
Taille et part du marché du traitement de l'anaphylaxie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.15 Milliards de dollars |
| Taille du Marché (2032) | 5.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de l'anaphylaxie par Mordor Intelligence
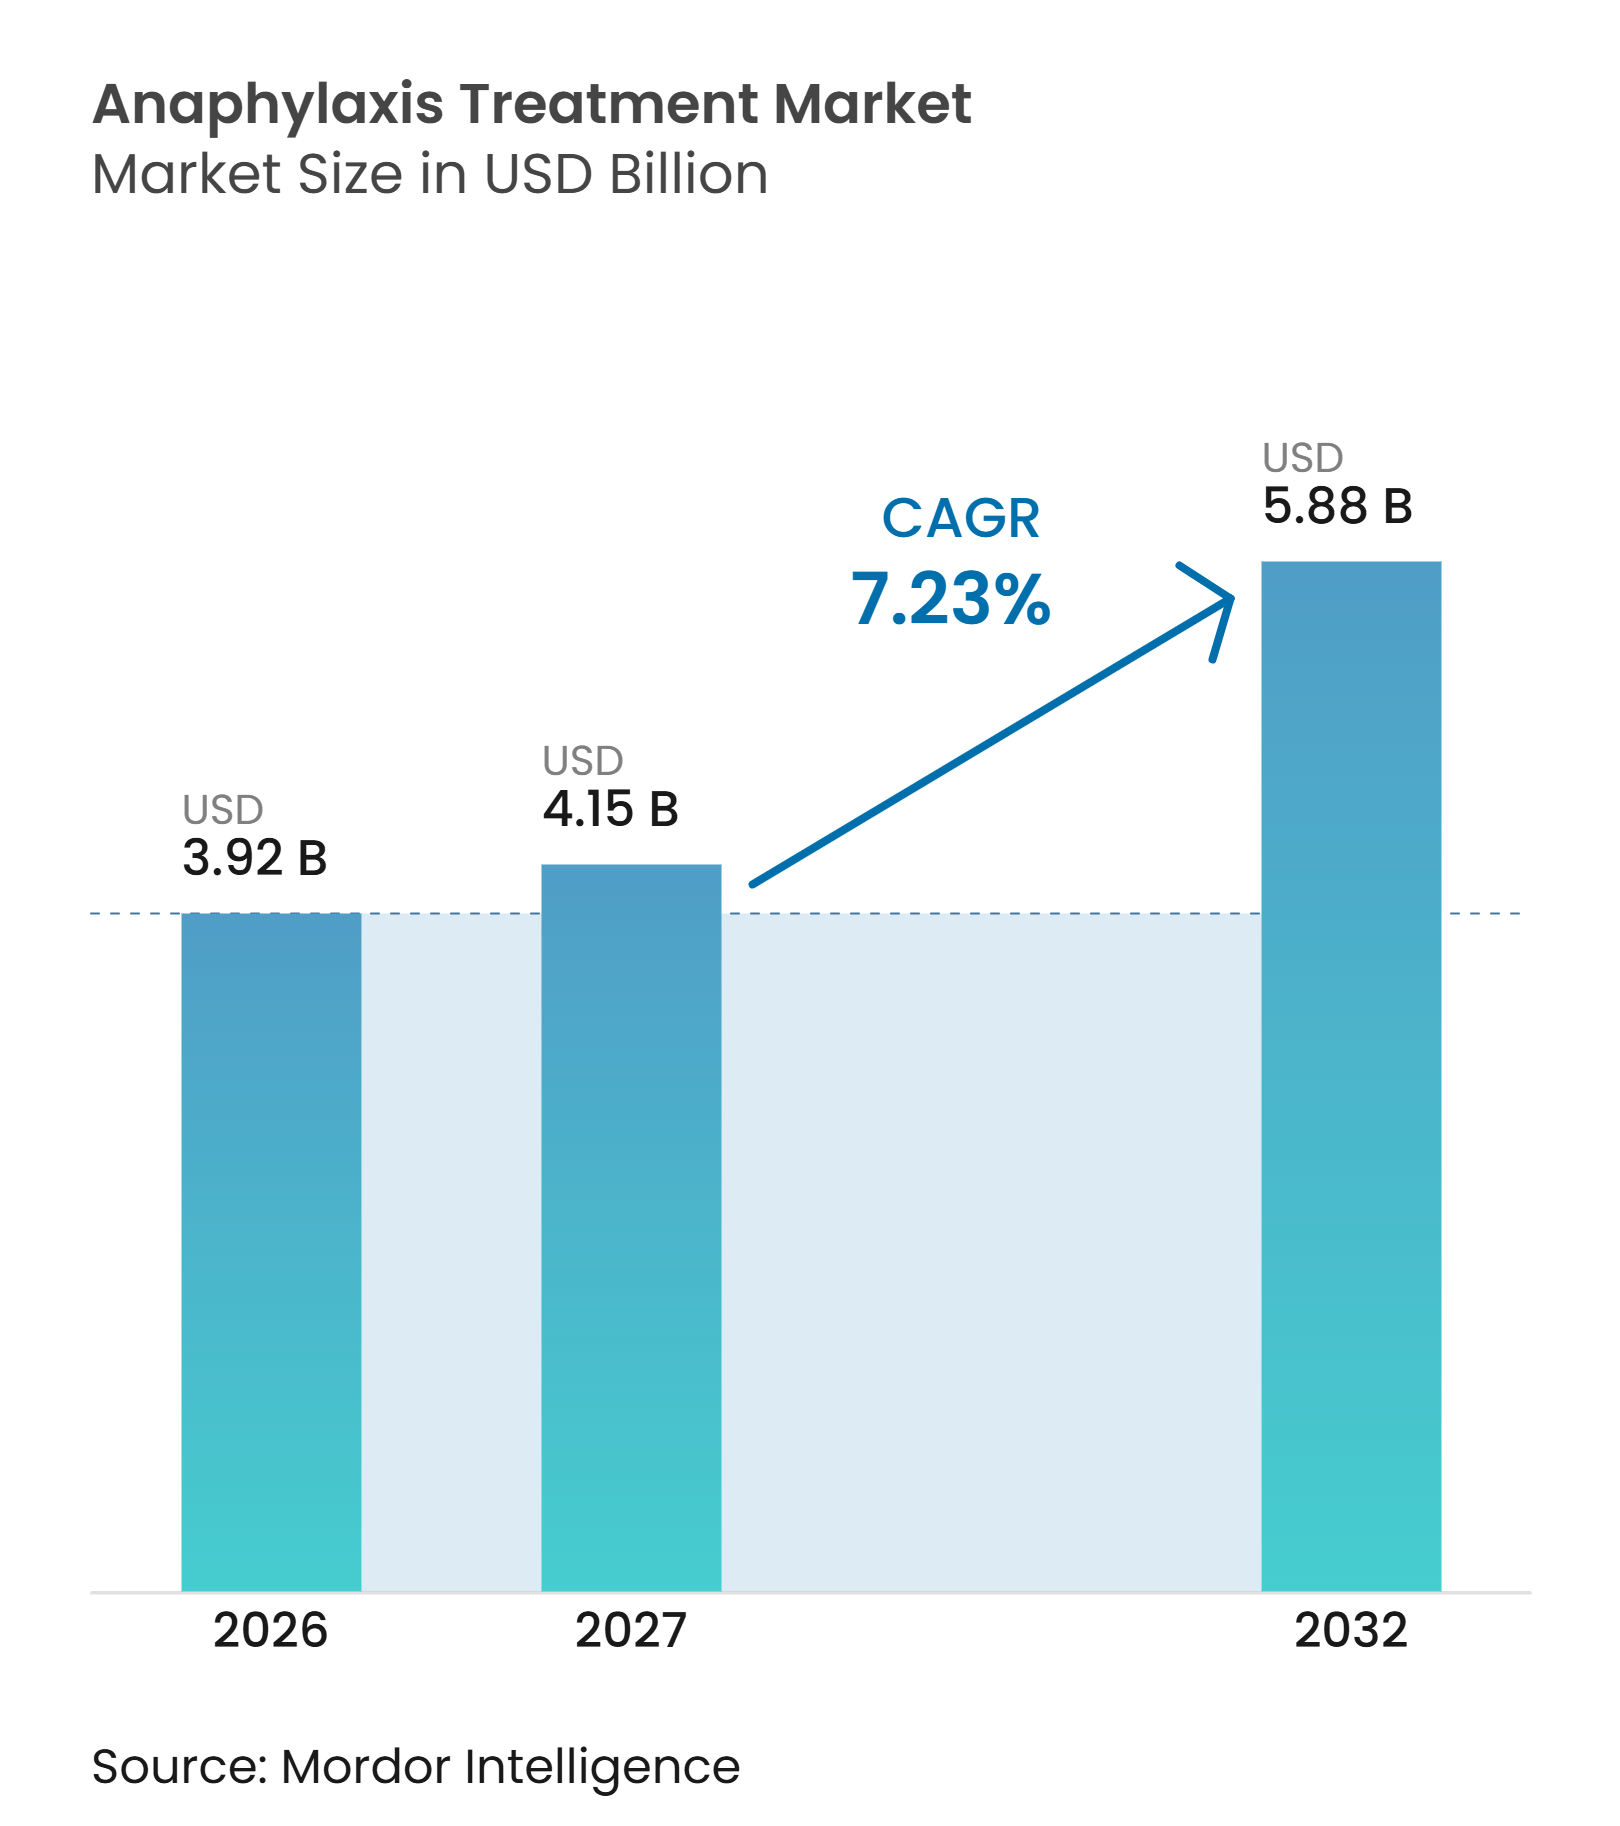
La taille du marché du traitement de l'anaphylaxie devrait augmenter de 3,92 milliards USD en 2026 à 4,15 milliards USD en 2027 et atteindre 5,88 milliards USD d'ici 2032, avec un CAGR de 7,23 % sur la période 2027-2032.
Le marché du traitement de l'anaphylaxie est soutenu par une charge allergique croissante, un accès plus large à l'épinéphrine d'urgence et de nouveaux formats susceptibles de réduire les obstacles liés aux injections. La prévalence à vie de l'anaphylaxie varie de 0,3 % à 5,1 % à l'échelle mondiale, tandis que l'incidence annuelle varie de 50 à 112 épisodes pour 100 000 personnes, ce qui soutient la demande de traitements d'urgence et de renouvellements d'ordonnances. Un écart de traitement substantiel subsiste, ARS Pharmaceuticals ayant signalé que 40 millions de personnes aux États-Unis présentaient des réactions allergiques de type I, tandis que 3,2 millions avaient une ordonnance active d'épinéphrine en 2023, et seulement 50 % de ces patients portaient systématiquement leur dispositif. Le marché du traitement de l'anaphylaxie dispose donc d'une marge de croissance grâce à un meilleur diagnostic, un meilleur accès et une meilleure continuité du traitement d'urgence. L'évolution vers des options nasales et sublinguales modifie également la concurrence, car les entreprises peuvent répondre aux préoccupations des patients et des soignants concernant les dispositifs à aiguille tout en répondant aux besoins d'achat institutionnel.
Points clés du rapport
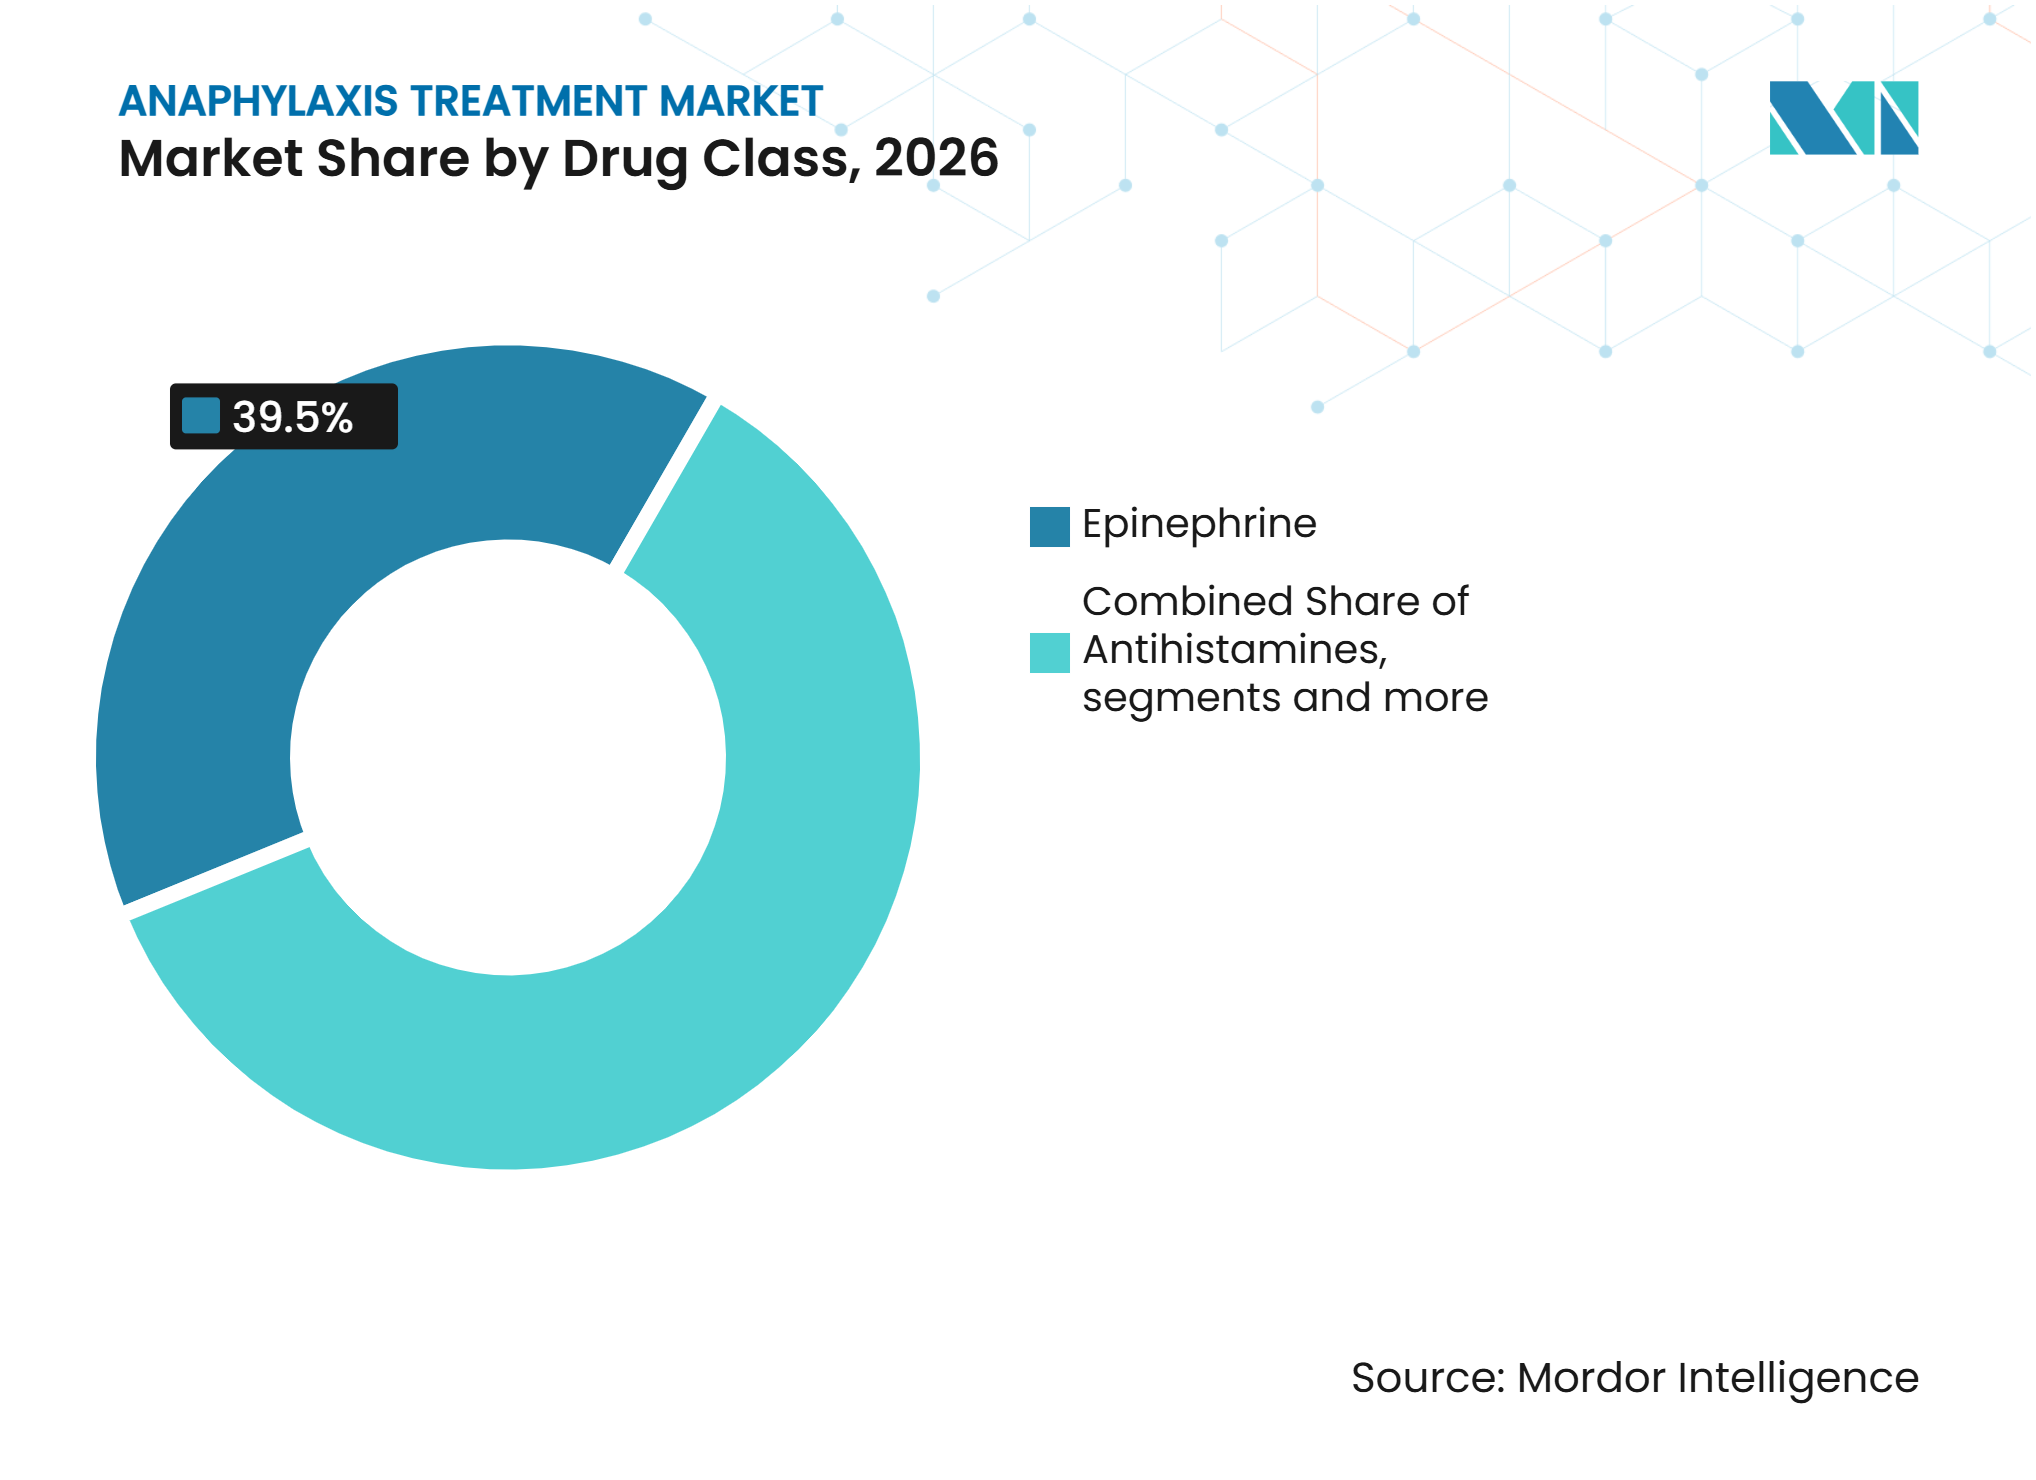
- Par classe de médicaments, l'épinéphrine détenait 39,54 % de la part de marché en 2026 ; les antihistaminiques devraient croître à un CAGR de 8,24 % jusqu'en 2032.
- Par voie d'administration, l'administration intramusculaire détenait 40,25 % de la part de marché en 2026 ; l'administration sous-cutanée devrait croître à un CAGR de 7,62 % jusqu'en 2032.
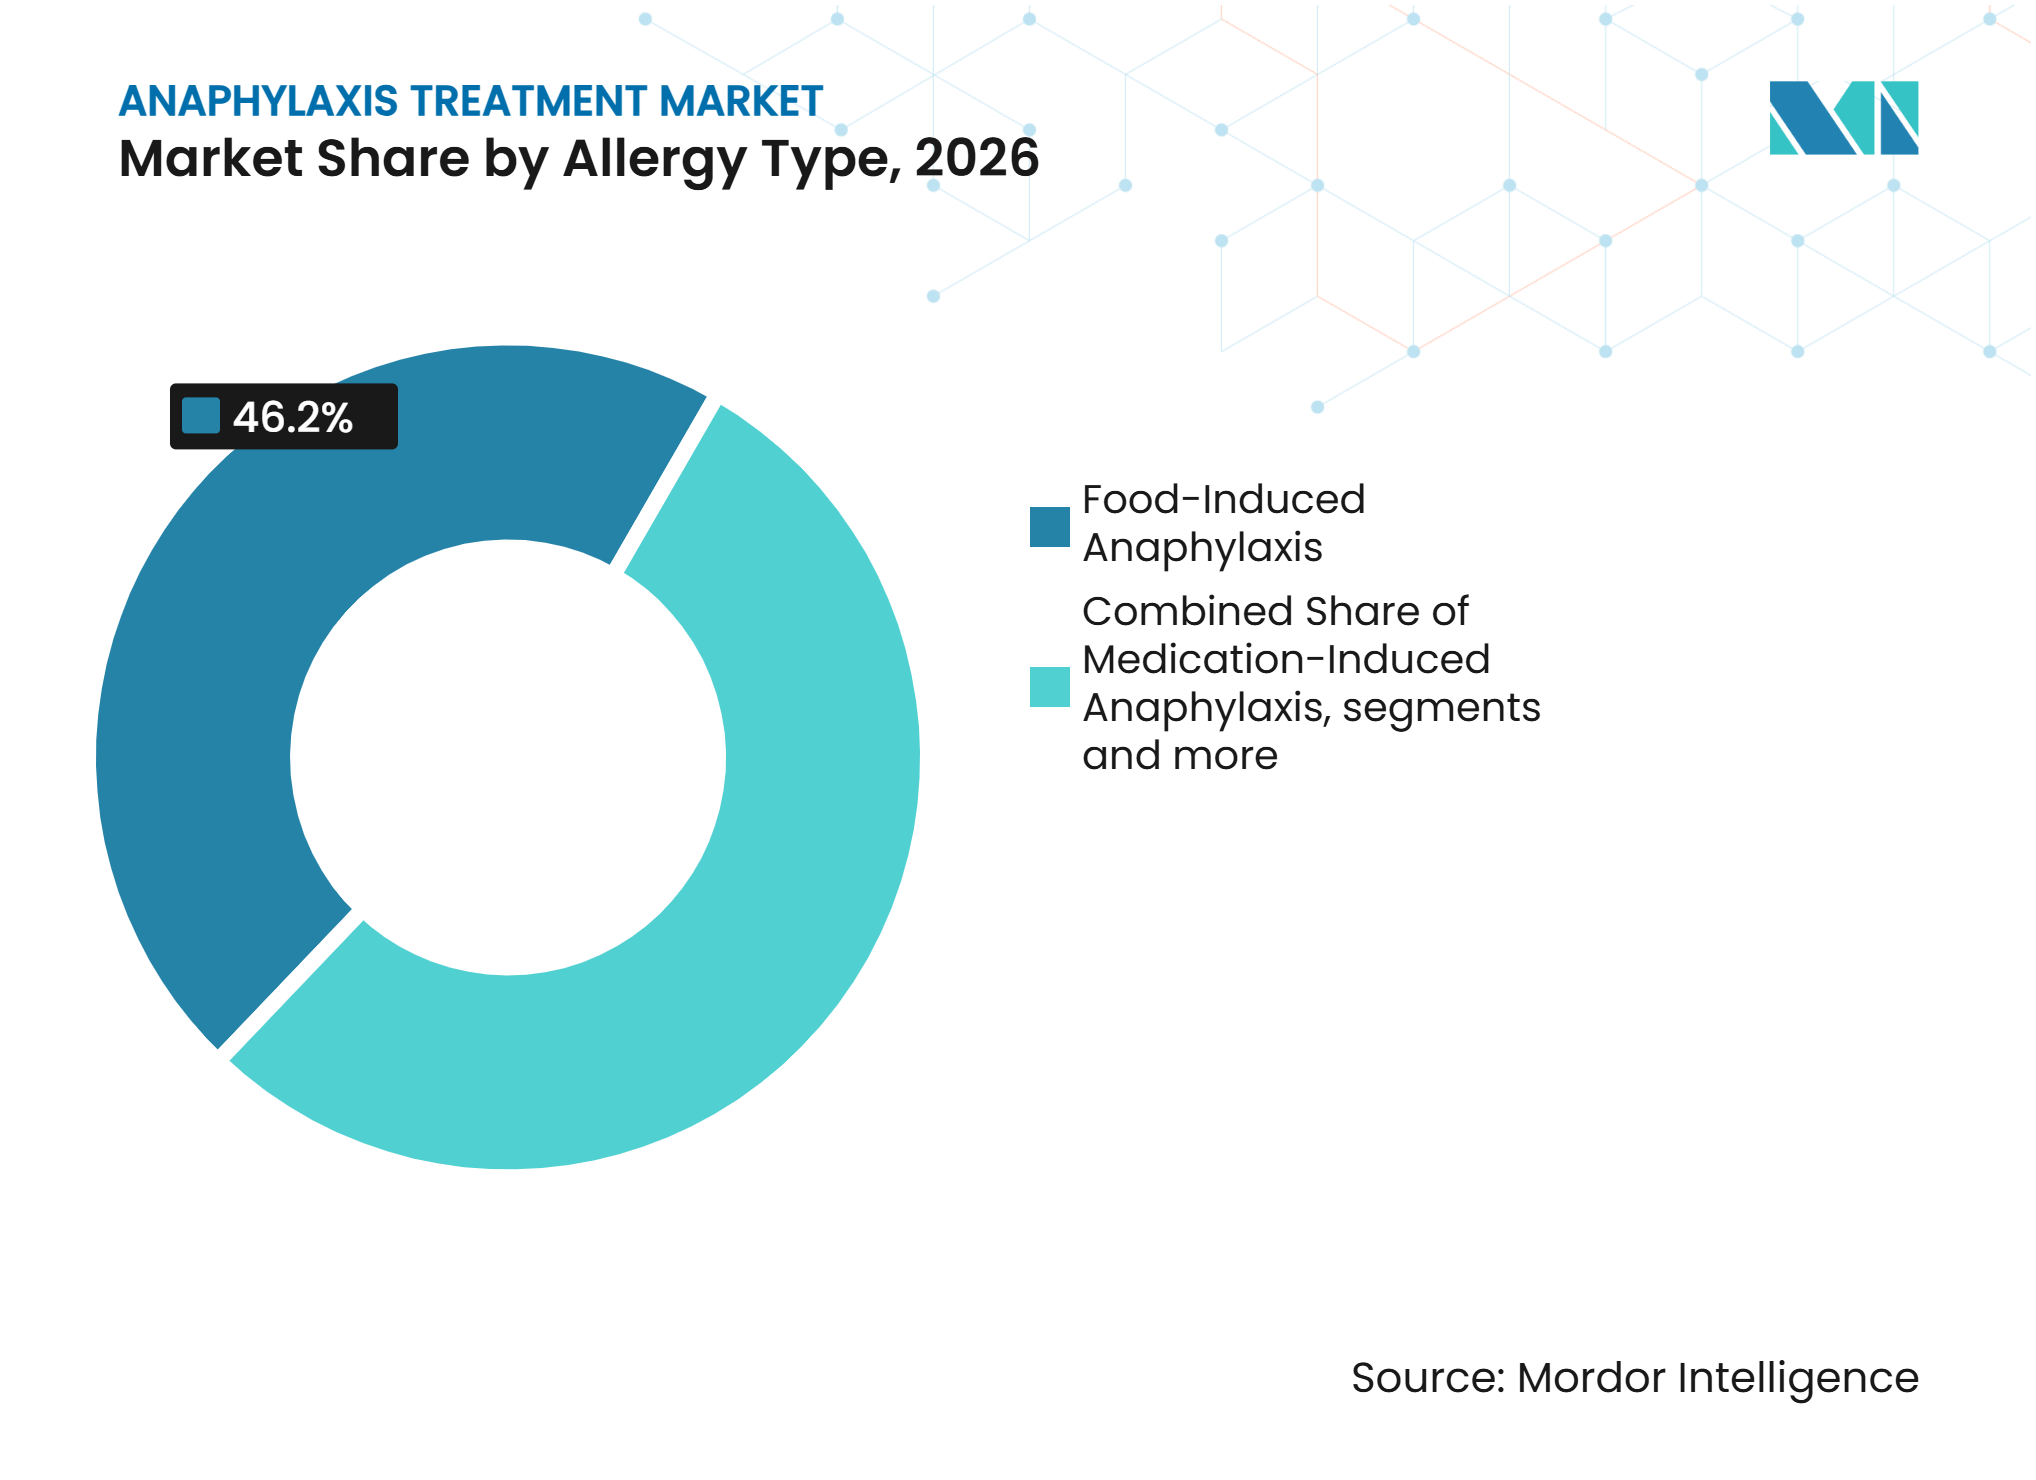
- Par type d'allergie, l'anaphylaxie induite par les aliments représentait 46,22 % de la part de marché en 2026 ; l'anaphylaxie induite par les médicaments devrait croître à un CAGR de 9,12 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient 44,51 % de la part de marché en 2026 ; les pharmacies en ligne devraient croître à un CAGR de 8,83 % jusqu'en 2032.
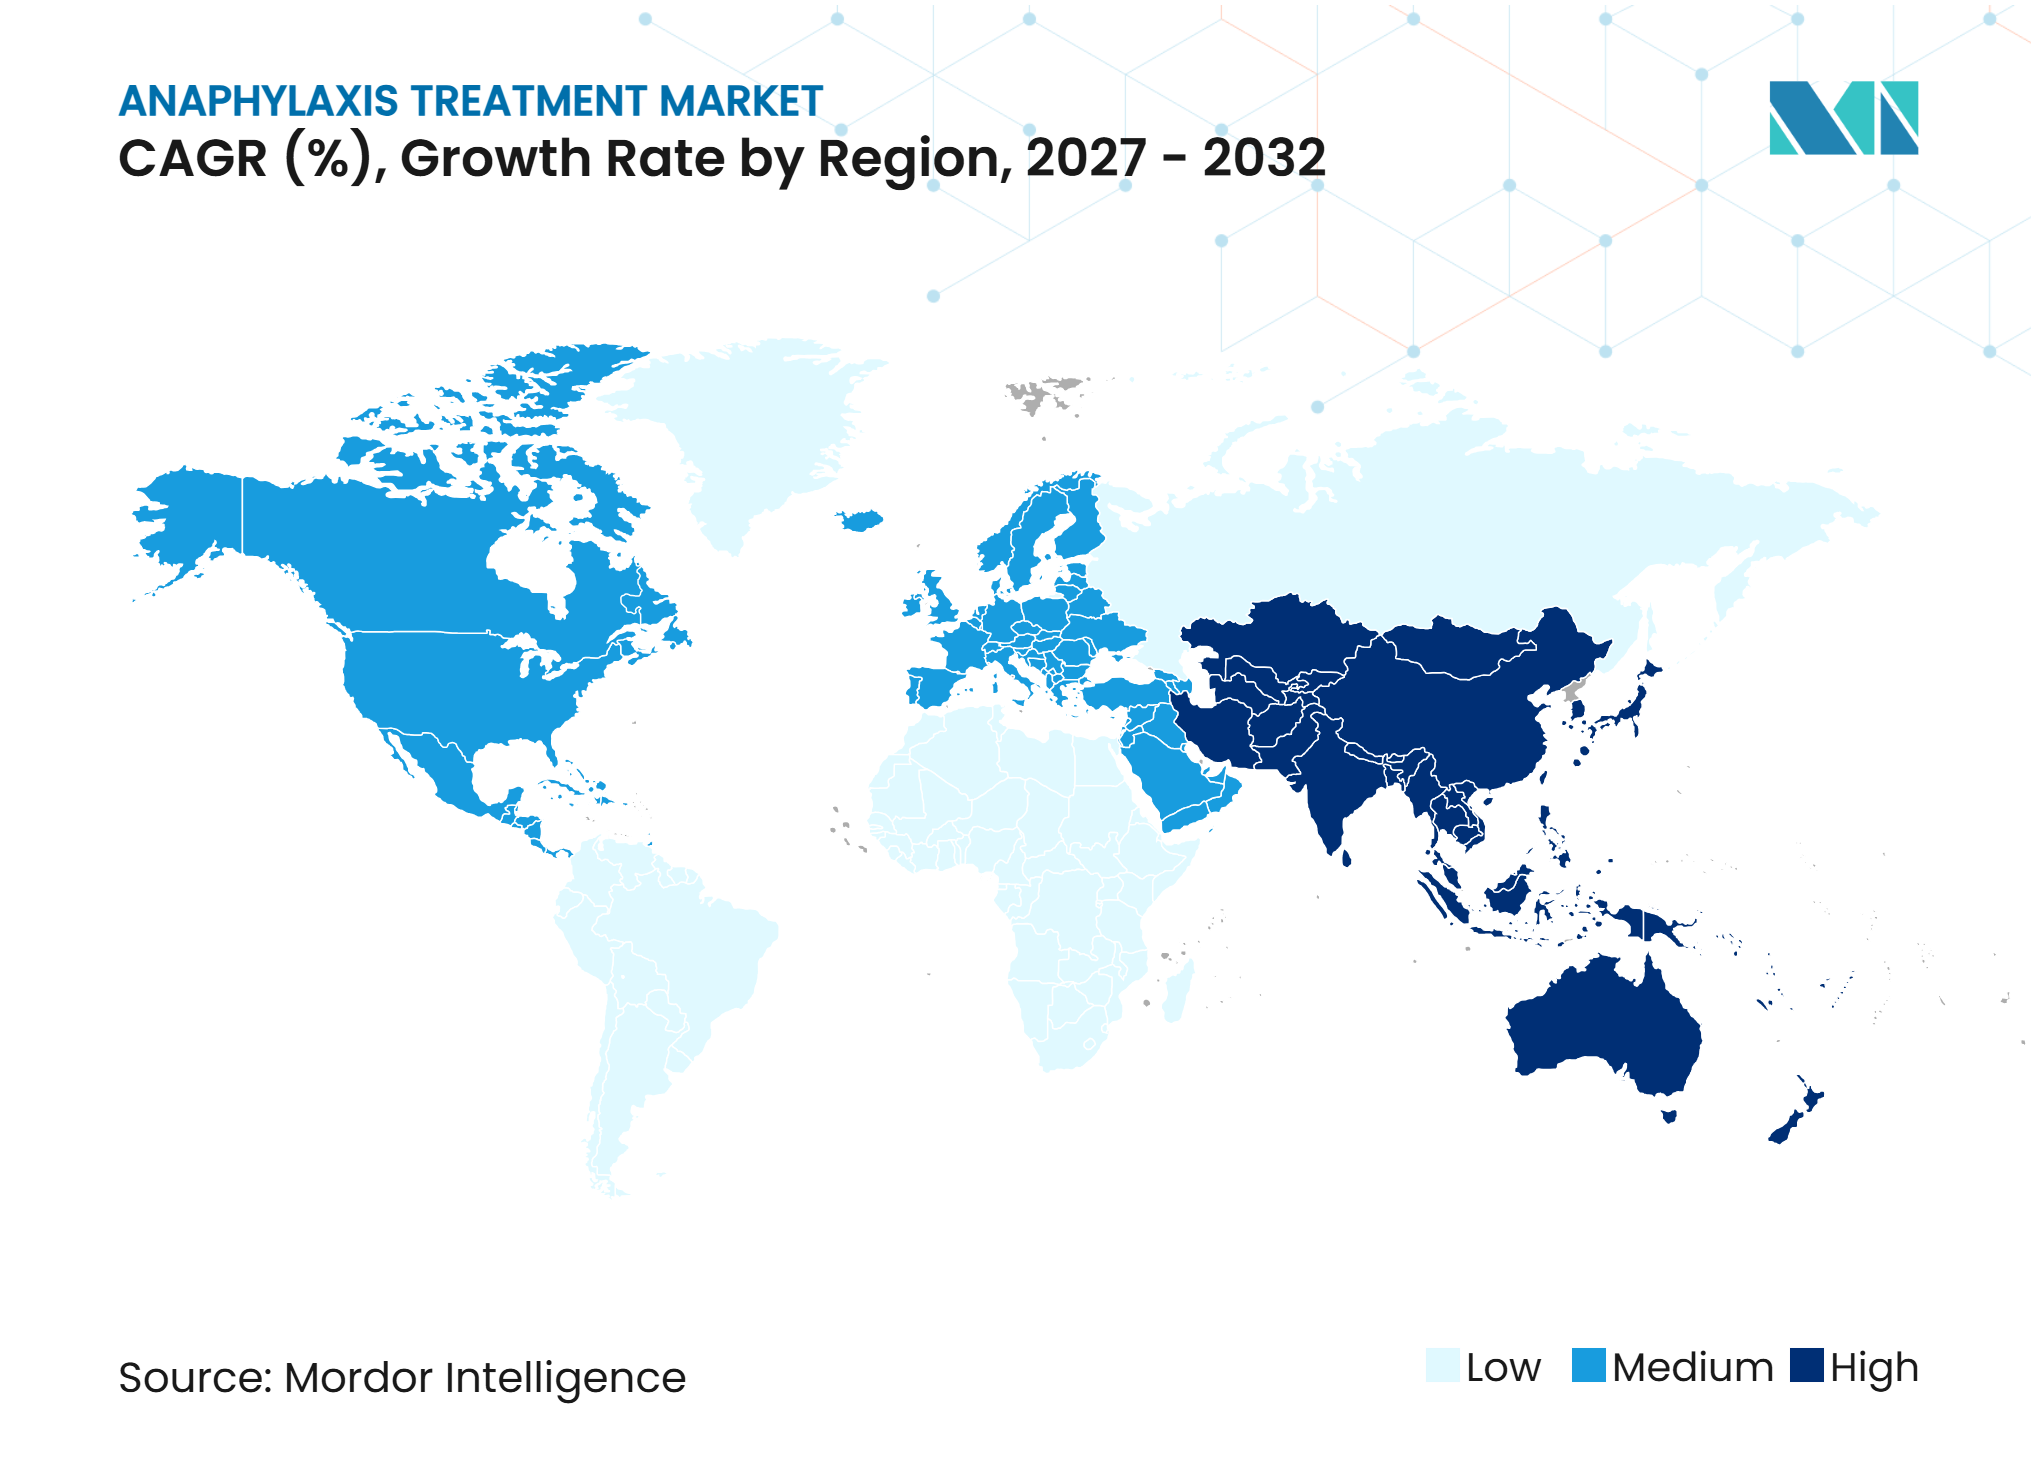
- Par géographie, l'Amérique du Nord détenait 48,34 % de la part de marché en 2026 ; la région Asie-Pacifique devrait croître à un CAGR de 10,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Charge croissante des allergies et de l'anaphylaxie | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Expansion des programmes d'épinéphrine en stock | +1.0% | Amérique du Nord, extension vers l'UE | Moyen terme (2-4 ans) |
| Disponibilité des génériques et expansion du remboursement | +1.2% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Innovation en matière de dispositifs sans aiguille et centrés sur l'utilisateur | +1.3% | Amérique du Nord, UE, Japon | Court terme (≤ 2 ans) |
| Lacunes de disponibilité des auto-injecteurs d'épinéphrine sur les marchés émergents | +0.7% | Cœur APAC, extension vers MEA | Long terme (≥ 4 ans) |
| Exigences de stabilité thermique et de stockage public | +0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des allergies et de l'anaphylaxie
La charge croissante des allergies et de l'anaphylaxie élargit la population traitée sur le marché du traitement de l'anaphylaxie. Les schémas de déclenchement diffèrent selon les régions : les arachides et les fruits à coque sont prédominants dans les pays occidentaux, les œufs de poule et le lait de vache sont prédominants en Asie de l'Est, et les fruits de mer sont prédominants en Asie du Sud-Est. Ces différences obligent les entreprises à aligner l'éducation clinique et le positionnement dans les formulaires sur les schémas de risque locaux. L'anaphylaxie induite par les médicaments est la cause la plus fréquente de réactions fatales à l'échelle mondiale, et l'utilisation plus large de la chimiothérapie et des produits biologiques augmente l'exposition dans les contextes d'oncologie et d'immunologie. Le Royaume-Uni a connu une augmentation septuple des hospitalisations liées à l'anaphylaxie, avec 0,047 décès pour 100 000 personnes chaque année.[1] La récurrence après un premier épisode varie de 2,6 % à 17,6 %, créant une demande de renouvellement d'ordonnances et soutenant un volume à plus long terme sur le marché du traitement de l'anaphylaxie.
Expansion des programmes d'épinéphrine en stock
Les programmes d'épinéphrine en stock créent un canal institutionnel qui diffère des prescriptions individuelles sur le marché du traitement de l'anaphylaxie. Les écoles, les lieux publics et les sites communautaires peuvent acheter des doses d'urgence par le biais de processus d'approvisionnement offrant des volumes plus prévisibles. La Fondation américaine de l'asthme et des allergies identifie le stockage en milieu scolaire et dans les lieux publics comme une priorité d'accès continue aux États-Unis.[2] ARS Pharmaceuticals a lancé son programme neffyinSchools en janvier 2025 pour fournir aux écoles primaires et secondaires éligibles des doses gratuites de spray nasal neffy.[3] Les acheteurs institutionnels évaluent le stockage, la formation, la continuité de l'approvisionnement et la conformité parallèlement à l'utilisation clinique. Les entreprises qui développent des capacités de contractualisation avec les lieux publics peuvent sécuriser une demande récurrente à mesure que les exigences de stockage se consolident. Ce canal peut également réduire la dépendance à la capacité d'un patient à obtenir et à porter une ordonnance personnelle.
Disponibilité des génériques et expansion du remboursement
Les auto-injecteurs d'épinéphrine génériques ont abaissé les obstacles à l'accessibilité financière sur le marché du traitement de l'anaphylaxie aux États-Unis et en Europe. Les alternatives moins coûteuses peuvent favoriser le placement sur les niveaux de formulaire préférentiels et améliorer l'accès pour les patients qui ont besoin de dispositifs de remplacement. Plusieurs États américains ont adopté des plafonds de participation aux frais de 60 USD pour un pack de deux, ce qui réduit les dépenses à la charge des patients. Kaléo a rapporté qu'une analyse rétrospective de 2025 portant sur des demandes de remboursement commerciales américaines associait les prescriptions d'AUVI-Q à un taux d'hospitalisation pour anaphylaxie inférieur de 23,81 % à celui des autres auto-injecteurs d'épinéphrine, soit 39 contre 52 pour 100 000 patients. Ce type de données probantes peut influencer les décisions des assureurs concernant le placement dans les formulaires pour les dispositifs différenciés. Amneal Pharmaceuticals a reçu l'approbation de la FDA en décembre 2025 pour l'injection d'épinéphrine en flacons unidoses et multidoses, ce qui élargit les options d'approvisionnement institutionnel. Des taux de remboursement distincts par code J Medicare pour les fabricants peuvent préserver les incitations pour les génériques tout en permettant aux produits différenciés de rechercher un positionnement premium.
Innovation en matière de dispositifs sans aiguille et centrés sur l'utilisateur
Les formats sans aiguille modifient la composition des produits sur le marché du traitement de l'anaphylaxie. La FDA a approuvé neffy 2 mg le 9 août 2024 pour les adultes et les enfants pesant au moins 30 kg, en faisant le premier spray nasal approuvé pour le traitement de l'anaphylaxie. Aquestive Therapeutics a annoncé l'acceptation par la FDA de la demande de nouveau médicament Anaphylm en juin 2025, avec une date d'action PDUFA fixée au 31 janvier 2026. Anaphylm est un film sublingual qui ne nécessite ni dispositif ni réfrigération. ARS Pharmaceuticals a rapporté que 56 % des soignants craignent les dispositifs à aiguille et que plus de 40 % des patients retardent l'administration, ce qui suggère que la facilité d'utilisation peut modifier les choix de produits existants tout en atteignant les patients non traités. Ces formats peuvent faire de la facilité d'utilisation une considération clinique et commerciale plutôt qu'un simple avantage pratique.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementation stricte des produits combinés | -0.3% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Dysfonctionnements des dispositifs et rappels de produits | -0.2% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Inégalités des infrastructures spécialisées et diagnostiques | -0.2% | Cœur APAC, extension vers MEA | Long terme (≥ 4 ans) |
| Gaspillage lié à la péremption et charge de transport pour plusieurs dispositifs | -0.1% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte des produits combinés
La réglementation sur les produits combinés peut retarder les lancements de produits sur le marché du traitement de l'anaphylaxie. Les auto-injecteurs d'épinéphrine et les sprays nasaux peuvent être soumis à une surveillance qui tient compte à la fois de leurs éléments médicamenteux et de leurs éléments dispositifs. Une revue de 2025 a décrit les différences en matière de surveillance de la sécurité post-commercialisation pour les produits combinés médicament-dispositif dans l'Union européenne et aux États-Unis. La FDA a publié des orientations sur les exigences d'identifiant unique de dispositif pour les produits combinés en juin 2025, montrant que les attentes en matière de conformité continuent d'évoluer. Les innovateurs de plus petite taille peuvent avoir besoin de davantage de ressources et de temps que pour une demande de médicament standard. Les cycles de développement peuvent se prolonger de 12 à 24 mois au-delà des voies standard pour les médicaments. La charge résultante en matière de système qualité favorise les fabricants établis qui opèrent déjà dans les domaines des médicaments et des dispositifs.
Dysfonctionnements des dispositifs et rappels de produits
Les défaillances de dispositifs et les rappels peuvent réduire la confiance dans les formats peu familiers sur le marché du traitement de l'anaphylaxie. Le risque clinique est élevé car une défaillance du traitement lors d'un épisode anaphylactique peut être fatale. En décembre 2024, Endo USA a émis un rappel de classe I pour la solution chlorhydrate d'adrénaline Adrenalin, une solution nasale d'épinéphrine, car l'étiquetage ressemblait étroitement à un produit injectable approuvé et pouvait entraîner des erreurs médicamenteuses fatales. Des événements antérieurs, notamment le rappel d'Auvi-Q en 2015 pour des inexactitudes potentielles de dosage, ont montré comment les problèmes de qualité peuvent entraîner des changements de prescription et une perturbation temporaire des volumes. Des événements répétés peuvent inciter les cliniciens à comparer la fiabilité des dispositifs dans le cadre du choix du traitement. Ils peuvent également accroître l'intérêt pour les sprays nasaux et les films sublinguaux lorsque l'évitement des défaillances mécaniques devient un avantage clinique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicaments :
l'épinéphrine maintient sa position tandis que les antihistaminiques gagnent des parts en tant qu'adjuvantsL'épinéphrine détenait 39,54 % de la part du marché du traitement de l'anaphylaxie en 2026. Elle reste le médicament de première intention pour l'anaphylaxie et n'a pas de substitut lors de la réponse d'urgence immédiate. L'Organisation mondiale des allergies recommande l'épinéphrine intramusculaire comme intervention immédiate lors d'un épisode anaphylactique. La formation établie des patients et des soignants, les protocoles hospitaliers et les exigences de préparation aux urgences soutiennent sa position de leader sur le marché du traitement de l'anaphylaxie.
Les antihistaminiques devraient croître à un CAGR de 8,24 % jusqu'en 2032, le taux le plus rapide parmi les classes de médicaments. Leur utilisation après l'administration initiale d'épinéphrine soutient les soins pendant la période post-aiguë, tandis qu'une meilleure sensibilisation soutient leur utilisation pour les symptômes allergiques légers à modérés. Le secteur du traitement de l'anaphylaxie comprend également des stéroïdes, des bêta-agonistes et des stabilisateurs des mastocytes qui servent à des usages secondaires après les soins aigus, pour le bronchospasme ou dans les protocoles de prévention.



Par voie d'administration :
la croissance de la voie sous-cutanée signale un glissement vers le canal ambulatoireL'administration intramusculaire représentait 40,25 % de la taille du marché du traitement de l'anaphylaxie en 2026. Les recommandations cliniques identifient la face antérolatérale de la cuisse comme le site préféré pour l'administration d'épinéphrine en situation d'urgence. Cette voie bénéficie d'une formation familière pour les patients, les soignants et les professionnels de santé.
L'administration sous-cutanée devrait se développer à un CAGR de 7,62 % jusqu'en 2032. Son utilisation augmente dans l'immunothérapie allergénique et les soins ambulatoires contrôlés, où une absorption plus lente peut être cliniquement acceptable. Les voies orale et autres restent plus faibles en volume mais sont stratégiquement importantes car les films sublinguaux et les gels topiques font partie du pipeline de développement.
Par type d'allergie :
l'anaphylaxie induite par les médicaments s'oriente vers une priorité cliniqueL'anaphylaxie induite par les aliments représentait 46,22 % du marché du traitement de l'anaphylaxie en 2026. Elle reflète la taille de la population pédiatrique souffrant d'allergies alimentaires et les besoins récurrents en prescriptions des personnes présentant des sensibilités alimentaires connues. L'allergie alimentaire persiste souvent, ce qui soutient une durée de prescription plus longue, l'engagement des soignants et la demande de traitements utilisés en dehors des hôpitaux.
L'anaphylaxie induite par les médicaments devrait croître à un CAGR de 9,12 % jusqu'en 2032. L'utilisation croissante de produits biologiques en oncologie, d'anticorps monoclonaux et de protocoles d'immunothérapie accroît le besoin de préparation aux urgences dans les contextes cliniques. Les réactions aux piqûres et morsures d'insectes restent pertinentes dans les zones rurales et agricoles d'Amérique du Sud, d'Afrique subsaharienne et d'Asie du Sud-Est, où l'allergie au venin peut être plus répandue et l'accès à l'immunothérapie limité. L'anaphylaxie au latex et l'anaphylaxie idiopathique constituent un groupe plus restreint mais restent pertinentes pour les programmes de santé au travail et de sécurité des employés hospitaliers.

Par canal de distribution :
les pharmacies en ligne reflètent un changement de comportement des patientsLes pharmacies hospitalières détenaient 44,51 % du marché du traitement de l'anaphylaxie en 2026. Leur position de leader reflète l'utilisation intensive d'épinéphrine injectable dans les services d'urgence, les unités de soins intensifs et les contextes préopératoires. De nombreux produits sont administrés par des professionnels de santé dans des environnements cliniques plutôt qu'auto-administrés par les patients.
Les pharmacies en ligne devraient croître à un CAGR de 8,83 % jusqu'en 2032. La livraison à domicile et les modèles de renouvellement numérique peuvent réduire l'effort nécessaire pour maintenir une ordonnance d'épinéphrine active. Les pharmacies de détail restent le plus grand canal hors hôpital en volume et soutiennent les programmes d'accès à l'épinéphrine en stock. Les sprays nasaux de marque et les éventuels produits sublinguaux pourraient gagner en utilisation en ligne parmi les patients qui gèrent activement leurs ordonnances et recherchent un accès pratique.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 48,34 % de la part du marché du traitement de l'anaphylaxie en 2026. La région bénéficie d'une forte prévalence des allergies, de systèmes de remboursement matures et de l'adoption de nouveaux formats d'administration. ARS Pharmaceuticals a rapporté qu'1 enfant sur 13 aux États-Unis souffre d'allergies alimentaires sévères. Les États-Unis représentent la majeure partie du volume régional, tandis que le Canada et le Mexique bénéficient de l'utilisation des génériques et de la sensibilisation en soins primaires. Fresenius Kabi et Phlow Corp. ont annoncé en février 2026 une collaboration pour créer une fabrication américaine de bout en bout pour l'injection d'épinéphrine USP, avec un produit de qualité hospitalière attendu d'ici 2027, sous réserve de l'approbation de la FDA.
Europe
L'Europe est la deuxième région en importance sur le marché du traitement de l'anaphylaxie. Les systèmes de santé publique et les recommandations harmonisées soutiennent l'accès au traitement d'urgence dans l'Union européenne et au Royaume-Uni. L'Agence européenne des médicaments a autorisé EURneffy le 22 août 2024 en tant que premier spray nasal à l'adrénaline pour le traitement d'urgence des réactions allergiques dans l'Union européenne. L'Allemagne occupe la plus grande position au niveau national, tandis que la réglementation européenne sur les produits combinés peut allonger les délais d'accès, et l'Europe de l'Est continue de faire face à des contraintes d'accessibilité financière et d'accès aux spécialistes.
Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 10,4 % jusqu'en 2032, le taux régional le plus rapide sur le marché du traitement de l'anaphylaxie. La hausse des allergies alimentaires en Chine et en Inde, la faible pénétration et l'activité réglementaire soutiennent ces perspectives. L'Inde reste centrée sur l'épinéphrine injectable dispensée en milieu hospitalier car l'utilisation des auto-injecteurs est limitée par le prix et il n'existe pas de cadre de stockage obligatoire. La demande au Moyen-Orient et en Afrique est concentrée dans les hôpitaux tertiaires du GCC, tandis que le Brésil et l'Argentine mènent l'Amérique du Sud à mesure que l'urbanisation et la diversification alimentaire augmentent l'exposition à de nouveaux allergènes.
Paysage concurrentiel
Concentration du Marché
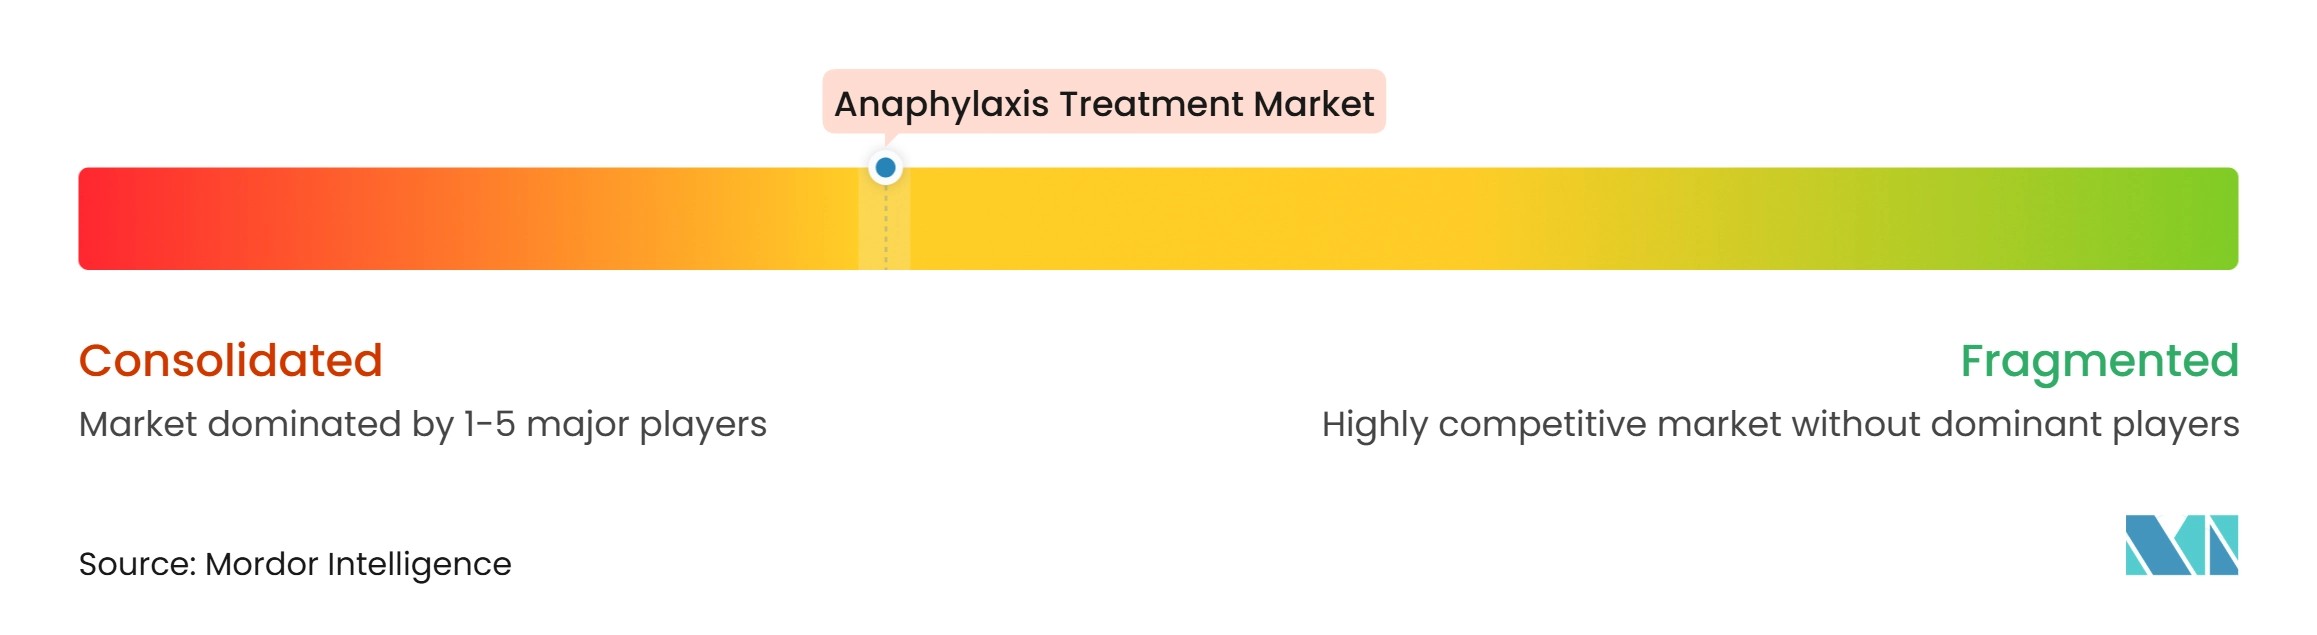
Le marché du traitement de l'anaphylaxie présente une concentration modérée à élevée dans les auto-injecteurs d'épinéphrine conventionnels. Viatris, via EpiPen, Kaléo, Amneal Pharmaceuticals et Teva Pharmaceuticals, occupent des positions de premier plan dans les volumes d'auto-injecteurs de marque et génériques. Fresenius Kabi reste important dans les injectables hospitaliers et ajoute des capacités de fabrication nationales grâce à sa collaboration avec Phlow Corp. Les orientations de la FDA sur les identifiants de produits combinés ajoutent des exigences en matière de système qualité qui peuvent favoriser les fabricants disposant de capacités existantes dans les domaines des médicaments et des dispositifs.
Le marché du traitement de l'anaphylaxie a une marge de croissance grâce aux programmes de stockage dans les installations sportives, les parcs d'attractions et les hubs de transport où la disponibilité reste incohérente. Ces contextes institutionnels ont des besoins d'approvisionnement qui diffèrent des prescriptions individuelles. Les entreprises qui développent des systèmes d'approvisionnement pour ces acheteurs peuvent établir une demande récurrente avec un taux de rotation plus faible dans le canal de détail. Les marchés émergents représentent une autre opportunité car l'utilisation des auto-injecteurs reste faible dans de nombreuses régions.
Le contexte concurrentiel en Chine reste moins consolidé que sur les marchés matures. Zhendong Pharmaceutical a concédé sous licence la technologie d'épinéphrine intranasale de Nanjing Haiwei en août 2025 pour contester la position de premier entrant de Neffy en Chine. Les fonctionnalités de santé numérique, notamment le suivi par GPS et les liens avec les systèmes de réponse d'urgence, pourraient différencier les produits pour les patients pédiatriques dans les écoles. Bioprojet Pharma, Bausch Health et Hikma maintiennent des positions plus étroites liées aux marchés régionaux ou aux formulations injectables. La fiabilité des produits, l'approvisionnement institutionnel, la préparation réglementaire, l'accès numérique et les formats non injectables resteront des domaines de concurrence importants.
Leaders du secteur du traitement de l'anaphylaxie
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd.
-
kaleo, Inc.
-
Amneal Pharmaceuticals, Inc.
-
ALK-Abelló A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de l'anaphylaxie Entreprises couvertes dans ce rapport
- ALK-Abello
- ALKEM Laboratories Ltd.
- American Regent
- Amneal Pharmaceuticals
- Amphastar Pharmaceuticals
- Aquestive Therapeutics
- ARS Pharmaceuticals, Inc.
- Bausch Health
- Baxter
- Bioprojet Pharma
- Fresenius
- Grand Pharmaceutical Group Limited
- Hikma Pharmaceuticals
- kaleo, Inc.
- Lincoln Medical Ltd.
- Pfizer
- Sandoz Group AG
- Sanofi
- Teva Pharmaceutical Industries
- Viatris
Développements industriels récents dans Marché du traitement de l'anaphylaxie
- Février 2026 : Fresenius Kabi et Phlow Corp. ont annoncé la première collaboration de fabrication américaine de bout en bout pour l'injection d'épinéphrine USP. Phlow produira le principe actif pharmaceutique et Fresenius Kabi se chargera de la production de la dose finie ; l'accord est conçu pour remédier à la vulnérabilité chronique de la chaîne d'approvisionnement et devrait livrer un produit de qualité hospitalière d'ici 2027, sous réserve de l'approbation de la FDA.
- Décembre 2025 : Amneal Pharmaceuticals a reçu l'approbation de la FDA pour l'injection d'épinéphrine USP, 1 mg/mL en flacons unidoses et 1 mg/mL (30 mL) en flacons multidoses pour le marché hospitalier américain, élargissant l'approvisionnement institutionnel et ajoutant un troisième format institutionnel approuvé au portefeuille d'Amneal aux côtés de sa franchise d'auto-injecteurs génériques existante.
Périmètre du rapport sur le marché mondial du traitement de l'anaphylaxie
Selon le périmètre du rapport, le marché du traitement de l'anaphylaxie désigne le segment mondial des soins de santé axé sur le diagnostic, la prise en charge d'urgence et la prévention de l'anaphylaxie, une réaction allergique sévère et potentiellement mortelle. Il englobe les auto-injecteurs d'épinéphrine, les antihistaminiques, les corticostéroïdes, les services médicaux d'urgence et les soins hospitaliers, avec une croissance portée par la prévalence croissante des allergies et une sensibilisation accrue aux besoins d'intervention rapide.
Le marché du traitement de l'anaphylaxie est segmenté par classe de médicaments, voie d'administration, type d'allergie, canal de distribution et géographie. Par classe de médicaments, le marché est segmenté en épinéphrine, antihistaminiques, stéroïdes, bêta-agonistes et autres classes de médicaments. Par voie d'administration, le marché est segmenté en intramusculaire, sous-cutanée, orale et autres voies d'administration. Par type d'allergie, le marché est segmenté en anaphylaxie induite par les aliments, anaphylaxie induite par les médicaments, anaphylaxie due aux piqûres et morsures d'insectes et autres types d'allergie. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Épinéphrine |
| Antihistaminiques |
| Stéroïdes |
| Bêta-agonistes |
| Autres classes de médicaments |
| Intramusculaire |
| Sous-cutanée |
| Orale |
| Autres voies d'administration |
| Anaphylaxie induite par les aliments |
| Anaphylaxie induite par les médicaments |
| Anaphylaxie due aux piqûres et morsures d'insectes |
| Autres types d'allergie |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe de médicaments | Épinéphrine | |
| Antihistaminiques | ||
| Stéroïdes | ||
| Bêta-agonistes | ||
| Autres classes de médicaments | ||
| Par voie d'administration | Intramusculaire | |
| Sous-cutanée | ||
| Orale | ||
| Autres voies d'administration | ||
| Par type d'allergie | Anaphylaxie induite par les aliments | |
| Anaphylaxie induite par les médicaments | ||
| Anaphylaxie due aux piqûres et morsures d'insectes | ||
| Autres types d'allergie | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions de la demande sur le marché du traitement de l'anaphylaxie jusqu'en 2032 ?
Le marché du traitement de l'anaphylaxie devrait atteindre 5,88 milliards USD d'ici 2032, passant de 3,92 milliards USD en 2026 à 4,15 milliards USD en 2027, avec un CAGR de 7,23 % de 2027 à 2032.
Quel type d'allergie connaît la croissance la plus rapide en termes de demande de traitement ?
L'anaphylaxie induite par les médicaments devrait croître à un CAGR de 9,12 % jusqu'en 2032, soutenue par une utilisation plus large des produits biologiques et des thérapies en oncologie.
Quel canal connaît la croissance la plus rapide en matière d'accès au traitement ?
Les pharmacies en ligne devraient croître à un CAGR de 8,83 % jusqu'en 2032, car la livraison à domicile et les services de renouvellement numérique facilitent le maintien des ordonnances.
Quelle région présente la croissance projetée la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 10,35 % jusqu'en 2032, soutenue par une faible pénétration, la hausse des allergies alimentaires et une activité réglementaire récente sur le marché du traitement de l'anaphylaxie.