
航空テレメトリー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
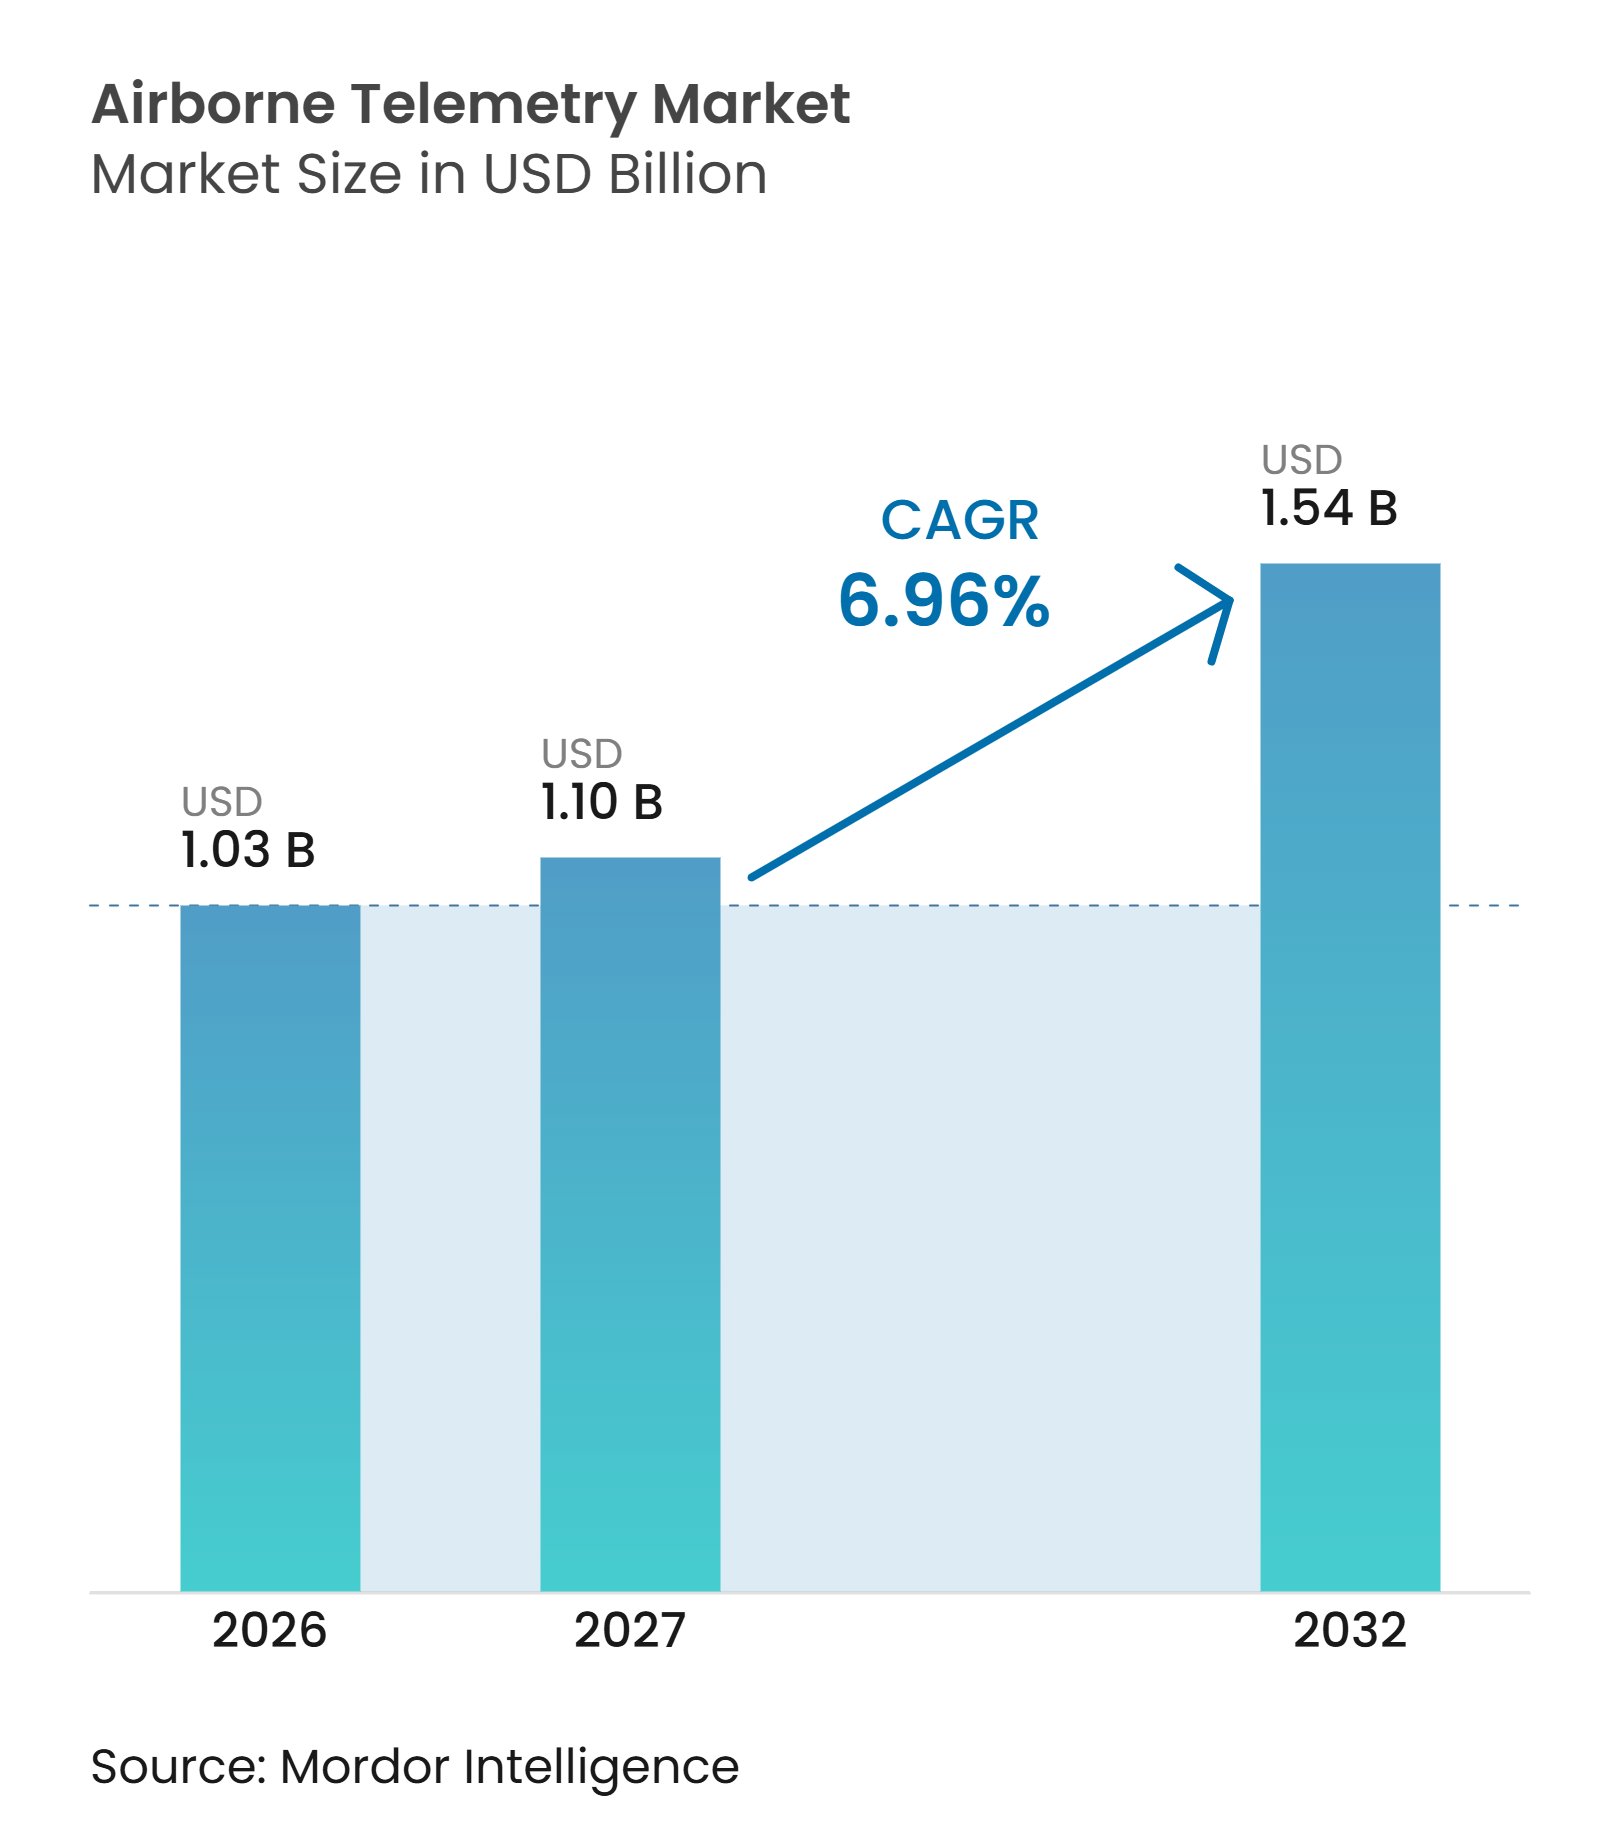
| 市場規模 (2027) | 1.10 十億米ドル |
| 市場規模 (2032) | 1.54 十億米ドル |
| 成長率 (2027 - 2032) | 6.96 % |
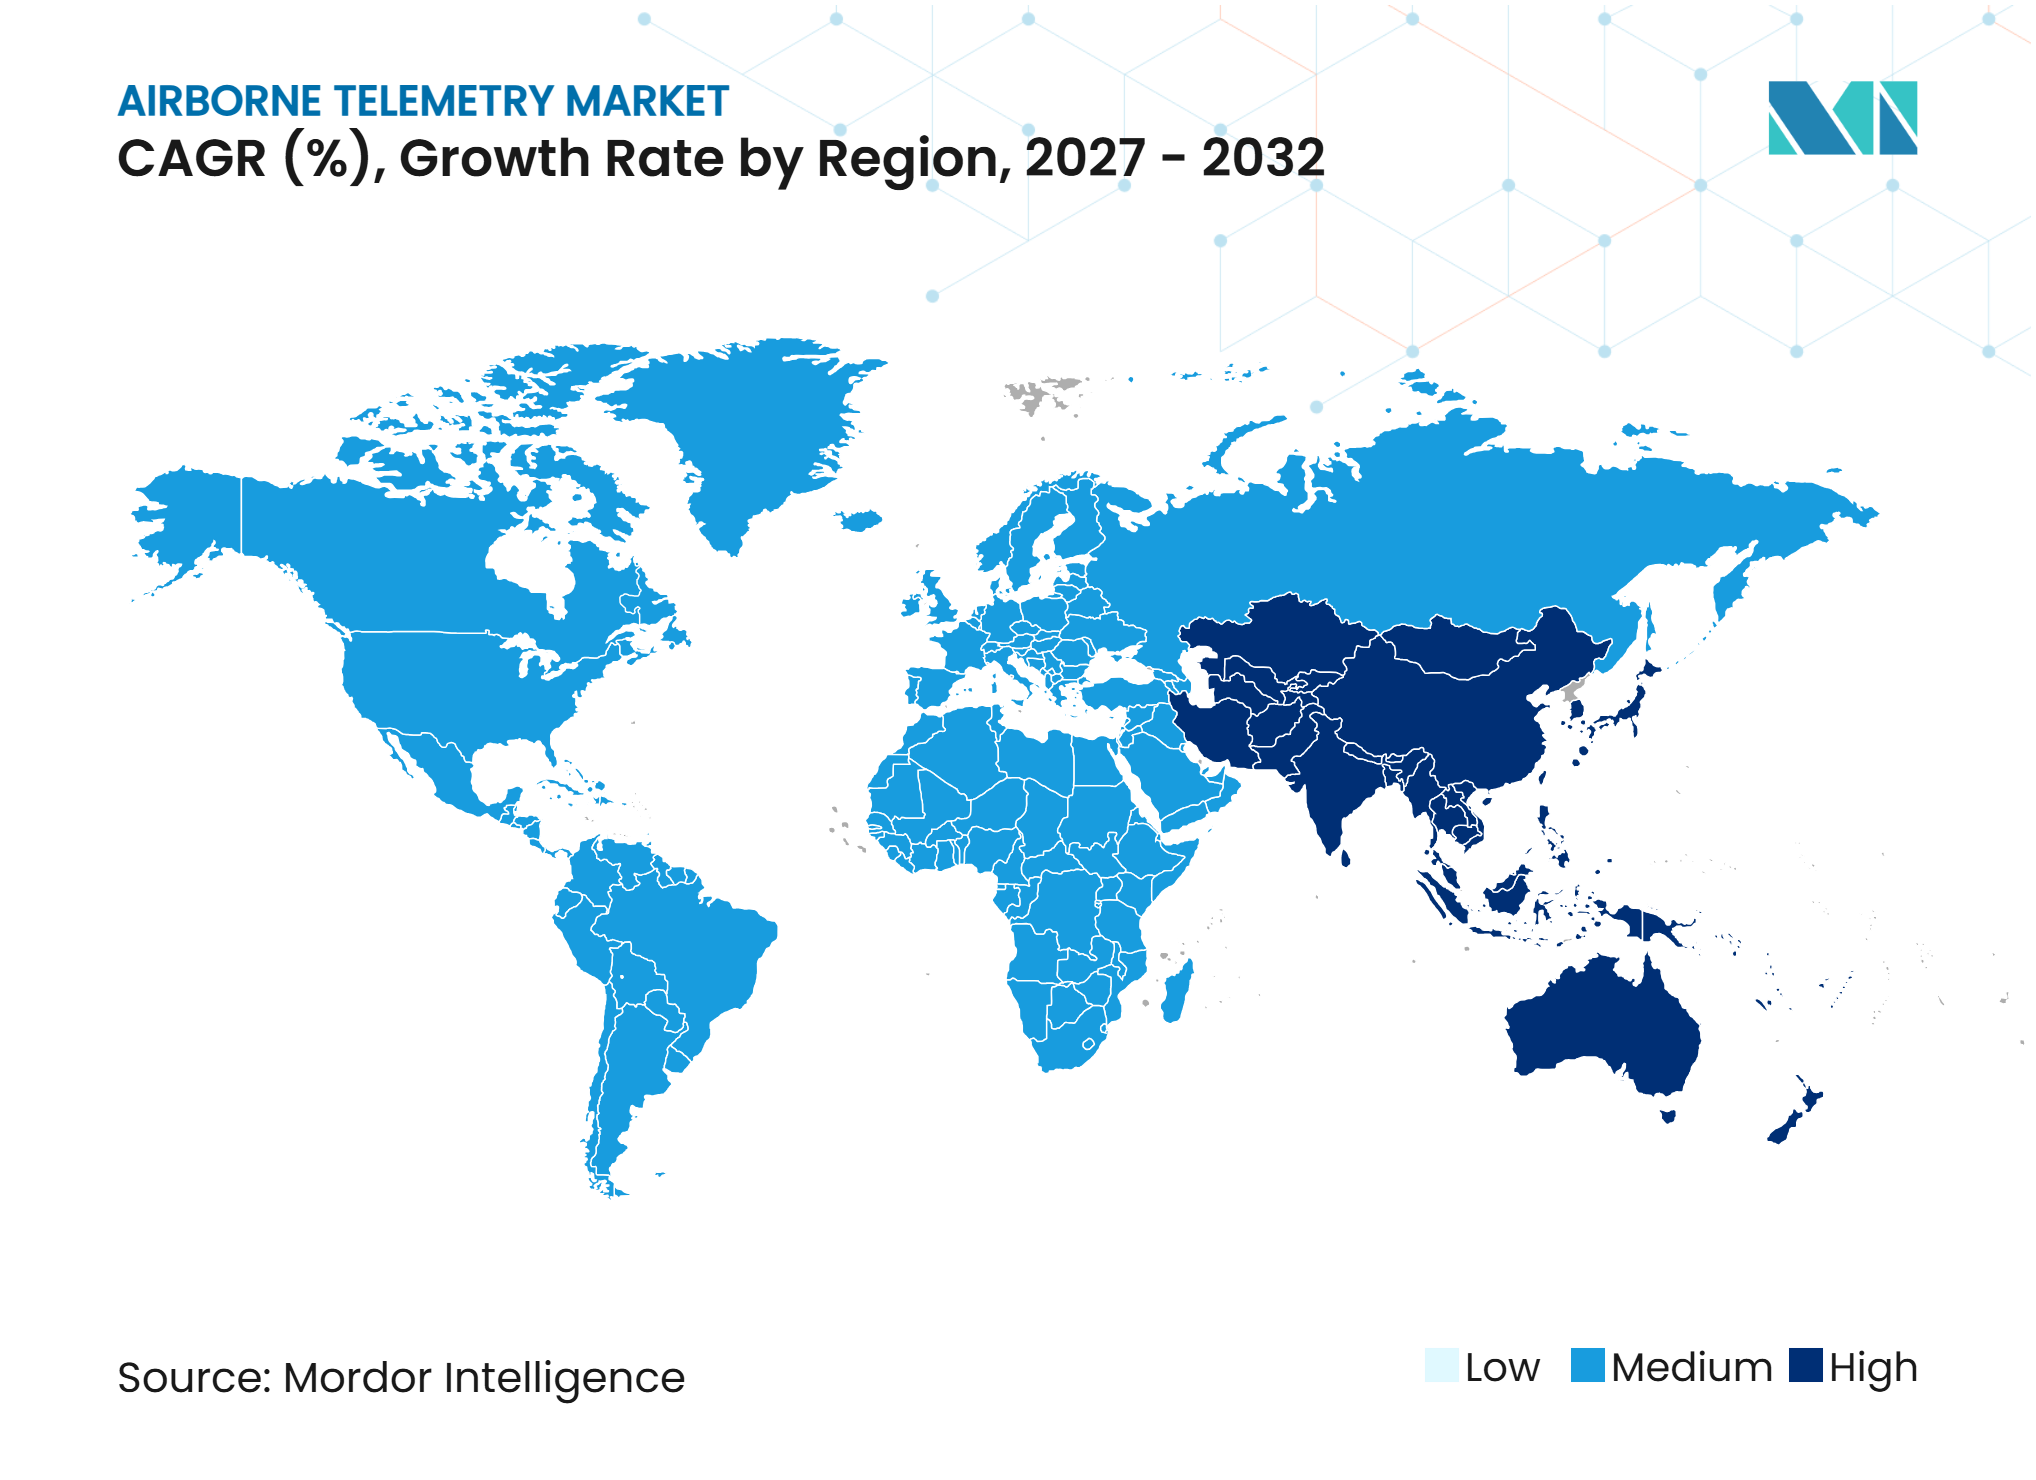
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空テレメトリー市場分析
航空テレメトリー市場規模は2026年に1.03 ビリオン ドルと評価され、2027年の1.10 ビリオン 米ドルから2032年には1.54 ビリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中に6.96%のCAGRで成長します。防衛機関は、先進航空機、極超音速飛翔体、および無人システムの飛行試験活動を拡大しています。これにより、飛行データの収集・送信・分析を行う機器への継続的な需要が生まれています。北米の試験場近代化およびアジア太平洋地域における幅広いプラットフォーム開発が航空テレメトリー市場を支えています。サプライヤーは無線周波数リンク、衛星接続、および機上処理を組み合わせることで対応しています。調達においては、長期試験サイクルを通じて機器をサポートできる認定ベンダーが優先されるようになっています。これらの要件は、実績ある統合サポートへの需要をさらに強化しています。
主要レポートのポイント
-
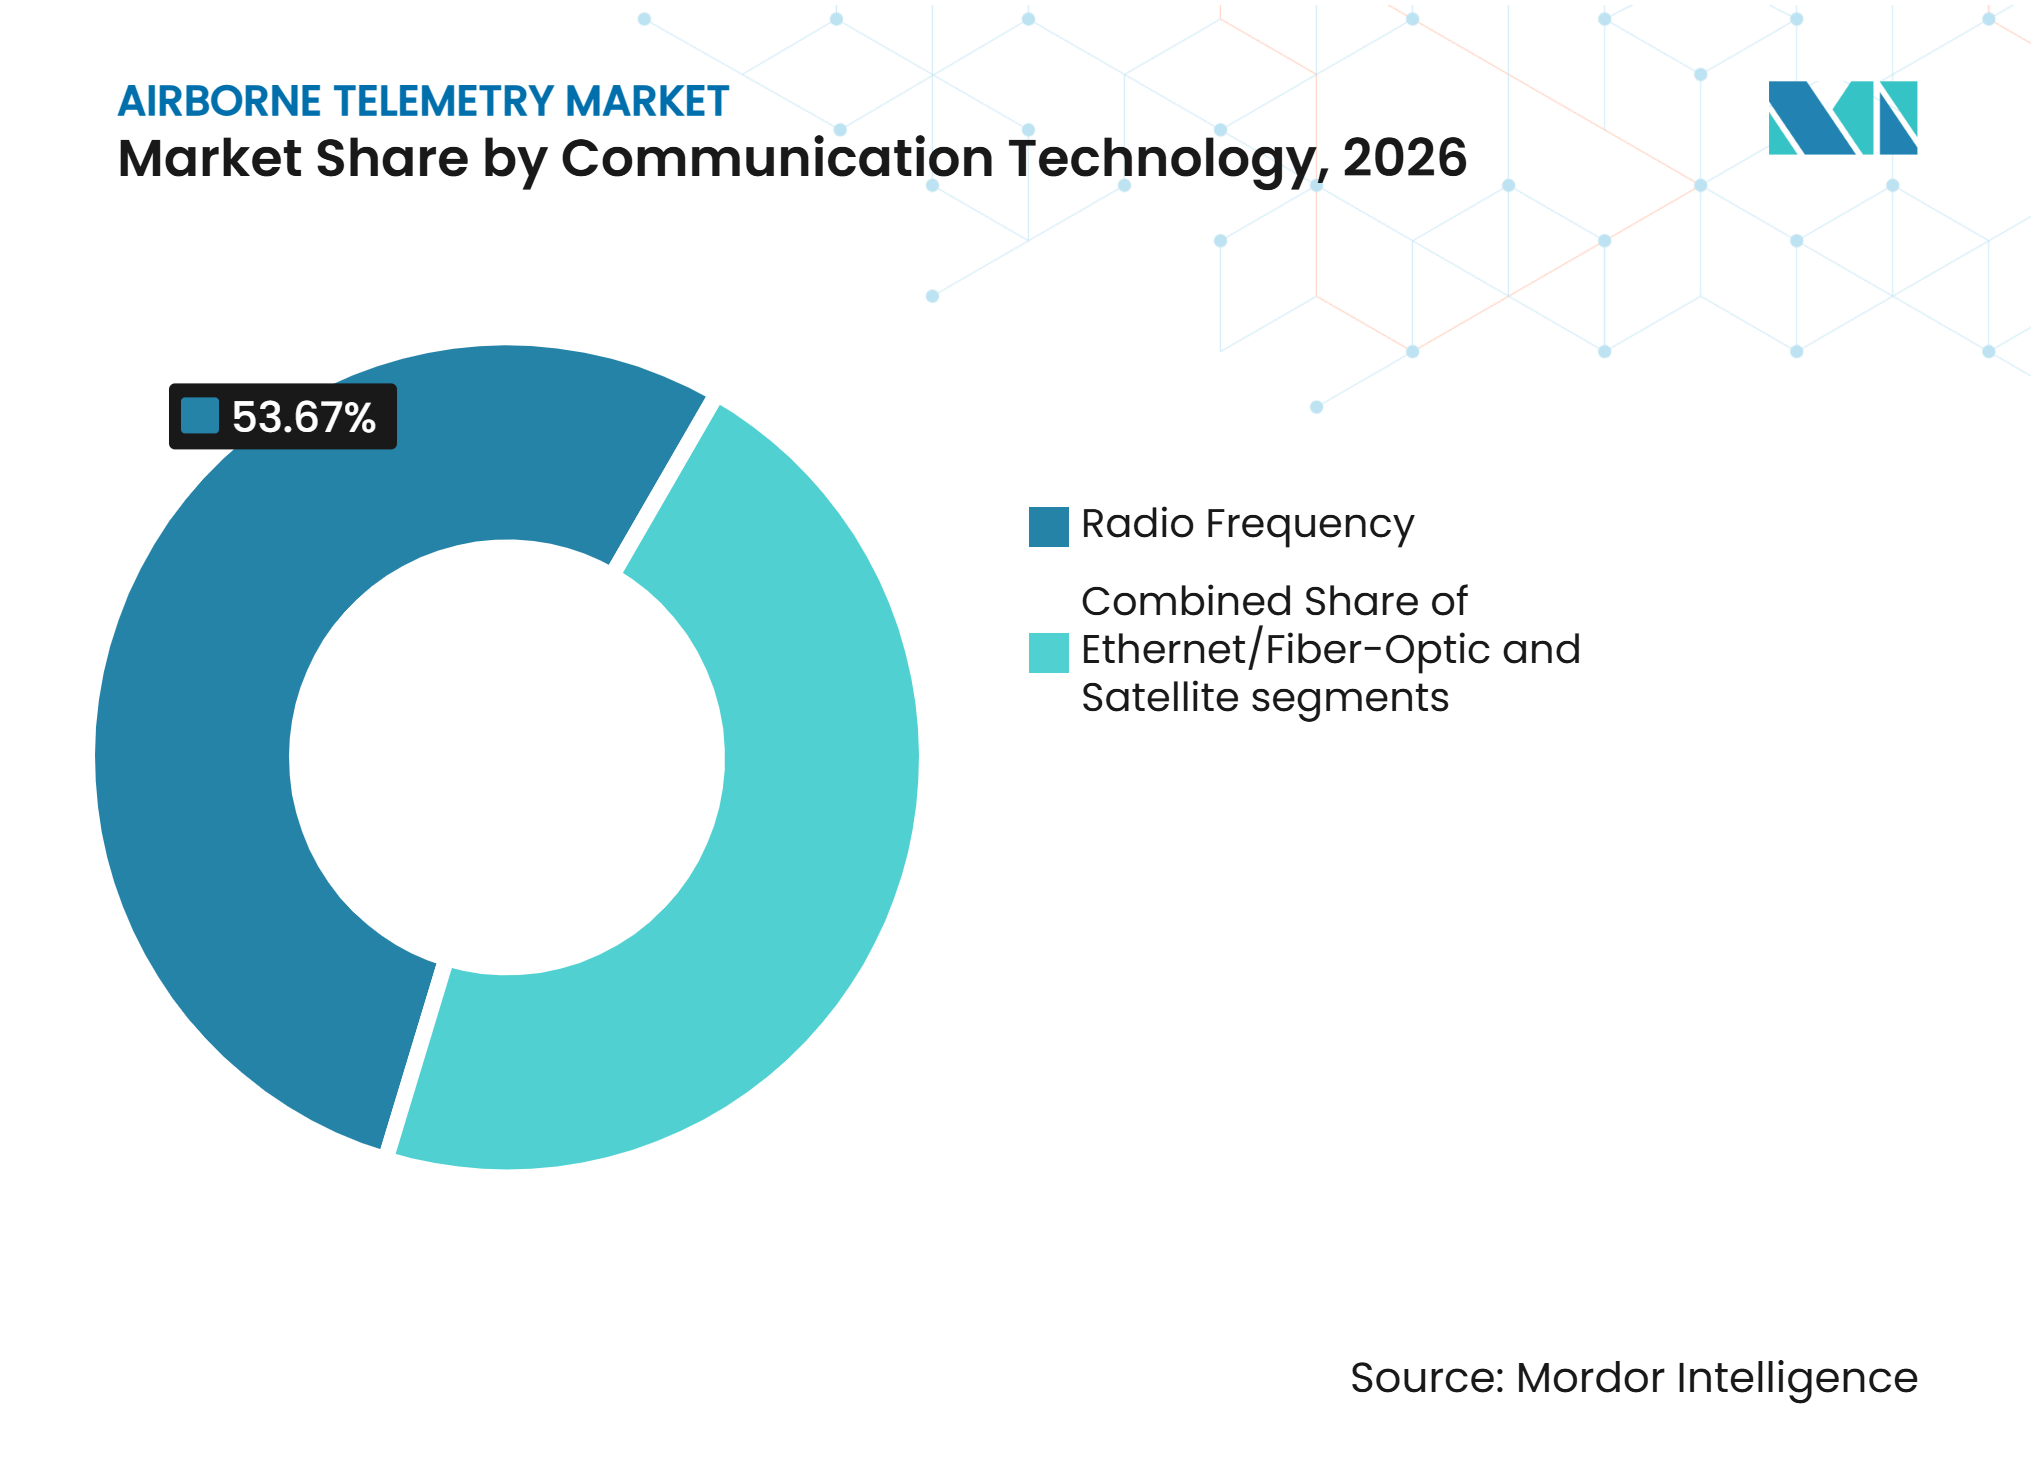
通信技術別では、無線周波数が2026年の航空テレメトリー市場シェアの53.67%を占め、衛星は2032年にかけて8.21%のCAGRで成長すると予測されています。
-
コンポーネント別では、送信機・センサーが2026年の航空テレメトリー市場シェアの30.11%を占め、ソフトウェア・データ分析プラットフォームは2032年にかけて8.52%のCAGRで成長すると予測されています。
-
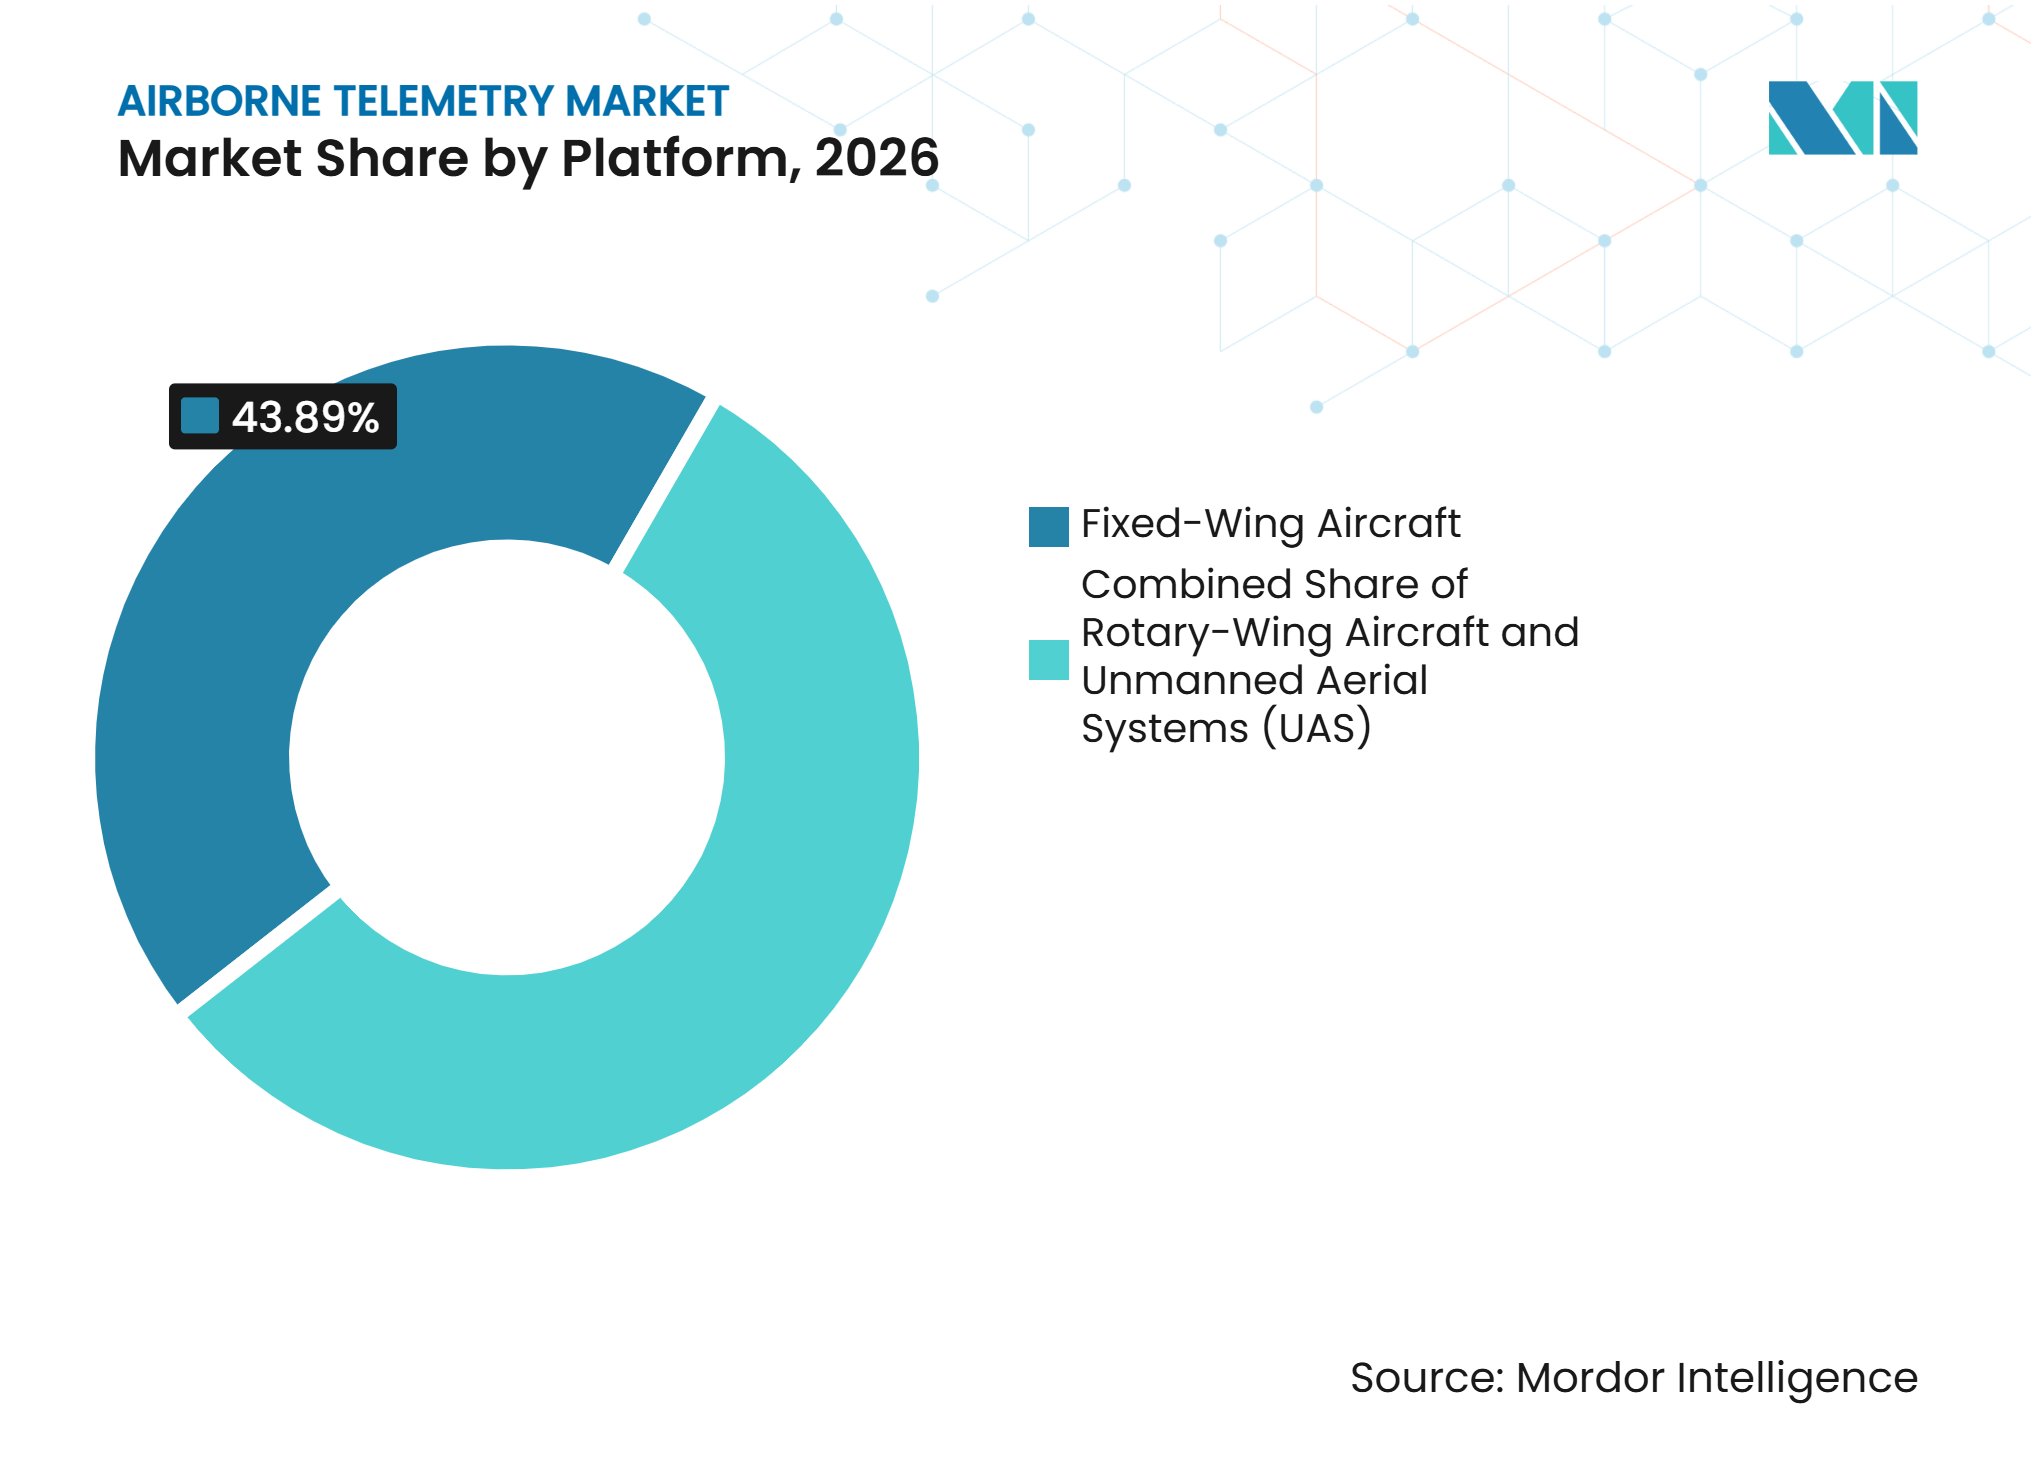
プラットフォーム別では、固定翼機が2026年の航空テレメトリー市場シェアの43.89%を占め、無人航空システム(UAS)は2032年にかけて9.76%のCAGRで成長すると予測されています。
-
地域別では、北米が2026年の航空テレメトリー市場シェアの35.87%を占め、アジア太平洋地域は2032年にかけて8.42%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛飛行試験計装の維持管理 | +2.00% | 北米、英国、オーストラリア | 短期(2年以内) |
| 極超音速および再使用型打ち上げ機の試験プログラム | +1.80% | 北米、オーストラリア、英国 | 中期(2~4年) |
| 航空ISRの近代化 | +1.50% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| UASフリートの普及と自律運用 | +1.20% | グローバル | 中期(2~4年) |
| スリップリング構造を置き換えるワイヤレス回転翼機計装 | +0.80% | 北米、欧州 | 短期(2年以内) |
| 高レートセンサーおよびビデオストリームのエッジ処理 | +0.60% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛飛行試験計装の維持管理
政府顧客は、複数の航空機プログラムに対応する共通プールで老朽化した飛行試験機器を更新しています。このアプローチは長期契約に需要を集中させ、軍の試験場によってすでに認定されているサプライヤーを優遇します。Curtiss-Wrightは2025年3月、海軍航空システム司令部から、F-35、F-18、CH-53K、E-2D、C-130を2030年1月まで支援する高速データ収集システムに関する5,000万米ドルの契約を受注しました。[1]また、2025年6月には米空軍から2030年3月までのデータ収集技術に関する8,000万米ドルの契約を受注しました。プール型契約は送信機、トランスポンダー、レコーダー、ゲートウェイ、および分析ソフトウェアをカバーするため、航空テレメトリー市場はその恩恵を受けています。国防総省の試験資源管理センターが管理する試験場標準も、既存の認定資格の価値を強化しています。
極超音速および再使用型打ち上げ機の試験プログラム
極超音速飛行試験では、地上局から遠く離れた高速飛翔体からの信頼性の高いデータ収集が必要です。Arcfieldは2025年11月、米陸軍の極超音速試験向けに飛行データテレメトリー、セキュア通信、および試験アーキテクチャ業務を提供する7,000万米ドル・5年間の契約を受注しました。[2]MACH-TB 2.0プログラムも無人航空機を空中中継ノードとして使用し、太平洋試験回廊全体の収集カバレッジを拡大しています。ジョージア工科大学研究所は2025年に、24のテレメトリーストリームを同時に追跡できる適応型フェーズドアレイシステムを納入しました。これらのプログラムは、耐障害性リンク、空中中継、および大容量処理を優先します。また、複数年にわたる試験スケジュールが航空テレメトリー市場にとって重要な需要源となっています。
航空ISRの近代化
現代のISRプログラムは、継続的な高帯域幅接続への要件を高めています。Honeywellは2025年5月、米陸軍ARESデモンストレーター改修向けにJetWave Xシステムを選定し、Inmarsat Global Xpress、ViaSat-3、および将来のKaバンドネットワーク全体での接続をサポートしています。同システムは最大200 Mbpsのダウンロード速度を提供でき、要求の厳しいセンサーペイロードからのデータのリアルタイム転送をポートします。現代のプラットフォームは、競合環境での運用時に主要・代替・緊急・非常用通信を必要とします。この要件により、無線周波数と衛星ネットワーク間を切り替えられるシステムへの調達がシフトしています。また、より広範な航空機アップグレードの一部として組み込み型接続を供給する航空テレメトリー市場にとっての機会も生まれています。
UASフリートの普及と自律運用
無人航空機は、その運用が継続的なデータ交換と信頼性の高い機体可視性に依存しているため、テレメトリーへの需要を高めています。連邦航空局は2024年8月に米国内で86万台以上の登録ドローンを報告しました。2025年5月のドローン統合運用概念では、目視外飛行活動に対する電子的視認性要件が説明されています。これらの要件は、商業承認の中心に構造化された報告と追跡を置いています。韓国では、LOWUSウィングマンプロトタイプが2027年までの有人・無人複合飛行試験を目的としています。自律型プラットフォームの普及拡大により、防衛および民間ユースケース全体で航空テレメトリー市場が拡大するしょう。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペクトラム混雑と試験場調整の遅延 | -0.40% | 北米、欧州 | 短期(2年以内) |
| 輸出規制とサイバー主権要件 | -0.30% | グローバル | 中期(2~4年) |
| 飛行試験場の認定と再飛行コストリスク | -0.20% | 北米、欧州 | 短期(2年以内) |
| プラットフォーム固有のSWaPおよび熱的制約 | -0.10% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペクトラム混雑と試験場調整の遅延
テレメトリーリンクが限られた航空移動割り当てに依存しているため、スペクトラムの可用性が飛行試験を遅延させる可能性があります。L帯、S帯、C帯のユーザーは、高高度プラットフォーム、直接対セルサービス、およびモバイルブロードバンドの提案からの圧力に直面しています。米国のスペクトラム政策も、2027年7月までに3,980~4,200 MHz帯の周波数オークションを要求しています。試験場運営者は可能な限りC帯とネットワークベースのバックアップを採用しています。これらの適応は、航空テレメトリー市場のサプライヤーに統合作業、認定要、およびスケジュールリスクを追加します。また、試験ウィンドウの可用性を遅延させる可能性もあります。
輸出規制とサイバー主権要件
輸出規制は、軍事プログラムで使用されるテレメトリー機器の調達サイクルを長期化させます。2025年防衛輸出ハンドブックは、関連するテレメトリー・追跡・制御機器が米国軍需品リストの対象となり得ると述べています。米空軍試験センターも2025年に、サイバーセキュリティおよび環境認定を必要とするセキュアテレメトリーユニットを求めました。購入者は機密飛行データのローカル管理と国家安全保障規則への準拠をますます要求しています。これらの要件は適応コストを引き上げ、国境を越えたサポートを複雑にします。したがって、航空テレメトリー市場のサプライヤーは、技術的性能と輸出・サイバーセキュリティ・データ所在地コンプライアンスを組み合わせる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信技術別:
無線周波数が既存の設置基盤を維持無線周波数は2026年の航空テレメトリー市場シェアの53.67%を占めました。これは多くの衛試験場が確立されたL帯、S帯、C帯システムを中心に構築されているためです。既存の計装プールは、定常的な飛行試験収集と試験場調整にこれらのリンクを使用しています。Curtiss-Wrightの2025年NAVAIR契約には無線周波数送信機とC帯トランスポンダーが含まれていました。空軍の契約も無線周波数、ネットワーク、記録、ゲートウェイ、およびソフトウェア機器をカバーしていました。イーサネットおよび光ファイバー接続は、高い内部データレートが必要な大型航空機では引き続き有用です。新しい配線が侵襲的で認定が困難なため、戦術プラットフォームでの使用はより限定的です。これにより、多くの試験ミッションで無線周波数への需要が維持されています。
衛星通信は、長時間滞空航空機が目視外(BLOS)で運用するにつれて、2032年にかけて8.21%のCAGRで成長すると予測されています。衛星システムの航空テレメトリー市場規模は、極超音速試験、海洋試験場、および高高度ISRミッションとともに拡大しています。HoneywellのJetWave Xは、商業および政府のKaバンド容量全体でマルチネットワーク接続をサポートしています。[3]空中中継機は、試験対象物が固定地上インフラを超えて移動する際の別の選択肢を提供します。衛星システムはすべてのミッションで無線周波数に取って代わるわけではありません。その代わり、試験場の形状、距離、または競合状況が従来のリンクの使用を制限する場所でカバレッジを拡大します。地上ベースの収集が届かない場所で特に関連性があります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
コンポーネント別:
センサーが数量を維持しながらソフトウェアが価値を獲得送信機・センサーは2026年の航空テレメトリー市場シェアの30.11%を占めました。これはすべての計装済み航空機が複数の収集ポイントを必要とするためです。飛行試験プールは複数のプラットフォームにわたってデータ収集ユニット、送信機、アンテナ、ゲートウェイ、およびトランスポンダーを必要とします。Curtiss-WrightのNAVAIR契約はこの広範なハードウェア要件を示しています。アンテナおよび変調器も、アナログ追跡システムをデジタルアレイに置き換えることで恩恵を受けています。ジョージア工科大学研究所の500素子適応型アレイは24のテレメトリーストリームを同時に収集できます。地上受信機器は、試験場が物理的な収集インフラに依存し続けているため、更新に対してより安定した需要があります。
ソフトウェア・データ分析プラットォームは、航空機のセンサー数とデータレートが上昇するにつれて、2032年にかけて8.52%のCAGRで成長すると予測されています。ユーザーがミッション中にデータを融合し、異常を特定し、結果を配信する必要があるため、市場規模は拡大しています。DDC-IとKlepsydraは2025年に認定エッジ処理サポートを実証しました。ソフトウェアは、セキュアなストレージと飛行後分析の必要性を排除することなく、より迅速な意思決定を可能にします。これにより、確立されたハードウェアプロバイダーはポートフォリオに定期的な分析ツールを追加する理由を得ています。また、ミッションデータのより迅速なレビューもサポートします。
プラットフォーム別:
固定翼機プログラムが最大の設置基盤を提供固定翼機は2026年の航空テレメトリー市場シェアの43.89%を占め、大規模な防衛試験プログラムと複雑なセンサーペイロードに支えられています。これらの航空機は性能評価のために送信機、エンコーダー、無線周波数リンク、および地上受信機を必要とします。NAVAIR契約はF-35、F-18、E-2D、C-130、CH-53Kをカバーしてり、計装済みフリートの規模を示しています。長い開発サイクルにより、これらのプログラムはテレメトリー機器の信頼できるユーザーとなっています。回転翼機はより小さいが安定したカテゴリーを形成しています。ワイヤレスローター計装は、ヘリコプタープログラムのメンテナンス削減と試験の迅速化への道を提供します。これらのプラットフォームは長期にわたって大規模な設置機器基盤を維持しています。
UASは2032年にかけて9.76%のCAGRで成長すると予測されており、航空テレメトリー市場で最も強いプラットフォーム成長率です。商業運用では、目視外飛行に移行する際に電子的視認性、追跡、およびデータリンクが必要です。防衛プログラムも長距離ミッションのセンサープラットフォームおよび中継ノードとして無人航空機を使用しています。韓国のLOWUSプログラムは2027年までの有人・無人飛行試験を目指しています。小型プラットフォームはSWaPおよび熱的要件によって引き続き制限されています。これらの制限は、従来の大型アビオニクスユニットではなく、軽量送信機、コンパクトアンテナ、および機上処理への需要を支えています。これらのニーズは特化したコンパクト設計を優遇します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米:試験インフラが持続的な調達を支援
北米は2026年の航空テレメトリー市場シェアの35.87%を占め、広範な試験場と大規模な防衛航空機プログラムに支えられています。米空軍試験センターは年間31億米ドルの運用・維持費、年間10億米ドルの研究・開発・試験・評価費、および35か所にわたる310億米ドルの施設を報告しています。NAVAIRのチャイナレイク試験場管制複合施設は、2億4,200万米ドルの再建後、2025年9月に再開しました。これらのプロジェクトは収集、追跡、およびサポートへの需要を強化しています。商業用途が試験を制約する可能性があるため、スペクトラム規則は引き続きコンプライアンス要因です。確立された米国試験場認定を持つサプライヤーは、航空テレメトリー市場での地位を維持しています。
アジア太平洋:無人システム国内能力が拡大を牽引
アジア太平洋地域は2032年にかけて8.42%のCAGRで成長すると予測されており、航空テレメトリー市場で最も成長の速い地域となっています。韓国のLOWUSプロトタイプとその計画された有人・無人試験は、新しい航空機プログラムがどのようにテレメトリー需要を生み出すかを示しています。AeroVironmentと大韓航空も2025年に中型UASの統合、国内生産、および共同研究に関する覚書に署名しました。中国のGTAC Airborneは2025年3月に耐空性認定マルチモードブロードバンドデータリンクを納入しました。国内プログラムは、ローカルハードウェア、耐障害性リンク、および認定ソフトウェアへの需要を高めています。機密データの国家管理が地域全体の調達決定を形成するでしょう。
欧州、中東、その他の地域:近代化が需要を拡大
欧州はユーロファイター、ラファール、FACEの積極的な開発から恩恵を受けており、同盟国の調達はオーストラリアを北米のサプライチェーンに結びつけています。これらの地域の航空テレメトリー市場規模は、新規プラットフォーム購入だけでなく、空機アップグレードによってより多く牽引されています。中東の需要はサウジアラビアとUAEを中心としており、国家航空能力がISRおよび衛星対応ハードウェアを必要としています。南米はブラジルの航空宇宙基盤とその防衛プラットフォームを中心としています。アフリカの設置基盤は小さく、南アフリカが最も確立された防衛グレードのエンドポイントを代表しています。輸出規則とローカルデータ要件は各地域に異なる影響を与えます。これらの要因により、信頼できるサポートネットワークと認定準備が、これらの多様な市場全体のサプライヤーにとって重要な競争力となっています。
競合環境
市場集中度
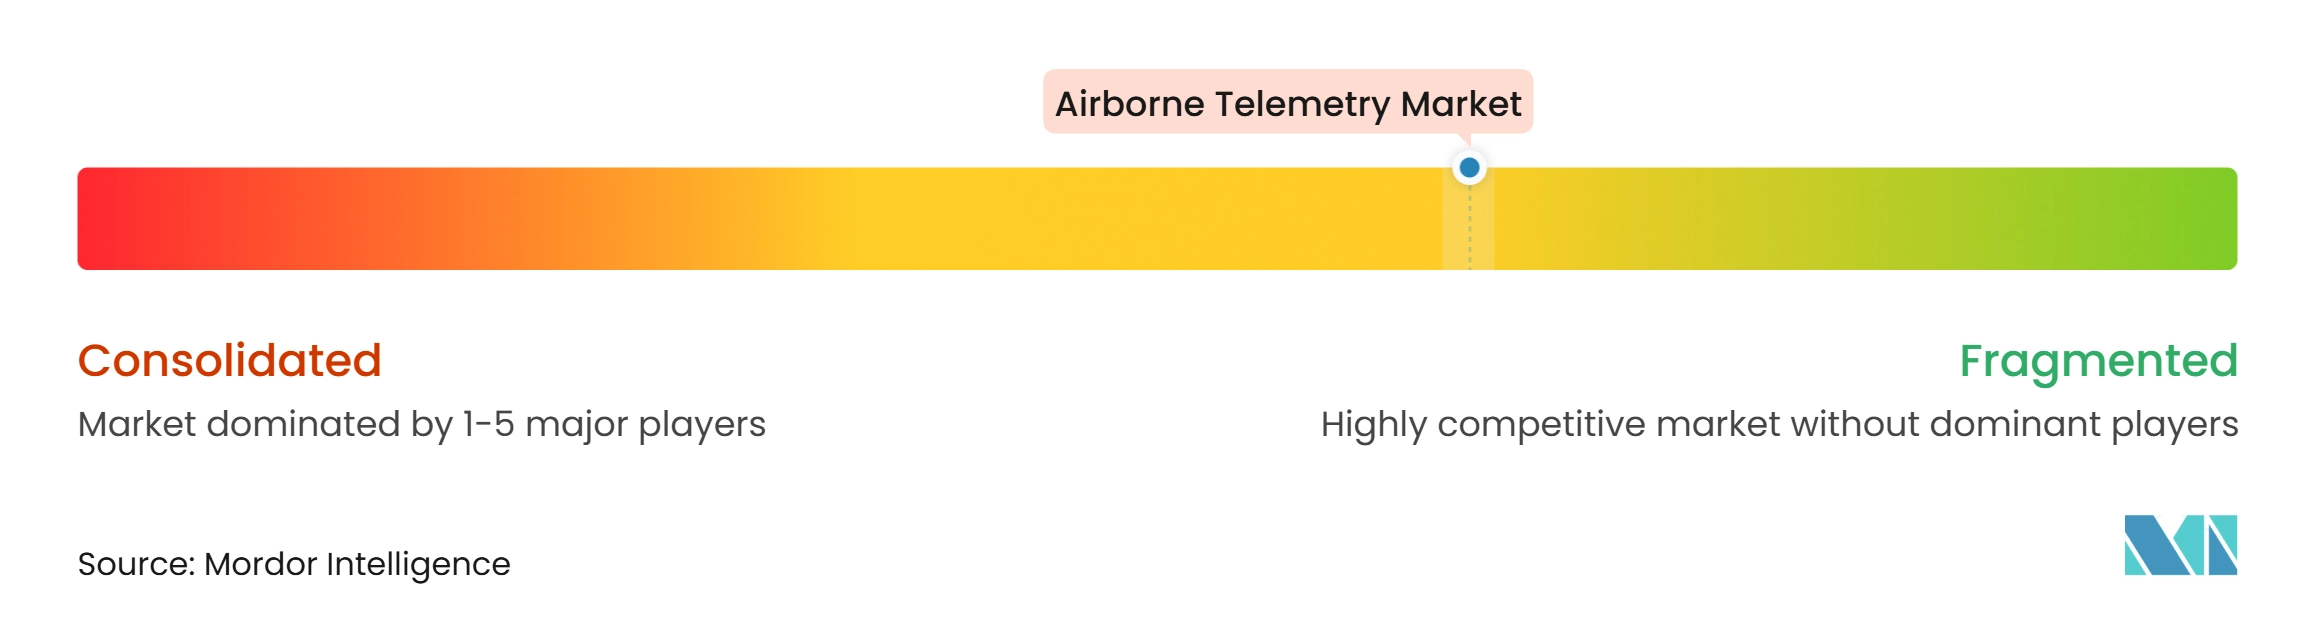
航空テレメトリー市場は、専門サプライヤーと主要防衛請負業者がバリューチェーンの異なる部分に対応しているため、適度に分散しています。Curtiss-Wright CorporationとL3Harris Technologies, Inc.は、長年の飛行試験認定と大規模な契約手段を通じて競争しています。Curtiss-Wrightの2025年空軍契約は、収集ハードウェアとIADSデータ分析ソフトウェアの両方をカバーしていました。この組み合わせにより、初期機器販売後のソフトウェアへの継続的な需要が生まれる可能性があります。Honeywell Aerospaceは、ISR航空機向けのマルチネットワーク衛星接続を通じて競争しています。試験場の再認定にはコストと時間がかかる可能性があるため、認定サプライヤーは自社の地位を守ることができます。これにより、世界中の既存サプライヤーにとって耐久性のある顧客関係とサービス業務が支えられています。
Kratos Defense & Security Solutions, Inc.は2025年11月、3億5,630万米ドルでOrbit Technologiesを買収することに合意し、試験機体とマイクロ波能力をOrbitの衛星通信システムと組み合わせました。この取引により、空中機器、衛星リンク、および地上インフラを接続するシステムを提供する能力が拡大します。Thales Groupおよびその他の防衛大手は、コンパクトなペイロード内に通信および情報機能を組み込むことができます。これにより、スタンドアロンのコンポーネントサプライヤーへの圧力が高まります。競争上の成功は、相互運用性、セキュリティ、および完全な試験ワークフローをサポートする能力に依存しています。また、実績ある統合能力を持つサプライヤーを優遇します。
エッジソフトウェアおよび商業・政府ネットワーク全体で運用可能なオープン衛星端末に機会が残っています。2025年のDDC-IとKlepsydraの統合は、認定エッジ処理が航空システムで利用可能になりつつあることを示しています。ベンダーはまた、防衛調達要件を満たすために航空宇宙品質システムと管理されたサプライチェーンを必要とします。航空テレメトリー市場は、AS9100の期待と輸出管理義務を満たすことができるサプライヤーを評価します。大手プライムは統合能力をもたらし、専門企業は深い試験場専門知識を提供します。
航空テレメトリー産業のリーダー
-
L3Harris Technologies, Inc.
-
Safran SA
-
Curtiss-Wright Corporation
-
BAE Systems plc
-
Honeywell Aerospace Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
航空テレメトリー市場 このレポートでカバーされる企業
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- BAE Systems plc
- Honeywell Aerospace Inc.
- RTX Corporation
- Leonardo S.p.A.
- AstroNova, Inc.
- Kratos Defense & Security Solutions, Inc.
- AEVEX Corp.
- Teledyne Technologies Incorporated
- Quasonix, LLC
- Systems Engineering & Management Company (SEMCO)
最近の産業開発事情 航空テレメトリー市場
- 2026年8月:Safran SAは、カリフォルニア州エドワーズ空軍基地の米空軍試験センター(AFTC)を支援する5年間・4,520万米ドルの不定期・不定量(IDIQ)契約を発表しました。この契約は、Safran DSIの航空・地上データレコーダーおよびコンポーネントの納入、技術エンジニアリングサポート、システムアップグレードおよび強化、ならびに修理サービスをカバーし、空軍の航空機・システム試験ミッションを支えるデータ記録インフラをサポートします。
- 2026年9月:AEVEX Corp.は、国防総省試験資源管理センター(TRMC)SkyRangeプログラムを支援する3年間で最大9,220万米ドルの契約に選定されたと発表しました。この契約の下、AEVEX Corp.は空中試験場統合・エンジニアリングサービス、米国西部および太平洋試験回廊全体の飛行運用サポート、航空テレメトリー中継および耐障害性通信アーキテクチャサポート、ペイロードおよびミッションシステム統合、ならびに分散試験場ネットワーキング・計装・ミッションデータサポートを提供します。
- 2025年3月:Curtiss-Wrightの防衛ソリューション部門は、海軍航空システム司令部から約5,000万米ドルの確定固定価格IDIQ契約を受注しました。この契約は、海軍航空システム司令部特別飛行試験計装プールを支援する高速データ収集システムのハードウェアおよび関連修理サービスの供給をカバーしています。データ収集ユニット、ネットワークスイッチ、データレコーダー、ネットワークゲートウェイ、イーサネット無線機、RF送信機、C帯トランスポンダー、固定翼および回転翼軍用航空機向け高速カメラなど、Curtiss-Wrightの飛行試験計装製品の全ラインが含まれています。
世界の航空テレメトリー市場レポートの範囲
航空テレメトリー市場は、航空プラットフォームから地上ベースの監視・制御ステーションへのリアルタイムの飛行・性能・ミッションクリティカルデータの収集・処理・送信・受信のために設計された特殊な通信・データ収集システムで構成されています。市場は、テレメトリーアプリケーション専用に設計されていないスタンドアロンの航空機通信・航法・監視システムを除き、航空テレメトリー機器および関連する地上受信インフラに焦点を当てています。
航空テレメトリー市場は、通信技術、コンポーネント、プラットフォーム、および地域によってセグメント化されています。通信技術別では、市場は無線周波数、イーサネット/光ファイバー、および衛星にセグメント化されています。コンポーネント別では、市場は送信機・センサー、アンテナ・変調器、ソフトウェア・データ分析プラットフォーム、信号処理ユニット、および地上受信機器にセグメント化されています。プラットフォーム別では、市場は定翼機、回転翼機、および無人航空システム(UAS)にセグメント化されています。レポートはまた、異なる地域の主要国における航空テレメトリー市場の規模と予測もカバーしています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無線周波数 |
| イーサネット/光ファイバー |
| 衛星 |
| 送信機・センサー |
| アンテナ・変調器 |
| ソフトウェア・データ分析プラットフォーム |
| 信号処理ユニット |
| 地上受信機器 |
| 固定翼機 |
| 回転翼機 |
| 無人航空システム(UAS) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| 南米その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
| 通信技術別 | 無線周波数 | ||
| イーサネット/光ファイバー | |||
| 衛星 | |||
| コンポーネント別 | 送信機・センサー | ||
| アンテナ・変調器 | |||
| ソフトウェア・データ分析プラットフォーム | |||
| 信号処理ユニット | |||
| 地上受信機器 | |||
| プラットフォーム別 | 固定翼機 | ||
| 回転翼機 | |||
| 無人航空システム(UAS) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| ロシア | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| アジア太平洋その他 | |||
| 南米 | ブラジル | ||
| 南米その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| アフリカその他 | |||
レポートで回答される主要な質問
2032年の航空テレメトリーの予測値はいくらですか?
航空テレメトリー市場は2032年までに1.54 ビリオン 米ドルに達すると予測されており、2027年から6.96%のCAGRで成長します。
どの通信技術が航空テレメトリーをリードしていますか?
無線周波数は2026年に53.67%のシェアでリードしており、防衛試験場が確立された無線周波数インフラを使用しているためです。
どの航空テレメトリープラットフォームが最も速く成長していますか?
無人航空システム(UAS)は2032年にかけて9.76%のCAGRで成長すると予測されており、軍事プログラムおよび民間の目視外飛行運用に支えられています。
なぜ衛星接続が航空テレメトリーにとってより重要になっているのですか?
衛星接続は、固定地上局が継続的なカバレッジを提供できない長時間滞空および目視外(BLOS)ミッションをサポートします。
航空テレメトリー機器の採用を制限するものは何ですか?
スペクトラム混雑、輸出規制、サイバーセキュリティ要件、および認定コストが展開を遅延させる可能性があります。
どの地域が航空テレメトリーで最も速く拡大していますか?
アジア太平洋地域は2032年にかけて8.42%のCAGRで成長すると予測されており、国内UASおよび防衛近代化プログラムが牽引しています。