
Taille et part du marché de la télémétrie aéroportée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
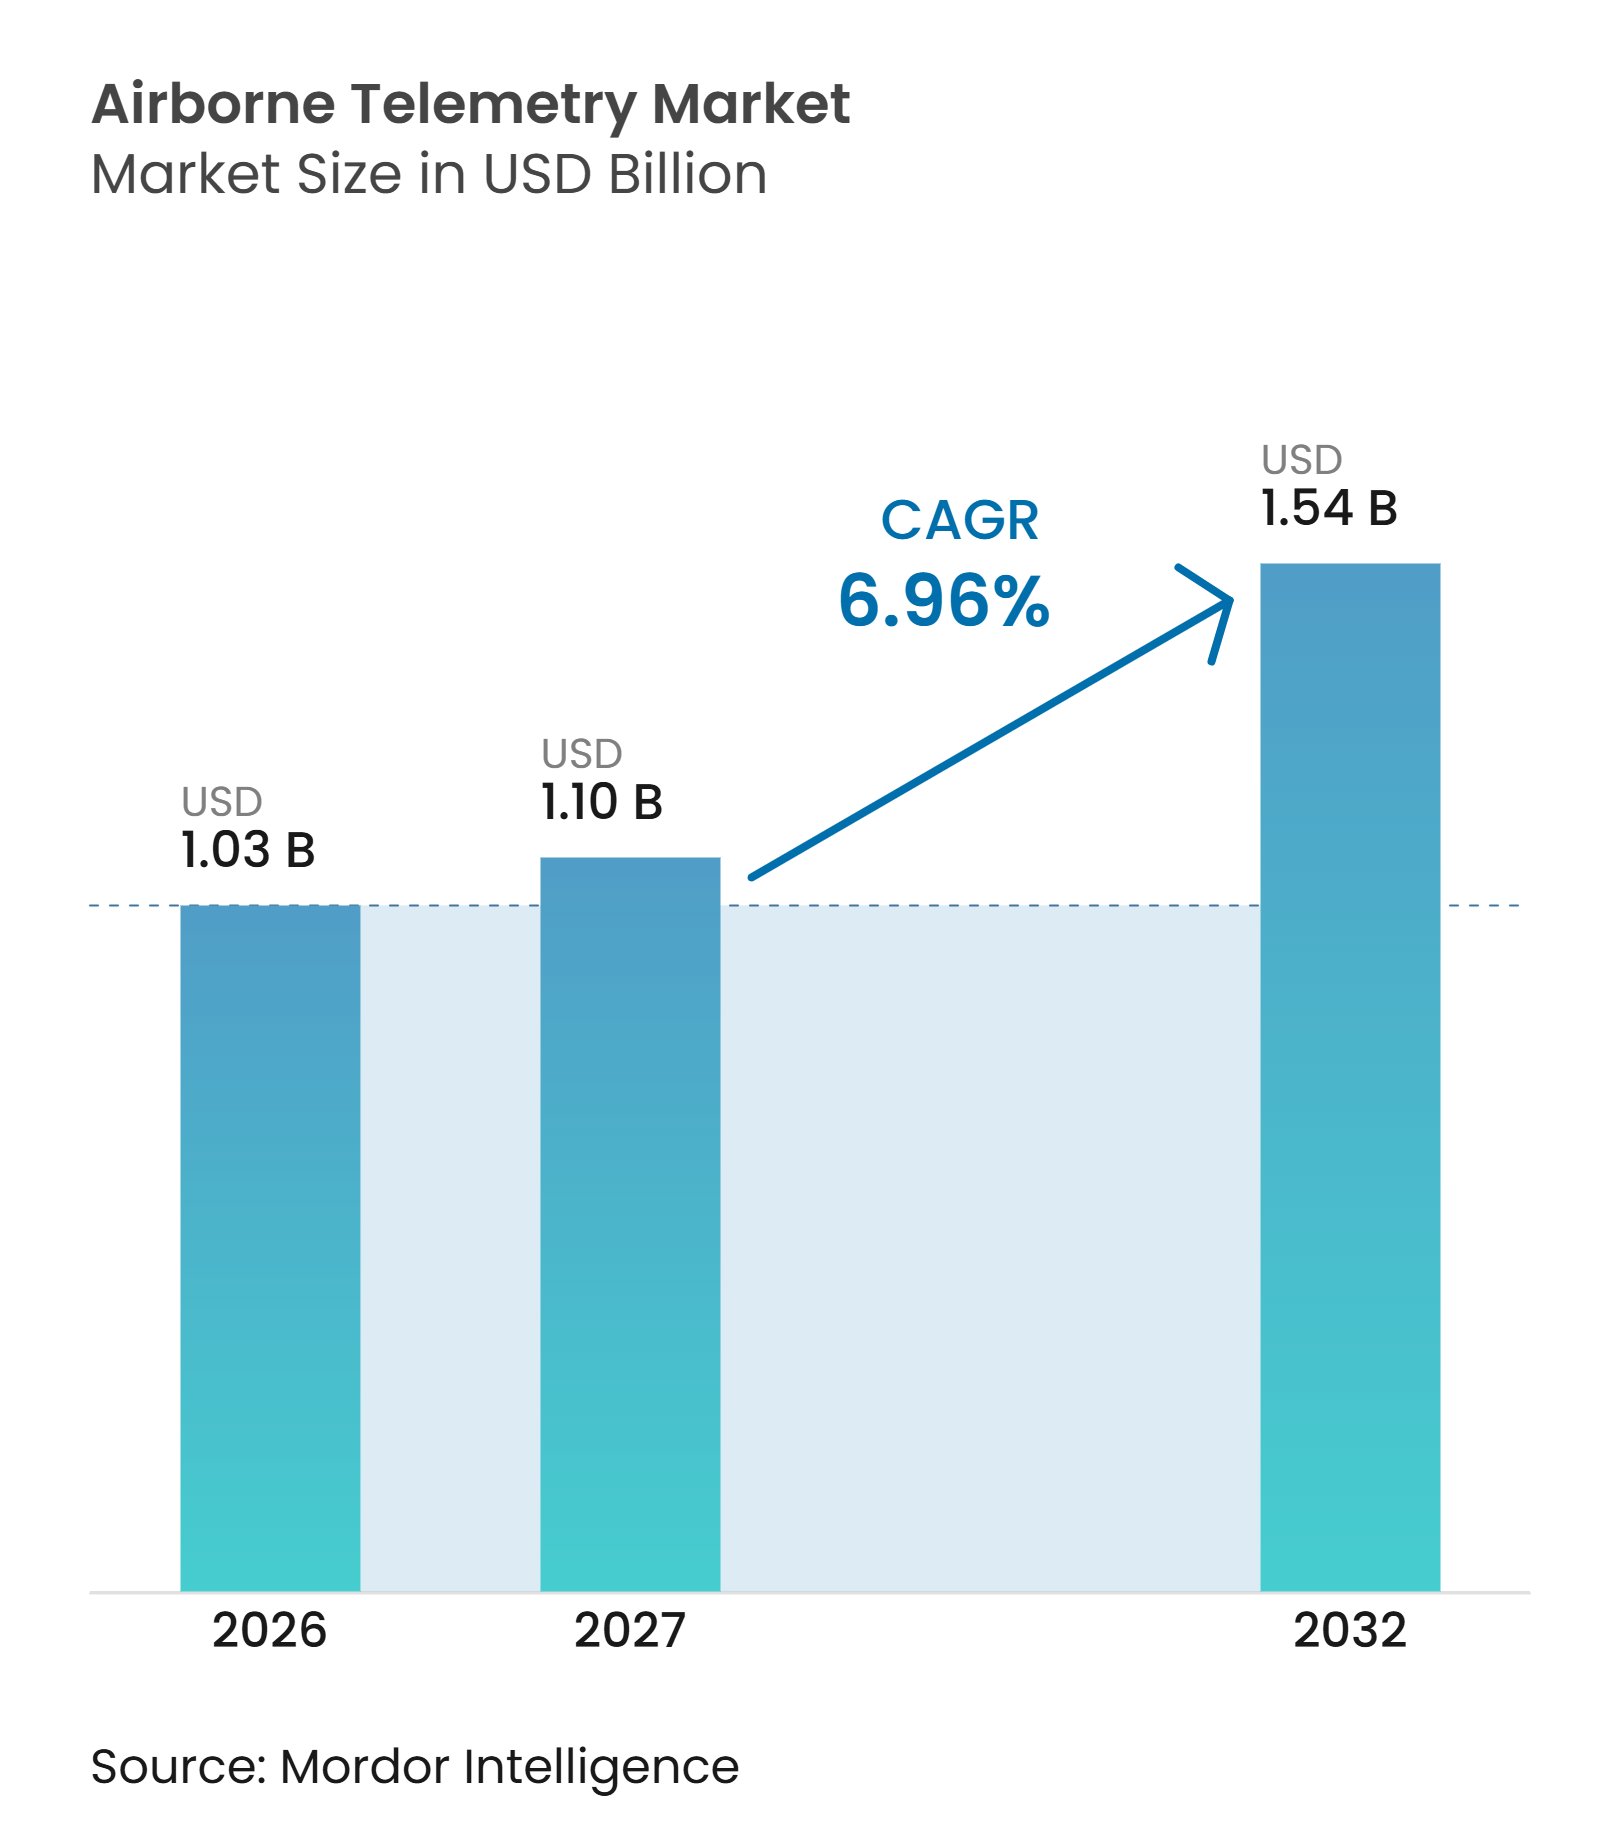
| Taille du Marché (2027) | 1.10 Milliards de dollars |
| Taille du Marché (2032) | 1.54 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la télémétrie aéroportée par Mordor Intelligence
La taille du marché de la télémétrie aéroportée était évaluée à 1,03 milliard USD en 2026 et devrait croître de 1,10 milliard USD en 2027 pour atteindre 1,54 milliard USD d'ici 2032, à un CAGR de 6,96 % durant la période de prévision (2027-2032). Les agences de défense intensifient les activités d'essais en vol pour les aéronefs avancés, les véhicules hypersoniques et les systèmes sans pilote. Cela génère une demande récurrente d'équipements permettant de collecter, transmettre et analyser les données de vol. La modernisation des zones d'essais en Amérique du Nord et le développement plus large de plateformes en Asie-Pacifique soutiennent le marché de la télémétrie aéroportée. Les fournisseurs répondent en combinant des liaisons radiofréquences, une connectivité satellitaire et un traitement embarqué. Les achats favorisent de plus en plus les fournisseurs certifiés capables de soutenir les équipements tout au long de longs cycles d'essais. Ces exigences renforcent également la demande pour un support d'intégration éprouvé.
Points clés du rapport
-
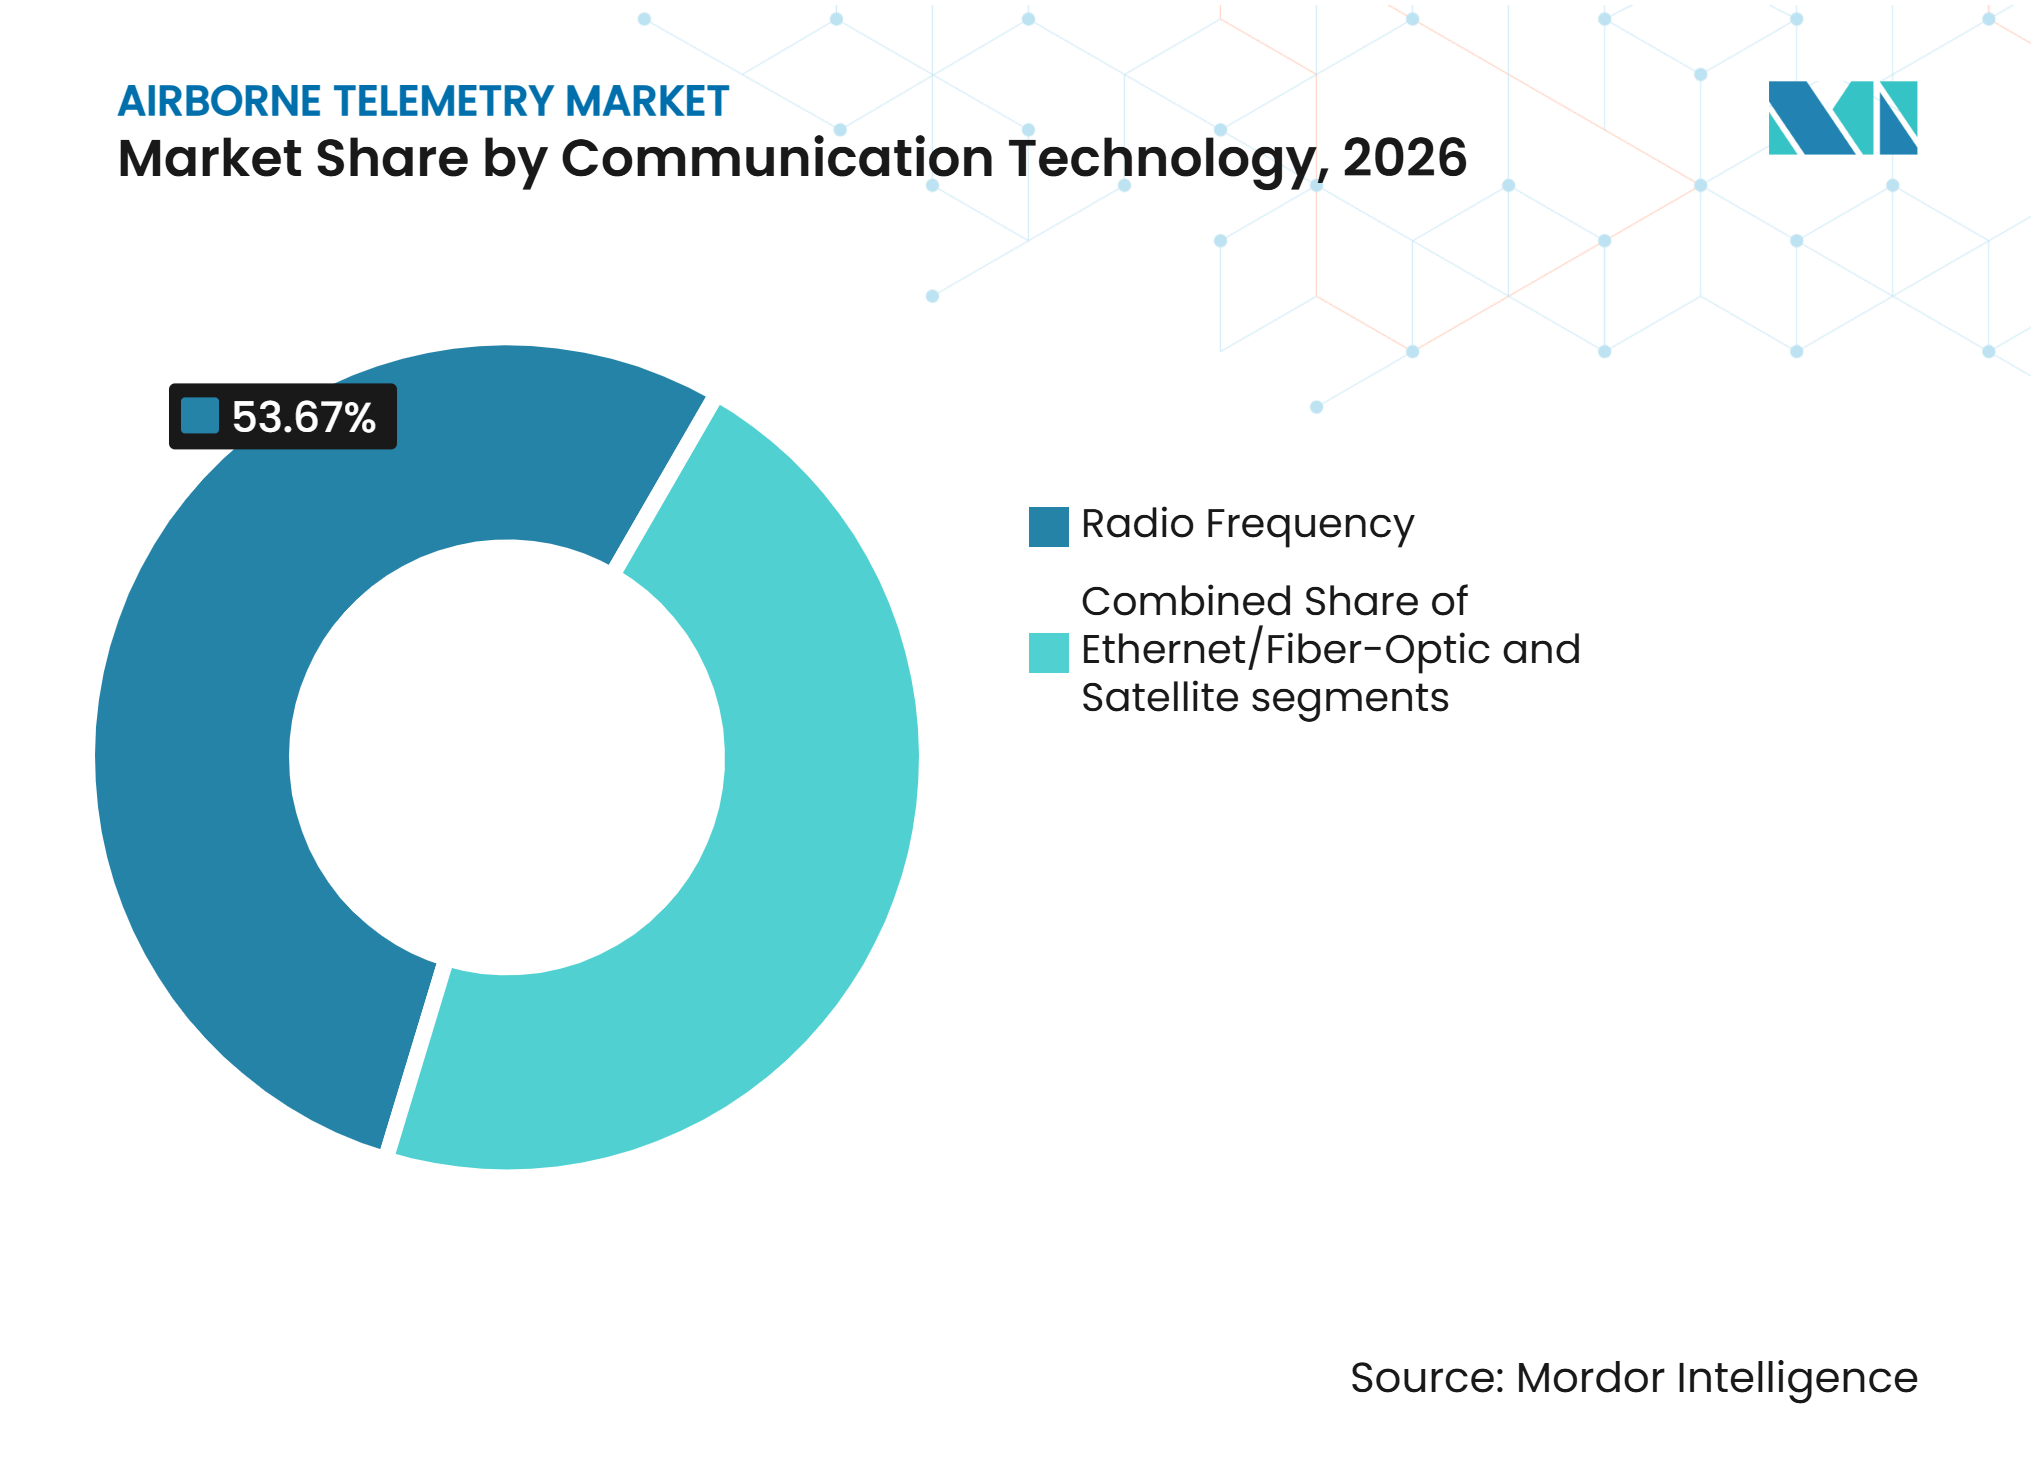
Par technologie de communication, la radiofréquence détenait 53,67 % de la part du marché de la télémétrie aéroportée en 2026, tandis que le satellite devrait croître à un CAGR de 8,21 % jusqu'en 2032.
-
Par composant, les émetteurs et capteurs détenaient 30,11 % de la part du marché de la télémétrie aéroportée en 2026, tandis que les plateformes de logiciels et d'analyse de données devraient croître à un CAGR de 8,52 % jusqu'en 2032.
-
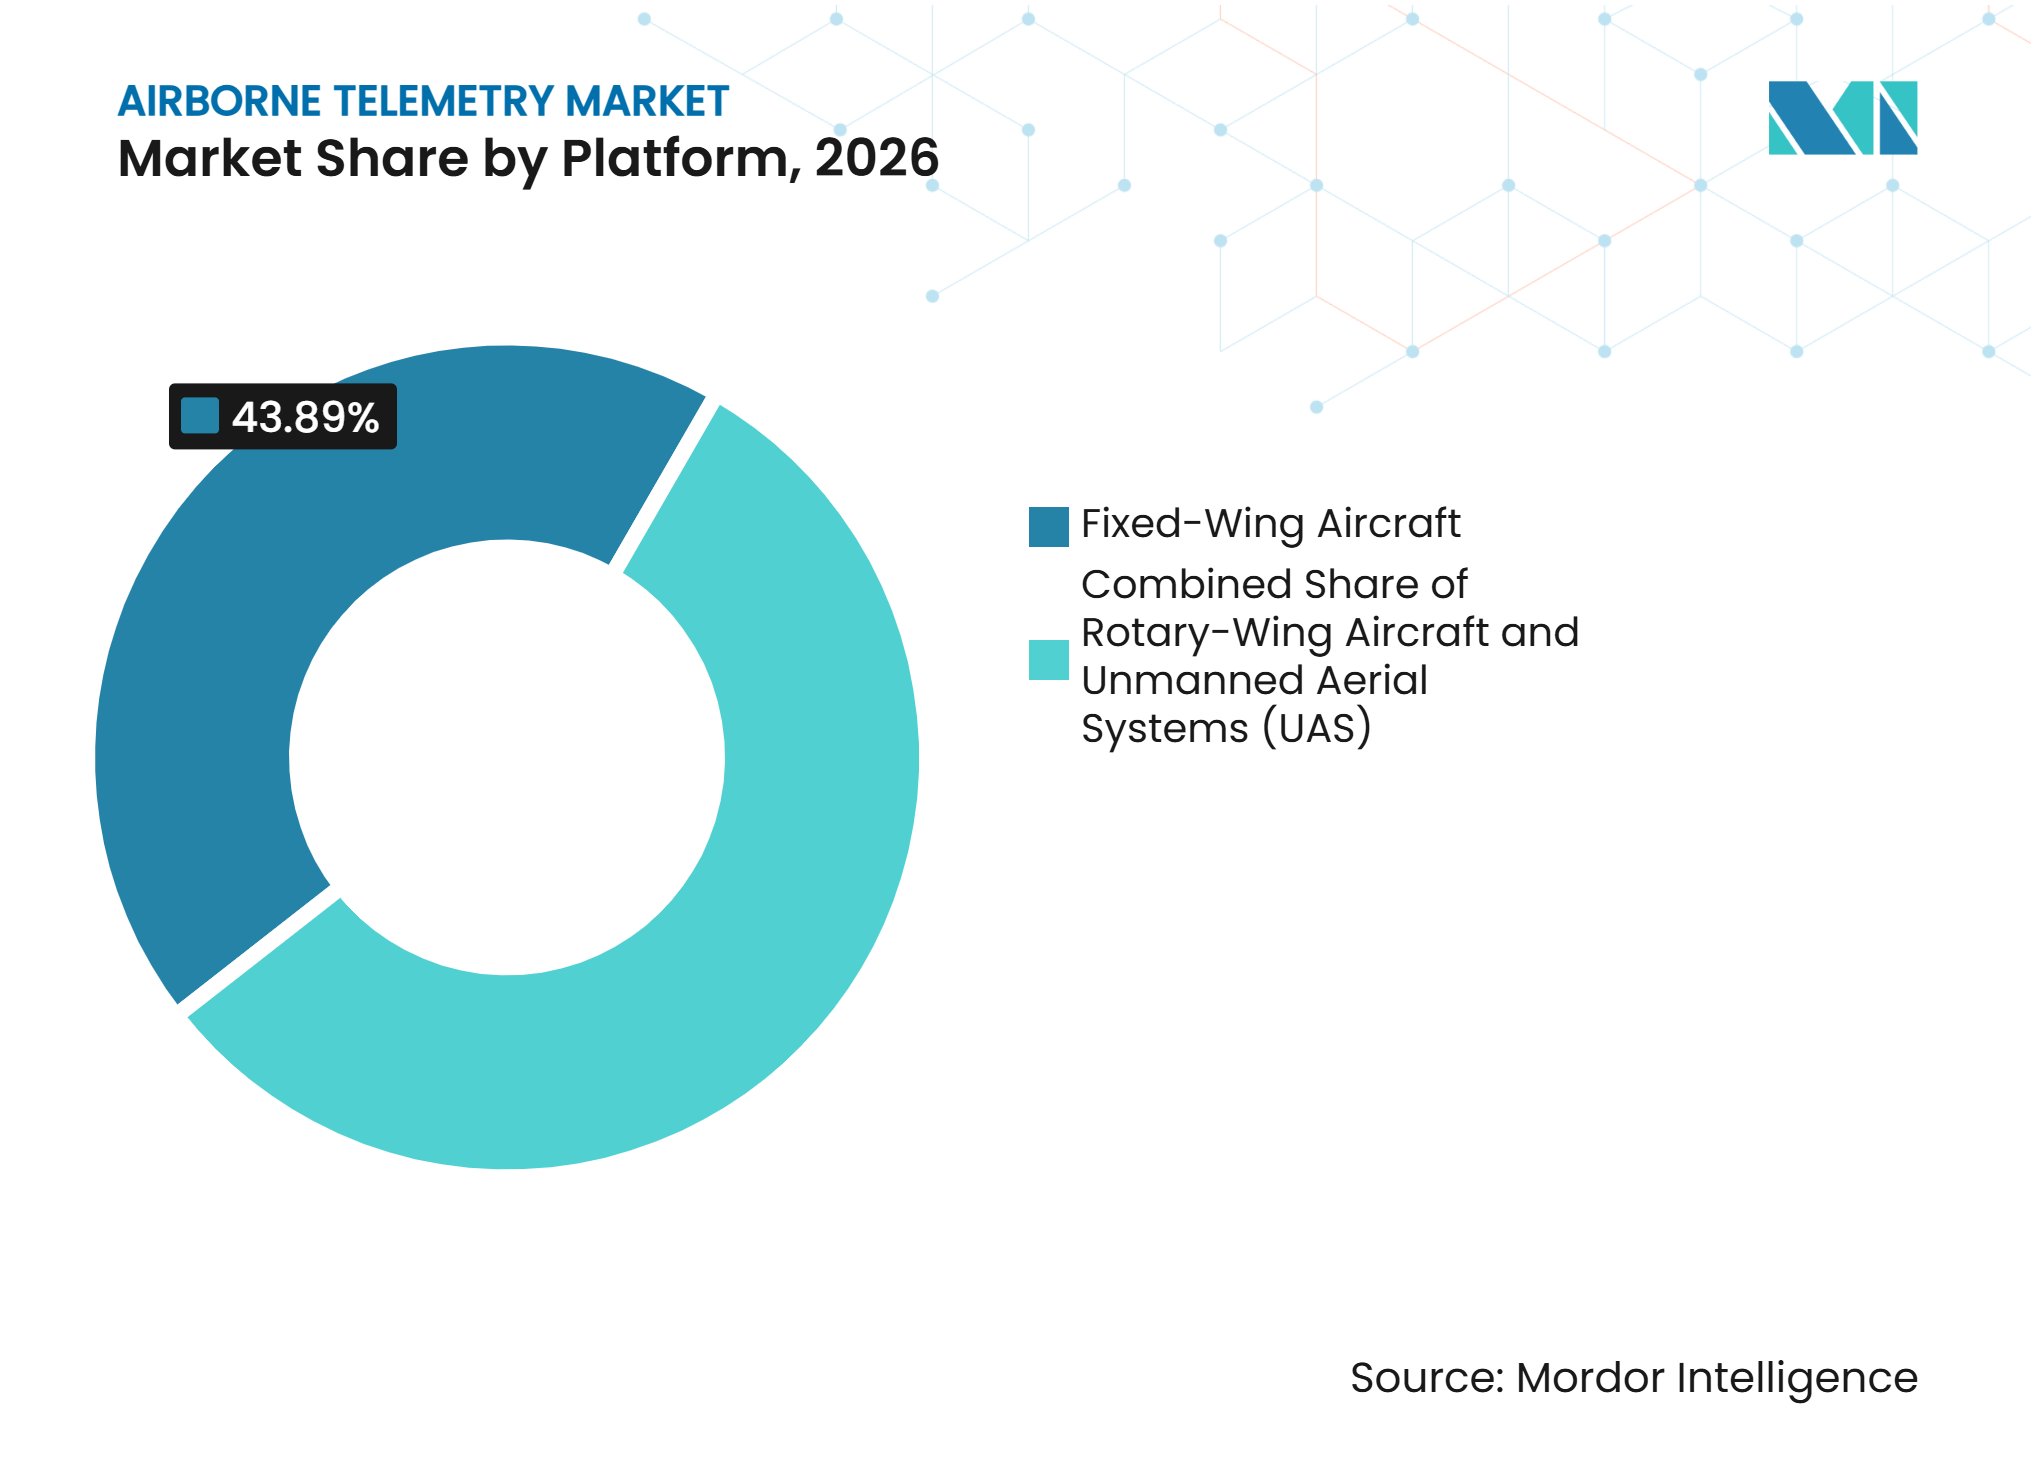
Par plateforme, les aéronefs à voilure fixe détenaient 43,89 % de la part du marché de la télémétrie aéroportée en 2026, tandis que les systèmes aériens sans pilote (UAS) devraient croître à un CAGR de 9,76 % jusqu'en 2032.
-
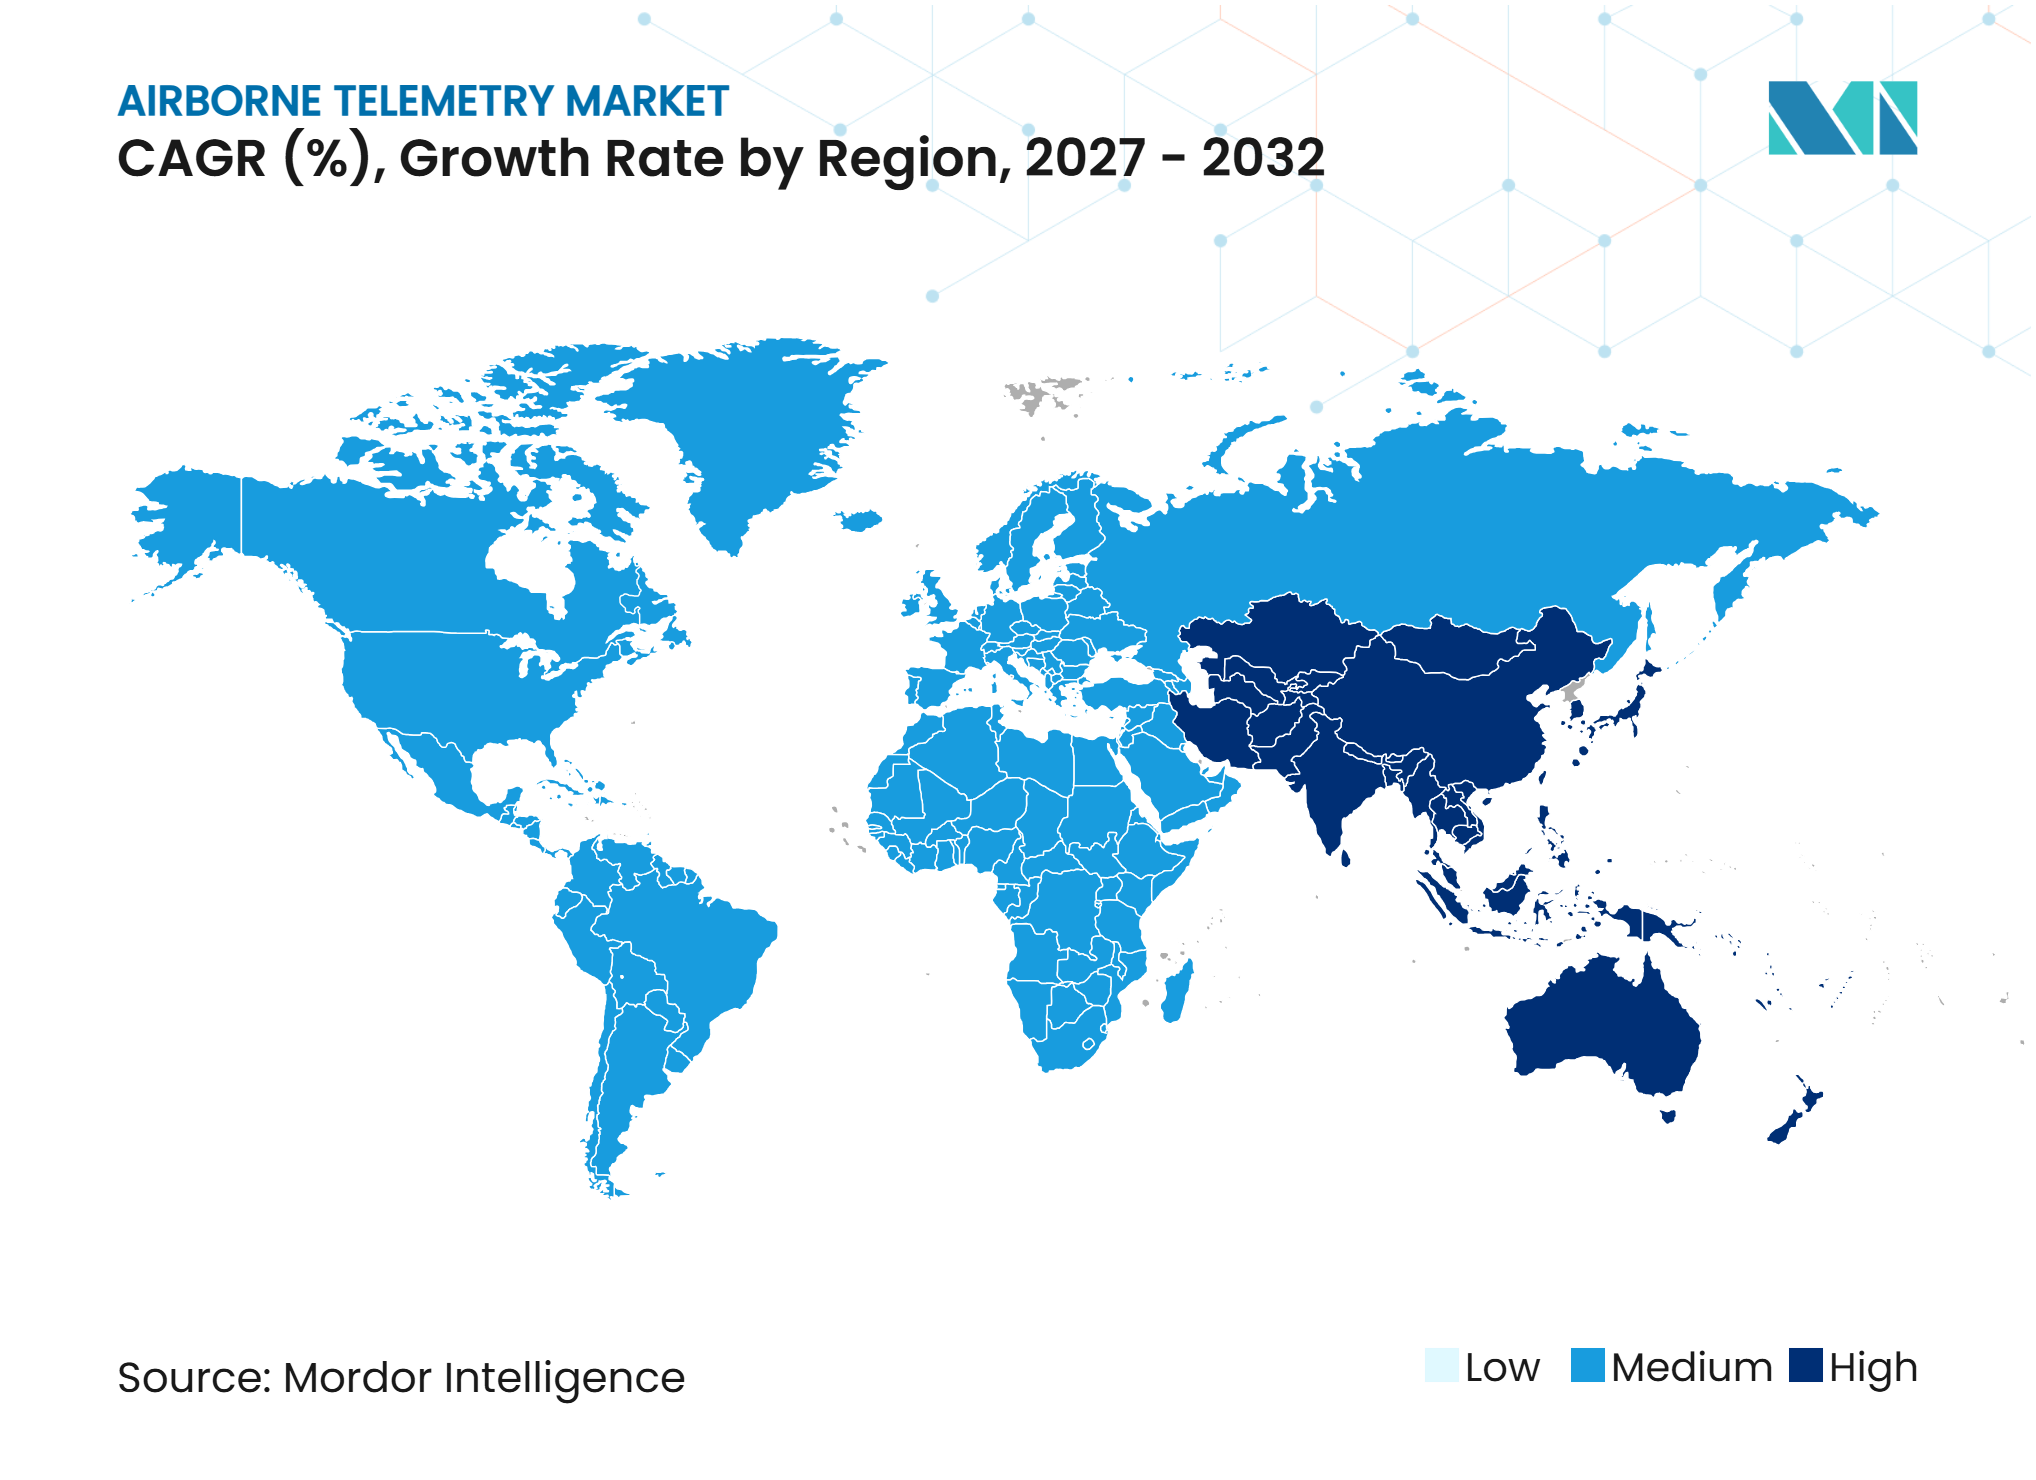
Par géographie, l'Amérique du Nord détenait 35,87 % de la part du marché de la télémétrie aéroportée en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,42 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Maintien en condition opérationnelle des instruments d'essais en vol de défense | +2.00% | Amérique du Nord, Royaume-Uni, Australie | Court terme (≤ 2 ans) |
| Programmes d'essais de véhicules hypersoniques et de lanceurs réutilisables | +1.80% | Amérique du Nord, Australie, Royaume-Uni | Moyen terme (2-4 ans) |
| Modernisation des systèmes ISR aéroportés | +1.50% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des flottes d'UAS et opérations autonomes | +1.20% | Mondial | Moyen terme (2-4 ans) |
| Instrumentation sans fil pour giravions remplaçant les architectures à bagues collectrices | +0.80% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Traitement en périphérie pour les flux de capteurs et de vidéo à haut débit | +0.60% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Maintien en condition opérationnelle des instruments d'essais en vol de défense
Les clients gouvernementaux remplacent les équipements d'essais en vol vieillissants par des pools communs au service de plusieurs programmes d'aéronefs. Cette approche concentre la demande dans des contrats de longue durée et favorise les fournisseurs déjà qualifiés par les zones d'essais militaires. Curtiss-Wright a reçu un contrat de 50,00 millions USD du Naval Air Systems Command en mars 2025 pour des systèmes d'acquisition de données à haute vitesse soutenant le F-35, le F-18, le CH-53K, l'E-2D et le C-130 jusqu'en janvier 2030.[1] Elle a également reçu un contrat de 80 millions USD de l'Armée de l'air américaine en juin 2025 pour des technologies d'acquisition de données jusqu'en mars 2030. Le marché de la télémétrie aéroportée bénéficie de ces contrats groupés qui couvrent les émetteurs, les transpondeurs, les enregistreurs, les passerelles et les logiciels d'analyse. Les normes de zone administrées par le Centre de gestion des ressources d'essais du ministère de la Défense renforcent également la valeur des qualifications existantes.
Programmes d'essais de véhicules hypersoniques et de lanceurs réutilisables
Les essais en vol hypersoniques nécessitent une collecte de données fiable à partir de véhicules à grande vitesse opérant loin des stations au sol. Arcfield a reçu un contrat de 70 millions USD sur cinq ans en novembre 2025 pour fournir la télémétrie des données de vol, des communications sécurisées et des travaux d'architecture d'essais pour les essais hypersoniques de l'Armée américaine.[2] Le programme MACH-TB 2.0 utilise également des aéronefs sans pilote comme nœuds relais aéroportés, étendant la couverture de collecte sur les corridors d'essais du Pacifique. Le Georgia Tech Research Institute a livré en 2025 un système à réseau phasé adaptatif capable de suivre simultanément 24 flux de télémétrie. Ces programmes favorisent les liaisons résilientes, les relais aéroportés et le traitement à haute capacité. Ils font également des calendriers d'essais pluriannuels une source importante de demande pour le marché de la télémétrie aéroportée.
Modernisation des systèmes ISR aéroportés
Les programmes ISR modernes élèvent les exigences en matière de connectivité continue à large bande passante. Honeywell a sélectionné son système JetWave X en mai 2025 pour la mise à niveau du démonstrateur ARES de l'Armée américaine, prenant en charge les connexions sur Inmarsat Global Xpress, ViaSat-3 et les futurs réseaux en bande Ka. Le système peut fournir des vitesses de téléchargement allant jusqu'à 200 Mbps, prenant en charge le transfert en temps réel de données provenant de charges utiles de capteurs exigeantes. Les plateformes modernes ont besoin de communications primaires, alternatives, de contingence et d'urgence lorsqu'elles opèrent dans des zones contestées. Cette exigence oriente les achats vers des systèmes capables de basculer entre les réseaux radiofréquences et satellitaires. Elle crée également une opportunité pour le marché de la télémétrie aéroportée de fournir une connectivité intégrée dans le cadre de mises à niveau plus larges des aéronefs.
Prolifération des flottes d'UAS et opérations autonomes
Les aéronefs sans pilote accroissent la demande de télémétrie car leurs opérations dépendent d'un échange continu de données et d'une visibilité fiable des aéronefs. La Federal Aviation Administration a signalé plus de 860 000 drones enregistrés aux États-Unis en août 2024. Son concept d'opérations d'intégration des drones de mai 2025 décrit les exigences de conspicuité électronique pour les activités au-delà de la ligne de visée visuelle. Ces exigences placent le reporting structuré et le suivi au cœur des approbations commerciales. En Corée du Sud, le prototype d'ailier LOWUS est destiné aux essais en vol combinés avec équipage et sans équipage d'ici 2027. L'adoption croissante de plateformes autonomes élargira le marché de la télémétrie aéroportée dans les domaines de la défense et des usages civils.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du spectre et retards de coordination des zones d'essais | -0.40% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Contrôles à l'exportation et exigences de cybersouveraineté | -0.30% | Mondial | Moyen terme (2-4 ans) |
| Qualification des zones d'essais en vol et exposition aux coûts de re-vol | -0.20% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Contraintes SWaP et thermiques spécifiques à la plateforme | -0.10% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du spectre et retards de coordination des zones d'essais
La disponibilité du spectre peut retarder les essais en vol car les liaisons de télémétrie reposent sur des allocations mobiles aéronautiques limitées. Les utilisateurs des bandes L, S et C font face à des pressions de la part des plateformes à haute altitude, des services de connexion directe aux téléphones mobiles et des propositions de haut débit mobile. La politique américaine en matière de spectre exige également une mise aux enchères des fréquences dans la bande 3 980 à 4 200 MHz d'ici juillet 2027. Les opérateurs de zones adoptent la bande C et des solutions de secours basées sur les réseaux là où c'est possible. Ces adaptations ajoutent des travaux d'intégration, des exigences de qualification et des risques de planification pour les fournisseurs du marché de la télémétrie aéroportée. Elles peuvent également retarder la disponibilité des fenêtres d'essais.
Contrôles à l'exportation et exigences de cybersouveraineté
Les contrôles à l'exportation créent des cycles d'approvisionnement plus longs pour les équipements de télémétrie utilisés dans les programmes militaires. Le Manuel d'exportation de défense 2025 indique que les équipements pertinents de télémétrie, de poursuite et de contrôle peuvent relever de la liste des munitions américaines. Le Centre d'essais de l'Armée de l'air américaine a également recherché en 2025 des unités de télémétrie sécurisées nécessitant une qualification en cybersécurité et en environnement. Les acheteurs exigent de plus en plus un contrôle local des données de vol sensibles et la conformité aux règles de sécurité nationale. Ces exigences augmentent les coûts d'adaptation et compliquent le support transfrontalier. Les fournisseurs du marché de la télémétrie aéroportée doivent donc associer les performances techniques à la conformité en matière d'exportation, de cybersécurité et de résidence des données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de communication :
la radiofréquence conserve sa base installéeLa radiofréquence détenait 53,67 % de la part du marché de la télémétrie aéroportée en 2026, car de nombreuses zones de défense sont construites autour de systèmes établis en bandes L, S et C. Les pools d'instrumentation existants utilisent ces liaisons pour la collecte de routine lors des essais en vol et la coordination des zones. Le contrat NAVAIR 2025 de Curtiss-Wright comprenait des émetteurs radiofréquences et des transpondeurs en bande C. Le contrat de l'Armée de l'air couvrait également les équipements radiofréquences, réseau, enregistrement, passerelle et logiciels. Les connexions Ethernet et fibre optique restent utiles dans les grands aéronefs, où des débits de données internes élevés sont requis. Leur utilisation est plus limitée sur les plateformes tactiques car le nouveau câblage peut être intrusif et difficile à qualifier. Cela préserve la demande de radiofréquences pour de nombreuses missions d'essais.
La communication par satellite devrait croître à un CAGR de 8,21 % jusqu'en 2032, les aéronefs à longue endurance opérant au-delà de la ligne de visée visuelle. La taille du marché de la télémétrie aéroportée pour les systèmes satellitaires augmente avec les essais hypersoniques, les zones océaniques et les missions ISR à haute altitude. Le JetWave X de Honeywell prend en charge la connectivité multi-réseau sur les capacités commerciales et gouvernementales en bande Ka.[3] Les véhicules relais aéroportés offrent une autre option lorsque les articles d'essais se déplacent au-delà de l'infrastructure terrestre fixe. Les systèmes satellitaires ne remplacent pas la radiofréquence dans chaque mission. Au contraire, ils étendent la couverture là où la géométrie de la zone, la distance ou les conditions contestées limitent l'utilisation des liaisons traditionnelles. Ils sont particulièrement pertinents là où la collecte terrestre ne peut pas atteindre.



Par composant :
les capteurs maintiennent le volume tandis que les logiciels gagnent en valeurLes émetteurs et capteurs représentaient 30,11 % de la part du marché de la télémétrie aéroportée en 2026, car chaque aéronef instrumenté nécessite plusieurs points de collecte. Les pools d'essais en vol ont besoin d'unités d'acquisition de données, d'émetteurs, d'antennes, de passerelles et de transpondeurs sur plusieurs plateformes. Le contrat NAVAIR de Curtiss-Wright illustre cette large exigence matérielle. Les antennes et modulateurs bénéficient également du remplacement des systèmes de poursuite analogiques par des réseaux numériques. Le réseau adaptatif à 500 éléments du Georgia Tech Research Institute peut collecter 24 flux de télémétrie simultanément. Les équipements de réception au sol ont une demande plus stable pour les mises à jour car les zones restent dépendantes d'une infrastructure de collecte physique.
Les plateformes de logiciels et d'analyse de données devraient croître à un CAGR de 8,52 % jusqu'en 2032, à mesure que le nombre de capteurs et les débits de données des aéronefs augmentent. La taille du marché s'élargit à mesure que les utilisateurs ont besoin de fusionner des données, d'identifier des anomalies et de distribuer des résultats pendant les missions. DDC-I et Klepsydra ont démontré un support de traitement en périphérie certifié en 2025. Les logiciels permettent une prise de décision plus rapide sans éliminer le besoin de stockage sécurisé et d'analyse post-vol. Cela donne aux fournisseurs de matériel établis une raison d'ajouter des outils d'analyse récurrents à leurs portefeuilles. Cela soutient également un examen plus immédiat des données de mission.
Par plateforme :
les programmes à voilure fixe fournissent la plus grande base installéeLes aéronefs à voilure fixe détenaient 43,89 % de la part du marché de la télémétrie aéroportée en 2026, soutenus par de grands programmes d'essais de défense et des charges utiles de capteurs complexes. Ces aéronefs nécessitent des émetteurs, des encodeurs, des liaisons radiofréquences et des récepteurs au sol pour évaluer leurs performances. Le contrat NAVAIR couvrait le F-35, le F-18, l'E-2D, le C-130 et le CH-53K, montrant l'échelle des flottes instrumentées. Les longs cycles de développement font de ces programmes des utilisateurs fiables d'équipements de télémétrie. Les aéronefs à voilure tournante forment une catégorie plus petite mais stable. L'instrumentation sans fil du rotor offre une voie vers une maintenance réduite et des essais plus rapides pour les programmes d'hélicoptères. Ces plateformes maintiennent donc une grande base installée d'équipements au fil du temps.
Les UAS devraient croître à un CAGR de 9,76 % jusqu'en 2032, le taux de plateforme le plus élevé du marché de la télémétrie aéroportée. Les opérations commerciales ont besoin de conspicuité électronique, de suivi et de liaisons de données lorsqu'elles se déplacent au-delà de la ligne de visée visuelle. Les programmes de défense utilisent également des aéronefs sans pilote comme plateformes de capteurs et nœuds relais pour les missions à longue distance. Le programme LOWUS de la Corée du Sud vise des essais en vol combinés avec équipage et sans équipage d'ici 2027. Les plateformes plus petites restent limitées par les exigences SWaP et thermiques. Ces limites soutiennent la demande d'émetteurs plus légers, d'antennes compactes et de traitement embarqué plutôt que d'unités avioniques conventionnelles de grande taille. Ces besoins favorisent des conceptions compactes spécialisées.

Analyse géographique
Amérique du Nord : l'infrastructure d'essais soutient des achats durables
L'Amérique du Nord détenait 35,87 % de la part du marché de la télémétrie aéroportée en 2026, soutenue par de vastes zones d'essais et de grands programmes d'aéronefs de défense. Le Centre d'essais de l'Armée de l'air américaine fait état de 3,10 milliards USD de financement annuel pour les opérations et la maintenance, de 1 milliard USD de financement annuel pour la recherche, le développement, les essais et l'évaluation, et de 31 milliards USD d'installations réparties sur 35 sites. Le complexe de contrôle de la zone de China Lake du NAVAIR a rouvert en septembre 2025 après une reconstruction de 242 millions USD. Ces projets renforcent la demande de collecte, de suivi et de support. Les règles spectrales restent un facteur de conformité car les usages commerciaux peuvent contraindre les essais. Les fournisseurs disposant de qualifications établies dans les zones américaines conservent une position sur le marché de la télémétrie aéroportée.
Asie-Pacifique : les systèmes sans pilote et les capacités nationales stimulent l'expansion
L'Asie-Pacifique devrait croître à un CAGR de 8,42 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide du marché de la télémétrie aéroportée. Le prototype LOWUS de la Corée du Sud et ses essais en vol combinés avec équipage et sans équipage prévus montrent comment les nouveaux programmes d'aéronefs peuvent créer une demande de télémétrie. AeroVironment et Korean Air ont également signé en 2025 un mémorandum sur l'intégration des UAS de taille moyenne, la production locale et la recherche conjointe. GTAC Airborne de Chine a livré en mars 2025 une liaison de données haut débit multimode certifiée pour la navigabilité. Les programmes nationaux accroissent le besoin de matériel local, de liaisons résilientes et de logiciels certifiés. Le contrôle national des données sensibles façonnera les décisions d'approvisionnement dans toute la région.
Europe, Moyen-Orient et autres régions : la modernisation prolonge la demande
L'Europe bénéficie du développement actif de l'Eurofighter, du Rafale et du SCAF, tandis que les achats alliés relient l'Australie aux chaînes d'approvisionnement nord-américaines. La taille du marché de la télémétrie aéroportée dans ces régions est davantage portée par les mises à niveau d'aéronefs que par les seuls achats de nouvelles plateformes. La demande au Moyen-Orient est centrée sur l'Arabie saoudite et les Émirats arabes unis, où les capacités aériennes nationales nécessitent du matériel ISR et à connectivité satellitaire. L'Amérique du Sud reste centrée sur la base aérospatiale du Brésil et ses plateformes de défense. L'Afrique dispose d'une base installée plus petite, l'Afrique du Sud représentant son point d'accès de niveau défense le plus établi. Les règles d'exportation et les exigences locales en matière de données influencent chaque région différemment. Ces facteurs font des réseaux de support de confiance et de la préparation à la certification des atouts concurrentiels importants pour les fournisseurs sur ces marchés variés.
Paysage concurrentiel
Concentration du Marché
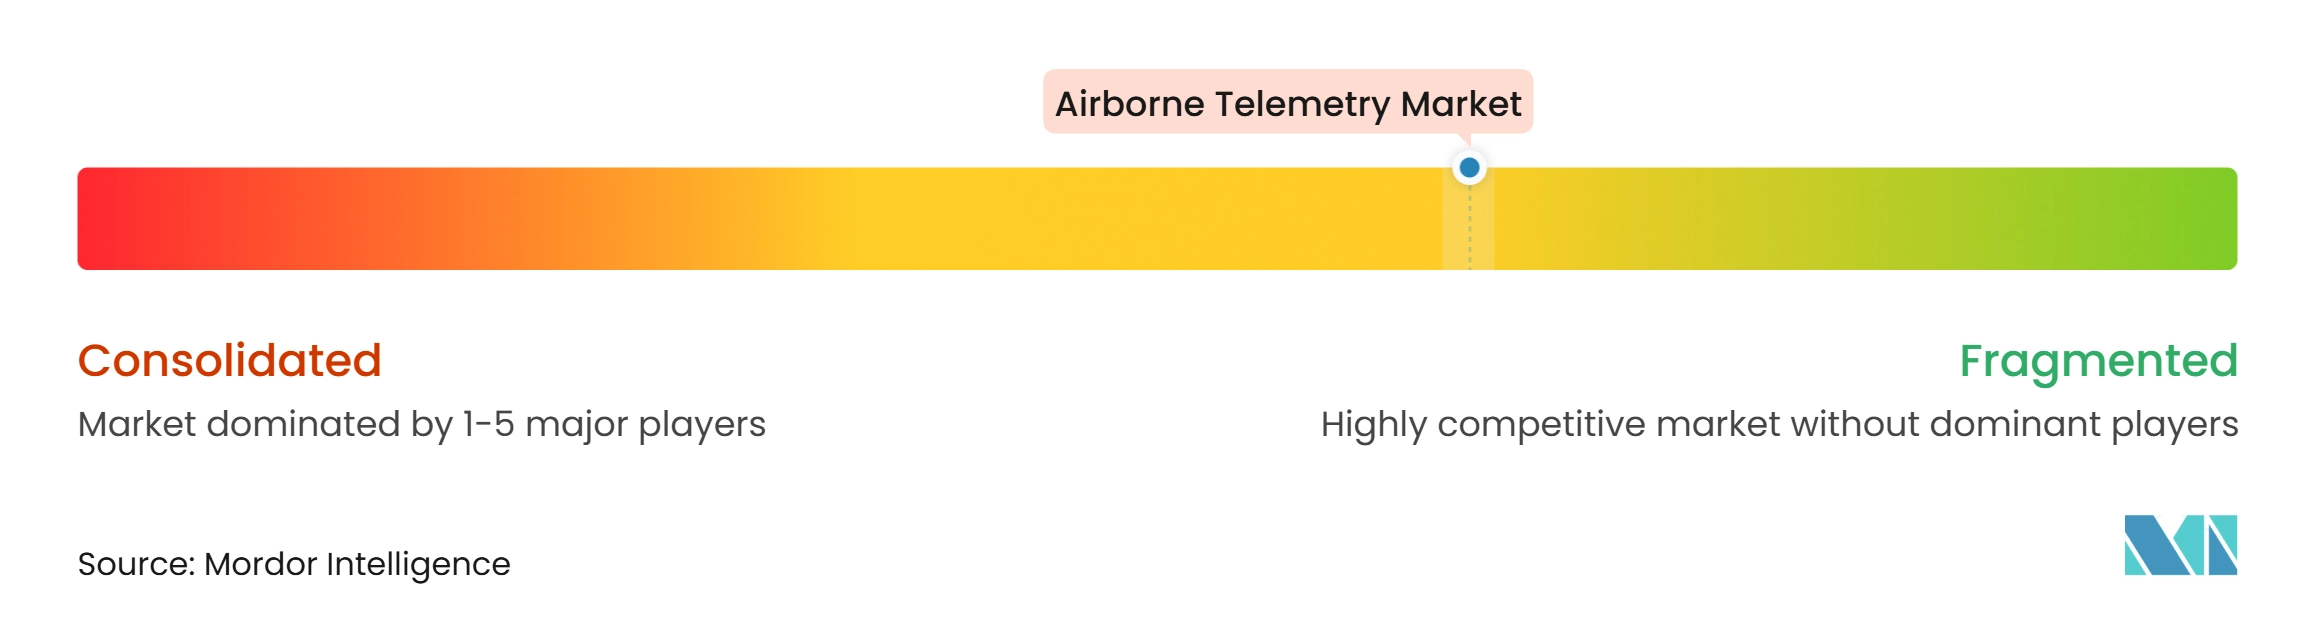
Le marché de la télémétrie aéroportée est modérément fragmenté car les fournisseurs spécialisés et les grands contractants de défense s'adressent à différentes parties de la chaîne de valeur. Curtiss-Wright Corporation et L3Harris Technologies, Inc. se font concurrence grâce à des qualifications d'essais en vol de longue date et à de grands véhicules contractuels. Le contrat 2025 de Curtiss-Wright avec l'Armée de l'air couvrait à la fois le matériel d'acquisition et le logiciel d'analyse de données IADS. Cette combinaison peut créer une demande récurrente de logiciels après la vente initiale d'équipements. Honeywell Aerospace se fait concurrence grâce à une connectivité satellitaire multi-réseau pour les aéronefs ISR. Les fournisseurs certifiés peuvent défendre leur position car la requalification de zone peut être coûteuse et chronophage. Cela soutient des relations durables avec les clients et des travaux de service pour les fournisseurs en place à l'échelle mondiale.
Kratos Defense & Security Solutions, Inc. a accepté d'acquérir Orbit Technologies pour 356,30 millions USD en novembre 2025, combinant ses capacités de véhicules d'essais et de micro-ondes avec les systèmes de communications satellitaires d'Orbit. La transaction élargit sa capacité à offrir des systèmes reliant les équipements aéroportés, les liaisons satellitaires et l'infrastructure terrestre. Thales Group et d'autres grands acteurs de la défense peuvent intégrer des fonctions de communication et de renseignement dans des charges utiles compactes. Cela exerce une pression sur les fournisseurs de composants autonomes. Le succès concurrentiel dépend de l'interopérabilité, de la sécurité et de la capacité à soutenir un flux de travail d'essais complet. Il favorise également les fournisseurs disposant de capacités d'intégration éprouvées.
Des opportunités subsistent dans les logiciels en périphérie et les terminaux satellitaires ouverts capables de fonctionner sur des réseaux commerciaux et gouvernementaux. L'intégration DDC-I et Klepsydra de 2025 indique que le traitement en périphérie certifié devient disponible pour les systèmes aéroportés. Les fournisseurs ont également besoin de systèmes de qualité aérospatiale et de chaînes d'approvisionnement contrôlées pour répondre aux exigences des achats de défense. Le marché de la télémétrie aéroportée récompense les fournisseurs capables de satisfaire aux exigences AS9100 et aux obligations de contrôle des exportations. Les grands acteurs apportent des capacités d'intégration, tandis que les spécialistes offrent une expertise approfondie des zones d'essais.
Leaders du secteur de la télémétrie aéroportée
-
L3Harris Technologies, Inc.
-
Safran SA
-
Curtiss-Wright Corporation
-
BAE Systems plc
-
Honeywell Aerospace Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la télémétrie aéroportée Entreprises couvertes dans ce rapport
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- BAE Systems plc
- Honeywell Aerospace Inc.
- RTX Corporation
- Leonardo S.p.A.
- AstroNova, Inc.
- Kratos Defense & Security Solutions, Inc.
- AEVEX Corp.
- Teledyne Technologies Incorporated
- Quasonix, LLC
- Systems Engineering & Management Company (SEMCO)
Développements industriels récents dans Marché de la télémétrie aéroportée
- Août 2026 : Safran SA a annoncé un contrat à livraisons et quantités indéfinies (IDIQ) de cinq ans d'une valeur de 45,2 millions USD pour soutenir le Centre d'essais de l'Armée de l'air américaine (AFTC) à la base aérienne d'Edwards (AFB), en Californie. Le contrat couvre la livraison des enregistreurs de données aéroportés et au sol et des composants de Safran DSI, le support technique d'ingénierie, les mises à niveau et améliorations des systèmes, et les services de réparation, soutenant l'infrastructure d'enregistrement de données qui sous-tend la mission d'essais des aéronefs et des systèmes de l'Armée de l'air.
- Septembre 2026 : AEVEX Corp. a annoncé avoir été sélectionnée pour un contrat d'une valeur pouvant atteindre 92,2 millions USD sur trois ans pour soutenir le programme SkyRange du Centre de gestion des ressources d'essais du ministère de la Défense (TRMC). Dans le cadre du contrat, AEVEX Corp. fournira des services d'intégration de zones aéroportées et d'ingénierie ; un support aux opérations de vol sur les corridors d'essais de l'ouest des États-Unis et du Pacifique ; un support d'architecture de relais de télémétrie aéroportée et de communications résilientes ; l'intégration des charges utiles et des systèmes de mission ; et le support de réseau de zones distribuées, d'instrumentation et de données de mission.
- Mars 2025 : La Division des solutions de défense de Curtiss-Wright s'est vu attribuer un contrat IDIQ à prix fixe ferme d'environ 50 millions USD par le Naval Air Systems Command. Le contrat couvre la fourniture de matériel de systèmes d'acquisition de données à haute vitesse et les services de réparation associés en soutien au pool d'instrumentation spéciale pour les essais en vol du Naval Air Systems Command. Il comprend la gamme complète de produits d'instrumentation pour essais en vol de Curtiss-Wright, tels que les unités d'acquisition de données, les commutateurs réseau, les enregistreurs de données, les passerelles réseau, les radios Ethernet, les émetteurs RF, les transpondeurs en bande C et les caméras à haute vitesse pour les aéronefs militaires à voilure fixe et tournante.
Périmètre du rapport mondial sur le marché de la télémétrie aéroportée
Le marché de la télémétrie aéroportée comprend des systèmes de communication et d'acquisition de données spécialisés conçus pour collecter, traiter, transmettre et recevoir des données de vol, de performance et de mission critiques en temps réel depuis des plateformes aéroportées vers des stations de surveillance et de contrôle au sol. Le marché se concentre sur les équipements de télémétrie aéroportée et l'infrastructure de réception au sol associée, à l'exclusion des systèmes de communication, de navigation et de surveillance d'aéronefs autonomes non spécifiquement conçus pour des applications de télémétrie.
Le marché de la télémétrie aéroportée est segmenté par technologie de communication, composant, plateforme et géographie. Par technologie de communication, le marché est segmenté en radiofréquence, Ethernet/fibre optique et satellite. Par composant, le marché est segmenté en émetteurs et capteurs ; antennes et modulateurs ; plateformes de logiciels et d'analyse de données ; unités de traitement du signal ; et équipements de réception au sol. Par plateforme, le marché est segmenté en aéronefs à voilure fixe, aéronefs à voilure tournante et systèmes aériens sans pilote (UAS). Le rapport couvre également les tailles de marché et les prévisions pour le marché de la télémétrie aéroportée dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Radiofréquence |
| Ethernet/fibre optique |
| Satellite |
| Émetteurs et capteurs |
| Antennes et modulateurs |
| Plateformes de logiciels et d'analyse de données |
| Unités de traitement du signal |
| Équipements de réception au sol |
| Aéronefs à voilure fixe |
| Aéronefs à voilure tournante |
| Systèmes aériens sans pilote (UAS) |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par technologie de communication | Radiofréquence | ||
| Ethernet/fibre optique | |||
| Satellite | |||
| Par composant | Émetteurs et capteurs | ||
| Antennes et modulateurs | |||
| Plateformes de logiciels et d'analyse de données | |||
| Unités de traitement du signal | |||
| Équipements de réception au sol | |||
| Par plateforme | Aéronefs à voilure fixe | ||
| Aéronefs à voilure tournante | |||
| Systèmes aériens sans pilote (UAS) | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la télémétrie aéroportée en 2032 ?
Le marché de la télémétrie aéroportée devrait atteindre 1,54 milliard USD d'ici 2032, avec un CAGR de 6,96 % à partir de 2027.
Quelle technologie de communication est en tête de la télémétrie aéroportée ?
La radiofréquence est en tête avec une part de 53,67 % en 2026, car les zones d'essais de défense utilisent une infrastructure radiofréquence établie.
Quelle plateforme de télémétrie aéroportée connaît la croissance la plus rapide ?
Les systèmes aériens sans pilote (UAS) devraient croître à un CAGR de 9,76 % jusqu'en 2032, soutenus par les programmes militaires et les opérations civiles au-delà de la ligne de visée visuelle.
Pourquoi la connectivité satellitaire devient-elle plus importante pour la télémétrie des aéronefs ?
La connectivité satellitaire soutient les missions à longue endurance et au-delà de la ligne de visée visuelle là où les stations au sol fixes ne peuvent pas assurer une couverture continue.
Qu'est-ce qui limite l'adoption des équipements de télémétrie aéroportée ?
La congestion du spectre, les contrôles à l'exportation, les exigences de cybersécurité et les coûts de qualification peuvent retarder les déploiements.
Quelle région connaît la croissance la plus rapide pour la télémétrie aéroportée ?
L'Asie-Pacifique devrait croître à un CAGR de 8,42 % jusqu'en 2032, portée par les programmes nationaux d'UAS et de modernisation de la défense.