
Marktgröße und Marktanteil der luftgestützten Telemetrie
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 1.10 Milliarden US-Dollar |
| Marktgröße (2032) | 1.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für luftgestützte Telemetrie von Mordor Intelligence
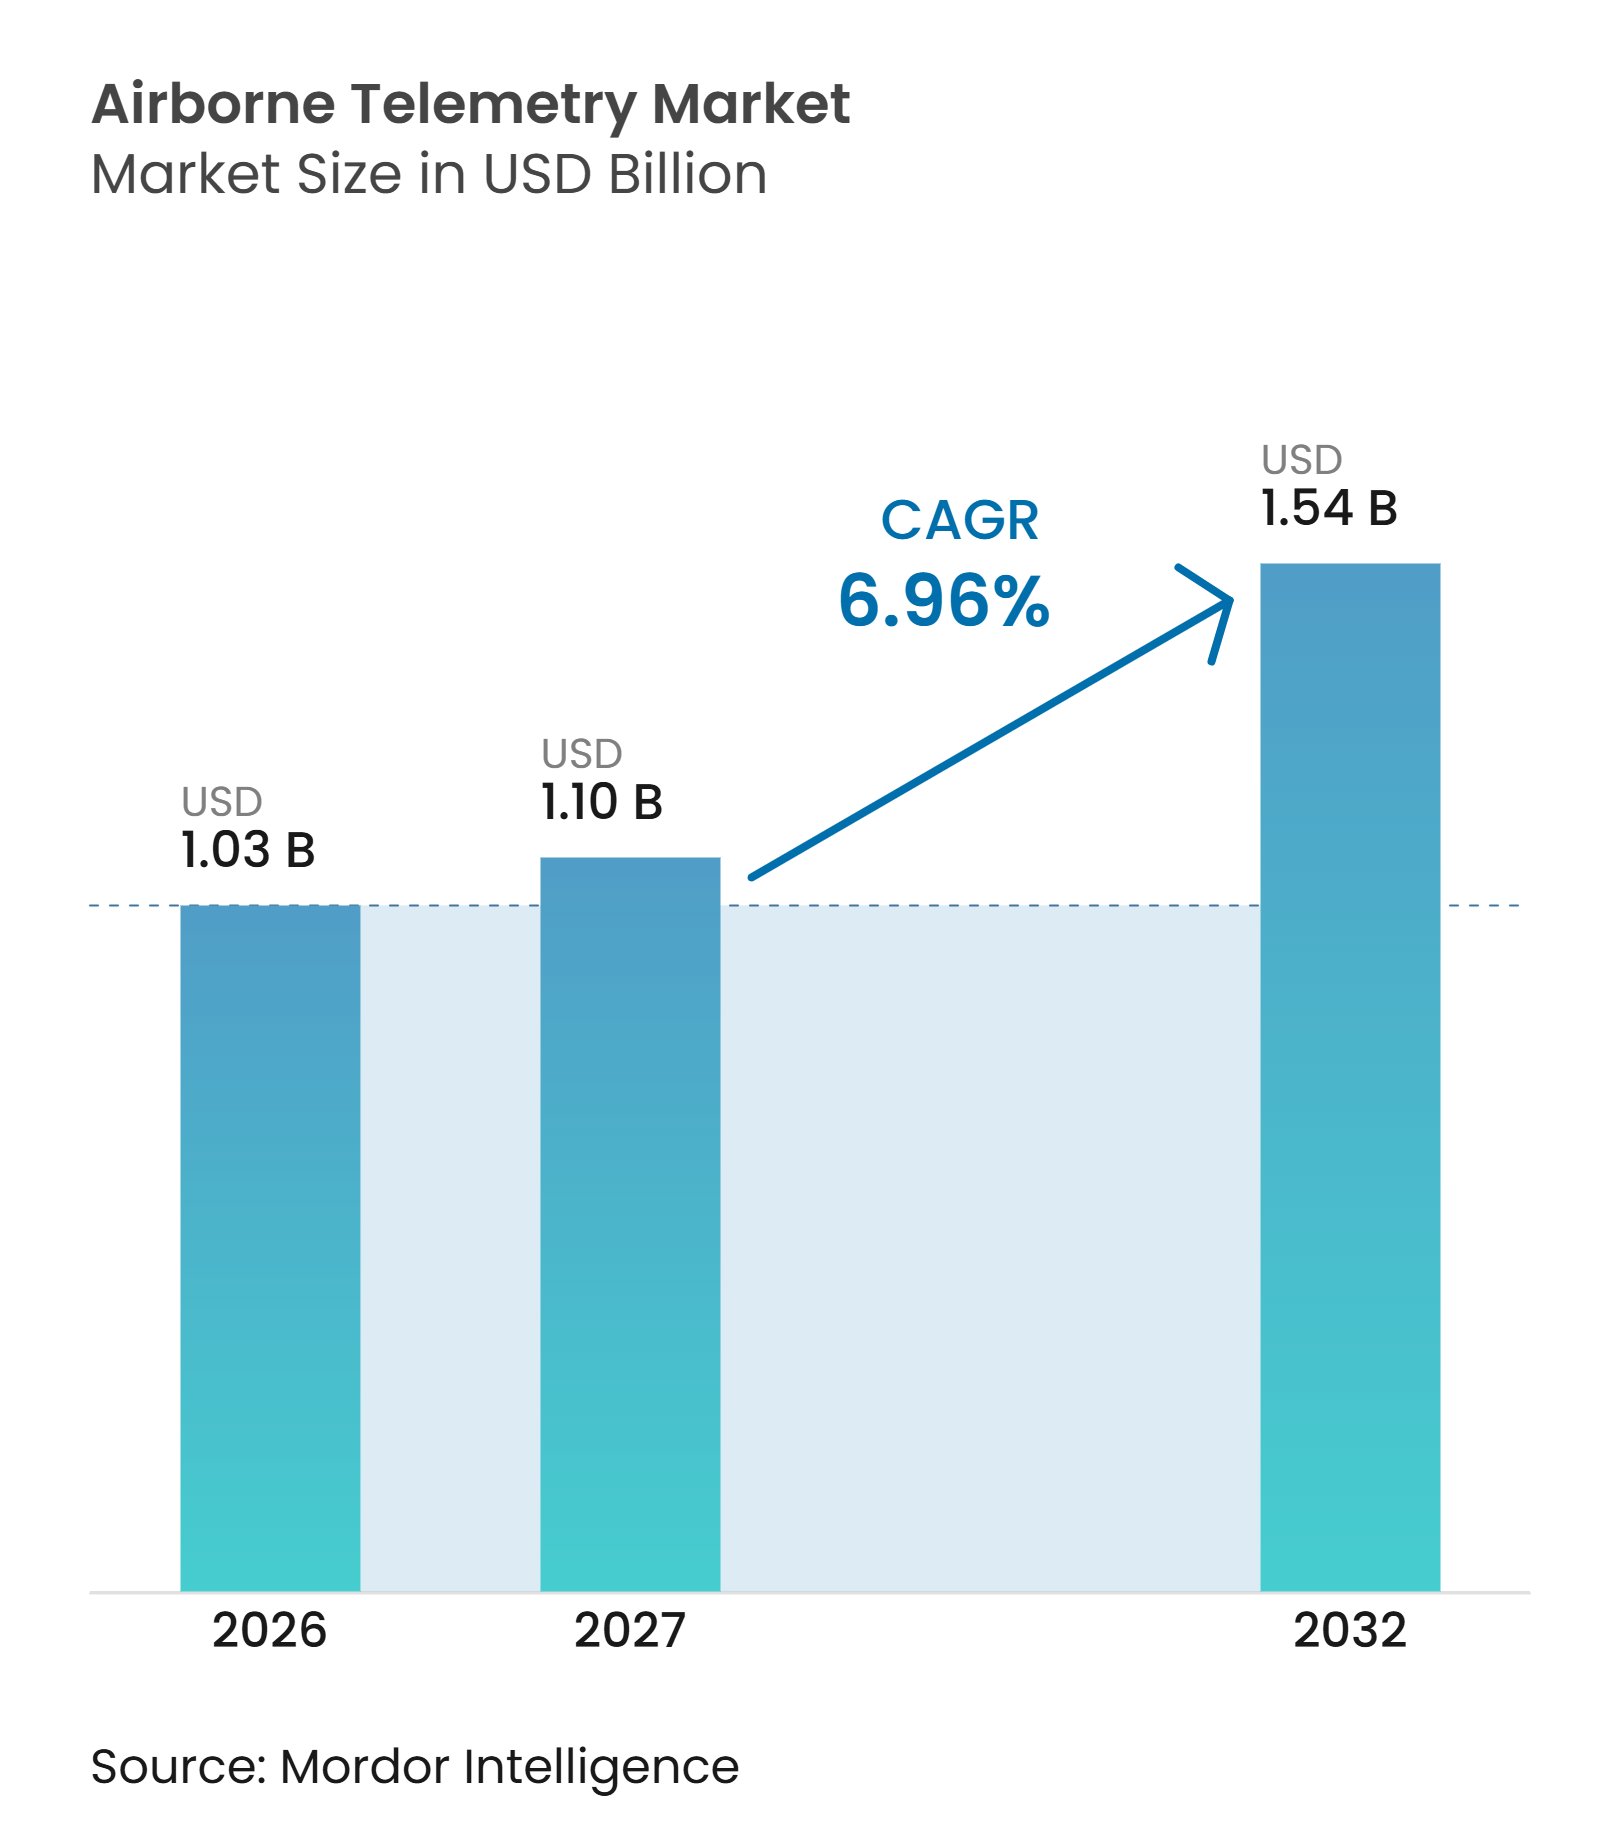
Die Marktgröße für luftgestützte Telemetrie wurde im Jahr 2026 auf 1,03 Milliarden USD geschätzt und wird voraussichtlich von 1,10 Milliarden USD im Jahr 2027 auf 1,54 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,96 % während des Prognosezeitraums (2027–2032). Verteidigungsbehörden intensivieren die Flugtestaktivitäten für fortschrittliche Flugzeuge, Hyperschallfahrzeuge und unbemannte Systeme. Dies erzeugt eine wiederkehrende Nachfrage nach Geräten, die Flugdaten erfassen, übertragen und analysieren. Die Modernisierung nordamerikanischer Testgeländeinfrastruktur und die breitere Plattformentwicklung im asiatisch-pazifischen Raum unterstützen den Markt für luftgestützte Telemetrie. Lieferanten reagieren darauf, indem sie Hochfrequenzverbindungen, Satellitenkonnektivität und bordeigene Verarbeitung kombinieren. Die Beschaffung bevorzugt zunehmend zertifizierte Anbieter, die Geräte über lange Testzyklen hinweg unterstützen können. Diese Anforderungen stärken auch die Nachfrage nach bewährter Integrationsunterstützung.
Wichtigste Erkenntnisse des Berichts
-
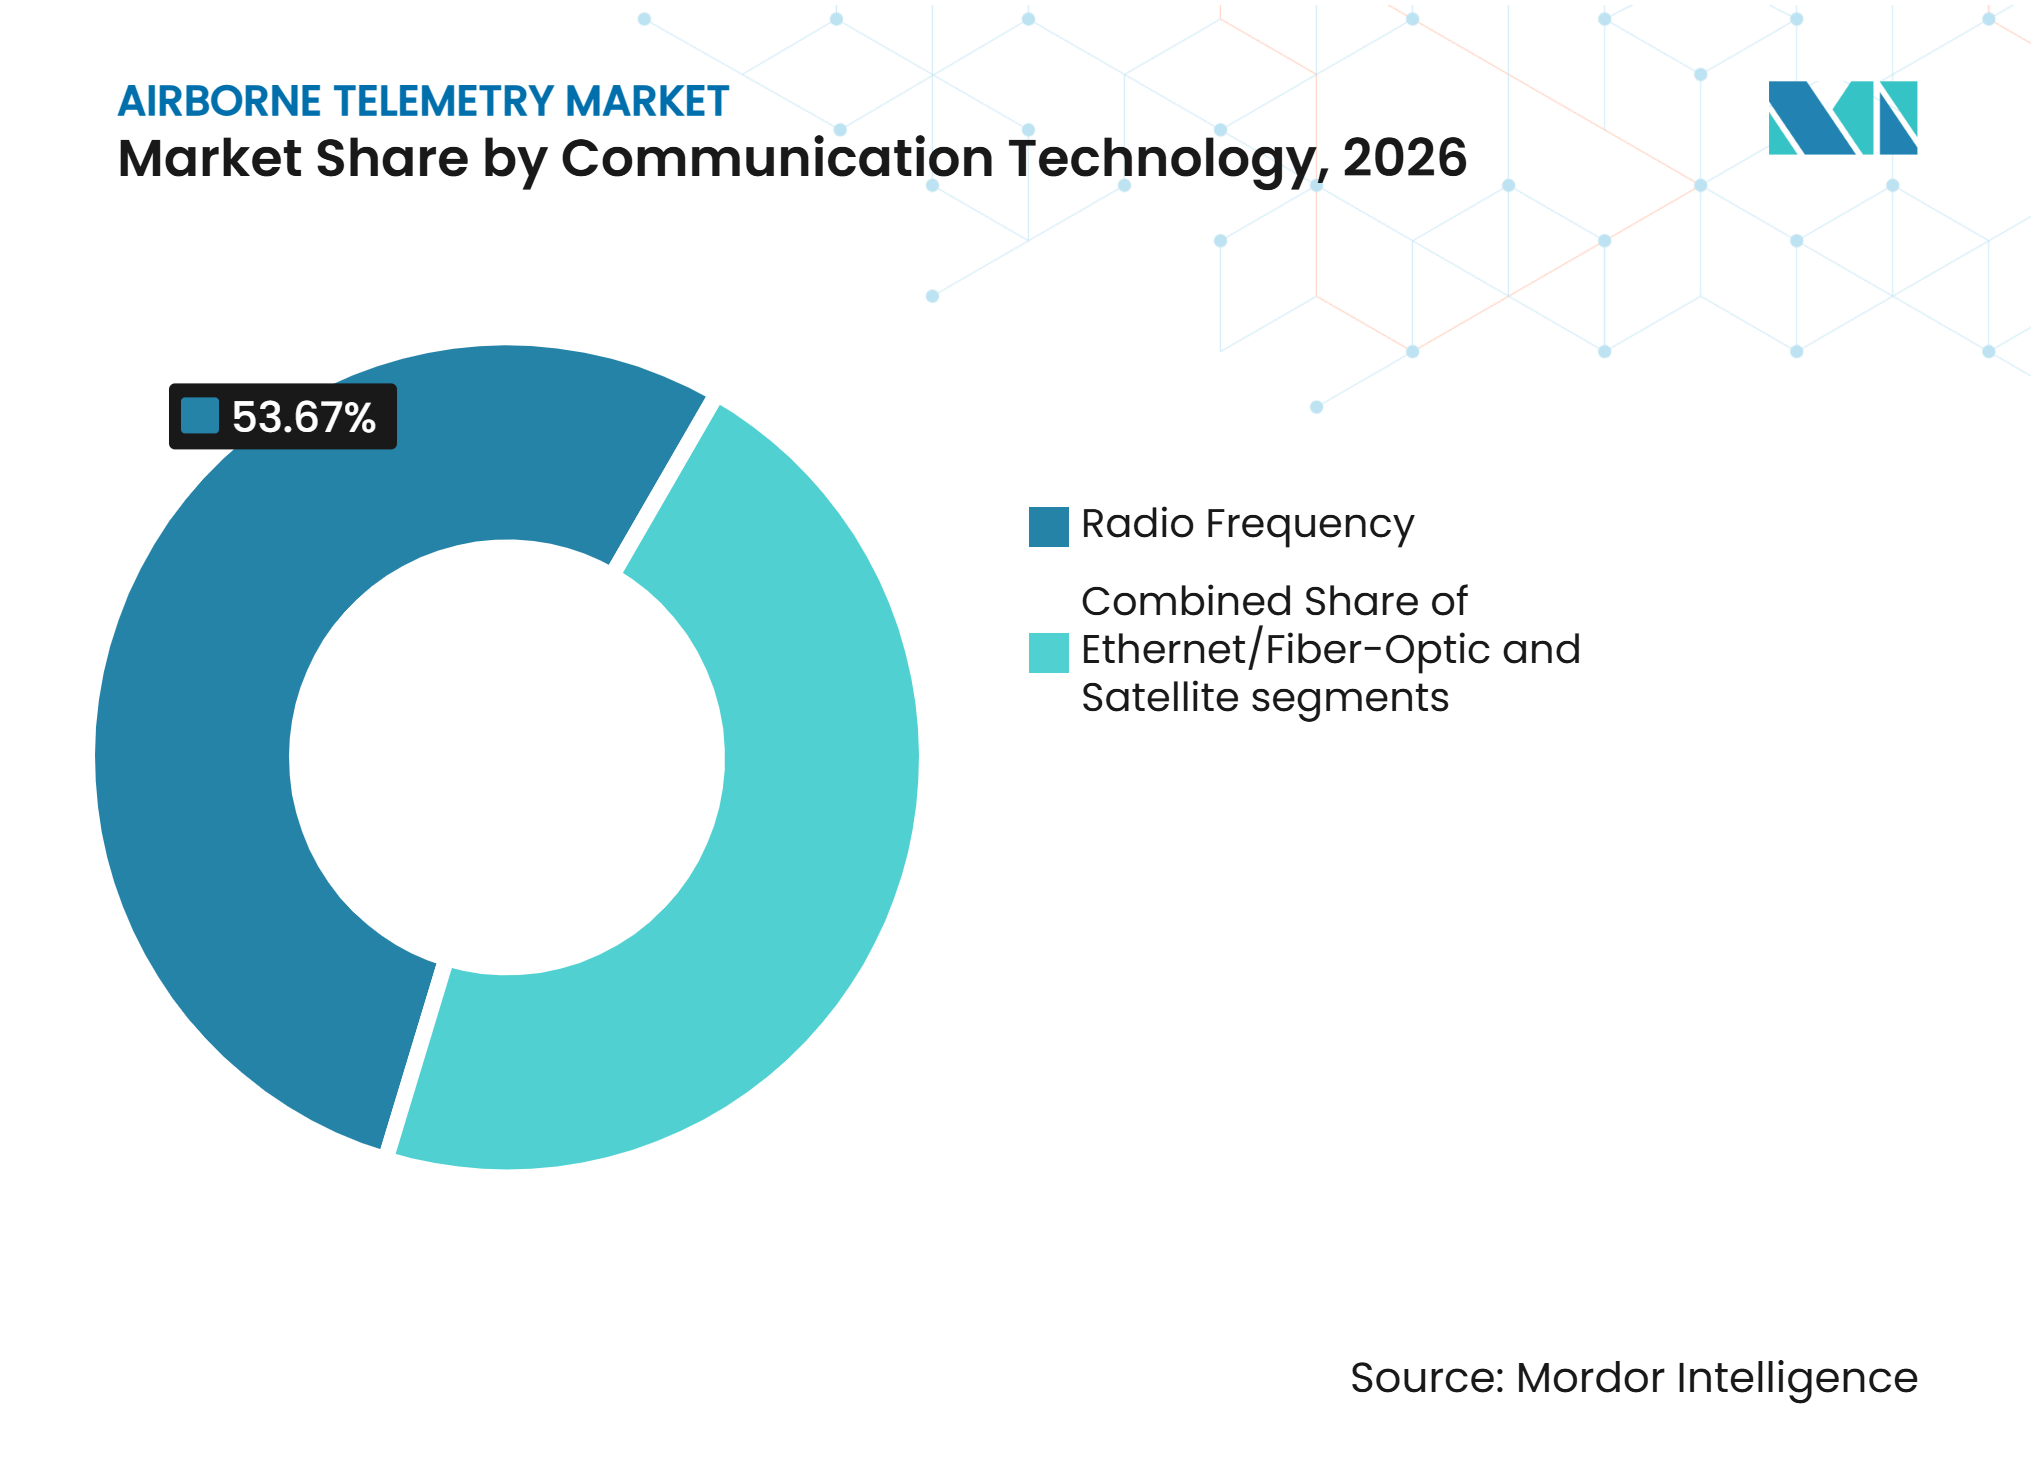
Nach Kommunikationstechnologie hielt Hochfrequenz im Jahr 2026 einen Marktanteil von 53,67 % am Markt für luftgestützte Telemetrie, während Satellit bis 2032 voraussichtlich mit einer CAGR von 8,21 % wachsen wird.
-
Nach Komponente hielten Sender und Sensoren im Jahr 2026 einen Marktanteil von 30,11 % am Markt für luftgestützte Telemetrie, während Software- und Datenanalyseplattformen bis 2032 voraussichtlich mit einer CAGR von 8,52 % wachsen werden.
-
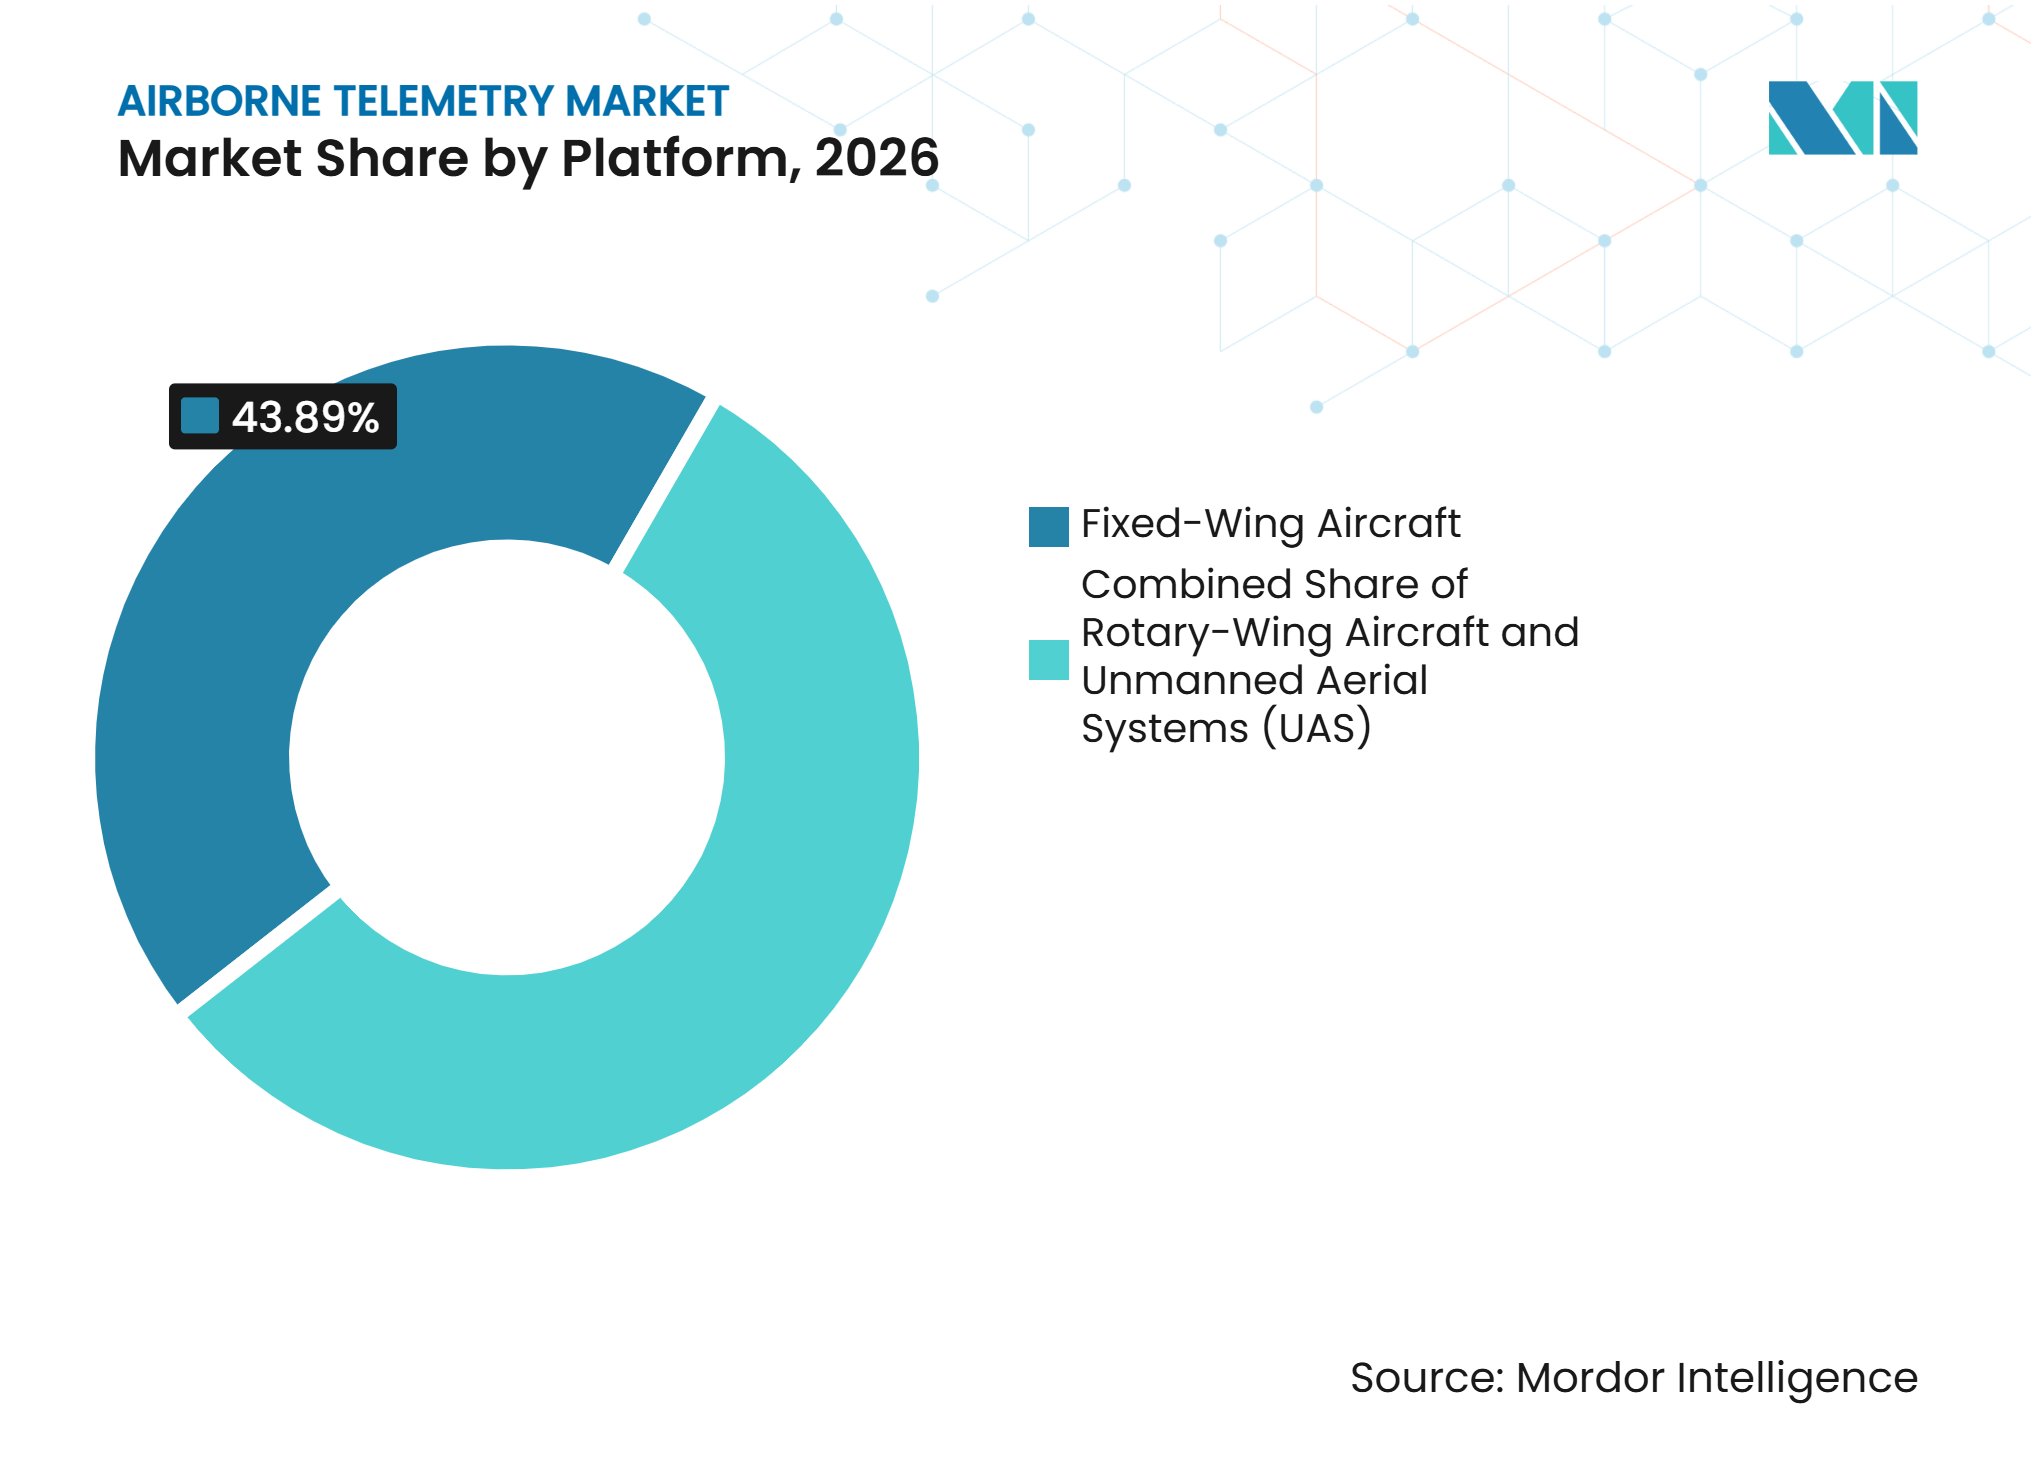
Nach Plattform hielten Starrflügelflugzeuge im Jahr 2026 einen Marktanteil von 43,89 % am Markt für luftgestützte Telemetrie, während unbemannte Luftfahrtsysteme (UAS) bis 2032 voraussichtlich mit einer CAGR von 9,76 % wachsen werden.
-
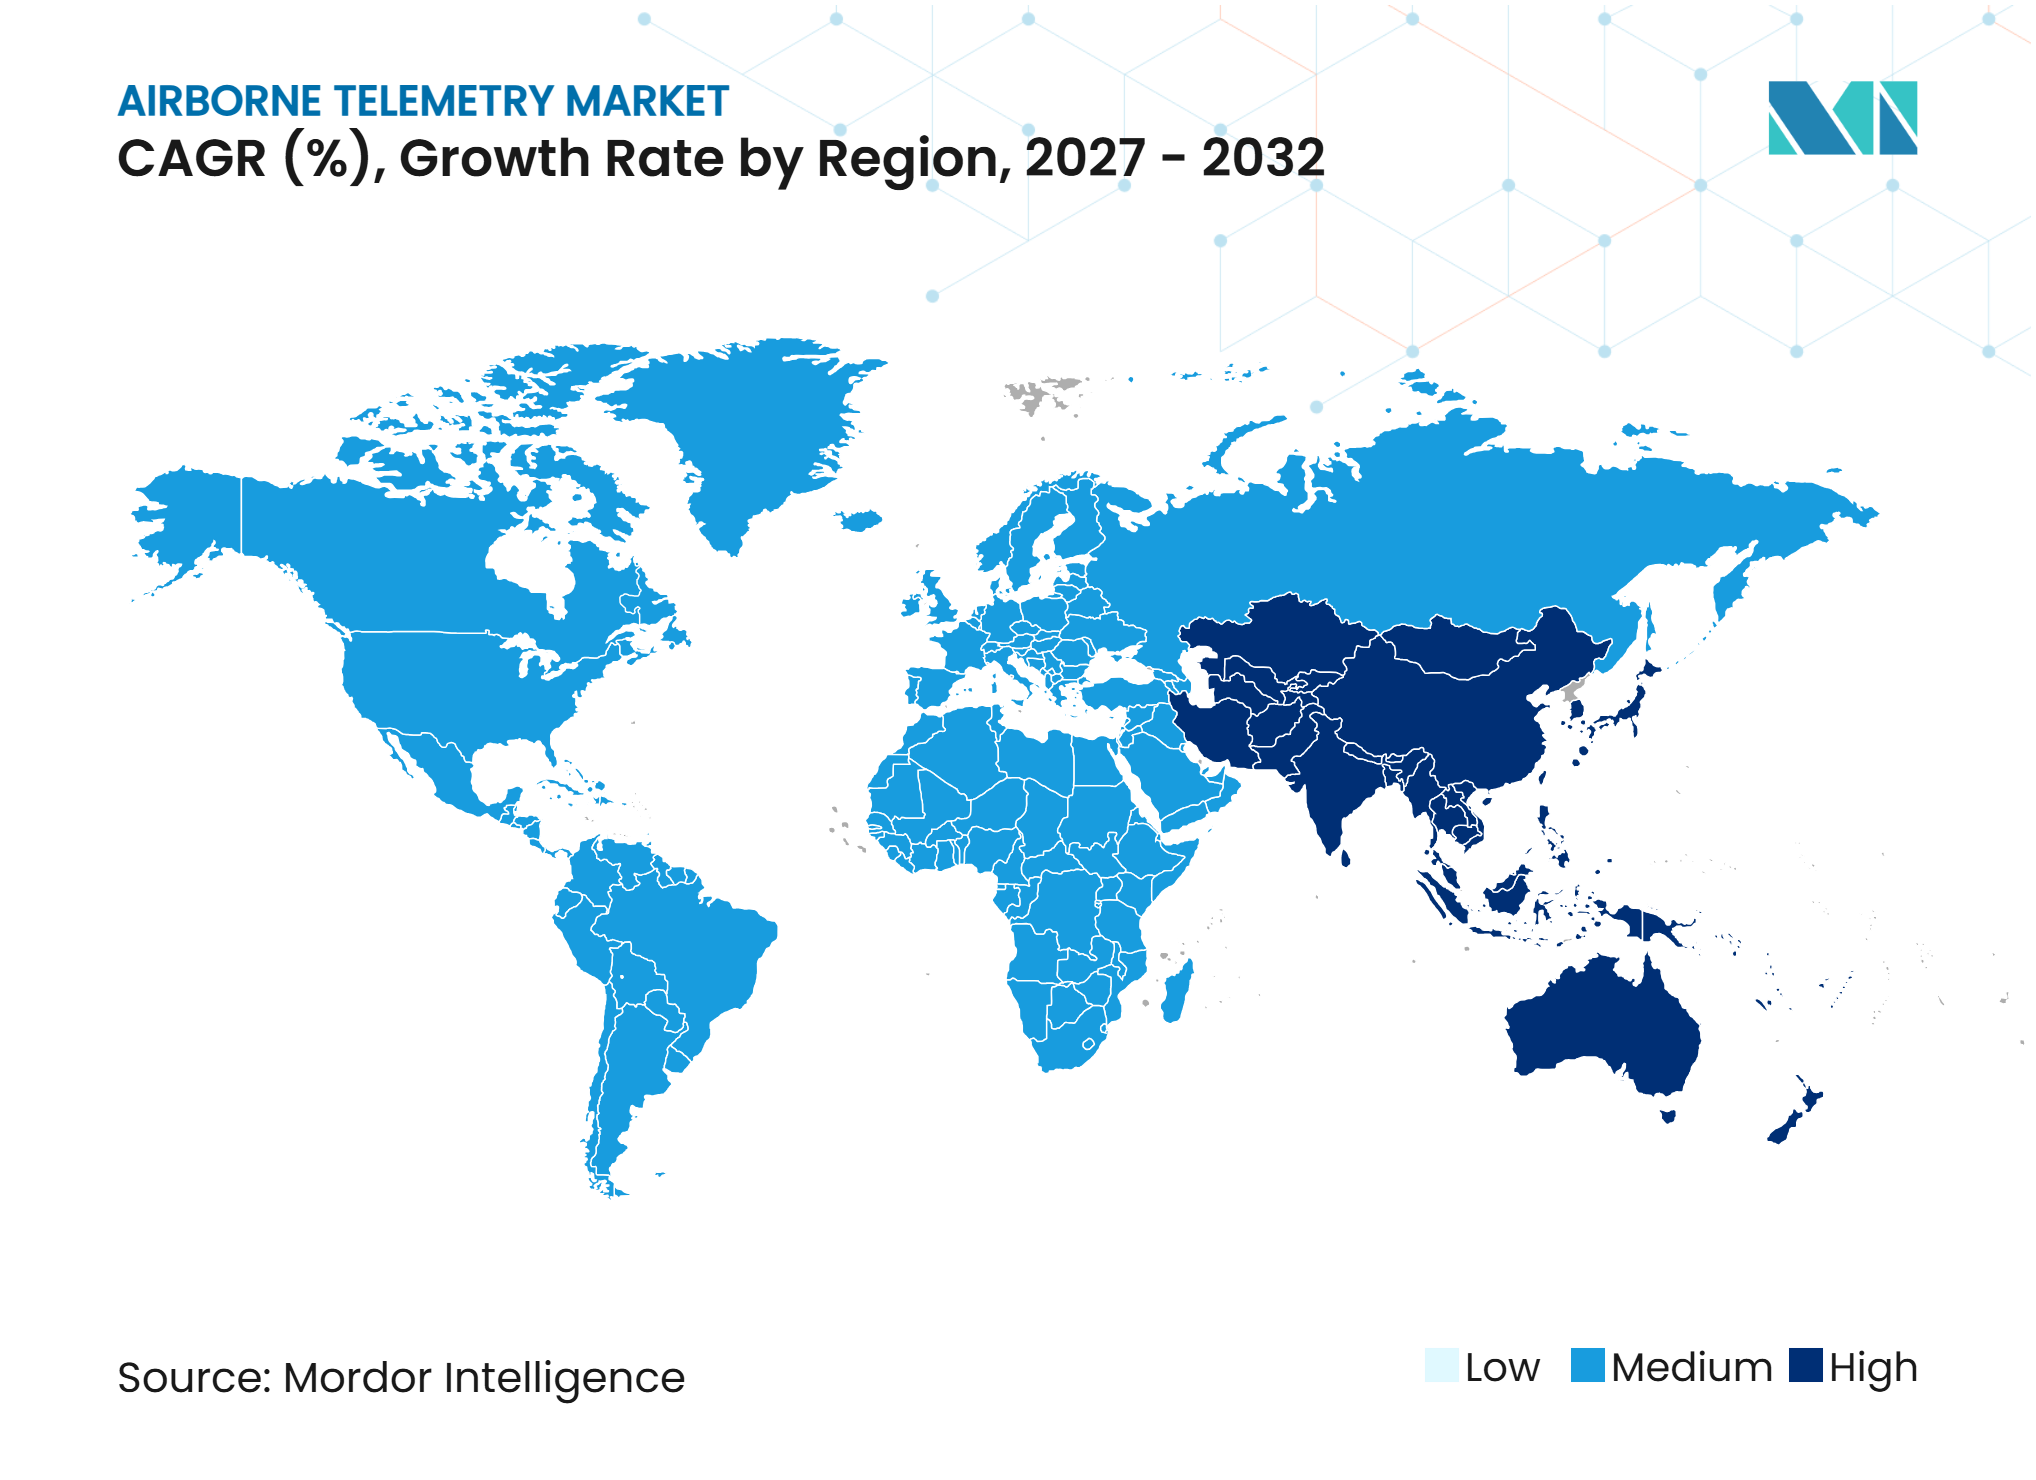
Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,87 % am Markt für luftgestützte Telemetrie, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,42 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufrechterhaltung der Flugtest-Instrumentierung im Verteidigungsbereich | +2.00% | Nordamerika, Vereinigtes Königreich, Australien | Kurzfristig (≤ 2 Jahre) |
| Testprogramme für Hyperschall- und wiederverwendbare Trägerraketen | +1.80% | Nordamerika, Australien, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Modernisierung der luftgestützten ISR | +1.50% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Proliferation von UAS-Flotten und autonome Operationen | +1.20% | Global | Mittelfristig (2–4 Jahre) |
| Drahtlose Rotorcraft-Instrumentierung als Ersatz für Schleifringarchitekturen | +0.80% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Edge-Verarbeitung für hochratiger Sensor- und Videostreams | +0.60% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufrechterhaltung der Flugtest-Instrumentierung im Verteidigungsbereich
Staatliche Auftraggeber ersetzen veraltete Flugtestgeräte durch gemeinsame Pools, die mehreren Flugzeugprogrammen dienen. Dieser Ansatz konzentriert die Nachfrage in langfristigen Verträgen und begünstigt Lieferanten, die bereits von Militärtestgeländen qualifiziert wurden. Curtiss-Wright erhielt im März 2025 einen Vertrag über 50,00 Millionen USD vom Naval Air Systems Command für Hochgeschwindigkeits-Datenerfassungssysteme zur Unterstützung der F-35, F-18, CH-53K, E-2D und C-130 bis Januar 2030.[1] Außerdem erhielt das Unternehmen im Juni 2025 einen Auftrag über 80 Millionen USD von der US Air Force für Datenerfassungstechnologie bis März 2030. Der Markt für luftgestützte Telemetrie profitiert davon, weil gebündelte Verträge Sender, Transponder, Rekorder, Gateways und Analysesoftware abdecken. Bereichsstandards, die vom Test Resource Management Center des US-Verteidigungsministeriums verwaltet werden, stärken zudem den Wert bestehender Qualifikationen.
Testprogramme für Hyperschall- und wiederverwendbare Trägerraketen
Hyperschall-Flugtests erfordern eine zuverlässige Datenerfassung von Hochgeschwindigkeitsfahrzeugen, die weit von Bodenstationen entfernt operieren. Arcfield erhielt im November 2025 einen Fünfjahresvertrag über 70 Millionen USD zur Bereitstellung von Flugdatentelemetrie, sicherer Kommunikation und Testarchitekturarbeiten für Hyperschalltests der US Army.[2] Das MACH-TB 2.0-Programm nutzt außerdem unbemannte Flugzeuge als luftgestützte Relaisknoten und erweitert so die Erfassungsabdeckung über pazifische Testkorridor hinaus. Das Georgia Tech Research Institute lieferte 2025 ein adaptives Phased-Array-System, das in der Lage ist, 24 Telemetrieströme gleichzeitig zu verfolgen. Diese Programme bevorzugen resiliente Verbindungen, luftgestützte Relais und leistungsstarke Verarbeitung. Sie machen mehrjährige Testpläne auch zu einer wichtigen Nachfragequelle für den Markt für luftgestützte Telemetrie.
Modernisierung der luftgestützten ISR
Moderne ISR-Programme erhöhen die Anforderungen an eine kontinuierliche Hochbandbreitenkonnektivität. Honeywell wählte im Mai 2025 sein JetWave X-System für das Upgrade des US Army ARES-Demonstrators aus und unterstützt damit Verbindungen über Inmarsat Global Xpress, ViaSat-3 und zukünftige Ka-Band-Netzwerke. Das System kann Download-Geschwindigkeiten von bis zu 200 Mbps bereitstellen und unterstützt die Echtzeitübertragung von Daten aus anspruchsvollen Sensor-Nutzlasten. Moderne Plattformen benötigen primäre, alternative, Notfall- und Notkommunikation beim Betrieb in umkämpften Gebieten. Diese Anforderung verlagert die Beschaffung hin zu Systemen, die zwischen Hochfrequenz- und Satellitennetzwerken wechseln können. Sie schafft auch eine Chance für den Markt für luftgestützte Telemetrie, eingebettete Konnektivität als Teil umfassenderer Flugzeug-Upgrades zu liefern.
Proliferation von UAS-Flotten und autonome Operationen
Unbemannte Flugzeuge erhöhen die Nachfrage nach Telemetrie, da ihr Betrieb auf kontinuierlichem Datenaustausch und zuverlässiger Flugzeugsichtbarkeit beruht. Die Federal Aviation Administration meldete im August 2024 mehr als 860.000 registrierte Drohnen in den USA. Ihr im Mai 2025 veröffentlichtes Drone Integration Concept of Operations beschreibt Anforderungen an die elektronische Erkennbarkeit für Aktivitäten jenseits der Sichtlinie. Diese Anforderungen stellen strukturierte Berichterstattung und Verfolgung in den Mittelpunkt kommerzieller Genehmigungen. In Südkorea ist der LOWUS-Wingman-Prototyp für kombinierte Flugtests mit bemannten und unbemannten Flugzeugen bis 2027 vorgesehen. Eine stärkere Verbreitung autonomer Plattformen wird den Markt für luftgestützte Telemetrie in Verteidigungs- und zivilen Anwendungsfällen ausweiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spektrumüberlastung und Verzögerungen bei der Bereichskoordinierung | -0.40% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen und Anforderungen an die Cybersouveränität | -0.30% | Global | Mittelfristig (2–4 Jahre) |
| Qualifikation von Flugbereichen und Kostenrisiken bei Wiederholungsflügen | -0.20% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Plattformspezifische SWaP- und Wärmebeschränkungen | -0.10% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spektrumüberlastung und Verzögerungen bei der Bereichskoordinierung
Die Spektrumverfügbarkeit kann Flugtests verzögern, da Telemetrieverbindungen auf begrenzte aeronautische Mobilfunkzuweisungen angewiesen sind. Nutzer der L-, S- und C-Band-Frequenzen stehen unter Druck durch Hochaltitudeplattformen, Direkt-zu-Mobilfunk-Dienste und Mobilbreitbandvorschläge. Die US-Spektrumpolitik schreibt außerdem eine Versteigerung von Frequenzen im Band von 3.980 bis 4.200 MHz bis Juli 2027 vor. Bereichsbetreiber setzen wo möglich auf C-Band- und netzwerkbasierte Backups. Diese Anpassungen erhöhen den Integrationsaufwand, die Qualifikationsanforderungen und das Terminplanungsrisiko für Lieferanten im Markt für luftgestützte Telemetrie. Sie können auch die Verfügbarkeit von Testfenstern verzögern.
Exportkontrollen und Anforderungen an die Cybersouveränität
Exportkontrollen verlängern die Beschaffungszyklen für Telemetriegeräte, die in Militärprogrammen eingesetzt werden. Das Defense Export Handbook 2025 besagt, dass relevante Telemetrie-, Verfolgungs- und Steuerungsgeräte unter die US Munitions List fallen können. Das US Air Force Test Center suchte 2025 auch nach sicheren Telemetrieeinheiten, die Cybersicherheits- und Umweltqualifikationen erforderten. Käufer verlangen zunehmend lokale Kontrolle über sensible Flugdaten und die Einhaltung nationaler Sicherheitsvorschriften. Diese Anforderungen erhöhen die Anpassungskosten und erschweren den grenzüberschreitenden Support. Lieferanten im Markt für luftgestützte Telemetrie müssen daher technische Leistung mit Export-, Cybersicherheits- und Datenhaltungskonformität verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kommunikationstechnologie:
Hochfrequenz behält seine installierte BasisHochfrequenz hielt im Jahr 2026 einen Marktanteil von 53,67 % am Markt für luftgestützte Telemetrie, da viele Verteidigungstestgeländeinfrastrukturen auf etablierten L-, S- und C-Band-Systemen aufgebaut sind. Bestehende Instrumentierungspools nutzen diese Verbindungen für routinemäßige Flugtesterfassung und Bereichskoordinierung. Curtiss-Wrights NAVAIR-Vertrag von 2025 umfasste Hochfrequenzsender und C-Band-Transponder. Der Air Force-Auftrag deckte ebenfalls Hochfrequenz-, Netzwerk-, Aufzeichnungs-, Gateway- und Softwaregeräte ab. Ethernet- und Glasfaserverbindungen bleiben in großen Flugzeugen nützlich, wo hohe interne Datenraten erforderlich sind. Ihr Einsatz ist auf taktischen Plattformen begrenzter, da neue Verkabelung aufdringlich und schwer zu qualifizieren sein kann. Dies erhält die Hochfrequenznachfrage für viele Testmissionen aufrecht.
Satellitenkommunikation wird voraussichtlich bis 2032 mit einer CAGR von 8,21 % wachsen, da Langstreckenflugzeuge jenseits der Sichtlinie operieren. Die Marktgröße für luftgestützte Telemetrie bei Satellitensystemen steigt mit Hyperschalltests, ozeanischen Testgeländen und Hochaltitude-ISR-Missionen. Honeywells JetWave X unterstützt Multi-Netzwerk-Konnektivität über kommerzielle und staatliche Ka-Band-Kapazitäten.[3] Luftgestützte Relaisfahrzeuge bieten eine weitere Option, wenn Testartikel über feste Bodeninfrastruktur hinausgehen. Satellitensysteme ersetzen Hochfrequenz nicht bei jeder Mission. Stattdessen erweitern sie die Abdeckung dort, wo Bereichsgeometrie, Entfernung oder umkämpfte Bedingungen die Nutzung traditioneller Verbindungen einschränken. Sie sind besonders relevant, wo landgestützte Erfassung nicht erreichbar ist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Sensoren halten das Volumen, während Software an Wert gewinntSender und Sensoren machten im Jahr 2026 einen Marktanteil von 30,11 % am Markt für luftgestützte Telemetrie aus, da jedes instrumentierte Flugzeug mehrere Erfassungspunkte benötigt. Flugtestpools benötigen Datenerfassungseinheiten, Sender, Antennen, Gateways und Transponder auf mehreren Plattformen. Curtiss-Wrights NAVAIR-Auftrag veranschaulicht diese breite Hardwareanforderung. Antennen und Modulatoren profitieren auch vom Ersatz analoger Verfolgungssysteme durch digitale Arrays. Das adaptive 500-Element-Array des Georgia Tech Research Institute kann 24 Telemetrieströme gleichzeitig erfassen. Bodenempfangsgeräte haben eine stabilere Nachfrage nach Auffrischungen, da Testgeländeinfrastrukturen weiterhin auf physische Erfassungsinfrastruktur angewiesen sind.
Software- und Datenanalyseplattformen werden bis 2032 voraussichtlich mit einer CAGR von 8,52 % wachsen, da die Anzahl der Flugzeugsensoren und Datenraten steigen. Die Marktgröße wächst, da Nutzer Daten fusionieren, Anomalien identifizieren und Ergebnisse während Missionen verteilen müssen. DDC-I und Klepsydra demonstrierten 2025 zertifizierte Edge-Verarbeitungsunterstützung. Software ermöglicht schnellere Entscheidungsfindung, ohne den Bedarf an sicherer Speicherung und Nachfluganalyse zu beseitigen. Dies gibt etablierten Hardwareanbietern einen Anreiz, wiederkehrende Analysetools in ihre Portfolios aufzunehmen. Es unterstützt auch eine unmittelbarere Überprüfung von Missionsdaten.
Nach Plattform:
Starrflügelprogramme bilden die größte installierte BasisStarrflügelflugzeuge hielten im Jahr 2026 einen Marktanteil von 43,89 % am Markt für luftgestützte Telemetrie, unterstützt durch große Verteidigungstestprogramme und komplexe Sensor-Nutzlasten. Diese Flugzeuge benötigen Sender, Encoder, Hochfrequenzverbindungen und Bodenempfänger zur Leistungsbewertung. Der NAVAIR-Vertrag umfasste die F-35, F-18, E-2D, C-130 und CH-53K und zeigt den Umfang instrumentierter Flotten. Lange Entwicklungszyklen machen diese Programme zu verlässlichen Nutzern von Telemetriegeräten. Drehflügelflugzeuge bilden eine kleinere, aber stabile Kategorie. Drahtlose Rotorinstrumentierung bietet einen Weg zu geringerem Wartungsaufwand und schnelleren Tests für Hubschrauberprogramme. Diese Plattformen erhalten daher über die Zeit eine große installierte Gerätebasis aufrecht.
UAS wird bis 2032 voraussichtlich mit einer CAGR von 9,76 % wachsen, der stärksten Plattformrate im Markt für luftgestützte Telemetrie. Kommerzielle Operationen benötigen elektronische Erkennbarkeit, Verfolgung und Datenverbindungen, wenn sie sich jenseits der Sichtlinie bewegen. Verteidigungsprogramme nutzen unbemannte Flugzeuge auch als Sensorplattformen und Relaisknoten für Langstreckenmissionen. Südkoreas LOWUS-Programm zielt auf kombinierte Flugtests mit bemannten und unbemannten Flugzeugen bis 2027 ab. Kleinere Plattformen bleiben durch SWaP- und Wärmeanforderungen begrenzt. Diese Einschränkungen unterstützen die Nachfrage nach leichteren Sendern, kompakten Antennen und bordeigener Verarbeitung anstelle konventioneller großer Avionikeinheiten. Diese Anforderungen begünstigen spezialisierte kompakte Designs.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika: Testinfrastruktur unterstützt nachhaltige Beschaffung
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,87 % am Markt für luftgestützte Telemetrie, unterstützt durch umfangreiche Testgeländeinfrastrukturen und große Verteidigungsflugzeugprogramme. Das US Air Force Test Center meldet 3,10 Milliarden USD an jährlichen Betriebs- und Wartungsmitteln, 1 Milliarde USD an jährlichen Forschungs-, Entwicklungs-, Test- und Evaluierungsmitteln sowie 31 Milliarden USD an Einrichtungen an 35 Standorten. NAVAIRs China Lake Range Control Complex wurde im September 2025 nach einem Wiederaufbau für 242 Millionen USD wiedereröffnet. Diese Projekte stärken die Nachfrage nach Erfassung, Verfolgung und Support. Spektrumvorschriften bleiben ein Compliance-Faktor, da kommerzielle Nutzungen Tests einschränken können. Lieferanten mit etablierten US-Testgeländequalifikationen behalten eine Position im Markt für luftgestützte Telemetrie.
Asiatisch-pazifischer Raum: Unbemannte Systeme und inländische Kapazitäten treiben die Expansion voran
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,42 % wachsen und ist damit die am schnellsten wachsende Region im Markt für luftgestützte Telemetrie. Südkoreas LOWUS-Prototyp und seine geplanten kombinierten Flugtests mit bemannten und unbemannten Flugzeugen zeigen, wie neue Flugzeugprogramme Telemetrienachfrage erzeugen können. AeroVironment und Korean Air unterzeichneten 2025 auch ein Memorandum über die Integration mittlerer UAS, lokale Produktion und gemeinsame Forschung. Chinas GTAC Airborne lieferte im März 2025 einen lufttüchtigkeitszertifizierten multimodalen Breitband-Datenlink. Inländische Programme erhöhen den Bedarf an lokaler Hardware, resilienten Verbindungen und zertifizierter Software. Die nationale Kontrolle sensibler Daten wird die Beschaffungsentscheidungen in der gesamten Region prägen.
Europa, Naher Osten und andere Regionen: Modernisierung verlängert die Nachfrage
Europa profitiert von der aktiven Entwicklung des Eurofighters, der Rafale und des FCAS, während die Beschaffung durch Verbündete Australien mit nordamerikanischen Lieferketten verbindet. Die Marktgröße für luftgestützte Telemetrie in diesen Regionen wird stärker durch Flugzeug-Upgrades als durch neue Plattformkäufe allein angetrieben. Die Nachfrage im Nahen Osten konzentriert sich auf Saudi-Arabien und die Vereinigten Arabischen Emirate, wo nationale Luftkapazitäten ISR- und satellitenfähige Hardware benötigen. Südamerika konzentriert sich weiterhin auf Brasiliens Luft- und Raumfahrtbasis und seine Verteidigungsplattformen. Afrika verfügt über eine kleinere installierte Basis, wobei Südafrika seinen etabliertesten Endpunkt im Verteidigungsbereich darstellt. Exportvorschriften und lokale Datenanforderungen beeinflussen jede Region unterschiedlich. Diese Faktoren machen vertrauenswürdige Support-Netzwerke und Zertifizierungsbereitschaft zu wichtigen Wettbewerbsstärken für Lieferanten in diesen vielfältigen Märkten.
Wettbewerbslandschaft
Marktkonzentration
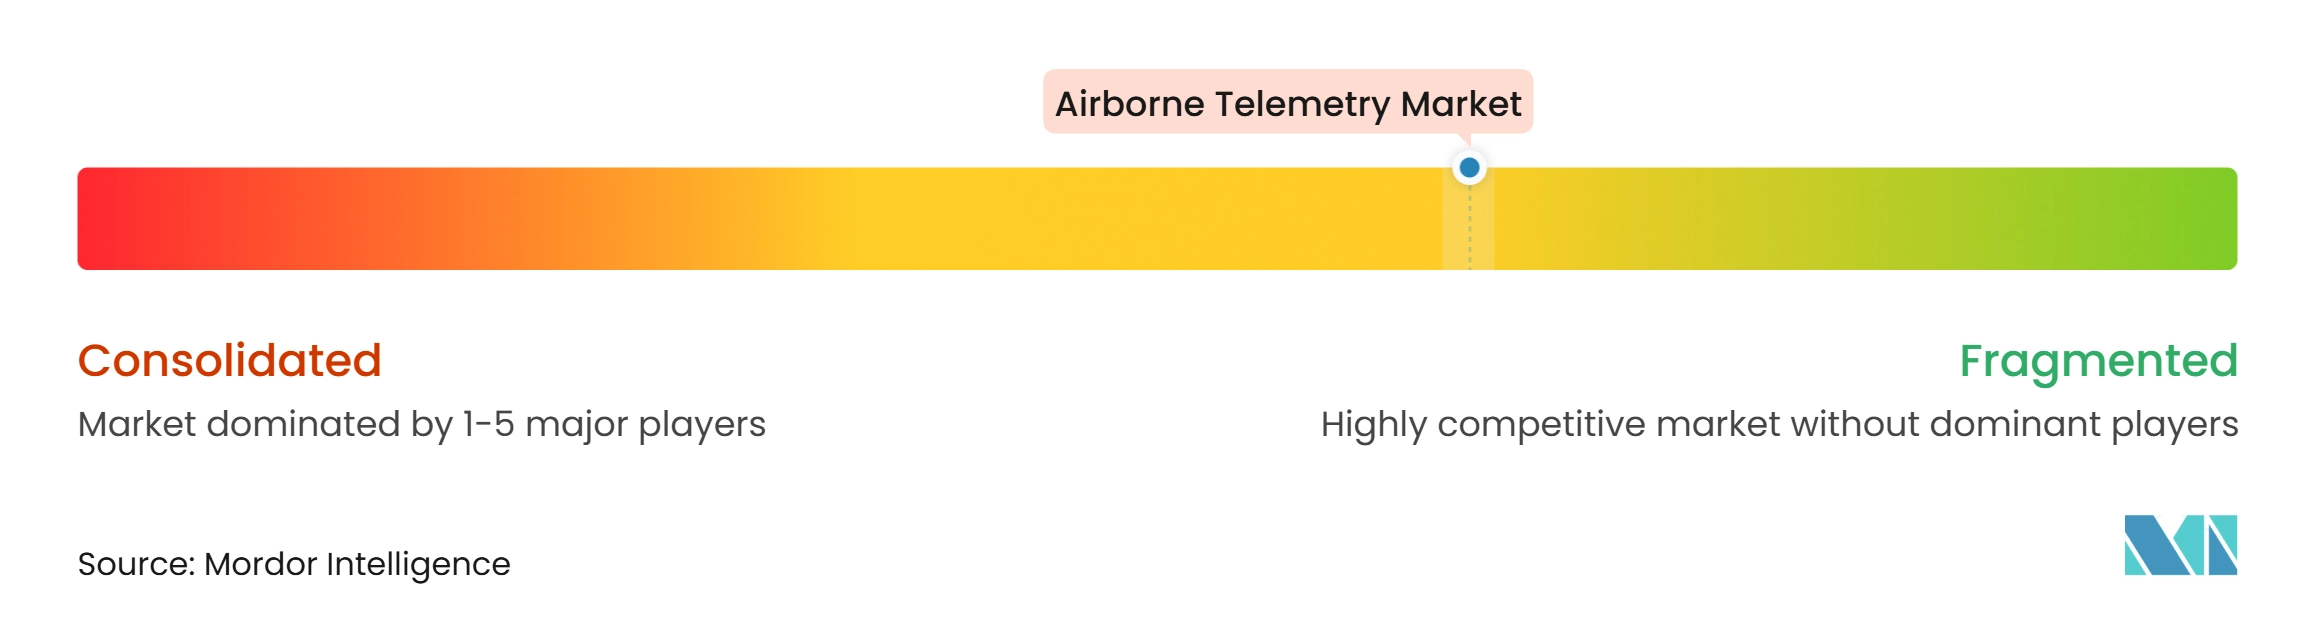
Der Markt für luftgestützte Telemetrie ist mäßig fragmentiert, da Speziallieferanten und große Verteidigungsunternehmen unterschiedliche Teile der Wertschöpfungskette bedienen. Curtiss-Wright Corporation und L3Harris Technologies, Inc. konkurrieren durch langjährige Flugtestqualifikationen und große Vertragsrahmen. Curtiss-Wrights Air Force-Auftrag von 2025 umfasste sowohl Erfassungshardware als auch IADS-Datenanalysesoftware. Diese Kombination kann nach dem anfänglichen Geräteverkauf eine wiederkehrende Nachfrage nach Software erzeugen. Honeywell Aerospace konkurriert durch Multi-Netzwerk-Satellitenkonnektivität für ISR-Flugzeuge. Zertifizierte Lieferanten können ihre Position verteidigen, da die Neuqualifikation von Testgeländen kostspielig und zeitaufwendig sein kann. Dies unterstützt dauerhafte Kundenbeziehungen und Servicearbeiten für etablierte Lieferanten weltweit.
Kratos Defense & Security Solutions, Inc. stimmte im November 2025 der Übernahme von Orbit Technologies für 356,30 Millionen USD zu und kombiniert damit seine Testfahrzeug- und Mikrowellenfähigkeiten mit Orbits Satellitenkommunikationssystemen. Die Transaktion erweitert seine Fähigkeit, Systeme anzubieten, die luftgestützte Geräte, Satellitenverbindungen und Bodeninfrastruktur verbinden. Thales Group und andere Verteidigungsunternehmen können Kommunikations- und Geheimdienstfunktionen in kompakten Nutzlasten einbetten. Dies setzt eigenständige Komponentenlieferanten unter Druck. Wettbewerbserfolg hängt von Interoperabilität, Sicherheit und der Fähigkeit ab, einen vollständigen Testworkflow zu unterstützen. Es begünstigt auch Lieferanten mit bewährten Integrationsfähigkeiten.
Chancen bestehen weiterhin in Edge-Software und offenen Satellitenterminals, die über kommerzielle und staatliche Netzwerke betrieben werden können. Die DDC-I- und Klepsydra-Integration von 2025 zeigt, dass zertifizierte Edge-Verarbeitung für luftgestützte Systeme verfügbar wird. Anbieter benötigen auch Systeme in Luft- und Raumfahrtqualität und kontrollierte Lieferketten, um die Anforderungen der Verteidigungsbeschaffung zu erfüllen. Der Markt für luftgestützte Telemetrie belohnt Lieferanten, die AS9100-Anforderungen und Exportkontrollverpflichtungen erfüllen können. Große Hauptauftragnehmer bringen Integrationsfähigkeiten mit, während Spezialisten tiefes Testgeländefachwissen bieten.
Marktführer der luftgestützten Telemetrie
-
L3Harris Technologies, Inc.
-
Safran SA
-
Curtiss-Wright Corporation
-
BAE Systems plc
-
Honeywell Aerospace Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für luftgestützte Telemetrie Unternehmen in diesem Bericht
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- BAE Systems plc
- Honeywell Aerospace Inc.
- RTX Corporation
- Leonardo S.p.A.
- AstroNova, Inc.
- Kratos Defense & Security Solutions, Inc.
- AEVEX Corp.
- Teledyne Technologies Incorporated
- Quasonix, LLC
- Systems Engineering & Management Company (SEMCO)
Neueste Industrielle Entwicklungen in Markt für luftgestützte Telemetrie
- August 2026: Safran SA gab einen Fünfjahresvertrag über 45,2 Millionen USD als unbegrenzte Liefer-/unbegrenzte Mengenvereinbarung (IDIQ) zur Unterstützung des US Air Force Test Center (AFTC) auf der Edwards Air Force Base (AFB) in Kalifornien bekannt. Der Vertrag umfasst die Lieferung von luftgestützten und bodengestützten Datenrekordern und Komponenten von Safran DSI, technische Ingenieurunterstützung, System-Upgrades und -verbesserungen sowie Reparaturdienstleistungen zur Unterstützung der Datenaufzeichnungsinfrastruktur, die der Test- und Evaluierungsmission der Air Force für Flugzeuge und Systeme zugrunde liegt.
- September 2026: AEVEX Corp. gab bekannt, dass das Unternehmen für einen Vertrag mit einem Wert von bis zu 92,2 Millionen USD über drei Jahre zur Unterstützung des DoD Test Resource Management Center (TRMC) SkyRange-Programms ausgewählt wurde. Im Rahmen des Vertrags wird AEVEX Corp. luftgestützte Bereichsintegrations- und Ingenieurdienstleistungen; Flugbetriebsunterstützung über westliche US-amerikanische und pazifische Testkorridor hinweg; Unterstützung für luftgestützte Telemetrierelais und resiliente Kommunikationsarchitektur; Integration von Nutzlasten und Missionssystemen; sowie verteilte Bereichsvernetzung, Instrumentierung und Missionsdatenunterstützung bereitstellen.
- März 2025: Die Defense Solutions Division von Curtiss-Wright hat vom Naval Air Systems Command einen Festpreisvertrag (IDIQ) über ca. 50 Millionen USD erhalten. Der Vertrag umfasst die Lieferung von Hochgeschwindigkeits-Datenerfassungssystem-Hardware und zugehörigen Reparaturdienstleistungen zur Unterstützung des Special Flight Test Instrumentation Pool des Naval Air Systems Command. Er umfasst Curtiss-Wrights vollständige Produktlinie für Flugtestinstrumentierung, wie Datenerfassungseinheiten, Netzwerk-Switches, Datenrekorder, Netzwerk-Gateways, Ethernet-Funkgeräte, HF-Sender, C-Band-Transponder und Hochgeschwindigkeitskameras für Starrflügel- und Drehflügel-Militärflugzeuge.
Globaler Berichtsumfang des Marktes für luftgestützte Telemetrie
Der Markt für luftgestützte Telemetrie umfasst spezialisierte Kommunikations- und Datenerfassungssysteme, die dazu dienen, Echtzeit-Flug-, Leistungs- und missionskritische Daten von luftgestützten Plattformen zu erfassen, zu verarbeiten, zu übertragen und an bodengestützte Überwachungs- und Kontrollstationen zu empfangen. Der Markt konzentriert sich auf luftgestützte Telemetriegeräte und zugehörige Bodenempfangsinfrastruktur, ausgenommen eigenständige Flugzeugkommunikations-, Navigations- und Überwachungssysteme, die nicht speziell für Telemetrieanwendungen konzipiert sind.
Der Markt für luftgestützte Telemetrie ist nach Kommunikationstechnologie, Komponente, Plattform und Geografie segmentiert. Nach Kommunikationstechnologie ist der Markt in Hochfrequenz, Ethernet/Glasfaser und Satellit segmentiert. Nach Komponente ist der Markt in Sender und Sensoren; Antennen und Modulatoren; Software- und Datenanalyseplattformen; Signalverarbeitungseinheiten; und Bodenempfangsgeräte segmentiert. Nach Plattform ist der Markt in Starrflügelflugzeuge, Drehflügelflugzeuge und unbemannte Luftfahrtsysteme (UAS) segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für luftgestützte Telemetrie in den wichtigsten Ländern der verschiedenen Regionen ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Hochfrequenz |
| Ethernet/Glasfaser |
| Satellit |
| Sender und Sensoren |
| Antennen und Modulatoren |
| Software- und Datenanalyseplattformen |
| Signalverarbeitungseinheiten |
| Bodenempfangsgeräte |
| Starrflügelflugzeuge |
| Drehflügelflugzeuge |
| Unbemannte Luftfahrtsysteme (UAS) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Kommunikationstechnologie | Hochfrequenz | ||
| Ethernet/Glasfaser | |||
| Satellit | |||
| Nach Komponente | Sender und Sensoren | ||
| Antennen und Modulatoren | |||
| Software- und Datenanalyseplattformen | |||
| Signalverarbeitungseinheiten | |||
| Bodenempfangsgeräte | |||
| Nach Plattform | Starrflügelflugzeuge | ||
| Drehflügelflugzeuge | |||
| Unbemannte Luftfahrtsysteme (UAS) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die luftgestützte Telemetrie im Jahr 2032 erreichen?
Der Markt für luftgestützte Telemetrie wird voraussichtlich bis 2032 einen Wert von 1,54 Milliarden USD erreichen und ab 2027 mit einer CAGR von 6,96 % wachsen.
Welche Kommunikationstechnologie führt bei der luftgestützten Telemetrie?
Hochfrequenz führt mit einem Anteil von 53,67 % im Jahr 2026, da Verteidigungstestgeländeinfrastrukturen auf etablierter Hochfrequenzinfrastruktur aufgebaut sind.
Welche Plattform für luftgestützte Telemetrie wächst am schnellsten?
Unbemannte Luftfahrtsysteme (UAS) werden bis 2032 voraussichtlich mit einer CAGR von 9,76 % wachsen, unterstützt durch Militärprogramme und zivile Operationen jenseits der Sichtlinie.
Warum wird Satellitenkonnektivität für die Flugzeugtelemetrie immer wichtiger?
Satellitenkonnektivität unterstützt Langstrecken- und Missionen jenseits der Sichtlinie, bei denen feste Bodenstationen keine kontinuierliche Abdeckung bieten können.
Was schränkt die Einführung von luftgestützten Telemetriegeräten ein?
Spektrumüberlastung, Exportkontrollen, Cybersicherheitsanforderungen und Qualifikationskosten können Bereitstellungen verzögern.
Welche Region wächst am schnellsten bei der luftgestützten Telemetrie?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 8,42 % wachsen, angetrieben durch inländische UAS- und Verteidigungsmodernisierungsprogramme.