
Tamaño y participación del mercado de telemetría aerotransportada
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
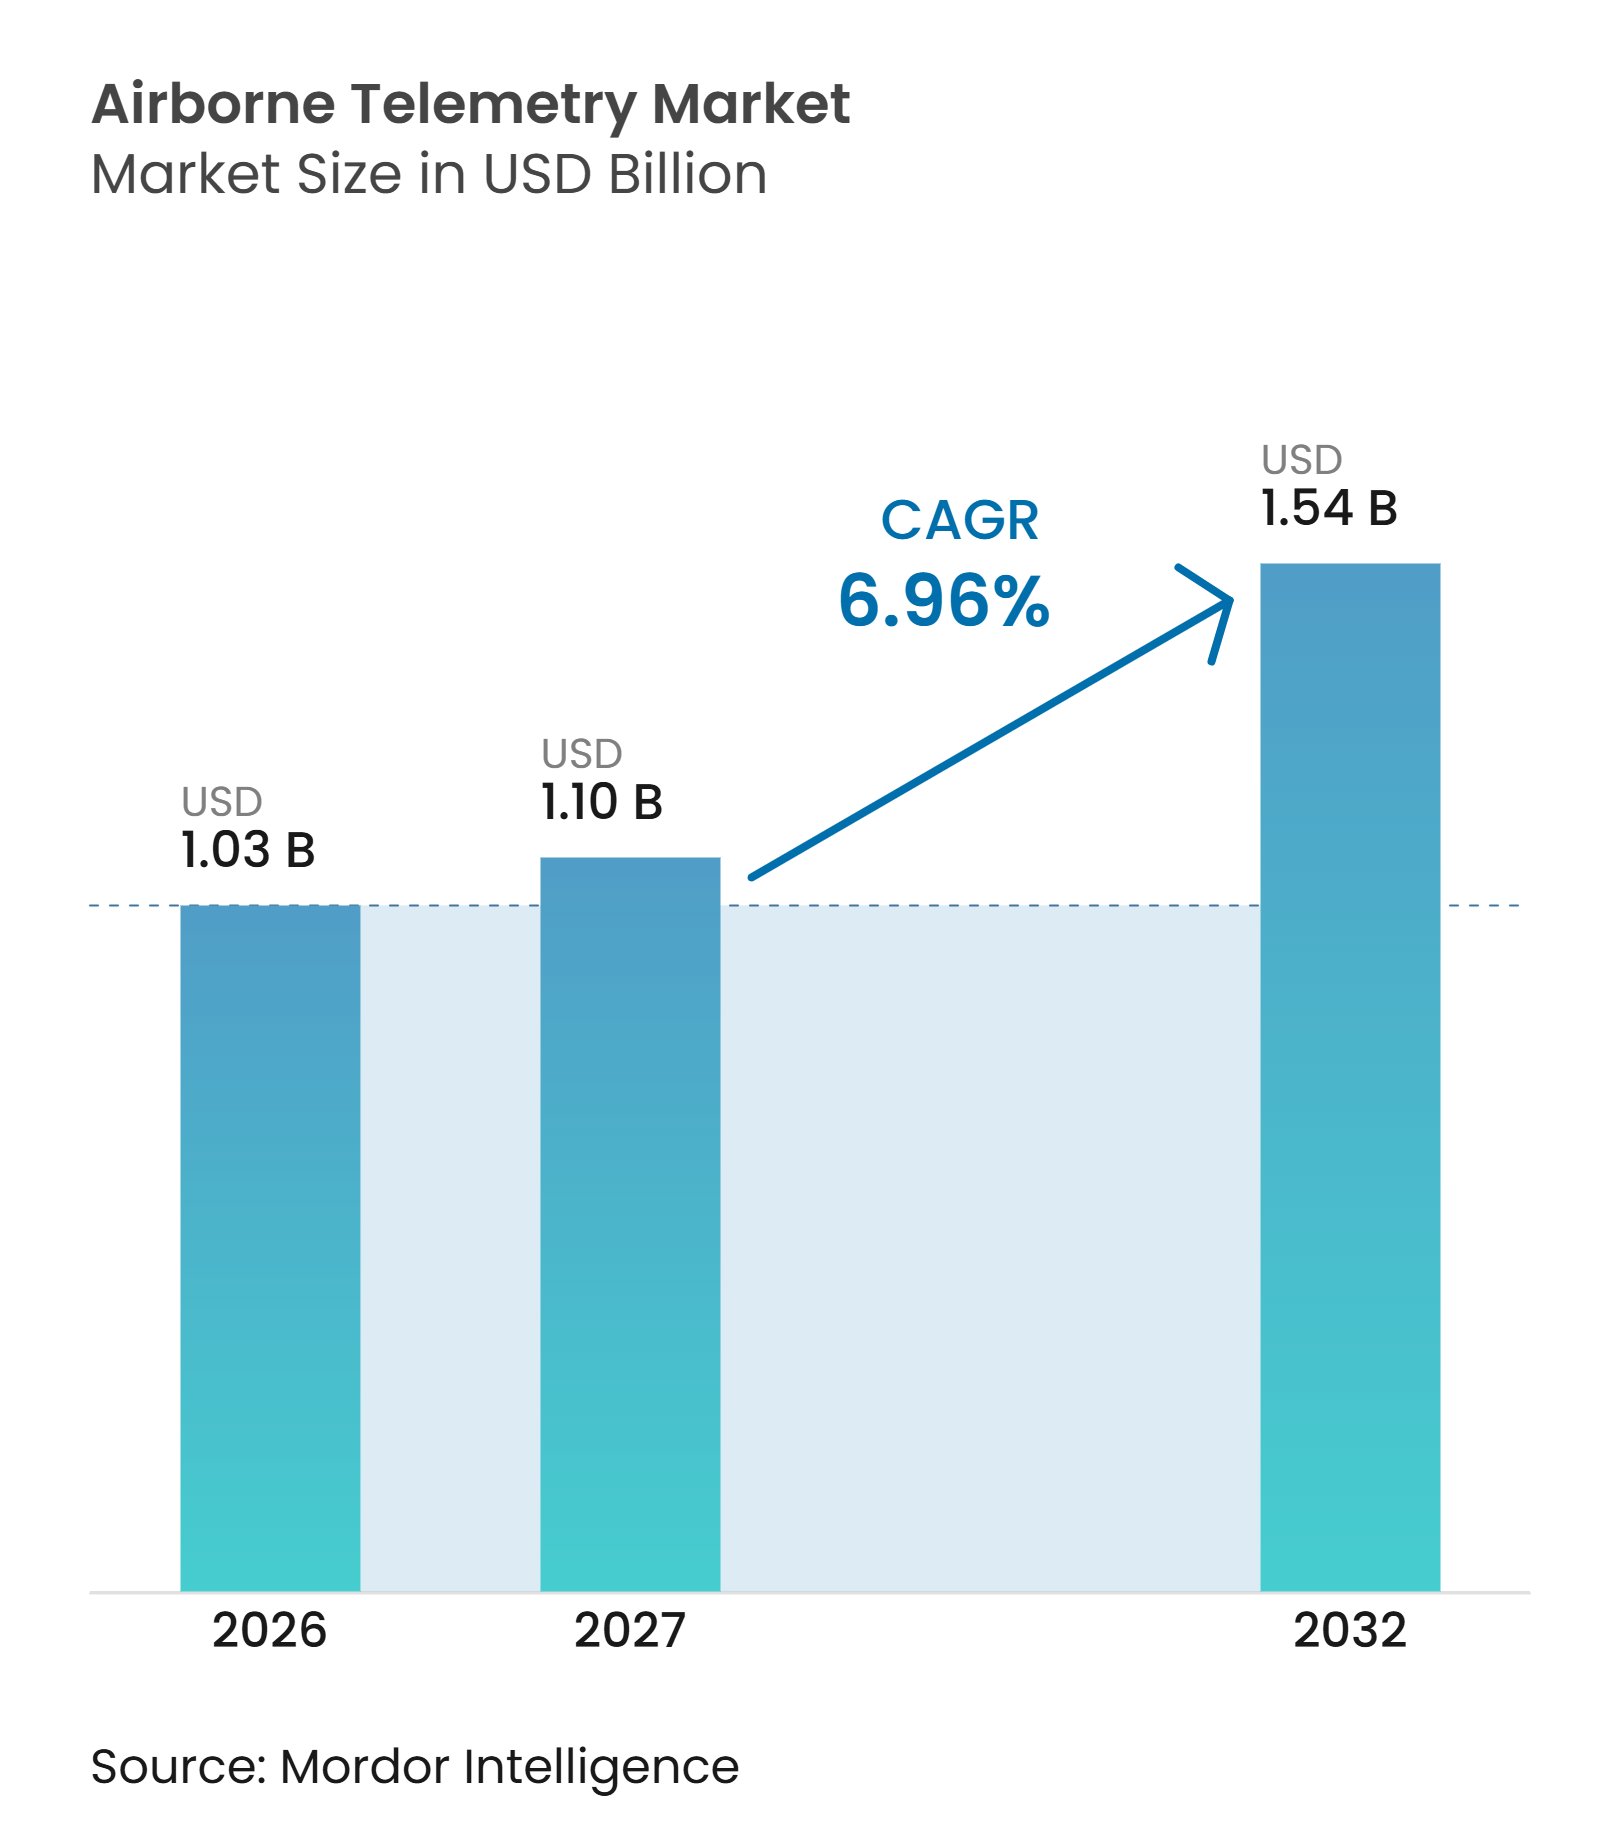
| Tamaño del Mercado (2027) | 1.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.96 % |
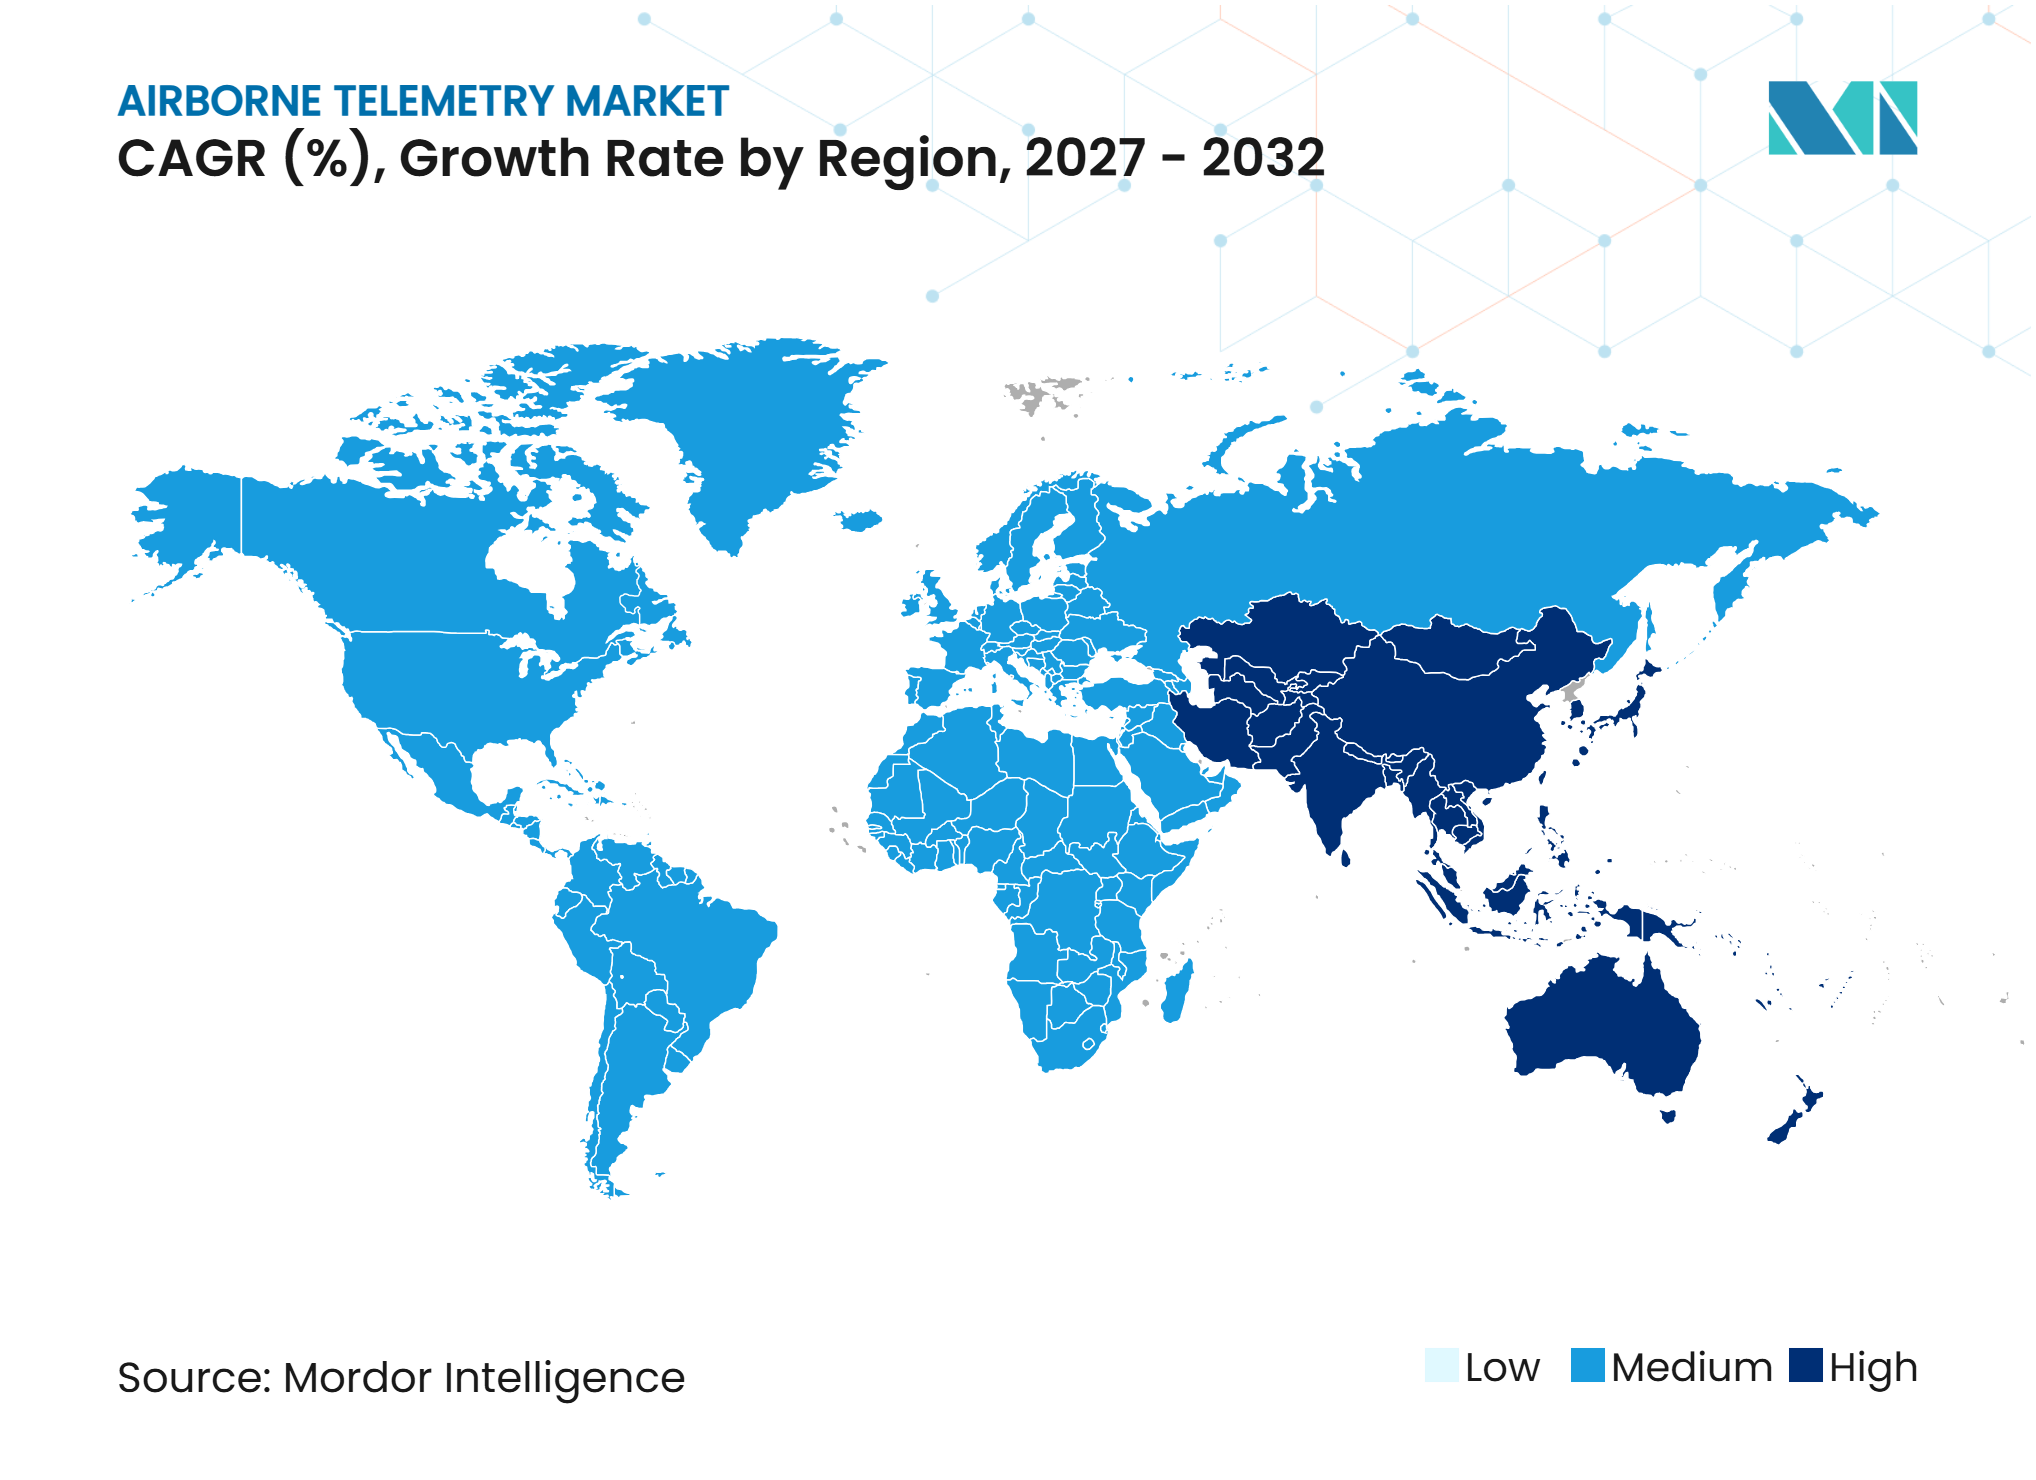
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de telemetría aerotransportada por Mordor Intelligence
El tamaño del mercado de telemetría aerotransportada se valoró en 1,03 mil millones de USD en 2026 y se prevé que crezca desde 1,10 mil millones de USD en 2027 hasta alcanzar 1,54 mil millones de USD para 2032, a una CAGR del 6,96% durante el período de pronóstico (2027-2032). Los organismos de defensa están incrementando la actividad de pruebas de vuelo para aeronaves avanzadas, vehículos hipersónicos y sistemas no tripulados. Esto genera una demanda recurrente de equipos que recopilan, transmiten y analizan datos de vuelo. La modernización de los rangos de prueba en América del Norte y el desarrollo más amplio de plataformas en Asia-Pacífico respaldan el mercado de telemetría aerotransportada. Los proveedores están respondiendo combinando enlaces de radiofrecuencia, conectividad satelital y procesamiento a bordo. Las adquisiciones favorecen cada vez más a los proveedores certificados que pueden dar soporte a los equipos durante largos ciclos de prueba. Estos requisitos también refuerzan la demanda de soporte de integración probado.
Conclusiones clave del informe
-
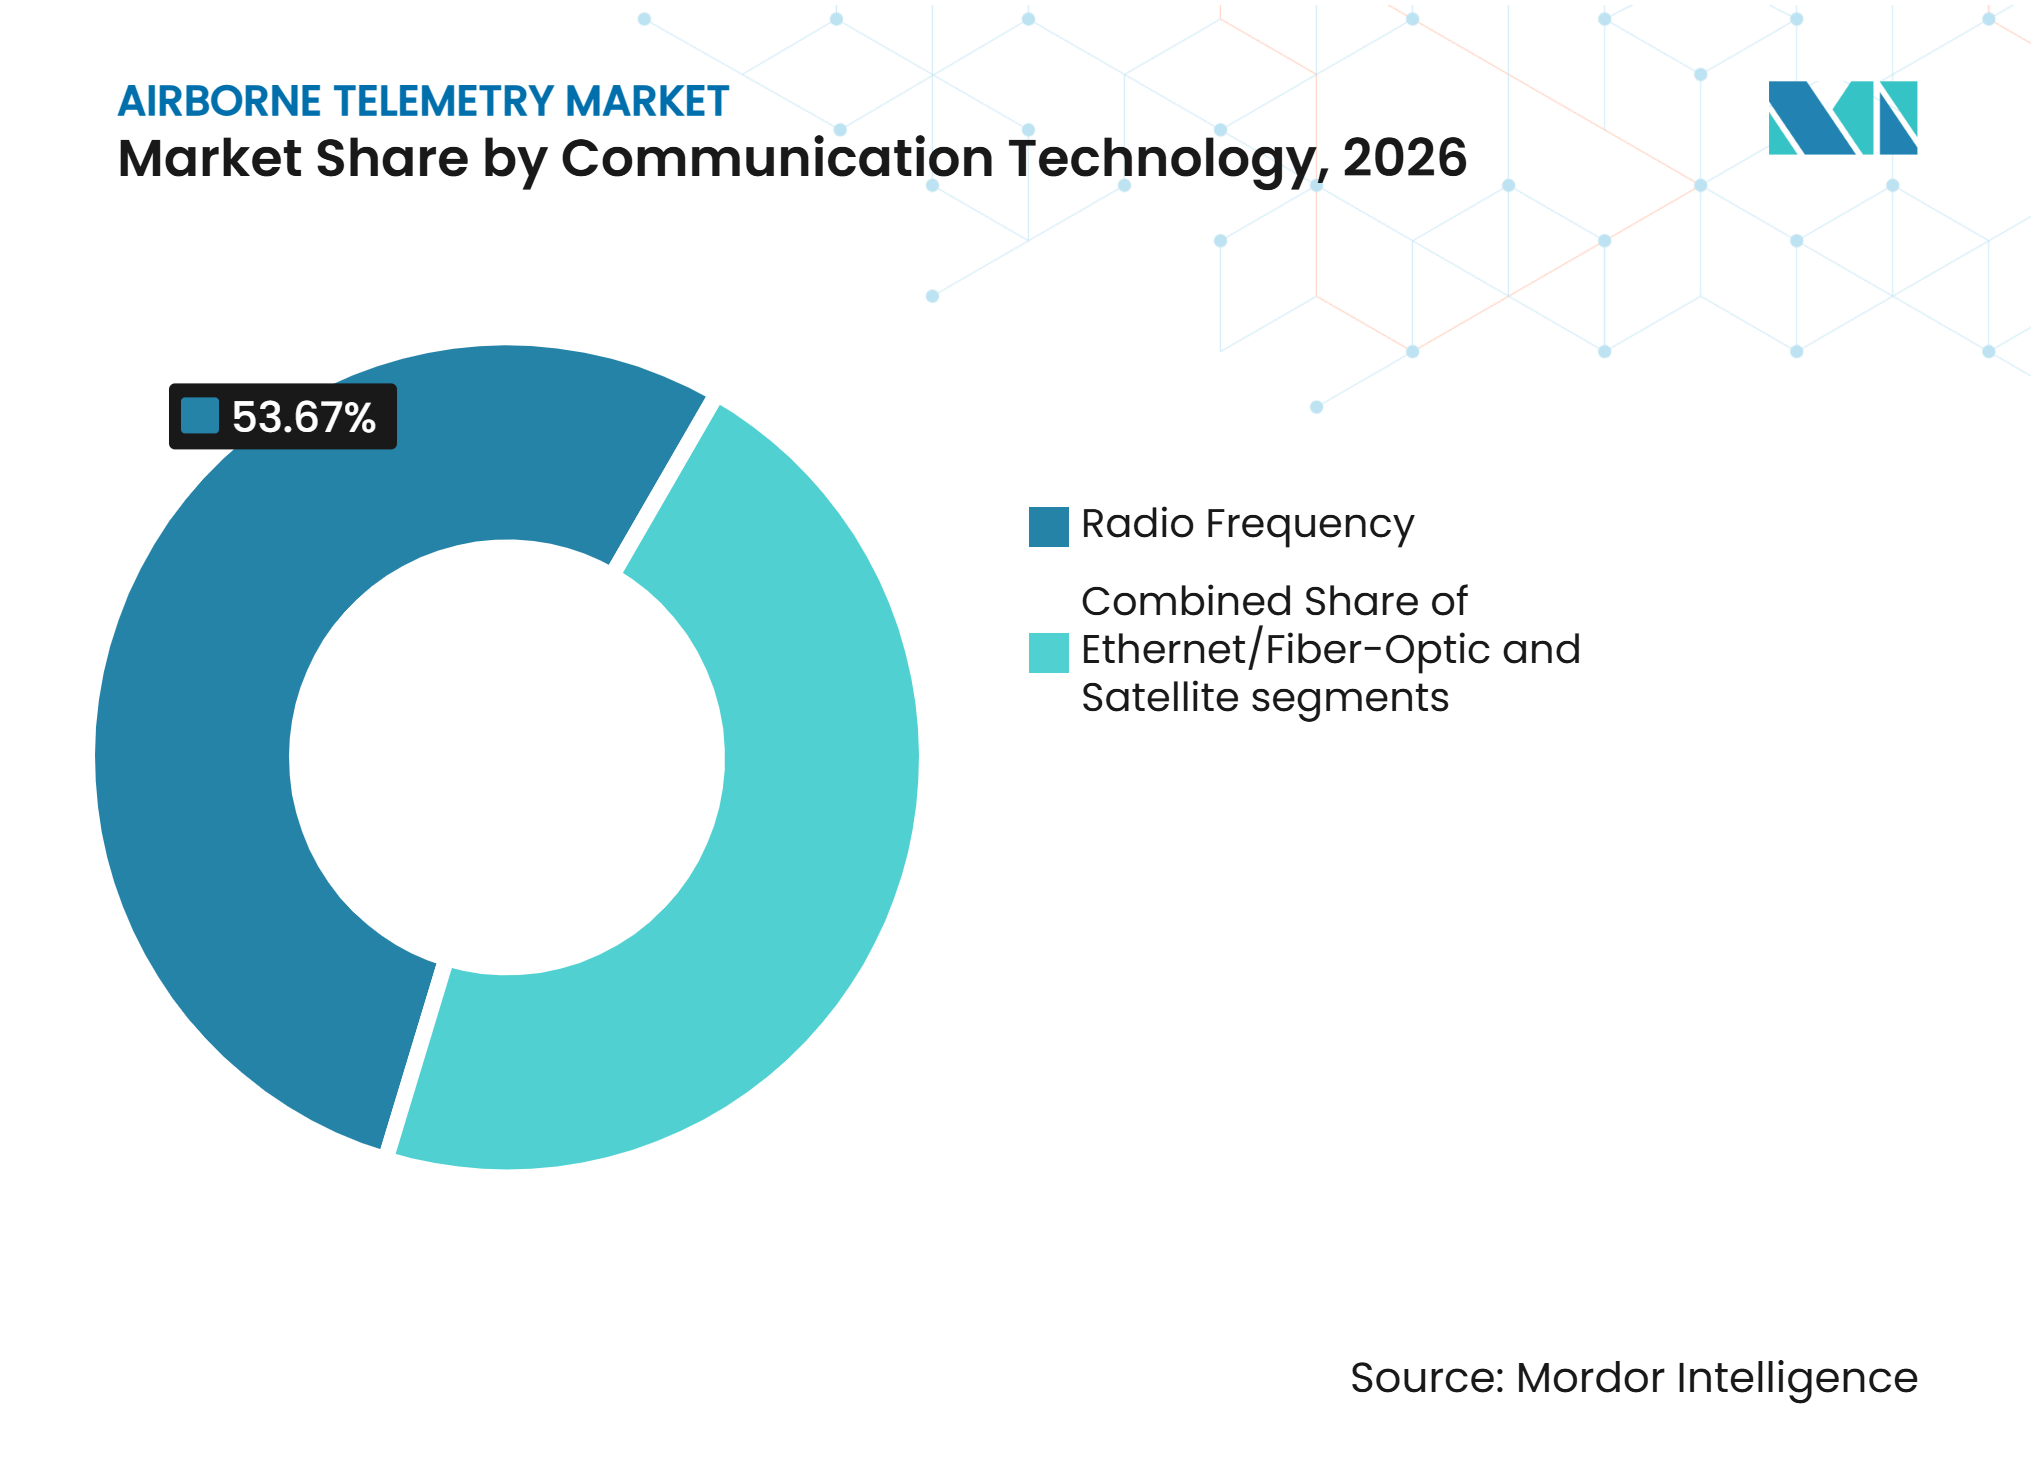
Por tecnología de comunicación, la radiofrecuencia representó el 53,67% de la participación del mercado de telemetría aerotransportada en 2026, mientras que se prevé que el satélite crezca a una CAGR del 8,21% hasta 2032.
-
Por componente, los transmisores y sensores representaron el 30,11% de la participación del mercado de telemetría aerotransportada en 2026, mientras que se prevé que las plataformas de software y análisis de datos crezcan a una CAGR del 8,52% hasta 2032.
-
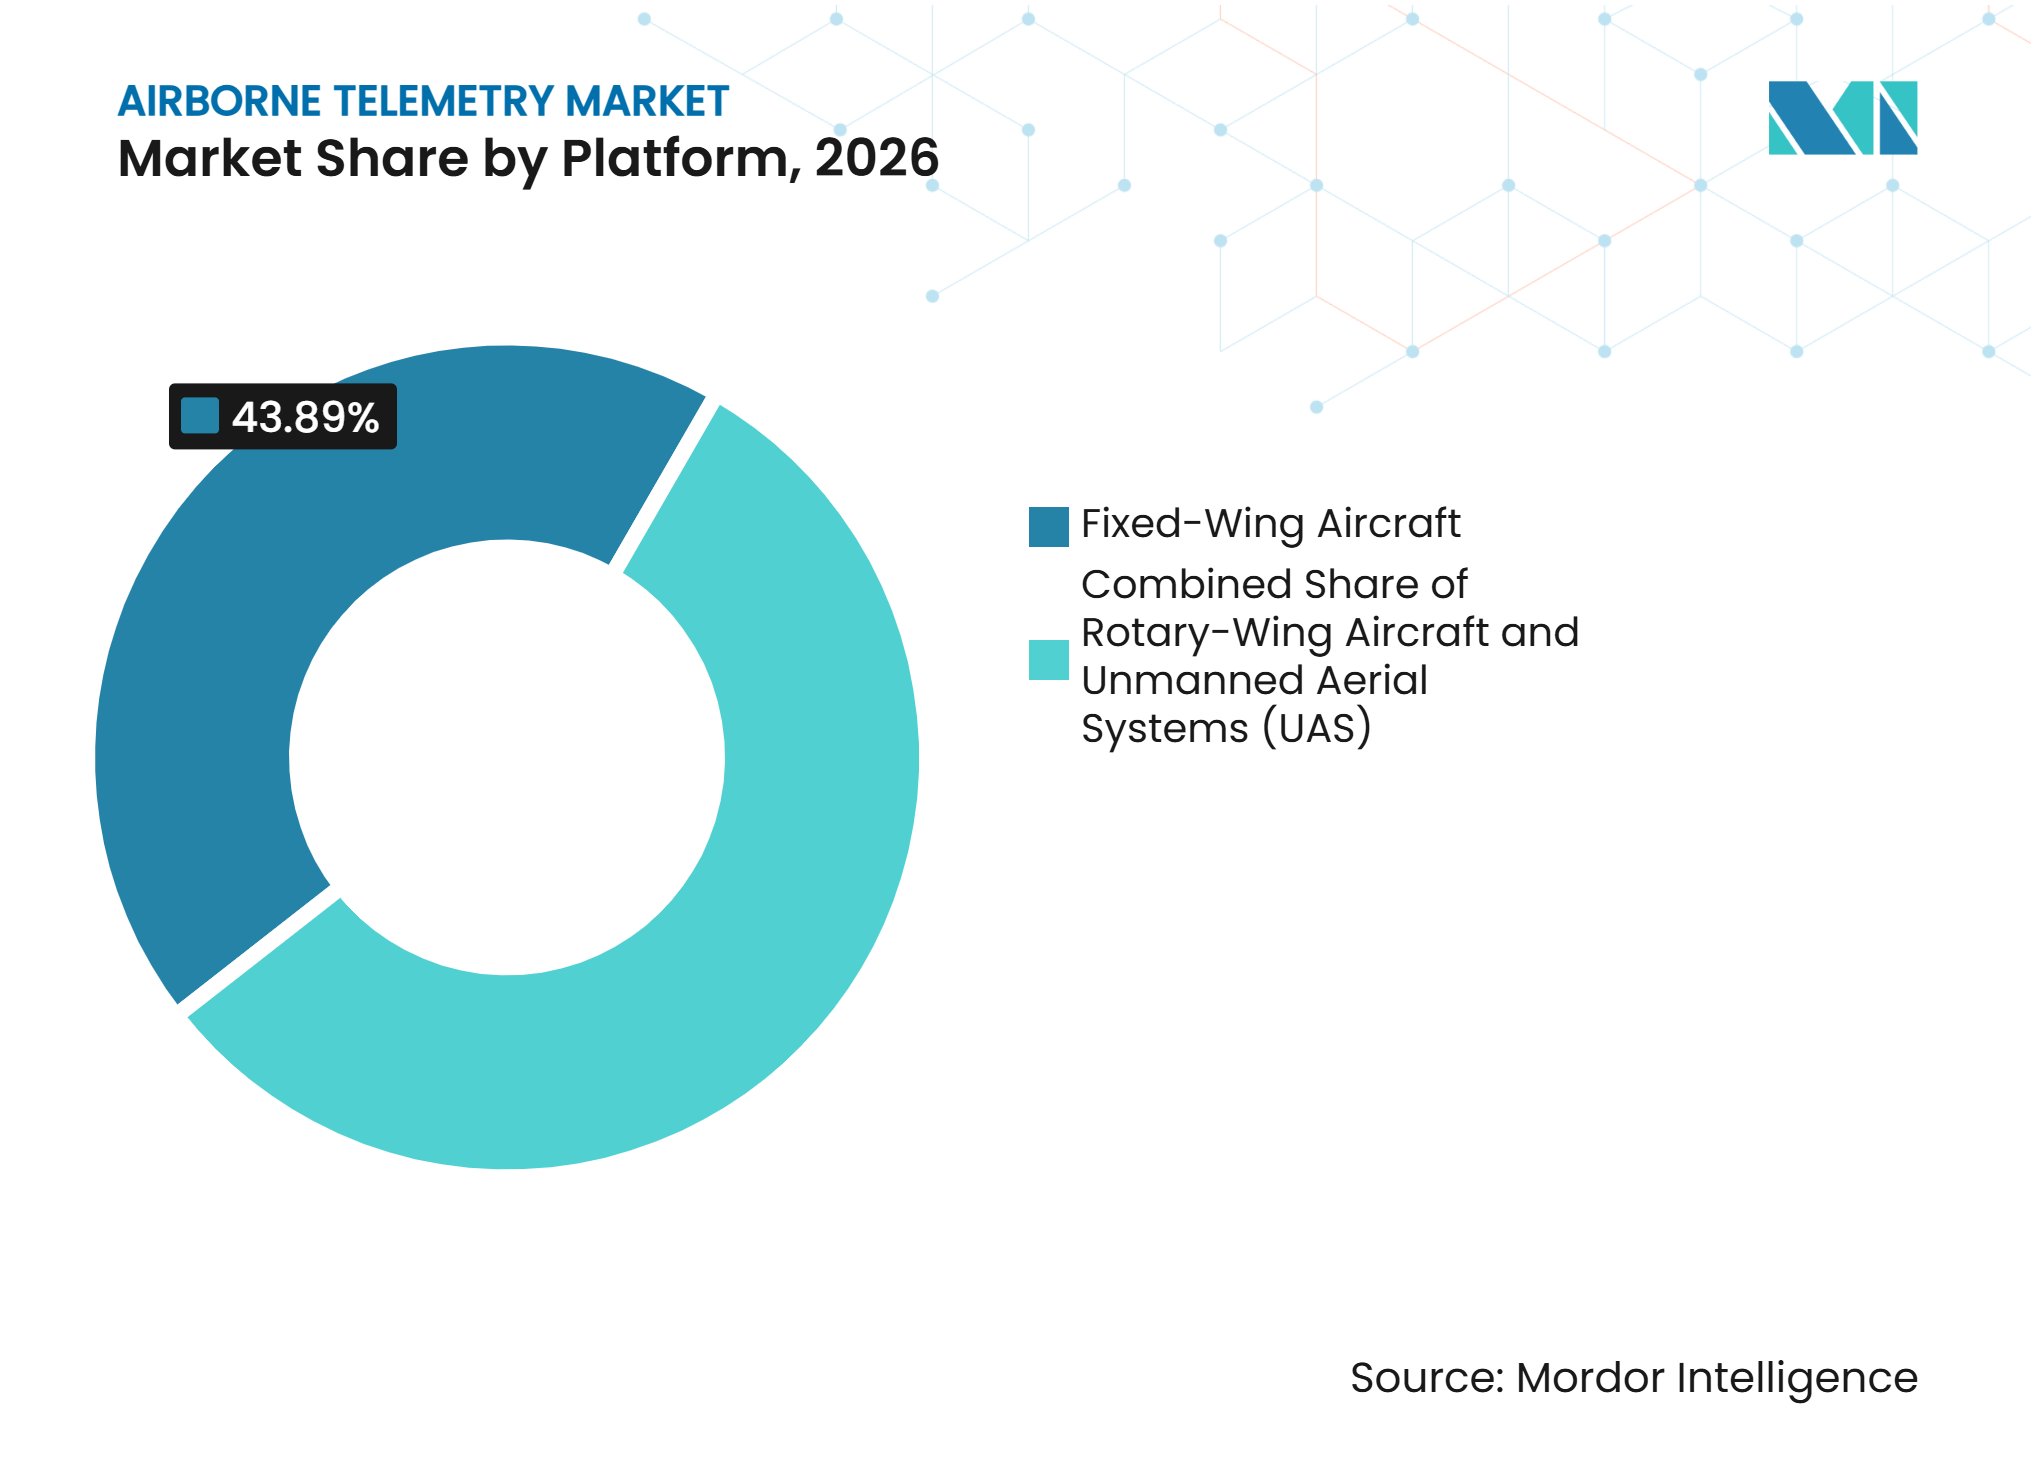
Por plataforma, las aeronaves de ala fija representaron el 43,89% de la participación del mercado de telemetría aerotransportada en 2026, mientras que se prevé que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 9,76% hasta 2032.
-
Por geografía, América del Norte representó el 35,87% de la participación del mercado de telemetría aerotransportada en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mantenimiento de la instrumentación de pruebas de vuelo de defensa | +2.00% | América del Norte, Reino Unido, Australia | Corto plazo (≤ 2 años) |
| Programas de prueba de vehículos hipersónicos y de lanzamiento reutilizables | +1.80% | América del Norte, Australia, Reino Unido | Mediano plazo (2-4 años) |
| Modernización de la ISR aerotransportada | +1.50% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de flotas de UAS y operaciones autónomas | +1.20% | Global | Mediano plazo (2-4 años) |
| Instrumentación inalámbrica para aeronaves de rotor en sustitución de arquitecturas de anillos colectores | +0.80% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Procesamiento en el borde para flujos de sensores y video de alta velocidad | +0.60% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mantenimiento de la instrumentación de pruebas de vuelo de defensa
Los clientes gubernamentales están reemplazando los equipos de prueba de vuelo obsoletos con conjuntos comunes que sirven a varios programas de aeronaves. Este enfoque concentra la demanda en contratos de larga duración y favorece a los proveedores ya calificados por los rangos militares. Curtiss-Wright recibió un contrato de 50,00 millones de USD del Comando de Sistemas Aéreos Navales en marzo de 2025 para sistemas de adquisición de datos de alta velocidad que respaldan el F-35, F-18, CH-53K, E-2D y C-130 hasta enero de 2030.[1] También recibió un contrato de 80 millones de USD de la Fuerza Aérea de los Estados Unidos en junio de 2025 para tecnología de adquisición de datos hasta marzo de 2030. El mercado de telemetría aerotransportada se beneficia porque los contratos agrupados cubren transmisores, transpondedores, grabadoras, pasarelas y software de análisis. Los estándares de rango administrados por el Centro de Gestión de Recursos de Prueba del Departamento de Defensa también refuerzan el valor de las calificaciones existentes.
Programas de prueba de vehículos hipersónicos y de lanzamiento reutilizables
Las pruebas de vuelo hipersónico requieren una recopilación de datos confiable de vehículos de alta velocidad que operan lejos de las estaciones terrestres. Arcfield recibió un contrato de 70 millones de USD a cinco años en noviembre de 2025 para proporcionar telemetría de datos de vuelo, comunicaciones seguras y trabajo de arquitectura de prueba para las pruebas hipersónicas del Ejército de los Estados Unidos.[2] El programa MACH-TB 2.0 también utiliza aeronaves no tripuladas como nodos de retransmisión aerotransportados, ampliando la cobertura de recopilación a través de los corredores de prueba del Pacífico. El Instituto de Investigación de Georgia Tech entregó en 2025 un sistema de matriz en fase adaptativa capaz de rastrear 24 flujos de telemetría simultáneamente. Estos programas favorecen los enlaces resilientes, los relés aerotransportados y el procesamiento de alta capacidad. También hacen de los calendarios de prueba plurianuales una fuente importante de demanda para el mercado de telemetría aerotransportada.
Modernización de la ISR aerotransportada
Los programas modernos de ISR están elevando los requisitos de conectividad continua y de alto ancho de banda. Honeywell seleccionó su sistema JetWave X en mayo de 2025 para la actualización del demostrador ARES del Ejército de los Estados Unidos, respaldando conexiones a través de Inmarsat Global Xpress, ViaSat-3 y futuras redes de banda Ka. El sistema puede proporcionar velocidades de descarga de hasta 200 Mbps, lo que permite la transferencia en tiempo real de datos provenientes de cargas útiles de sensores exigentes. Las plataformas modernas necesitan comunicaciones primarias, alternativas, de contingencia y de emergencia cuando operan en áreas en disputa. Este requisito orienta las adquisiciones hacia sistemas que pueden alternar entre redes de radiofrecuencia y satelitales. También crea una oportunidad para que el mercado de telemetría aerotransportada suministre conectividad integrada como parte de actualizaciones más amplias de aeronaves.
Proliferación de flotas de UAS y operaciones autónomas
Las aeronaves no tripuladas incrementan la demanda de telemetría porque sus operaciones dependen del intercambio continuo de datos y de la visibilidad confiable de las aeronaves. La Administración Federal de Aviación reportó más de 860.000 drones registrados en los Estados Unidos en agosto de 2024. Su Concepto de Operaciones de Integración de Drones de mayo de 2025 describe los requisitos de conspicuidad electrónica para la actividad más allá de la línea visual de visión. Estos requisitos sitúan los informes estructurados y el seguimiento en el centro de las aprobaciones comerciales. En Corea del Sur, el prototipo de aeronave de apoyo LOWUS está destinado a pruebas de vuelo combinadas tripuladas y no tripuladas para 2027. Una mayor adopción de plataformas autónomas expandirá el mercado de telemetría aerotransportada en casos de uso de defensa y civiles.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Congestión del espectro y retrasos en la coordinación de rangos | -0.40% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Controles de exportación y requisitos de cibersoberanía | -0.30% | Global | Mediano plazo (2-4 años) |
| Calificación de rangos de vuelo y exposición al costo de repetición de vuelos | -0.20% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Restricciones de SWaP y térmicas específicas de la plataforma | -0.10% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión del espectro y retrasos en la coordinación de rangos
La disponibilidad del espectro puede retrasar las pruebas de vuelo porque los enlaces de telemetría dependen de asignaciones móviles aeronáuticas limitadas. Los usuarios de las bandas L, S y C enfrentan presión de plataformas de gran altitud, servicios directos a celular y propuestas de banda ancha móvil. La política de espectro de los Estados Unidos también requiere una subasta de frecuencias en la banda de 3.980 a 4.200 MHz para julio de 2027. Los operadores de rangos están adoptando la banda C y respaldos basados en redes donde sea posible. Estas adaptaciones añaden trabajo de integración, requisitos de calificación y riesgo de programación para los proveedores en el mercado de telemetría aerotransportada. También pueden retrasar la disponibilidad de ventanas de prueba.
Controles de exportación y requisitos de cibersoberanía
Los controles de exportación crean ciclos de adquisición más largos para los equipos de telemetría utilizados en programas militares. El Manual de Exportación de Defensa de 2025 establece que los equipos relevantes de telemetría, seguimiento y control pueden estar sujetos a la Lista de Municiones de los Estados Unidos. El Centro de Pruebas de la Fuerza Aérea de los Estados Unidos también buscó unidades de telemetría segura en 2025 que requerían calificación de ciberseguridad y ambiental. Los compradores exigen cada vez más el control local de los datos de vuelo sensibles y el cumplimiento de las normas de seguridad nacional. Estos requisitos elevan los costos de adaptación y complican el soporte transfronterizo. Los proveedores en el mercado de telemetría aerotransportada deben, por tanto, combinar el rendimiento técnico con el cumplimiento de exportación, ciberseguridad y residencia de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de comunicación:
la radiofrecuencia mantiene su base instaladaLa radiofrecuencia representó el 53,67% de la participación del mercado de telemetría aerotransportada en 2026, porque muchos rangos de defensa están construidos en torno a sistemas establecidos de bandas L, S y C. Los conjuntos de instrumentación existentes utilizan estos enlaces para la recopilación rutinaria de pruebas de vuelo y la coordinación de rangos. El contrato NAVAIR de Curtiss-Wright en 2025 incluyó transmisores de radiofrecuencia y transpondedores de banda C. El contrato de la Fuerza Aérea también cubrió equipos de radiofrecuencia, red, grabación, pasarela y software. Las conexiones Ethernet y de fibra óptica siguen siendo útiles en aeronaves grandes, donde se requieren altas tasas de datos internas. Su uso es más limitado en plataformas tácticas porque el nuevo cableado puede ser intrusivo y difícil de calificar. Esto preserva la demanda de radiofrecuencia para muchas misiones de prueba.
Se proyecta que la comunicación satelital crecerá a una CAGR del 8,21% hasta 2032, a medida que las aeronaves de larga resistencia operen más allá de la línea visual de visión. El tamaño del mercado de telemetría aerotransportada para sistemas satelitales aumenta con las pruebas hipersónicas, los rangos oceánicos y las misiones de ISR de gran altitud. El JetWave X de Honeywell admite conectividad multirred a través de capacidad de banda Ka comercial y gubernamental.[3] Los vehículos de retransmisión aerotransportados ofrecen otra opción cuando los artículos de prueba se desplazan más allá de la infraestructura terrestre fija. Los sistemas satelitales no reemplazan a la radiofrecuencia en todas las misiones. En cambio, amplían la cobertura donde la geometría del rango, la distancia o las condiciones en disputa limitan el uso de los enlaces tradicionales. Son particularmente relevantes donde la recopilación terrestre no puede llegar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por componente:
los sensores mantienen el volumen mientras el software gana valorLos transmisores y sensores representaron el 30,11% de la participación del mercado de telemetría aerotransportada en 2026, ya que cada aeronave instrumentada requiere múltiples puntos de recopilación. Los conjuntos de prueba de vuelo necesitan unidades de adquisición de datos, transmisores, antenas, pasarelas y transpondedores en múltiples plataformas. El contrato NAVAIR de Curtiss-Wright ilustra este amplio requisito de hardware. Las antenas y los moduladores también se benefician de la sustitución de los sistemas de seguimiento analógico por matrices digitales. La matriz adaptativa de 500 elementos del Instituto de Investigación de Georgia Tech puede recopilar 24 flujos de telemetría a la vez. Los equipos de recepción terrestre tienen una demanda más estable de actualizaciones porque los rangos siguen dependiendo de la infraestructura de recopilación física.
Se prevé que las plataformas de software y análisis de datos crezcan a una CAGR del 8,52% hasta 2032, a medida que aumentan los recuentos de sensores y las tasas de datos de las aeronaves. El tamaño del mercado se está expandiendo a medida que los usuarios necesitan fusionar datos, identificar anomalías y distribuir resultados durante las misiones. DDC-I y Klepsydra demostraron soporte de procesamiento en el borde certificado en 2025. El software permite una toma de decisiones más rápida sin eliminar la necesidad de almacenamiento seguro y análisis posterior al vuelo. Esto da a los proveedores de hardware establecidos una razón para añadir herramientas de análisis recurrentes a sus carteras. También respalda una revisión más inmediata de los datos de misión.
Por plataforma:
los programas de ala fija proporcionan la mayor base instaladaLas aeronaves de ala fija representaron el 43,89% de la participación del mercado de telemetría aerotransportada en 2026, respaldadas por grandes programas de prueba de defensa y cargas útiles de sensores complejas. Estas aeronaves requieren transmisores, codificadores, enlaces de radiofrecuencia y receptores terrestres para evaluar su rendimiento. El contrato NAVAIR cubrió el F-35, F-18, E-2D, C-130 y CH-53K, mostrando la escala de las flotas instrumentadas. Los largos ciclos de desarrollo hacen de estos programas usuarios confiables de equipos de telemetría. Las aeronaves de ala rotatoria forman una categoría más pequeña pero estable. La instrumentación inalámbrica del rotor ofrece una vía para reducir el mantenimiento y acelerar las pruebas en programas de helicópteros. Estas plataformas, por tanto, sostienen una gran base instalada de equipos a lo largo del tiempo.
Se proyecta que los UAS crezcan a una CAGR del 9,76% hasta 2032, la tasa de plataforma más alta en el mercado de telemetría aerotransportada. Las operaciones comerciales necesitan conspicuidad electrónica, seguimiento y enlaces de datos cuando se desplazan más allá de la línea visual de visión. Los programas de defensa también utilizan aeronaves no tripuladas como plataformas de sensores y nodos de retransmisión para misiones de larga distancia. El programa LOWUS de Corea del Sur tiene como objetivo las pruebas de vuelo tripuladas y no tripuladas para 2027. Las plataformas más pequeñas siguen limitadas por los requisitos de SWaP y térmicos. Esos límites respaldan la demanda de transmisores más ligeros, antenas compactas y procesamiento a bordo en lugar de unidades de aviónica grandes convencionales. Estas necesidades favorecen los diseños compactos especializados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
América del Norte: la infraestructura de prueba respalda la adquisición sostenida
América del Norte representó el 35,87% de la participación del mercado de telemetría aerotransportada en 2026, respaldada por extensos rangos de prueba y grandes programas de aeronaves de defensa en la actualidad. El Centro de Pruebas de la Fuerza Aérea de los Estados Unidos reporta 3,10 mil millones de USD en financiamiento anual de operaciones y mantenimiento, 1.000 millones de USD en financiamiento anual de investigación, desarrollo, prueba y evaluación, y 31 mil millones de USD en instalaciones en 35 ubicaciones. El Complejo de Control del Rango China Lake de NAVAIR reabrió en septiembre de 2025 tras una reconstrucción de 242 millones de USD. Estos proyectos refuerzan la demanda de recopilación, seguimiento y soporte. Las normas de espectro siguen siendo un factor de cumplimiento porque los usos comerciales pueden restringir las pruebas. Los proveedores con calificaciones de rango estadounidenses establecidas mantienen una posición en el mercado de telemetría aerotransportada.
Asia-Pacífico: los sistemas no tripulados y la capacidad nacional impulsan la expansión
Se prevé que Asia-Pacífico crezca a una CAGR del 8,42% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de telemetría aerotransportada. El prototipo LOWUS de Corea del Sur y sus pruebas de vuelo tripuladas y no tripuladas planificadas muestran cómo los nuevos programas de aeronaves pueden crear demanda de telemetría. AeroVironment y Korean Air también firmaron un memorando de entendimiento en 2025 sobre integración de UAS medianos, producción local e investigación conjunta. GTAC Airborne de China entregó un enlace de datos de banda ancha multimodal con certificación de aeronavegabilidad en marzo de 2025. Los programas nacionales están incrementando la necesidad de hardware local, enlaces resilientes y software certificado. El control nacional de los datos sensibles dará forma a las decisiones de abastecimiento en toda la región.
Europa, Oriente Medio y otras regiones: la modernización extiende la demanda
Europa se beneficia del desarrollo activo del Eurofighter, el Rafale y el FCAS, mientras que las adquisiciones aliadas vinculan a Australia con las cadenas de suministro de América del Norte. El tamaño del mercado de telemetría aerotransportada en estas regiones está impulsado más por las actualizaciones de aeronaves que por las compras de nuevas plataformas únicamente. La demanda de Oriente Medio se centra en Arabia Saudita y los Emiratos Árabes Unidos, donde las capacidades aéreas nacionales necesitan hardware habilitado para ISR y satélite. América del Sur sigue centrada en la base aeroespacial de Brasil y sus plataformas de defensa. África tiene una base instalada más pequeña, con Sudáfrica representando su punto final de grado de defensa más establecido. Las normas de exportación y los requisitos de datos locales influyen en cada región de manera diferente. Estos factores hacen que las redes de soporte de confianza y la preparación para la certificación sean fortalezas competitivas importantes para los proveedores en estos mercados variados.
Panorama competitivo
Concentración del Mercado
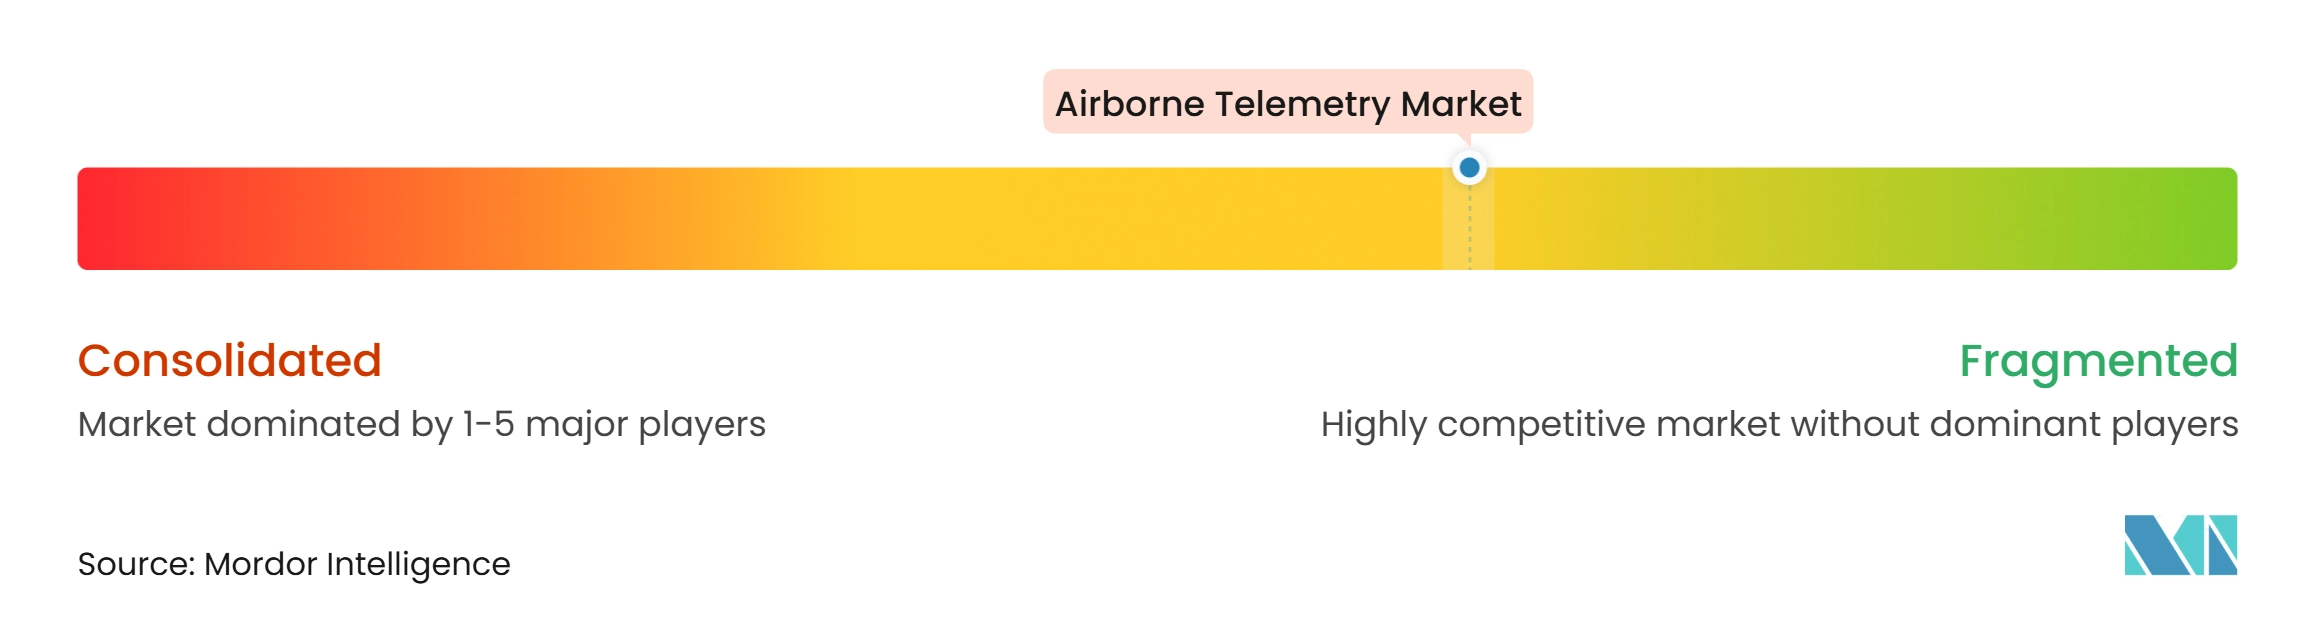
El mercado de telemetría aerotransportada está moderadamente fragmentado porque los proveedores especializados y los grandes contratistas de defensa abordan diferentes partes de la cadena de valor. Curtiss-Wright Corporation y L3Harris Technologies, Inc. compiten a través de calificaciones de prueba de vuelo de larga data y grandes vehículos contractuales. El contrato de la Fuerza Aérea de Curtiss-Wright en 2025 cubrió tanto el hardware de adquisición como el software de análisis de datos IADS. Esta combinación puede crear una demanda recurrente de software después de la venta inicial del equipo. Honeywell Aerospace compite a través de conectividad satelital multirred para aeronaves de ISR. Los proveedores certificados pueden defender su posición porque la recalificación de rangos puede ser costosa y llevar mucho tiempo. Esto respalda relaciones duraderas con los clientes y trabajo de servicio para los proveedores establecidos a nivel mundial.
Kratos Defense & Security Solutions, Inc. acordó adquirir Orbit Technologies por 356,30 millones de USD en noviembre de 2025, combinando sus capacidades de vehículos de prueba y microondas con los sistemas de comunicaciones satelitales de Orbit. La transacción amplía su capacidad para ofrecer sistemas que conectan equipos aerotransportados, enlaces satelitales e infraestructura terrestre. Thales Group y otros grandes contratistas de defensa pueden integrar funciones de comunicaciones e inteligencia dentro de cargas útiles compactas. Esto ejerce presión sobre los proveedores de componentes independientes. El éxito competitivo depende de la interoperabilidad, la seguridad y la capacidad de respaldar un flujo de trabajo de prueba completo. También favorece a los proveedores con capacidades de integración probadas.
Las oportunidades permanecen en el software de borde y los terminales satelitales abiertos capaces de operar en redes comerciales y gubernamentales. La integración de DDC-I y Klepsydra en 2025 indica que el procesamiento en el borde certificado está comenzando a estar disponible para sistemas aerotransportados. Los proveedores también necesitan sistemas de calidad aeroespacial y cadenas de suministro controladas para cumplir con los requisitos de adquisición de defensa. El mercado de telemetría aerotransportada recompensa a los proveedores que pueden cumplir con las expectativas de AS9100 y las obligaciones de control de exportaciones. Los grandes contratistas aportan capacidades de integración, mientras que los especialistas ofrecen una profunda experiencia en rangos.
Líderes de la industria de telemetría aerotransportada
-
L3Harris Technologies, Inc.
-
Safran SA
-
Curtiss-Wright Corporation
-
BAE Systems plc
-
Honeywell Aerospace Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de telemetría aerotransportada Empresas cubiertas en este informe
- L3Harris Technologies, Inc.
- Safran SA
- Curtiss-Wright Corporation
- BAE Systems plc
- Honeywell Aerospace Inc.
- RTX Corporation
- Leonardo S.p.A.
- AstroNova, Inc.
- Kratos Defense & Security Solutions, Inc.
- AEVEX Corp.
- Teledyne Technologies Incorporated
- Quasonix, LLC
- Systems Engineering & Management Company (SEMCO)
Desarrollos recientes de la industria en Mercado de telemetría aerotransportada
- Agosto de 2026: Safran SA anunció un contrato de entrega indefinida/cantidad indefinida (IDIQ) por cinco años y 45,2 millones de USD para apoyar al Centro de Pruebas de la Fuerza Aérea de los Estados Unidos (AFTC) en la Base Aérea Edwards (AFB), California. El contrato cubre la entrega de grabadoras de datos aerotransportadas y terrestres y componentes de Safran DSI, soporte de ingeniería técnica, actualizaciones y mejoras del sistema, y servicios de reparación, respaldando la infraestructura de grabación de datos que sustenta la misión de prueba de aeronaves y sistemas de la Fuerza Aérea.
- Septiembre de 2026: AEVEX Corp. anunció que ha sido seleccionada para un contrato valorado en hasta 92,2 millones de USD durante tres años para apoyar el programa SkyRange del Centro de Gestión de Recursos de Prueba (TRMC) del Departamento de Defensa. En virtud del contrato, AEVEX Corp. proporcionará servicios de integración de rangos aerotransportados e ingeniería; soporte de operaciones de vuelo en los corredores de prueba del oeste de los Estados Unidos y el Pacífico; soporte de arquitectura de comunicaciones resilientes y retransmisión de telemetría aerotransportada; integración de cargas útiles y sistemas de misión; y soporte de redes de rangos distribuidos, instrumentación y datos de misión.
- Marzo de 2025: La División de Soluciones de Defensa de Curtiss-Wright ha recibido un contrato IDIQ de precio fijo firme de aproximadamente 50 millones de USD del Comando de Sistemas Aéreos Navales. El contrato cubre el suministro de hardware de sistemas de adquisición de datos de alta velocidad y servicios de reparación asociados en apoyo del Conjunto de Instrumentación de Prueba de Vuelo Especial del Comando de Sistemas Aéreos Navales. Incluye la línea completa de productos de instrumentación de prueba de vuelo de Curtiss-Wright, como unidades de adquisición de datos, conmutadores de red, grabadoras de datos, pasarelas de red, radios Ethernet, transmisores de RF, transpondedores de banda C y cámaras de alta velocidad para aeronaves militares de ala fija y rotatoria.
Alcance del informe global del mercado de telemetría aerotransportada
El mercado de telemetría aerotransportada comprende sistemas especializados de comunicación y adquisición de datos diseñados para recopilar, procesar, transmitir y recibir datos de vuelo, rendimiento y misión críticos en tiempo real desde plataformas aerotransportadas hacia estaciones de monitoreo y control en tierra. El mercado se centra en equipos de telemetría aerotransportada e infraestructura de recepción terrestre asociada, excluyendo los sistemas independientes de comunicación, navegación y vigilancia de aeronaves no diseñados específicamente para aplicaciones de telemetría.
El mercado de telemetría aerotransportada está segmentado por tecnología de comunicación, componente, plataforma y geografía. Por tecnología de comunicación, el mercado está segmentado en radiofrecuencia, Ethernet/fibra óptica y satélite. Por componente, el mercado está segmentado en transmisores y sensores; antenas y moduladores; plataformas de software y análisis de datos; unidades de procesamiento de señales; y equipos de recepción terrestre. Por plataforma, el mercado está segmentado en aeronaves de ala fija, aeronaves de ala rotatoria y sistemas aéreos no tripulados (UAS). El informe también cubre los tamaños de mercado y los pronósticos para el mercado de telemetría aerotransportada en los principales países de las diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Resumen de la segmentación
| Radiofrecuencia |
| Ethernet/fibra óptica |
| Satélite |
| Transmisores y sensores |
| Antenas y moduladores |
| Plataformas de software y análisis de datos |
| Unidades de procesamiento de señales |
| Equipos de recepción terrestre |
| Aeronaves de ala fija |
| Aeronaves de ala rotatoria |
| Sistemas aéreos no tripulados (UAS) |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por tecnología de comunicación | Radiofrecuencia | ||
| Ethernet/fibra óptica | |||
| Satélite | |||
| Por componente | Transmisores y sensores | ||
| Antenas y moduladores | |||
| Plataformas de software y análisis de datos | |||
| Unidades de procesamiento de señales | |||
| Equipos de recepción terrestre | |||
| Por plataforma | Aeronaves de ala fija | ||
| Aeronaves de ala rotatoria | |||
| Sistemas aéreos no tripulados (UAS) | |||
| Por geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de la telemetría aerotransportada en 2032?
Se prevé que el mercado de telemetría aerotransportada alcance 1,54 mil millones de USD para 2032, creciendo a una CAGR del 6,96% desde 2027.
¿Qué tecnología de comunicación lidera la telemetría aerotransportada?
La radiofrecuencia lidera con una participación del 53,67% en 2026, porque los rangos de prueba de defensa utilizan infraestructura de radiofrecuencia establecida.
¿Qué plataforma de telemetría aerotransportada está creciendo más rápido?
Se proyecta que los sistemas aéreos no tripulados (UAS) crezcan a una CAGR del 9,76% hasta 2032, respaldados por programas militares y operaciones civiles más allá de la línea visual de visión.
¿Por qué la conectividad satelital se está volviendo más importante para la telemetría de aeronaves?
La conectividad satelital respalda las misiones de larga resistencia y más allá de la línea visual de visión donde las estaciones terrestres fijas no pueden proporcionar cobertura continua.
¿Qué limita la adopción de equipos de telemetría aerotransportada?
La congestión del espectro, los controles de exportación, los requisitos de ciberseguridad y los costos de calificación pueden retrasar los despliegues.
¿Qué región está expandiéndose más rápido en telemetría aerotransportada?
Se espera que Asia-Pacífico crezca a una CAGR del 8,42% hasta 2032, liderada por programas nacionales de UAS y modernización de defensa.