
空冷式熱交換器市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 4.69 十億米ドル |
| 市場規模 (2032) | 6.12 十億米ドル |
| 成長率 (2026 - 2032) | 5.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
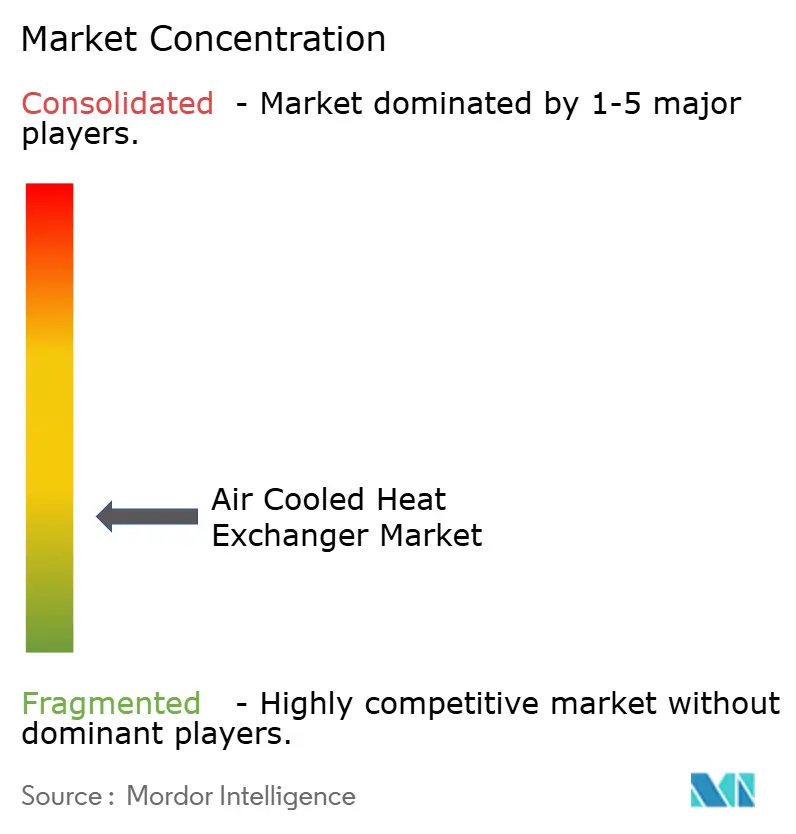
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる空冷式熱交換器市場分析
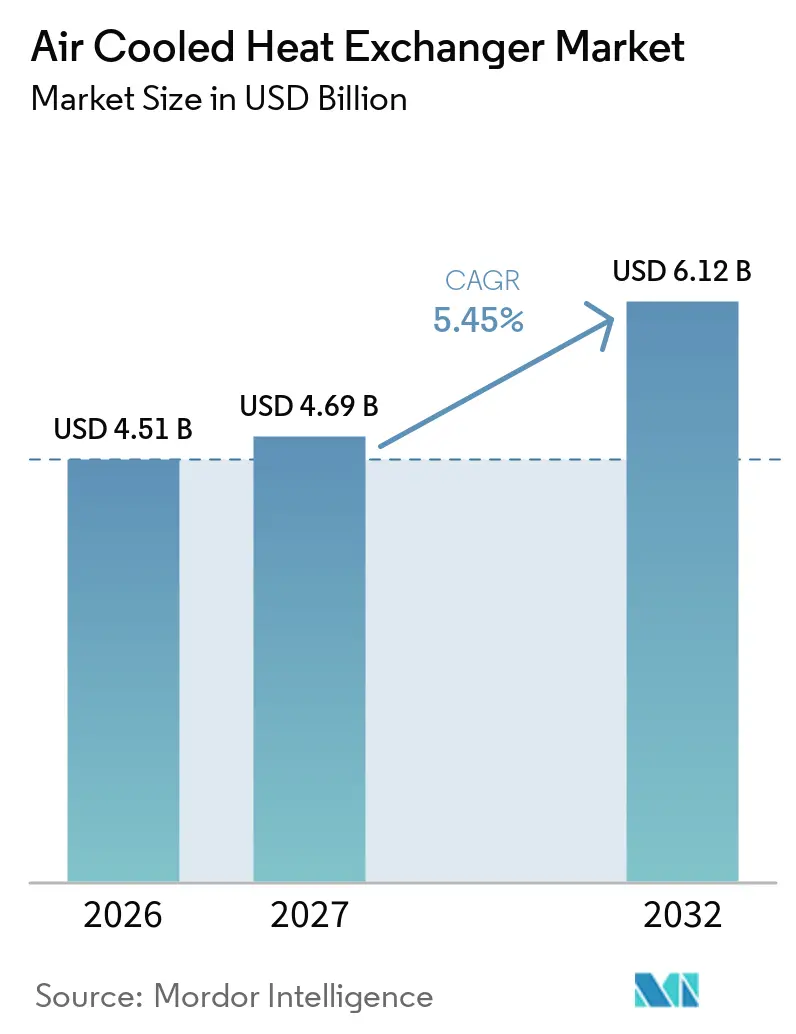
空冷式熱交換器市場規模は、2026年の45.1億 米ドルから2027年には46.9億 米ドルに増加し、2032年までに61.2億 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.45%で成長する見込みです。グローバル空冷式熱交換器市場は、冷却のための淡水依存度を低減する必要がある産業事業者からの支持を得ています。2025年における産業部門は世界の最終エネルギー消費量の約40%を占めており、エネルギー集約型サイトにとって熱効率は重要な運営課題となっています。[1] 需要は現在、主に製油所投資に依存するのではなく、石油・ガス、液化天然ガス(LNG)、データセンター、水素、炭素回収プロジェクトから生まれています。この幅広い需要基盤は、プロセス冷却とデジタルインフラの両方に対応できるサプライヤーに機会をもたらします。また、非常に暑い気候における機器性能、プロジェクトのタイミング、および特殊材料の入手可能性に対する重要性も高まっています。
主要レポートのポイント
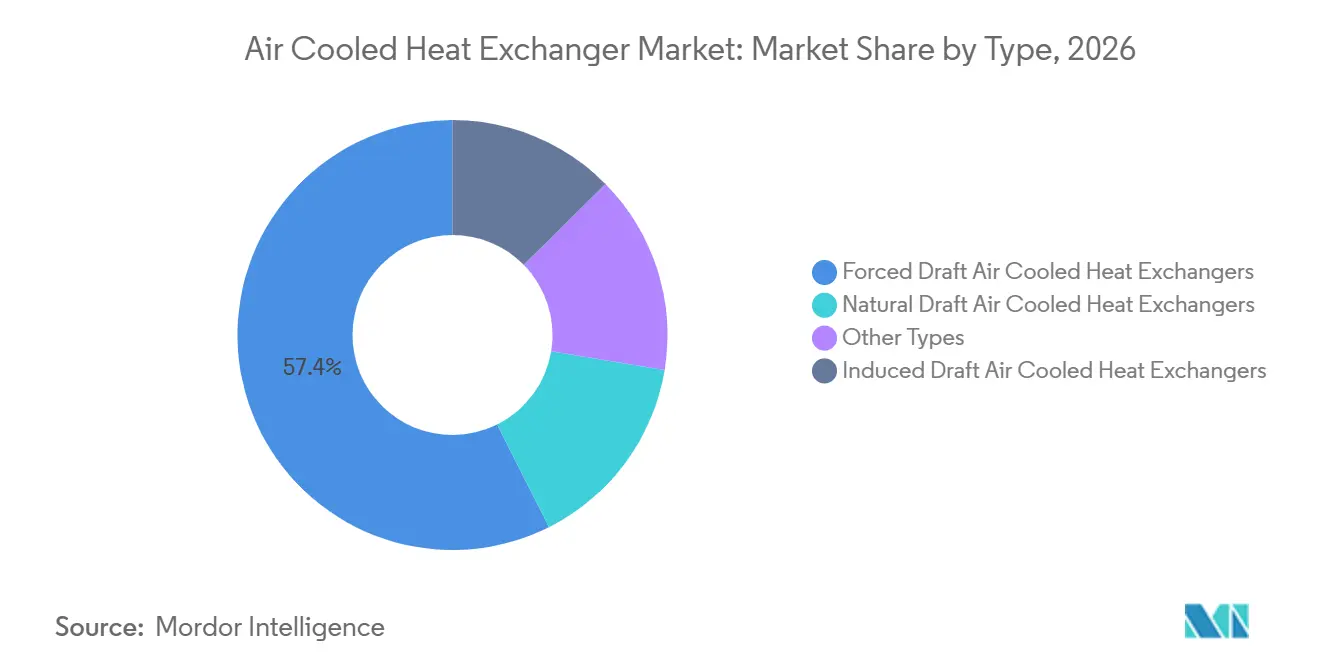
- タイプ別では、強制通風式が2026年のグローバル空冷式熱交換器市場シェアの57.4%を占め、誘引通風式は2032年にかけてCAGR 5.8%で成長すると予測されています。
- 材料別では、炭素鋼が2026年に32.7%のシェアを占め、ステンレス鋼は2032年にかけてCAGR 5.9%で成長すると予測されています。
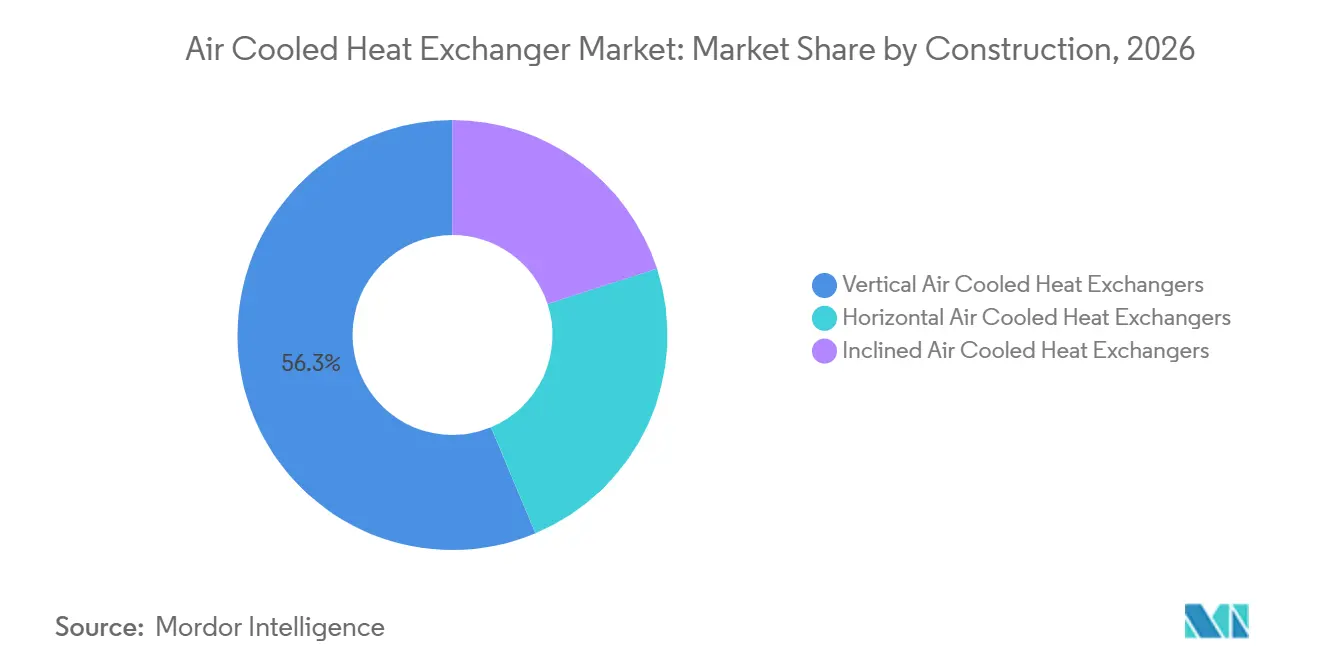
- 構造別では、垂直型が2026年に56.3%のシェアを占め、水平型は2032年にかけてCAGR 6.1%で成長すると予測されています。
- 最終用途産業別では、石油・ガスが2026年に47.1%のシェアを占め、データセンターは2032年にかけてCAGR 7.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に34.8%のシェアを占め、2032年にかけてCAGR 6.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 節水と冷却水の制約 | +1.1% | グローバル、特に中東・北アフリカ、南アジア、および水不足の米国西部に集中 | 短期(2年以内) |
| 化学品・精製・電力における産業能力拡大 | +0.9% | アジア太平洋が中心で、中東・アフリカおよび北米への波及効果あり | 中期(2〜4年) |
| データセンターおよびAIインフラの排熱需要 | +1.3% | 北米、欧州、およびアジア太平洋のハイパースケールコリドー | 短期(2年以内) |
| エネルギー効率、排出量、および環境コンプライアンス | +0.8% | 欧州連合、ドイツ、および拘束力のある効率義務を持つ法域 | 中期(2〜4年) |
| LNG・水素・炭素回収向けモジュール式冷却 | +0.7% | 北米LNG輸出コリドーおよび欧州水素ハブ | 中期(2〜4年) |
| ライフサイクルのデジタル化と予知保全 | +0.4% | グローバル、北米および欧州のプロセス事業者が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
節水と冷却水利用可能性の制約
淡水不足は、多くの地域において産業冷却を設計上の選好から運営上の要件へと変えつつあります。グローバル空冷式熱交換器市場は、地下水規制や限られた水供給により冷却塔の許可取得や運転が困難な地域で恩恵を受けています。データセンター事業者は、水利用可能性の制約へのエクスポージャーを低減できる冷却アプローチを選択することで、グローバル空冷式熱交換器市場を拡大しています。サウジアラビア、アラブ首長国連邦、およびインドの一部における新設製油所や石油化学コンプレックスは、そのため空気側冷却を優先しています。既存施設も冷却塔からの部分的な転換を評価しており、新設工事を超えた改修機会を生み出しています。この作業は、既存サイトが冷却水使用量を削減できるようになる前に、配管、構造物、制御システム、および保守手順の変更を必要とする場合がありま。
データセンターおよびAIインフラの排熱需要
AIコンピュート密度の向上により熱負荷が増大し、水使用量を削減する冷却システムへの需要が高まっています。Kelvionは2025年に、米国のAIデータセンターの最初の200MW超フェーズ向けにGigaBay空気フィンクーラーおよび冷媒分配ユニットの4,000万 米ドル超の契約を獲得しました。[2] Modineは、2025年度においてデータセンター冷却が純売上高の12%から25%に増加したと報告し、北米4拠点にわたる1億 米ドルの設備投資を実施しました。[3] グローバル空冷式熱交換器市場は、その結果、モジュール式ドライ冷却機器に向けて生産能力を引き寄せています。ドイツはまた、2026年7月以降に稼働する300kW超のデータセンターに対して廃熱の少なくとも15%を再利用することを義務付けており、これにより冷却機器の選定がコンプライアンスと結びついています。グローバル空冷式熱交換器市場の機器プロバイダーは、高密度設備に対応する際に、ドライ冷却、冷媒分配、ファン制御、および熱再利用インターフェースを調整する必要があります。
化学品・精製・電力における産業能力拡大
中国、インド、およびASEAN諸国における製油所および石油化学設備の増設が、プロセス用機器への需要を持続させています。グローバル空冷式熱交換器市場はまた、蒸気復水器および補助システムの冷却を必要とするコンバインドサイクルガスタービンプラントや廃棄物発電施設からの需要も受けています。これらのプロジェクトは、空気側機器が従来の冷却システムの水需要を回避できる、水制約の厳しい産業地域において特に重要です。米国環境保護庁は2025年3月、化学プラントの熱交換システムに関する有害有機物国家排出基準(NESHAP)要件を再検討しました。[4] この政策プロセスにより、プロジェクトが継続して進行しているにもかかわらず、化学品メーカーの間で機器計画への注目が高まっています。また、グローバル空冷式熱交換器市場の事業者が交換・拡張スコープを定義する際に、保守性と運転健全性を考慮することを促しています。
LNG・水素・炭素回収向け高密度モジュール式冷却
液化天然ガス(LNG)建設は、空冷式熱交換器および関連する極低温機器に対して大規模な個別受注をもたらします。Chart Industriesは2025年10月、テキサス州のSempra InfrastructureのPort Arthur LNG第2フェーズプロジェクト向けに空冷式熱交換器、ブレージングアルミニウム熱交換器、およびコールドボックスを供給するために選定されまし。グローバル空冷式熱交換器市場は、サプライヤーが冷却機器をより広いプロセスパッケージと組み合わせることで恩恵を受けることができます。水素および炭素回収プロジェクトも、その運転条件から、より厳密な材料選定と耐圧定格を必要とします。デジタルモニタリングは、ファウリング、振動、および熱性能の低下を追跡することでこれらの設備をサポートし、ライフサイクルサービス契約を支援します。このアプローチは、保守ニーズの可視性を向上させ、プラントチームに機器計画のためのより多くのデータを提供することで、グローバル空冷式熱交換器市場を強化することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本コストとサイト統合コスト | -0.7% | グローバル、特に改修が多い北米および欧州の設備で顕著 | 短期(2年以内) |
| 高周囲温度条件における熱性能の低下 | -0.6% | 中東・北アフリカ、南アジア、地中海、および世界の乾燥地帯 | 中期(2〜4年) |
| 投資決定とガス価格に対するプロジェクトサイクルのエクスポージャー | -0.4% | グローバル、LNG依存のアジア太平洋および北米に集中 | 中期(2〜4年) |
| 騒音、サイバーセキュリティ、およびデータガバナンス要件 | -0.3% | 欧州、北米、およびスマートシティ隣接産業ゾーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストとサイト統合コスト
空冷式熱交換器は、初期コストベースで同等の冷却塔システムの1.5倍から2.5倍のコストがかかる場合があります。二相ステンレス鋼、チタン、ニッケル合金、またはその他の特殊材料が必要な場合、コスト差はさらに大きくなります。ブラウンフィールドプロジェクトでは、フィンファンクーラーベイを設置するために構造用鋼の改造や配管変更が必要になる場合もあります。これらの変更により、機器購入価格を30%から50%上回る総設置コストが発生する可能性があります。小規模プラントは大規模サイトと同様のエンジニアリング動員コストに直面することが多く、資金調達が制約されている場合には採用が制限される可能性があります。グローバル空冷式熱交換器市場全体の調達決定は、したがって、節水効果、信頼性ニーズ、スペース制限、および長期保守を最初の設置コストと比較検討する必要があります。
高周囲温度条件における熱性能の低下
空気側冷却は、多くの用途において実用的な5℃から10℃の差を超えて乾球周囲温度に近いプロセス出口温度をもたらすことができません。夏季気温が45℃を超えるサイトでは、より大型の機器、低い供給速度、断熱前冷却、または一時的な湿面補強が必要になる場合があります。国際エネルギー機関は、より長く暑い夏が冷却関連エネルギー需要を増加させる要因として特定しています。この問題は、アラビア湾岸、インド北西部、サヘル、および地中海沿岸地域に関連しています。グローバル空冷式熱交換器市場はまた、LNGおよび石油化学投資決定の遅延にもさらされており、接続された機器は騒音制御、サイバーセキュリティ、およびデータガバナンスの要件をもたらします。これらの要因は、グローバル空冷式熱交換器市場全体において、サイト固有の設計条件と制御システムの責任範囲の慎重な評価の重要性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
強制通風式がリード、誘引通風式は性能面で優位性を獲得強制通風式は2026年の収益の57.4%を占め、グローバル空冷式熱交換器市場において最大の構成となっています。その確立した地位は、製油所、ガス処理プラント、圧縮ステーション、およびLNG冷媒サービスでの使用を反映しています。ファン駆動エネルギー要件の低さと機械的アクセスの容易さが、これらの用途での継続的な使用を支えています。誘引通風式は、エンジニアが高温地域での安定した性能をより重視するようになるにつれ、2032年にかけてCAGR 5.8%で成長すると予測されています。この設計はファンをバンドルの上部に配置し、高温排気の再循環を低減するのに役立ちます。
誘引通風式設計はまた、バンドルがファンを遮蔽するため騒音を低減できます。この組み合わせは、熱安定性と音響制御が初期機器コストを上回る可能性があるデータセンターや水素プロジェクトに関連しています。KelvionのGigaBay空気フィンクーラーは、高密度AIデータセンターサービス向けに誘引通風式構成を採用しています。EVAPCOは2025年にデータセンター、発電、電池プラント、および産業処理向けにeco-Air Titanを発売しました。自然通風式およびその他の設計は、ファン運転コストを最小化する必要がある大型蒸気復水器や非常に大規模な石油化学施設に適しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
材料別:
炭素鋼が主流を維持、ステンレス鋼が加速炭素鋼は2026年の収益の32.7%を占め、一般的な製油所およびガス処理用途の主力材料であり続けています。流体が比較的清浄で、運転温度が中程度であり、コスト感度が高い場合に適しています。ステンレス鋼は、化学品、医薬品、炭素回収、および水素サービスが拡大するにつれ、2032年にかけてCAGR 5.9%で成長すると予測されています。これらのサービスには、より高い耐食性を必要とする腐食性または高純度流体が含まれる場合があります。グローバル空冷式熱交換器市場は、したがって、初期コストだけでなくサービス条件に基づいて選択された材料への需要が高まっています。
二相ステンレス鋼は、オーステナイト系グレードの使用を制限する可能性がある塩化物応力腐食割れが懸念されるオフショアおよび沿岸設備に対応しています。また、腐食エンジニアリング協会(NACE)MR0175およびISO 15156の材料要件を満たす必要があるサワーガス用途にも役割を果たしています。アルミニウムは、その熱伝導率と重量対性能比の優位性から、フィンに広く使用されています。Thermofin は2025年9月、データセンター、スタジアム、食品加工サイトを含む大規模プロジェクトに対応するため、中国の平湖に23,000 m²の工場を開設しました。ニッケル合金とチタンは、医薬品、海水、およびサワー炭化水素用途において特殊な地位を維持しています。
構造別:
垂直型システムがリード、水平型システムはデータセンター設計から恩恵垂直型は2026年の収益の56.3%を占め、石油・ガスプロセスプラントでの一般的な使用を反映しています。その向きは、多くの油所およびガス施設における確立された構造ベイ、プロットプラン、および保守ルーティンに適合しています。水平型は、全体的な成長率を上回るCAGR 6.1%で2032年にかけて成長すると予測されています。低プロファイルの水平アレイはデータセンター建物に適合し、大規模な構造変更なしに段階的な容量追加を可能にします。この構造上の選好は、ハイパースケール施設が段階的に冷却能力を追加するにつれ、グローバル空冷式熱交換器市場を支援します。
Kelvionは、北米のデータセンター顧客向けの大型ドライクーラー生産を支援するため、オクラホマ州タルサの製造能力を拡大しました。Aフレームおよびヴィフレームシステムを含む傾斜型設計は、蒸気復水および複合サイクルガスタービン補助冷却において安定した役割を維持しています。その形状は、制約のあるプラントレイアウトにおける再循環リスクの低減に役立ちます。SPG Dry Coolingは、グローバル空冷式熱交換器産業のこの部分向けにBoxAir、Hexacool、およびWスタイルシステムを供給しています。各向きは、したがって、プラントレイアウト、保守ニーズ、および冷却用途の異なる組み合わせに結びついています。
最終用途産業別:
石油・ガスが最大の基盤を保持、データセンターが最速成長石油・ガスは2026年の収益の47.1%を占め、製油所、圧縮ステーション、およびLNGトレインにおける冷却用途の集中によって支えられています。SNT Energyは、北米LNGプロジェクトの輸出契約に支えられ、空気クーラー収益が2025年第3四半期売上高の89.3%を占めたと報告しました。このセグメントは引き続きグローバル空冷式熱交換器市場に最大の設置基盤を提供しています。データセンターは2032年にかけてCAGR 7.2%で成長すると予測されています。その需要は、既存サプライヤーの製品開発と製造優先事項を変えつつあります。
Modineの2025年度業績はこのシフトの影響を示しており、データセンター冷却が純売上高の12%から25%に増加しました。化学品・石油化学、発電、暖房・換気・空調(HVAC)および冷凍、食品・飲料、医薬品、ならびに金属・製造が次の最終用途グループを形成しています。食品・飲料冷却は、二酸化炭素やアンモニアなどの自然冷媒への機器転換によって支えられています。医薬品および金属用途は、特定の材料グレードと清浄度基準を必要とするため、ユニットあたりの価値が高くなっています。EN 327、EN 328、およびEN 1048に基づくEurovent認証は、適用可能な機器を評価する調達チームを支援することができます。
地域分析
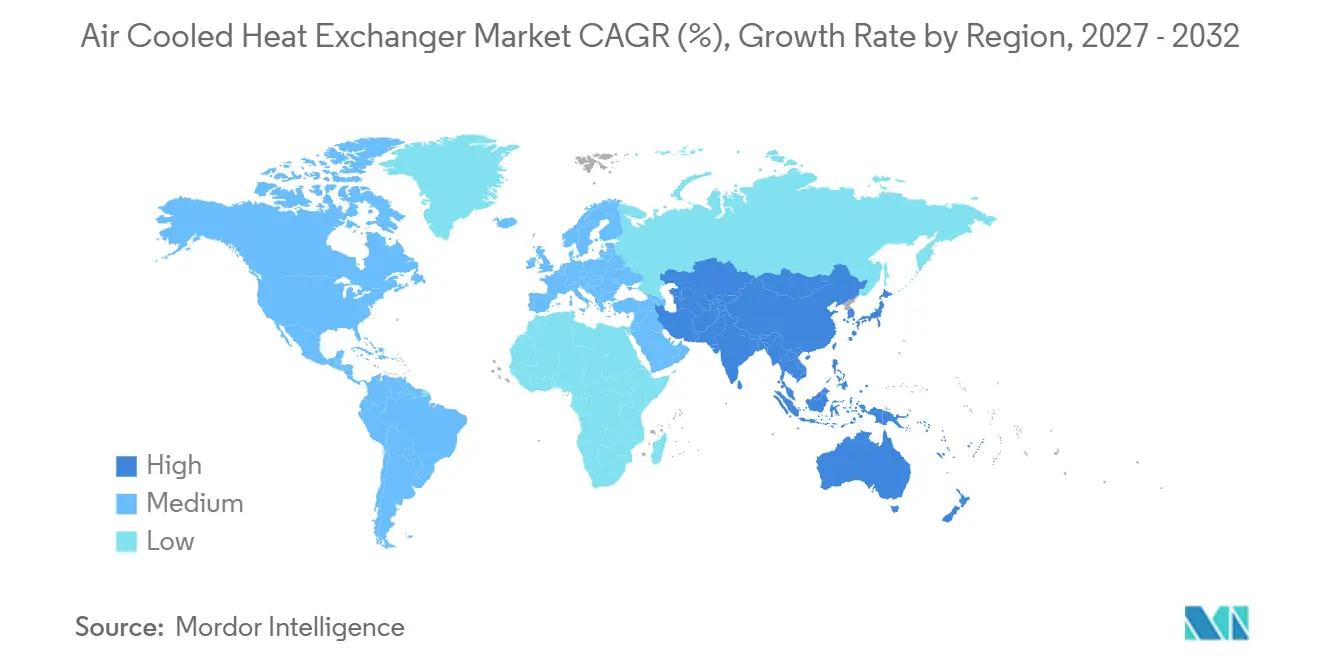
アジア太平洋は2026年の収益の34.8%を占め、2032年にかけてCAGR 6.3%で成長すると予測されています。この組み合わせにより、同地域はグローバル空冷式熱交換器市場において最大かつ最速成長の地域となっています。中国は山東省、浙江省、広東省における統合製油所・化学コンプレックスへの投資を推進しています。インドは国家インフラパイプラインの下での公共部門石油会社プロジェクトを通じて下流能力を拡大しています。マレーシア、インドネシア、タイはLNG再ガス化および石油化学投資からの需要を加えています。
中東・アフリカは、乾燥条件が炭化水素基盤の大部分にわたって空気側冷却を運営上必要とするため、引き続き重要です。サウジアラビアとアラブ首長国連邦はアラムコとアブダビ国営石油会社(ADNOC)の拡張プログラムを通じて需要を提供し、エジプトとオマーンは製油所および下流プロジェクトを加えています。北米は第2位の収益貢献地域であり、データセンターおよびLNG調達の主要センターです。ChartのPort Arthur LNG第2フェーズ受注は、メキシコ湾岸プロジェクト需要の規模を示しています。グローバル空冷式熱交換器市場はまた、2025年10月11日のエネルギー効率指令の国内移行期限を含む欧州のエネルギー効率要件からも恩恵を受けています。
ドイツは、データセンターで使用される高効率ドライクーラーおよび空冷式コンデンサーの重要な欧州拠点です。地元生産により、KelvionやENEXIOなどの企業はこの需要基盤において地位を確立しています。南米は、ブラジルの製油所および塩下ガス処理投資に牽引された、より小規模ながら拡大している地域です。アルゼンチンのバカ・ムエルタ開発とコロンビアの中流プロジェクトがプロジェクトベースの需要を加えています。ブラジルの環境許認可における淡水取水制限は、新設サイトにおける空気側冷却の採用を徐々に強化しています。
競合環境
グローバル空冷式熱交換器市場は、標準的な製作において断片化した産業です。大手エンジニアリンググループは、技術的資格、生産能力、およびプロジェクト実行が重要なLNGおよびデータセンター受注を競っています。地域の製作業者は、標準的な製油所および化学工事において価格と納期でより直接的に競争しています。Baker Hughesは2026年7月16日にChart Industriesの136億 米ドルの買収を完了し、冷却、LNGプロセス、回転機器、およびデジタルモニタリング機器の統合サプライヤーを創出しました。ChartはBaker Hughesの第3の報告セグメントとなり、2025年度に43億 米ドルの収益を記録しました。
Apolloは2026年1月にKelvionの買収を完了し、SLBは2026年8月にKelvionを41億 米ドルで買収する合意を発表しました(承認待ち)。これらの取引は、データセンター冷却およびエネルギーインフラ能力に置かれた価値を反映しています。Modine、LU-VE、およびEVAPCOは、ハイパースケール顧客に対応するため、北米、欧州、およびアジアで製造能力を拡大しています。SNT Energyは、サウジアラムコの企業調達契約とLNGプロジェクトの実績を活用して石油・ガス分野での地位を深めています。ファウリング、振動、および熱性能のモニタリングを統合するサプライヤーは、機器販売と並行してサービス収益を創出することができます。
EVAPCOのeco-Air Titanは、米国機械学会(ASME)B31.5要件を満たす大径ファンとステンレス鋼チューブを使用しています。熱交換器に関するEuroventの試験フレームワークには、EN 13487:2019に基づく音響性能が含まれており、規制された欧州調達において認証が有用となっています。グローバル空冷式熱交換器市場は、したがって、製造規模だけでなく技術文書と認められた性能試験も評価します。Alfa Laval、Baker Hughes、Kelvion、Modine、EVAPCO、LU-VE、SNT Energy、SPG Dry Cooling、およびその他のメーカーが用途範囲の異なる部分に対応しています。
空冷式熱交換器産業リーダー
-
Alfa Laval AB
-
Chart Industries, Inc.
-
Kelvion Holding GmbH
-
SPX Technologies, Inc.
-
Thermax Limited
- 注:主要企業の掲載順は順位を示すものではありません。
空冷式熱交換器市場 このレポートでカバーされる企業
- Alfa Laval AB
- API Heat Transfer, Inc.
- Armstrong International, Inc.
- Baker Hughes Company
- BGR Energy Systems Limited
- Chart Industries, Inc.
- ENEXIO Management GmbH
- EVAPCO, Inc.
- Exchanger Industries Limited
- Güntner GmbH & Co. KG
- Kawasaki Heavy Industries, Ltd.
- Kelvion Holding GmbH
- KNM Group Berhad
- LU-VE S.p.A.
- Modine Manufacturing Company
- SNT Energy Co., Ltd.
- SPG Dry Cooling
- SPX Technologies, Inc.
- Thermax Limited
- Thermofin GmbH
最近の産業開発事情 空冷式熱交換器市場
- 2026年10月:Chart Industriesは、Bechtel Energy Inc.からSempra InfrastructureのテキサスジェファーソンカウンティにあるPort Arthur LNG第2フェーズプロジェクト向けに空冷式熱交換器、ブレージングアルミニウム熱交換器、およびコールドボックスを供給する契約を受注しました。これはChartの第1フェーズ供給実績を基盤とし、メキシコ湾岸LNG輸出コリドーへの優先空冷式熱交換器サプライヤーとしての地位を強化するものです。
- 2026年8月:SLB(旧シュルンベルジェ)は、Apolloが管理するファンドおよびTritonからKelvionを約41億 米ドル(34億 米ドルの現金に加え約7億 米ドルの引受債務)で買収する合意を発表しました。これは、データセンター、水素、炭素回収、およびエネルギー転換市場にわたって現在事業を展開するKelvionの熱管理プラットフォームをSLBの産業技術ポートフォリオに組み込むことを目的としています。この取引は規制当局の承認を条件としており、2027年上半期に完了する見込みです。
- 2026年7月:Baker Hughesは2026年7月16日に、2025年7月の合併契約に基づきChart Industriesの買収を完了し、ChartをBaker Hughesの第3の事業セグメントとして確立しました。統合体は3年目までに年間3億2,500万 米ドルのコストシナジーを目標とし、ガスインフラ、データセンター、炭素回収、原子力、および地熱分野の顧客にサービスを提供します。
- 2025年10月:SNT Energy Co., Ltd.は、Bechtel Energy Inc.と北米LNGプロジェクト向けに3,416億ウォン(約2億4,600万 米ドル)相当の空気クーラー供給契約を締結しました。供給期間は2027年3月まで延長れ、複数のLNG施設にわたる同社の拡大する北米受注残に加わります。
グローバル空冷式熱交換器市場レポートの範囲
空冷式熱交換器(ACHE)は、エアクーラー、フィンファンクーラー、またはエアフィンクーラーとも呼ばれ、水の代わりに周囲空気を使用してプロセス流体(水、油、ガス、化学品など)を冷却または凝縮する産業用機器です。
空冷式熱交換器市場は、タイプ、材料、構造、最終用途産業、および地域にセグメント化されています。タイプ別では、市場は強制通風式空冷式熱交換器、誘引通風式空冷式熱交換器、自然通風式空冷式熱交換器、およびその他のタイプに分類されています。材料別では、市場は炭素鋼、ステンレス鋼、二相ステンレス鋼、アルミニウム、ニッケルおよびニッケル合金、チタン、およびその他の材料に分類されています。構造別では、市場は水平型空冷式熱交換器、垂直型空冷式熱交換器、および傾斜型空冷式熱交換器にセグメント化されています。最終用途産業別では、市場は石油・ガス、化学品・石油化学、発電、HVACおよび冷凍、データセンター、食品・飲料、医薬品、金属・製造、およびその他の産業に分類されています。本レポートはまた、主要地域の26カ国にわたるグローバル空冷式熱交換器市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 強制通風式空冷式熱交換器 |
| 誘引通風式空冷式熱交換器 |
| 自然通風式空冷式熱交換器 |
| その他のタイプ |
| 炭素鋼 |
| ステンレス鋼 |
| 二相ステンレス鋼 |
| アルミニウム |
| ニッケルおよびニッケル合金 |
| チタン |
| その他の材料 |
| 水平型空冷式熱交換器 |
| 垂直型空冷式熱交換器 |
| 傾斜型空冷式熱交換器 |
| 石油・ガス |
| 化学品・石油化学 |
| 発電 |
| HVACおよび冷凍 |
| データセンター |
| 食品・飲料 |
| 医薬品 |
| 金属・製造 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| マレーシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| オマーン | |
| ナイジェリア | |
| その他の中東・アフリカ |
| タイプ別 | 強制通風式空冷式熱交換器 | |
| 誘引通風式空冷式熱交換器 | ||
| 自然通風式空冷式熱交換器 | ||
| その他のタイプ | ||
| 材料別 | 炭素鋼 | |
| ステンレス鋼 | ||
| 二相ステンレス鋼 | ||
| アルミニウム | ||
| ニッケルおよびニッケル合金 | ||
| チタン | ||
| その他の材料 | ||
| 構造別 | 水平型空冷式熱交換器 | |
| 垂直型空冷式熱交換器 | ||
| 傾斜型空冷式熱交換器 | ||
| 最終用途産業別 | 石油・ガス | |
| 化学品・石油化学 | ||
| 発電 | ||
| HVACおよび冷凍 | ||
| データセンター | ||
| 食品・飲料 | ||
| 医薬品 | ||
| 金属・製造 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| マレーシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| オマーン | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
グローバル空冷式熱交換器市場の2032年における予測値は?
グローバル空冷式熱交換器市場は、2027年の46.9億 米ドルから2032年までに61.2億 米ドルに達すると予測されており、予測期間中にCAGR 5.45%が見込まれています。
空冷式熱交換器の需要を牽引しているものは何ですか?
水制約、製油所およびLNG投資、データセンター冷却、水素プロジェクト、およびエネルギー効率要件が需要を支えてり、改修活動が新設工事を超えた需要を加えています。
最大のシェアを持つ空冷式熱交換器のタイプはどれですか?
強制通風式ユニットは2026年の収益の57.4%を占め、製油所、ガス処理、およびLNGサービスでの幅広い使用によって支えられており、容易なアクセスとファンエネルギー使用が引き続き重要です。
最も速く成長している最終用途用途はどれですか?
データセンターは、AIワークロードが排熱要件を高め、事業者が水および熱再利用目標を支援するシステムを求めるにつれ、2032年にかけてCAGR 7.2%で成長すると予測されています。
どの地域が需要と成長をリードしていますか?
アジア太平洋は2026年の収益の34.8%を占め、複数の主要経済圏にわたる継続的な製油所、石油化学、LNG、およびデータセンター投資に支えられ、2032年にかけてCAGR 6.3%で成長すると予測されています。
空冷式熱交換器の主な制限は何ですか?
高い初期コストと統合コスト、極端な高温時の効率低下、プロジェクトサイクルリスク、および接続システム要件が主な制限であり、特に運転温度、サイトスペース、または改修条件が厳しい場合には、各サイトと用途ごとに評価する必要があります。