
Marktgröße und Marktanteil für luftgekühlte Wärmetauscher
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
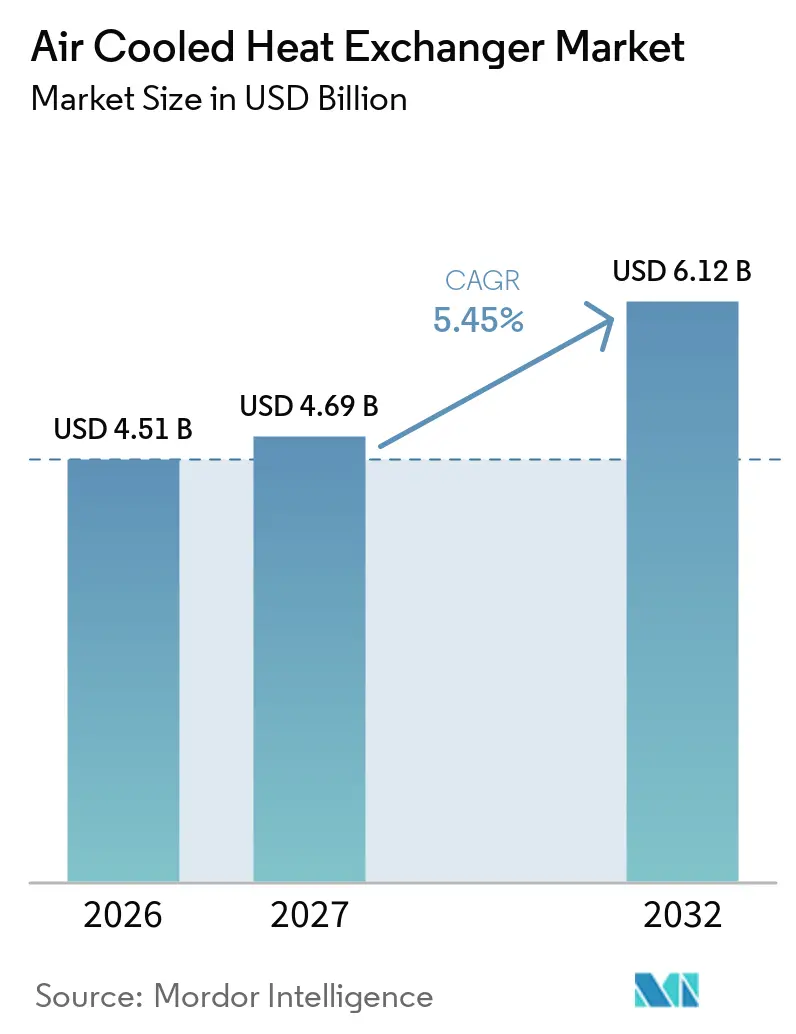
| Marktgröße (2027) | 4.69 Milliarden US-Dollar |
| Marktgröße (2032) | 6.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2032) | 5.45 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für luftgekühlte Wärmetauscher von Mordor Intelligence
Die Marktgröße für luftgekühlte Wärmetauscher wird voraussichtlich von 4,51 Milliarden USD im Jahr 2026 auf 4,69 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 6,12 Milliarden USD erreichen, mit einem CAGR von 5,45 % über den Zeitraum 2027–2032. Der globale Markt für luftgekühlte Wärmetauscher erhält Unterstützung von Industriebetreibern, die ihre Abhängigkeit von Süßwasser zur Kühlung reduzieren müssen. Die Industrie machte im Jahr 2025 nahezu 40 % des weltweiten Endenergieverbrauchs aus, was thermische Effizienz zu einem wichtigen Betriebsthema für energieintensive Standorte macht.[1] Die Nachfrage kommt nun aus den Bereichen Öl und Gas, Flüssigerdgas (LNG), Rechenzentren, Wasserstoff und Carbon-Capture-Projekte, anstatt sich hauptsächlich auf Raffinerieinvestitionen zu stützen. Diese breitere Basis schafft Chancen für Lieferanten, die sowohl Prozesskühlung als auch digitale Infrastruktur bedienen können. Sie legt auch mehr Gewicht auf die Geräteleistung bei sehr heißem Wetter, den Projektzeitplan und die Verfügbarkeit von Spezialmaterialien.
Wichtigste Erkenntnisse des Berichts
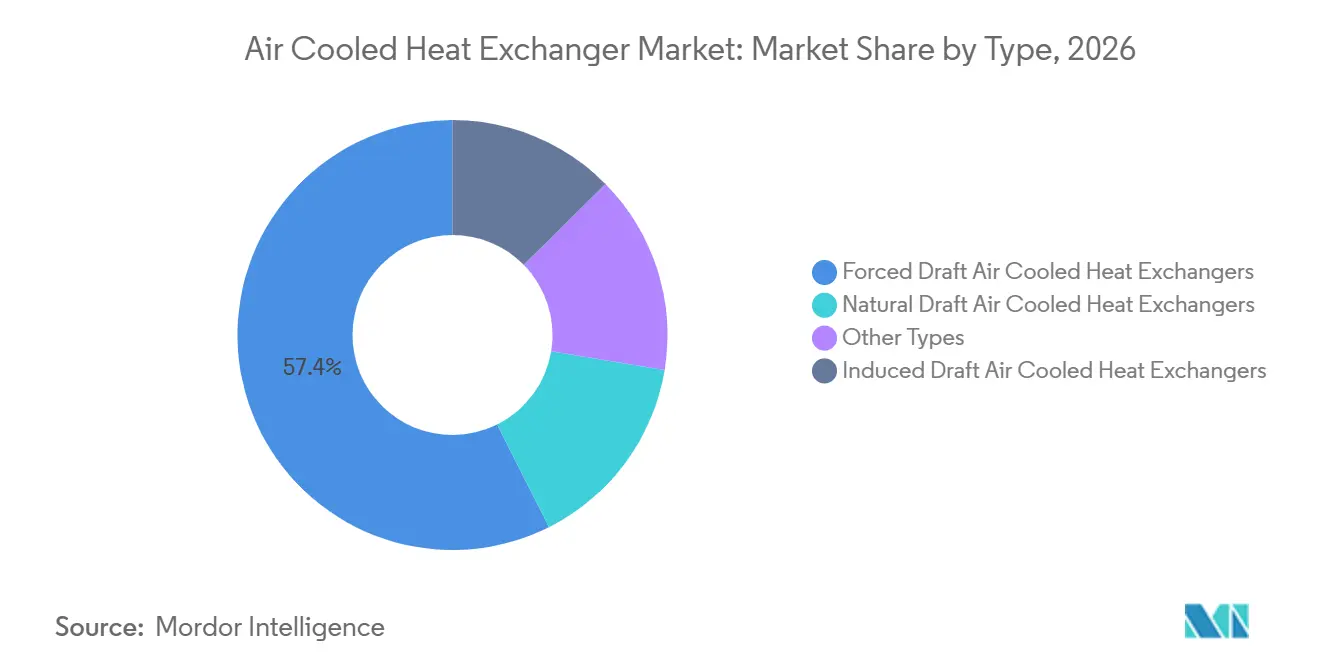
- Nach Typ hielt Zwangsbelüftung im Jahr 2026 einen Anteil von 57,4 % am globalen Markt für luftgekühlte Wärmetauscher, während Saugzugbelüftung bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen wird.
- Nach Material hielt Kohlenstoffstahl im Jahr 2026 einen Anteil von 32,7 %, während Edelstahl bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
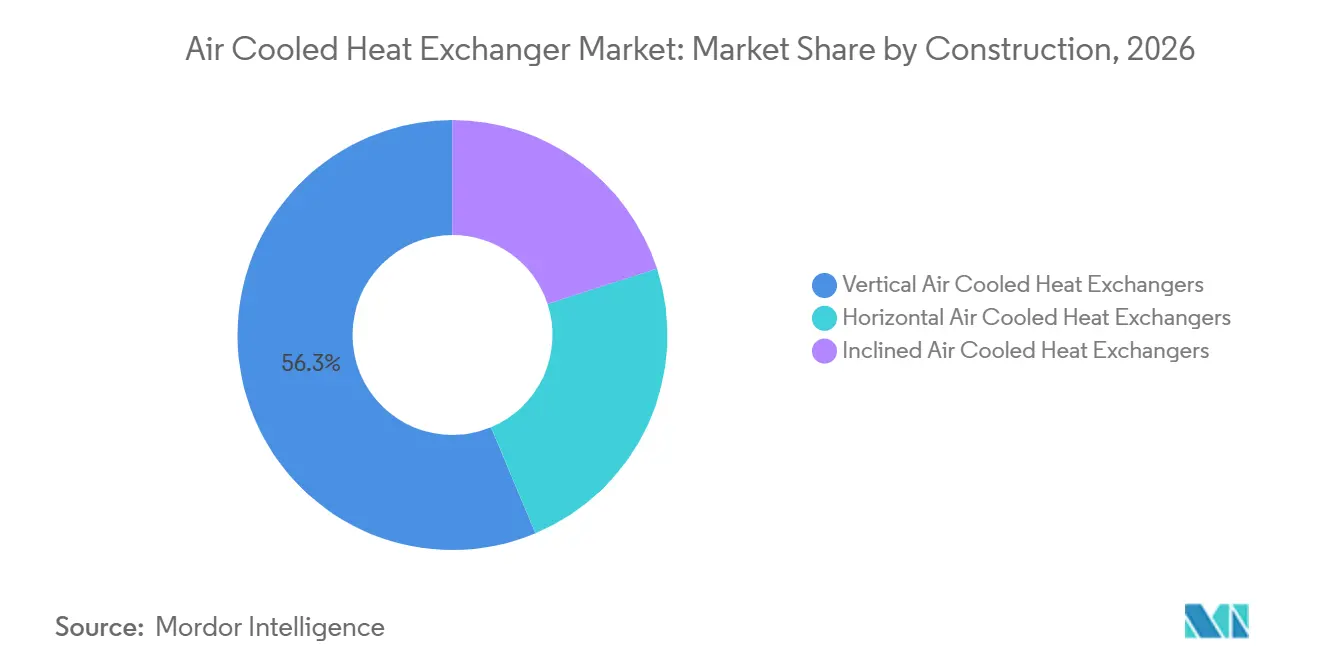
- Nach Bauweise hielten vertikale Konfigurationen im Jahr 2026 einen Anteil von 56,3 %, während horizontale Konfigurationen bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Endverbrauchsbranche hielt Öl und Gas im Jahr 2026 einen Anteil von 47,1 %, während Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 34,8 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wassereinsparung und Einschränkungen bei der Kühlwasserverfügbarkeit | +1.1% | Global, konzentriert in MENA, Südasien und wasserarmen Regionen des westlichen USA | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Industriekapazitäten in Chemie, Raffinerie und Energie | +0.9% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Naher Osten und Afrika sowie Nordamerika | Mittelfristig (2–4 Jahre) |
| Wärmeabfuhrbedarf von Rechenzentren und KI-Infrastruktur | +1.3% | Hyperscale-Korridore in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz, Emissionen und Einhaltung von Umweltvorschriften | +0.8% | Europäische Union, Deutschland und Rechtsgebiete mit verbindlichen Effizienzvorschriften | Mittelfristig (2–4 Jahre) |
| Modulare Kühlung für LNG, Wasserstoff und Carbon Capture | +0.7% | Nordamerikanischer LNG-Exportkorridor und europäische Wasserstoffzentren | Mittelfristig (2–4 Jahre) |
| Lebenszyklusdigitalisierung und vorausschauende Wartung | +0.4% | Global, angeführt von Prozessbetreibern in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen bei der Wassereinsparung und der Kühlwasserverfügbarkeit
Süßwasserknappheit verändert die industrielle Kühlung an vielen Standorten von einer Designpräferenz zu einer Betriebsanforderung. Der globale Markt für luftgekühlte Wärmetauscher profitiert dort, wo Grundwasservorschriften und begrenzte Wasserversorgung den Betrieb von Kühltürmen erschweren oder deren Genehmigung verhindern. Rechenzentrumsbetreiber erweitern den globalen Markt für luftgekühlte Wärmetauscher, indem sie Kühlansätze wählen, die die Abhängigkeit von der Wasserverfügbarkeit verringern können. Neue Raffinerien und petrochemische Komplexe in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Teilen Indiens bevorzugen daher luftseitige Kühlung. Bestehende Anlagen prüfen auch Teilumstellungen von Kühltürmen, was eine Nachrüstungsmöglichkeit über den Neubau hinaus schafft. Diese Arbeiten können Änderungen an Rohrleitungen, Strukturen, Steuerungen und Wartungsverfahren erfordern, bevor ein bestehender Standort den Kühlwasserverbrauch reduzieren kann.
Wärmeabfuhrbedarf von Rechenzentren und KI-Infrastruktur
Höhere KI-Rechendichte erhöht die Wärmelasten und steigert die Nachfrage nach Kühlsystemen, die den Wasserverbrauch reduzieren. Kelvion sicherte sich im Jahr 2025 einen Auftrag über mehr als 40 Millionen USD für GigaBay Air Fin Coolers und Kühlmittelverteilungseinheiten für die erste Phase von über 200 MW eines KI-Rechenzentrums in den USA.[2] Modine berichtete, dass die Rechenzentrumskühlung im Geschäftsjahr 2025 von 12 % auf 25 % des Nettoumsatzes gestiegen ist, begleitet von einer Kapazitätsinvestition von 100 Millionen USD an 4 nordamerikanischen Standorten.[3] Der globale Markt für luftgekühlte Wärmetauscher zieht infolgedessen Produktionskapazitäten in Richtung modularer Trockenkühlanlagen. Deutschland schreibt auch vor, dass Rechenzentren über 300 kW, die nach Juli 2026 in Betrieb genommen werden, mindestens 15 % der Abwärme wiederverwenden müssen, was die Auswahl von Kühlgeräten mit der Einhaltung von Vorschriften verknüpft. Geräteanbieter im globalen Markt für luftgekühlte Wärmetauscher müssen daher Trockenkühlung, Kühlmittelverteilung, Lüftersteuerungen und Wärmerückgewinnungsschnittstellen koordinieren, wenn sie hochdichte Installationen bedienen.
Erweiterung der Industriekapazitäten in Chemie, Raffinerie und Energie
Raffinerie- und petrochemische Erweiterungen in China, Indien und ASEAN-Ländern halten die Nachfrage nach Prozessanlagen aufrecht. Der globale Markt für luftgekühlte Wärmetauscher erhält auch Nachfrage von Gas-und-Dampf-Kombikraftwerken und Abfallverwertungsanlagen, die Kühlung für Dampfkondensatoren und Hilfssysteme benötigen. Diese Projekte sind besonders relevant in stark wasserarmen Industriegebieten, wo luftseitige Anlagen die Wasseranforderungen konventioneller Kühlsysteme vermeiden können. Die US-amerikanische Umweltschutzbehörde überprüfte im März 2025 die Anforderungen der Nationalen Emissionsstandards für gefährliche Luftschadstoffe aus gefährlichen organischen Verbindungen (NESHAP) für Wärmetauschsysteme in Chemieanlagen.[4] Der politische Prozess hat die Aufmerksamkeit für die Geräteplanung bei Chemieproduzenten erhöht, auch wenn Projekte weiterhin voranschreiten. Er ermutigt auch Betreiber im globalen Markt für luftgekühlte Wärmetauscher, bei der Definition von Ersatz- und Erweiterungsumfängen die Wartbarkeit und Betriebsintegrität zu berücksichtigen.
Hochdichte modulare Kühlung für LNG, Wasserstoff und Carbon Capture
Der Bau von Flüssigerdgas-Anlagen (LNG) erzeugt große Einzelaufträge für luftgekühlte Wärmetauscher und zugehörige Kryotechnik. Chart Industries wurde im Oktober 2025 ausgewählt, luftgekühlte Wärmetauscher, hartgelötete Aluminiumwärmetauscher und Kältekästen für das Port Arthur LNG Phase 2-Projekt von Sempra Infrastructure in Texas zu liefern. Der globale Markt für luftgekühlte Wärmetauscher kann profitieren, wenn Lieferanten Kühlanlagen mit einem breiteren Prozesspaket kombinieren. Wasserstoff- und Carbon-Capture-Projekte erfordern aufgrund ihrer Betriebsbedingungen auch eine strengere Materialauswahl und höhere Druckklassen. Digitales Monitoring kann diese Installationen unterstützen, indem es Verschmutzung, Vibrationen und nachlassende thermische Leistung verfolgt, was Lebenszyklusserviceverträge unterstützt. Dieser Ansatz kann den globalen Markt für luftgekühlte Wärmetauscher stärken, indem er die Transparenz über Wartungsbedarf verbessert und Anlagenteams mehr Daten für die Geräteplanung liefert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Kosten für die Standortintegration | -0.7% | Global, am stärksten ausgeprägt bei nachrüstungsintensiven Installationen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verringerte thermische Leistung bei hohen Umgebungstemperaturen | -0.6% | MENA, Südasien, Mittelmeerraum und aride Zonen weltweit | Mittelfristig (2–4 Jahre) |
| Projektzyklusabhängigkeit von Investitionsentscheidungen und Gaspreisen | -0.4% | Global, konzentriert im LNG-abhängigen Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Lärm, Cybersicherheit und Datenverwaltung | -0.3% | Europa, Nordamerika und an Smart-City-Konzepte angrenzende Industriezonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Kosten für die Standortintegration
Luftgekühlte Wärmetauscher können auf Basis der Erstkosten 1,5- bis 2,5-mal mehr kosten als ein gleichwertiges Kühlturmsystem. Die Kostenlücke wird größer, wenn Duplex-Edelstahl, Titan, Nickellegierungen oder andere Spezialmaterialien benötigt werden. Brownfield-Projekte können auch Modifikationen an Stahlkonstruktionen und Rohrleitungsänderungen erfordern, um Lamellenlüfterkühler-Felder einzupassen. Diese Änderungen können die gesamten Installationskosten um 30 % bis 50 % über den Gerätepreis hinaus erhöhen. Kleinere Anlagen sehen sich vielen der gleichen technischen Mobilisierungskosten wie größere Standorte gegenüber, was die Einführung dort einschränken kann, wo die Finanzierung begrenzt ist. Beschaffungsentscheidungen im globalen Markt für luftgekühlte Wärmetauscher müssen daher Wassereinsparungen, Zuverlässigkeitsanforderungen, Platzbeschränkungen und langfristige Wartung gegen die ersten Installationskosten abwägen.
Verringerte thermische Leistung bei hohen Umgebungstemperaturen
Luftseitige Kühlung kann die Prozessaustrittstemperaturen bei vielen Anwendungen nicht näher als eine praktische Differenz von 5 °C bis 10 °C an die Trockentemperatur der Umgebungsluft bringen. Standorte, an denen die Sommertemperaturen 45 °C überschreiten, können daher größere Anlagen, niedrigere Einspeisungsraten, adiabatische Vorkühlung oder temporäre Nassflächenverstärkung erfordern. Die Internationale Energieagentur identifiziert längere und heißere Sommer als einen Faktor, der den kühlungsbedingten Energiebedarf erhöht. Dieses Problem ist im Arabischen Golf, im Nordwesten Indiens, in der Sahelzone und im Mittelmeerraum relevant. Der globale Markt für luftgekühlte Wärmetauscher bleibt auch verzögerten LNG- und petrochemischen Investitionsentscheidungen ausgesetzt, während vernetzte Geräte Anforderungen an Lärmschutz, Cybersicherheit und Datenverwaltung einführen. Diese Faktoren erhöhen die Bedeutung standortspezifischer Auslegungsbedingungen und einer sorgfältigen Bewertung der Verantwortlichkeiten für Steuerungssysteme im gesamten globalen Markt für luftgekühlte Wärmetauscher.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Zwangsbelüftung führt, während Saugzugbelüftung durch Leistungsvorteile aufholtZwangsbelüftung hielt 57,4 % des Umsatzes im Jahr 2026 und ist damit die größte Konfiguration im globalen Markt für luftgekühlte Wärmetauscher. Ihre etablierte Position spiegelt den Einsatz in Raffinerien, Gasaufbereitungsanlagen, Verdichterstationen und LNG-Kältemitteldiensten wider. Geringere Antriebsenergieanforderungen für Lüfter und einfacherer mechanischer Zugang unterstützen ihre weitere Verwendung in diesen Anwendungen. Saugzugbelüftung wird bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen, da Ingenieure der stabilen Leistung an heißen Standorten mehr Bedeutung beimessen. Das Design platziert den Lüfter oberhalb des Bündels und hilft, die Rezirkulation heißer Abluft zu reduzieren.
Saugzugbelüftungsdesigns können auch den Lärm reduzieren, da das Bündel den Lüfter abschirmt. Diese Kombination ist für Rechenzentren und Wasserstoffprojekte relevant, wo thermische Stabilität und akustische Kontrolle die anfänglichen Gerätekosten überwiegen können. Kelvions GigaBay Air Fin Coolers verwenden eine Saugzugkonfiguration für hochdichte KI-Rechenzentrumsdienste. EVAPCO brachte 2025 den eco-Air Titan für Rechenzentren, Stromerzeugung, Batterieanlagen und industrielle Verarbeitung auf den Markt. Naturzug- und andere Designs bleiben für große Dampfkondensatoren und sehr große petrochemische Anlagen geeignet, bei denen die Betriebskosten der Lüfter minimiert werden müssen.

Nach Material:
Kohlenstoffstahl bleibt die Standardoption, während Edelstahl an Dynamik gewinntKohlenstoffstahl hielt 32,7 % des Umsatzes im Jahr 2026 und bleibt das Standardmaterial für allgemeine Raffinerie- und Gasaufbereitungsanwendungen. Es bleibt geeignet, wo Ströme relativ sauber sind, Betriebstemperaturen moderat sind und Kostensensitivität hoch ist. Edelstahl wird bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen, da chemische, pharmazeutische, Carbon-Capture- und Wasserstoffanwendungen expandieren. Diese Anwendungen können korrosive oder hochreine Fluide beinhalten, die eine höhere Korrosionsbeständigkeit erfordern. Der globale Markt für luftgekühlte Wärmetauscher hat daher einen wachsenden Bedarf an Materialien, die nach Betriebsbedingungen und nicht nur nach Anfangskosten ausgewählt werden.
Duplex-Edelstahl dient Offshore- und Küsteninstallationen, bei denen Chlorid-Spannungsrisskorrosion die Verwendung austenitischer Güten einschränken kann. Er hat auch eine Rolle in Sauergas-Anwendungen, die die Materialanforderungen der Normen NACE MR0175 und ISO 15156 der Nationalen Vereinigung der Korrosionsingenieure erfüllen müssen. Aluminium wird aufgrund seiner Wärmeleitfähigkeit und des günstigen Gewichts-Leistungs-Verhältnisses weiterhin häufig für Lamellen verwendet. Thermofin eröffnete im September 2025 eine 23.000 m² große Fabrik in Pinghu, China, um große Projekte einschließlich Rechenzentren, Stadien und Lebensmittelverarbeitungsstandorte zu bedienen. Nickellegierungen und Titan behalten spezialisierte Positionen in pharmazeutischen, Meerwasser- und sauren Kohlenwasserstoffanwendungen.
Nach Bauweise:
Vertikale Systeme führen, während horizontale Systeme vom Rechenzentrumdesign profitierenVertikale Konfigurationen hielten 56,3 % des Umsatzes im Jahr 2026, was ihren verbreiteten Einsatz in Öl- und Gasverarbeitungsanlagen widerspiegelt. Ihre Ausrichtung passt zu etablierten Strukturfeldern, Grundrissen und Wartungsroutinen in vielen Raffinerie- und Gasanlagen. Horizontale Konfigurationen werden bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen, was über der Gesamtrate liegt. Flache horizontale Anordnungen passen in Rechenzentrumsgebäude und können stufenweise Kapazitätserweiterungen ohne größere Strukturänderungen ermöglichen. Diese Baupräferenz unterstützt den globalen Markt für luftgekühlte Wärmetauscher, da Hyperscale-Anlagen Kühlkapazitäten phasenweise hinzufügen.
Kelvion erweiterte die Fertigungskapazität in Tulsa, Oklahoma, um die Produktion großer Trockenkühler für nordamerikanische Rechenzentrumskunden zu unterstützen. Geneigte Designs, einschließlich A-Rahmen- und V-Rahmen-Systeme, behalten eine stabile Rolle bei der Dampfkondensation und der Hilfskühlung von Gas-und-Dampf-Kombikraftwerken. Ihre Geometrie kann dazu beitragen, das Rezirkulationsrisiko in beengten Anlagenlayouts zu reduzieren. SPG Dry Cooling liefert BoxAir-, Hexacool- und W-Style-Systeme für diesen Teil der globalen Branche für luftgekühlte Wärmetauscher. Jede Ausrichtung bleibt daher mit einer anderen Mischung aus Anlagenlayout, Wartungsanforderungen und Kühlaufgabe verbunden.
Nach Endverbrauchsbranche:
Öl und Gas hält die größte Basis, während Rechenzentren am schnellsten wachsenÖl und Gas hielt 47,1 % des Umsatzes im Jahr 2026, unterstützt durch die Konzentration von Kühlaufgaben in Raffinerien, Verdichterstationen und LNG-Zügen. SNT Energy berichtete, dass der Umsatz mit Luftkühlern im dritten Quartal 2025 89,3 % des Umsatzes ausmachte, unterstützt durch Exportverträge für nordamerikanische LNG-Projekte. Das Segment liefert weiterhin die größte installierte Basis für den globalen Markt für luftgekühlte Wärmetauscher. Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen. Ihre Nachfrage verändert die Produktentwicklungs- und Fertigungsprioritäten bei etablierten Lieferanten.
Modines Ergebnisse für das Geschäftsjahr 2025 zeigten die Auswirkung dieser Verschiebung, da die Rechenzentrumskühlung von 12 % auf 25 % des Nettoumsatzes stieg. Chemie und Petrochemie, Stromerzeugung, Heizung, Lüftung und Klimatisierung (HLK) und Kältetechnik, Lebensmittel und Getränke, Pharmazeutika sowie Metalle und Fertigung bilden die nächste Gruppe von Endverwendungen. Die Kühlung von Lebensmitteln und Getränken wird durch Geräteumstellungen auf natürliche Kältemittel wie Kohlendioxid und Ammoniak unterstützt. Pharmazeutische und Metallanwendungen haben einen hohen Stückwert, da sie spezifische Materialgüten und Reinheitsstandards erfordern. Die Eurovent-Zertifizierung nach EN 327, EN 328 und EN 1048 kann Beschaffungsteams bei der Bewertung geeigneter Geräte unterstützen.
Geografische Analyse
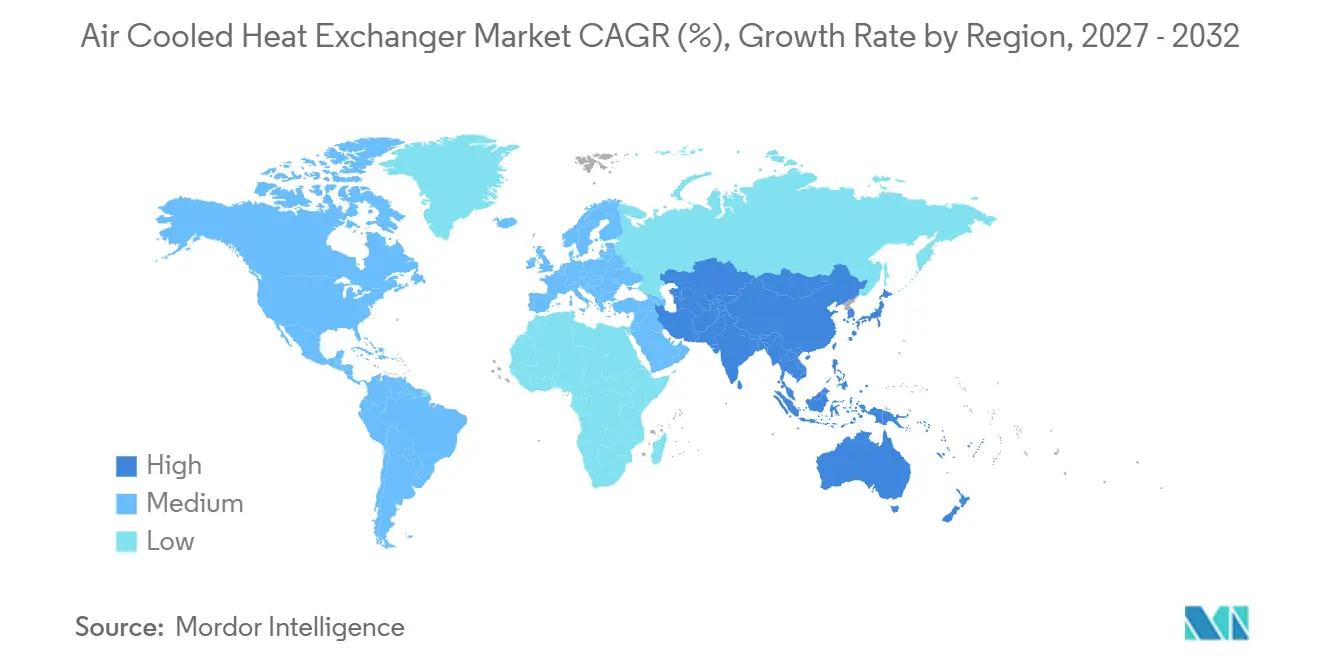
Asien-Pazifik hielt 34,8 % des Umsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen. Diese Kombination macht die Region zum größten und am schnellsten wachsenden Teil des globalen Markts für luftgekühlte Wärmetauscher. China lenkt Investitionen in integrierte Raffinerie- und Chemiekomplexe in Shandong, Zhejiang und Guangdong. Indien erweitert die nachgelagerte Kapazität durch Projekte staatlicher Ölgesellschaften im Rahmen der Nationalen Infrastrukturpipeline. Malaysia, Indonesien und Thailand fügen Nachfrage aus LNG-Regasifizierung und petrochemischen Investitionen hinzu.
Der Nahe Osten und Afrika bleiben wichtig, da aride Bedingungen luftseitige Kühlung im gesamten Kohlenwasserstoffbereich betrieblich notwendig machen. Saudi-Arabien und die Vereinigten Arabischen Emirate liefern Nachfrage durch Erweiterungsprogramme von Aramco und der Abu Dhabi National Oil Company (ADNOC), während Ägypten und Oman Raffinerie- und nachgelagerte Projekte hinzufügen. Nordamerika ist der zweitgrößte Umsatzbeitrag und ein wichtiges Zentrum für die Beschaffung von Rechenzentren und LNG. Charts Port Arthur LNG Phase 2-Auftrag zeigt das Ausmaß der Projektnachfrage an der Golfküste. Der globale Markt für luftgekühlte Wärmetauscher profitiert auch von europäischen Energieeffizienzanforderungen, einschließlich der Frist vom 11. Oktober 2025 für die nationale Umsetzung der Energieeffizienzrichtlinie.
Deutschland ist ein wichtiger europäischer Standort für hocheffiziente Trockenkühler und luftgekühlte Kondensatoren, die in Rechenzentren eingesetzt werden. Lokale Produktion verschafft Unternehmen wie Kelvion und ENEXIO eine Position in dieser Nachfragebasis. Südamerika bleibt eine kleinere, aber wachsende Region, angeführt von Brasiliens Investitionen in Raffinerien und Gasaufbereitung im Presalz-Bereich. Argentiniens Vaca Muerta-Entwicklung und Kolumbiens Midstream-Projekte fügen projektbasierte Anforderungen hinzu. Einschränkungen bei der Süßwasserentnahme in der brasilianischen Umweltgenehmigung stärken allmählich die Argumente für luftseitige Kühlung an neuen Standorten.
Wettbewerbslandschaft
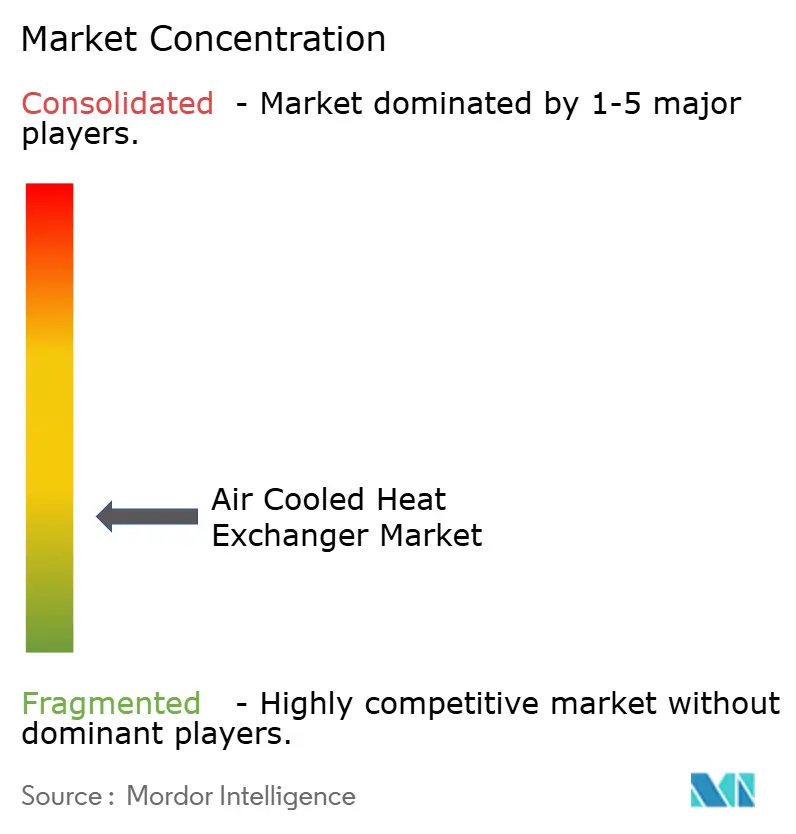
Der globale Markt für luftgekühlte Wärmetauscher ist eine fragmentierte Branche für die Standardfertigung. Große Ingenieurgruppen konkurrieren um LNG- und Rechenzentrumaufträge, bei denen technische Qualifikationen, Produktionskapazität und Projektabwicklung wichtig sind. Regionale Hersteller konkurrieren direkter über Preis und Lieferzeit bei Standard-Raffinerie- und Chemiearbeiten. Baker Hughes schloss am 16. Juli 2026 die Übernahme von Chart Industries für 13,6 Milliarden USD ab und schuf damit einen kombinierten Lieferanten für Kühlung, LNG-Prozesse, rotierende Maschinen und digitale Überwachungsgeräte. Chart wurde das dritte Berichtssegment von Baker Hughes und erzielte im Geschäftsjahr 2025 einen Umsatz von 4,3 Milliarden USD.
Apollo schloss seine Übernahme von Kelvion im Januar 2026 ab, und SLB gab im August 2026 eine Vereinbarung zur Übernahme von Kelvion für 4,1 Milliarden USD bekannt, vorbehaltlich der Genehmigungen. Diese Transaktionen spiegeln den Wert wider, der auf Rechenzentrumskühlung und Energieinfrastrukturkapazitäten gelegt wird. Modine, LU-VE und EVAPCO erweitern die Fertigungskapazitäten in Nordamerika, Europa und Asien, um Hyperscale-Kunden zu bedienen. SNT Energy nutzt seine Rahmenvereinbarung für Unternehmenseinkauf mit Saudi Aramco und seine LNG-Projektbilanz, um seine Position im Öl- und Gasbereich zu vertiefen. Lieferanten, die Monitoring für Verschmutzung, Vibrationen und thermische Leistung integrieren, können neben dem Geräteverkauf Serviceerlöse generieren.
EVAPCOs eco-Air Titan verwendet großdurchmessrige Lüfter und Edelstahlrohre, die die Anforderungen der Amerikanischen Gesellschaft der Maschinenbauingenieure (ASME) B31.5 erfüllen. Eurovents Prüfrahmen für Wärmetauscher umfasst die akustische Leistung gemäß EN 13487:2019, was die Zertifizierung bei regulierten europäischen Ausschreibungen nützlich macht. Der globale Markt für luftgekühlte Wärmetauscher belohnt daher technische Dokumentation und anerkannte Leistungsprüfungen ebenso wie Fertigungsmaßstab. Alfa Laval, Baker Hughes, Kelvion, Modine, EVAPCO, LU-VE, SNT Energy, SPG Dry Cooling und andere Hersteller bedienen unterschiedliche Teile des Anwendungsspektrums.
Branchenführer im Markt für luftgekühlte Wärmetauscher
-
Alfa Laval AB
-
Chart Industries, Inc.
-
Kelvion Holding GmbH
-
SPX Technologies, Inc.
-
Thermax Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für luftgekühlte Wärmetauscher Unternehmen in diesem Bericht
- Alfa Laval AB
- API Heat Transfer, Inc.
- Armstrong International, Inc.
- Baker Hughes Company
- BGR Energy Systems Limited
- Chart Industries, Inc.
- ENEXIO Management GmbH
- EVAPCO, Inc.
- Exchanger Industries Limited
- Güntner GmbH & Co. KG
- Kawasaki Heavy Industries, Ltd.
- Kelvion Holding GmbH
- KNM Group Berhad
- LU-VE S.p.A.
- Modine Manufacturing Company
- SNT Energy Co., Ltd.
- SPG Dry Cooling
- SPX Technologies, Inc.
- Thermax Limited
- Thermofin GmbH
Neueste Industrielle Entwicklungen in Markt für luftgekühlte Wärmetauscher
- Oktober 2026: Chart Industries erhielt von Bechtel Energy Inc. einen Auftrag zur Lieferung von luftgekühlten Wärmetauschern, hartgelöteten Aluminiumwärmetauschern und Kältekästen für das Port Arthur LNG Phase 2-Projekt von Sempra Infrastructure im Jefferson County, Texas, aufbauend auf Charts vorheriger Lieferrolle in Phase 1 und Stärkung seiner Position als bevorzugter Lieferant von luftgekühlten Wärmetauschern für den LNG-Exportkorridor an der Golfküste.
- August 2026: SLB (ehemals Schlumberger) gab eine Vereinbarung zur Übernahme von Kelvion von Apollo-verwalteten Fonds und Triton für ungefähr 4,1 Milliarden USD bekannt (3,4 Milliarden USD in bar zuzüglich ungefähr 700 Millionen USD übernommener Schulden), mit dem Ziel, Kelvions Wärmemanagementplattform, die nun in Rechenzentren, Wasserstoff, Carbon Capture und Energiewende-Märkten tätig ist, in SLBs Portfolio für Industrietechnologie zu integrieren. Die Transaktion unterliegt behördlichen Genehmigungen und soll voraussichtlich in der ersten Hälfte des Jahres 2027 abgeschlossen werden.
- Juli 2026: Baker Hughes schloss seine Übernahme von Chart Industries am 16. Juli 2026 gemäß der Fusionsvereinbarung vom Juli 2025 ab und etablierte Chart als drittes operatives Segment von Baker Hughes. Das kombinierte Unternehmen strebt bis zum dritten Jahr annualisierte Kostensynergien von 325 Millionen USD an und bedient Kunden in den Bereichen Gasinfrastruktur, Rechenzentren, Carbon Capture, Kernenergie und Geothermie.
- Oktober 2025: SNT Energy Co., Ltd. unterzeichnete mit Bechtel Energy Inc. einen Liefervertrag für Luftkühler im Wert von 341,6 Milliarden KRW (ungefähr 246 Millionen USD) für ein nordamerikanisches LNG-Projekt mit einer Lieferfrist bis März 2027, was den wachsenden nordamerikanischen Auftragsbestand des Unternehmens über mehrere LNG-Anlagen hinweg ergänzt.
Berichtsumfang des globalen Markts für luftgekühlte Wärmetauscher
Ein luftgekühlter Wärmetauscher, auch bekannt als Luftkühler, Lamellenlüfterkühler oder Luftlamellenkühler, ist ein industrielles Gerät, das Prozessflüssigkeiten (wie Wasser, Öl, Gas oder Chemikalien) mithilfe von Umgebungsluft anstelle von Wasser kühlt oder kondensiert.
Der Markt für luftgekühlte Wärmetauscher ist nach Typ, Material, Bauweise, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt unterteilt in luftgekühlte Wärmetauscher mit Zwangsbelüftung, luftgekühlte Wärmetauscher mit Saugzugbelüftung, luftgekühlte Wärmetauscher mit Naturzug und andere Typen. Nach Material ist der Markt unterteilt in Kohlenstoffstahl, Edelstahl, Duplex-Edelstahl, Aluminium, Nickel und Nickellegierungen, Titan und andere Materialien. Nach Bauweise ist der Markt segmentiert in horizontale luftgekühlte Wärmetauscher, vertikale luftgekühlte Wärmetauscher und geneigte luftgekühlte Wärmetauscher. Nach Endverbrauchsbranche ist der Markt unterteilt in Öl und Gas, Chemie und Petrochemie, Stromerzeugung, HLK und Kältetechnik, Rechenzentren, Lebensmittel und Getränke, Pharmazeutika, Metalle und Fertigung sowie andere Branchen. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für luftgekühlte Wärmetauscher in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Luftgekühlte Wärmetauscher mit Zwangsbelüftung |
| Luftgekühlte Wärmetauscher mit Saugzugbelüftung |
| Luftgekühlte Wärmetauscher mit Naturzug |
| Andere Typen |
| Kohlenstoffstahl |
| Edelstahl |
| Duplex-Edelstahl |
| Aluminium |
| Nickel und Nickellegierungen |
| Titan |
| Andere Materialien |
| Horizontale luftgekühlte Wärmetauscher |
| Vertikale luftgekühlte Wärmetauscher |
| Geneigte luftgekühlte Wärmetauscher |
| Öl und Gas |
| Chemie und Petrochemie |
| Stromerzeugung |
| HLK und Kältetechnik |
| Rechenzentren |
| Lebensmittel und Getränke |
| Pharmazeutika |
| Metalle und Fertigung |
| Andere Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Niederlande | |
| Norwegen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Malaysia | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Oman | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Luftgekühlte Wärmetauscher mit Zwangsbelüftung | |
| Luftgekühlte Wärmetauscher mit Saugzugbelüftung | ||
| Luftgekühlte Wärmetauscher mit Naturzug | ||
| Andere Typen | ||
| Nach Material | Kohlenstoffstahl | |
| Edelstahl | ||
| Duplex-Edelstahl | ||
| Aluminium | ||
| Nickel und Nickellegierungen | ||
| Titan | ||
| Andere Materialien | ||
| Nach Bauweise | Horizontale luftgekühlte Wärmetauscher | |
| Vertikale luftgekühlte Wärmetauscher | ||
| Geneigte luftgekühlte Wärmetauscher | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Stromerzeugung | ||
| HLK und Kältetechnik | ||
| Rechenzentren | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Metalle und Fertigung | ||
| Andere Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Niederlande | ||
| Norwegen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Malaysia | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Oman | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt fr luftgekühlte Wärmetauscher bis 2032 erreichen?
Der globale Markt für luftgekühlte Wärmetauscher wird voraussichtlich bis 2032 einen Wert von 6,12 Milliarden USD erreichen, ausgehend von 4,69 Milliarden USD im Jahr 2027, mit einem erwarteten CAGR von 5,45 % über den Prognosezeitraum.
Was treibt die Nachfrage nach luftgekühlten Wärmetauschern an?
Wasserknappheit, Raffinerie- und LNG-Investitionen, Rechenzentrumskühlung, Wasserstoffprojekte und Energieeffizienzanforderungen stützen die Nachfrage, während Nachrüstungsaktivitäten die Nachfrage über Neubauprojekte hinaus steigern.
Welcher Typ von luftgekühltem Wärmetauscher hat den größten Marktanteil?
Zwangsbelüftungseinheiten hielten 2026 einen Umsatzanteil von 57,4 %, unterstützt durch ihren breiten Einsatz in Raffinerie-, Gasaufbereitungs- und LNG-Diensten, wo einfacher Zugang und Lüfterenergieverbrauch wichtig bleiben.
Welche Endverbrauchsanwendung wächst am schnellsten?
Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, da KI-Arbeitslasten die Wärmeabfuhranforderungen erhöhen und Betreiber Systeme suchen, die Wasser- und Wärmerückgewinnungsziele unterstützen.
Welche Region führt bei Nachfrage und Wachstum?
Asien-Pazifik hielt 2026 einen Umsatzanteil von 34,8 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen, unterstützt durch anhaltende Investitionen in Raffinerie, Petrochemie, LNG und Rechenzentren in mehreren großen Volkswirtschaften.
Was sind die wesentlichen Einschränkungen luftgekühlter Wärmetauscher?
Hohe Anfangs- und Integrationskosten, geringere Effizienz bei extremer Hitze, Projektzyklusrisiken und Anforderungen an vernetzte Systeme sind wesentliche Einschränkungen, die für jeden Standort und jede Aufgabe bewertet werden müssen, insbesondere wenn Betriebstemperaturen, Standortfläche oder Nachrüstbedingungen anspruchsvoll sind.