
Tamaño y Participación del Mercado de Intercambiadores de Calor Enfriados por Aire
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.12 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2032) | 5.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Intercambiadores de Calor Enfriados por Aire por Mordor Intelligence
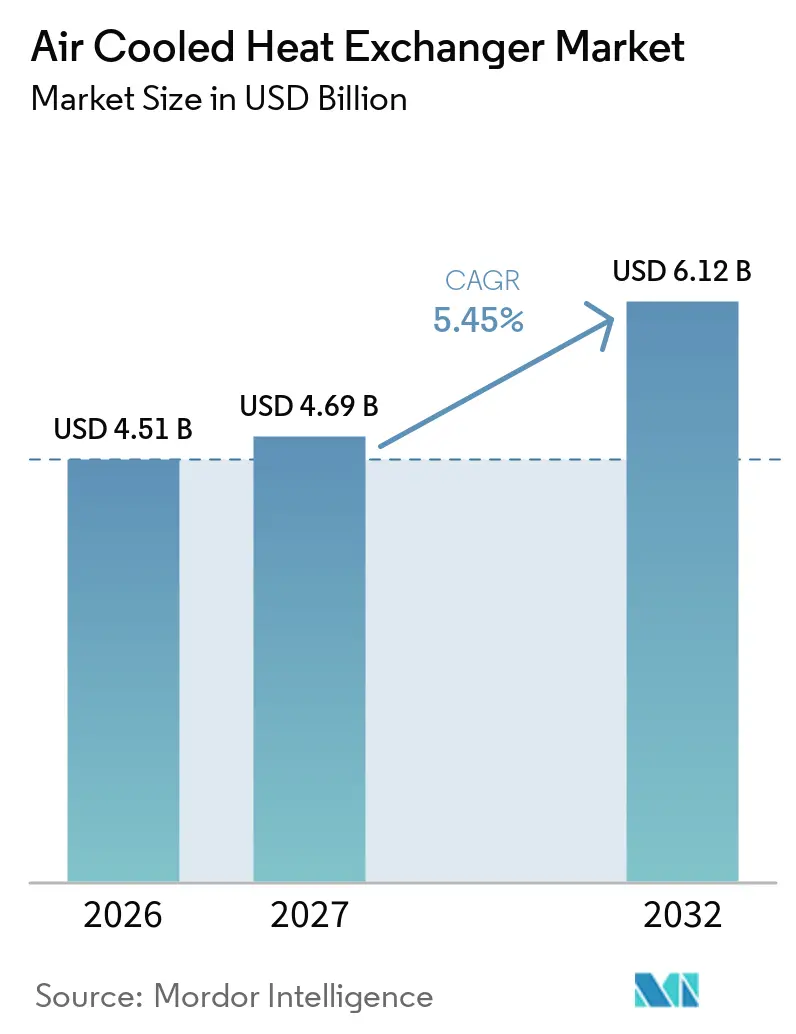
Se espera que el tamaño del Mercado de Intercambiadores de Calor Enfriados por Aire aumente de 4,51 mil millones de USD en 2026 a 4,69 mil millones de USD en 2027 y alcance los 6,12 mil millones de USD para 2032, creciendo a un CAGR del 5,45% durante 2027-2032. El Mercado Global de Intercambiadores de Calor Enfriados por Aire está ganando respaldo de los operadores industriales que necesitan reducir su dependencia del agua dulce para el enfriamiento. La industria representó casi el 40% del consumo final de energía global en 2025, lo que convierte la eficiencia térmica en un aspecto operativo importante para los sitios de uso intensivo de energía.[1] La demanda proviene ahora del petróleo y gas, el gas natural licuado (GNL), los centros de datos, el hidrógeno y los proyectos de captura de carbono, en lugar de depender principalmente de la inversión en refinerías. Esta base más amplia crea oportunidades para los proveedores que pueden atender tanto el enfriamiento de procesos como la infraestructura digital. También pone mayor énfasis en el rendimiento del equipo durante climas muy calurosos, los plazos de los proyectos y la disponibilidad de materiales especializados.
Conclusiones Clave del Informe
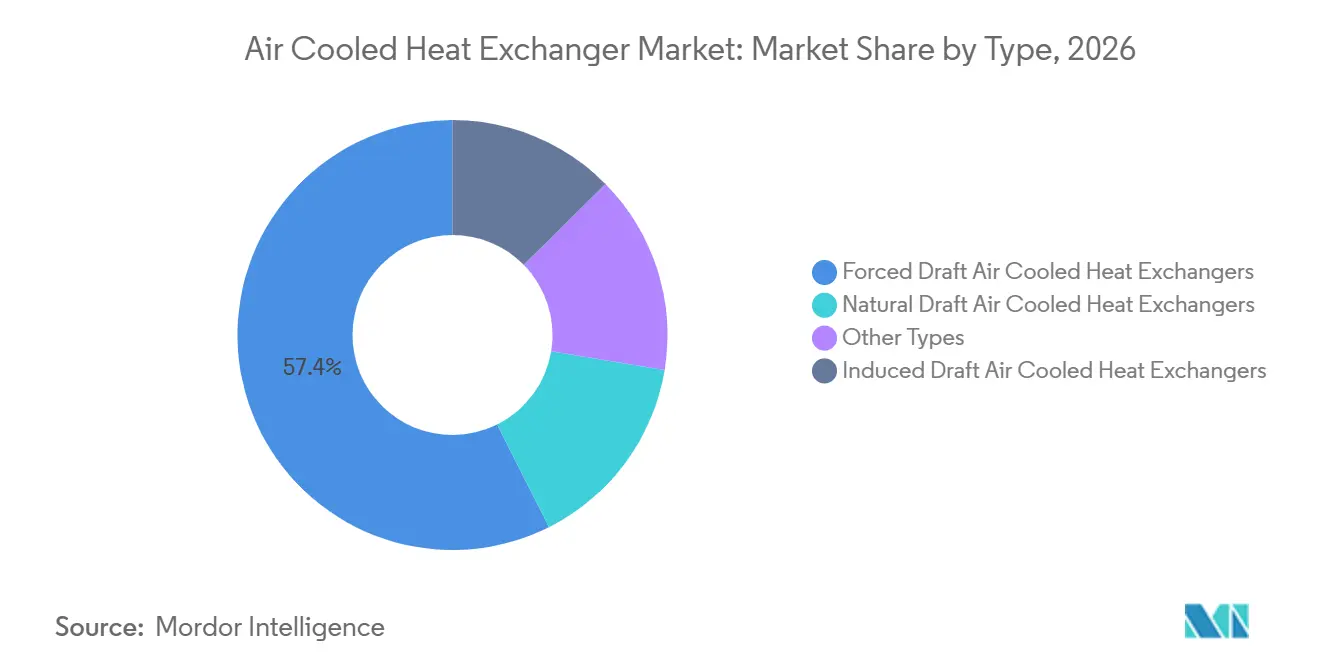
- Por tipo, el Tiro Forzado representó el 57,4% de la participación del Mercado Global de Intercambiadores de Calor Enfriados por Aire en 2026, mientras que se proyecta que el Tiro Inducido crezca a un CAGR del 5,8% hasta 2032.
- Por material, el Acero al Carbono representó el 32,7% de la participación en 2026, mientras que se proyecta que el Acero Inoxidable crezca a un CAGR del 5,9% hasta 2032.
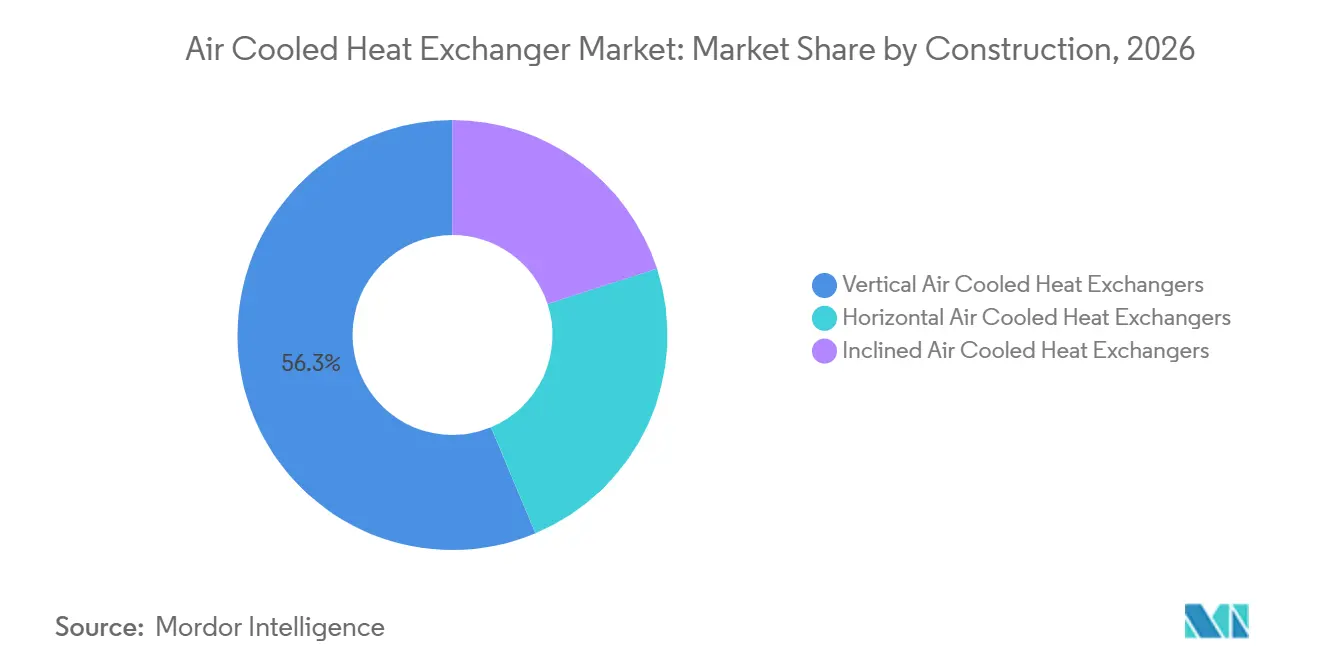
- Por construcción, las configuraciones Verticales representaron el 56,3% de la participación en 2026, mientras que se proyecta que las configuraciones Horizontales crezcan a un CAGR del 6,1% hasta 2032.
- Por industria de uso final, el Petróleo y Gas representó el 47,1% de la participación en 2026, mientras que se proyecta que los Centros de Datos crezcan a un CAGR del 7,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 34,8% de la participación en 2026 y se proyecta que crezca a un CAGR del 6,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conservación del Agua y Restricciones de Disponibilidad de Agua de Enfriamiento | +1.1% | Global, concentrado en MENA, Asia del Sur y el oeste de los Estados Unidos con estrés hídrico | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Industrial en Productos Químicos, Refinación y Energía | +0.9% | Núcleo en Asia-Pacífico, con extensión a Oriente Medio y África y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Rechazo de Calor en Centros de Datos e Infraestructura de IA | +1.3% | Corredores de hiperescala en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Eficiencia Energética, Emisiones y Cumplimiento Ambiental | +0.8% | Unión Europea, Alemania y jurisdicciones con mandatos de eficiencia vinculantes | Mediano plazo (2-4 años) |
| Enfriamiento Modular para GNL, Hidrógeno y Captura de Carbono | +0.7% | Corredor de exportación de GNL de América del Norte y centros de hidrógeno europeos | Mediano plazo (2-4 años) |
| Digitalización del Ciclo de Vida y Mantenimiento Predictivo | +0.4% | Global, liderado por operadores de procesos en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conservación del Agua y Restricciones de Disponibilidad de Agua de Enfriamiento
La escasez de agua dulce está transformando el enfriamiento industrial de una preferencia de diseño a un requisito operativo en muchas ubicaciones. El mercado global de intercambiadores de calor enfriados por aire se beneficia donde las normativas sobre aguas subterráneas y el suministro limitado de agua dificultan la obtención de permisos o la operación de torres de enfriamiento. Los operadores de centros de datos están expandiendo el mercado global de intercambiadores de calor enfriados por aire al seleccionar enfoques de enfriamiento que pueden reducir la exposición a las restricciones de disponibilidad de agua. Las nuevas refinerías y complejos petroquímicos en Arabia Saudita, los Emiratos Árabes Unidos y partes de India están, por tanto, favoreciendo el enfriamiento por aire. Las instalaciones existentes también están evaluando conversiones parciales desde torres de enfriamiento, lo que crea una oportunidad de modernización más allá de la nueva construcción. Este trabajo puede requerir cambios en tuberías, estructuras, controles y procedimientos de mantenimiento antes de que un sitio existente pueda reducir el uso de agua de enfriamiento.
Demanda de Rechazo de Calor en Centros de Datos e Infraestructura de IA
La mayor densidad de cómputo de IA está aumentando las cargas térmicas e incrementando la demanda de sistemas de enfriamiento que reduzcan el uso de agua. Kelvion obtuvo un contrato por más de 40 millones de USD para Enfriadores de Aletas de Aire GigaBay y unidades de distribución de refrigerante para la primera fase de más de 200 MW de un centro de datos de IA en los Estados Unidos en 2025.[2] Modine informó que el enfriamiento de centros de datos aumentó del 12% al 25% de las ventas netas en el ejercicio fiscal 2025, junto con una inversión en capacidad de 100 millones de USD en 4 sitios de América del Norte.[3] El mercado global de intercambiadores de calor enfriados por aire está, en consecuencia, orientando la capacidad de producción hacia equipos de enfriamiento seco modulares. Alemania también exige que los centros de datos de más de 300 kW puestos en servicio después de julio de 2026 reutilicen al menos el 15% del calor residual, lo que vincula la selección de equipos de enfriamiento al cumplimiento normativo. Los proveedores de equipos en el mercado global de intercambiadores de calor enfriados por aire deben, por tanto, coordinar el enfriamiento seco, la distribución de refrigerante, los controles de ventiladores y las interfaces de reutilización de calor al atender instalaciones de alta densidad.
Expansión de la Capacidad Industrial en Productos Químicos, Refinación y Energía
Las ampliaciones de refinerías y plantas petroquímicas en China, India y los países de la ASEAN están sosteniendo la demanda de equipos para servicio de proceso. El mercado global de intercambiadores de calor enfriados por aire también recibe demanda de plantas de turbinas de gas de ciclo combinado e instalaciones de conversión de residuos en energía que requieren enfriamiento para condensadores de vapor y sistemas auxiliares. Estos proyectos son especialmente relevantes en zonas industriales con alta restricción hídrica, donde los equipos de enfriamiento por aire pueden evitar los requerimientos de agua de los sistemas de enfriamiento convencionales. La Agencia de Protección Ambiental de los Estados Unidos reconsideró los requisitos de las Normas Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos (NESHAP) de Orgánicos Peligrosos para sistemas de intercambio de calor en plantas químicas en marzo de 2025.[4] El proceso de política ha aumentado la atención a la planificación de equipos entre los productores químicos, aunque los proyectos continúan avanzando. También alienta a los operadores del mercado global de intercambiadores de calor enfriados por aire a considerar la mantenibilidad y la integridad operativa al definir los alcances de reemplazo y expansión.
Enfriamiento Modular de Alta Densidad para GNL, Hidrógeno y Captura de Carbono
La construcción de instalaciones de Gas Natural Licuado (GNL) genera grandes pedidos individuales de intercambiadores de calor enfriados por aire y equipos criogénicos relacionados. Chart Industries fue seleccionada en octubre de 2025 para suministrar intercambiadores de calor enfriados por aire, intercambiadores de calor de aluminio soldado y cajas frías para el proyecto Port Arthur LNG Fase 2 de Sempra Infrastructure en Texas. El mercado global de intercambiadores de calor enfriados por aire puede beneficiarse cuando los proveedores combinan equipos de enfriamiento con un paquete de proceso más amplio. Los proyectos de hidrógeno y captura de carbono también requieren una selección de materiales más rigurosa y clasificaciones de presión más elevadas debido a sus condiciones operativas. El monitoreo digital puede respaldar estas instalaciones mediante el seguimiento de la incrustación, la vibración y el deterioro del rendimiento térmico, lo que apoya los contratos de servicio durante el ciclo de vida. Este enfoque puede fortalecer el mercado global de intercambiadores de calor enfriados por aire al mejorar la visibilidad sobre las necesidades de mantenimiento y proporcionar a los equipos de planta más datos para la planificación de equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Capital Inicial y Costos de Integración en el Sitio | -0.7% | Global, más agudo en instalaciones de América del Norte y Europa con alta carga de modernización | Corto plazo (≤ 2 años) |
| Rendimiento Térmico Reducido en Condiciones de Alta Temperatura Ambiente | -0.6% | MENA, Asia del Sur, Mediterráneo y zonas áridas a nivel global | Mediano plazo (2-4 años) |
| Exposición del Ciclo de Proyectos a Decisiones de Inversión y Precios del Gas | -0.4% | Global, concentrado en Asia-Pacífico y América del Norte dependientes del GNL | Mediano plazo (2-4 años) |
| Requisitos de Ruido, Ciberseguridad y Gobernanza de Datos | -0.3% | Europa, América del Norte y zonas industriales adyacentes a ciudades inteligentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Capital Inicial y Costos de Integración en el Sitio
Los intercambiadores de calor enfriados por aire pueden costar entre 1,5 y 2,5 veces más que un sistema equivalente de torre de enfriamiento en términos de costo inicial. La brecha de costos se amplía cuando se necesitan acero inoxidable dúplex, titanio, aleaciones de níquel u otros materiales especializados. Los proyectos en instalaciones existentes también pueden requerir modificaciones en la estructura de acero y cambios en las tuberías para adaptar las bahías de enfriadores de aletas. Estos cambios pueden elevar los costos totales instalados entre un 30% y un 50% por encima del precio de compra del equipo. Las plantas más pequeñas enfrentan muchos de los mismos costos de movilización de ingeniería que los sitios más grandes, lo que puede limitar la adopción donde el financiamiento es restringido. Las decisiones de adquisición en el mercado global de intercambiadores de calor enfriados por aire deben, por tanto, ponderar el ahorro de agua, las necesidades de confiabilidad, las limitaciones de espacio y el mantenimiento a largo plazo frente al costo instalado inicial.
Rendimiento Térmico Reducido en Condiciones de Alta Temperatura Ambiente
El enfriamiento por aire no puede acercar las temperaturas de salida del proceso a las condiciones de temperatura de bulbo seco ambiente más allá de una diferencia práctica de 5 °C a 10 °C en muchos servicios. Los sitios donde las temperaturas estivales superan los 45 °C pueden, por tanto, requerir equipos más grandes, tasas de alimentación más bajas, preenfriamiento adiabático o aumento temporal de superficie húmeda. La Agencia Internacional de Energía identifica los veranos más largos y calurosos como un factor que incrementa la demanda de energía relacionada con el enfriamiento. Este problema es relevante en el Golfo Arábigo, el noroeste de India, el Sahel y ubicaciones mediterráneas. El mercado global de intercambiadores de calor enfriados por aire también sigue expuesto a decisiones de inversión retrasadas en GNL y petroquímica, mientras que los equipos conectados introducen requisitos de control de ruido, ciberseguridad y gobernanza de datos. Estos factores aumentan la importancia de las condiciones de diseño específicas del sitio y la evaluación cuidadosa de las responsabilidades del sistema de control en todo el mercado global de intercambiadores de calor enfriados por aire.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Tiro Forzado Lidera, Mientras el Tiro Inducido Gana Terreno en RendimientoEl Tiro Forzado representó el 57,4% de los ingresos de 2026, lo que lo convierte en la configuración más grande del mercado global de intercambiadores de calor enfriados por aire. Su posición consolidada refleja su uso en refinerías, plantas de procesamiento de gas, estaciones de compresión y servicio de refrigerante de GNL. Los menores requerimientos de energía para el accionamiento del ventilador y el acceso mecánico más sencillo respaldan su uso continuo en estas aplicaciones. Se prevé que el Tiro Inducido crezca a un CAGR del 5,8% hasta 2032, a medida que los ingenieros otorgan mayor valor al rendimiento estable en ubicaciones calurosas. El diseño coloca el ventilador por encima del haz, lo que ayuda a reducir la recirculación del aire de descarga caliente.
Los diseños de Tiro Inducido también pueden reducir el ruido porque el haz protege al ventilador. Esta combinación es relevante para los centros de datos y los proyectos de hidrógeno, donde la estabilidad térmica y el control acústico pueden superar los costos iniciales del equipo. Los Enfriadores de Aletas de Aire GigaBay de Kelvion utilizan una configuración de tiro inducido para el servicio en centros de datos de IA de alta densidad. EVAPCO lanzó el eco-Air Titan en 2025 para centros de datos, generación de energía, plantas de baterías y procesamiento industrial. Los diseños de Tiro Natural y otros diseños siguen siendo adecuados para grandes condensadores de vapor e instalaciones petroquímicas de gran escala donde los costos operativos de los ventiladores deben minimizarse.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Acero al Carbono Sigue Siendo la Opción Predominante, Mientras el Acero Inoxidable se AceleraEl Acero al Carbono representó el 32,7% de los ingresos de 2026 y sigue siendo el material de referencia para los servicios generales de refinería y procesamiento de gas. Sigue siendo adecuado donde las corrientes son relativamente limpias, las temperaturas de operación son moderadas y la sensibilidad al costo es alta. Se proyecta que el Acero Inoxidable crezca a un CAGR del 5,9% hasta 2032, a medida que se expanden los servicios químicos, farmacéuticos, de captura de carbono e hidrógeno. Estos servicios pueden involucrar fluidos corrosivos o de alta pureza que requieren mayor resistencia a la corrosión. El mercado global de intercambiadores de calor enfriados por aire tiene, por tanto, una necesidad creciente de materiales seleccionados según las condiciones de servicio y no solo por el costo inicial.
El Acero Inoxidable Dúplex sirve a instalaciones costa afuera y costeras donde la corrosión bajo tensión por cloruros puede limitar el uso de grados austeníticos. También tiene un papel en aplicaciones de gas ácido que deben cumplir con los requisitos de materiales de la Asociación Nacional de Ingenieros de Corrosión (NACE) MR0175 e ISO 15156. El aluminio sigue siendo ampliamente utilizado para las aletas debido a su conductividad térmica y su favorable relación peso-rendimiento. Thermofin inauguró una fábrica de 23.000 m² en Pinghu, China, en septiembre de 2025 para atender grandes proyectos que incluyen centros de datos, estadios y sitios de procesamiento de alimentos. Las aleaciones de níquel y el titanio mantienen posiciones especializadas en aplicaciones farmacéuticas, de agua de mar e hidrocarburos ácidos.
Por Construcción:
Los Sistemas Verticales Lideran, Mientras los Sistemas Horizontales se Benefician del Diseño de Centros de DatosLas configuraciones Verticales representaron el 56,3% de los ingresos de 2026, lo que refleja su uso común en plantas de proceso de petróleo y gas. Su orientación se adapta a las bahías estructurales establecidas, los planos de planta y las rutinas de mantenimiento en muchas refinerías e instalaciones de gas. Se prevé que las configuraciones Horizontales crezcan a un CAGR del 6,1% hasta 2032, por encima de la tasa general. Los arreglos horizontales de bajo perfil se adaptan a los edificios de centros de datos y pueden permitir adiciones de capacidad por etapas sin cambios estructurales importantes. Esta preferencia de construcción respalda el mercado global de intercambiadores de calor enfriados por aire a medida que las instalaciones de hiperescala añaden capacidad de enfriamiento por fases.
Kelvion amplió la capacidad de fabricación en Tulsa, Oklahoma, para respaldar la producción de grandes enfriadores secos para clientes de centros de datos en América del Norte. Los diseños Inclinados, incluidos los sistemas en forma de A y en forma de V, mantienen un papel estable en la condensación de vapor y el enfriamiento auxiliar de turbinas de gas de ciclo combinado. Su geometría puede ayudar a reducir el riesgo de recirculación en distribuciones de planta restringidas. SPG Dry Cooling suministra sistemas BoxAir, Hexacool y W-Style para esta parte de la industria global de intercambiadores de calor enfriados por aire. Cada orientación sigue, por tanto, vinculada a una combinación diferente de distribución de planta, necesidades de mantenimiento y servicio de enfriamiento.
Por Industria de Uso Final:
El Petróleo y Gas Mantiene la Mayor Base, Mientras los Centros de Datos Crecen Más RápidoEl Petróleo y Gas representó el 47,1% de los ingresos de 2026, respaldado por la concentración de servicios de enfriamiento en refinerías, estaciones de compresión y trenes de GNL. SNT Energy informó que los ingresos por enfriadores de aire representaron el 89,3% de sus ventas del tercer trimestre de 2025, respaldados por contratos de exportación para proyectos de GNL en América del Norte. El segmento continúa proporcionando la mayor base instalada para el mercado global de intercambiadores de calor enfriados por aire. Se prevé que los Centros de Datos crezcan a un CAGR del 7,2% hasta 2032. Su demanda está cambiando las prioridades de desarrollo de productos y fabricación entre los proveedores establecidos.
Los resultados del ejercicio fiscal 2025 de Modine mostraron el efecto de este cambio, ya que el enfriamiento de centros de datos aumentó del 12% al 25% de las ventas netas. Químico y Petroquímico, Generación de Energía, Calefacción, Ventilación y Aire Acondicionado (HVAC) y Refrigeración, Alimentos y Bebidas, Farmacéutico, y Metales y Manufactura forman el siguiente grupo de usos finales. El enfriamiento de Alimentos y Bebidas está respaldado por conversiones de equipos hacia refrigerantes naturales como el dióxido de carbono y el amoníaco. Las aplicaciones farmacéuticas y de metales tienen un alto valor por unidad porque requieren grados de materiales específicos y estándares de limpieza. La certificación Eurovent según EN 327, EN 328 y EN 1048 puede asistir a los equipos de adquisición en la evaluación de equipos aplicables.
Análisis Geográfico
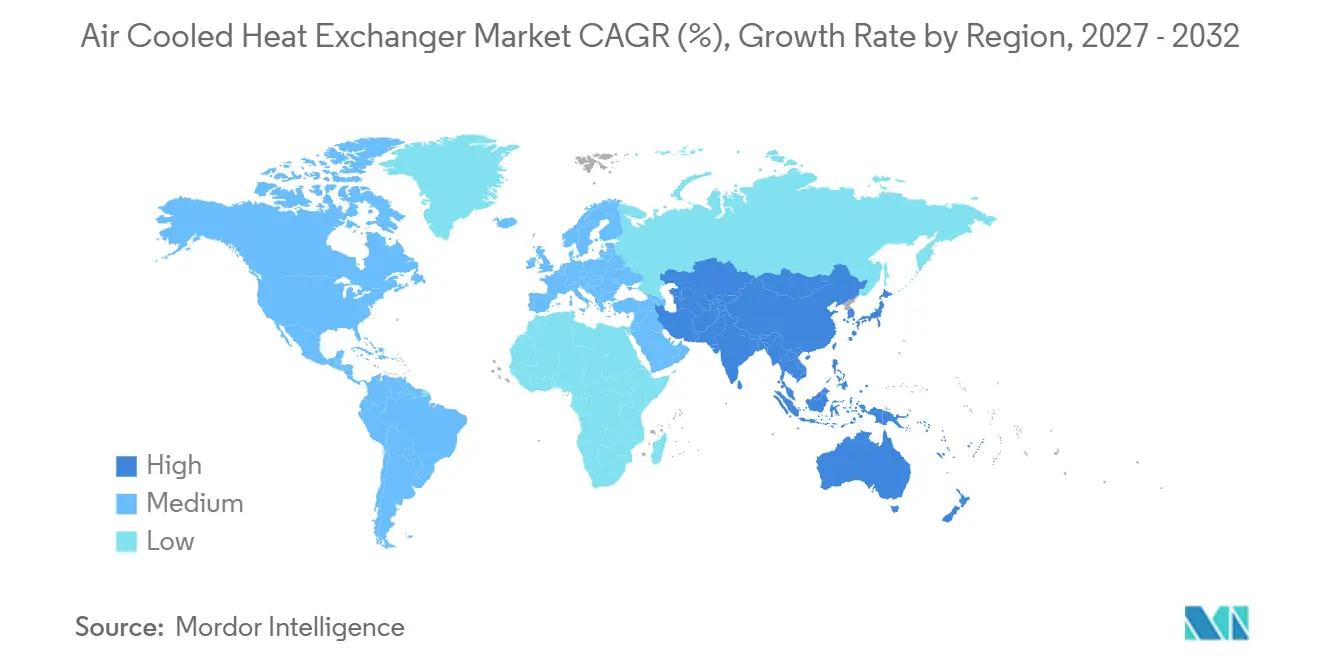
Asia-Pacífico representó el 34,8% de los ingresos de 2026 y se prevé que crezca a un CAGR del 6,3% hasta 2032. Esta combinación convierte a la región en la parte más grande y de más rápido crecimiento del mercado global de intercambiadores de calor enfriados por aire. China está dirigiendo inversiones hacia complejos integrados de refinación y química en Shandong, Zhejiang y Guangdong. India está expandiendo la capacidad de procesamiento aguas abajo a través de proyectos de empresas petroleras del sector público bajo el Plan Nacional de Infraestructura. Malasia, Indonesia y Tailandia añaden demanda proveniente de la regasificación de GNL y la inversión petroquímica.
Oriente Medio y África siguen siendo importantes porque las condiciones áridas hacen que el enfriamiento por aire sea operativamente necesario en gran parte de la base de hidrocarburos. Arabia Saudita y los Emiratos Árabes Unidos generan demanda a través de los programas de expansión de Aramco y la Compañía Nacional de Petróleo de Abu Dabi (ADNOC), mientras que Egipto y Omán añaden proyectos de refinación y procesamiento aguas abajo. América del Norte es el segundo mayor contribuyente de ingresos y un centro importante para la adquisición de centros de datos y GNL. El contrato de Chart para Port Arthur LNG Fase 2 muestra la escala de la demanda de proyectos en la Costa del Golfo. El mercado global de intercambiadores de calor enfriados por aire también se beneficia de los requisitos europeos de eficiencia energética, incluido el plazo del 11 de octubre de 2025 para la transposición nacional de la Directiva de Eficiencia Energética.
Alemania es una ubicación europea importante para enfriadores secos de alta eficiencia y condensadores enfriados por aire utilizados en centros de datos. La producción local otorga a empresas como Kelvion y ENEXIO una posición en esta base de demanda. América del Sur sigue siendo una región más pequeña pero en expansión, liderada por la inversión de Brasil en refinerías y procesamiento de gas de presal. El desarrollo de Vaca Muerta en Argentina y los proyectos de transporte intermedio de Colombia añaden requisitos basados en proyectos. Las limitaciones a la extracción de agua dulce en la concesión de licencias ambientales brasileñas están fortaleciendo gradualmente el caso del enfriamiento por aire en nuevos sitios.
Panorama Competitivo
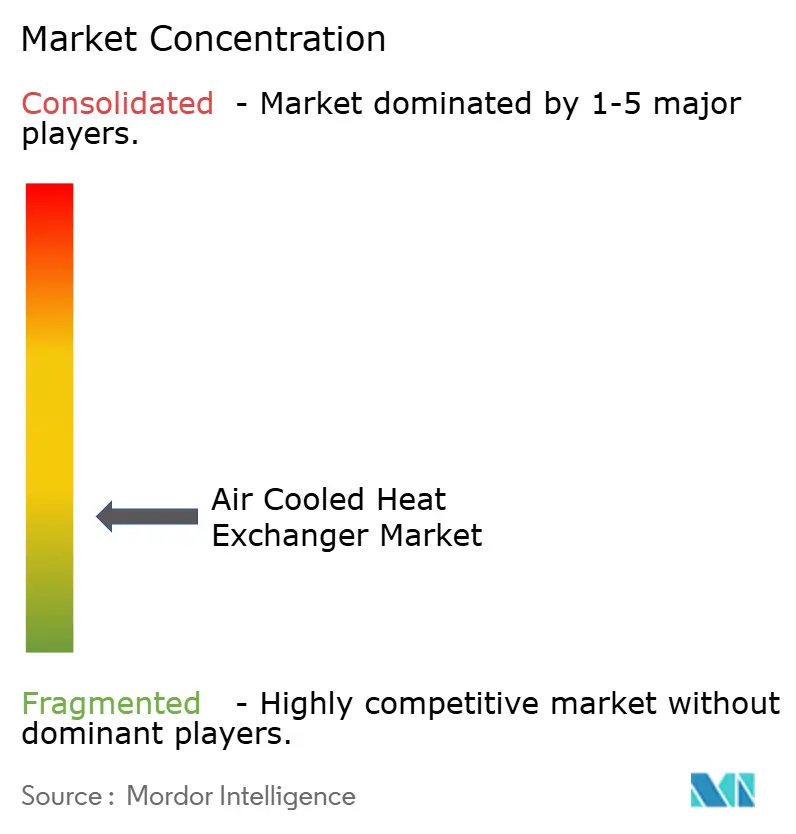
El mercado global de intercambiadores de calor enfriados por aire es una industria fragmentada para la fabricación estándar. Los grandes grupos de ingeniería compiten por pedidos de GNL y centros de datos donde las calificaciones técnicas, la capacidad de producción y la ejecución de proyectos son importantes. Los fabricantes regionales compiten más directamente en precio y tiempo de entrega para trabajos estándar de refinería y química. Baker Hughes completó la adquisición de Chart Industries por 13,6 mil millones de USD el 16 de julio de 2026, creando un proveedor combinado de equipos de enfriamiento, proceso de GNL, rotación y monitoreo digital. Chart se convirtió en el tercer segmento de reporte de Baker Hughes y registró 4,3 mil millones de USD de ingresos en el ejercicio fiscal 2025.
Apollo completó su adquisición de Kelvion en enero de 2026, y SLB anunció un acuerdo en agosto de 2026 para adquirir Kelvion por 4,1 mil millones de USD, sujeto a aprobaciones. Estas transacciones reflejan el valor otorgado a las capacidades de enfriamiento de centros de datos e infraestructura energética. Modine, LU-VE y EVAPCO están expandiendo la capacidad de fabricación en América del Norte, Europa y Asia para atender a clientes de hiperescala. SNT Energy está utilizando su Acuerdo de Adquisición Corporativa con Saudi Aramco y su historial en proyectos de GNL para profundizar su posición en petróleo y gas. Los proveedores que integran el monitoreo de incrustación, vibración y rendimiento térmico pueden generar ingresos por servicios junto con las ventas de equipos.
El eco-Air Titan de EVAPCO utiliza ventiladores de gran diámetro y tuberías de acero inoxidable que cumplen con los requisitos de la Sociedad Americana de Ingenieros Mecánicos (ASME) B31.5. El marco de pruebas de Eurovent para intercambiadores de calor incluye el rendimiento acústico según EN 13487:2019, lo que hace que la certificación sea útil en la contratación pública regulada en Europa. El mercado global de intercambiadores de calor enfriados por aire recompensa, por tanto, la documentación técnica y las pruebas de rendimiento reconocidas, además de la escala de fabricación. Alfa Laval, Baker Hughes, Kelvion, Modine, EVAPCO, LU-VE, SNT Energy, SPG Dry Cooling y otros productores abordan diferentes partes del rango de aplicaciones.
Líderes de la Industria de Intercambiadores de Calor Enfriados por Aire
-
Alfa Laval AB
-
Chart Industries, Inc.
-
Kelvion Holding GmbH
-
SPX Technologies, Inc.
-
Thermax Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Intercambiadores de Calor Enfriados por Aire Empresas cubiertas en este informe
- Alfa Laval AB
- API Heat Transfer, Inc.
- Armstrong International, Inc.
- Baker Hughes Company
- BGR Energy Systems Limited
- Chart Industries, Inc.
- ENEXIO Management GmbH
- EVAPCO, Inc.
- Exchanger Industries Limited
- Güntner GmbH & Co. KG
- Kawasaki Heavy Industries, Ltd.
- Kelvion Holding GmbH
- KNM Group Berhad
- LU-VE S.p.A.
- Modine Manufacturing Company
- SNT Energy Co., Ltd.
- SPG Dry Cooling
- SPX Technologies, Inc.
- Thermax Limited
- Thermofin GmbH
Desarrollos recientes de la industria en Mercado de Intercambiadores de Calor Enfriados por Aire
- Octubre de 2026: Chart Industries recibió un contrato de Bechtel Energy Inc. para suministrar intercambiadores de calor enfriados por aire, intercambiadores de calor de aluminio soldado y cajas frías para el proyecto Port Arthur LNG Fase 2 de Sempra Infrastructure en el condado de Jefferson, Texas, basándose en el papel de suministro previo de Chart en la Fase 1 y reforzando su posición como proveedor preferido de intercambiadores de calor enfriados por aire para el corredor de exportación de GNL de la Costa del Golfo.
- Agosto de 2026: SLB (anteriormente Schlumberger) anunció un acuerdo para adquirir Kelvion de fondos gestionados por Apollo y Triton por aproximadamente 4,1 mil millones de USD (3,4 mil millones de USD en efectivo más aproximadamente 700 millones de USD de deuda asumida), con el objetivo de integrar la plataforma de gestión térmica de Kelvion, que opera actualmente en centros de datos, hidrógeno, captura de carbono y mercados de transición energética, en la cartera de tecnología industrial de SLB. La transacción está sujeta a aprobaciones regulatorias y se espera que se cierre en el primer semestre de 2027.
- Julio de 2026: Baker Hughes completó su adquisición de Chart Industries el 16 de julio de 2026, en virtud del Acuerdo de Fusión de julio de 2025, estableciendo a Chart como el tercer segmento operativo de Baker Hughes. La entidad combinada tiene como objetivo 325 millones de USD en sinergias de costos anualizadas para el tercer año y atiende a clientes en los sectores de infraestructura de gas, centros de datos, captura de carbono, nuclear y geotérmico.
- Octubre de 2025: SNT Energy Co., Ltd. firmó un contrato de suministro de enfriadores de aire con Bechtel Energy Inc. por un valor de 341,6 mil millones de KRW (aproximadamente 246 millones de USD) para un proyecto de GNL en América del Norte, con un período de suministro que se extiende hasta marzo de 2027, añadiéndose a la creciente cartera de pedidos de la empresa en América del Norte en múltiples instalaciones de GNL.
Alcance del Informe del Mercado Global de Intercambiadores de Calor Enfriados por Aire
Un intercambiador de calor enfriado por aire (ACHE), también conocido como enfriador de aire, enfriador de aletas o enfriador de aletas de aire, es un dispositivo industrial que enfría o condensa fluidos de proceso (como agua, aceite, gas o productos químicos) utilizando aire ambiente en lugar de agua.
El mercado de intercambiadores de calor enfriados por aire está segmentado por tipo, material, construcción, industria de uso final y geografía. Por tipo, el mercado se divide en intercambiadores de calor enfriados por aire de tiro forzado, intercambiadores de calor enfriados por aire de tiro inducido, intercambiadores de calor enfriados por aire de tiro natural y otros tipos. Por material, el mercado se divide en acero al carbono, acero inoxidable, acero inoxidable dúplex, aluminio, níquel y aleaciones de níquel, titanio y otros materiales. Por construcción, el mercado se segmenta en intercambiadores de calor enfriados por aire horizontales, intercambiadores de calor enfriados por aire verticales e intercambiadores de calor enfriados por aire inclinados. Por industria de uso final, el mercado se segrega en petróleo y gas, químico y petroquímico, generación de energía, HVAC y refrigeración, centros de datos, alimentos y bebidas, farmacéutico, metales y manufactura, y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de intercambiadores de calor enfriados por aire en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Intercambiadores de Calor Enfriados por Aire de Tiro Forzado |
| Intercambiadores de Calor Enfriados por Aire de Tiro Inducido |
| Intercambiadores de Calor Enfriados por Aire de Tiro Natural |
| Otros Tipos |
| Acero al Carbono |
| Acero Inoxidable |
| Acero Inoxidable Dúplex |
| Aluminio |
| Níquel y Aleaciones de Níquel |
| Titanio |
| Otros Materiales |
| Intercambiadores de Calor Enfriados por Aire Horizontales |
| Intercambiadores de Calor Enfriados por Aire Verticales |
| Intercambiadores de Calor Enfriados por Aire Inclinados |
| Petróleo y Gas |
| Químico y Petroquímico |
| Generación de Energía |
| HVAC y Refrigeración |
| Centros de Datos |
| Alimentos y Bebidas |
| Farmacéutico |
| Metales y Manufactura |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Países Bajos | |
| Noruega | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Malasia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Omán | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Intercambiadores de Calor Enfriados por Aire de Tiro Forzado | |
| Intercambiadores de Calor Enfriados por Aire de Tiro Inducido | ||
| Intercambiadores de Calor Enfriados por Aire de Tiro Natural | ||
| Otros Tipos | ||
| Por Material | Acero al Carbono | |
| Acero Inoxidable | ||
| Acero Inoxidable Dúplex | ||
| Aluminio | ||
| Níquel y Aleaciones de Níquel | ||
| Titanio | ||
| Otros Materiales | ||
| Por Construcción | Intercambiadores de Calor Enfriados por Aire Horizontales | |
| Intercambiadores de Calor Enfriados por Aire Verticales | ||
| Intercambiadores de Calor Enfriados por Aire Inclinados | ||
| Por Industria de Uso Final | Petróleo y Gas | |
| Químico y Petroquímico | ||
| Generación de Energía | ||
| HVAC y Refrigeración | ||
| Centros de Datos | ||
| Alimentos y Bebidas | ||
| Farmacéutico | ||
| Metales y Manufactura | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Países Bajos | ||
| Noruega | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Malasia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Omán | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado Global de Intercambiadores de Calor Enfriados por Aire para 2032?
Se proyecta que el Mercado Global de Intercambiadores de Calor Enfriados por Aire alcance los 6,12 mil millones de USD para 2032, desde los 4,69 mil millones de USD en 2027, con un CAGR del 5,45% esperado durante el período de pronóstico.
¿Qué está impulsando la demanda de intercambiadores de calor enfriados por aire?
Las restricciones hídricas, la inversión en refinerías y GNL, el enfriamiento de centros de datos, los proyectos de hidrógeno y los requisitos de eficiencia energética respaldan la demanda, mientras que la actividad de modernización añade demanda más allá de las instalaciones de nueva construcción.
¿Qué tipo de intercambiador de calor enfriado por aire tiene la mayor participación?
Las unidades de Tiro Forzado representaron el 57,4% de los ingresos en 2026, respaldadas por su amplio uso en servicios de refinería, procesamiento de gas y GNL, donde el acceso sencillo y el consumo de energía de los ventiladores siguen siendo importantes.
¿Qué aplicación de uso final está creciendo más rápido?
Se proyecta que los Centros de Datos crezcan a un CAGR del 7,2% hasta 2032, a medida que las cargas de trabajo de IA aumentan los requisitos de rechazo de calor y los operadores buscan sistemas que respalden los objetivos de reutilización de agua y calor.
¿Qué región lidera la demanda y el crecimiento?
Asia-Pacífico representó el 34,8% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 6,3% hasta 2032, respaldado por la continua inversión en refinación, petroquímica, GNL y centros de datos en varias economías importantes.
¿Cuáles son las principales limitaciones de los intercambiadores de calor enfriados por aire?
Los altos costos iniciales y de integración, la menor eficiencia durante el calor extremo, el riesgo del ciclo de proyectos y los requisitos de sistemas conectados son limitaciones clave que deben evaluarse para cada sitio y servicio, particularmente donde las temperaturas de operación, el espacio del sitio o las condiciones de modernización son exigentes.