
Taille et part du marché des échangeurs de chaleur à air
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.69 Milliards de dollars |
| Taille du Marché (2032) | 6.12 Milliards de dollars |
| Taux de croissance (2026 - 2032) | 5.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des échangeurs de chaleur à air par Mordor Intelligence
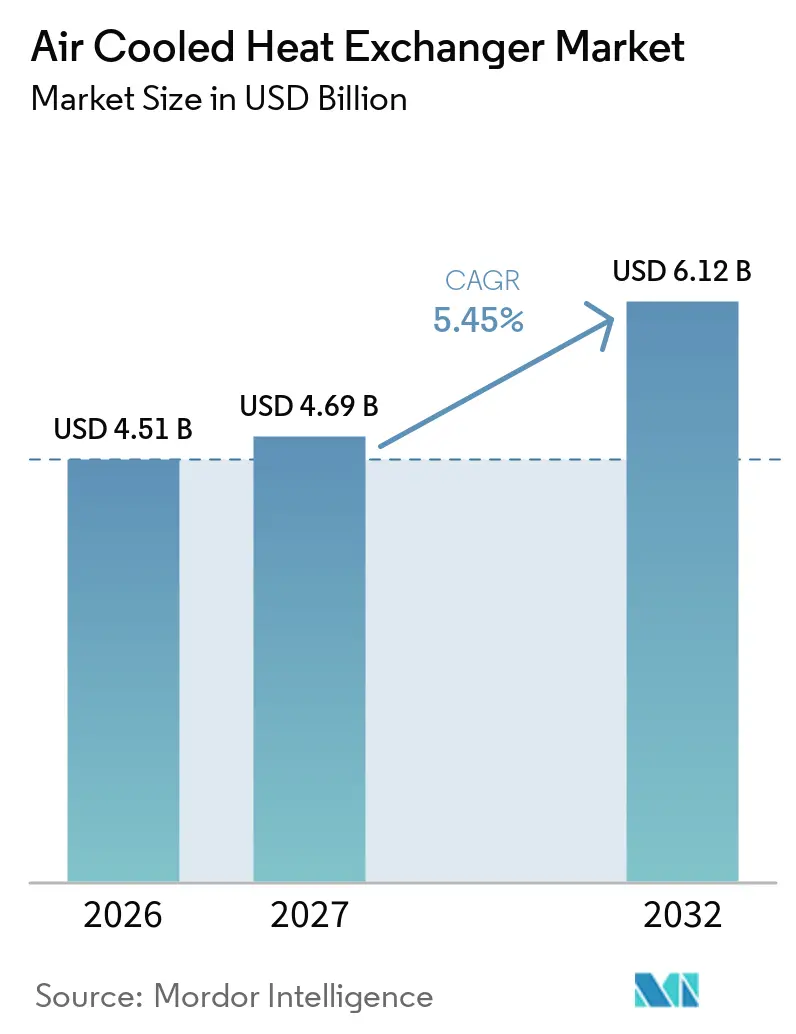
La taille du marché des échangeurs de chaleur à air devrait augmenter de 4,51 milliards USD en 2026 à 4,69 milliards USD en 2027 et atteindre 6,12 milliards USD d'ici 2032, avec un CAGR de 5,45 % sur la période 2027-2032. Le marché mondial des échangeurs de chaleur à air bénéficie du soutien des opérateurs industriels qui cherchent à réduire leur dépendance à l'eau douce pour le refroidissement. L'industrie représentait près de 40 % de la consommation finale mondiale d'énergie en 2025, faisant de l'efficacité thermique un enjeu opérationnel important pour les sites à forte intensité énergétique.[1] La demande provient désormais du pétrole et du gaz, du gaz naturel liquéfié (GNL), des centres de données, de l'hydrogène et des projets de captage du carbone, plutôt que de reposer principalement sur les investissements dans le raffinage. Cette base plus large crée des opportunités pour les fournisseurs capables de servir à la fois le refroidissement des procédés et l'infrastructure numérique. Elle met également davantage l'accent sur les performances des équipements par temps très chaud, le calendrier des projets et la disponibilité des matériaux spécialisés.
Principaux enseignements du rapport
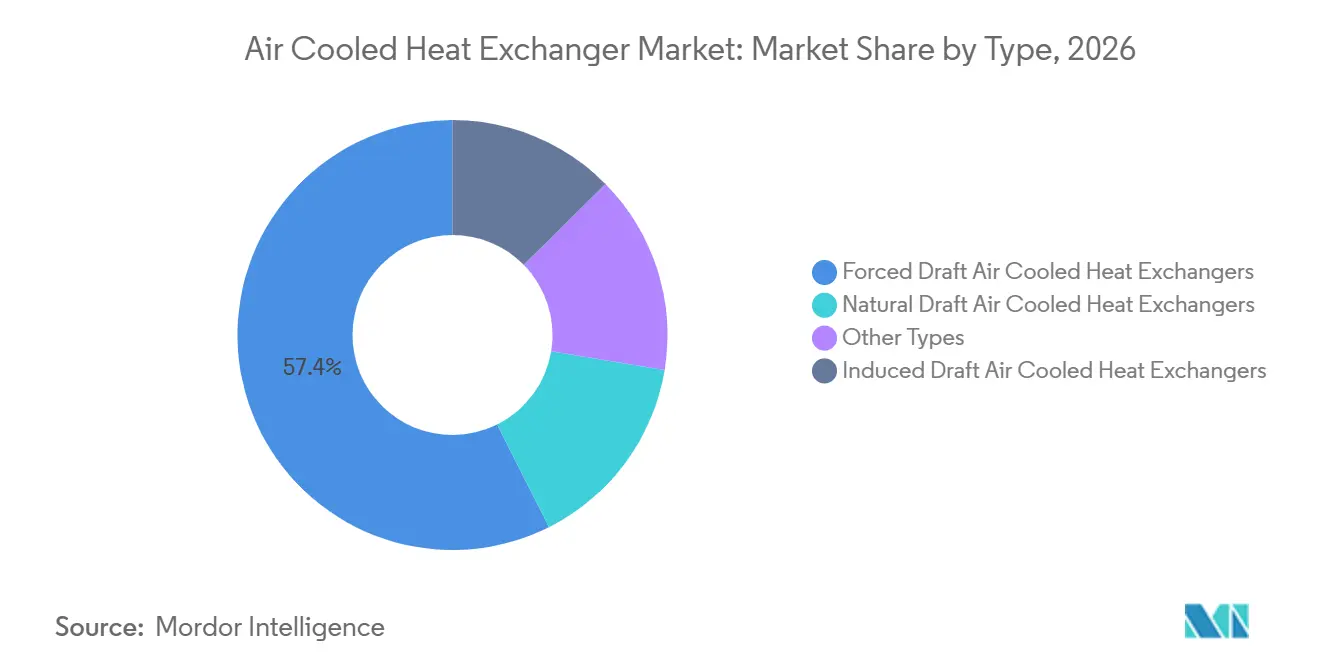
- Par type, le tirage forcé détenait 57,4 % de la part du marché mondial des échangeurs de chaleur à air en 2026, tandis que le tirage induit devrait croître à un CAGR de 5,8 % jusqu'en 2032.
- Par matériau, l'acier au carbone détenait une part de 32,7 % en 2026, tandis que l'acier inoxydable devrait croître à un CAGR de 5,9 % jusqu'en 2032.
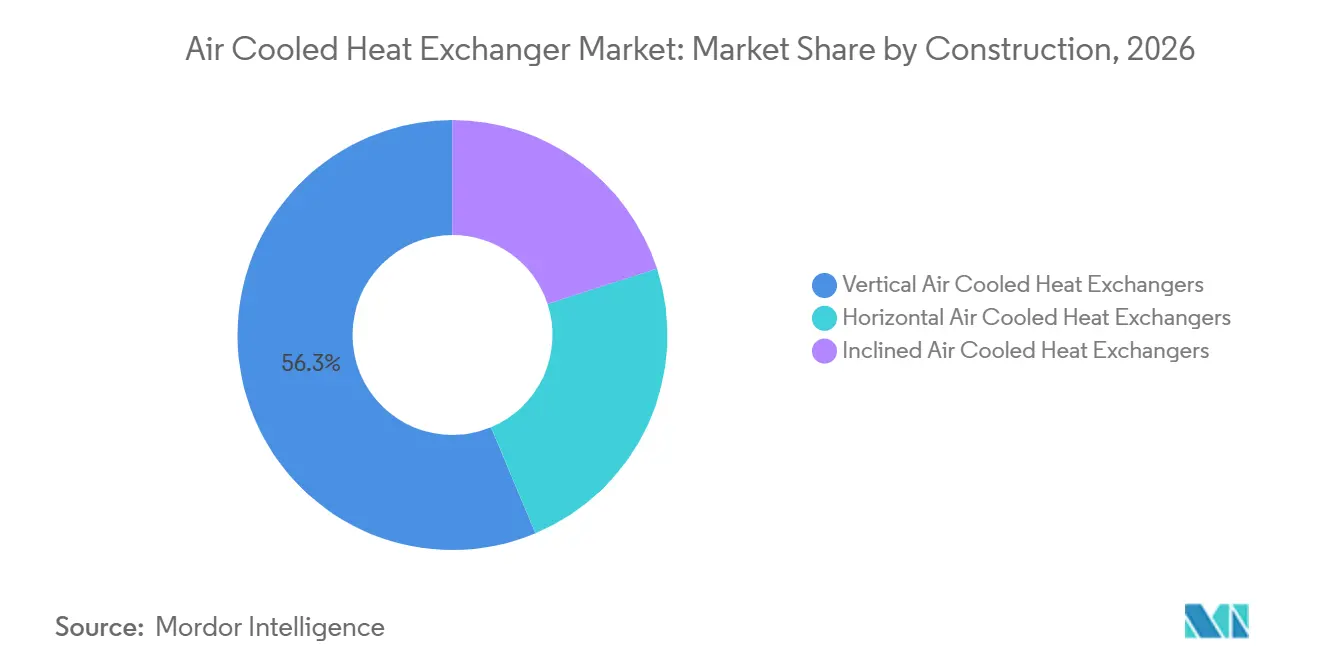
- Par construction, les configurations verticales détenaient une part de 56,3 % en 2026, tandis que les configurations horizontales devraient croître à un CAGR de 6,1 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz détenaient une part de 47,1 % en 2026, tandis que les centres de données devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 34,8 % en 2026 et devrait croître à un CAGR de 6,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conservation de l'eau et contraintes liées à la disponibilité de l'eau de refroidissement | +1.1% | Mondial, concentré dans la région MENA, en Asie du Sud et dans l'ouest des États-Unis soumis au stress hydrique | Court terme (≤ 2 ans) |
| Expansion des capacités industrielles dans la chimie, le raffinage et l'énergie | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de dissipation thermique des centres de données et de l'infrastructure d'intelligence artificielle | +1.3% | Corridors hyperscale d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Efficacité énergétique, émissions et conformité environnementale | +0.8% | Union européenne, Allemagne et juridictions disposant de mandats d'efficacité contraignants | Moyen terme (2-4 ans) |
| Refroidissement modulaire pour le GNL, l'hydrogène et le captage du carbone | +0.7% | Corridor d'exportation de GNL nord-américain et pôles hydrogène européens | Moyen terme (2-4 ans) |
| Numérisation du cycle de vie et maintenance prédictive | +0.4% | Mondial, porté par les opérateurs de procédés en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conservation de l'eau et contraintes liées à la disponibilité de l'eau de refroidissement
La pénurie d'eau douce transforme le refroidissement industriel, passant d'une préférence de conception à une exigence opérationnelle dans de nombreux endroits. Le marché mondial des échangeurs de chaleur à air bénéficie des situations où les réglementations sur les eaux souterraines et l'approvisionnement limité en eau rendent les tours de refroidissement plus difficiles à autoriser ou à exploiter. Les opérateurs de centres de données élargissent le marché mondial des échangeurs de chaleur à air en sélectionnant des approches de refroidissement susceptibles de réduire l'exposition aux contraintes de disponibilité de l'eau. Les nouvelles raffineries et complexes pétrochimiques en Arabie Saoudite, aux Émirats arabes unis et dans certaines régions de l'Inde privilégient donc le refroidissement par air. Les installations existantes évaluent également des conversions partielles à partir de tours de refroidissement, ce qui crée une opportunité de modernisation au-delà des nouvelles constructions. Ces travaux peuvent nécessiter des modifications de la tuyauterie, des structures, des systèmes de contrôle et des procédures de maintenance avant qu'un site existant puisse réduire sa consommation d'eau de refroidissement.
Demande de dissipation thermique des centres de données et de l'infrastructure d'intelligence artificielle
La densité de calcul d'intelligence artificielle plus élevée augmente les charges thermiques et accroît la demande de systèmes de refroidissement réduisant la consommation d'eau. Kelvion a obtenu un contrat dépassant 40 millions USD pour des refroidisseurs à ailettes GigaBay Air Fin Coolers et des unités de distribution de fluide caloporteur pour la première phase de plus de 200 MW d'un centre de données d'intelligence artificielle aux États-Unis en 2025.[2] Modine a indiqué que le refroidissement des centres de données est passé de 12 % à 25 % du chiffre d'affaires net au cours de l'exercice 2025, parallèlement à un investissement de capacité de 100 millions USD sur 4 sites nord-américains.[3] Le marché mondial des échangeurs de chaleur à air oriente en conséquence les capacités de production vers les équipements de refroidissement sec modulaires. L'Allemagne exige également que les centres de données de plus de 300 kW mis en service après juillet 2026 réutilisent au moins 15 % de la chaleur perdue, ce qui lie le choix des équipements de refroidissement à la conformité réglementaire. Les fournisseurs d'équipements sur le marché mondial des échangeurs de chaleur à air doivent donc coordonner le refroidissement sec, la distribution du fluide caloporteur, les commandes des ventilateurs et les interfaces de réutilisation de la chaleur pour les installations à haute densité.
Expansion des capacités industrielles dans la chimie, le raffinage et l'énergie
Les ajouts de capacités de raffinage et de pétrochimie en Chine, en Inde et dans les pays de l'ASEAN soutiennent la demande d'équipements destinés aux procédés industriels. Le marché mondial des échangeurs de chaleur à air reçoit également une demande des centrales à cycle combiné à turbine à gaz et des installations de valorisation énergétique des déchets qui nécessitent un refroidissement pour les condenseurs de vapeur et les systèmes auxiliaires. Ces projets sont particulièrement pertinents dans les zones industrielles fortement soumises au stress hydrique, où les équipements à refroidissement par air peuvent éviter les besoins en eau des systèmes de refroidissement conventionnels. L'Agence de protection de l'environnement des États-Unis a réexaminé en mars 2025 les exigences des normes nationales d'émissions pour les polluants atmosphériques dangereux organiques (NESHAP) pour les systèmes d'échange thermique dans les usines chimiques.[4] Le processus réglementaire a accru l'attention portée à la planification des équipements parmi les producteurs chimiques, même si les projets continuent d'avancer. Il encourage également les opérateurs du marché mondial des échangeurs de chaleur à air à prendre en compte la maintenabilité et l'intégrité opérationnelle lors de la définition des périmètres de remplacement et d'expansion.
Refroidissement modulaire haute densité pour le GNL, l'hydrogène et le captage du carbone
La construction d'installations de gaz naturel liquéfié (GNL) génère de grandes commandes individuelles d'échangeurs de chaleur à air et d'équipements cryogéniques associés. Chart Industries a été sélectionné en octobre 2025 pour fournir des échangeurs de chaleur à air, des échangeurs de chaleur en aluminium brasé et des boîtes froides pour le projet Port Arthur LNG Phase 2 de Sempra Infrastructure au Texas. Le marché mondial des échangeurs de chaleur à air peut bénéficier lorsque les fournisseurs combinent des équipements de refroidissement avec un ensemble de procédés plus large. Les projets d'hydrogène et de captage du carbone nécessitent également une sélection plus rigoureuse des matériaux et des classes de pression en raison de leurs conditions d'exploitation. La surveillance numérique peut soutenir ces installations en suivant l'encrassement, les vibrations et la dégradation des performances thermiques, ce qui favorise les contrats de service sur le cycle de vie. Cette approche peut renforcer le marché mondial des échangeurs de chaleur à air en améliorant la visibilité sur les besoins de maintenance et en fournissant aux équipes d'exploitation davantage de données pour la planification des équipements.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts d'intégration sur site | -0.7% | Mondial, plus aigu dans les installations nord-américaines et européennes à forte activité de modernisation | Court terme (≤ 2 ans) |
| Réduction des performances thermiques dans des conditions ambiantes élevées | -0.6% | MENA, Asie du Sud, Méditerranée et zones arides à l'échelle mondiale | Moyen terme (2-4 ans) |
| Exposition du cycle de projet aux décisions d'investissement et aux prix du gaz | -0.4% | Mondial, concentré dans les régions Asie-Pacifique et Amérique du Nord dépendantes du GNL | Moyen terme (2-4 ans) |
| Exigences en matière de bruit, de cybersécurité et de gouvernance des données | -0.3% | Europe, Amérique du Nord et zones industrielles adjacentes aux villes intelligentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts d'intégration sur site
Les échangeurs de chaleur à air peuvent coûter 1,5 à 2,5 fois plus cher qu'un système de tour de refroidissement équivalent sur la base du coût initial. L'écart de coût s'accentue lorsque de l'acier inoxydable duplex, du titane, des alliages de nickel ou d'autres matériaux spécialisés sont nécessaires. Les projets en site existant peuvent également nécessiter des modifications de charpente métallique et des changements de tuyauterie pour intégrer les baies de refroidisseurs à ailettes. Ces modifications peuvent augmenter le coût total installé de 30 % à 50 % au-dessus du prix d'achat de l'équipement. Les petites installations font face à bon nombre des mêmes coûts de mobilisation d'ingénierie que les grands sites, ce qui peut limiter l'adoption lorsque le financement est contraint. Les décisions d'achat sur le marché mondial des échangeurs de chaleur à air doivent donc mettre en balance les économies d'eau, les besoins en fiabilité, les contraintes d'espace et la maintenance à long terme par rapport au coût installé initial.
Réduction des performances thermiques dans des conditions ambiantes élevées
Le refroidissement par air ne peut pas rapprocher les températures de sortie du procédé des conditions ambiantes à bulbe sec au-delà d'une différence pratique de 5 °C à 10 °C dans de nombreuses applications. Les sites où les températures estivales dépassent 45 °C peuvent donc nécessiter des équipements plus grands, des débits d'alimentation réduits, un pré-refroidissement adiabatique ou une augmentation temporaire par surface humide. L'Agence internationale de l'énergie identifie des étés plus longs et plus chauds comme un facteur augmentant la demande d'énergie liée au refroidissement. Ce problème est pertinent dans le golfe Arabique, le nord-ouest de l'Inde, le Sahel et les régions méditerranéennes. Le marché mondial des échangeurs de chaleur à air reste également exposé aux décisions d'investissement différées dans le GNL et la pétrochimie, tandis que les équipements connectés introduisent des exigences en matière de contrôle du bruit, de cybersécurité et de gouvernance des données. Ces facteurs accroissent l'importance des conditions de conception spécifiques au site et d'une évaluation rigoureuse des responsabilités du système de contrôle sur l'ensemble du marché mondial des échangeurs de chaleur à air.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le tirage forcé est en tête, tandis que le tirage induit progresse grâce à ses performancesLe tirage forcé détenait 57,4 % du chiffre d'affaires 2026, ce qui en fait la configuration la plus importante du marché mondial des échangeurs de chaleur à air. Sa position établie reflète son utilisation dans les raffineries, les usines de traitement du gaz, les stations de compression et le service de réfrigérant GNL. Des exigences d'énergie d'entraînement des ventilateurs plus faibles et un accès mécanique plus simple soutiennent son utilisation continue dans ces applications. Le tirage induit devrait croître à un CAGR de 5,8 % jusqu'en 2032, les ingénieurs accordant davantage de valeur à la stabilité des performances dans les sites chauds. La conception place le ventilateur au-dessus du faisceau, contribuant à réduire la recirculation de l'air chaud évacué.
Les conceptions à tirage induit peuvent également réduire le bruit car le faisceau protège le ventilateur. Cette combinaison est pertinente pour les centres de données et les projets d'hydrogène, où la stabilité thermique et le contrôle acoustique peuvent l'emporter sur les coûts initiaux des équipements. Les refroidisseurs à ailettes GigaBay Air Fin Coolers de Kelvion utilisent une configuration à tirage induit pour le service des centres de données d'intelligence artificielle à haute densité. EVAPCO a lancé l'eco-Air Titan en 2025 pour les centres de données, la production d'énergie, les usines de batteries et le traitement industriel. Le tirage naturel et les autres conceptions restent adaptés aux grands condenseurs de vapeur et aux très grandes installations pétrochimiques où les coûts d'exploitation des ventilateurs doivent être minimisés.

Par matériau :
l'acier au carbone reste l'option dominante, tandis que l'acier inoxydable s'accélèreL'acier au carbone détenait 32,7 % du chiffre d'affaires 2026 et reste le matériau de référence pour les applications générales de raffinage et de traitement du gaz. Il reste adapté lorsque les fluides sont relativement propres, les températures d'exploitation modérées et la sensibilité aux coûts élevée. L'acier inoxydable devrait croître à un CAGR de 5,9 % jusqu'en 2032, à mesure que les services chimiques, pharmaceutiques, de captage du carbone et d'hydrogène se développent. Ces services peuvent impliquer des fluides corrosifs ou de haute pureté nécessitant une meilleure résistance à la corrosion. Le marché mondial des échangeurs de chaleur à air a donc un besoin croissant de matériaux choisis en fonction des conditions de service plutôt que du seul coût initial.
L'acier inoxydable duplex est utilisé dans les installations offshore et côtières où la corrosion sous contrainte par les chlorures peut limiter l'utilisation des nuances austénitiques. Il joue également un rôle dans les applications de gaz acide qui doivent satisfaire aux exigences en matière de matériaux de la norme MR0175 de l'Association nationale des ingénieurs en corrosion (NACE) et de la norme ISO 15156. L'aluminium reste largement utilisé pour les ailettes en raison de sa conductivité thermique et de son rapport poids/performance favorable. Thermofin a ouvert une usine de 23 000 m² à Pinghu, en Chine, en septembre 2025, pour servir de grands projets incluant des centres de données, des stades et des sites de transformation alimentaire. Les alliages de nickel et le titane conservent des positions spécialisées dans les applications pharmaceutiques, en eau de mer et dans les hydrocarbures acides.
Par construction :
les systèmes verticaux sont en tête, tandis que les systèmes horizontaux bénéficient de la conception des centres de donnéesLes configurations verticales détenaient 56,3 % du chiffre d'affaires 2026, reflétant leur utilisation courante dans les installations de traitement du pétrole et du gaz. Leur orientation s'adapte aux baies structurelles établies, aux plans d'implantation et aux routines de maintenance de nombreuses raffineries et installations gazières. Les configurations horizontales devraient croître à un CAGR de 6,1 % jusqu'en 2032, soit au-dessus du taux global. Les baies horizontales à faible encombrement s'adaptent aux bâtiments des centres de données et peuvent permettre des ajouts de capacité par étapes sans modifications structurelles majeures. Cette préférence de construction soutient le marché mondial des échangeurs de chaleur à air à mesure que les installations hyperscale ajoutent des capacités de refroidissement par phases.
Kelvion a étendu sa capacité de fabrication à Tulsa, Oklahoma, pour soutenir la production de grands refroidisseurs secs destinés aux clients des centres de données nord-américains. Les conceptions inclinées, notamment les systèmes en A et en V, conservent un rôle stable dans la condensation de vapeur et le refroidissement auxiliaire des turbines à gaz à cycle combiné. Leur géométrie peut contribuer à réduire le risque de recirculation dans les configurations d'usines contraintes. SPG Dry Cooling fournit les systèmes BoxAir, Hexacool et W-Style pour cette partie du secteur mondial des échangeurs de chaleur à air. Chaque orientation reste donc liée à une combinaison différente d'implantation d'usine, de besoins de maintenance et d'application de refroidissement.
Par secteur d'utilisation finale :
le pétrole et le gaz détiennent la plus grande base, tandis que les centres de données connaissent la croissance la plus rapideLe pétrole et le gaz détenaient 47,1 % du chiffre d'affaires 2026, soutenu par la concentration des applications de refroidissement dans les raffineries, les stations de compression et les trains GNL. SNT Energy a indiqué que le chiffre d'affaires des refroidisseurs à air représentait 89,3 % de ses ventes du troisième trimestre 2025, soutenu par des contrats d'exportation pour des projets GNL nord-américains. Le segment continue de fournir la plus grande base installée pour le marché mondial des échangeurs de chaleur à air. Les centres de données devraient croître à un CAGR de 7,2 % jusqu'en 2032. Leur demande modifie les priorités de développement de produits et de fabrication parmi les fournisseurs établis.
Les résultats de l'exercice 2025 de Modine ont montré l'effet de ce changement, le refroidissement des centres de données passant de 12 % à 25 % du chiffre d'affaires net. La chimie et la pétrochimie, la production d'énergie, le chauffage, la ventilation et la climatisation (CVC) et la réfrigération, l'alimentation et les boissons, la pharmacie, ainsi que les métaux et la fabrication constituent le groupe suivant d'utilisations finales. Le refroidissement dans le secteur de l'alimentation et des boissons est soutenu par les conversions d'équipements vers des réfrigérants naturels tels que le dioxyde de carbone et l'ammoniac. Les applications pharmaceutiques et métallurgiques présentent une valeur unitaire élevée car elles nécessitent des nuances de matériaux spécifiques et des normes de propreté. La certification Eurovent selon les normes EN 327, EN 328 et EN 1048 peut aider les équipes d'achat à évaluer les équipements applicables.
Analyse géographique
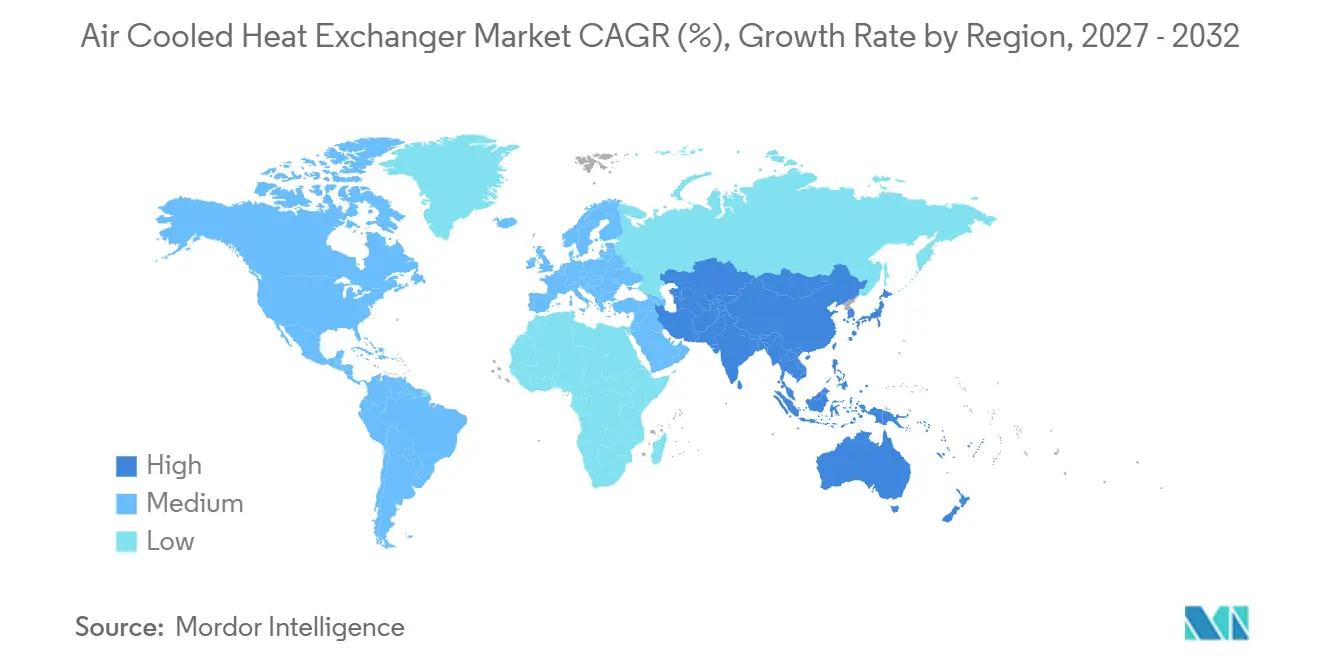
L'Asie-Pacifique détenait 34,8 % du chiffre d'affaires 2026 et devrait croître à un CAGR de 6,3 % jusqu'en 2032. Cette combinaison fait de la région la partie la plus grande et la plus dynamique du marché mondial des échangeurs de chaleur à air. La Chine oriente ses investissements vers des complexes intégrés de raffinage et de chimie dans le Shandong, le Zhejiang et le Guangdong. L'Inde développe ses capacités en aval grâce aux projets des compagnies pétrolières du secteur public dans le cadre du Plan national d'infrastructure. La Malaisie, l'Indonésie et la Thaïlande ajoutent une demande liée à la regazéification du GNL et aux investissements pétrochimiques.
Le Moyen-Orient et l'Afrique restent importants car les conditions arides rendent le refroidissement par air opérationnellement nécessaire dans une grande partie de la base d'hydrocarbures. L'Arabie Saoudite et les Émirats arabes unis génèrent une demande grâce aux programmes d'expansion d'Aramco et de la Compagnie nationale pétrolière d'Abu Dhabi (ADNOC), tandis que l'Égypte et Oman ajoutent des projets de raffinage et d'activités en aval. L'Amérique du Nord est le deuxième contributeur en termes de chiffre d'affaires et un centre majeur pour les achats de centres de données et de GNL. Le contrat Port Arthur LNG Phase 2 de Chart illustre l'ampleur de la demande de projets sur la côte du Golfe. Le marché mondial des échangeurs de chaleur à air bénéficie également des exigences européennes en matière d'efficacité énergétique, notamment la date limite du 11 octobre 2025 pour la transposition nationale de la directive sur l'efficacité énergétique.
L'Allemagne est un site européen important pour les refroidisseurs secs à haute efficacité et les condenseurs à air utilisés dans les centres de données. La production locale donne à des entreprises telles que Kelvion et ENEXIO une position dans cette base de demande. L'Amérique du Sud reste une région plus petite mais en expansion, portée par les investissements du Brésil dans le raffinage et le traitement du gaz en eaux profondes. Le développement de Vaca Muerta en Argentine et les projets intermédiaires de la Colombie ajoutent des besoins liés aux projets. Les limites de prélèvement d'eau douce dans les autorisations environnementales brésiliennes renforcent progressivement l'argument en faveur du refroidissement par air sur les nouveaux sites.
Paysage concurrentiel
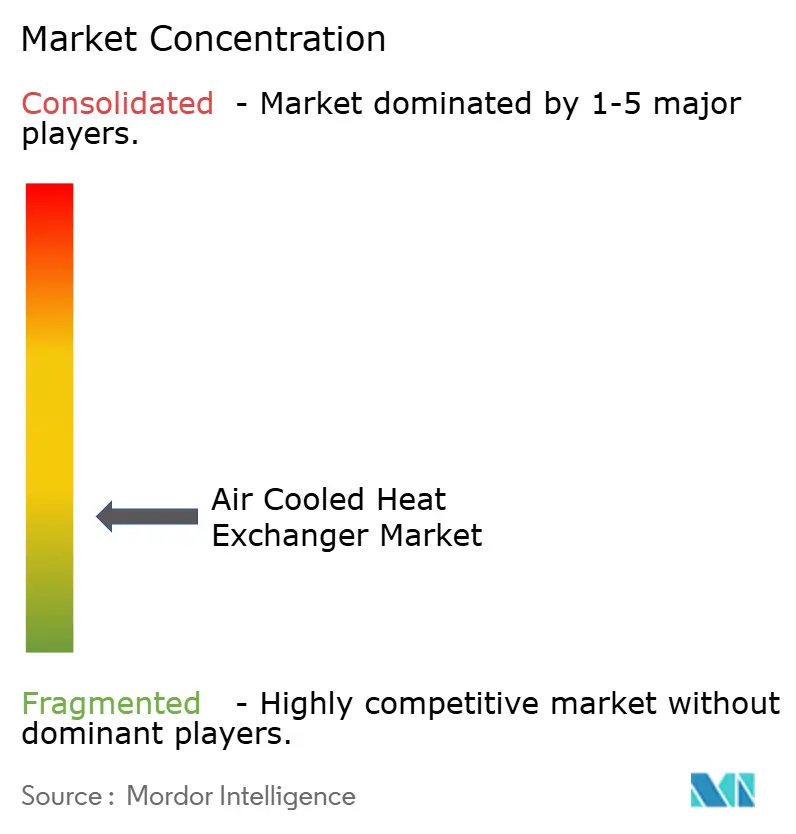
Le marché mondial des échangeurs de chaleur à air est un secteur fragmenté pour la fabrication standard. Les grands groupes d'ingénierie se disputent les commandes GNL et centres de données où les qualifications techniques, la capacité de production et l'exécution des projets sont importantes. Les fabricants régionaux se concurrencent davantage sur le prix et les délais de livraison pour les travaux standard de raffinage et de chimie. Baker Hughes a finalisé l'acquisition de Chart Industries pour 13,6 milliards USD le 16 juillet 2026, créant un fournisseur combiné d'équipements de refroidissement, de procédés GNL, rotatifs et de surveillance numérique. Chart est devenu le troisième segment de reporting de Baker Hughes et a enregistré 4,3 milliards USD de chiffre d'affaires pour l'exercice 2025.
Apollo a finalisé son acquisition de Kelvion en janvier 2026, et SLB a annoncé un accord en août 2026 pour acquérir Kelvion pour 4,1 milliards USD, sous réserve d'approbations. Ces transactions reflètent la valeur accordée aux capacités de refroidissement des centres de données et d'infrastructure énergétique. Modine, LU-VE et EVAPCO développent leurs capacités de fabrication en Amérique du Nord, en Europe et en Asie pour servir les clients hyperscale. SNT Energy utilise son accord d'approvisionnement d'entreprise avec Saudi Aramco et son bilan de projets GNL pour renforcer sa position dans le pétrole et le gaz. Les fournisseurs qui intègrent la surveillance de l'encrassement, des vibrations et des performances thermiques peuvent créer des revenus de service en complément des ventes d'équipements.
L'eco-Air Titan d'EVAPCO utilise des ventilateurs de grand diamètre et des tubes en acier inoxydable conformes aux exigences de la norme B31.5 de la Société américaine des ingénieurs mécaniciens (ASME). Le cadre de test Eurovent pour les échangeurs de chaleur inclut les performances acoustiques selon la norme EN 13487:2019, ce qui rend la certification utile dans les marchés publics européens réglementés. Le marché mondial des échangeurs de chaleur à air récompense donc la documentation technique et les tests de performance reconnus, ainsi que l'échelle de fabrication. Alfa Laval, Baker Hughes, Kelvion, Modine, EVAPCO, LU-VE, SNT Energy, SPG Dry Cooling et d'autres producteurs couvrent différentes parties de la gamme d'applications.
Leaders du secteur des échangeurs de chaleur à air
-
Alfa Laval AB
-
Chart Industries, Inc.
-
Kelvion Holding GmbH
-
SPX Technologies, Inc.
-
Thermax Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des échangeurs de chaleur à air Entreprises couvertes dans ce rapport
- Alfa Laval AB
- API Heat Transfer, Inc.
- Armstrong International, Inc.
- Baker Hughes Company
- BGR Energy Systems Limited
- Chart Industries, Inc.
- ENEXIO Management GmbH
- EVAPCO, Inc.
- Exchanger Industries Limited
- Güntner GmbH & Co. KG
- Kawasaki Heavy Industries, Ltd.
- Kelvion Holding GmbH
- KNM Group Berhad
- LU-VE S.p.A.
- Modine Manufacturing Company
- SNT Energy Co., Ltd.
- SPG Dry Cooling
- SPX Technologies, Inc.
- Thermax Limited
- Thermofin GmbH
Développements industriels récents dans Marché des échangeurs de chaleur à air
- Octobre 2026 : Chart Industries a reçu un contrat de Bechtel Energy Inc. pour fournir des échangeurs de chaleur à air, des échangeurs de chaleur en aluminium brasé et des boîtes froides pour le projet Port Arthur LNG Phase 2 de Sempra Infrastructure dans le comté de Jefferson, au Texas, s'appuyant sur le rôle de fournisseur de Chart lors de la Phase 1 et renforçant sa position de fournisseur privilégié d'échangeurs de chaleur à air pour le corridor d'exportation GNL de la côte du Golfe.
- Août 2026 : SLB (anciennement Schlumberger) a annoncé un accord pour acquérir Kelvion auprès de fonds gérés par Apollo et Triton pour environ 4,1 milliards USD (3,4 milliards USD en numéraire plus environ 700 millions USD de dette reprise), dans le but d'intégrer la plateforme de gestion thermique de Kelvion, opérant désormais dans les centres de données, l'hydrogène, le captage du carbone et les marchés de la transition énergétique, dans le portefeuille de technologies industrielles de SLB. La transaction est soumise aux approbations réglementaires et devrait être finalisée au premier semestre 2027.
- Juillet 2026 : Baker Hughes a finalisé son acquisition de Chart Industries le 16 juillet 2026, conformément à l'accord de fusion de juillet 2025, établissant Chart comme troisième segment opérationnel de Baker Hughes. L'entité combinée vise 325 millions USD de synergies de coûts annualisées d'ici la troisième année et sert des clients dans les secteurs de l'infrastructure gazière, des centres de données, du captage du carbone, du nucléaire et de la géothermie.
- Octobre 2025 : SNT Energy Co., Ltd. a signé un contrat de fourniture de refroidisseurs à air avec Bechtel Energy Inc. d'une valeur de 341,6 milliards KRW (environ 246 millions USD) pour un projet GNL nord-américain, avec une période de fourniture s'étendant jusqu'en mars 2027, s'ajoutant au carnet de commandes croissant de la société en Amérique du Nord sur plusieurs installations GNL.
Périmètre du rapport sur le marché mondial des échangeurs de chaleur à air
Un échangeur de chaleur à air (ACHE), également connu sous le nom de refroidisseur à air, refroidisseur à ailettes ou refroidisseur à ailettes d'air, est un dispositif industriel qui refroidit ou condense des fluides de procédé (tels que l'eau, l'huile, le gaz ou les produits chimiques) en utilisant l'air ambiant plutôt que l'eau.
Le marché des échangeurs de chaleur à air est segmenté par type, matériau, construction, secteur d'utilisation finale et géographie. Par type, le marché est divisé en échangeurs de chaleur à air à tirage forcé, échangeurs de chaleur à air à tirage induit, échangeurs de chaleur à air à tirage naturel et autres types. Par matériau, le marché est divisé en acier au carbone, acier inoxydable, acier inoxydable duplex, aluminium, nickel et alliages de nickel, titane et autres matériaux. Par construction, le marché est segmenté en échangeurs de chaleur à air horizontaux, échangeurs de chaleur à air verticaux et échangeurs de chaleur à air inclinés. Par secteur d'utilisation finale, le marché est réparti entre le pétrole et le gaz, la chimie et la pétrochimie, la production d'énergie, le CVC et la réfrigération, les centres de données, l'alimentation et les boissons, la pharmacie, les métaux et la fabrication, et les autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des échangeurs de chaleur à air dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Échangeurs de chaleur à air à tirage forcé |
| Échangeurs de chaleur à air à tirage induit |
| Échangeurs de chaleur à air à tirage naturel |
| Autres types |
| Acier au carbone |
| Acier inoxydable |
| Acier inoxydable duplex |
| Aluminium |
| Nickel et alliages de nickel |
| Titane |
| Autres matériaux |
| Échangeurs de chaleur à air horizontaux |
| Échangeurs de chaleur à air verticaux |
| Échangeurs de chaleur à air inclinés |
| Pétrole et gaz |
| Chimie et pétrochimie |
| Production d'énergie |
| CVC et réfrigération |
| Centres de données |
| Alimentation et boissons |
| Pharmacie |
| Métaux et fabrication |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pays-Bas | |
| Norvège | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Oman | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Échangeurs de chaleur à air à tirage forcé | |
| Échangeurs de chaleur à air à tirage induit | ||
| Échangeurs de chaleur à air à tirage naturel | ||
| Autres types | ||
| Par matériau | Acier au carbone | |
| Acier inoxydable | ||
| Acier inoxydable duplex | ||
| Aluminium | ||
| Nickel et alliages de nickel | ||
| Titane | ||
| Autres matériaux | ||
| Par construction | Échangeurs de chaleur à air horizontaux | |
| Échangeurs de chaleur à air verticaux | ||
| Échangeurs de chaleur à air inclinés | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Chimie et pétrochimie | ||
| Production d'énergie | ||
| CVC et réfrigération | ||
| Centres de données | ||
| Alimentation et boissons | ||
| Pharmacie | ||
| Métaux et fabrication | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pays-Bas | ||
| Norvège | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Oman | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché mondial des échangeurs de chaleur à air d'ici 2032 ?
Le marché mondial des échangeurs de chaleur à air devrait atteindre 6,12 milliards USD d'ici 2032, contre 4,69 milliards USD en 2027, avec un CAGR de 5,45 % attendu sur la période de prévision.
Qu'est-ce qui stimule la demande d'échangeurs de chaleur à air ?
Les contraintes en eau, les investissements dans le raffinage et le GNL, le refroidissement des centres de données, les projets d'hydrogène et les exigences d'efficacité énergétique soutiennent la demande, tandis que l'activité de modernisation ajoute une demande au-delà des nouvelles installations.
Quel type d'échangeur de chaleur à air détient la plus grande part ?
Les unités à tirage forcé détenaient 57,4 % du chiffre d'affaires en 2026, soutenues par leur large utilisation dans le raffinage, le traitement du gaz et le service GNL, où l'accessibilité directe et la consommation d'énergie des ventilateurs restent importantes.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
Les centres de données devraient croître à un CAGR de 7,2 % jusqu'en 2032, à mesure que les charges de travail d'intelligence artificielle augmentent les besoins de dissipation thermique et que les opérateurs recherchent des systèmes favorisant la réutilisation de l'eau et de la chaleur.
Quelle région est en tête en termes de demande et de croissance ?
L'Asie-Pacifique détenait 34,8 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,3 % jusqu'en 2032, soutenue par les investissements continus dans le raffinage, la pétrochimie, le GNL et les centres de données dans plusieurs grandes économies.
Quelles sont les principales limites des échangeurs de chaleur à air ?
Les coûts initiaux et d'intégration élevés, la moindre efficacité lors de chaleurs extrêmes, le risque lié au cycle de projet et les exigences des systèmes connectés sont des limitations clés qui doivent être évaluées pour chaque site et application, en particulier lorsque les températures d'exploitation, l'espace disponible sur le site ou les conditions de modernisation sont contraignants.