
Taille et Part du Marché des Services de Manutention au Sol du Fret Aérien
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.86 Milliards de dollars |
| Taille du Marché (2032) | 29.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Manutention au Sol du Fret Aérien par Mordor Intelligence
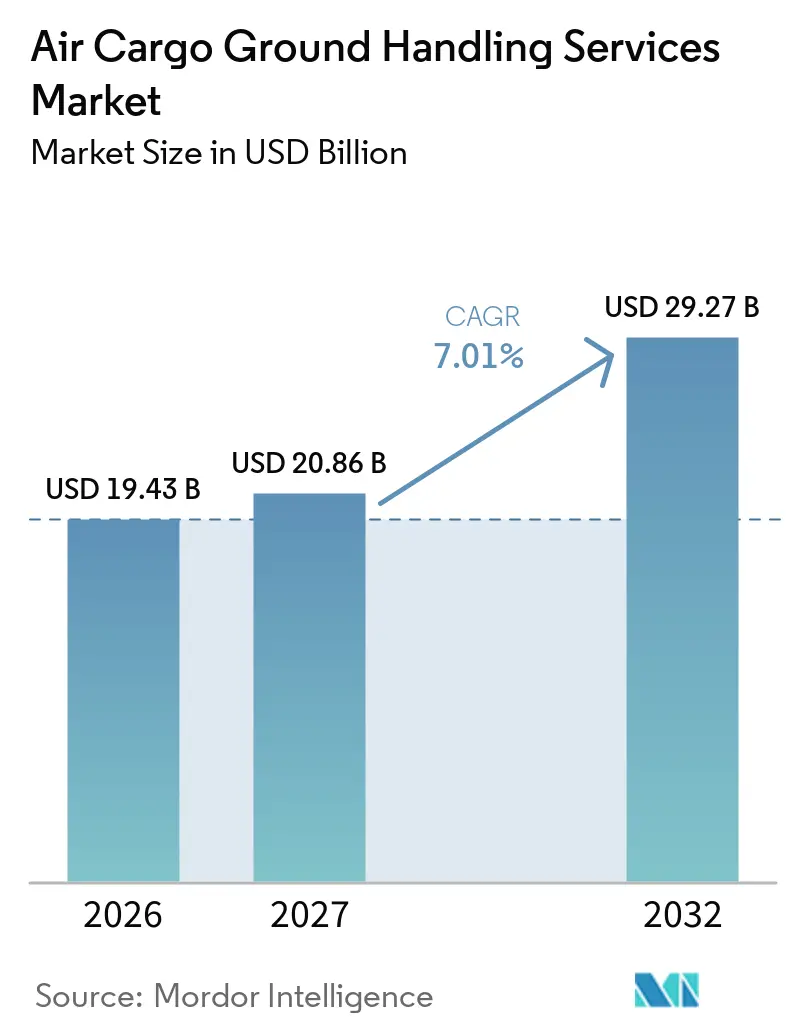
La taille du marché des services de manutention au sol du fret aérien devrait s'étendre de 19,43 milliards USD en 2026 et 20,86 milliards USD en 2027 à 29,27 milliards USD d'ici 2032, enregistrant un CAGR de 7,01% entre 2027 et 2032.
La demande de fret a augmenté de 3,4% en tonnes-kilomètres de fret en 2025, tandis que l'activité internationale a progressé de 4,2%, soutenant l'activité des terminaux dans les domaines de la piste, du contrôle, de la documentation et des services à température contrôlée.[1] Les modifications des règles relatives aux colis de faible valeur aux États-Unis et dans l'Union européenne accroissent les besoins en documentation et la complexité de la manutention pour les expéditions transfrontalières. Le trafic du commerce électronique et pharmaceutique redéfinit les exigences de service, car les manutentionnaires doivent traiter davantage d'envois urgents et spécialisés. Les contrats d'exploitation plus longs, généralement de 5 à 15 ans, offrent une certaine stabilité des revenus lorsque les volumes commerciaux évoluent entre les routes. Le marché des services de manutention au sol du fret aérien est également confronté à des pénuries de main-d'œuvre, à des aires de trafic encombrées et à des schémas commerciaux inégaux entre les principaux hubs. Le marché des services de manutention au sol du fret aérien est façonné par la capacité de chaque station à protéger la fiabilité des rotations en période de volatilité commerciale.
Points Clés du Rapport
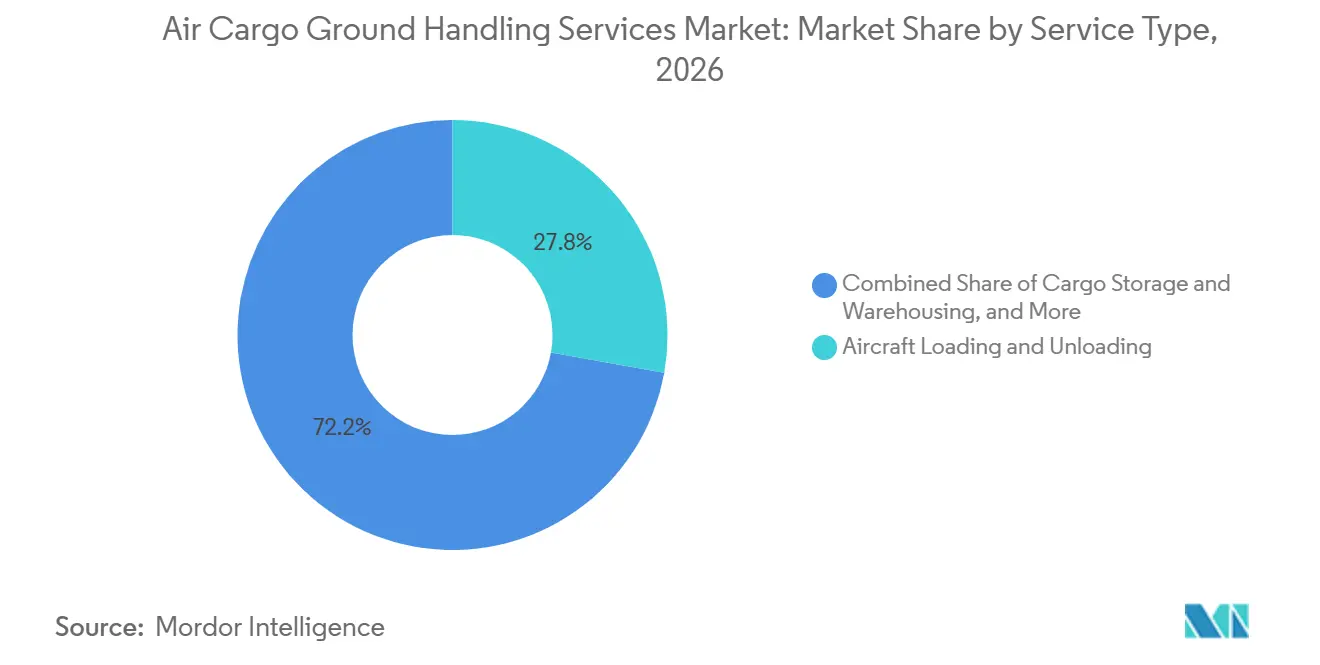
- Par type de service, le chargement et le déchargement d'aéronefs représentaient 27,80% de la part du marché des services de manutention au sol du fret aérien en 2026, tandis que le contrôle du fret et la manutention de sécurité devraient croître à un CAGR de 7,50% jusqu'en 2032.
- Par type de cargaison, le fret général représentait 42,35% de la taille du marché des services de manutention au sol du fret aérien en 2026, tandis que le commerce électronique devrait se développer à un CAGR de 8,39% jusqu'en 2032.
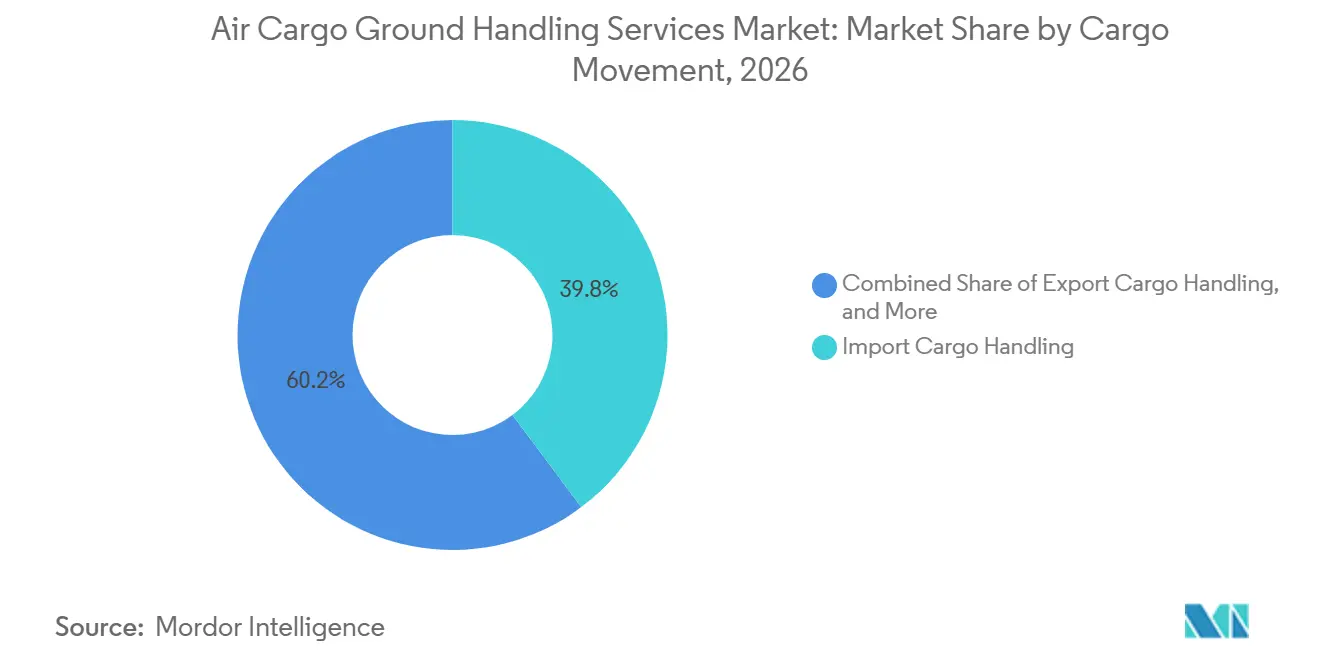
- Par mouvement de cargaison, la manutention du fret à l'importation représentait 39,77% de la part du marché des services de manutention au sol du fret aérien en 2026, tandis que la manutention du fret en transit et en correspondance devrait se développer à un CAGR de 7,62% jusqu'en 2032.
- Par utilisateur final, les transitaires représentaient 30,29% de la taille du marché des services de manutention au sol du fret aérien en 2026, tandis que les intégrateurs et les transporteurs express devraient se développer à un CAGR de 7,88% jusqu'en 2032.
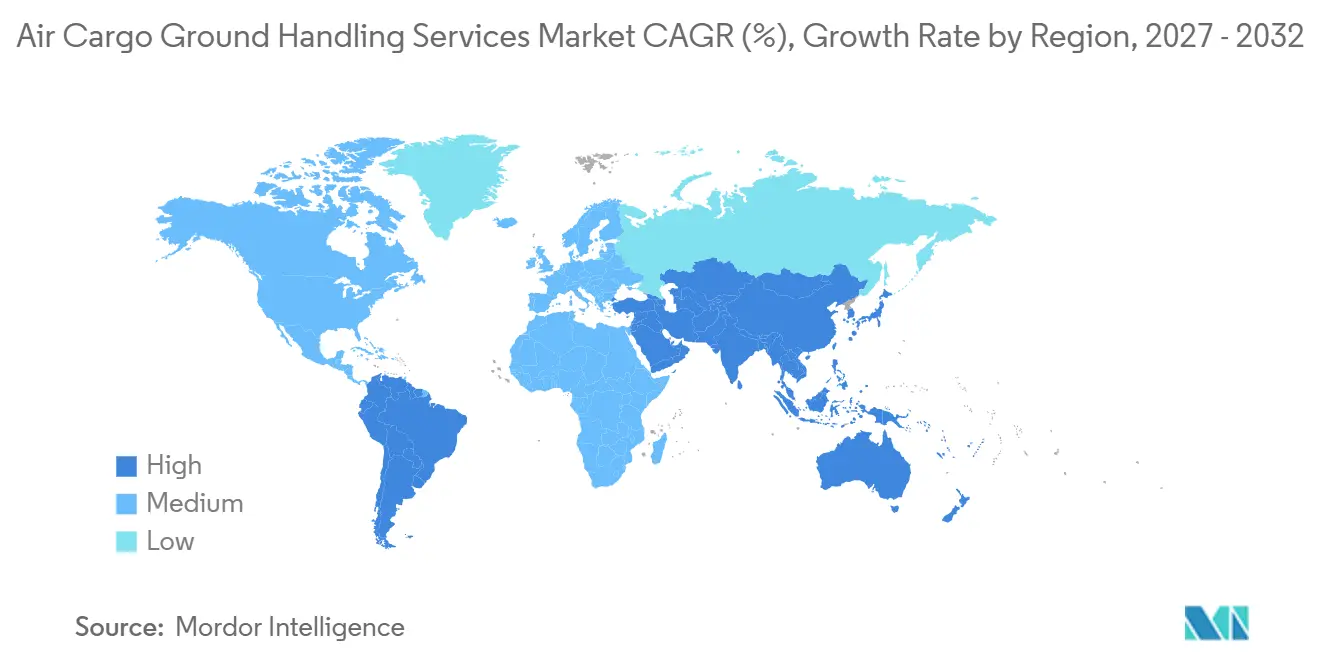
- Par géographie, l'Amérique du Nord représentait 33,20% de la part du marché des services de manutention au sol du fret aérien en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,57% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance du Commerce Électronique Transfrontalier et des Expéditions Urgentes | +1.5% | Asie-Pacifique, Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Expansion du Fret Aérien Pharmaceutique et Sensible à la Température | +1.2% | Mondial, plus fort en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Automatisation des Terminaux de Fret et Exigences de Visibilité Numérique | +1.0% | Mondial, APAC et UE en tête de l'adoption | Long terme (≥ 4 ans) |
| Externalisation par les Compagnies Aériennes et les Aéroports des Opérations de Manutention Spécialisée | +0.9% | Mondial, Amérique du Nord et MEA en progression | Court terme (≤ 2 ans) |
| Expansion des Hubs de Fret Dédiés et des Réseaux de Fret en Soute | +0.8% | Asie-Pacifique, Moyen-Orient, Amérique du Nord | Moyen terme (2-4 ans) |
| Capacité Aéroportuaire Nocturne Sous-Utilisée et Demande de Manutention 24h/24 et 7j/7 | +0.5% | Asie-Pacifique, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du Commerce Électronique Transfrontalier et des Expéditions Urgentes
Le commerce électronique est devenu une source centrale de demande pour le marché des services de manutention au sol du fret aérien, car les colis nécessitent une acceptation rapide, une traçabilité et un dimensionnement précis. L'IATA indique que le commerce électronique transfrontalier devrait représenter près de 30% des volumes de fret aérien d'ici 2027, contre 20% actuellement.[2] Les plateformes diversifient les corridors logistiques à mesure que les règles commerciales évoluent aux États-Unis et dans l'Union européenne. Xiamen a exporté plus de 30 millions de colis de commerce électronique transfrontalier via sa route aérienne vers São Paulo après l'ouverture de ce corridor. La zone économique de l'aéroport de Zhengzhou a traité plus de 470 000 tonnes de fret international en 2025, tandis que les exportations de commerce électronique transfrontalier du Henan ont augmenté de 106,2% au cours des 3 premiers trimestres. Le trafic à forte densité de colis accroît les exigences sur les lignes d'entrée, la constitution des ULD, la documentation douanière et les plans de chargement, notamment lorsque le fret présente des dimensions irrégulières ou une faible densité. Le marché des services de manutention au sol du fret aérien s'appuie sur ces stations pour traiter des flux de colis croissants sans affaiblir le contrôle des expéditions.
Expansion du Fret Aérien Pharmaceutique et Sensible à la Température
Le trafic pharmaceutique soutient la demande de manutention spécialisée, car les produits biologiques, les thérapies cellulaires et les vaccins nécessitent une chaîne contrôlée de l'acceptation au transfert vers l'aéronef. L'OMS a publié en juillet 2025 des lignes directrices actualisées sur le conditionnement et l'expédition internationaux des vaccins, identifiant le fret aérien comme le principal mode de transport pour les vaccins.[3] Les lignes directrices identifient les activités de piste et de manutention comme des points à haut risque de rupture de la chaîne du froid. Les exigences CEIV Pharma de l'IATA soutiennent des environnements à température contrôlée validés, une surveillance et des procédures documentées dans les principaux hubs. American Airlines Cargo a étendu la surveillance en direct 24h/24 et 7j/7 des unités actives à température contrôlée dans son service ExpediteTC en septembre 2025. Des expéditions de plus grande valeur et de plus faible volume peuvent augmenter les revenus par kilogramme manutentionné plus rapidement que le débit en poids, ce qui rend la capacité de manutention certifiée importante pour le marché des services de manutention au sol du fret aérien. Le marché des services de manutention au sol du fret aérien gagne en valeur lorsque ces expéditions bénéficient d'un contrôle de température ininterrompu.
Automatisation des Terminaux de Fret et Exigences de Visibilité Numérique
L'échange de données numériques devient une exigence opérationnelle pour les manutentionnaires qui servent les grands réseaux de compagnies aériennes et de transitaires. Cathay Cargo est devenu le premier transporteur à utiliser IATA ONE Record dans ses échanges quotidiens avec les transitaires en février 2025. ONE Record donne aux parties prenantes accès à un dossier d'expédition commun en temps réel. L'enquête technologique 2026 de l'IATA a classé les plateformes de visibilité en temps réel, les appareils IoT connectés et le RFID comme des technologies à très fort impact. Le dimensionnement automatisé peut capturer les mesures du fret sans interrompre le flux de marchandises, ce qui soutient la productivité de l'acceptation et de la constitution. Les exigences douanières européennes et l'adoption de ONE Record poussent les manutentionnaires à connecter les anciens systèmes de fret via des API, sous peine d'affaiblir leurs relations avec les compagnies aériennes et les transitaires. Le marché des services de manutention au sol du fret aérien évolue donc vers des dossiers d'expédition communs et accessibles.
Externalisation par les Compagnies Aériennes et les Aéroports des Opérations de Manutention Spécialisée
Les compagnies aériennes et les aéroports transfèrent davantage de travaux de manutention spécialisée à des prestataires tiers à mesure que les coûts de main-d'œuvre, les obligations de sécurité et la complexité du fret augmentent. Schiphol a lancé un processus d'appel d'offres en décembre 2025 pour réduire son pool de manutentionnaires de 6 à 3 entreprises. L'aéroport a sélectionné KLM, dnata et Viggo pour des contrats de 7 ans débutant en 2027. Les accords de service à long terme incluent de plus en plus des exigences en matière de certification, de compétences en marchandises dangereuses et de technologie. Les opérateurs détenant des certifications CEIV, des programmes accrédités de marchandises dangereuses et des liens de données compatibles sont mieux placés pour concourir à ces contrats. Cette concentration des capacités exerce une pression sur les prestataires non certifiés qui opèrent principalement dans les aéroports secondaires et dans les zones de service à moindre valeur ajoutée. Le marché des services de manutention au sol du fret aérien offre aux prestataires certifiés un accès plus large aux contrats spécialisés.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénuries de Main-d'Œuvre Qualifiée Côté Piste et Fort Taux de Rotation | -0.8% | Mondial, Amériques les plus touchées | Court terme (≤ 2 ans) |
| Intégration Fragmentée des Systèmes Aéroportuaires et Interfaces de Données Héritées | -0.6% | Mondial, marchés émergents les plus exposés | Long terme (≥ 4 ans) |
| Charge de Conformité Élevée pour les Marchandises Dangereuses, les Produits Pharmaceutiques et les Animaux Vivants | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Congestion Côté Piste, Contraintes d'Aire de Trafic et Goulots d'Étranglement en Période de Pointe | -0.4% | Amérique du Nord, Europe, hubs de pointe APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Main-d'Œuvre Qualifiée Côté Piste et Fort Taux de Rotation
Les pénuries de main-d'œuvre côté piste limitent le débit du fret dans les Amériques, en Europe et dans certaines parties de l'Asie-Pacifique, alors que la demande de fret est en croissance. Le GAO des États-Unis a rapporté en août 2025 que les agents de services aéroportuaires faisaient face à des pressions économiques et professionnelles affectant le recrutement et la fidélisation. Les emplois de piste de fret exigent également des compétences techniques à mesure que les équipements de soutien au sol deviennent plus électrifiés et connectés numériquement. Le Passeport de Formation aux Opérations au Sol de l'IATA permet au personnel qualifié de changer d'employeur sans répéter une formation équivalente.[4] Le programme a été développé avec le groupe Lufthansa, mais son adoption plus large est restée limitée. L'automatisation ne peut pas remplacer entièrement le travail qualifié dans le fret irrégulier, la logistique des animaux vivants et l'acceptation des matières dangereuses, ce qui fait de la disponibilité de la main-d'œuvre une limite de capacité pour le marché des services de manutention au sol du fret aérien.
Intégration Fragmentée des Systèmes Aéroportuaires et Interfaces de Données Héritées
Les manutentionnaires continuent d'opérer sur des systèmes de fret propriétaires, des systèmes communautaires portuaires vieillissants et des messages Cargo-IMP. Ce mélange augmente les coûts de réconciliation des données, ralentit les transferts d'expéditions et accroît le risque d'erreurs dans les parcours multi-manutentionnaires. L'IATA a identifié plus de 1 200 variations étatiques et opérateurs dans les exigences de manutention des marchandises dangereuses début 2026. Chaque variation ajoute un travail de cartographie pour les opérateurs desservant plusieurs juridictions. Les manutentionnaires régionaux et les opérateurs des marchés émergents peuvent avoir du mal à financer la refonte des systèmes parallèlement à l'expansion physique. Les exigences de pré-information douanière, notamment le Système de Contrôle des Importations 2 de l'UE et les règles américaines sur les informations préalables sur le fret, ajoutent davantage d'obligations avant que les systèmes axés sur les API ne se généralisent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
La Manutention de Sécurité Gagne du Terrain à Mesure que la Pression Réglementaire s'IntensifieLe chargement et le déchargement d'aéronefs représentaient 27,80% de la part du marché des services de manutention au sol du fret aérien en 2026, car chaque mouvement de fret nécessite un transfert physique sur la piste. Le service reste à forte intensité de main-d'œuvre et d'équipements pour les aéronefs à fuselage étroit et à fuselage large. Sa position reflète le volume important de fret qui transite par la piste, quelle que soit l'origine, la destination ou la catégorie de cargaison. Une augmentation de 17,5% des volumes de marchandises dangereuses en 2025, largement liée aux envois de batteries au lithium, a soutenu cette demande. La réglementation 2026 de l'IATA sur les marchandises dangereuses ajoute des limites de charge plus strictes pour les batteries lithium-ion, des listes de contrôle pour les expéditeurs et des dénominations officielles pour les véhicules à motorisation hybride. Ces exigences élargissent le rôle du personnel de contrôle, de la documentation conforme et des procédures d'acceptation spécialisées. La manutention de sécurité gagne donc en importance à mesure que les manutentionnaires gèrent des cargaisons présentant des risques de sécurité et de conformité plus élevés. Le secteur des services de manutention au sol du fret aérien a besoin d'une formation cohérente et de contrôles documentés dans les stations desservant ces flux.
Le contrôle du fret et la manutention de sécurité ont enregistré un CAGR de 7,50% de 2027 à 2032. L'IATA a lancé DG Digital en mars 2026 pour numériser les déclarations de marchandises dangereuses, de la soumission à la transmission par API. Les essais japonais ont enregistré un taux de rejet des marchandises dangereuses de 0,5%, contre une moyenne mondiale de 4,5% pour les processus sur papier. L'acceptation du fret et la documentation bénéficient de ces améliorations des données, car les documents peuvent circuler plus rapidement entre les expéditeurs, les compagnies aériennes et les manutentionnaires. La constitution et la déconsolidation du fret bénéficient également lorsque les données de dimensionnement sont capturées au point d'acceptation. Les systèmes automatisés peuvent réduire les manipulations manuelles et soutenir une formation de palettes plus cohérente. L'entreposage et le stockage du fret se développent avec le développement de la chaîne du froid pharmaceutique et les besoins de stockage des importations du commerce électronique. Les programmes CEIV et les normes de l'Annexe 18 de l'OACI continuent d'influencer les achats d'équipements, la conception des processus et les qualifications du personnel. Le marché des services de manutention au sol du fret aérien récompense donc les prestataires capables de combiner capacité physique et dossiers numériques sécurisés. Les portefeuilles de services évoluent vers des activités à contrôle plus élevé, plus difficiles à fournir par la seule main-d'œuvre de piste de base.

Par Type de Cargaison :
Le Commerce Électronique Perturbe la Base du Fret GénéralLe fret général a conservé 42,35% de la taille du marché des services de manutention au sol du fret aérien en 2026, soutenu par les matériaux industriels, les biens de consommation et le fret commercial standard. Ces expéditions constituent une base stable pour les opérations de fret des compagnies aériennes internationales. Leurs besoins de manutention sont généralement plus prévisibles que le trafic à forte densité de colis ou sensible à la température. Les expéditeurs séparent les niveaux urgents et économiques, ce qui crée une demande accrue de niveaux de service différenciés. Les volumes de commerce électronique Chine-UE ont augmenté de 29% en glissement annuel fin 2025 après que les États-Unis ont supprimé les exemptions de minimis, même si les flux Chine-États-Unis ont diminué. Ce schéma montre que les changements de politique peuvent rediriger la demande de manutention aérienne entre les corridors plutôt que de la supprimer. Le commerce électronique nécessite le tri des colis, une capture précise des données, une manutention douanière rapide et des processus de transfert fiables. Ces exigences modifient les priorités opérationnelles dans l'ensemble du marché des services de manutention au sol du fret aérien.
Le commerce électronique a enregistré un CAGR de 8,39% de 2027 à 2032. La santé et les produits pharmaceutiques gagnent en importance stratégique, car le contrôle de la température peut échouer lors de la manutention sur la piste et au sol. Les lignes directrices de l'OMS publiées en 2025 ont identifié ces étapes comme des points sensibles dans la chaîne d'expédition des vaccins. Les produits frais et périssables dépendent également d'une manutention certifiée de la chaîne du froid, notamment sur les routes commerciales Sud-Nord en provenance d'Afrique et d'Amérique du Sud. L'électronique et les marchandises de haute technologie comprennent les équipements de serveurs, les composants de semi-conducteurs et les unités de stockage de données. L'IATA a rapporté que plus des deux tiers des biens liés à l'infrastructure mondiale d'IA en valeur ont été transportés par voie aérienne en 2025. Ce trafic peut nécessiter une manutention sécurisée, des connexions rapides et de faibles taux de dommages. Les biens industriels restent une base importante, notamment lorsque les constructeurs automobiles utilisent le fret aérien pour le réapprovisionnement urgent en pièces. La composition du fret exige des manutentionnaires qu'ils équilibrent le fret général à fort volume avec des processus spécialisés pour les envois sensibles et urgents. Le marché des services de manutention au sol du fret aérien bénéficie lorsque les stations peuvent basculer la capacité entre ces exigences de fret. Cette composition élargit également la valeur des services certifiés de stockage, de contrôle et de documentation.
Par Mouvement de Cargaison :
La Manutention en Transit Émerge comme le Pivot de CroissanceLa manutention du fret à l'importation représentait 39,77% de la part du marché des services de manutention au sol du fret aérien en 2026, reflétant une forte demande entrante en Amérique du Nord et en Europe pour des produits provenant des centres de fabrication d'Asie-Pacifique. Le traitement des importations implique la déconsolidation, la documentation, le tri et la coordination avec les réseaux de distribution en aval. Ces activités se déroulent dans des délais de livraison courts et nécessitent à la fois de la main-d'œuvre et des capacités systèmes. Les changements de réseau des compagnies aériennes et les structures hub-and-spoke plus profondes augmentent la quantité de fret qui transite par des stations intermédiaires. Les tonnes-kilomètres de fret d'Asie-Pacifique ont augmenté de 10,5% en glissement annuel en avril 2026, tandis que l'Afrique a progressé de 7,7% et la moyenne mondiale était de 4,0%. Ces flux renforcent le rôle des hubs en Asie et au Moyen-Orient. Le marché des services de manutention au sol du fret aérien a besoin de transferts d'ULD plus rapides et d'une meilleure coordination entre les fenêtres d'arrivée et de départ.
La manutention du fret en transit et en correspondance a enregistré un CAGR de 7,62% de 2027 à 2032. Les flux de transit nécessitent également des installations sous douane pouvant prendre en charge le fret avant le dédouanement à destination. La coordination des créneaux en temps réel devient importante lorsque les vols à l'arrivée et au départ ont des fenêtres de correspondance étroites. Les manutentionnaires doivent maintenir l'intégrité du fret tout en déplaçant les envois entre les aéronefs, les entrepôts et les zones sous contrôle douanier. Une correspondance manquée peut engendrer des coûts pour les compagnies aériennes, les transitaires et les propriétaires de fret. Le marché des services de manutention au sol du fret aérien s'appuie sur des transferts minutés pour protéger la qualité de service dans les réseaux de hubs. La manutention du fret à l'exportation a une part plus faible, mais la diversification de la fabrication en Asie du Sud-Est et en Inde crée des corridors supplémentaires de fret sortant. Ces corridors relient les bases de production locales aux destinations européennes et moyen-orientales. Les nouvelles routes nécessitent des équipes locales qui comprennent la documentation d'exportation, les contrôles de sécurité et les procédures spécifiques aux compagnies aériennes. Le secteur des services de manutention au sol du fret aérien bénéficie donc de stations capables de gérer les importations, les exportations et le trafic de transit via une plateforme opérationnelle commune. Les opérateurs disposant de réseaux multi-hubs peuvent rediriger le personnel et les équipements là où les routes commerciales se développent le plus rapidement.
Par Utilisateur Final :
Les Intégrateurs Accélèrent à Mesure que les Relations avec les Transitaires ÉvoluentLes transitaires représentaient 30,29% de la taille du marché des services de manutention au sol du fret aérien en 2026, car ils agissent comme intermédiaires commerciaux entre les propriétaires de fret et la capacité des compagnies aériennes. Ils s'appuient sur les manutentionnaires pour le traitement physique, le stockage et le soutien à la documentation dans les terminaux aéroportuaires. Les relations avec les transitaires évoluent vers des offres groupées comprenant la consolidation, la préparation à l'expédition et les liens douaniers électroniques. Cette approche fait évoluer la relation au-delà des transactions de manutention individuelles. Leurs expéditions à délai défini nécessitent un modèle opérationnel qui contrôle le fret de l'origine au transfert et à la livraison. Les manutentionnaires au sol jouent un rôle central, car chaque transfert peut déterminer si un délai de livraison promis est respecté. Les réseaux express ont également besoin d'une numérisation, d'un tri, d'une sécurité et d'une performance de piste cohérents dans les aéroports de passerelle. Le marché des services de manutention au sol du fret aérien est de plus en plus lié à ces flux express étroitement gérés. Ces exigences soutiennent des contrats plus intégrés dans le marché des services de manutention au sol du fret aérien.
Les intégrateurs et les transporteurs express ont enregistré un CAGR de 7,88% de 2027 à 2032. Les compagnies aériennes cargo dédiées développent leurs réseaux de fréteurs et leurs infrastructures de hub, ce qui crée une demande de services de piste et d'entrepôt différents du travail de fret en soute. Les fréteurs peuvent nécessiter des équipements spécialisés, de plus grandes zones de préparation en entrepôt et des procédures de rotation différentes. Les compagnies aériennes passagers avec fret en soute restent la plus grande source de volume de fret par nombre de vols. Etihad Cargo a étendu la capacité de soute à plus de 1 000 vols passagers hebdomadaires d'ici mars 2026. Les autorités aéroportuaires et les opérateurs de terminaux développent des capacités de manutention directe pour capter le trafic dans les nouveaux aéroports cargo. Cela est évident dans les développements en zone vierge en Asie-Pacifique où la capacité cargo est ajoutée à des projets aéroportuaires plus larges. Le secteur des services de manutention au sol du fret aérien fait face à des exigences d'acheteurs plus variées à mesure que les compagnies aériennes, les transitaires, les intégrateurs et les aéroports recherchent différentes combinaisons de services. Les prestataires capables d'adapter les procédures tout en maintenant des normes de qualité communes disposent d'une base plus solide pour des relations à long terme.
Analyse Géographique
L'Amérique du Nord représentait 33,20% de la part des revenus en 2026, soutenue par la densité du fret à JFK, Miami, Chicago O'Hare, Dallas-Fort Worth et Los Angeles. Le fret aérien a permis 157 milliards USD d'importations aux États-Unis au cours du premier trimestre 2025, représentant 82% de l'augmentation totale des importations américaines au cours de cette période. Ce commerce concentré sur le début de l'année a créé de courtes périodes de demande intensive pour la capacité de manutention des passerelles. La FAA a imposé des réductions de planification estivale 2026 à Chicago O'Hare après que les volumes prévus en journée de pointe ont augmenté de 14,9% par rapport aux niveaux de l'été 2025. Le Canada a enregistré une croissance du tonnage de fret de 8% en 2025, tandis que le Mexique a décliné de plus de 4%, produisant une demande inégale au niveau des stations dans la région. Le projet New Terminal One de JFK signale un investissement continu dans la capacité aéroportuaire et les licences d'exploitation à long terme.
L'Europe occupe une position importante dans le marché des services de manutention au sol du fret aérien à travers Francfort, Amsterdam Schiphol, Paris Charles de Gaulle et Londres Heathrow. Les transporteurs européens ont enregistré une croissance de 2,9% des tonnes-kilomètres de fret en 2025, tandis que la route Europe-Asie a progressé de 10,3%. La décision de Schiphol de consolider les manutentionnaires de 6 à 3 prestataires reflète une orientation politique sur les normes de service et les conditions de travail. Fraport a signé en février 2026 un bail avec Kuhne+Nagel pour un nouvel entrepôt cargo à l'aéroport de Francfort. DHL Global Forwarding a ouvert un hub de 24 500 m² à Francfort en juin 2025 avec une capacité annuelle allant jusqu'à 300 000 tonnes métriques. L'Afrique a enregistré une croissance de 7,7% des tonnes-kilomètres de fret en glissement annuel en avril 2026, soutenant le rôle de la région en tant que passerelle de transit. L'Amérique du Sud développe des connexions supplémentaires avec les marchés européens via des routes cargo dédiées.
L'Asie-Pacifique devrait se développer à un CAGR de 7,57% de 2027 à 2032, soutenue par le commerce intra-régional, la capacité cargo ajoutée et les flux de commerce électronique redirigés. Les compagnies aériennes d'Asie-Pacifique ont enregistré une croissance de 8,4% des tonnes-kilomètres de fret en 2025, le taux le plus élevé parmi les régions. Le trafic intra-asiatique a progressé de 10,0%, tandis que le trafic Asie-Europe a augmenté de 10,3% au cours de cette année. Air India SATS Airport Services a débuté ses opérations à l'aéroport international de Noida dans le cadre d'une concession de 37 ans. AISATS détenait 70% de part de marché dans le secteur de la manutention au sol en Inde et a annoncé un investissement de 1 500 crore INR (180 millions USD) dans des terminaux et des zones logistiques. L'aéroport de Shenzhen a ouvert le premier terminal de fret international avec dédouanement douanier 24h/24 et 7j/7 de Chine en avril 2025. Ces développements renforcent le rôle de la région dans le marché des services de manutention au sol du fret aérien. Le marché des services de manutention au sol du fret aérien gagne en capacité supplémentaire à mesure que ces installations connectent les routes commerciales et les réseaux de distribution locaux.
Paysage Concurrentiel
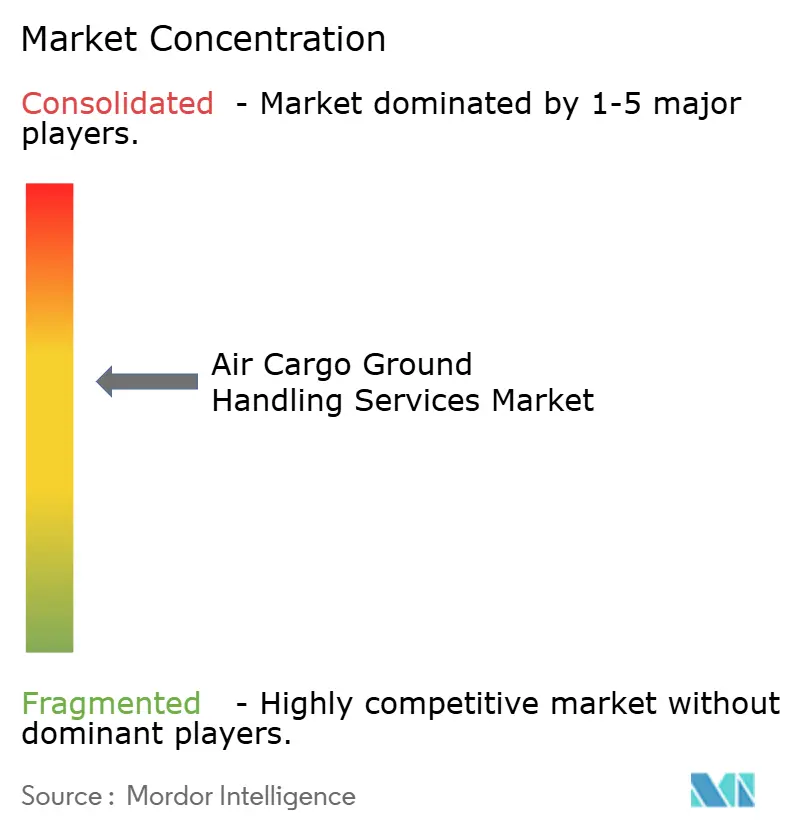
Le marché des services de manutention au sol du fret aérien est modérément concentré à l'échelle mondiale, avec des opérateurs de dimension internationale en concurrence pour les principales licences aéroportuaires, tandis que les prestataires régionaux et affiliés aux aéroports conservent des positions dans les aéroports locaux à accès limité. Swissport s'est développé en Chine continentale via le terminal de fret international numérique et intelligent de Shanghai Pudong. Il a également débuté ses opérations dans 13 aéroports saoudiens en juin 2025 et a poursuivi des investissements cargo en Colombie et au Maroc. La société a également obtenu un contrat avec le groupe Lufthansa à Londres Heathrow. Menzies Aviation a acquis G2 Secure Staff pour 305 millions USD, doublant sa présence aux États-Unis à 108 sites. Il a également obtenu une licence de 15 ans à l'aéroport international de Bengaluru et ajouté des opérations en Belgique et en Angola. dnata a ouvert une installation cargo automatisée à Amsterdam Schiphol avec un investissement de 70 millions EUR (82,34 millions USD) et une capacité annuelle de 600 000 tonnes. Ces actions témoignent d'une préférence pour l'expansion du portefeuille, les droits aéroportuaires à long terme et les stations présentant des barrières à l'entrée élevées.
La capacité numérique devient un facteur clé dans les appels d'offres, car les compagnies aériennes et les transitaires ont besoin de données d'expédition fiables sur plusieurs sites. Le système MACH de Menzies Aviation opère dans 46 stations et traite 55% de son tonnage cargo mondial. Cette plateforme soutient la visibilité en temps réel et des processus opérationnels plus cohérents dans le réseau. Worldwide Flight Services, une société SATS, exploite des installations de manutention pour le commerce électronique et les transitaires dans 17 aéroports européens. Son acquisition d'Aviapartner Cargo NV à Bruxelles en mars 2026 a renforcé sa présence belge. Qatar Airways Cargo a introduit son outil de supervision du déchargement et du chargement en piste en février 2026 pour remplacer les instructions de chargement papier par des flux de travail numériques en piste. Les opérateurs certifiés peuvent utiliser ces capacités pour répondre aux exigences des compagnies aériennes et des transitaires dans plusieurs pays.
Les certifications CEIV de l'IATA pour les produits pharmaceutiques, les batteries au lithium, les denrées périssables et les animaux vivants concentrent les volumes spécialisés chez les manutentionnaires qualifiés. Cette dynamique sépare les prestataires de dimension mondiale des opérateurs régionaux plus petits disposant de moins de sites certifiés. Les conditions de licence aéroportuaire, la capacité des terminaux cargo, la disponibilité de la main-d'œuvre et l'intégration des données limitent l'entrée facile dans les principaux hubs. Les spécialistes régionaux conservent néanmoins de la valeur là où la connaissance locale de l'aéroport et les droits d'accès sont importants. Les sociétés affiliées aux aéroports peuvent également détenir des positions protégées grâce à leurs relations opérationnelles et à leur accès aux infrastructures. Les contrats de longue durée aident les opérateurs internationaux à construire des revenus récurrents une fois qu'ils ont sécurisé un emplacement. La concurrence reste active, car les compagnies aériennes et les aéroports peuvent utiliser les appels d'offres pour réinitialiser les pools de prestataires et les normes de service.
Leaders du Secteur des Services de Manutention au Sol du Fret Aérien
-
SATS Ltd.
-
Swissport International AG
-
Emirates Group
-
Menzies Aviation
-
Fraport AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Manutention au Sol du Fret Aérien Entreprises couvertes dans ce rapport
- Swissport International AG
- Emirates Group (dnata)
- SATS Ltd.
- Menzies Aviation
- Fraport AG
- Celebi Aviation Holding
- Aviapartner
- Qatar Airways Group
- TAV Airports Holding
- Goldair Handling
- Airline Assistance Switzerland
- Cardig Aero Services
- Unifi Aviation
- Saudi Ground Services Company
- PrimeFlight Aviation Services
- DHL Group
- PT Jasa Angkasa Semesta
- Bangkok Flight Services
- AOT Ground Aviation Services
- Alliance Ground International
Développements industriels récents dans Marché des Services de Manutention au Sol du Fret Aérien
- Septembre 2026 : Swissport International et Etihad Airways ont signé un protocole d'accord pour étendre leur partenariat mondial de manutention au sol et de fret de 30 à 40 aéroports, ajoutant 10 sites en Afrique, en Europe, en Amérique du Nord, au Moyen-Orient et en Asie.
- Septembre 2026 : Menzies Aviation a remporté un nouveau contrat avec JetSMART pour fournir des services complets de manutention au sol dans 11 aéroports en Colombie, plus que doublant son réseau colombien et prolongeant une relation établie depuis le Chili.
- Juillet 2026 : Swissport a lancé un nouveau partenariat complet de manutention au sol et de fret avec Hainan Airlines à l'aéroport international d'Auckland, coïncidant avec l'ouverture du nouveau centre cargo d'Auckland de Swissport, où Hainan Airlines a été désignée comme le premier client compagnie aérienne de l'installation.
- Juin 2026 : WFS, une société SATS, a obtenu un contrat de 5 ans de Geodis pour des services de manutention de transitaires à l'aéroport de Bruxelles, étendant son réseau de manutention de commerce électronique et de transitaires à 17 aéroports européens.
Portée du Rapport Mondial sur le Marché des Services de Manutention au Sol du Fret Aérien
Aperçu de la segmentation
| Acceptation du Fret et Documentation |
| Contrôle du Fret et Manutention de Sécurité |
| Constitution et Déconsolidation du Fret |
| Chargement et Déchargement d'Aéronefs |
| Entreposage et Stockage du Fret |
| Autres |
| Fret Général |
| Produits Frais et Denrées Périssables |
| Biens Industriels (Pièces et Composants Automobiles, etc.) |
| Commerce Électronique |
| Santé et Produits Pharmaceutiques |
| Électronique et Haute Technologie |
| Autres |
| Manutention du Fret à l'Importation |
| Manutention du Fret à l'Exportation |
| Manutention du Fret en Transit et en Correspondance |
| Compagnies Aériennes Passagers avec Fret en Soute |
| Compagnies Aériennes Cargo Dédiées |
| Transitaires |
| Intégrateurs et Transporteurs Express |
| Autorités Aéroportuaires et Opérateurs de Terminaux |
| Autres Prestataires de Services Logistiques et de Fret |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Service | Acceptation du Fret et Documentation | |
| Contrôle du Fret et Manutention de Sécurité | ||
| Constitution et Déconsolidation du Fret | ||
| Chargement et Déchargement d'Aéronefs | ||
| Entreposage et Stockage du Fret | ||
| Autres | ||
| Par Type de Cargaison | Fret Général | |
| Produits Frais et Denrées Périssables | ||
| Biens Industriels (Pièces et Composants Automobiles, etc.) | ||
| Commerce Électronique | ||
| Santé et Produits Pharmaceutiques | ||
| Électronique et Haute Technologie | ||
| Autres | ||
| Par Mouvement de Cargaison | Manutention du Fret à l'Importation | |
| Manutention du Fret à l'Exportation | ||
| Manutention du Fret en Transit et en Correspondance | ||
| Par Utilisateur Final | Compagnies Aériennes Passagers avec Fret en Soute | |
| Compagnies Aériennes Cargo Dédiées | ||
| Transitaires | ||
| Intégrateurs et Transporteurs Express | ||
| Autorités Aéroportuaires et Opérateurs de Terminaux | ||
| Autres Prestataires de Services Logistiques et de Fret | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur des services de manutention au sol du fret aérien en 2026 ?
Le secteur est évalué à 19,43 milliards USD en 2026 et devrait atteindre 29,27 milliards USD d'ici 2032.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le CAGR prévu est de 7,01% de 2027 à 2032.
Quel type de service détient la plus grande part ?
Le chargement et le déchargement d'aéronefs détiennent la plus grande part à 27,80% en 2026.
Quel type de cargaison connaît la croissance la plus rapide ?
Le commerce électronique est le type de cargaison à la croissance la plus rapide, avec un CAGR de 8,39% jusqu'en 2032.
Quelle région détient la plus grande part ?
L'Amérique du Nord détient la plus grande part régionale à 33,20% en 2026.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,57% de 2027 à 2032.