
アディティブ マスターバッチ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
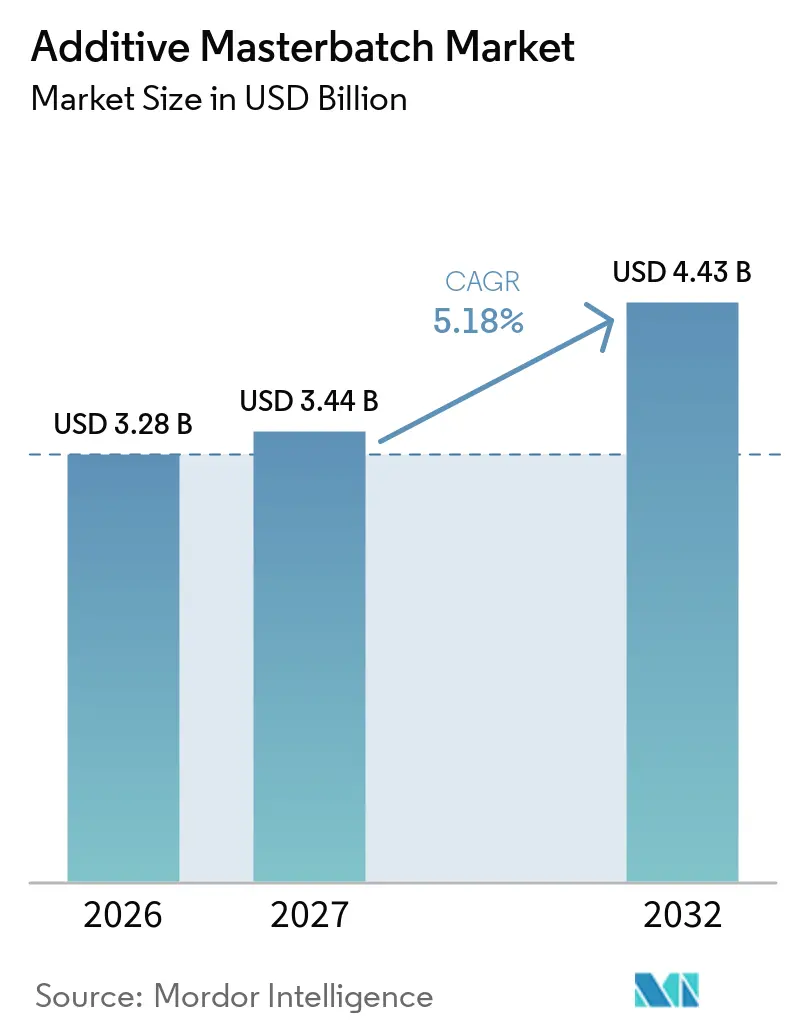
| 市場規模 (2027) | 3.44 十億米ドル |
| 市場規模 (2032) | 4.43 十億米ドル |
| 成長率 (2027 - 2032) | 5.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアディティブ マスターバッチ市場分析
アディティブ マスターバッチ市場規模は2026年に3.28 ビリオン 米ドルと評価され、2027年の3.44 ビリオン 米ドルから2032年には4.43 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.18%です。食品・飲料・医薬品・消費財のコンバーターが製品を保護し、高速設備で安定稼働できるポリマーを必要としているため、包装は引き続き中心的な需要基盤となっています。アディティブ マスターバッチ市場はまた、変換プロセスに複雑さを加えることなく、賞味期限・防火安全性・軽量化・衛生要件を満たす素材へのより広範なシフトからも恩恵を受けています。リサイクルポリマーの性能要件を満たすために酸化防止剤、相溶化剤、蛍光増白剤が使用されるケースが増えており、リサイクル政策が添加剤の商業的役割を変えつつあります。材料性能データ、規制サポート、カスタマイズされた配合を組み合わせられるサプライヤーは、大手コンバーターとの関係において有利な立場に立てる可能性が高いです。キャリア樹脂と特殊化学品のコストが、生産者が価格上昇を回収できる前に変動する可能性があるため、原材料コストの変動は引き続き重要なリスクです。
主要レポートのポイント
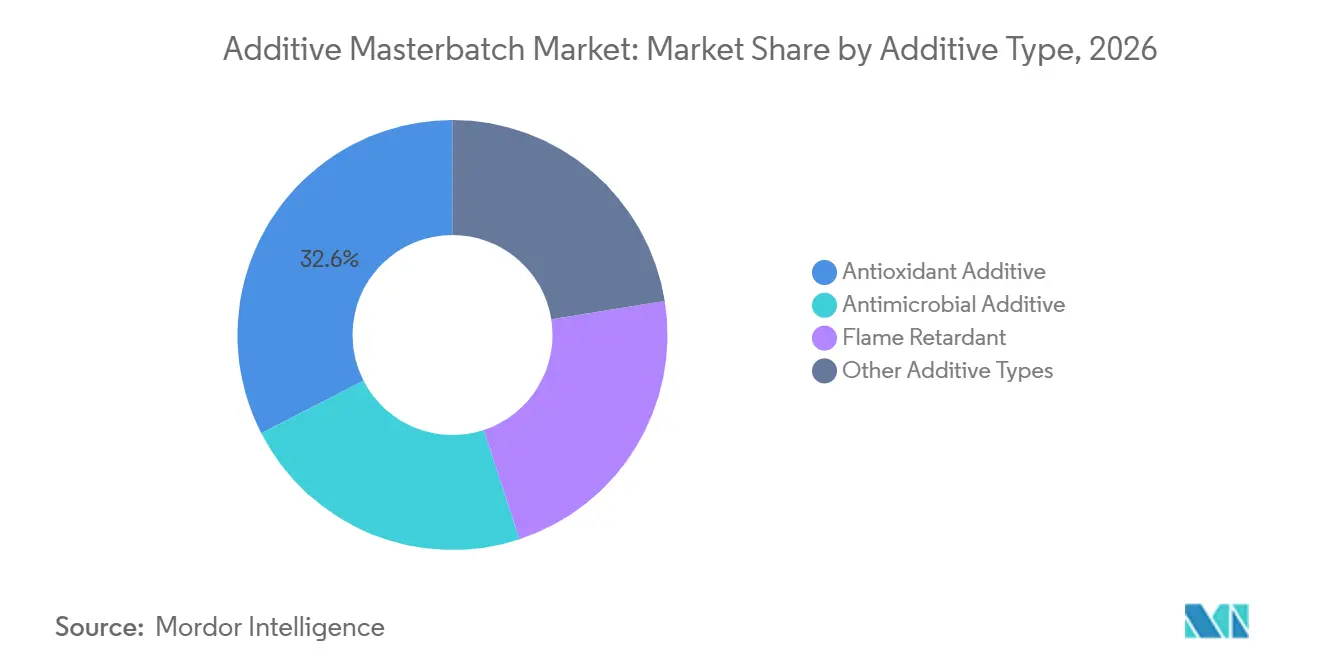
- 添加剤タイプ別では、酸化防止剤添加剤が2026年のアディティブ マスターバッチ市場シェアの32.56%を占め、難燃剤は2032年にかけてCAGR 5.67%で成長すると予測されています。
- キャリア樹脂別では、ポリプロピレンが2026年のアディティブ マスターバッチ市場シェアの38.11%を占め、ポリエチレンテレフタレートは2032年にかけてCAGR 5.73%で成長すると予測されています。
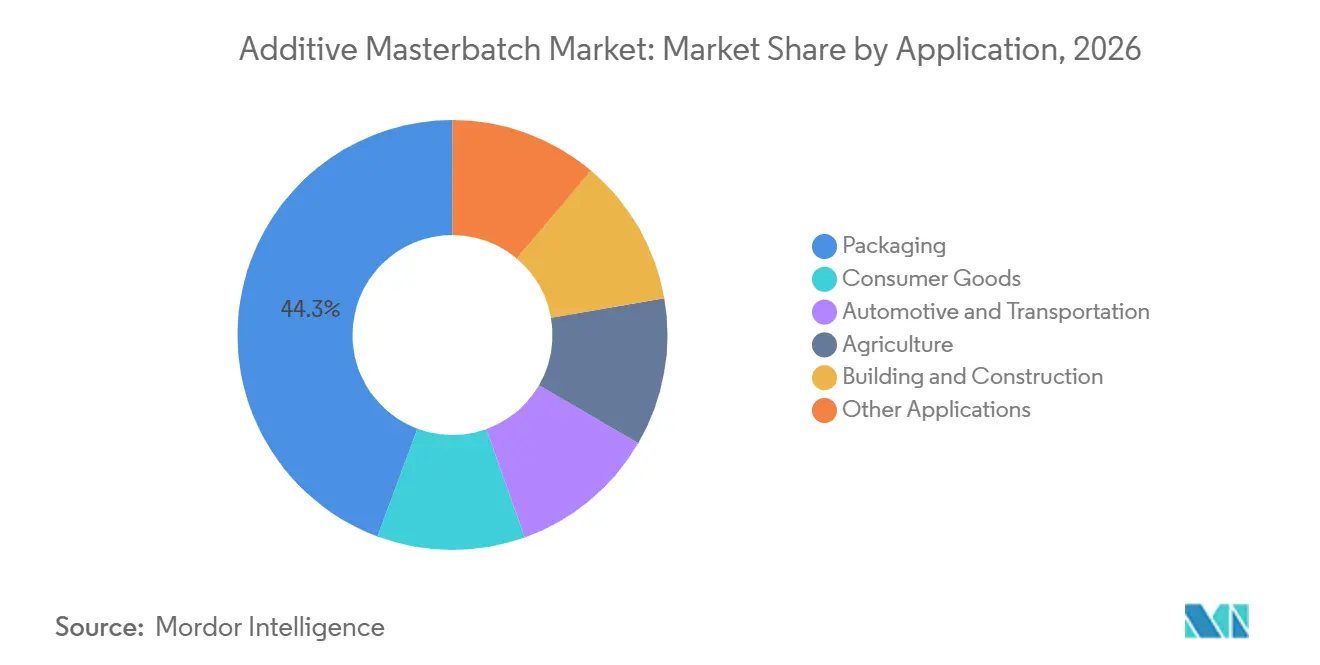
- 用途別では、包装が2026年のアディティブ マスターバッチ市場シェアの44.32%を占め、自動車・輸送は2032年にかけてCAGR 6.06%で成長すると予測されています。
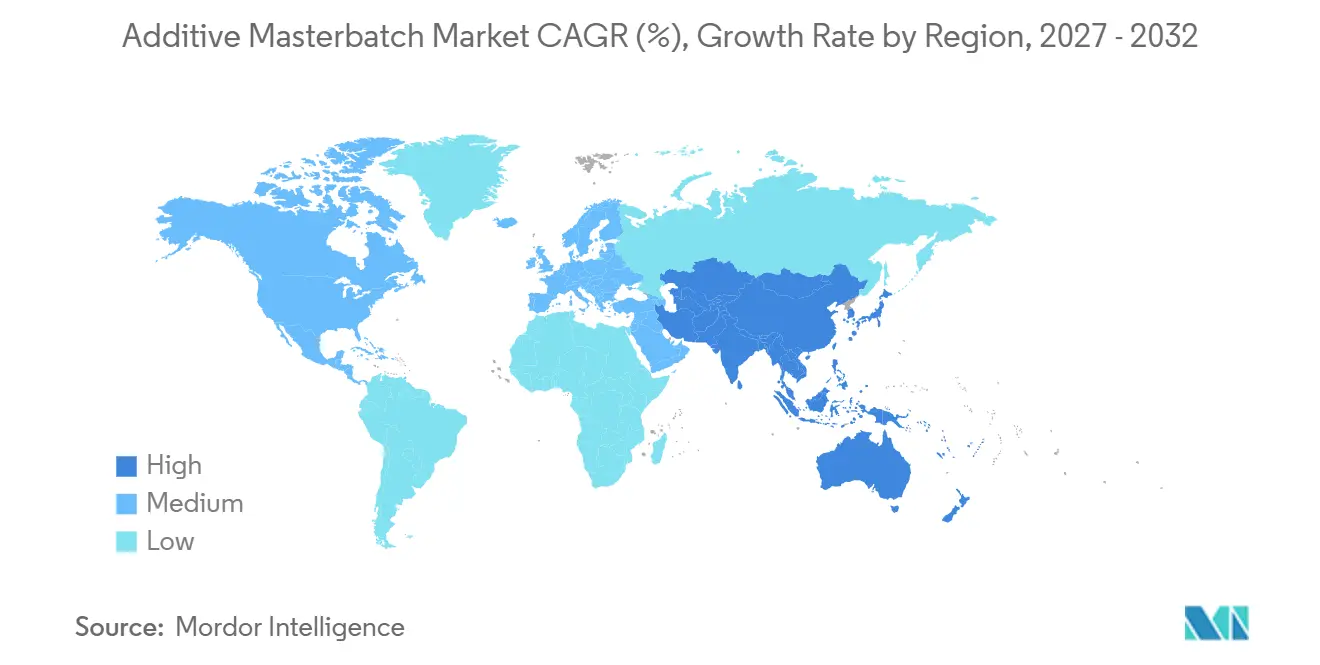
- 地域別では、アジア太平洋が2026年のアディティブ マスターバッチ市場シェアの37.93%を占め、2032年にかけてCAGR 5.82%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装性能と賞味期限要件 | +1.4% | グローバル | 短期(2年以内) |
| リサイクル材料処理と循環型経済目標 | +1.2% | 欧州・北米、アジア太平洋への波及 | 中期(2~4年) |
| 自動車・輸送部品の軽量化 | +0.9% | アジア太平洋中心、欧州 | 中期(2~4年) |
| 建設・インフラにおけるプラスチック需要 | +0.7% | アジア太平洋・中東・アフリカ中心、北米 | 長期(4年以上) |
| 衛生・医療・食品接触性能要件 | +0.5% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
包装性能と賞味期限要件
食品・医薬品・飲料包装は、製品品質を保護し賞味期限を延長するために、酸素捕捉および紫外線安定化配合を使用しています。2025年7月、Avient Corporationはポリエチレンテレフタレート包装向けの酸素捕捉添加剤であるColorMatrix Amosorb Oxyloop-1を発表し、ボトルからボトルへのリサイクル適合性についてEuropean Platform for Bottle Packagingの認定を受けました[1]。この製品の方向性は、賞味期限性能とリサイクル適合性が、別々の選択肢ではなく連動した設計要件になりつつあることを示しています。2025年1月22日に公布された欧州連合の包装・包装廃棄物規制は、より高いリサイクル含有量とリサイクル可能な包装システムを支援するルールを確立しました。食品・栄養補助食品・医薬品顧客にサービスを提供するコンバーターは、マスターバッチ自体とともに性能データと規制文書を提供できるサプライヤーをますます必要としています。
リサイクル材料処理と循環型経済目標
機械的リサイクルは、リサイクル材料処理中にポリマー性能を回復または保護するマスターバッチへの需要を生み出しています。酸化防止剤は、再処理中にリサイクルされたポリオレフィン溶融物を安定化させ、以前の使用による酸化ダメージへの対処を助けます。2025年のMaterials誌の研究では、ポリプロピレンの繰り返しリサイクルサイクルを通じて酸化防止剤の挙動が変化することが明らかになり、これはサプライヤーがリサイクル含有材料の添加剤投与量を設定する方法に影響を与えます。2025年10月、LyondellBasell Industries Holdings B.V.はフランクフルト・イノベーションセンターを拡張し、準工業的条件下で一貫したリサイクルペレットを開発するための選別・除染・押出設備を導入しました。Dover Chemical Corporationは2025年9月にDoverCycleプラットフォームを立ち上げ、高度な工業後リサイクルおよびポストコンシューマーリサイクルのポリオレフィンストリームにおける添加剤の移行を低減することを目的とした高分子ホスファイト酸化防止剤を中心に構築されています。これらの動向により、配合品質、溶融安定性、リサイクル材料の一貫性がアディティブ マスターバッチ市場においてより重要な要素となっています。
自動車・輸送部品の軽量化
自動車メーカーは、車両重量の低減と運転効率の向上を追求する中で、添加剤改質ポリプロピレンコンパウンドの使用を増やしています。自動車用マスターバッチは、高スループット射出成形において、耐熱性、低揮発性有機化合物排出、紫外線耐性、および着色剤との相溶性を提供する必要があります。Cabot Corporationは2025年に、特殊カーボンブラックマスターバッチがポリプロピレン自動車コンパウンドにおけるカーボンブラックと酸化防止剤パッケージ間の相互作用に対処できることを示す研究を発表しました。これにより、特定の配合における酸化防止剤の高充填の必要性を低減できます。Addiplast Groupの2025年版Stellantis承認コンパウンドおよびマスターバッチカタログも、車両部品においてUL 94 V-0定格を持つハロゲンフリーポリプロピレン配合への需要を示しました。電気自動車は電子筐体および熱管理エンクロージャーへの需要を追加し、アディティブ マスターバッチ市場における難燃性および帯電防止機能の重要性を高めています。
建設・インフラにおけるプラスチック需要
パイプ、ジオメンブレン、屋根用メンブレン、ケーブルコンジット、窓プロファイルは、紫外線安定剤および難燃剤マスターバッチへの持続的な需要を生み出しています。これらの製品は多くの場合、包装材料よりも高い添加剤充填量を必要とし、長い耐用年数と防火性能要件を満たす必要があります。インドの国家インフラパイプラインは、2030年までに道路・鉄道・都市インフラに向けて1.4 トリリオン 米ドルを投じており、高密度ポリエチレンおよびポリプロピレンパイプシステムへの需要を支えています。Tosaf Compounds Ltd.は2025年の建築・建設カタログにおいて、DIN 4102、EN 13501-1、UL 94の防火安全要件を満たすポリエチレン、ポリプロピレン、ポリスチレン、アクリロニトリルブタジエンスチレンの配合を文書化しました。改正された欧州連合建設製品規制は2025年1月7日に発効し、建設製品に関するより一貫した製品情報と環境要件を支援しています。この規制の方向性は、文書化された性能と低炭素材料プロファイルを持つ添加剤への関心を促しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動とマージン転嫁リスク | -0.5% | グローバル | 短期(2年以内) |
| 特定の添加剤化学品に対する規制上の制限 | -0.4% | 欧州・北米 | 中期(2~4年) |
| リサイクル適合性とライフサイクル末期のトレードオフ | -0.3% | 欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動とマージン転嫁リスク
アディティブ マスターバッチ産業は、原油連動フィードストックコストの変動と供給途絶の両方にさらされているキャリア樹脂と特殊化学品を購入しています。ポリプロピレン、ポリエチレン、ポリエチレンテレフタレートのキャリアは、特殊添加剤化学品とは異なるペースでコストが変動する可能性があります。LyondellBasell Industries Holdings B.V.は2026年5月の業績報告において、供給途絶が当該期間中にグローバルなバージンポリプロピレン能力のかなりの割合に影響を与えたと述べました。このような途絶は、マスターバッチ生産者が顧客価格を修正する前にプロピレン関連コストを引き上げる可能性があります。顧客契約は多くの場合、より長い価格サイクルで運営されており、原材料コストが急速に上昇した場合でもコスト回収が遅れる可能性があります。小規模生産者は、垂直統合サプライヤーと比較して財務的余力と購買力が低いため、より大きな圧力に直面する可能性があります。
特定の添加剤化学品に対する規制上の制限
規制当局は用途において許可される添加剤化学品の範囲を狭めており、マスターバッチ生産者は製品の再配合と再認定を求められています。欧州化学品庁は、その非常に残留性が高く生物蓄積性が高い特性を理由に、一般にDBDPEとして知られる1,1'-(エタン-1,2-ジイル)ビス[ペンタブロモベンゼン]を2025年11月に候補リストに追加しました[2]。DBDPEは電子機器、建設、繊維用途における臭素系難燃剤として使用されてきました。欧州委員会はまた、欧州化学品庁に対し、特定の非高分子芳香族臭素系難燃剤に関する附属書XV制限ドシエの作成を要請しており、提出は2026年12月までに予定されています。大手サプライヤーは一般的に、複数の管轄区域にわたる試験、規制審査、顧客再認定の管理においてより優れた能力を持っています。これらの要件は参入障壁を高め、分析ラボと専任の規制チームを持つ企業を有利にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
添加剤タイプ別:
酸化防止剤添加剤が収益の基盤を担い、難燃剤が上昇を牽引酸化防止剤添加剤は、ポリマーコンパウンド、加工、リサイクル全般にわたって使用されているため、2026年のアディティブ マスターバッチ市場シェアの32.56%を占めました。変換時の熱とせん断条件下でポリオレフィンを熱的・酸化的劣化から保護します。難燃剤は、自動車電子機器、バッテリー筐体、建築部品における安全要件の強化に伴い、2032年にかけてCAGR 5.67%で成長すると予測されています。難燃剤システムのアディティブ マスターバッチ市場規模は、UL 94 V-0分類を必要とする用途によって支えられています。2025年9月、Avient CorporationはCesa MAX難燃剤添加剤を発表しました。これは高いマスターバッチ充填量と防火性能要件向けに設計された非ハロゲン系ポリエチレン対応シリーズです。
DBDPEの欧州化学品庁候補リストへの追加は、旧来の芳香族臭素系化学品に依存する製品に再配合リスクをもたらします。これにより、リン系、無機系、窒素系難燃剤代替品の余地が生まれます。抗菌マスターバッチは医療用途や高接触プラスチック表面においてより重要性を増しており、ISO 22196はプラスチックおよびその他の非多孔質表面における抗菌活性の認定基準として引き続き参照されています。スリップ、アンチブロック、帯電防止、紫外線安定剤、核剤グレードは、包装フィルム、農業、消費財にわたる個別のニーズを満たしています。アディティブ マスターバッチ産業は、単一の機能ではなく、幅広い性能要件に対応しています。

キャリア樹脂別:
ポリプロピレンがリードし、ポリエチレンテレフタレートシステムがリサイクル主導の成長を獲得ポリプロピレンは、射出成形、フィルム、繊維、パイプ押出にわたって使用されているため、2026年のアディティブ マスターバッチ市場シェアの38.11%を占めました。複数のエンドユース分野で使用される酸化防止剤、難燃剤、帯電防止剤、核剤マスターバッチの一般的なキャリアです。ポリエチレンテレフタレートは、サプライヤーが高温・高せん断加工に耐える添加剤パッケージを開発するにつれ、2032年にかけてCAGR 5.73%で成長すると予測されています。成長はまた、ボトルからボトルへのリサイクル要件によっても支えられています。2025年10月、Sukanoは、色、ヘイズ、固有粘度に影響を与えることなく、モノマテリアルのポリエチレンテレフタレートクロージャーが透明ボトルリサイクルストリームに参入できるよう設計されたアディティブ マスターバッチパッケージを発表しました。
ポリエチレンキャリアは、添加剤需要が安定しているフレキシブルフィルムおよびインフラパイプ用途に対応しています。ポリスチレンキャリアは民生用電子機器および家電コンパウンドに使用され、ポリ塩化ビニルキャリアは建設およびケーブル用途に対応しています。これらの用途では、安定剤および可塑剤パッケージとの相溶性が引き続き重要な技術的考慮事項です。単一ポリマー包装構造は、キャリア樹脂を基材ポリマーに合わせる必要性を高めています。アディティブ マスターバッチ産業は、選択がより技術的に特定されるにつれ、ポリプロピレンおよびポリエチレンテレフタレートシステム内でプレミアム配合層を開発しています。
用途別:
包装が支配的な地位を維持し、自動車・輸送が成長をリード包装は、食品安全性、酸素バリア、紫外線バリア、加工助剤、リサイクル対応配合の使用を反映して、2026年のアディティブ マスターバッチ市場シェアの44.32%を占めました。パッケージは複数の性能特性を必要とする場合があり、サプライヤーへの重層的な需要を生み出しています。包装需要はまた、賞味期限と外観に対する顧客の期待によっても支えられています。自動車・輸送は2032年にかけてCAGR 6.06%で成長すると予測されています。プラットフォームの電動化、軽量化、車内揮発性有機化合物のより厳しい要件が、車両部品における添加剤ニーズを高めています。
建築・建設は、特にパイプ、コンジット、屋根用メンブレンが難燃剤および紫外線安定剤製品を必要とするアジアおよび中東のインフラ活動から恩恵を受けています。消費財は家庭用電化製品および電子機器において美観と性能を組み合わせたマスターバッチを使用しています。農業用途は温室フィルム、マルチフィルム、灌漑部品において紫外線安定剤および酸化防止剤マスターバッチを使用しています。これらの用途は、制御環境農業の発展に伴い、東南アジアおよび中東で拡大しています。用途全体にわたり、単一ペレット複合マスターバッチは、色、機能性能、リサイクル適合性を提供しながら、コンバーターの取り扱いの複雑さと成分間相互作用リスクを低減できます。
地域分析
アジア太平洋地域の添加剤マスターバッチ市場
アジア太平洋地域は2026年の添加剤マスターバッチ市場シェアの37.93%を占め、2032年にかけて5.82%のCAGRで成長すると予測されている。同地域は、複数のポリマー加工産業において、包装、自動車、およびインフラ需要を組み合わせている。中国は、樹脂生産、添加剤製造、およびマスターバッチコンパウンディングを同一の産業エリアに集約した石油化学・ポリマー加工の統合コンプレックスから恩恵を受けており、納入コストの削減と認定サイクルの短縮を実現している。インドは、フレキシブル食品包装、自動車部品製造、およびインフラ用パイプ生産からの需要を有しており、先進化学品製造向けの生産連動型インセンティブプログラムが国内設備増強を支援している。2025年8月、CLARIANTは北京天罡助剤有限公司との合弁施設である中国滄州工場において、ナイロスタブ S-EEDの第2生産ラインの試運転を完了した。
ヨーロッパ、北米およびアジア太平洋地域の添加剤マスターバッチ市場
日本と韓国は、電子機器および半導体包装においてハロゲンフリー難燃剤および高純度帯電防止グレードへの需要を維持している。インドネシア、ベトナム、およびタイは、食品加工よび自動車組立がより高コストの生産拠点から移転するにつれて拡大している。北米の需要は、包装、自動車用途、および州レベルのリサイクル含有量要件から生じている。ヨーロッパは、包装および包装廃棄物規制、化学品の登録・評価・認可・制限(REACH)、および建設製品要件に同時に対応している。
南米および中東・アフリカ地域の添加剤マスターバッチ市場
南米はフレキシブル包装、農業用フィルム、および消費財からの需要を有しており、ブラジルとアルゼンチンが主要市場であり、ブラジルの食品加工活動が抗菌・酸化防止マスターバッチを支えている。中東・アフリカ地域では、サウジアラビアの大規模プロジェクトパイプラインおよび南アフリカのインフラ改修工事による建設関連需要が見られる。これらの用途には、紫外線安定剤または難燃剤を必要とするパイプ、ケーブル、および建築用ポリマー部品が含まれる。両地域ともコンパウンディングインフラは限られており、サプライチェーンは輸入化学品への依存度が高いが、ポリマー加工能力が発展するにつれて長期的な会を提供している。
競合環境
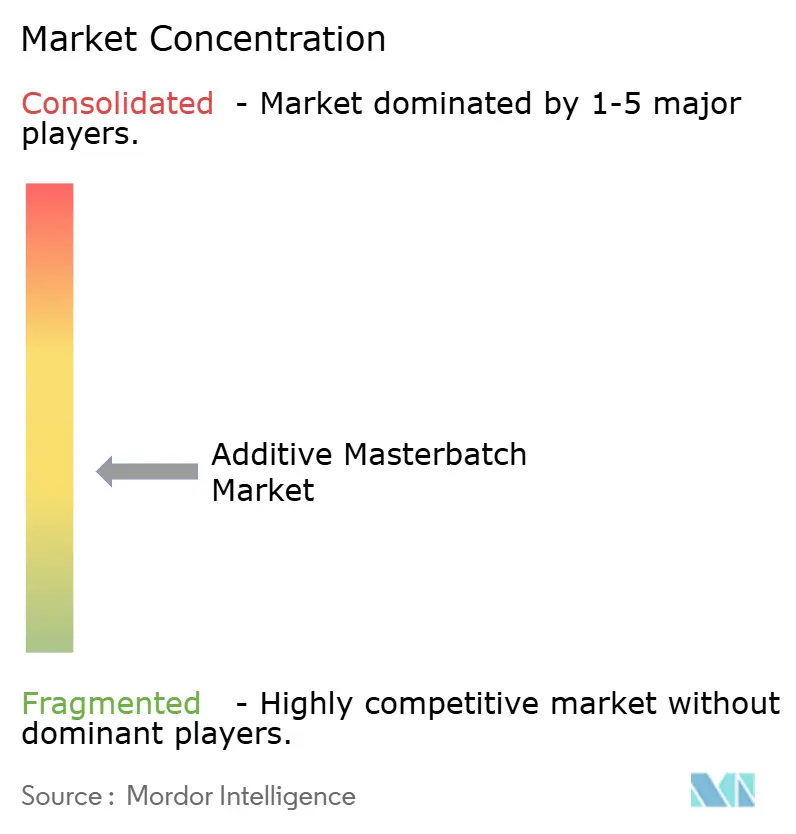
アディティブ マスターバッチ市場は中程度の集中度を示しており、上位5社はAvient Corporation、Ampacet Corporation、LyondellBasell Industries Holdings B.V.、Tosaf Compounds Ltd.、PLASTIKA KRITIS S.A.です。企業は配合に関する知的財産、用途別技術サービス、規制サポート、供給信頼性を通じて競争しています。地域・ニッチサプライヤーは、より迅速な開発サイクルと小規模顧客との緊密な関係を通じて競争できます。
最も活発な競争活動は、食品接触要件を満たしながらリサイクルポリマーの性能を回復する配合に集中しています。近赤外線検出可能マスターバッチ、バイオベースキャリア樹脂、単一ペレット複合製品が重要な技術経路です。Cabot CorporationのREPLASBLAKポートフォリオは、国際持続可能性・炭素認証(ISCC)PLUSマスバランス認証のもとで回収カーボンブラックとリサイクルポリマーキャリアを使用しており、認証がトレーサビリティ要件をどのように支援できるかを示しています。
戦略的投資はリサイクル能力、地域能力、非ハロゲン系製品に集中しています。LyondellBasell Industries Holdings B.V.は2025年10月にフランクフルト・イノベーションセンターでリサイクル材料開発を強化しました。CLARIANTは2025年8月に高性能プラスチック添加剤のアジア需要に対応するため、中国での安定剤技術の生産を拡大しました。Tosaf Compounds Ltd.は2026年4月にポーランドに新生産施設を設立し、東欧顧客へのローカルサポートを拡充しました。これらの動きは、企業が配合開発とローカル生産・用途サポートを組み合わせていることを示しています。
アディティブ マスターバッチ産業リーダー
-
Avient Corporation
-
Ampacet Corporation
-
LyondellBasell Industries Holdings B.V.
-
Tosaf Compounds Ltd.
-
PLASTIKA KRITIS S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
添加剤マスターバッチ市場 このレポートでカバーされる企業
- Americhem
- Ampacet Corporation
- Avient Corporation
- Cabot Corporation
- CLARIANT
- FRILVAM S.P.A.
- Gabriel-Chemie GmbH
- Hubron International
- LyondellBasell Industries Holdings B.V.
- Penn Color Inc.
- Plastiblends
- PLASTIKA KRITIS S.A.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
最近の産業開発事情 添加剤マスターバッチ市場
- 2026年9月:SukanoはPoddar Pigments Limitedと提携し、米国、カナダ、ラテンアメリカ全域での単一顔料分散ブラック、ホワイト、カラーマスターバッチの流通を拡大しました。このパートナーシップは、ポリエステル、ナイロン、その他の合成繊維用途向けの特殊マスターバッチソリューションへのアクセスを広げることで、アディティブ マスターバッチ市場を支援します。
- 2026年8月:ROWA Masterbatchは、深みのあるブラックの美観と熱機能性を組み合わせるよう設計された近赤外線(NIR)反射ブラックマスターバッチを発表しました。この製品は、プラスチック製品の外観を維持しながら熱吸収を低減する機能性マスターバッチソリューションを拡充することで、アディティブ マスターバッチ市場を支援します。
グローバル アディティブ マスターバッチ市場レポートの調査範囲
アディティブ マスターバッチは、加工中にプラスチックに配合されて特定の性能特性を付与するキャリア樹脂に分散した機能性添加剤の高濃度混合物です。酸化抵抗性、抗菌保護、難燃性などの特性を改善しながら、完成プラスチック製品における一貫した添加剤分散を支援しま。
アディティブ マスターバッチ市場は、添加剤タイプ、キャリア樹脂、用途、地域別にセグメント化されています。添加剤タイプ別では、市場は酸化防止剤添加剤、抗菌剤添加剤、難燃剤、その他の添加剤タイプにセグメント化されています。キャリア樹脂別では、市場はポリプロピレン、ポリエチレン、ポリスチレン、ポリ塩化ビニル、ポリエチレンテレフタレート、その他のキャリア樹脂にセグメント化されています。用途別では、市場は包装、建築・建設、消費財、自動車・輸送、農業、その他の用途にセグメント化されています。レポートはまた、15カ国にわたるアディティブ マスターバッチの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 酸化防止剤添加剤 |
| 抗菌剤添加剤 |
| 難燃剤 |
| その他の添加剤タイプ |
| ポリプロピレン |
| ポリエチレン |
| ポリスチレン |
| ポリ塩化ビニル |
| ポリエチレンテレフタレート |
| その他のキャリア樹脂 |
| 包装 |
| 建築・建設 |
| 消費財 |
| 自動車・輸送 |
| 農業 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 添加剤タイプ別 | 酸化防止剤添加剤 | |
| 抗菌剤添加剤 | ||
| 難燃剤 | ||
| その他の添加剤タイプ | ||
| キャリア樹脂別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリスチレン | ||
| ポリ塩化ビニル | ||
| ポリエチレンテレフタレート | ||
| その他のキャリア樹脂 | ||
| 用途別 | 包装 | |
| 建築・建設 | ||
| 消費財 | ||
| 自動車・輸送 | ||
| 農業 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アディティブ マスターバッチ市場の規模はどのくらいですか?
アディティブ マスターバッチ市場規模は2026年に3.28 ビリオン 米ドルと評価され、2027年の3.44 ビリオン 米ドルから2032年には4.43 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.18%です。
アディティブ マスターバッチへの需要を牽引しているものは何ですか?
包装性能、リサイクルポリマー処理、車両軽量化、インフラ需要、衛生・食品接触要件がアディティブ マスターバッチ市場を支えています。
2026年に最大のシェアを占めた添加剤タイプはどれですか?
酸化防止剤添加剤は、ポリマー加工、コンパウンド、リサイクルに使用されているため、2026年に32.56%のシェアを占めました。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
自動車・輸送はアディティブ マスターバッチ市場において2032年にかけてCAGR 6.06%で成長すると予測されています。