
Tamaño y Participación del Mercado de Aditivos Masterbatch
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos Masterbatch por Mordor Intelligence
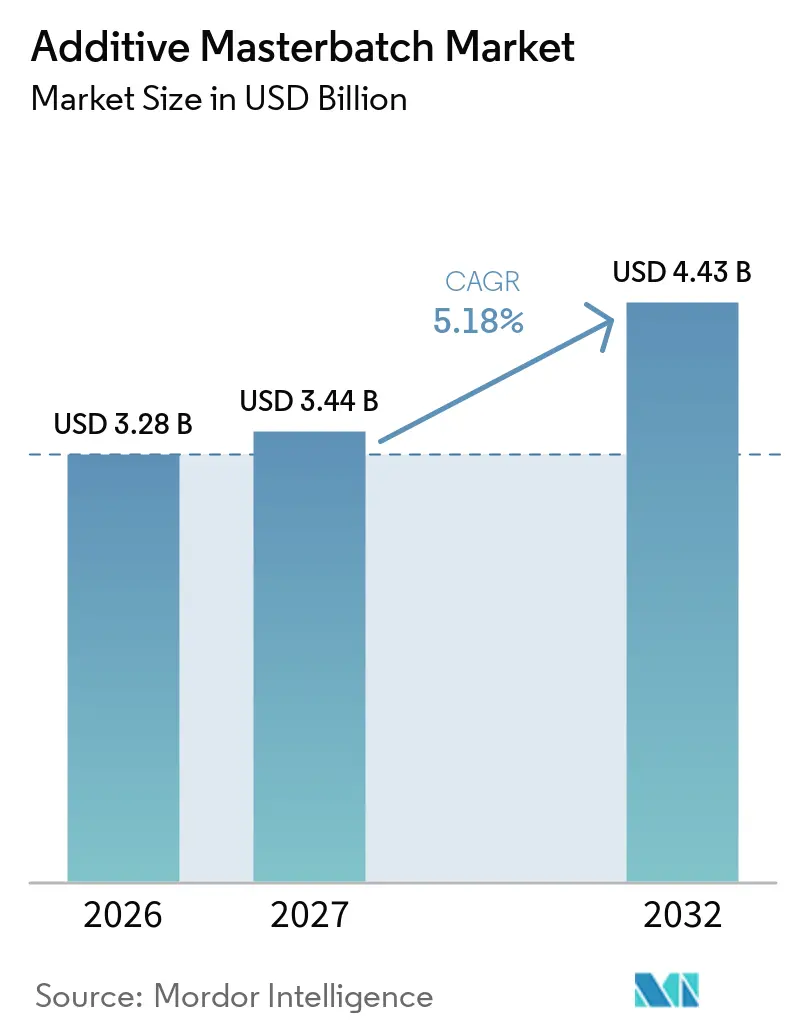
El tamaño del Mercado de Aditivos Masterbatch fue valorado en 3,28 mil millones de USD en 2026 y se estima que crecerá desde 3,44 mil millones de USD en 2027 hasta alcanzar los 4,43 mil millones de USD en 2032, a una CAGR del 5,18% durante el período de pronóstico (2027-2032). El envasado sigue siendo la base central de demanda porque los transformadores de alimentos, bebidas, productos farmacéuticos y bienes de consumo necesitan polímeros que protejan los productos y funcionen de manera confiable en equipos de alta velocidad. El mercado de aditivos masterbatch también se beneficia de un cambio más amplio hacia materiales que cumplen con los requisitos de vida útil, seguridad contra incendios, reducción de peso e higiene sin añadir complejidad a los procesos de transformación. La política de reciclaje está cambiando el papel comercial de los aditivos, ya que los antioxidantes, compatibilizadores y blanqueadores ópticos se utilizan cada vez más para ayudar a los polímeros reciclados a cumplir con los requisitos de rendimiento. Los proveedores que pueden combinar datos de rendimiento de materiales, soporte regulatorio y formulaciones personalizadas probablemente estarán mejor posicionados con los grandes transformadores. Los cambios en los costos de insumos siguen siendo un riesgo importante, ya que los costos de la resina portadora y los productos químicos especiales pueden moverse antes de que los contratos permitan a los productores recuperar los precios más altos.
Conclusiones Clave del Informe
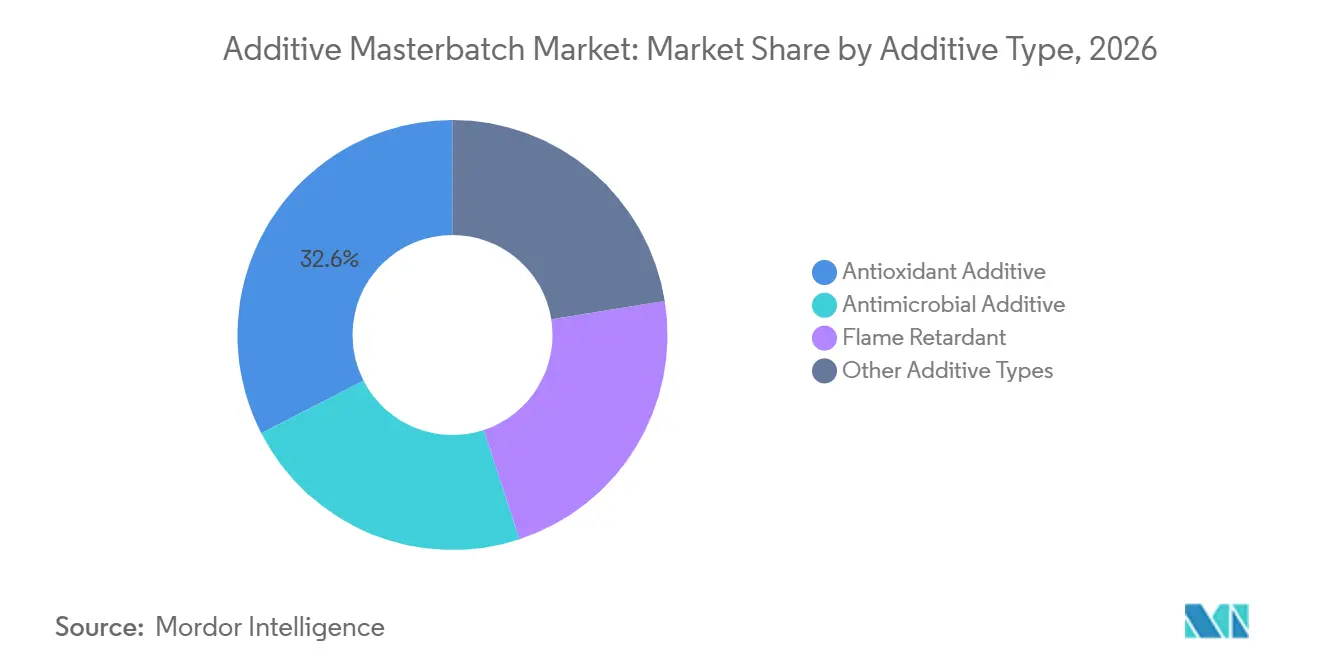
- Por tipo de aditivo, el aditivo antioxidante representó el 32,56% de la participación del mercado de aditivos masterbatch en 2026, mientras que se prevé que el retardante de llama avance a una CAGR del 5,67% hasta 2032.
- Por resina portadora, el polipropileno representó el 38,11% de la participación del mercado de aditivos masterbatch en 2026, mientras que se prevé que el tereftalato de polietileno avance a una CAGR del 5,73% hasta 2032.
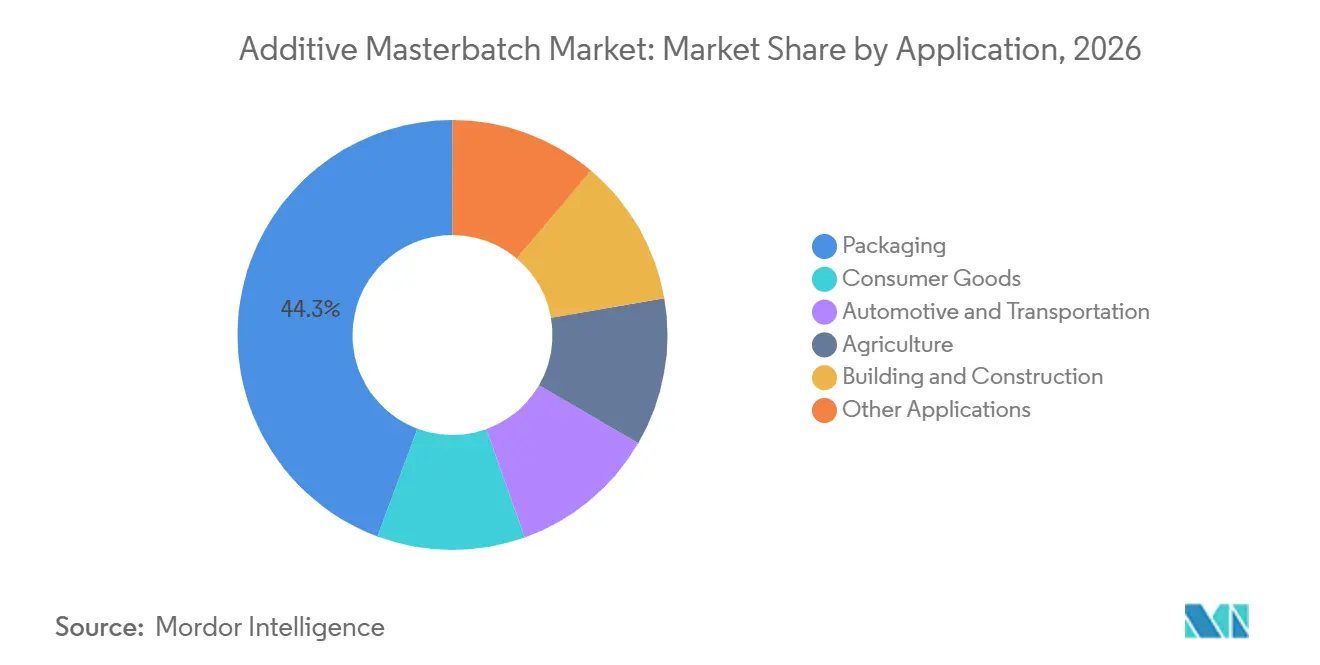
- Por aplicación, el envasado representó el 44,32% de la participación del mercado de aditivos masterbatch en 2026, mientras que se prevé que el sector automotriz y de transporte avance a una CAGR del 6,06% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,93% de la participación del mercado de aditivos masterbatch en 2026 y se prevé que avance a una CAGR del 5,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rendimiento del Envasado y Requisitos de Vida Útil | +1.4% | Global | Corto plazo (≤ 2 años) |
| Procesamiento de Reciclados y Objetivos de Circularidad | +1.2% | Europa y América del Norte, con extensión a APAC | Mediano plazo (2–4 años) |
| Reducción de Peso en Componentes Automotrices y de Transporte | +0.9% | APAC como núcleo, Europa | Mediano plazo (2–4 años) |
| Demanda de Plásticos en Construcción e Infraestructura | +0.7% | APAC y MEA como núcleo, América del Norte | Largo plazo (≥ 4 años) |
| Requisitos de Rendimiento en Higiene, Aplicaciones Médicas y Contacto con Alimentos | +0.5% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Rendimiento del Envasado y Requisitos de Vida Útil
El envasado de alimentos, productos farmacéuticos y bebidas utiliza formulaciones de eliminación de oxígeno y estabilización ultravioleta para proteger la calidad del producto y prolongar su vida útil. En julio de 2025, Avient Corporation introdujo ColorMatrix Amosorb Oxyloop-1, un aditivo eliminador de oxígeno para envases de tereftalato de polietileno que recibió el reconocimiento de la Plataforma Europea para Envases de Botellas por su reciclabilidad de botella a botella[1]. Esta dirección del producto muestra que el rendimiento de la vida útil y la compatibilidad con el reciclaje se están convirtiendo en requisitos de diseño vinculados en lugar de opciones separadas. El Reglamento de la Unión Europea sobre Envases y Residuos de Envases, publicado el 22 de enero de 2025, estableció normas que apoyan un mayor contenido reciclado y sistemas de envasado reciclables. Los transformadores que atienden a clientes de alimentos, nutracéuticos y productos farmacéuticos necesitan cada vez más proveedores que puedan proporcionar datos de rendimiento y documentación regulatoria junto con el masterbatch en sí.
Procesamiento de Reciclados y Objetivos de Circularidad
El reciclaje mecánico está generando demanda de masterbatches que restauran o protegen el rendimiento del polímero durante el procesamiento de reciclados. Los antioxidantes estabilizan los fundidos de poliolefinas recicladas durante el reprocesamiento y ayudan a abordar el daño oxidativo del uso previo. Un estudio de 2025 publicado en Materials encontró que el comportamiento de los antioxidantes cambia a través de ciclos repetidos de reciclaje de polipropileno, lo que afecta la forma en que los proveedores establecen las dosis de aditivos para materiales con contenido reciclado. En octubre de 2025, LyondellBasell Industries Holdings B.V. amplió el Centro de Innovación de Fráncfort con equipos de clasificación, descontaminación y extrusión para desarrollar pellets reciclados consistentes en condiciones cercanas a las industriales. Dover Chemical Corporation lanzó la plataforma DoverCycle en septiembre de 2025, construida en torno a antioxidantes de fosfito polimérico destinados a reducir la migración de aditivos en corrientes de poliolefinas con alto contenido de reciclado post-industrial y post-consumidor. Estos desarrollos hacen que la calidad de la formulación, la estabilidad del fundido y la consistencia del reciclado sean factores más importantes en el mercado de aditivos masterbatch.
Reducción de Peso en Componentes Automotrices y de Transporte
Los fabricantes de vehículos están aumentando el uso de compuestos de polipropileno modificados con aditivos a medida que buscan reducir la masa del vehículo y mejorar la eficiencia operativa. Los masterbatches automotrices deben proporcionar estabilidad térmica, bajas emisiones de compuestos orgánicos volátiles, resistencia ultravioleta y compatibilidad con colorantes en el moldeo por inyección de alto rendimiento. Cabot Corporation presentó trabajos en 2025 que muestran que los masterbatches de negro de carbono especial pueden abordar las interacciones entre el negro de carbono y los paquetes de antioxidantes en compuestos de polipropileno automotrices. Esto puede reducir la necesidad de una mayor carga de antioxidantes en ciertas formulaciones. El catálogo 2025 de Addiplast Group de compuestos y masterbatches aprobados por Stellantis también mostró demanda de formulaciones de polipropileno libres de halógenos con clasificaciones UL 94 V-0 en componentes de vehículos. Los vehículos eléctricos añaden demanda de carcasas electrónicas y recintos de gestión térmica, lo que aumenta la importancia de la funcionalidad retardante de llama y antiestática en el mercado de aditivos masterbatch.
Demanda de Plásticos en Construcción e Infraestructura
Las tuberías, geomembranas, membranas de techado, conductos de cables y perfiles de ventanas crean una demanda sostenida de masterbatches estabilizadores ultravioleta y retardantes de llama. Estos productos a menudo necesitan una mayor carga de aditivos que los materiales de envasado y deben cumplir con requisitos de larga vida útil y rendimiento contra incendios. El Plan Nacional de Infraestructura de India destina 1,4 billones de USD a infraestructura vial, ferroviaria y urbana hasta 2030, apoyando la demanda de sistemas de tuberías de polietileno de alta densidad y polipropileno. Tosaf Compounds Ltd. documentó formulaciones para polietileno, polipropileno, poliestireno y acrilonitrilo butadieno estireno que cumplen con los requisitos de seguridad contra incendios DIN 4102, EN 13501-1 y UL 94 en su catálogo de construcción y edificación 2025. El Reglamento de Productos de Construcción de la Unión Europea revisado entró en vigor el 7 de enero de 2025 y apoya una información de producto más coherente y requisitos medioambientales para los productos de construcción. Esta dirección regulatoria está fomentando el interés en aditivos con rendimiento documentado y perfiles de materiales con menor huella de carbono.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas y Riesgo de Traslado de Márgenes | -0.5% | Global | Corto plazo (≤ 2 años) |
| Restricciones Regulatorias sobre Determinadas Formulaciones Químicas de Aditivos | -0.4% | Europa y América del Norte | Mediano plazo (2–4 años) |
| Compatibilidad con el Reciclaje y Compromisos al Final de la Vida Útil | -0.3% | Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas y Riesgo de Traslado de Márgenes
La industria de aditivos masterbatch adquiere resinas portadoras y productos químicos especiales que están expuestos a cambios en los costos de materias primas vinculadas al precio del petróleo crudo y a interrupciones del suministro. El polipropileno, el polietileno y los portadores de tereftalato de polietileno pueden cambiar de costo a un ritmo diferente al de las formulaciones químicas de aditivos especiales. LyondellBasell Industries Holdings B.V. declaró en su comunicación de resultados de mayo de 2026 que las interrupciones del suministro afectaron a una parte sustancial de la capacidad mundial de polipropileno virgen durante el período. Tales interrupciones pueden elevar los costos relacionados con el propileno antes de que los productores de masterbatch puedan modificar los precios a los clientes. Los contratos con clientes a menudo se ejecutan en ciclos de precios más largos, lo que puede retrasar la recuperación de costos incluso cuando los costos de insumos aumentan rápidamente. Los productores más pequeños pueden enfrentar mayor presión porque tienen menor capacidad financiera y menor poder de compra que los proveedores integrados verticalmente.
Restricciones Regulatorias sobre Determinadas Formulaciones Químicas de Aditivos
Los reguladores están reduciendo el rango de formulaciones químicas de aditivos permitidas en las aplicaciones, lo que obliga a los productores de masterbatch a reformular y recalificar productos. La Agencia Europea de Sustancias y Mezclas Químicas añadió el 1,1'-(etano-1,2-diil)bis[pentabromobenceno], comúnmente conocido como DBDPE, a la Lista de Candidatos en noviembre de 2025 debido a sus propiedades de muy persistente y muy bioacumulable[2]. El DBDPE se ha utilizado como retardante de llama bromado en aplicaciones electrónicas, de construcción y textiles. La Comisión Europea también solicitó a la Agencia Europea de Sustancias y Mezclas Químicas que preparara un expediente de restricción del Anexo XV sobre ciertos retardantes de llama aromáticos bromados no poliméricos, con presentación prevista para diciembre de 2026. Los proveedores más grandes generalmente están en mejor posición para gestionar las pruebas, la revisión regulatoria y la recalificación de clientes en distintas jurisdicciones. Estos requisitos pueden elevar las barreras de entrada y favorecer a las empresas con laboratorios analíticos y equipos regulatorios dedicados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aditivo:
El Aditivo Antioxidante Ancla los Ingresos mientras los Retardantes de Llama Impulsan el CrecimientoEl aditivo antioxidante representó el 32,56% de la participación del mercado de aditivos masterbatch en 2026 porque se utiliza en la composición, el procesamiento y el reciclaje de polímeros. Protege a las poliolefinas de la degradación térmica y oxidativa bajo las condiciones de calor y cizallamiento de la transformación. Se proyecta que el retardante de llama avance a una CAGR del 5,67% hasta 2032 a medida que los requisitos de seguridad se fortalezcan en la electrónica automotriz, las carcasas de baterías y los componentes de construcción. El tamaño del mercado de aditivos masterbatch para sistemas retardantes de llama está respaldado por aplicaciones que requieren clasificaciones UL 94 V-0. En septiembre de 2025, Avient Corporation introdujo los Aditivos Retardantes de Llama Cesa MAX, una gama compatible con polietileno sin halógenos diseñada para alta carga de masterbatch y requisitos de rendimiento contra incendios.
La incorporación del DBDPE a la Lista de Candidatos de la Agencia Europea de Sustancias y Mezclas Químicas crea riesgo de reformulación para los productos que dependen de formulaciones aromáticas bromadas más antiguas. Esto crea espacio para alternativas retardantes de llama basadas en fósforo, inorgánicas y en nitrógeno. Los masterbatches antimicrobianos son cada vez más relevantes en aplicaciones sanitarias y superficies plásticas de alto contacto, mientras que la norma ISO 22196 sigue siendo una referencia de calificación para la actividad antimicrobiana en plásticos y otras superficies no porosas. Los grados de deslizamiento, antibloqueo, antiestático, estabilizador ultravioleta y nucleante satisfacen necesidades separadas en películas de envasado, agricultura y bienes de consumo. La industria de aditivos masterbatch atiende una amplia gama de requisitos de rendimiento en lugar de una sola función.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Resina Portadora:
El Polipropileno Lidera mientras los Sistemas de Tereftalato de Polietileno Capturan el Crecimiento Impulsado por el ReciclajeEl polipropileno representó el 38,11% de la participación del mercado de aditivos masterbatch en 2026 porque se utiliza en moldeo por inyección, películas, fibras y extrusión de tuberías. Es un portador común para masterbatches antioxidantes, retardantes de llama, antiestáticos y nucleantes utilizados en varios sectores de uso final. Se proyecta que el tereftalato de polietileno avance a una CAGR del 5,73% hasta 2032 a medida que los proveedores desarrollen paquetes de aditivos que soporten el procesamiento a alta temperatura y alta cizalla. El crecimiento también está respaldado por los requisitos de reciclaje de botella a botella. En octubre de 2025, Sukano introdujo un paquete de aditivos masterbatch diseñado para permitir que los cierres de tereftalato de polietileno monomaterial entren en la corriente de reciclaje de botellas transparentes sin afectar el color, la turbidez ni la viscosidad intrínseca.
Los portadores de polietileno sirven a aplicaciones de películas flexibles y tuberías de infraestructura donde la demanda de aditivos es constante. Los portadores de poliestireno se utilizan en la composición de electrónica de consumo y electrodomésticos, mientras que los portadores de cloruro de polivinilo sirven a aplicaciones de construcción y cables. En estas aplicaciones, la compatibilidad con los paquetes de estabilizadores y plastificantes sigue siendo una consideración técnica importante. Las estructuras de envasado de un solo polímero están aumentando la necesidad de hacer coincidir la resina portadora con el polímero del sustrato. La industria de aditivos masterbatch está desarrollando un nivel de formulación premium dentro de los sistemas de polipropileno y tereftalato de polietileno a medida que la selección se vuelve más técnicamente específica.
Por Aplicación:
El Envasado Domina mientras el Sector Automotriz y de Transporte Redefine el Liderazgo en CrecimientoEl envasado representó el 44,32% de la participación del mercado de aditivos masterbatch en 2026, lo que refleja su uso de formulaciones de seguridad alimentaria, barrera de oxígeno, barrera ultravioleta, auxiliares de procesamiento y compatibles con el reciclaje. Un envase puede requerir más de una característica de rendimiento, lo que crea una demanda escalonada para los proveedores. La demanda de envasado también está respaldada por las expectativas de los clientes en cuanto a vida útil y apariencia. Se proyecta que el sector automotriz y de transporte avance a una CAGR del 6,06% hasta 2032. La electrificación de plataformas, la reducción de peso y los requisitos más estrictos de compuestos orgánicos volátiles en el habitáculo están elevando las necesidades de aditivos en los componentes de vehículos.
La construcción y edificación se beneficia de la actividad de infraestructura en Asia y Oriente Medio, particularmente donde las tuberías, conductos y membranas de techado necesitan productos retardantes de llama y estabilizadores ultravioleta. Los bienes de consumo utilizan masterbatches combinados estéticos y de rendimiento en electrodomésticos y electrónica. Las aplicaciones agrícolas utilizan masterbatches estabilizadores ultravioleta y antioxidantes en películas de invernadero, películas de acolchado y componentes de riego. Estas aplicaciones se están expandiendo en el Sudeste Asiático y Oriente Medio a medida que se desarrolla la agricultura en entornos controlados. En todas las aplicaciones, los masterbatches de combinación de un solo pellet pueden ofrecer color, rendimiento funcional y cumplimiento de reciclabilidad al tiempo que reducen la complejidad de manejo del transformador y los riesgos de interacción entre componentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Masterbatch Aditivo en APAC
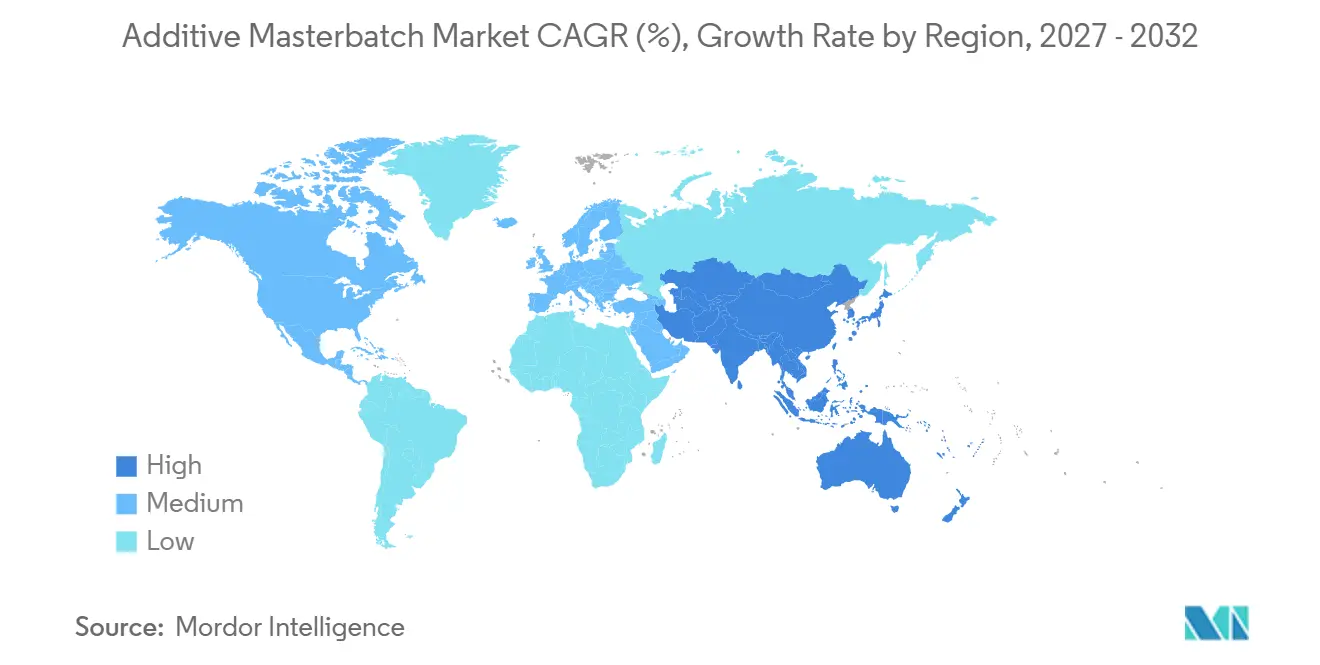
Asia-Pacífico representó el 37,93% de la cuota del mercado de masterbatch aditivo en 2026 y se proyecta que avance a una CAGR del 5,82% hasta 2032. La región combina la demanda de envases, automoción e infraestructura en varias industrias de procesamiento de polímeros. China se beneficia de complejos petroquímicos y de procesamiento de polímeros integrados que sitúan la producción de resinas, la fabricación aditiva y la composición de masterbatch en las mismas áreas industriales, reduciendo los costos de entrega y acortando los ciclos de calificación. India tiene demanda de envases flexibles para alimentos, fabricación de componentes de automoción y producción de tuberías para infraestructura, mientras que su programa de incentivos vinculados a la producción para la fabricación química avanzada está apoyando las adiciones de capacidad doméstica. En agosto de 2025, CLARIANT completó la puesta en marcha de una segunda línea de producción de Nylostab S-EED en su instalación de empresa conjunta en Cangzhou, China, con Beijing Tiangang Auxiliary Co., Ltd.
Mercado de Masterbatch Aditivo en Europa, América del Norte y APAC
Japón y Corea del Sur mantienen la demanda de retardantes de llama libres de halógenos y grados antiestáticos de alta pureza en envases para electrónica y semiconductores. Indonesia, Vietnam y Tailandia se están expandiendo a medida que el procesamiento de alimentos y el ensamblaje automotriz se trasladan desde ubicaciones de producción de mayor costo. La demanda en América del Norte proviene de envases, aplicaciones automotrices y requisitos de contenido reciclado a nivel estatal. Europa está gestionando simultáneamente el Reglamento de Envases y Residuos de Envases, el Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y los requisitos de productos de construcción.
Mercado de Masterbatch Aditivo en América del Sur y MEA
América del Sur tiene demanda de envases flexibles, películas agrícolas y bienes de consumo, con Brasil y Argentina como mercados clave, y la actividad de procesamiento de alimentos de Brasil apoya los masterbatches antimicrobianos y antioxidantes. La región de Oriente Medio y África está experimentando demanda relacionada con la construcción derivada del gran pipeline de proyectos de Arabia Saudita y los trabajos de rehabilitación de infraestructura de Sudáfrica. Estos usos incluyen tuberías, cables y componentes poliméricos arquitectónicos que requieren estabilizadores ultravioleta o retardantes de llama. En ambas regiones, la infraestructura de composición es limitada y las cadenas de suministro dependen en mayor medida de productos químicos importados, aunque ofrecen oportunidades a largo plazo a medida que se desarrolla la capacidad de procesamiento de polímeros.
Panorama Competitivo
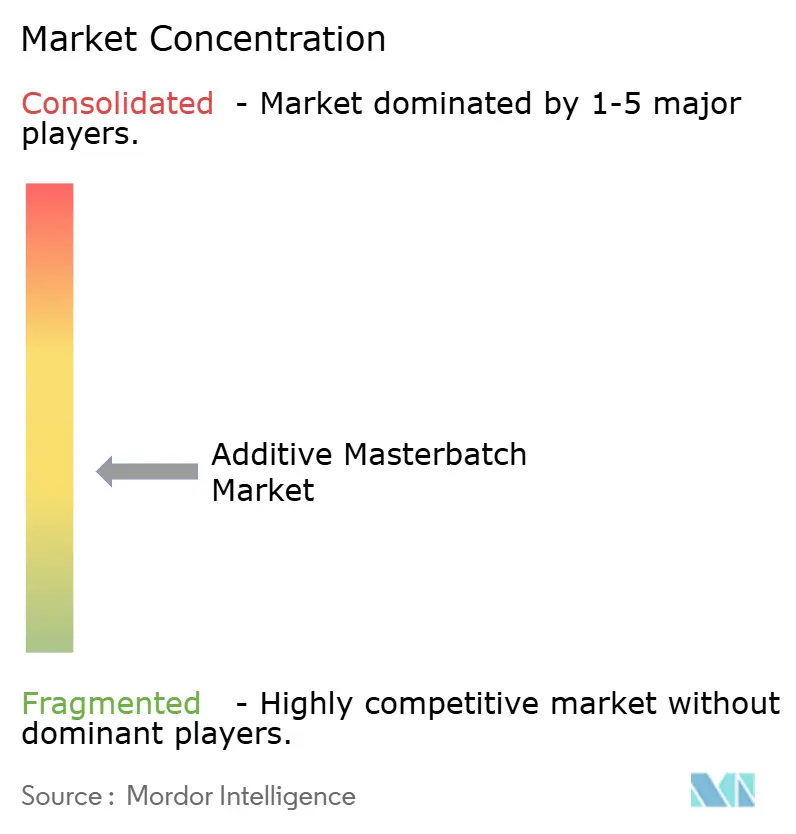
El mercado de aditivos masterbatch está moderadamente concentrado, con los cinco principales actores que incluyen Avient Corporation, Ampacet Corporation, LyondellBasell Industries Holdings B.V., Tosaf Compounds Ltd. y PLASTIKA KRITIS S.A. Las empresas compiten a través de propiedad intelectual en formulaciones, servicio técnico específico por aplicación, soporte regulatorio y confiabilidad del suministro. Los proveedores regionales y de nicho pueden competir a través de ciclos de desarrollo más rápidos y relaciones más cercanas con cuentas más pequeñas.
La actividad competitiva más intensa se centra en formulaciones que restauran el rendimiento en polímeros reciclados mientras cumplen con los requisitos de contacto con alimentos. Los masterbatches detectables por infrarrojo cercano, las resinas portadoras de base biológica y los productos de combinación de un solo pellet son rutas tecnológicas importantes. La cartera REPLASBLAK de Cabot Corporation utiliza negro de carbono recuperado y portadores de polímeros reciclados bajo la certificación de balance de masa de la Certificación Internacional de Sostenibilidad y Carbono PLUS, lo que demuestra cómo la certificación puede apoyar los requisitos de trazabilidad.
La inversión estratégica se centra en la capacidad de reciclaje, la capacidad regional y los productos sin halógenos. LyondellBasell Industries Holdings B.V. fortaleció el desarrollo de materiales reciclados en su Centro de Innovación de Fráncfort en octubre de 2025. CLARIANT amplió la producción de tecnología estabilizadora en China en agosto de 2025 para atender la demanda asiática de aditivos para plásticos de alto rendimiento. Tosaf Compounds Ltd. estableció una nueva instalación de producción en Polonia en abril de 2026, ampliando el soporte local para los clientes de Europa del Este. Estos movimientos muestran que las empresas están combinando el desarrollo de formulaciones con la producción local y el soporte de aplicaciones.
Líderes de la Industria de Aditivos Masterbatch
-
Avient Corporation
-
Ampacet Corporation
-
LyondellBasell Industries Holdings B.V.
-
Tosaf Compounds Ltd.
-
PLASTIKA KRITIS S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Masterbatch Aditivo Empresas cubiertas en este informe
- Americhem
- Ampacet Corporation
- Avient Corporation
- Cabot Corporation
- CLARIANT
- FRILVAM S.P.A.
- Gabriel-Chemie GmbH
- Hubron International
- LyondellBasell Industries Holdings B.V.
- Penn Color Inc.
- Plastiblends
- PLASTIKA KRITIS S.A.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
Desarrollos recientes de la industria en Mercado de Masterbatch Aditivo
- Septiembre de 2026: Sukano se asoció con Poddar Pigments Limited para ampliar la distribución de masterbatches negros, blancos y de color de dispersión de pigmento único en Estados Unidos, Canadá y América Latina. La asociación apoya el mercado de aditivos masterbatch al ampliar el acceso a soluciones especializadas de masterbatch para aplicaciones de poliéster, nailon y otras fibras sintéticas.
- Agosto de 2026: ROWA Masterbatch introdujo un masterbatch negro reflectante al infrarrojo cercano diseñado para combinar una estética de negro profundo con funcionalidad térmica. El producto apoya el mercado de aditivos masterbatch al ampliar las soluciones de masterbatch funcional que ayudan a reducir la absorción de calor en los productos plásticos manteniendo su apariencia deseada.
Alcance del Informe Global del Mercado de Aditivos Masterbatch
El aditivo masterbatch es una mezcla concentrada de aditivos funcionales dispersos en una resina portadora, que se incorpora a los plásticos durante el procesamiento para impartir características de rendimiento específicas. Ayuda a mejorar propiedades como la resistencia a la oxidación, la protección antimicrobiana y la resistencia a las llamas, al tiempo que apoya una distribución consistente de aditivos en los productos plásticos terminados.
El Mercado de Aditivos Masterbatch está segmentado por tipo de aditivo, resina portadora, aplicación y geografía. Por tipo de aditivo, el mercado está segmentado en aditivo antioxidante, aditivo antimicrobiano, retardante de llama y otros tipos de aditivos. Por resina portadora, el mercado está segmentado en polipropileno, polietileno, poliestireno, cloruro de polivinilo, tereftalato de polietileno y otras resinas portadoras. Por aplicación, el mercado está segmentado en envasado, construcción y edificación, bienes de consumo, sector automotriz y de transporte, agricultura y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de aditivos masterbatch en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Aditivo Antioxidante |
| Aditivo Antimicrobiano |
| Retardante de Llama |
| Otros Tipos de Aditivos |
| Polipropileno |
| Polietileno |
| Poliestireno |
| Cloruro de Polivinilo |
| Tereftalato de Polietileno |
| Otras Resinas Portadoras |
| Envasado |
| Construcción y Edificación |
| Bienes de Consumo |
| Sector Automotriz y de Transporte |
| Agricultura |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Aditivo | Aditivo Antioxidante | |
| Aditivo Antimicrobiano | ||
| Retardante de Llama | ||
| Otros Tipos de Aditivos | ||
| Por Resina Portadora | Polipropileno | |
| Polietileno | ||
| Poliestireno | ||
| Cloruro de Polivinilo | ||
| Tereftalato de Polietileno | ||
| Otras Resinas Portadoras | ||
| Por Aplicación | Envasado | |
| Construcción y Edificación | ||
| Bienes de Consumo | ||
| Sector Automotriz y de Transporte | ||
| Agricultura | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos masterbatch?
El tamaño del mercado de aditivos masterbatch fue valorado en 3,28 mil millones de USD en 2026 y se estima que crecerá desde 3,44 mil millones de USD en 2027 hasta alcanzar los 4,43 mil millones de USD en 2032, a una CAGR del 5,18% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de aditivos masterbatch?
El rendimiento del envasado, el procesamiento de polímeros reciclados, la reducción de peso en vehículos, la demanda de infraestructura y los requisitos de higiene y contacto con alimentos están apoyando el mercado de aditivos masterbatch.
¿Qué tipo de aditivo tuvo la mayor participación en 2026?
El aditivo antioxidante representó el 32,56% de la participación en 2026 porque se utiliza en el procesamiento, la composición y el reciclaje de polímeros.
¿Qué aplicación se proyecta que avance más rápido hasta 2032?
Se proyecta que el sector automotriz y de transporte avance a una CAGR del 6,06% hasta 2032 dentro del mercado de aditivos masterbatch.