
Taille et part du marché des Additive Masterbatch
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.44 Milliards de dollars |
| Taille du Marché (2032) | 4.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.18 % |
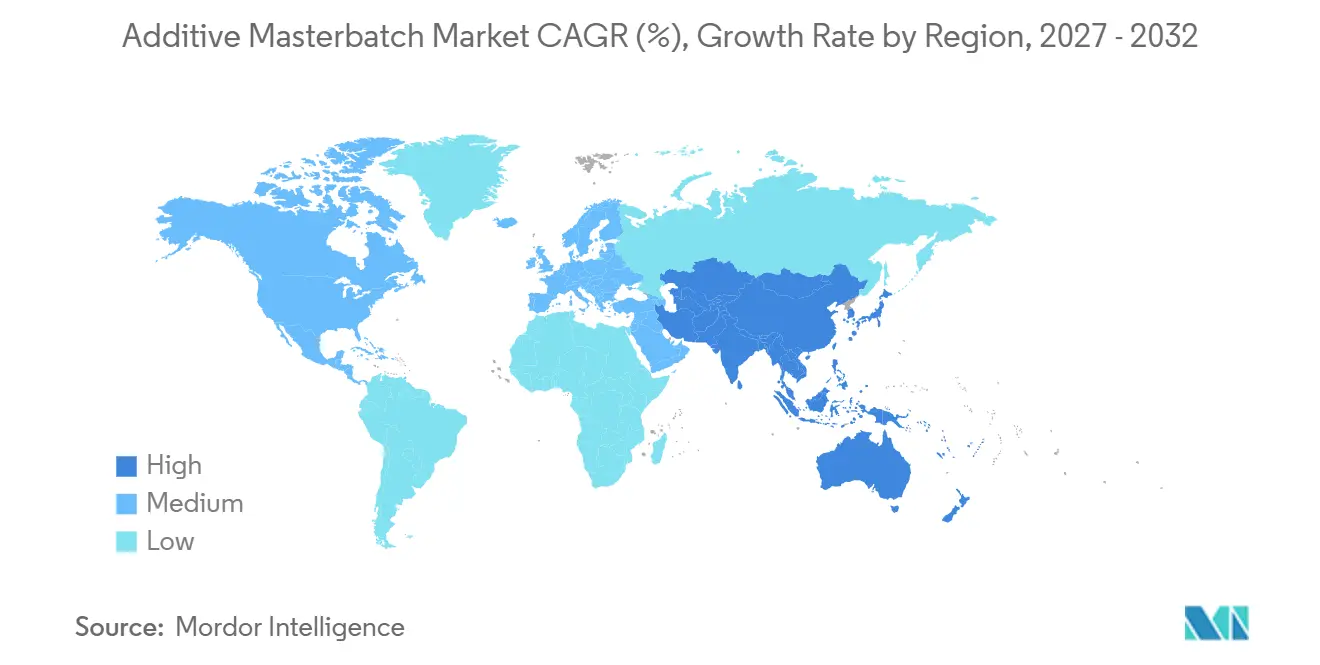
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
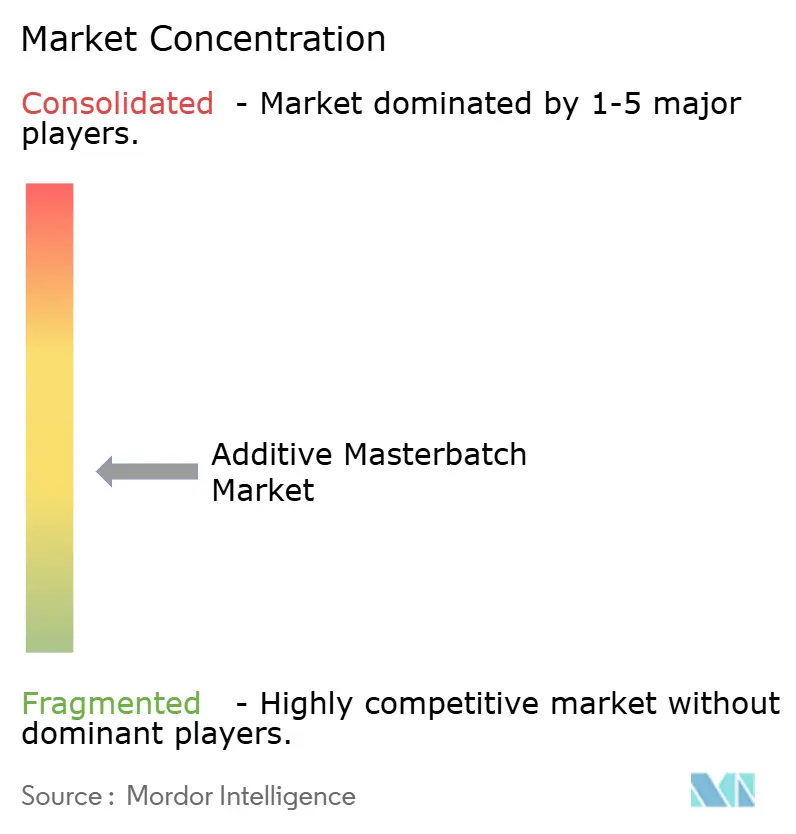
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Additive Masterbatch par Mordor Intelligence
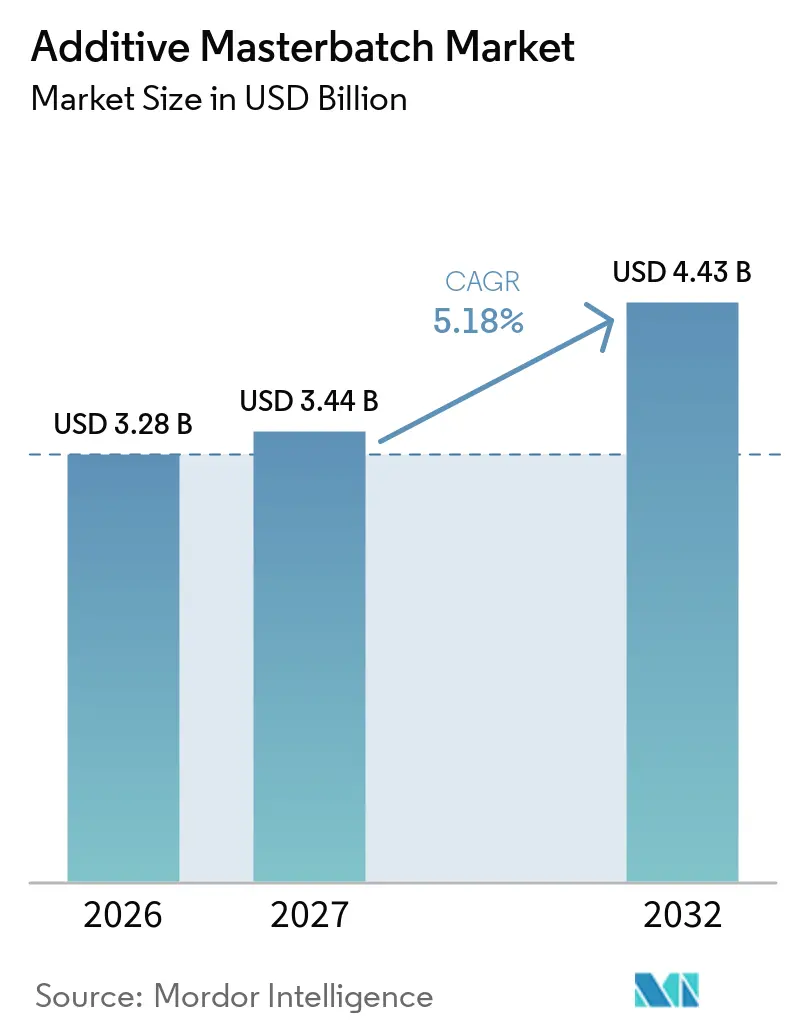
La taille du marché des Additive Masterbatch était évaluée à 3,28 milliards USD en 2026 et devrait croître de 3,44 milliards USD en 2027 pour atteindre 4,43 milliards USD d'ici 2032, à un CAGR de 5,18 % durant la période de prévision (2027-2032). L'emballage reste la base de demande centrale, car les transformateurs de produits alimentaires, de boissons, pharmaceutiques et de produits de consommation ont besoin de polymères qui protègent les produits et fonctionnent de manière fiable sur des équipements à grande vitesse. Le marché des Additive Masterbatch bénéficie également d'une évolution plus large vers des matériaux répondant aux exigences de durée de conservation, de sécurité incendie, d'allègement et d'hygiène sans ajouter de complexité aux processus de transformation. La politique de recyclage modifie le rôle commercial des additifs, car les antioxydants, les compatibilisants et les azurants optiques sont de plus en plus utilisés pour aider les polymères recyclés à satisfaire aux exigences de performance. Les fournisseurs capables de combiner des données sur les performances des matériaux, un soutien réglementaire et des formulations personnalisées seront probablement mieux positionnés auprès des grands transformateurs. Les variations des coûts des intrants demeurent un risque important, car les coûts de la résine porteuse et des produits chimiques de spécialité peuvent évoluer avant que les contrats permettent aux producteurs de répercuter les hausses de prix.
Principaux enseignements du rapport
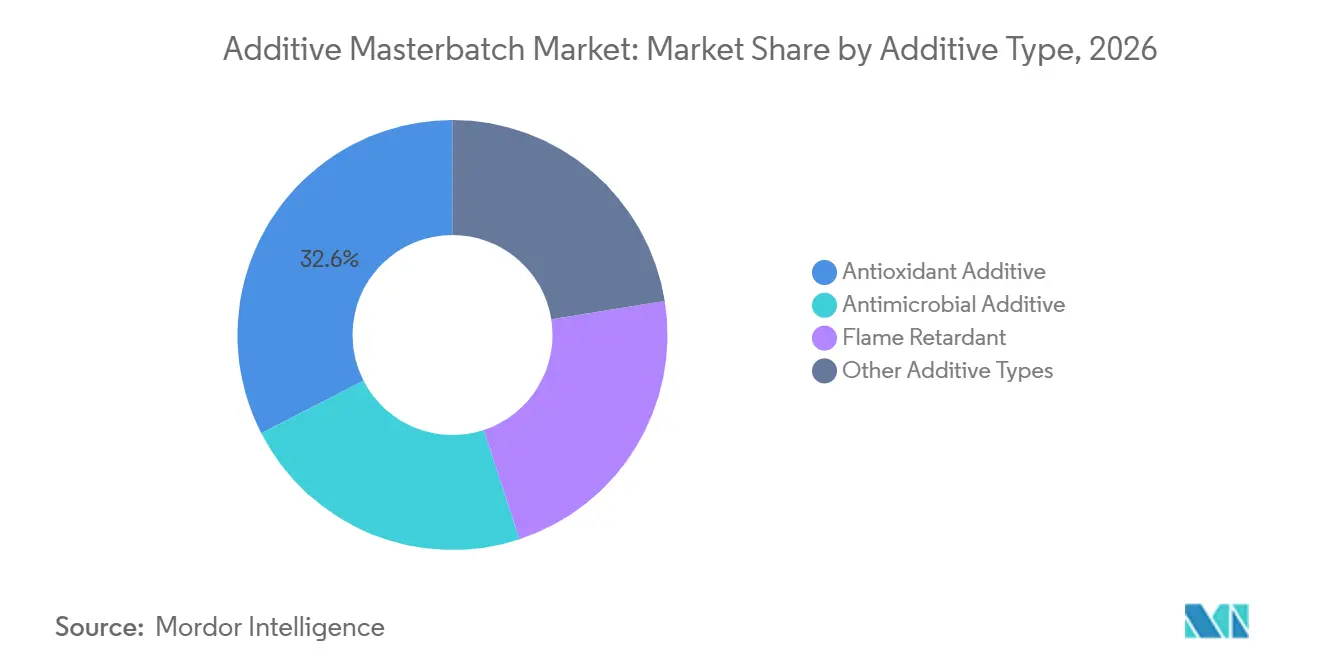
- Par type d'additif, l'additif antioxydant détenait 32,56 % de la part du marché des Additive Masterbatch en 2026, tandis que le retardateur de flamme devrait progresser à un CAGR de 5,67 % jusqu'en 2032.
- Par résine porteuse, le polypropylène détenait 38,11 % de la part du marché des Additive Masterbatch en 2026, tandis que le polyéthylène téréphtalate devrait progresser à un CAGR de 5,73 % jusqu'en 2032.
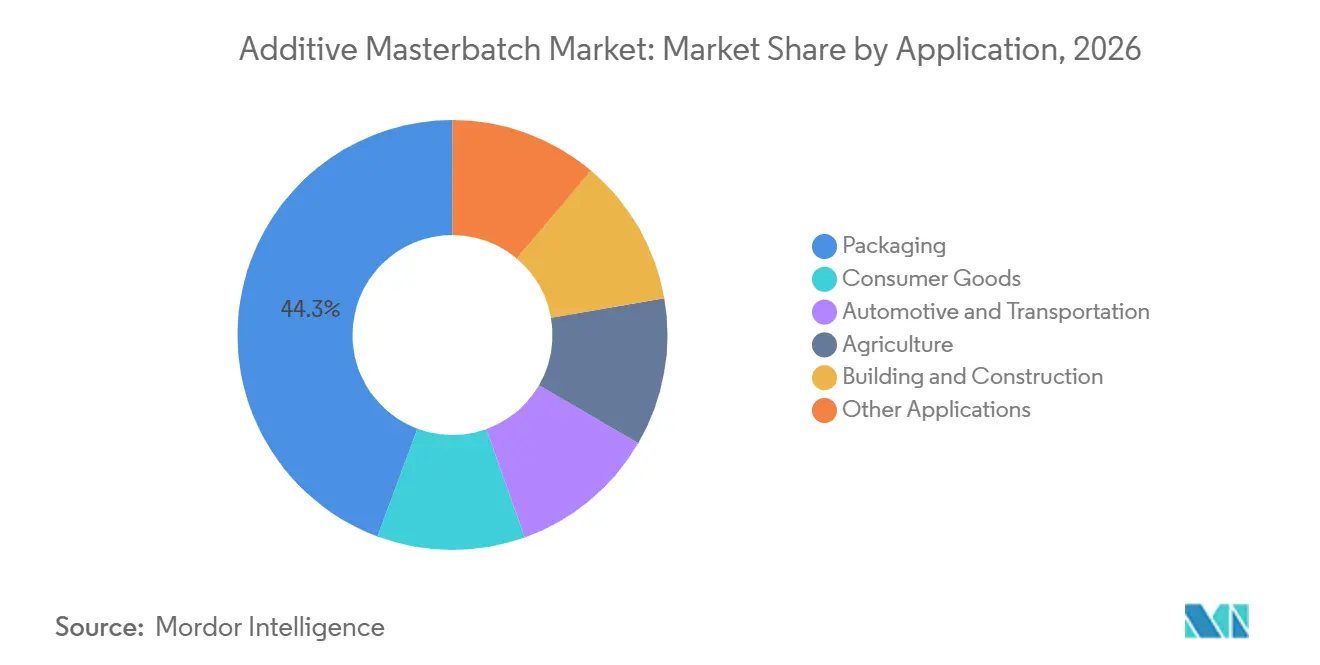
- Par application, l'emballage détenait 44,32 % de la part du marché des Additive Masterbatch en 2026, tandis que l'automobile et le transport devraient progresser à un CAGR de 6,06 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,93 % de la part du marché des Additive Masterbatch en 2026 et devrait progresser à un CAGR de 5,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Performance des emballages et exigences de durée de conservation | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Traitement des recyclats et objectifs d'économie circulaire | +1.2% | Europe et Amérique du Nord, avec répercussions sur l'APAC | Moyen terme (2–4 ans) |
| Allègement dans les composants automobiles et de transport | +0.9% | APAC en tête, Europe | Moyen terme (2–4 ans) |
| Demande en plastiques pour la construction et les infrastructures | +0.7% | APAC et MEA en tête, Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences de performance en matière d'hygiène, de médical et de contact alimentaire | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Performance des emballages et exigences de durée de conservation
Les emballages alimentaires, pharmaceutiques et de boissons utilisent des formulations piégeuses d'oxygène et stabilisatrices aux ultraviolets pour protéger la qualité des produits et prolonger leur durée de conservation. En juillet 2025, Avient Corporation a introduit ColorMatrix Amosorb Oxyloop-1, un additif piégeur d'oxygène pour les emballages en polyéthylène téréphtalate qui a reçu la reconnaissance de la Plateforme européenne pour les emballages en bouteilles pour sa recyclabilité bouteille à bouteille[1]. Cette orientation produit montre que la performance en termes de durée de conservation et la compatibilité avec le recyclage deviennent des exigences de conception liées plutôt que des choix distincts. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages, publié le 22 janvier 2025, a établi des règles favorisant une teneur plus élevée en matières recyclées et des systèmes d'emballages recyclables. Les transformateurs au service des clients des secteurs alimentaire, nutraceutique et pharmaceutique ont de plus en plus besoin de fournisseurs capables de fournir des données de performance et une documentation réglementaire en même temps que le masterbatch lui-même.
Traitement des recyclats et objectifs d'économie circulaire
Le recyclage mécanique crée une demande de masterbatches qui restaurent ou protègent les performances des polymères lors du traitement des recyclats. Les antioxydants stabilisent les fontes de polyoléfines recyclées lors du retraitement et contribuent à remédier aux dommages oxydatifs liés à l'utilisation antérieure. Une étude de 2025 publiée dans Materials a révélé que le comportement des antioxydants évolue au fil des cycles de recyclage répétés du polypropylène, ce qui influe sur la façon dont les fournisseurs définissent les doses d'additifs pour les matériaux à contenu recyclé. En octobre 2025, LyondellBasell Industries Holdings B.V. a étendu le Centre d'innovation de Francfort avec des équipements de tri, de décontamination et d'extrusion pour le développement de granulés recyclés homogènes dans des conditions quasi industrielles. Dover Chemical Corporation a lancé la plateforme DoverCycle en septembre 2025, construite autour d'antioxydants phosphites polymériques destinés à réduire la migration des additifs dans les flux de polyoléfines à haute teneur en recyclé post-industriel et post-consommateur. Ces développements rendent la qualité de formulation, la stabilité à l'état fondu et la cohérence des recyclats plus importants dans le marché des Additive Masterbatch.
Allègement dans les composants automobiles et de transport
Les constructeurs automobiles augmentent leur utilisation de composés de polypropylène modifiés par des additifs dans leur recherche d'une masse de véhicule réduite et d'une efficacité opérationnelle améliorée. Les masterbatches automobiles doivent assurer la stabilité thermique, de faibles émissions de composés organiques volatils, la résistance aux ultraviolets et la compatibilité avec les colorants dans le moulage par injection à haut débit. Cabot Corporation a présenté en 2025 des travaux montrant que les masterbatches de noir de carbone de spécialité peuvent traiter les interactions entre le noir de carbone et les packages antioxydants dans les composés de polypropylène automobiles. Cela peut réduire la nécessité d'une charge plus élevée en antioxydants dans certaines formulations. Le catalogue 2025 d'Addiplast Group de composés et masterbatches approuvés par Stellantis a également montré une demande pour des formulations de polypropylène sans halogène avec des classifications UL 94 V-0 dans les composants de véhicules. Les véhicules électriques créent une demande supplémentaire pour les boîtiers électroniques et les enceintes de gestion thermique, ce qui accroît l'importance des fonctionnalités retardatrices de flamme et antistatiques dans le marché des Additive Masterbatch.
Demande en plastiques pour la construction et les infrastructures
Les tuyaux, géomembranes, membranes de toiture, conduits de câbles et profilés de fenêtres créent une demande soutenue de masterbatches stabilisateurs aux ultraviolets et retardateurs de flamme. Ces produits nécessitent souvent une charge en additifs plus élevée que les matériaux d'emballage et doivent satisfaire à des exigences de longue durée de service et de performance au feu. Le Programme national d'infrastructures de l'Inde dirige 1,4 billion USD vers les infrastructures routières, ferroviaires et urbaines jusqu'en 2030, soutenant la demande de systèmes de tuyauterie en polyéthylène haute densité et en polypropylène. Tosaf Compounds Ltd. a documenté des formulations pour le polyéthylène, le polypropylène, le polystyrène et l'acrylonitrile butadiène styrène répondant aux exigences de sécurité incendie DIN 4102, EN 13501-1 et UL 94 dans son catalogue 2025 pour le bâtiment et la construction. Le règlement refondu de l'Union européenne sur les produits de construction est entré en vigueur le 7 janvier 2025 et favorise des informations produits plus cohérentes et des exigences environnementales pour les produits de construction. Cette orientation réglementaire suscite un intérêt pour les additifs aux performances documentées et aux profils à faible teneur en carbone.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières et risque de répercussion des marges | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Restrictions réglementaires sur certaines chimies d'additifs | -0.4% | Europe et Amérique du Nord | Moyen terme (2–4 ans) |
| Compatibilité avec le recyclage et compromis en fin de vie | -0.3% | Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et risque de répercussion des marges
Le secteur des Additive Masterbatch achète des résines porteuses et des produits chimiques de spécialité qui sont tous deux exposés aux variations des coûts des matières premières liées au pétrole brut et aux perturbations de l'approvisionnement. Les supports en polypropylène, polyéthylène et polyéthylène téréphtalate peuvent évoluer à un rythme différent de celui des produits chimiques de spécialité pour additifs. LyondellBasell Industries Holdings B.V. a indiqué dans sa communication sur les résultats de mai 2026 que des perturbations de l'approvisionnement ont affecté une part substantielle de la capacité mondiale de polypropylène vierge au cours de la période. De telles perturbations peuvent faire augmenter les coûts liés au propylène avant que les producteurs de masterbatch puissent modifier les prix clients. Les contrats clients fonctionnent souvent sur des cycles de tarification plus longs, ce qui peut retarder la récupération des coûts même lorsque les coûts des intrants augmentent rapidement. Les producteurs de plus petite taille peuvent subir une pression plus forte car ils disposent d'une capacité financière moindre et d'un levier d'achat inférieur à celui des fournisseurs intégrés verticalement.
Restrictions réglementaires sur certaines chimies d'additifs
Les régulateurs réduisent la gamme de chimies d'additifs autorisées dans les applications, obligeant les producteurs de masterbatch à reformuler et à requalifier les produits. L'Agence européenne des produits chimiques a ajouté le 1,1'-(éthane-1,2-diyl)bis[pentabromobenzène], communément connu sous le nom de DBDPE, à la liste des substances candidates en novembre 2025 en raison de ses propriétés très persistantes et très bioaccumulables[2]. Le DBDPE a été utilisé comme retardateur de flamme bromé dans les applications électroniques, de construction et textiles. La Commission européenne a également demandé à l'Agence européenne des produits chimiques de préparer un dossier de restriction en vertu de l'annexe XV sur certains retardateurs de flamme aromatiques bromés non polymériques, dont la soumission est attendue d'ici décembre 2026. Les fournisseurs de plus grande taille sont généralement mieux à même de gérer les tests, l'examen réglementaire et la requalification des clients dans plusieurs juridictions. Ces exigences peuvent élever les barrières à l'entrée et favoriser les entreprises disposant de laboratoires analytiques et d'équipes réglementaires dédiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'additif :
l'additif antioxydant ancre les revenus tandis que les retardateurs de flamme stimulent la croissanceL'additif antioxydant détenait 32,56 % de la part du marché des Additive Masterbatch en 2026, car il est utilisé dans la formulation, le traitement et le recyclage des polymères. Il protège les polyoléfines de la dégradation thermique et oxydative dans les conditions de chaleur et de cisaillement de la transformation. Le retardateur de flamme devrait progresser à un CAGR de 5,67 % jusqu'en 2032, les exigences de sécurité se renforçant dans l'électronique automobile, les boîtiers de batteries et les composants de construction. La taille du marché des Additive Masterbatch pour les systèmes retardateurs de flamme est soutenue par des applications nécessitant des classifications UL 94 V-0. En septembre 2025, Avient Corporation a introduit les additifs retardateurs de flamme Cesa MAX, une gamme compatible avec le polyéthylène sans halogène conçue pour une charge élevée en masterbatch et des exigences de performance au feu.
L'ajout du DBDPE à la liste des substances candidates de l'Agence européenne des produits chimiques crée un risque de reformulation pour les produits qui reposent sur des chimies aromatiques bromées plus anciennes. Cela ouvre des perspectives pour les alternatives retardatrices de flamme à base de phosphore, inorganiques et azotées. Les masterbatches antimicrobiens deviennent plus pertinents dans les applications de soins de santé et les surfaces plastiques à fort contact, tandis que la norme ISO 22196 reste une référence de qualification pour l'activité antimicrobienne sur les plastiques et autres surfaces non poreuses. Les grades glissants, anti-bloquants, antistatiques, stabilisateurs aux ultraviolets et nucléants répondent à des besoins distincts dans les films d'emballage, l'agriculture et les biens de consommation. Le secteur des Additive Masterbatch répond à un large éventail d'exigences de performance plutôt qu'à une seule fonction.

Par résine porteuse :
le polypropylène est en tête tandis que les systèmes à base de polyéthylène téréphtalate captent la croissance liée au recyclageLe polypropylène détenait 38,11 % de la part du marché des Additive Masterbatch en 2026, car il est utilisé dans le moulage par injection, les films, les fibres et l'extrusion de tuyaux. Il constitue un support courant pour les masterbatches antioxydants, retardateurs de flamme, antistatiques et nucléants utilisés dans plusieurs secteurs d'utilisation finale. Le polyéthylène téréphtalate devrait progresser à un CAGR de 5,73 % jusqu'en 2032, les fournisseurs développant des packages d'additifs capables de résister aux traitements à haute température et à fort cisaillement. La croissance est également soutenue par les exigences de recyclage bouteille à bouteille. En octobre 2025, Sukano a introduit un package de masterbatch additif conçu pour permettre aux bouchons monomatériaux en polyéthylène téréphtalate d'entrer dans le flux de recyclage des bouteilles transparentes sans affecter la couleur, le voile ou la viscosité intrinsèque.
Les supports en polyéthylène servent les applications de films souples et de tuyaux d'infrastructure où la demande en additifs est constante. Les supports en polystyrène sont utilisés dans la formulation d'électronique grand public et d'appareils électroménagers, tandis que les supports en polychlorure de vinyle servent les applications de construction et de câbles. Dans ces applications, la compatibilité avec les packages de stabilisants et de plastifiants reste une considération technique importante. Les structures d'emballage monomatériaux accroissent la nécessité de faire correspondre la résine porteuse au polymère du substrat. Le secteur des Additive Masterbatch développe un niveau de formulation premium au sein des systèmes à base de polypropylène et de polyéthylène téréphtalate, la sélection devenant plus spécifique sur le plan technique.
Par application :
l'emballage domine tandis que l'automobile et le transport redéfinissent le leadership en matière de croissanceL'emballage détenait 44,32 % de la part du marché des Additive Masterbatch en 2026, reflétant son utilisation de formulations pour la sécurité alimentaire, la barrière à l'oxygène, la barrière aux ultraviolets, les auxiliaires de traitement et la compatibilité avec le recyclage. Un emballage peut nécessiter plus d'une caractéristique de performance, créant une demande en couches pour les fournisseurs. La demande en emballages est également soutenue par les attentes des clients en matière de durée de conservation et d'apparence. L'automobile et le transport devraient progresser à un CAGR de 6,06 % jusqu'en 2032. L'électrification des plateformes, l'allègement et des exigences plus strictes en matière de composés organiques volatils en habitacle augmentent les besoins en additifs dans les composants de véhicules.
Le bâtiment et la construction bénéficient de l'activité d'infrastructure en Asie et au Moyen-Orient, notamment là où les tuyaux, conduits et membranes de toiture nécessitent des produits retardateurs de flamme et stabilisateurs aux ultraviolets. Les biens de consommation utilisent des masterbatches combinant esthétique et performance dans les appareils électroménagers et l'électronique. Les applications agricoles utilisent des masterbatches stabilisateurs aux ultraviolets et antioxydants dans les films de serre, les films de paillage et les composants d'irrigation. Ces applications se développent en Asie du Sud-Est et au Moyen-Orient avec l'essor de l'agriculture en environnement contrôlé. Dans toutes les applications, les masterbatches combinés en granulé unique peuvent assurer la conformité en matière de couleur, de performance fonctionnelle et de recyclabilité tout en réduisant la complexité de manipulation par le transformateur et les risques d'interaction entre composants.
Analyse géographique
Marché des Masterbatchs Additifs en Asie-Pacifique
L'Asie-Pacifique détenait 37,93 % de la part de marché des masterbatchs additifs en 2026 et devrait progresser à un TCAC de 5,82 % jusqu'en 2032. La région combine la demande des secteurs de l'emballage, de l'automobile et des infrastructures dans plusieurs industries de transformation des polymères. La Chine bénéficie de complexes pétrochimiques et de transformation des polymères intégrés qui regroupent la production de résines, la fabrication additive et le compoundage de masterbatchs dans les mêmes zones industrielles, réduisant ainsi les coûts de livraison et raccourcissant les cycles de qualification. L'Inde présente une demande provenant de l'emballage alimentaire flexible, de la fabrication de composants automobiles et de la production de tuyaux pour les infrastructures, tandis que son programme d'incitation lié à la production pour la fabrication chimique avancée soutient les ajouts de capacités nationales. En août 2025, CLARIANT a achevé la mise en service d'une deuxième ligne de production de Nylostab S-EED dans son installation en coentreprise à Cangzhou, en Chine, avec Beijing Tiangang Auxiliary Co., Ltd.
Marché des Masterbatchs Additifs en Europe, en Amérique du Nord et en Asie-Pacifique
Le Japon et la Corée du Sud maintiennent une demande en retardateurs de flamme sans halogène et en grades antistatiques haute pureté pour l'électronique et l'emballage de semi-conducteurs. L'Indonésie, le Vietnam et la Thaïlande se développent à mesure que la transformation alimentaire et l'assemblage automobile se déplacent depuis des sites de production à coûts plus élevés. La demande nord-américaine provient de l'emballage, des applications automobiles et des exigences en matière de contenu recyclé imposées au niveau des États. L'Europe gère simultanément le Règlement sur les emballages et les déchets d'emballages, le règlement REACH (enregistrement, évaluation, autorisation et restriction des substances chimiques) et les exigences relatives aux produits de construction.
Marché des Masterbatchs Additifs en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud présente une demande provenant de l'emballage flexible, des films agricoles et des biens de consommation, avec le Brésil et l'Argentine comme marchés clés, et l'activité de transformation alimentaire du Brésil soutenant les masterbatchs antimicrobiens et antioxydants. La région Moyen-Orient et Afrique connaît une demande liée à la construction provenant du vaste portefeuille de grands projets d'Arabie Saoudite et des travaux de réhabilitation des infrastructures en Afrique du Sud. Ces usages comprennent des tuyaux, des câbles et des composants polymères architecturaux nécessitant des stabilisants ultraviolets ou des retardateurs de flamme. Dans les deux régions, les infrastructures de compoundage sont limitées et les chaînes d'approvisionnement dépendent davantage des produits chimiques importés, bien qu'elles offrent des opportunités à plus long terme à mesure que les capacités de transformation des polymères se développent.
Paysage concurrentiel
Le marché des Additive Masterbatch est modérément concentré, les cinq premiers acteurs étant Avient Corporation, Ampacet Corporation, LyondellBasell Industries Holdings B.V., Tosaf Compounds Ltd. et PLASTIKA KRITIS S.A. Les entreprises se font concurrence par la propriété intellectuelle de formulation, le service technique spécifique aux applications, le soutien réglementaire et la fiabilité de l'approvisionnement. Les fournisseurs régionaux et de niche peuvent se démarquer grâce à des cycles de développement plus rapides et à des relations plus étroites avec les comptes de plus petite taille.
L'activité concurrentielle la plus intense est centrée sur les formulations qui restaurent les performances des polymères recyclés tout en répondant aux exigences de contact alimentaire. Les masterbatches détectables par infrarouge proche, les résines porteuses biosourcées et les produits combinés en granulé unique constituent des voies technologiques importantes. Le portefeuille REPLASBLAK de Cabot Corporation utilise du noir de carbone récupéré et des supports en polymère recyclé sous certification de bilan massique International Sustainability and Carbon Certification PLUS, démontrant comment la certification peut soutenir les exigences de traçabilité.
L'investissement stratégique est axé sur les capacités de recyclage, la capacité régionale et les produits sans halogène. LyondellBasell Industries Holdings B.V. a renforcé le développement des matériaux recyclés à son Centre d'innovation de Francfort en octobre 2025. CLARIANT a étendu la production de technologie de stabilisation en Chine en août 2025 pour répondre à la demande asiatique d'additifs pour plastiques haute performance. Tosaf Compounds Ltd. a établi une nouvelle installation de production en Pologne en avril 2026, étendant le soutien local aux clients d'Europe de l'Est. Ces mouvements montrent que les entreprises associent le développement de formulations à la production locale et au soutien applicatif.
Leaders du secteur des Additive Masterbatch
-
Avient Corporation
-
Ampacet Corporation
-
LyondellBasell Industries Holdings B.V.
-
Tosaf Compounds Ltd.
-
PLASTIKA KRITIS S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Masterbatchs Additifs Entreprises couvertes dans ce rapport
- Americhem
- Ampacet Corporation
- Avient Corporation
- Cabot Corporation
- CLARIANT
- FRILVAM S.P.A.
- Gabriel-Chemie GmbH
- Hubron International
- LyondellBasell Industries Holdings B.V.
- Penn Color Inc.
- Plastiblends
- PLASTIKA KRITIS S.A.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
Développements industriels récents dans Marché des Masterbatchs Additifs
- Septembre 2026 : Sukano s'est associé à Poddar Pigments Limited pour étendre la distribution de masterbatches noirs, blancs et colorés à dispersion de pigment unique aux États-Unis, au Canada et en Amérique latine. Ce partenariat soutient le marché des Additive Masterbatch en élargissant l'accès à des solutions de masterbatch spécialisées pour les applications en polyester, nylon et autres fibres synthétiques.
- Août 2026 : ROWA Masterbatch a introduit un masterbatch noir réfléchissant le proche infrarouge (NIR) conçu pour combiner une esthétique noir profond avec une fonctionnalité thermique. Ce produit soutient le marché des Additive Masterbatch en élargissant les solutions de masterbatch fonctionnel qui contribuent à réduire l'absorption de chaleur dans les produits plastiques tout en préservant leur apparence souhaitée.
Périmètre du rapport mondial sur le marché des Additive Masterbatch
Un additive masterbatch est un mélange concentré d'additifs fonctionnels dispersés dans une résine porteuse, qui est incorporé dans les plastiques lors du traitement pour conférer des caractéristiques de performance spécifiques. Il contribue à améliorer des propriétés telles que la résistance à l'oxydation, la protection antimicrobienne et la résistance au feu, tout en favorisant une distribution homogène des additifs dans les produits plastiques finis.
Le marché des Additive Masterbatch est segmenté par type d'additif, résine porteuse, application et géographie. Par type d'additif, le marché est segmenté en additif antioxydant, additif antimicrobien, retardateur de flamme et autres types d'additifs. Par résine porteuse, le marché est segmenté en polypropylène, polyéthylène, polystyrène, polychlorure de vinyle, polyéthylène téréphtalate et autres résines porteuses. Par application, le marché est segmenté en emballage, bâtiment et construction, biens de consommation, automobile et transport, agriculture et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les additive masterbatches dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
Aperçu de la segmentation
| Additif antioxydant |
| Additif antimicrobien |
| Retardateur de flamme |
| Autres types d'additifs |
| Polypropylène |
| Polyéthylène |
| Polystyrène |
| Polychlorure de vinyle |
| Polyéthylène téréphtalate |
| Autres résines porteuses |
| Emballage |
| Bâtiment et construction |
| Biens de consommation |
| Automobile et transport |
| Agriculture |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'additif | Additif antioxydant | |
| Additif antimicrobien | ||
| Retardateur de flamme | ||
| Autres types d'additifs | ||
| Par résine porteuse | Polypropylène | |
| Polyéthylène | ||
| Polystyrène | ||
| Polychlorure de vinyle | ||
| Polyéthylène téréphtalate | ||
| Autres résines porteuses | ||
| Par application | Emballage | |
| Bâtiment et construction | ||
| Biens de consommation | ||
| Automobile et transport | ||
| Agriculture | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des Additive Masterbatch ?
La taille du marché des Additive Masterbatch était évaluée à 3,28 milliards USD en 2026 et devrait croître de 3,44 milliards USD en 2027 pour atteindre 4,43 milliards USD d'ici 2032, à un CAGR de 5,18 % durant la période de prévision (2027-2032).
Quels sont les facteurs qui stimulent la demande d'additive masterbatches ?
La performance des emballages, le traitement des polymères recyclés, l'allègement des véhicules, la demande en infrastructures, ainsi que les exigences d'hygiène et de contact alimentaire soutiennent le marché des Additive Masterbatch.
Quel type d'additif détenait la plus grande part en 2026 ?
L'additif antioxydant détenait une part de 32,56 % en 2026, car il est utilisé dans le traitement, la formulation et le recyclage des polymères.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
L'automobile et le transport devraient progresser à un CAGR de 6,06 % jusqu'en 2032 au sein du marché des Additive Masterbatch.