
Additive Masterbatch Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.44 Milliarden US-Dollar |
| Marktgröße (2032) | 4.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Additive Masterbatch Marktanalyse von Mordor Intelligence
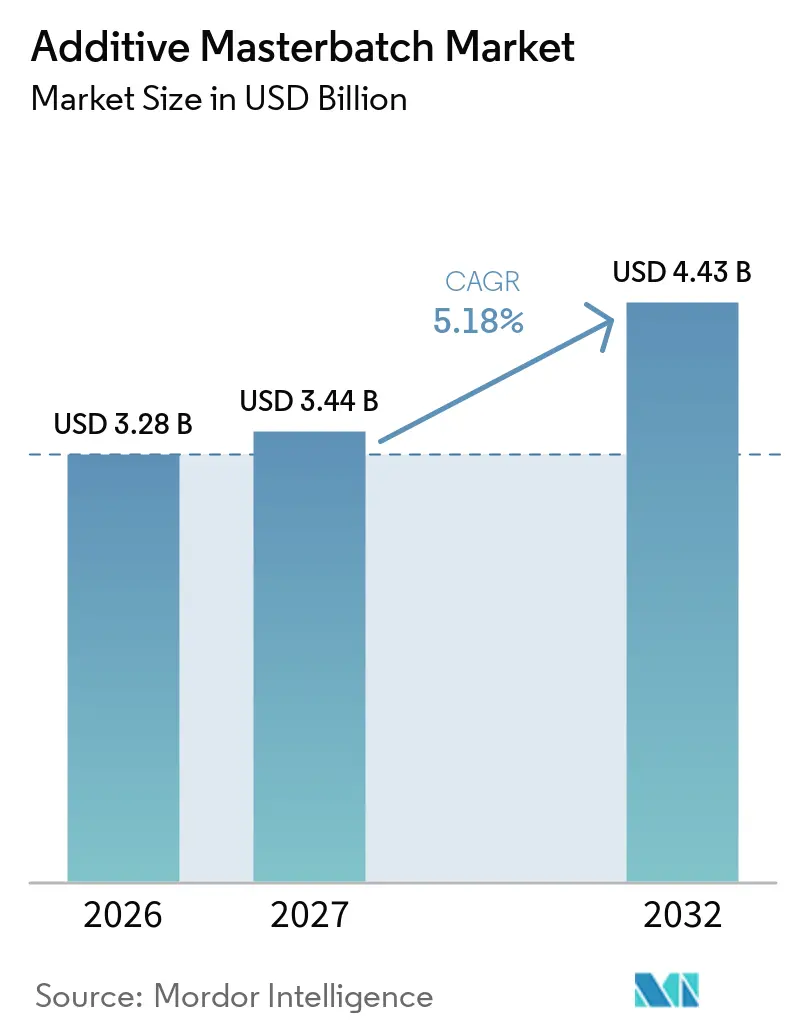
Die Größe des Additive Masterbatch Marktes wurde im Jahr 2026 auf 3,28 Milliarden USD geschätzt und soll von 3,44 Milliarden USD im Jahr 2027 auf 4,43 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,18 % während des Prognosezeitraums (2027–2032). Verpackung bleibt die zentrale Nachfragebasis, da Verarbeiter in den Bereichen Lebensmittel, Getränke, Pharmazeutika und Konsumgüter Polymere benötigen, die Produkte schützen und zuverlässig auf Hochgeschwindigkeitsanlagen laufen. Der Additive Masterbatch Markt profitiert auch von einem breiteren Wandel hin zu Materialien, die Anforderungen an Haltbarkeit, Brandsicherheit, Gewichtsreduzierung und Hygiene erfüllen, ohne die Verarbeitungsprozesse zu verkomplizieren. Die Recyclingpolitik verändert die kommerzielle Rolle von Additiven, da Antioxidantien, Kompatibilisatoren und optische Aufheller zunehmend eingesetzt werden, um recycelten Polymeren zu helfen, Leistungsanforderungen zu erfüllen. Lieferanten, die Materialleistungsdaten, regulatorische Unterstützung und maßgeschneiderte Formulierungen kombinieren können, sind bei großen Verarbeitern wahrscheinlich besser positioniert. Änderungen der Inputkosten bleiben ein wichtiges Risiko, da die Kosten für Trägerharze und Spezialchemikalien steigen können, bevor Verträge es den Herstellern ermöglichen, höhere Preise weiterzugeben.
Wichtigste Erkenntnisse des Berichts
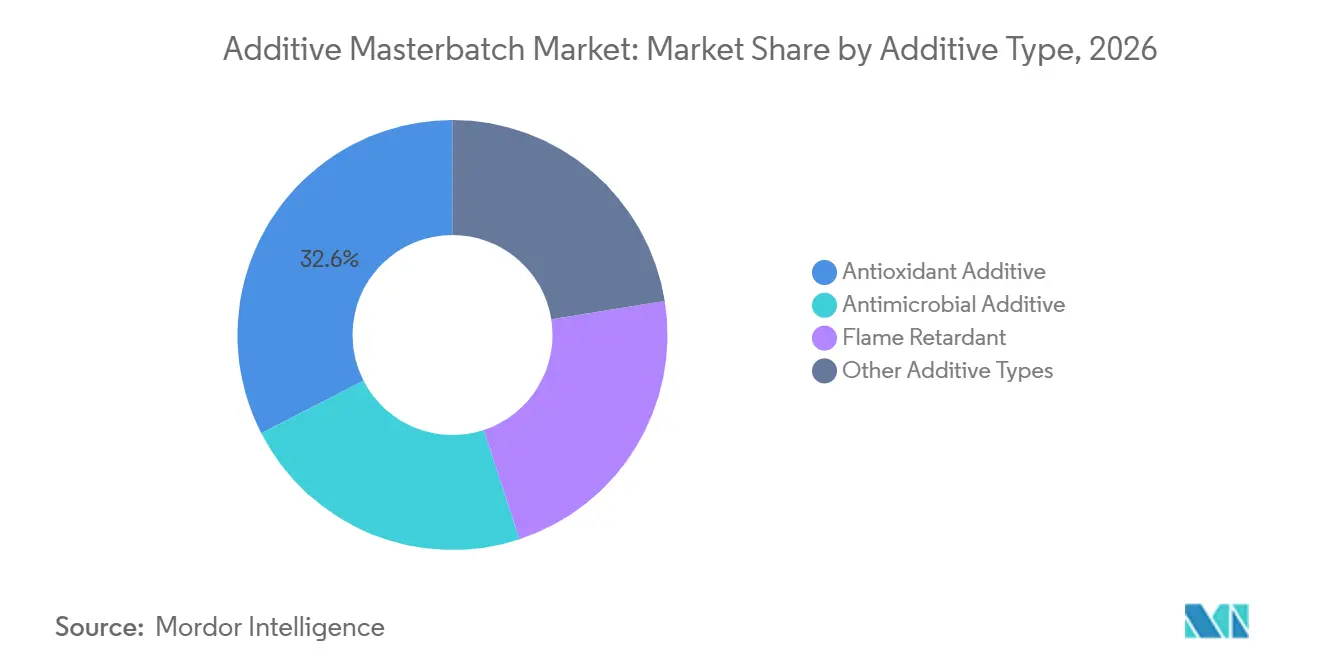
- Nach Additivtyp hielt das Antioxidans-Additiv im Jahr 2026 einen Marktanteil von 32,56 % am Additive Masterbatch Markt, während Flammschutzmittel bis 2032 voraussichtlich mit einer CAGR von 5,67 % wachsen werden.
- Nach Trägerharz hielt Polypropylen im Jahr 2026 einen Marktanteil von 38,11 % am Additive Masterbatch Markt, während Polyethylenterephthalat bis 2032 voraussichtlich mit einer CAGR von 5,73 % wachsen wird.
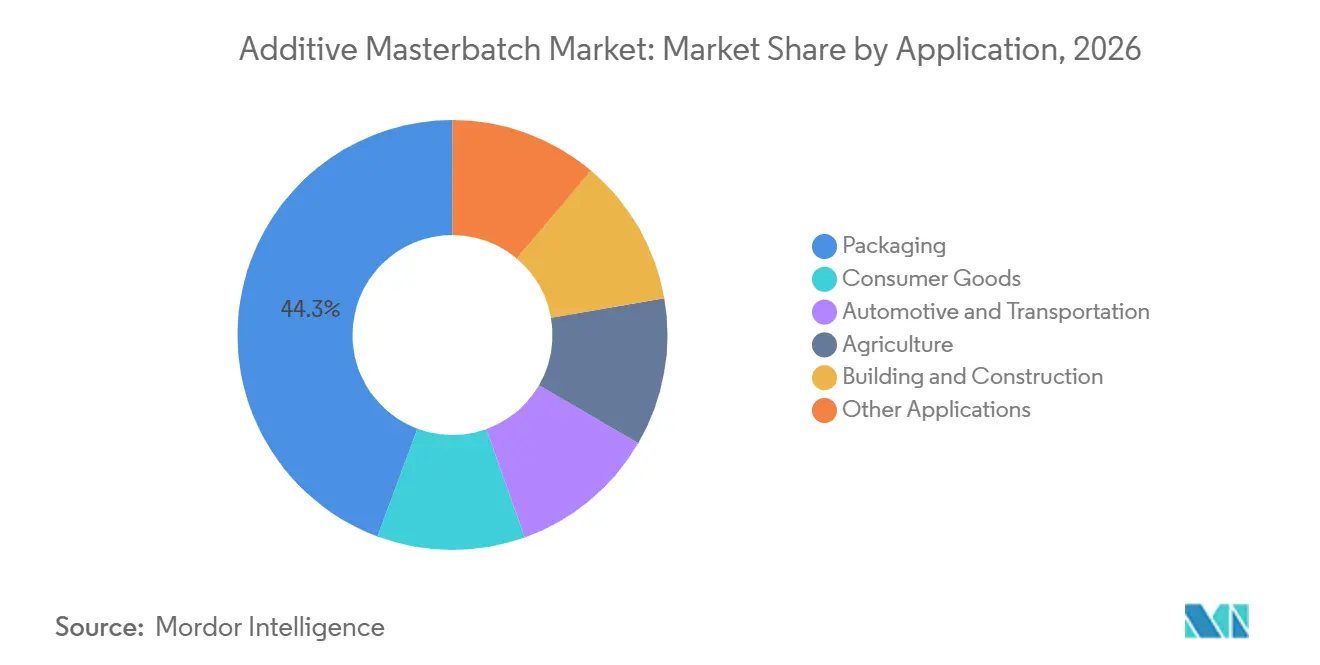
- Nach Anwendung hielt Verpackung im Jahr 2026 einen Marktanteil von 44,32 % am Additive Masterbatch Markt, während Automobil und Transport bis 2032 voraussichtlich mit einer CAGR von 6,06 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 37,93 % am Additive Masterbatch Markt und soll bis 2032 mit einer CAGR von 5,82 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpackungsleistung und Anforderungen an die Haltbarkeit | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Recyclat-Verarbeitung und Kreislaufwirtschaftsziele | +1.2% | Europa & Nordamerika, Ausstrahlungseffekte auf APAC | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung in Automobil- und Transportkomponenten | +0.9% | APAC Kernmarkt, Europa | Mittelfristig (2–4 Jahre) |
| Bau- und Infrastruktur-Kunststoffnachfrage | +0.7% | APAC & MEA Kernmarkt, Nordamerika | Langfristig (≥ 4 Jahre) |
| Hygiene-, Medizin- und Lebensmittelkontakt-Leistungsanforderungen | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpackungsleistung und Anforderungen an die Haltbarkeit
Lebensmittel-, Pharma- und Getränkeverpackungen verwenden sauerstoffabsorbierende und UV-stabilisierende Formulierungen, um die Produktqualität zu schützen und die Haltbarkeit zu verlängern. Im Juli 2025 führte Avient Corporation ColorMatrix Amosorb Oxyloop-1 ein, ein sauerstoffabsorbierendes Additiv für Polyethylenterephthalat-Verpackungen, das von der European Platform for Bottle Packaging für die Flasche-zu-Flasche-Recyclingfähigkeit anerkannt wurde[1]. Diese Produktausrichtung zeigt, dass Haltbarkeitsleistung und Recyclingkompatibilität zu verknüpften Designanforderungen werden, anstatt separate Entscheidungen zu sein. Die Verordnung der Europäischen Union über Verpackungen und Verpackungsabfälle, veröffentlicht am 22. Januar 2025, legte Regeln fest, die höhere Recyclinganteile und recyclingfähige Verpackungssysteme unterstützen. Verarbeiter, die Lebensmittel-, Nahrungsergänzungsmittel- und Pharmakunden bedienen, benötigen zunehmend Lieferanten, die Leistungsdaten und regulatorische Dokumentation zusammen mit dem Masterbatch selbst bereitstellen können.
Recyclat-Verarbeitung und Kreislaufwirtschaftsziele
Mechanisches Recycling schafft Nachfrage nach Masterbatches, die die Polymerleistung bei der Recyclat-Verarbeitung wiederherstellen oder schützen. Antioxidantien stabilisieren recycelte Polyolefinschmelzen während der Wiederaufbereitung und helfen, oxidative Schäden aus der vorherigen Nutzung zu beheben. Eine Studie aus dem Jahr 2025 in Materials ergab, dass sich das Antioxidansverhalten durch wiederholte Polypropylen-Recyclingzyklen verändert, was beeinflusst, wie Lieferanten Additivdosierungsraten für Materialien mit Recyclinganteil festlegen. Im Oktober 2025 erweiterte LyondellBasell Industries Holdings B.V. das Frankfurter Innovationszentrum mit Sortier-, Dekontaminations- und Extrusionsanlagen zur Entwicklung konsistenter Recyclingpellets unter nahezu industriellen Bedingungen. Dover Chemical Corporation startete im September 2025 die DoverCycle-Plattform, die auf polymeren Phosphit-Antioxidantien basiert, die darauf ausgelegt sind, die Additivmigration in Polyolefinströmen mit hohem Post-Industrial-Recycling- und Post-Consumer-Recycling-Anteil zu reduzieren. Diese Entwicklungen machen Formulierungsqualität, Schmelzstabilität und Recyclat-Konsistenz zu wichtigeren Faktoren im Additive Masterbatch Markt.
Gewichtsreduzierung in Automobil- und Transportkomponenten
Fahrzeughersteller erhöhen ihren Einsatz von additivmodifizierten Polypropylenverbindungen, da sie ein geringeres Fahrzeuggewicht und eine verbesserte Betriebseffizienz anstreben. Automobil-Masterbatches müssen Wärmestabilität, geringe Emissionen flüchtiger organischer Verbindungen, UV-Beständigkeit und Kompatibilität mit Farbmitteln beim Hochdurchsatz-Spritzguss bieten. Cabot Corporation präsentierte 2025 Arbeiten, die zeigen, dass Spezialruß-Masterbatches Wechselwirkungen zwischen Ruß und Antioxidanspaketen in Polypropylen-Automobilverbindungen adressieren können. Dies kann den Bedarf an höherer Antioxidansbeladung in bestimmten Formulierungen reduzieren. Der 2025er Katalog der Addiplast Group mit Stellantis-zugelassenen Verbindungen und Masterbatches zeigte auch die Nachfrage nach halogenfreien Polypropylenformulierungen mit UL 94 V-0-Bewertungen in Fahrzeugkomponenten. Elektrofahrzeuge erhöhen die Nachfrage nach Elektronikgehäusen und Wärmemanagementgehäusen, was die Bedeutung von Flammschutz- und antistatischer Funktionalität im Additive Masterbatch Markt steigert.
Bau- und Infrastruktur-Kunststoffnachfrage
Rohre, Geomembranen, Dachabdichtungsbahnen, Kabelschutzrohre und Fensterprofile schaffen eine anhaltende Nachfrage nach UV-Stabilisator- und Flammschutz-Masterbatches. Diese Produkte benötigen oft eine höhere Additivbeladung als Verpackungsmaterialien und müssen langfristige Anforderungen an Lebensdauer und Brandschutz erfüllen. Indiens National Infrastructure Pipeline leitet 1,4 Billionen USD in Straßen-, Schienen- und Stadtinfrastruktur bis 2030 und unterstützt die Nachfrage nach Rohrsystemen aus hochdichtem Polyethylen und Polypropylen. Tosaf Compounds Ltd. dokumentierte in seinem Bau- und Konstruktionskatalog 2025 Formulierungen für Polyethylen, Polypropylen, Polystyrol und Acrylnitril-Butadien-Styrol, die die Brandschutzanforderungen nach DIN 4102, EN 13501-1 und UL 94 erfüllen. Die überarbeitete Bauprodukteverordnung der Europäischen Union trat am 7. Januar 2025 in Kraft und unterstützt konsistentere Produktinformationen und Umweltanforderungen für Bauprodukte. Diese regulatorische Ausrichtung fördert das Interesse an Additiven mit dokumentierter Leistung und kohlenstoffärmeren Materialprofilen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität und Risiko der Margenüberwälzung | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Beschränkungen für ausgewählte Additivchemikalien | -0.4% | Europa & Nordamerika | Mittelfristig (2–4 Jahre) |
| Recyclingkompatibilität und Zielkonflikte am Lebensende | -0.3% | Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität und Risiko der Margenüberwälzung
Die Additive Masterbatch Branche kauft Trägerharze und Spezialchemikalien, die beide Veränderungen bei rohölgebundenen Rohstoffkosten und Versorgungsunterbrechungen ausgesetzt sind. Polypropylen, Polyethylen und Polyethylenterephthalat als Träger können sich in den Kosten in einem anderen Tempo verändern als Spezialadditivchemikalien. LyondellBasell Industries Holdings B.V. erklärte in seiner Ergebnismitteilung vom Mai 2026, dass Versorgungsunterbrechungen einen erheblichen Anteil der globalen Jungfernpolypropylenkapazität während des Zeitraums betrafen. Solche Unterbrechungen können propylenbedingte Kosten erhöhen, bevor Masterbatch-Hersteller Kundenpreise anpassen können. Kundenverträge laufen oft auf längeren Preiszyklen, was die Kostenweitergabe verzögern kann, selbst wenn die Inputkosten schnell steigen. Kleinere Hersteller können einem größeren Druck ausgesetzt sein, da sie über weniger finanzielle Kapazität und weniger Einkaufshebel verfügen als vertikal integrierte Lieferanten.
Regulatorische Beschränkungen für ausgewählte Additivchemikalien
Regulierungsbehörden schränken die Bandbreite der in Anwendungen zugelassenen Additivchemikalien ein und verlangen von Masterbatch-Herstellern, Produkte neu zu formulieren und neu zu qualifizieren. Die Europäische Chemikalienagentur nahm 1,1'-(Ethan-1,2-diyl)bis[pentabrombenzol], allgemein bekannt als DBDPE, im November 2025 aufgrund seiner sehr persistenten und sehr bioakkumulativen Eigenschaften in die Kandidatenliste auf[2]. DBDPE wurde als bromiertes Flammschutzmittel in Elektronik-, Bau- und Textilapplikationen eingesetzt. Die Europäische Kommission bat die Europäische Chemikalienagentur auch, ein Anhang-XV-Beschränkungsdossier zu bestimmten nicht-polymeren aromatischen bromierten Flammschutzmitteln vorzubereiten, mit einer erwarteten Einreichung bis Dezember 2026. Größere Lieferanten sind im Allgemeinen besser in der Lage, Tests, regulatorische Überprüfungen und Kundenneuzulassungen über verschiedene Rechtssysteme hinweg zu verwalten. Diese Anforderungen können Markteintrittsbarrieren erhöhen und Unternehmen mit Analyselabors und dedizierten Regulierungsteams begünstigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Additivtyp:
Antioxidans-Additiv sichert Umsatz, während Flammschutzmittel Wachstumspotenzial erschließenDas Antioxidans-Additiv hielt im Jahr 2026 einen Marktanteil von 32,56 % am Additive Masterbatch Markt, da es in der Polymercompoundierung, -verarbeitung und beim Recycling eingesetzt wird. Es schützt Polyolefine vor thermischer und oxidativer Degradation unter den Wärme- und Scherbedingungen der Verarbeitung. Flammschutzmittel sollen bis 2032 mit einer CAGR von 5,67 % wachsen, da sich die Sicherheitsanforderungen in der Automobilelektronik, bei Batteriegehäusen und Baukomponenten verschärfen. Die Additive Masterbatch Marktgröße für Flammschutzsysteme wird durch Anwendungen gestützt, die UL 94 V-0-Klassifizierungen erfordern. Im September 2025 führte Avient Corporation Cesa MAX Flammschutz-Additive ein, eine halogenfreie, polyethylenkompatible Produktreihe, die für hohe Masterbatch-Beladung und Brandschutzanforderungen konzipiert ist.
Die Aufnahme von DBDPE in die Kandidatenliste der Europäischen Chemikalienagentur schafft ein Reformulierungsrisiko für Produkte, die auf älteren aromatischen bromierten Chemikalien basieren. Dies eröffnet Spielraum für phosphor-, anorganische und stickstoffbasierte Flammschutzmittelalternativen. Antimikrobielle Masterbatches werden in Gesundheitsanwendungen und stark berührten Kunststoffoberflächen relevanter, während ISO 22196 eine Qualifizierungsreferenz für antimikrobielle Aktivität auf Kunststoffen und anderen nicht porösen Oberflächen bleibt. Gleit-, Antiblock-, Antistatik-, UV-Stabilisator- und Nukleierungssorten erfüllen separate Anforderungen in Verpackungsfolien, Landwirtschaft und Konsumgütern. Die Additive Masterbatch Branche bedient ein breites Spektrum an Leistungsanforderungen und nicht nur eine einzige Funktion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Trägerharz:
Polypropylen führt, während Polyethylenterephthalat-Systeme recyclinggetriebenes Wachstum verzeichnenPolypropylen hielt im Jahr 2026 einen Marktanteil von 38,11 % am Additive Masterbatch Markt, da es in Spritzguss, Folien, Fasern und Rohrextrusion eingesetzt wird. Es ist ein gängiger Träger für Antioxidans-, Flammschutz-, Antistatik- und Nukleierungs-Masterbatches, die in mehreren Endverbrauchssektoren eingesetzt werden. Polyethylenterephthalat soll bis 2032 mit einer CAGR von 5,73 % wachsen, da Lieferanten Additivpakete entwickeln, die der Hochtemperatur- und Hochscherverarbeitung standhalten. Das Wachstum wird auch durch Anforderungen an das Flasche-zu-Flasche-Recycling unterstützt. Im Oktober 2025 führte Sukano ein Additive Masterbatch-Paket ein, das es ermöglicht, monomaterielle Polyethylenterephthalat-Verschlüsse in den Recyclingkreislauf für klare Flaschen einzubringen, ohne Farbe, Trübung oder intrinsische Viskosität zu beeinträchtigen.
Polyethylenträger dienen Flexfolie- und Infrastrukturrohr-Anwendungen, bei denen die Additivnachfrage konstant ist. Polystyrolträger werden in der Compoundierung für Unterhaltungselektronik und Haushaltsgeräte verwendet, während Polyvinylchloridträger Bau- und Kabelanwendungen bedienen. In diesen Anwendungen bleibt die Kompatibilität mit Stabilisator- und Weichmacherpaketen eine wichtige technische Überlegung. Monomaterielle Verpackungsstrukturen erhöhen die Notwendigkeit, das Trägerharz auf das Substratpolymer abzustimmen. Die Additive Masterbatch Branche entwickelt innerhalb von Polypropylen- und Polyethylenterephthalat-Systemen ein Premium-Formulierungssegment, da die Auswahl technisch spezifischer wird.
Nach Anwendung:
Verpackung dominiert, während Automobil und Transport die Wachstumsführerschaft neu definierenVerpackung hielt im Jahr 2026 einen Marktanteil von 44,32 % am Additive Masterbatch Markt, was ihren Einsatz von lebensmittelsicheren, sauerstoffbarriere-, UV-barriere-, verarbeitungshilfe- und recyclingkompatiblen Formulierungen widerspiegelt. Eine Verpackung kann mehr als eine Leistungseigenschaft erfordern, was eine mehrschichtige Nachfrage für Lieferanten schafft. Die Verpackungsnachfrage wird auch durch Kundenerwartungen an Haltbarkeit und Erscheinungsbild gestützt. Automobil und Transport sollen bis 2032 mit einer CAGR von 6,06 % wachsen. Plattformelektrifizierung, Gewichtsreduzierung und strengere Anforderungen an flüchtige organische Verbindungen im Fahrzeuginnenraum erhöhen den Additivbedarf in Fahrzeugkomponenten.
Bauwesen und Konstruktion profitieren von Infrastrukturaktivitäten in Asien und dem Nahen Osten, insbesondere dort, wo Rohre, Kabelschutzrohre und Dachabdichtungsbahnen Flammschutz- und UV-Stabilisatorprodukte benötigen. Konsumgüter verwenden kombinierte ästhetische und Leistungs-Masterbatches in Haushaltsgeräten und Elektronik. Landwirtschaftliche Anwendungen verwenden UV-Stabilisator- und Antioxidans-Masterbatches in Gewächshausfolien, Mulchfolien und Bewässerungskomponenten. Diese Anwendungen expandieren in Südostasien und dem Nahen Osten, da sich der kontrollierte Umgebungsanbau entwickelt. Über alle Anwendungen hinweg können Einzel-Pellet-Kombinations-Masterbatches Farbe, funktionale Leistung und Recyclingkonformität liefern und gleichzeitig die Handhabungskomplexität und Komponentenwechselwirkungsrisiken für Verarbeiter reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC Additivmasterbatch-Markt
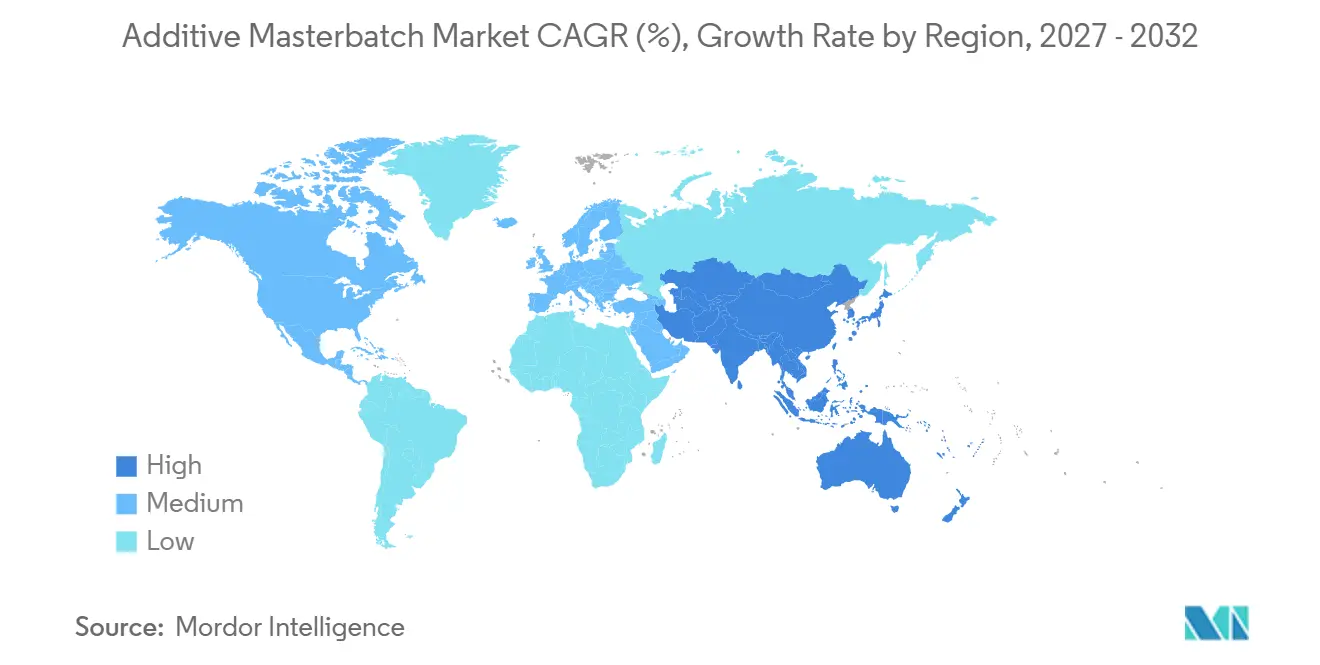
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 37,93 % am Additivmasterbatch-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 5,82 % wachsen. Die Region vereint Nachfrage aus den Bereichen Verpackung, Automobil und Infrastruktur in mehreren Kunststoffverarbeitungsindustrien. China profitiert von integrierten petrochemischen und kunststoffverarbeitenden Komplexen, die Harzproduktion, additive Fertigung und Masterbatch-Compoundierung in denselben Industriegebieten zusammenführen, was die Lieferkosten senkt und Qualifizierungszyklen verkürzt. Indien verzeichnet Nachfrage aus der flexiblen Lebensmittelverpackung, der Automobilkomponentenfertigung und der Infrastrukturrohrproduktion, während das produktionsgebundene Anreizprogramm für fortschrittliche chemische Fertigung die Erweiterung inländischer Kapazitäten unterstützt. Im August 2025 schloss CLARIANT die Inbetriebnahme einer zweiten Nylostab S-EED-Produktionslinie in seinem Gemeinschaftsunternehmen in Cangzhou, China, mit Beijing Tiangang Auxiliary Co., Ltd. ab.
Europa, Nordamerika und APAC Additivmasterbatch-Markt
Japan und Südkorea halten die Nachfrage nach halogenfreien Flammschutzmitteln und hochreinen antistatischen Qualitäten in der Elektronik- und Halbleiterverpackung aufrecht. Indonesien, Vietnam und Thailand expandieren, da Lebensmittelverarbeitung und Automobilmontage von kostenintensiveren Produktionsstandorten abwandern. Die nordamerikanische Nachfrage kommt aus den Bereichen Verpackung, Automobilanwendungen sowie aus Anforderungen auf Bundesstaatenebene bezüglich Recyclingmaterialanteilen. Europa bewältigt gleichzeitig die Verpackungs- und Verpackungsabfallverordnung, die Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) sowie Anforderungen an Bauprodukte.
Südamerika und MEA Additivmasterbatch-Markt
Südamerika verzeichnet Nachfrage aus den Bereichen flexible Verpackung, Agrarfolie und Konsumgüter, wobei Brasilien und Argentinien die wichtigsten Märkte sind und Brasiliens Lebensmittelverarbeitungsaktivitäten antimikrobielle und antioxidative Masterbatches unterstützen. Die Region Naher Osten und Afrika verzeichnet bauwirtschaftliche Nachfrage aus Saudi-Arabiens umfangreichem Projektportfolio sowie aus Südafrikas Infrastrukturrehabilitationsarbeiten. Zu diesen Anwendungen gehören Rohre, Kabel und architektonische Polymerkomponenten, die UV-Stabilisatoren oder Flammschutzmittel erfordern. In beiden Regionen ist die Compoundierungsinfrastruktur begrenzt, und die Lieferketten sind stärker auf importierte Chemikalien angewiesen, obwohl sie langfristige Chancen bieten, wenn sich die Kunststoffverarbeitungskapazitäten weiterentwickeln.
Wettbewerbslandschaft
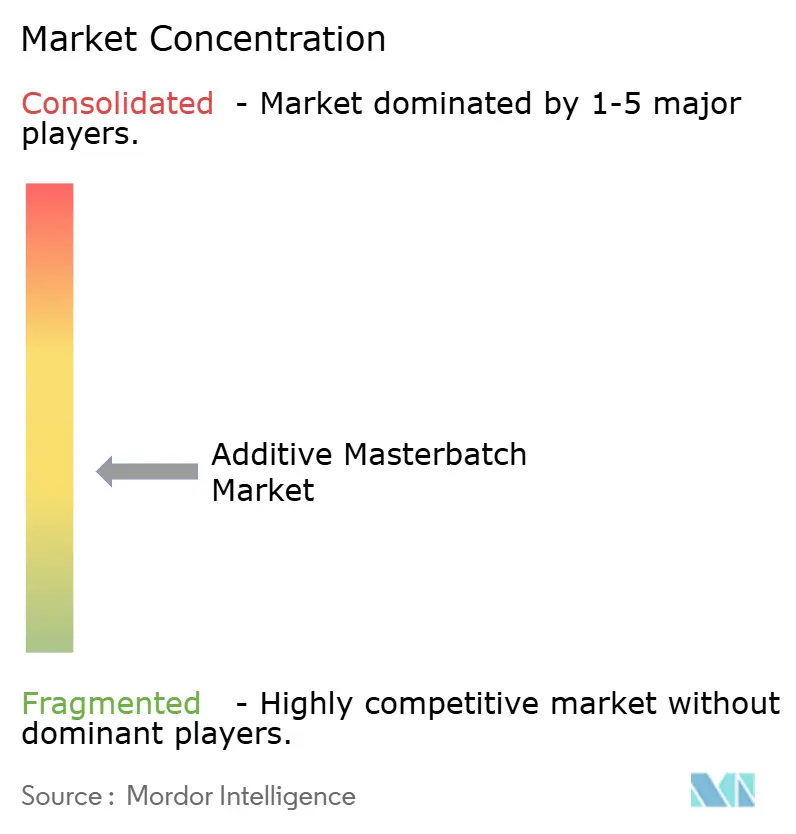
Der Additive Masterbatch Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen Avient Corporation, Ampacet Corporation, LyondellBasell Industries Holdings B.V., Tosaf Compounds Ltd. und PLASTIKA KRITIS S.A. umfassen. Unternehmen konkurrieren durch Formulierungs-Schutzrechte, anwendungsspezifischen technischen Service, regulatorische Unterstützung und Versorgungszuverlässigkeit. Regionale und Nischenanbieter können durch schnellere Entwicklungszyklen und engere Beziehungen zu kleineren Kunden konkurrieren.
Die stärkste Wettbewerbsaktivität konzentriert sich auf Formulierungen, die die Leistung in recycelten Polymeren wiederherstellen und gleichzeitig Lebensmittelkontaktanforderungen erfüllen. Nahinfrarot-detektierbare Masterbatches, biobasierte Trägerharze und Einzel-Pellet-Kombinationsprodukte sind wichtige Technologierouten. Das REPLASBLAK-Portfolio von Cabot Corporation verwendet rückgewonnenen Ruß und recycelte Polymerträger unter der International Sustainability and Carbon Certification PLUS-Massenbilanz-Zertifizierung und zeigt, wie Zertifizierung Rückverfolgbarkeitsanforderungen unterstützen kann.
Strategische Investitionen konzentrieren sich auf Recyclingkapazität, regionale Kapazität und halogenfreie Produkte. LyondellBasell Industries Holdings B.V. stärkte die Entwicklung von Recyclingmaterialien in seinem Frankfurter Innovationszentrum im Oktober 2025. CLARIANT erweiterte im August 2025 die Produktion von Stabilisatortechnologie in China, um die asiatische Nachfrage nach Hochleistungskunststoffadditiven zu bedienen. Tosaf Compounds Ltd. errichtete im April 2026 eine neue Produktionsstätte in Polen und erweiterte damit den lokalen Support für osteuropäische Kunden. Diese Schritte zeigen, dass Unternehmen Formulierungsentwicklung mit lokaler Produktion und Anwendungsunterstützung verbinden.
Führende Unternehmen der Additive Masterbatch Branche
-
Avient Corporation
-
Ampacet Corporation
-
LyondellBasell Industries Holdings B.V.
-
Tosaf Compounds Ltd.
-
PLASTIKA KRITIS S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Additivmasterbatch-Markt Unternehmen in diesem Bericht
- Americhem
- Ampacet Corporation
- Avient Corporation
- Cabot Corporation
- CLARIANT
- FRILVAM S.P.A.
- Gabriel-Chemie GmbH
- Hubron International
- LyondellBasell Industries Holdings B.V.
- Penn Color Inc.
- Plastiblends
- PLASTIKA KRITIS S.A.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
Neueste Industrielle Entwicklungen in Additivmasterbatch-Markt
- September 2026: Sukano ging eine Partnerschaft mit Poddar Pigments Limited ein, um den Vertrieb von Einzel-Pigment-Dispersions-Schwarz-, Weiß- und Farb-Masterbatches in den Vereinigten Staaten, Kanada und Lateinamerika auszuweiten. Die Partnerschaft unterstützt den Additive Masterbatch Markt, indem sie den Zugang zu spezialisierten Masterbatch-Lösungen für Polyester-, Nylon- und andere Synthesefaseranwendungen erweitert.
- August 2026: ROWA Masterbatch führte einen nahinfrarot (NIR)-reflektierenden schwarzen Masterbatch ein, der tiefschwarze Ästhetik mit thermischer Funktionalität kombiniert. Das Produkt unterstützt den Additive Masterbatch Markt, indem es funktionale Masterbatch-Lösungen erweitert, die dazu beitragen, die Wärmeabsorption in Kunststoffprodukten zu reduzieren und gleichzeitig ihr gewünschtes Erscheinungsbild zu erhalten.
Globaler Additive Masterbatch Markt – Berichtsumfang
Additive Masterbatch ist eine konzentrierte Mischung aus funktionellen Additiven, die in einem Trägerharz dispergiert sind und während der Verarbeitung in Kunststoffe eingearbeitet werden, um spezifische Leistungseigenschaften zu verleihen. Es hilft, Eigenschaften wie Oxidationsbeständigkeit, antimikrobiellen Schutz und Flammbeständigkeit zu verbessern und unterstützt gleichzeitig eine gleichmäßige Additivverteilung in fertigen Kunststoffprodukten.
Der Additive Masterbatch Markt ist nach Additivtyp, Trägerharz, Anwendung und Geografie segmentiert. Nach Additivtyp ist der Markt in Antioxidans-Additiv, antimikrobielles Additiv, Flammschutzmittel und andere Additivtypen segmentiert. Nach Trägerharz ist der Markt in Polypropylen, Polyethylen, Polystyrol, Polyvinylchlorid, Polyethylenterephthalat und andere Trägerharze segmentiert. Nach Anwendung ist der Markt in Verpackung, Bauwesen und Konstruktion, Konsumgüter, Automobil und Transport, Landwirtschaft und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Additive Masterbatch in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Antioxidans-Additiv |
| Antimikrobielles Additiv |
| Flammschutzmittel |
| Andere Additivtypen |
| Polypropylen |
| Polyethylen |
| Polystyrol |
| Polyvinylchlorid |
| Polyethylenterephthalat |
| Andere Trägerharze |
| Verpackung |
| Bauwesen und Konstruktion |
| Konsumgüter |
| Automobil und Transport |
| Landwirtschaft |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Additivtyp | Antioxidans-Additiv | |
| Antimikrobielles Additiv | ||
| Flammschutzmittel | ||
| Andere Additivtypen | ||
| Nach Trägerharz | Polypropylen | |
| Polyethylen | ||
| Polystyrol | ||
| Polyvinylchlorid | ||
| Polyethylenterephthalat | ||
| Andere Trägerharze | ||
| Nach Anwendung | Verpackung | |
| Bauwesen und Konstruktion | ||
| Konsumgüter | ||
| Automobil und Transport | ||
| Landwirtschaft | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Additive Masterbatch Markt?
Die Größe des Additive Masterbatch Marktes wurde im Jahr 2026 auf 3,28 Milliarden USD geschätzt und soll von 3,44 Milliarden USD im Jahr 2027 auf 4,43 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,18 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Additive Masterbatches an?
Verpackungsleistung, Recyclat-Polymerverarbeitung, Fahrzeuggewichtsreduzierung, Infrastrukturnachfrage sowie Hygiene- und Lebensmittelkontaktanforderungen unterstützen den Additive Masterbatch Markt.
Welcher Additivtyp hatte 2026 den größten Marktanteil?
Das Antioxidans-Additiv hielt im Jahr 2026 einen Marktanteil von 32,56 %, da es in der Polymerverarbeitung, Compoundierung und beim Recycling eingesetzt wird.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Automobil und Transport sollen bis 2032 mit einer CAGR von 6,06 % innerhalb des Additive Masterbatch Marktes wachsen.