
活性化凝固時間検査市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
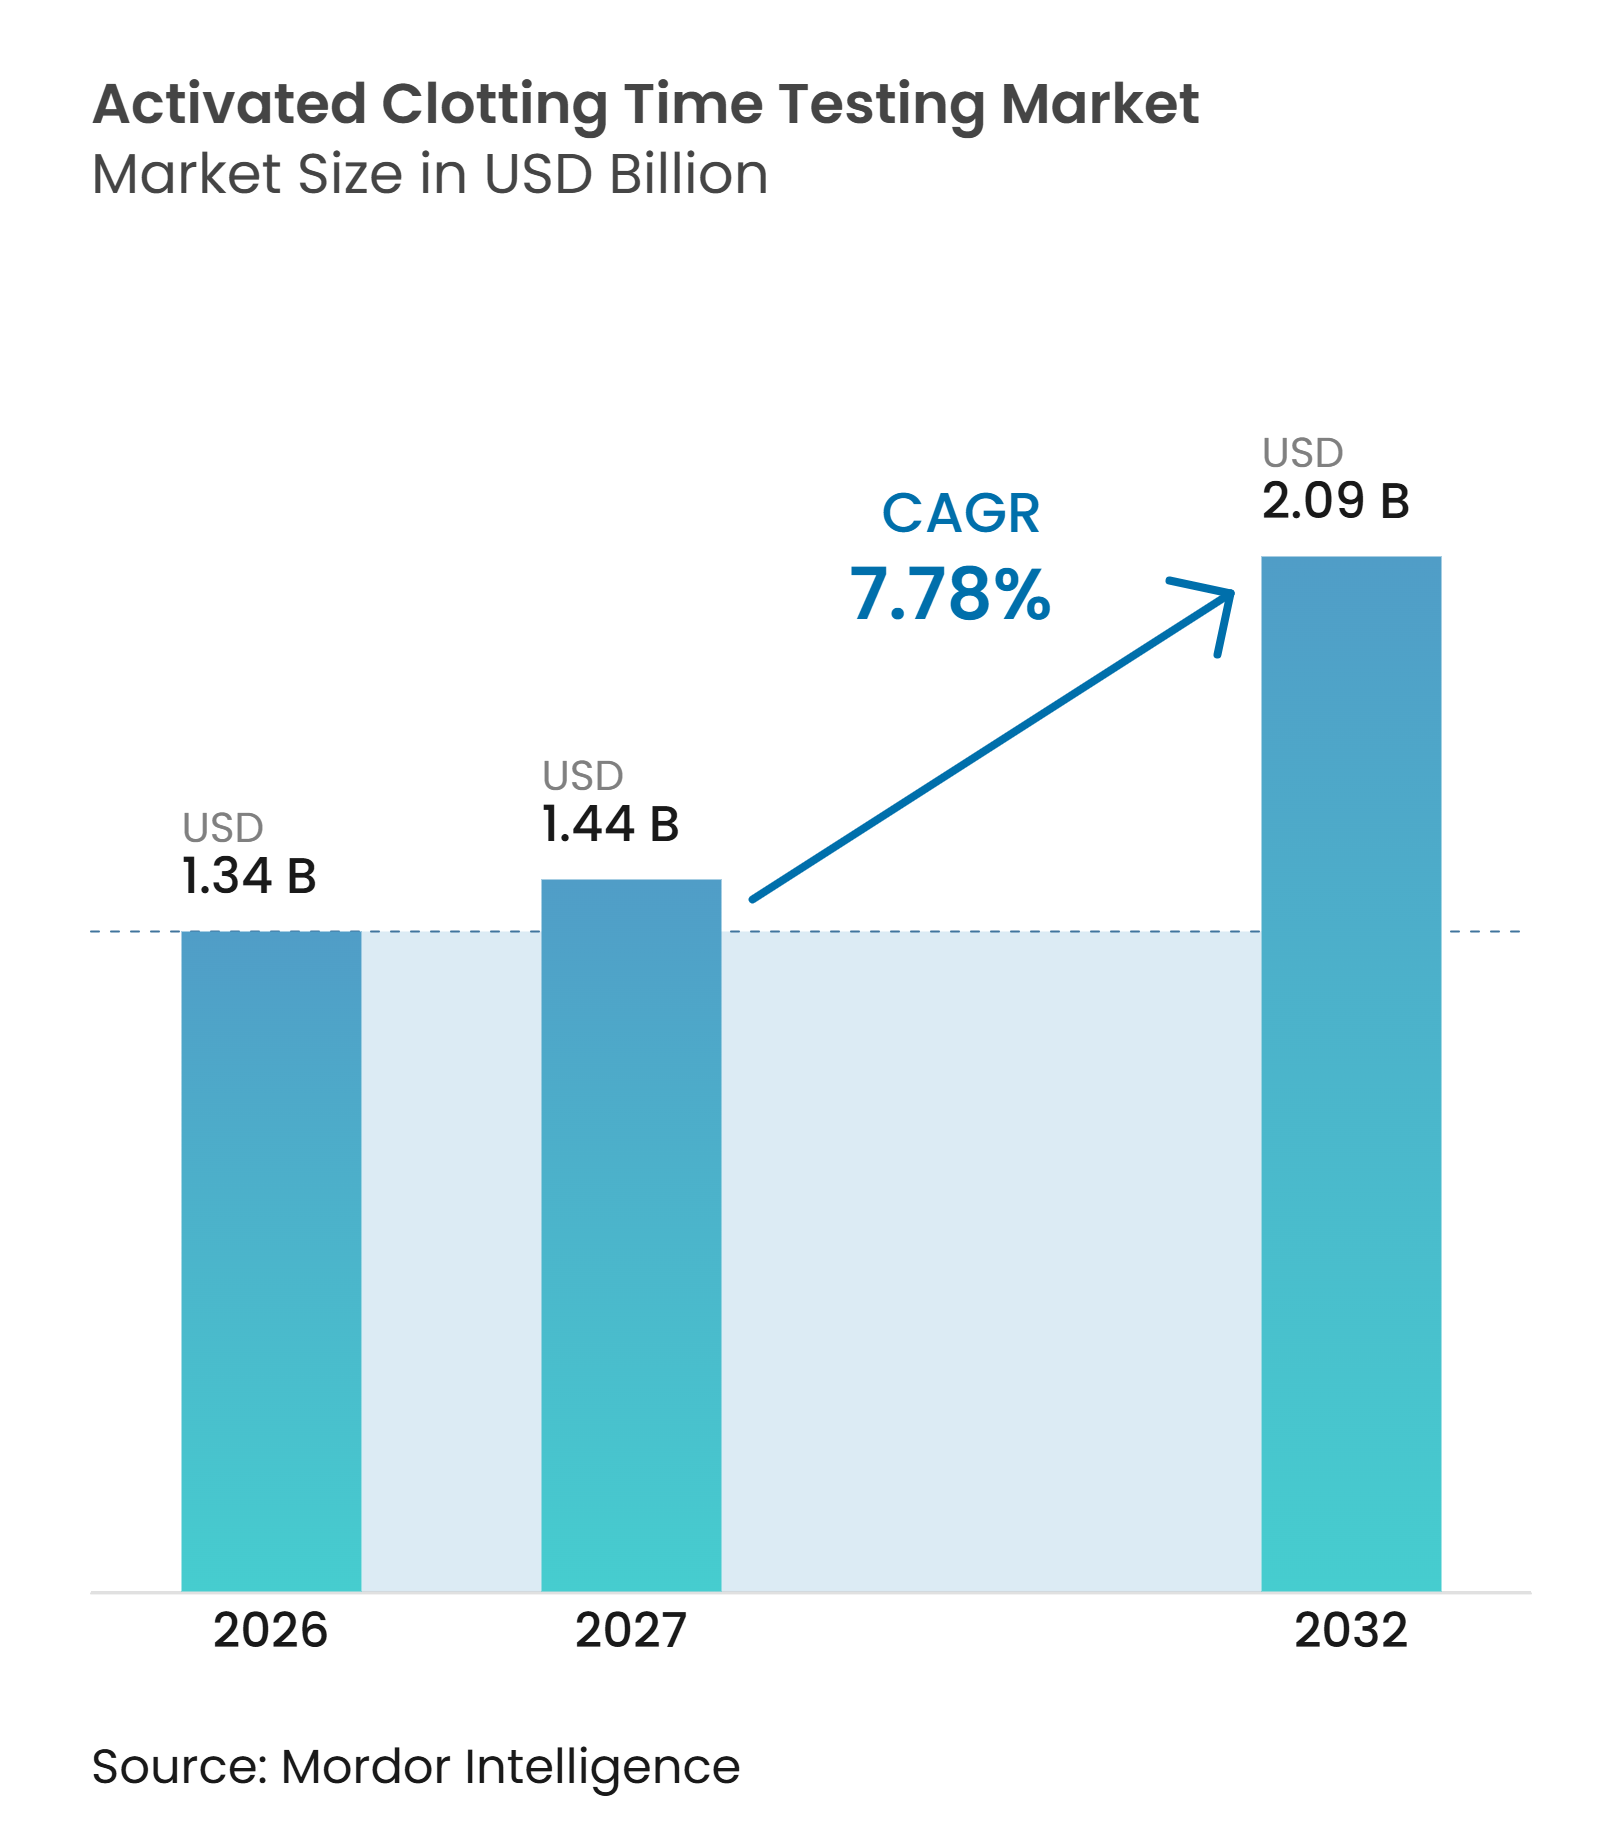
| 市場規模 (2027) | 1.44 十億米ドル |
| 市場規模 (2032) | 2.09 十億米ドル |
| 成長率 (2027 - 2032) | 7.78 % |
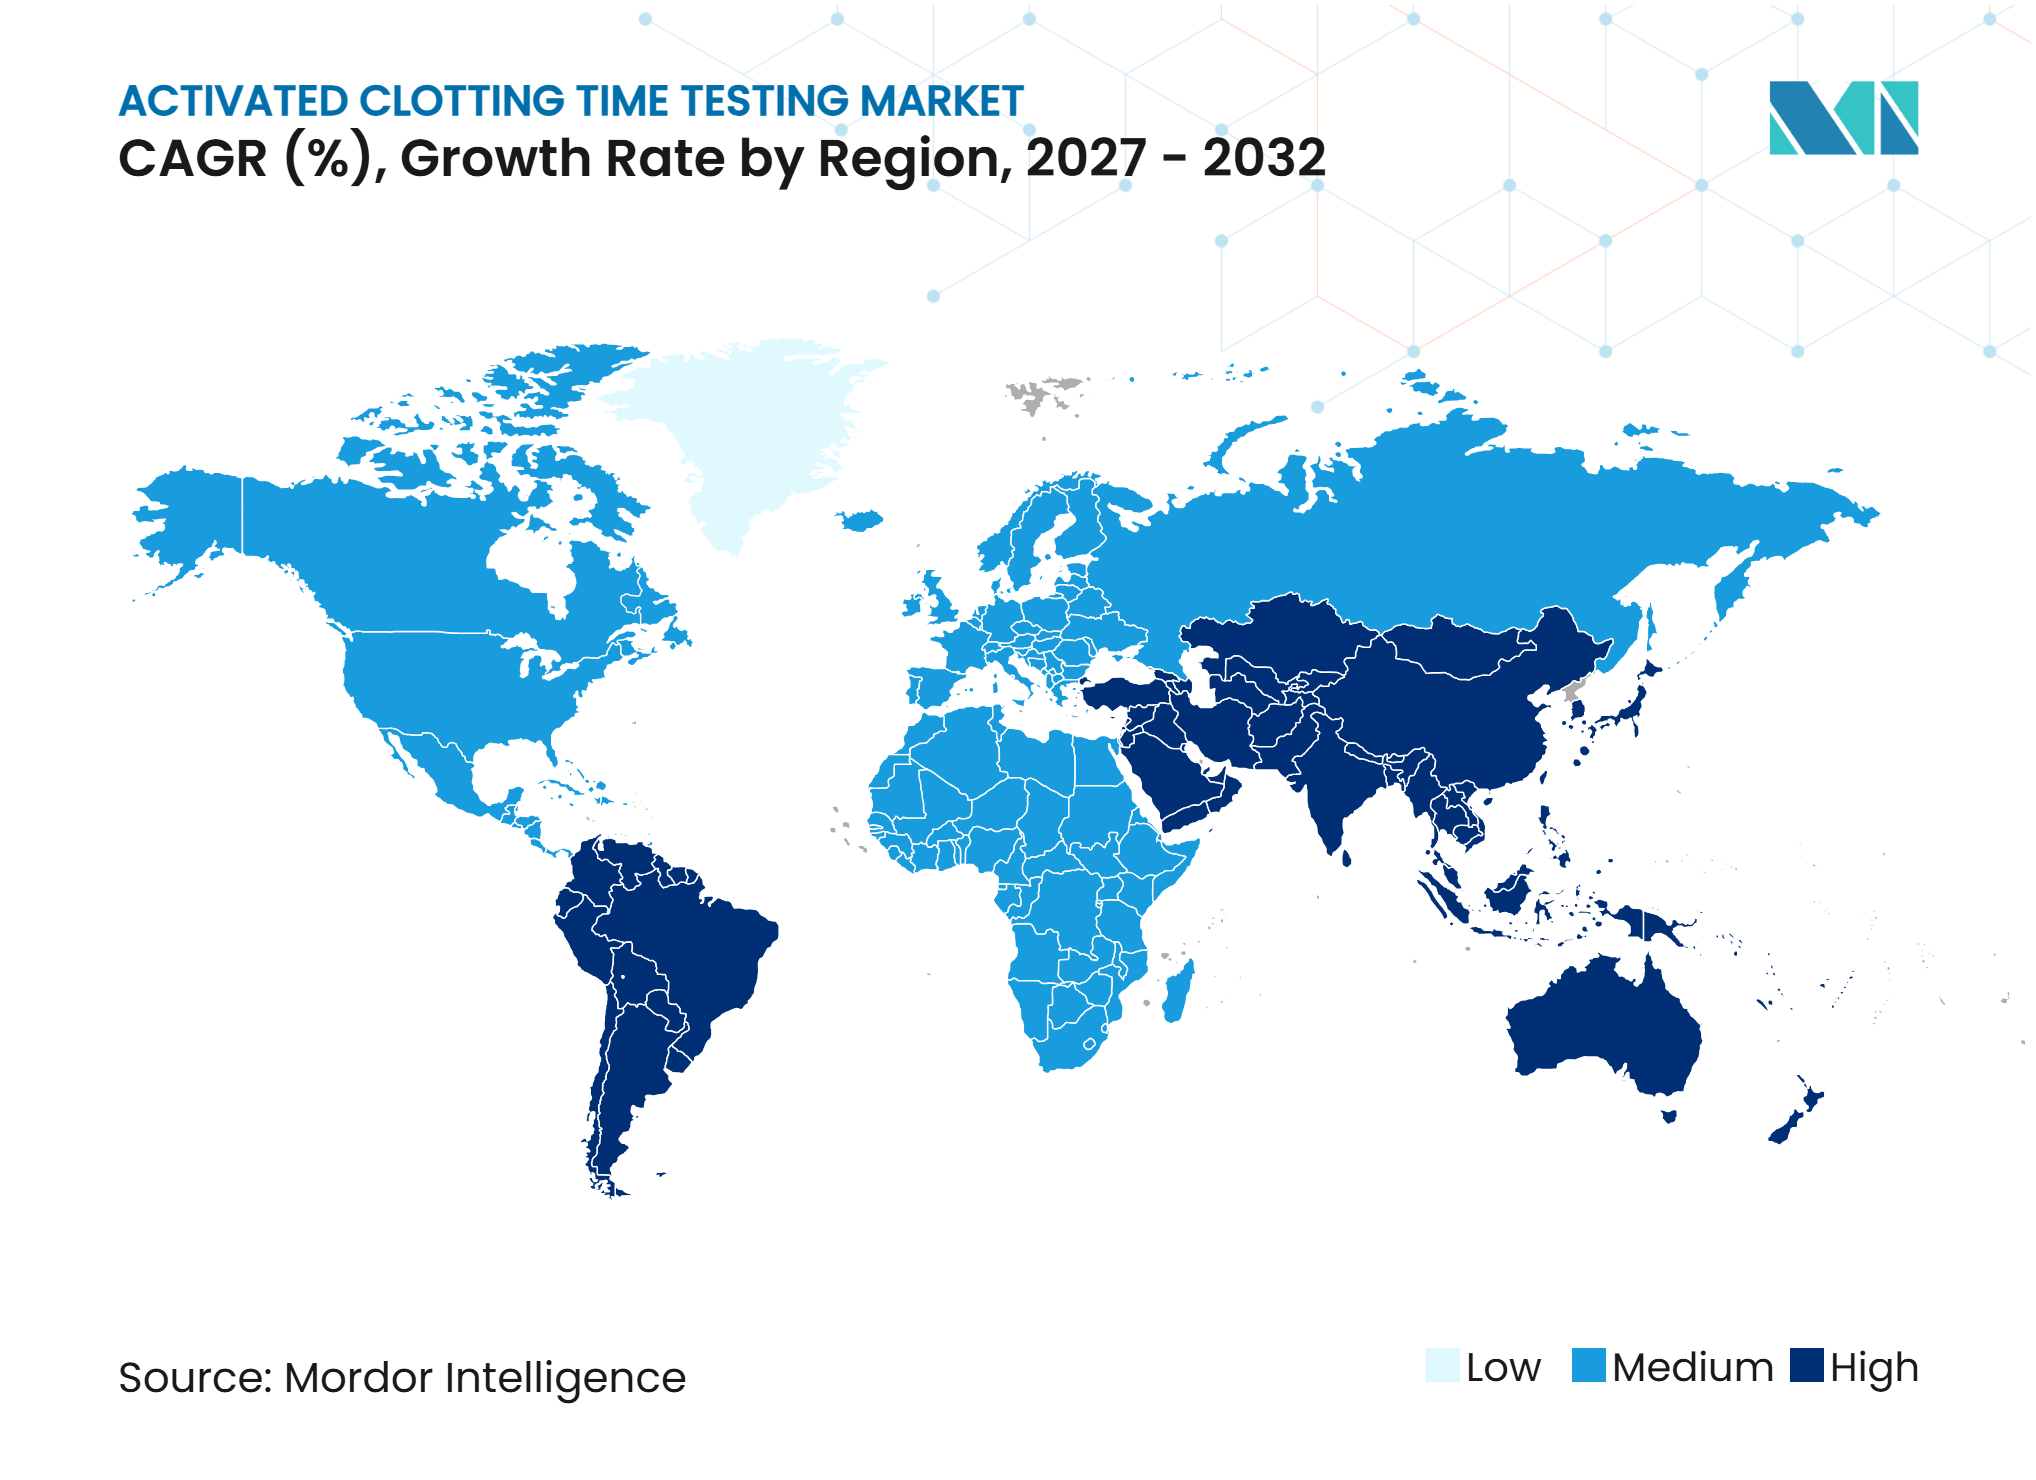
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる活性化凝固時間検査市場分析
活性化凝固時間検査市場規模は、2026年の13.4億米ドルから2027年に14.4億米ドルに成長し、2027年から2032年にかけて7.78%のCAGRで2032年までに20.9億米ドルに達すると予測されています。
活性化固時間検査は、心臓血管外科手術、経皮的冠動脈インターベンション、体外式膜型人工肺、および血液透析における即時のヘパリン管理を支援します。選択された心臓血管手術が外来環境へ移行していることにより、患者近傍での抗凝固検査に必要な設置基盤が拡大しています。サプライヤーは、アナライザーを定期的なカートリッジ需要に連携させ、ポータブルシステムを開発し、病院ネットワーク全体の接続性を向上させることで対応しています。こうした状況は活性化凝固時間検査市場の需要を支えると同時に、臨床的妥当性、ワークフローへの適合性、および総所有コストに対する重要性を高めています。
主要レポートのポイント
- 製品別では、消耗品が2026年に市場シェアの87.99%を占め、2032年にかけて9.17%のCAGRで拡大すると予測されています。
- 検査タイプ別では、高レンジACT検査が2026年に市場シェアの65.34%を占め2032年にかけて8.23%のCAGRで拡大すると予測されています。
- 用途別では、血液透析が2026年に最大の用途であり、2026年に48.31%を占めた一方、体外式膜型人工肺は2032年にかけて10.19%という最高の予測CAGRを記録しました。
- エンドユーザー別では、病院が2026年に市場シェアの54.31%を占め、外来手術センターは2032年にかけて10.02%のCAGRで拡大すると予測されています。
- 技術別では、ポイントオブケア検査システムが2026年に市場シェアの68.21%を占め、ポータブル検査システムは2032年にかけて9.45%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に市場シェアの39.89%を占め、アジア太平洋は2032年にかけて9.65%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
活性化凝固時間検査市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 心臓血管外科手術および介入的心臓病学の件数増加 | +2.0% | 世界 | 長期(4年以上) |
| ポイントオブケア検査採用の増加 | +1.5% | 世界、特に北米および欧州で強い牽引力 | 中期(2~4年) |
| ECMOおよび体外循環療法の成長 | +1.2% | 北米、欧州、東アジア | 中期(2~4年) |
| アジア太平洋における心臓ケアインフラの拡大 | +1.0% | アジア太平洋、中東・アフリカへの波及あり | 長期(4年以上) |
| カートリッジベースの少量検査に対する需要増加 | +0.9% | 世界 | 短期(2年以内) |
| ACTデバイスと病院情報システムの統合強化 | +0.7% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
心臓血管外科手術および介入的心臓病学の件数増加
高齢化する人口と高血圧、肥満、糖尿病へのより大きな暴露が心臓ケアへの需要を持続させていす。米国では冠動脈バイパス術および経皮的冠動脈インターベンションが相当量実施されており、厳密な抗凝固管理が必要です。PCIの件数はいくつかの中所得国で増加しており、一部の高所得国の水準を超えています[1]。この術式の組み合わせは、活性化凝固時間検査市場におけるカートリッジの定期的な使用を支えています。
ポイントオブケア検査採用の増加
ACT検査は、検査室でのターンアラウンドタイムが即時の判断に適さない処置において、臨床チームに患者近傍での抗凝固測定値を提供します。心臓外科のレビューでは、体外循環管理におけるデバイス固有のACT測定の継続的な重要性が述べられています。ポイントオブケアシステムは、病院が既存の情報ワークフローと接続することで、より迅速な記録と品質管理を支援できます。スウェーデンの調査では、救急部門の67%が選択された中央検査室分析をポイントオブケアの代替手段に置き換えていたことが判明しました。この広範な採用パターンは、手術室、カテーテル検査室、および集中治療室への接続型ACTシステムの設置を支援します。施設が活性化凝固時間検査市場向けのシステムを選択する際には、臨床的妥当性と品質要件が引き続き中心的な役割を果たします。
ECMOおよび体外循環療法の成長
体外式膜型人工肺は、以前よりも幅広い心肺疾患に使用されています。センターは心原性ショック、肺塞栓症、および周術期の回復へのブリッジケアにECMOを使用しています。システマティックレビューでは、抗Xa使用の増加にもかかわらず、ACTが多くのECMOセンターで一般的なポイントオブケア抗凝固ツールであり続けていることが判明しました。新しいECMOプログラムは、サービスを確立する際にモニタリングプロトコル、機器、および補助消耗品を選択する必要があります。このプロセスは、活性化凝固時間検査市場にサービスを提供する機器およびカートッジサプライヤーにとってのチャネルを生み出します。
アジア太平洋における心臓ケアインフラの拡大
インドには2,200の心臓カテーテル検査室があり、推定必要数の6,500に対して大幅に不足しており、介入的心臓ケアへのアクセスの未充足規模を示しています。このギャップは特に東部、中部、北東部の州で顕著です。公的プログラムと民間投資が主要な都市部の心臓センターを超えてサービスを拡大しています。新しいカテーテル検査室では、PCIおよびその他の介入的処置中のヘパリンモニタリングのためのプロトコルが必要です。日本では、SEKISUI MEDICAL CO. LTDが2025年4月に、高スループットのコンパクトな凝固アナライザーを求める検査室向けにCP3000αを発売しました。これらの投資は、確立された医療ネットワークと発展途上の医療ネットワークの両方にわたって、活性化凝固時間検査市場の顧客基盤を拡大します。
活性化凝固時間検査市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| アナライザーおよび定期消耗品の高コスト | -0.9% | 世界、特に新興市場で深刻 | 長期(4年以上) |
| デバイスおよび活性化剤間のACT結果のばらつき | -0.7% | 世界 | 中期(2~4年) |
| ACT基準範囲の標準化の欠如 | -0.6% | 世界 | 長期(4年以上) |
| 新興市場における償還および調達の断片化 | -0.5% | 中東・アフリカ、南米、南アジア、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アナライザーおよび定期消耗品の高コスト
アナライザーの取得は、ポイントオブケア抗凝固検査に必要な財務的コミットメントの一部に過ぎません。施設はまた、スタッフのトレーニング、継続的な品質管理、サービスサポート、および安定した消耗品の供給も必要とします。これらのコストは、価格に敏感な医療システムにおける公立病院や小規模プロバイダーにとって困難な場合があります。病院がプラットフォームを検証した後は、独自仕様のカートリッジの定期的な使用が価格の柔軟性を制限する可能性があります。臨床リスクにより、検査室は化学的性質を変更したり、未検証の代替品に移行したりすることに慎重になります。したがって、このコスト構造は、特に調達予算が断片化している場合に、活性化凝固時間検査市場における新規採用を遅らせる可能性があります。
デバイスおよび活性化剤間のACT結果のばらつき
ACT値は機器と活性化剤の化学的性質によって異なる場合があります。2025年の心臓外科における前向き研究では、Hemochron Signature EliteとHemochron Responseの結果間の相関が限定的であり、平均バイアスはマイナス20.7%と報告されました。別の2025年の研究では、2つのポイントオブケアACTプラットフォームからのペア結果の42%が、異なる抗凝固管理の決定につながった可能性があることが判明しました。低体温、血小板減少症、血液希釈、および抗血小板療法は、測定値の解釈にさらに影響を与える可能性があります。したがって、臨床チームは自施設の環境で使用するデバイスに合ったプロトコルを設定する必要があります。このばらつきは、活性化凝固時間検査市場への参入またはサプライヤーの変更を検討している施設に検証作業を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
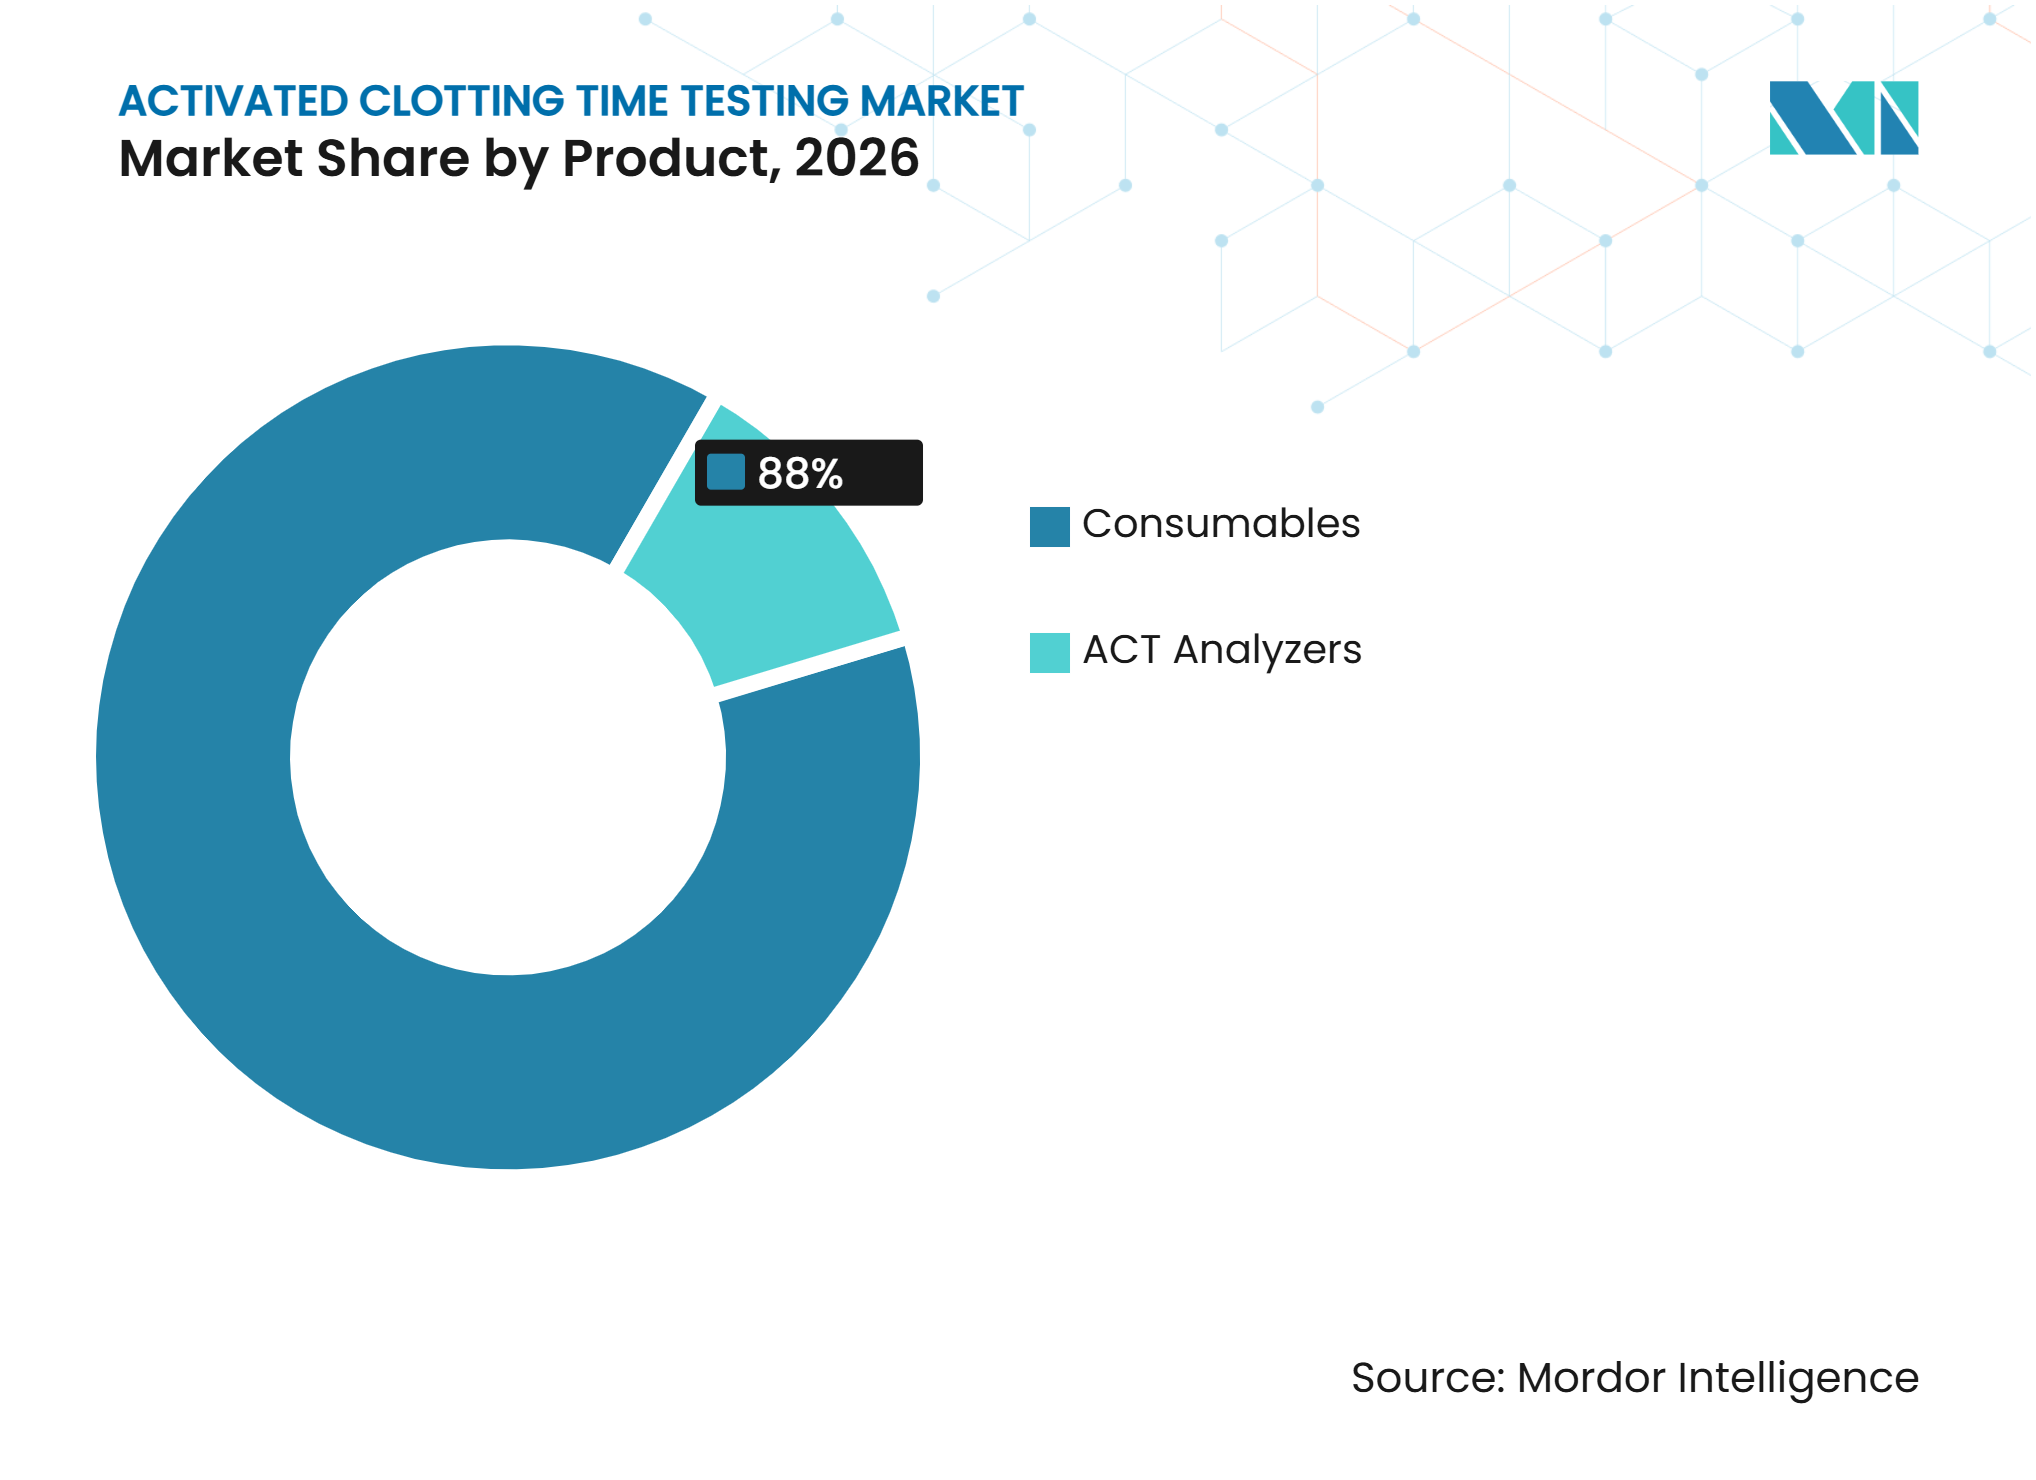
消耗品が主要な収益エンジンを維持消耗品は2026年に市場シェアの87.99%を占め、2032年にかけて9.17%のCAGRで成長すると予測されています。その地位は、心臓外科手術およびその他の抗凝固管理処置中に必要な繰り返しのカートリッジ使用を反映しています。各検査には専用の消耗品が必要であるため、アナライザーが設置された後は日常的な臨床使用が定期的な需要を生み出します。病院はまた、特定の活性化剤化学を用いて手順を検証する傾向があります。消耗品サプライヤーを変更すると、臨床的および運用上の再検証が必要になる場合があります。これにより、消耗品カテゴリーは活性化凝固時間検査産業における主要な収益エンジンとなっています。
ACTアナライザーは価値基盤が小さいものの、後のカートリッジ需要を支える設置基盤を固定します。サプライヤーは、資本売却時に全マージンを求めるのではなく、機器の価格設定を使用して長期的な定期収益を確保することができます。Haemoneticsは、資本設置後の使い捨て品の使用に支えられ、2026年度の止血管理収益が前年比20%以上増加したと報告しました。このデルは、購買者の注目を総所有コスト、サービス、および供給の継続性に向けさせます。調達の決定はカートリッジの経済性と密接に結びついています。したがって、活性化凝固時間検査市場は、資本設置と信頼性の高い消耗品の引き込みの両方に依存しています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
検査タイプ別:
高レンジACT検査が臨床標準を定義高レンジACT検査は2026年に市場シェアの65.34%を占め、2032年にかけて8.23%のCAGRで拡大すると予測されています。これらの検査は、特に体外循環において高用量ヘパリンプロトコルが一般的な場合に使用されます。心臓外科チームは歴史的に、バイパス中に480秒以上のACT閾値を使してきました。しかし、エビデンスにより、各デバイスで使用される特定の閾値のより詳細なレビューが促されています。主要な心臓手術では迅速かつ繰り返しの抗凝固測定が必要であるため、このセグメントは引き続き中心的な役割を果たします。
1,021人の心臓外科患者を対象とした2025年の無作為化研究では、少なくとも400秒の目標値が同等の輸血アウトカムと術後出血量の減少をもたらすことが判明しました。この臨床的議論の変化は、必ずしも検査需要を低下させるわけではありません。むしろ、臨床医が安全な操作プロトコルを確立する間、局所的な検証と繰り返し測定の必要性を高める可能性があります。低レンジACT検査は、PCI、血液透析、および心房細動アブレーションにおいて引き続き重要です。2025年のクライオアブレーションの研究では、高レンジアッセイと低レンジアッセイの間で目標達成に意味のある差異が見られました。したがって、活性化凝固時間検査産業は、臨床環境とヘパリンレジメンに合致した検査選択を支援する必要があります。
用途別:
ECMOが速する一方、血液透析が基盤を固定血液透析は2026年に最大の用途であり、48.31%を占めました。血液透析は、抗凝固の決定が繰り返しの治療セッションにわたって行われるため、広範で定期的な検査基盤を支えています。この環境でのACT目標値は、腎代替療法中のヘパリン滴定を導きます。この定期的な使用は、大手術に関連する断続的な需要とは異なります。これにより、活性化凝固時間検査市場に安定した日常的な処置の基盤が提供されます。
体外式膜型人工肺は2032年にかけて10.19%のCAGRで成長すると予測されています。ECMOは、従来の救命的使用を超えて心原性ショック、肺塞栓症、および周術期サポートへと治療が拡大するにつれて成長しています。システマティックレビューでは、ACTがベッドサイドで利用可能で迅速な結果を提供するため、依然として広く使用されていることが判明しました[2]。心臓血管外科は、一部のバイパス件数が安定している場合でも、症例ごとに複数の検査を消費し続けています。外来処置と集中治療プロトコルが進化するにつれて、介入的心臓病学と重症ケアがさらなる需要を追加します。これらの複合的な用途設定により、活性化凝固時間検査市場は高度急性期ケアと慢性ケアの両方のワークフローに結びついています。
エンドユーザー別:
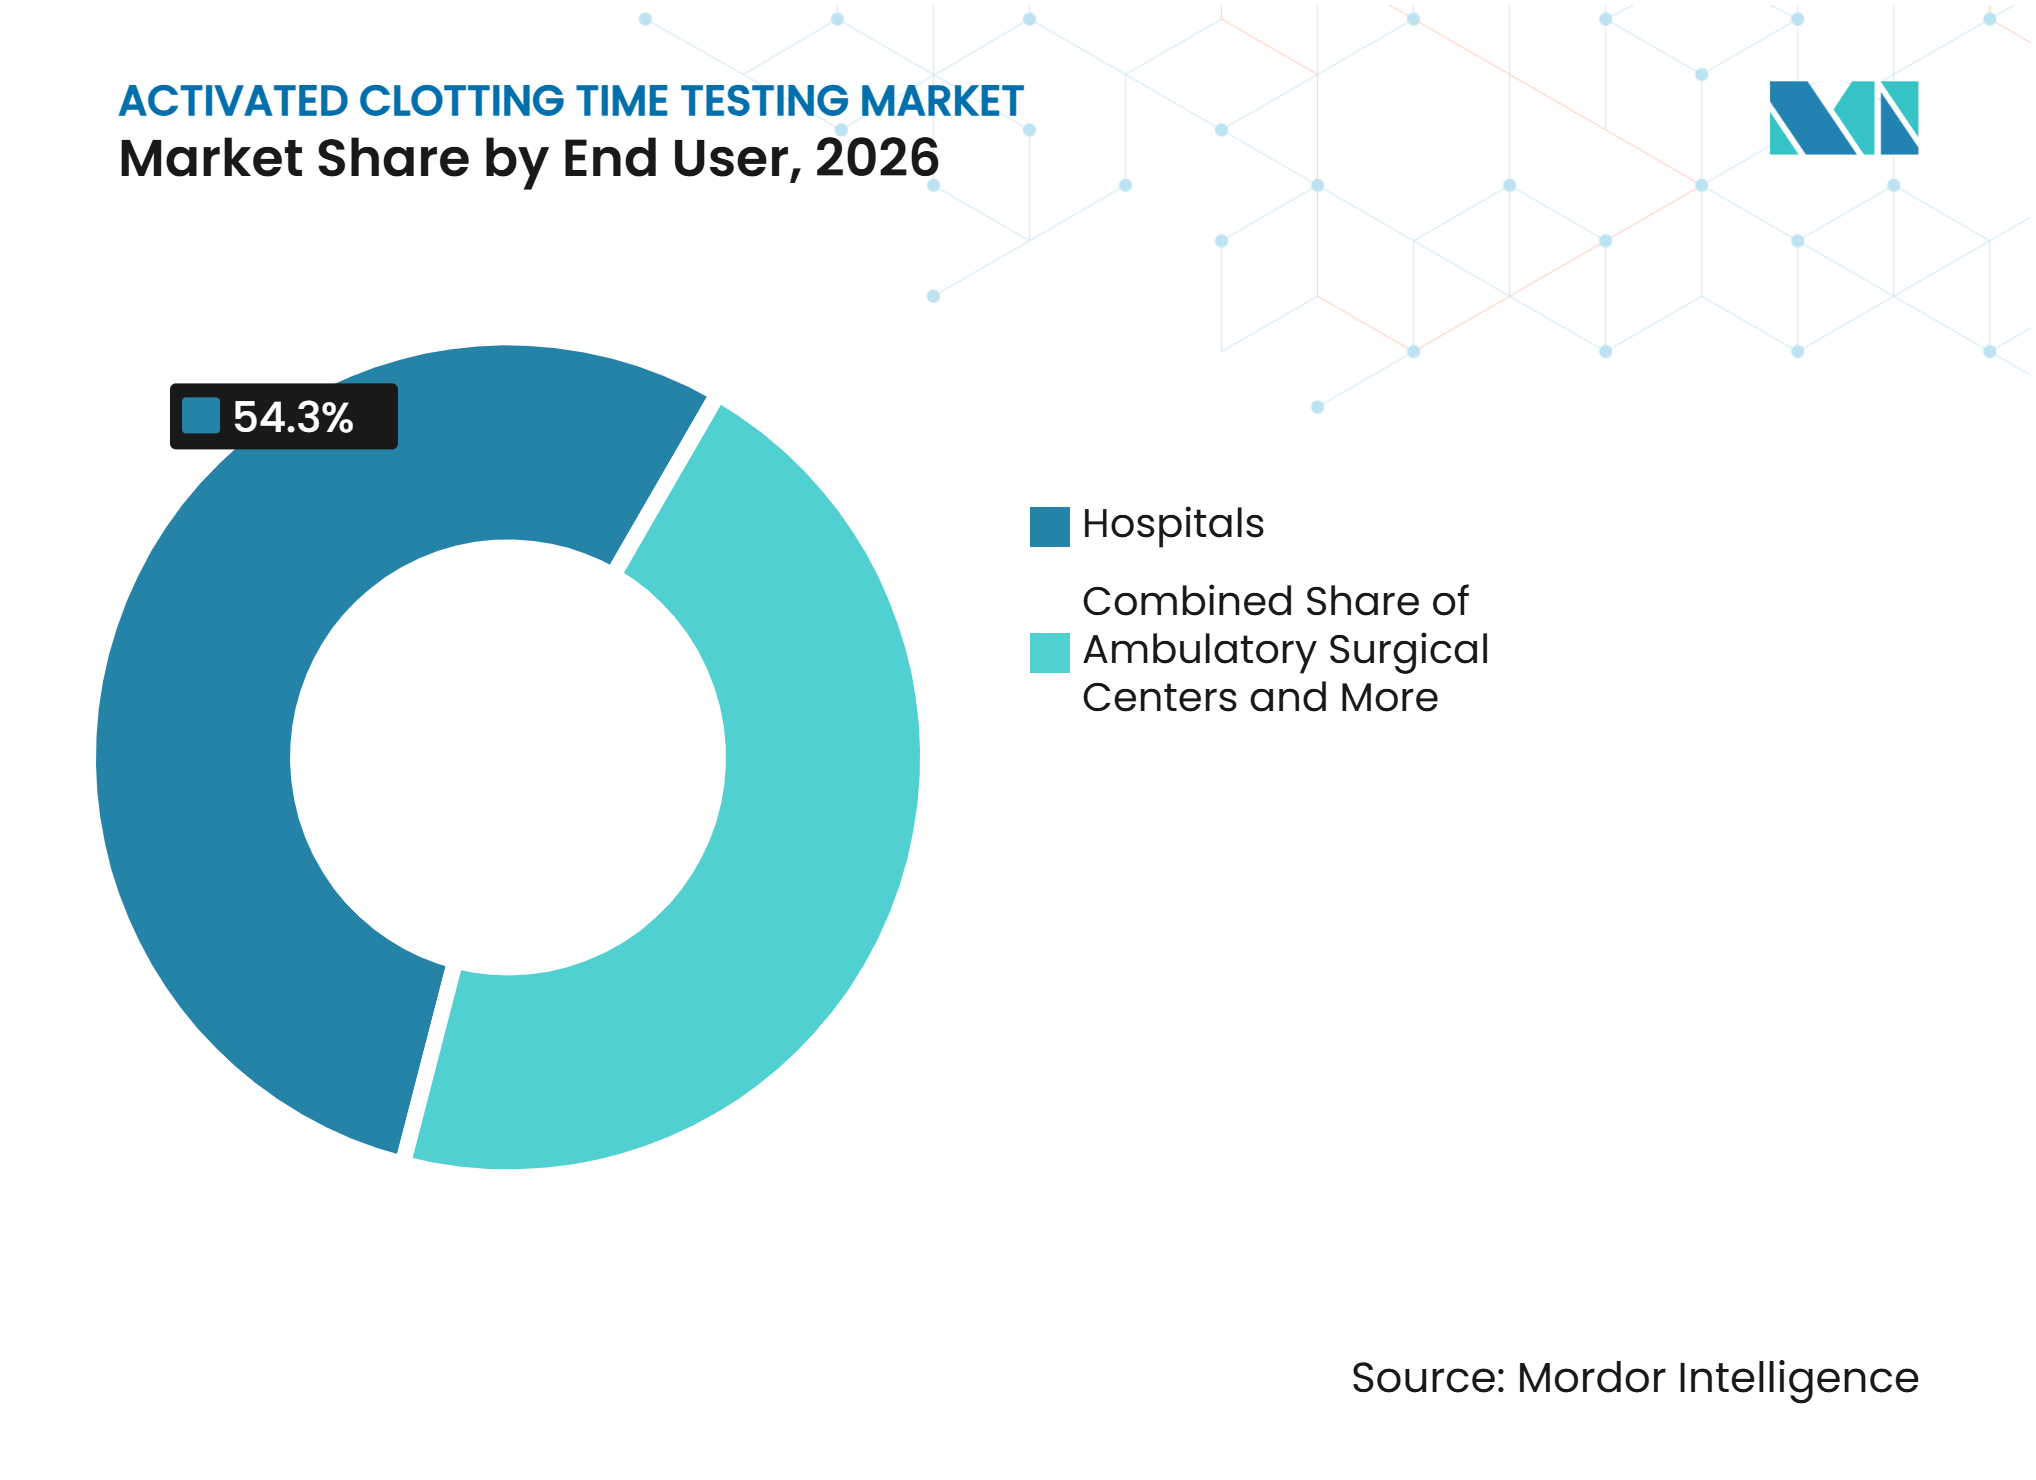
病院がリードし、外来センターが拡大病院は2026年に市場シェアの54.31%を占めました。病院は、高度急性期の心臓血管外科手術、複雑なPCI、ECMO、および集中治療の中核的な環境であり続けています。これらの処置は多くの場合、外科的バックアップ、血液バンクサービス、および専門スタッフへのアクセスを必要とします。病院はまた、ポイントオブケア検査のための複部門にわたる品質システムを運用するのに適した立場にあります。その広範な臨床範囲が、活性化凝固時間検査市場における主導的な役割を保護しています。
外来手術センターは最も急成長しているエンドユーザー環境であり、2027年から2032年にかけて10.02%のCAGRで成長しています。選択された心臓血管手術の外来環境への移行がこの発展の主要な要因です。これらの施設は、大規模な中央検査室のフットプリントなしに機能できるポータブルでシンプルなシステムを必要とします。臨床検査室は術前スクリーニングと結果確認において役割を保持しています。専門クリニックは、低レンジ抗凝固モニタリングが適切な場合に、より小さな需要プールを追加する可能性があります。コンパクトな機器と品質文書化を組み合わせた活性化凝固時間検査市場のサプライヤーは、これらの変化する医療サイトに対応する立場にあります。

技術別:
ポイントオブケアシステムが主導し、ポータビリティが進化ポイントオブケア検査システムは2026年に市場シェアの68.21%を占めました。その主導的な地位は、即時のヘパリン判断が必要な処置中にリアルタイムの結果が必要であることに基づいています。確立されたプラットフォームは、心臓手術室およびカテーテル検査室で広く使用されています。臨床的価値はスピードだけでなく、状況が変化するにつれてベッドサイドで検査を繰り返す能力にもあります。これにより、患者近傍検査が活性化凝固時間検査産業における中核的な技術基盤となっています。
ポータブル検査システムは2032年にかけて9.45%のCAGRで成長すると予測されています。バッテリー駆動のコンパクトなフォーマットは、心臓集中治療室、移動式手術ユニット、地方の紹介センター、および検査室インフラが限られた病院での検査支援できます。Siemens Healthineersは2026年9月に米国でCN-3000およびCN-6000止血システムを発売し、より小さなフットプリントと統合された検査ワークフローへの継続的な需要を示しました。統合モニタリングプラットフォームも、心臓プログラムがより広範な凝固管理を求める場合に注目を集めています。活性化凝固時間検査市場における技術的方向性は、基本的なアッセイスピードに加えて、接続性、ポータビリティ、および検証済みのパフォーマンスを重視する方向に向かっています。
地域分析
北米
北米は2026年に市場シェアの39.89%を占めました。この地域は、心臓手術室、カテーテル検査室、およびECMOセンターの大規模な基盤から恩恵を受けています。米国の冠動脈血行再建術の活動が頻繁な抗凝固検査への需要を持続させています。選択された処置の外来環境への継続的な移行により、従来の手術室以外でのポータブルシステムとカートリッジワークフローの必要性が生まれています。WerfenによるACL TOP Family 70シリーズの2025年北米商業化は、複数施設の検査室における集中型品管理の重要性を示しています。米国食品医薬品局による規制審査と検査室品質要件は、システム選択において引き続き影響力を持ちます。カナダは確立された心臓プログラムを通じて需要を追加し、メキシコは発展途上の民間病院の機会を提供しています。これらの構造的条件が、活性化凝固時間検査市場における北米の主導的な役割を維持しています。
アジア太平洋
アジア太平洋は2032年にかけて9.65%のCAGRで拡大すると予測されており、活性化凝固時間検査市場において最も速い地域成長率です。インドの2,200のカテーテル検査室は推定必要数の6,500を大幅に下回っており、介入的心臓ケアへのより広いアクセスへの需要を生み出しています。地区病院や地方都市への拡大には、機器、トレーニング、および繰り返し検査の消耗品が必要です。日本は重要な技術市場であり続けており、SEKISUI MEDICAL CO. LTDは2025年4月にコンパクトなCP3000αアナライザーを発売しました。Siemens HealthineersとSysmexは2025年10月に日本でCN-6000およびCN-3000システムの納入を開始しました。韓国とオーストラリアの成した心臓システムは、東南アジアの新しい専門心臓プログラムと共存しています。成熟した採用と新しい設備能力のこの組み合わせにより、サプライヤーは高度な接続型プラットフォームと実用的なポータブルシステムの両方を提供する余地があります。
欧州、中東・アフリカ、および南米
欧州は高件数の心臓プログラムを持つ成熟した地域グループであり、いくつかの東欧諸国での活動が増加しています。欧州連合の体外診断規制により、クラスCの多くの止血デバイスは2028年までに完全なコンプライアンス要件を満たす必要があります。このコンプライアンス要因は、再認証と文書化を管理するリソースを持つメーカーに有利に働く可能性があります。中東は、湾岸協力会議諸国の新しい心臓インフラと、心臓外科プログラムが臨床ニーズを下回るサハラ以南アフリカの一部の限られた設備能力を組み合わせています。南米はブラジルの公立病院ネットワークを通じた需要を提供していますが、調達のばらつきと通貨関連の購買圧力に直面しています。これらの地域は混合した地的セグメントであるため、現地サービス、トレーニング、および価格に敏感なオファーがデバイスの機能と同様に重要になる場合があります。これらの地域での成長は、プロバイダーがアクセス、償還、および規制コンプライアンスをどのように管理するかにかかっています。
競合環境
市場集中度
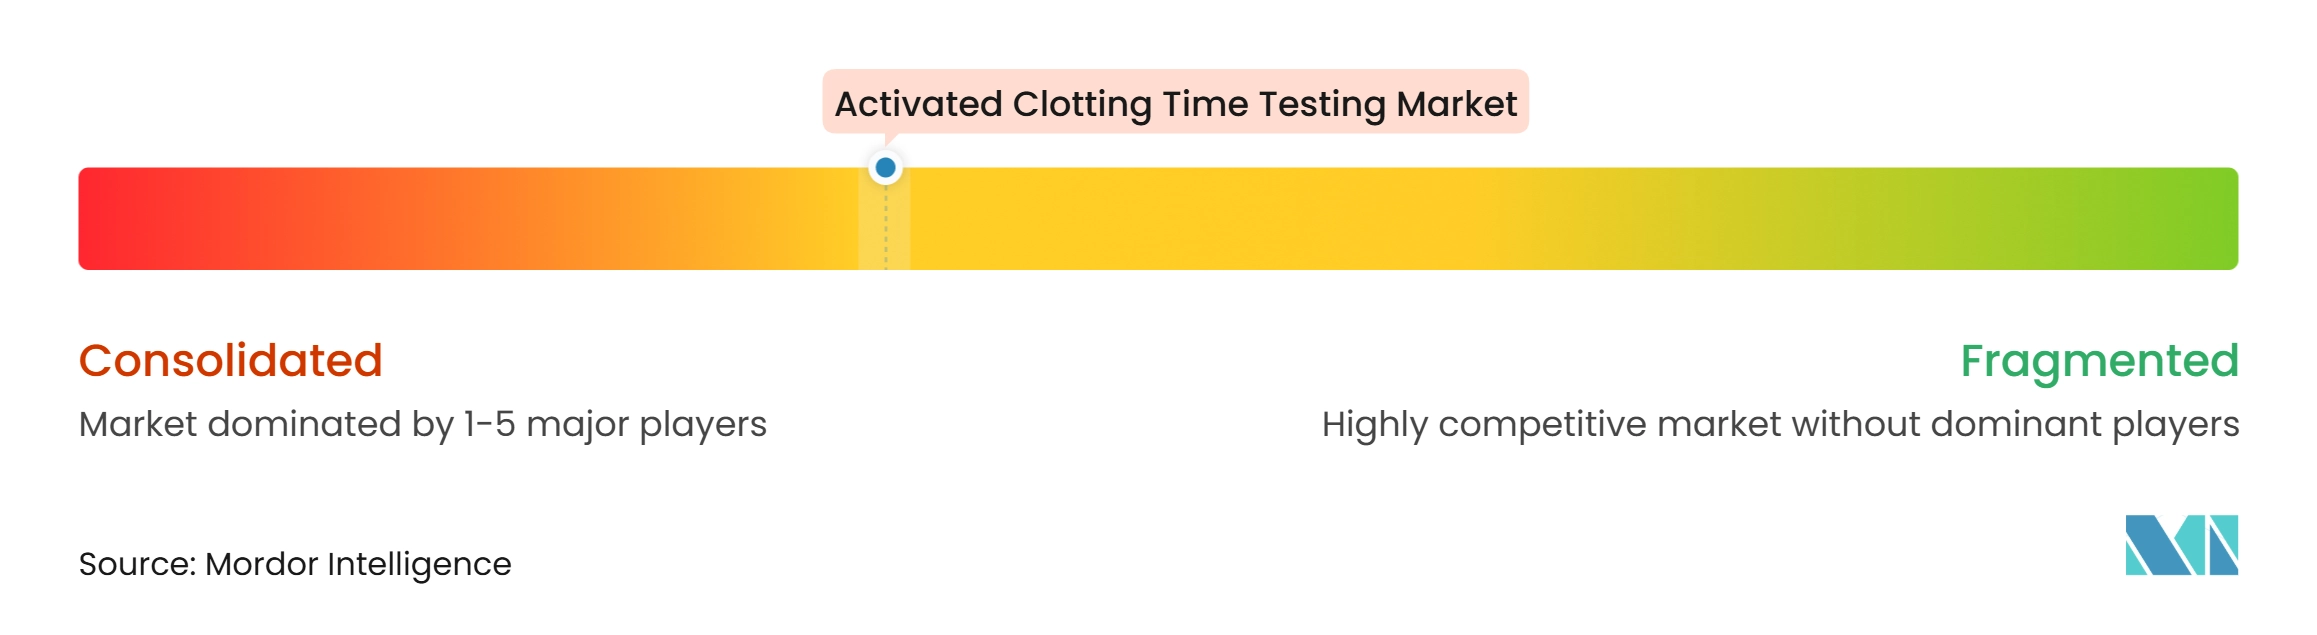
活性化凝固時間検査市場は、Werfen、Abbott Laboratories、Siemens Healthineers、Haemoneticsを含む確立された診断および止血サプライヤーを中心に適度に集中しています。これらの設置基盤のポジションは、高件数の心臓外科手術およびカテーテル検査室環境で最も強固です。競争は、資本機器と定期消耗品の関係によって形成されています。サプライヤーは、耐久性のあるカートリッジ顧客基盤を構築するために、アナライザーの価格設定において価格圧力を受け入れる場合があります。このビジネスモデルにより、サービス品質、ワークフロー統合、および供給の信頼性がアカウント維持の中心となっています。
Werfenは、米国食品医薬品局の510(k)認可とHealth Canadaのライセンス取得後、2025年3月にACL TOP Family 70シリーズを北米で商業化しました。このシステムはHemoHub Intelligent Data Managerを使用して、検査室ネットワーク全体の集中型品質管理を支援します。Haemoneticsは、資本設置後のTEG 6s使い捨て品の使用に支えられ、2026年度の止血管理収益が前年比20%以上増加したと報告しました。Siemens Healthineersは2026年9月に米国でCN-3000およびCN-6000を発売し、より小さなフットプリントと複数の止血検査方法を提供しました。これらの行動は、接続されたデータ管理、コンパクトなデザイン、およびより広範な止血ポートフォリオへの移行を示しています。
小規模企業は、専門的な用途と集中した臨床ポジショニングを通じて競争するこができます。HemoSonicsは2025年9月に、QStatカートリッジを搭載したQuantra止血システムを周産期産科処置に拡大するための米国食品医薬品局510(k)認可を取得しました。代替ヘパリンモニタリング方法も、臨床プログラムが複数のモニタリングアプローチを求める場合に、ECMOおよび重症ケアにおける競争を形成する可能性があります。しかし、検証済みのワークフローとカートリッジ供給契約により、既存のACTプラットフォームの迅速な置き換えは困難です。したがって、主要サプライヤーの競争的地位は、設置基盤のカバレッジ、臨床サポート、ソフトウェア接続性、および定期消耗品に依存しています。活性化凝固時間検査市場は専門的なイノベーションに開かれていますが、広範なプラットフォーム転換には相当な検証とアカウントサポートが必要です。
活性化凝固時間検査産業のリーダー
-
Abbott Laboratories
-
Haemonetics Corporation
-
Medtronic plc
-
Siemens Healthineers AG
-
Werfen
- 注:主要企業の掲載順は順位を示すものではありません。
活性化凝固時間検査市場 このレポートでカバーされる企業
- Abbott Laboratories
- Accriva Diagnostics
- bioMérieux
- Danaher
- Diagnostica Stago SA
- Roche
- Haemonetics
- Helena Laboratories
- HORIBA
- Instrumentation Laboratory Company
- International Technidyne Corporation
- Medtronic
- QIAGEN
- SEKISUI MEDICAL CO. LTD
- Mindray
- Siemens Healthineers
- Sienco
- Sysmex
- Thermo Fisher Scientific
- Werfen
最近の産業開発事情 活性化凝固時間検査市場
- 2026年11月:Werfenは、外傷患者における周術期出血および血栓症の評価のためのROTEM sigma completeカートリッジについて、米国食品医薬品局510(k)認可を取得しました。これにより、ROTEM sigma粘弾性検査システムの米国での適応が心臓血管外科手術および肝移植を超えて拡大し、緊急および周術期出血管理においてWerfenの対応可能な処置基盤が大幅に拡大しました。
- 2026年9月:Siemens Healthineersは、中・高件数の検査室向けにCN-3000およびCN-6000自動止血アナライザーを米国で発売しました。このコンパクトなプラットフォームは、凝固、発色、免疫測定、および血小板凝集の方法論を1つのシステムに統合しており、同等の代品より最大60%小さく、最大13時間のウォークアウェイ時間を持ち、複数施設の管理のためにAtellica Data Managerへの接続性を備えていると報告されています。
世界の活性化凝固時間検査市場レポートの範囲
レポートの範囲によると、活性化凝固時間検査は、タイムーな臨床判断を必要とする処置およびケア環境におけるヘパリン抗凝固管理を支援するための全血凝固時間のポイントオブケアおよび検査室ベースの評価をカバーしています。
活性化凝固時間検査市場は、製品、検査タイプ、用途、エンドユーザー、および技術別にセグメント化されています。製品別では、市場はACTアナライザーと消耗品にセグメント化されています。検査タイプ別では、市場は高レンジACTと低レンジACTにセグメント化されています。用途別では、市場は心臓血管外科手術、介入的心臓病学、体外式膜型人工肺、血液透析、および重症ケアにセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、臨床検査室、および専門クリニックにセグメント化されています。技術別では、市場はポイントオブケア検査システム、検査室ベースの検査システム、ポータブル検査システム、および統合モニタリングプラットフォームにセグメント化されています。
地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、よび南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のセグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ACTアナライザー |
| 消耗品 |
| 高レンジACT検査 |
| 低レンジACT検査 |
| 心臓血管外科手術 |
| 介入的心臓病学 |
| 体外式膜型人工肺 |
| 血液透析 |
| 重症ケア |
| 病院 |
| 外来手術センター |
| 臨床検査室 |
| 専門クリニック |
| ポイントオブケア検査システム |
| 検査室ベースの検査システム |
| ポータブル検査システム |
| 統合モニタリングプラットフォーム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品別 | ACTアナライザー | |
| 消耗品 | ||
| 検査タイプ別 | 高レンジACT検査 | |
| 低レンジACT検査 | ||
| 用途別 | 心臓血管外科手術 | |
| 介入的心臓病学 | ||
| 体外式膜型人工肺 | ||
| 血液透析 | ||
| 重症ケア | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 臨床検査室 | ||
| 専門クリニック | ||
| 技術別 | ポイントオブケア検査システム | |
| 検査室ベースの検査システム | ||
| ポータブル検査システム | ||
| 統合モニタリングプラットフォーム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答された主要な質問
活性化凝固時間検査の成長を促進しているものは何ですか?
心臓外科手術、PCI、ECMO、および血液透析中のリアルタイムのヘパリンモニタリングの必要性が需要を支えています。このカテゴリーは2027年から2032年にかけて7.78%のCAGRで成長すると予測されています。
どの製品カテゴリーが最も多くの収益を生み出していますか?
消耗品は2026年に87.99%のシェアでリードし、各処置で繰り返しのカートリッジ使用が必要なため、2032年にかけて9.17%のCAGRで成長すると予測されています。
なぜポイントオブケアシステムはACT検査にとっ重要ですか?
ポイントオブケアシステムは、即時の判断を必要とする処置中にタイムリーな抗凝固結果を提供するため、2026年に68.21%のシェアを占めました。
どの用途が最も速く成長していますか?
ECMOは、心原性ショック、肺塞栓症、および周術期ケアでの広範な使用に支えられ、2032年にかけて10.19%のCAGRで最も速く成長している用途です。
どの地域が最も強い成長見通しを持っていますか?
アジア太平洋は、インド、日本、および東南アジア全体で心臓ケアインフラが拡大するにつれて、2032年にかけて9.65%のCAGRで成長すると予測されています。
ACTプラットフォームの採用を制限するものは何ですか?
アナライザーとカートリッジの高コスト、デバイス間のばらつき、および局所的なプロトコル検証の必要性が、特に価格に敏感なシステムでの採用を遅らせる可能性があります。