
Marktgröße und Marktanteil für Aktivierte Gerinnungszeit-Tests
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.44 Milliarden US-Dollar |
| Marktgröße (2032) | 2.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Aktivierte Gerinnungszeit-Tests von Mordor Intelligence
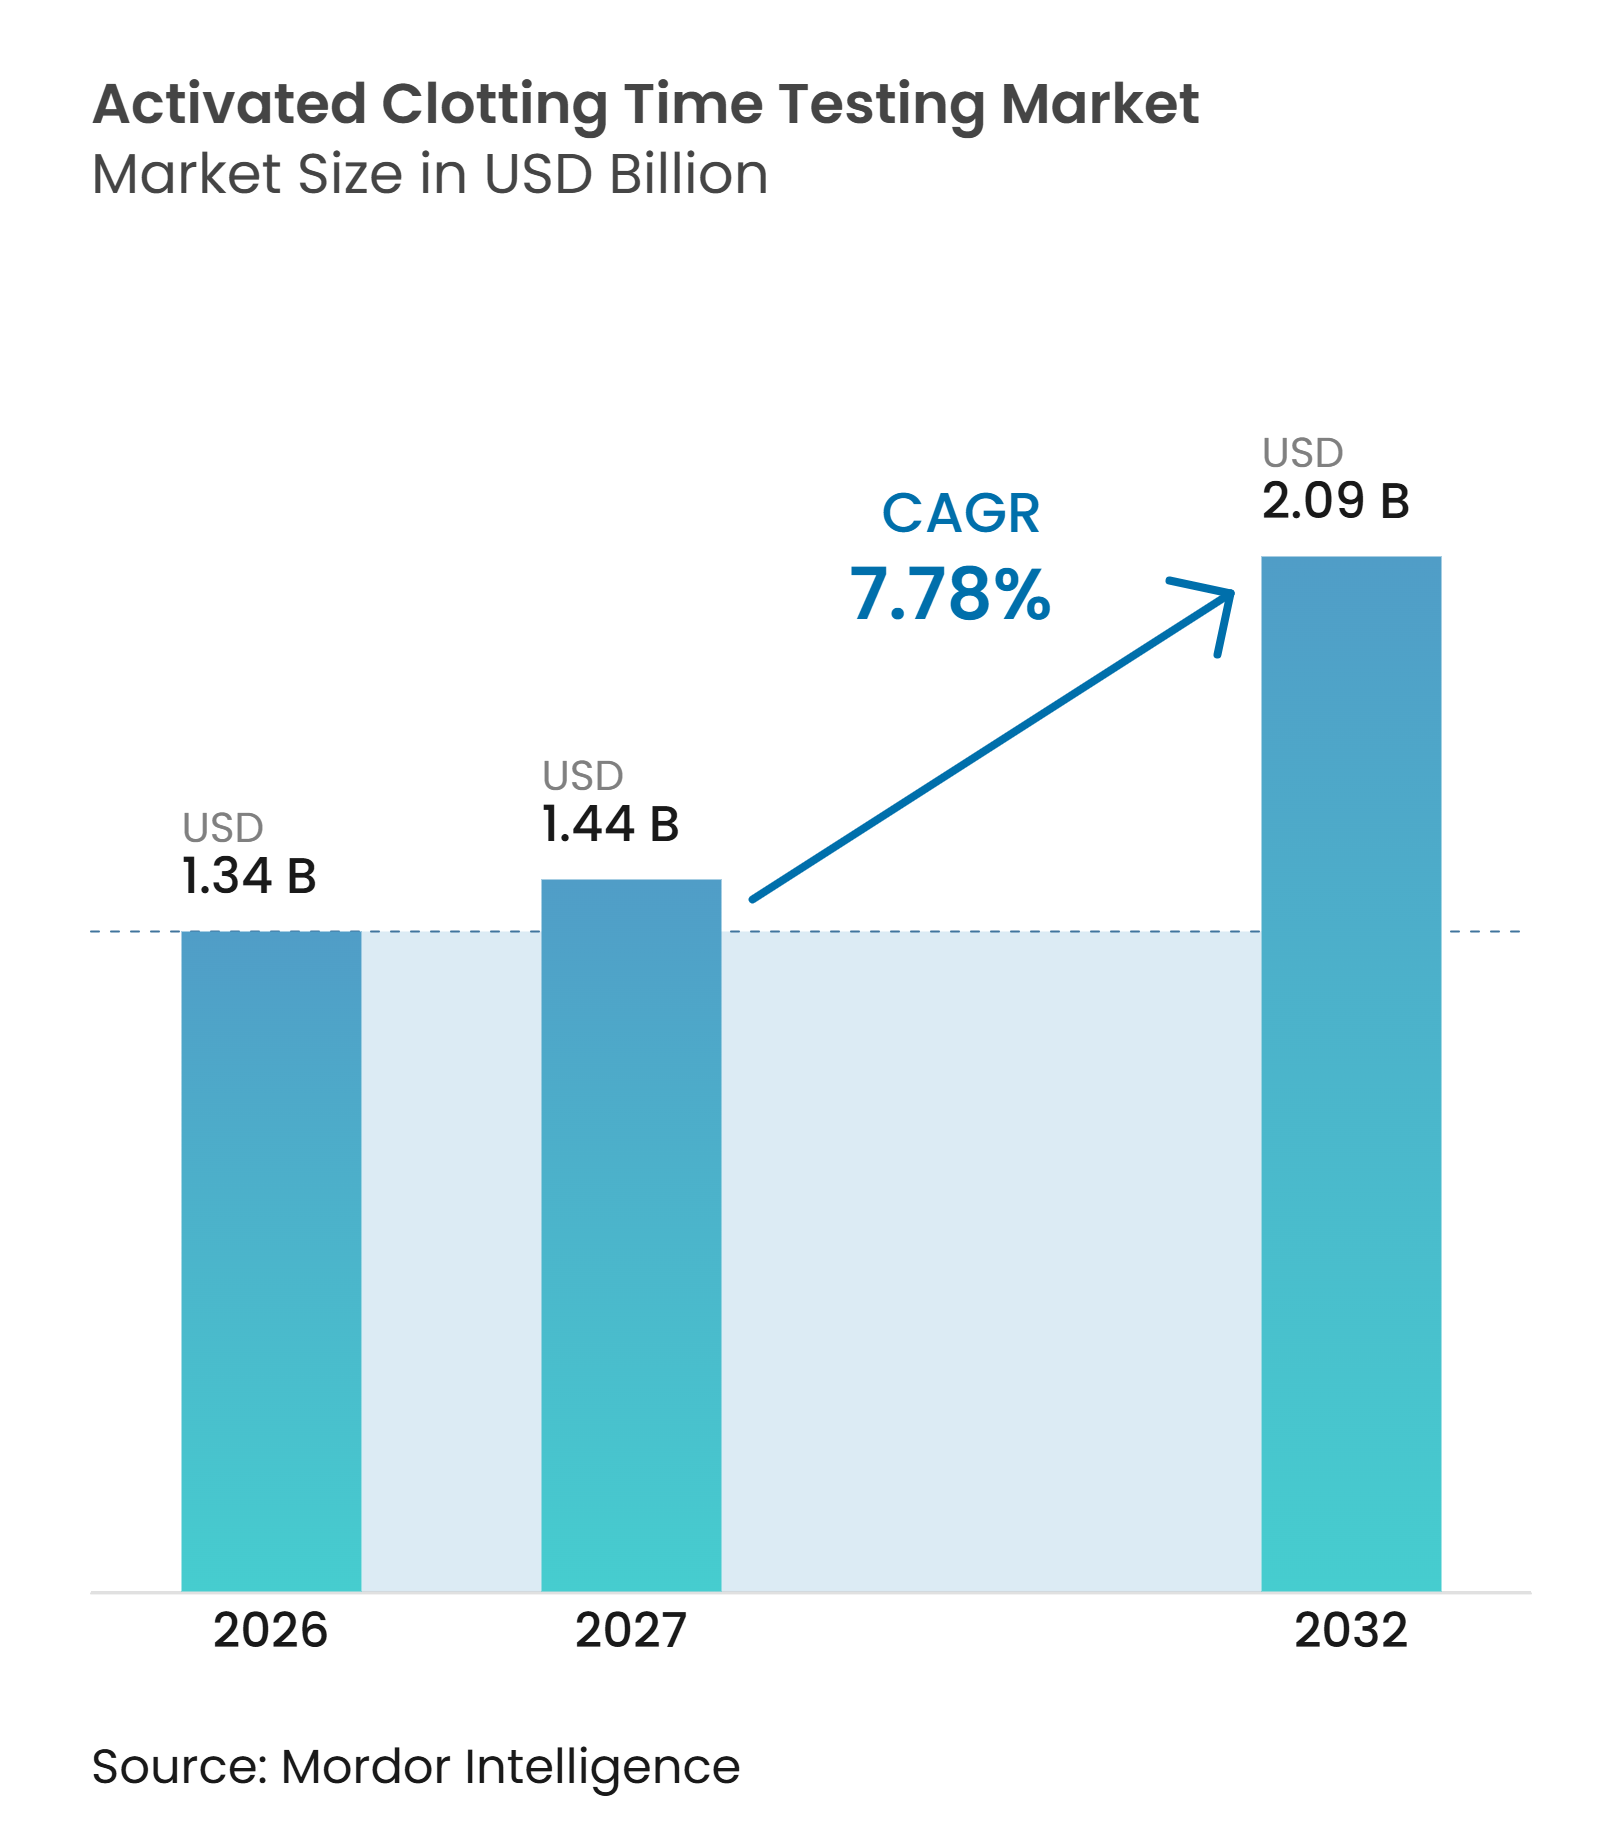
Die Marktgröße für Aktivierte Gerinnungszeit-Tests wird voraussichtlich von 1,34 Milliarden USD im Jahr 2026 auf 1,44 Milliarden USD im Jahr 2027 wachsen und bis 2032 2,09 Milliarden USD bei einem CAGR von 7,78 % über den Zeitraum 2027–2032 erreichen.
Tests zur aktivierten Gerinnungszeit unterstützen das unmittelbare Heparin-Management während kardiovaskulärer Chirurgie, perkutaner Koronarintervention, extrakorporaler Membranoxygenierung und Hämodialyse. Die Verlagerung ausgewählter kardiovaskulärer Eingriffe in ambulante Einrichtungen erweitert die installierte Basis, die für patientennahe Antikoagulationstests erforderlich ist. Anbieter reagieren darauf, indem sie Analysatoren mit wiederkehrender Kartuschenabnahme verknüpfen, tragbare Systeme entwickeln und die Konnektivität in Krankenhausnetzwerken verbessern. Diese Bedingungen stützen die Nachfrage im Markt für Aktivierte Gerinnungszeit-Tests und legen gleichzeitig größeres Gewicht auf klinische Validierung, Workflow-Integration und Gesamtbetriebskosten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Verbrauchsmaterialien im Jahr 2026 einen Marktanteil von 87,99 % und werden voraussichtlich bis 2032 mit einem CAGR von 9,17 % wachsen.
- Nach Testtyp hielten Hochbereichs-ACT-Tests im Jahr 2026 einen Marktanteil von 65,34 % und werden voraussichtlich bis 2032 mit einem CAGR von 8,23 % wachsen.
- Nach Anwendung war Hämodialyse im Jahr 2026 die größte Anwendung mit einem Anteil von 48,31 %, während extrakorporale Membranoxygenierung den höchsten prognostizierten CAGR von 10,19 % bis 2032 verzeichnete.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 54,31 %, während ambulante chirurgische Zentren voraussichtlich bis 2032 mit einem CAGR von 10,02 % wachsen werden.
- Nach Technologie hielten Point-of-Care-Testsysteme im Jahr 2026 einen Marktanteil von 68,21 %, während tragbare Testsysteme voraussichtlich bis 2032 mit einem CAGR von 9,45 % wachsen werden.
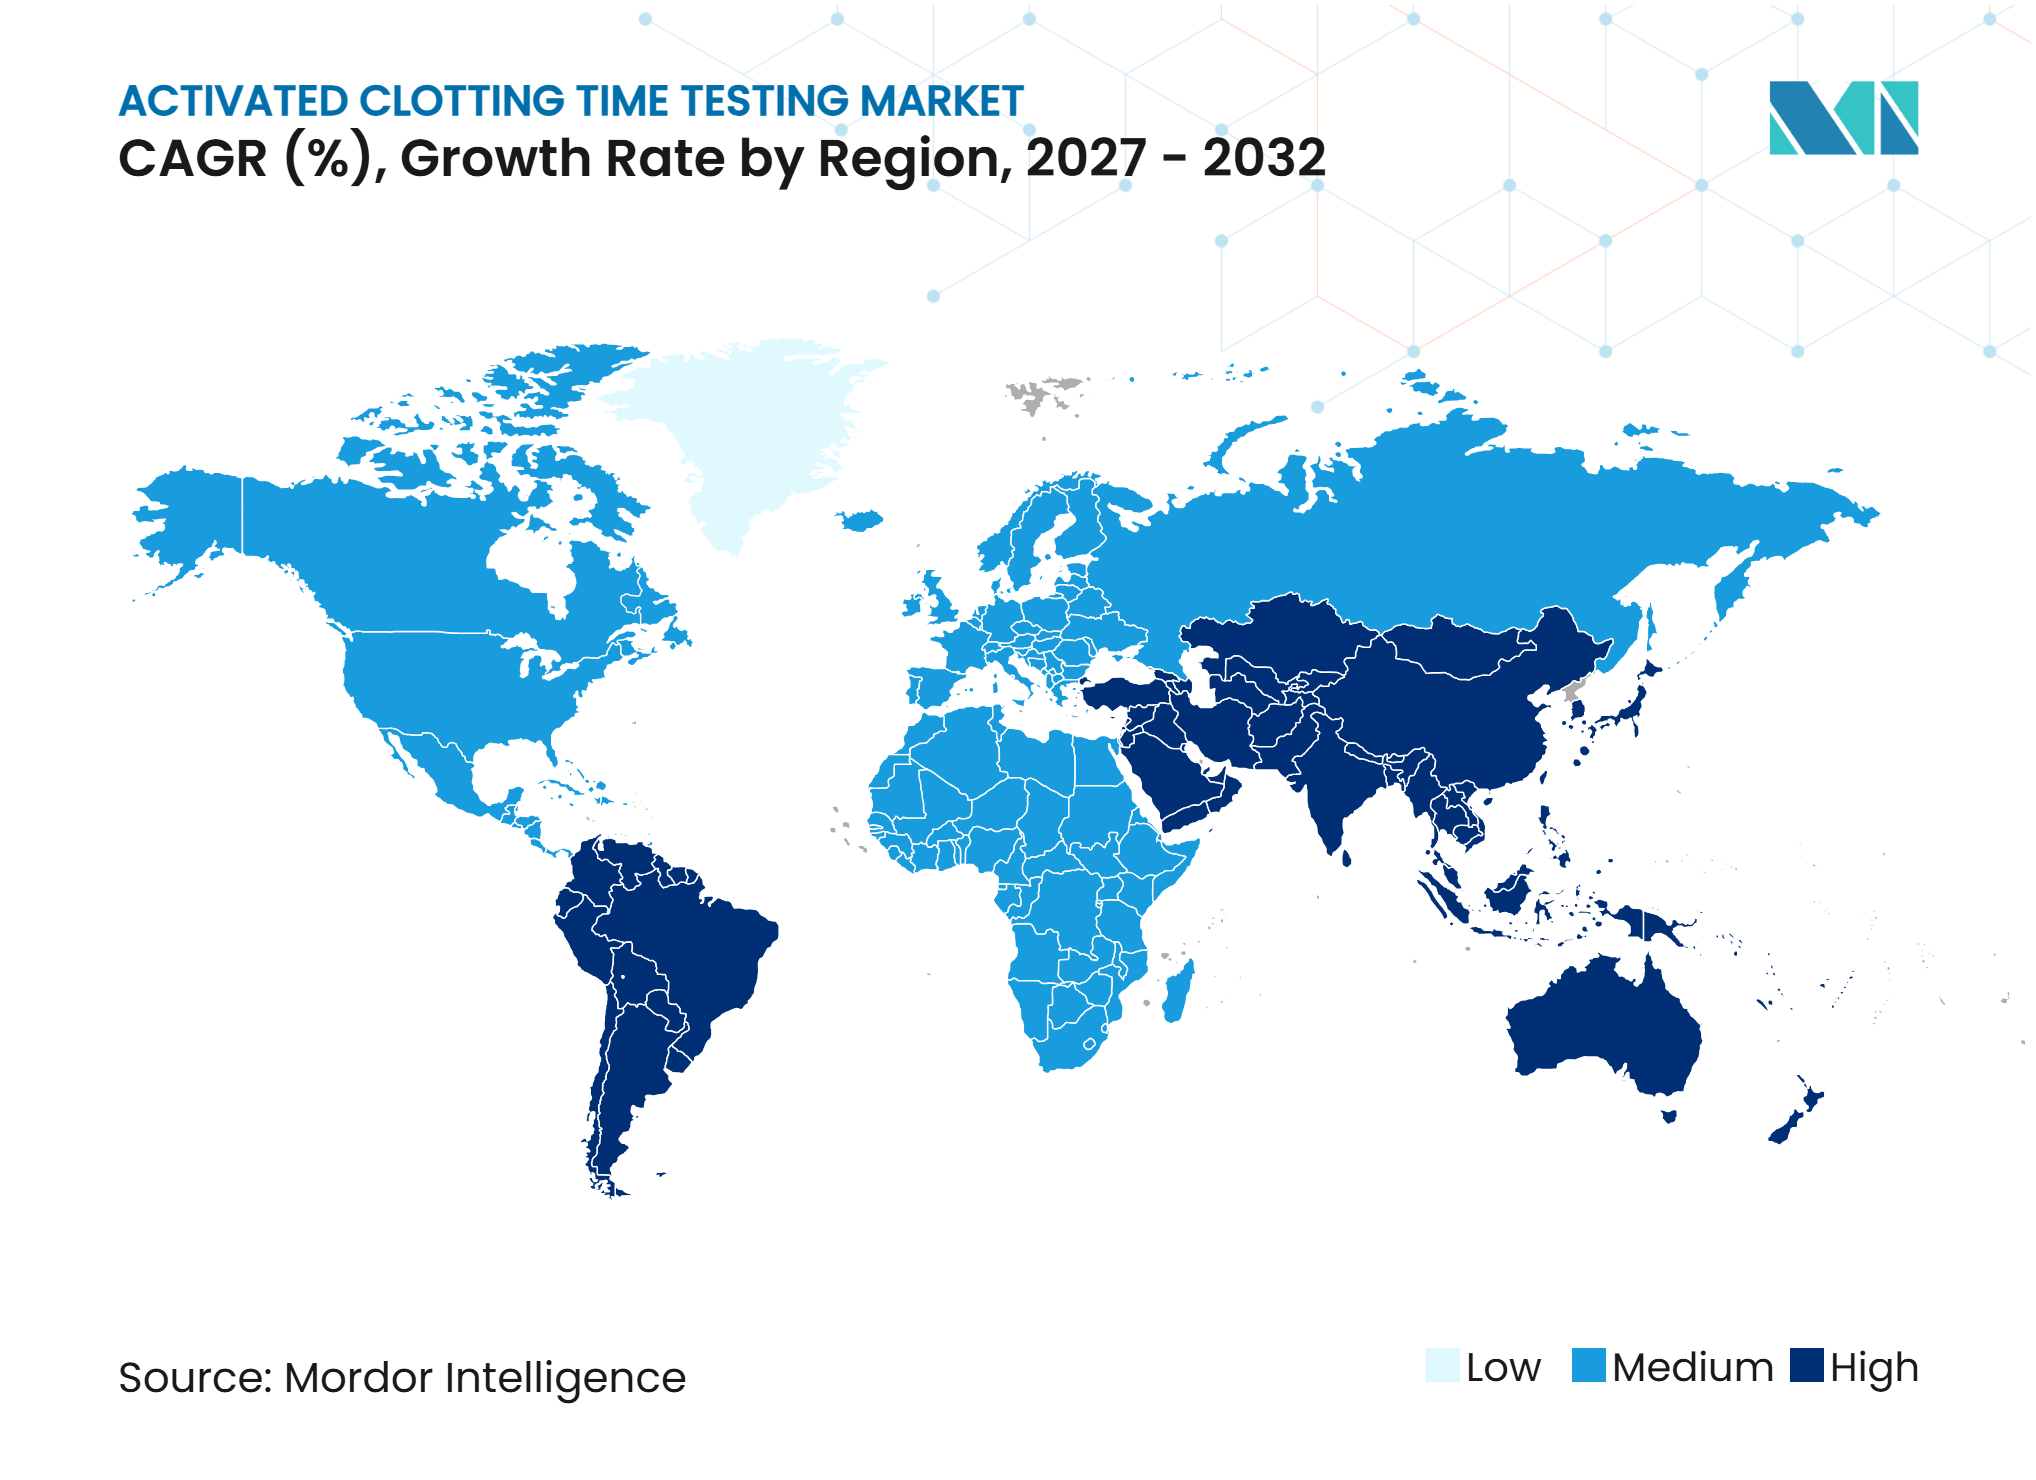
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,89 %, während der asiatisch-pazifische Raum voraussichtlich bis 2032 mit einem CAGR von 9,65 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Aktivierte Gerinnungszeit-Tests*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina in der kardiovaskulären Chirurgie und interventionellen Kardiologie | +2.0% | Global | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Point-of-Care-Tests | +1.5% | Global, mit starker Dynamik in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei ECMO und extrakorporalen Therapien | +1.2% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Ausbau der Herzversorgungsinfrastruktur im asiatisch-pazifischen Raum | +1.0% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach kartuschenbasiertem Testen mit geringem Volumen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Integration von ACT-Geräten in Krankenhausinformationssysteme | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina in der kardiovaskulären Chirurgie und interventionellen Kardiologie
Alternde Bevölkerungen und eine stärkere Exposition gegenüber Bluthochdruck, Adipositas und Diabetes halten die Nachfrage nach Herzversorgung aufrecht. Die Vereinigten Staaten führen erhebliche Volumina an koronarer Bypass-Chirurgie und perkutaner Koronarintervention durch, die eine engmaschige Antikoagulationskontrolle erfordern. Die PCI-Aktivität ist in mehreren Ländern mit mittlerem Einkommen gestiegen und übertrifft die Raten einiger Länder mit höherem Einkommen[1]. Dieser Eingriffsmix unterstützt den wiederkehrenden Kartuschenverbrauch im Markt für Aktivierte Gerinnungszeit-Tests.
Zunehmende Einführung von Point-of-Care-Tests
ACT-Tests geben klinischen Teams eine patientennahe Messung der Antikoagulation während Eingriffen, bei denen Labordurchlaufzeiten für unmittelbare Entscheidungen nicht geeignet sind. Eine Übersichtsarbeit zur Herzchirurgie beschreibt die anhaltende Bedeutung der gerätespezifischen ACT-Messung für das Management der kardiopulmonalen Bypassoperation. Point-of-Care-Systeme können eine schnellere Dokumentation und Qualitätsüberwachung unterstützen, wenn Krankenhäuser sie mit bestehenden Informations-Workflows verbinden. Eine schwedische Umfrage ergab, dass 67 % der Notaufnahmen ausgewählte Zentrallaboranalysen durch Point-of-Care-Alternativen ersetzt hatten. Dieses breitere Einführungsmuster unterstützt die Platzierung vernetzter ACT-Systeme in Operationssälen, Herzkatheterlaboren und Intensivstationen. Klinische Validierung und Qualitätsanforderungen bleiben zentral, wenn Einrichtungen Systeme für den Markt für Aktivierte Gerinnungszeit-Tests auswählen.
Wachstum bei ECMO und extrakorporalen Therapien
Extrakorporale Membranoxygenierung wird für ein breiteres Spektrum kardiopulmonaler Erkrankungen als zuvor eingesetzt. Zentren nutzen ECMO bei kardiogenem Schock, Lungenembolie und perioperativer Überbrückungsversorgung bis zur Erholung. Eine systematische Übersichtsarbeit ergab, dass ACT trotz des Wachstums bei der Anti-Xa-Anwendung in vielen ECMO-Zentren ein verbreitetes Point-of-Care-Antikoagulationsinstrument bleibt. Neue ECMO-Programme müssen bei der Etablierung ihrer Dienste Überwachungsprotokolle, Geräte und unterstützende Verbrauchsmaterialien auswählen. Dieser Prozess schafft einen Kanal für Instrument- und Kartuschenanbieter, die den Markt für Aktivierte Gerinnungszeit-Tests bedienen.
Ausbau der Herzversorgungsinfrastruktur im asiatisch-pazifischen Raum
Indien verfügte über 2.200 Herzkatheterlabore gegenüber einem geschätzten Bedarf von 6.500, was das Ausmaß des ungedeckten Zugangs zur interventionellen Herzversorgung verdeutlicht. Die Lücke ist besonders relevant in den östlichen, zentralen und nordöstlichen Bundesstaaten. Öffentliche Programme und private Investitionen erweitern die Versorgung über die großen städtischen Herzzentren hinaus. Neue Herzkatheterlabore benötigen Protokolle für die Heparinüberwachung während PCI und anderer interventioneller Eingriffe. In Japan führte SEKISUI MEDICAL CO. LTD im April 2025 den CP3000α für Labore ein, die einen kompakten Koagulationsanalysator mit hohem Durchsatz suchen. Diese Investitionen verbreitern die Kundenbasis für den Markt für Aktivierte Gerinnungszeit-Tests sowohl in etablierten als auch in sich entwickelnden Versorgungsnetzwerken.
Analyse der Hemmnisse im Markt für Aktivierte Gerinnungszeit-Tests*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Analysator- und wiederkehrende Verbrauchsmaterialkosten | -0.9% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Variabilität der ACT-Ergebnisse zwischen Geräten und Aktivatoren | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Standardisierung der ACT-Referenzbereiche | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Fragmentierung von Erstattung und Beschaffung in Schwellenmärkten | -0.5% | Naher Osten und Afrika, Südamerika, Südasien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Analysator- und wiederkehrende Verbrauchsmaterialkosten
Die Anschaffung eines Analysators ist nur ein Teil der finanziellen Verpflichtung, die für patientennahe Antikoagulationstests erforderlich ist. Einrichtungen benötigen außerdem Mitarbeiterschulungen, laufende Qualitätskontrolle, Serviceunterstützung und eine stabile Verbrauchsmaterialversorgung. Diese Kosten können für öffentliche Krankenhäuser und kleinere Anbieter in preissensiblen Gesundheitssystemen schwierig sein. Der wiederkehrende Einsatz proprietärer Kartuschen kann die Preisflexibilität einschränken, sobald ein Krankenhaus eine Plattform validiert hat. Das klinische Risiko macht Labore vorsichtig gegenüber einem Wechsel der Chemie oder dem Wechsel zu einer nicht validierten Alternative. Die Kostenstruktur kann daher die Neueinführung im Markt für Aktivierte Gerinnungszeit-Tests verlangsamen, insbesondere dort, wo Beschaffungsbudgets fragmentiert sind.
Variabilität der ACT-Ergebnisse zwischen Geräten und Aktivatoren
ACT-Werte können zwischen Instrumenten und Aktivatorchemien variieren. Eine prospektive Studie aus dem Jahr 2025 in der Herzchirurgie ergab eine begrenzte Korrelation zwischen den Ergebnissen von Hemochron Signature Elite und Hemochron Response, mit einem berichteten mittleren Bias von minus 20,7 %. Eine weitere Studie aus dem Jahr 2025 ergab, dass 42 % der gepaarten Ergebnisse von 2 Point-of-Care-ACT-Plattformen zu unterschiedlichen Antikoagulationsmanagement-Entscheidungen hätten führen können. Hypothermie, Thrombozytopenie, Hämodilution und Thrombozytenaggregationshemmertherapie können die Messwertinterpretation zusätzlich beeinflussen. Klinische Teams müssen daher Protokolle festlegen, die zum in ihrer eigenen Umgebung verwendeten Gerät passen. Diese Variation erhöht den Validierungsaufwand für Einrichtungen, die einen Einstieg oder einen Anbieterwechsel im Markt für Aktivierte Gerinnungszeit-Tests in Betracht ziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
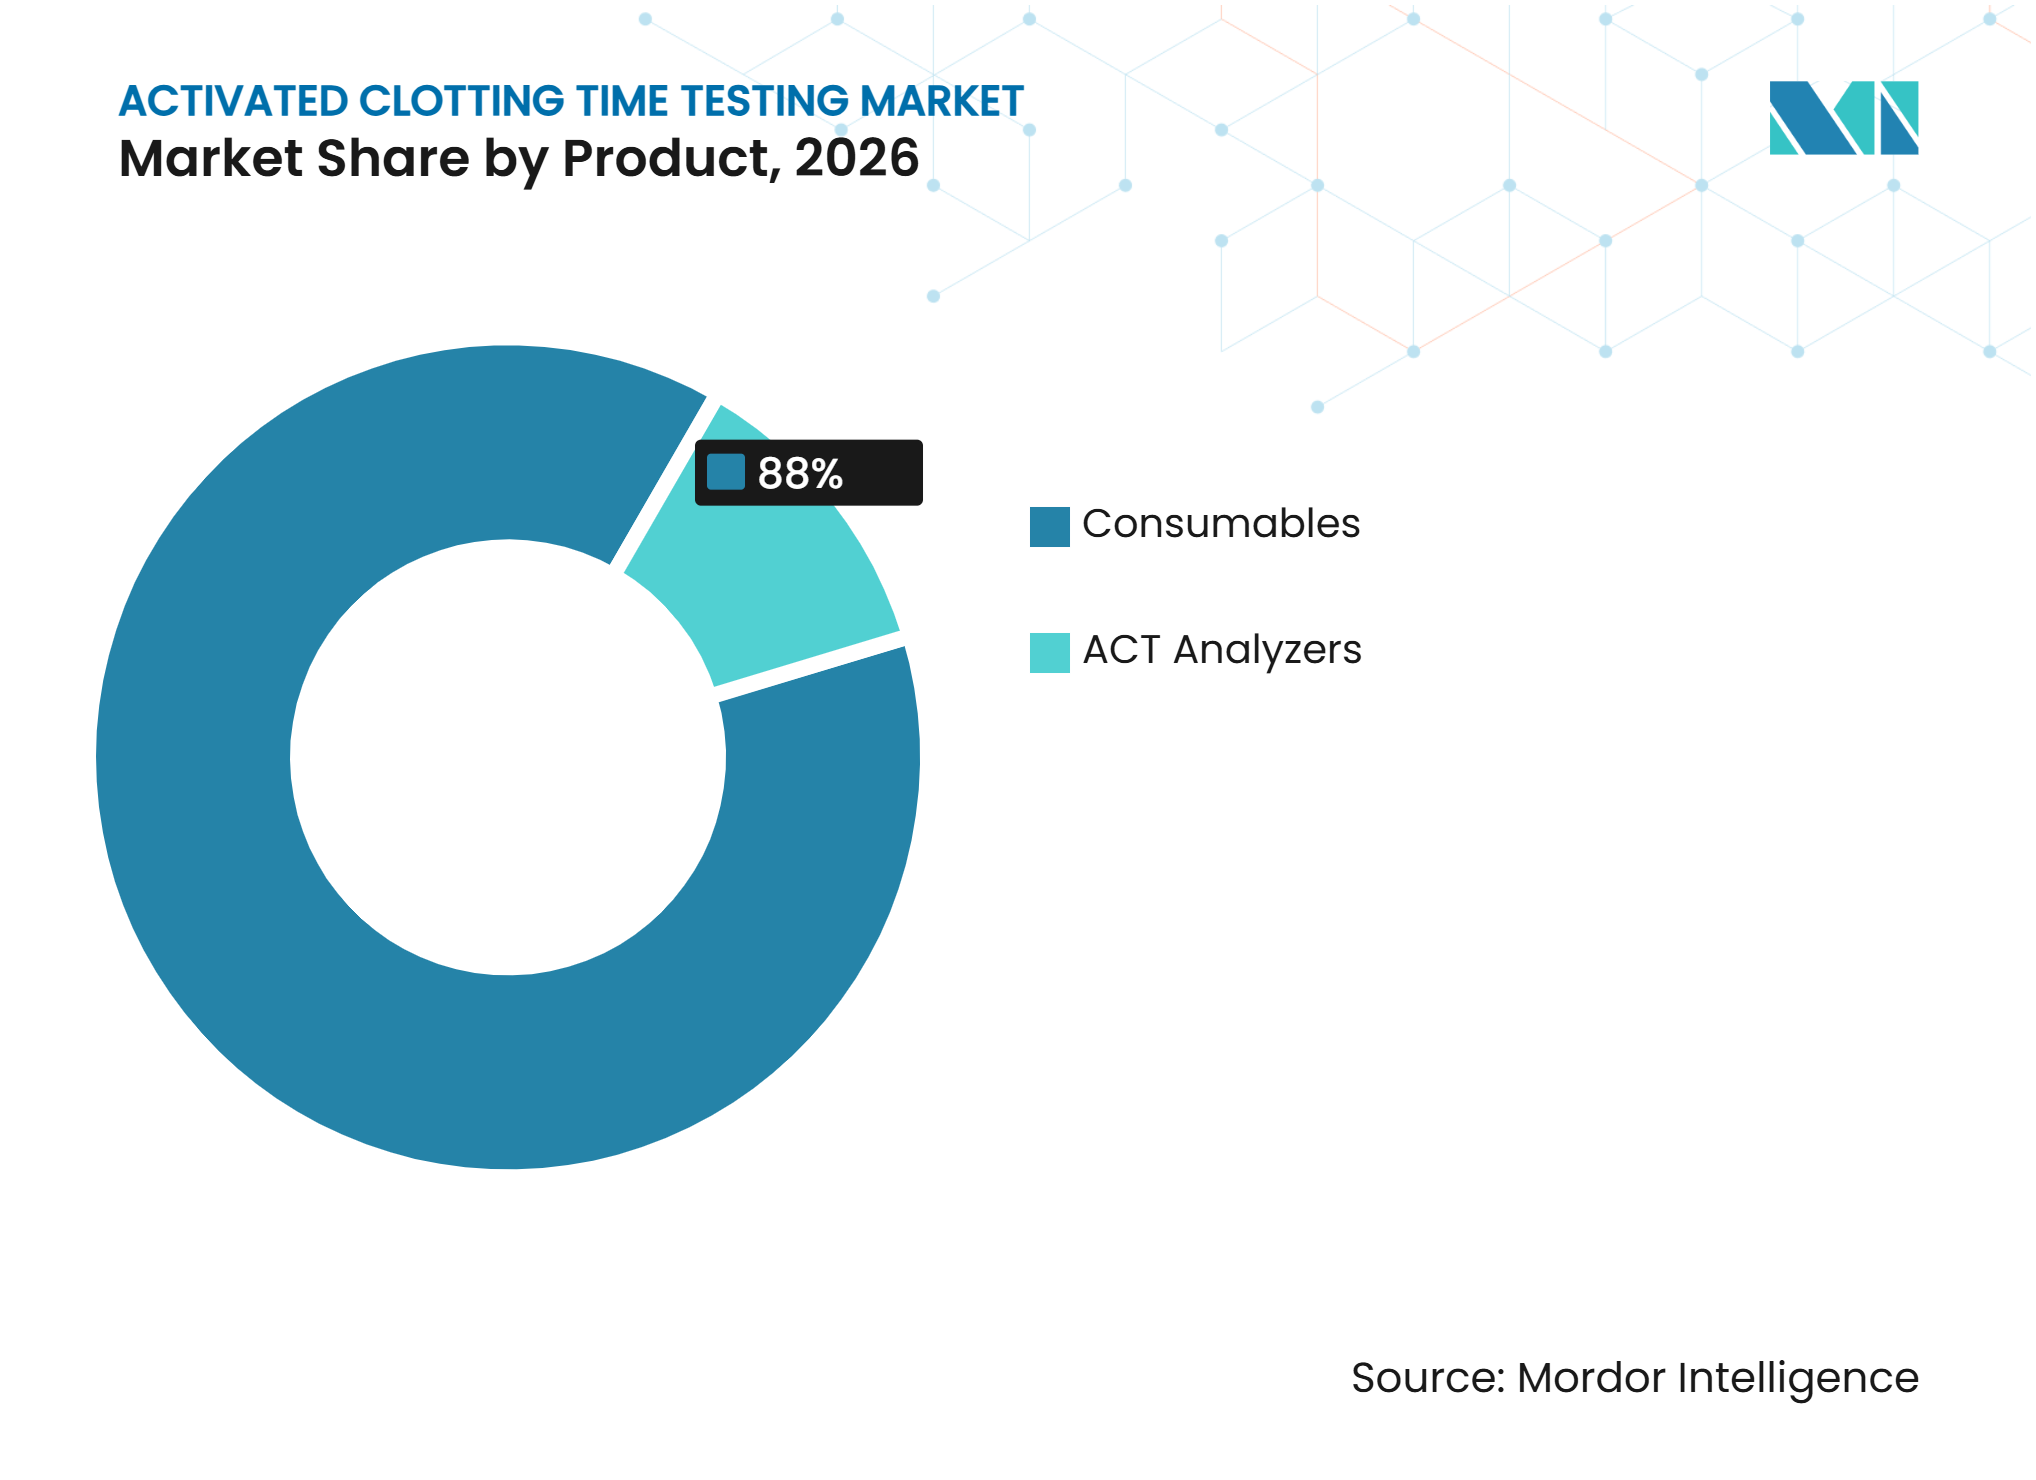
Verbrauchsmaterialien sichern die dominante UmsatzquelleVerbrauchsmaterialien hielten im Jahr 2026 einen Marktanteil von 87,99 % und werden voraussichtlich bis 2032 mit einem CAGR von 9,17 % wachsen. Ihre Position spiegelt den wiederholten Kartuschenverbrauch wider, der während der Herzchirurgie und anderer antikoagulationsverwalteter Eingriffe erforderlich ist. Jeder Test erfordert ein spezialisiertes Verbrauchsmaterial, sodass die routinemäßige klinische Nutzung nach der Installation eines Analysators eine wiederkehrende Nachfrage erzeugt. Krankenhäuser neigen auch dazu, ihre Verfahren mit einer bestimmten Aktivatorchemie zu validieren. Ein Wechsel des Verbrauchsmaterialanbieters kann eine klinische und betriebliche Revalidierung erfordern. Dies macht die Verbrauchsmaterialkategorie zur wichtigsten Umsatzquelle in der Branche für Aktivierte Gerinnungszeit-Tests.
ACT-Analysatoren machen eine kleinere Wertbasis aus, verankern jedoch die installierte Basis, die die spätere Kartuschenabnahme unterstützt. Anbieter können die Instrumentenpreisgestaltung nutzen, um langfristige wiederkehrende Einnahmen zu sichern, anstatt die volle Marge beim Kapitalverkauf anzustreben. Haemonetics berichtete, dass sein Umsatz im Bereich Hämostasemanagement im Geschäftsjahr 2026 um mehr als 20 % gegenüber dem Vorjahr gestiegen ist, unterstützt durch den Einwegverbrauch nach Kapitalplatzierungen. Dieses Modell lenkt die Aufmerksamkeit der Käufer auf die Gesamtbetriebskosten, den Service und die Versorgungskontinuität. Beschaffungsentscheidungen bleiben eng mit der Kartuschenökonomie verknüpft. Der Markt für Aktivierte Gerinnungszeit-Tests hängt daher sowohl von der Kapitalplatzierung als auch von einer zuverlässigen Verbrauchsmaterialabnahme ab.



Nach Testtyp:
Hochbereichs-ACT-Tests definieren den klinischen StandardHochbereichs-ACT-Tests hielten im Jahr 2026 einen Marktanteil von 65,34 % und werden voraussichtlich bis 2032 mit einem CAGR von 8,23 % wachsen. Diese Tests werden dort eingesetzt, wo Hochdosis-Heparinprotokolle üblich sind, insbesondere bei der kardiopulmonalen Bypassoperation. Herzchirurgieteams haben historisch einen ACT-Schwellenwert von über 480 Sekunden während des Bypasses verwendet. Belege veranlassen jedoch eine genauere Überprüfung des spezifischen Schwellenwerts, der mit jedem Gerät verwendet wird. Das Segment bleibt zentral, da große Herzeingriffe schnelle und wiederholte Antikoagulationsmessungen erfordern.
Die randomisierte Studie aus dem Jahr 2025 mit 1.021 Herzchirurgiepatienten ergab, dass ein Zielwert von mindestens 400 Sekunden vergleichbare Transfusionsergebnisse und einen geringeren postoperativen Blutverlust erzielte. Diese Veränderung in der klinischen Debatte senkt nicht notwendigerweise die Nachfrage nach Tests. Stattdessen kann sie den Bedarf an lokaler Validierung und wiederholter Messung erhöhen, während Kliniker sichere Betriebsprotokolle etablieren. Niedrigbereichs-ACT-Tests bleiben wichtig bei PCI, Hämodialyse und Vorhofflimmer-Ablation. Eine Studie aus dem Jahr 2025 zur Kryoablation fand bedeutsame Unterschiede bei der Zielerreichung zwischen Hochbereichs- und Niedrigbereichs-Assays. Die Branche für Aktivierte Gerinnungszeit-Tests muss daher eine Testauswahl unterstützen, die auf das klinische Umfeld und das Heparinregime abgestimmt ist.
Nach Anwendung:
ECMO beschleunigt sich, während Hämodialyse die Basis verankertHämodialyse war im Jahr 2026 die größte Anwendung mit einem Anteil von 48,31 %. Hämodialyse unterstützt eine breite und wiederkehrende Testbasis, da Antikoagulationsentscheidungen über wiederholte Behandlungssitzungen hinweg getroffen werden. ACT-Zielwerte in diesem Umfeld leiten die Heparintitration während der Nierenersatztherapie. Dieser wiederkehrende Einsatz unterscheidet sich von der episodischen Nachfrage, die mit größeren chirurgischen Eingriffen verbunden ist. Er gibt dem Markt für Aktivierte Gerinnungszeit-Tests eine stabile Basis routinemäßiger Verfahren.
Extrakorporale Membranoxygenierung wird voraussichtlich bis 2032 mit einem CAGR von 10,19 % wachsen. ECMO wächst, da die Behandlung über den traditionellen Rettungseinsatz hinaus auf kardiogenen Schock, Lungenembolie und perioperative Unterstützung ausgeweitet wird. Eine systematische Übersichtsarbeit ergab, dass ACT weiterhin weit verbreitet ist, da es am Krankenbett verfügbar ist und schnelle Ergebnisse liefert[2]. Kardiovaskuläre Chirurgie verbraucht weiterhin mehrere Tests pro Fall, selbst dort, wo einige Bypass-Volumina stabil sind. Interventionelle Kardiologie und Intensivmedizin fügen weitere Nachfrage hinzu, da sich ambulante Eingriffe und Intensivpflegeprotokolle weiterentwickeln. Diese kombinierten Anwendungsumgebungen halten den Markt für Aktivierte Gerinnungszeit-Tests sowohl an Hochakut- als auch an chronische Versorgungsabläufe gebunden.
Nach Endnutzer:
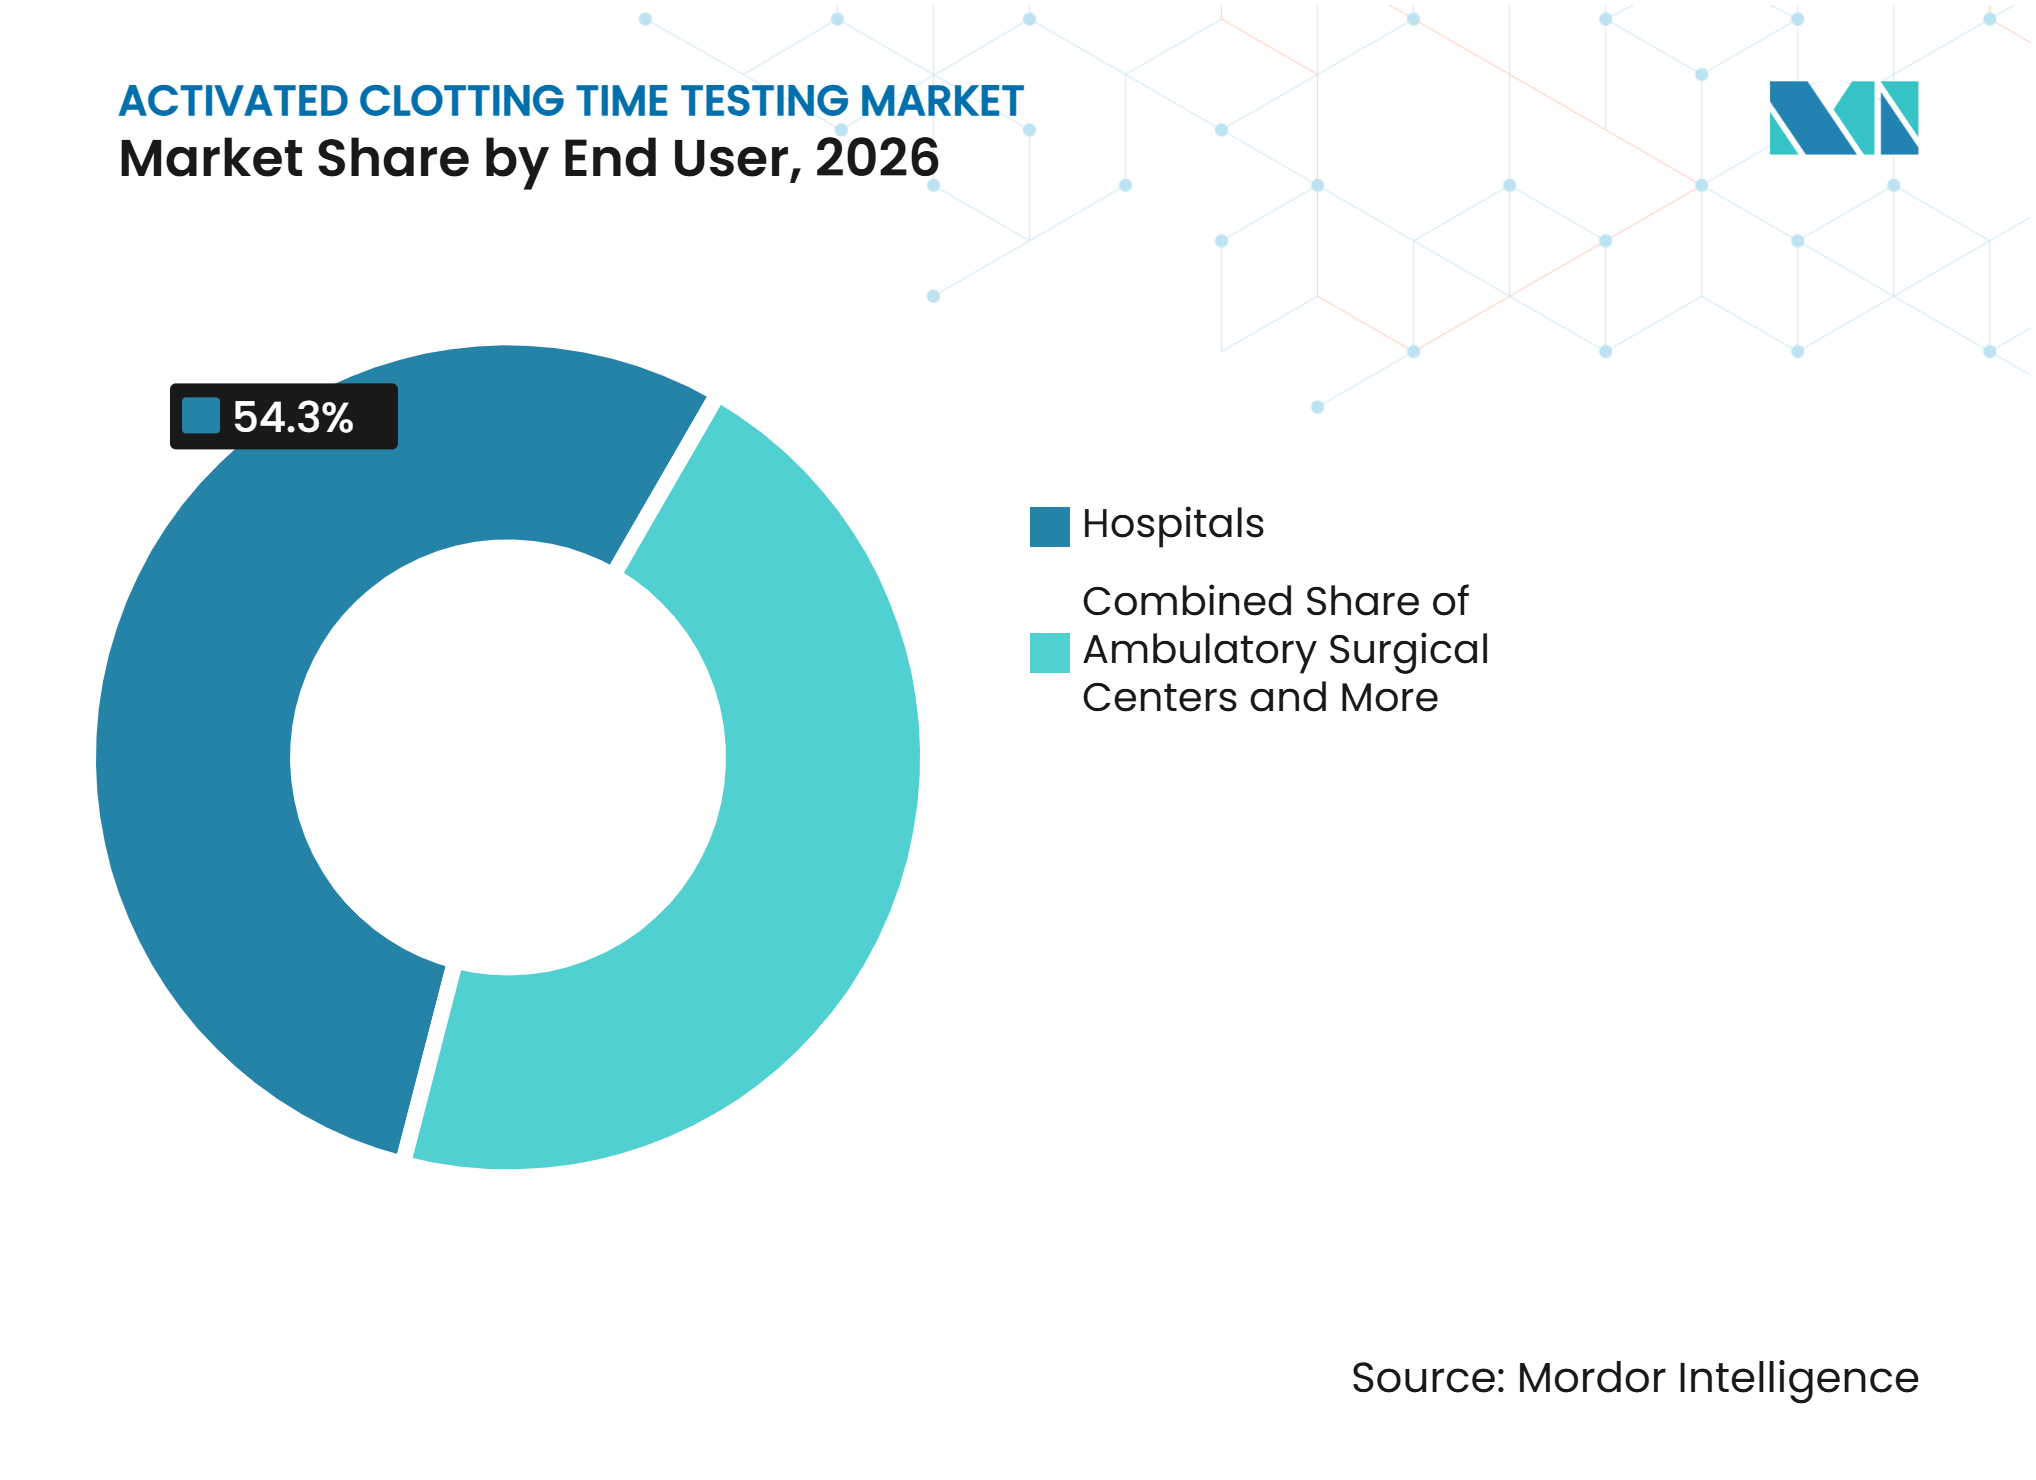
Krankenhäuser führen, während ambulante Zentren expandierenKrankenhäuser machten im Jahr 2026 einen Marktanteil von 54,31 % aus. Sie bleiben das Kernumfeld für hochakute kardiovaskuläre Chirurgie, komplexe PCI, ECMO und Intensivmedizin. Diese Eingriffe erfordern häufig Zugang zu chirurgischer Unterstützung, Blutbankdiensten und spezialisiertem Personal. Krankenhäuser sind auch besser positioniert, um abteilungsübergreifende Qualitätssysteme für Point-of-Care-Tests zu betreiben. Ihr breites klinisches Spektrum schützt ihre führende Rolle im Markt für Aktivierte Gerinnungszeit-Tests.
Ambulante chirurgische Zentren sind das am schnellsten wachsende Endnutzersegment mit einem CAGR von 10,02 % von 2027 bis 2032. Die Verlagerung ausgewählter kardiovaskulärer Eingriffe in ambulante Einrichtungen ist ein wesentlicher Faktor hinter dieser Entwicklung. Diese Einrichtungen benötigen tragbare und einfache Systeme, die ohne einen großen zentralen Laborbereich funktionieren können. Klinische Labore behalten eine Rolle bei der präoperativen Untersuchung und Ergebnisbestätigung. Fachkliniken können einen kleineren Nachfragepool hinzufügen, wo eine Antikoagulationsüberwachung im Niedrigbereich angemessen ist. Anbieter im Markt für Aktivierte Gerinnungszeit-Tests, die kompakte Instrumente mit Qualitätsdokumentation kombinieren, sind gut positioniert, um diese sich verändernden Versorgungsstandorte zu bedienen.

Nach Technologie:
Point-of-Care-Systeme dominieren, während die Portabilität voranschreitetPoint-of-Care-Testsysteme hielten im Jahr 2026 einen Marktanteil von 68,21 %. Ihre führende Position basiert auf dem Bedarf an Echtzeitergebnissen während Eingriffen, bei denen unmittelbare Heparinentscheidungen erforderlich sind. Etablierte Plattformen werden in Herzoperationssälen und Herzkatheterlaboren weit verbreitet eingesetzt. Der klinische Wert liegt nicht nur in der Geschwindigkeit, sondern auch in der Möglichkeit, Tests am Krankenbett zu wiederholen, wenn sich die Bedingungen ändern. Dies macht patientennahe Tests zur zentralen Technologiebasis in der Branche für Aktivierte Gerinnungszeit-Tests.
Tragbare Testsysteme werden voraussichtlich bis 2032 mit einem CAGR von 9,45 % wachsen. Batteriebetriebene und kompakte Formate können Tests in kardiologischen Intensivstationen, mobilen chirurgischen Einheiten, ländlichen Überweisungszentren und Krankenhäusern mit begrenzter Laborinfrastruktur unterstützen. Siemens Healthineers brachte im September 2026 seine CN-3000- und CN-6000-Hämostasesysteme in den Vereinigten Staaten auf den Markt und unterstrich damit die anhaltende Nachfrage nach kleineren Stellflächen und integrierten Test-Workflows. Integrierte Überwachungsplattformen gewinnen ebenfalls an Aufmerksamkeit, wo Herzprogramme eine umfassendere Koagulationsüberwachung anstreben. Die daraus resultierende Technologierichtung im Markt für Aktivierte Gerinnungszeit-Tests begünstigt Konnektivität, Portabilität und validierte Leistung zusätzlich zur grundlegenden Assay-Geschwindigkeit.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,89 %. Die Region profitiert von einer großen Basis an Herzoperationssälen, Herzkatheterlaboren und ECMO-Zentren. Die koronare Revaskularisierungsaktivität in den USA hält die Nachfrage nach häufigen Antikoagulationstests aufrecht. Die anhaltende Verlagerung ausgewählter Eingriffe in ambulante Einrichtungen schafft einen Bedarf an tragbaren Systemen und Kartuschen-Workflows außerhalb des traditionellen Operationssaals. Werfens Vermarktung der ACL TOP Family 70 Series in Nordamerika im Jahr 2025 zeigt die Bedeutung eines zentralisierten Qualitätsmanagements für Mehrstandortlabore. Die regulatorische Überprüfung durch die US-amerikanische Food and Drug Administration und Laborqualitätsanforderungen bleiben einflussreich bei der Systemauswahl. Kanada fügt Nachfrage durch etablierte Herzprogramme hinzu, während Mexiko eine sich entwickelnde Privatklinikmöglichkeit bietet. Diese strukturellen Bedingungen sichern Nordamerikas führende Rolle im Markt für Aktivierte Gerinnungszeit-Tests.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 9,65 % wachsen, der schnellsten regionalen Rate im Markt für Aktivierte Gerinnungszeit-Tests. Indiens 2.200 Herzkatheterlabore liegen deutlich unter den geschätzten erforderlichen 6.500, was eine Nachfrage nach breiterem Zugang zur interventionellen Herzversorgung schafft. Die Expansion in Bezirkskrankenhäuser und Sekundärstädte wird Geräte, Schulungen und Verbrauchsmaterialien für Wiederholungstests erfordern. Japan bleibt ein wichtiger Technologiemarkt, wo SEKISUI MEDICAL CO. LTD im April 2025 den kompakten CP3000α-Analysator einführte. Siemens Healthineers und Sysmex begannen im Oktober 2025 mit der Auslieferung von CN-6000- und CN-3000-Systemen in Japan. Ausgereifte Herzsysteme in Südkorea und Australien koexistieren mit neueren dedizierten Herzprogrammen in Südostasien. Diese Mischung aus ausgereifter Einführung und neuer Kapazität gibt Anbietern Raum, sowohl fortschrittliche vernetzte Plattformen als auch praktische tragbare Systeme anzubieten.
Europa, der Nahe Osten und Afrika sowie Südamerika
Europa ist eine ausgereifte Regionalgruppe mit volumenstarken Herzprogrammen, während die Aktivität in mehreren osteuropäischen Ländern zunimmt. Die In-vitro-Diagnostika-Verordnung der Europäischen Union verlangt, dass viele Hämostasegeräte der Klasse C bis 2028 die vollständigen Konformitätsanforderungen erfüllen. Dieser Konformitätsfaktor kann Hersteller begünstigen, die über die Ressourcen verfügen, Rezertifizierung und Dokumentation zu verwalten. Der Nahe Osten kombiniert neue Herzinfrastruktur in den Ländern des Golfkooperationsrats mit begrenzter Kapazität in Teilen des subsaharischen Afrikas, wo Herzchirurgieprogramme unter dem klinischen Bedarf bleiben. Südamerika bietet Nachfrage durch Brasiliens öffentliches Krankenhausnetzwerk, steht jedoch vor Beschaffungsvariationen und währungsbedingtem Kaufdruck. Diese Regionen sind gemischte geografische Segmente, sodass lokaler Service, Schulung und preissensible Angebote genauso wichtig sein können wie Gerätemerkmale. Das Wachstum in diesen Bereichen hängt davon ab, wie Anbieter Zugang, Erstattung und regulatorische Konformität managen.
Wettbewerbslandschaft
Marktkonzentration
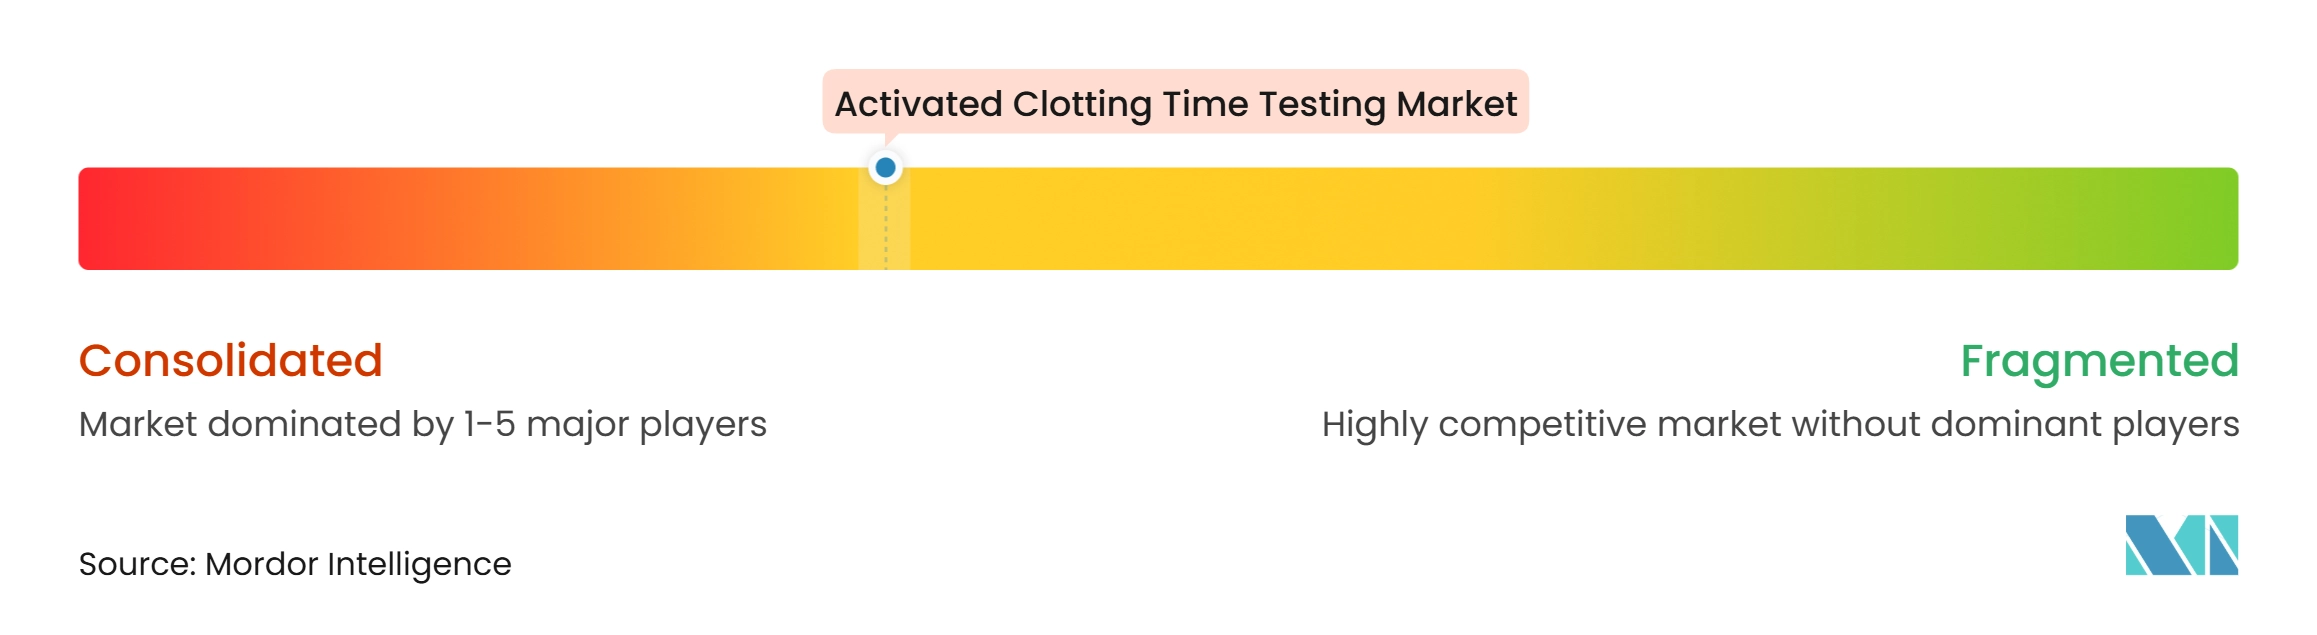
Der Markt für Aktivierte Gerinnungszeit-Tests ist mäßig konsolidiert um etablierte Diagnostik- und Hämostaseanbieter, darunter Werfen, Abbott Laboratories, Siemens Healthineers und Haemonetics. Ihre Positionen in der installierten Basis sind am stärksten in volumenstarken Herzchirurgie- und Herzkatheterlaborumgebungen. Der Wettbewerb wird durch die Beziehung zwischen Kapitalinstrumenten und wiederkehrenden Verbrauchsmaterialien geprägt. Anbieter können Preisdruck bei Analysatoren akzeptieren, um eine dauerhafte Kartuschenkundenbasis aufzubauen. Dieses Geschäftsmodell macht Servicequalität, Workflow-Integration und Versorgungszuverlässigkeit zentral für die Kundenbindung.
Werfen vermarktete die ACL TOP Family 70 Series in Nordamerika im März 2025 nach der Zulassung durch die US-amerikanische Food and Drug Administration und der Lizenzierung durch Health Canada. Das System verwendet HemoHub Intelligent Data Manager zur Unterstützung der zentralisierten Qualitätskontrolle in Labornetzwerken. Haemonetics berichtete von einem Wachstum von mehr als 20 % gegenüber dem Vorjahr beim Umsatz im Bereich Hämostasemanagement im Geschäftsjahr 2026, unterstützt durch den TEG 6s-Einwegverbrauch nach Kapitalplatzierungen. Siemens Healthineers brachte die CN-3000 und CN-6000 im September 2026 in den Vereinigten Staaten auf den Markt, mit einer kleineren Stellfläche und mehreren Hämostase-Testmethoden. Diese Maßnahmen zeigen eine Bewegung hin zu vernetztem Datenmanagement, kompaktem Design und breiteren Hämostaseportfolios.
Kleinere Unternehmen können durch spezialisierte Anwendungen und fokussierte klinische Positionierung konkurrieren. HemoSonics erhielt im September 2025 die US-amerikanische FDA 510(k)-Zulassung zur Erweiterung des Quantra Hemostasis System mit QStat Cartridge auf peripartale geburtshilfliche Eingriffe. Alternative Heparin-Überwachungsmethoden können den Wettbewerb in ECMO und Intensivmedizin ebenfalls beeinflussen, wenn klinische Programme mehr als einen Überwachungsansatz suchen. Validierte Workflows und Kartuschenliefervereinbarungen machen jedoch einen schnellen Austausch bestehender ACT-Plattformen schwierig. Die Wettbewerbsposition führender Anbieter beruht daher auf der Abdeckung der installierten Basis, klinischer Unterstützung, Software-Konnektivität und wiederkehrenden Verbrauchsmaterialien. Der Markt für Aktivierte Gerinnungszeit-Tests bleibt offen für spezialisierte Innovationen, aber eine breite Plattformkonversion erfordert erhebliche Validierung und Kontobetreuung.
Marktführer in der Branche für Aktivierte Gerinnungszeit-Tests
-
Abbott Laboratories
-
Haemonetics Corporation
-
Medtronic plc
-
Siemens Healthineers AG
-
Werfen
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Aktivierte Gerinnungszeit-Tests Unternehmen in diesem Bericht
- Abbott Laboratories
- Accriva Diagnostics
- bioMérieux
- Danaher
- Diagnostica Stago SA
- Roche
- Haemonetics
- Helena Laboratories
- HORIBA
- Instrumentation Laboratory Company
- International Technidyne Corporation
- Medtronic
- QIAGEN
- SEKISUI MEDICAL CO. LTD
- Mindray
- Siemens Healthineers
- Sienco
- Sysmex
- Thermo Fisher Scientific
- Werfen
Neueste Industrielle Entwicklungen in Markt für Aktivierte Gerinnungszeit-Tests
- November 2026: Werfen erhielt die US-amerikanische FDA 510(k)-Zulassung für die ROTEM sigma complete-Kartusche zur Beurteilung von perioperativen Blutungen und Thrombosen bei Traumapatienten. Dies erweitert die US-amerikanischen Indikationen des viskoelastischen ROTEM sigma-Testsystems über kardiovaskuläre Chirurgie und Lebertransplantation hinaus und erweitert Werfens adressierbares Eingriffsspektrum im Bereich des Notfall- und perioperativen Blutungsmanagements erheblich.
- September 2026: Siemens Healthineers brachte die automatisierten Hämostaseanalysatoren CN-3000 und CN-6000 in den Vereinigten Staaten für mittel- und hochvolumige Labore auf den Markt. Die kompakte Plattform konsolidiert Gerinnungs-, chromogene, Immunoassay- und Thrombozytenaggregationsmethoden auf einem System, das laut Berichten bis zu 60 % kleiner ist als vergleichbare Alternativen, mit bis zu 13 Stunden Betrieb ohne Eingriff und Konnektivität zu Atellica Data Manager für die Überwachung mehrerer Standorte.
Globaler Berichtsumfang für den Markt für Aktivierte Gerinnungszeit-Tests
Gemäß dem Berichtsumfang umfasst das Testen der aktivierten Gerinnungszeit die patientennahe und laborbasierte Beurteilung der Vollblutgerinnungszeit zur Unterstützung des Heparin-Antikoagulationsmanagements während Eingriffen und in Versorgungsumgebungen, die zeitnahe klinische Entscheidungen erfordern.
Der Markt für Aktivierte Gerinnungszeit-Tests ist nach Produkt, Testtyp, Anwendung, Endnutzer und Technologie segmentiert. Nach Produkt ist der Markt in ACT-Analysatoren und Verbrauchsmaterialien segmentiert. Nach Testtyp ist der Markt in Hochbereichs-ACTs und Niedrigbereichs-ACTs segmentiert. Nach Anwendung ist der Markt in kardiovaskuläre Chirurgie, interventionelle Kardiologie, extrakorporale Membranoxygenierung, Hämodialyse und Intensivmedizin segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, klinische Labore und Fachkliniken segmentiert. Nach Technologie ist der Markt in Point-of-Care-Testsysteme, laborbasierte Testsysteme, tragbare Testsysteme und integrierte Überwachungsplattformen segmentiert.
Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Marktbericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgröße und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| ACT-Analysatoren |
| Verbrauchsmaterialien |
| Hochbereichs-ACT-Tests |
| Niedrigbereichs-ACT-Tests |
| Kardiovaskuläre Chirurgie |
| Interventionelle Kardiologie |
| Extrakorporale Membranoxygenierung |
| Hämodialyse |
| Intensivmedizin |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Klinische Labore |
| Fachkliniken |
| Point-of-Care-Testsysteme |
| Laborbasierte Testsysteme |
| Tragbare Testsysteme |
| Integrierte Überwachungsplattformen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt | ACT-Analysatoren | |
| Verbrauchsmaterialien | ||
| Nach Testtyp | Hochbereichs-ACT-Tests | |
| Niedrigbereichs-ACT-Tests | ||
| Nach Anwendung | Kardiovaskuläre Chirurgie | |
| Interventionelle Kardiologie | ||
| Extrakorporale Membranoxygenierung | ||
| Hämodialyse | ||
| Intensivmedizin | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Klinische Labore | ||
| Fachkliniken | ||
| Nach Technologie | Point-of-Care-Testsysteme | |
| Laborbasierte Testsysteme | ||
| Tragbare Testsysteme | ||
| Integrierte Überwachungsplattformen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Tests zur aktivierten Gerinnungszeit an?
Der Bedarf an Echtzeit-Heparinüberwachung während kardiovaskulärer Chirurgie, PCI, ECMO und Hämodialyse stützt die Nachfrage. Die Kategorie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,78 % wachsen.
Welche Produktkategorie erzielt den höchsten Umsatz?
Verbrauchsmaterialien führten im Jahr 2026 mit einem Anteil von 87,99 % und werden voraussichtlich bis 2032 mit einem CAGR von 9,17 % wachsen, da jeder Eingriff einen wiederholten Kartuschenverbrauch erfordert.
Warum sind Point-of-Care-Systeme für ACT-Tests wichtig?
Point-of-Care-Systeme hielten im Jahr 2026 einen Anteil von 68,21 %, da sie zeitnahe Antikoagulationsergebnisse während Eingriffen liefern, die unmittelbare Entscheidungen erfordern.
Welche Anwendung wächst am schnellsten?
ECMO ist die am schnellsten wachsende Anwendung mit einem CAGR von 10,19 % bis 2032, unterstützt durch den breiteren Einsatz bei kardiogenem Schock, Lungenembolie und perioperativer Versorgung.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 9,65 % wachsen, da die Herzversorgungsinfrastruktur in Indien, Japan und Südostasien ausgebaut wird.
Was kann die Einführung von ACT-Plattformen einschränken?
Hohe Analysator- und Kartuschenkosten, Gerät-zu-Gerät-Variabilität und der Bedarf an lokaler Protokollvalidierung können die Einführung verlangsamen, insbesondere in preissensiblen Systemen.