
Taille et Part du Marché des Tests de Temps de Coagulation Activé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.44 Milliards de dollars |
| Taille du Marché (2032) | 2.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests de Temps de Coagulation Activé par Mordor Intelligence
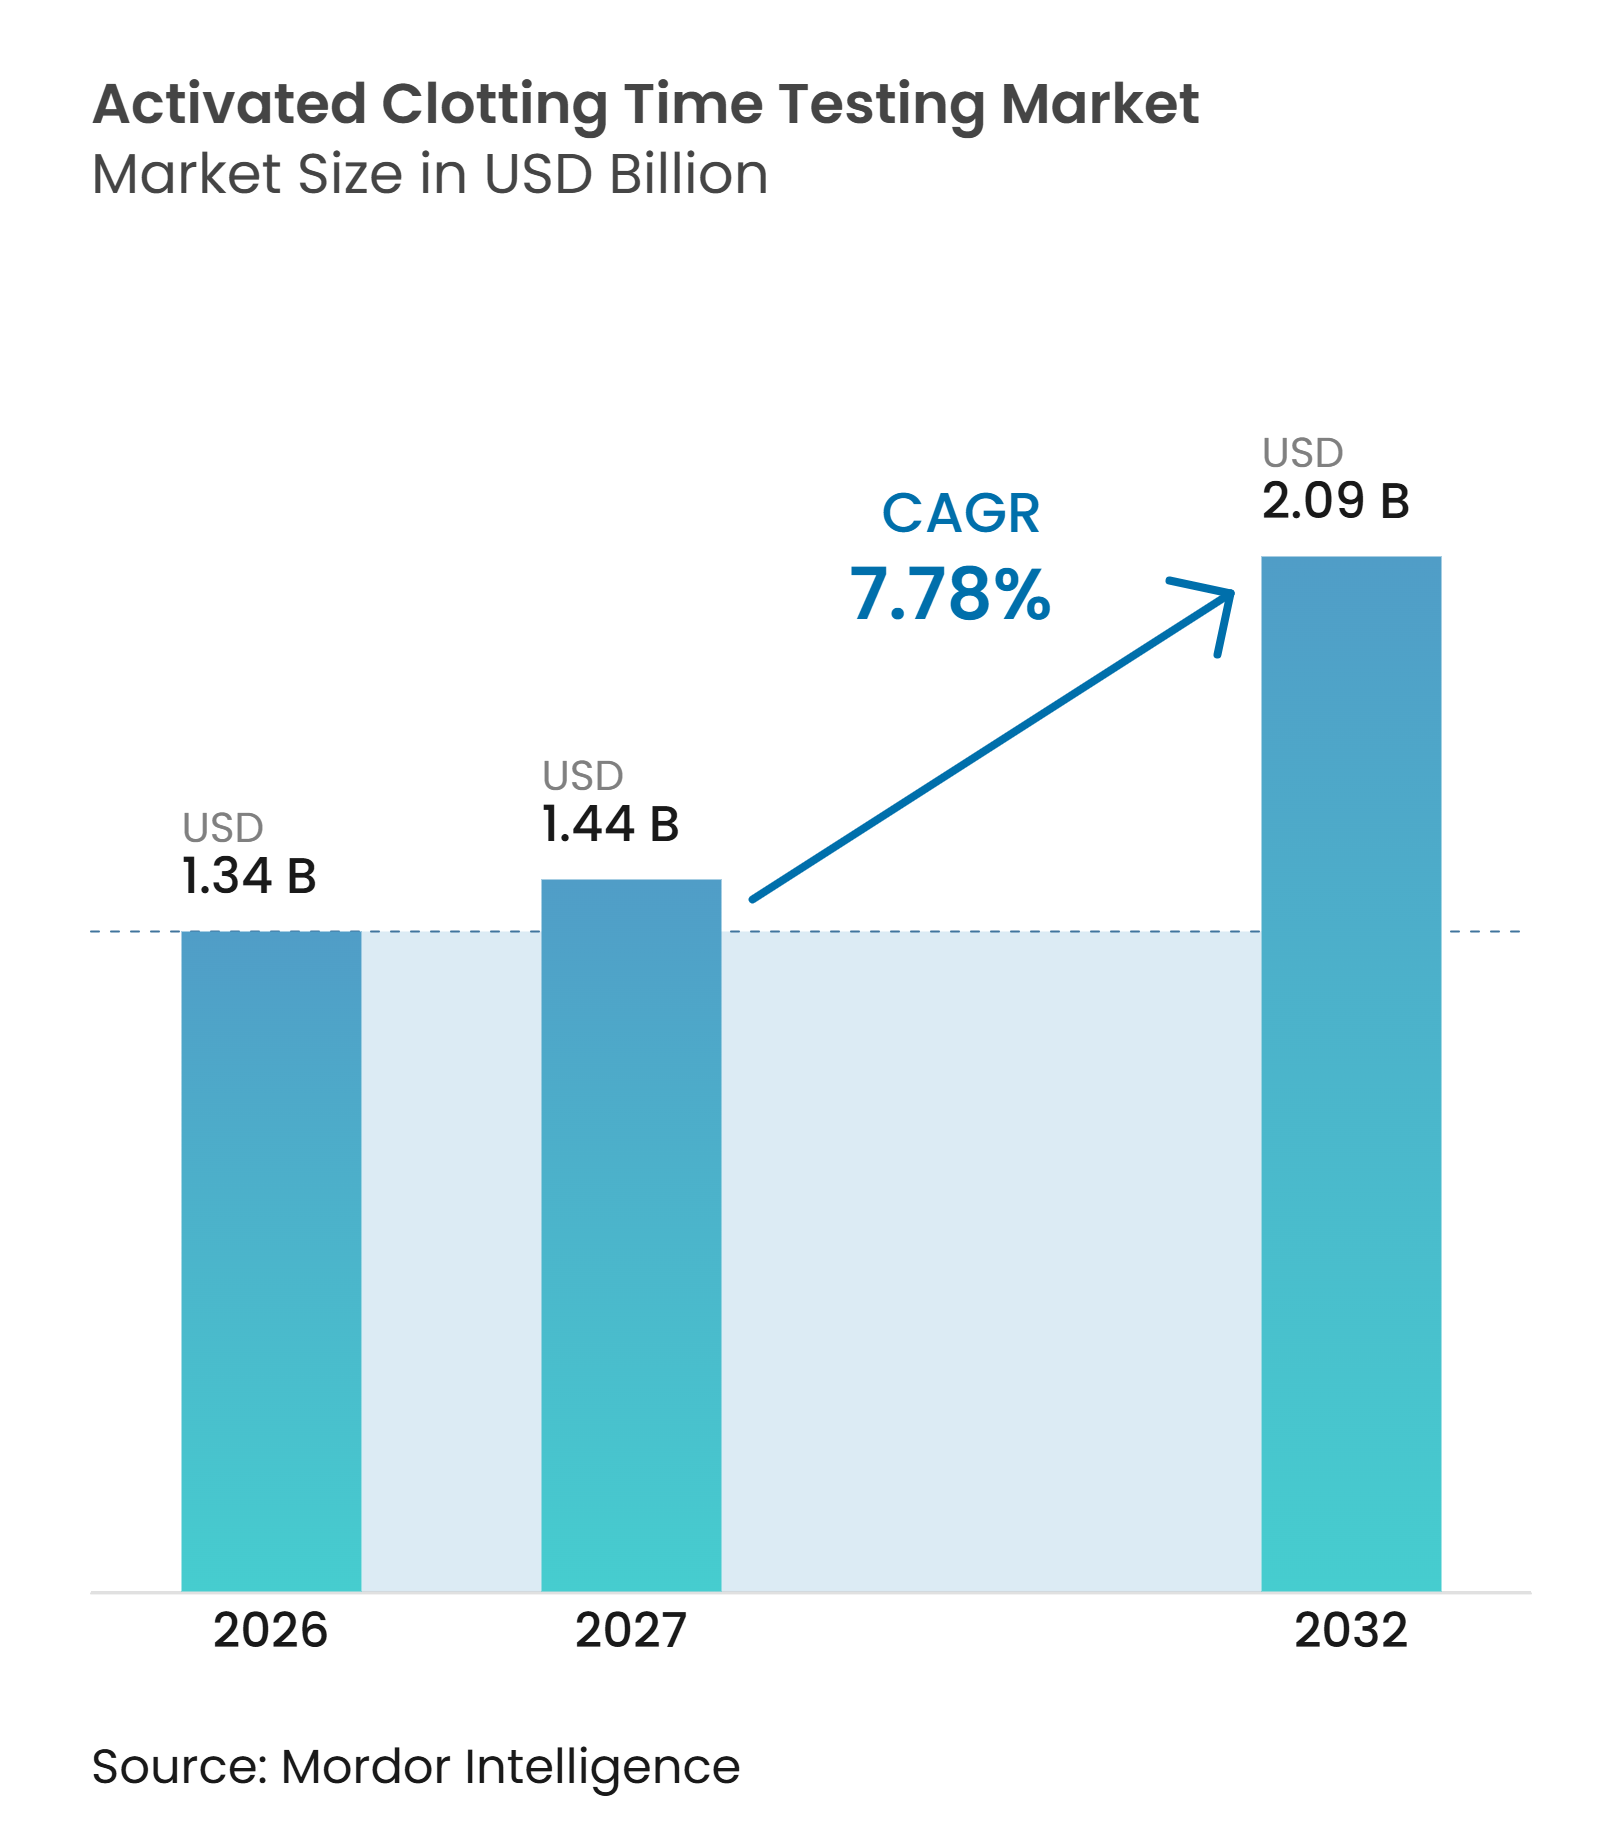
La taille du Marché des Tests de Temps de Coagulation Activé devrait croître de 1,34 milliard USD en 2026 à 1,44 milliard USD en 2027 et devrait atteindre 2,09 milliards USD d'ici 2032 à un CAGR de 7,78 % sur la période 2027-2032.
Les tests de temps de coagulation activé soutiennent la gestion immédiate de l'héparine lors des chirurgies cardiovasculaires, des interventions coronariennes percutanées, de l'oxygénation par membrane extracorporelle et de l'hémodialyse. Le transfert de certaines procédures cardiovasculaires vers des environnements ambulatoires élargit la base installée nécessaire aux tests d'anticoagulation au plus près du patient. Les fournisseurs répondent en associant les analyseurs à une demande récurrente de cartouches, en développant des systèmes portables et en améliorant la connectivité au sein des réseaux hospitaliers. Ces conditions soutiennent la demande pour le marché des tests de temps de coagulation activé tout en accordant une plus grande importance à la validation clinique, à l'adéquation aux flux de travail et au coût total de possession.
Points Clés du Rapport
- Par produit, les consommables détenaient 87,99 % de la part de marché en 2026 et devraient se développer à un CAGR de 9,17 % jusqu'en 2032.
- Par type de test, les tests ACT à haute plage détenaient 65,34 % de la part de marché en 2026 et devraient se développer à un CAGR de 8,23 % jusqu'en 2032.
- Par application, l'hémodialyse était la principale application en 2026, représentant 48,31 % en 2026, tandis que l'oxygénation par membrane extracorporelle enregistrait le CAGR projeté le plus élevé à 10,19 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient 54,31 % de la part de marché en 2026, tandis que les centres chirurgicaux ambulatoires devraient se développer à un CAGR de 10,02 % jusqu'en 2032.
- Par technologie, les systèmes de tests au point de soins détenaient 68,21 % de la part de marché en 2026, tandis que les systèmes de tests portables devraient se développer à un CAGR de 9,45 % jusqu'en 2032.
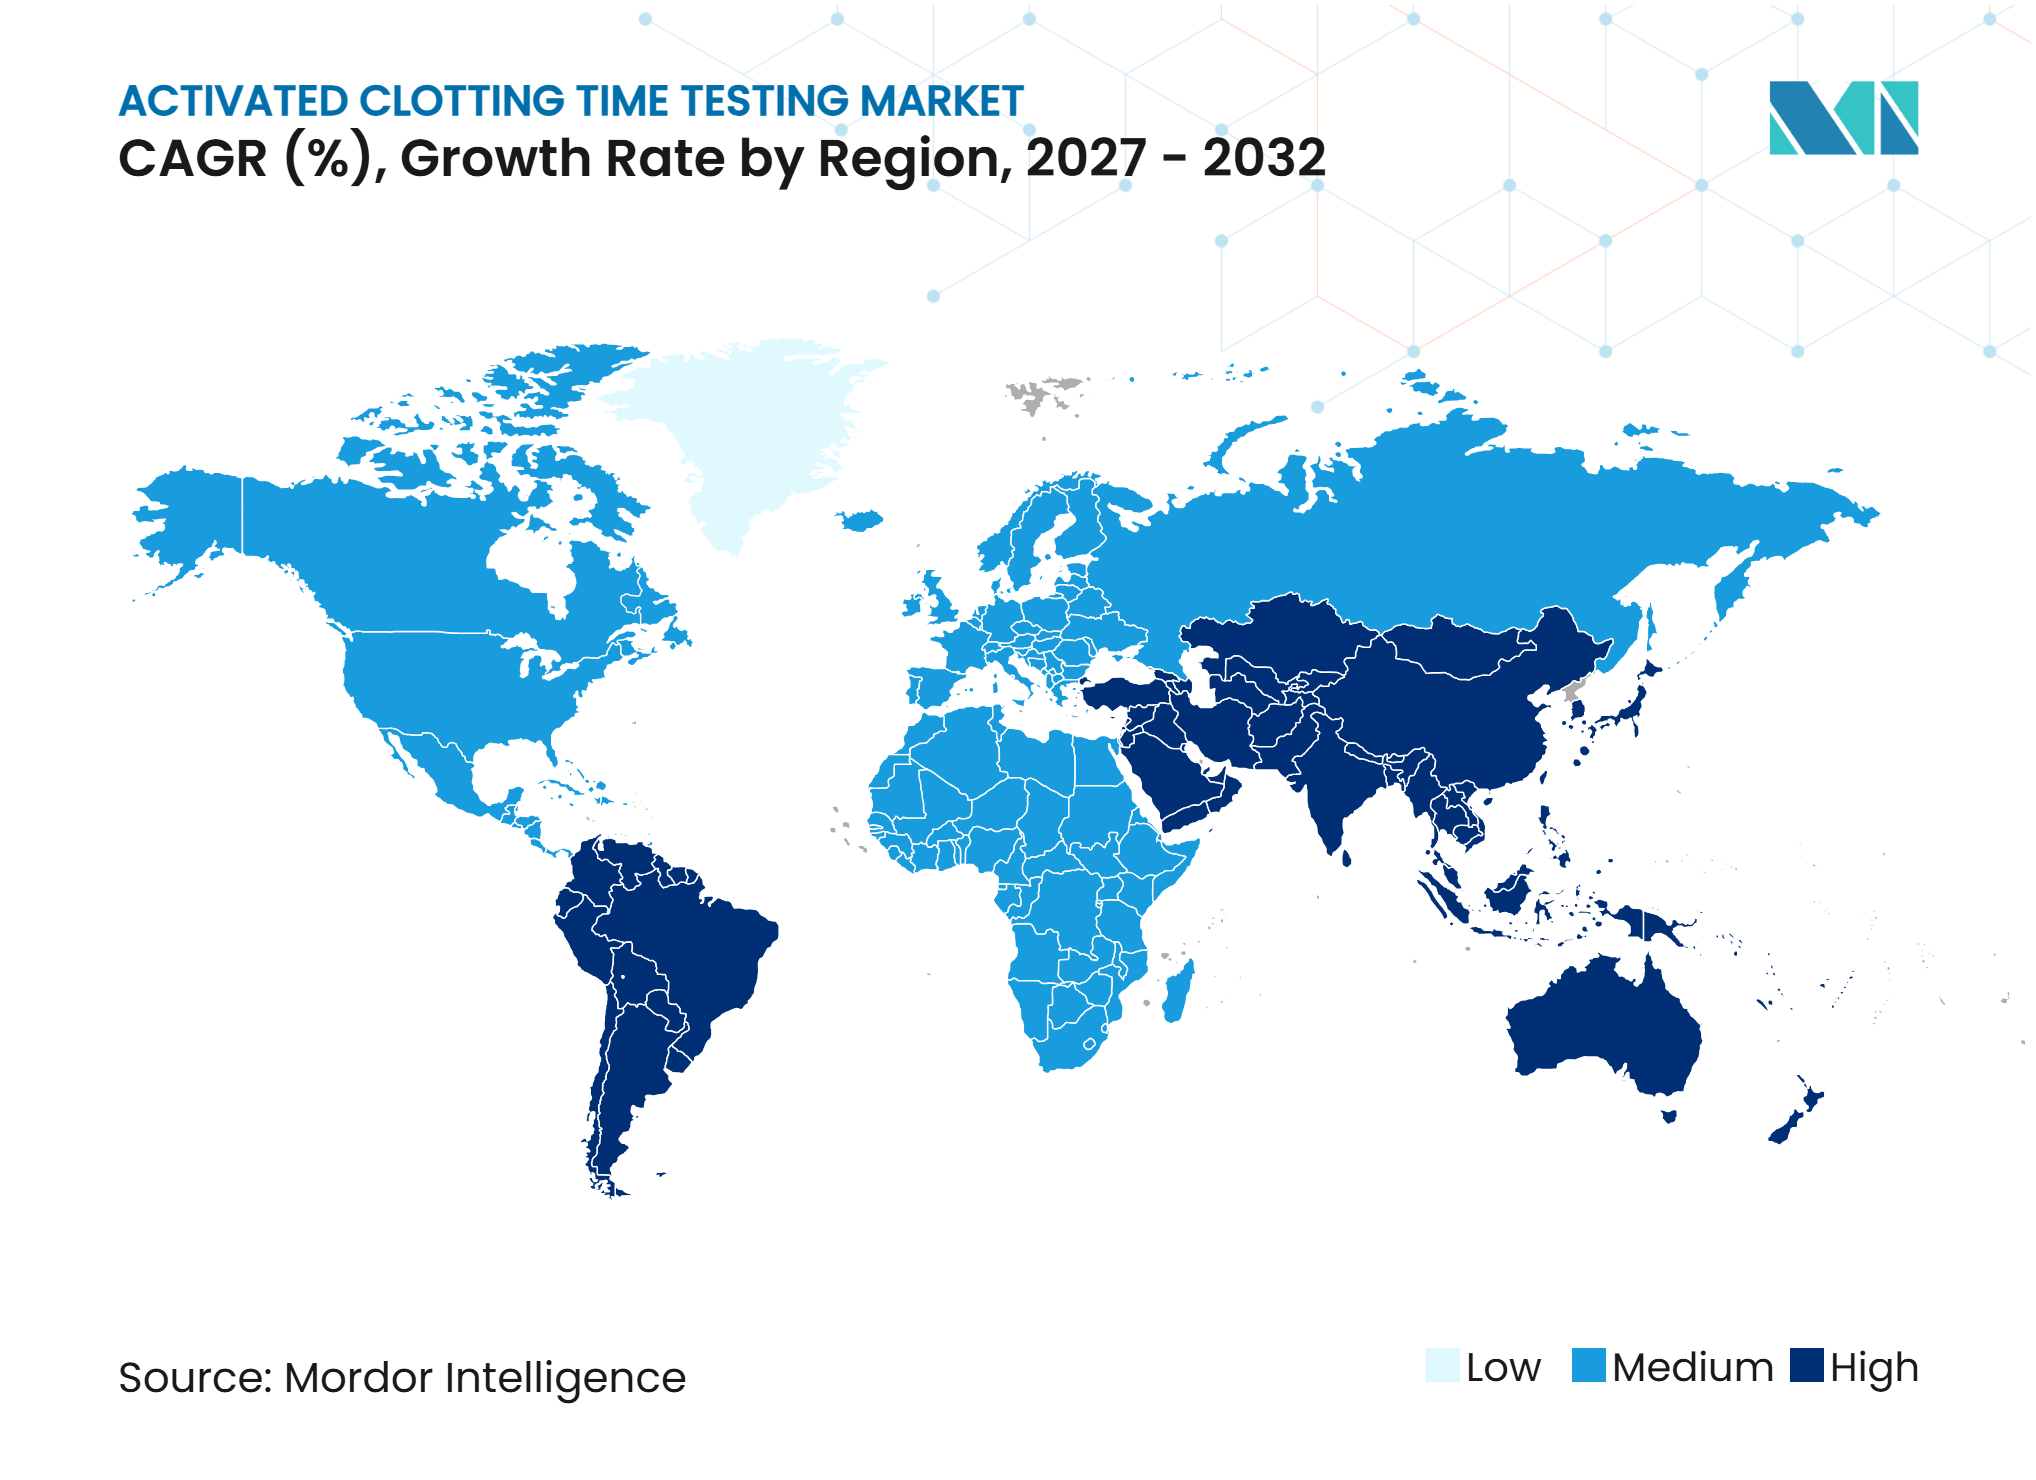
- Par géographie, l'Amérique du Nord détenait 39,89 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Tests de Temps de Coagulation Activé*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Augmentation des Volumes de Chirurgie Cardiovasculaire et de Cardiologie Interventionnelle | +2.0% | Mondial | Long terme (≥ 4 ans) |
| Adoption Croissante des Tests au Point de Soins | +1.5% | Mondial, avec une forte traction en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance de l'ECMO et des Thérapies Extracorporelles | +1.2% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Expansion des Infrastructures de Soins Cardiaques en Asie-Pacifique | +1.0% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande Croissante de Tests à Faible Volume à Base de Cartouches | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Intégration Croissante des Dispositifs ACT avec les Systèmes d'Information Hospitaliers | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des Volumes de Chirurgie Cardiovasculaire et de Cardiologie Interventionnelle
Le vieillissement des populations et une plus grande exposition à l'hypertension, à l'obésité et au diabète soutiennent la demande de soins cardiaques. Les États-Unis réalisent des volumes significatifs de pontages aortocoronariens et d'interventions coronariennes percutanées, qui nécessitent un contrôle étroit de l'anticoagulation. L'activité d'intervention coronarienne percutanée a augmenté dans plusieurs pays à revenu intermédiaire et dépasse les taux de certains pays à revenu plus élevé[1]. Cette combinaison de procédures soutient l'utilisation récurrente de cartouches dans le marché des tests de temps de coagulation activé.
Adoption Croissante des Tests au Point de Soins
Les tests ACT fournissent aux équipes cliniques une mesure de l'anticoagulation au plus près du patient lors de procédures où le délai de traitement en laboratoire ne convient pas aux décisions immédiates. Une revue de chirurgie cardiaque décrit l'importance continue de la mesure ACT spécifique au dispositif pour la gestion de la circulation extracorporelle. Les systèmes au point de soins peuvent soutenir une documentation plus rapide et une supervision de la qualité lorsque les hôpitaux les connectent aux flux d'information existants. Une enquête suédoise a révélé que 67 % des services d'urgence avaient remplacé certaines analyses du laboratoire central par des alternatives au point de soins. Ce schéma d'adoption plus large soutient le déploiement de systèmes ACT connectés dans les salles d'opération, les laboratoires de cathétérisme et les unités de soins intensifs. La validation clinique et les exigences de qualité restent centrales lorsque les établissements sélectionnent des systèmes pour le marché des tests de temps de coagulation activé.
Croissance de l'ECMO et des Thérapies Extracorporelles
L'oxygénation par membrane extracorporelle est utilisée pour un éventail plus large d'affections cardiopulmonaires qu'auparavant. Les centres utilisent l'ECMO pour le choc cardiogénique, l'embolie pulmonaire et les soins périopératoires de pont vers la récupération. Une revue systématique a révélé que l'ACT reste un outil courant d'anticoagulation au point de soins dans de nombreux centres ECMO, malgré la croissance de l'utilisation de l'anti-Xa. Les nouveaux programmes ECMO doivent choisir des protocoles de surveillance, des équipements et des consommables de soutien lors de l'établissement de leurs services. Ce processus crée un canal pour les fournisseurs d'instruments et de cartouches au service du marché des tests de temps de coagulation activé.
Expansion des Infrastructures de Soins Cardiaques en Asie-Pacifique
L'Inde comptait 2 200 laboratoires de cathétérisme cardiaque pour un besoin estimé à 6 500, ce qui illustre l'ampleur de l'accès non satisfait aux soins cardiaques interventionnels. L'écart est particulièrement important dans les États de l'est, du centre et du nord-est. Les programmes publics et les investissements privés étendent les services au-delà des grands centres cardiaques urbains. Les nouveaux laboratoires de cathétérisme ont besoin de protocoles pour la surveillance de l'héparine lors des interventions coronariennes percutanées et d'autres procédures interventionnelles. Au Japon, SEKISUI MEDICAL CO. LTD a lancé le CP3000α en avril 2025 pour les laboratoires recherchant un analyseur de coagulation compact à haut débit. Ces investissements élargissent la base de clientèle pour le marché des tests de temps de coagulation activé à travers les réseaux de soins établis et en développement.
Analyse de l'Impact des Freins du Marché des Tests de Temps de Coagulation Activé*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés des Analyseurs et des Consommables Récurrents | -0.9% | Mondial, plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Variabilité des Résultats ACT selon les Dispositifs et les Activateurs | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Standardisation Limitée des Plages de Référence ACT | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Fragmentation du Remboursement et des Achats dans les Marchés Émergents | -0.5% | Moyen-Orient et Afrique, Amérique du Sud, Asie du Sud et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés des Analyseurs et des Consommables Récurrents
L'acquisition d'un analyseur ne représente qu'une partie de l'engagement financier requis pour les tests d'anticoagulation au point de soins. Les établissements ont également besoin de formation du personnel, d'un contrôle de qualité continu, d'un support de maintenance et d'un approvisionnement stable en consommables. Ces coûts peuvent être difficiles à supporter pour les hôpitaux publics et les petits prestataires dans les systèmes de santé sensibles aux prix. L'utilisation récurrente de cartouches propriétaires peut limiter la flexibilité des prix une fois qu'un hôpital a validé une plateforme. Le risque clinique rend les laboratoires prudents face à tout changement de chimie ou à un passage à une alternative non validée. La structure des coûts peut donc ralentir les nouvelles adoptions dans le marché des tests de temps de coagulation activé, notamment là où les budgets d'achat sont fragmentés.
Variabilité des Résultats ACT selon les Dispositifs et les Activateurs
Les valeurs ACT peuvent différer selon les instruments et les chimies d'activateurs. Une étude prospective de 2025 en chirurgie cardiaque a révélé une corrélation limitée entre les résultats de l'Hemochron Signature Elite et de l'Hemochron Response, avec un biais moyen rapporté de moins 20,7 %. Une autre étude de 2025 a révélé que 42 % des résultats appariés provenant de 2 plateformes ACT au point de soins auraient pu conduire à des décisions de gestion de l'anticoagulation différentes. L'hypothermie, la thrombocytopénie, l'hémodilution et le traitement antiplaquettaire peuvent également influencer l'interprétation des mesures. Les équipes cliniques doivent donc établir des protocoles adaptés au dispositif utilisé dans leur propre environnement. Cette variation ajoute un travail de validation pour les établissements envisageant d'entrer sur le marché ou de changer de fournisseur dans le marché des tests de temps de coagulation activé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
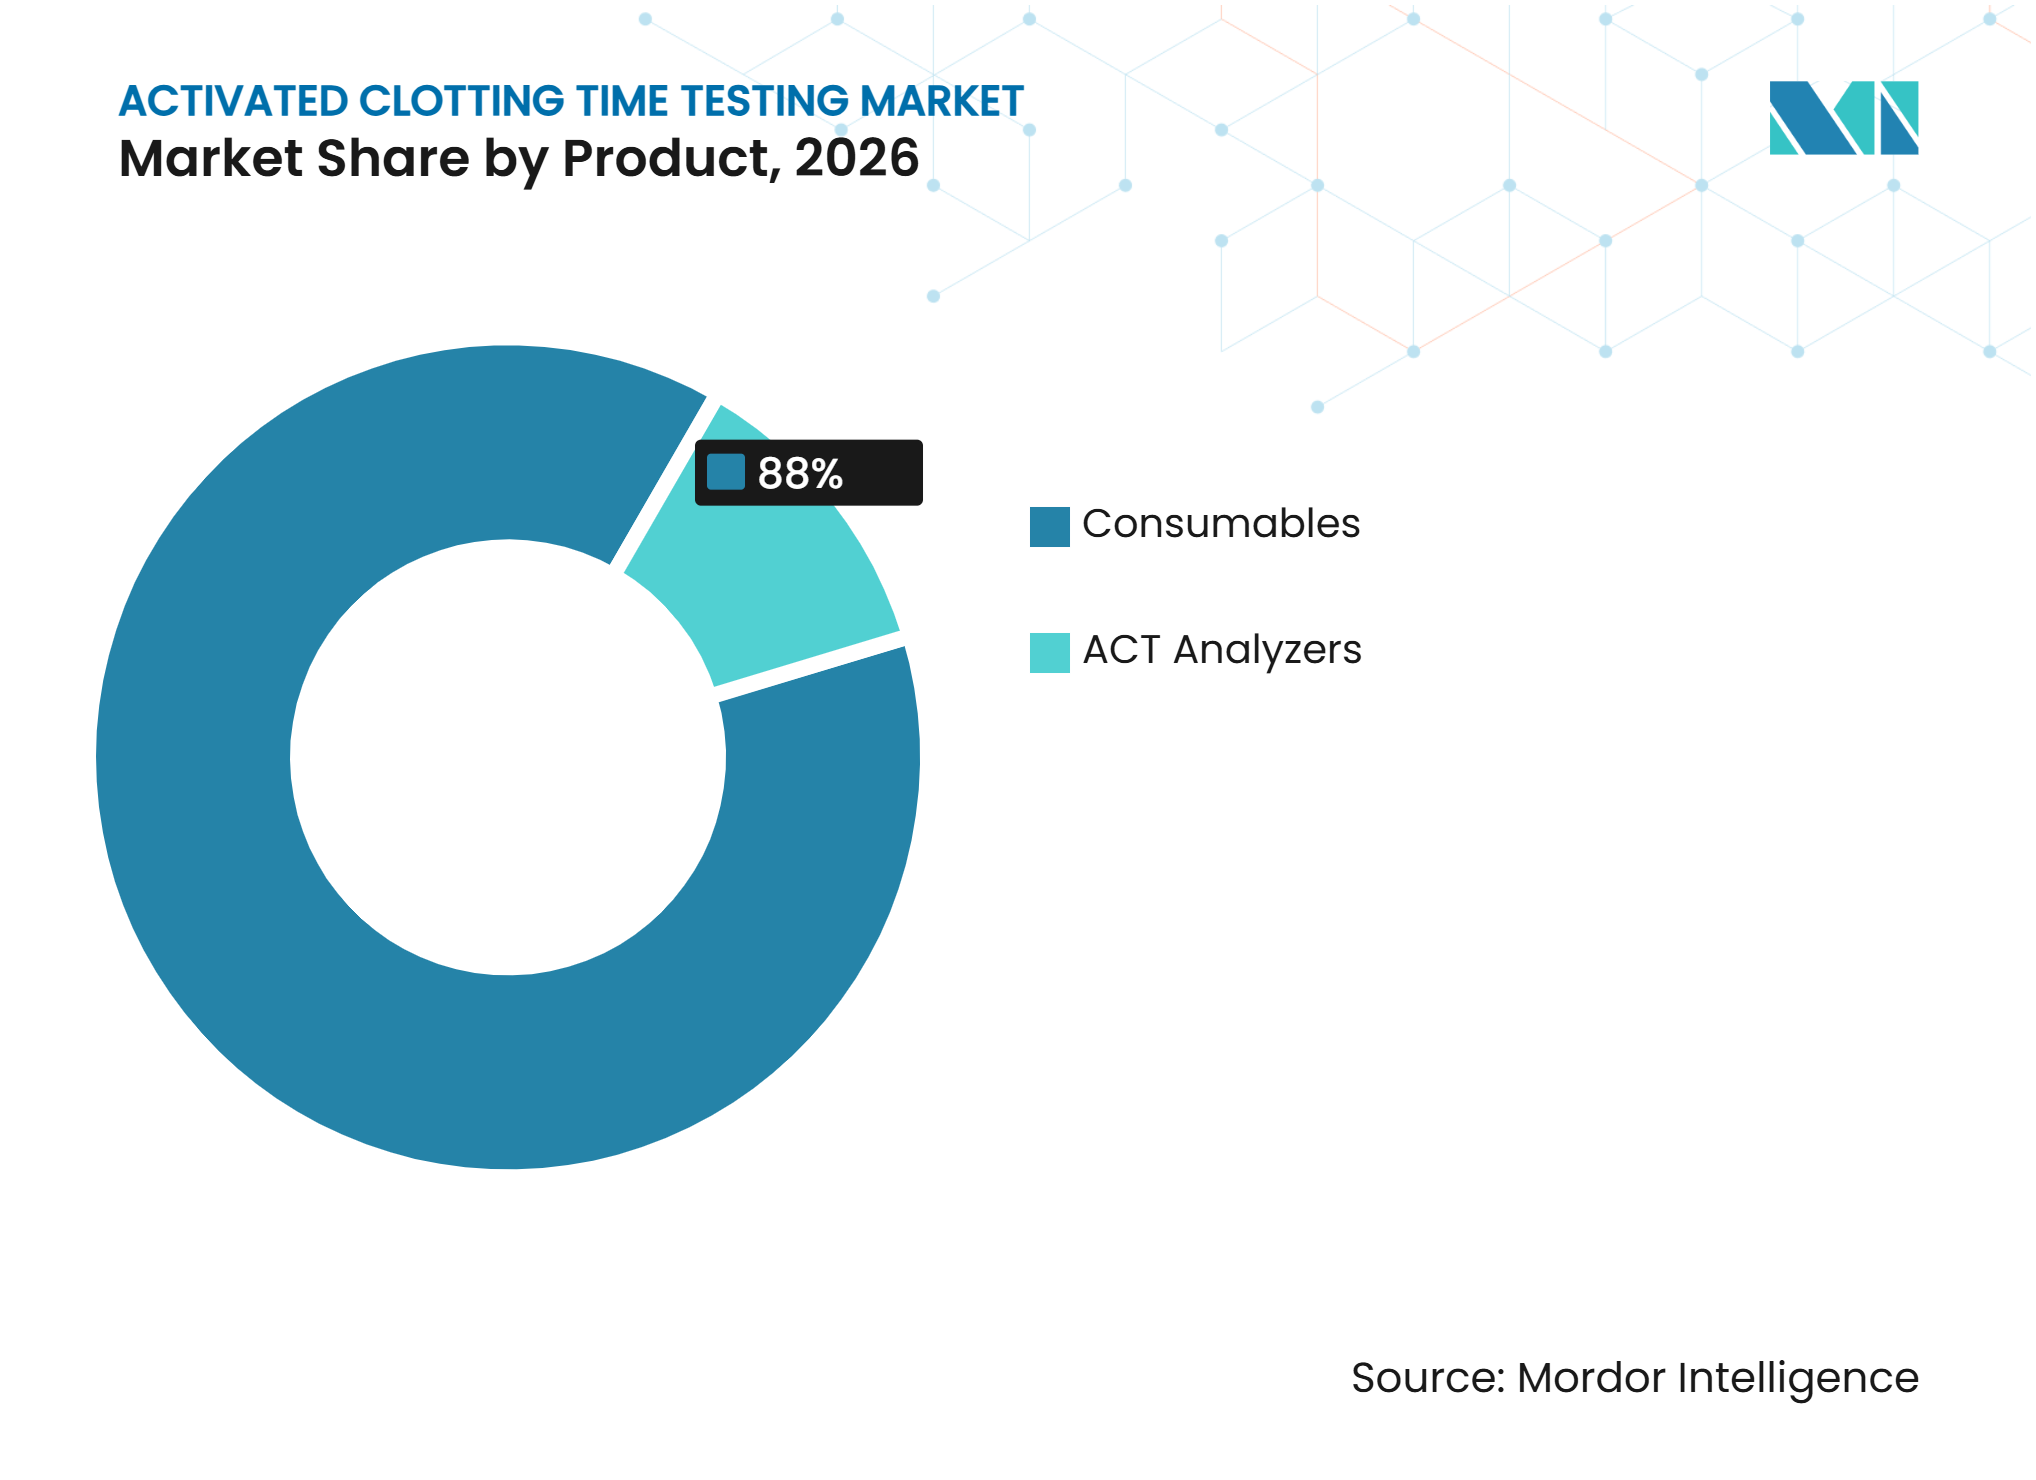
Les Consommables Soutiennent le Principal Moteur de RevenusLes consommables représentaient 87,99 % de la part de marché en 2026 et devraient croître à un CAGR de 9,17 % jusqu'en 2032. Leur position reflète l'utilisation répétée de cartouches requise lors des chirurgies cardiaques et d'autres procédures gérées par anticoagulation. Chaque test nécessite un consommable spécialisé, de sorte que l'utilisation clinique de routine génère une demande récurrente après l'installation d'un analyseur. Les hôpitaux ont également tendance à valider leurs procédures avec une chimie d'activateur particulière. Le changement de fournisseur de consommables peut nécessiter une revalidation clinique et opérationnelle. Cela fait de la catégorie des consommables le principal moteur de revenus dans le secteur des tests de temps de coagulation activé.
Les analyseurs ACT représentent une base de valeur plus modeste, mais ils ancrent la base installée qui soutient la demande ultérieure de cartouches. Les fournisseurs peuvent utiliser la tarification des instruments pour sécuriser des revenus récurrents à long terme plutôt que de chercher la marge totale au moment de la vente en capital. Haemonetics a rapporté que ses revenus de gestion de l'hémostase ont augmenté de plus de 20 % d'une année sur l'autre au cours de l'exercice 2026, soutenus par l'utilisation de consommables après les placements en capital. Ce modèle déplace l'attention des acheteurs vers le coût total de possession, le service et la continuité de l'approvisionnement. Les décisions d'achat restent étroitement liées à l'économie des cartouches. Le marché des tests de temps de coagulation activé dépend donc à la fois du placement en capital et d'un flux de consommables fiable.



Par Type de Test :
Les Tests ACT à Haute Plage Définissent la Norme CliniqueLes tests ACT à haute plage détenaient 65,34 % de la part de marché en 2026 et devraient se développer à un CAGR de 8,23 % jusqu'en 2032. Ces tests sont utilisés là où les protocoles d'héparine à haute dose sont courants, notamment en circulation extracorporelle. Les équipes de chirurgie cardiaque ont historiquement utilisé un seuil ACT supérieur à 480 secondes pendant la circulation extracorporelle. Cependant, les données probantes incitent à un examen plus approfondi du seuil spécifique utilisé avec chaque dispositif. Le segment reste central car les principales procédures cardiaques nécessitent des mesures d'anticoagulation rapides et répétées.
L'étude randomisée de 2025 portant sur 1 021 patients en chirurgie cardiaque a révélé qu'un objectif d'au moins 400 secondes produisait des résultats transfusionnels comparables et une perte de sang postopératoire plus faible. Ce changement dans le débat clinique ne réduit pas nécessairement la demande de tests. Au contraire, il peut accroître le besoin de validation locale et de mesures répétées pendant que les cliniciens établissent des protocoles opératoires sûrs. Les tests ACT à basse plage restent importants dans les interventions coronariennes percutanées, l'hémodialyse et l'ablation de la fibrillation auriculaire. Une étude de 2025 sur la cryoablation a révélé des différences significatives dans l'atteinte des objectifs entre les dosages à haute plage et à basse plage. Le secteur des tests de temps de coagulation activé doit donc soutenir la sélection des tests en adéquation avec le contexte clinique et le schéma d'héparine.
Par Application :
L'ECMO s'Accélère Tandis que l'Hémodialyse Ancre la BaseL'hémodialyse était la principale application en 2026, représentant 48,31 %. L'hémodialyse soutient une base de tests large et récurrente car les décisions d'anticoagulation sont prises au cours de séances de traitement répétées. Les objectifs ACT dans ce contexte guident la titration de l'héparine lors de la thérapie de remplacement rénal. Cette utilisation récurrente diffère de la demande épisodique associée aux chirurgies majeures. Elle confère au marché des tests de temps de coagulation activé une base stable de procédures de routine.
L'oxygénation par membrane extracorporelle devrait croître à un CAGR de 10,19 % jusqu'en 2032. L'ECMO se développe à mesure que le traitement s'étend au-delà de l'utilisation traditionnelle de sauvetage vers le choc cardiogénique, l'embolie pulmonaire et le soutien périopératoire. Une revue systématique a révélé que l'ACT reste largement utilisé car il est disponible au chevet du patient et produit des résultats rapides[2]. La chirurgie cardiovasculaire continue de consommer plusieurs tests par cas, même là où certains volumes de circulation extracorporelle sont stables. La cardiologie interventionnelle et les soins intensifs ajoutent une demande supplémentaire à mesure que les procédures ambulatoires et les protocoles de soins intensifs évoluent. Ces contextes d'application combinés maintiennent le marché des tests de temps de coagulation activé lié aux flux de travail des soins aigus et chroniques.
Par Utilisateur Final :
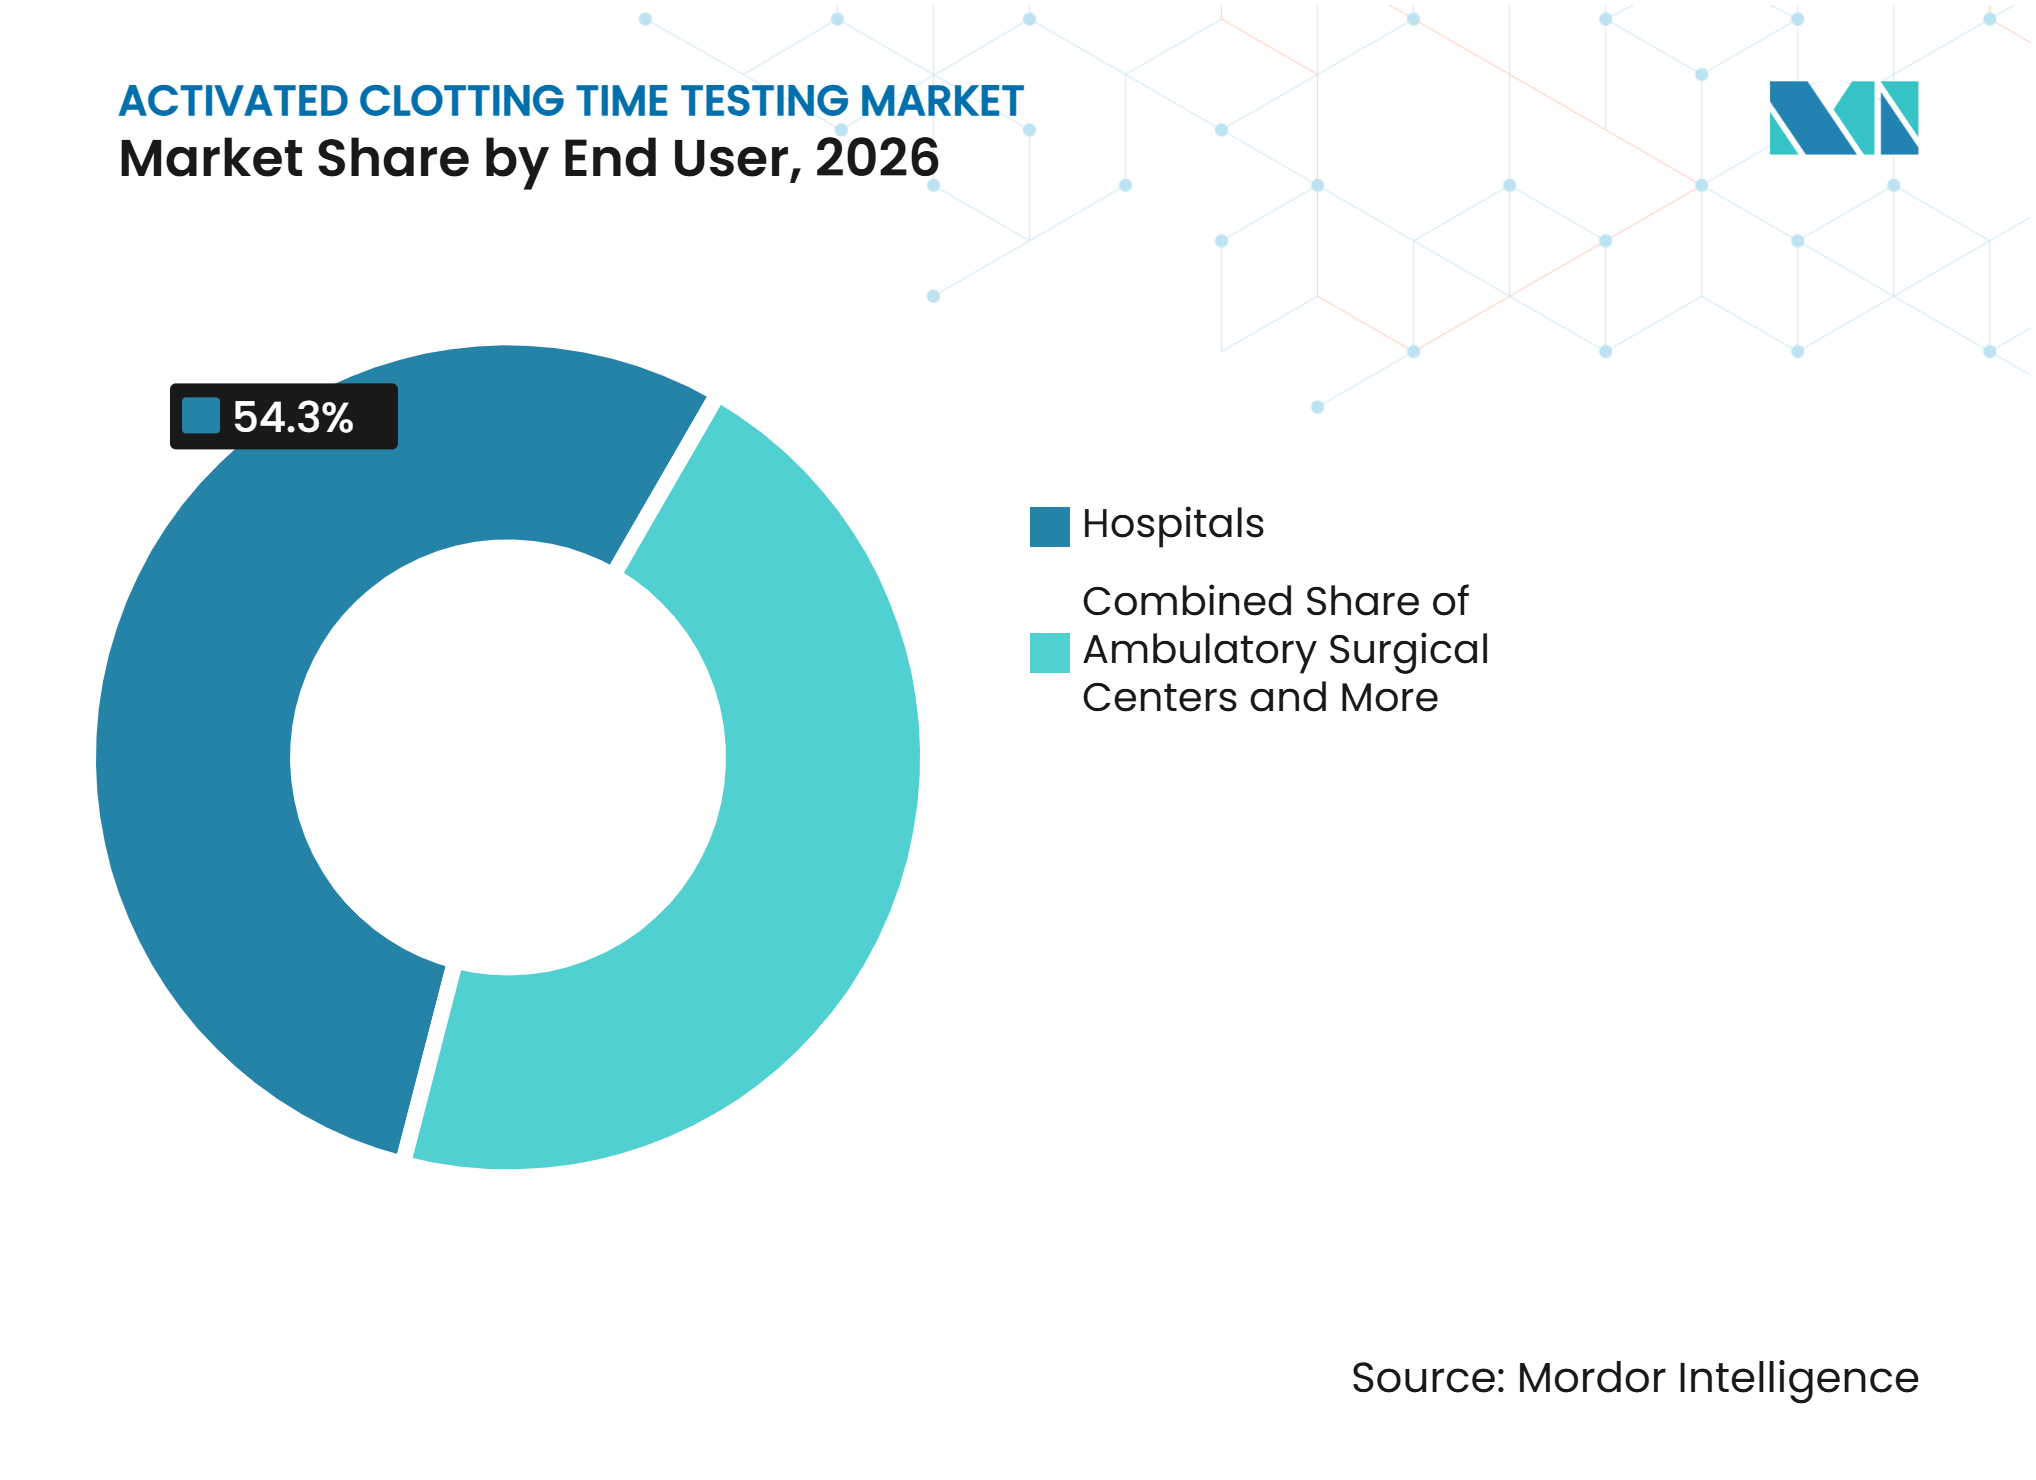
Les Hôpitaux en Tête Tandis que les Centres Ambulatoires se DéveloppentLes hôpitaux représentaient 54,31 % de la part de marché en 2026. Ils restent le cadre central pour la chirurgie cardiovasculaire à haute acuité, les interventions coronariennes percutanées complexes, l'ECMO et les soins intensifs. Ces procédures nécessitent souvent un accès à un soutien chirurgical, à des services de banque de sang et à du personnel spécialisé. Les hôpitaux sont également mieux positionnés pour exploiter des systèmes de qualité multi-départements pour les tests au point de soins. Leur large portée clinique protège leur rôle de premier plan dans le marché des tests de temps de coagulation activé.
Les centres chirurgicaux ambulatoires constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 10,02 % de 2027 à 2032. La migration de certaines procédures cardiovasculaires vers des environnements ambulatoires est un facteur clé de ce développement. Ces établissements nécessitent des systèmes portables et simples pouvant fonctionner sans une grande empreinte de laboratoire central. Les laboratoires cliniques conservent un rôle dans le dépistage préopératoire et la confirmation des résultats. Les cliniques spécialisées peuvent ajouter un plus petit volume de demande là où la surveillance de l'anticoagulation à basse plage est appropriée. Les fournisseurs dans le marché des tests de temps de coagulation activé qui combinent des instruments compacts avec une documentation de qualité sont bien positionnés pour répondre à ces sites de soins en évolution.

Par Technologie :
Les Systèmes au Point de Soins Dominent Tandis que la Portabilité ProgresseLes systèmes de tests au point de soins détenaient 68,21 % de la part de marché en 2026. Leur position dominante repose sur le besoin de résultats en temps réel lors de procédures où des décisions immédiates sur l'héparine sont requises. Les plateformes établies sont largement utilisées dans les salles d'opération cardiaques et les laboratoires de cathétérisme. La valeur clinique réside non seulement dans la rapidité, mais aussi dans la capacité à répéter les tests au chevet du patient à mesure que les conditions évoluent. Cela fait des tests au plus près du patient la base technologique centrale dans le secteur des tests de temps de coagulation activé.
Les systèmes de tests portables devraient croître à un CAGR de 9,45 % jusqu'en 2032. Les formats à batterie et compacts peuvent soutenir les tests dans les unités de soins intensifs cardiaques, les unités chirurgicales mobiles, les centres de référence ruraux et les hôpitaux disposant d'une infrastructure de laboratoire limitée. Siemens Healthineers a lancé ses systèmes d'hémostase CN-3000 et CN-6000 aux États-Unis en septembre 2026, soulignant la demande continue pour des empreintes plus petites et des flux de travail de tests intégrés. Les plateformes de surveillance intégrées attirent également l'attention là où les programmes cardiaques recherchent une supervision plus large de la coagulation. La direction technologique qui en résulte dans le marché des tests de temps de coagulation activé favorise la connectivité, la portabilité et les performances validées en plus de la vitesse de dosage de base.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait 39,89 % de la part de marché en 2026. La région bénéficie d'une large base de salles d'opération cardiaques, de laboratoires de cathétérisme et de centres ECMO. L'activité de revascularisation coronarienne aux États-Unis soutient la demande de tests d'anticoagulation fréquents. La migration continue de certaines procédures vers des environnements ambulatoires crée un besoin de systèmes portables et de flux de travail à base de cartouches en dehors de la salle d'opération traditionnelle. La commercialisation en 2025 par Werfen de la série ACL TOP Family 70 en Amérique du Nord illustre l'importance de la gestion centralisée de la qualité pour les laboratoires multi-sites. L'examen réglementaire par la Food and Drug Administration américaine et les exigences de qualité des laboratoires restent influents dans la sélection des systèmes. Le Canada ajoute de la demande grâce à des programmes cardiaques établis, tandis que le Mexique présente une opportunité en développement dans les hôpitaux privés. Ces conditions structurelles préservent le rôle de premier plan de l'Amérique du Nord dans le marché des tests de temps de coagulation activé.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,65 % jusqu'en 2032, le taux régional le plus rapide dans le marché des tests de temps de coagulation activé. Les 2 200 laboratoires de cathétérisme de l'Inde restent bien en deçà des 6 500 estimés nécessaires, créant une demande pour un accès plus large aux soins cardiaques interventionnels. L'expansion vers les hôpitaux de district et les villes secondaires nécessitera des équipements, une formation et des consommables pour tests répétés. Le Japon reste un marché technologique important, où SEKISUI MEDICAL CO. LTD a lancé l'analyseur compact CP3000α en avril 2025. Siemens Healthineers et Sysmex ont commencé à livrer les systèmes CN-6000 et CN-3000 au Japon en octobre 2025. Les systèmes cardiaques matures en Corée du Sud et en Australie coexistent avec de nouveaux programmes cardiaques dédiés en Asie du Sud-Est. Ce mélange d'adoption mature et de nouvelle capacité offre aux fournisseurs la possibilité de proposer à la fois des plateformes connectées avancées et des systèmes portables pratiques.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe est un groupe régional mature avec des programmes cardiaques à haut volume, tandis que l'activité dans plusieurs pays d'Europe de l'Est est en augmentation. Le Règlement européen sur les dispositifs de diagnostic in vitro exige que de nombreux dispositifs d'hémostase en Classe C satisfassent aux exigences de conformité complètes d'ici 2028. Ce facteur de conformité peut favoriser les fabricants disposant des ressources nécessaires pour gérer la recertification et la documentation. Le Moyen-Orient combine de nouvelles infrastructures cardiaques dans les pays du Conseil de Coopération du Golfe avec une capacité limitée dans certaines parties de l'Afrique subsaharienne, où les programmes de chirurgie cardiaque restent en deçà des besoins cliniques. L'Amérique du Sud offre de la demande grâce au réseau d'hôpitaux publics du Brésil, mais fait face à des variations d'approvisionnement et à des pressions d'achat liées aux devises. Ces régions constituent des segments géographiques mixtes, de sorte que le service local, la formation et les offres sensibles aux prix peuvent être aussi importants que les caractéristiques des dispositifs. La croissance dans ces zones dépend de la manière dont les prestataires gèrent l'accès, le remboursement et la conformité réglementaire.
Paysage Concurrentiel
Concentration du Marché
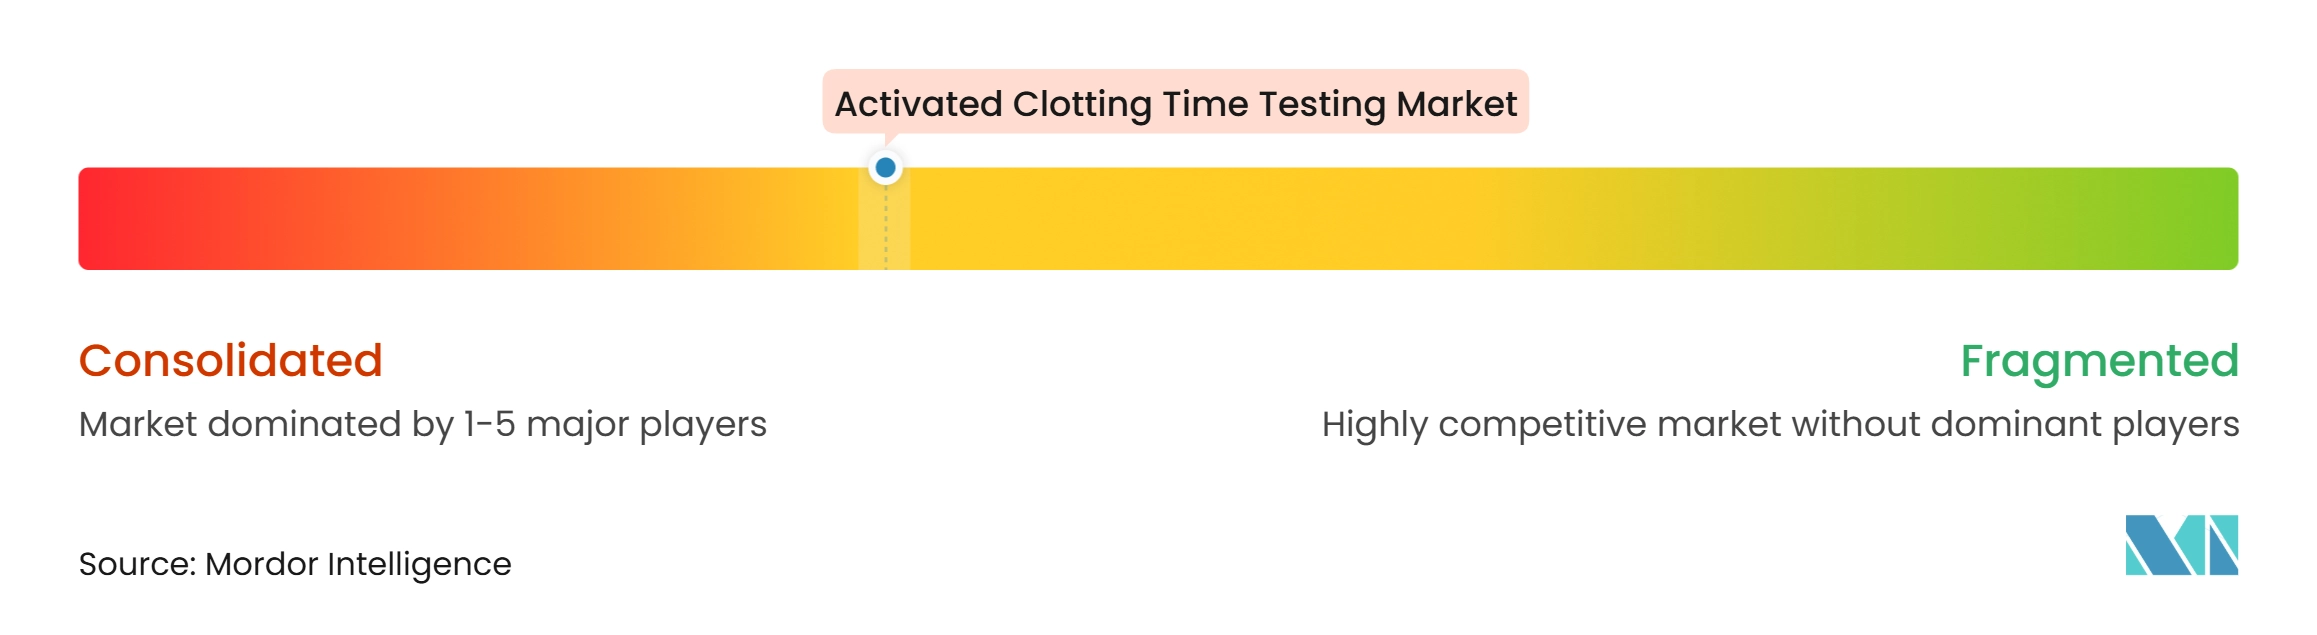
Le marché des tests de temps de coagulation activé est modérément consolidé autour de fournisseurs établis en diagnostics et en hémostase, notamment Werfen, Abbott Laboratories, Siemens Healthineers et Haemonetics. Leurs positions de base installée sont les plus solides dans les environnements de chirurgie cardiaque à haut volume et de laboratoires de cathétérisme. La concurrence est façonnée par la relation entre les instruments en capital et les consommables récurrents. Les fournisseurs peuvent accepter une pression sur les prix des analyseurs pour constituer une base de clientèle durable pour les cartouches. Ce modèle commercial fait de la qualité du service, de l'intégration aux flux de travail et de la fiabilité de l'approvisionnement des éléments centraux pour la fidélisation des comptes.
Werfen a commercialisé la série ACL TOP Family 70 en Amérique du Nord en mars 2025 après l'autorisation de la Food and Drug Administration américaine et la licence de Santé Canada. Le système utilise HemoHub Intelligent Data Manager pour soutenir le contrôle de qualité centralisé à travers les réseaux de laboratoires. Haemonetics a rapporté une croissance de plus de 20 % d'une année sur l'autre des revenus de gestion de l'hémostase au cours de l'exercice 2026, soutenue par l'utilisation de consommables TEG 6s après les placements en capital. Siemens Healthineers a lancé les CN-3000 et CN-6000 aux États-Unis en septembre 2026, avec une empreinte plus petite et plusieurs méthodes de tests d'hémostase. Ces actions montrent une évolution vers la gestion connectée des données, la conception compacte et des portefeuilles d'hémostase plus larges.
Les entreprises plus petites peuvent se démarquer grâce à des applications spécialisées et un positionnement clinique ciblé. HemoSonics a reçu l'autorisation 510(k) de la Food and Drug Administration américaine en septembre 2025 pour étendre le Système d'Hémostase Quantra avec la Cartouche QStat aux procédures obstétricales péripartum. Des méthodes alternatives de surveillance de l'héparine peuvent également façonner la concurrence dans l'ECMO et les soins intensifs lorsque les programmes cliniques recherchent plus d'une approche de surveillance. Cependant, les flux de travail validés et les accords d'approvisionnement en cartouches rendent difficile le remplacement rapide des plateformes ACT existantes. La position concurrentielle des principaux fournisseurs repose donc sur la couverture de la base installée, le soutien clinique, la connectivité logicielle et les consommables récurrents. Le marché des tests de temps de coagulation activé reste ouvert à l'innovation spécialisée, mais la conversion large de plateforme nécessite une validation substantielle et un soutien aux comptes.
Leaders du Secteur des Tests de Temps de Coagulation Activé
-
Abbott Laboratories
-
Haemonetics Corporation
-
Medtronic plc
-
Siemens Healthineers AG
-
Werfen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tests de Temps de Coagulation Activé Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Accriva Diagnostics
- bioMérieux
- Danaher
- Diagnostica Stago SA
- Roche
- Haemonetics
- Helena Laboratories
- HORIBA
- Instrumentation Laboratory Company
- International Technidyne Corporation
- Medtronic
- QIAGEN
- SEKISUI MEDICAL CO. LTD
- Mindray
- Siemens Healthineers
- Sienco
- Sysmex
- Thermo Fisher Scientific
- Werfen
Développements industriels récents dans Marché des Tests de Temps de Coagulation Activé
- Novembre 2026 : Werfen a reçu l'autorisation 510(k) de la Food and Drug Administration américaine pour la cartouche complète ROTEM sigma pour l'évaluation des hémorragies et thromboses périopératoires chez les patients traumatisés. Cela étend les indications américaines du système de tests viscoélastiques ROTEM sigma au-delà de la chirurgie cardiovasculaire et de la transplantation hépatique, élargissant considérablement la base de procédures adressables de Werfen dans la gestion des saignements d'urgence et périopératoires.
- Septembre 2026 : Siemens Healthineers a lancé les analyseurs d'hémostase automatisés CN-3000 et CN-6000 aux États-Unis pour les laboratoires à volume moyen et élevé. La plateforme compacte consolide les méthodologies de coagulation, chromogénique, immunodosage et agrégation plaquettaire sur un système rapporté comme étant jusqu'à 60 % plus petit que les alternatives comparables, avec jusqu'à 13 heures de fonctionnement autonome et une connectivité à Atellica Data Manager pour la supervision multi-sites.
Portée du Rapport Mondial sur le Marché des Tests de Temps de Coagulation Activé
Selon la portée du rapport, les tests de temps de coagulation activé couvrent l'évaluation au point de soins et en laboratoire du temps de coagulation du sang total pour soutenir la gestion de l'anticoagulation par héparine lors de procédures et dans des contextes de soins nécessitant des décisions cliniques rapides.
Le marché des tests de temps de coagulation activé est segmenté par produit, type de test, application, utilisateur final et technologie. Par produit, le marché est segmenté en analyseurs ACT et consommables. Par type de test, le marché est segmenté en ACT à haute plage et ACT à basse plage. Par application, le marché est segmenté en chirurgie cardiovasculaire, cardiologie interventionnelle, oxygénation par membrane extracorporelle, hémodialyse et soins intensifs. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, laboratoires cliniques et cliniques spécialisées. Par technologie, le marché est segmenté en systèmes de tests au point de soins, systèmes de tests en laboratoire, systèmes de tests portables et plateformes de surveillance intégrées.
Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Analyseurs ACT |
| Consommables |
| Tests ACT à Haute Plage |
| Tests ACT à Basse Plage |
| Chirurgie Cardiovasculaire |
| Cardiologie Interventionnelle |
| Oxygénation par Membrane Extracorporelle |
| Hémodialyse |
| Soins Intensifs |
| Hôpitaux |
| Centres Chirurgicaux Ambulatoires |
| Laboratoires Cliniques |
| Cliniques Spécialisées |
| Systèmes de Tests au Point de Soins |
| Systèmes de Tests en Laboratoire |
| Systèmes de Tests Portables |
| Plateformes de Surveillance Intégrées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Produit | Analyseurs ACT | |
| Consommables | ||
| Par Type de Test | Tests ACT à Haute Plage | |
| Tests ACT à Basse Plage | ||
| Par Application | Chirurgie Cardiovasculaire | |
| Cardiologie Interventionnelle | ||
| Oxygénation par Membrane Extracorporelle | ||
| Hémodialyse | ||
| Soins Intensifs | ||
| Par Utilisateur Final | Hôpitaux | |
| Centres Chirurgicaux Ambulatoires | ||
| Laboratoires Cliniques | ||
| Cliniques Spécialisées | ||
| Par Technologie | Systèmes de Tests au Point de Soins | |
| Systèmes de Tests en Laboratoire | ||
| Systèmes de Tests Portables | ||
| Plateformes de Surveillance Intégrées | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Qu'est-ce qui stimule la croissance des tests de temps de coagulation activé ?
Le besoin de surveillance en temps réel de l'héparine lors des chirurgies cardiaques, des interventions coronariennes percutanées, de l'ECMO et de l'hémodialyse soutient la demande. La catégorie devrait croître à un CAGR de 7,78 % de 2027 à 2032.
Quelle catégorie de produits génère le plus de revenus ?
Les consommables étaient en tête avec une part de 87,99 % en 2026 et devraient croître à un CAGR de 9,17 % jusqu'en 2032 car chaque procédure nécessite une utilisation répétée de cartouches.
Pourquoi les systèmes au point de soins sont-ils importants pour les tests ACT ?
Les systèmes au point de soins détenaient une part de 68,21 % en 2026 car ils fournissent des résultats d'anticoagulation en temps opportun lors de procédures nécessitant des décisions immédiates.
Quelle application connaît la croissance la plus rapide ?
L'ECMO est l'application à la croissance la plus rapide avec un CAGR de 10,19 % jusqu'en 2032, soutenu par une utilisation plus large dans le choc cardiogénique, l'embolie pulmonaire et les soins périopératoires.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 9,65 % jusqu'en 2032 à mesure que les infrastructures de soins cardiaques se développent en Inde, au Japon et en Asie du Sud-Est.
Qu'est-ce qui peut limiter l'adoption des plateformes ACT ?
Les coûts élevés des analyseurs et des cartouches, la variabilité d'un dispositif à l'autre et la nécessité d'une validation locale des protocoles peuvent ralentir l'adoption, notamment dans les systèmes sensibles aux prix.