
Tamaño y Participación del Mercado de Pruebas de Tiempo de Coagulación Activado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
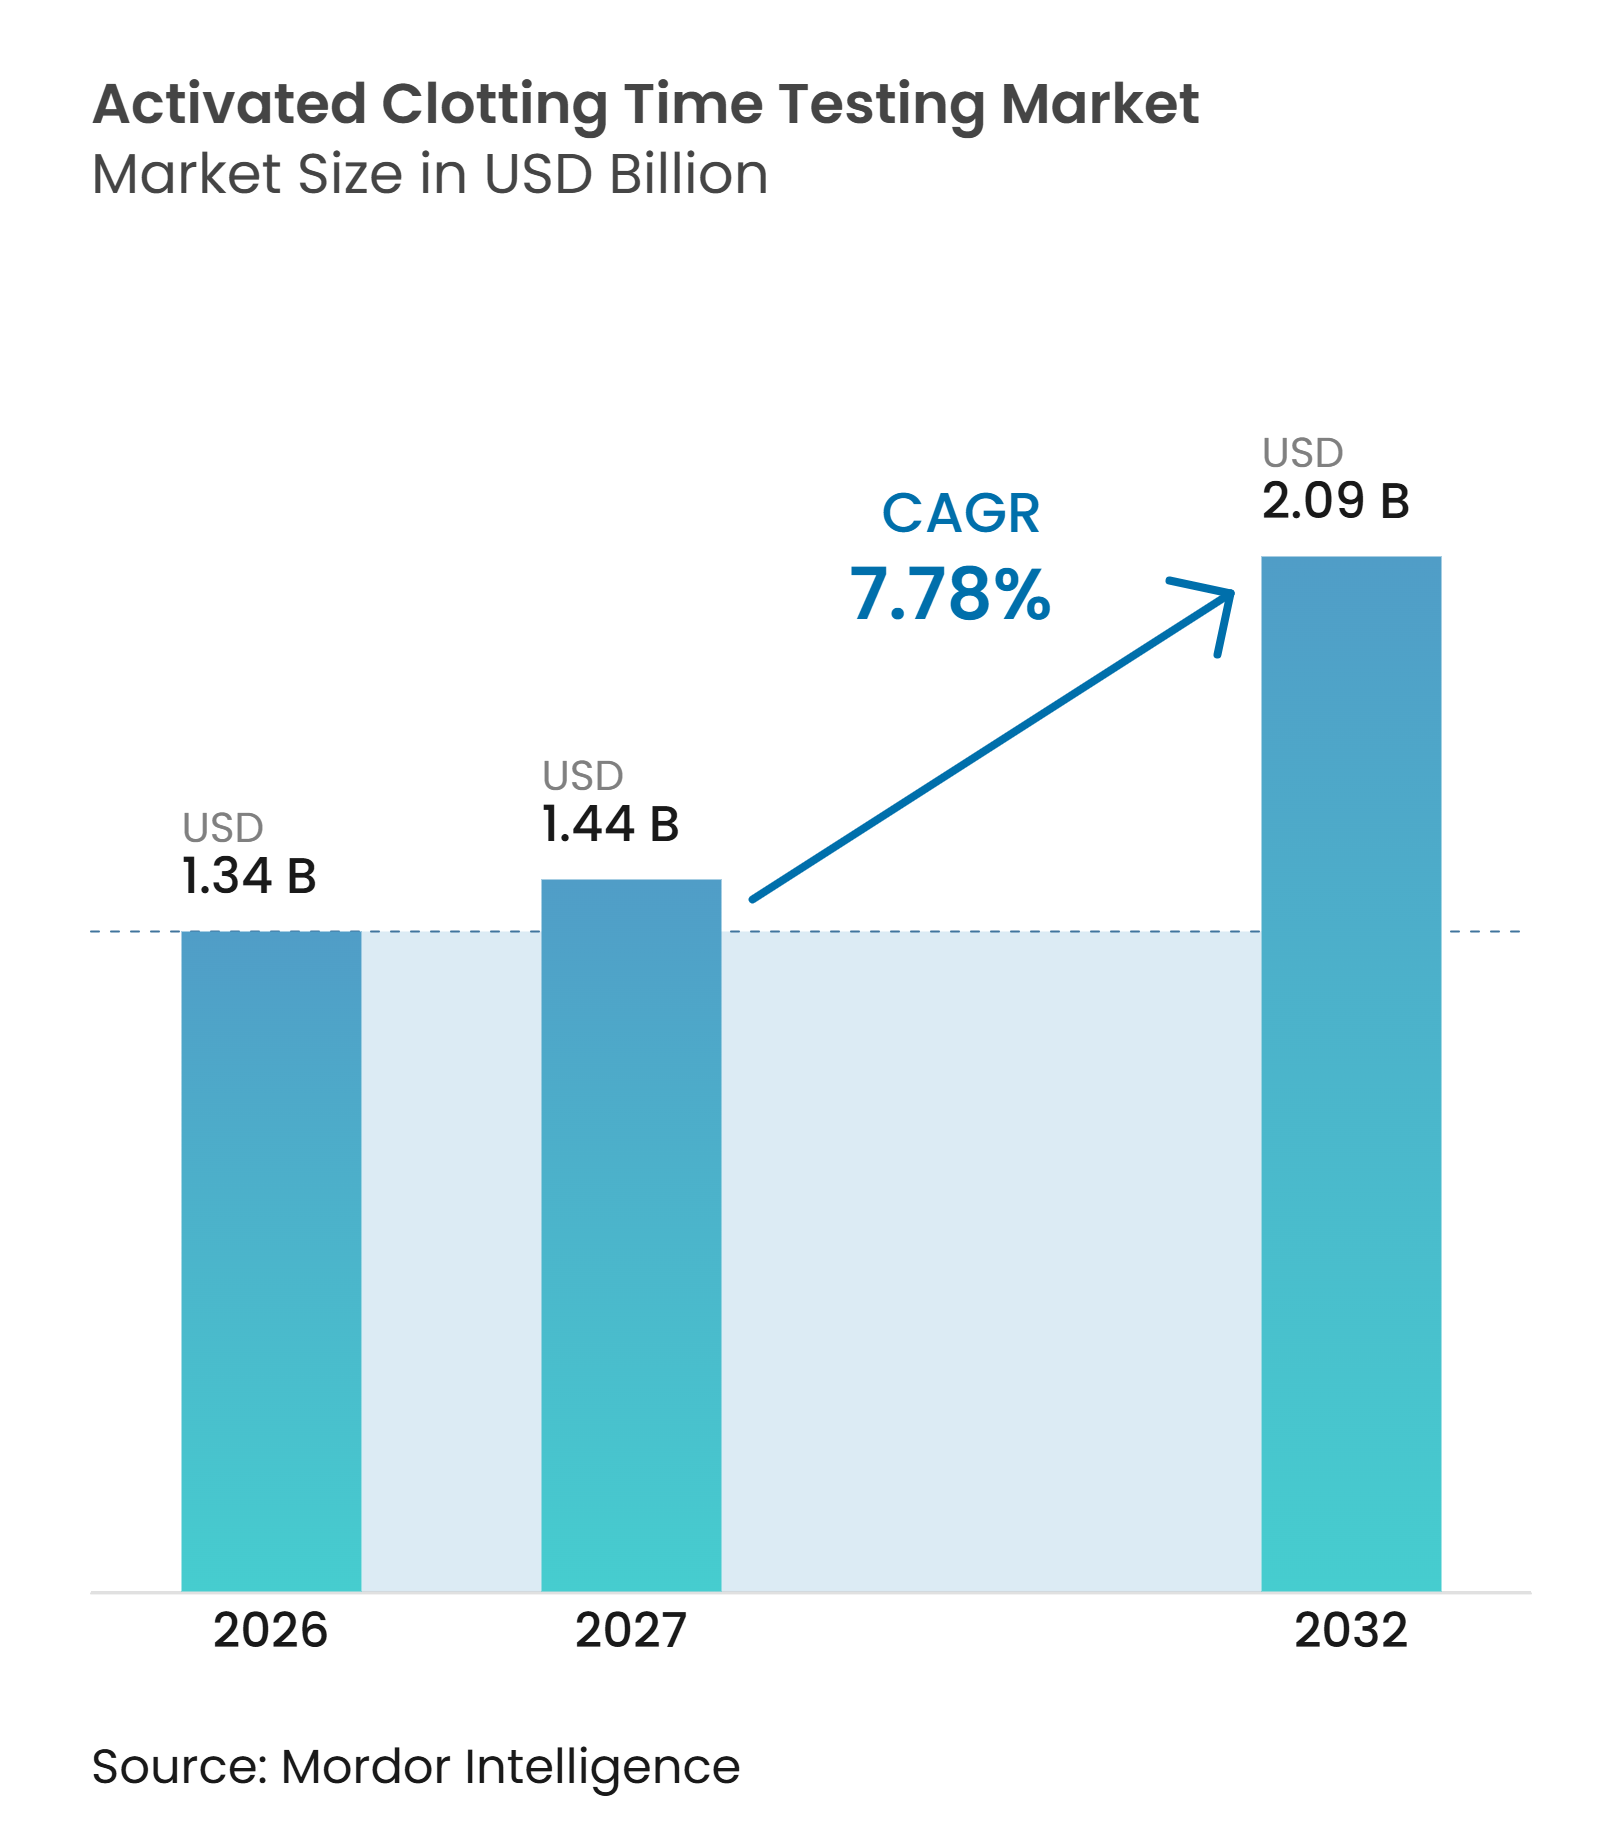
| Tamaño del Mercado (2027) | 1.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pruebas de Tiempo de Coagulación Activado por Mordor Intelligence
Se espera que el tamaño del Mercado de Pruebas de Tiempo de Coagulación Activado crezca de 1,34 mil millones de USD en 2026 a 1,44 mil millones de USD en 2027 y se prevé que alcance los 2,09 mil millones de USD para 2032 a una CAGR del 7,78% durante 2027-2032.
Las pruebas de tiempo de coagulación activado respaldan el manejo inmediato de la heparina durante la cirugía cardiovascular, la intervención coronaria percutánea, la oxigenación por membrana extracorpórea y la hemodiálisis. El traslado de determinados procedimientos cardiovasculares a entornos ambulatorios está ampliando la base instalada necesaria para las pruebas de anticoagulación cercanas al paciente. Los proveedores responden vinculando los analizadores a la demanda recurrente de cartuchos, desarrollando sistemas portátiles y mejorando la conectividad en las redes hospitalarias. Estas condiciones respaldan la demanda del mercado de pruebas de tiempo de coagulación activado, al tiempo que otorgan mayor importancia a la validación clínica, la adecuación al flujo de trabajo y el costo total de propiedad.
Conclusiones Clave del Informe
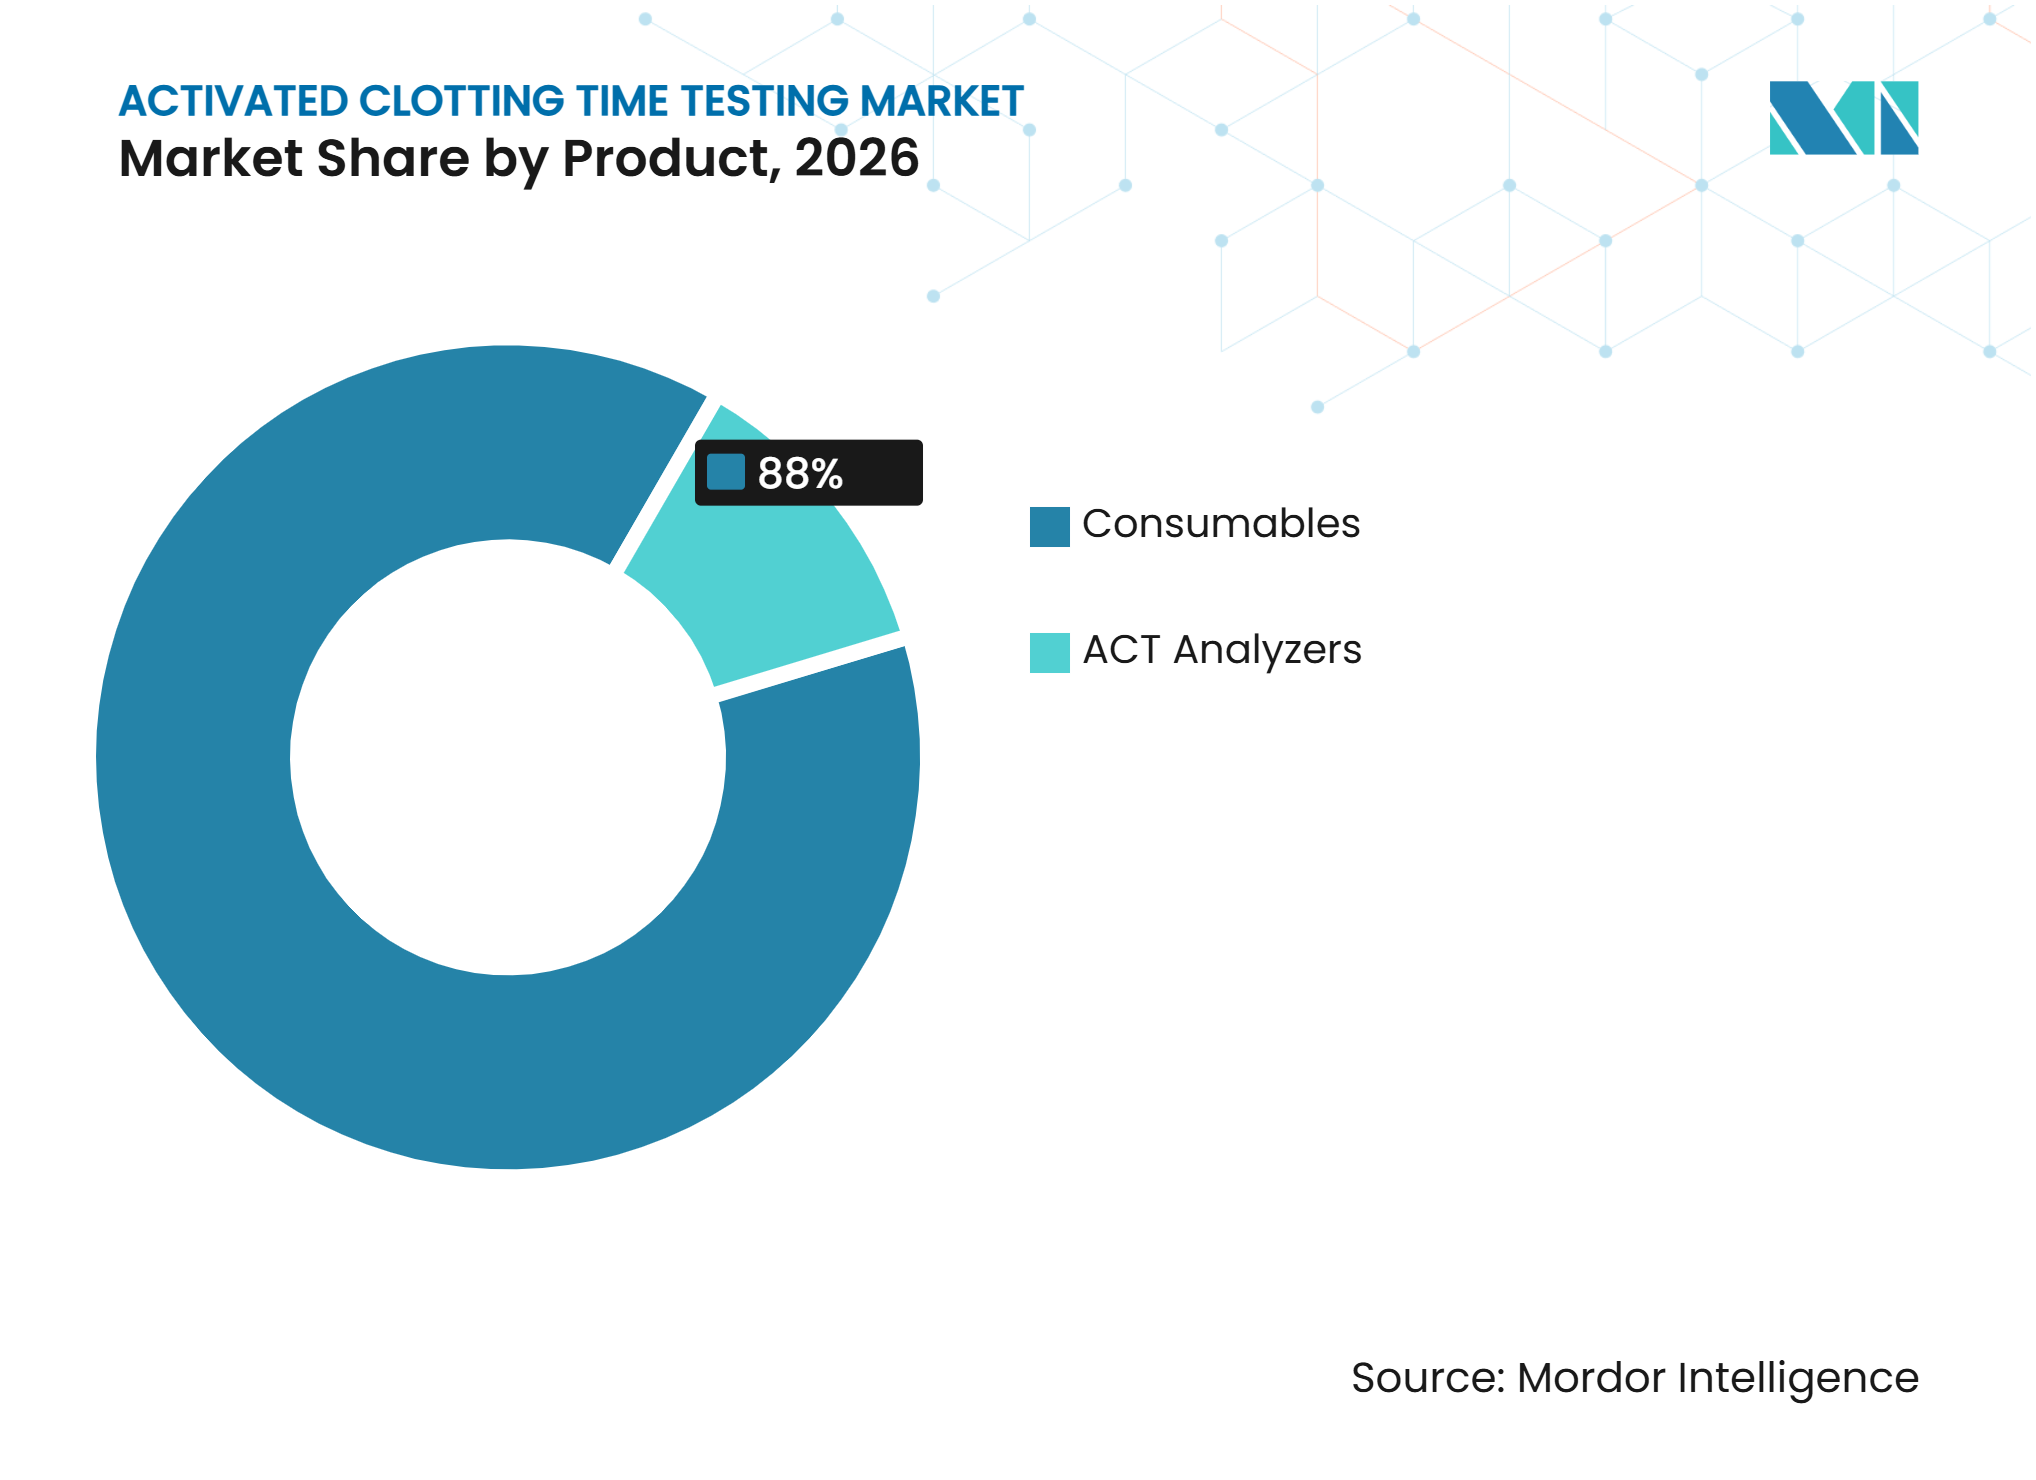
- Por producto, los consumibles representaron el 87,99% de la participación de mercado en 2026 y se proyecta que se expandan a una CAGR del 9,17% hasta 2032.
- Por tipo de prueba, las pruebas de TCA de alto rango representaron el 65,34% de la participación de mercado en 2026 y se proyecta que se expandan a una CAGR del 8,23% hasta 2032.
- Por aplicación, la hemodiálisis fue la aplicación más grande en 2026, con una participación del 48,31%, mientras que la oxigenación por membrana extracorpórea registró la CAGR proyectada más alta del 10,19% hasta 2032.
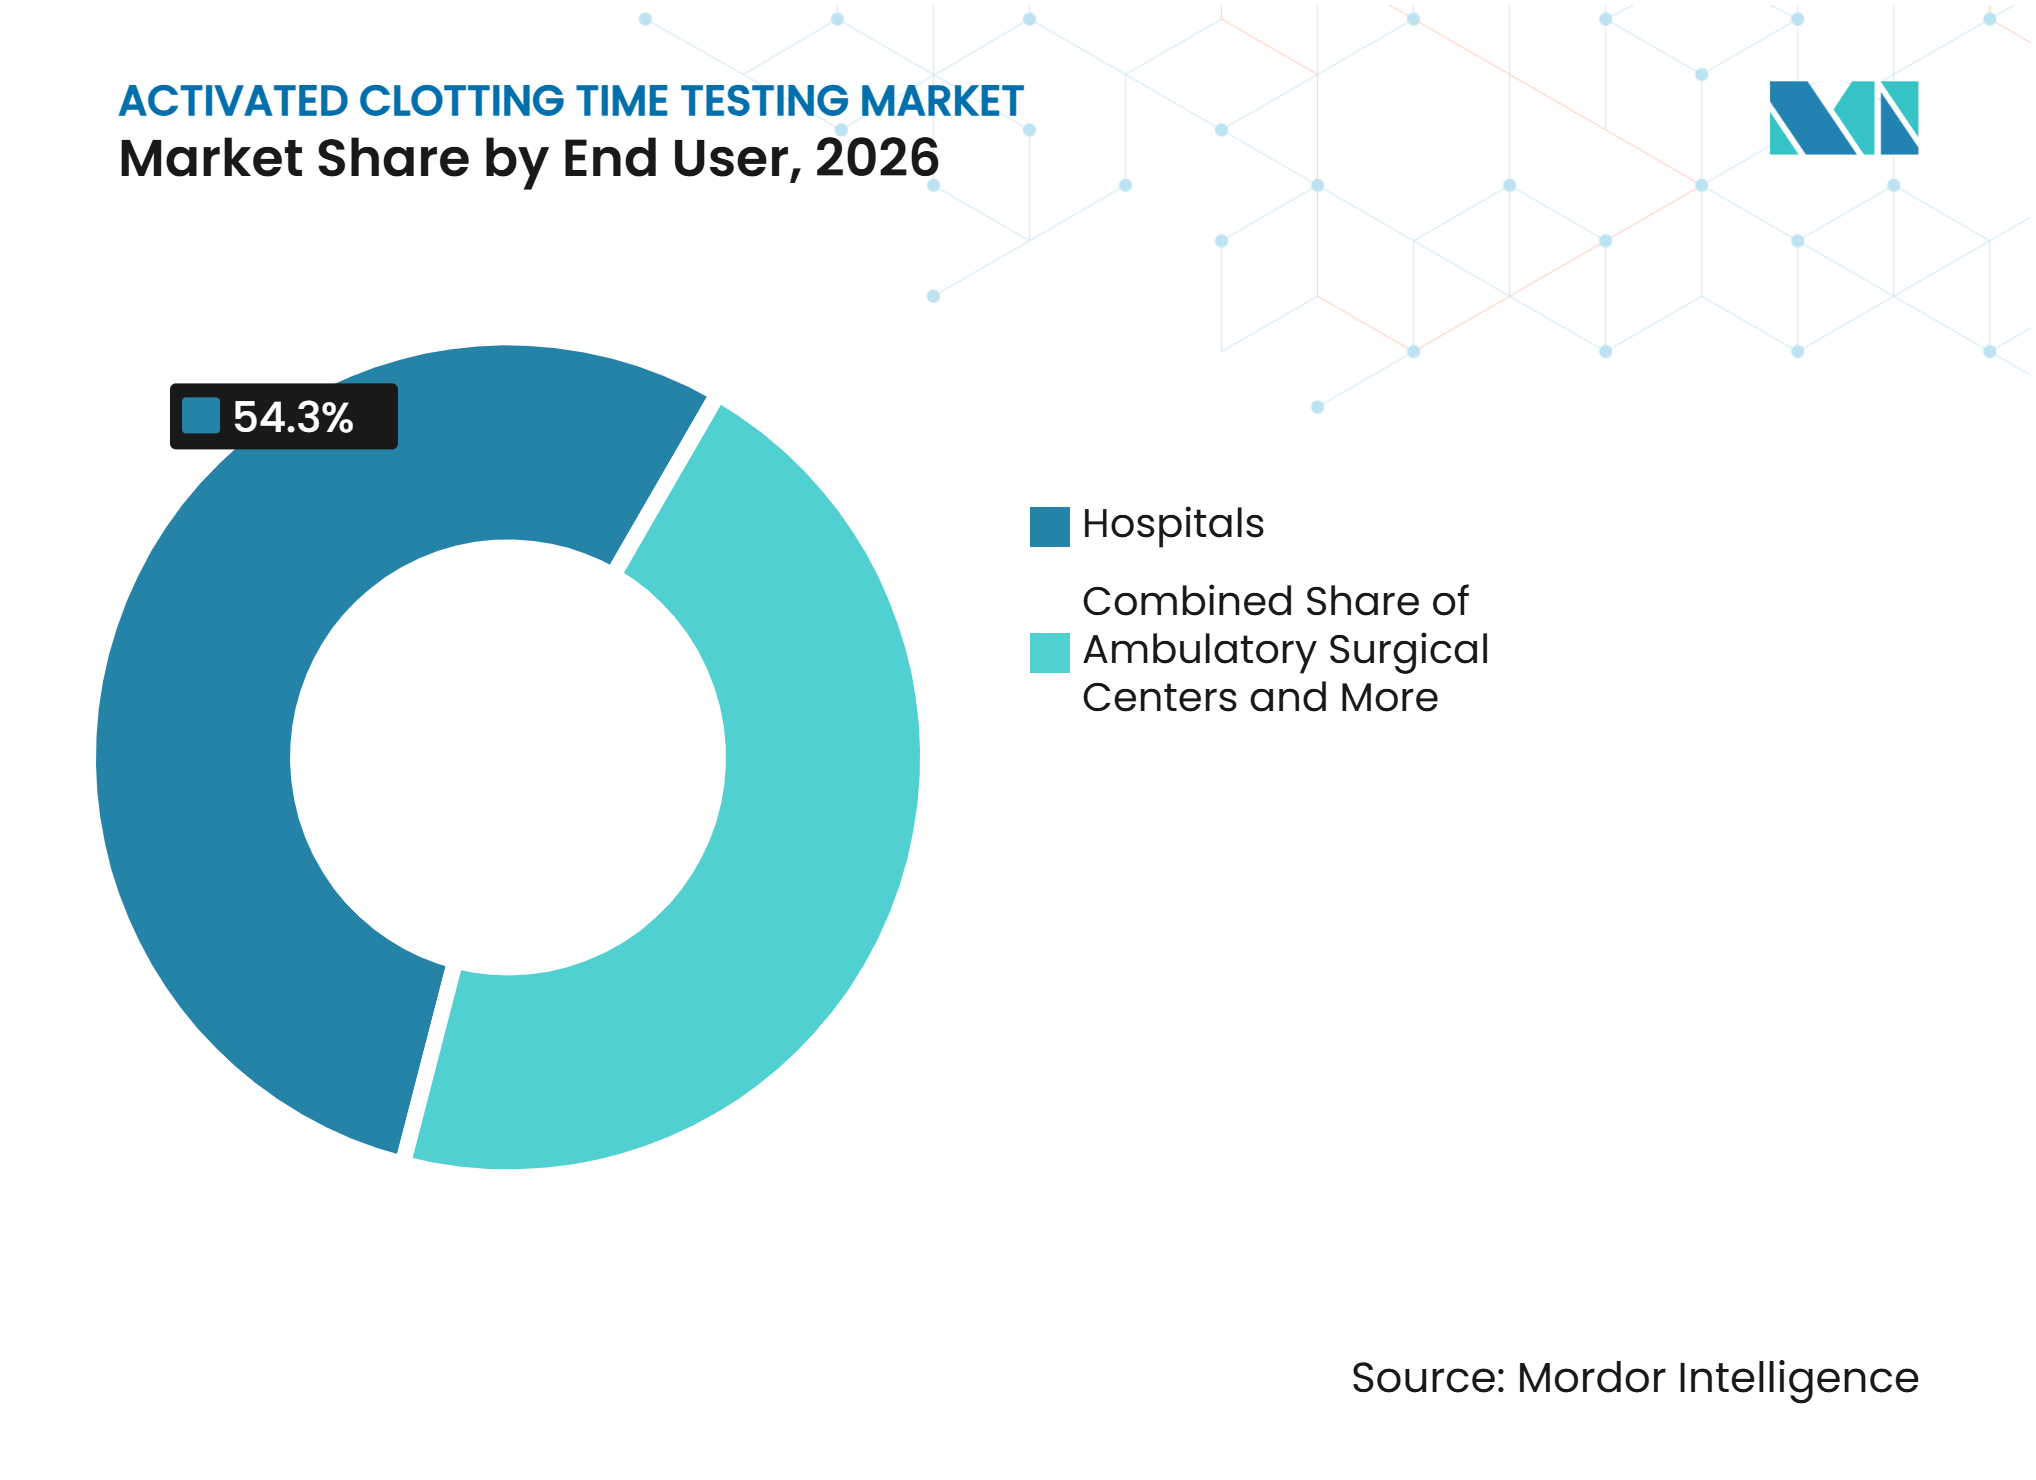
- Por usuario final, los hospitales representaron el 54,31% de la participación de mercado en 2026, mientras que se proyecta que los centros quirúrgicos ambulatorios se expandan a una CAGR del 10,02% hasta 2032.
- Por tecnología, los sistemas de pruebas en el punto de atención representaron el 68,21% de la participación de mercado en 2026, mientras que se proyecta que los sistemas de pruebas portátiles se expandan a una CAGR del 9,45% hasta 2032.
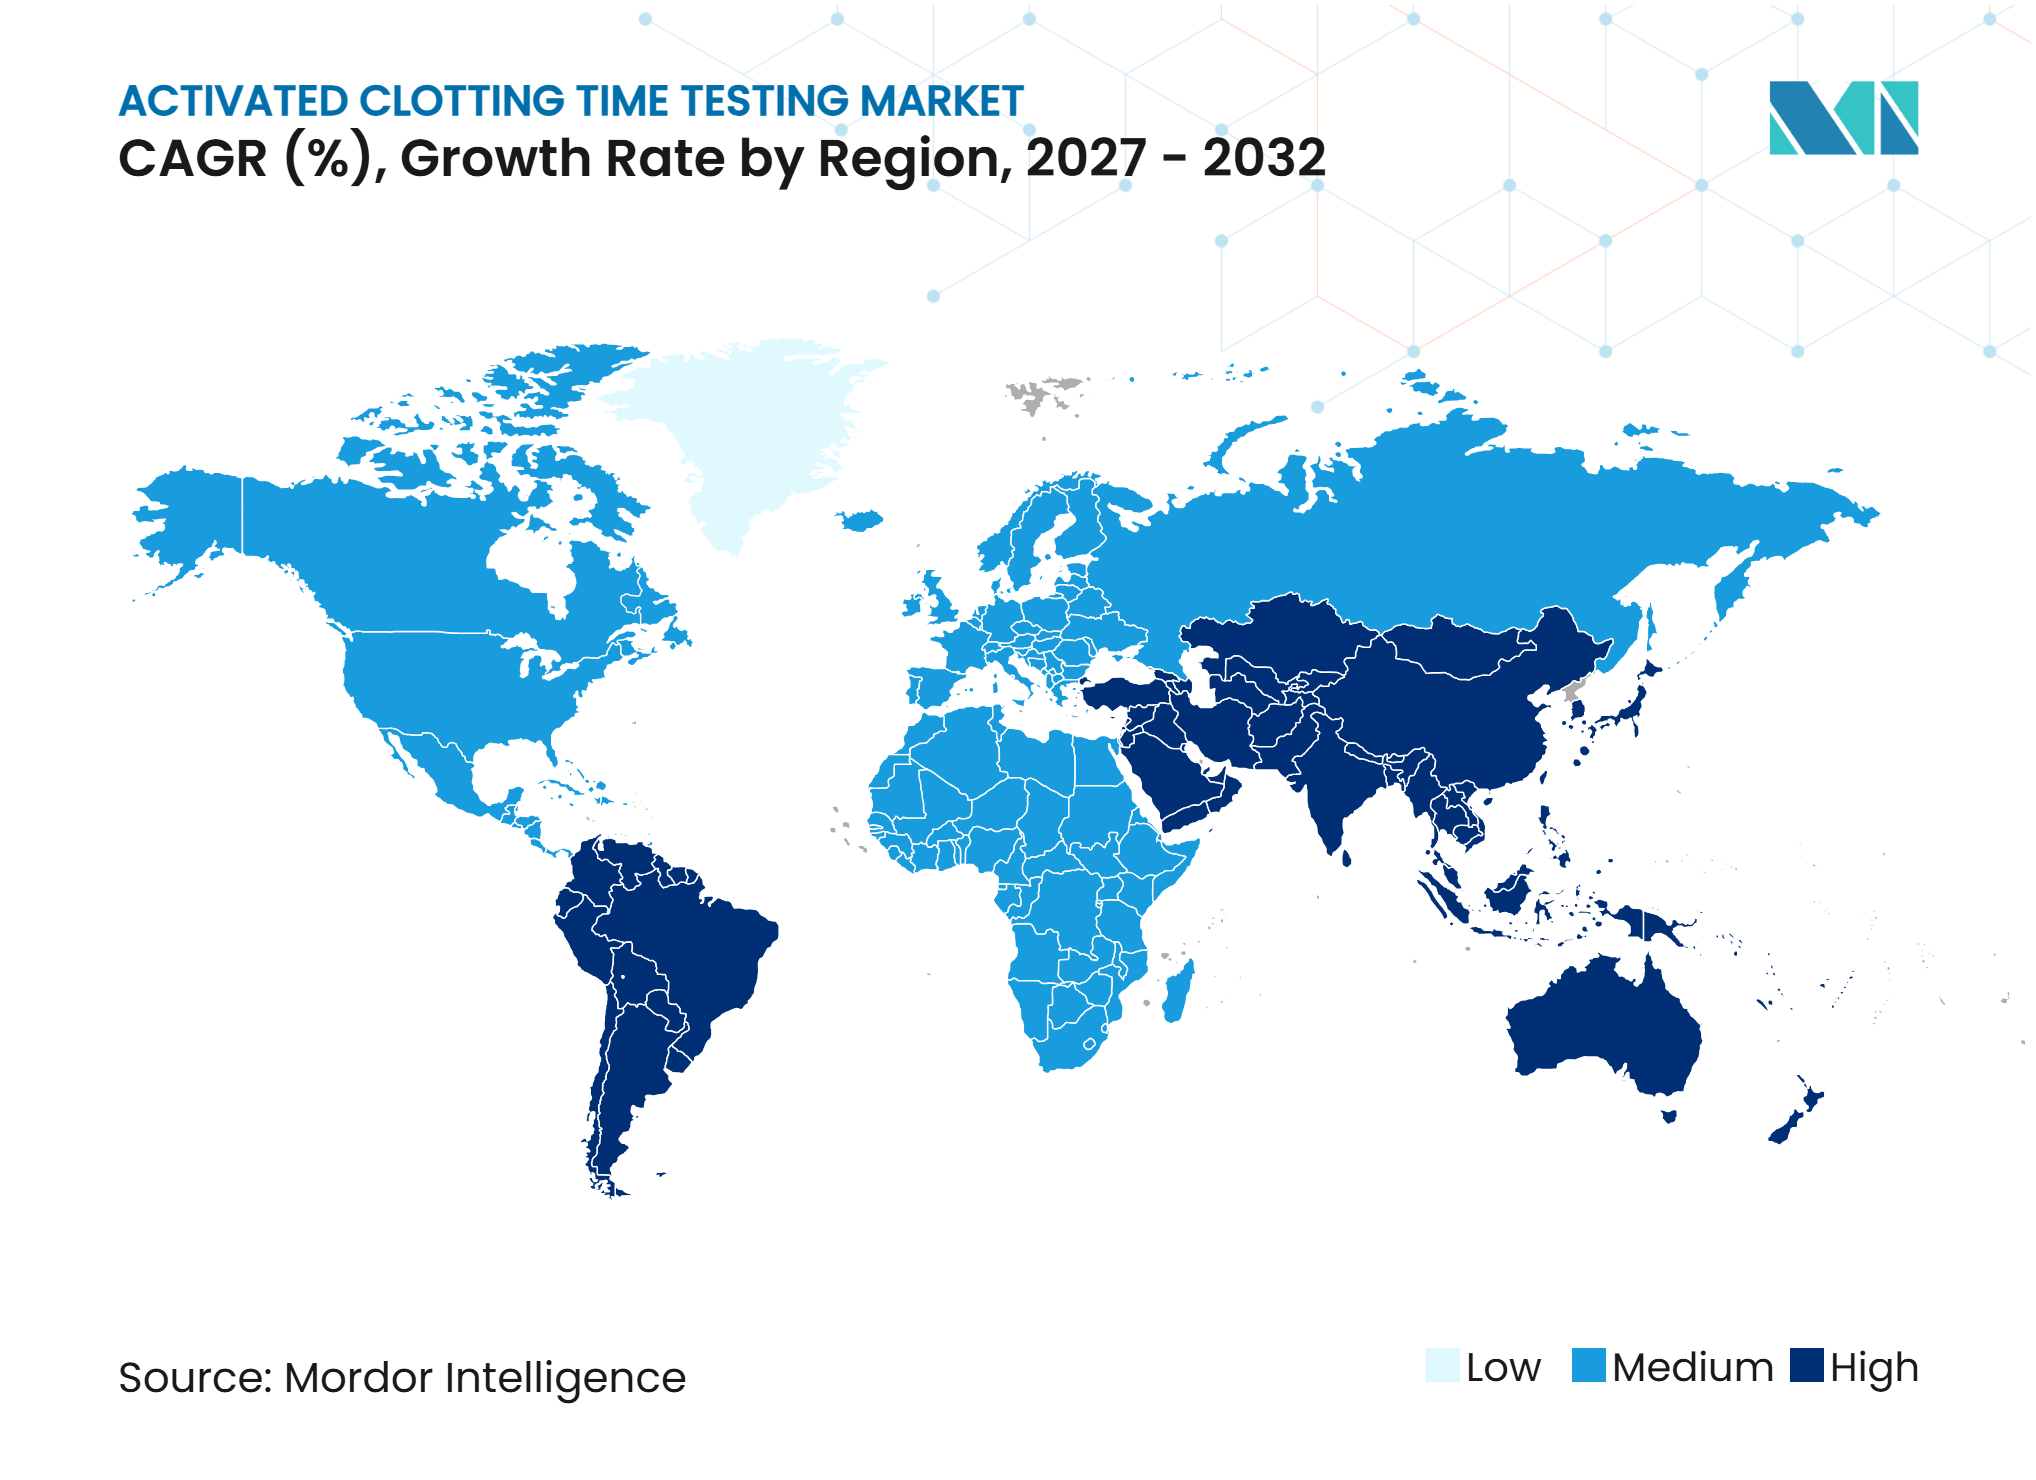
- Por geografía, América del Norte representó el 39,89% de la participación de mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Pruebas de Tiempo de Coagulación Activado*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes de Cirugía Cardiovascular y Cardiología Intervencionista | +2.0% | Global | Largo plazo (≥ 4 años) |
| Creciente Adopción de Pruebas en el Punto de Atención | +1.5% | Global, con fuerte tracción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento en ECMO y Terapias Extracorpóreas | +1.2% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Atención Cardíaca en Asia-Pacífico | +1.0% | Asia-Pacífico, con repercusión en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente Demanda de Pruebas en Cartucho de Bajo Volumen | +0.9% | Global | Corto plazo (≤ 2 años) |
| Creciente Integración de Dispositivos de TCA con los Sistemas de Información Hospitalaria | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Cirugía Cardiovascular y Cardiología Intervencionista
El envejecimiento de la población y una mayor exposición a la hipertensión, la obesidad y la diabetes sostienen la demanda de atención cardíaca. Estados Unidos realiza volúmenes significativos de injerto de derivación de arteria coronaria e intervención coronaria percutánea, que requieren un control estricto de la anticoagulación. La actividad de ICP ha aumentado en varios países de ingresos medios y supera las tasas de algunos países de ingresos más altos[1]. Esta combinación de procedimientos respalda el uso recurrente de cartuchos en el mercado de pruebas de tiempo de coagulación activado.
Creciente Adopción de Pruebas en el Punto de Atención
Las pruebas de TCA proporcionan a los equipos clínicos una medida de anticoagulación cercana al paciente durante procedimientos en los que el tiempo de respuesta del laboratorio no es adecuado para la toma de decisiones inmediatas. Una revisión de cirugía cardíaca describe la importancia continua de la medición de TCA específica del dispositivo para el manejo de la circulación extracorpórea. Los sistemas en el punto de atención pueden respaldar una documentación más rápida y la supervisión de la calidad cuando los hospitales los conectan con los flujos de trabajo de información existentes. Una encuesta sueca encontró que el 67% de los servicios de urgencias había reemplazado determinados análisis del laboratorio central por alternativas en el punto de atención. Este patrón de adopción más amplio respalda la instalación de sistemas de TCA conectados en quirófanos, laboratorios de cateterismo e unidades de cuidados intensivos. La validación clínica y los requisitos de calidad siguen siendo fundamentales cuando los centros seleccionan sistemas para el mercado de pruebas de tiempo de coagulación activado.
Crecimiento en ECMO y Terapias Extracorpóreas
La oxigenación por membrana extracorpórea se utiliza para una gama más amplia de afecciones cardiopulmonares que antes. Los centros utilizan la ECMO para el shock cardiogénico, la embolia pulmonar y la atención perioperatoria de puente hacia la recuperación. Una revisión sistemática encontró que el TCA sigue siendo una herramienta de anticoagulación habitual en el punto de atención en muchos centros de ECMO, a pesar del crecimiento en el uso de anti-Xa. Los nuevos programas de ECMO deben elegir protocolos de monitorización, equipos y consumibles de apoyo a medida que establecen sus servicios. Ese proceso crea un canal para los proveedores de instrumentos y cartuchos que atienden el mercado de pruebas de tiempo de coagulación activado.
Expansión de la Infraestructura de Atención Cardíaca en Asia-Pacífico
India contaba con 2.200 laboratorios de cateterismo cardíaco frente a una necesidad estimada de 6.500, lo que muestra la magnitud del acceso insatisfecho a la atención cardíaca intervencionista. La brecha es especialmente relevante en los estados del este, centro y noreste. Los programas públicos y la inversión privada están expandiendo los servicios más allá de los principales centros cardíacos urbanos. Los nuevos laboratorios de cateterismo necesitan protocolos para la monitorización de heparina durante la ICP y otros procedimientos intervencionistas. En Japón, SEKISUI MEDICAL CO. LTD introdujo el CP3000α en abril de 2025 para laboratorios que buscan un analizador de coagulación compacto con alto rendimiento. Estas inversiones amplían la base de clientes del mercado de pruebas de tiempo de coagulación activado tanto en redes de atención establecidas como en desarrollo.
Análisis del Impacto de las Restricciones del Mercado de Pruebas de Tiempo de Coagulación Activado*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos del Analizador y de los Consumibles Recurrentes | -0.9% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Variabilidad en los Resultados de TCA entre Dispositivos y Activadores | -0.7% | Global | Mediano plazo (2-4 años) |
| Estandarización Limitada de los Rangos de Referencia de TCA | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fragmentación del Reembolso y la Adquisición en Mercados Emergentes | -0.5% | Oriente Medio y África, América del Sur, Asia Meridional y Asia Sudoriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos del Analizador y de los Consumibles Recurrentes
La adquisición del analizador es solo una parte del compromiso financiero requerido para las pruebas de anticoagulación en el punto de atención. Los centros también necesitan capacitación del personal, control de calidad continuo, soporte de servicio y un suministro estable de consumibles. Estos costos pueden ser difíciles de asumir para los hospitales públicos y los proveedores más pequeños en sistemas de salud sensibles al precio. El uso recurrente de cartuchos propietarios puede limitar la flexibilidad de precios una vez que un hospital ha validado una plataforma. El riesgo clínico hace que los laboratorios sean cautelosos a la hora de cambiar la química o pasar a una alternativa no validada. Por lo tanto, la estructura de costos puede ralentizar la nueva adopción en el mercado de pruebas de tiempo de coagulación activado, especialmente donde los presupuestos de adquisición están fragmentados.
Variabilidad en los Resultados de TCA entre Dispositivos y Activadores
Los valores de TCA pueden diferir entre instrumentos y químicas de activadores. Un estudio prospectivo de 2025 en cirugía cardíaca encontró una correlación limitada entre los resultados del Hemochron Signature Elite y el Hemochron Response, con un sesgo medio reportado de menos 20,7%. Otro estudio de 2025 encontró que el 42% de los resultados pareados de 2 plataformas de TCA en el punto de atención podrían haber resultado en decisiones de manejo de anticoagulación diferentes. La hipotermia, la trombocitopenia, la hemodilución y la terapia antiplaquetaria pueden influir aún más en la interpretación de las mediciones. Por lo tanto, los equipos clínicos deben establecer protocolos que se ajusten al dispositivo utilizado en su propio entorno. Esta variación añade trabajo de validación para los centros que consideran ingresar o cambiar de proveedor en el mercado de pruebas de tiempo de coagulación activado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Consumibles Sostienen el Principal Motor de IngresosLos consumibles representaron el 87,99% de la participación de mercado en 2026 y se proyecta que crezcan a una CAGR del 9,17% hasta 2032. Su posición refleja el uso repetido de cartuchos requerido durante la cirugía cardíaca y otros procedimientos gestionados con anticoagulación. Cada prueba requiere un consumible especializado, por lo que el uso clínico rutinario genera demanda recurrente una vez instalado un analizador. Los hospitales también tienden a validar sus procedimientos con una química de activador particular. Cambiar de proveedor de consumibles puede requerir una revalidación clínica y operativa. Esto convierte a la categoría de consumibles en el principal motor de ingresos en la industria de pruebas de tiempo de coagulación activado.
Los analizadores de TCA representan una base de valor menor, pero anclan la base instalada que respalda la demanda posterior de cartuchos. Los proveedores pueden utilizar el precio de los instrumentos para asegurar ingresos recurrentes a largo plazo en lugar de buscar el margen completo en el momento de la venta de capital. Haemonetics informó que sus ingresos por gestión de hemostasia aumentaron más del 20% interanual en el ejercicio fiscal 2026, respaldados por el uso de desechables tras las instalaciones de capital. Este modelo desplaza la atención del comprador hacia el costo total de propiedad, el servicio y la continuidad del suministro. Las decisiones de adquisición siguen estrechamente vinculadas a la economía de los cartuchos. Por lo tanto, el mercado de pruebas de tiempo de coagulación activado depende tanto de la instalación de capital como de un flujo confiable de consumibles.



Por Tipo de Prueba:
Las Pruebas de TCA de Alto Rango Definen el Estándar ClínicoLas pruebas de TCA de alto rango representaron el 65,34% de la participación de mercado en 2026 y se prevé que se expandan a una CAGR del 8,23% hasta 2032. Estas pruebas se utilizan donde los protocolos de heparina en dosis altas son comunes, especialmente en la circulación extracorpórea. Los equipos de cirugía cardíaca han utilizado históricamente un umbral de TCA superior a 480 segundos durante la circulación extracorpórea. Sin embargo, la evidencia está impulsando una revisión más detallada del umbral específico utilizado con cada dispositivo. El segmento sigue siendo central porque los principales procedimientos cardíacos requieren mediciones de anticoagulación rápidas y repetidas.
El estudio aleatorizado de 2025 con 1.021 pacientes de cirugía cardíaca encontró que un objetivo de al menos 400 segundos produjo resultados de transfusión comparables y menor pérdida de sangre posoperatoria. Este cambio en el debate clínico no necesariamente reduce la demanda de pruebas. En cambio, puede aumentar la necesidad de validación local y medición repetida mientras los clínicos establecen protocolos operativos seguros. Las pruebas de TCA de bajo rango siguen siendo importantes en la ICP, la hemodiálisis y la ablación de fibrilación auricular. Un estudio de 2025 en crioablación encontró diferencias significativas en el logro del objetivo entre los ensayos de alto y bajo rango. Por lo tanto, la industria de pruebas de tiempo de coagulación activado debe respaldar la selección de pruebas que se alinee con el entorno clínico y el régimen de heparina.
Por Aplicación:
La ECMO se Acelera Mientras la Hemodiálisis Ancla la BaseLa hemodiálisis fue la aplicación más grande en 2026, con una participación del 48,31%. La hemodiálisis respalda una base de pruebas amplia y recurrente porque las decisiones de anticoagulación se toman a lo largo de sesiones de tratamiento repetidas. Los objetivos de TCA en este entorno guían la titulación de heparina durante la terapia de reemplazo renal. Este uso recurrente difiere de la demanda episódica asociada con la cirugía mayor. Proporciona al mercado de pruebas de tiempo de coagulación activado una base estable de procedimientos rutinarios.
Se proyecta que la oxigenación por membrana extracorpórea crezca a una CAGR del 10,19% hasta 2032. La ECMO está creciendo a medida que el tratamiento se expande más allá del uso de rescate tradicional hacia el shock cardiogénico, la embolia pulmonar y el soporte perioperatorio. Una revisión sistemática encontró que el TCA sigue siendo ampliamente utilizado porque está disponible a la cabecera del paciente y produce resultados rápidos[2]. La cirugía cardiovascular continúa consumiendo múltiples pruebas por caso, incluso donde algunos volúmenes de circulación extracorpórea son estables. La cardiología intervencionista y los cuidados críticos añaden mayor demanda a medida que evolucionan los procedimientos ambulatorios y los protocolos de cuidados intensivos. Estos entornos de aplicación combinados mantienen el mercado de pruebas de tiempo de coagulación activado vinculado tanto a los flujos de trabajo de atención de alta complejidad como a los de atención crónica.
Por Usuario Final:
Los Hospitales Lideran Mientras los Centros Ambulatorios se ExpandenLos hospitales representaron el 54,31% de la participación de mercado en 2026. Siguen siendo el entorno principal para la cirugía cardiovascular de alta complejidad, la ICP compleja, la ECMO y los cuidados intensivos. Estos procedimientos a menudo requieren acceso a respaldo quirúrgico, servicios de banco de sangre y personal especializado. Los hospitales también están mejor posicionados para operar sistemas de calidad multidepartamentales para las pruebas en el punto de atención. Su amplio alcance clínico protege su papel de liderazgo en el mercado de pruebas de tiempo de coagulación activado.
Los centros quirúrgicos ambulatorios son el entorno de usuario final de más rápido crecimiento, con una CAGR del 10,02% de 2027 a 2032. La migración de determinados procedimientos cardiovasculares a entornos ambulatorios es un factor clave detrás de este desarrollo. Estos centros requieren sistemas portátiles y sencillos que puedan funcionar sin una gran huella de laboratorio central. Los laboratorios clínicos conservan un papel en el cribado preoperatorio y la confirmación de resultados. Las clínicas especializadas pueden añadir un grupo menor de demanda donde la monitorización de anticoagulación de bajo rango sea apropiada. Los proveedores en el mercado de pruebas de tiempo de coagulación activado que combinan instrumentos compactos con documentación de calidad están posicionados para atender estos entornos de atención cambiantes.

Por Tecnología:
Los Sistemas en el Punto de Atención Dominan Mientras Avanza la PortabilidadLos sistemas de pruebas en el punto de atención representaron el 68,21% de la participación de mercado en 2026. Su posición de liderazgo se basa en la necesidad de resultados en tiempo real durante procedimientos donde se requieren decisiones inmediatas sobre heparina. Las plataformas establecidas se utilizan ampliamente en quirófanos cardíacos y laboratorios de cateterismo. El valor clínico no es solo la velocidad, sino también la capacidad de repetir las pruebas a la cabecera del paciente a medida que cambian las condiciones. Esto convierte a las pruebas cercanas al paciente en la base tecnológica central en la industria de pruebas de tiempo de coagulación activado.
Se prevé que los sistemas de pruebas portátiles crezcan a una CAGR del 9,45% hasta 2032. Los formatos compactos y con batería pueden respaldar las pruebas en unidades de cuidados intensivos cardíacos, unidades quirúrgicas móviles, centros de referencia rurales y hospitales con infraestructura de laboratorio limitada. Siemens Healthineers lanzó sus sistemas de hemostasia CN-3000 y CN-6000 en Estados Unidos en septiembre de 2026, destacando la demanda continua de menor huella e flujos de trabajo de pruebas integrados. Las plataformas de monitorización integradas también están ganando atención donde los programas cardíacos buscan una supervisión más amplia de la coagulación. La dirección tecnológica resultante en el mercado de pruebas de tiempo de coagulación activado favorece la conectividad, la portabilidad y el rendimiento validado además de la velocidad básica del ensayo.
Análisis Geográfico
América del Norte
América del Norte representó el 39,89% de la participación de mercado en 2026. La región se beneficia de una gran base de quirófanos cardíacos, laboratorios de cateterismo y centros de ECMO. La actividad de revascularización coronaria en Estados Unidos sostiene la demanda de pruebas frecuentes de anticoagulación. La continua migración de determinados procedimientos a entornos ambulatorios crea la necesidad de sistemas portátiles y flujos de trabajo con cartuchos fuera del quirófano tradicional. La comercialización en América del Norte en 2025 por parte de Werfen de la Serie ACL TOP Family 70 muestra la importancia de la gestión centralizada de la calidad para los laboratorios de múltiples sitios. La revisión regulatoria por parte de la Administración de Alimentos y Medicamentos de Estados Unidos y los requisitos de calidad de laboratorio siguen siendo influyentes en la selección de sistemas. Canadá añade demanda a través de programas cardíacos establecidos, mientras que México presenta una oportunidad en desarrollo en hospitales privados. Estas condiciones estructurales preservan el papel de liderazgo de América del Norte en el mercado de pruebas de tiempo de coagulación activado.
Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,65% hasta 2032, la tasa regional más rápida en el mercado de pruebas de tiempo de coagulación activado. Los 2.200 laboratorios de cateterismo de India siguen estando muy por debajo de los 6.500 estimados necesarios, lo que crea demanda de un acceso más amplio a la atención cardíaca intervencionista. La expansión hacia hospitales de distrito y ciudades secundarias requerirá equipos, capacitación y consumibles de pruebas repetidas. Japón sigue siendo un mercado tecnológico importante, donde SEKISUI MEDICAL CO. LTD lanzó el analizador compacto CP3000α en abril de 2025. Siemens Healthineers y Sysmex comenzaron a entregar sistemas CN-6000 y CN-3000 en Japón en octubre de 2025. Los sistemas cardíacos maduros en Corea del Sur y Australia coexisten con programas cardíacos dedicados más nuevos en el Sudeste Asiático. Esta combinación de adopción madura y nueva capacidad brinda a los proveedores espacio para ofrecer tanto plataformas conectadas avanzadas como sistemas portátiles prácticos.
Europa, Oriente Medio y África, y América del Sur
Europa es un grupo regional maduro con programas cardíacos de alto volumen, mientras que la actividad en varios países de Europa del Este está aumentando. El Reglamento de Diagnóstico In Vitro de la Unión Europea exige que muchos dispositivos de hemostasia en Clase C cumplan los requisitos de conformidad completos para 2028. Este factor de cumplimiento puede favorecer a los fabricantes con los recursos para gestionar la recertificación y la documentación. Oriente Medio combina nueva infraestructura cardíaca en los países del Consejo de Cooperación del Golfo con capacidad limitada en partes del África subsahariana, donde los programas de cirugía cardíaca siguen por debajo de las necesidades clínicas. América del Sur ofrece demanda a través de la red de hospitales públicos de Brasil, pero enfrenta variación en la adquisición y presión de compra relacionada con la moneda. Estas regiones son segmentos geográficos mixtos, por lo que el servicio local, la capacitación y las ofertas sensibles al precio pueden ser tan importantes como las características del dispositivo. El crecimiento en estas áreas depende de cómo los proveedores gestionen el acceso, el reembolso y el cumplimiento normativo.
Panorama Competitivo
Concentración del Mercado
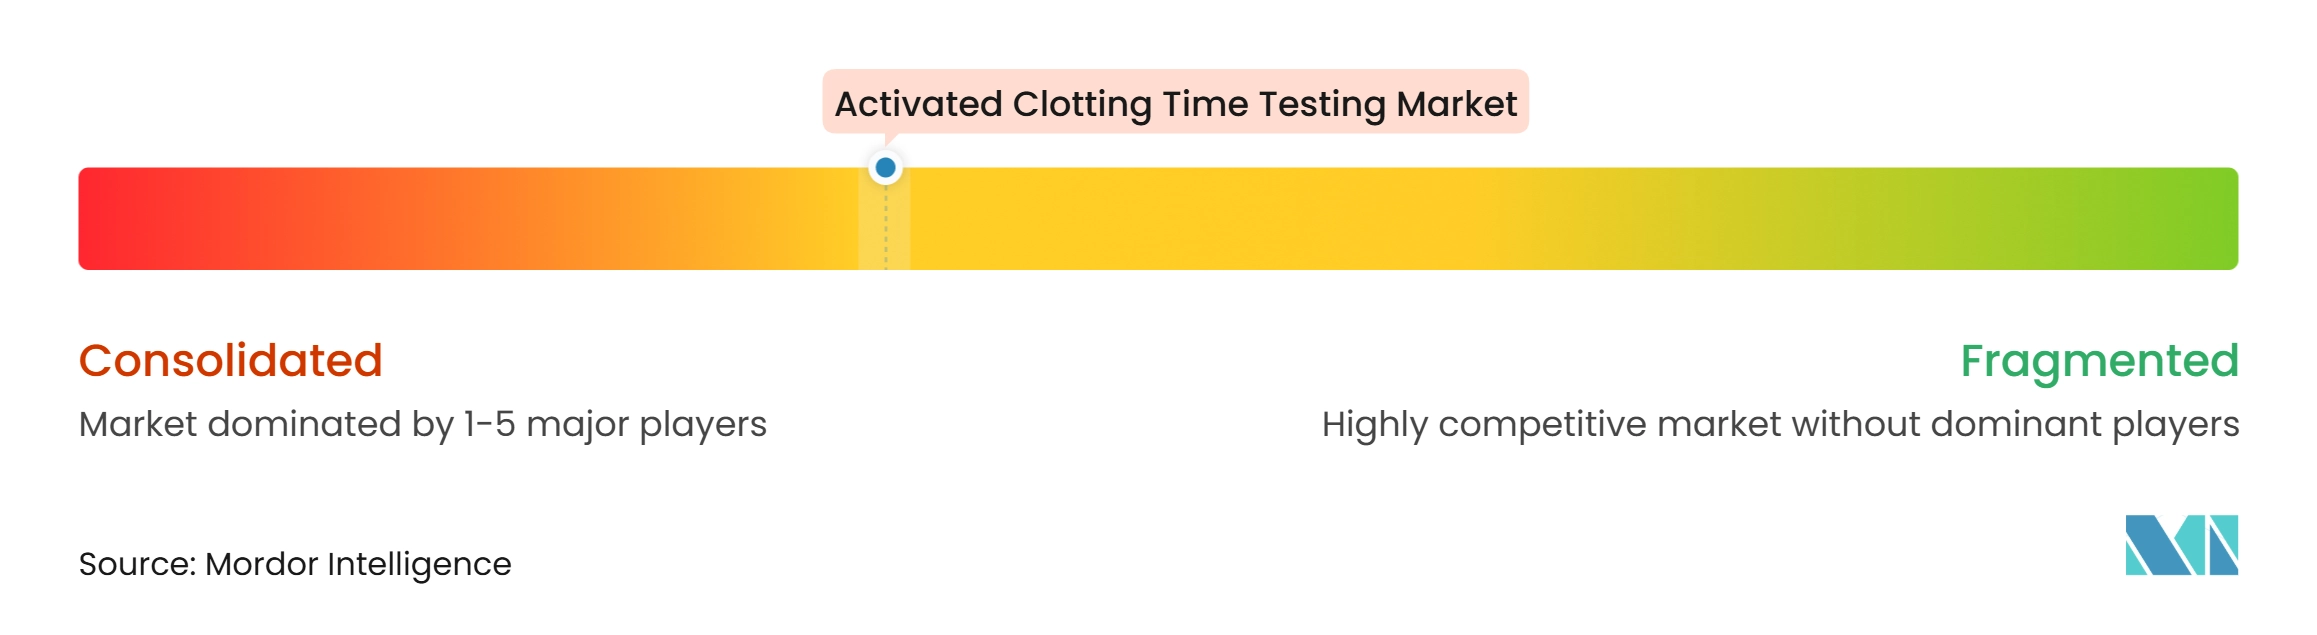
El mercado de pruebas de tiempo de coagulación activado está moderadamente consolidado en torno a proveedores establecidos de diagnóstico y hemostasia, incluidos Werfen, Abbott Laboratories, Siemens Healthineers y Haemonetics. Sus posiciones de base instalada son más sólidas en entornos de cirugía cardíaca de alto volumen y laboratorios de cateterismo. La competencia está determinada por la relación entre los instrumentos de capital y los consumibles recurrentes. Los proveedores pueden aceptar presión de precios en los analizadores para construir una base de clientes de cartuchos duradera. Este modelo de negocio hace que la calidad del servicio, la integración del flujo de trabajo y la fiabilidad del suministro sean fundamentales para la retención de cuentas.
Werfen comercializó la Serie ACL TOP Family 70 en América del Norte en marzo de 2025 tras la autorización de la Administración de Alimentos y Medicamentos de Estados Unidos y la licencia de Health Canada. El sistema utiliza HemoHub Intelligent Data Manager para respaldar el control de calidad centralizado en redes de laboratorio. Haemonetics reportó un crecimiento de más del 20% interanual en los ingresos por gestión de hemostasia en el ejercicio fiscal 2026, respaldado por el uso de desechables TEG 6s tras las instalaciones de capital. Siemens Healthineers lanzó los modelos CN-3000 y CN-6000 en Estados Unidos en septiembre de 2026, con una huella más pequeña y múltiples métodos de pruebas de hemostasia. Estas acciones muestran un movimiento hacia la gestión de datos conectada, el diseño compacto y carteras de hemostasia más amplias.
Las empresas más pequeñas pueden competir a través de aplicaciones especializadas y un posicionamiento clínico enfocado. HemoSonics recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos de Estados Unidos en septiembre de 2025 para ampliar el Sistema de Hemostasia Quantra con el Cartucho QStat a procedimientos obstétricos periparto. Los métodos alternativos de monitorización de heparina también pueden dar forma a la competencia en ECMO y cuidados críticos cuando los programas clínicos buscan más de un enfoque de monitorización. Sin embargo, los flujos de trabajo validados y los acuerdos de suministro de cartuchos hacen que el reemplazo rápido de las plataformas de TCA existentes sea difícil. La posición competitiva de los principales proveedores descansa, por lo tanto, en la cobertura de la base instalada, el soporte clínico, la conectividad de software y los consumibles recurrentes. El mercado de pruebas de tiempo de coagulación activado sigue abierto a la innovación especializada, pero la conversión amplia de plataformas requiere una validación sustancial y soporte de cuentas.
Líderes de la Industria de Pruebas de Tiempo de Coagulación Activado
-
Abbott Laboratories
-
Haemonetics Corporation
-
Medtronic plc
-
Siemens Healthineers AG
-
Werfen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pruebas de Tiempo de Coagulación Activado Empresas cubiertas en este informe
- Abbott Laboratories
- Accriva Diagnostics
- bioMérieux
- Danaher
- Diagnostica Stago SA
- Roche
- Haemonetics
- Helena Laboratories
- HORIBA
- Instrumentation Laboratory Company
- International Technidyne Corporation
- Medtronic
- QIAGEN
- SEKISUI MEDICAL CO. LTD
- Mindray
- Siemens Healthineers
- Sienco
- Sysmex
- Thermo Fisher Scientific
- Werfen
Desarrollos recientes de la industria en Mercado de Pruebas de Tiempo de Coagulación Activado
- Noviembre de 2026: Werfen recibió la autorización 510(k) de la Administración de Alimentos y Medicamentos de Estados Unidos para el cartucho completo ROTEM sigma para evaluar la hemorragia perioperatoria y la trombosis en pacientes con traumatismos. Esto amplía las indicaciones en Estados Unidos del sistema de pruebas viscoelásticas ROTEM sigma más allá de la cirugía cardiovascular y el trasplante de hígado, expandiendo significativamente la base de procedimientos abordables de Werfen en el manejo de hemorragias de emergencia y perioperatorias.
- Septiembre de 2026: Siemens Healthineers lanzó los analizadores de hemostasia automatizados CN-3000 y CN-6000 en Estados Unidos para laboratorios de volumen medio y alto. La plataforma compacta consolida las metodologías de coagulación, cromogénica, inmunoensayo y agregación plaquetaria en un sistema que se reporta hasta un 60% más pequeño que las alternativas comparables, con hasta 13 horas de tiempo de funcionamiento autónomo y conectividad con Atellica Data Manager para supervisión multisitio.
Alcance del Informe Global del Mercado de Pruebas de Tiempo de Coagulación Activado
Según el alcance del informe, las pruebas de tiempo de coagulación activado abarcan la evaluación en el punto de atención y en laboratorio del tiempo de coagulación de sangre total para respaldar el manejo de la anticoagulación con heparina durante procedimientos y entornos de atención que requieren decisiones clínicas oportunas.
El mercado de pruebas de tiempo de coagulación activado está segmentado por producto, tipo de prueba, aplicación, usuario final y tecnología. Por producto, el mercado está segmentado en analizadores de TCA y consumibles. Por tipo de prueba, el mercado está segmentado en TCA de alto rango y TCA de bajo rango. Por aplicación, el mercado está segmentado en cirugía cardiovascular, cardiología intervencionista, oxigenación por membrana extracorpórea, hemodiálisis y cuidados críticos. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, laboratorios clínicos y clínicas especializadas. Por tecnología, el mercado está segmentado en sistemas de pruebas en el punto de atención, sistemas de pruebas basados en laboratorio, sistemas de pruebas portátiles y plataformas de monitorización integradas.
Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Analizadores de TCA |
| Consumibles |
| Pruebas de TCA de Alto Rango |
| Pruebas de TCA de Bajo Rango |
| Cirugía Cardiovascular |
| Cardiología Intervencionista |
| Oxigenación por Membrana Extracorpórea |
| Hemodiálisis |
| Cuidados Críticos |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Laboratorios Clínicos |
| Clínicas Especializadas |
| Sistemas de Pruebas en el Punto de Atención |
| Sistemas de Pruebas Basados en Laboratorio |
| Sistemas de Pruebas Portátiles |
| Plataformas de Monitorización Integradas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Producto | Analizadores de TCA | |
| Consumibles | ||
| Por Tipo de Prueba | Pruebas de TCA de Alto Rango | |
| Pruebas de TCA de Bajo Rango | ||
| Por Aplicación | Cirugía Cardiovascular | |
| Cardiología Intervencionista | ||
| Oxigenación por Membrana Extracorpórea | ||
| Hemodiálisis | ||
| Cuidados Críticos | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Laboratorios Clínicos | ||
| Clínicas Especializadas | ||
| Por Tecnología | Sistemas de Pruebas en el Punto de Atención | |
| Sistemas de Pruebas Basados en Laboratorio | ||
| Sistemas de Pruebas Portátiles | ||
| Plataformas de Monitorización Integradas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en las pruebas de tiempo de coagulación activado?
La necesidad de monitorización de heparina en tiempo real durante la cirugía cardíaca, la ICP, la ECMO y la hemodiálisis respalda la demanda. Se prevé que la categoría crezca a una CAGR del 7,78% de 2027 a 2032.
¿Qué categoría de producto genera más ingresos?
Los consumibles lideraron con una participación del 87,99% en 2026 y se prevé que crezcan a una CAGR del 9,17% hasta 2032 porque cada procedimiento requiere el uso repetido de cartuchos.
¿Por qué son importantes los sistemas en el punto de atención para las pruebas de TCA?
Los sistemas en el punto de atención representaron una participación del 68,21% en 2026 porque proporcionan resultados de anticoagulación oportunos durante procedimientos que requieren decisiones inmediatas.
¿Qué aplicación está creciendo más rápido?
La ECMO es la aplicación de más rápido crecimiento con una CAGR del 10,19% hasta 2032, respaldada por un uso más amplio en shock cardiogénico, embolia pulmonar y atención perioperatoria.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,65% hasta 2032 a medida que la infraestructura de atención cardíaca se expande en India, Japón y el Sudeste Asiático.
¿Qué puede limitar la adopción de plataformas de TCA?
Los altos costos del analizador y los cartuchos, la variabilidad entre dispositivos y la necesidad de validación de protocolos locales pueden ralentizar la adopción, especialmente en sistemas sensibles al precio.