
膿瘍治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.42 十億米ドル |
| 市場規模 (2032) | 3.25 十億米ドル |
| 成長率 (2027 - 2032) | 6.11 % |
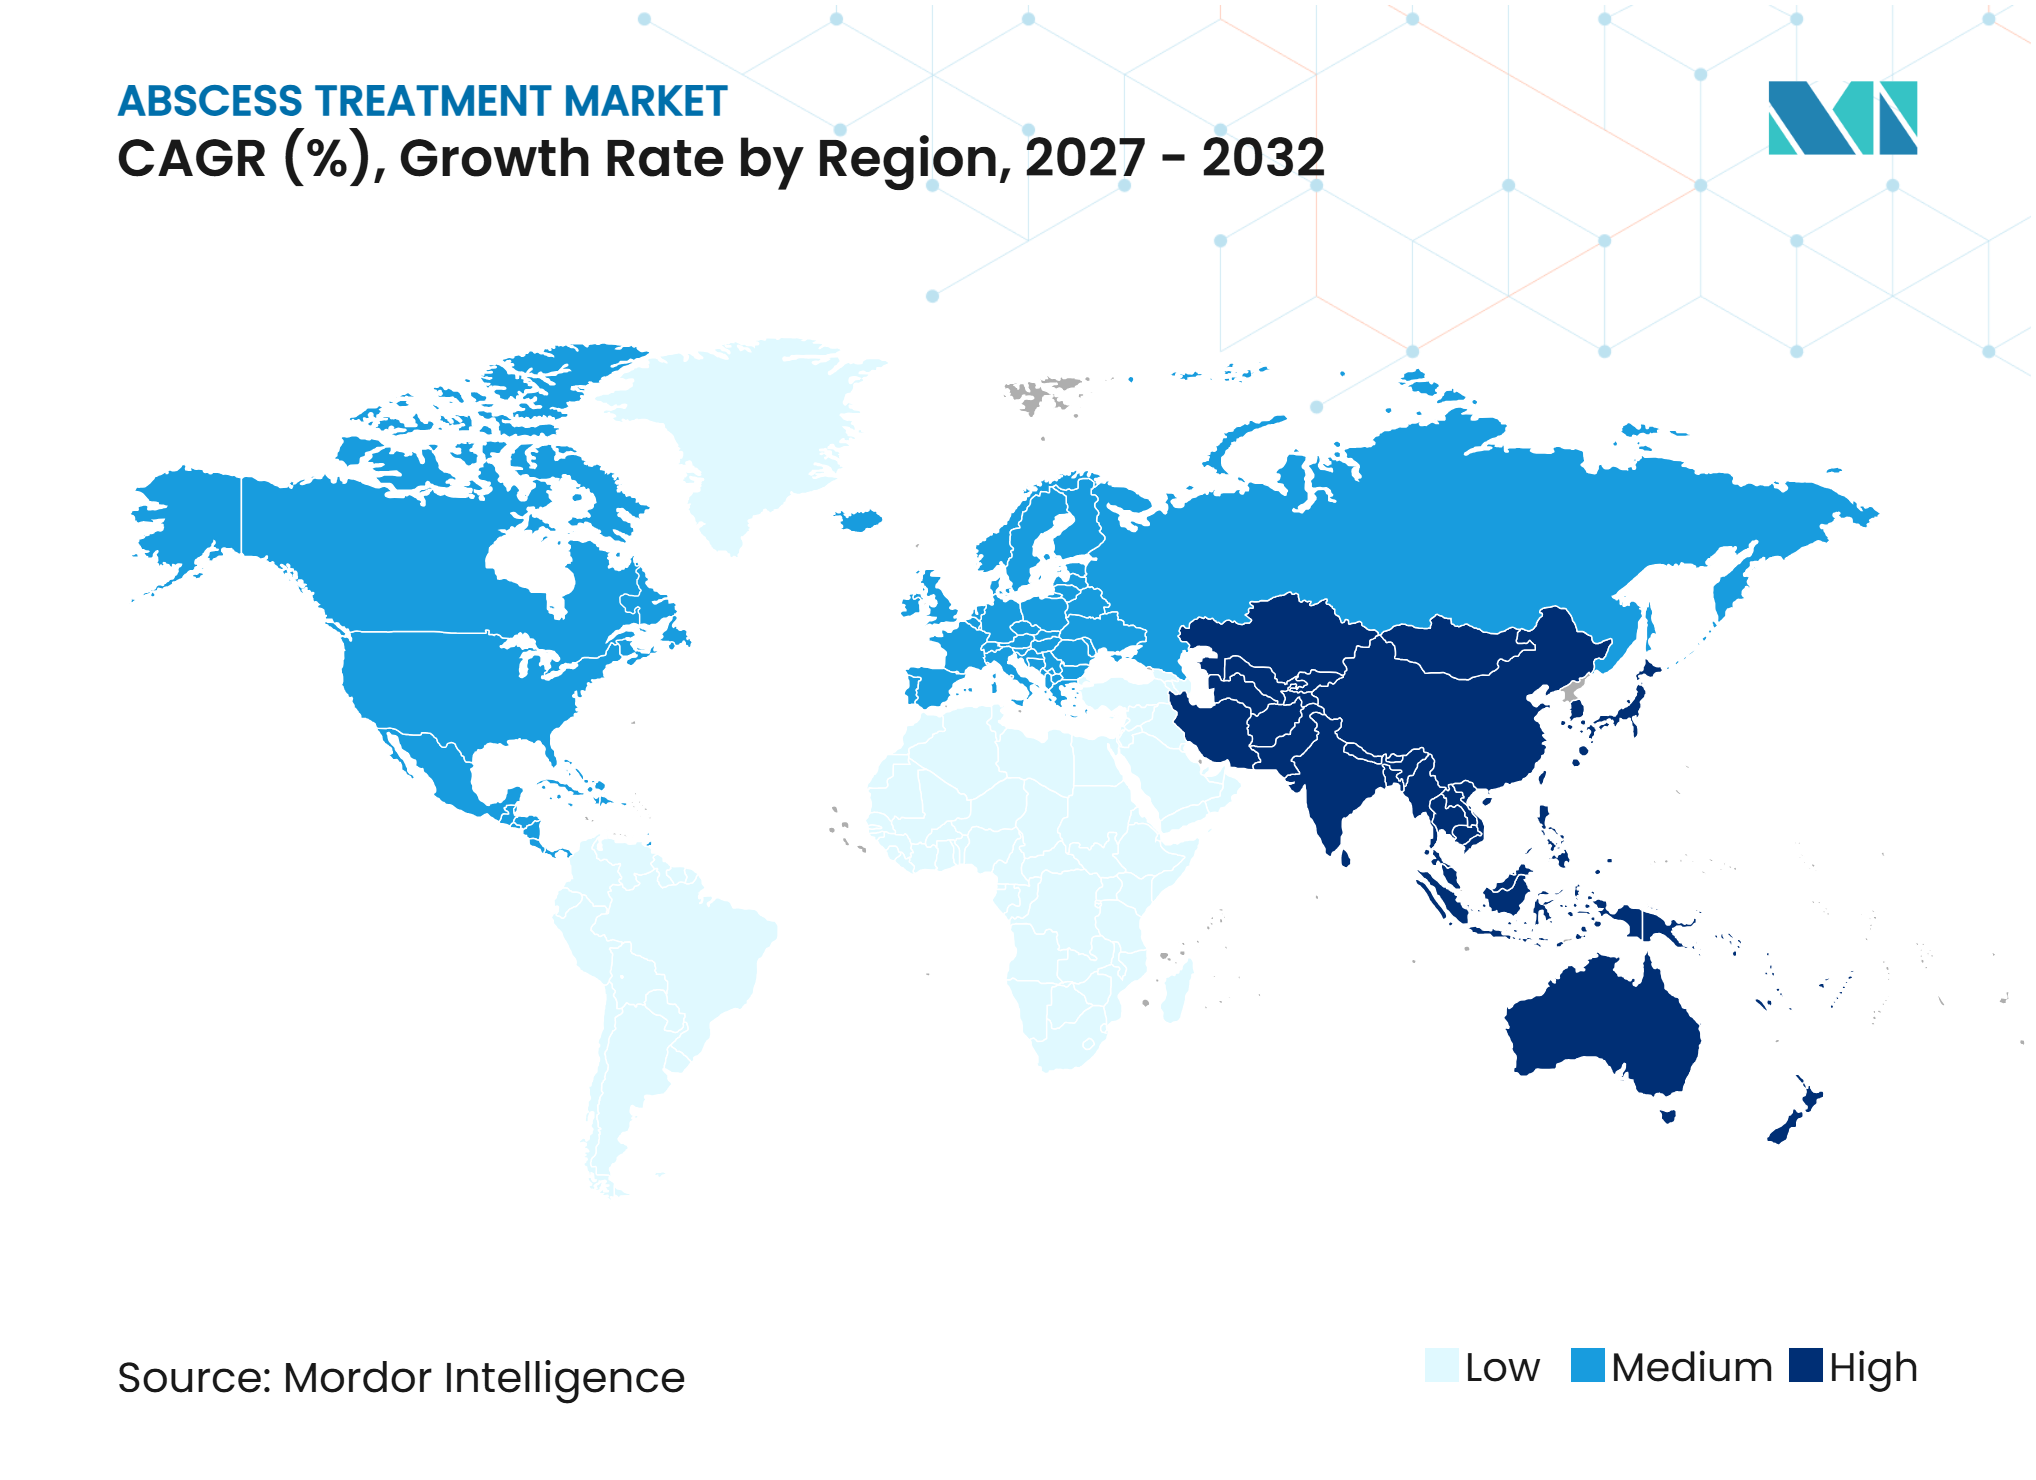
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる膿瘍治療市場分析
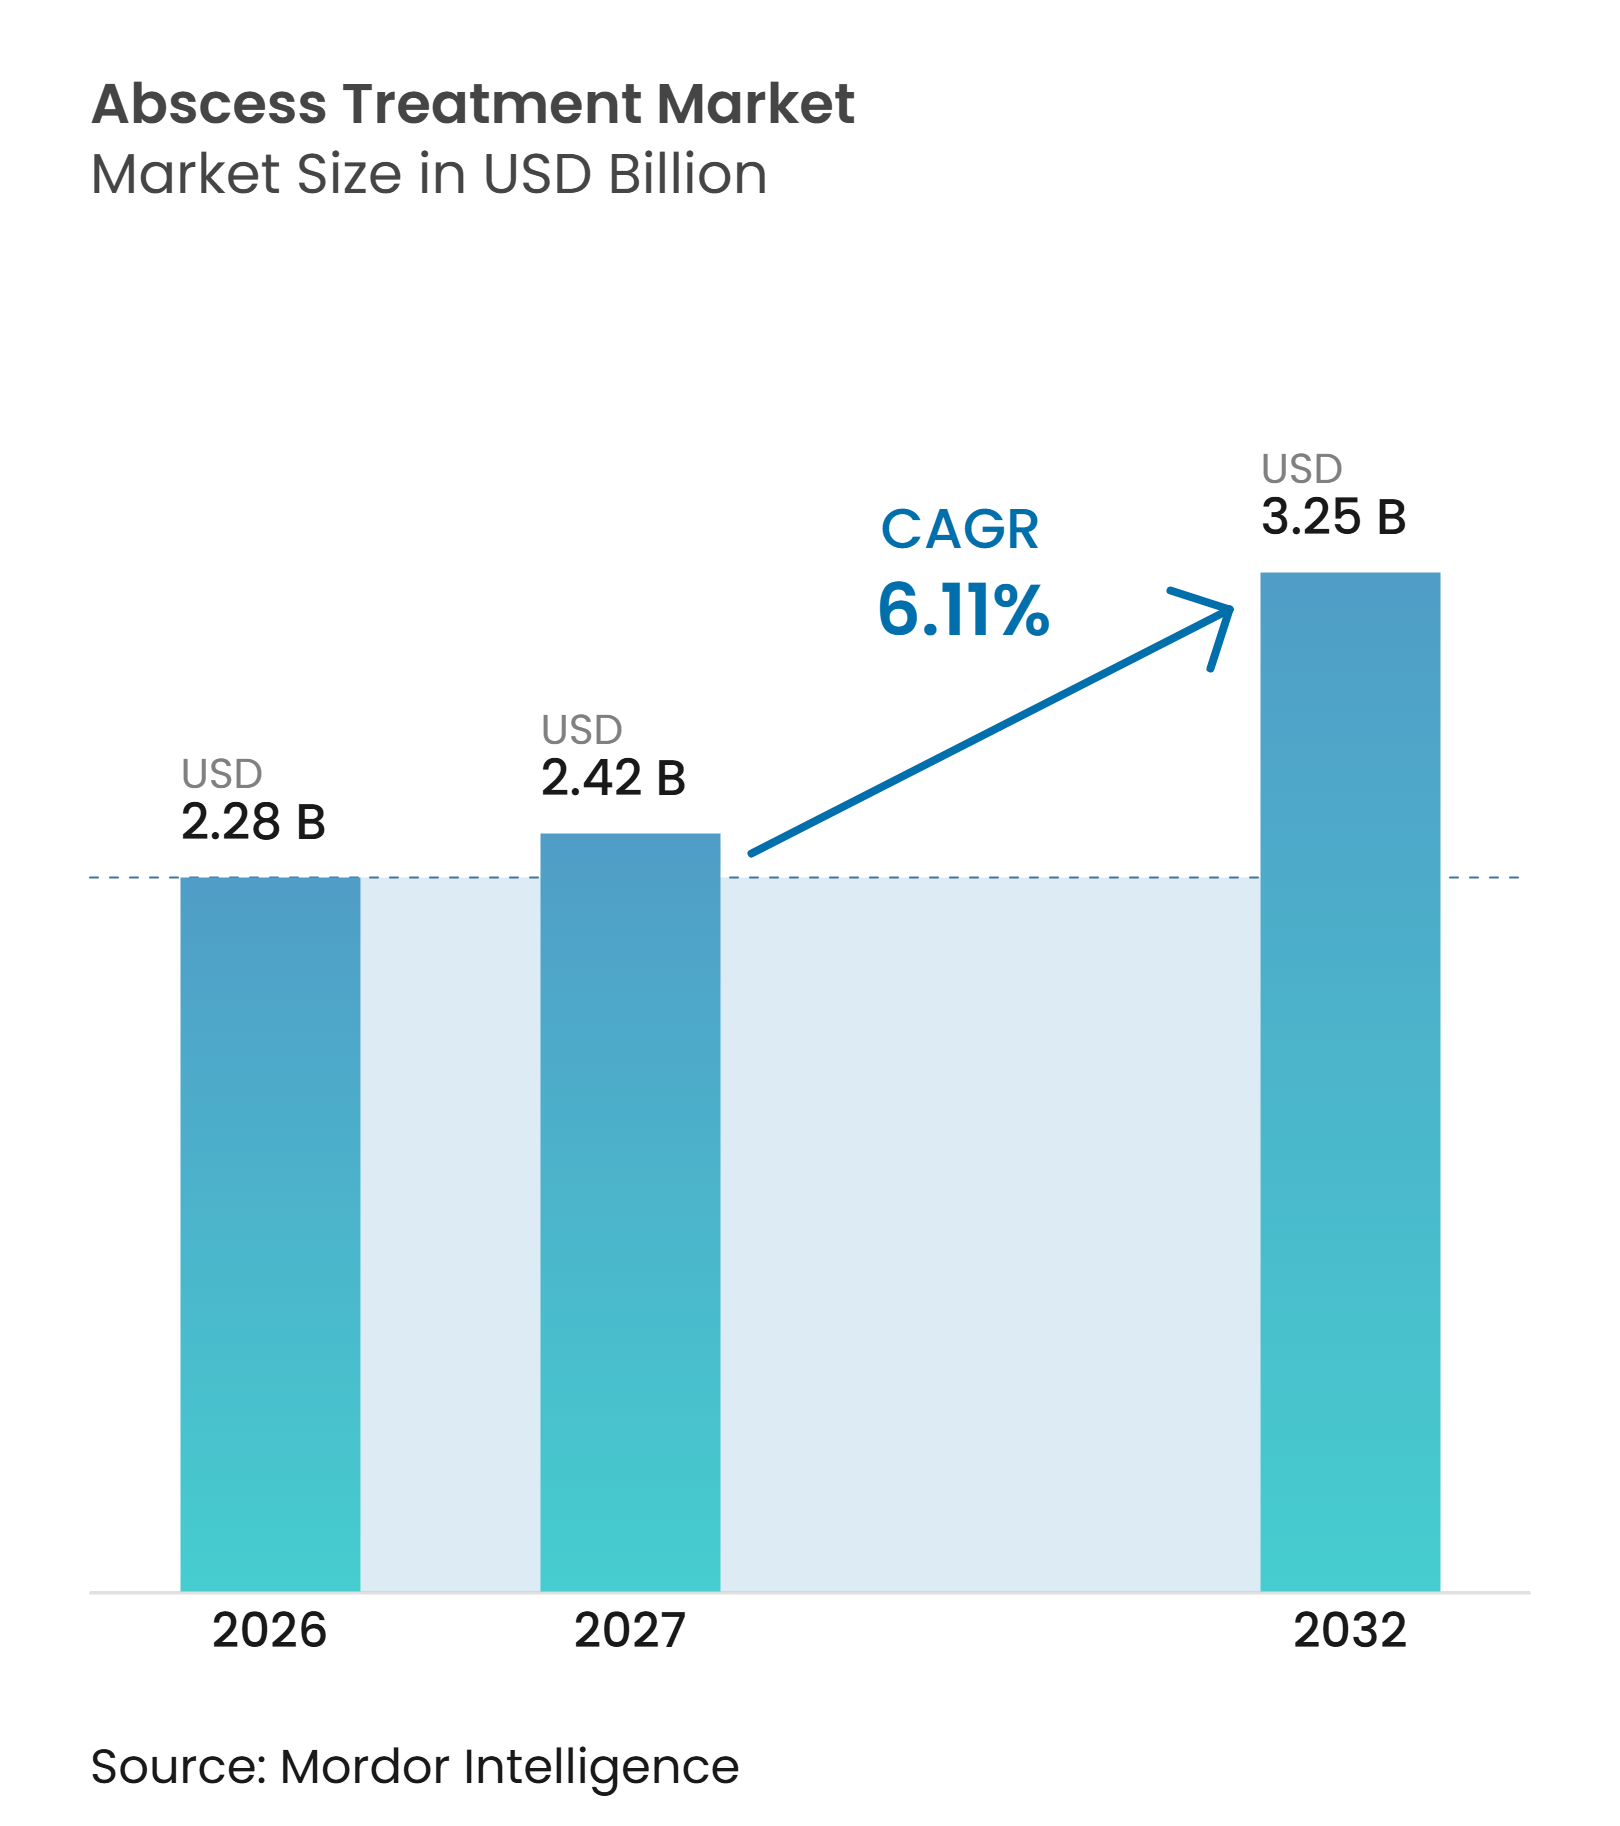
膿瘍治療市場規模は2026年に22.8億米ドルと評価され、2027年の24.2億米ドルから2032年には32.5億米ドルに達すると推定され、予測期間(2027年~2032年)中に6.11%のCAGRで成長する見込みです。
膿瘍治療市場は、細菌性皮膚・軟部組織感染症の負担増大、ならびに糖尿病、肥満、免疫抑制状態の患者人口の増加から恩恵を受けています。これらの状態は感染リスクを高め、繰り返しのケアニーズに寄与しています。ポイントオブケア超音波は、蜂窩織炎と排膿可能な膿瘍の正確な鑑別を支援し、不要な入院を減らし、治療環境の最適化に役立っています。長時間作用型注射用抗生物質およびMRSA活性を持つ1日1回経口療法は外来ケアを支援しますが、抗菌薬耐性、スチュワードシップ要件、および切開排膿の必要性が薬剤主導の市場成長を制限しています。
主要レポートのポイント
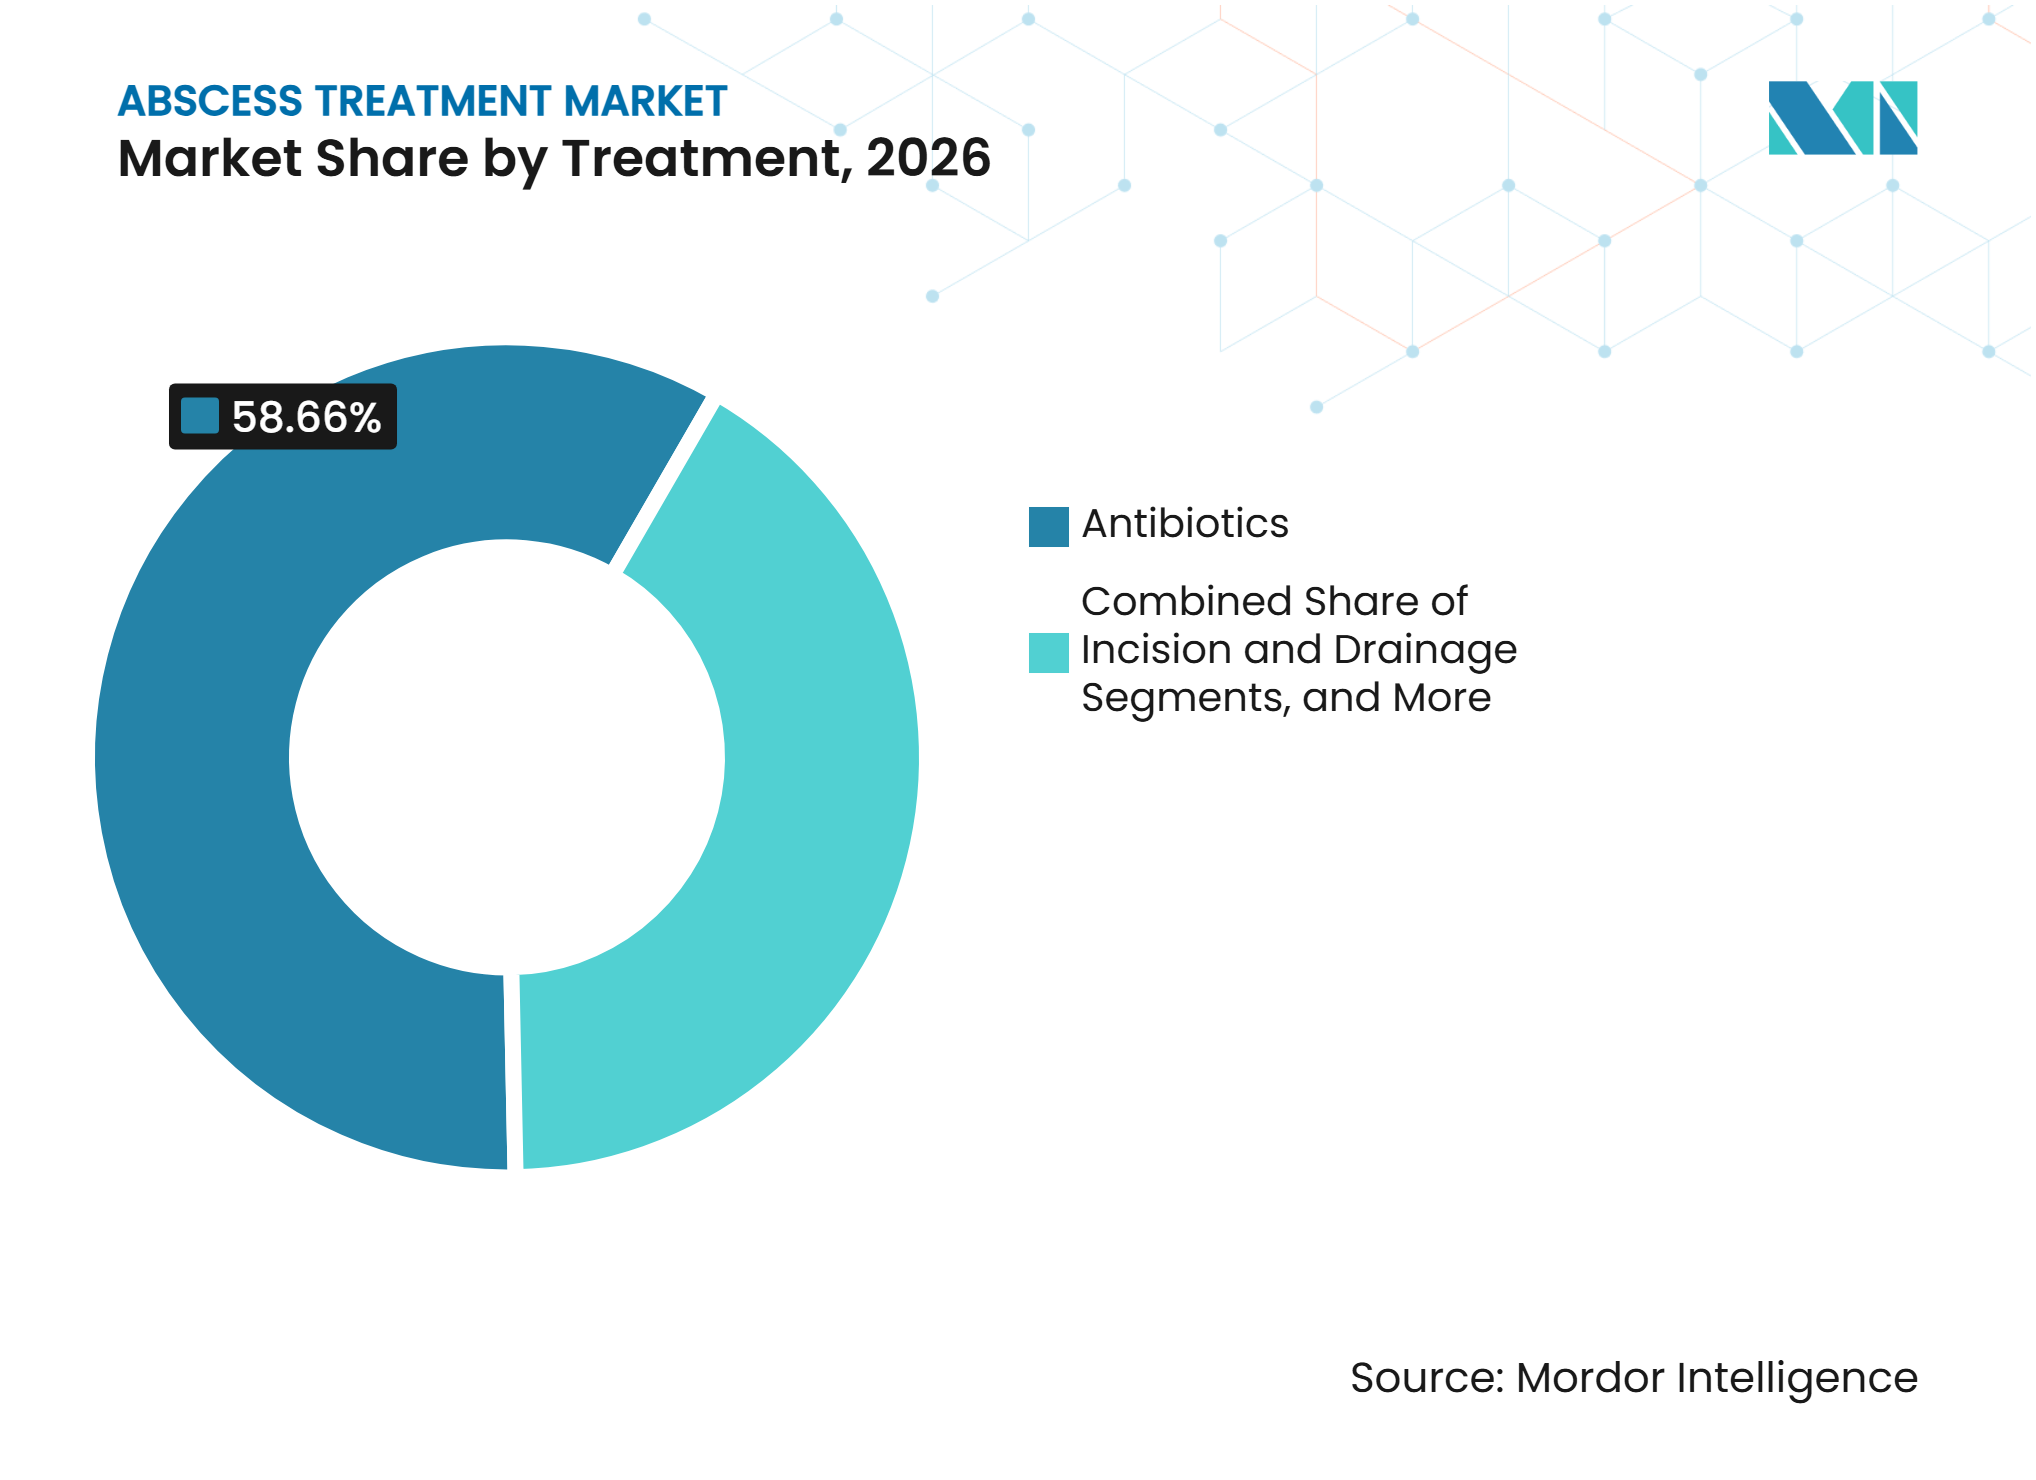
- 治療法別では、抗生物質が2026年に市場シェアの58.66%を占め、切開排膿は2032年までに8.22%のCAGRで成長すると予測されています。
- 膿瘍タイプ別では、内部膿瘍が2026年に市場シェアの54.78%を占め、皮膚・軟部組織膿瘍は2032年までに8.99%のCAGRで成長すると予測されています。
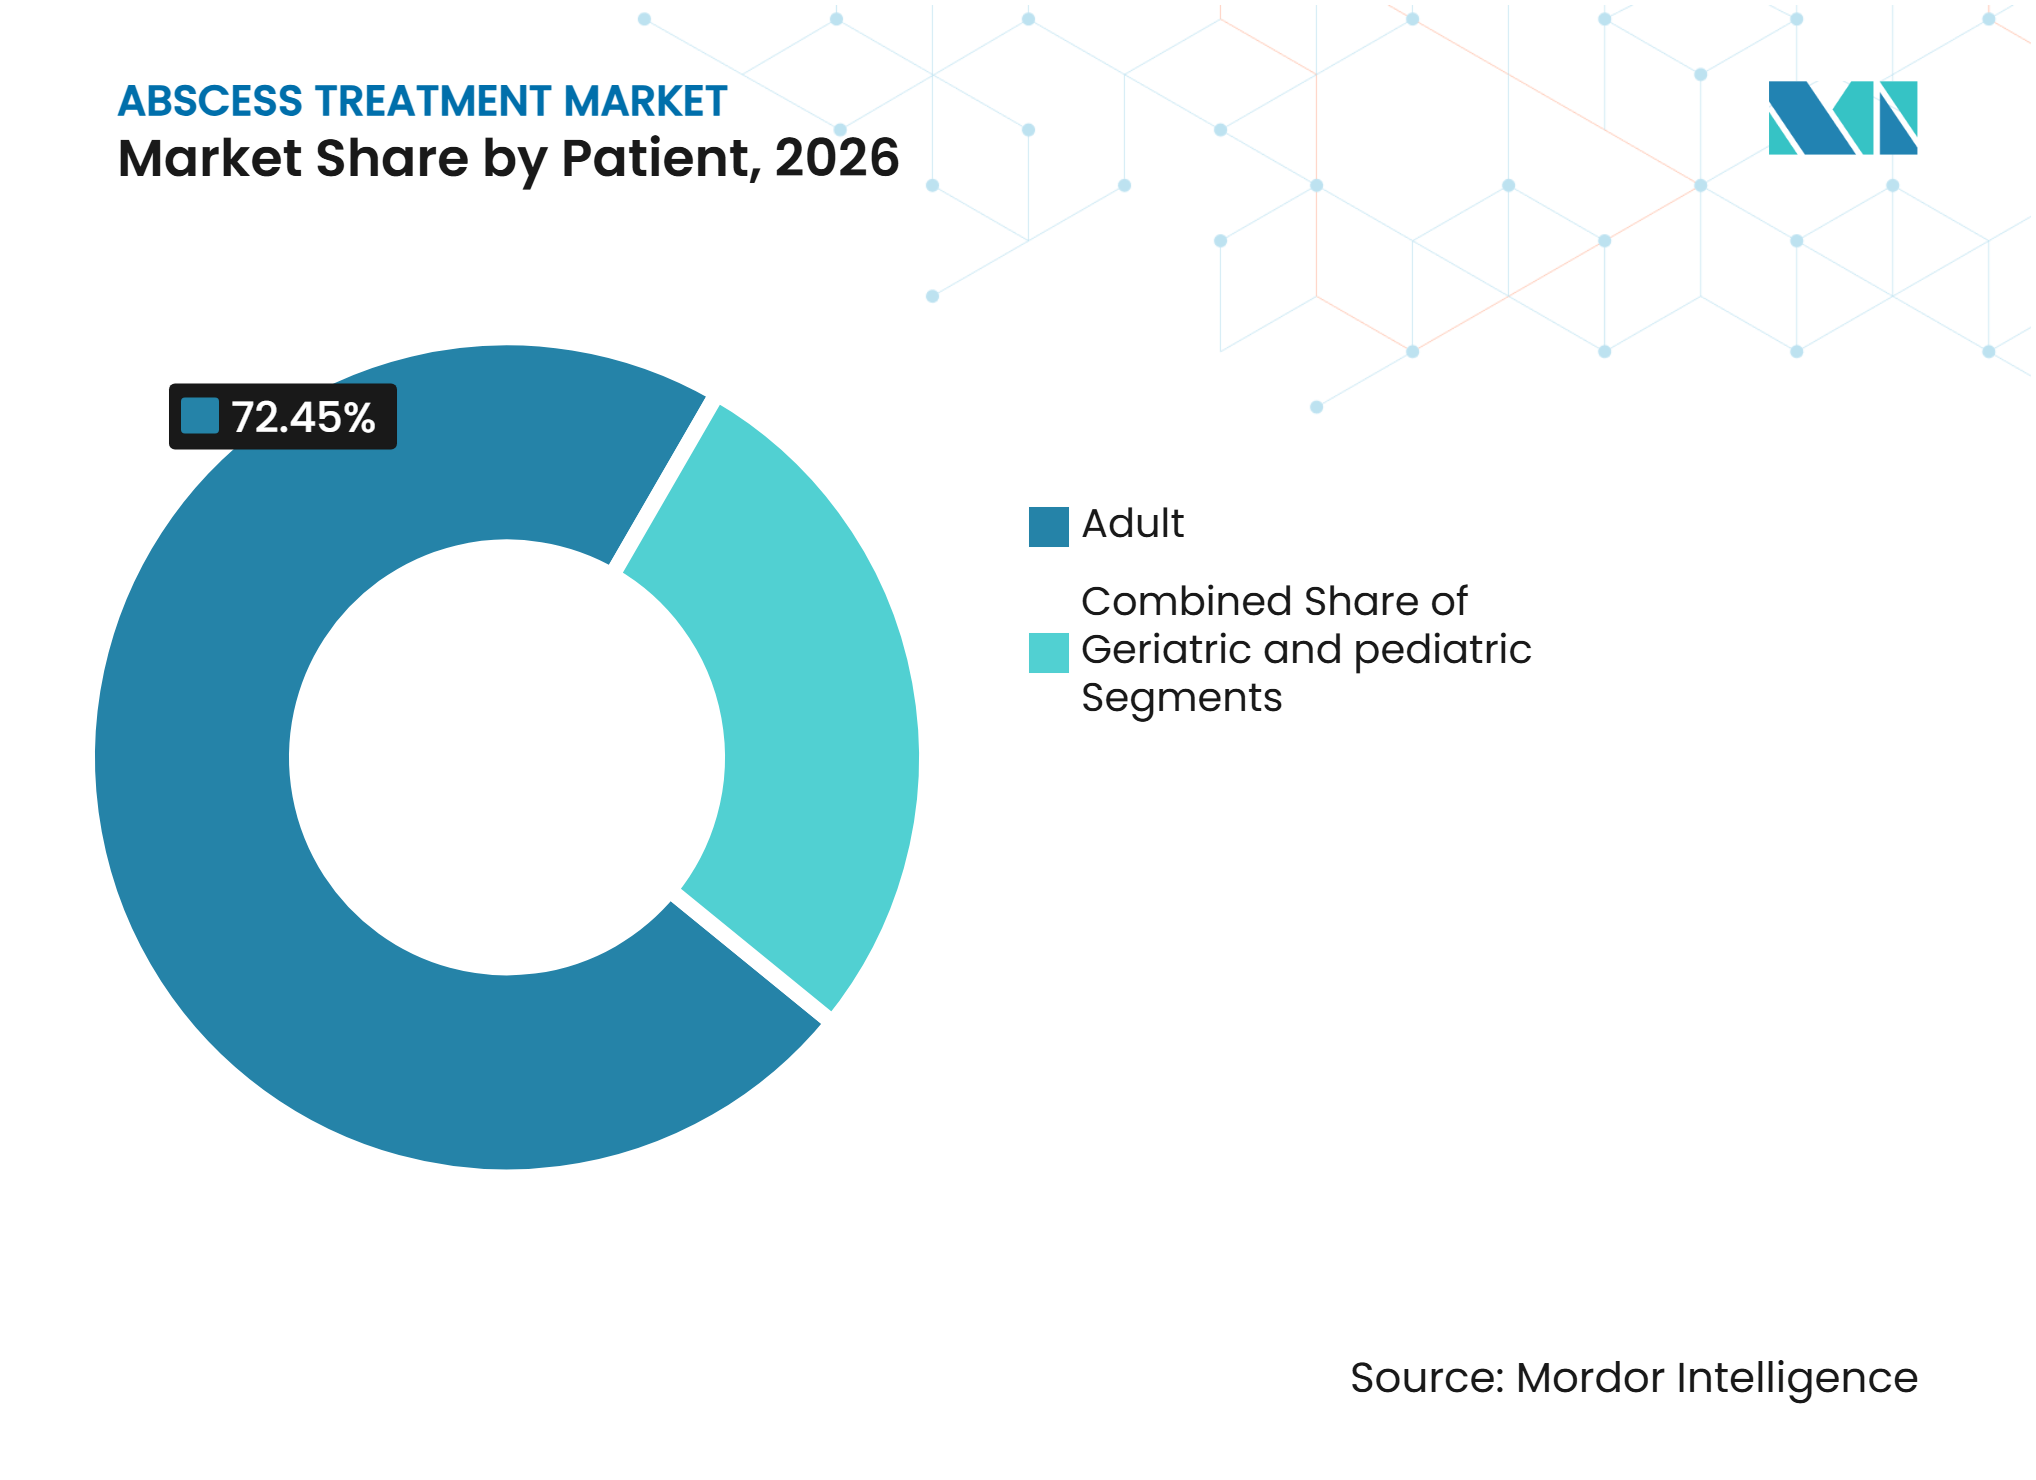
- 患者タイプ別では、成人が2026年に市場シェアの72.45%を占め、小児症例は2032年までに7.45%のCAGRで成長すると予測されています。
- ケア設定別では、病院が2026年に市場シェアの56.45%を占め、外来手術センターは2032年までに7.56%のCAGRで成長すると予測されています。
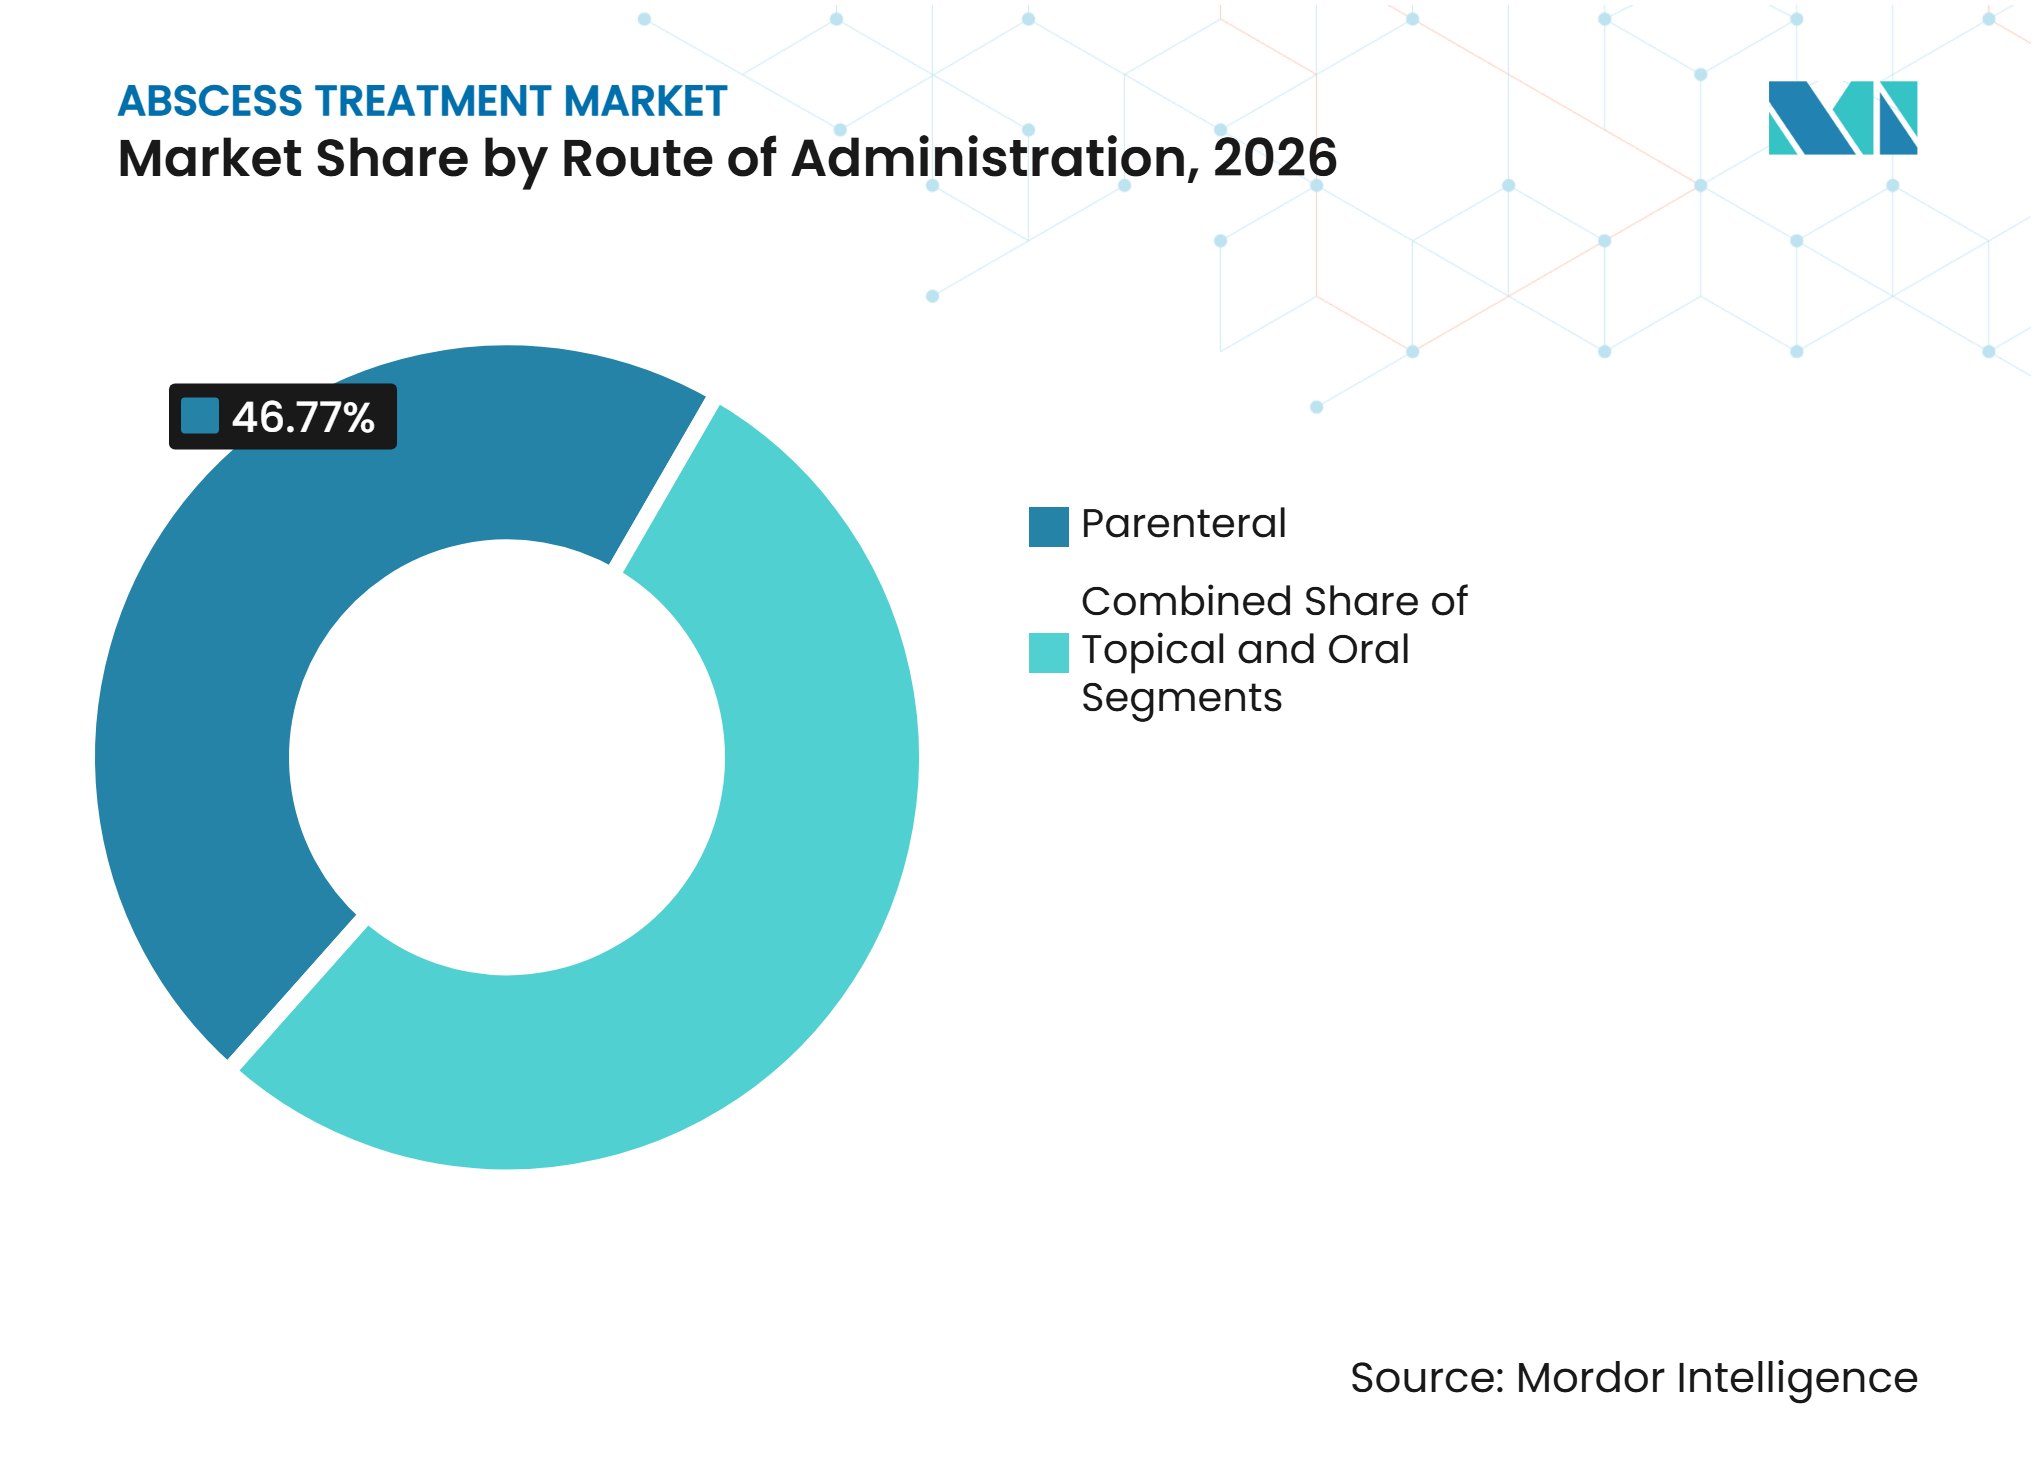
- 投与経路別では、非経口製剤が2026年に市場シェアの46.77%を占め、経口製剤は2032年までに9.12%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に39.65%の市場シェアを占め、アジア太平洋は2032年までに8.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
膿瘍治療市場のドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 皮膚・軟部組織感染症の負担増大 | +1.4% | 北米、南アジア、サブサハラアフリカで最も高い強度を示す世界規模 | 中期(2〜4年) |
| ポイントオブケア超音波および画像ガイド下排膿の普及 | +0.9% | 北米、欧州、主要アジア太平洋市場 | 短期(2年以内) |
| 長時間作用型および外来抗菌療法の成長 | +1.1% | 北米および欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| 糖尿病、肥満、免疫不全患者層の増加 | +1.2% | アジア太平洋および中東・アフリカで最も高い上昇を示す世界規模 | 長期(4年以上) |
| 深部または内部膿瘍の早期診断と紹介 | +0.7% | 北米および欧州、湾岸協力会議諸国への波及あり | 中期(2〜4年) |
| 外来および在宅創傷管理へのシフト | +0.6% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
皮膚・軟部組織感染症の負担増大
皮膚・軟部組織感染症は救急ケアの一般的な原因であり続けており、膿瘍は表在性の毛包炎から深部感染症まで多岐にわたります。人口高齢化、免疫抑制治療の使用拡大、および多剤耐性菌の蔓延により、複雑な感染症と再発リスクが増加しています。市中感染型MRSAは現在、小児、アスリート、軍人、恵まれない都市コミュニティ、慢性創傷患者に影響を与えており、世界の膿瘍治療市場における治療エピソードと処置・抗生物質療法への需要を増加させています。耐性グラム陰性菌感染症は、より広域スペクトルの静脈内療法を必要とする場合があり、旧来のジェネリック代替品と比較して治療コストが増加します。
長時間作用型および外来抗菌療法の成長
長時間作用型注射用抗生物質は、膿瘍症例の外来治療選択肢を拡大しています。Fresenius Kabiは2025年11月に、感受性グラム陽性菌による急性細菌性皮膚・皮膚構造感染症を有する成人および小児患者に対するダルババンシン注射剤のFDA承認を取得しました。その単回投与レジメンは、留置血管アクセスの必要性を排除し、適格患者の早期退院を支援できます。2025年の研究では、2回投与ダルババンシンの感染関連再入院率が5%であったのに対し、標準治療では19%であり、平均入院抗生物質投与期間はそれぞれ6.5日対10.1日でした。[1] Hikmaも2025年7月に、入院および外来点滴設定における調製要件を軽減するすぐに点滴可能なバンコマイシン製剤であるTYZAVANのFDA承認を取得しました。
糖尿病、肥満、免疫不全患者層の増加
糖尿病、肥満、免疫抑制は、感染リスクが高い患者数を増加させています。糖尿病患者は、糖尿病でない人と比較して、一般的および重篤な感染症のリスクが1.5倍から4倍高くなっています。高血糖は好中球機能を障害し、神経障害と微小血管障害は皮膚保護を弱め、組織灌流を低下させます。糖尿病患者の骨髄炎、壊疽、敗血症、切断の合併症率は、非糖尿病患者の5倍以上です。コルチコステロイド、腫瘍学的生物製剤、移植レジメンも膿瘍形成菌への感受性を高め、膿瘍治療市場における繰り返しの治療利用を支援しています。
ポイントオブケア超音波および画像ガイド下排膿の普及
ポイントオブケア超音波は、軟部組織感染症のトリアージツールとして確立されつつあり、臨床医が排膿を必要とする膿瘍と蜂窩織炎を区別するのに役立っています。2025年の小児歯原性感染症の前向きコホート研究では、非専門臨床医が使用したハンドヘルド超音波が73.3%の診断精度を達成し、年換算入院率を年間60.0件から19.5件に減少させました。[2] 肝膿瘍の比較研究では、超音波ガイド下ピッグテールカテーテル排膿の成功率が87.2%であったのに対し、針吸引単独では63.8%でした。排膿可能症例の識別精度の向上により、不要な処置が減少し、膿瘍治療市場における当日治療決定と外来ケアパスウェイが支援されています。
膿瘍治療市場の抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 抗生物質耐性と経験的治療の不確実性 | -0.9% | 南アジアおよびサブサハラアフリカで最大の影響を示す世界規模 | 長期(4年以上) |
| 処置優先管理による薬剤のみの収益獲得の制限 | -0.5% | 世界規模 | 中期(2〜4年) |
| 複雑な排膿と入院ケアの高コスト | -0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 膿瘍エピソードの断片的な診断と過少報告 | -0.4% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
抗生物質耐性と経験的治療の不確実性
抗菌薬耐性は、皮膚・軟部組織感染症の経験的治療の複雑性を高めています。世界保健機関は2025年に、110カ国にわたる2,300万件以上の細菌学的確認症例をカバーするサーベイランスデータを報告し、主要なグラム陽性菌およびグラム陰性菌病原体における耐性の増加を示しました。[3] 耐性菌は広域スペクトル療法を必要とする場合があり、治療コストと有害事象リスクを増加させます。市中感染型MRSAおよび広域スペクトル静脈内薬剤に対する抗菌薬スチュワードシップの制限も、膿瘍治療市場における高付加価値抗生物質の使用を制限しています。
複雑な排膿と入院ケアの高コスト
内部膿瘍は多くの場合、高度な画像診断、画像ガイド下排膿または手術、専門家ケア、および長期静脈内抗生物質投与を必要とし、南アジア、サブサハラアフリカ、ラテンアメリカの一部における低中所得環境でのアクセスを制限する可能性があります。高所得環境では、支払者の圧力により適格患者が外来ケアパスウェイへシフトし、エピソードあたりの入院収益が減少しています。2025年の前向き研究では、外来ケア患者の中央値入院日数が0.30日であったのに対し、入院コホートでは1.53日であり、術後合併症の増加はありませんでした。[4] コスト抑制措置はインフラ投資を遅らせる一方で、膿瘍治療市場を再形成する外来パスウェイを支援する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療法別:
抗生物質がリードし、排膿処置がより速く成長抗生物質は2026年の膿瘍治療市場シェアの58.66%を占め、軽度から中等度の症例での使用および複雑な症例における排膿後の補助療法としての使用に支えられています。経口薬は歯科・歯周感染症を管理し、腹腔内膿瘍はカルバペネムまたはピペラシリン・タゾバクタムによる長期静脈内療法を必要とすることが多いです。切開排膿は、ポイントオブケア超音波と外来手術センター容量の拡大に牽引され、2027年から2032年にかけて8.22%のCAGRで成長すると予測されています。
2025年のレビューでは、切開排膿後の日常的な創傷パッキングを避けることで、安全性を損なうことなく疼痛とリソース使用を削減できることが示されました。外科的処置は、経皮的排膿に反応しない複雑な内部膿瘍に対して依然として不可欠ですが、低侵襲の画像ガイド下アプローチが開腹手術に取って代わりつつあります。生物製剤は再発性化膿性汗腺炎に対して高付加価値の治療層を追加し、Paratekは2026年のIDWeek学会で、2024年および2025年に米国施設から収集された7,200件の細菌臨床分離株に対するオマダサイクリンのインビトロデータを発表しました。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
膿瘍タイプ別:
内部症例が金額でリードし、皮膚症例がより速く拡大内部膿瘍は2026年の市場シェアの54.78%を占め、肝臓、腹腔内、骨盤、肺、脳膿瘍の高い治療コストを反映しています。これらの症例は多くの場合、高度な画像診断、長期抗生物質療法、および専門家によ処置ケアを必要とします。脳および硬膜外膿瘍は、脳神経外科的コンサルテーション、高用量静脈内療法、および追跡神経画像診断を必要とする場合があります。皮膚・軟部組織膿瘍は、市中感染型MRSAとより広範な外来治療パスウェイに支えられ、2027年から2032年にかけて8.99%のCAGRで成長すると予測されています。
歯科・歯周膿瘍は、特に歯科ケアの遅延が一般的な地域で依然として高頻度の状態ですが、その平均治療価値は内部膿瘍より低くなっています。肛門直腸・直腸周囲膿瘍は排膿後に肛門瘻を引き起こす可能性があり、追加の介入と合併症管理ニーズを生み出します。2025年には、米国皮膚科学会と化膿性汗腺炎財団の合同ガイドラインが、中等度から重度の化膿性汗腺炎に対してアダリムマブ、ビメキズマブ、インフリキシマブ、セクキヌマブを強く推奨しました。
患者別:
成人が最大の収益基盤を占め、小児需要が上昇成人は2026年の市場シェアの72.45%を占め、糖尿病、肥満、免疫抑制が成人人口においてより多く見られるためです。2025年の米国医療データ分析では、45歳から64歳の個人が糖尿病患者の皮膚・軟部組織感染症症例の75.6%を占めたのに対し、マッチした非糖尿病患者では31.1%でした。複数の併存疾患を持つ高齢成人はより重篤な感染症を経験する可能性があり、より高コストの入院管理を必要とする可能性が高くなっています。小児症例は2027年から2032年にかけて7.45%のCAGRで成長すると予測されています。
小児カテゴリーは、市中感染型MRSAと炎症性膿瘍状態の治療へのアクセス拡大によって形成されています。2025年の臨床レビューでは、MRSAが関連する小児感染症の文脈においてパントン・バレンタイン白血球毒素産生株の30%を占めることが指摘されました。Novartisの2026年FDA承認によるCosentyx(セクキヌマブ)の12歳以上の小児化膿性汗腺炎への適応拡大により、生物製剤治療選択肢が広がりました。ハンドヘルド超音波も2025年の前向き研究において小児歯原性感染症の入院を減少させ、生物製剤の利用可能性とより選択的なトリアージによって形成された需要プロファイルを生み出しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ケア設定別:
病院が収益リーダーシップを維持し、外来手術センターが台頭病院は2026年の市場シェアの56.45%を占め、内部膿瘍、複雑な静脈内療法、外科的排膿症例を管理しているためです。そのリーダーシップは症例の複雑性と患者数の両方を反映しています。画像ガイド下排膿と14日間の静脈内抗生物質を必要とする病院管理の腹腔内膿瘍は、緊急ケアセンターで治療された表在性膿瘍よりも多くの収益を生み出します。外来手術センターは、処置ベースのケアの容量拡大に支えられ、2032年までに7.56%のCAGRで成長すると予測されています。
救急部門と緊急ケアセンターは、より迅速な超音波ガイドトリアージと適格患者への直接紹介を使用して、ウォークイン症例の相当なシェアを引き続き管理しています。皮膚科、大腸直腸ケア、感染症の専門クリニックは、生物製剤が専門家の監督を必要とするにつれてより関連性が高まっています。処置前評価、麻酔の利用可能性、処置後モニタリングが、病院から外来手術センターへの患者移動のペースを決定します。
投与経路別:
非経口療法がリードし、経口療法が最高の成長率非経口製剤は2026年の市場シェアの46.77%を占め、中等度から重度の感染症は多くの場合静脈内治療を必要とするためです。静脈内バンコマイシンは、病院環境におけるMRSA関連膿瘍の中核的な経験的選択肢であり続けています。HikmaのTYZAVANは2025年7月に、皮膚・皮膚構造感染症に対するすぐに点滴可能なバンコマイシン製品としてFDA承認を取得しました。経口製剤は、投与経路の中で最高の成長率となる9.12%のCAGRで2032年まで成長すると予測されています。
経口療法の成長は、静脈内アクセスの必要性を減らすことができるMRSA活性を持つ1日1回薬剤と経口ステップダウン治療によって支えられています。トリメトプリム・スルファメトキサゾール、クリンダマイシン、ドキシサイクリンは重要な経口治療選択肢であり続け、オマダサイクリンは静脈内および経口製剤の両方を提供しています。2025年のネットワークメタ分析では、18種類の抗MRSA抗生物質の中でオマダサイクリンが有効性において第1位にランク付けされました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の膿瘍治療市場シェアの39.65%を占めました。市場は、市中感染型MRSAの高い負担、高度な医療インフラ、および新しい抗生物質と処置技術に対する償還支援から恩恵を受けています。Innoviva Specialty Therapeuticsは2025年5月に、急性細菌性皮膚・皮膚構造感染症を含む承認された重篤な細菌感染症に対してZEVTERA(セフトビプロール)を米国の医師に商業的に提供しました。ハンドヘルド超音波は救急・緊急ケアトリアージでの使用が増加しており、排膿までの時間と不要な画像診断を削減しています。カナダは2026年1月に中等度から重度の化膿性汗腺炎に対する高付加価値治療選択肢としてビメキズマブを追加しました。
アジア太平洋
アジア太平洋は2027年から2032年にかけて8.45%のCAGRで拡大すると予測されています。成長は、より大きな糖尿病患者人口、インドと中国の中小都市における医療インフラの拡大、および南アジアと東南アジア全体での市中MRSA曝露の拡大によって牽引されています。インドにおける公立病院の容量拡大により、入院ケアへのアクセスが改善されています。ムンバイ、デリー、バンガロールの民間病院は超音波支援トリアージと画像ガイド下排膿を採用しており、治療能力を強化し、患者の適時ケアへのアクセスを改善しています。
欧州、中東・アフリカ、南米
欧州は成熟した外来非経口抗菌療法プログラムを有しており、中東・アフリカと南米はアクセスと治療能力のレベルが異なります。英国とドイツは2025年に外来静脈内抗生物質ガイダンスを正式化し、早期退院計画とフォローアップケアを改善しました。Incyteは2026年11月に欧州委員会から欧州における中等度から重度の化膿性汗腺炎を有する成人に対する初の1日1回経口治療薬Povofortay(ポボルシチニブ)の承認を取得しました。湾岸協力会議諸国は画像ガイド下排膿と新しい抗生物質を追加していますが、サブサハラアフリカの多くの医療システムは一次医療、抗生物質の入手可能性、診断報告の制限に直面しています。
競合ランドスケープ
市場集中度
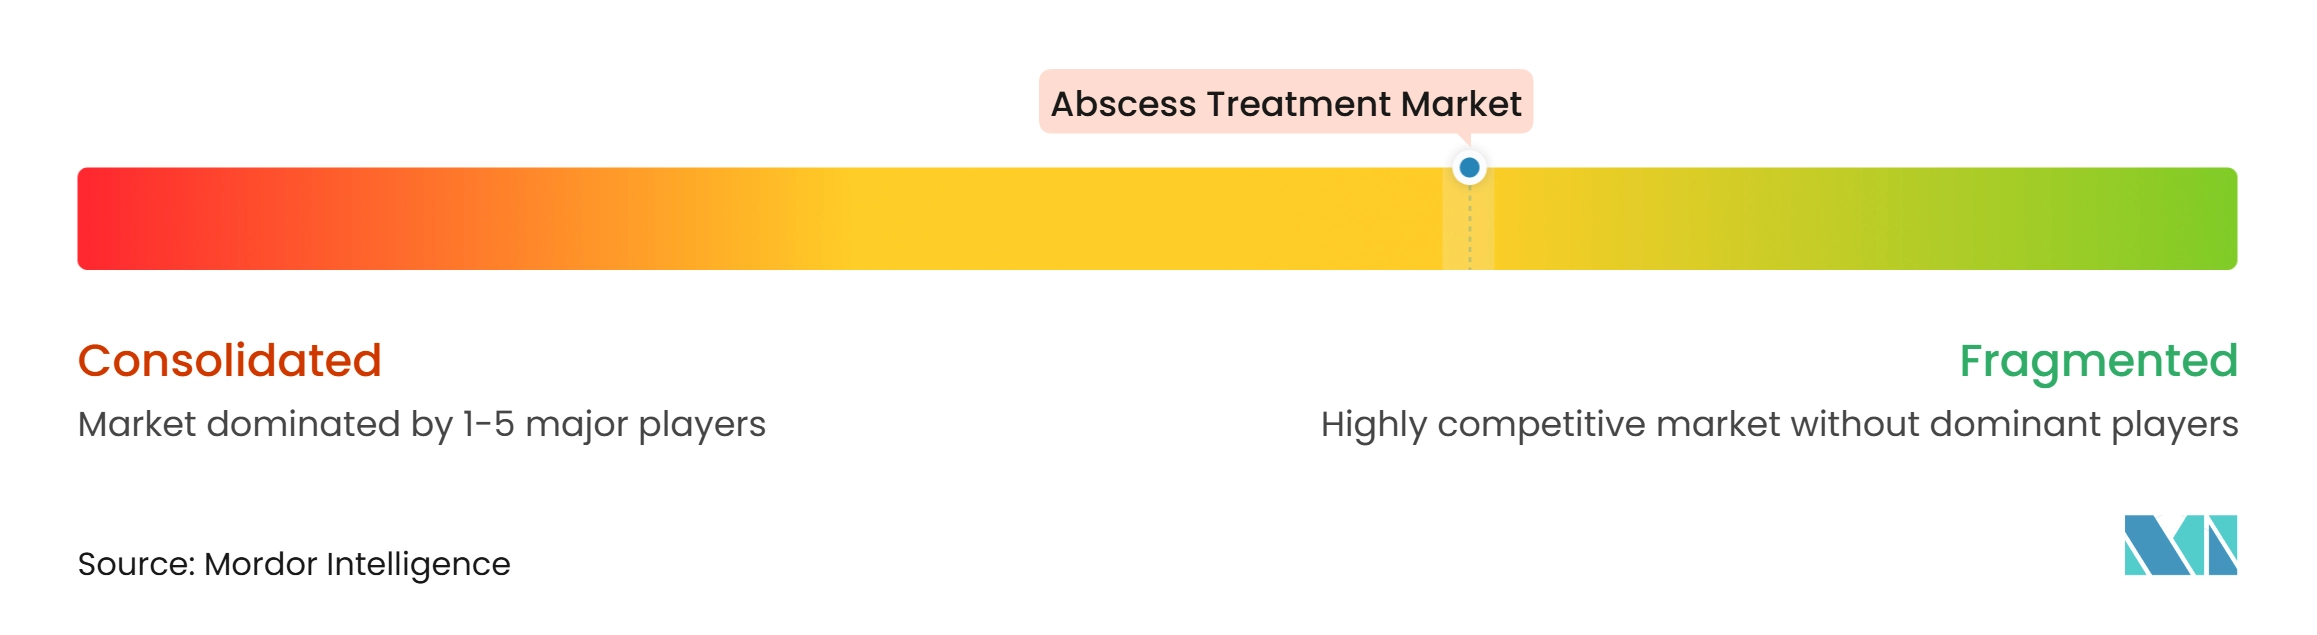
世界の膿瘍治療市場は中程度に断片化されています。Pfizer、Merck、GSK、AstraZenecaは、経口および静脈内MRSA治療を支援する広範な抗生物質ポートフォリオを維持しています。Innoviva Specialty TherapeuticsはBasilea PharmaceuticaのZEVTERAを2025年5月に米国で商業化し、承認された重篤な細菌感染症に対する新世代セファロスポリンへのアクセスを拡大しました。Molnlycke Health Care、Convatec、Smith & Nephew、Medlineは、排膿処置後に使用されるドレッシングと洗浄システムを通じた創傷管理で競合しています。
Aurobindo Pharma、Dr. Reddy's Laboratories、Sun Pharmaceutical、Tevaを含むジェネリックおよびバイオシミラーメーカーは、アジア太平洋、ラテンアメリカ、中東・アフリカの価格感応度の高い市場で引き続き重要な役割を果たしています。彼らの競争的地位は、調達決定がプレミアム製品差別化よりもアクセスとコストを優先する市場で最も強くなっています。生物製剤は化膿性汗腺炎において独自の競争的側面を加えており、AbbVieは2026年10月のフェーズ3 INTREPID結果を報告し、ルチキズマブが第16週においてHiSCR75主要エンドポイントを達成し、反応率がプラセボの23.4%に対して31.4%でした。Incyteのポボルシチニブプログラムも経口標的療法の役割を強調しており、FDA申請が審査中で、米国承認と発売が2027年第1四半期に予定されています。競争はケアパスウェイによって引き続き異なり、ブランド抗感染薬、低コストジェネリック、処置製品、診断ツール、専門免疫療法が異なる患者ニーズに対応しています。
膿瘍治療産業リーダー
-
Novartis AG
-
Bayer AG
-
F. Hoffmann-La Roche Ltd
-
Teva Pharmaceutical Industries Limited
-
Johnson & Johnson
- 注:主要企業の掲載順は順位を示すものではありません。
膿瘍治療市場 このレポートでカバーされる企業
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica
- Bayer
- Beckton Dickinson
- Coloplast
- Convatec
- CorMedix Inc.
- Dr. Reddy’s Laboratories
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Medline Industries
- Merck
- Molnlycke Health Care
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Smiths Group
- Solventum Corporation
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
最近の産業開発事情 膿瘍治療市場
- 2026年11月:欧州委員会がIncyteのPovofortay(ポボルシチニブ)を欧州における中等度から重度の化膿性汗腺炎を有する成人に対する初の1日1回経口治療薬として承認しました。フェーズ3 STOP-HS1およびSTOP-HS2データでは、患者の最大71.4%が第54週においてHiSCR50を達成したことが示されました。FDAは新薬申請を審査中であり、米国承認は2027年第1四半期に予定されています。
- 2025年11月:Fresenius Kabiが感受性グラム陽性菌による急性細菌性皮膚・皮膚構造感染症を有する成人および小児患者に対する単回投与レジメンとしてダルババンシン注射剤のFDA承認を取得しました。DALVANCEのジェネリック同等品は、留置血管アクセスデバイスなしの単回点滴治療コースを提供し、適格患者の外来管理を支援しました。
世界の膿瘍治療市場レポートスコープ
レポートのスコープによると、膿瘍とは、感染症の結果として体組織、臓器、または閉鎖空間内に発生する局所的な膿の集積であり、最も一般的には細菌性生物によって引き起こされます。これは、身体の免疫反応が感染症を封じ込めようとする際に発生し、炎症組織に囲まれた閉鎖腔内に死んだ白血球、細菌、細胞残骸、損傷組織が蓄積します。
膿瘍治療市場は、治療法、膿瘍タイプ、患者グループ、ケア設定、投与経路、地域別にセグメント化されています。治療法別では、市場は抗生物質、切開排膿、外科的処置を含みます。膿瘍タイプ別では、市場は皮膚・軟部組織膿瘍、内部膿瘍、腹腔内・骨盤膿瘍、肝膿瘍、肺・胸膜膿瘍、脳・硬膜外膿瘍、歯科・歯周膿瘍、肛門直腸・直腸周囲膿瘍、その他の膿瘍タイプにセグメント化されています。患者グループ別では、市場は小児、成人、高齢者患者に分類されています。ケア設定別では、市場は病院、救急部門・緊急ケアセンター、外来手術センター、専門クリニック、その他のケア設定にセメント化されています。投与経路別では、市場は経口、非経口、局所にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 抗生物質 |
| 切開排膿 |
| 外科的処置 |
| 皮膚・軟部組織膿瘍 | |
| 内部膿瘍 | 腹腔内・骨盤膿瘍 |
| 肝膿瘍 | |
| 肺・胸膜膿瘍 | |
| 脳・硬膜外膿瘍 | |
| 歯科・歯周膿瘍 | |
| 肛門直腸・直腸周囲膿瘍 | |
| その他の膿瘍タイプ |
| 小児 |
| 成人 |
| 高齢者 |
| 病院 |
| 救急部門・緊急ケアセンター |
| 外来手術センター |
| 専門クリニック |
| その他のケア設定 |
| 経口 |
| 非経口 |
| 局所 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療法別 | 抗生物質 | |
| 切開排膿 | ||
| 外科的処置 | ||
| 膿瘍タイプ別 | 皮膚・軟部組織膿瘍 | |
| 内部膿瘍 | 腹腔内・骨盤膿瘍 | |
| 肝膿瘍 | ||
| 肺・胸膜膿瘍 | ||
| 脳・硬膜外膿瘍 | ||
| 歯科・歯周膿瘍 | ||
| 肛門直腸・直腸周囲膿瘍 | ||
| その他の膿瘍タイプ | ||
| 患者別 | 小児 | |
| 成人 | ||
| 高齢者 | ||
| ケア設定別 | 病院 | |
| 救急部門・緊急ケアセンター | ||
| 外来手術センター | ||
| 専門クリニック | ||
| その他のケア設定 | ||
| 投与経路別 | 経口 | |
| 非経口 | ||
| 局所 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
膿瘍治療の予測成長率は?
膿瘍治療市場は2027年から2032年にかけて6.11%のCAGRで成長すると予測されており、2027年の24.2億米ドルから2032年には32.5億米ドルに上昇します。
どの治療タイプが最も多くの収益を生み出しますか?
抗生物質は治療タイプ別でリードしており、2026年に58.66%のシェアを占め、軽度症例での使用および排膿後の補助療法としての使用を反映しています。
どの膿瘍タイプが最も速く成長していますか?
皮膚・軟部組織膿瘍は、市中感染型MRSAと化膿性汗腺炎に対する生物製剤使用の拡大に支えられ、2032年までに8.99%のCAGRで成長すると予測されています。
外来手術センターが関連性を高めているのはなぜですか?
外来手術センターは、超音波ガイドトリアージと標準化された外来パスウェイが適切な表在性症例を入院ケアから移行させるにつれて、7.56%のCAGRで成長すると予測されています。
注射剤よりも経口抗生物質の方が速く成長しているのはなぜですか?
経口製剤は、1日1回MRSA活性薬剤と経口ステップダウン療法が静脈内アクセスなしで治療を支援できるため、9.12%のCAGRで成長すると予測されています。
最も高い予測成長率を示す地域はどこですか?
アジア太平洋は、インフラの拡大、糖尿病の有病率、抗生物質と排膿処置へのアクセス増加に支えられ、2032年までに8.45%のCAGRで成長すると予測されています。