
Marktgröße und Marktanteil der Abszessbehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.42 Milliarden US-Dollar |
| Marktgröße (2032) | 3.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Abszessbehandlung von Mordor Intelligence
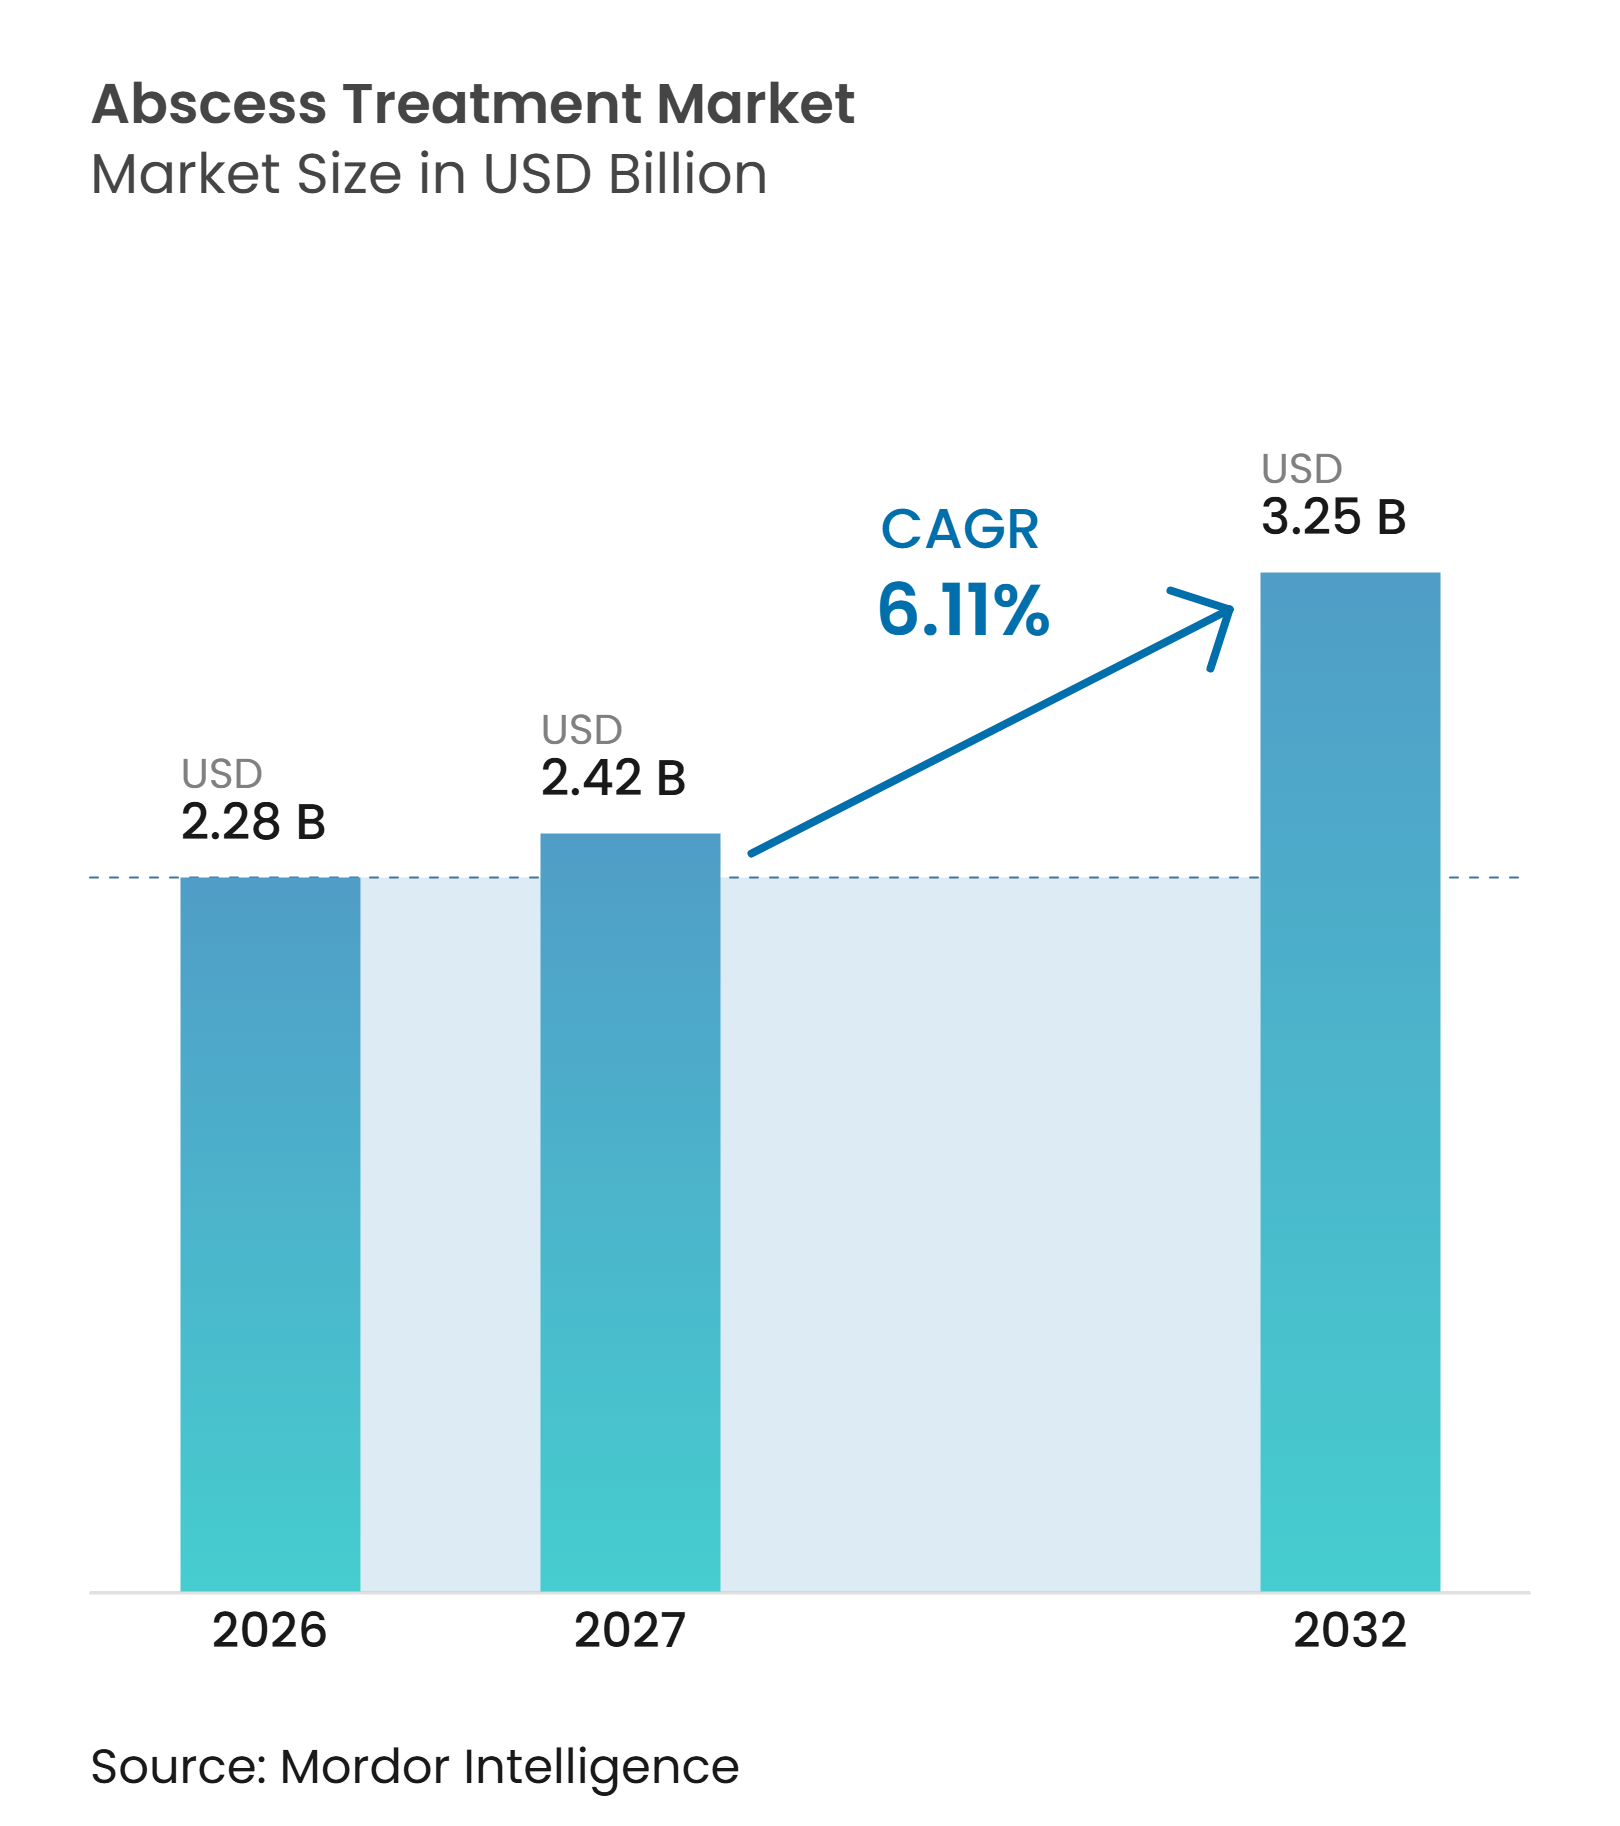
Die Marktgröße der Abszessbehandlung wurde im Jahr 2026 auf 2,28 Milliarden USD geschätzt und wird voraussichtlich von 2,42 Milliarden USD im Jahr 2027 auf 3,25 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,11 % während des Prognosezeitraums (2027–2032).
Der Markt für Abszessbehandlung profitiert von der zunehmenden Belastung durch bakterielle Haut- und Weichteilinfektionen sowie von der wachsenden Bevölkerungsgruppe mit Diabetes, Adipositas und Immunsuppression. Diese Erkrankungen erhöhen das Infektionsrisiko und tragen zu einem wiederkehrenden Versorgungsbedarf bei. Der Point-of-Care-Ultraschall unterstützt die genaue Differenzierung zwischen Zellulitis und drainagebedürftigen Abszessen und hilft dabei, vermeidbare Krankenhausaufnahmen zu reduzieren und Behandlungsumgebungen zu optimieren. Langwirksame injizierbare Antibiotika und einmal täglich einzunehmende orale Therapien mit MRSA-Wirksamkeit unterstützen die ambulante Versorgung, obwohl antimikrobielle Resistenz, Anforderungen an das Antibiotikamanagement und die Notwendigkeit von Inzision und Drainage das arzneimittelgetriebene Marktwachstum begrenzen.
Wichtigste Erkenntnisse des Berichts
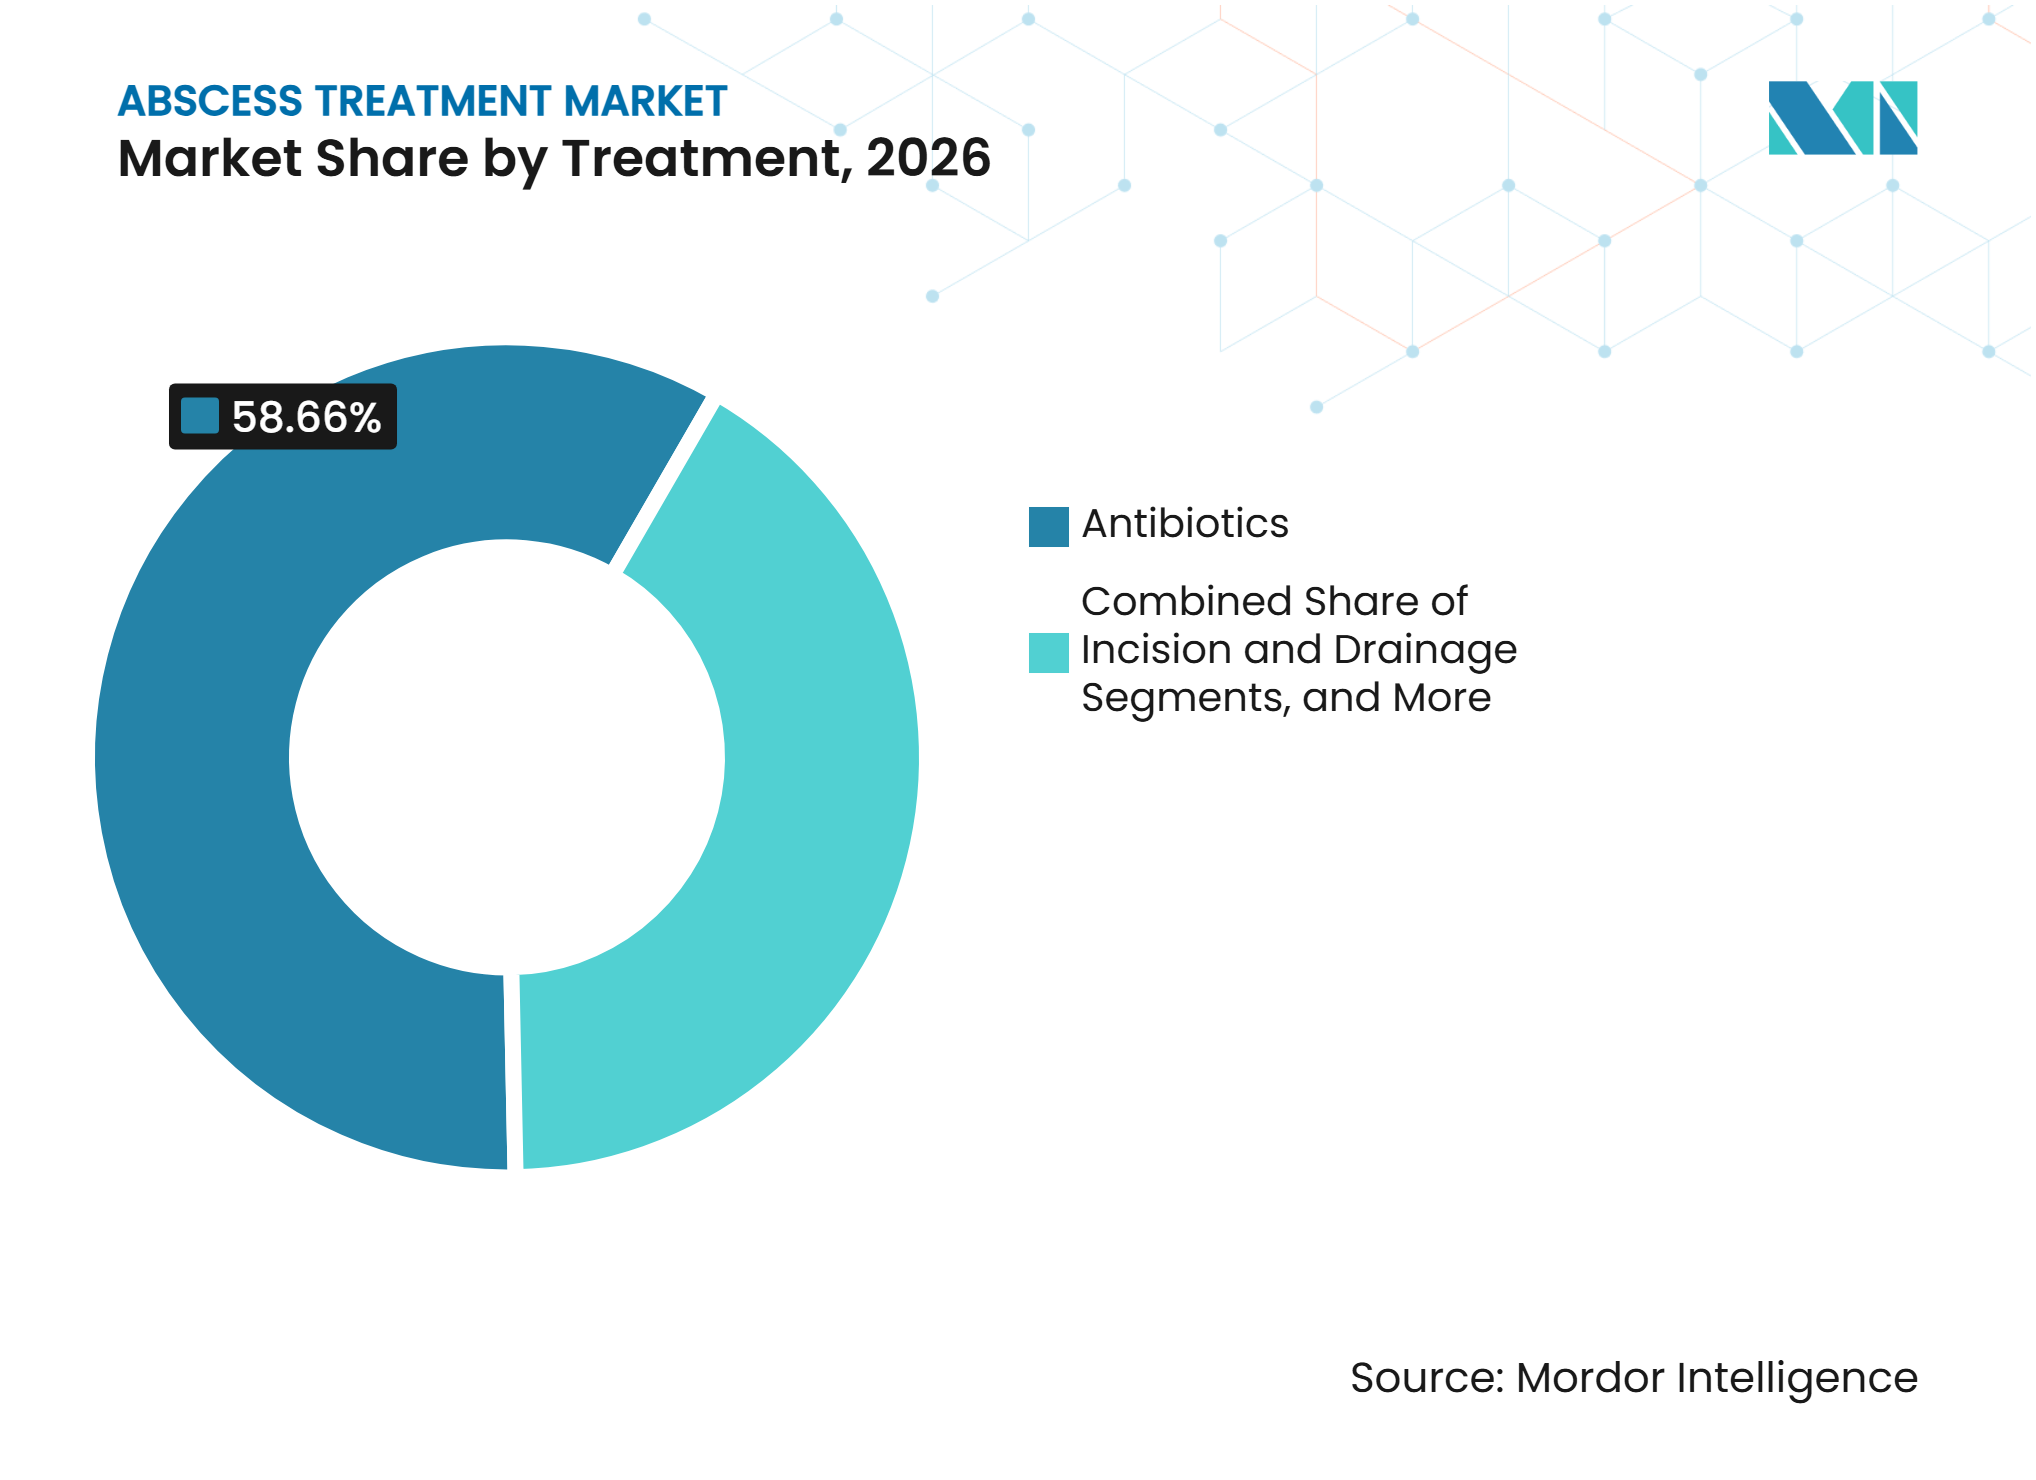
- Nach Behandlung hielten Antibiotika im Jahr 2026 einen Marktanteil von 58,66 %, während Inzision und Drainage bis 2032 voraussichtlich mit einer CAGR von 8,22 % wachsen wird.
- Nach Abszesstyp hielten innere Abszesse im Jahr 2026 einen Marktanteil von 54,78 %, während Haut- und Weichteilabszesse bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen werden.
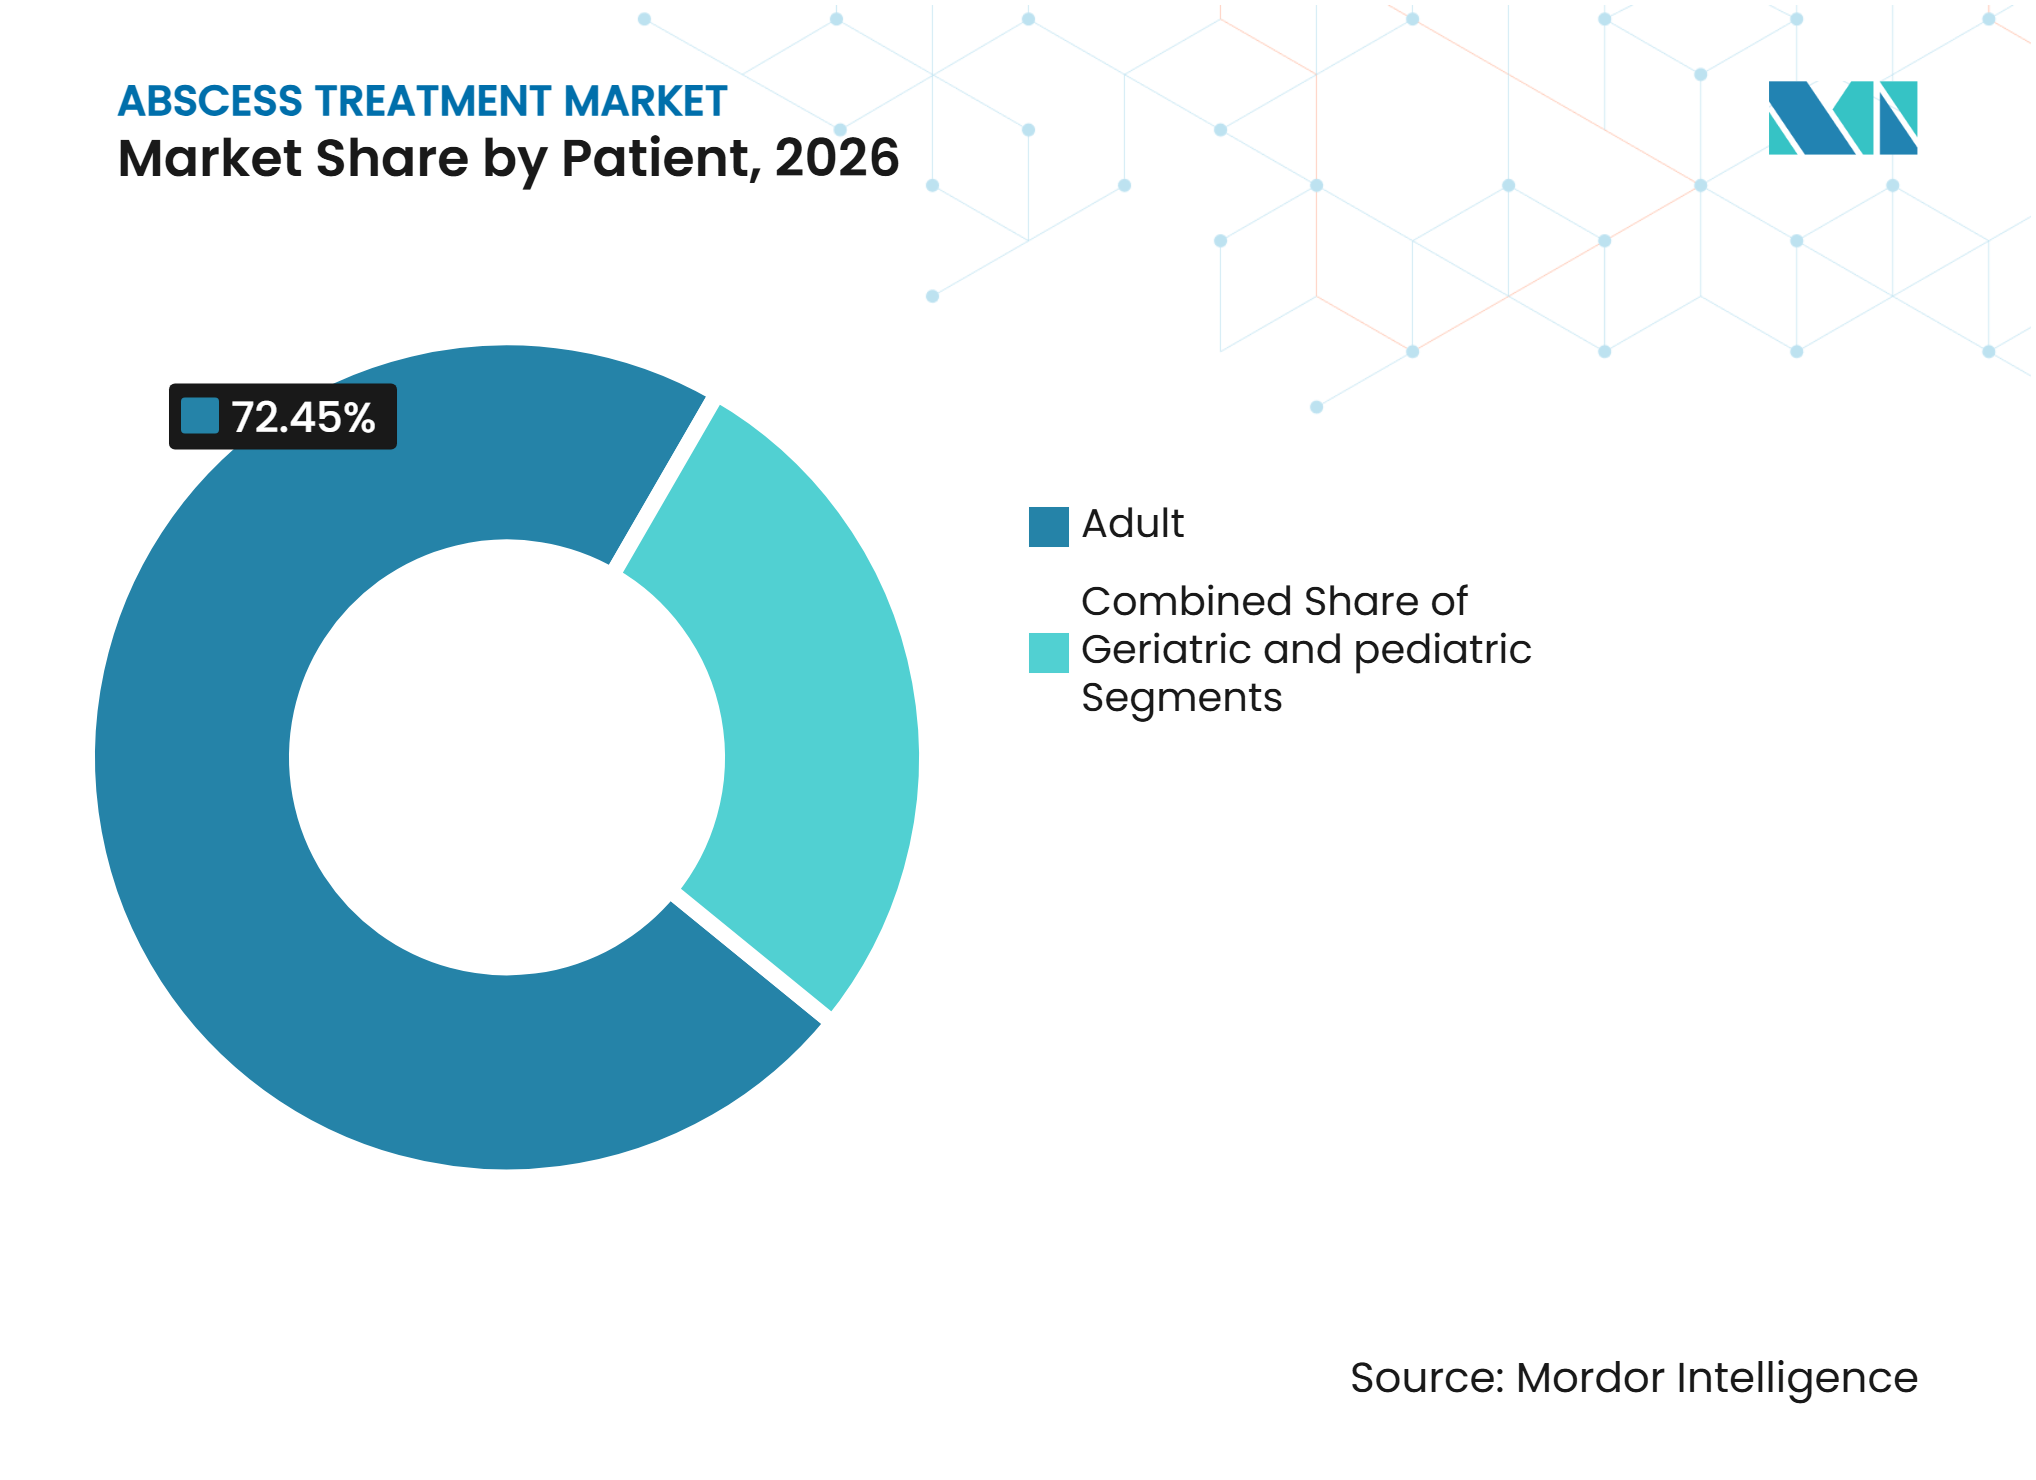
- Nach Patientengruppe hielten Erwachsene im Jahr 2026 einen Marktanteil von 72,45 %, während pädiatrische Fälle bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen werden.
- Nach Versorgungsumfeld hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 56,45 %, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen werden.
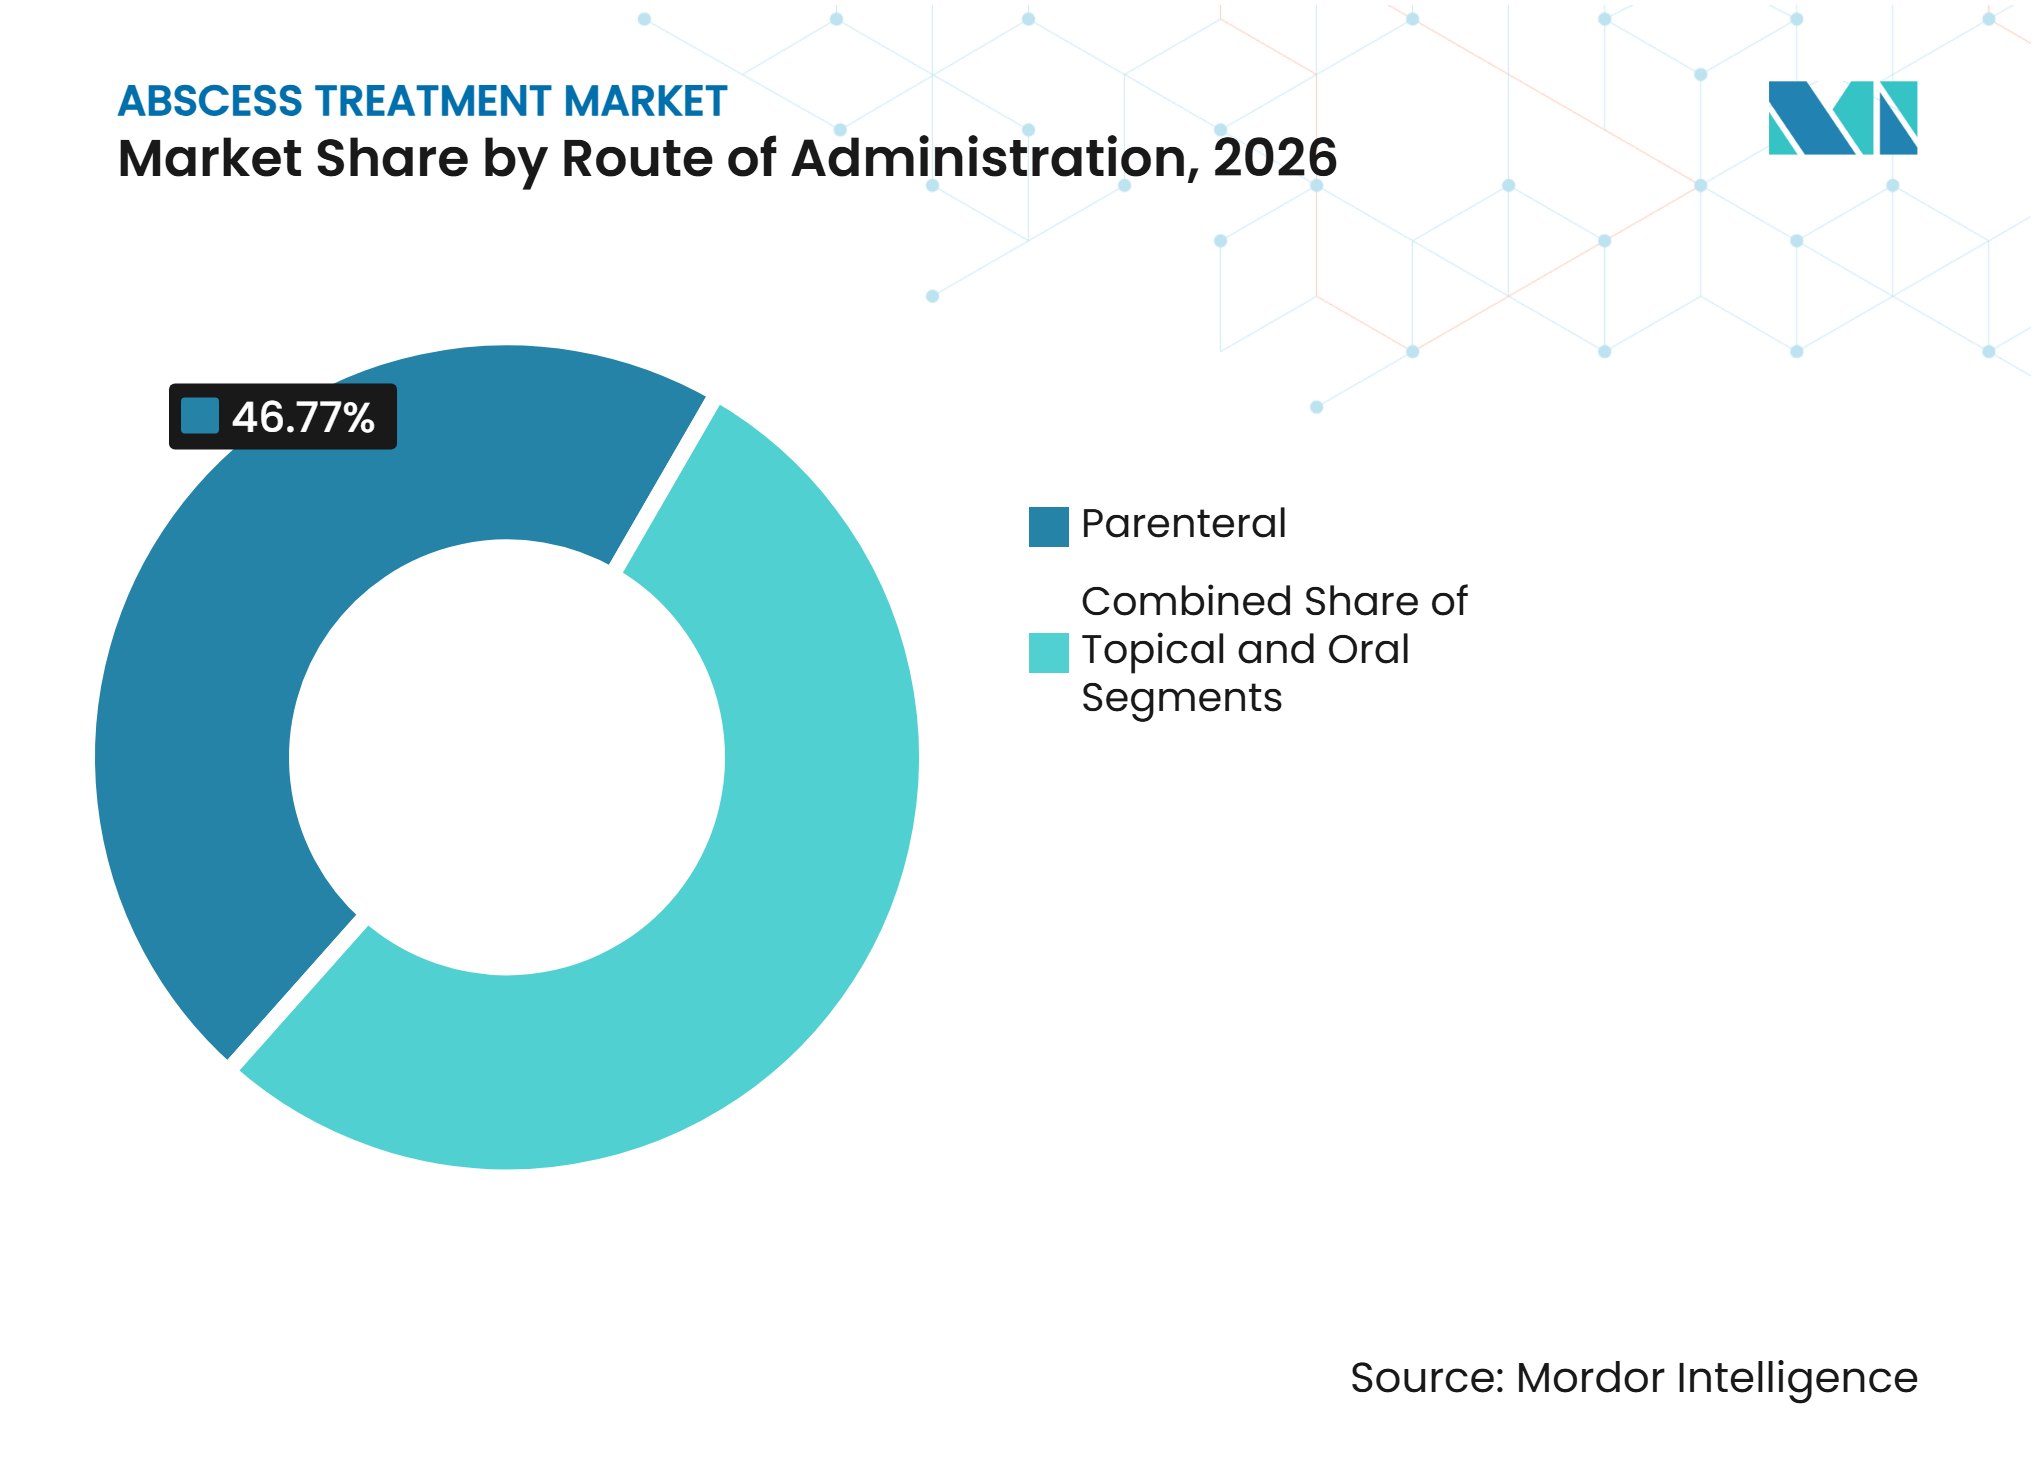
- Nach Verabreichungsweg hielten parenterale Formulierungen im Jahr 2026 einen Marktanteil von 46,77 %, während orale Formulierungen bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen werden.
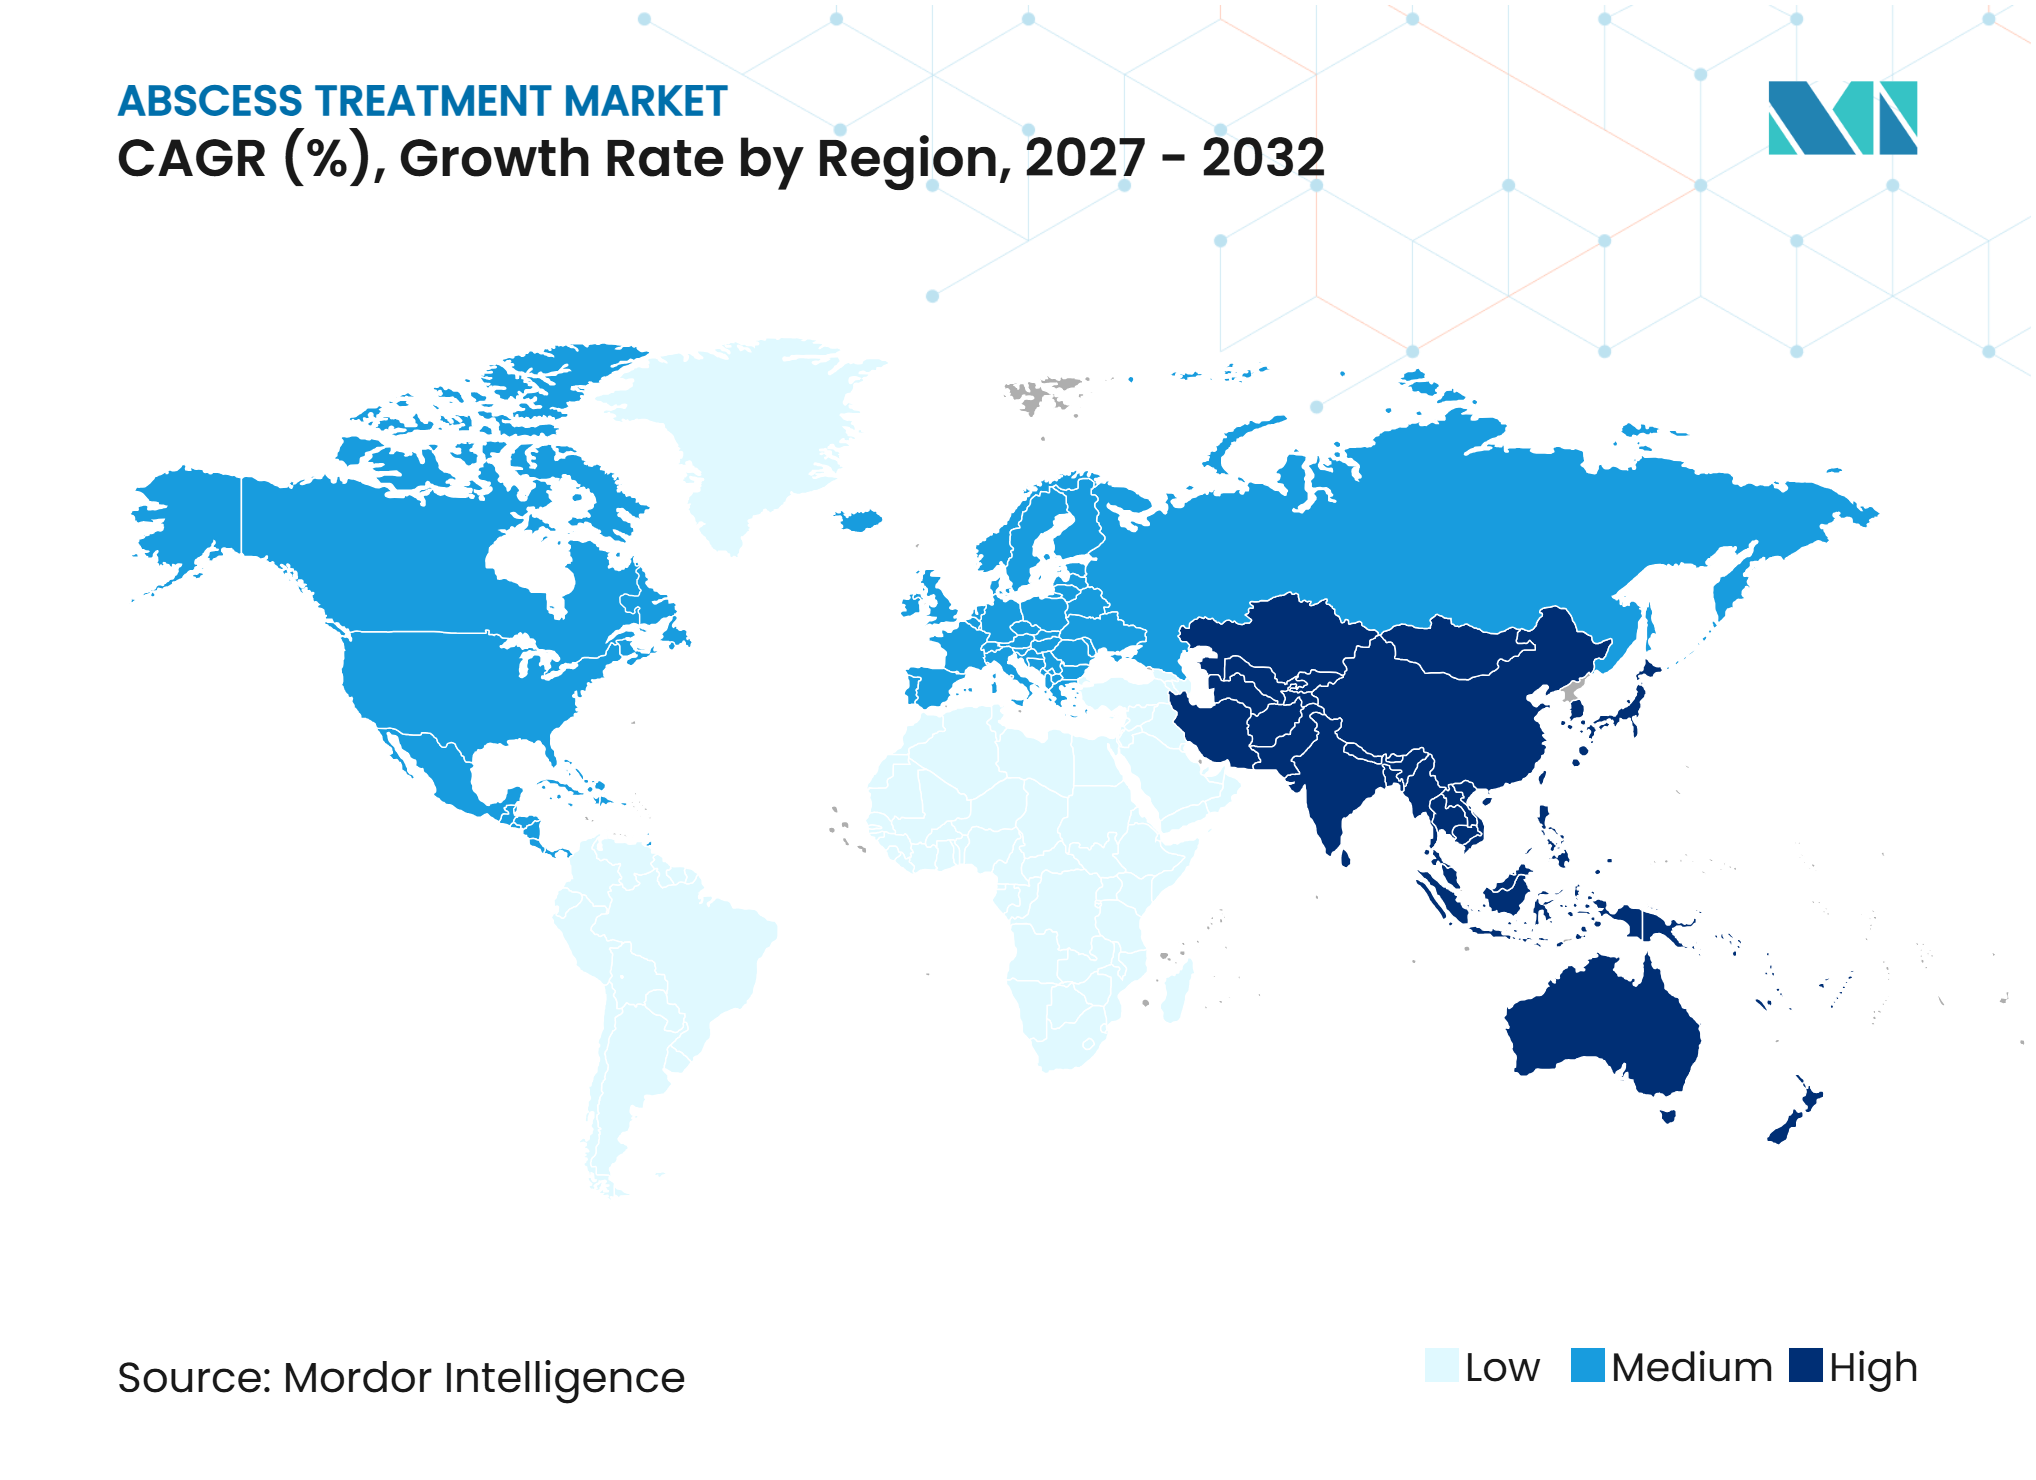
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 39,65 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Abszessbehandlung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Belastung durch Haut- und Weichteilinfektionen | +1.4% | Global, mit höchster Intensität in Nordamerika, Südasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Point-of-Care-Ultraschalldiagnostik und bildgestützten Drainage | +0.9% | Nordamerika, Europa und die wichtigsten Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachstum der langwirksamen und ambulanten antibakteriellen Therapie | +1.1% | Nordamerika und Europa, mit Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Patientenpopulationen mit Diabetes, Adipositas und Immunsuppression | +1.2% | Global, mit dem stärksten Wachstumsimpuls in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Frühere Diagnose und Überweisung bei tiefen oder inneren Abszessen | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die Länder des Golfkooperationsrats | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zur ambulanten und häuslichen Wundversorgung | +0.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Haut- und Weichteilinfektionen
Haut- und Weichteilinfektionen bleiben eine häufige Ursache für Notfallversorgung, wobei Abszesse von oberflächlicher Furunkulose bis hin zu tiefen Infektionen reichen. Komplizierte Infektionen und Rückfallrisiken nehmen aufgrund der Bevölkerungsalterung, des erweiterten Einsatzes immunsuppressiver Behandlungen und der Ausbreitung multiresistenter Erreger zu. Community-acquired MRSA betrifft mittlerweile Kinder, Sportler, Militärpersonal, benachteiligte städtische Gemeinschaften und Patienten mit chronischen Wunden, was die Behandlungsepisoden und die Nachfrage nach Verfahren und Antibiotikatherapien im globalen Markt für Abszessbehandlung erhöht. Resistente gramnegative Infektionen können breitspektrige intravenöse Therapien erfordern, was die Behandlungskosten im Vergleich zu älteren generischen Alternativen erhöht.
Wachstum der langwirksamen und ambulanten antibakteriellen Therapie
Langwirksame injizierbare Antibiotika erweitern die ambulanten Behandlungsoptionen für Abszessfälle. Fresenius Kabi erhielt im November 2025 die FDA-Zulassung für Dalbavancin zur Injektion für erwachsene und pädiatrische Patienten mit akuten bakteriellen Haut- und Hautstrukturinfektionen, die durch empfindliche grampositive Erreger verursacht werden. Das Einzel-Dosis-Schema kann den Bedarf an einem liegenden Gefäßzugang eliminieren und eine frühere Entlassung für geeignete Patienten unterstützen. Eine Studie aus dem Jahr 2025 berichtete von infektionsbedingten Wiederaufnahmeraten von 5 % für Zwei-Dosen-Dalbavancin gegenüber 19 % für die Standardversorgung, während die mittlere stationäre Antibiotikadauer 6,5 Tage gegenüber 10,1 Tagen betrug.[1] Hikma erhielt ebenfalls im Juli 2025 die FDA-Zulassung für TYZAVAN, eine gebrauchsfertige Vancomycin-Formulierung, die den Vorbereitungsaufwand in stationären und ambulanten Infusionsumgebungen reduziert.
Zunehmende Patientenpopulationen mit Diabetes, Adipositas und Immunsuppression
Diabetes, Adipositas und Immunsuppression erhöhen die Anzahl der Patienten mit erhöhtem Infektionsrisiko. Menschen mit Diabetes haben ein 1,5- bis 4-fach höheres Risiko für häufige und schwere Infektionen als Menschen ohne Diabetes. Hyperglykämie beeinträchtigt die Neutrophilenfunktion, während Neuropathie und Mikroangiopathie den Hautschutz schwächen und die Gewebedurchblutung verringern. Diabetische Patienten weisen Komplikationsraten für Osteomyelitis, Gangrän, Sepsis und Amputation auf, die mehr als fünfmal höher sind als bei nicht-diabetischen Patienten. Kortikosteroide, onkologische Biologika und Transplantationsschemata erhöhen ebenfalls die Anfälligkeit für abszessbildende Erreger und unterstützen die wiederkehrende Behandlungsnutzung im Markt für Abszessbehandlung.
Ausweitung der Point-of-Care-Ultraschalldiagnostik und bildgestützten Drainage
Der Point-of-Care-Ultraschall entwickelt sich zu einem etablierten Triageinstrument für Weichteilinfektionen und hilft Klinikern, Zellulitis von drainagebedürftigen Abszessen zu unterscheiden. In einer prospektiven Kohortenstudie aus dem Jahr 2025 zu pädiatrischen odontogenen Infektionen erreichte der von nicht-spezialisierten Klinikern eingesetzte Handultraschall eine diagnostische Genauigkeit von 73,3 % und reduzierte die annualisierten Krankenhausaufnahmeraten von 60,0 auf 19,5 Aufnahmen pro Jahr.[2] Eine vergleichende Studie zu Leberabszessen berichtete von einer Erfolgsrate von 87,2 % für die ultraschallgestützte Pigtail-Katheter-Drainage im Vergleich zu 63,8 % für die alleinige Nadelaspiration. Die verbesserte Identifizierung drainagebedürftiger Fälle reduziert unnötige Eingriffe und unterstützt taggleiche Behandlungsentscheidungen und ambulante Versorgungspfade im Markt für Abszessbehandlung.
Analyse der Hemmnisse im Markt für Abszessbehandlung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Antibiotikaresistenz und Unsicherheit bei der empirischen Behandlung | -0.9% | Global, mit der größten Auswirkung in Südasien und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Eingriff-zuerst-Management begrenzt die Umsatzerfassung durch reine Arzneimitteltherapie | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für komplexe Drainage und stationäre Versorgung | -0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Diagnose und Untererfassung von Abszessepisoden | -0.4% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Antibiotikaresistenz und Unsicherheit bei der empirischen Behandlung
Antimikrobielle Resistenz erhöht die Komplexität der empirischen Behandlung von Haut- und Weichteilinfektionen. Die Weltgesundheitsorganisation berichtete im Jahr 2025, dass Überwachungsdaten mehr als 23 Millionen bakteriologisch bestätigte Fälle in 110 Ländern abdeckten und eine zunehmende Resistenz bei wichtigen grampositiven und gramnegativen Erregern zeigten.[3] Resistente Erreger können breitspektrigere Therapien erfordern, was die Behandlungskosten und das Risiko unerwünschter Ereignisse erhöht. Community-assoziierter MRSA und Einschränkungen des Antibiotikamanagements bei breitspektrigen intravenösen Wirkstoffen begrenzen ebenfalls den Einsatz hochwertiger Antibiotika im Markt für Abszessbehandlung.
Hohe Kosten für komplexe Drainage und stationäre Versorgung
Innere Abszesse erfordern häufig fortgeschrittene Bildgebung, bildgestützte Drainage oder chirurgische Eingriffe, spezialisierte Versorgung und verlängerte intravenöse Antibiotikakuren, was den Zugang in einkommensschwächeren Ländern in Südasien, Subsahara-Afrika und Teilen Lateinamerikas einschränken kann. In einkommensstarken Ländern verlagert der Druck der Kostenträger geeignete Patienten auf ambulante Versorgungspfade und reduziert den stationären Umsatz pro Episode. Eine prospektive Studie aus dem Jahr 2025 ergab eine mittlere stationäre Verweildauer von 0,30 Tagen für ambulante Patienten im Vergleich zu 1,53 Tagen für stationäre Kohorten, ohne erhöhte postoperative Komplikationen.[4] Kostendämpfungsmaßnahmen können Infrastrukturinvestitionen verzögern und gleichzeitig ambulante Versorgungspfade fördern, die den Markt für Abszessbehandlung neu gestalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlung:
Antibiotika führen, während Drainageverfahren schneller wachsenAntibiotika hielten im Jahr 2026 einen Marktanteil von 58,66 % im Markt für Abszessbehandlung, unterstützt durch ihren Einsatz bei leichten und mittelschweren Fällen sowie als adjuvante Therapie nach der Drainage bei komplexen Präsentationen. Orale Wirkstoffe behandeln dentale und parodontale Infektionen, während intraabdominale Abszesse häufig eine verlängerte intravenöse Therapie mit Carbapenemen oder Piperacillin-Tazobactam erfordern. Inzision und Drainage wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,22 % wachsen, angetrieben durch Point-of-Care-Ultraschall und die Ausweitung der Kapazitäten ambulanter chirurgischer Zentren.
Eine Überprüfung aus dem Jahr 2025 ergab, dass das Vermeiden einer routinemäßigen Wundtamponade nach Inzision und Drainage Schmerzen und Ressourcenverbrauch reduzieren kann, ohne die Sicherheit zu beeinträchtigen. Chirurgische Eingriffe bleiben für komplexe innere Abszesse unerlässlich, die nicht auf die perkutane Drainage ansprechen, obwohl minimalinvasive bildgestützte Ansätze zunehmend die offene Chirurgie ersetzen. Biologika fügen eine hochwertige Behandlungsebene für rezidivierende Hidradenitis suppurativa hinzu, während Paratek auf dem IDWeek 2026 In-vitro-Daten für Omadacyclin gegen 7.200 bakterielle klinische Isolate von US-amerikanischen Standorten präsentierte, die in den Jahren 2024 und 2025 gesammelt wurden.



Nach Abszesstyp:
Innere Fälle führen nach Wert, während Hautfälle schneller expandierenInnere Abszesse machten im Jahr 2026 einen Marktanteil von 54,78 % aus, was die höheren Behandlungskosten von hepatischen, intraabdominalen, pelvinen, pulmonalen und Hirnabszessen widerspiegelt. Diese Fälle erfordern häufig fortgeschrittene Bildgebung, verlängerte Antibiotikatherapie und spezialisierte prozedurale Versorgung. Hirn- und Epiduralabszesse können eine neurochirurgische Konsultation, hochdosierte intravenöse Therapie und bildgebende Nachsorge erfordern. Haut- und Weichteilabszesse werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,99 % wachsen, unterstützt durch community-acquired MRSA und breitere ambulante Behandlungspfade.
Dentale und parodontale Abszesse bleiben hochvolumige Erkrankungen, insbesondere dort, wo verzögerte Zahnarztbesuche häufig sind, obwohl ihr durchschnittlicher Behandlungswert niedriger ist als der von inneren Abszessen. Anorektale und perirektale Abszesse können nach der Drainage zu einer Analfistel führen, was zusätzliche Interventions- und Komplikationsmanagementbedürfnisse schafft. Im Jahr 2025 empfahlen gemeinsame Leitlinien der American Academy of Dermatology und der HS Foundation nachdrücklich Adalimumab, Bimekizumab, Infliximab und Secukinumab für mittelschwere bis schwere Hidradenitis suppurativa.
Nach Patient:
Erwachsene machen die größte Umsatzbasis aus, während die pädiatrische Nachfrage steigtErwachsene hielten im Jahr 2026 einen Marktanteil von 72,45 %, da Diabetes, Adipositas und Immunsuppression in der erwachsenen Bevölkerung häufiger vorkommen. Eine Analyse von US-amerikanischen Gesundheitsdaten aus dem Jahr 2025 ergab, dass Personen im Alter von 45 bis 64 Jahren 75,6 % der Haut- und Weichteilinfektionsfälle bei diabetischen Personen ausmachten, verglichen mit 31,1 % bei entsprechenden nicht-diabetischen Personen. Ältere Erwachsene mit mehreren Komorbiditäten können schwerere Infektionen erleiden und benötigen mit höherer Wahrscheinlichkeit eine kostenintensivere stationäre Behandlung. Pädiatrische Fälle werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,45 % wachsen.
Die pädiatrische Kategorie wird durch community-acquired MRSA und den erweiterten Zugang zu Behandlungen für entzündliche Abszesserkrankungen geprägt. Eine klinische Überprüfung aus dem Jahr 2025 stellte fest, dass MRSA 30 % der Panton-Valentin-Leukozidin-produzierenden Stämme im relevanten pädiatrischen Infektionskontext ausmachte. Die FDA-Zulassung von Novartis für Cosentyx im Jahr 2026 für pädiatrische Hidradenitis suppurativa erweiterte die biologischen Behandlungsoptionen für Patienten ab 12 Jahren. Handultraschall reduzierte auch die Krankenhausaufnahmen bei pädiatrischen odontogenen Infektionen in einer prospektiven Studie aus dem Jahr 2025, was ein Nachfrageprofil schafft, das durch die Verfügbarkeit von Biologika und eine selektivere Triage geprägt ist.

Nach Versorgungsumfeld:
Krankenhäuser behalten die Umsatzführerschaft, während ambulante chirurgische Zentren aufholenKrankenhäuser hielten im Jahr 2026 einen Marktanteil von 56,45 %, da sie innere Abszesse, komplexe intravenöse Therapien und chirurgische Drainagefälle verwalten. Ihre Führungsposition spiegelt sowohl die Fallkomplexität als auch das Patientenvolumen wider. Ein im Krankenhaus behandelter intraabdominaler Abszess, der eine bildgestützte Drainage und 14 Tage intravenöse Antibiotika erfordert, generiert mehr Umsatz als ein oberflächlicher Abszess, der in einem Notfallversorgungszentrum behandelt wird. Ambulante chirurgische Zentren werden bis 2032 voraussichtlich mit einer CAGR von 7,56 % wachsen, unterstützt durch erweiterte Kapazitäten für verfahrensbasierte Versorgung.
Notaufnahmen und Notfallversorgungszentren verwalten weiterhin einen erheblichen Anteil der Walk-in-Fälle, indem sie schnellere ultraschallgestützte Triage und direkte Überweisungen für geeignete Patienten nutzen. Spezialkliniken für Dermatologie, kolorektale Versorgung und Infektionskrankheiten werden relevanter, da Biologika eine spezialisierte Aufsicht erfordern. Präprozedurale Beurteilung, Verfügbarkeit von Anästhesie und postprozedurale Überwachung werden das Tempo der Patientenverlagerung von Krankenhäusern zu ambulanten chirurgischen Zentren bestimmen.
Nach Verabreichungsweg:
Parenterale Therapie führt, während orale Therapie das höchste Wachstum aufweistParenterale Formulierungen hielten im Jahr 2026 einen Marktanteil von 46,77 %, da mittelschwere bis schwere Infektionen häufig eine intravenöse Behandlung erfordern. Intravenöses Vancomycin bleibt eine zentrale empirische Option für MRSA-assoziierte Abszesse in stationären Umgebungen. TYZAVAN von Hikma erhielt im Juli 2025 die FDA-Zulassung als gebrauchsfertiges Vancomycin-Produkt für Haut- und Hautstrukturinfektionen. Orale Formulierungen werden bis 2032 voraussichtlich mit einer CAGR von 9,12 % wachsen, der höchsten Wachstumsrate unter den Verabreichungswegen.
Das Wachstum der oralen Therapie wird durch orale Umstellungstherapie und einmal täglich einzunehmende Wirkstoffe mit MRSA-Wirksamkeit unterstützt, die den Bedarf an intravenösem Zugang reduzieren können. Trimethoprim-Sulfamethoxazol, Clindamycin und Doxycyclin bleiben wichtige orale Behandlungsoptionen, während Omadacyclin sowohl intravenöse als auch orale Formulierungen bietet. Eine Netzwerk-Metaanalyse aus dem Jahr 2025 stufte Omadacyclin in der Wirksamkeit unter 18 Anti-MRSA-Antibiotika an erster Stelle ein.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,65 % im Markt für Abszessbehandlung. Der Markt profitiert von einer hohen Belastung durch community-acquired MRSA, einer fortgeschrittenen Gesundheitsinfrastruktur und Erstattungsunterstützung für neuere Antibiotika und prozedurale Technologien. Innoviva Specialty Therapeutics machte ZEVTERA, oder Ceftobiprol, im Mai 2025 für US-amerikanische Ärzte für zugelassene schwere bakterielle Infektionen, einschließlich akuter bakterieller Haut- und Hautstrukturinfektionen, kommerziell verfügbar. Handultraschall wird zunehmend in der Notfall- und Notfallversorgungstriage eingesetzt, was die Zeit bis zur Drainage und unnötige Bildgebung reduziert. Kanada fügte Bimekizumab im Januar 2026 als hochwertige Behandlungsoption für mittelschwere bis schwere Hidradenitis suppurativa hinzu.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,45 % expandieren. Das Wachstum wird durch eine größere diabetische Bevölkerung, den Ausbau der Gesundheitsinfrastruktur in kleineren Städten in Indien und China sowie eine breitere MRSA-Exposition in der Gemeinschaft in Süd- und Südostasien angetrieben. Der Ausbau der öffentlichen Krankenhauskapazitäten in Indien verbessert den Zugang zur stationären Versorgung. Privatkrankenhäuser in Mumbai, Delhi und Bangalore übernehmen ultraschallgestützte Triage und bildgestützte Drainage, was die Behandlungskapazitäten stärkt und den Patientenzugang zu zeitnaher Versorgung verbessert.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über ausgereifte ambulante parenterale antimikrobielle Therapieprogramme, während der Nahe Osten und Afrika sowie Südamerika unterschiedliche Zugangs- und Behandlungskapazitätsniveaus aufweisen. Das Vereinigte Königreich und Deutschland formalisierten im Jahr 2025 Leitlinien für ambulante intravenöse Antibiotikatherapie, was die Planung der Frühentlassung und die Nachsorge verbessert. Incyte erhielt im November 2026 die Zulassung der Europäischen Kommission für Povofortay, die erste einmal täglich einzunehmende orale Behandlung für Erwachsene mit mittelschwerer bis schwerer Hidradenitis suppurativa in Europa. Die Länder des Golfkooperationsrats fügen bildgestützte Drainage und neuere Antibiotika hinzu, während viele Gesundheitssysteme in Subsahara-Afrika mit begrenzter Primärversorgung, Antibiotikaverfügbarkeit und diagnostischer Berichterstattung konfrontiert sind.
Wettbewerbslandschaft
Marktkonzentration
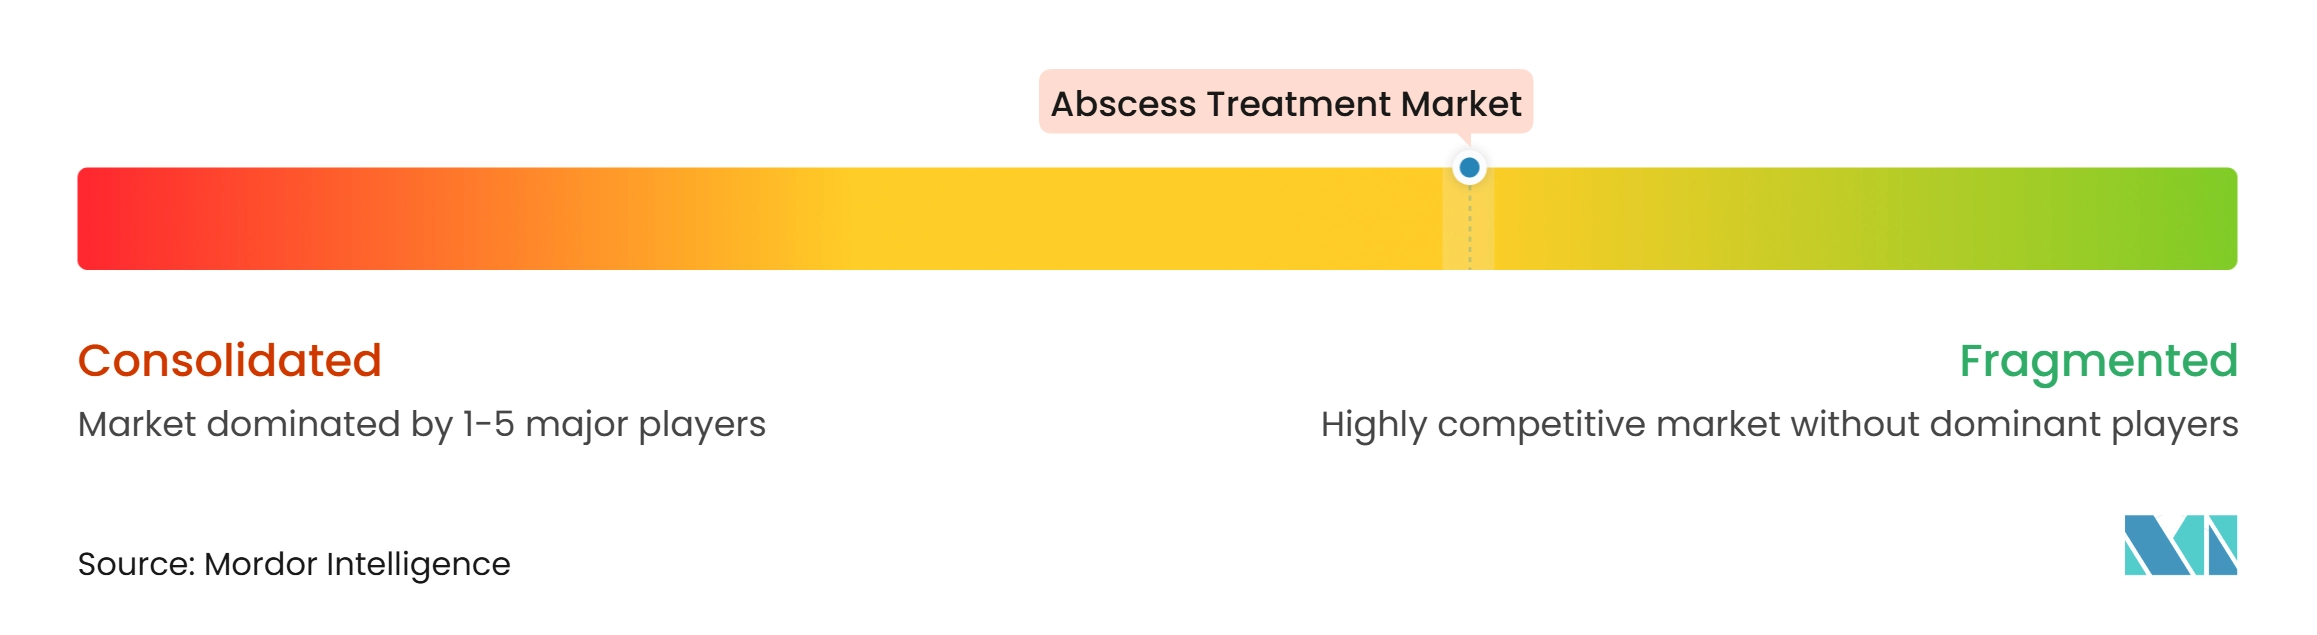
Der globale Markt für Abszessbehandlung ist mäßig fragmentiert. Pfizer, Merck, GSK und AstraZeneca unterhalten breite Antibiotikaportfolios, die orale und intravenöse MRSA-Behandlungen unterstützen. Innoviva Specialty Therapeutics vermarktete ZEVTERA von Basilea Pharmaceutica im Mai 2025 in den Vereinigten Staaten und erweiterte damit den Zugang zu einem Cephalosporin der neueren Generation für zugelassene schwere bakterielle Infektionen. Mölnlycke Health Care, Convatec, Smith & Nephew und Medline konkurrieren im Wundmanagement durch Verbände und Bewässerungssysteme, die nach Drainageverfahren eingesetzt werden.
Generika- und Biosimilar-Hersteller, darunter Aurobindo Pharma, Dr. Reddy's Laboratories, Sun Pharmaceutical und Teva, bleiben in preissensiblen Märkten in Asien-Pazifik, Lateinamerika sowie dem Nahen Osten und Afrika wichtig. Ihre Wettbewerbsposition ist am stärksten dort, wo Beschaffungsentscheidungen Zugang und Kosten gegenüber der Differenzierung von Premiumprodukten priorisieren. Biologika fügen eine eigenständige Wettbewerbsdimension bei Hidradenitis suppurativa hinzu, wobei AbbVie im Oktober 2026 Phase-3-INTREPID-Ergebnisse berichtete, in denen Lutikizumab den primären HiSCR75-Endpunkt in Woche 16 mit Ansprechraten von 31,4 % gegenüber 23,4 % für Placebo erfüllte. Das Povorcitinib-Programm von Incyte unterstreicht ebenfalls die Rolle oral gezielter Therapien, wobei der FDA-Antrag noch geprüft wird und die US-Zulassung und Markteinführung für das erste Quartal 2027 erwartet werden. Der Wettbewerb wird weiterhin je nach Versorgungspfad variieren, wobei Marken-Antiinfektiva, kostengünstige Generika, prozedurale Produkte, Diagnosewerkzeuge und spezialisierte Immunologietherapien unterschiedliche Patientenbedürfnisse bedienen.
Marktführer der Abszessbehandlungsbranche
-
Novartis AG
-
Bayer AG
-
F. Hoffmann-La Roche Ltd
-
Teva Pharmaceutical Industries Limited
-
Johnson & Johnson
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Abszessbehandlung Unternehmen in diesem Bericht
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica
- Bayer
- Beckton Dickinson
- Coloplast
- Convatec
- CorMedix Inc.
- Dr. Reddy’s Laboratories
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Medline Industries
- Merck
- Molnlycke Health Care
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Smiths Group
- Solventum Corporation
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Neueste Industrielle Entwicklungen in Markt für Abszessbehandlung
- November 2026: Die Europäische Kommission genehmigte Incytes Povofortay (Povorcitinib) als erste einmal täglich einzunehmende orale Behandlung für Erwachsene mit mittelschwerer bis schwerer Hidradenitis suppurativa. Die Phase-3-Daten aus STOP-HS1 und STOP-HS2 zeigten, dass bis zu 71,4 % der Patienten in Woche 54 HiSCR50 erreichten; die FDA prüfte den Zulassungsantrag für neue Arzneimittel, wobei die US-Zulassung für das erste Quartal 2027 erwartet wird.
- November 2025: Fresenius Kabi erhielt die FDA-Zulassung für Dalbavancin zur Injektion als Einzel-Dosis-Schema für erwachsene und pädiatrische Patienten mit akuten bakteriellen Haut- und Hautstrukturinfektionen, die durch empfindliche grampositive Erreger verursacht werden. Das Generikum von DALVANCE bot einen Einzel-Infusions-Behandlungskurs ohne liegendes Gefäßzugangsgerät und unterstützte das ambulante Management für geeignete Patienten.
Berichtsumfang des globalen Marktes für Abszessbehandlung
Gemäß dem Umfang des Berichts ist ein Abszess eine lokalisierte Ansammlung von Eiter, die sich in Körpergeweben, Organen oder abgeschlossenen Räumen als Folge einer Infektion entwickelt, die am häufigsten durch bakterielle Erreger verursacht wird. Er entsteht, wenn die Immunreaktion des Körpers versucht, eine Infektion einzudämmen, was zur Ansammlung von abgestorbenen weißen Blutkörperchen, Bakterien, Zelltrümmern und geschädigtem Gewebe in einem abgegrenzten Hohlraum führt, der von entzündetem Gewebe umgeben ist.
Der Markt für Abszessbehandlung ist nach Behandlung, Abszesstyp, Patientengruppe, Versorgungsumfeld, Verabreichungsweg und Geografie segmentiert. Nach Behandlung umfasst der Markt Antibiotika, Inzision und Drainage sowie chirurgische Eingriffe. Nach Abszesstyp ist der Markt in Haut- und Weichteilabszesse, innere Abszesse, intraabdominale und pelvine Abszesse, hepatische Abszesse, pulmonale und pleurale Abszesse, Hirn- und Epiduralabszesse, dentale und parodontale Abszesse, anorektale und perirektale Abszesse sowie andere Abszesstypen segmentiert. Nach Patientengruppe ist der Markt in pädiatrische, erwachsene und geriatrische Patienten kategorisiert. Nach Versorgungsumfeld ist der Markt in Krankenhäuser, Notaufnahmen und Notfallversorgungszentren, ambulante chirurgische Zentren, Spezialkliniken und andere Versorgungsumgebungen segmentiert. Nach Verabreichungsweg ist der Markt in oral, parenteral und topisch segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Antibiotika |
| Inzision und Drainage |
| Chirurgische Eingriffe |
| Haut- und Weichteilabszess | |
| Innerer Abszess | Intraabdominaler und pelviner Abszess |
| Hepatischer Abszess | |
| Pulmonaler und pleuraler Abszess | |
| Hirn- und Epiduralabszess | |
| Dentaler und parodontaler Abszess | |
| Anorektaler und perirektaler Abszess | |
| Sonstiger Abszesstyp |
| Pädiatrisch |
| Erwachsene |
| Geriatrisch |
| Krankenhäuser |
| Notaufnahmen und Notfallversorgungszentren |
| Ambulante chirurgische Zentren |
| Spezialkliniken |
| Sonstige Versorgungsumgebungen |
| Oral |
| Parenteral |
| Topisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlung | Antibiotika | |
| Inzision und Drainage | ||
| Chirurgische Eingriffe | ||
| Nach Abszesstyp | Haut- und Weichteilabszess | |
| Innerer Abszess | Intraabdominaler und pelviner Abszess | |
| Hepatischer Abszess | ||
| Pulmonaler und pleuraler Abszess | ||
| Hirn- und Epiduralabszess | ||
| Dentaler und parodontaler Abszess | ||
| Anorektaler und perirektaler Abszess | ||
| Sonstiger Abszesstyp | ||
| Nach Patient | Pädiatrisch | |
| Erwachsene | ||
| Geriatrisch | ||
| Nach Versorgungsumfeld | Krankenhäuser | |
| Notaufnahmen und Notfallversorgungszentren | ||
| Ambulante chirurgische Zentren | ||
| Spezialkliniken | ||
| Sonstige Versorgungsumgebungen | ||
| Nach Verabreichungsweg | Oral | |
| Parenteral | ||
| Topisch | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die Abszessbehandlung?
Der Markt für Abszessbehandlung wird voraussichtlich mit einer CAGR von 6,11 % von 2027 bis 2032 wachsen und von 2,42 Milliarden USD im Jahr 2027 auf 3,25 Milliarden USD bis 2032 steigen.
Welcher Behandlungstyp generiert den meisten Umsatz?
Antibiotika führen nach Behandlungstyp mit einem Anteil von 58,66 % im Jahr 2026, was ihren Einsatz bei leichten Fällen und als adjuvante Therapie nach der Drainage widerspiegelt.
Welcher Abszesstyp wächst am schnellsten?
Haut- und Weichteilabszesse werden bis 2032 voraussichtlich mit einer CAGR von 8,99 % wachsen, unterstützt durch community-acquired MRSA und einen breiteren Einsatz von Biologika bei Hidradenitis suppurativa.
Warum gewinnen ambulante chirurgische Zentren an Bedeutung?
Ambulante chirurgische Zentren werden voraussichtlich mit einer CAGR von 7,56 % wachsen, da ultraschallgestützte Triage und standardisierte ambulante Versorgungspfade geeignete oberflächliche Fälle aus der stationären Versorgung verlagern.
Warum wachsen orale Antibiotika schneller als injizierbare Optionen?
Orale Formulierungen werden voraussichtlich mit einer CAGR von 9,12 % wachsen, da einmal täglich einzunehmende MRSA-wirksame Wirkstoffe und orale Umstellungstherapie eine Behandlung ohne intravenösen Zugang ermöglichen können.
Welche Region weist das höchste prognostizierte Wachstum auf?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 8,45 % wachsen, unterstützt durch den Ausbau der Infrastruktur, die Prävalenz von Diabetes und den verbesserten Zugang zu Antibiotika und Drainageverfahren.