
Taille et part du marché du traitement des abcès
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.42 Milliards de dollars |
| Taille du Marché (2032) | 3.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.11 % |
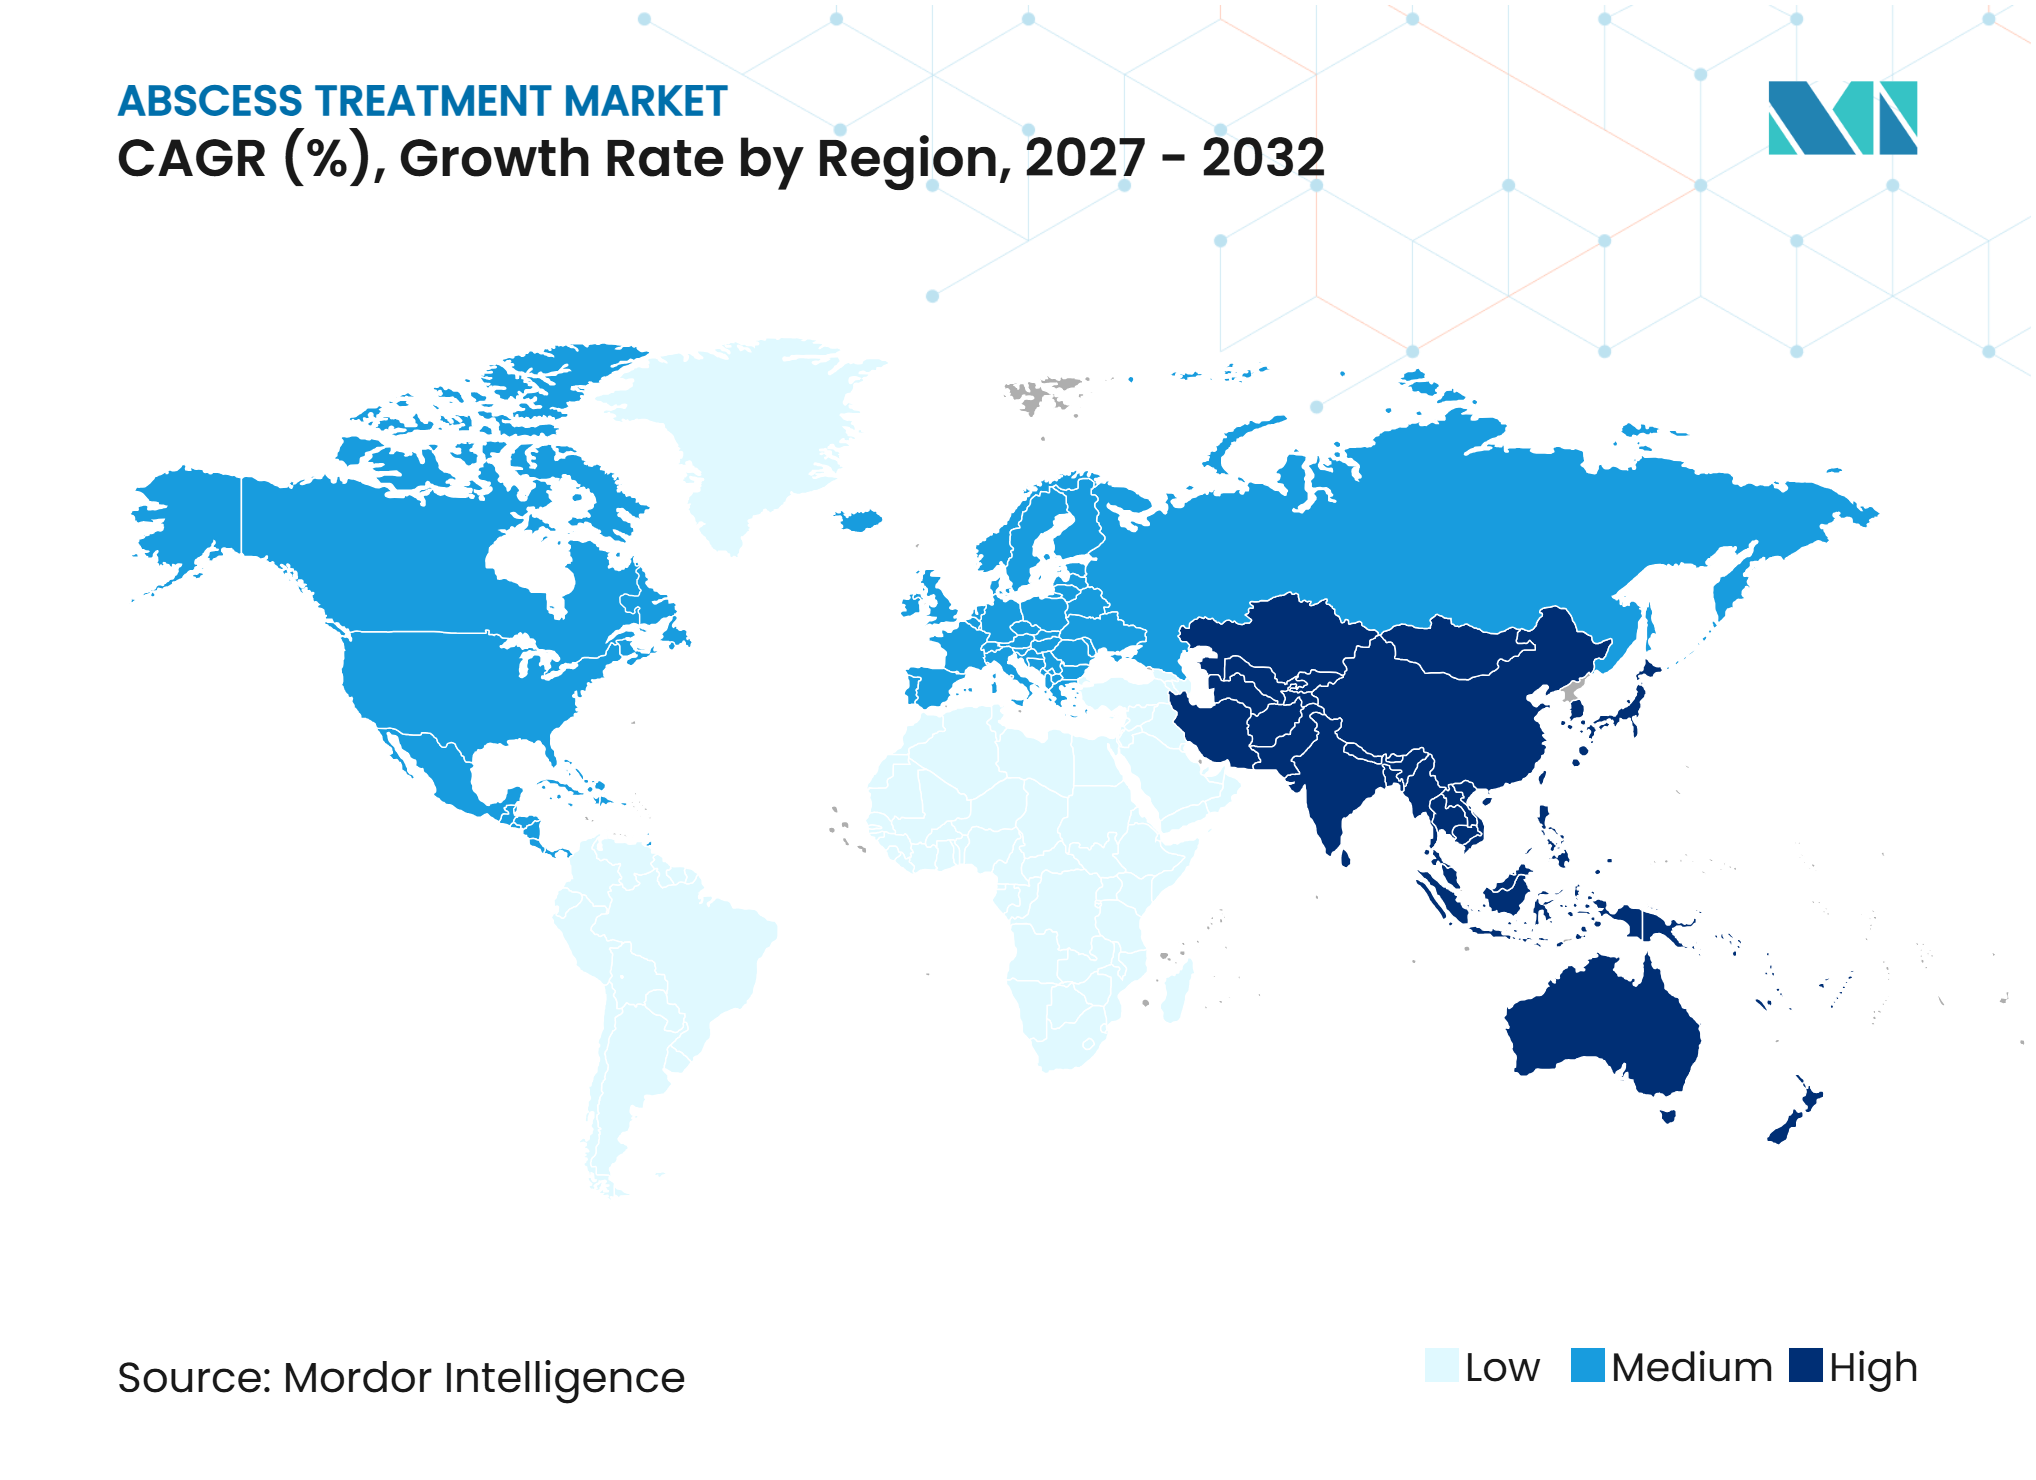
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des abcès par Mordor Intelligence
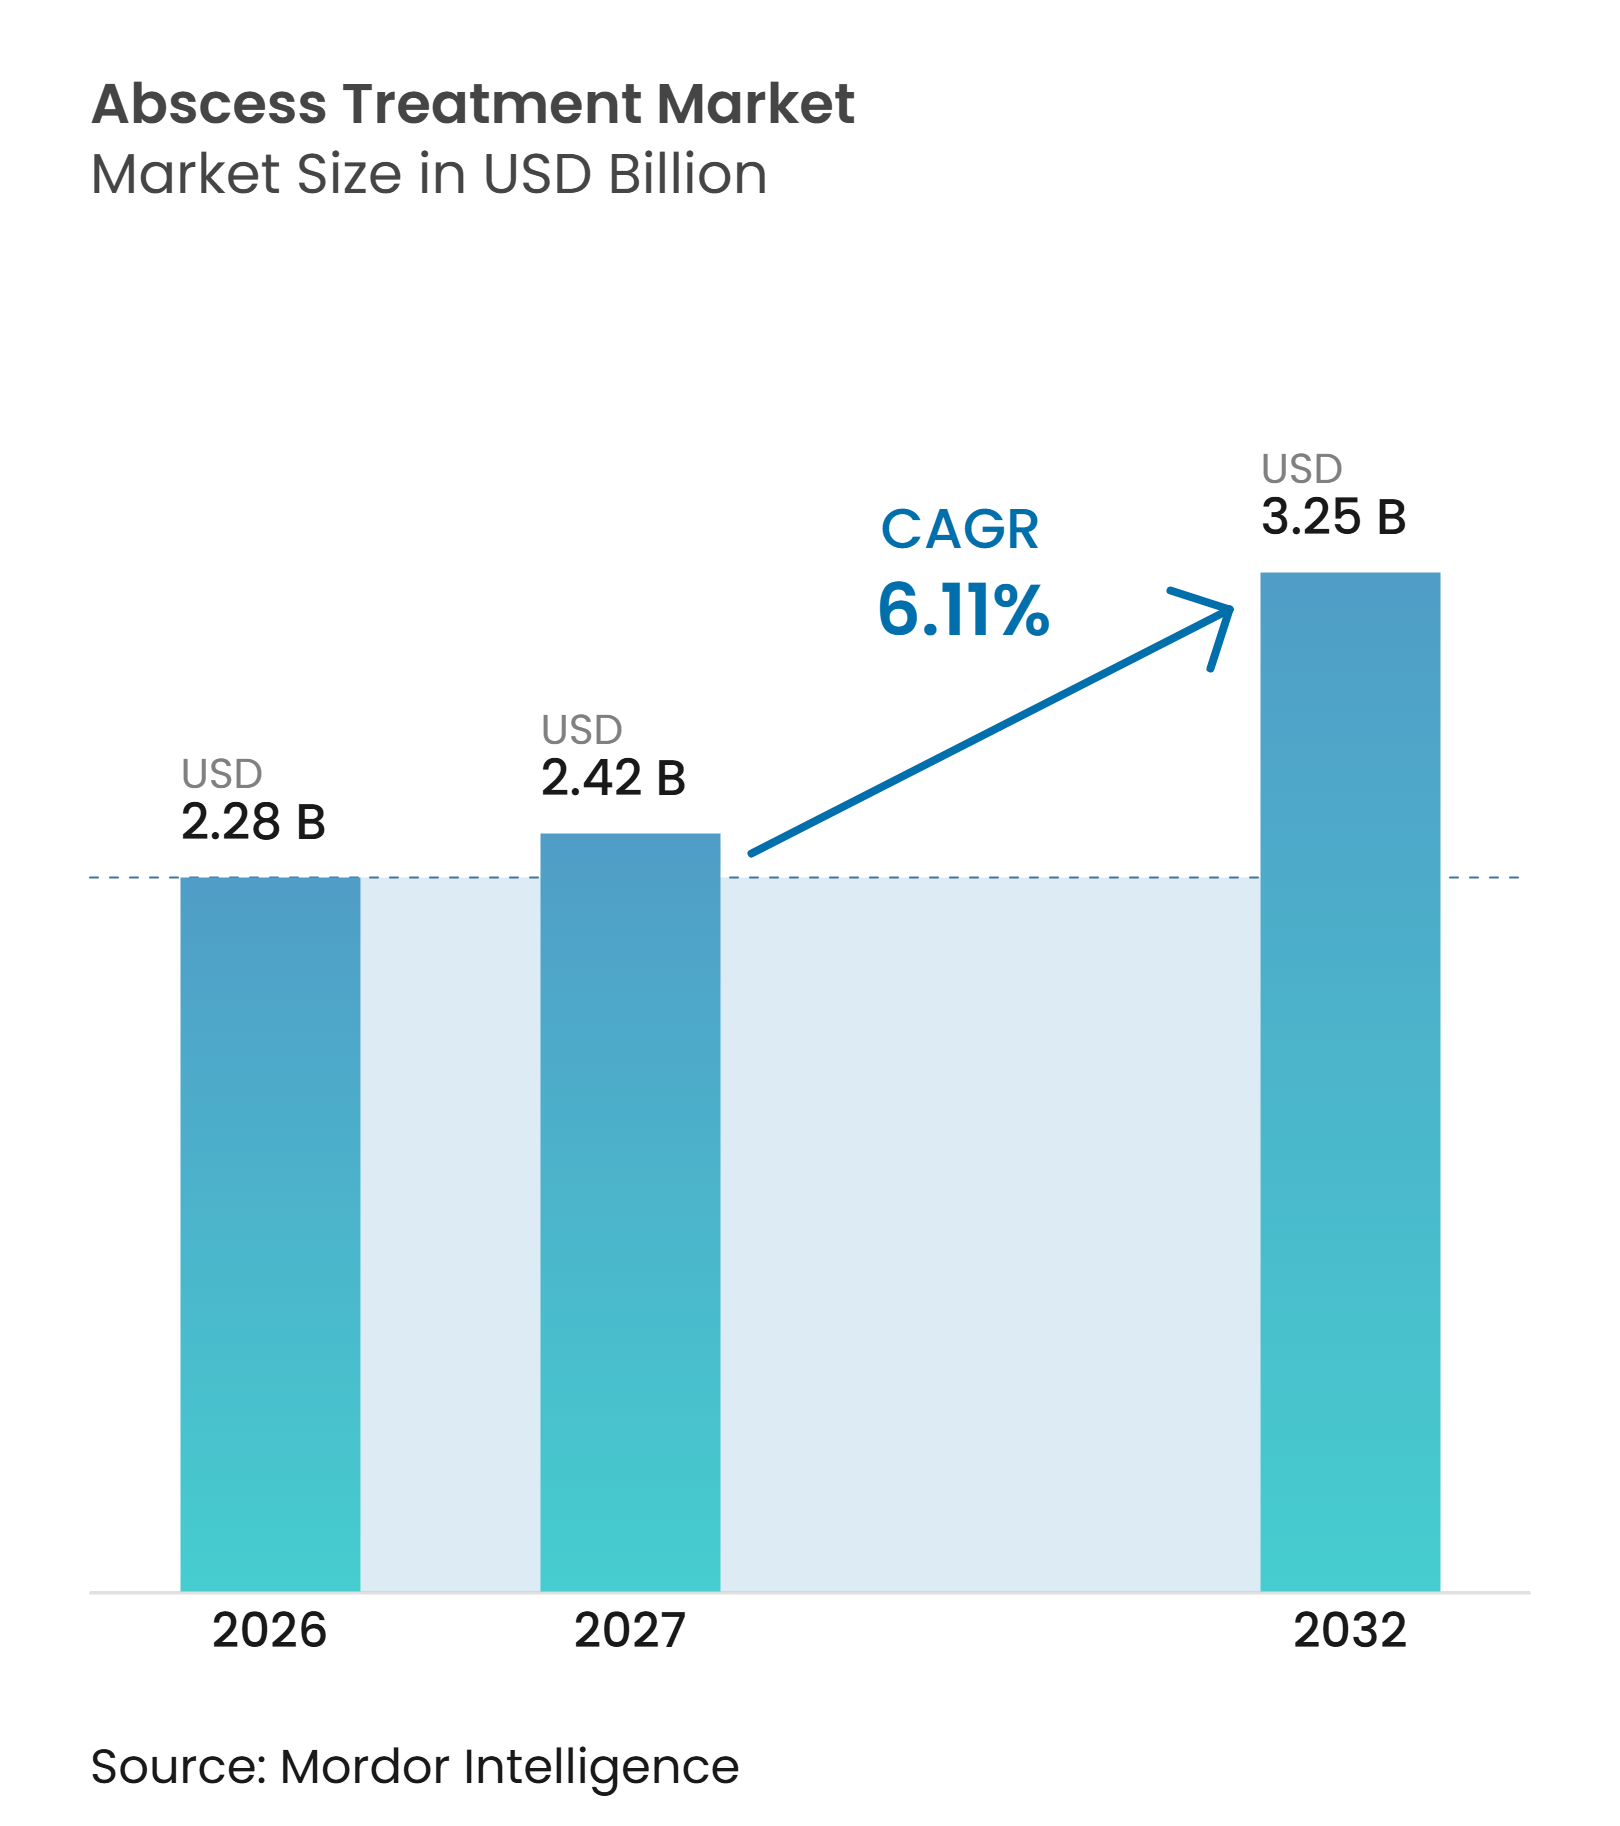
La taille du marché du traitement des abcès était évaluée à 2,28 milliards USD en 2026 et devrait croître de 2,42 milliards USD en 2027 pour atteindre 3,25 milliards USD d'ici 2032, à un CAGR de 6,11 % durant la période de prévision (2027-2032).
Le marché du traitement des abcès bénéficie de la charge croissante des infections bactériennes cutanées et des tissus mous ainsi que de la population croissante atteinte de diabète, d'obésité et d'immunosuppression. Ces conditions augmentent le risque d'infection et contribuent à des besoins de soins récurrents. L'échographie au point de soins permet une différenciation précise entre la cellulite et les abcès drainables, contribuant à réduire les admissions évitables et à optimiser les cadres de traitement. Les antibiotiques injectables à action prolongée et les thérapies orales à prise quotidienne unique avec activité anti-SARM soutiennent les soins ambulatoires, bien que la résistance aux antimicrobiens, les exigences de gestion et la nécessité d'une incision et d'un drainage limitent la croissance du marché portée par les médicaments.
Points clés du rapport
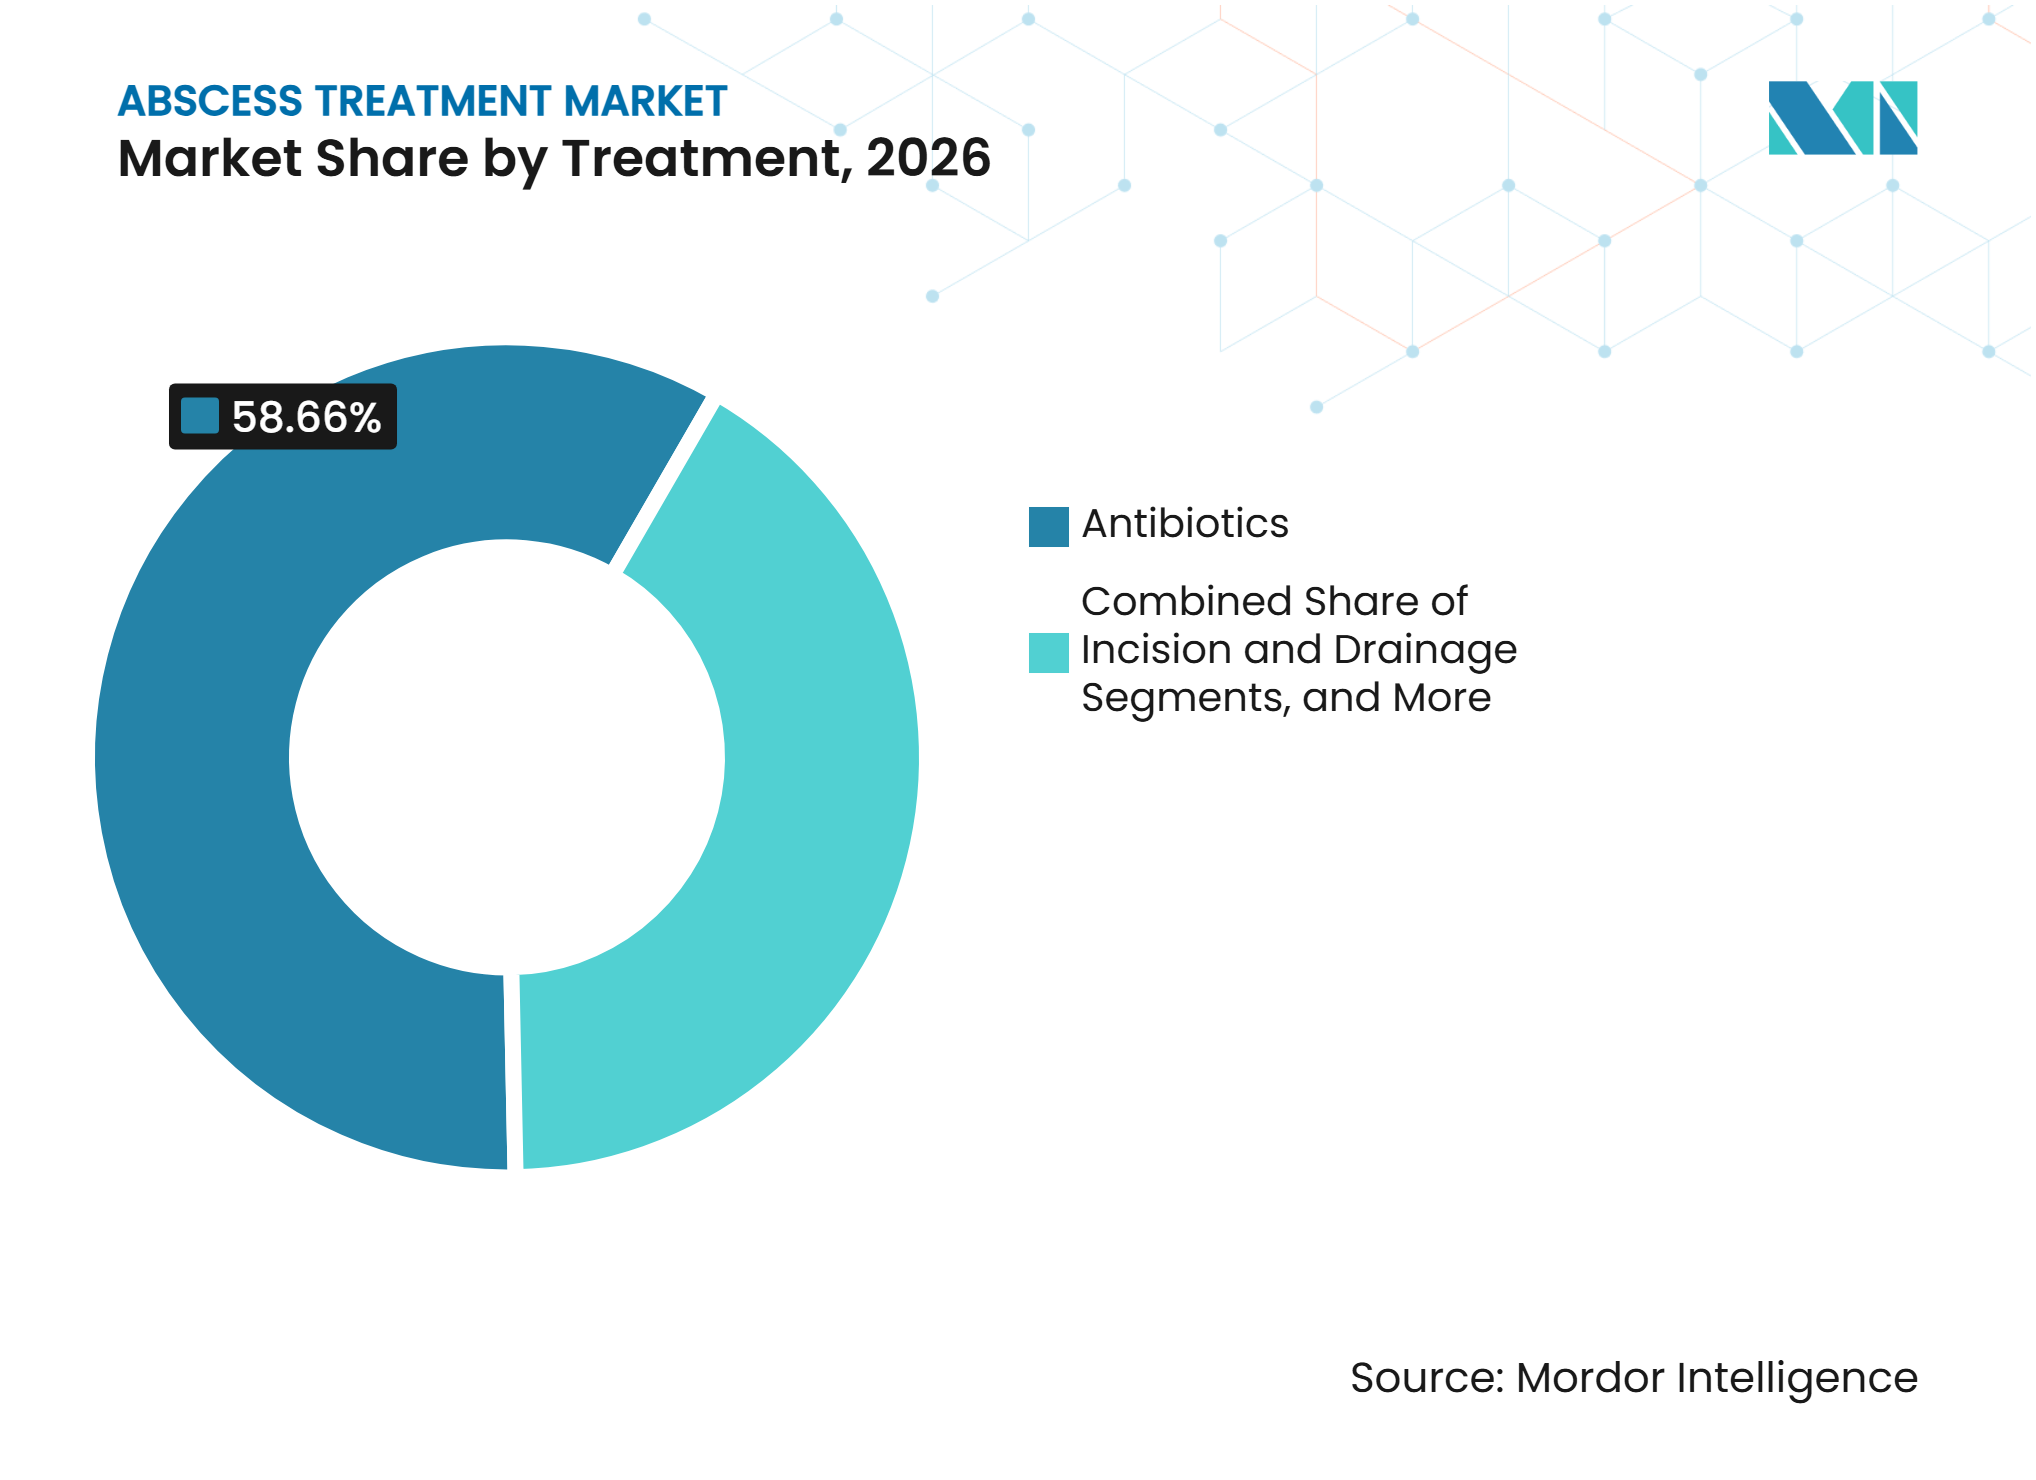
- Par traitement, les antibiotiques détenaient 58,66 % de la part de marché en 2026, tandis que l'incision et le drainage devraient croître à un CAGR de 8,22 % jusqu'en 2032.
- Par type d'abcès, les abcès internes détenaient 54,78 % de la part de marché en 2026, tandis que les abcès cutanés et des tissus mous devraient croître à un CAGR de 8,99 % jusqu'en 2032.
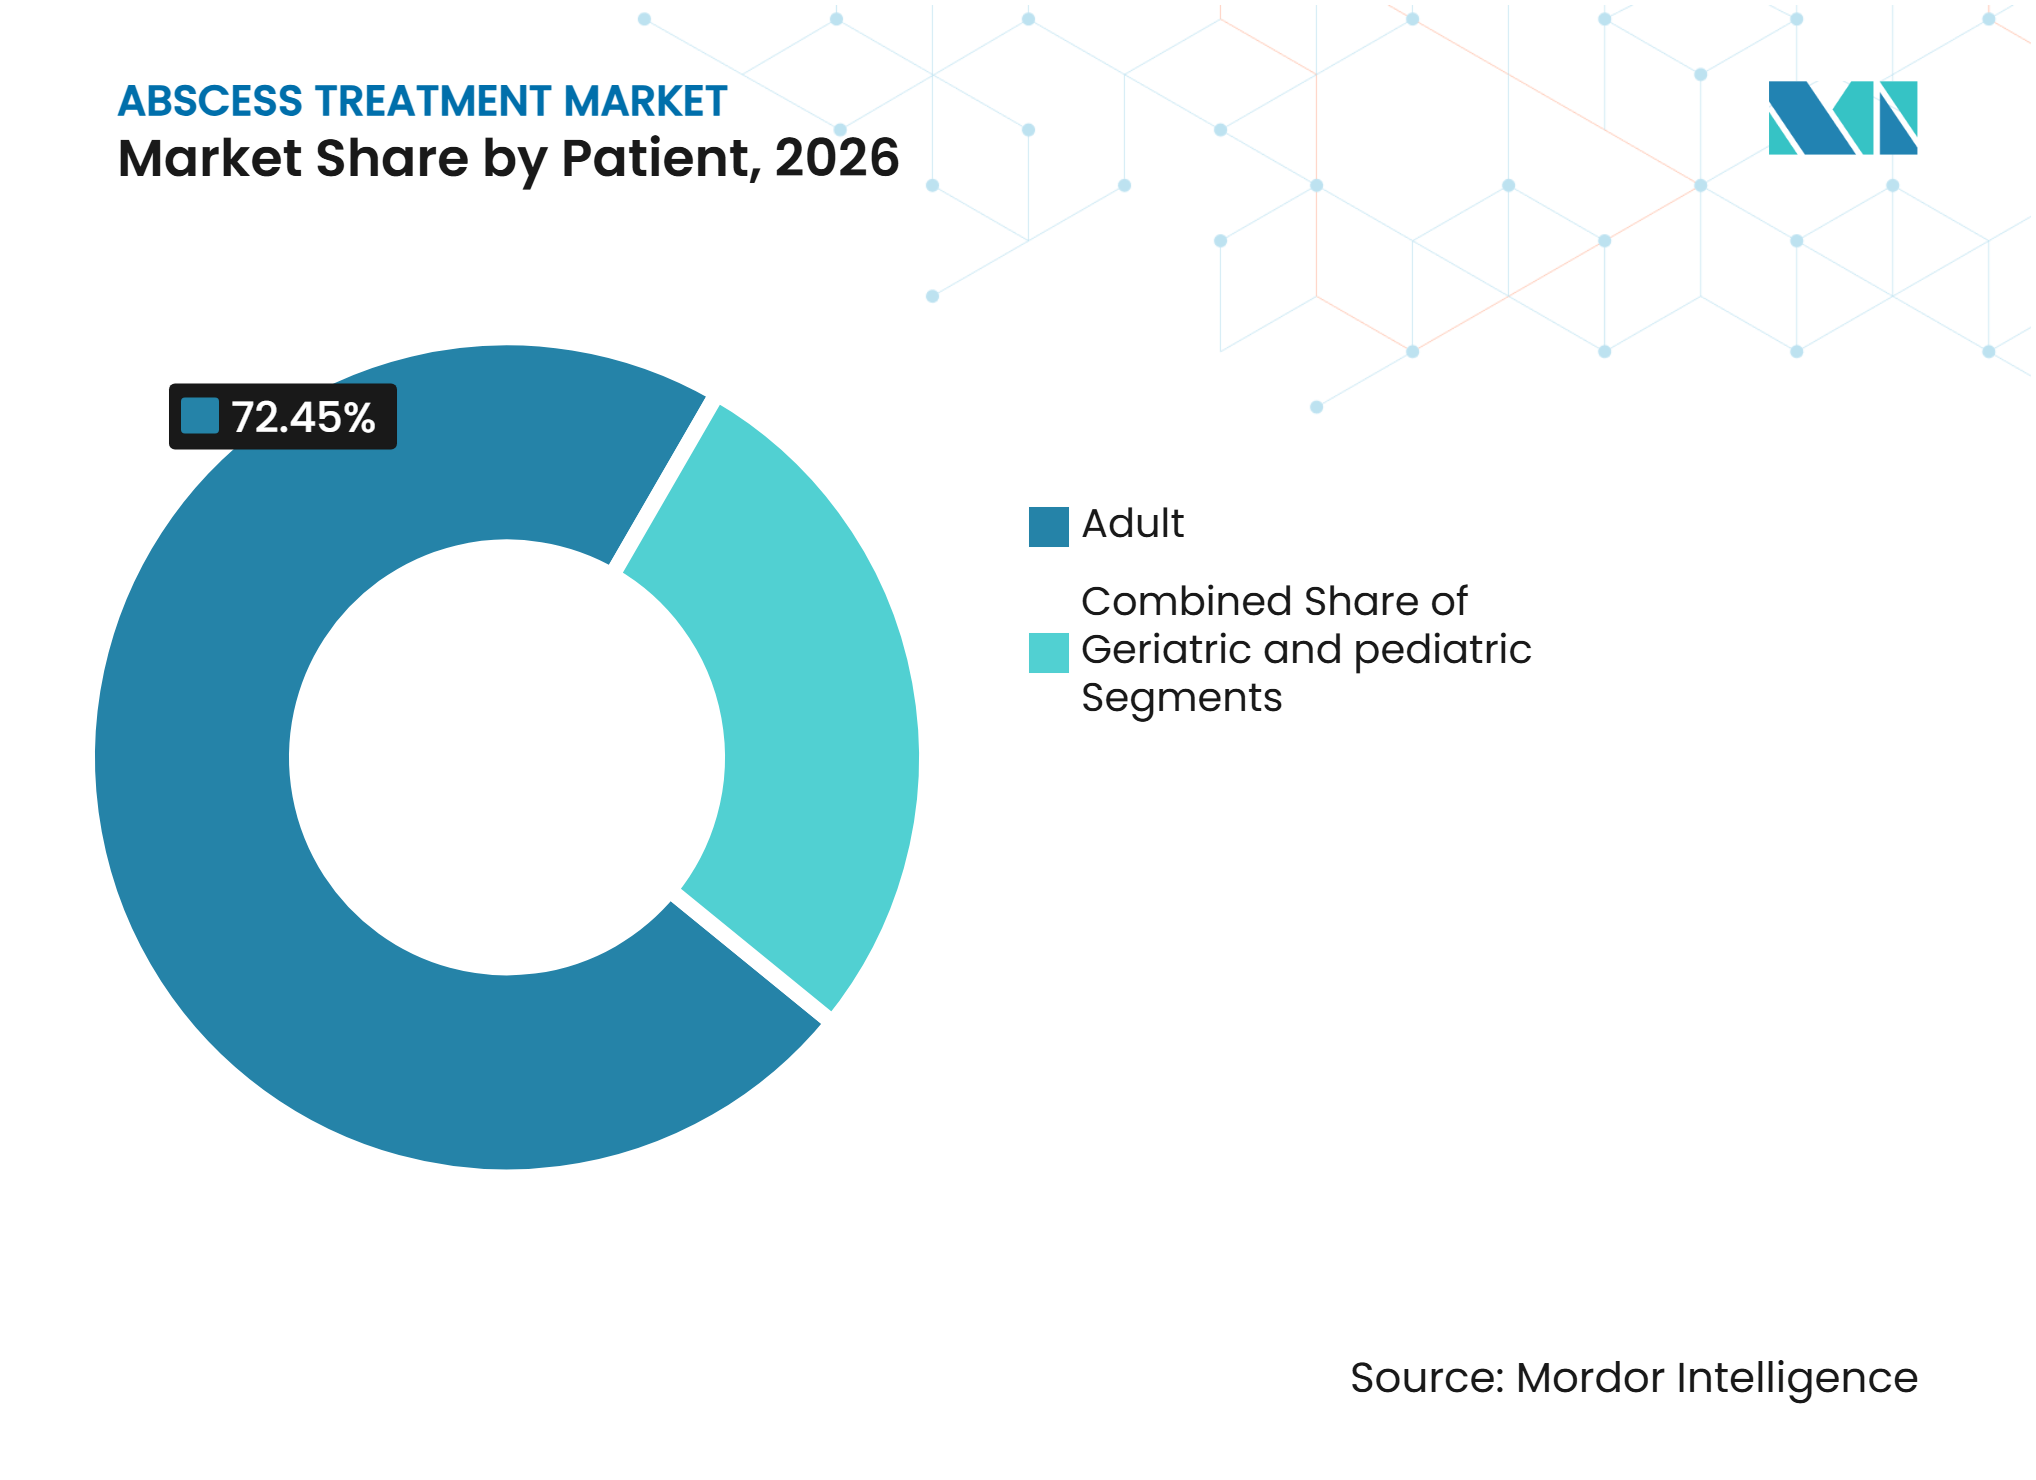
- Par type de patient, les adultes détenaient 72,45 % de la part de marché en 2026, tandis que les cas pédiatriques devraient croître à un CAGR de 7,45 % jusqu'en 2032.
- Par cadre de soins, les hôpitaux détenaient 56,45 % de la part de marché en 2026, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 7,56 % jusqu'en 2032.
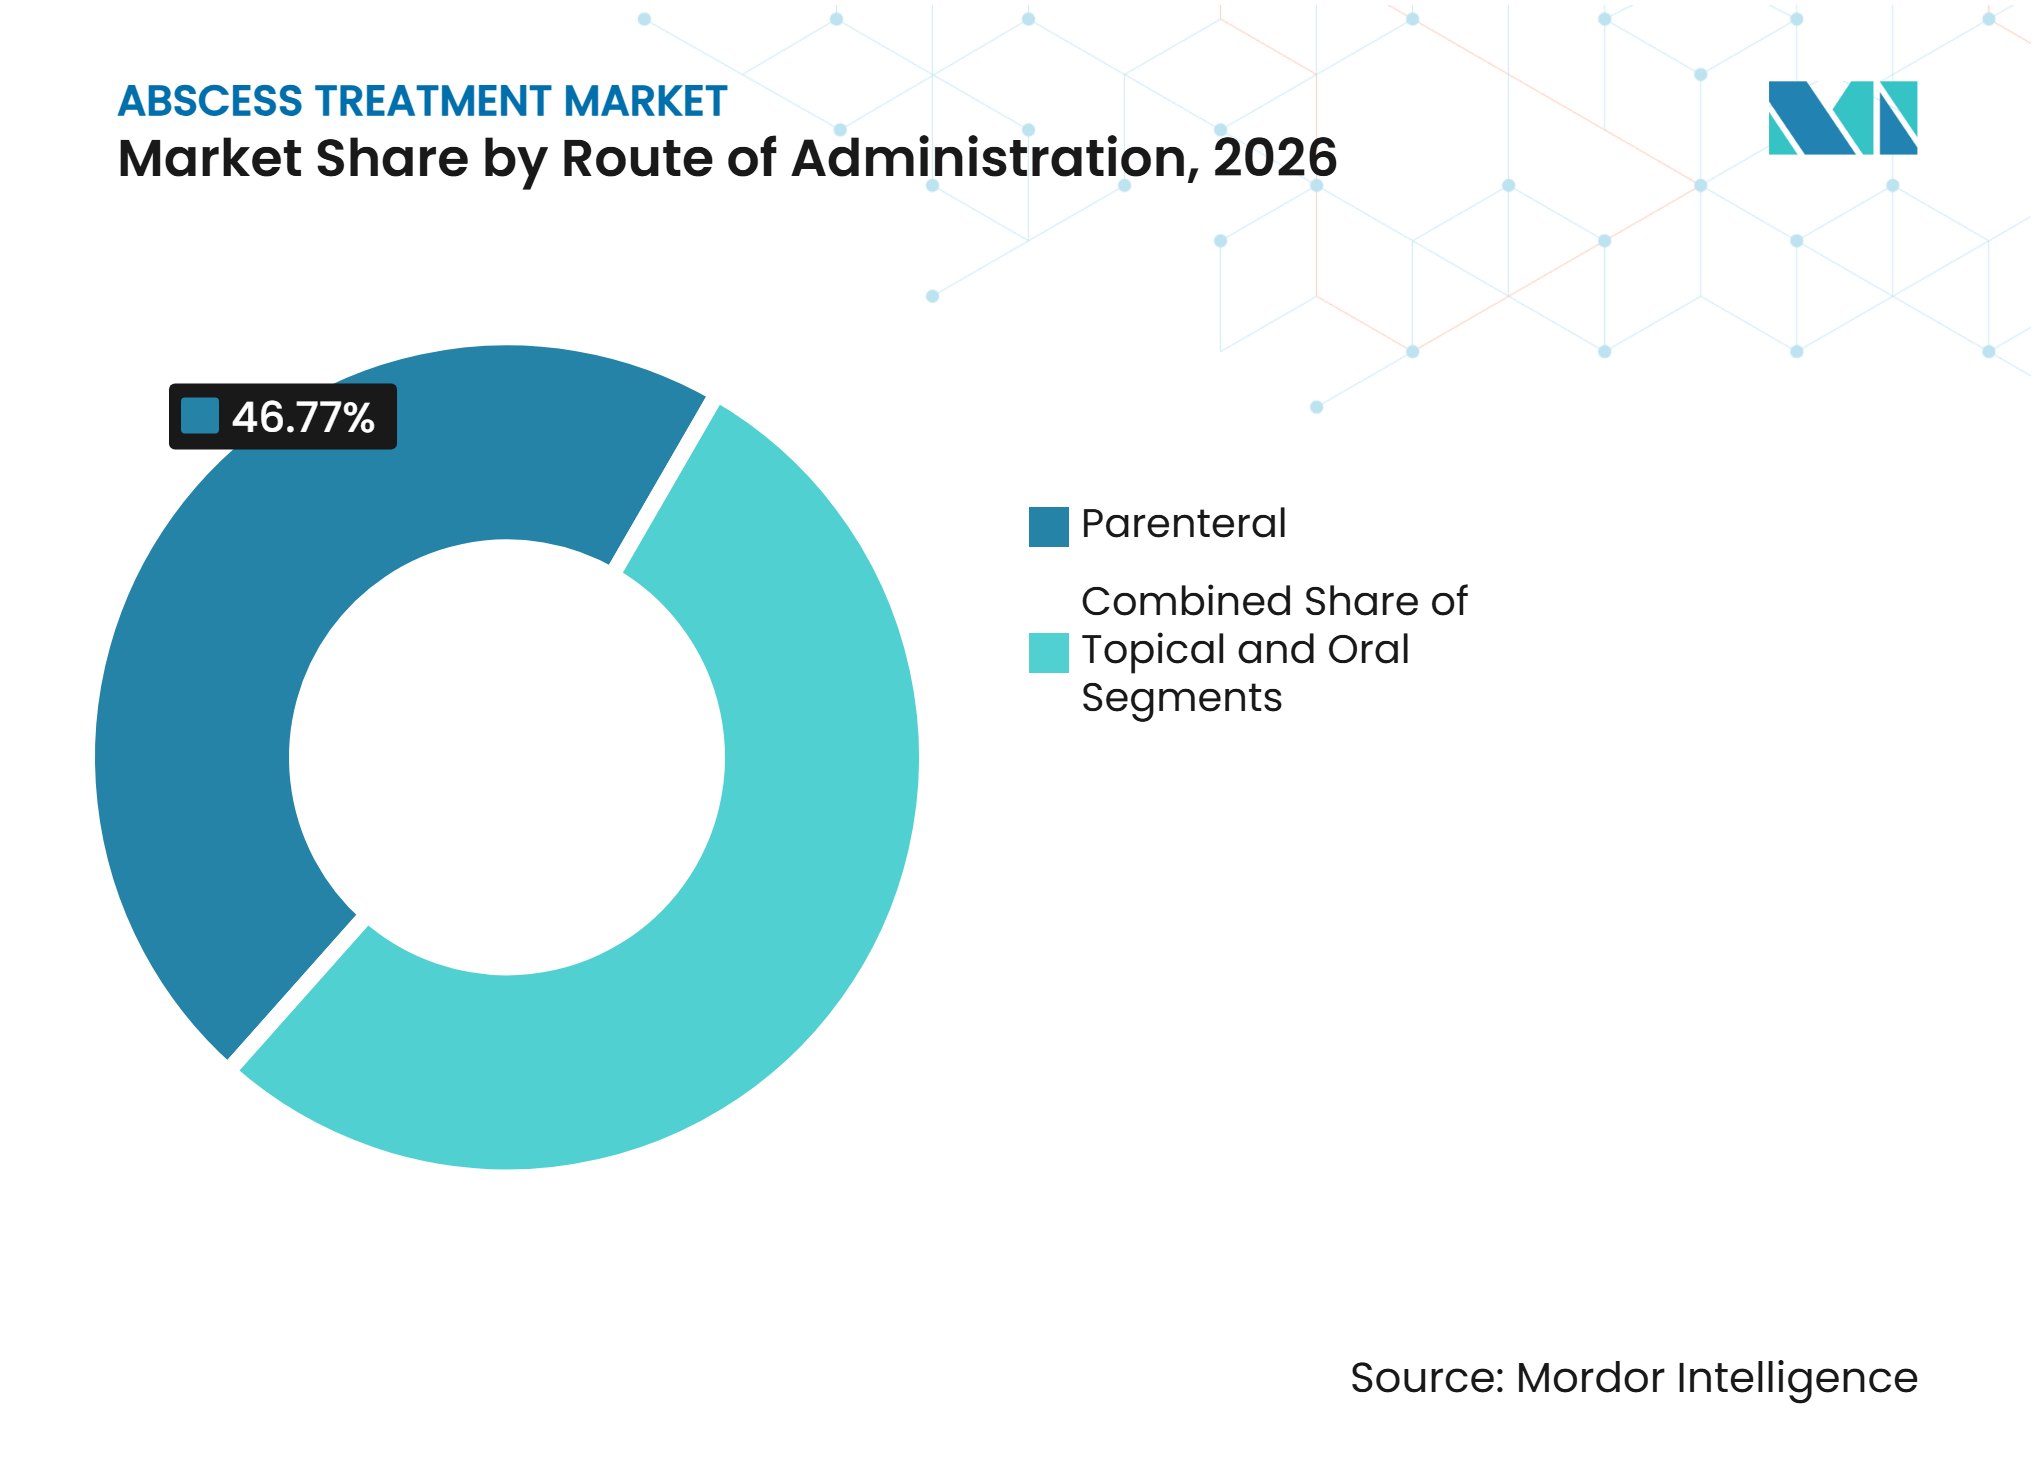
- Par voie d'administration, les formulations parentérales détenaient 46,77 % de la part de marché en 2026, tandis que les formulations orales devraient croître à un CAGR de 9,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 39,65 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du traitement des abcès*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Charge croissante des infections cutanées et des tissus mous | +1.4% | Mondiale, avec la plus forte intensité en Amérique du Nord, en Asie du Sud et en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Expansion de l'échographie au point de soins et du drainage guidé par imagerie | +0.9% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des thérapies antibactériennes à action prolongée et ambulatoires | +1.1% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation des pools de patients diabétiques, obèses et immunodéprimés | +1.2% | Mondiale, avec la plus forte hausse en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Diagnostic précoce et orientation pour les abcès profonds ou internes | +0.7% | Amérique du Nord et Europe, avec des retombées vers les pays du Conseil de coopération du Golfe | Moyen terme (2-4 ans) |
| Transition vers la gestion ambulatoire et à domicile des plaies | +0.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des infections cutanées et des tissus mous
Les infections cutanées et des tissus mous demeurent une cause fréquente de recours aux soins d'urgence, avec des abcès allant de la furonculose superficielle aux infections profondes. Les infections compliquées et les risques de récidive augmentent en raison du vieillissement de la population, de l'utilisation accrue de traitements immunosuppresseurs et de la propagation d'organismes multirésistants. Le SARM d'origine communautaire affecte désormais les enfants, les athlètes, le personnel militaire, les communautés urbaines défavorisées et les patients souffrant de plaies chroniques, augmentant les épisodes de traitement et la demande de procédures et de thérapies antibiotiques sur le marché mondial du traitement des abcès. Les infections à bacilles à Gram négatif résistants peuvent nécessiter des thérapies intraveineuses à spectre plus large, augmentant les coûts de traitement par rapport aux alternatives génériques plus anciennes.
Croissance des thérapies antibactériennes à action prolongée et ambulatoires
Les antibiotiques injectables à action prolongée élargissent les options de traitement ambulatoire pour les cas d'abcès. Fresenius Kabi a reçu l'approbation de la FDA en novembre 2025 pour la Dalbavancine pour injection destinée aux patients adultes et pédiatriques présentant des infections bactériennes aiguës de la peau et des structures cutanées causées par des organismes Gram-positifs sensibles. Son schéma posologique à dose unique peut éliminer le besoin d'un accès vasculaire à demeure et favoriser une sortie précoce pour les patients éligibles. Une étude de 2025 a rapporté des réadmissions liées aux infections de 5 % pour la dalbavancine en deux doses contre 19 % pour les soins standard, tandis que la durée moyenne des antibiotiques en hospitalisation était de 6,5 jours contre 10,1 jours.[1] Hikma a également reçu l'approbation de la FDA en juillet 2025 pour TYZAVAN, une formulation de vancomycine prête à perfuser qui réduit les exigences de préparation dans les contextes de perfusion hospitalière et ambulatoire.
Augmentation des pools de patients diabétiques, obèses et immunodéprimés
Le diabète, l'obésité et l'immunosuppression augmentent le nombre de patients présentant un risque élevé d'infection. Les personnes atteintes de diabète ont un risque 1,5 à 4 fois plus élevé d'infections courantes et graves que celles sans diabète. L'hyperglycémie altère la fonction des neutrophiles, tandis que la neuropathie et la microangiopathie affaiblissent la protection cutanée et réduisent la perfusion tissulaire. Les patients diabétiques présentent des taux de complications pour l'ostéomyélite, la gangrène, la septicémie et l'amputation plus de cinq fois supérieurs à ceux des patients non diabétiques. Les corticostéroïdes, les biologiques en oncologie et les schémas de transplantation augmentent également la susceptibilité aux organismes formateurs d'abcès, soutenant une utilisation récurrente des traitements sur le marché du traitement des abcès.
Expansion de l'échographie au point de soins et du drainage guidé par imagerie
L'échographie au point de soins devient un outil de triage établi pour les infections des tissus mous, aidant les cliniciens à distinguer la cellulite des abcès nécessitant un drainage. Dans une étude de cohorte prospective de 2025 portant sur des infections odontogènes pédiatriques, l'échographie portable utilisée par des cliniciens non spécialistes a atteint une précision diagnostique de 73,3 % et a réduit les taux d'admission hospitalière annualisés de 60,0 à 19,5 admissions par an.[2] Une étude comparative sur les abcès hépatiques a rapporté un taux de succès de 87,2 % pour le drainage par cathéter à queue de cochon guidé par échographie, contre 63,8 % pour l'aspiration à l'aiguille seule. Une meilleure identification des cas drainables réduit les procédures inutiles et soutient les décisions de traitement le jour même et les parcours de soins ambulatoires sur le marché du traitement des abcès.
Analyse de l'impact des freins du marché du traitement des abcès*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Résistance aux antibiotiques et incertitude du traitement empirique | -0.9% | Mondiale, avec le plus grand impact en Asie du Sud et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| La gestion axée sur les procédures limite la capture des revenus liés aux seuls médicaments | -0.5% | Mondiale | Moyen terme (2-4 ans) |
| Coût élevé du drainage complexe et des soins hospitaliers | -0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Diagnostic fragmenté et sous-déclaration des épisodes d'abcès | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Résistance aux antibiotiques et incertitude du traitement empirique
La résistance aux antimicrobiens augmente la complexité du traitement empirique des infections cutanées et des tissus mous. L'Organisation mondiale de la santé a rapporté en 2025 que les données de surveillance couvraient plus de 23 millions de cas confirmés bactériologiquement dans 110 pays, montrant une résistance croissante parmi les principaux pathogènes à Gram positif et à Gram négatif.[3] Les organismes résistants peuvent nécessiter des thérapies à spectre plus large, augmentant les coûts de traitement et les risques d'effets indésirables. Le SARM d'origine communautaire et les restrictions de gestion des antimicrobiens sur les agents intraveineux à large spectre limitent également l'utilisation d'antibiotiques à haute valeur ajoutée sur le marché du traitement des abcès.
Coût élevé du drainage complexe et des soins hospitaliers
Les abcès internes nécessitent souvent une imagerie avancée, un drainage guidé par imagerie ou une chirurgie, des soins spécialisés et des cures prolongées d'antibiotiques intraveineux, ce qui peut limiter l'accès dans les contextes à revenus intermédiaires inférieurs en Asie du Sud, en Afrique subsaharienne et dans certaines parties de l'Amérique latine. Dans les contextes à revenus plus élevés, la pression des payeurs oriente les patients éligibles vers des parcours de soins ambulatoires et réduit les revenus hospitaliers par épisode. Une étude prospective de 2025 a trouvé une durée médiane d'hospitalisation de 0,30 jour pour les patients en soins ambulatoires, contre 1,53 jour pour les cohortes hospitalisées, sans augmentation des complications postopératoires.[4] Les mesures de maîtrise des coûts peuvent retarder les investissements en infrastructure tout en soutenant les parcours ambulatoires qui reconfigurent le marché du traitement des abcès.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par traitement :
les antibiotiques dominent tandis que les procédures de drainage croissent plus rapidementLes antibiotiques détenaient 58,66 % de la part du marché du traitement des abcès en 2026, soutenus par leur utilisation dans les cas légers à modérés et en tant que thérapie adjuvante après drainage dans les présentations complexes. Les agents oraux gèrent les infections dentaires et parodontales, tandis que les abcès intra-abdominaux nécessitent souvent une thérapie intraveineuse prolongée avec des carbapénèmes ou de la pipéracilline-tazobactam. L'incision et le drainage devraient croître à un CAGR de 8,22 % de 2027 à 2032, portés par l'échographie au point de soins et l'expansion de la capacité des centres chirurgicaux ambulatoires.
Une revue de 2025 a conclu qu'éviter le méchage systématique des plaies après incision et drainage peut réduire la douleur et l'utilisation des ressources sans compromettre la sécurité. Les procédures chirurgicales restent essentielles pour les abcès internes complexes qui ne répondent pas au drainage percutané, bien que les approches mini-invasives guidées par imagerie remplacent de plus en plus la chirurgie ouverte. Les biologiques ajoutent une couche de traitement à haute valeur ajoutée pour l'hidradénite suppurée récurrente, tandis que Paratek a présenté des données in vitro à l'IDWeek 2026 pour l'omadacycline contre 7 200 isolats cliniques bactériens provenant de sites américains collectés en 2024 et 2025.



Par type d'abcès :
les cas internes dominent en valeur tandis que les cas cutanés se développent plus rapidementLes abcès internes représentaient 54,78 % de la part de marché en 2026, reflétant le coût de traitement plus élevé des abcès hépatiques, intra-abdominaux, pelviens, pulmonaires et cérébraux. Ces cas nécessitent souvent une imagerie avancée, une antibiothérapie prolongée et des soins procéduraux spécialisés. Les abcès cérébraux et épiduraux peuvent nécessiter une consultation neurochirurgicale, une thérapie intraveineuse à haute dose et un suivi par neuroimagerie. Les abcès cutanés et des tissus mous devraient croître à un CAGR de 8,99 % de 2027 à 2032, soutenus par le SARM d'origine communautaire et des parcours de traitement ambulatoire plus larges.
Les abcès dentaires et parodontaux restent des affections à volume élevé, en particulier là où les soins dentaires retardés sont courants, bien que leur valeur de traitement moyenne soit inférieure à celle des abcès internes. Les abcès anorectaux et périrectaux peuvent entraîner une fistule anale après drainage, créant des besoins supplémentaires d'intervention et de gestion des complications. En 2025, les lignes directrices conjointes de l'Académie américaine de dermatologie et de la Fondation HS ont fortement recommandé l'adalimumab, le bimékizumab, l'infliximab et le sécukinumab pour l'hidradénite suppurée modérée à sévère.
Par patient :
les adultes reprsentent la plus grande base de revenus tandis que la demande pédiatrique augmenteLes adultes détenaient 72,45 % de la part de marché en 2026 car le diabète, l'obésité et l'immunosuppression sont plus répandus dans la population adulte. Une analyse de 2025 des données de santé américaines a révélé que les personnes âgées de 45 à 64 ans représentaient 75,6 % des cas d'infections cutanées et des tissus mous parmi les individus diabétiques, contre 31,1 % parmi les individus non diabétiques appariés. Les adultes plus âgés présentant de multiples comorbidités peuvent présenter des infections plus graves et sont plus susceptibles de nécessiter une prise en charge hospitalière à coût plus élevé. Les cas pédiatriques devraient croître à un CAGR de 7,45 % de 2027 à 2032.
La catégorie pédiatrique est façonnée par le SARM d'origine communautaire et l'accès élargi aux traitements des affections inflammatoires à abcès. Une revue clinique de 2025 a noté que le SARM représentait 30 % des souches productrices de leucocidine de Panton-Valentine dans le contexte d'infection pédiatrique concerné. L'approbation par la FDA en 2026 de Cosentyx de Novartis pour l'hidradénite suppurée pédiatrique a élargi les options de traitement biologique pour les patients âgés de 12 ans et plus. L'échographie portable a également réduit les admissions pour les infections odontogènes pédiatriques dans une étude prospective de 2025, créant un profil de demande façonné par la disponibilité des biologiques et un triage plus sélectif.

Par cadre de soins :
les hôpitaux conservent le leadership en revenus tandis que les centres chirurgicaux ambulatoires gagnent du terrainLes hôpitaux détenaient 56,45 % de la part de marché en 2026 car ils gèrent les abcès internes, les thérapies intraveineuses complexes et les cas de drainage chirurgical. Leur leadership reflète à la fois la complexité des cas et le volume de patients. Un abcès intra-abdominal géré en milieu hospitalier nécessitant un drainage guidé par imagerie et 14 jours d'antibiotiques intraveineux génère plus de revenus qu'un abcès superficiel traité dans un centre de soins urgents. Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 7,56 % jusqu'en 2032, soutenus par une capacité accrue pour les soins procéduraux.
Les services d'urgence et les centres de soins urgents continuent de gérer une part significative des cas de consultation spontanée, en utilisant un triage plus rapide guidé par échographie et des orientations directes pour les patients éligibles. Les cliniques spécialisées en dermatologie, soins colorectaux et maladies infectieuses deviennent plus pertinentes à mesure que les biologiques nécessitent une supervision spécialisée. L'évaluation pré-procédurale, la disponibilité de l'anesthésie et la surveillance post-procédurale détermineront le rythme du transfert des patients des hôpitaux vers les centres chirurgicaux ambulatoires.
Par voie d'administration :
la thérapie parentérale domine tandis que la thérapie orale affiche la plus forte croissanceLes formulations parentérales détenaient 46,77 % de la part de marché en 2026 car les infections modérées à sévères nécessitent souvent un traitement intraveineux. La vancomycine intraveineuse reste une option empirique de base pour les abcès associés au SARM en milieu hospitalier. TYZAVAN de Hikma a reçu l'approbation de la FDA en juillet 2025 en tant que produit de vancomycine prêt à perfuser pour les infections de la peau et des structures cutanées. Les formulations orales devraient croître à un CAGR de 9,12 % jusqu'en 2032, le taux de croissance le plus élevé parmi les voies d'administration.
La croissance de la thérapie orale est soutenue par le traitement de relais oral et les agents à prise quotidienne unique avec activité anti-SARM qui peuvent réduire le besoin d'accès intraveineux. Le triméthoprime-sulfaméthoxazole, la clindamycine et la doxycycline restent des options de traitement oral importantes, tandis que l'omadacycline offre des formulations intraveineuses et orales. Une méta-analyse en réseau de 2025 a classé l'omadacycline en première position en termes d'efficacité parmi 18 antibiotiques anti-SARM.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 39,65 % de la part du marché du traitement des abcès en 2026. Le marché bénéficie d'une forte charge de SARM d'origine communautaire, d'une infrastructure de santé avancée et d'un soutien au remboursement pour les nouveaux antibiotiques et les technologies procédurales. Innoviva Specialty Therapeutics a rendu ZEVTERA, ou ceftobiprole, disponible commercialement aux médecins américains en mai 2025 pour les infections bactériennes graves approuvées, y compris les infections bactériennes aiguës de la peau et des structures cutanées. L'échographie portable est de plus en plus utilisée dans le triage des urgences et des soins urgents, réduisant le délai jusqu'au drainage et les examens d'imagerie inutiles. Le Canada a ajouté le bimékizumab comme option de traitement à haute valeur ajoutée pour l'hidradénite suppurée modérée à sévère en janvier 2026.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,45 % de 2027 à 2032. La croissance est portée par une population diabétique plus importante, l'expansion de l'infrastructure de santé dans les villes de taille moyenne en Inde et en Chine, et une exposition plus large au SARM communautaire en Asie du Sud et du Sud-Est. L'expansion de la capacité des hôpitaux publics en Inde améliore l'accès aux soins hospitaliers. Les hôpitaux privés à Mumbai, Delhi et Bangalore adoptent le triage assisté par échographie et le drainage guidé par imagerie, renforçant la capacité de traitement et améliorant l'accès des patients à des soins rapides.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose de programmes matures de thérapie antimicrobienne parentérale ambulatoire, tandis que le Moyen-Orient et l'Afrique et l'Amérique du Sud présentent des niveaux variables d'accès et de capacité de traitement. Le Royaume-Uni et l'Allemagne ont formalisé des orientations sur les antibiotiques intraveineux ambulatoires en 2025, améliorant la planification des sorties précoces et le suivi des soins. Incyte a reçu l'approbation de la Commission européenne en novembre 2026 pour Povofortay, le premier traitement oral à prise quotidienne unique pour les adultes atteints d'hidradénite suppurée modérée à sévère en Europe. Les pays du Conseil de coopération du Golfe ajoutent le drainage guidé par imagerie et de nouveaux antibiotiques, tandis que de nombreux systèmes de santé d'Afrique subsaharienne font face à des limites en matière de soins primaires, de disponibilité des antibiotiques et de déclaration diagnostique.
Paysage concurrentiel
Concentration du Marché
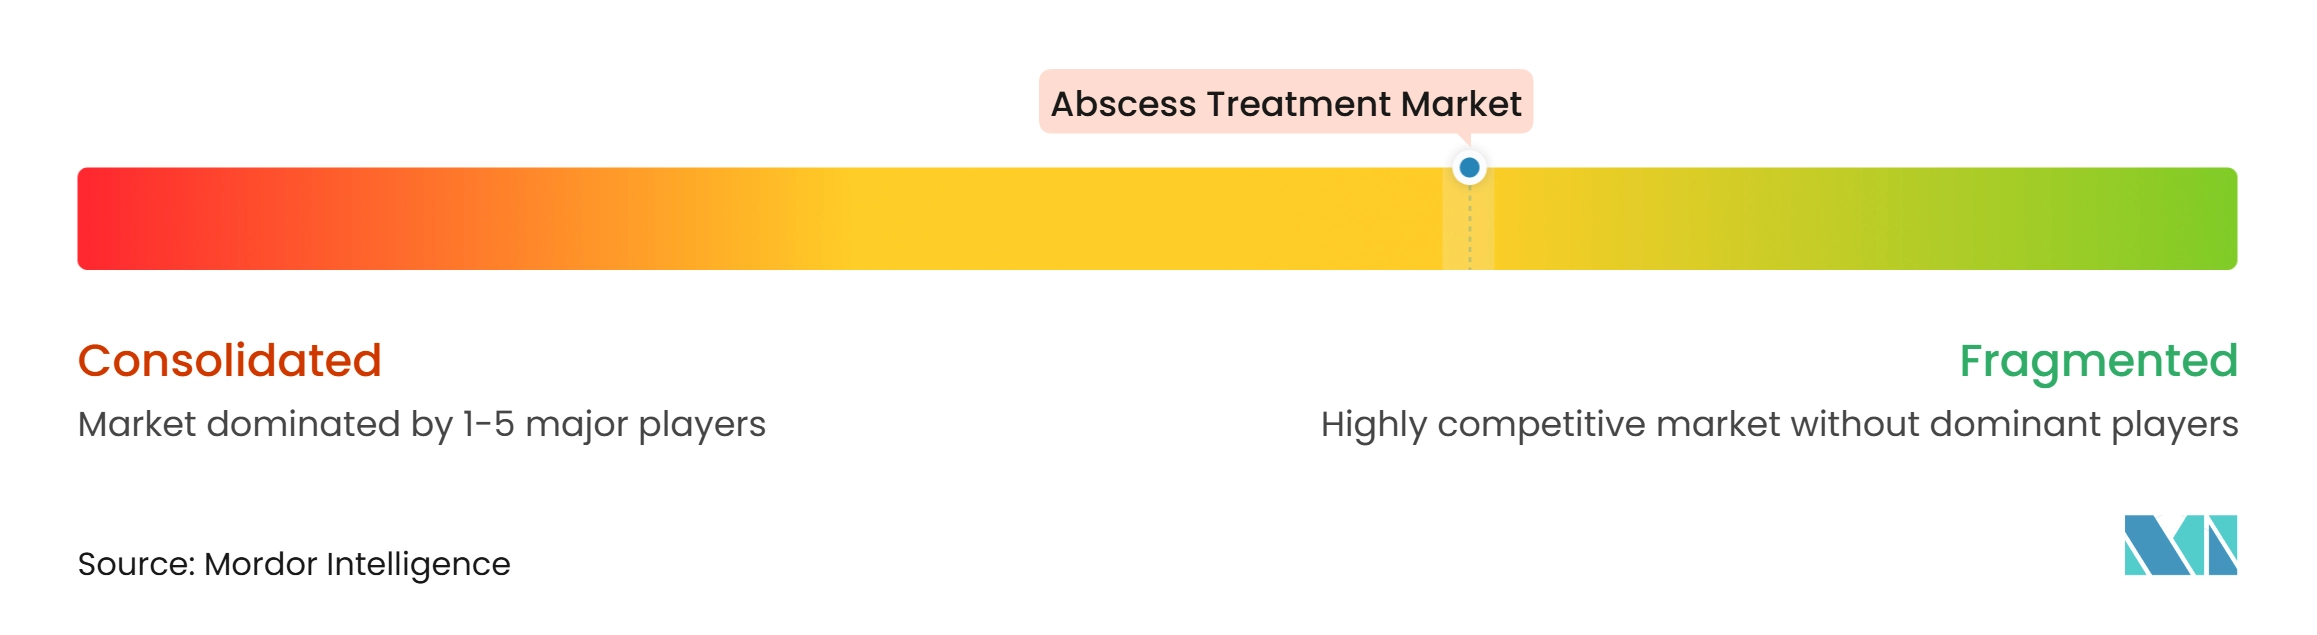
Le marché mondial du traitement des abcès est modérément fragmenté. Pfizer, Merck, GSK et AstraZeneca maintiennent de larges portefeuilles d'antibiotiques soutenant le traitement oral et intraveineux du SARM. Innoviva Specialty Therapeutics a commercialisé ZEVTERA de Basilea Pharmaceutica aux États-Unis en mai 2025, élargissant l'accès à une céphalosporine de nouvelle génération pour les infections bactériennes graves approuvées. Mölnlycke Health Care, Convatec, Smith & Nephew et Medline sont en concurrence dans la gestion des plaies grâce à des pansements et des systèmes d'irrigation utilisés après les procédures de drainage.
Les fabricants de génériques et de biosimilaires, notamment Aurobindo Pharma, Dr. Reddy's Laboratories, Sun Pharmaceutical et Teva, restent importants sur les marchés sensibles aux prix en Asie-Pacifique, en Amérique latine et au Moyen-Orient et en Afrique. Leur position concurrentielle est la plus forte là où les décisions d'approvisionnement privilégient l'accès et le coût plutôt que la différenciation des produits premium. Les biologiques ajoutent une dimension concurrentielle distincte dans l'hidradénite suppurée, AbbVie ayant rapporté en octobre 2026 les résultats de la Phase 3 INTREPID dans lesquels le lutikizumab a atteint le critère d'évaluation principal HiSCR75 à la semaine 16, avec des taux de réponse de 31,4 % contre 23,4 % pour le placebo. Le programme povorcitinib d'Incyte souligne également le rôle des thérapies orales ciblées, sa demande d'autorisation de mise sur le marché étant en cours d'examen par la FDA et l'approbation et le lancement aux États-Unis étant anticipés au premier trimestre 2027. La concurrence continuera de varier selon le parcours de soins, avec des anti-infectieux de marque, des génériques à faible coût, des produits procéduraux, des outils diagnostiques et des thérapies d'immunologie spécialisée répondant à des besoins distincts des patients.
Leaders du secteur du traitement des abcès
-
Novartis AG
-
Bayer AG
-
F. Hoffmann-La Roche Ltd
-
Teva Pharmaceutical Industries Limited
-
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement des abcès Entreprises couvertes dans ce rapport
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica
- Bayer
- Beckton Dickinson
- Coloplast
- Convatec
- CorMedix Inc.
- Dr. Reddy’s Laboratories
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Medline Industries
- Merck
- Molnlycke Health Care
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Smiths Group
- Solventum Corporation
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Développements industriels récents dans Marché du traitement des abcès
- Novembre 2026 : La Commission européenne a approuvé Povofortay (povorcitinib) d'Incyte comme premier traitement oral à prise quotidienne unique pour les adultes atteints d'hidradénite suppurée modérée à sévère. Les données des phases 3 STOP-HS1 et STOP-HS2 ont montré que jusqu'à 71,4 % des patients ont atteint le HiSCR50 à la semaine 54 ; la FDA examinait la demande de nouveau médicament, avec une approbation américaine anticipée au premier trimestre 2027.
- Novembre 2025 : Fresenius Kabi a reçu l'approbation de la FDA pour la Dalbavancine pour injection en tant que schéma posologique à dose unique pour les adultes et les patients pédiatriques présentant des infections bactériennes aiguës de la peau et des structures cutanées causées par des organismes Gram-positifs sensibles. L'équivalent générique de DALVANCE a fourni un traitement en perfusion unique sans dispositif d'accès vasculaire à demeure, soutenant la prise en charge ambulatoire des patients éligibles.
Périmètre du rapport mondial sur le marché du traitement des abcès
Selon le périmètre du rapport, un abcès est une collection localisée de pus qui se développe dans les tissus corporels, les organes ou les espaces clos à la suite d'une infection, le plus souvent causée par des organismes bactériens. Il se produit lorsque la réponse immunitaire de l'organisme tente de contenir une infection, entraînant l'accumulation de globules blancs morts, de bactéries, de débris cellulaires et de tissus endommagés dans une cavité confinée entourée de tissu enflammé.
Le marché du traitement des abcès est segmenté par traitement, type d'abcès, groupe de patients, cadre de soins, voie d'administration et géographie. Par traitement, le marché comprend les antibiotiques, l'incision et le drainage, et les procédures chirurgicales. Par type d'abcès, le marché est segmenté en abcès cutanés et des tissus mous, abcès internes, abcès intra-abdominaux et pelviens, abcès hépatiques, abcès pulmonaires et pleuraux, abcès cérébraux et épiduraux, abcès dentaires et parodontaux, abcès anorectaux et périrectaux, et autres types d'abcès. Par groupe de patients, le marché est catégorisé en patients pédiatriques, adultes et gériatriques. Par cadre de soins, le marché est segmenté en hôpitaux, services d'urgence et centres de soins urgents, centres chirurgicaux ambulatoires, cliniques spécialisées et autres cadres de soins. Par voie d'administration, le marché est segmenté en oral, parentéral et topique. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Antibiotiques |
| Incision et drainage |
| Procédures chirurgicales |
| Abcès cutané et des tissus mous | |
| Abcès interne | Abcès intra-abdominal et pelvien |
| Abcès hépatique | |
| Abcès pulmonaire et pleural | |
| Abcès cérébral et épidural | |
| Abcès dentaire et parodontal | |
| Abcès anorectal et périrectal | |
| Autre type d'abcès |
| Pédiatrique |
| Adulte |
| Gériatrique |
| Hôpitaux |
| Services d'urgence et centres de soins urgents |
| Centres chirurgicaux ambulatoires |
| Cliniques spécialisées |
| Autres cadres de soins |
| Orale |
| Parentérale |
| Topique |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par traitement | Antibiotiques | |
| Incision et drainage | ||
| Procédures chirurgicales | ||
| Par type d'abcès | Abcès cutané et des tissus mous | |
| Abcès interne | Abcès intra-abdominal et pelvien | |
| Abcès hépatique | ||
| Abcès pulmonaire et pleural | ||
| Abcès cérébral et épidural | ||
| Abcès dentaire et parodontal | ||
| Abcès anorectal et périrectal | ||
| Autre type d'abcès | ||
| Par patient | Pédiatrique | |
| Adulte | ||
| Gériatrique | ||
| Par cadre de soins | Hôpitaux | |
| Services d'urgence et centres de soins urgents | ||
| Centres chirurgicaux ambulatoires | ||
| Cliniques spécialisées | ||
| Autres cadres de soins | ||
| Par voie d'administration | Orale | |
| Parentérale | ||
| Topique | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le traitement des abcès ?
Le marché du traitement des abcès devrait croître à un CAGR de 6,11 % de 2027 à 2032, passant de 2,42 milliards USD en 2027 à 3,25 milliards USD d'ici 2032.
Quel type de traitement génère le plus de revenus ?
Les antibiotiques dominent par type de traitement, avec une part de 58,66 % en 2026, reflétant leur utilisation dans les cas légers et en tant que thérapie adjuvante après drainage.
Quel type d'abcès connaît la croissance la plus rapide ?
Les abcès cutanés et des tissus mous devraient croître à un CAGR de 8,99 % jusqu'en 2032, soutenus par le SARM d'origine communautaire et une utilisation plus large des biologiques pour l'hidradénite suppurée.
Pourquoi les centres chirurgicaux ambulatoires gagnent-ils en pertinence ?
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 7,56 % à mesure que le triage guidé par échographie et les parcours ambulatoires standardisés transfèrent les cas superficiels appropriés des soins hospitaliers.
Pourquoi les antibiotiques oraux croissent-ils plus rapidement que les options injectables ?
Les formulations orales devraient croître à un CAGR de 9,12 % car les agents à prise quotidienne unique actifs contre le SARM et la thérapie orale de relais peuvent soutenir le traitement sans accès intraveineux.
Quelle région affiche la croissance projetée la plus élevée ?
L'Asie-Pacifique devrait croître à un CAGR de 8,45 % jusqu'en 2032, soutenue par l'expansion des infrastructures, la prévalence du diabète et un accès accru aux antibiotiques et aux procédures de drainage.