
Tamaño y Participación del Mercado de Tratamiento de Abscesos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Abscesos por Mordor Intelligence
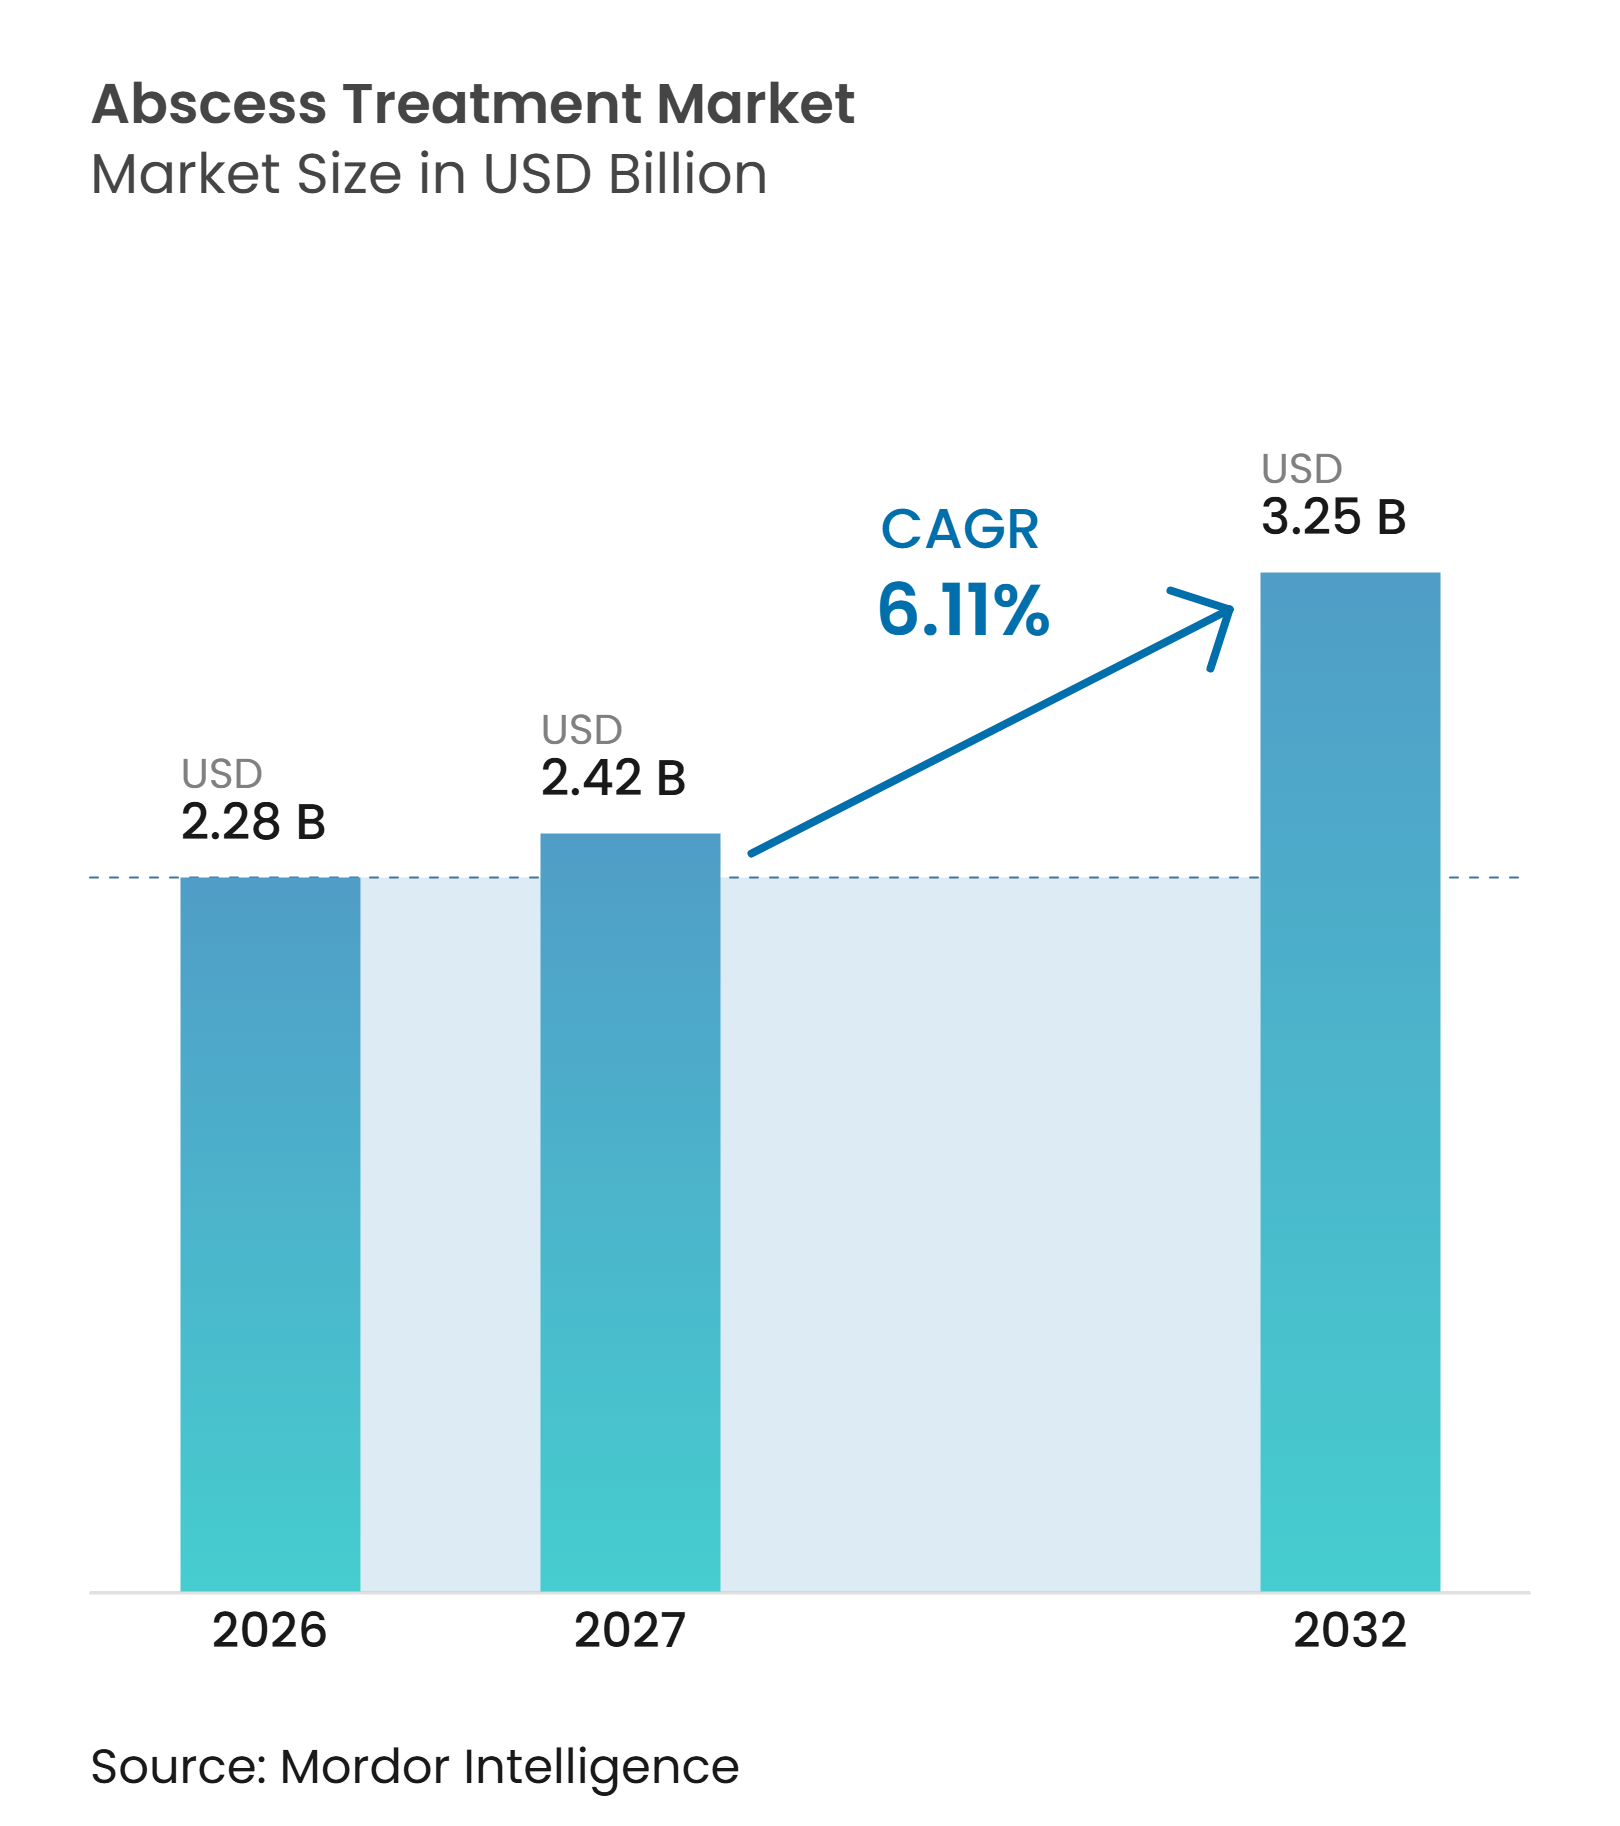
El tamaño del Mercado de Tratamiento de Abscesos fue valorado en 2,28 mil millones de USD en 2026 y se estima que crecerá desde 2,42 mil millones de USD en 2027 hasta alcanzar los 3,25 mil millones de USD para 2032, a una CAGR del 6,11% durante el período de pronóstico (2027-2032).
El mercado de tratamiento de abscesos se beneficia de la creciente carga de infecciones bacterianas de piel y tejidos blandos y del crecimiento de la población con diabetes, obesidad e inmunosupresión. Estas condiciones aumentan el riesgo de infección y contribuyen a necesidades de atención recurrentes. La ecografía en el punto de atención apoya la diferenciación precisa entre celulitis y abscesos drenables, ayudando a reducir los ingresos hospitalarios evitables y a optimizar los entornos de tratamiento. Los antibióticos inyectables de acción prolongada y las terapias orales de una vez al día con actividad frente a MRSA apoyan la atención ambulatoria, aunque la resistencia antimicrobiana, los requisitos de gestión responsable y la necesidad de incisión y drenaje limitan el crecimiento del mercado impulsado por fármacos.
Conclusiones Clave del Informe
- Por tratamiento, los antibióticos representaron el 58,66% de la participación de mercado en 2026, mientras que se proyecta que la incisión y el drenaje crezcan a una CAGR del 8,22% hasta 2032.
- Por tipo de absceso, los abscesos internos representaron el 54,78% de la participación de mercado en 2026, mientras que se proyecta que los abscesos de piel y tejidos blandos crezcan a una CAGR del 8,99% hasta 2032.
- Por tipo de paciente, los adultos representaron el 72,45% de la participación de mercado en 2026, mientras que se proyecta que los casos pediátricos crezcan a una CAGR del 7,45% hasta 2032.
- Por entorno de atención, los hospitales representaron el 56,45% de la participación de mercado en 2026, mientras que se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,56% hasta 2032.
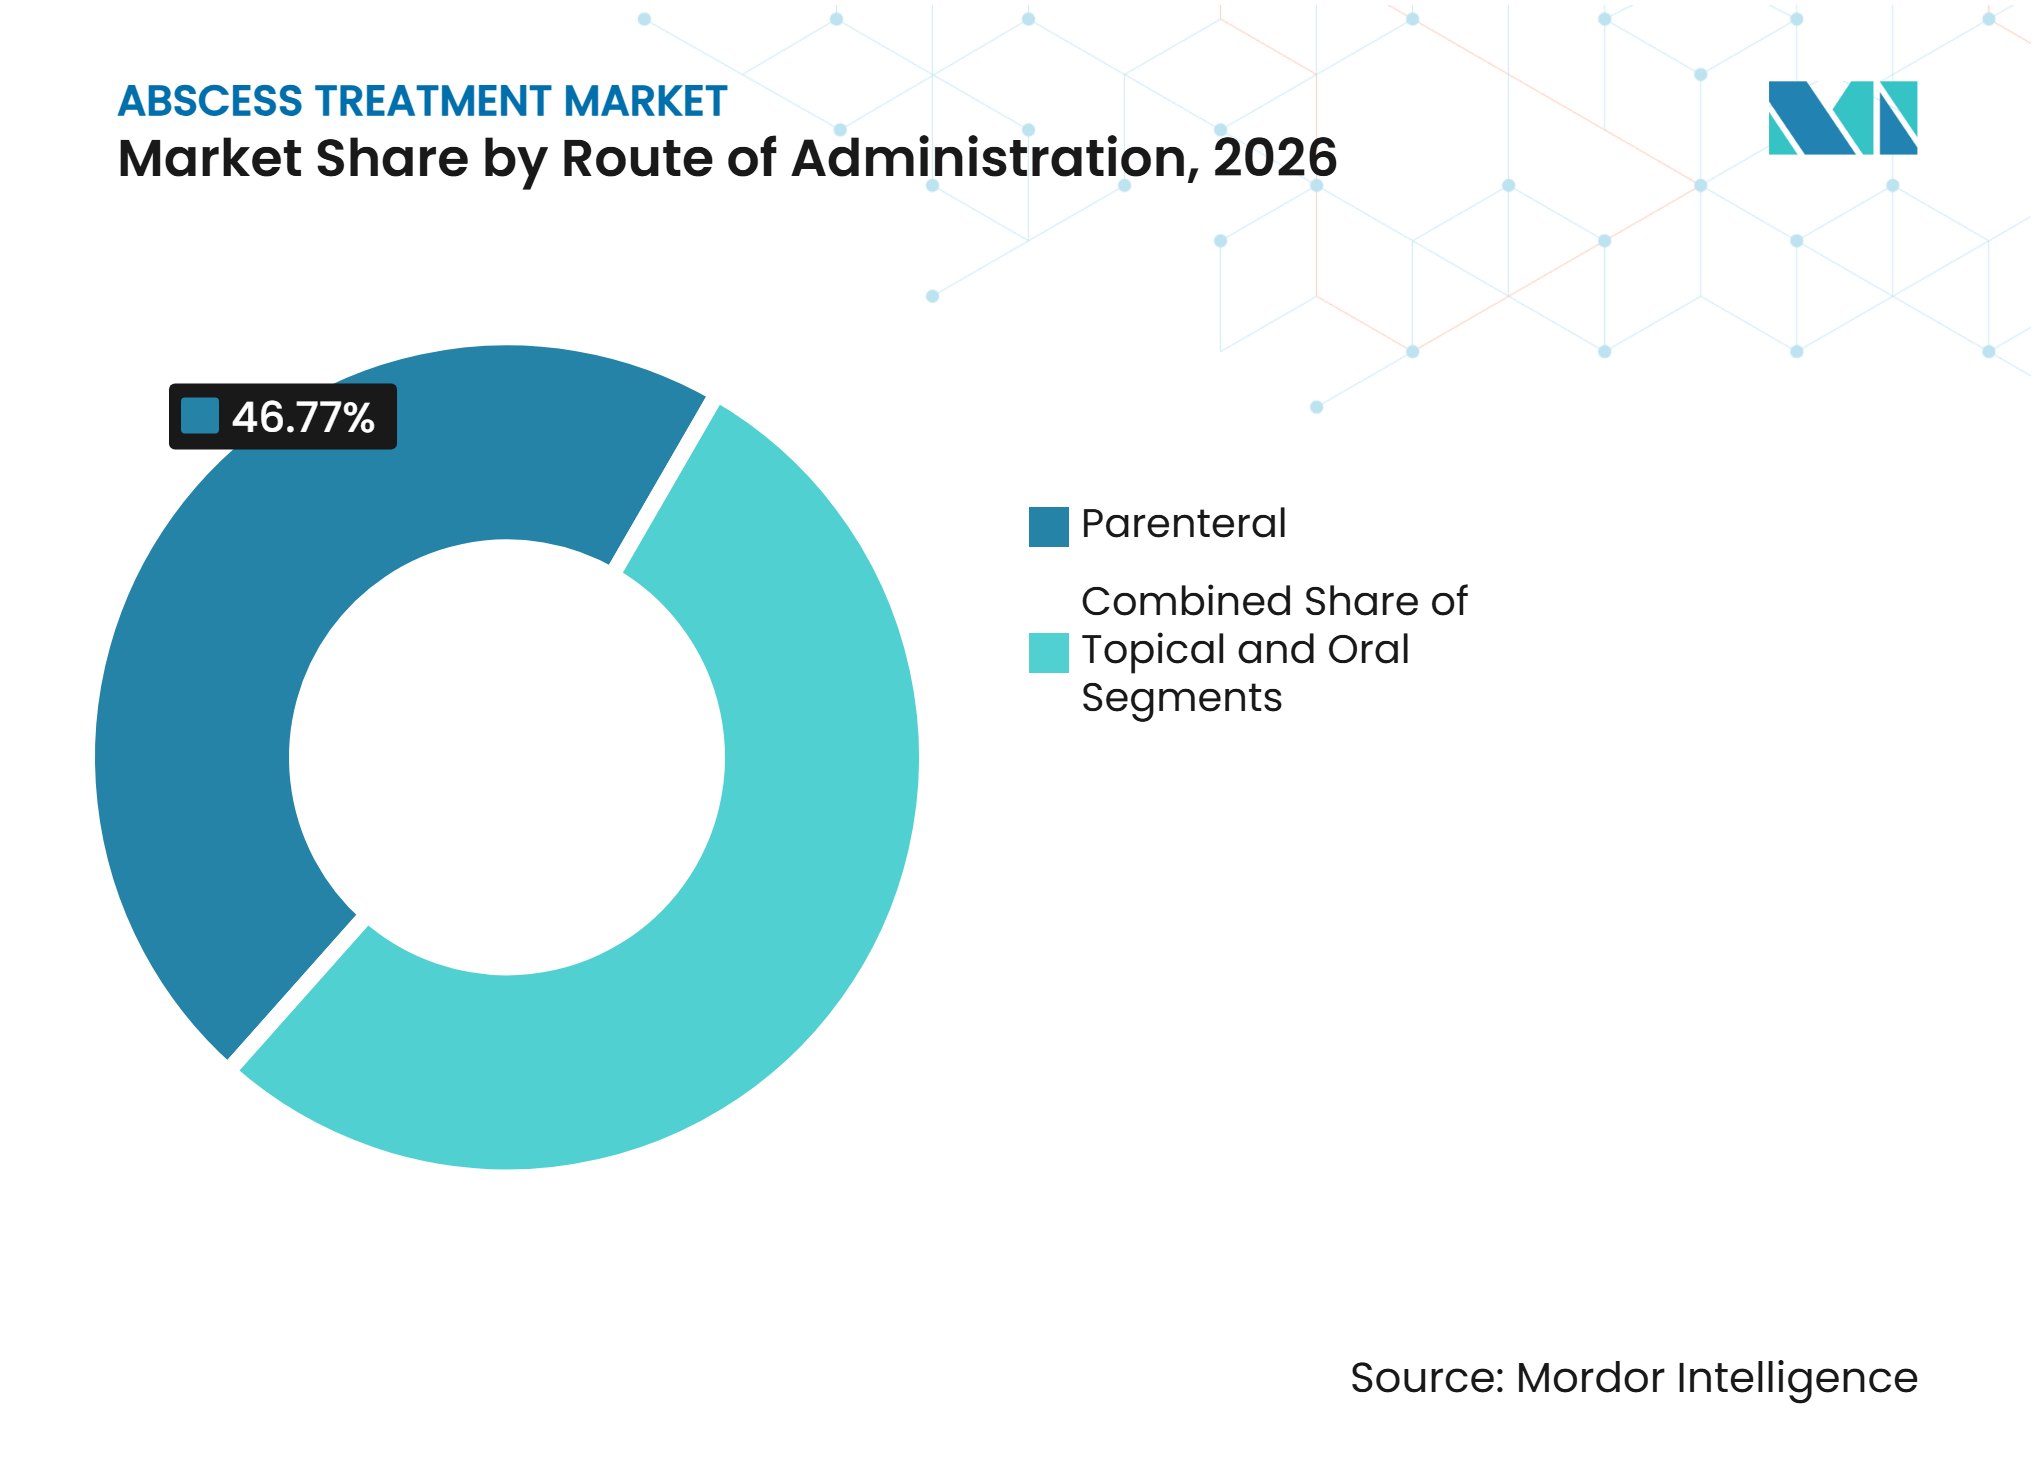
- Por vía de administración, las formulaciones parenterales representaron el 46,77% de la participación de mercado en 2026, mientras que se proyecta que las formulaciones orales crezcan a una CAGR del 9,12% hasta 2032.
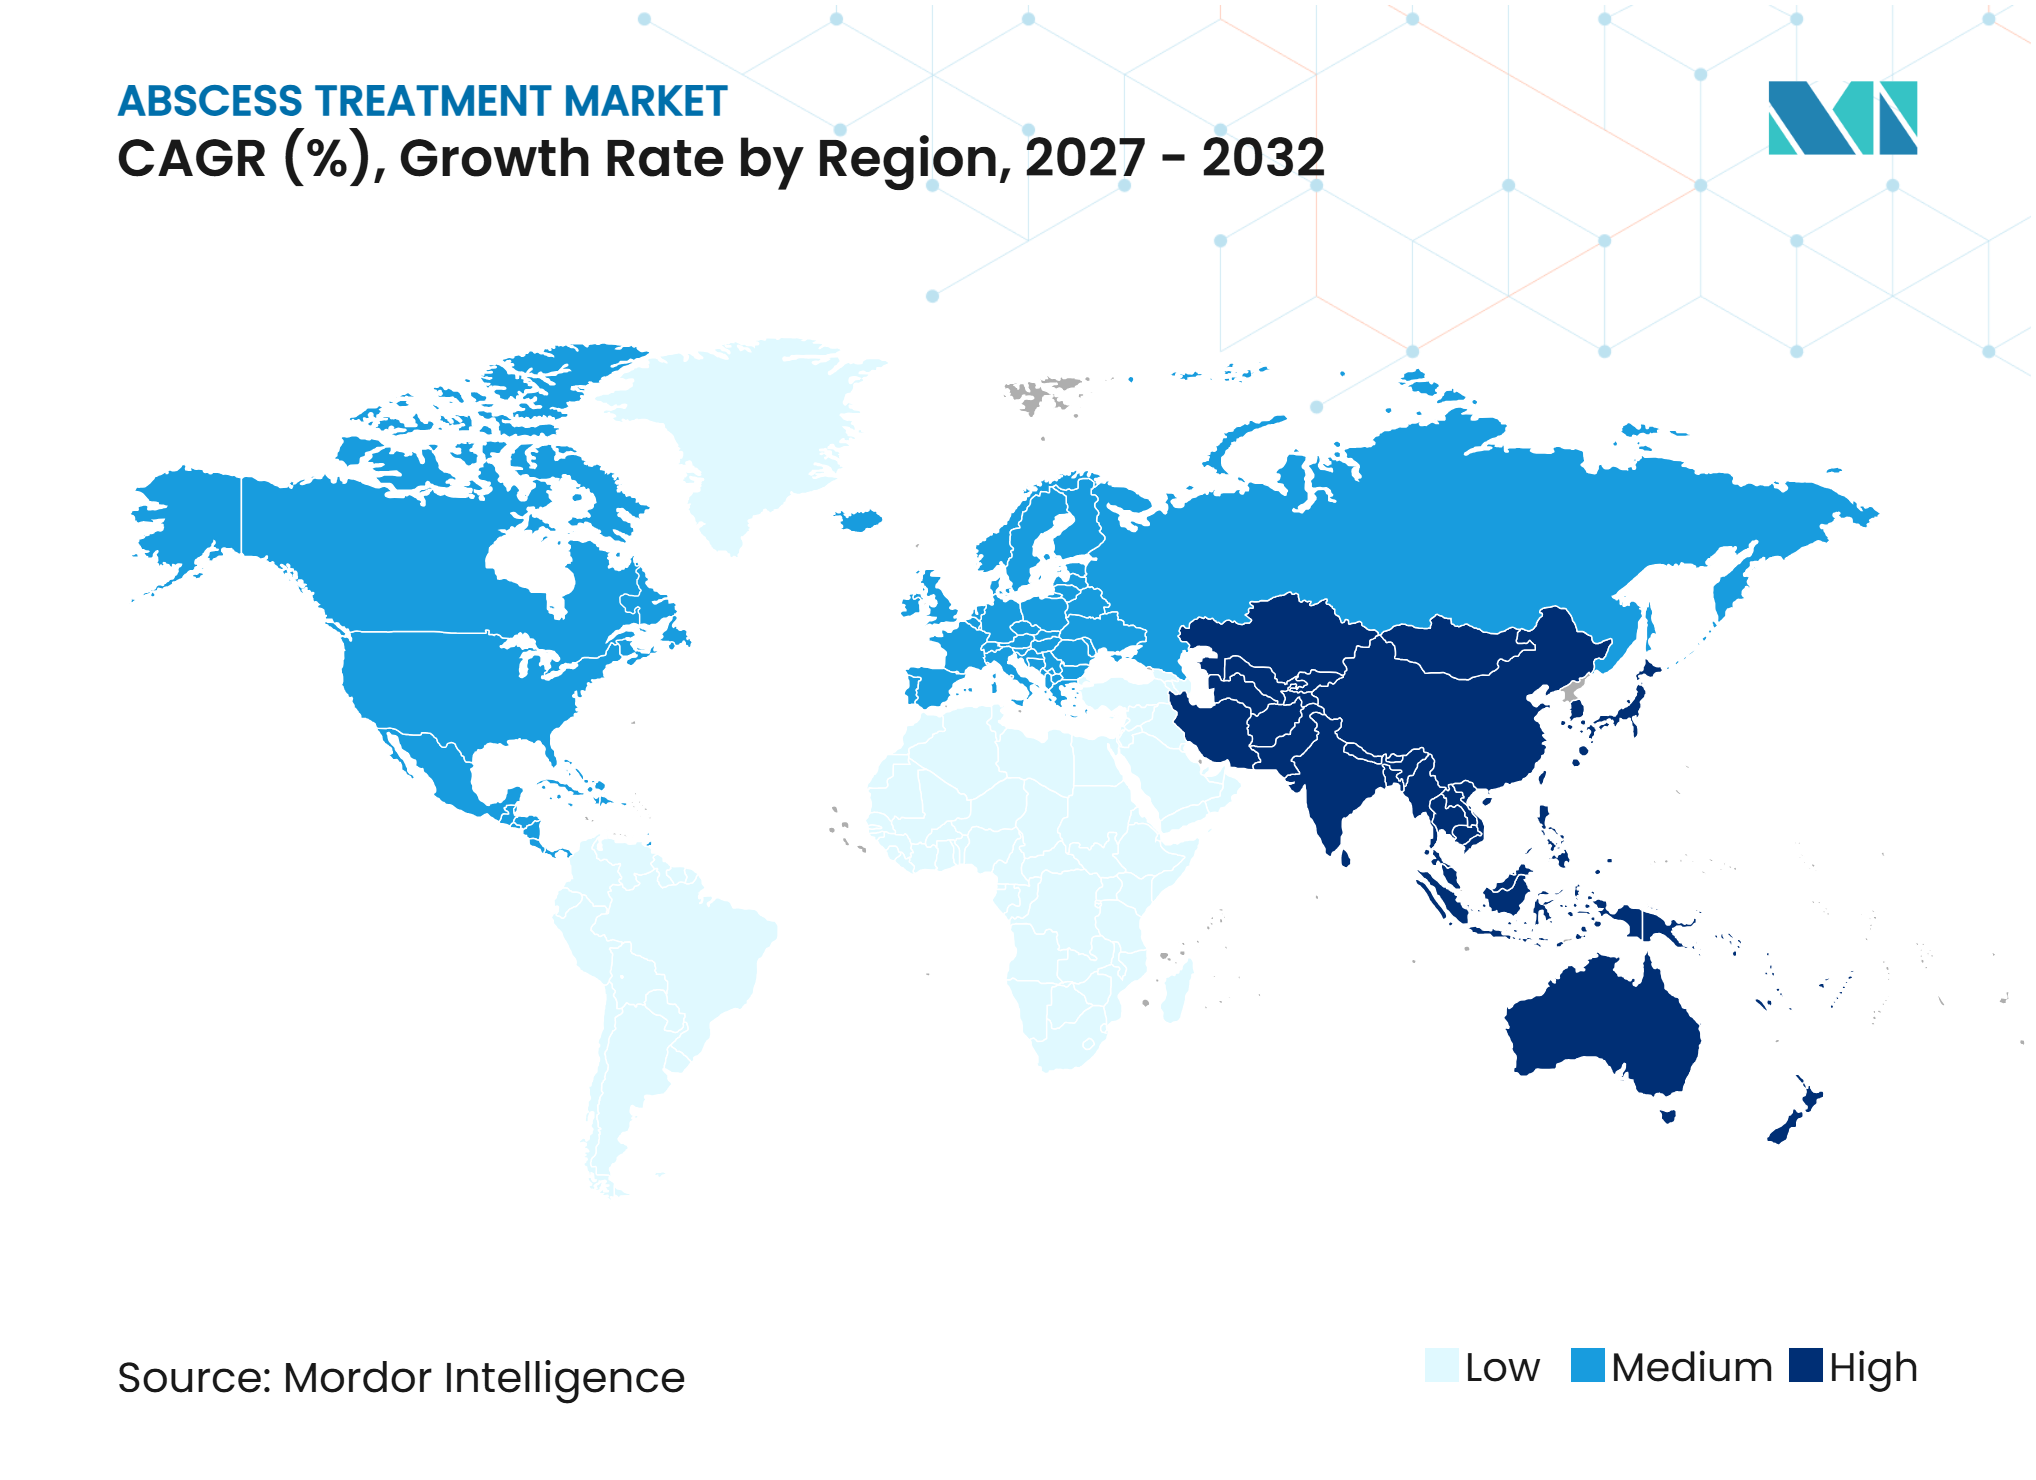
- Por geografía, América del Norte representó el 39,65% de la participación de mercado en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tratamiento de Abscesos*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Creciente carga de infecciones de piel y tejidos blandos | +1.4% | Global, con mayor intensidad en América del Norte, Asia del Sur y África Subsahariana | Mediano plazo (2-4 años) |
| Expansión de la ecografía en el punto de atención y el drenaje guiado por imagen | +0.9% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la terapia antibacteriana ambulatoria y de acción prolongada | +1.1% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento de los grupos de pacientes con diabetes, obesidad e inmunocompromiso | +1.2% | Global, con mayor impulso en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Diagnóstico más temprano y derivación para abscesos profundos o internos | +0.7% | América del Norte y Europa, con extensión a los países del Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Cambio hacia la gestión ambulatoria y domiciliaria de heridas | +0.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Infecciones de Piel y Tejidos Blandos
Las infecciones de piel y tejidos blandos siguen siendo una causa frecuente de atención de urgencias, con abscesos que van desde la furunculosis superficial hasta las infecciones profundas. Las infecciones complicadas y los riesgos de recurrencia están aumentando debido al envejecimiento de la población, el uso ampliado de tratamientos inmunosupresores y la propagación de organismos multirresistentes. El MRSA adquirido en la comunidad afecta ahora a niños, atletas, personal militar, comunidades urbanas desfavorecidas y pacientes con heridas crónicas, lo que aumenta los episodios de tratamiento y la demanda de procedimientos y terapias antibióticas en el mercado global de tratamiento de abscesos. Las infecciones resistentes por gramnegativos pueden requerir terapias intravenosas de espectro más amplio, lo que incrementa los costos de tratamiento en comparación con las alternativas genéricas más antiguas.
Crecimiento de la Terapia Antibacteriana Ambulatoria y de Acción Prolongada
Los antibióticos inyectables de acción prolongada están ampliando las opciones de tratamiento ambulatorio para los casos de abscesos. Fresenius Kabi recibió la aprobación de la FDA en noviembre de 2025 para Dalbavancina para Inyección para pacientes adultos y pediátricos con infecciones bacterianas agudas de piel y estructuras cutáneas causadas por organismos grampositivos susceptibles. Su régimen de dosis única puede eliminar la necesidad de acceso vascular permanente y apoyar el alta temprana de los pacientes elegibles. Un estudio de 2025 reportó reingresos relacionados con infecciones del 5% para dalbavancina de dos dosis frente al 19% para la atención estándar, mientras que la duración media de los antibióticos en hospitalización fue de 6,5 días frente a 10,1 días.[1] Hikma también recibió la aprobación de la FDA en julio de 2025 para TYZAVAN, una formulación de vancomicina lista para infundir que reduce los requisitos de preparación en entornos de infusión hospitalaria y ambulatoria.
Aumento de los Grupos de Pacientes con Diabetes, Obesidad e Inmunocompromiso
La diabetes, la obesidad y la inmunosupresión están aumentando el número de pacientes con riesgo elevado de infección. Las personas con diabetes tienen un riesgo 1,5 a 4 veces mayor de infecciones comunes y graves que las personas sin diabetes. La hiperglucemia deteriora la función de los neutrófilos, mientras que la neuropatía y la microangiopatía debilitan la protección cutánea y reducen la perfusión tisular. Los pacientes diabéticos tienen tasas de complicaciones por osteomielitis, gangrena, sepsis y amputación más de cinco veces superiores a las de los pacientes no diabéticos. Los corticosteroides, los biológicos oncológicos y los regímenes de trasplante también aumentan la susceptibilidad a los organismos formadores de abscesos, lo que favorece la utilización recurrente del tratamiento en el mercado de tratamiento de abscesos.
Expansión de la Ecografía en el Punto de Atención y el Drenaje Guiado por Imagen
La ecografía en el punto de atención se está convirtiendo en una herramienta de triaje establecida para las infecciones de tejidos blandos, ayudando a los médicos a distinguir la celulitis de los abscesos que requieren drenaje. En un estudio de cohorte prospectivo de 2025 sobre infecciones odontogénicas pediátricas, la ecografía portátil utilizada por médicos no especialistas logró una precisión diagnóstica del 73,3% y redujo las tasas anualizadas de ingreso hospitalario de 60,0 a 19,5 ingresos por año.[2] Un estudio comparativo de abscesos hepáticos reportó una tasa de éxito del 87,2% para el drenaje con catéter de cola de cerdo guiado por ecografía, en comparación con el 63,8% para la aspiración con aguja sola. La mejor identificación de los casos drenables reduce los procedimientos innecesarios y apoya las decisiones de tratamiento en el mismo día y las vías de atención ambulatoria en el mercado de tratamiento de abscesos.
Análisis del Impacto de las Restricciones del Mercado de Tratamiento de Abscesos*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Resistencia antibiótica e incertidumbre en el tratamiento empírico | -0.9% | Global, con mayor impacto en Asia del Sur y África Subsahariana | Largo plazo (≥ 4 años) |
| La gestión basada en procedimientos limita la captación de ingresos exclusivamente farmacológicos | -0.5% | Global | Mediano plazo (2-4 años) |
| Alto costo del drenaje complejo y la atención hospitalaria | -0.6% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Diagnóstico fragmentado y subnotificación de episodios de abscesos | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia Antibiótica e Incertidumbre en el Tratamiento Empírico
La resistencia antimicrobiana está aumentando la complejidad del tratamiento empírico de las infecciones de piel y tejidos blandos. La Organización Mundial de la Salud informó en 2025 que los datos de vigilancia cubrían más de 23 millones de casos confirmados bacteriológicamente en 110 países, mostrando una resistencia creciente entre los principales patógenos grampositivos y gramnegativos.[3] Los organismos resistentes pueden requerir terapias de espectro más amplio, lo que aumenta los costos de tratamiento y los riesgos de eventos adversos. El MRSA asociado a la comunidad y las restricciones de gestión responsable de antimicrobianos sobre los agentes intravenosos de amplio espectro también limitan el uso de antibióticos de alto valor en el mercado de tratamiento de abscesos.
Alto Costo del Drenaje Complejo y la Atención Hospitalaria
Los abscesos internos a menudo requieren imágenes avanzadas, drenaje guiado por imagen o cirugía, atención especializada y ciclos prolongados de antibióticos intravenosos, lo que puede limitar el acceso en entornos de ingresos medios-bajos en Asia del Sur, África Subsahariana y partes de América Latina. En entornos de ingresos más altos, la presión de los pagadores está trasladando a los pacientes elegibles hacia vías de atención ambulatoria y reduciendo los ingresos hospitalarios por episodio. Un estudio prospectivo de 2025 encontró una mediana de días de hospitalización de 0,30 para los pacientes de atención ambulatoria, en comparación con 1,53 días para las cohortes de hospitalización, sin un aumento de las complicaciones postoperatorias.[4] Las medidas de contención de costos pueden retrasar la inversión en infraestructura al tiempo que apoyan las vías ambulatorias que reconfiguran el mercado de tratamiento de abscesos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tratamiento:
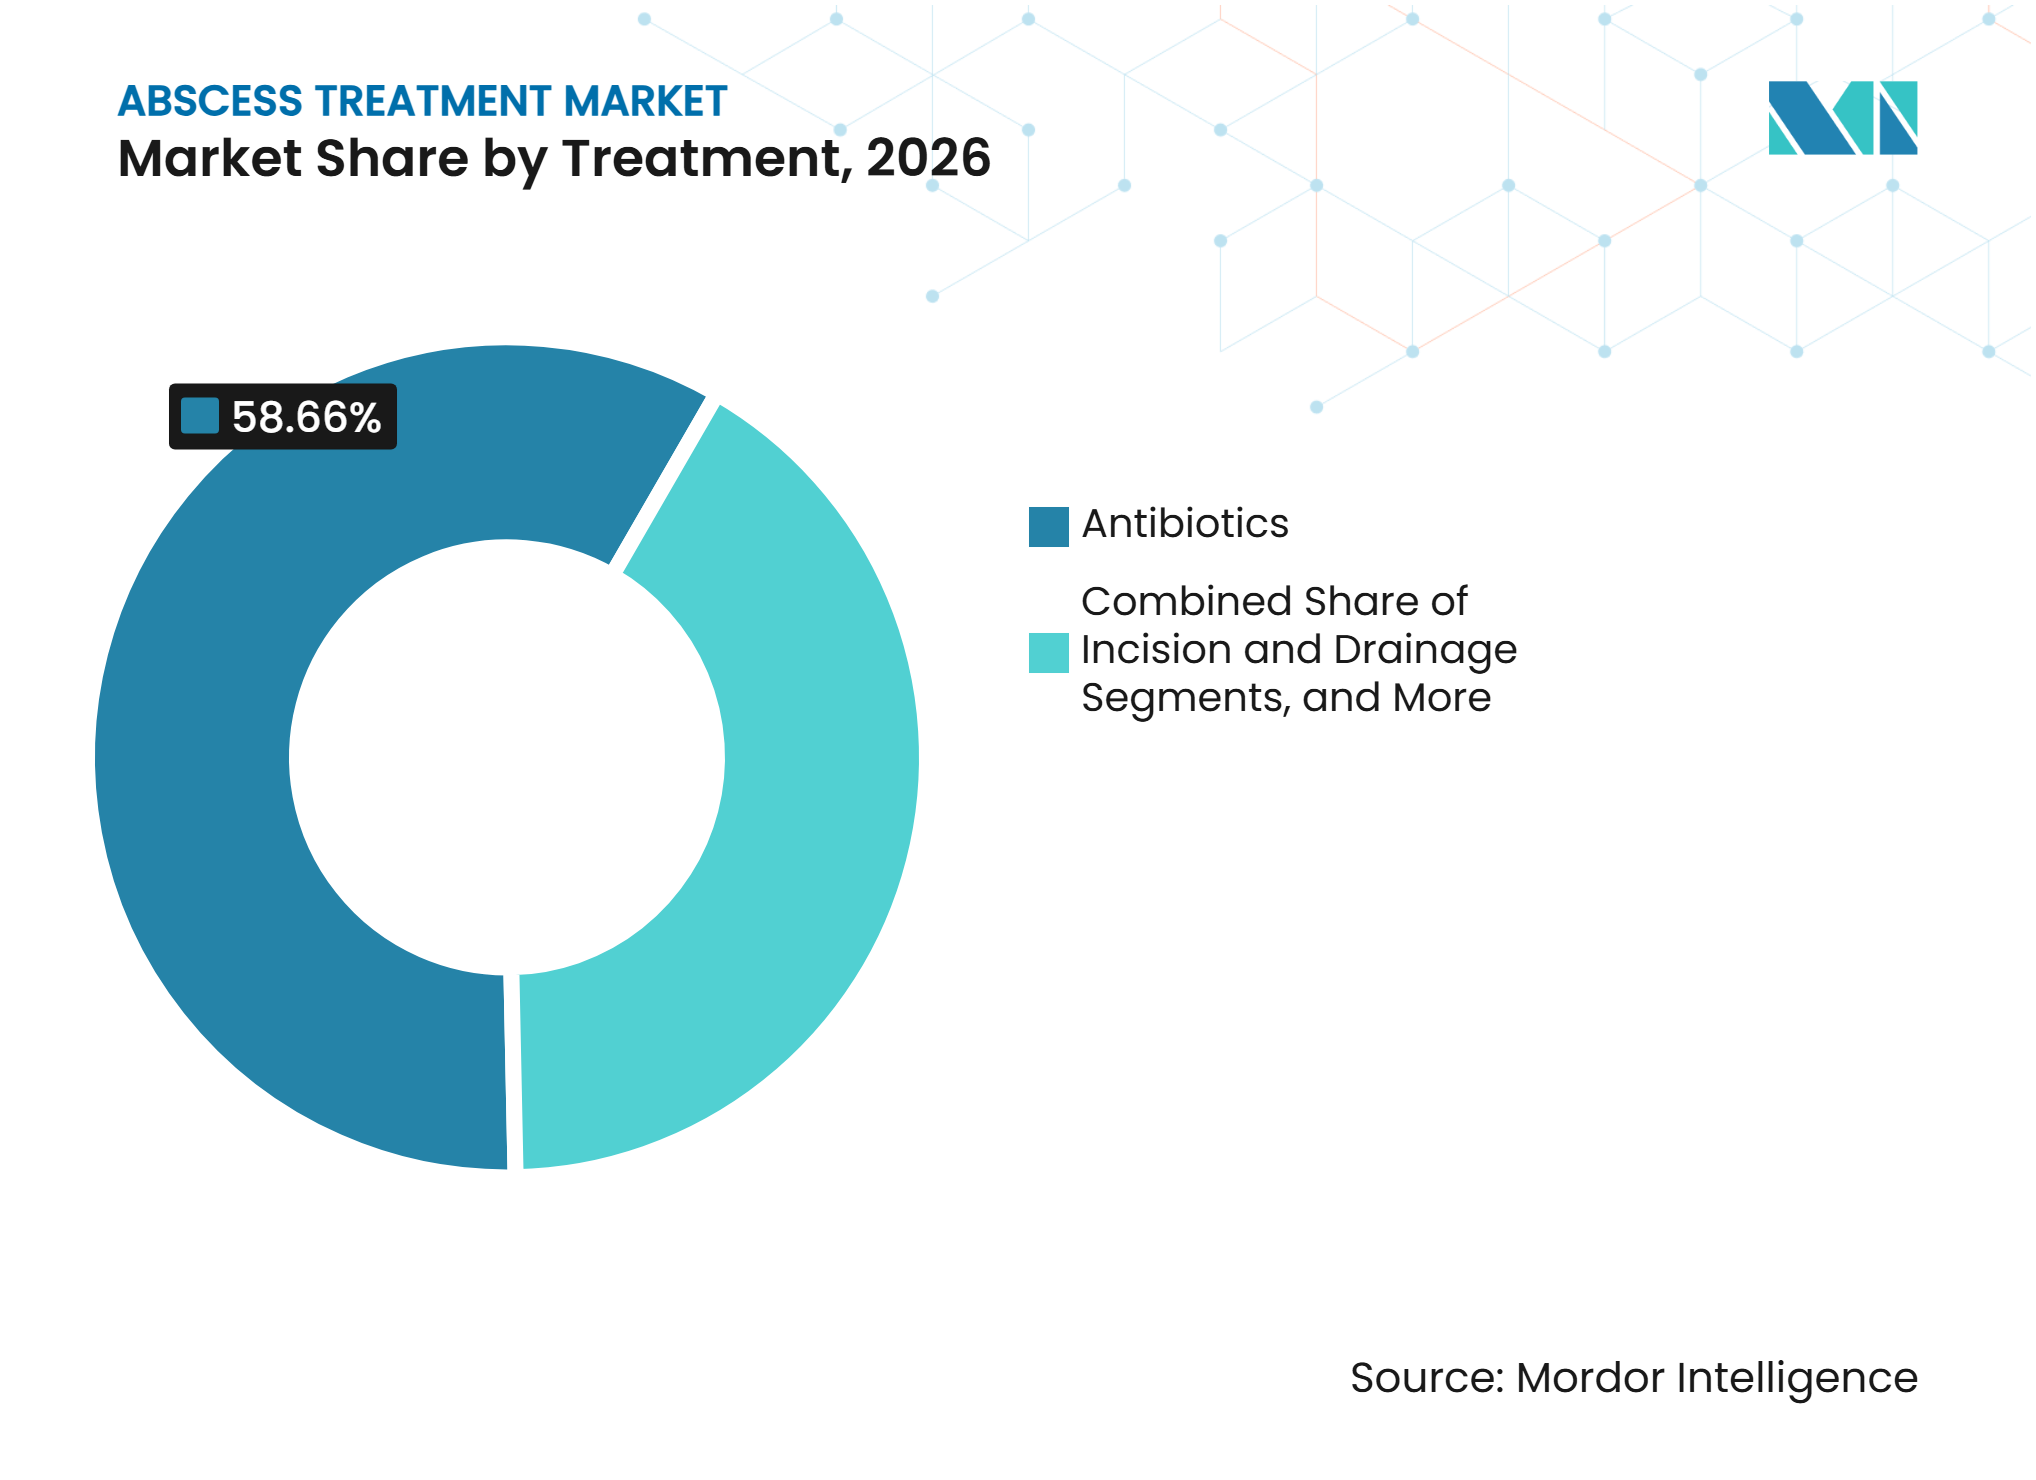
Los Antibióticos Lideran Mientras los Procedimientos de Drenaje Crecen Más RápidoLos antibióticos representaron el 58,66% de la participación del mercado de tratamiento de abscesos en 2026, respaldados por su uso en casos leves y moderados y como terapia adyuvante tras el drenaje en presentaciones complejas. Los agentes orales gestionan las infecciones dentales y periodontales, mientras que los abscesos intraabdominales a menudo requieren terapia intravenosa prolongada con carbapenémicos o piperacilina-tazobactam. Se prevé que la incisión y el drenaje crezcan a una CAGR del 8,22% de 2027 a 2032, impulsados por la ecografía en el punto de atención y la expansión de la capacidad de los centros quirúrgicos ambulatorios.
Una revisión de 2025 encontró que evitar el taponamiento rutinario de heridas tras la incisión y el drenaje puede reducir el dolor y el uso de recursos sin comprometer la seguridad. Los procedimientos quirúrgicos siguen siendo esenciales para los abscesos internos complejos que no responden al drenaje percutáneo, aunque los enfoques mínimamente invasivos guiados por imagen están reemplazando cada vez más a la cirugía abierta. Los biológicos añaden una capa de tratamiento de alto valor para la hidradenitis supurativa recurrente, mientras que Paratek presentó datos in vitro en IDWeek 2026 para omadaciclina frente a 7.200 aislados clínicos bacterianos de sitios de EE. UU. recopilados durante 2024 y 2025.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Absceso:
Los Casos Internos Lideran por Valor Mientras los Casos de Piel se Expanden Más RápidoLos abscesos internos representaron el 54,78% de la participación de mercado en 2026, lo que refleja el mayor costo de tratamiento de los abscesos hepáticos, intraabdominales, pélvicos, pulmonares y cerebrales. Estos casos a menudo requieren imágenes avanzadas, terapia antibiótica prolongada y atención procedural especializada. Los abscesos cerebrales y epidurales pueden requerir consulta neuroquirúrgica, terapia intravenosa en dosis altas y neuroimagen de seguimiento. Se prevé que los abscesos de piel y tejidos blandos crezcan a una CAGR del 8,99% de 2027 a 2032, respaldados por el MRSA adquirido en la comunidad y vías de tratamiento ambulatorio más amplias.
Los abscesos dentales y periodontales siguen siendo afecciones de alto volumen, particularmente donde la atención dental tardía es común, aunque su valor de tratamiento promedio es inferior al de los abscesos internos. Los abscesos anorrectales y perirrectales pueden dar lugar a fístulas anales tras el drenaje, creando necesidades adicionales de intervención y gestión de complicaciones. En 2025, las guías conjuntas de la Academia Estadounidense de Dermatología y la Fundación HS recomendaron firmemente adalimumab, bimekizumab, infliximab y secukinumab para la hidradenitis supurativa de moderada a grave.
Por Paciente:
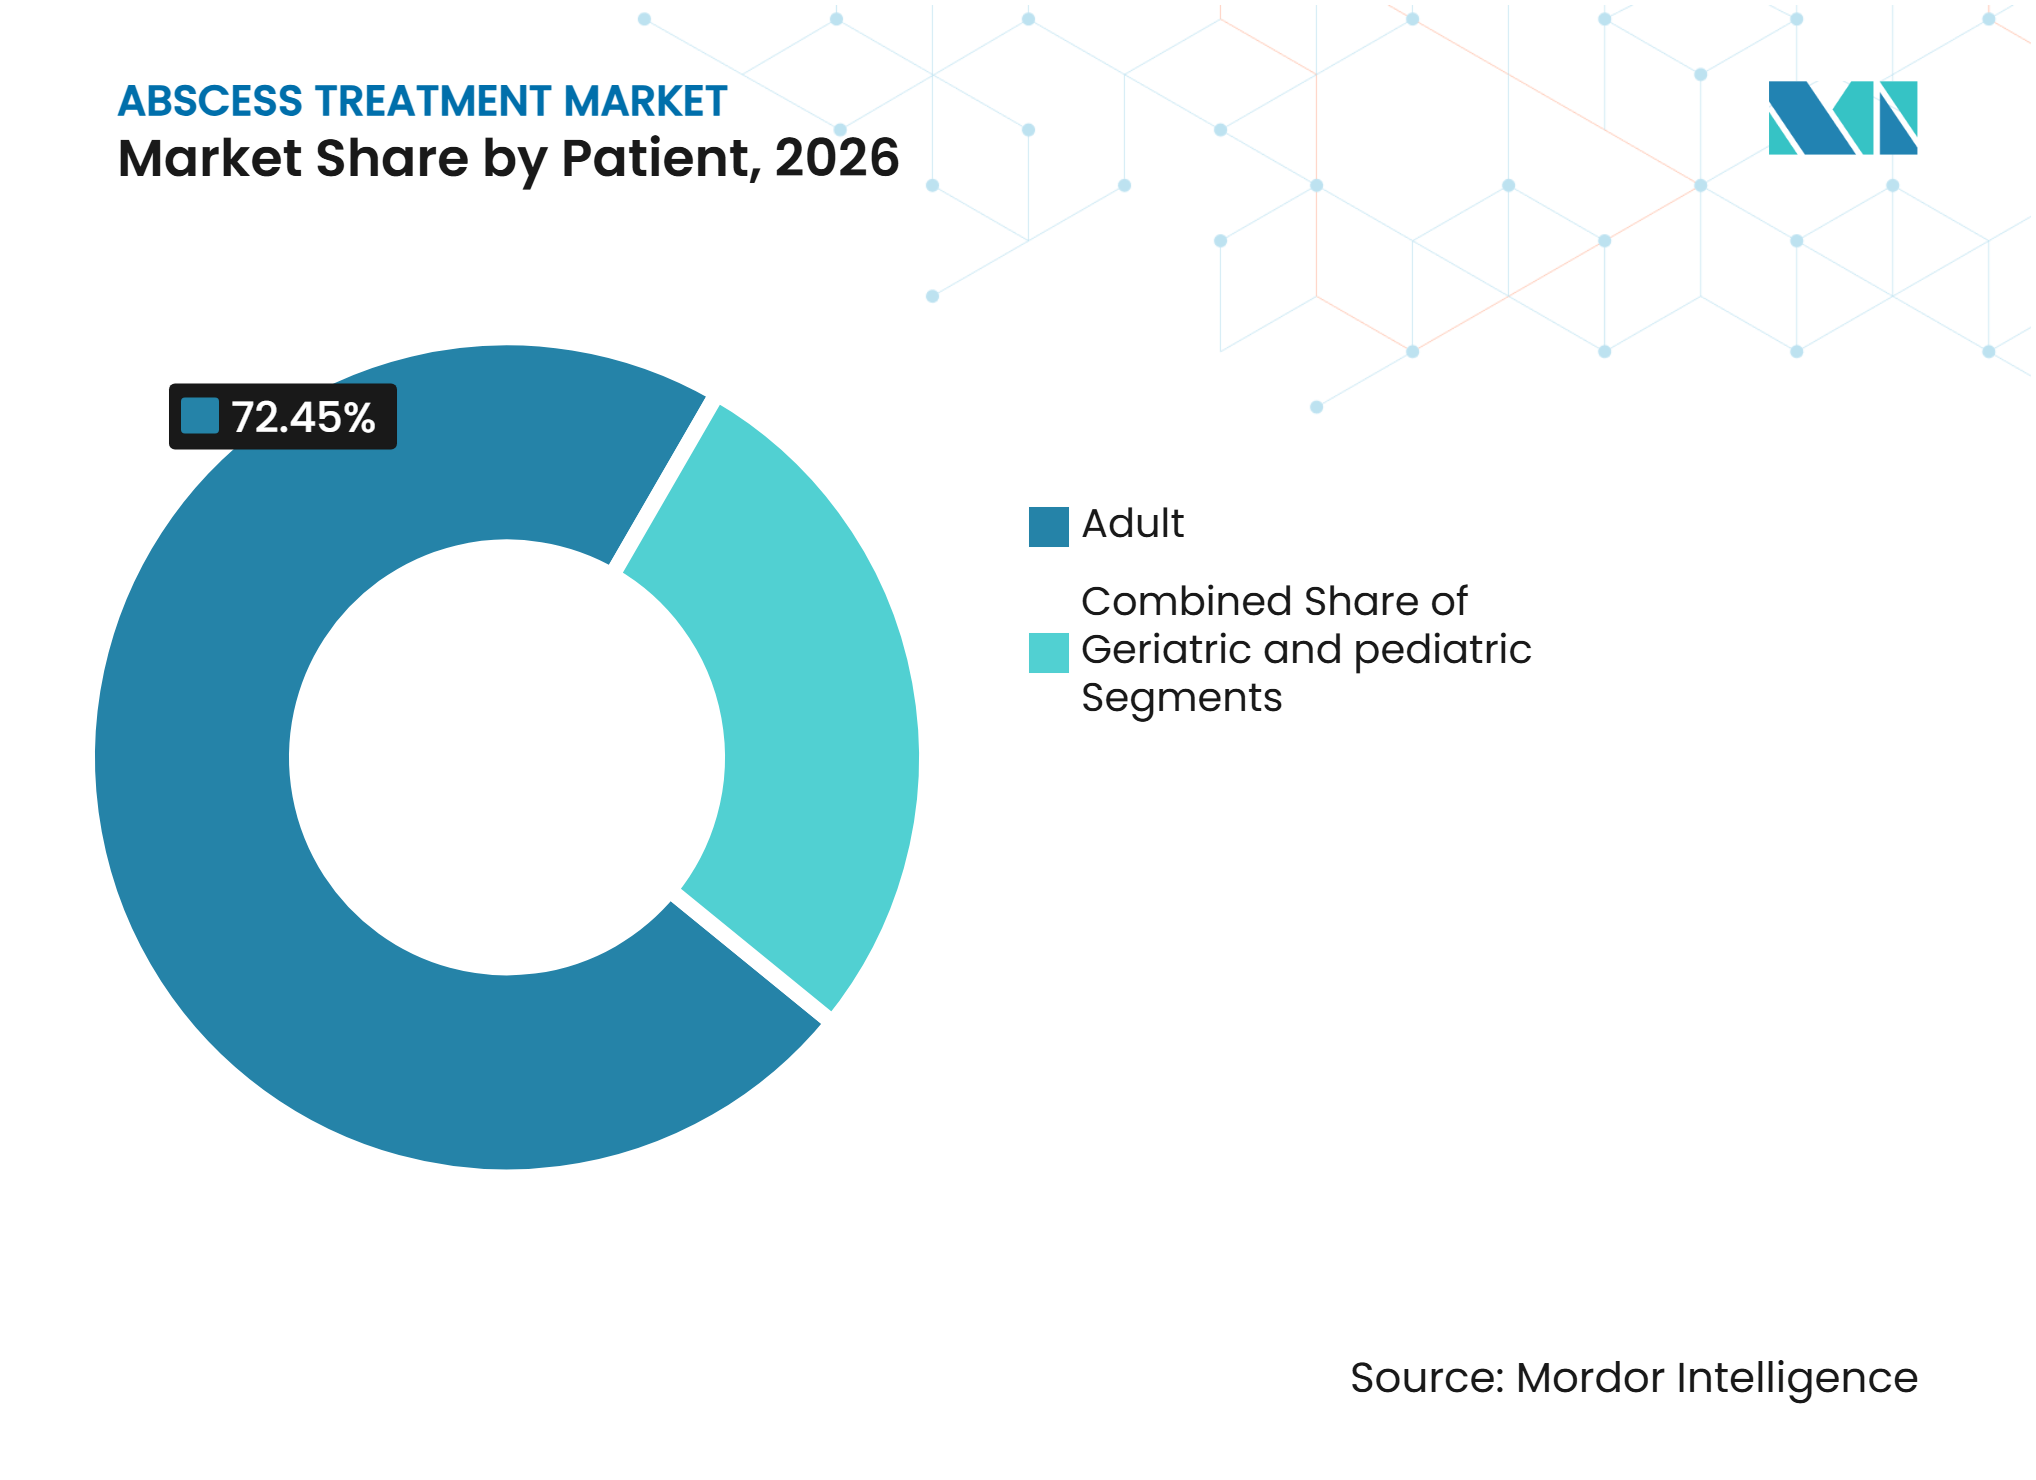
Los Adultos Representan la Mayor Base de Ingresos Mientras la Demanda Pediátrica AumentaLos adultos representaron el 72,45% de la participación de mercado en 2026 porque la diabetes, la obesidad y la inmunosupresión son más prevalentes en la población adulta. Un análisis de 2025 de datos de atención médica de EE. UU. encontró que las personas de 45 a 64 años representaron el 75,6% de los casos de infecciones de piel y tejidos blandos entre individuos diabéticos, en comparación con el 31,1% entre individuos no diabéticos emparejados. Los adultos mayores con múltiples comorbilidades pueden experimentar infecciones más graves y tienen más probabilidades de requerir una gestión hospitalaria de mayor costo. Se prevé que los casos pediátricos crezcan a una CAGR del 7,45% de 2027 a 2032.
La categoría pediátrica está moldeada por el MRSA adquirido en la comunidad y el acceso ampliado a tratamientos para afecciones de abscesos inflamatorios. Una revisión clínica de 2025 señaló que el MRSA representó el 30% de las cepas productoras de leucocidina de Panton-Valentine en el contexto de infección pediátrica relevante. La aprobación de la FDA de Novartis en 2026 de Cosentyx para la hidradenitis supurativa pediátrica amplió las opciones de tratamiento biológico para pacientes de 12 años en adelante. La ecografía portátil también redujo los ingresos por infecciones odontogénicas pediátricas en un estudio prospectivo de 2025, creando un perfil de demanda moldeado por la disponibilidad de biológicos y un triaje más selectivo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Atención:
Los Hospitales Mantienen el Liderazgo en Ingresos Mientras los Centros Quirúrgicos Ambulatorios Ganan TerrenoLos hospitales representaron el 56,45% de la participación de mercado en 2026 porque gestionan abscesos internos, terapia intravenosa compleja y casos de drenaje quirúrgico. Su liderazgo refleja tanto la complejidad de los casos como el volumen de pacientes. Un absceso intraabdominal gestionado en hospital que requiere drenaje guiado por imagen y 14 días de antibióticos intravenosos genera más ingresos que un absceso superficial tratado en un centro de atención urgente. Se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,56% hasta 2032, respaldados por una mayor capacidad para la atención basada en procedimientos.
Los servicios de urgencias y los centros de atención urgente continúan gestionando una parte significativa de los casos de presentación espontánea, utilizando un triaje más rápido guiado por ecografía y derivaciones directas para los pacientes elegibles. Las clínicas especializadas en dermatología, atención colorrectal y enfermedades infecciosas son cada vez más relevantes a medida que los biológicos requieren supervisión especializada. La evaluación preprocedimiento, la disponibilidad de anestesia y el monitoreo posprocedimiento determinarán el ritmo del traslado de pacientes desde los hospitales hacia los centros quirúrgicos ambulatorios.
Por Vía de Administración:
La Terapia Parenteral Lidera Mientras la Terapia Oral Tiene el Mayor CrecimientoLas formulaciones parenterales representaron el 46,77% de la participación de mercado en 2026 porque las infecciones de moderadas a graves a menudo requieren tratamiento intravenoso. La vancomicina intravenosa sigue siendo una opción empírica central para los abscesos asociados a MRSA en entornos hospitalarios. TYZAVAN de Hikma recibió la aprobación de la FDA en julio de 2025 como producto de vancomicina listo para infundir para infecciones de piel y estructuras cutáneas. Se prevé que las formulaciones orales crezcan a una CAGR del 9,12% hasta 2032, la tasa de crecimiento más alta entre las vías de administración.
El crecimiento de la terapia oral está respaldado por el tratamiento de reducción escalonada oral y los agentes de una vez al día con actividad frente a MRSA que pueden reducir la necesidad de acceso intravenoso. El trimetoprim-sulfametoxazol, la clindamicina y la doxiciclina siguen siendo opciones de tratamiento oral importantes, mientras que la omadaciclina ofrece formulaciones tanto intravenosas como orales. Un metaanálisis en red de 2025 clasificó a la omadaciclina en primer lugar en eficacia entre 18 antibióticos anti-MRSA.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 39,65% de la participación del mercado de tratamiento de abscesos en 2026. El mercado se beneficia de una alta carga de MRSA adquirido en la comunidad, infraestructura sanitaria avanzada y apoyo de reembolso para antibióticos más nuevos y tecnologías procedurales. Innoviva Specialty Therapeutics puso ZEVTERA, o ceftobiprole, a disposición comercial de los médicos de EE. UU. en mayo de 2025 para infecciones bacterianas graves aprobadas, incluidas las infecciones bacterianas agudas de piel y estructuras cutáneas. La ecografía portátil se utiliza cada vez más en el triaje de urgencias y atención urgente, reduciendo el tiempo hasta el drenaje y las imágenes innecesarias. Canadá añadió bimekizumab como opción de tratamiento de alto valor para la hidradenitis supurativa de moderada a grave en enero de 2026.
Asia-Pacífico
Se prevé que Asia-Pacífico se expanda a una CAGR del 8,45% de 2027 a 2032. El crecimiento está impulsado por una mayor población diabética, la expansión de la infraestructura sanitaria en ciudades más pequeñas de India y China, y una mayor exposición comunitaria al MRSA en el sur y sudeste de Asia. La expansión de la capacidad hospitalaria pública en India está mejorando el acceso a la atención hospitalaria. Los hospitales privados en Bombay, Delhi y Bangalore están adoptando el triaje asistido por ecografía y el drenaje guiado por imagen, fortaleciendo la capacidad de tratamiento y mejorando el acceso de los pacientes a una atención oportuna.
Europa, Oriente Medio y África, y América del Sur
Europa cuenta con programas maduros de terapia antimicrobiana parenteral ambulatoria, mientras que Oriente Medio y África y América del Sur muestran niveles variables de acceso y capacidad de tratamiento. El Reino Unido y Alemania formalizaron la orientación sobre antibióticos intravenosos ambulatorios en 2025, mejorando la planificación del alta temprana y la atención de seguimiento. Incyte recibió la aprobación de la Comisión Europea en noviembre de 2026 para Povofortay, el primer tratamiento oral de una vez al día para adultos con hidradenitis supurativa de moderada a grave en Europa. Los países del Consejo de Cooperación del Golfo están incorporando el drenaje guiado por imagen y antibióticos más nuevos, mientras que muchos sistemas de salud del África Subsahariana enfrentan limitaciones en atención primaria, disponibilidad de antibióticos y notificación diagnóstica.
Panorama Competitivo
Concentración del Mercado
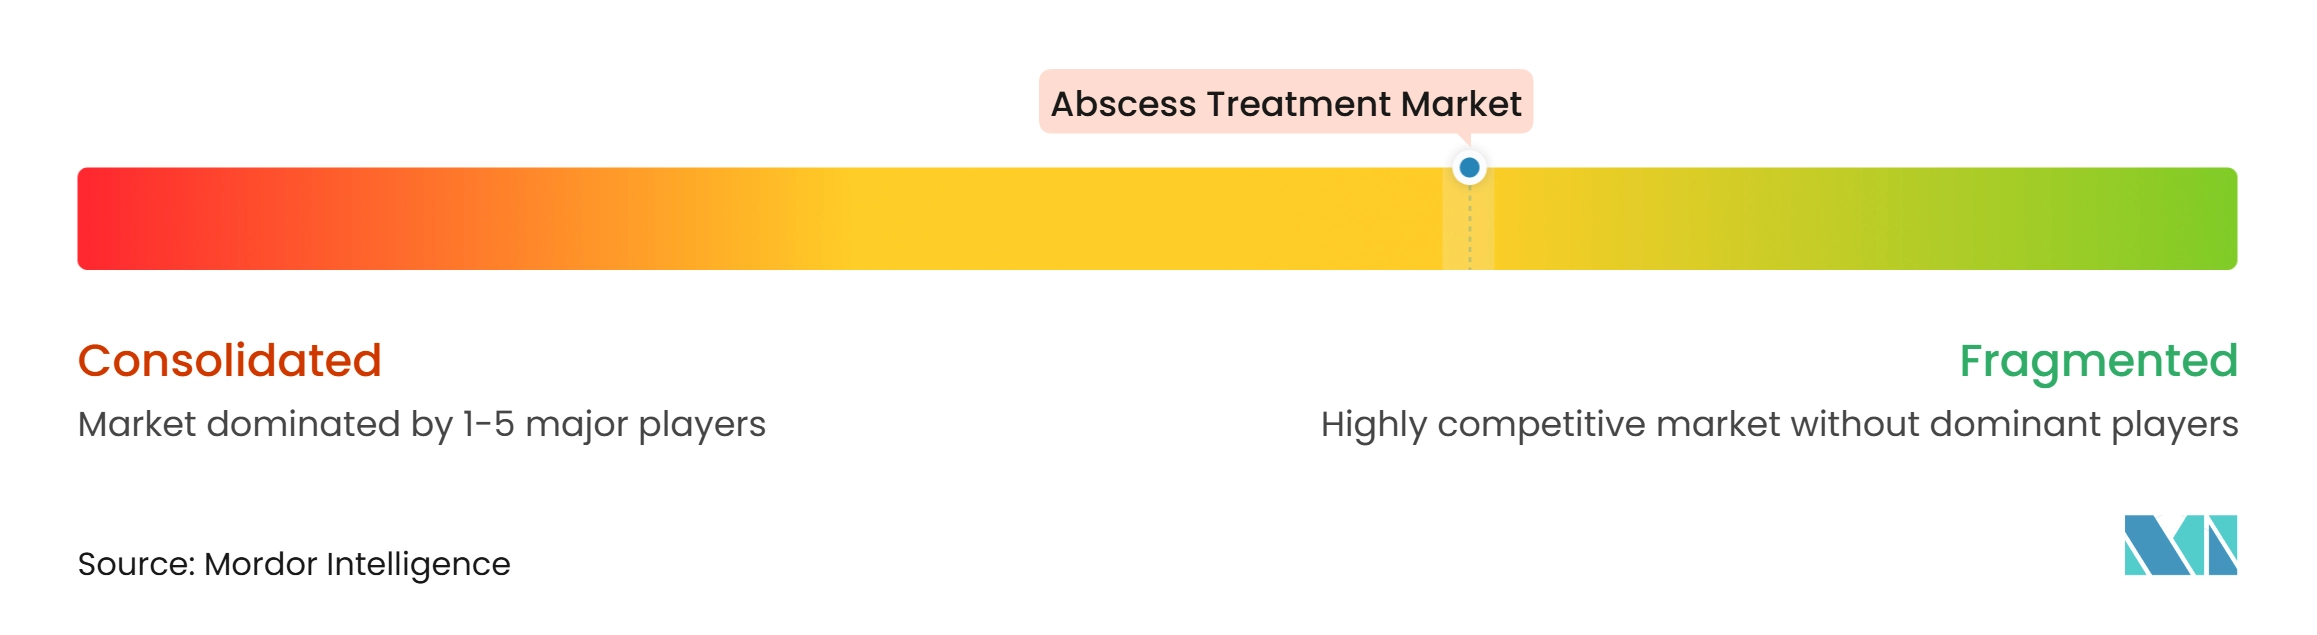
El mercado global de tratamiento de abscesos está moderadamente fragmentado. Pfizer, Merck, GSK y AstraZeneca mantienen amplias carteras de antibióticos que respaldan el tratamiento oral e intravenoso del MRSA. Innoviva Specialty Therapeutics comercializó ZEVTERA de Basilea Pharmaceutica en los Estados Unidos en mayo de 2025, ampliando el acceso a una cefalosporina de nueva generación para infecciones bacterianas graves aprobadas. Mölnlycke Health Care, Convatec, Smith & Nephew y Medline compiten en la gestión de heridas a través de apósitos y sistemas de irrigación utilizados tras los procedimientos de drenaje.
Los fabricantes de genéricos y biosimilares, incluidos Aurobindo Pharma, Dr. Reddy's Laboratories, Sun Pharmaceutical y Teva, siguen siendo importantes en los mercados sensibles al precio de Asia-Pacífico, América Latina y Oriente Medio y África. Su posición competitiva es más sólida donde las decisiones de adquisición priorizan el acceso y el costo sobre la diferenciación de productos premium. Los biológicos añaden una dimensión competitiva distinta en la hidradenitis supurativa, con AbbVie reportando en octubre de 2026 los resultados de la Fase 3 INTREPID en los que lutikizumab alcanzó el criterio de valoración primario HiSCR75 en la Semana 16, con tasas de respuesta del 31,4% en comparación con el 23,4% para el placebo. El programa de povorcitinib de Incyte también destaca el papel de las terapias orales dirigidas, con su solicitud de nuevo fármaco ante la FDA en revisión y la aprobación y lanzamiento en EE. UU. previstos para el primer trimestre de 2027. La competencia seguirá variando según la vía de atención, con antiinfecciosos de marca, genéricos de bajo costo, productos procedurales, herramientas diagnósticas y terapias de inmunología especializada que atienden necesidades distintas de los pacientes.
Líderes de la Industria de Tratamiento de Abscesos
-
Novartis AG
-
Bayer AG
-
F. Hoffmann-La Roche Ltd
-
Teva Pharmaceutical Industries Limited
-
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Abscesos Empresas cubiertas en este informe
- AstraZeneca
- Aurobindo Pharma
- Basilea Pharmaceutica
- Bayer
- Beckton Dickinson
- Coloplast
- Convatec
- CorMedix Inc.
- Dr. Reddy’s Laboratories
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Medline Industries
- Merck
- Molnlycke Health Care
- Novartis
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Smiths Group
- Solventum Corporation
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
Desarrollos recientes de la industria en Mercado de Tratamiento de Abscesos
- Noviembre de 2026: La Comisión Europea aprobó Povofortay (povorcitinib) de Incyte como el primer tratamiento oral de una vez al día para adultos con hidradenitis supurativa de moderada a grave. Los datos de la Fase 3 STOP-HS1 y STOP-HS2 mostraron que hasta el 71,4% de los pacientes lograron HiSCR50 en la Semana 54; la FDA había estado revisando la Solicitud de Nuevo Fármaco, con la aprobación en EE. UU. prevista para el primer trimestre de 2027.
- Noviembre de 2025: Fresenius Kabi recibió la aprobación de la FDA para Dalbavancina para Inyección como régimen de dosis única para adultos y pacientes pediátricos con infecciones bacterianas agudas de piel y estructuras cutáneas causadas por organismos grampositivos susceptibles. El equivalente genérico de DALVANCE proporcionó un ciclo de tratamiento de infusión única sin un dispositivo de acceso vascular permanente, apoyando la gestión ambulatoria de los pacientes elegibles.
Alcance del Informe Global del Mercado de Tratamiento de Abscesos
Según el alcance del informe, un absceso es una colección localizada de pus que se desarrolla dentro de los tejidos corporales, órganos o espacios cerrados como resultado de una infección, causada con mayor frecuencia por organismos bacterianos. Se produce cuando la respuesta inmunitaria del organismo intenta contener una infección, lo que lleva a la acumulación de glóbulos blancos muertos, bacterias, detritos celulares y tejido dañado dentro de una cavidad confinada rodeada de tejido inflamado.
El mercado de tratamiento de abscesos está segmentado por tratamiento, tipo de absceso, grupo de pacientes, entorno de atención, vía de administración y geografía. Por tratamiento, el mercado incluye antibióticos, incisión y drenaje, y procedimientos quirúrgicos. Por tipo de absceso, el mercado está segmentado en abscesos de piel y tejidos blandos, abscesos internos, abscesos intraabdominales y pélvicos, abscesos hepáticos, abscesos pulmonares y pleurales, abscesos cerebrales y epidurales, abscesos dentales y periodontales, abscesos anorrectales y perirrectales, y otros tipos de abscesos. Por grupo de pacientes, el mercado está categorizado en pacientes pediátricos, adultos y geriátricos. Por entorno de atención, el mercado está segmentado en hospitales, servicios de urgencias y centros de atención urgente, centros quirúrgicos ambulatorios, clínicas especializadas y otros entornos de atención. Por vía de administración, el mercado está segmentado en oral, parenteral y tópica. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones del mundo. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Antibióticos |
| Incisión y Drenaje |
| Procedimientos Quirúrgicos |
| Absceso de Piel y Tejidos Blandos | |
| Absceso Interno | Absceso Intraabdominal y Pélvico |
| Absceso Hepático | |
| Absceso Pulmonar y Pleural | |
| Absceso Cerebral y Epidural | |
| Absceso Dental y Periodontal | |
| Absceso Anorrectal y Perirrectal | |
| Otro Tipo de Absceso |
| Pediátrico |
| Adulto |
| Geriátrico |
| Hospitales |
| Servicios de Urgencias y Centros de Atención Urgente |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Otros Entornos de Atención |
| Oral |
| Parenteral |
| Tópica |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tratamiento | Antibióticos | |
| Incisión y Drenaje | ||
| Procedimientos Quirúrgicos | ||
| Por Tipo de Absceso | Absceso de Piel y Tejidos Blandos | |
| Absceso Interno | Absceso Intraabdominal y Pélvico | |
| Absceso Hepático | ||
| Absceso Pulmonar y Pleural | ||
| Absceso Cerebral y Epidural | ||
| Absceso Dental y Periodontal | ||
| Absceso Anorrectal y Perirrectal | ||
| Otro Tipo de Absceso | ||
| Por Paciente | Pediátrico | |
| Adulto | ||
| Geriátrico | ||
| Por Entorno de Atención | Hospitales | |
| Servicios de Urgencias y Centros de Atención Urgente | ||
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Otros Entornos de Atención | ||
| Por Vía de Administración | Oral | |
| Parenteral | ||
| Tópica | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el tratamiento de abscesos?
Se prevé que el Mercado de Tratamiento de Abscesos crezca a una CAGR del 6,11% de 2027 a 2032, aumentando desde 2,42 mil millones de USD en 2027 hasta 3,25 mil millones de USD para 2032.
¿Qué tipo de tratamiento genera más ingresos?
Los antibióticos lideran por tipo de tratamiento, con una participación del 58,66% en 2026, lo que refleja su uso en casos leves y como terapia adyuvante tras el drenaje.
¿Qué tipo de absceso está creciendo más rápido?
Se proyecta que los abscesos de piel y tejidos blandos crezcan a una CAGR del 8,99% hasta 2032, respaldados por el MRSA adquirido en la comunidad y el uso más amplio de biológicos para la hidradenitis supurativa.
¿Por qué los centros quirúrgicos ambulatorios están ganando relevancia?
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,56% a medida que el triaje guiado por ecografía y las vías ambulatorias estandarizadas trasladan los casos superficiales adecuados fuera de la atención hospitalaria.
¿Por qué los antibióticos orales están creciendo más rápido que las opciones inyectables?
Se espera que las formulaciones orales crezcan a una CAGR del 9,12% porque los agentes activos frente a MRSA de una vez al día y la terapia de reducción escalonada oral pueden apoyar el tratamiento sin acceso intravenoso.
¿Qué región tiene el mayor crecimiento proyectado?
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,45% hasta 2032, respaldado por la expansión de la infraestructura, la prevalencia de la diabetes y el mayor acceso a antibióticos y procedimientos de drenaje.