
産業オートメーション向け3Dレーダーイメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
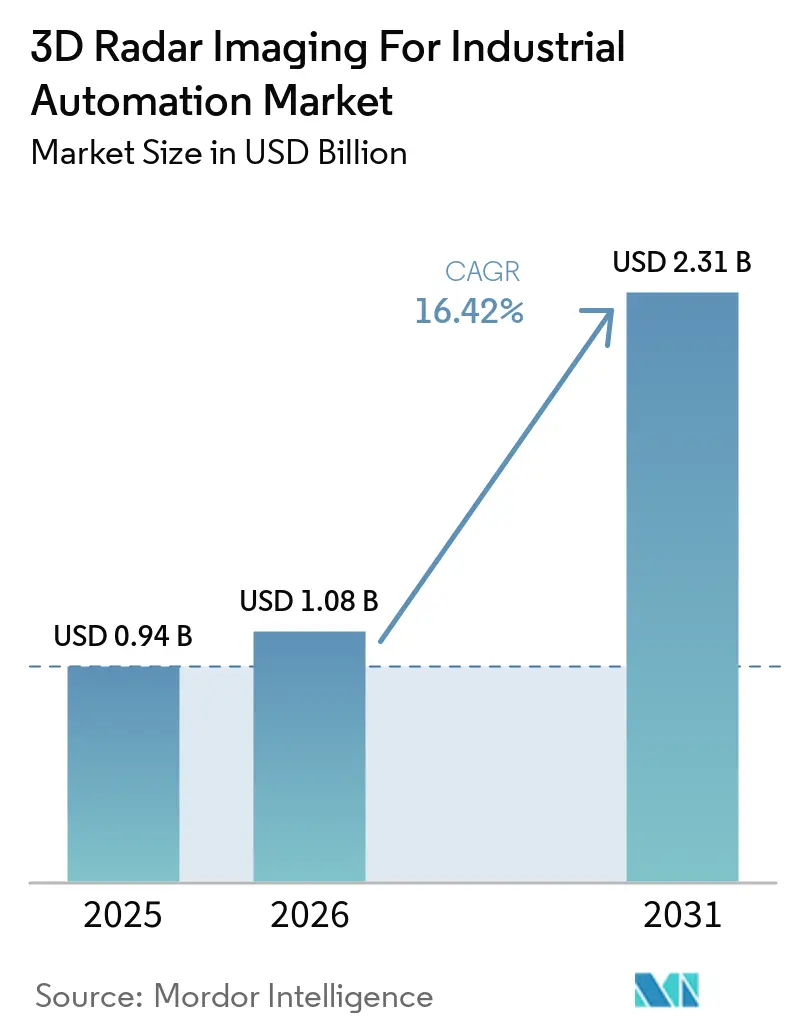
| 市場規模 (2026) | 1.08 十億米ドル |
| 市場規模 (2031) | 2.31 十億米ドル |
| 成長率 (2026 - 2031) | 16.42 % |
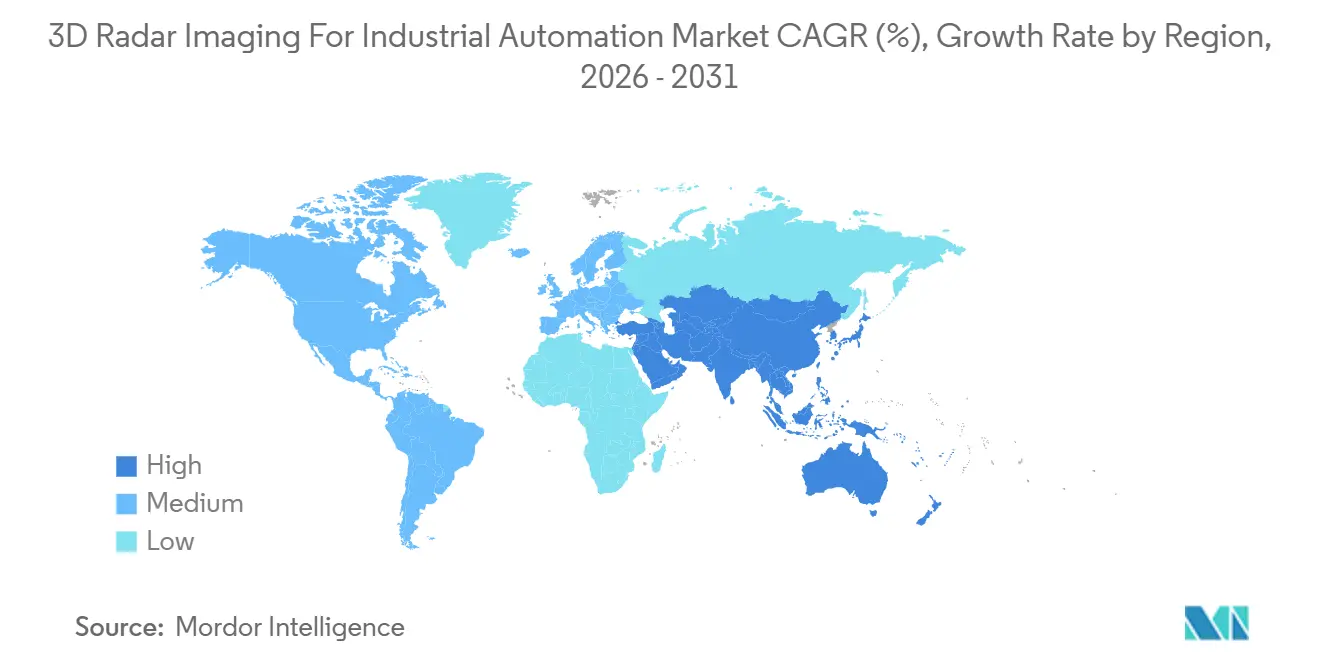
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
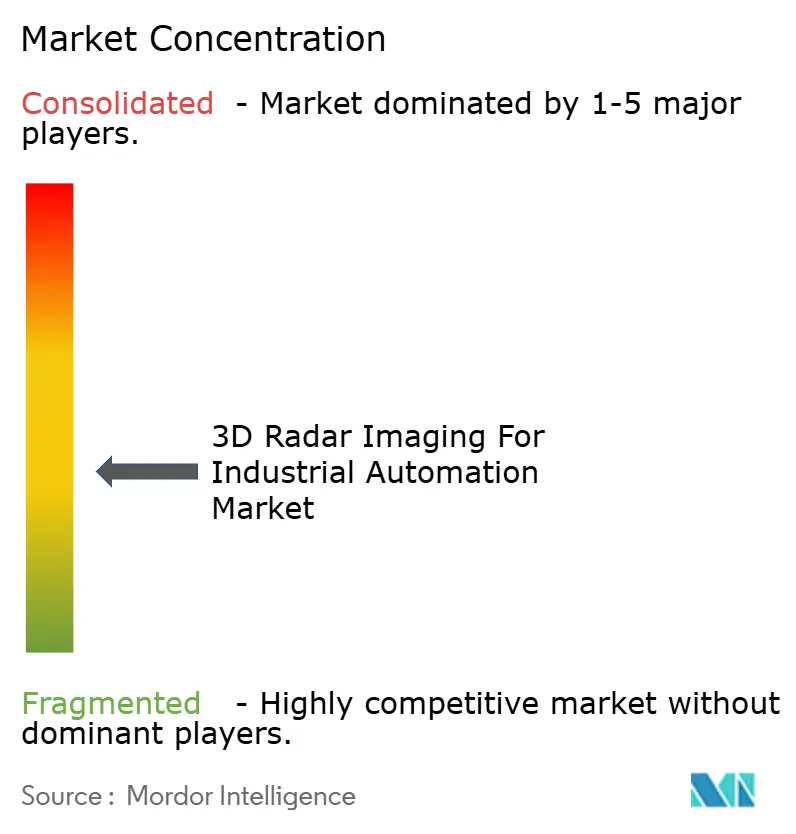
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業オートメーション向け3Dレーダーイメージング市場分析
産業オートメーション向け3Dレーダーイメージング市場規模は、2025年の0.94 ビリオン 米ドルから2026年には1.08 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 16.42%で推移し、2031年までに2.31 ビリオン 米ドルに達すると予測されています。産業オートメーション向け3Dレーダーイメージング市場は、自律移動ロボットの普及拡大、ミリ波コンポーネントコストの低下、固定平面スキャンから三次元認識への移行によって恩恵を受けています。産業用ロボットの設置台数は2024年に542,000台に達し、稼働台数は4,664,000台となり、センシングハードウェアおよびソフトウェアの広範な基盤を形成しています。産業オートメーション向け3Dレーダーイメージング市場はまた、レーダー、カメラ、ソフトウェア、安全機能を一つの製品に統合したシステムへと移行しつつあります。確立した流通ネットワークを持つサプライヤーは、レーダー専門企業やチッププロバイダーと競合しており、自動車用レーダーの経験が産業用ロボットアプリケーションへと移転しています。安全認証とラベル付きレーダーデータの限られた入手可能性は、ベンダー選定と製品開発における重要な要因であり続けています。
主要レポートのポイント
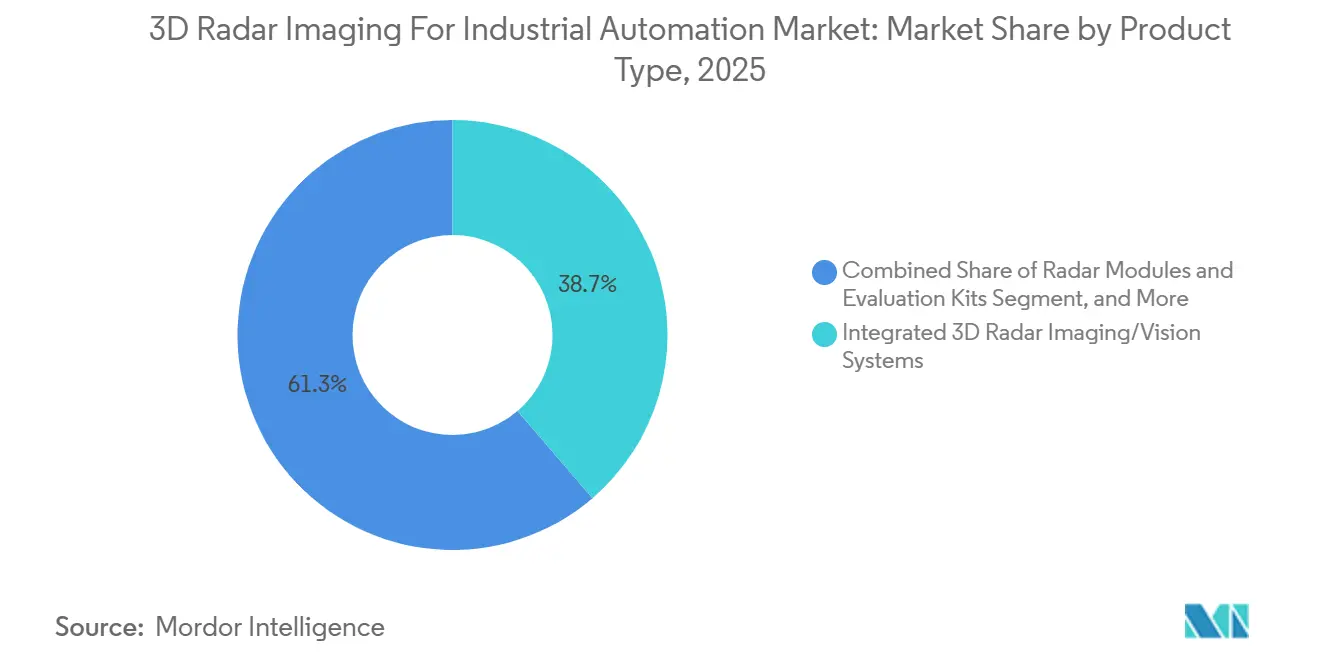
- 製品タイプ別では、統合型3Dレーダーイメージング/ビジョンシステムが2025年の産業オートメーション向け3Dレーダーイメージング市場シェアの38.72%を占め、レーダーベース産業オートメーションシステムは2031年にかけてCAGR 17.93%で拡大すると予測されています。
- レーダーアーキテクチャ別では、FMCWレーダーが2025年の産業オートメーション向け3Dレーダーイメージング市場シェアの43.68%を占め、MIMO/デジタルビームフォーミングレーダーは2031年にかけてCAGR 17.76%で拡大すると予測されています。
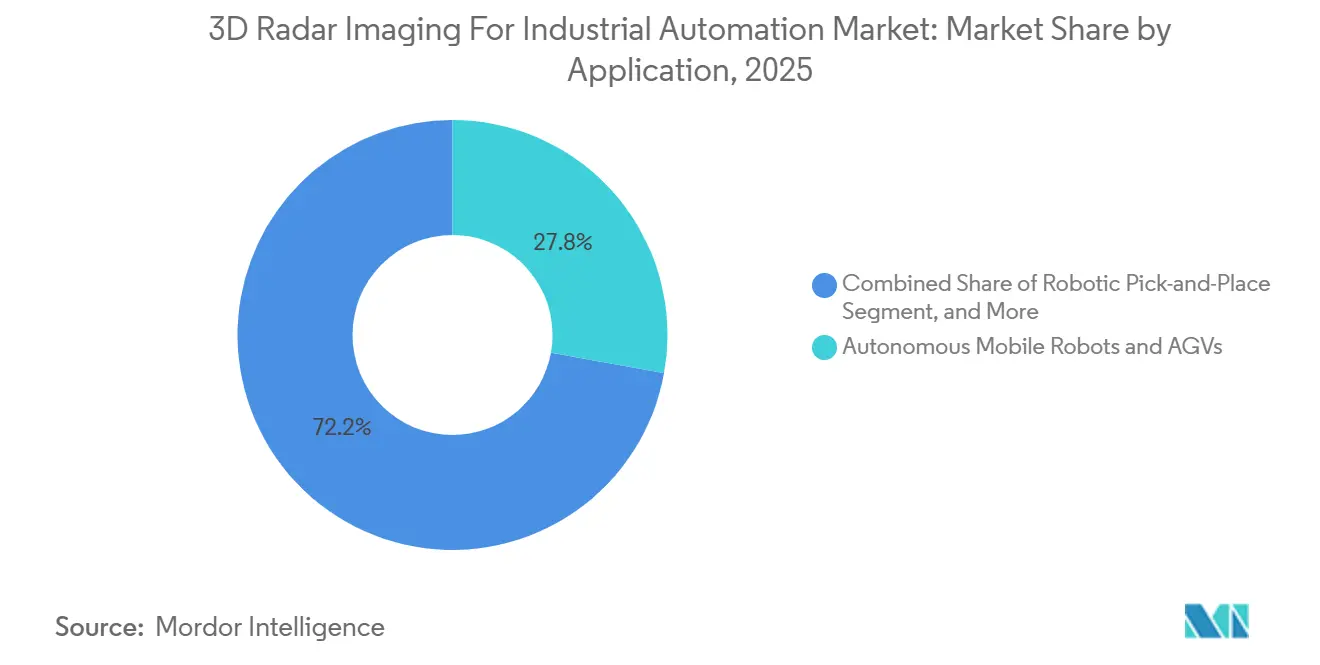
- 用途別では、自律移動ロボットおよびAGVが2025年に27.83%のシェアを占め、自動倉庫・搬送ポジショニングは2031年にかけてCAGR 17.84%で拡大すると予測されています。
- エンドユーザー別では、倉庫・物流・流通が2025年に24.61%のシェアを占め、2031年にかけてCAGR 17.57%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年に36.94%のシェアを占め、2031年にかけてCAGR 17.36%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル産業オートメーション向け3Dレーダーイメージング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自律移動ロボットフリートの拡大 | +4.5% | グローバル、アジア太平洋・北米・欧州に集中 | 中期(2〜4年) |
| AIおよびセンサーフュージョンとのレーダーポイントクラウドの統合 | +3.8% | グローバル | 長期(4年以上) |
| 2D安全スキャンから3D空間認識への移行 | +3.2% | グローバル、北米・欧州での早期普及 | 中期(2〜4年) |
| 自動車規模のミリ波コンポーネントコストの低下 | +2.5% | グローバル、コスト重視のアジア太平洋市場で最大の恩恵 | 短期(2年以内) |
| 全天候型近距離認識要件 | +1.8% | グローバル | 中期(2〜4年) |
| レーダーベース3D在庫・バルク材料オートメーション | +1.4% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自律移動ロボットフリートの拡大
律移動ロボットおよび自動搬送車フリートの拡大は、産業オートメーション向け3Dレーダーイメージング市場における需要の主要な源泉となっています。国際ロボット連盟は、2025年の年間グローバルロボット設置台数を575,000台と予測しており、2028年までに700,000台を超えると見込んでいます。[1] 新規の移動ロボット導入は、2D安全スキャナーを使用する旧来のシステムと並行して稼働することが多く、この環境は新規設置とレトロフィット安全プロジェクトの両方においてレーダー採用を後押ししています。自律移動ロボットおよびAGVは2025年の用途需要の27.83%を占めました。AptivのPULSEセンサーは、Robust.AIのGen 3 Carterコラボレーティブモバイルロボット向けに採用され、同プログラムはISO 13849に基づくパフォーマンスレベルd認証を目標としています。
AIおよびセンサーフュージョンとのレーダーポイントクラウドの統合
レーダーポイントクラウドは、産業オートメーション向け3Dレーダーイメージング市場において産業用ロボティクスソフトウェアのより中心的な入力となりつつあります。Texas Instrumentsは2026年3月にNVIDIAと協力し、IWR6243 mmWaveレーダーをNVIDIA Holoscan Sensor Bridgeを通じてNVIDIA Jetson Thorと接続しました。[2] この連携は、ロボットナビゲーション向けの低遅延レーダーおよびカメラフュージョンをサポートします。レーダーはカメラでは識別が困難なガラスドアや反射面を検出できます。2025年のIEEEの研究では、最適化されたFMCWレーダー構成が協働ロボット環境においてリアルタイムの人体近接検知、動作追跡、ロボット停止機能をサポートすることが示されました。レーダーベース産業オートメーションシステムは、サプライヤーがAI処理と安全ファームウェアおよびアプリケーションソフトウェアを組み合わせることができるため、2031年にかけてCAGR 17.93%で拡大すると予測されています。
2D安全スキャンから3D空間認識への移行
単一平面レーザー安全スキャナーを三次元レーダーシステムに置き換えることは、産業オートメーション向け3Dレーダーイメージング市場に長期的な機会をもたらします。2Dスキャナーは固定平面を観測するため、その平面の上下の領域が観測されない場合があります。このギャップは、低プロファイルロボット、高架コンベア、着席作業者に影響を与える可能性があります。SICKのsafeRS3 FMCW安全レーダーは、マルチゾーン監視が必要な木材加工や鉄鋼生産などの過酷な環境で使用されています。[3] 安全認証により、より広いエリアカバレッジを必要とするシステムにとってレーダーは実用的な選択肢となり得ます。欧州の機械安全要件も、調決定における準拠センシングシステムの重要性を高めています。
自動車規模のミリ波コンポーネントコストの低下
自動車用レーダーの生産は、産業オートメーション向け3Dレーダーイメージング市場のコンポーネントコストを低下させています。Texas InstrumentsはAWR2188(シングルチップ8×8 4Dイメージングレーダートランシーバー)を2026年1月に発表しました。同社は従来デバイスと比較してアナログ・デジタルコンバーター処理が30%高速化したと報告しています。フロントエンドコストの低下により、システム価値の重心は安全ファームウェア、キャリブレーションツール、アプリケーションソフトウェアへとシフトしています。スタンドアロンセンサー、レーダーモジュール、評価キットは、パイロットプロジェクトに必要な初期費用が少なくなることで恩恵を受けられます。MIMO/デジタルビームフォーミングレーダーは、大型アンテナパネルを必要とせずに解像度を向上させる仮想アレイ設計に支えられ、CAGR 17.76%で拡大すると予測されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光学ビジョンと比較した物体分類詳細度の限界 | -2.3% | グローバル | 中期(2〜4年) |
| 電磁干渉とマルチレーダー協調の複雑性 | -1.6% | グローバル、特に高密度製造環境 | 短期(2年以内) |
| レーダーポイントクラウド向け産業用学習データの不足 | -1.2% | グローバル | 長期(4年以上) |
| 機能安全バリデーションと統合負荷 | -0.9% | 北米・欧州、厳格な規制環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
光学ビジョンと比較した物体分類詳細度の限界
物体分類詳細度の限界は、産業オートメーション向け3Dレーダーイメージング市場においてレーダー単独システムの使用を制約しています。産業用レーダーポイントクラウドは、近距離において構造化光および立体カメラシステムよりも単位体積あたりのポイント数が少なくなります。これにより、形状、表面テクスチャ、または色認識に依存するタスクに利用できる情報が制限されます。レーダーは存在感知、近接監視、バルク体積測定には引き続き適しています。2025年の*Information Fusion*誌の研究では、低照度・高振動条件下でのフィーチャーレベルのレーダーとカメラフュージョンにより、平均適合率61.7%、マルチオブジェクト追跡精度76.5%が報告されました。統合型レーダーおよびビジョン製品は、レーダーの環境耐性とカメラが提供するセマンティック詳細を組み合わせることでこの制限に対処しています。
電磁干渉とマルチレーダー協調の複雑性
同一場所に設置されたレーダーユニット間の干渉は、産業オートメーション向け3Dレーダーイメージング市場における統合作業を増加させる可能性があります。重複する周波数帯域で動作するFMCWセンサーは、高密度に設置された場合に互いに干渉する可能性があります。この課題は、自動倉庫・搬送施設やポートクレーンクラスターにおいて重要です。時分割、周波数ホッピング、符号分割方式は干渉を低減できますが、処理要件が増加し、遅延に影響する場合があります。MIMOシステムおよびソフトウェア定義波形は部分的な解決策を提供しますが、より高度な組み込み処理を必要とします。産業用レーダーアレイに対する専用の統一規格の欠如は、慎重なプロセス産業における認定決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:統合型システが採用をリード
統合型3Dレーダーイメージング/ビジョンシステムは2025年の産業オートメーション向け3Dレーダーイメージング市場シェアの38.72%を占めました。購買者は、センシング、ファームウェア、安全評価を単一製品に統合したキャリブレーション済みモジュールを重視しています。これらのシステムは移動ロボット、コンベアライン、イントラロジスティクス施設で使用されています。共通の回路基板とソフトウェアスタックにより、複数のセンサーサプライヤーに関連する統合作業を削減できます。この構成はまた、IEC 61508およびISO 13849評価の一部を簡素化できます。レーダーベース産業オートメーションシステムは2031年にかけてCAGR 17.93%で拡大すると予測されています。これらのシステムは、スタッカーオートメーション、サイロ追跡、クレーンポジショニングなどの機能とハードウェアを組み合わせています。サプライヤーはこれらの機能を個別のコンポーネントではなく完全な産業ソリューションとしてパッケージ化できます。AptivはAutomate 2026において、PULSEセンサー、コンピューティング能力、カメラ・レーダーフュージョンを認証可能なモジュールに統合したインテリジェントエッジソリューションを発表しました。
スタンドアロン3Dレーダーセンサーは、内部統合能力を持つユーザーや低コストのレトロフィットオプションを必要とするユーザーにとって引き続き有効です。これらは機器メーカーにソフトウェアおよび補完センサーの選択における柔軟性を提供します。レーダーモジュールおよび評価キットは、新しい認識設計をテストしている研究チームに役立ちます。これらの製品は、オリジナル機器メーカーが概念実証から量産設計へと移行するのを支援できます。自動車由来のチップセットコストの低下により、これらのエントリー製品の経済性が向上しています。産業オートメーション向け3Dレーダーイメージング産業は、したがって基本的なレーダーフロントエンドでの競争が少なくなっています。ソフトウェア品質、キャリブレーションサポート、認証準備状況がより重要な差別化要因となっています。このシフトは、センシングハードウェアと検証済みアプリケーションツールの両方を提供できるサプライヤーに有利に働きます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


レーダーアーキテクチャ別:FMCWが規模を維持しながらMIMOが進展
FMCWレーダーは2025年の産業オートメーション向け3Dレーダーイメージング市場シェアの43.68%を占めました。その設置基盤はレベル測定、自動搬送車の障害物検知、材料フロー監視にわたっています。長期にわたる使用により、アプリケーションノート、キャリブレーション方法、統合ライブラリの広範なセットが形成されています。これらのリソースは中距離センシングアプリケーションにおけるその地位を維持するのに役立っています。FMCWレーダーは多くの産業環境において信頼性の高い距離情報を提供します。MIMO/デジタルビームフォーミングレーダーは2031年にかけてCAGR 17.76%で拡大すると予測されています。コンパクトな物理アレイを使用して大きな仮想アンテナ開口を作成できます。このアプローチはレーダーに関連する気象耐性と信頼性を維持しながら角度分解能を向上させます。このアーキテクチャは詳細な空間認識が必要な場所でますます重要になっています。
パルスおよびパルスドップラーレーダーは、長距離ストックヤードおよびポートクレーン操作において専門的な役割を維持しています。その直接速度測定はこれらの設定での三次元マッピングを補完できます。ハイブリッドおよびセンサーフュージョンレーダーはFMCWの距離精度とMIMOの方位角分解能を組み合わせています。これらのシステムは一つの搭載デバイスからナビゲーション、障害物検知、在庫マッピングをサポートできます。アーキテクチャの選択は動作環境と必要な安全機能とより密接に結びついてきています。産業オートメーション向け3Dレーダーイメージング産業はまた、粉塵、蒸気、低照度条件下で動作できる設計への需要も見られます。購買者はしたがってレーダーアーキテクチャを統合作業およびソフトウェア能力とともに評価します。これは単一の普遍的な設計ではなく、より広範なアーキテクチャの範囲を支持します。
用途別:移動ロボットがリードしながらイントラロジスティクスが加速
自律移動ロボットおよびAGVは2025年の産業オートメーション向け3Dレーダーイメージング市場規模の27.83%のシェアを占めました。これらは同時自己位置推定・地図作成、安全ゾーン監視、フリート協調にレーダーを使用しています。採用は自動車工場、eコマース事業、半導体施設にわたっています。移動ロボットプラットフォームは安全とナビゲーションに異なるセンシング層を使用できます。安全センサーはSIL 2認証と長いサービス寿命を重視します。ナビゲーションセンサーはポイントクラウド密度と低遅延を重視します。これにより単一のロボットプラットフォーム内で二層の調達アプローチが生まれます。安全重視のサプライヤーと高性能認識専門企業の両方への需要を支えています。その結果、産業オートメーション向け3Dレーダーイメージング市場全体でより専門化された購買が行われています。
自動倉庫・搬送ポジショニングは2031年にかけてCAGR 17.84%で拡大すると予測されています。高層倉庫は粉塵と低照度の通路で正確なポジショニングを必要とするクレーンとシャトルシステムを使用しています。ロボットによるピックアンドプレース、機械テンディング、衝突回避、人員保護、品質検査は引き続き重要な用途分野です。バルク材料の体積・レベル測定は鉱業およびセメント事業において特に重要です。クレーン、シップローダー、ヤード機器のポジショニングも蒸気や粒子の多い環境でのレーダー性能から恩恵を受けます。Texas InstrumentsはIWR6243が物体距離と相対速度に基づいて動的安全ゾーンを作成できる方法を概説しました。固定安全スキャナーゾーンはその同じ継続的な調整を提供しません。この機能は、交通パターンと運用条件が一日を通じて変化する施設での使用を支援します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:倉庫業が規模と勢いを兼ね備える
倉庫・物流・流通は2025年に24.61%のシェアを占め、2031年にかけてCAGR 17.57%で拡大すると予測されています。eコマース事業は、ますます高密度化するフルフィルメントセンターで高いスループットを必要としています。出荷あたりのスペースが減少するにつれて、人、ロボット、機器間の潜在的な相互作用の数が増加します。これにより施設内で必要なセンサーの数が増加する可能性があります。このエンドユーザーグループにおける産業オートメーション向け3Dレーダーイメージング市場規模は、新規倉庫プロジェクトと既存サイトのアップグレードの両方を反映しています。自動車・輸送は第二位のエンドユーザーセグメントです。ボディショップ溶接検証、塗装ライン測定、自動搬送車物流においてレーダーを使用しています。電子機器・半導体サイトはウェーハハンドリングおよびプリント回路基板組み立てに高精度なポジショニングを必要とします。高周波FMCWセンサーはサブミリメートルの距離分解能を必要とするアプリケーションに対応できます。
鉱業・金属・セメント事業はバルク材料測定とクレーンオートメーションにレーダーを使用しています。induradのiSDR-Pスキャニングレーダーは180°×120°の視野角と最大160メートルの距離を提供します。化学・製薬、水・廃水・ユーティリティ、食品・飲料、港湾・海洋・重機はそれぞれ異なる運用条件を持っています。これらの条件には可燃性雰囲気、衛生要件、腐食性媒体、屋外気象暴露が含まれます。このような条件はカメラやLiDARの代替品よりもレーダーを有利にする場合があります。ATEXおよびIECEx認証は危険区域でのセンサー選定に影響します。induradのiSilo 3Dポートフォリオにはこれらのアプリケーション向けのATEX認定オプションが含まれています。このエンドユーザーニーズの多様性は、産業オートメーション向け3Dレーダーイメージング市場においてアプリケーション固有の製品設計を支援しています。
地域分析
アジア太平洋は2025年の産業オートメーション向け3Dレーダーイメージング市場シェアの36.94%を占め、2031年にかけてCAGR 17.36%で拡大すると予測されています。中国は2024年に295,000台の産業用ロボットを設置し、グローバル設置台数の54%を占めました。この設置基盤は自動車組み立て、電子機器生産、物流オートメーション全体の需要を支えています。日本と韓国は半導体およびディスプレイ製造からの需要を加えています。これらのアプリケーションは精密な三次元ポジショニングを必要とします。インドはeコマース物流および製造イニシアチブとともに倉庫インフラを拡大しています。ベトナムとタイも電子機器組み立て能力を追加しています。これらの国々の新施設は、以前の2Dスキャナー世代への投資なしに三次元レーダーシステムを採用できます。Zadar Labsは2025年8月に日本のCornes Technologiesと販売代理店契約を締結しました。
北米と欧州は産業オートメーション向け3Dレーダーイメージング市場において第二位と第三位の地域ブロックです。米国はフルフィルメントオートメーション、半導体製造、産業用ロボティクスに支えられています。カナダとメキシコは自動車サプライチェーンオートメーションを通じて貢献しています。南北アメリカの産業用ロボット設置台数は2024年に50,100台でした。ドイツは自動車メーカー、機械メーカー、オートメーションプロバイダーの密な基盤を持っています。英国、フランス、イタリア、スペインは化学、食品・飲料、港湾物流からの需要を加えています。厳格な機能安全要件により、認証は重要な競争要因となっています。承認済み製品を持つ欧州サプライヤーは顧客の認定時間を短縮できます。産業オートメーション向け3Dレーダーイメージング市場は、購買者が認定機関の承認を必要とする場合に恩恵を受けます。
南米、中東、アフリカは産業オートメーション向け3Dレーダーイメージング市場においてより小規模ながら独自の地域です。ブラジルとアルゼンチンは鉱業、バルクハンドリング、港湾、内陸コンベアネットワークを通じて需要を提供しています。サウジアラビアとアラブ首長国連邦はインフラプログラムを通じて港湾・物流能力を構築しています。Zadar Labsは2026年に地域ハブとしてZadar Saudi Solutionsを設立しました。南アフリカとナイジェリアは鉱業関連ユースケースにおける重要なアフリカの拠点です。トルコは産業ユーザーとしても近隣市場への流通拠点としても機能しています。アラブ首長国連邦は港湾インフラと初期のフィジカルAIユースケースも提供しています。これらの地域条件は、レーダーベースの体積測定、フロー監視、機器ポジショニングへの需要を支えています。

競合環境
産業オートメーション向け3Dレーダーイメージング市場は、適度に分散した競合構造を持っています。すべての用途とエンドユーザーグループにわたってリーディングポジションを持つ企業はありません。SICK AG、Pepperl+Fuchs SE、ifm electronic GmbH、OMRON Corporationは広範な流通カバレッジと確立した設置基盤を持っています。Arbe Robotics Ltd.、Vayyar Imaging Ltd.、Zadar Labs, Inc.、indurad GmbH、Sonair ASはレーダーと三次元認識により直接的に注力しています。Texas Instruments IncorporatedとTDK Corporationはシステム開発を支援するコンポーネントを提供しています。Aptiv PLCとContinental AGは自動車用レーダーの知識を産業用ロボティクスに応用しています。競争はますます安全認証、AIソフトウェア、エッジ処理を中心に展開しています。これらの能力を組み合わせられるサプライヤーは産業顧客の統合作業を削減できます。
AptivとComauは2026年にロボティクス、自律システム、産業物流向けのレーダーおよびビジョンベースシステムの共同開発契約を発表しした。この契約はアプリケーション重視の安全システムへの移行を示しています。Zadar Labsは、ハードウェアを交換することなく波形、視野角、解像度の変更を可能にするソフトウェア定義イメージングレーダーを使用しています。これにより製品評価から展開への移行を短縮できます。Texas Instrumentsもまた、フィジカルAIアプリケーション向けにレーダーハードウェアを加速コンピューティングプラットフォームと接続しています。これらの動きは、コンポーネントサプライヤーとシステムプロバイダーが基本的なハードウェア供給を超えた役割を求めていることを示しています。産業オートメーション向け3Dレーダーイメージング市場は、センシング、コンピューティング、産業オートメーションの専門知識を組み合わせるパートナーシップの余地を生み出しています。
機能安全認証は移動ロボティクスおよび機械安全アプリケーションにおける重要な購買要件です。サプライヤーはまた、特定の工場シーンに設計されたAIモデルライブラリを通じて競争しています。エッジ推論は顧客が稼働機器の近くでレーダーとカメラの入力を処理するのに役立ちます。IEC 62061およびISO 13849に対して評価されたファームウェアは顧客の認定作業を短縮できます。これにより確立したセンサープロバイダーと専門企業が異なる競争方法を持てます。産業オートメーション向け3Dレーダーイメージング市場は、困難な運用環境や特定のアプリケーションに対応できる小規模サプライヤーにも開かれています。大企業は流通、技術サポート、設置基盤アクセスにおいて優位性を維持しています。競合環境は単一の支配的サプライヤーではなく、能力に基づく差別化により活発です。
産業オートメーション向け3Dレーダーイメージング産業のリーダー企業
-
Pepperl+Fuchs SE
-
ifm electronic GmbH
-
SICK AG
-
indurad GmbH
-
Aptiv PLC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Arbe Roboticsは、そのレーダー技術が大手グローバル防衛・国土安全保障システムインテグレーターに3つの共同プロジェクト向けに採用され、初期注文が発注され最初の納品が完了したことを開示し、Arbeの非自動車産業・セキュリティセンシングプログラムへの拡大を示しました。
- 2026年7月:Aptiv PLCは、Robust.AIがGen 3 Carterコラボレーティブモバイルロボット向けに超短距離レーダーとサラウンドビューカメラを組み合わせたPULSEセンサーを採用したと発表しました。この協力は倉庫オートメーション安全ユースケースにおけるISO 13849に基づくパフォーマンスレベルd認証を目標としています。
- 2026年6月:Zadar Labsは、産業オートメーション、物流、モビリティ、セキュリティアプリケーション全体でソフトウェア定義イメージングレーダープラットフォームの量産出荷を加速するため、シリーズAファイナンシングで17 ミリオン 米ドルを調達しました。
- 2026年3月:Texas InstrumentsはNVIDIAと協力し、NVIDIA Holoscan Sensor Bridgeを通じてTIのIWR6243 mmWaveレーダーをNVIDIA Jetson Thorと統合し、ヒューマノイドロボットの安全認識向けに低遅延三次元認識を提供しました。


グローバル産業オートメーション向け3Dレーダーイメージング市場レポートの調査範囲
産業オートメーション向け3Dレーダーイメージング市場は、工場および物流環境の高解像度三次元ポイントクラウド表現を生成し、自動化された生産ライン、ロボットセル、マテリアルハンドリング操作における精密な物体検知、位置特定、衝突回避、プロセス最適化を可能にする先進的なミリ波およびマイクロ波レーダーシステムの開発、販売、統合を包含しています。
産業オートメーション向け3Dレーダーイメージング市場レポートは、製品タイプ別(スタンドアロン3Dレーダーセンサー、統合型3Dレーダーイメージング/ビジョンシステム、レーダーモジュールおよび評価キット、レーダーベース産業オートメーションシステム)、レーダーアーキテクチャ別(FMCWレーダー、パルスおよびパルスドップラーレーダー、MIMO/デジタルビームフォーミングレーダー、ハイブリッドおよびセンサーフュージョンレーダー)、用途別(自律移動ロボットおよびAGV、ロボットピックアンドプレースおよび機械テンディング、自動倉庫・搬送ポジショニング、クレーン・シップローダー・ヤード機器ポジショニング、コンベア・シュート・材料フロー監視、バルク材料体積・レベル測定、衝突回避・人員保護、品質検査・寸法測定、その他用途)、エンドユーザー別(自動車・輸送、電子機器・半導体、食品・飲料、化学・製薬、鉱業・金属・セメント、倉庫・物流・流通、港湾・海洋・重機、水・廃水・ユーティリティ、その他エンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| スタンドアロン3Dレーダーセンサー |
| 統合型3Dレーダーイメージング/ビジョンシステム |
| レーダーモジュールおよび評価キット |
| レーダーベース産業オートメーションシステム |
| FMCWレーダー |
| パルスおよびパルスドップラーレーダー |
| MIMO/デジタルビームフォーミングレーダー |
| ハイブリッドおよびセンサーフュージョンレーダー |
| 自律移動ロボットおよびAGV(ナビゲーション、ポジショニング、フリート協調) |
| ロボットピックアンドプレースおよび機械テンディング |
| 自動倉庫・搬送ポジショニング(イントラロジスティクス) |
| クレーン、シップローダー、ヤード機器ポジショニング |
| コンベア、シュート、材料フロー監視 |
| バルク材料体積・レベル測定 |
| 衝突回避・人員保護 |
| 品質検査・寸法測定 |
| その他用途 |
| 自動車・輸送 |
| 電子機器・半導体 |
| 食品・飲料 |
| 化学・製薬 |
| 鉱業・金属・セメント |
| 倉庫・物流・流通 |
| 港湾・海洋・重機 |
| 水・廃水・ユーティリティ |
| その他エンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他アフリカ | ||
| 製品タイプ別 | スタンドアロン3Dレーダーセンサー | ||
| 統合型3Dレーダーイメージング/ビジョンシステム | |||
| レーダーモジュールおよび評価キット | |||
| レーダーベース産業オートメーションシステム | |||
| レーダーアーキテクチャ別 | FMCWレーダー | ||
| パルスおよびパルスドップラーレーダー | |||
| MIMO/デジタルビームフォーミングレーダー | |||
| ハイブリッドおよびセンサーフュージョンレーダー | |||
| 用途別 | 自律移動ロボットおよびAGV(ナビゲーション、ポジショニング、フリート協調) | ||
| ロボットピックアンドプレースおよび機械テンディング | |||
| 自動倉庫・搬送ポジショニング(イントラロジスティクス) | |||
| クレーン、シップローダー、ヤード機器ポジショニング | |||
| コンベア、シュート、材料フロー監視 | |||
| バルク材料体積・レベル測定 | |||
| 衝突回避・人員保護 | |||
| 品質検査・寸法測定 | |||
| その他用途 | |||
| エンドユーザー別 | 自動車・輸送 | ||
| 電子機器・半導体 | |||
| 食品・飲料 | |||
| 化学・製薬 | |||
| 鉱業・金属・セメント | |||
| 倉庫・物流・流通 | |||
| 港湾・海洋・重機 | |||
| 水・廃水・ユーティリティ | |||
| その他エンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他アジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他アフリカ | |||


レポートで回答される主要な質問
産業オートメーション向け3Dレーダーイメージング市場規模はどのくらいですか?
市場は2026年の1.08 ビリオン 米ドルから成長し、CAGR 16.42%で2031年までに2.31 ビリオン 米ドルに達すると予測されています。
産業オートメーションにおける3Dレーダーの採用を促進しているものは何ですか?
移動ロボットの展開、安全要件、センサーフュージョン、ミリ波コンポーネントコストの低下が採用を支えています。
どの製品タイプが需要をリードしていますか?
統合型3Dレーダーイメージング/ビジョンシステムが2025年に38.72%のシェアで市場をリードしました。
どのレーダーアーキテクチャが最も速く拡大していますか?
MIMO/デジタルビームフォーミングレーダーは2031年にかけてCAGR 17.76%で拡大すると予測されています。
最大のエンドユーザーグループはどこですか?
倉庫・物流・流通は2025年に24.61%のシェアを占め、CAGR 17.57%で拡大すると予測されています。
どの地域が需要をリードしていますか?
アジア太平洋は2025年に36.94%のシェアを占め、2031年にかけてCAGR 17.36%で拡大すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。
