
Tamaño y Participación del Mercado de Imágenes de Radar 3D para Automatización Industrial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
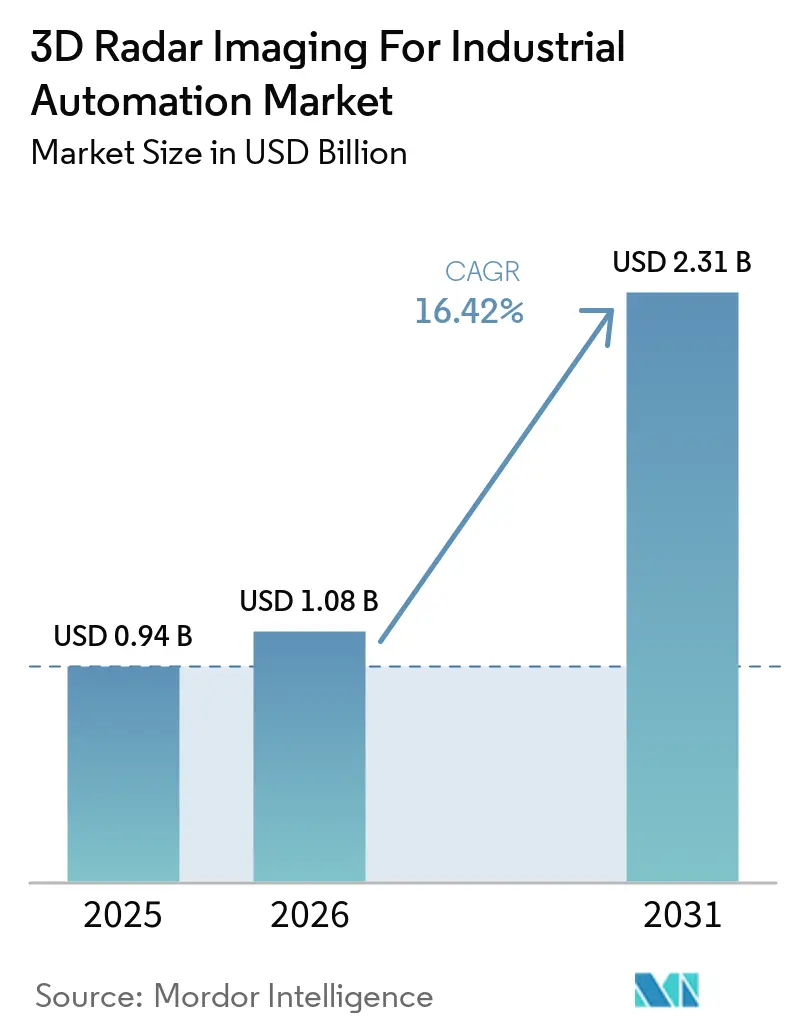
| Tamaño del Mercado (2026) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.31 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Imágenes de Radar 3D para Automatización Industrial por Mordor Intelligence
Se espera que el tamaño del mercado de imágenes de radar 3D para automatización industrial crezca de 0,94 mil millones de USD en 2025 a 1,08 mil millones de USD en 2026 y se prevé que alcance 2,31 mil millones de USD en 2031 a una CAGR del 16,42% durante 2026-2031. El mercado de imágenes de radar 3D para automatización industrial se está beneficiando del mayor uso de robots móviles autónomos, la reducción de costos de componentes de ondas milimétricas y el cambio del escaneo en plano fijo a la percepción tridimensional. Las instalaciones de robots industriales alcanzaron 542.000 unidades en 2024, mientras que el parque operativo alcanzó 4.664.000 unidades, creando una amplia base para hardware y software de detección. El mercado de imágenes de radar 3D para automatización industrial también avanza hacia sistemas que combinan radar, cámaras, software y funciones de seguridad en un solo producto. Los proveedores con redes de distribución establecidas compiten con especialistas en radar y proveedores de chips, mientras que la experiencia en radar automotriz se traslada a aplicaciones de robots industriales. La certificación de seguridad y la disponibilidad limitada de datos de radar etiquetados siguen siendo factores importantes en la selección de proveedores y el desarrollo de productos.
Conclusiones Clave del Informe
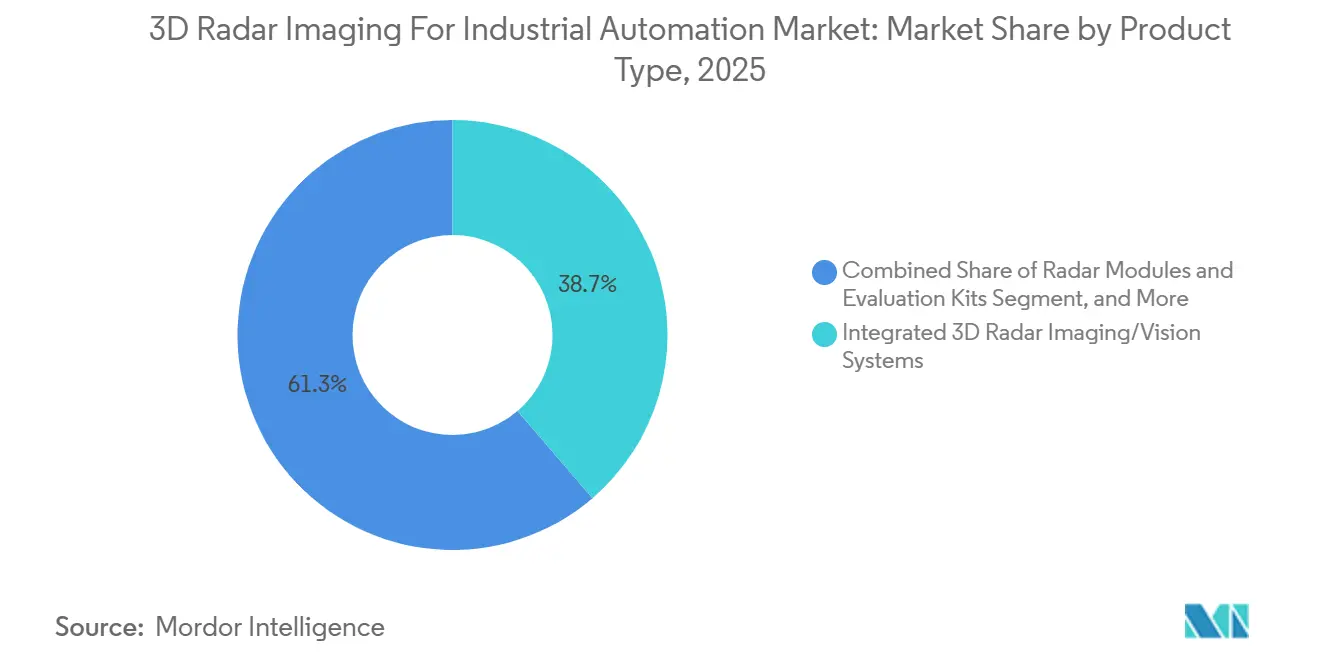
- Por tipo de producto, los Sistemas Integrados de Imágenes de Radar 3D/Visión representaron el 38,72% de la participación del mercado de imágenes de radar 3D para automatización industrial en 2025, mientras que se proyecta que los Sistemas de Automatización Industrial Basados en Radar se expandan a una CAGR del 17,93% hasta 2031.
- Por arquitectura de radar, el Radar FMCW representó el 43,68% de la participación del mercado de imágenes de radar 3D para automatización industrial en 2025, mientras que se proyecta que el Radar MIMO / de Formación Digital de Haz se expanda a una CAGR del 17,76% hasta 2031.
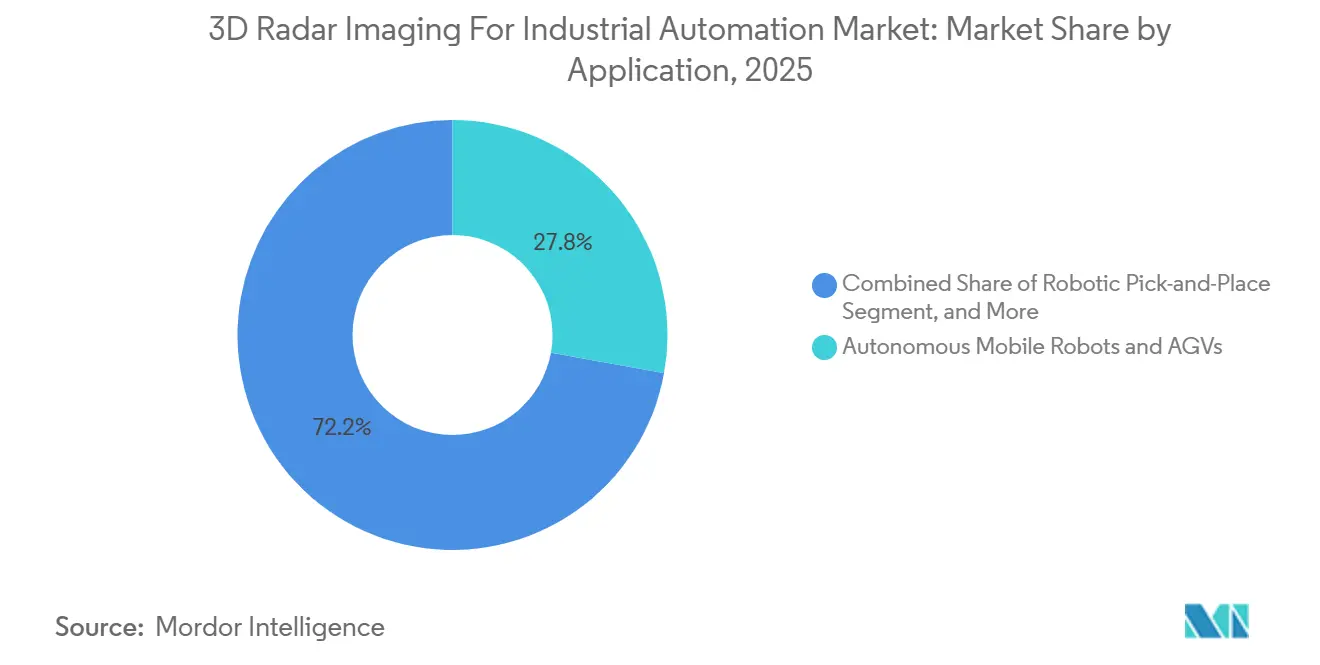
- Por aplicación, los Robots Móviles Autónomos y AGVs representaron el 27,83% de la participación en 2025, mientras que se proyecta que el Posicionamiento de Almacenamiento y Recuperación Automatizados se expanda a una CAGR del 17,84% hasta 2031.
- Por usuario final, Almacenamiento, Logística y Distribución representó el 24,61% de la participación en 2025 y se proyecta que se expanda a una CAGR del 17,57% hasta 2031.
- Por geografía, Asia-Pacífico representó el 36,94% de la participación en 2025 y se proyecta que se expanda a una CAGR del 17,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Imágenes de Radar 3D para Automatización Industrial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Flotas de Robots Móviles Autónomos | +4.5% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de Nubes de Puntos de Radar con IA y Fusión de Sensores | +3.8% | Global | Largo plazo (≥ 4 años) |
| Migración del Escaneo de Seguridad 2D a la Conciencia Espacial 3D | +3.2% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Reducción de Costos de Componentes de Ondas Milimétricas a Escala Automotriz | +2.5% | Global, mayor beneficio en mercados de Asia-Pacífico sensibles al costo | Corto plazo (≤ 2 años) |
| Requisitos de Percepción de Campo Cercano en Todas las Condiciones Climáticas | +1.8% | Global | Mediano plazo (2-4 años) |
| Automatización de Inventario 3D y Materiales a Granel Basada en Radar | +1.4% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Flotas de Robots Móviles Autónomos
La expansión de flotas de robots móviles autónomos y vehículos de guiado automático es una fuente importante de demanda para el mercado de imágenes de radar 3D para automatización industrial. La Federación Internacional de Robótica proyectó instalaciones anuales globales de robots de 575.000 unidades en 2025, con instalaciones que se espera superen las 700.000 unidades en 2028.[1] Los nuevos despliegues de robots móviles a menudo operan junto a sistemas más antiguos que utilizan escáneres de seguridad 2D. Este entorno favorece la adopción del radar tanto en nuevas instalaciones como en proyectos de seguridad de modernización. Los Robots Móviles Autónomos y AGVs representaron el 27,83% de la demanda por aplicación en 2025. El sensor PULSE de Aptiv fue seleccionado por Robust.AI para su robot móvil colaborativo Carter de tercera generación, con el programa orientado a la certificación de Nivel de Rendimiento d bajo la norma ISO 13849.
Integración de Nubes de Puntos de Radar con IA y Fusión de Sensores
Las nubes de puntos de radar se están convirtiendo en una entrada más central para el software de robótica industrial en el mercado de imágenes de radar 3D para automatización industrial. Texas Instruments colaboró con NVIDIA en marzo de 2026 para conectar su radar mmWave IWR6243 con NVIDIA Jetson Thor a través del NVIDIA Holoscan Sensor Bridge.[2] El acuerdo permite la fusión de radar y cámara de baja latencia para la navegación de robots. El radar puede detectar puertas de vidrio y superficies reflectantes que pueden ser difíciles de identificar para las cámaras. Un estudio de IEEE de 2025 encontró que las configuraciones de radar FMCW optimizadas permitían la detección de proximidad humana en tiempo real, el seguimiento de movimiento y las funciones de parada de robots en entornos de robots colaborativos. Se proyecta que los Sistemas de Automatización Industrial Basados en Radar se expandan a una CAGR del 17,93% hasta 2031 porque los proveedores pueden combinar el procesamiento de IA con firmware de seguridad y software de aplicación.
Migración del Escaneo de Seguridad 2D a la Conciencia Espacial 3D
La sustitución de escáneres de seguridad láser de plano único por sistemas de radar tridimensionales crea una oportunidad a largo plazo para el mercado de imágenes de radar 3D para automatización industrial. Un escáner 2D observa un plano fijo y puede dejar áreas por encima o por debajo de ese plano sin observar. Estas brechas pueden afectar a robots de perfil bajo, transportadores elevados y trabajadores sentados. El radar de seguridad FMCW safeRS3 de SICK se utiliza en entornos exigentes, incluido el procesamiento de madera y la producción de acero, donde se necesita monitoreo de múltiples zonas.[3] La certificación de seguridad puede hacer del radar una opción práctica para sistemas que necesitan una cobertura de área más amplia. Los requisitos europeos de seguridad en maquinaria también aumentan la importancia de los sistemas de detección conformes en las decisiones de adquisición.
Reducción de Costos de Componentes de Ondas Milimétricas a Escala Automotriz
La producción de radar automotriz está reduciendo los costos de componentes para el mercado de imágenes de radar 3D para automatización industrial. Texas Instruments presentó el AWR2188, un transceptor de radar de imágenes 4D de chip único 8×8, en enero de 2026. La empresa reportó un procesamiento del convertidor analógico-digital un 30% más rápido que su dispositivo anterior. Los menores costos del front-end desplazan más del valor del sistema hacia el firmware de seguridad, las herramientas de calibración y el software de aplicación. Los sensores independientes, los módulos de radar y los kits de evaluación pueden beneficiarse a medida que los proyectos piloto requieren menos gasto inicial. Se proyecta que el Radar MIMO / de Formación Digital de Haz se expanda a una CAGR del 17,76%, respaldado por diseños de matriz virtual que mejoran la resolución sin grandes paneles de antena.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Detalle Limitado de Clasificación de Objetos Frente a la Visión Óptica | -2.3% | Global | Mediano plazo (2-4 años) |
| Interferencia Electromagnética y Complejidad de Coordinación de Múltiples Radares | -1.6% | Global, particularmente en entornos de fabricación de alta densidad | Corto plazo (≤ 2 años) |
| Escasez de Datos de Entrenamiento Industrial para Nubes de Puntos de Radar | -1.2% | Global | Largo plazo (≥ 4 años) |
| Carga de Validación de Seguridad Funcional e Integración | -0.9% | América del Norte y Europa, entornos regulatorios estrictos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Detalle Limitado de Clasificación de Objetos Frente a la Visión Óptica
El detalle limitado de clasificación de objetos restringe el uso de sistemas basados únicamente en radar en el mercado de imágenes de radar 3D para automatización industrial. Las nubes de puntos de radar industrial proporcionan menos puntos por metro cúbico que los sistemas de cámara de luz estructurada y estereoscópica a corta distancia. Esto limita la información disponible para tareas que dependen del reconocimiento de forma, textura superficial o color. El radar sigue siendo adecuado para la detección de presencia, el monitoreo de proximidad y la medición de volumen a granel. Un estudio de 2025 en *Information Fusion* reportó una precisión media promedio del 61,7% y una precisión de seguimiento de múltiples objetos del 76,5% a partir de la fusión de radar y cámara a nivel de características en condiciones de poca luz y alta vibración. Los productos integrados de radar y visión abordan esta limitación combinando la resiliencia ambiental del radar con el detalle semántico que ofrecen las cámaras.
Interferencia Electromagnética y Complejidad de Coordinación de Múltiples Radares
La interferencia entre unidades de radar coubicadas puede aumentar el trabajo de integración en el mercado de imágenes de radar 3D para automatización industrial. Los sensores FMCW que operan en rangos de frecuencia superpuestos pueden interferir entre sí cuando se instalan a alta densidad. Este desafío es importante en instalaciones de almacenamiento y recuperación automatizados y en grupos de grúas portuarias. Los enfoques de división de tiempo, salto de frecuencia y división de código pueden reducir la interferencia, pero añaden requisitos de procesamiento y pueden afectar la latencia. Los sistemas MIMO y las formas de onda definidas por software ofrecen soluciones parciales, aunque requieren un procesamiento embebido más avanzado. La falta de una norma armonizada dedicada para matrices de radar industrial puede retrasar las decisiones de calificación en industrias de proceso cautelosas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sistemas Integrados Lideran la Adopción
Los Sistemas Integrados de Imágenes de Radar 3D/Visión representaron el 38,72% de la participación del mercado de imágenes de radar 3D para automatización industrial en 2025. Los compradores valoran los módulos calibrados que combinan detección, firmware y evaluación de seguridad en un solo producto. Estos sistemas se están utilizando en robots móviles, líneas de transportadores e instalaciones de intralogística. Una placa de circuito y una pila de software comunes pueden reducir el trabajo de integración asociado con múltiples proveedores de sensores. El acuerdo también puede simplificar partes de la evaluación de IEC 61508 e ISO 13849. Se proyecta que los Sistemas de Automatización Industrial Basados en Radar se expandan a una CAGR del 17,93% hasta 2031. Estos sistemas combinan hardware con funciones como la automatización de apiladores, el seguimiento de silos y el posicionamiento de grúas. Los proveedores pueden empaquetar esas funciones como soluciones industriales completas en lugar de componentes separados. Aptiv presentó soluciones de borde inteligente en Automate 2026 que combinaban su sensor PULSE, capacidad de cómputo y fusión de cámara y radar en un módulo certificable.
Los Sensores de Radar 3D Independientes siguen siendo relevantes cuando los usuarios tienen capacidad de integración interna o necesitan opciones de modernización de menor costo. Ofrecen a los fabricantes de equipos flexibilidad en la selección de software y sensores complementarios. Los Módulos de Radar y Kits de Evaluación sirven a los equipos de investigación que están probando nuevos diseños de percepción. Estos productos pueden ayudar a los fabricantes de equipos originales a pasar de una prueba de concepto a un diseño de producción. Los menores costos de los conjuntos de chips derivados del sector automotriz mejoran la economía de estos productos de entrada. La industria de imágenes de radar 3D para automatización industrial compite, por tanto, menos en el front-end básico de radar. La calidad del software, el soporte de calibración y la preparación para la certificación se están convirtiendo en diferenciadores más significativos. Este cambio favorece a los proveedores que pueden proporcionar tanto hardware de detección como herramientas de aplicación validadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Radar: El FMCW Mantiene su Escala Mientras el MIMO Avanza
El Radar FMCW representó el 43,68% de la participación del mercado de imágenes de radar 3D para automatización industrial en 2025. Su base instalada abarca la medición de nivel, la detección de obstáculos en vehículos de guiado automático y el monitoreo del flujo de materiales. El uso a largo plazo ha creado un amplio conjunto de notas de aplicación, métodos de calibración y bibliotecas de integración. Esos recursos ayudan a mantener su posición en aplicaciones de detección de rango medio. El radar FMCW proporciona información de rango confiable en muchos entornos industriales. Se proyecta que el Radar MIMO / de Formación Digital de Haz se expanda a una CAGR del 17,76% hasta 2031. Puede crear una gran apertura de antena virtual utilizando matrices físicas compactas. Este enfoque mejora la resolución angular manteniendo la tolerancia climática y la fiabilidad asociadas con el radar. La arquitectura es cada vez más relevante donde se necesita una percepción espacial detallada.
El Radar de Pulso y Pulso-Doppler mantiene un papel especializado en operaciones de almacenamiento a largo alcance y grúas portuarias. Su medición directa de velocidad puede complementar el mapeo tridimensional en esos entornos. El Radar Híbrido y de Fusión de Sensores combina la precisión de rango FMCW con la resolución azimutal MIMO. Estos sistemas pueden admitir navegación, detección de obstáculos y mapeo de inventario desde un único dispositivo montado. Las elecciones de arquitectura están vinculándose cada vez más al entorno operativo y a la función de seguridad requerida. La industria de imágenes de radar 3D para automatización industrial también está viendo demanda de diseños que puedan funcionar en condiciones de polvo, vapor y poca luz. Los compradores, por tanto, evalúan la arquitectura de radar junto con el esfuerzo de integración y la capacidad del software. Esto favorece una gama más amplia de arquitecturas en lugar de un único diseño universal.
Por Aplicación: Los Robots Móviles Lideran Mientras la Intralogística se Acelera
Los Robots Móviles Autónomos y AGVs representaron el 27,83% de la participación del tamaño del mercado de imágenes de radar 3D para automatización industrial en 2025. Utilizan radar para la localización y el mapeo simultáneos, el monitoreo de zonas seguras y la coordinación de flotas. La adopción abarca plantas automotrices, operaciones de comercio electrónico e instalaciones de semiconductores. Las plataformas de robots móviles pueden utilizar diferentes capas de detección para seguridad y navegación. Los sensores de seguridad enfatizan la certificación SIL 2 y una larga vida útil. Los sensores de navegación enfatizan la densidad de la nube de puntos y la baja latencia. Esto crea un enfoque de abastecimiento de dos niveles dentro de una única plataforma de robot. Apoya la demanda tanto de proveedores enfocados en seguridad como de especialistas en percepción de alto rendimiento. El resultado es una adquisición más especializada en todo el mercado de imágenes de radar 3D para automatización industrial.
Se proyecta que el Posicionamiento de Almacenamiento y Recuperación Automatizados se expanda a una CAGR del 17,84% hasta 2031. Los almacenes de gran altura utilizan grúas y sistemas de lanzadera que requieren un posicionamiento preciso en pasillos con polvo y poca luz. La recogida y colocación robótica, el mantenimiento de máquinas, la evasión de colisiones, la protección del personal y la inspección de calidad siguen siendo áreas de aplicación importantes. La medición de volumen y nivel de materiales a granel es particularmente relevante en operaciones mineras y de cemento. El posicionamiento de grúas, cargadores de barcos y equipos de patio también se beneficia del rendimiento del radar en entornos con vapor y partículas. Texas Instruments describió cómo su IWR6243 puede crear zonas de seguridad dinámicas basadas en la distancia del objeto y la velocidad relativa. Las zonas de escáner de seguridad fijas no proporcionan ese mismo ajuste continuo. Esta capacidad apoya el uso en instalaciones donde los patrones de tráfico y las condiciones operativas cambian a lo largo del día.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Almacenamiento Combina Escala e Impulso
Almacenamiento, Logística y Distribución representó el 24,61% de la participación en 2025 y se proyecta que se expanda a una CAGR del 17,57% hasta 2031. Las operaciones de comercio electrónico necesitan alto rendimiento en centros de cumplimiento cada vez más densos. A medida que el espacio por envío disminuye, aumenta el número de interacciones potenciales entre personas, robots y equipos. Eso puede aumentar el número de sensores necesarios dentro de una instalación. El tamaño del mercado de imágenes de radar 3D para automatización industrial en este grupo de usuarios finales refleja tanto nuevos proyectos de almacén como actualizaciones de sitios existentes. Automotriz y Transporte es el segundo segmento de usuario final más grande. Utiliza radar en la verificación de soldadura en talleres de carrocería, la medición en líneas de pintura y la logística de vehículos de guiado automático. Los sitios de Electrónica y Semiconductores requieren un posicionamiento muy preciso para el manejo de obleas y el ensamblaje de placas de circuito impreso. Los sensores FMCW de alta frecuencia pueden servir a aplicaciones que necesitan resolución de rango submilimétrica.
Las operaciones de Minería, Metales y Cemento utilizan radar para la medición de materiales a granel y la automatización de grúas. El radar de escaneo iSDR-P de indurad ofrece un campo de visión de 180° × 120° y alcances de hasta 160 metros. Química y Farmacéutica, Agua, Aguas Residuales y Servicios Públicos, Alimentos y Bebidas, y Puertos, Marina y Equipos Pesados tienen condiciones operativas distintas. Estas condiciones incluyen atmósferas inflamables, requisitos de higiene, medios corrosivos y exposición climática exterior. Tales condiciones pueden favorecer al radar sobre las alternativas de cámara y LiDAR. La certificación ATEX e IECEx afecta la selección de sensores en áreas peligrosas. El portafolio iSilo 3D de indurad incluye opciones con certificación ATEX para estas aplicaciones. Esta variedad de necesidades de usuarios finales apoya el diseño de productos específicos para cada aplicación en el mercado de imágenes de radar 3D para automatización industrial.
Análisis Geográfico
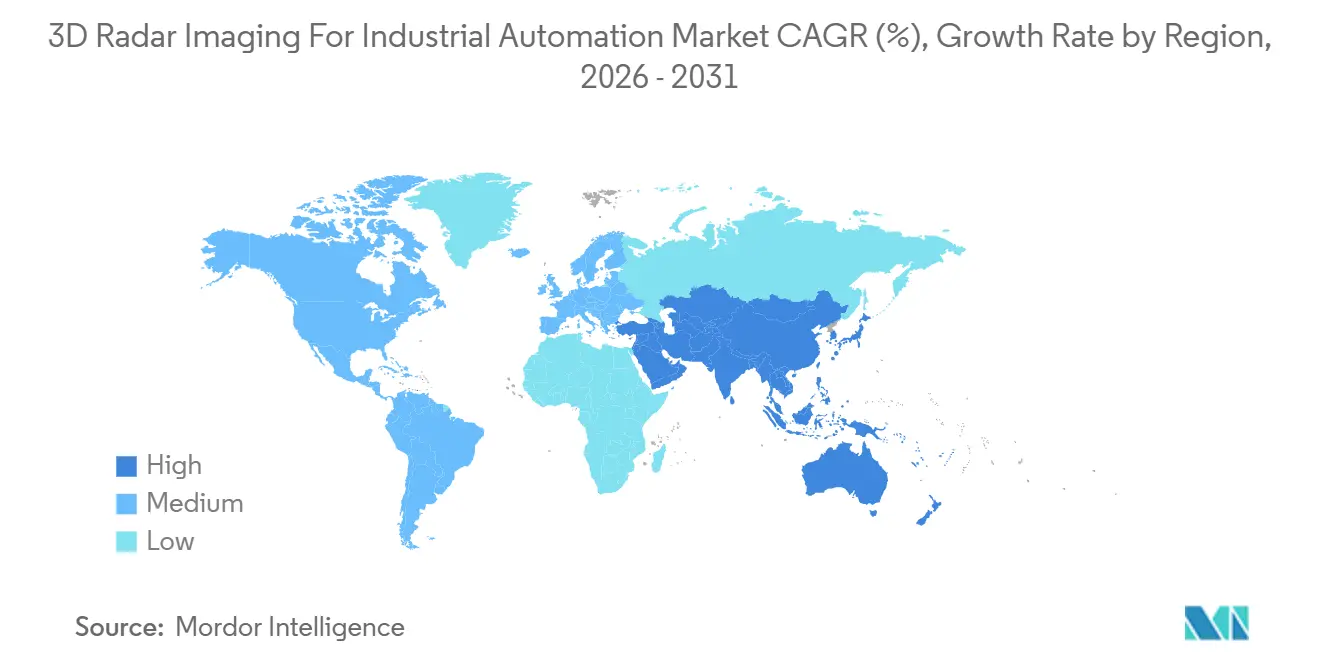
Asia-Pacífico representó el 36,94% de la participación del mercado de imágenes de radar 3D para automatización industrial en 2025 y se proyecta que se expanda a una CAGR del 17,36% hasta 2031. China instaló 295.000 robots industriales en 2024, lo que representa el 54% de las instalaciones globales. Esta base instalada apoya la demanda en ensamblaje automotriz, producción electrónica y automatización logística. Japón y Corea del Sur añaden demanda proveniente de la fabricación de semiconductores y pantallas. Estas aplicaciones requieren un posicionamiento tridimensional preciso. India está expandiendo su infraestructura de almacenamiento junto con la logística de comercio electrónico e iniciativas de fabricación. Vietnam y Tailandia también están añadiendo capacidad de ensamblaje electrónico. Las nuevas instalaciones en estos países pueden adoptar sistemas de radar tridimensional sin necesidad de invertir primero en la generación anterior de escáneres 2D. Zadar Labs firmó un acuerdo de distribución con Cornes Technologies en Japón en agosto de 2025.
América del Norte y Europa son el segundo y tercer bloque regional más grande en el mercado de imágenes de radar 3D para automatización industrial. Estados Unidos está respaldado por la automatización de centros de cumplimiento, la fabricación de semiconductores y la robótica industrial. Canadá y México contribuyen a través de la automatización de la cadena de suministro automotriz. Las instalaciones de robots industriales en las Américas totalizaron 50.100 unidades en 2024. Alemania tiene una densa base de fabricantes automotrices, constructores de máquinas y proveedores de automatización. El Reino Unido, Francia, Italia y España añaden demanda proveniente de química, alimentos y bebidas, y logística portuaria. Los estrictos requisitos de seguridad funcional hacen de la certificación un factor competitivo importante. Los proveedores europeos con productos aprobados pueden reducir el tiempo de calificación para los clientes. El mercado de imágenes de radar 3D para automatización industrial se beneficia donde los compradores necesitan aprobación de organismos notificados.
América del Sur, Oriente Medio y África son áreas más pequeñas pero diferenciadas para el mercado de imágenes de radar 3D para automatización industrial. Brasil y Argentina generan demanda a través de minería, manejo a granel, puertos y redes de transportadores interiores. Arabia Saudita y los Emiratos Árabes Unidos están construyendo capacidad portuaria y logística a través de programas de infraestructura. Zadar Labs estableció Zadar Saudi Solutions como centro regional en 2026. Sudáfrica y Nigeria son ubicaciones africanas importantes para casos de uso relacionados con la minería. Turquía sirve tanto como usuario industrial como punto de distribución para mercados cercanos. Los Emiratos Árabes Unidos también ofrecen infraestructura portuaria y casos de uso tempranos de IA física. Estas condiciones regionales apoyan la demanda de medición de volumen basada en radar, monitoreo de flujo y posicionamiento de equipos.

Panorama Competitivo
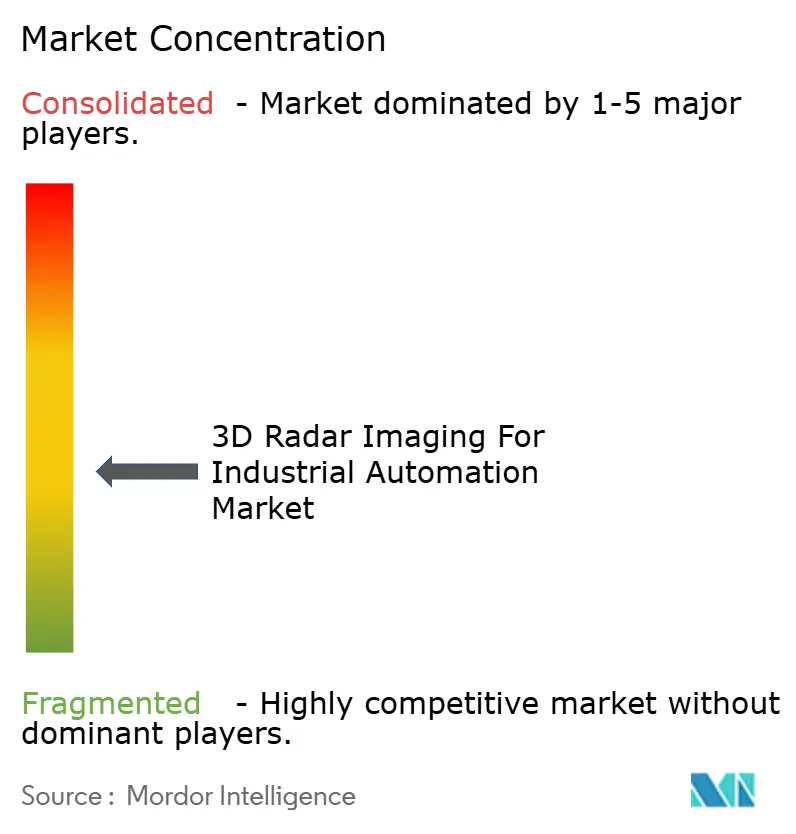
El mercado de imágenes de radar 3D para automatización industrial tiene una estructura competitiva moderadamente fragmentada. Ninguna empresa ocupa una posición dominante en todas las aplicaciones y grupos de usuarios finales. SICK AG, Pepperl+Fuchs SE, ifm electronic GmbH y OMRON Corporation aportan una amplia cobertura de distribución y bases instaladas establecidas. Arbe Robotics Ltd., Vayyar Imaging Ltd., Zadar Labs, Inc., indurad GmbH y Sonair AS se centran más directamente en el radar y la percepción tridimensional. Texas Instruments Incorporated y TDK Corporation proporcionan componentes que apoyan el desarrollo de sistemas. Aptiv PLC y Continental AG están aplicando el conocimiento de radar automotriz a la robótica industrial. La competencia se centra cada vez más en la certificación de seguridad, el software de IA y el procesamiento en el borde. Los proveedores que combinan estas capacidades pueden reducir el esfuerzo de integración para los clientes industriales.
Aptiv y Comau anunciaron un acuerdo de codesarrollo en 2026 para sistemas basados en radar y visión para robótica, sistemas autónomos y logística industrial. El acuerdo ilustra el movimiento hacia sistemas de seguridad orientados a aplicaciones. Zadar Labs utiliza radar de imágenes definido por software que permite cambios en la forma de onda, el campo de visión y la resolución sin reemplazar el hardware. Esto puede acortar la transición de la evaluación del producto a su despliegue. Texas Instruments también está conectando hardware de radar con plataformas de cómputo acelerado para aplicaciones de IA física. Estos movimientos muestran cómo los proveedores de componentes y los proveedores de sistemas están buscando roles más allá del suministro básico de hardware. El mercado de imágenes de radar 3D para automatización industrial está creando espacio para asociaciones que combinan experiencia en detección, cómputo y automatización industrial.
La certificación de seguridad funcional es un requisito de compra clave para las aplicaciones de robótica móvil y seguridad de máquinas. Los proveedores también compiten a través de bibliotecas de modelos de IA diseñadas para escenas de fábrica específicas. La inferencia en el borde puede ayudar a los clientes a procesar entradas de radar y cámara cerca del equipo operativo. El firmware evaluado conforme a IEC 62061 e ISO 13849 puede acortar el trabajo de calificación del cliente. Esto puede dar a los proveedores de sensores establecidos y a las empresas especializadas diferentes formas de competir. El mercado de imágenes de radar 3D para automatización industrial sigue abierto a proveedores más pequeños que puedan abordar entornos operativos difíciles o aplicaciones específicas. Las empresas más grandes mantienen ventajas en distribución, soporte técnico y acceso a la base instalada. El panorama competitivo es, por tanto, activo, con diferenciación basada en capacidades más que en un único proveedor dominante.
Líderes de la Industria de Imágenes de Radar 3D para Automatización Industrial
-
Pepperl+Fuchs SE
-
ifm electronic GmbH
-
SICK AG
-
indurad GmbH
-
Aptiv PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Arbe Robotics reveló que su tecnología de radar fue seleccionada por un integrador líder mundial de sistemas de defensa y seguridad nacional para 3 proyectos conjuntos, con pedidos iniciales realizados y primeras entregas completadas, marcando la expansión de Arbe hacia programas de detección industrial y de seguridad no automotrices.
- Julio de 2026: Aptiv PLC anunció que Robust.AI seleccionó su sensor PULSE, que combina radar de ultra corto alcance con una cámara de visión envolvente, para el robot móvil colaborativo Carter de tercera generación. La colaboración apuntó a la certificación de Nivel de Rendimiento d bajo la norma ISO 13849 para casos de uso de seguridad en automatización de almacenes.
- Junio de 2026: Zadar Labs recaudó 17 millones de USD en financiamiento de Serie A para acelerar el envío en volumen de su plataforma de Radar de Imágenes Definido por Software en aplicaciones de automatización industrial, logística, movilidad y seguridad.
- Marzo de 2026: Texas Instruments colaboró con NVIDIA para integrar el radar mmWave IWR6243 de TI con NVIDIA Jetson Thor a través del NVIDIA Holoscan Sensor Bridge, proporcionando percepción tridimensional de baja latencia para la conciencia de seguridad de robots humanoides.


Alcance del Informe Global del Mercado de Imágenes de Radar 3D para Automatización Industrial
El Mercado de Imágenes de Radar 3D para Automatización Industrial comprende el desarrollo, la venta y la integración de sistemas avanzados de radar de ondas milimétricas y microondas que generan representaciones tridimensionales de alta resolución en nube de puntos de entornos de fábrica y logística para permitir la detección precisa de objetos, la localización, la evasión de colisiones y la optimización de procesos en líneas de producción automatizadas, celdas robóticas y operaciones de manejo de materiales.
El Informe del Mercado de Imágenes de Radar 3D para Automatización Industrial está Segmentado por Tipo de Producto (Sensores de Radar 3D Independientes, Sistemas Integrados de Imágenes de Radar 3D/Visión, Módulos de Radar y Kits de Evaluación, y Sistemas de Automatización Industrial Basados en Radar), por Arquitectura de Radar (Radar FMCW, Radar de Pulso y Pulso-Doppler, Radar MIMO / de Formación Digital de Haz, y Radar Híbrido y de Fusión de Sensores), por Aplicación (Robots Móviles Autónomos y AGVs, Recogida y Colocación Robótica y Mantenimiento de Máquinas, Posicionamiento de Almacenamiento y Recuperación Automatizados, Posicionamiento de Grúas, Cargadores de Barcos y Equipos de Patio, Monitoreo de Transportadores, Tolvas y Flujo de Materiales, Medición de Volumen y Nivel de Materiales a Granel, Evasión de Colisiones y Protección del Personal, Inspección de Calidad y Medición Dimensional, y Otras Aplicaciones), por Usuario Final (Automotriz y Transporte, Electrónica y Semiconductores, Alimentos y Bebidas, Química y Farmacéutica, Minería, Metales y Cemento, Almacenamiento, Logística y Distribución, Puertos, Marina y Equipos Pesados, Agua, Aguas Residuales y Servicios Públicos, y Otras Industrias de Usuarios Finales), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensores de Radar 3D Independientes |
| Sistemas Integrados de Imágenes de Radar 3D/Visión |
| Módulos de Radar y Kits de Evaluación |
| Sistemas de Automatización Industrial Basados en Radar |
| Radar FMCW |
| Radar de Pulso y Pulso-Doppler |
| Radar MIMO / de Formación Digital de Haz |
| Radar Híbrido y de Fusión de Sensores |
| Robots Móviles Autónomos y AGVs (Navegación, Posicionamiento y Coordinación de Flotas) |
| Recogida y Colocación Robótica y Mantenimiento de Máquinas |
| Posicionamiento de Almacenamiento y Recuperación Automatizados (Intralogística) |
| Posicionamiento de Grúas, Cargadores de Barcos y Equipos de Patio |
| Monitoreo de Transportadores, Tolvas y Flujo de Materiales |
| Medición de Volumen y Nivel de Materiales a Granel |
| Evasión de Colisiones y Protección del Personal |
| Inspección de Calidad y Medición Dimensional |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Química y Farmacéutica |
| Minería, Metales y Cemento |
| Almacenamiento, Logística y Distribución |
| Puertos, Marina y Equipos Pesados |
| Agua, Aguas Residuales y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Sensores de Radar 3D Independientes | ||
| Sistemas Integrados de Imágenes de Radar 3D/Visión | |||
| Módulos de Radar y Kits de Evaluación | |||
| Sistemas de Automatización Industrial Basados en Radar | |||
| Por Arquitectura de Radar | Radar FMCW | ||
| Radar de Pulso y Pulso-Doppler | |||
| Radar MIMO / de Formación Digital de Haz | |||
| Radar Híbrido y de Fusión de Sensores | |||
| Por Aplicación | Robots Móviles Autónomos y AGVs (Navegación, Posicionamiento y Coordinación de Flotas) | ||
| Recogida y Colocación Robótica y Mantenimiento de Máquinas | |||
| Posicionamiento de Almacenamiento y Recuperación Automatizados (Intralogística) | |||
| Posicionamiento de Grúas, Cargadores de Barcos y Equipos de Patio | |||
| Monitoreo de Transportadores, Tolvas y Flujo de Materiales | |||
| Medición de Volumen y Nivel de Materiales a Granel | |||
| Evasión de Colisiones y Protección del Personal | |||
| Inspección de Calidad y Medición Dimensional | |||
| Otras Aplicaciones | |||
| Por Usuario Final | Automotriz y Transporte | ||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Química y Farmacéutica | |||
| Minería, Metales y Cemento | |||
| Almacenamiento, Logística y Distribución | |||
| Puertos, Marina y Equipos Pesados | |||
| Agua, Aguas Residuales y Servicios Públicos | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de imágenes de radar 3D para automatización industrial?
Se prevé que el mercado alcance 2,31 mil millones de USD en 2031, creciendo desde 1,08 mil millones de USD en 2026, a una CAGR del 16,42%.
¿Qué está impulsando la adopción del radar 3D en la automatización industrial?
Los despliegues de robots móviles, los requisitos de seguridad, la fusión de sensores y los menores costos de componentes de ondas milimétricas están apoyando la adopción.
¿Qué tipo de producto lidera la demanda?
Los Sistemas Integrados de Imágenes de Radar 3D/Visión lideraron el mercado con una participación del 38,72% en 2025.
¿Qué arquitectura de radar se está expandiendo más rápido?
Se proyecta que el Radar MIMO / de Formación Digital de Haz se expanda a una CAGR del 17,76% hasta 2031.
¿Cuál es el grupo de usuarios finales más grande?
Almacenamiento, Logística y Distribución representó el 24,61% de la participación en 2025 y se proyecta que se expanda a una CAGR del 17,57%.
¿Qué región lidera la demanda?
Asia-Pacífico representó el 36,94% de la participación en 2025 y se proyecta que se expanda a una CAGR del 17,36% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
