
Taille et Part du Marché de l'Imagerie Radar 3D pour l'Automatisation Industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
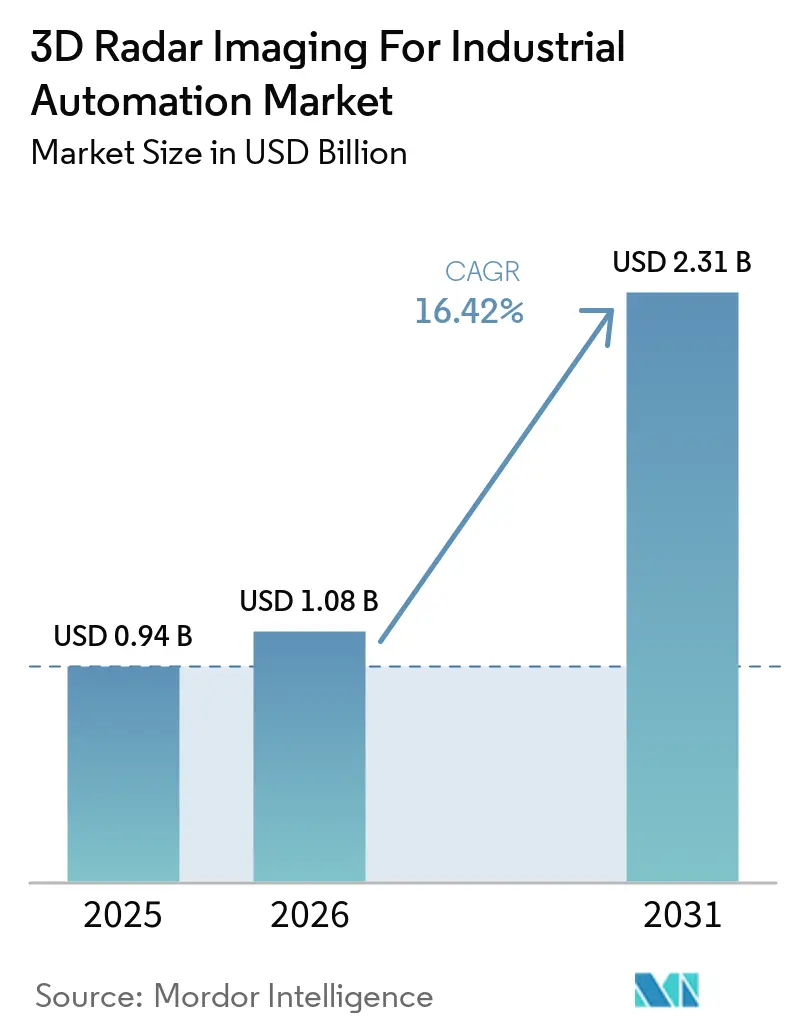
| Taille du Marché (2026) | 1.08 Milliards de dollars |
| Taille du Marché (2031) | 2.31 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.42 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Imagerie Radar 3D pour l'Automatisation Industrielle par Mordor Intelligence
La taille du marché de l'imagerie radar 3D pour l'automatisation industrielle devrait croître de 0,94 milliard USD en 2025 à 1,08 milliard USD en 2026 et devrait atteindre 2,31 milliards USD d'ici 2031 à un CAGR de 16,42 % sur la période 2026-2031. Le marché de l'imagerie radar 3D pour l'automatisation industrielle bénéficie d'une utilisation plus large des robots mobiles autonomes, de la baisse des coûts des composants à ondes millimétriques et d'un passage de la numérisation en plan fixe à la perception tridimensionnelle. Les installations de robots industriels ont atteint 542 000 unités en 2024, tandis que le parc en exploitation a atteint 4 664 000 unités, créant une large base pour le matériel et les logiciels de détection. Le marché de l'imagerie radar 3D pour l'automatisation industrielle évolue également vers des systèmes qui combinent radar, caméras, logiciels et fonctions de sécurité en un seul produit. Les fournisseurs disposant de réseaux de distribution établis sont en concurrence avec des spécialistes du radar et des fournisseurs de puces, tandis que l'expérience du radar automobile se transpose dans les applications de robots industriels. La certification de sécurité et la disponibilité limitée de données radar étiquetées restent des facteurs importants dans la sélection des fournisseurs et le développement des produits.
Principaux Enseignements du Rapport
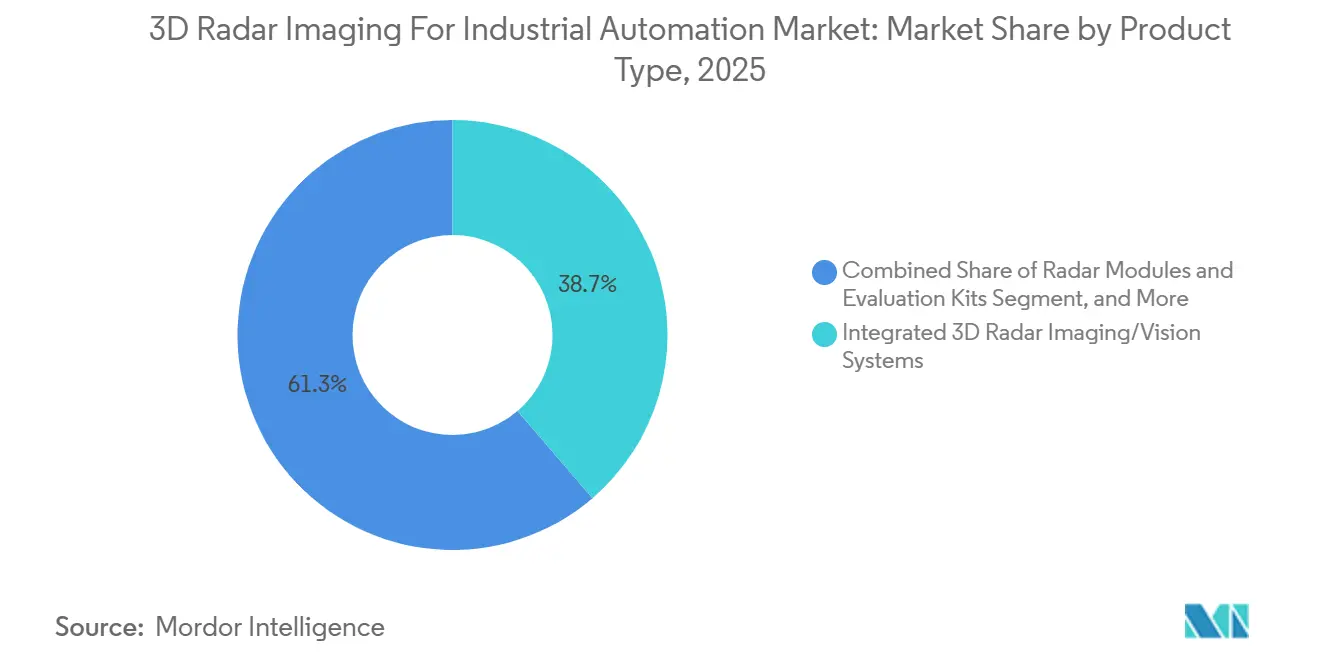
- Par type de produit, les systèmes intégrés d'imagerie/vision radar 3D ont détenu 38,72 % de la part du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025, tandis que les systèmes d'automatisation industrielle basés sur le radar devraient se développer à un CAGR de 17,93 % jusqu'en 2031.
- Par architecture radar, le radar FMCW a représenté 43,68 % de la part du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025, tandis que le radar MIMO / à formation de faisceau numérique devrait se développer à un CAGR de 17,76 % jusqu'en 2031.
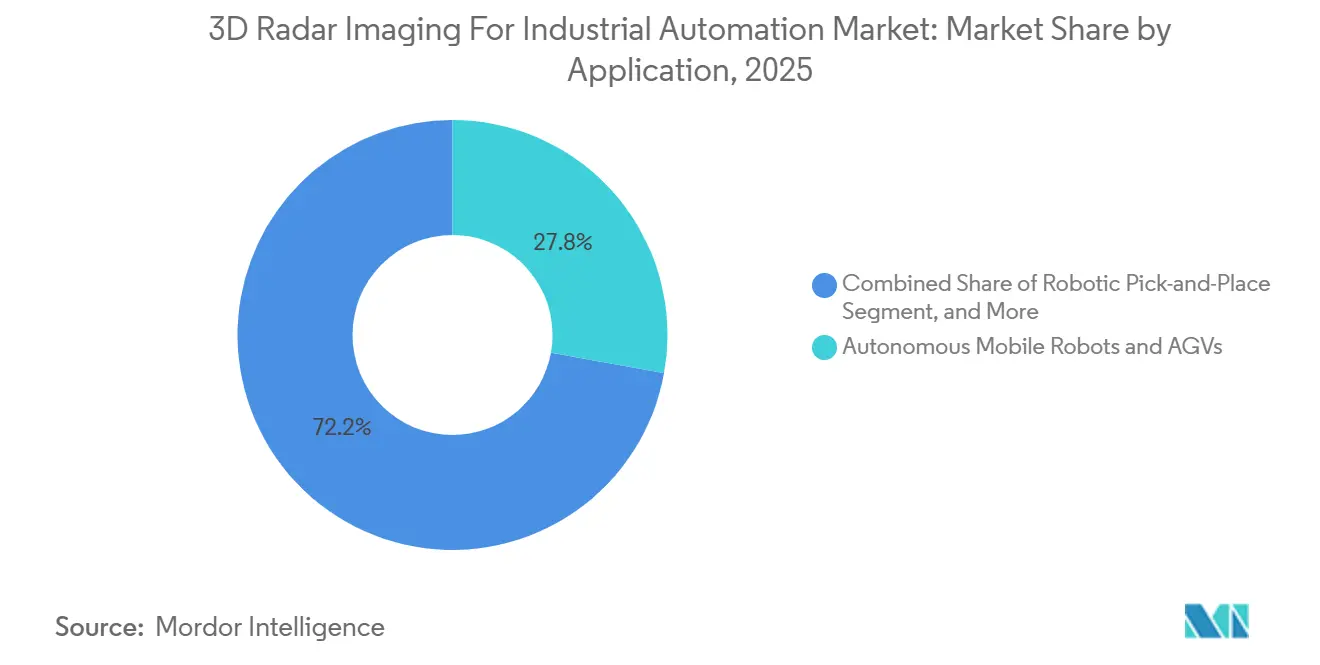
- Par application, les robots mobiles autonomes et AGV ont détenu 27,83 % de la part en 2025, tandis que le positionnement pour le stockage et la récupération automatisés devrait se développer à un CAGR de 17,84 % jusqu'en 2031.
- Par utilisateur final, l'entreposage, la logistique et la distribution ont représenté 24,61 % de la part en 2025 et devraient se développer à un CAGR de 17,57 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a détenu 36,94 % de la part en 2025 et devrait se développer à un CAGR de 17,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Imagerie Radar 3D pour l'Automatisation Industrielle
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Flottes de Robots Mobiles Autonomes | +4.5% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration des Nuages de Points Radar avec l'IA et la Fusion de Capteurs | +3.8% | Mondial | Long terme (≥ 4 ans) |
| Migration de la Numérisation de Sécurité 2D vers la Conscience Spatiale 3D | +3.2% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Baisse des Coûts des Composants à Ondes Millimétriques à l'Échelle Automobile | +2.5% | Mondial, bénéfice le plus fort sur les marchés Asie-Pacifique sensibles aux coûts | Court terme (≤ 2 ans) |
| Exigences de Perception de Champ Proche par Tous les Temps | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Automatisation de l'Inventaire 3D et des Matériaux en Vrac Basée sur le Radar | +1.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Flottes de Robots Mobiles Autonomes
L'expansion des flottes de robots mobiles autonomes et de véhicules à guidage automatique est une source majeure de demande pour le marché de l'imagerie radar 3D pour l'automatisation industrielle. La Fédération Internationale de Robotique a projeté des installations mondiales annuelles de robots de 575 000 unités en 2025, avec des installations devant dépasser 700 000 unités d'ici 2028.[1] Les nouveaux déploiements de robots mobiles fonctionnent souvent aux côtés de systèmes plus anciens utilisant des scanners de sécurité 2D. Ce contexte favorise l'adoption du radar dans les nouvelles installations et les projets de sécurité en modernisation. Les robots mobiles autonomes et AGV ont détenu 27,83 % de la demande applicative en 2025. Le capteur PULSE d'Aptiv a été sélectionné par Robust.AI pour son robot mobile collaboratif Carter de 3e génération, le programme visant la certification au niveau de performance d sous ISO 13849.
Intégration des Nuages de Points Radar avec l'IA et la Fusion de Capteurs
Les nuages de points radar deviennent une entrée plus centrale pour les logiciels de robotique industrielle dans le marché de l'imagerie radar 3D pour l'automatisation industrielle. Texas Instruments a collaboré avec NVIDIA en mars 2026 pour connecter son radar mmWave IWR6243 avec NVIDIA Jetson Thor via le pont de capteur NVIDIA Holoscan.[2] Ce dispositif prend en charge la fusion radar et caméra à faible latence pour la navigation des robots. Le radar peut détecter les portes en verre et les surfaces réfléchissantes qui peuvent être difficiles à identifier pour les caméras. Une étude IEEE de 2025 a révélé que des configurations radar FMCW optimisées permettaient la détection de proximité humaine en temps réel, le suivi des mouvements et les fonctions d'arrêt des robots dans des environnements de robots collaboratifs. Les systèmes d'automatisation industrielle basés sur le radar devraient se développer à un CAGR de 17,93 % jusqu'en 2031, car les fournisseurs peuvent combiner le traitement par IA avec un micrologiciel de sécurité et des logiciels d'application.
Migration de la Numérisation de Sécurité 2D vers la Conscience Spatiale 3D
Le remplacement des scanners de sécurité laser à plan unique par des systèmes radar tridimensionnels crée une opportunité à long terme pour le marché de l'imagerie radar 3D pour l'automatisation industrielle. Un scanner 2D observe un plan fixe et peut laisser des zones au-dessus ou en dessous de ce plan non observées. Ces lacunes peuvent affecter les robots à faible profil, les convoyeurs surélevés et les travailleurs assis. Le radar de sécurité FMCW safeRS3 de SICK est utilisé dans des environnements exigeants, notamment le traitement du bois et la production d'acier, où une surveillance multi-zones est nécessaire.[3] La certification de sécurité peut faire du radar une option pratique pour les systèmes nécessitant une couverture de zone plus large. Les exigences européennes en matière de sécurité des machines augmentent également l'importance des systèmes de détection conformes dans les décisions d'approvisionnement.
Baisse des Coûts des Composants à Ondes Millimétriques à l'Échelle Automobile
La production de radar automobile réduit les coûts des composants pour le marché de l'imagerie radar 3D pour l'automatisation industrielle. Texas Instruments a présenté l'AWR2188, un émetteur-récepteur radar d'imagerie 4D 8×8 monopuce, en janvier 2026. La société a signalé un traitement du convertisseur analogique-numérique 30 % plus rapide que son dispositif précédent. La baisse des coûts du frontal déplace une plus grande partie de la valeur du système vers le micrologiciel de sécurité, les outils d'étalonnage et les logiciels d'application. Les capteurs autonomes, les modules radar et les kits d'évaluation peuvent en bénéficier car les projets pilotes nécessitent moins de dépenses initiales. Le radar MIMO / à formation de faisceau numérique devrait se développer à un CAGR de 17,76 %, soutenu par des conceptions à réseau virtuel qui améliorent la résolution sans grands panneaux d'antennes.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Détail de Classification des Objets Limité par Rapport à la Vision Optique | -2.3% | Mondial | Moyen terme (2-4 ans) |
| Complexité des Interférences Électromagnétiques et de la Coordination Multi-Radar | -1.6% | Mondial, particulièrement dans les environnements de fabrication denses | Court terme (≤ 2 ans) |
| Données d'Entraînement Industrielles Éparses pour les Nuages de Points Radar | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Charge de Validation de la Sécurité Fonctionnelle et d'Intégration | -0.9% | Amérique du Nord et Europe, environnements réglementaires stricts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Détail de Classification des Objets Limité par Rapport à la Vision Optique
Le détail limité de classification des objets contraint l'utilisation des systèmes radar uniquement dans le marché de l'imagerie radar 3D pour l'automatisation industrielle. Les nuages de points radar industriels fournissent moins de points par mètre cube que les systèmes de caméras à lumière structurée et stéréoscopiques à courte portée. Cela limite les informations disponibles pour les tâches qui dépendent de la forme, de la texture de surface ou de la reconnaissance des couleurs. Le radar reste adapté à la détection de présence, à la surveillance de proximité et à la mesure de volume en vrac. Une étude de 2025 publiée dans *Information Fusion* a rapporté une précision moyenne de 61,7 % et une précision de suivi multi-objets de 76,5 % à partir de la fusion radar et caméra au niveau des caractéristiques dans des conditions de faible luminosité et de fortes vibrations. Les produits radar et vision intégrés répondent à cette limitation en combinant la résilience environnementale du radar avec le détail sémantique offert par les caméras.
Complexité des Interférences Électromagnétiques et de la Coordination Multi-Radar
Les interférences entre unités radar co-localisées peuvent augmenter le travail d'intégration dans le marché de l'imagerie radar 3D pour l'automatisation industrielle. Les capteurs FMCW opérant dans des plages de fréquences qui se chevauchent peuvent interférer les uns avec les autres lorsqu'ils sont installés à haute densité. Ce défi est important dans les installations de stockage et de récupération automatisés et les groupes de grues portuaires. Les approches par division temporelle, saut de fréquence et division par code peuvent réduire les interférences, mais elles ajoutent des exigences de traitement et peuvent affecter la latence. Les systèmes MIMO et les formes d'onde définies par logiciel offrent des solutions partielles, bien qu'ils nécessitent un traitement embarqué plus avancé. L'absence d'une norme harmonisée dédiée aux réseaux radar industriels peut retarder les décisions de qualification dans les industries de processus prudentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Systèmes Intégrés Mènent l'Adoption
Les systèmes intégrés d'imagerie/vision radar 3D ont détenu 38,72 % de la part du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025. Les acheteurs apprécient les modules étalonnés qui combinent détection, micrologiciel et évaluation de sécurité en un seul produit. Ces systèmes sont utilisés dans les robots mobiles, les lignes de convoyeurs et les installations d'intralogistique. Un circuit imprimé commun et une pile logicielle peuvent réduire le travail d'intégration associé à plusieurs fournisseurs de capteurs. Ce dispositif peut également simplifier certaines parties de l'évaluation IEC 61508 et ISO 13849. Les systèmes d'automatisation industrielle basés sur le radar devraient se développer à un CAGR de 17,93 % jusqu'en 2031. Ces systèmes combinent le matériel avec des fonctions telles que l'automatisation des empileurs, le suivi des silos et le positionnement des grues. Les fournisseurs peuvent conditionner ces fonctions en solutions industrielles complètes plutôt qu'en composants séparés. Aptiv a présenté des solutions de périphérie intelligentes à Automate 2026 qui combinaient son capteur PULSE, une capacité de calcul et une fusion caméra-radar dans un module certifiable.
Les capteurs radar 3D autonomes restent pertinents lorsque les utilisateurs disposent d'une capacité d'intégration interne ou ont besoin d'options de modernisation à moindre coût. Ils offrent aux fabricants d'équipements une flexibilité dans le choix des logiciels et des capteurs complémentaires. Les modules radar et les kits d'évaluation servent les équipes de recherche qui testent de nouvelles conceptions de perception. Ces produits peuvent aider les fabricants d'équipements d'origine à passer d'une preuve de concept à une conception de production. La baisse des coûts des jeux de puces dérivés de l'automobile améliore l'économie de ces produits d'entrée de gamme. Le secteur de l'imagerie radar 3D pour l'automatisation industrielle est donc moins en concurrence sur le frontal radar de base. La qualité des logiciels, le support d'étalonnage et la préparation à la certification deviennent des différenciateurs plus importants. Ce changement favorise les fournisseurs capables de fournir à la fois du matériel de détection et des outils d'application validés.


Par Architecture Radar : Le FMCW Conserve son Échelle Tandis que le MIMO Progresse
Le radar FMCW a détenu 43,68 % de la part du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025. Sa base installée couvre la mesure de niveau, la détection d'obstacles pour les véhicules à guidage automatique et la surveillance du flux de matériaux. Une utilisation à long terme a créé un large ensemble de notes d'application, de méthodes d'étalonnage et de bibliothèques d'intégration. Ces ressources contribuent à maintenir sa position dans les applications de détection à moyenne portée. Le radar FMCW fournit des informations de portée fiables dans de nombreux environnements industriels. Le radar MIMO / à formation de faisceau numérique devrait se développer à un CAGR de 17,76 % jusqu'en 2031. Il peut créer une grande ouverture d'antenne virtuelle en utilisant des réseaux physiques compacts. Cette approche améliore la résolution angulaire tout en conservant la tolérance aux intempéries et la fiabilité associées au radar. L'architecture est de plus en plus pertinente là où une perception spatiale détaillée est nécessaire.
Le radar à impulsions et Doppler pulsé conserve un rôle spécialisé dans les opérations de stockage en plein air et de grues portuaires à longue portée. Sa mesure directe de la vitesse peut compléter la cartographie tridimensionnelle dans ces contextes. Le radar hybride et à fusion de capteurs combine la précision de portée FMCW avec la résolution azimutale MIMO. Ces systèmes peuvent prendre en charge la navigation, la détection d'obstacles et la cartographie des stocks à partir d'un seul dispositif monté. Les choix d'architecture sont de plus en plus étroitement liés à l'environnement d'exploitation et à la fonction de sécurité requise. Le secteur de l'imagerie radar 3D pour l'automatisation industrielle constate également une demande pour des conceptions pouvant fonctionner dans la poussière, la vapeur et les conditions de faible luminosité. Les acheteurs évaluent donc l'architecture radar parallèlement à l'effort d'intégration et à la capacité logicielle. Cela soutient une gamme plus large d'architectures plutôt qu'une conception universelle unique.
Par Application : Les Robots Mobiles Mènent Tandis que l'Intralogistique s'Accélère
Les robots mobiles autonomes et AGV ont représenté 27,83 % de la taille du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025. Ils utilisent le radar pour la localisation et la cartographie simultanées, la surveillance des zones de sécurité et la coordination des flottes. L'adoption couvre les usines automobiles, les opérations de commerce électronique et les installations de semi-conducteurs. Les plateformes de robots mobiles peuvent utiliser différentes couches de détection pour la sécurité et la navigation. Les capteurs de sécurité mettent l'accent sur la certification SIL 2 et la longue durée de vie. Les capteurs de navigation mettent l'accent sur la densité du nuage de points et la faible latence. Cela crée une approche d'approvisionnement à deux niveaux au sein d'une seule plateforme robotique. Cela soutient la demande pour les fournisseurs axés sur la sécurité et les spécialistes de la perception haute performance. Le résultat est un achat plus spécialisé sur l'ensemble du marché de l'imagerie radar 3D pour l'automatisation industrielle.
Le positionnement pour le stockage et la récupération automatisés devrait se développer à un CAGR de 17,84 % jusqu'en 2031. Les entrepôts à grande hauteur utilisent des grues et des systèmes de navettes qui nécessitent un positionnement précis dans des allées poussiéreuses et peu éclairées. La prise et le placement robotiques, la maintenance des machines, l'évitement des collisions, la protection du personnel et l'inspection de la qualité restent des domaines d'application importants. La mesure du volume et du niveau des matériaux en vrac est particulièrement pertinente dans les opérations minières et cimentières. Le positionnement des grues, des chargeurs de navires et des équipements de chantier bénéficie également des performances radar dans les environnements chargés de vapeur et de particules. Texas Instruments a décrit comment son IWR6243 peut créer des zones de sécurité dynamiques basées sur la distance des objets et la vitesse relative. Les zones de scanner de sécurité fixes ne fournissent pas le même ajustement continu. Cette capacité favorise l'utilisation dans les installations où les schémas de circulation et les conditions d'exploitation changent tout au long de la journée.
Par Utilisateur Final : L'Entreposage Combine Échelle et Dynamisme
L'entreposage, la logistique et la distribution ont représenté 24,61 % de la part en 2025 et devraient se développer à un CAGR de 17,57 % jusqu'en 2031. Les opérations de commerce électronique nécessitent un débit élevé dans des centres de distribution de plus en plus denses. À mesure que l'espace par expédition diminue, le nombre d'interactions potentielles entre les personnes, les robots et les équipements augmente. Cela peut augmenter le nombre de capteurs nécessaires dans une installation. La taille du marché de l'imagerie radar 3D pour l'automatisation industrielle dans ce groupe d'utilisateurs finaux reflète à la fois les nouveaux projets d'entrepôts et les mises à niveau des sites existants. L'automobile et le transport constituent le deuxième segment d'utilisateurs finaux. Il utilise le radar dans la vérification du soudage en carrosserie, la mesure des lignes de peinture et la logistique des véhicules à guidage automatique. Les sites d'électronique et de semi-conducteurs nécessitent un positionnement très précis pour la manipulation des plaquettes et l'assemblage des circuits imprimés. Les capteurs FMCW haute fréquence peuvent servir des applications nécessitant une résolution de portée inférieure au millimètre.
Les opérations minières, métallurgiques et cimentières utilisent le radar pour la mesure des matériaux en vrac et l'automatisation des grues. Le radar de balayage iSDR-P d'indurad offre un champ de vision de 180° × 120° et des portées allant jusqu'à 160 mètres. Les produits chimiques et pharmaceutiques, l'eau, les eaux usées et les services publics, l'alimentation et les boissons, ainsi que les ports, le secteur maritime et les équipements lourds ont des conditions d'exploitation distinctes. Ces conditions comprennent les atmosphères inflammables, les exigences d'hygiène, les milieux corrosifs et l'exposition aux intempéries en extérieur. De telles conditions peuvent favoriser le radar par rapport aux alternatives caméra et LiDAR. La certification ATEX et IECEx affecte la sélection des capteurs dans les zones dangereuses. Le portefeuille iSilo 3D d'indurad comprend des options certifiées ATEX pour ces applications. Cette gamme de besoins des utilisateurs finaux soutient la conception de produits spécifiques aux applications dans le marché de l'imagerie radar 3D pour l'automatisation industrielle.
Analyse Géographique
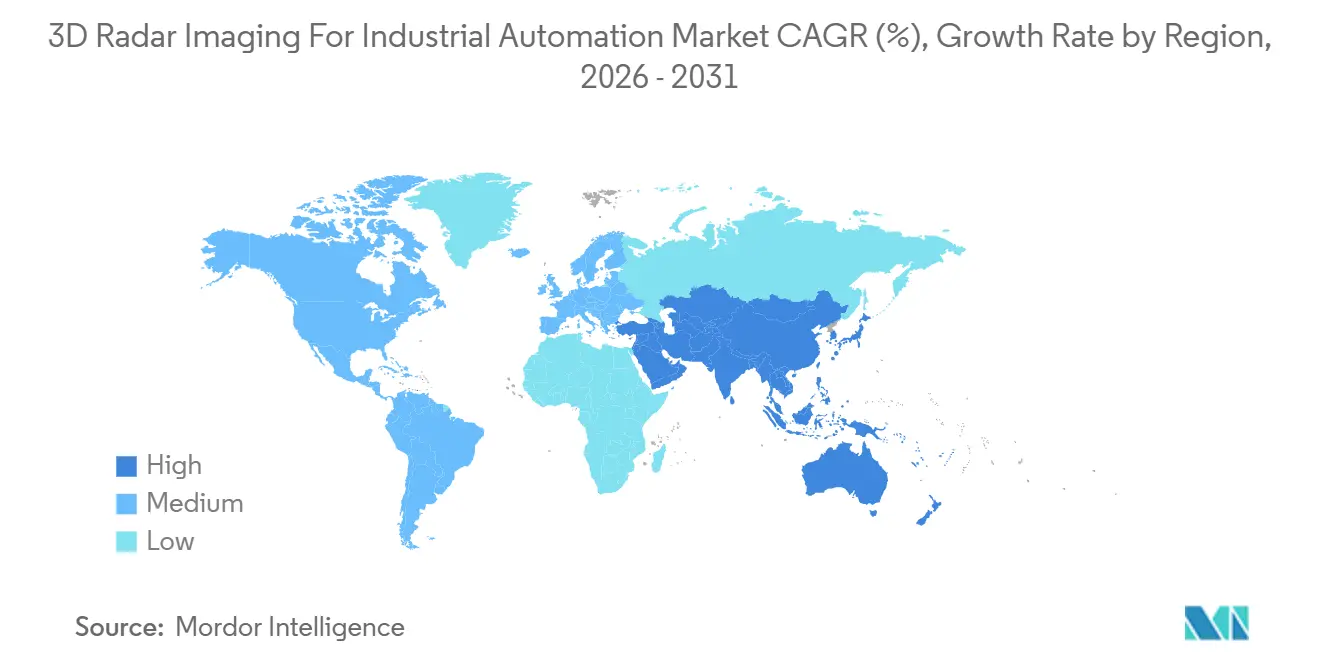
L'Asie-Pacifique a détenu 36,94 % de la part du marché de l'imagerie radar 3D pour l'automatisation industrielle en 2025 et devrait se développer à un CAGR de 17,36 % jusqu'en 2031. La Chine a installé 295 000 robots industriels en 2024, représentant 54 % des installations mondiales. Cette base installée soutient la demande dans l'assemblage automobile, la production électronique et l'automatisation logistique. Le Japon et la Corée du Sud ajoutent de la demande provenant de la fabrication de semi-conducteurs et d'écrans. Ces applications nécessitent un positionnement tridimensionnel précis. L'Inde développe son infrastructure d'entreposage parallèlement aux initiatives de logistique du commerce électronique et de fabrication. Le Vietnam et la Thaïlande ajoutent également de la capacité d'assemblage électronique. Les nouvelles installations dans ces pays peuvent adopter des systèmes radar tridimensionnels sans d'abord investir dans la génération précédente de scanners 2D. Zadar Labs a conclu un accord de distribution avec Cornes Technologies au Japon en août 2025.
L'Amérique du Nord et l'Europe sont les deuxième et troisième blocs régionaux en importance dans le marché de l'imagerie radar 3D pour l'automatisation industrielle. Les États-Unis sont soutenus par l'automatisation de l'exécution des commandes, la fabrication de semi-conducteurs et la robotique industrielle. Le Canada et le Mexique contribuent par l'automatisation de la chaîne d'approvisionnement automobile. Les installations de robots industriels dans les Amériques ont totalisé 50 100 unités en 2024. L'Allemagne dispose d'une base dense de constructeurs automobiles, de constructeurs de machines et de fournisseurs d'automatisation. Le Royaume-Uni, la France, l'Italie et l'Espagne ajoutent de la demande provenant des produits chimiques, de l'alimentation et des boissons, et de la logistique portuaire. Les exigences strictes en matière de sécurité fonctionnelle font de la certification un facteur concurrentiel important. Les fournisseurs européens disposant de produits approuvés peuvent réduire le temps de qualification pour les clients. Le marché de l'imagerie radar 3D pour l'automatisation industrielle bénéficie là où les acheteurs ont besoin d'une approbation d'organisme notifié.
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des zones plus petites mais distinctes pour le marché de l'imagerie radar 3D pour l'automatisation industrielle. Le Brésil et l'Argentine fournissent de la demande par le biais de l'exploitation minière, de la manutention en vrac, des ports et des réseaux de convoyeurs intérieurs. L'Arabie Saoudite et les Émirats Arabes Unis développent leur capacité portuaire et logistique grâce à des programmes d'infrastructure. Zadar Labs a établi Zadar Saudi Solutions comme hub régional en 2026. L'Afrique du Sud et le Nigeria sont des sites africains importants pour les cas d'utilisation liés à l'exploitation minière. La Turquie sert à la fois d'utilisateur industriel et de point de distribution pour les marchés voisins. Les Émirats Arabes Unis offrent également une infrastructure portuaire et des cas d'utilisation précoces d'IA physique. Ces conditions régionales soutiennent la demande de mesure de volume par radar, de surveillance du flux et de positionnement des équipements.

Paysage Concurrentiel
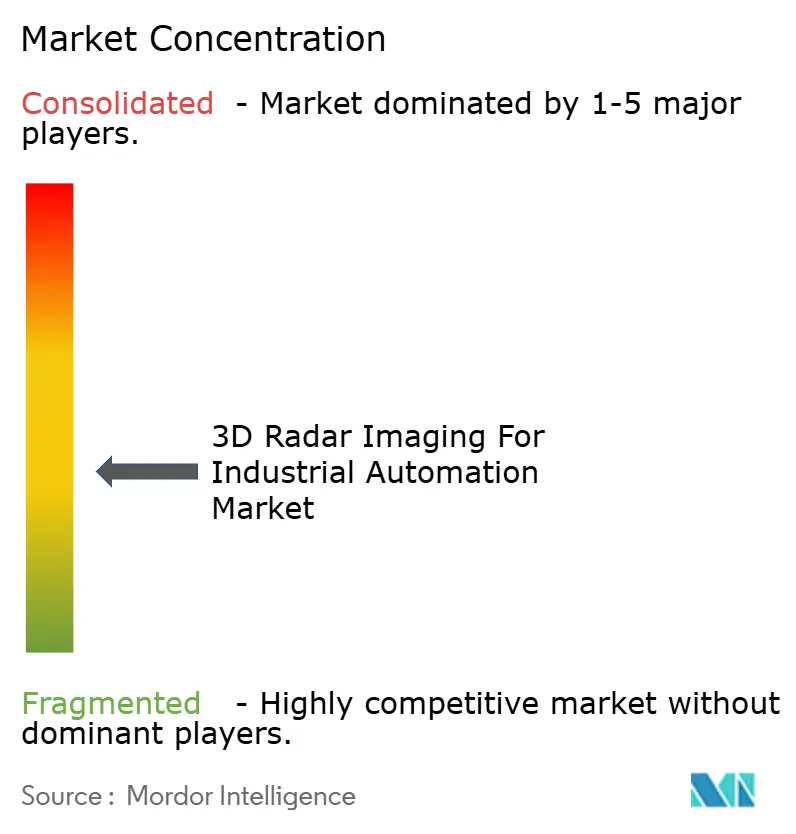
Le marché de l'imagerie radar 3D pour l'automatisation industrielle présente une structure concurrentielle modérément fragmentée. Aucune entreprise ne détient une position dominante dans toutes les applications et tous les groupes d'utilisateurs finaux. SICK AG, Pepperl+Fuchs SE, ifm electronic GmbH et OMRON Corporation apportent une large couverture de distribution et des bases installées établies. Arbe Robotics Ltd., Vayyar Imaging Ltd., Zadar Labs, Inc., indurad GmbH et Sonair AS se concentrent plus directement sur le radar et la perception tridimensionnelle. Texas Instruments Incorporated et TDK Corporation fournissent des composants qui soutiennent le développement de systèmes. Aptiv PLC et Continental AG appliquent les connaissances du radar automobile à la robotique industrielle. La concurrence se concentre de plus en plus sur la certification de sécurité, les logiciels d'IA et le traitement en périphérie. Les fournisseurs qui combinent ces capacités peuvent réduire l'effort d'intégration pour les clients industriels.
Aptiv et Comau ont annoncé un accord de co-développement en 2026 pour des systèmes basés sur le radar et la vision pour la robotique, les systèmes autonomes et la logistique industrielle. L'accord illustre l'évolution vers des systèmes de sécurité axés sur les applications. Zadar Labs utilise un radar d'imagerie défini par logiciel qui permet des modifications de la forme d'onde, du champ de vision et de la résolution sans remplacement du matériel. Cela peut raccourcir la transition de l'évaluation du produit au déploiement. Texas Instruments connecte également le matériel radar avec des plateformes de calcul accéléré pour les applications d'IA physique. Ces évolutions montrent comment les fournisseurs de composants et les fournisseurs de systèmes cherchent des rôles au-delà de la simple fourniture de matériel. Le marché de l'imagerie radar 3D pour l'automatisation industrielle crée de la place pour des partenariats qui combinent l'expertise en détection, en calcul et en automatisation industrielle.
La certification de sécurité fonctionnelle est une exigence d'achat clé pour les applications de robotique mobile et de sécurité des machines. Les fournisseurs sont également en concurrence par le biais de bibliothèques de modèles d'IA conçues pour des scènes d'usine spécifiques. L'inférence en périphérie peut aider les clients à traiter les entrées radar et caméra à proximité de l'équipement en fonctionnement. Le micrologiciel évalué selon IEC 62061 et ISO 13849 peut raccourcir le travail de qualification des clients. Cela peut donner aux fournisseurs de capteurs établis et aux entreprises spécialisées différentes façons de concourir. Le marché de l'imagerie radar 3D pour l'automatisation industrielle reste ouvert aux fournisseurs plus petits qui peuvent répondre à des environnements d'exploitation difficiles ou à des applications spécifiques. Les grandes entreprises conservent des avantages en matière de distribution, de support technique et d'accès à la base installée. Le paysage concurrentiel est donc actif, avec une différenciation basée sur les capacités plutôt que sur un fournisseur dominant unique.
Leaders du Secteur de l'Imagerie Radar 3D pour l'Automatisation Industrielle
-
Pepperl+Fuchs SE
-
ifm electronic GmbH
-
SICK AG
-
indurad GmbH
-
Aptiv PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Arbe Robotics a révélé que sa technologie radar a été sélectionnée par un intégrateur de systèmes de défense et de sécurité intérieure mondial de premier plan pour 3 projets conjoints, avec des commandes initiales passées et les premières livraisons effectuées, marquant l'expansion d'Arbe dans les programmes de détection industrielle et de sécurité non automobiles.
- Juillet 2026 : Aptiv PLC a annoncé que Robust.AI a sélectionné son capteur PULSE, combinant un radar à ultra-courte portée avec une caméra à vue panoramique, pour le robot mobile collaboratif Carter de 3e génération. La collaboration visait la certification au niveau de performance d sous ISO 13849 pour les cas d'utilisation de sécurité dans l'automatisation des entrepôts.
- Juin 2026 : Zadar Labs a levé 17 millions USD en financement de série A pour accélérer l'expédition en volume de sa plateforme de radar d'imagerie défini par logiciel dans les domaines de l'automatisation industrielle, de la logistique, de la mobilité et des applications de sécurité.
- Mars 2026 : Texas Instruments a collaboré avec NVIDIA pour intégrer le radar mmWave IWR6243 de TI avec NVIDIA Jetson Thor via le pont de capteur NVIDIA Holoscan, fournissant une perception tridimensionnelle à faible latence pour la conscience de sécurité des robots humanoïdes.


Périmètre du Rapport sur le Marché Mondial de l'Imagerie Radar 3D pour l'Automatisation Industrielle
Le marché de l'imagerie radar 3D pour l'automatisation industrielle comprend le développement, la vente et l'intégration de systèmes radar avancés à ondes millimétriques et micro-ondes qui génèrent des représentations tridimensionnelles en nuage de points haute résolution des environnements d'usine et de logistique pour permettre une détection précise des objets, une localisation, un évitement des collisions et une optimisation des processus dans les lignes de production automatisées, les cellules robotiques et les opérations de manutention des matériaux.
Le rapport sur le marché de l'imagerie radar 3D pour l'automatisation industrielle est segmenté par type de produit (capteurs radar 3D autonomes, systèmes intégrés d'imagerie/vision radar 3D, modules radar et kits d'évaluation, et systèmes d'automatisation industrielle basés sur le radar), par architecture radar (radar FMCW, radar à impulsions et Doppler pulsé, radar MIMO / à formation de faisceau numérique, et radar hybride et à fusion de capteurs), par application (robots mobiles autonomes et AGV, prise et placement robotiques et maintenance des machines, positionnement pour le stockage et la récupération automatisés, positionnement des grues, chargeurs de navires et équipements de chantier, surveillance des convoyeurs, goulottes et flux de matériaux, mesure du volume et du niveau des matériaux en vrac, évitement des collisions et protection du personnel, inspection de la qualité et mesure dimensionnelle, et autres applications), par utilisateur final (automobile et transport, électronique et semi-conducteurs, alimentation et boissons, produits chimiques et pharmaceutiques, mines, métaux et ciment, entreposage, logistique et distribution, ports, secteur maritime et équipements lourds, eau, eaux usées et services publics, et autres secteurs d'utilisateurs finaux), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs Radar 3D Autonomes |
| Systèmes Intégrés d'Imagerie/Vision Radar 3D |
| Modules Radar et Kits d'Évaluation |
| Systèmes d'Automatisation Industrielle Basés sur le Radar |
| Radar FMCW |
| Radar à Impulsions et Doppler Pulsé |
| Radar MIMO / à Formation de Faisceau Numérique |
| Radar Hybride et à Fusion de Capteurs |
| Robots Mobiles Autonomes et AGV (Navigation, Positionnement et Coordination de Flotte) |
| Prise et Placement Robotiques et Maintenance des Machines |
| Positionnement pour le Stockage et la Récupération Automatisés (Intralogistique) |
| Positionnement des Grues, Chargeurs de Navires et Équipements de Chantier |
| Surveillance des Convoyeurs, Goulottes et Flux de Matériaux |
| Mesure du Volume et du Niveau des Matériaux en Vrac |
| Évitement des Collisions et Protection du Personnel |
| Inspection de la Qualité et Mesure Dimensionnelle |
| Autres Applications |
| Automobile et Transport |
| Électronique et Semi-conducteurs |
| Alimentation et Boissons |
| Produits Chimiques et Pharmaceutiques |
| Mines, Métaux et Ciment |
| Entreposage, Logistique et Distribution |
| Ports, Secteur Maritime et Équipements Lourds |
| Eau, Eaux Usées et Services Publics |
| Autres Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
| Par Type de Produit | Capteurs Radar 3D Autonomes | ||
| Systèmes Intégrés d'Imagerie/Vision Radar 3D | |||
| Modules Radar et Kits d'Évaluation | |||
| Systèmes d'Automatisation Industrielle Basés sur le Radar | |||
| Par Architecture Radar | Radar FMCW | ||
| Radar à Impulsions et Doppler Pulsé | |||
| Radar MIMO / à Formation de Faisceau Numérique | |||
| Radar Hybride et à Fusion de Capteurs | |||
| Par Application | Robots Mobiles Autonomes et AGV (Navigation, Positionnement et Coordination de Flotte) | ||
| Prise et Placement Robotiques et Maintenance des Machines | |||
| Positionnement pour le Stockage et la Récupération Automatisés (Intralogistique) | |||
| Positionnement des Grues, Chargeurs de Navires et Équipements de Chantier | |||
| Surveillance des Convoyeurs, Goulottes et Flux de Matériaux | |||
| Mesure du Volume et du Niveau des Matériaux en Vrac | |||
| Évitement des Collisions et Protection du Personnel | |||
| Inspection de la Qualité et Mesure Dimensionnelle | |||
| Autres Applications | |||
| Par Utilisateur Final | Automobile et Transport | ||
| Électronique et Semi-conducteurs | |||
| Alimentation et Boissons | |||
| Produits Chimiques et Pharmaceutiques | |||
| Mines, Métaux et Ciment | |||
| Entreposage, Logistique et Distribution | |||
| Ports, Secteur Maritime et Équipements Lourds | |||
| Eau, Eaux Usées et Services Publics | |||
| Autres Secteurs d'Utilisateurs Finaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigeria | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'imagerie radar 3D pour l'automatisation industrielle ?
Le marché devrait atteindre 2,31 milliards USD d'ici 2031, en croissance depuis 1,08 milliard USD en 2026, à un CAGR de 16,42 %.
Qu'est-ce qui stimule l'adoption du radar 3D dans l'automatisation industrielle ?
Les déploiements de robots mobiles, les exigences de sécurité, la fusion de capteurs et la baisse des coûts des composants à ondes millimétriques soutiennent l'adoption.
Quel type de produit mène la demande ?
Les systèmes intégrés d'imagerie/vision radar 3D ont dominé le marché avec une part de 38,72 % en 2025.
Quelle architecture radar se développe le plus rapidement ?
Le radar MIMO / à formation de faisceau numérique devrait se développer à un CAGR de 17,76 % jusqu'en 2031.
Quel groupe d'utilisateurs finaux est le plus important ?
L'entreposage, la logistique et la distribution ont détenu une part de 24,61 % en 2025 et devraient se développer à un CAGR de 17,57 %.
Quelle région mène la demande ?
L'Asie-Pacifique a détenu une part de 36,94 % en 2025 et devrait se développer à un CAGR de 17,36 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
