
Marktgröße und Marktanteil für 3D-Radar-Bildgebung in der industriellen Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.08 Milliarden US-Dollar |
| Marktgröße (2031) | 2.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-Radar-Bildgebung in der industriellen Automatisierung von Mordor Intelligence
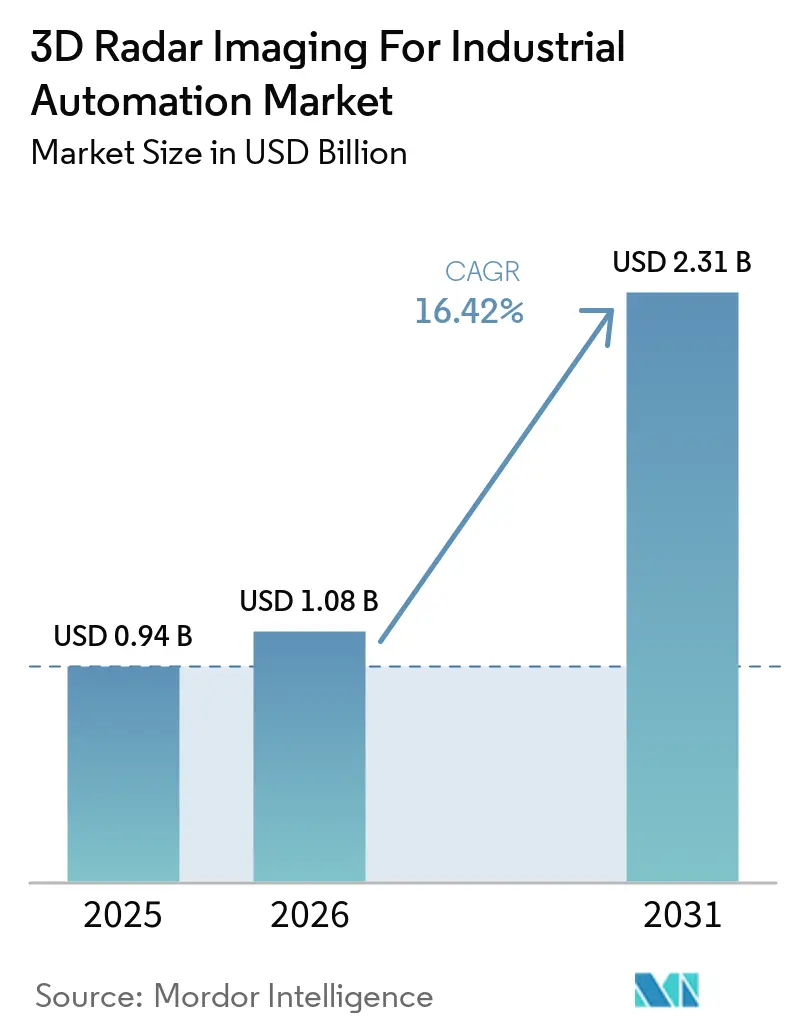
Die Marktgröße für 3D-Radar-Bildgebung in der industriellen Automatisierung wird voraussichtlich von 0,94 Milliarden USD im Jahr 2025 auf 1,08 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 16,42 % über den Zeitraum 2026–2031 einen Wert von 2,31 Milliarden USD erreichen. Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung profitiert vom verstärkten Einsatz autonomer mobiler Roboter, sinkenden Komponentenkosten im Millimeterwellenbereich und dem Übergang von der Abtastung in einer festen Ebene zur dreidimensionalen Wahrnehmung. Die Installationen von Industrierobotern erreichten 2024 542.000 Einheiten, während der Betriebsbestand 4.664.000 Einheiten erreichte, was eine breite Basis für Sensorhardware und -software schafft. Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung entwickelt sich auch hin zu Systemen, die Radar, Kameras, Software und Sicherheitsfunktionen in einem Produkt vereinen. Anbieter mit etablierten Vertriebsnetzwerken konkurrieren mit Radarspezialisten und Chipanbietern, während Erfahrungen aus dem Automobilradar in industrielle Roboteranwendungen einfließen. Sicherheitszertifizierung und die begrenzte Verfügbarkeit von beschrifteten Radardaten bleiben wichtige Faktoren bei der Anbieterauswahl und Produktentwicklung.
Wichtigste Erkenntnisse des Berichts
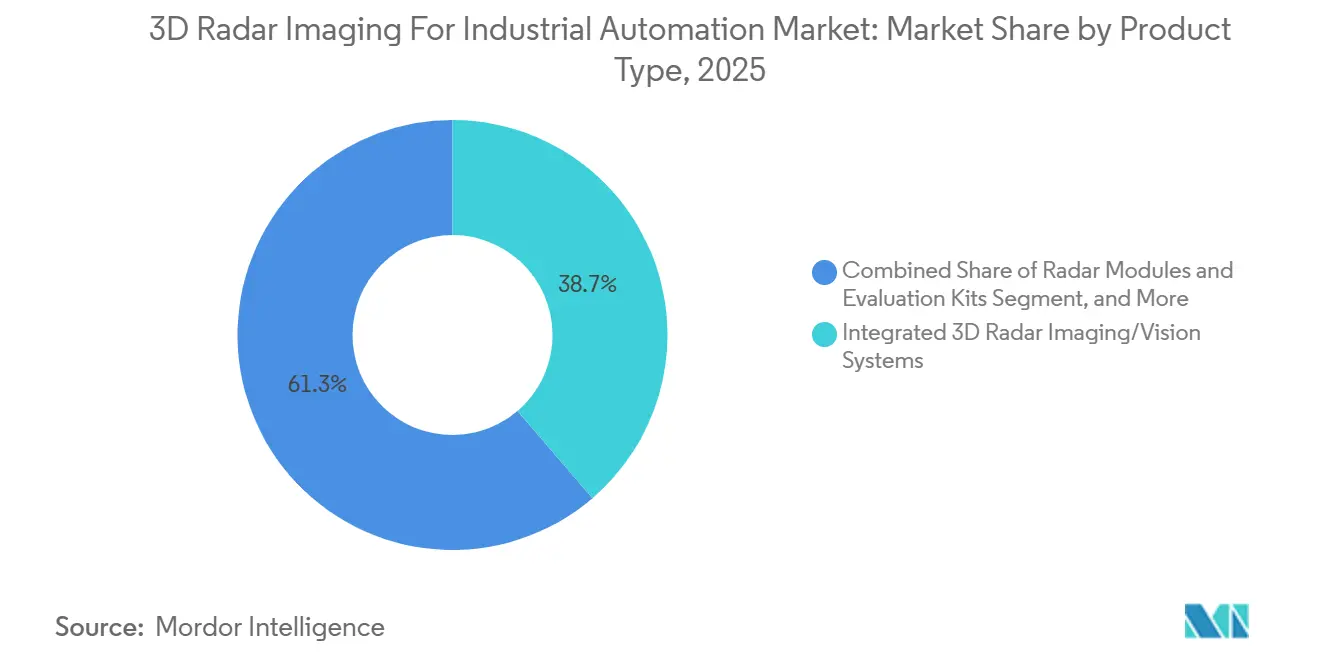
- Nach Produkttyp hielten integrierte 3D-Radar-Bildgebungs-/Visionssysteme im Jahr 2025 einen Marktanteil von 38,72 % am Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung, während radarbasierte industrielle Automatisierungssysteme bis 2031 voraussichtlich mit einer CAGR von 17,93 % wachsen werden.
- Nach Radararchitektur entfiel auf FMCW-Radar im Jahr 2025 ein Marktanteil von 43,68 % am Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung, während MIMO/Digital-Beamforming-Radar bis 2031 voraussichtlich mit einer CAGR von 17,76 % wachsen wird.
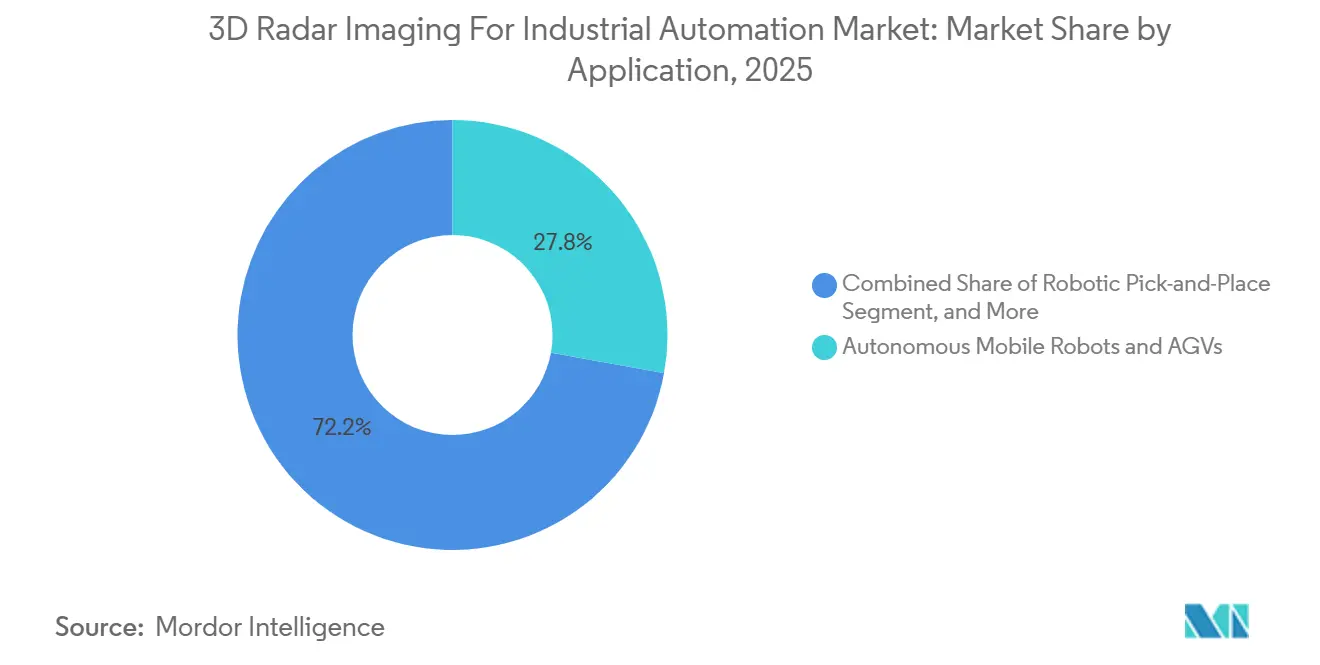
- Nach Anwendung hielten autonome mobile Roboter und AGVs im Jahr 2025 einen Anteil von 27,83 %, während automatisierte Lager- und Entnahmepositionierung bis 2031 voraussichtlich mit einer CAGR von 17,84 % wachsen wird.
- Nach Endnutzer entfiel auf Lagerhaltung, Logistik und Distribution im Jahr 2025 ein Anteil von 24,61 %, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 17,57 % wächst.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 36,94 % und wird bis 2031 voraussichtlich mit einer CAGR von 17,36 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für 3D-Radar-Bildgebung in der industriellen Automatisierung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion autonomer mobiler Roboterflotten | +4.5% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration von Radar-Punktwolken mit KI und Sensorfusion | +3.8% | Global | Langfristig (≥ 4 Jahre) |
| Migration von 2D-Sicherheitsscanning zu 3D-Raumwahrnehmung | +3.2% | Global, mit frühen Gewinnen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kostensenkungen bei Millimeterwellen-Komponenten im Automobilmaßstab | +2.5% | Global, stärkster Nutzen in kostenempfindlichen Asien-Pazifik-Märkten | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an die Allwetter-Nahfeldwahrnehmung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Radarbasierte 3D-Bestands- und Schüttgutautomatisierung | +1.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion autonomer mobiler Roboterflotten
Die Expansion autonomer mobiler Roboter- und automatisierter Fahrzeugflotten ist eine wesentliche Nachfragequelle für den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Die Internationale Vereinigung für Robotik prognostizierte für 2025 jährliche globale Roboterinstallationen von 575.000 Einheiten, wobei die Installationen bis 2028 voraussichtlich 700.000 Einheiten überschreiten werden.[1] Neue mobile Robotereinsätze arbeiten häufig neben älteren Systemen, die 2D-Sicherheitsscanner verwenden. Dieses Umfeld unterstützt die Radarakzeptanz sowohl bei Neuinstallationen als auch bei Nachrüstungssicherheitsprojekten. Autonome mobile Roboter und AGVs hielten 2025 einen Anteil von 27,83 % der Anwendungsnachfrage. Aptivs PULSE-Sensor wurde von Robust.AI für seinen kollaborativen mobilen Roboter Gen 3 Carter ausgewählt, wobei das Programm auf die Performance-Level-d-Zertifizierung gemäß ISO 13849 abzielt.
Integration von Radar-Punktwolken mit KI und Sensorfusion
Radar-Punktwolken werden zu einem zentraleren Eingabeelement für industrielle Robotersoftware im Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Texas Instruments arbeitete im März 2026 mit NVIDIA zusammen, um sein IWR6243-mmWave-Radar über die NVIDIA Holoscan Sensor Bridge mit NVIDIA Jetson Thor zu verbinden.[2] Die Anordnung unterstützt die latenzarme Radar- und Kamerafusion für die Roboternavigation. Radar kann Glastüren und reflektierende Oberflächen erkennen, die für Kameras möglicherweise schwer zu identifizieren sind. Eine IEEE-Studie aus dem Jahr 2025 ergab, dass optimierte FMCW-Radarkonfigurationen die Echtzeit-Menschennäherkennung, Bewegungsverfolgung und Roboterstoppfunktionen in kollaborativen Roboterumgebungen unterstützten. Radarbasierte industrielle Automatisierungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 17,93 % wachsen, da Anbieter KI-Verarbeitung mit Sicherheitsfirmware und Anwendungssoftware kombinieren können.
Migration von 2D-Sicherheitsscanning zu 3D-Raumwahrnehmung
Der Ersatz von einebenen Lasersicherheitsscannern durch dreidimensionale Radarsysteme schafft eine langfristige Chance für den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Ein 2D-Scanner beobachtet eine feste Ebene und kann Bereiche ober- oder unterhalb dieser Ebene unbeobachtet lassen. Diese Lücken können flache Roboter, erhöhte Förderbänder und sitzende Mitarbeiter betreffen. SICKs safeRS3-FMCW-Sicherheitsradar wird in anspruchsvollen Umgebungen eingesetzt, darunter Holzverarbeitung und Stahlproduktion, wo eine Mehrzonenüberwachung erforderlich ist.[3] Die Sicherheitszertifizierung kann Radar zu einer praktischen Option für Systeme machen, die eine breitere Flächenabdeckung benötigen. Europäische Maschinensicherheitsanforderungen erhöhen ebenfalls die Bedeutung konformer Sensorsysteme bei Beschaffungsentscheidungen.
Kostensenkungen bei Millimeterwellen-Komponenten im Automobilmaßstab
Die Automobilradarproduktion senkt die Komponentenkosten für den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Texas Instruments stellte im Januar 2026 den AWR2188 vor, einen Ein-Chip-8×8-4D-Bildgebungsradar-Transceiver. Das Unternehmen berichtete von einer um 30 % schnelleren Analog-Digital-Wandler-Verarbeitung im Vergleich zu seinem früheren Gerät. Niedrigere Frontend-Kosten verlagern mehr des Systemwerts in Richtung Sicherheitsfirmware, Kalibrierungstools und Anwendungssoftware. Eigenständige Sensoren, Radarmodule und Evaluierungskits können davon profitieren, da Pilotprojekte weniger Anfangsinvestitionen erfordern. MIMO/Digital-Beamforming-Radar wird voraussichtlich mit einer CAGR von 17,76 % wachsen, unterstützt durch virtuelle Array-Designs, die die Auflösung ohne große Antennenpanele verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Objektklassifizierungsdetails im Vergleich zu optischer Bildverarbeitung | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Elektromagnetische Interferenz und Komplexität der Koordination mehrerer Radarsysteme | -1.6% | Global, insbesondere in dichten Fertigungsumgebungen | Kurzfristig (≤ 2 Jahre) |
| Spärliche industrielle Trainingsdaten für Radar-Punktwolken | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Validierungs- und Integrationsaufwand für funktionale Sicherheit | -0.9% | Nordamerika und Europa, strenge regulatorische Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Objektklassifizierungsdetails im Vergleich zu optischer Bildverarbeitung
Begrenzte Objektklassifizierungsdetails schränken den Einsatz reiner Radarsysteme im Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung ein. Industrielle Radar-Punktwolken liefern bei kurzer Reichweite weniger Punkte pro Kubikmeter als Strukturlicht- und stereoskopische Kamerasysteme. Dies begrenzt die verfügbaren Informationen für Aufgaben, die von Form-, Oberflächentextur- oder Farberkennung abhängen. Radar bleibt geeignet für Anwesenheitserkennung, Näheüberwachung und Schüttgutvolumenmessung. Eine Studie aus dem Jahr 2025 in *Information Fusion* berichtete von einer mittleren durchschnittlichen Präzision von 61,7 % und einer Mehrfachobjekt-Tracking-Genauigkeit von 76,5 % durch Radar- und Kamerafusion auf Merkmalsebene unter Bedingungen mit schwachem Licht und starken Vibrationen. Integrierte Radar- und Visionprodukte begegnen dieser Einschränkung, indem sie die Umgebungsresilienz des Radars mit dem semantischen Detail von Kameras kombinieren.
Elektromagnetische Interferenz und Komplexität der Koordination mehrerer Radarsysteme
Interferenzen zwischen gemeinsam installierten Radareinheiten können den Integrationsaufwand im Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung erhöhen. FMCW-Sensoren, die in überlappenden Frequenzbereichen betrieben werden, können sich gegenseitig stören, wenn sie in hoher Dichte installiert sind. Diese Herausforderung ist in automatisierten Lager- und Entnahmeanlagen sowie Hafenkrangruppen bedeutsam. Zeitdivisions-, Frequenzsprung- und Codeteilungsansätze können Interferenzen reduzieren, erhöhen jedoch den Verarbeitungsaufwand und können die Latenz beeinflussen. MIMO-Systeme und softwaredefinierten Wellenformen bieten Teillösungen, erfordern jedoch eine fortschrittlichere eingebettete Verarbeitung. Das Fehlen eines dedizierten harmonisierten Standards für industrielle Radaranordnungen kann Qualifizierungsentscheidungen in vorsichtigen Prozessindustrien verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Integrierte Systeme führen die Akzeptanz an
Integrierte 3D-Radar-Bildgebungs-/Visionssysteme hielten im Jahr 2025 einen Marktanteil von 38,72 % am Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Käufer schätzen kalibrierte Module, die Sensorik, Firmware und Sicherheitsbewertung in einem einzigen Produkt vereinen. Diese Systeme werden in mobilen Robotern, Förderlinien und Intralogistikanlagen eingesetzt. Eine gemeinsame Leiterplatte und ein gemeinsamer Software-Stack können den Integrationsaufwand bei mehreren Sensorlieferanten reduzieren. Die Anordnung kann auch Teile der IEC-61508- und ISO-13849-Bewertung vereinfachen. Radarbasierte industrielle Automatisierungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 17,93 % wachsen. Diese Systeme kombinieren Hardware mit Funktionen wie Staplerautomatisierung, Siloverfolgung und Kranpositionierung. Anbieter können diese Funktionen als vollständige Industrielösungen statt als separate Komponenten anbieten. Aptiv präsentierte auf der Automate 2026 intelligente Edge-Lösungen, die seinen PULSE-Sensor, Rechenkapazität und Kamera-Radar-Fusion in einem zertifizierbaren Modul kombinierten.
Eigenständige 3D-Radarsensoren bleiben relevant, wenn Nutzer über interne Integrationsfähigkeiten verfügen oder kostengünstigere Nachrüstoptionen benötigen. Sie geben Geräteherstellern Flexibilität bei der Auswahl von Software und ergänzenden Sensoren. Radarmodule und Evaluierungskits dienen Forschungsteams, die neue Wahrnehmungsdesigns testen. Diese Produkte können Originalgeräteherstellern helfen, von einem Proof-of-Concept zu einem Produktionsdesign überzugehen. Niedrigere Chipset-Kosten aus der Automobilindustrie verbessern die Wirtschaftlichkeit dieser Einstiegsprodukte. Die Branche für 3D-Radar-Bildgebung in der industriellen Automatisierung konkurriert daher weniger beim grundlegenden Radar-Frontend. Softwarequalität, Kalibrierungsunterstützung und Zertifizierungsbereitschaft werden zu wichtigeren Differenzierungsmerkmalen. Diese Verschiebung begünstigt Anbieter, die sowohl Sensorhardware als auch validierte Anwendungstools bereitstellen können.


Nach Radararchitektur: FMCW behält Skalierung bei, während MIMO voranschreitet
FMCW-Radar hielt im Jahr 2025 einen Marktanteil von 43,68 % am Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Seine installierte Basis umfasst Füllstandsmessung, Hinderniserkennung für automatisierte Fahrzeuge und Materialflussmessung. Die langjährige Nutzung hat eine breite Sammlung von Anwendungshinweisen, Kalibrierungsmethoden und Integrationsbibliotheken geschaffen. Diese Ressourcen helfen, seine Position in mittelreichweitigen Sensoranwendungen zu festigen. FMCW-Radar liefert in vielen industriellen Umgebungen zuverlässige Entfernungsinformationen. MIMO/Digital-Beamforming-Radar wird bis 2031 voraussichtlich mit einer CAGR von 17,76 % wachsen. Es kann eine große virtuelle Antennenöffnung mit kompakten physischen Arrays erzeugen. Dieser Ansatz verbessert die Winkelauflösung bei gleichzeitiger Beibehaltung der Wettertoleranz und Zuverlässigkeit, die mit Radar verbunden sind. Die Architektur ist zunehmend relevant, wo eine detaillierte räumliche Wahrnehmung erforderlich ist.
Puls- und Puls-Doppler-Radar behält eine spezialisierte Rolle bei Langstrecken-Lagerplatz- und Hafenkranoperationen. Seine direkte Geschwindigkeitsmessung kann die dreidimensionale Kartierung in diesen Umgebungen ergänzen. Hybrid- und Sensorfusions-Radar kombiniert FMCW-Entfernungspräzision mit MIMO-Azimutauflösung. Diese Systeme können Navigation, Hinderniserkennung und Bestandskartierung von einem einzigen montierten Gerät aus unterstützen. Architekturentscheidungen werden zunehmend enger mit der Betriebsumgebung und der erforderlichen Sicherheitsfunktion verknüpft. Die Branche für 3D-Radar-Bildgebung in der industriellen Automatisierung sieht auch Nachfrage nach Designs, die in Staub-, Dampf- und Schwachlichtbedingungen funktionieren können. Käufer bewerten daher die Radararchitektur neben dem Integrationsaufwand und der Softwarefähigkeit. Dies unterstützt eine breitere Palette von Architekturen statt eines einzigen universellen Designs.
Nach Anwendung: Mobile Roboter führen, während die Intralogistik beschleunigt
Autonome mobile Roboter und AGVs machten im Jahr 2025 einen Anteil von 27,83 % an der Marktgröße für 3D-Radar-Bildgebung in der industriellen Automatisierung aus. Sie nutzen Radar für simultane Lokalisierung und Kartierung, Sicherheitszonenüberwachung und Flottenkoordination. Die Akzeptanz erstreckt sich auf Automobilwerke, E-Commerce-Betriebe und Halbleiteranlagen. Mobile Roboterplattformen können verschiedene Sensorschichten für Sicherheit und Navigation verwenden. Sicherheitssensoren betonen SIL-2-Zertifizierung und lange Lebensdauer. Navigationssensoren betonen Punktwolkendichte und niedrige Latenz. Dies schafft einen zweistufigen Beschaffungsansatz innerhalb einer einzigen Roboterplattform. Es unterstützt die Nachfrage sowohl nach sicherheitsorientierten Anbietern als auch nach Hochleistungswahrnehmungsspezialisten. Das Ergebnis ist ein spezialisierter Einkauf im gesamten Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung.
Automatisierte Lager- und Entnahmepositionierung wird bis 2031 voraussichtlich mit einer CAGR von 17,84 % wachsen. Hochregallager verwenden Kräne und Shuttle-Systeme, die eine genaue Positionierung in staubigen und schwach beleuchteten Gängen erfordern. Robotisches Greifen und Platzieren, Maschinenbedienung, Kollisionsvermeidung, Personenschutz und Qualitätsprüfung bleiben wichtige Anwendungsbereiche. Schüttgutvolumen- und Füllstandsmessung ist besonders relevant im Bergbau und in Zementbetrieben. Kran-, Schiffsbelade- und Hafengerätepositionierung profitiert ebenfalls von der Radarleistung in dampf- und partikelreichen Umgebungen. Texas Instruments skizzierte, wie sein IWR6243 dynamische Sicherheitszonen basierend auf Objektabstand und Relativgeschwindigkeit erstellen kann. Feste Sicherheitsscannerzonen bieten diese kontinuierliche Anpassung nicht. Diese Fähigkeit unterstützt den Einsatz in Anlagen, in denen sich Verkehrsmuster und Betriebsbedingungen im Laufe des Tages ändern.
Nach Endnutzer: Lagerhaltung vereint Größe und Dynamik
Lagerhaltung, Logistik und Distribution machten im Jahr 2025 einen Anteil von 24,61 % aus und werden bis 2031 voraussichtlich mit einer CAGR von 17,57 % wachsen. E-Commerce-Betriebe benötigen hohen Durchsatz in zunehmend dichten Fulfillment-Centern. Da der Platz pro Sendung abnimmt, steigt die Anzahl potenzieller Interaktionen zwischen Menschen, Robotern und Geräten. Dies kann die Anzahl der in einer Anlage benötigten Sensoren erhöhen. Die Marktgröße für 3D-Radar-Bildgebung in der industriellen Automatisierung in dieser Endnutzergruppe spiegelt sowohl neue Lagerprojekte als auch Upgrades bestehender Standorte wider. Automobil und Transport ist das zweitgrößte Endnutzersegment. Es nutzt Radar bei der Schweißverifizierung in Karosseriebauwerken, Lacklinienmesstechnik und automatisierter Fahrzeuglogistik. Elektronik- und Halbleiterstandorte erfordern eine hochgenaue Positionierung für die Waferhandhabung und die Leiterplattenbestückung. Hochfrequenz-FMCW-Sensoren können Anwendungen bedienen, die eine Entfernungsauflösung im Submillimeterbereich benötigen.
Bergbau-, Metall- und Zementbetriebe nutzen Radar für Schüttgutmessung und Kranautomatisierung. indurad's iSDR-P-Scanning-Radar bietet ein Sichtfeld von 180° × 120° und Reichweiten von bis zu 160 Metern. Chemie und Pharmazeutika, Wasser, Abwasser und Versorgungsunternehmen, Lebensmittel und Getränke sowie Häfen, Marine und Schwerlastgeräte haben unterschiedliche Betriebsbedingungen. Zu diesen Bedingungen gehören brennbare Atmosphären, Hygieneanforderungen, korrosive Medien und Außenwetterbelastung. Solche Bedingungen können Radar gegenüber Kamera- und LiDAR-Alternativen bevorzugen. ATEX- und IECEx-Zertifizierung beeinflusst die Sensorauswahl in gefährlichen Bereichen. indurad's iSilo-3D-Portfolio umfasst ATEX-zertifizierte Optionen für diese Anwendungen. Diese Bandbreite an Endnutzeranforderungen unterstützt anwendungsspezifisches Produktdesign im Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung.
Geografische Analyse
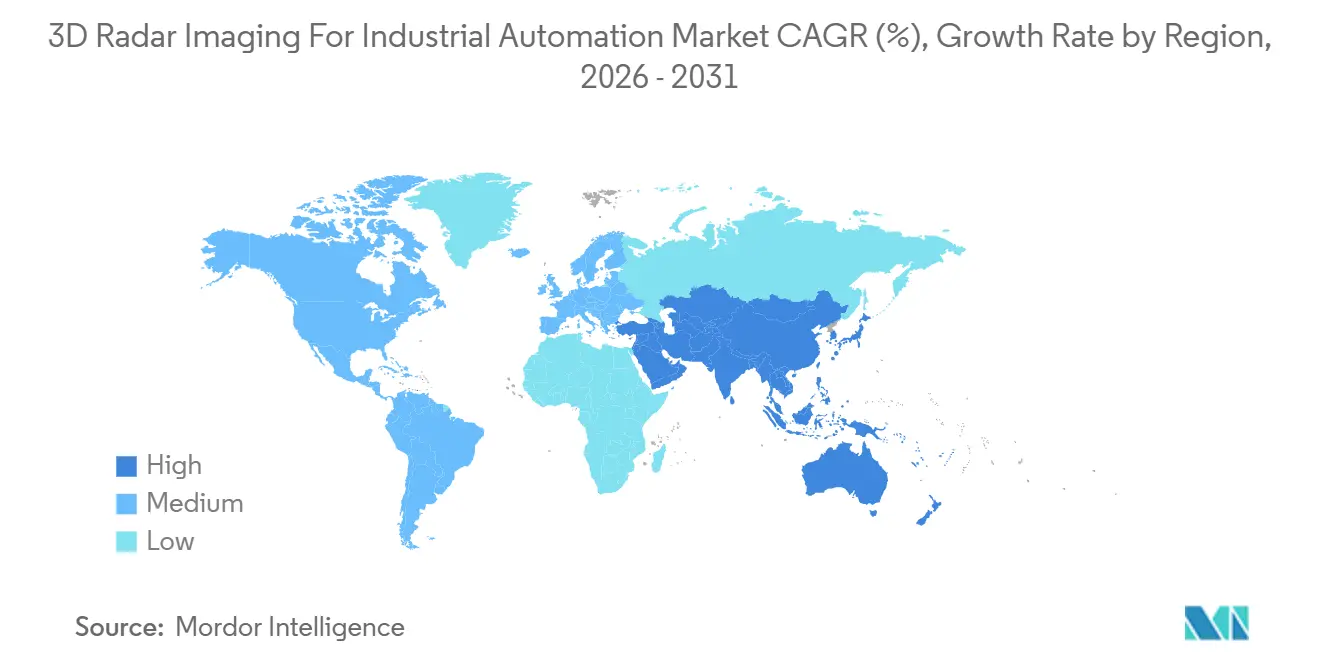
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 36,94 % am Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung und wird bis 2031 voraussichtlich mit einer CAGR von 17,36 % wachsen. China installierte 2024 295.000 Industrieroboter, was 54 % der globalen Installationen entspricht. Diese installierte Basis unterstützt die Nachfrage in der Automobilmontage, Elektronikproduktion und Logistikautomatisierung. Japan und Südkorea tragen Nachfrage aus der Halbleiter- und Displayfertigung bei. Diese Anwendungen erfordern eine präzise dreidimensionale Positionierung. Indien baut Lagerinfrastruktur neben E-Commerce-Logistik und Fertigungsinitiativen aus. Vietnam und Thailand bauen ebenfalls Kapazitäten für die Elektronikmontage auf. Neue Anlagen in diesen Ländern können dreidimensionale Radarsysteme einführen, ohne zunächst in die ältere 2D-Scanner-Generation zu investieren. Zadar Labs schloss im August 2025 eine Vertriebsvereinbarung mit Cornes Technologies in Japan.
Nordamerika und Europa sind die zweit- und drittgrößten regionalen Blöcke im Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Die Vereinigten Staaten werden durch Fulfillment-Automatisierung, Halbleiterfertigung und industrielle Robotik unterstützt. Kanada und Mexiko tragen durch Automobillieferkettenautomatisierung bei. Die Installationen von Industrierobotern in Amerika beliefen sich 2024 auf 50.100 Einheiten. Deutschland verfügt über eine dichte Basis von Automobilherstellern, Maschinenbauern und Automatisierungsanbietern. Das Vereinigte Königreich, Frankreich, Italien und Spanien tragen Nachfrage aus Chemie, Lebensmitteln und Getränken sowie Hafenlogistik bei. Strenge funktionale Sicherheitsanforderungen machen die Zertifizierung zu einem wichtigen Wettbewerbsfaktor. Europäische Anbieter mit zugelassenen Produkten können die Qualifizierungszeit für Kunden verkürzen. Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung profitiert dort, wo Käufer eine Genehmigung durch eine benannte Stelle benötigen.
Südamerika, der Nahe Osten und Afrika sind kleinere, aber eigenständige Bereiche für den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung. Brasilien und Argentinien liefern Nachfrage durch Bergbau, Schüttgutumschlag, Häfen und Inlandsfördernetzwerke. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen durch Infrastrukturprogramme Hafen- und Logistikkapazitäten auf. Zadar Labs gründete 2026 Zadar Saudi Solutions als regionalen Hub. Südafrika und Nigeria sind wichtige afrikanische Standorte für bergbaubezogene Anwendungsfälle. Die Türkei dient sowohl als industrieller Nutzer als auch als Vertriebspunkt für benachbarte Märkte. Die Vereinigten Arabischen Emirate bieten auch Hafeninfrastruktur und frühe Anwendungsfälle für physische KI. Diese regionalen Bedingungen unterstützen die Nachfrage nach radarbasierter Volumenmessung, Flussmessung und Gerätepositionierung.

Wettbewerbslandschaft
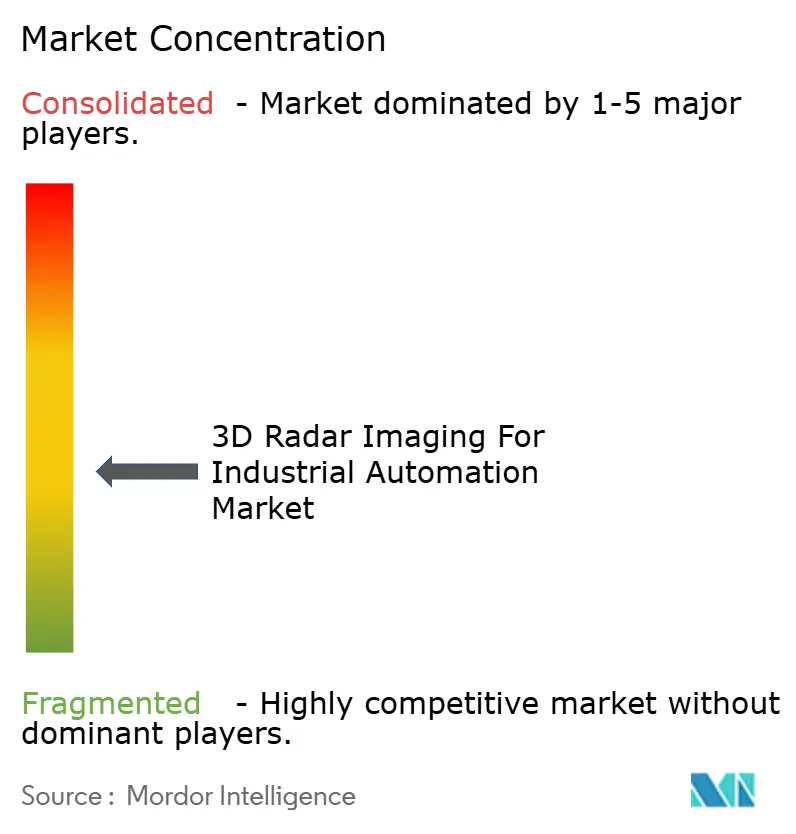
Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Kein Unternehmen hält eine führende Position in jeder Anwendung und jeder Endnutzergruppe. SICK AG, Pepperl+Fuchs SE, ifm electronic GmbH und OMRON Corporation bringen eine breite Vertriebsabdeckung und etablierte installierte Basen mit. Arbe Robotics Ltd., Vayyar Imaging Ltd., Zadar Labs, Inc., indurad GmbH und Sonair AS konzentrieren sich stärker direkt auf Radar und dreidimensionale Wahrnehmung. Texas Instruments Incorporated und TDK Corporation liefern Komponenten, die die Systementwicklung unterstützen. Aptiv PLC und Continental AG wenden Automobilradar-Kenntnisse auf industrielle Robotik an. Der Wettbewerb konzentriert sich zunehmend auf Sicherheitszertifizierung, KI-Software und Edge-Verarbeitung. Anbieter, die diese Fähigkeiten kombinieren, können den Integrationsaufwand für Industriekunden reduzieren.
Aptiv und Comau kündigten 2026 eine gemeinsame Entwicklungsvereinbarung für radar- und visionsbasierte Systeme für Robotik, autonome Systeme und industrielle Logistik an. Die Vereinbarung veranschaulicht den Übergang zu anwendungsorientierten Sicherheitssystemen. Zadar Labs verwendet softwaredefiniertes Bildgebungsradar, das Änderungen in Wellenform, Sichtfeld und Auflösung ohne Hardwareaustausch ermöglicht. Dies kann den Übergang von der Produktevaluierung zur Bereitstellung verkürzen. Texas Instruments verbindet auch Radarhardware mit beschleunigten Rechenplattformen für physische KI-Anwendungen. Diese Schritte zeigen, wie Komponentenlieferanten und Systemanbieter Rollen jenseits der grundlegenden Hardwarelieferung anstreben. Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung schafft Raum für Partnerschaften, die Sensorik, Rechenleistung und industrielle Automatisierungskompetenz kombinieren.
Die Zertifizierung für funktionale Sicherheit ist eine wichtige Kaufanforderung für mobile Robotik- und Maschinensicherheitsanwendungen. Anbieter konkurrieren auch durch KI-Modellbibliotheken, die für spezifische Fabrikszenarien entwickelt wurden. Edge-Inferenz kann Kunden helfen, Radar- und Kameraeingaben in der Nähe der Betriebsgeräte zu verarbeiten. Firmware, die gegen IEC 62061 und ISO 13849 bewertet wurde, kann die Qualifizierungsarbeit der Kunden verkürzen. Dies kann etablierten Sensoranbietern und spezialisierten Unternehmen unterschiedliche Wettbewerbswege eröffnen. Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung bleibt offen für kleinere Anbieter, die schwierige Betriebsumgebungen oder spezifische Anwendungen adressieren können. Größere Unternehmen behalten Vorteile in Vertrieb, technischem Support und Zugang zur installierten Basis. Die Wettbewerbslandschaft ist daher aktiv, mit Differenzierung auf Basis von Fähigkeiten statt eines einzigen dominanten Anbieters.
Marktführer in der Branche für 3D-Radar-Bildgebung in der industriellen Automatisierung
-
Pepperl+Fuchs SE
-
ifm electronic GmbH
-
SICK AG
-
indurad GmbH
-
Aptiv PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Arbe Robotics gab bekannt, dass seine Radartechnologie von einem führenden globalen Integrator für Verteidigungs- und Heimatschutzsysteme für 3 gemeinsame Projekte ausgewählt wurde, mit aufgegebenen Erstbestellungen und abgeschlossenen Erstlieferungen, was Arbes Expansion in nicht-automotive industrielle und sicherheitsbezogene Sensorprogramme markiert.
- Juli 2026: Aptiv PLC gab bekannt, dass Robust.AI seinen PULSE-Sensor, der Ultrakurzstreckenradar mit einer Rundumsichtkamera kombiniert, für den kollaborativen mobilen Roboter Gen 3 Carter ausgewählt hat. Die Zusammenarbeit zielte auf die Performance-Level-d-Zertifizierung gemäß ISO 13849 für Sicherheitsanwendungen in der Lagerautomatisierung ab.
- Juni 2026: Zadar Labs sammelte 17 Millionen USD in einer Serie-A-Finanzierungsrunde ein, um die Serienlieferung seiner softwaredefinierten Bildgebungsradar-Plattform für industrielle Automatisierung, Logistik, Mobilität und Sicherheitsanwendungen zu beschleunigen.
- März 2026: Texas Instruments arbeitete mit NVIDIA zusammen, um TIs IWR6243-mmWave-Radar über die NVIDIA Holoscan Sensor Bridge mit NVIDIA Jetson Thor zu integrieren und so latenzarme dreidimensionale Wahrnehmung für das Sicherheitsbewusstsein humanoider Roboter bereitzustellen.


Globaler Berichtsumfang für den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung
Der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung umfasst die Entwicklung, den Verkauf und die Integration fortschrittlicher Millimeterwellen- und Mikrowellen-Radarsysteme, die hochauflösende, dreidimensionale Punktwolkendarstellungen von Fabrik- und Logistikumgebungen erzeugen, um eine präzise Objekterkennung, Lokalisierung, Kollisionsvermeidung und Prozessoptimierung in automatisierten Produktionslinien, Roboterzellen und Materialhandhabungsoperationen zu ermöglichen.
Der Bericht über den Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung ist segmentiert nach Produkttyp (eigenständige 3D-Radarsensoren, integrierte 3D-Radar-Bildgebungs-/Visionssysteme, Radarmodule und Evaluierungskits sowie radarbasierte industrielle Automatisierungssysteme), nach Radararchitektur (FMCW-Radar, Puls- und Puls-Doppler-Radar, MIMO/Digital-Beamforming-Radar sowie Hybrid- und Sensorfusions-Radar), nach Anwendung (autonome mobile Roboter und AGVs, robotisches Greifen und Platzieren sowie Maschinenbedienung, automatisierte Lager- und Entnahmepositionierung, Kran-, Schiffsbelade- und Hafengerätepositionierung, Förderband-, Schütten- und Materialflussüberwachung, Schüttgutvolumen- und Füllstandsmessung, Kollisionsvermeidung und Personenschutz, Qualitätsprüfung und Dimensionsmessung sowie weitere Anwendungen), nach Endnutzer (Automobil und Transport, Elektronik und Halbleiter, Lebensmittel und Getränke, Chemie und Pharmazeutika, Bergbau, Metalle und Zement, Lagerhaltung, Logistik und Distribution, Häfen, Marine und Schwerlastgeräte, Wasser, Abwasser und Versorgungsunternehmen sowie weitere Endnutzerindustrien) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Eigenständige 3D-Radarsensoren |
| Integrierte 3D-Radar-Bildgebungs-/Visionssysteme |
| Radarmodule und Evaluierungskits |
| Radarbasierte industrielle Automatisierungssysteme |
| FMCW-Radar |
| Puls- und Puls-Doppler-Radar |
| MIMO/Digital-Beamforming-Radar |
| Hybrid- und Sensorfusions-Radar |
| Autonome mobile Roboter und AGVs (Navigation, Positionierung und Flottenkoordination) |
| Robotisches Greifen und Platzieren sowie Maschinenbedienung |
| Automatisierte Lager- und Entnahmepositionierung (Intralogistik) |
| Kran-, Schiffsbelade- und Hafengerätepositionierung |
| Förderband-, Schütten- und Materialflussüberwachung |
| Schüttgutvolumen- und Füllstandsmessung |
| Kollisionsvermeidung und Personenschutz |
| Qualitätsprüfung und Dimensionsmessung |
| Weitere Anwendungen |
| Automobil und Transport |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Chemie und Pharmazeutika |
| Bergbau, Metalle und Zement |
| Lagerhaltung, Logistik und Distribution |
| Häfen, Marine und Schwerlastgeräte |
| Wasser, Abwasser und Versorgungsunternehmen |
| Weitere Endnutzerindustrien |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Eigenständige 3D-Radarsensoren | ||
| Integrierte 3D-Radar-Bildgebungs-/Visionssysteme | |||
| Radarmodule und Evaluierungskits | |||
| Radarbasierte industrielle Automatisierungssysteme | |||
| Nach Radararchitektur | FMCW-Radar | ||
| Puls- und Puls-Doppler-Radar | |||
| MIMO/Digital-Beamforming-Radar | |||
| Hybrid- und Sensorfusions-Radar | |||
| Nach Anwendung | Autonome mobile Roboter und AGVs (Navigation, Positionierung und Flottenkoordination) | ||
| Robotisches Greifen und Platzieren sowie Maschinenbedienung | |||
| Automatisierte Lager- und Entnahmepositionierung (Intralogistik) | |||
| Kran-, Schiffsbelade- und Hafengerätepositionierung | |||
| Förderband-, Schütten- und Materialflussüberwachung | |||
| Schüttgutvolumen- und Füllstandsmessung | |||
| Kollisionsvermeidung und Personenschutz | |||
| Qualitätsprüfung und Dimensionsmessung | |||
| Weitere Anwendungen | |||
| Nach Endnutzer | Automobil und Transport | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Chemie und Pharmazeutika | |||
| Bergbau, Metalle und Zement | |||
| Lagerhaltung, Logistik und Distribution | |||
| Häfen, Marine und Schwerlastgeräte | |||
| Wasser, Abwasser und Versorgungsunternehmen | |||
| Weitere Endnutzerindustrien | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 3D-Radar-Bildgebung in der industriellen Automatisierung?
Der Markt wird bis 2031 voraussichtlich einen Wert von 2,31 Milliarden USD erreichen, ausgehend von 1,08 Milliarden USD im Jahr 2026, bei einer CAGR von 16,42 %.
Was treibt die Akzeptanz von 3D-Radar in der industriellen Automatisierung an?
Mobile Robotereinsätze, Sicherheitsanforderungen, Sensorfusion und niedrigere Millimeterwellen-Komponentenkosten unterstützen die Akzeptanz.
Welcher Produkttyp führt die Nachfrage an?
Integrierte 3D-Radar-Bildgebungs-/Visionssysteme führten den Markt im Jahr 2025 mit einem Anteil von 38,72 % an.
Welche Radararchitektur wächst am schnellsten?
MIMO/Digital-Beamforming-Radar wird bis 2031 voraussichtlich mit einer CAGR von 17,76 % wachsen.
Welche Endnutzergruppe ist die größte?
Lagerhaltung, Logistik und Distribution hielten im Jahr 2025 einen Anteil von 24,61 % und werden bis 2031 voraussichtlich mit einer CAGR von 17,57 % wachsen.
Welche Region führt die Nachfrage an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,94 % und wird bis 2031 voraussichtlich mit einer CAGR von 17,36 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
