
Taille et part du marché des équipements de traitement tertiaire de l'eau et des eaux usées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
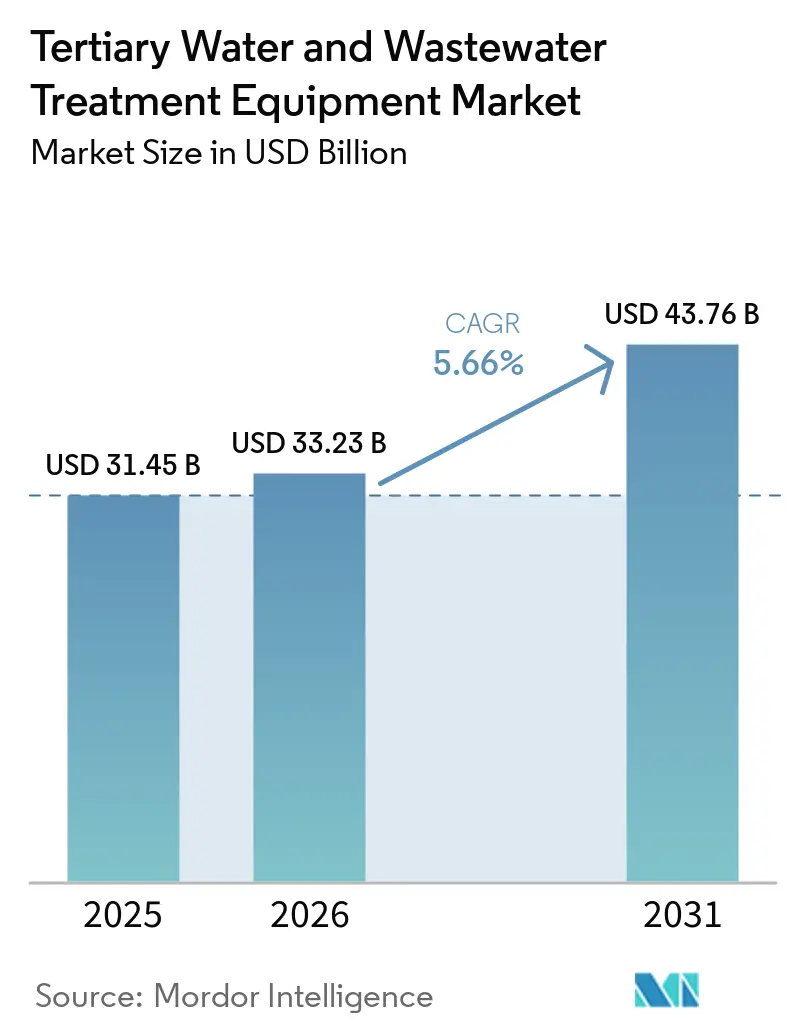
| Taille du Marché (2026) | 33.23 Milliards de dollars |
| Taille du Marché (2031) | 43.76 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.66 % |
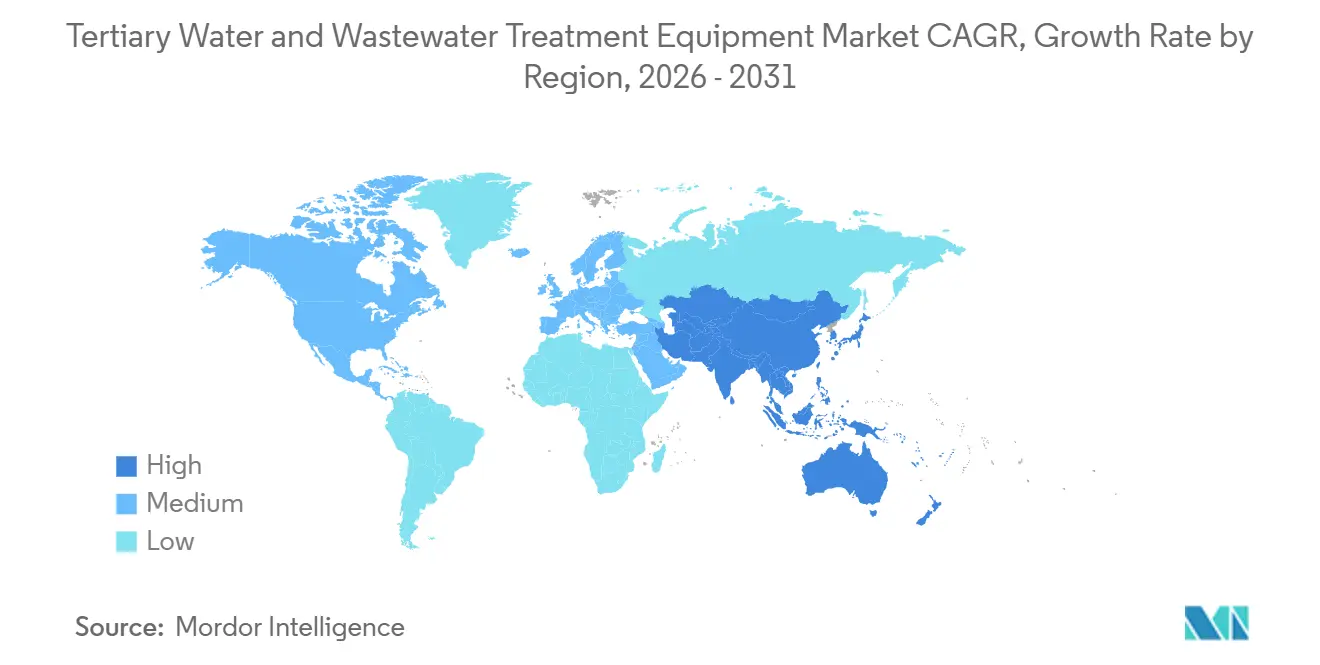
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
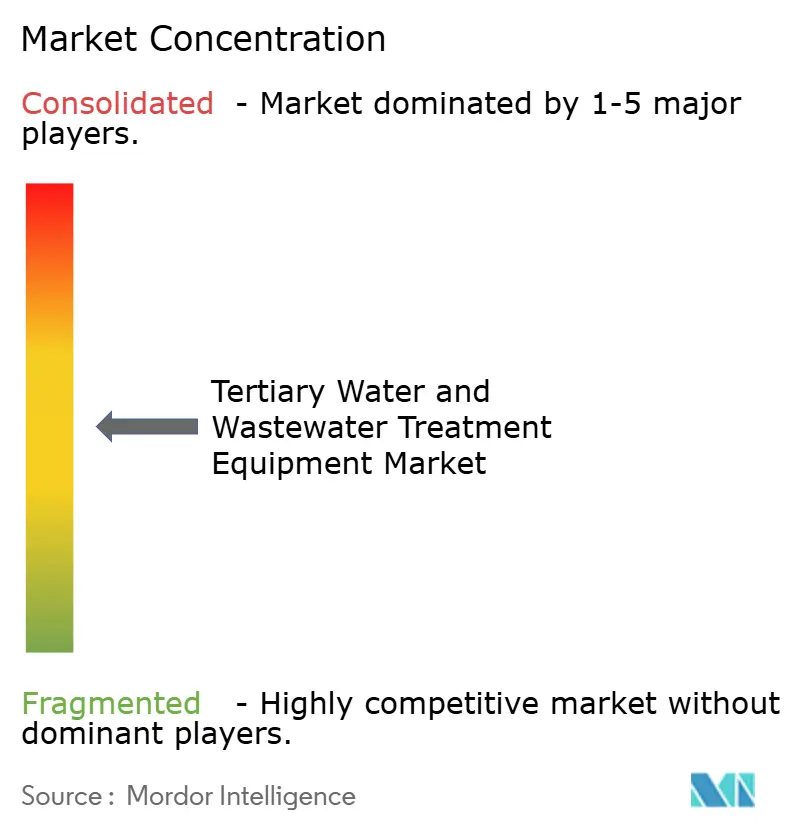
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de traitement tertiaire de l'eau et des eaux usées par Mordor Intelligence
La taille du marché des équipements de traitement tertiaire de l'eau et des eaux usées était évaluée à 31,45 milliards USD en 2025 et devrait croître de 33,23 milliards USD en 2026 pour atteindre 43,76 milliards USD d'ici 2031, à un CAGR de 5,66 % durant la période de prévision (2026-2031). Le marché des équipements de traitement tertiaire de l'eau et des eaux usées est façonné par des réglementations plus strictes en matière de qualité de l'eau, la pénurie d'eau et les investissements dans les systèmes de réutilisation. Ces conditions font évoluer le traitement tertiaire d'un simple processus de finition vers une part plus importante de la planification de l'eau pour les services publics et l'industrie. La réutilisation de l'eau nécessite des systèmes de traitement capables de gérer un plus large éventail de contaminants et de produire une eau adaptée à davantage d'usages. Les fournisseurs répondent avec des membranes, des milieux filtrants, des procédés d'oxydation et des outils de surveillance adaptés aux nouvelles installations comme aux projets de modernisation. L'opportunité est la plus forte là où les services publics et les opérateurs industriels doivent améliorer les performances de traitement sans interrompre les services essentiels d'approvisionnement en eau.
Points clés du rapport
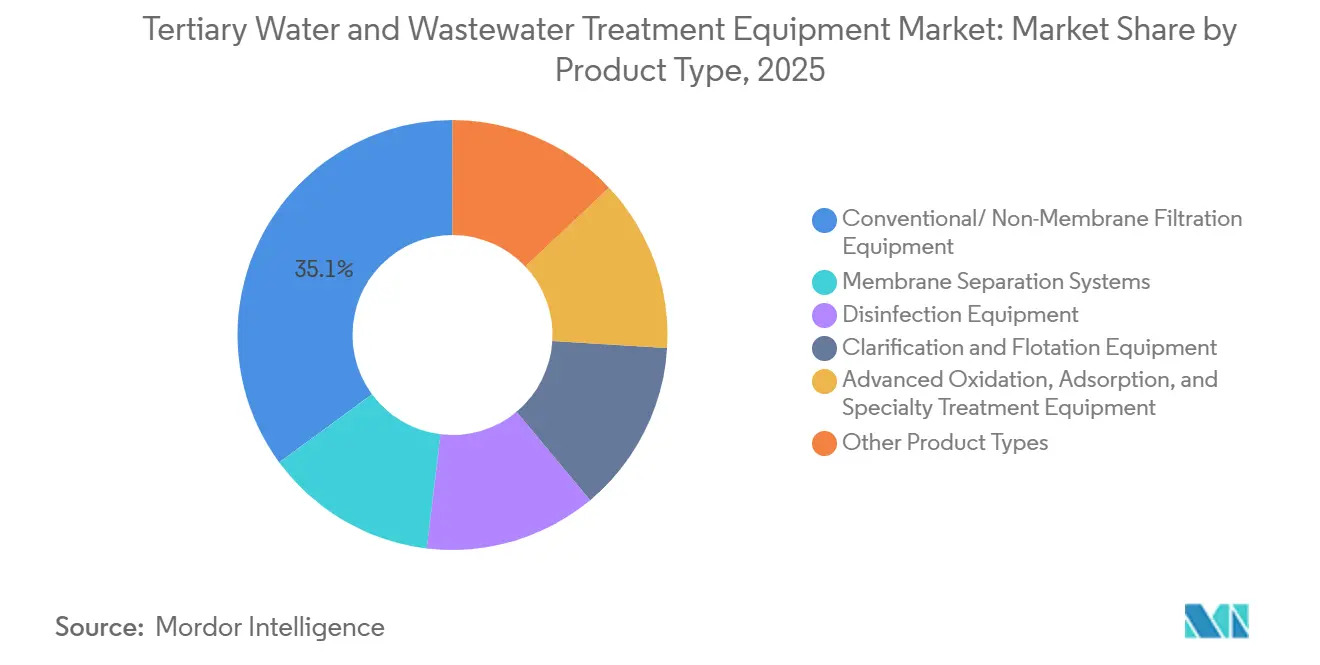
- Par type de produit, les équipements de filtration conventionnels/sans membrane détenaient 35,10 % de la part du marché des équipements de traitement tertiaire de l'eau et des eaux usées en 2025, tandis que les systèmes de séparation membranaire devraient progresser au CAGR le plus élevé de 6,34 % jusqu'en 2031.
- Par application, le traitement des eaux usées détenait 45,67 % de la part du marché des équipements de traitement tertiaire de l'eau et des eaux usées en 2025, tandis que la réutilisation et le recyclage de l'eau devraient progresser à un CAGR de 6,56 % jusqu'en 2031.
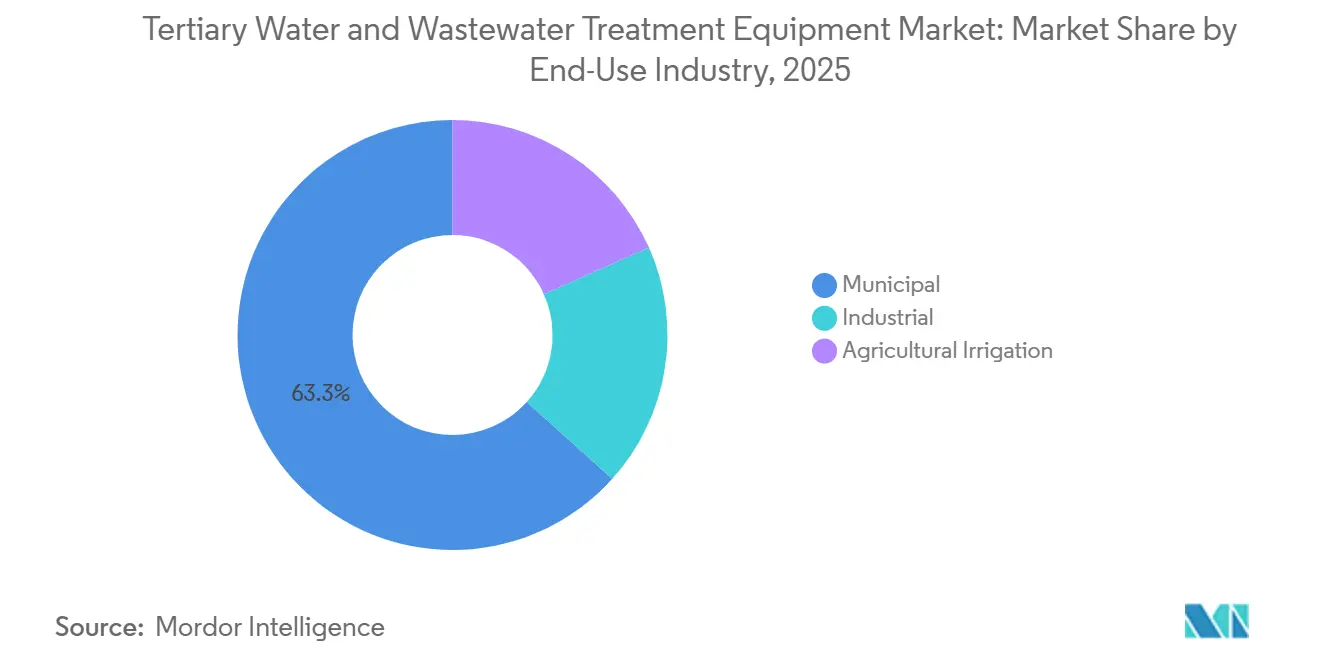
- Par secteur d'utilisation finale, le secteur municipal détenait 63,34 % de la part du marché des équipements de traitement tertiaire de l'eau et des eaux usées en 2025, tandis que le segment industriel devrait progresser à un CAGR de 6,68 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 35,72 % de la part du marché des équipements de traitement tertiaire de l'eau et des eaux usées en 2025 et devrait progresser à un CAGR de 6,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des équipements de traitement tertiaire de l'eau et des eaux usées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Normes plus strictes en matière d'effluents, de nutriments et de réutilisation | +1.5% | Mondial, avec une intensité en Amérique du Nord, dans l'UE, en Chine et en Inde | Moyen terme (2 à 4 ans) |
| Investissement dans la résilience à la pénurie d'eau douce et à la sécheresse | +1.2% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Afrique, et dans l'ouest des États-Unis | Moyen terme (2 à 4 ans) |
| Filières de traitement spécifiques aux contaminants pour les PFAS et les micropolluants | +0.9% | Cœur en Amérique du Nord et dans l'UE, s'étendant à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Circularité de l'eau industrielle et évitement des coûts liés à l'eau douce | +0.7% | Mondial, forte densité en Chine, dans l'UE et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Actifs de traitement vieillissants et demande de modernisation | +0.6% | Amérique du Nord, Europe et marchés matures d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des usines de fabrication de semi-conducteurs stimulant le polissage à haute récupération | +0.5% | Cœur en Asie-Pacifique (Corée du Sud, Taïwan, Japon), débordement vers les États-Unis et Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Normes plus strictes en matière d'effluents, de nutriments et de réutilisation
Des exigences plus strictes en matière de qualité des effluents, de nutriments et de réutilisation soutiennent la demande sur l'ensemble du marché des équipements de traitement tertiaire de l'eau et des eaux usées. Des exigences plus sévères en matière d'eaux usées accroissent l'attention portée aux micropolluants et au traitement avancé dans les grandes installations. Les substances perfluoroalkylées et polyfluoroalkylées (PFAS) et autres contaminants persistants nécessitent des filières de traitement combinant adsorption, échange d'ions, membranes, oxydation ou désinfection finale. Calgon Carbon Corporation étend sa capacité de réactivation du charbon dans son usine de Columbus, Ohio, pour répondre à la demande liée à la conformité aux PFAS. Ces exigences favorisent les fournisseurs capables de combiner équipements, soutien opérationnel et capacité de test. Elles rendent également les modernisations plus complexes, car les nouveaux équipements de traitement tertiaire doivent fonctionner avec les processus hydrauliques et biologiques existants. Les services publics doivent évaluer la surveillance, la gestion des résidus et la formation des opérateurs lorsqu'ils choisissent une configuration de traitement.
Investissement dans la résilience à la pénurie d'eau douce et à la sécheresse
La pénurie d'eau douce fait de la réutilisation une option pratique de sécurité hydrique pour les services publics et les sites industriels sur le marché des équipements de traitement tertiaire de l'eau et des eaux usées. La Banque mondiale identifie la réutilisation de l'eau comme un moyen d'élargir les approvisionnements en eau pour les usagers municipaux et industriels[1]Banque mondiale, "Mise à l'échelle de la réutilisation de l'eau : un point de basculement pour les usages municipaux et industriels," Banque mondiale, worldbank.org. Les projets de réutilisation nécessitent une élimination fiable des agents pathogènes, des sels, des nutriments et des contaminants traces avant que l'eau traitée puisse être affectée à l'usage prévu. Ce besoin accroît la demande en équipements de filtration, de séparation membranaire, d'oxydation avancée et de désinfection. Les programmes d'investissement liés à la sécheresse peuvent se poursuivre après la résolution des pénuries immédiates, car les installations nécessitent une exploitation continue, des pièces de rechange et un soutien de maintenance. La demande qui en résulte est pertinente dans les zones soumises au stress hydrique de l'Asie-Pacifique, du Moyen-Orient et de l'Afrique, et de l'ouest des États-Unis. Elle rend également les performances de traitement fiables plus importantes lorsque l'eau réutilisée soutient des activités municipales ou industrielles essentielles.
Circularité de l'eau industrielle et évitement des coûts liés à l'eau douce
La circularité de l'eau industrielle élargit le rôle du marché des équipements de traitement tertiaire de l'eau et des eaux usées dans la planification de la production. Les entreprises des secteurs des semi-conducteurs, pharmaceutique, chimique et pétrochimique ont besoin d'une qualité d'eau stable et de prélèvements d'eau douce réduits. Les systèmes à haute récupération peuvent retourner davantage d'eau traitée aux procédés industriels, bien qu'ils créent également des besoins plus exigeants en matière de gestion des saumures. DuPont a lancé les éléments d'osmose inverse FilmTec Fortilife XC-Max UHP et XC220 pour les configurations de décharge zéro liquide (ZLD) et de décharge liquide minimale (MLD), y compris une utilisation à des concentrations de saumure allant jusqu'à 220 g/L de chlorure de sodium. La fabrication de semi-conducteurs accroît encore la demande de polissage à haute récupération, car les installations nécessitent des systèmes fiables d'eau ultrapure et de recyclage des eaux usées. Les fournisseurs qui réduisent l'empreinte au sol et simplifient l'exploitation du système peuvent être plus attractifs pour les acheteurs industriels disposant de fenêtres de construction limitées. Cela est particulièrement pertinent lorsqu'une usine doit ajouter une capacité de traitement sans perturber une ligne de production existante.
Actifs de traitement vieillissants et demande de modernisation
Les actifs vieillissants créent une opportunité de modernisation régulière pour le marché des équipements de traitement tertiaire de l'eau et des eaux usées. L'American Water Works Association identifie des besoins d'investissement à long terme significatifs dans l'infrastructure d'eau potable des États-Unis[2]American Water Works Association, "Au-delà de l'ère du remplacement," American Water Works Association, awwa.org. De nombreuses installations existantes ont été conçues autour du traitement secondaire et peuvent nécessiter des améliorations en amont avant que des modules tertiaires avancés puissent être installés. Cela favorise les projets par phases combinant filtration, traitement chimique, contrôles et mises à niveau hydrauliques. Les cycles de remplacement créent également une demande récurrente de charbon actif, de membranes, de composants ultraviolets et de services associés. Les fournisseurs entretenant des relations avec les municipalités peuvent utiliser ces projets pour proposer des offres intégrées plutôt que des équipements isolés. Leur capacité à coordonner l'ingénierie et la maintenance peut réduire le risque de mise en œuvre pour les opérateurs gérant des actifs anciens.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation sur le cycle de vie élevés | -1.3% | Mondial, plus contraignant dans les municipalités des marchés émergents d'Asie du Sud et d'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Intensité énergétique des systèmes membranaires et d'oxydation avancée | -0.9% | Mondial, plus aigu dans les régions sensibles aux coûts de l'énergie en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Contraintes de gestion des concentrats dans les systèmes à haute récupération | -0.5% | Régions intérieures et soumises au stress hydrique à l'échelle mondiale | Long terme (≥ 4 ans) |
| Variabilité des procédés dans les flux d'eaux usées des semi-conducteurs et de l'industrie lourde | -0.4% | Pôles de semi-conducteurs en Asie-Pacifique et parcs industriels lourds mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation sur le cycle de vie élevés
Des coûts d'investissement et d'exploitation sur le cycle de vie élevés peuvent retarder les achats sur le marché des équipements de traitement tertiaire de l'eau et des eaux usées. Les budgets municipaux dans les économies à faibles revenus sont souvent conçus pour un traitement de base et peuvent ne pas couvrir les équipements avancés, les travaux de génie civil ou la mise en service prolongée. Les systèmes d'oxydation avancée et d'évaporation peuvent augmenter les coûts des projets par rapport au traitement physique et chimique conventionnel. Le remplacement des membranes, l'utilisation de produits chimiques, la main-d'œuvre et la maintenance affectent également le coût total de possession après la mise en service. Les outils de financement peuvent améliorer l'accessibilité financière, mais l'accès reste inégal parmi les opérateurs municipaux. Ces conditions rendent les installations modulaires et par phases plus pertinentes, lorsque les acheteurs ne peuvent pas financer des mises à niveau complètes en une seule fois. Elles peuvent également conduire les acheteurs à sélectionner des équipements éprouvés avec des exigences de maintenance prévisibles plutôt que des configurations plus complexes.
Intensité énergétique des systèmes membranaires et d'oxydation avancée
La consommation d'énergie reste un frein pour les systèmes membranaires et d'oxydation avancée sur le marché des équipements de traitement tertiaire de l'eau et des eaux usées. L'osmose inverse consomme généralement 3 à 6 kWh par mètre cube d'eau produite dans les applications municipales. Les systèmes à haute récupération peuvent nécessiter davantage d'énergie pour le pompage, le traitement ultraviolet, les procédés électrochimiques et la gestion des concentrats. Les dispositifs de récupération d'énergie peuvent réduire la consommation dans certaines configurations d'osmose inverse, mais leurs avantages peuvent être plus difficiles à réaliser dans les applications municipales et intérieures avec des conditions d'eau d'alimentation variables. Les prix de l'énergie influencent donc le choix des services publics entre des filières de traitement avancé complètes ou des mises à niveau échelonnées dans le temps. Cette contrainte est la plus significative dans les régions où les coûts de l'électricité et la fiabilité de l'approvisionnement limitent les budgets d'exploitation. Elle accroît également la valeur des conceptions qui adaptent la demande énergétique à la qualité de l'eau entrante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les équipements de filtration conventionnels/sans membrane en tête, tandis que les systèmes de séparation membranaire se développent
Les équipements de filtration conventionnels/sans membrane détenaient 35,10 % du chiffre d'affaires en 2025. Les systèmes à sable, multimédia et charbon actif en grains restent largement utilisés dans les installations municipales et industrielles. Leur base installée soutient la demande de remplacement de milieux filtrants, d'améliorations du lavage à contre-courant, de services de réactivation et de mises à niveau des performances. Calgon Carbon Corporation a annoncé une expansion de près de 100 millions USD dans son installation de Columbus, Ohio, en février 2026. Le projet devrait ajouter 27 millions de livres de capacité annuelle de réactivation du charbon pour l'eau potable d'ici 2028. Les équipements de désinfection continuent de soutenir le contrôle des agents pathogènes dans les applications d'eau potable et de réutilisation. Les équipements de clarification et de flottation restent également importants dans les conceptions d'installations qui gèrent les matières en suspension avant le polissage final. Ces classes d'équipements peuvent réduire la charge imposée aux membranes et aux unités d'oxydation en aval. Leur utilisation continue reflète la nécessité de séquencer les étapes de traitement en fonction des caractéristiques de chaque flux d'eaux usées.
Les systèmes de séparation membranaire devraient progresser à un CAGR de 6,34 % jusqu'en 2031. Ils sont soutenus par les règles de rejet, les exigences de réutilisation industrielle et le besoin de systèmes compacts. DuPont a introduit des modules d'ultrafiltration avec un préfiltre intégré en avril 2026. L'approche combine 2 étapes de traitement en une seule unité et peut réduire les besoins en espace sur les sites contraints. Les équipements d'oxydation avancée, d'adsorption et de traitement spécialisé jouent un rôle connexe là où les installations doivent éliminer les PFAS et autres contaminants difficiles. La concurrence entre produits repose de plus en plus sur la fiabilité du système, la simplicité d'exploitation et la façon dont l'équipement s'intègre à la filière de traitement complète. Les fournisseurs de membranes doivent donc démontrer à la fois l'élimination des contaminants et une exploitation stable sur la durée de service prévue. Cette exigence soutient l'intérêt pour les matériaux et les conceptions de modules qui limitent l'encrassement et simplifient le nettoyage.


Par application : le traitement des eaux usées comme ancrage, tandis que la réutilisation et le recyclage de l'eau reconfigurent le marché
Le traitement des eaux usées détenait 45,67 % du chiffre d'affaires par application en 2025. Les mises à niveau des réseaux d'égouts municipaux constituent une grande partie de la demande en équipements, car de nombreuses installations ont besoin d'une meilleure qualité des effluents. Le traitement de l'eau pour l'approvisionnement en eau potable nécessite également une filtration et une désinfection avancées lors de la modernisation des systèmes vieillissants. Le dessalement reste une application spécialisée dans les zones côtières soumises au stress hydrique et les sites industriels. Aquatech a été sélectionné en juin 2025 comme partenaire technologique pour le campus de traitement de l'eau du port intérieur de Corpus Christi au Texas. Le projet montre comment l'osmose inverse peut soutenir de nouveaux approvisionnements en eau aux ctés d'une infrastructure de traitement conventionnelle. Les fournisseurs d'équipements servent donc des applications allant de la conformité aux rejets à la production d'eau potable et à l'eau de process industrielle. Chaque application a des exigences différentes en matière de qualité de l'eau, de configuration de l'installation et de soutien opérationnel. Cette diversité permet aux fournisseurs de servir des projets qui traitent à la fois de la disponibilité de l'eau et de la gestion des eaux usées.
La réutilisation et le recyclage de l'eau devraient progresser à un CAGR de 6,56 % jusqu'en 2031. La Banque mondiale a identifié un potentiel substantiel pour développer la réutilisation de l'eau municipale et industrielle. La réutilisation potable directe nécessite une filière de traitement pouvant inclure l'ultrafiltration ou la microfiltration, l'osmose inverse, l'oxydation avancée et la désinfection finale. Ces configurations utilisent plusieurs classes d'équipements et nécessitent un contrôle étroit des performances. La recherche sur le traitement avancé des eaux usées a montré que les approches hybrides combinant bioréacteur à membranes et oxydation avancée peuvent étendre l'élimination des contaminants au-delà des systèmes tertiaires conventionnels. Les modules assemblés en usine peuvent également soutenir les projets de réutilisation là où l'expansion centralisée fait face à des délais d'approbation plus longs. Cela offre aux fournisseurs disposant de conceptions modulaires une voie supplémentaire vers les parcs industriels et les zones urbaines en croissance. Cela peut également raccourcir l'intervalle entre l'approbation du projet et l'installation du système. Les applications de réutilisation exigent des fournisseurs qu'ils traitent à la fois les performances de traitement et les contrôles opérationnels nécessaires pour protéger les utilisateurs finaux.
Par secteur d'utilisation finale : l'échelle municipale persiste tandis que l'industrie accélère
Le secteur municipal détenait 63,34 % du chiffre d'affaires du marché en 2025. Les réseaux publics d'égouts et les systèmes d'eau potable restent la principale source de marchés publics mondiaux. Calgon Carbon Corporation et l'American Water Works Association ont finalisé un accord exclusif d'approvisionnement en charbon actif en grains sur 9 ans en janvier 2025. L'accord couvrait plus de 50 sites dans 10 États des États-Unis pour le traitement des PFAS dans l'eau potable jusqu'en 2033. Les arrangements d'approvisionnement à long terme aident les acheteurs municipaux à maintenir l'accès aux milieux de traitement et aux services associés. L'irrigation agricole est un domaine d'utilisation finale plus restreint, mais les effluents traités peuvent constituer une source d'eau pratique dans les régions soumises au stress hydrique. La demande municipale continue de favoriser les fournisseurs capables de soutenir la planification, la livraison d'équipements et les opérations sur de longues périodes contractuelles. Les décisions d'achat incluent souvent la continuité du service, car les défaillances de traitement peuvent affecter de grandes populations. Cela crée un avantage pour les fournisseurs disposant d'un service local établi et d'une capacité de remplacement des milieux filtrants.
Le secteur industriel devrait progresser à un CAGR de 6,68 % jusqu'en 2031. Les installations de fabrication de semi-conducteurs ont besoin d'un traitement de l'eau fiable, car leurs procédés de fabrication nécessitent une qualité d'eau étroitement contrôlée. Veolia Korea a signé un accord avec MagnaChip Semiconductor en juillet 2026 pour déployer la technologie d'électrodéionisation continue (C-EDI) pour l'élimination du bore de l'eau ultrapure. L'accord vise une exploitation jusqu'en 2038 et illustre le long horizon opérationnel des projets d'eau pour semi-conducteurs. Les installations industrielles utilisent également le traitement tertiaire pour répondre aux exigences de décharge zéro liquide (ZLD), recycler l'eau de process et récupérer des ressources à partir des flux d'eaux usées. Les opérateurs chimiques, pharmaceutiques et pétrochimiques font face à des pressions similaires lorsque la disponibilité de l'eau douce ou les exigences de rejet affectent la production. Le secteur des équipements de traitement tertiaire de l'eau et des eaux usées devient donc de plus en plus lié aux programmes d'investissement industriels plutôt qu'aux seules dépenses de conformité. Les acheteurs peuvent évaluer le traitement de l'eau parallèlement à la capacité des installations, à la fiabilité des procédés et aux besoins de gestion des eaux usées. Cela élargit le rôle des fournisseurs d'équipements dans la planification des projets industriels.
Analyse géographique
L'Asie-Pacifique détenait 35,72 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 6,23 % jusqu'en 2031. La Chine, l'Inde, la Corée du Sud, le Japon et les pays d'Asie du Sud-Est combinent d'importants besoins de traitement urbain avec des exigences croissantes en eau industrielle. Veolia a obtenu des contrats d'exploitation et de maintenance de 15 ans en février 2026 pour les stations de traitement de l'eau de Bhandup et Panjrapur à Mumbai. Les installations ont des capacités de 2 000 millions de litres par jour et 910 millions de litres par jour, respectivement. Elles devraient couvrir plus de 60 % des besoins en eau de Mumbai lorsqu'elles seront opérationnelles d'ici 2030. L'investissement de la Corée du Sud dans les semi-conducteurs soutient également la demande de systèmes de traitement de l'eau ultrapure et des eaux usées à haute spécification. Le marché régional des équipements de traitement tertiaire de l'eau et des eaux usées bénéficie de nouvelles constructions ainsi que de mises à niveau des installations existantes. Cette combinaison soutient les ventes à la fois de filières de traitement complètes et d'ajouts aux systèmes existants. Les fournisseurs régionaux doivent répondre à différentes exigences municipales et industrielles dans de nombreux pays.
L'Amérique du Nord est soutenue par la conformité à la qualité de l'eau et le remplacement des actifs vieillissants. L'American Water Works Association a documenté des besoins d'investissement substantiels dans l'infrastructure d'eau potable des États-Unis. Ce besoin soutient des projets par phases impliquant la filtration, la désinfection, la surveillance et les équipements de traitement associés. Xylem et Amazon Web Services (AWS) se sont associés en septembre 2025 pour des mises à niveau de gestion intelligente de l'eau à Mexico et Monterrey. Le partenariat visait des économies annuelles de plus de 1,3 milliard de litres grâce à la détection des fuites et à l'analyse prédictive. Le marché des équipements de traitement tertiaire de l'eau et des eaux usées dans la région couvre la modernisation municipale, la réutilisation industrielle et les nouveaux projets d'approvisionnement en eau. Son profil de demande est large, car les acheteurs des services publics et de l'industrie font face à des besoins de gestion de l'eau différents mais interconnectés. Les opérateurs municipaux ont besoin d'une conformité fiable et d'un renouvellement des actifs, tandis que les sites industriels peuvent privilégier la fiabilité de l'eau de process et la réutilisation. Ces exigences soutiennent un ensemble varié de technologies de traitement et de modèles de service.
L'Europe planifie des mises à niveau à mesure que les exigences de traitement avancé et les préoccupations liées aux contaminants deviennent plus importantes. LANXESS a rapporté que sa résine sélective Lewatit MDS TP 108 a éliminé plus de 99 % des composés PFAS dans une installation de Chemours aux Pays-Bas. Les fournisseurs peuvent utiliser ces applications pour démontrer leurs performances face aux contaminants que les systèmes conventionnels ne peuvent pas toujours traiter complètement. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des zones à un stade plus précoce pour les systèmes avancés, mais les projets de recyclage industriel ajoutent de la demande. Veolia a annoncé un projet de recyclage de l'eau industrielle de 500 millions USD pour Saudi Aramco Total Refining and Petrochemical Company (SATORP) à Jubail, en Arabie Saoudite, en septembre 2025. Le projet comprend un bioréacteur à lit mobile, des technologies membranaires et de clarification. Ces régions peuvent offrir une croissance future là où la réglementation, la pénurie d'eau et l'expansion industrielle renforcent l'argument en faveur du traitement tertiaire. Les projets peuvent commencer par le recyclage industriel avant que des mises à niveau municipales plus larges ne deviennent viables. Les fournisseurs capables d'adapter les systèmes aux conditions locales de l'eau peuvent répondre à cette demande variée.

Paysage concurrentiel
Le marché des équipements de traitement tertiaire de l'eau et des eaux usées est modérément concentré, les cinq premiers acteurs étant Veolia, Xylem, Thermax Limited, DuPont et Ecolab Inc. La taille compte, car les grands projets nécessitent souvent des équipements, de l'ingénierie, un soutien opérationnel et un service à long terme dans un seul package. Veolia a finalisé l'acquisition des 30 % restants de Water Technologies and Solutions en mai 2025. La transaction a donné à Veolia la pleine propriété de la plateforme. Ce type de changement de propriété peut renforcer la capacité d'un fournisseur à coordonner la technologie, la fabrication et la livraison de projets. Il peut également donner à un prestataire un plus grand contrôle sur le développement des produits et le soutien aux clients. Les plateformes plus grandes peuvent offrir une gamme d'équipements plus large aux clients gérant des programmes d'eau complexes.
Le développement de produits est une autre voie concurrentielle sur le marché des équipements de traitement tertiaire de l'eau et des eaux usées. DuPont a étendu sa présence manufacturière FilmTec en Chine grâce à un accord d'acquisition d'osmose inverse annoncé en septembre 2025. Cette démarche positionne l'entreprise plus près de la demande en Asie-Pacifique. DuPont a également lancé un outil de conception de traitement de l'eau multi-technologies en juin 2026 qui regroupe la conception d'ultrafiltration, d'échange d'ions, d'osmose inverse et de nanofiltration. Le marché des équipements de traitement tertiaire de l'eau et des eaux usées accorde une valeur croissante aux conceptions qui coordonnent plusieurs procédés de traitement. Les fournisseurs capables de démontrer des performances fiables sur l'ensemble du système ont un avantage dans les projets complexes de réutilisation et industriels. La surveillance numérique et la détection de la qualité de l'eau peuvent également aider les opérateurs à réagir plus rapidement aux conditions changeantes. Ces outils peuvent soutenir les décisions concernant les performances de traitement, l'utilisation de produits chimiques et la maintenance des équipements. Leur rôle croît là où les opérateurs ont besoin de preuves qu'un système atteint des objectifs de qualité de l'eau définis.
Les spécialistes peuvent être compétitifs là où les clients ont besoin d'une forte expertise technique dans un domaine de traitement précis. Aquatech a acquis FTS H2O en mai 2026 pour étendre ses capacités de concentration de saumure par membrane et de récupération de ressources. L'investissement de Calgon Carbon Corporation dans la capacité de réactivation répond au besoin de charbon actif pour le traitement des PFAS dans l'eau potable. Les contrats de Veolia à Mumbai montrent l'importance d'une capacité d'exploitation et de maintenance à long terme pour les grands projets municipaux. La concurrence dépend donc des performances technologiques, de l'exécution locale, du soutien sur le cycle de vie et de la capacité à répondre aux normes de qualité de l'eau spécifiques au projet. Le secteur des équipements de traitement tertiaire de l'eau et des eaux usées comprend à la fois des intégrateurs de services complets et des spécialistes capables de fournir une partie définie d'une filière de traitement complexe. Les clients peuvent sélectionner un fournisseur intégré ou combiner des équipements spécialisés en fonction de leurs besoins opérationnels. Cet équilibre soutient la concurrence à la fois sur les portefeuilles larges et les applications techniques ciblées.
Leaders du secteur des équipements de traitement tertiaire de l'eau et des eaux usées
Veolia
Xylem
Thermax Limited
DuPont
Ecolab Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : WABAG a obtenu un ordre de partenariat public-privé (PPP) du Chennai Metropolitan Water Supply and Sewerage Board pour remettre en état, financer, exploiter et maintenir une station de traitement tertiaire par osmose inverse de 45 millions de litres par jour (MLD) à Kodungaiyur, Chennai. Le projet restaurera la capacité de traitement avancé basée sur l'ultrafiltration/osmose inverse (UF/RO) pour fournir des eaux usées récupérées aux corridors industriels, soutenant la demande en équipements de traitement tertiaire et de réutilisation de l'eau.
- Février 2026 : Diageo India et TERI ont inauguré une station de traitement avancé de l'eau de 10 m³/j à Alwar, utilisant la technologie d'oxydation avancée TADOX basée sur les UV de TERI pour traiter les eaux grises en vue d'une réutilisation non potable. Le projet démontre le déploiement croissant de technologies d'oxydation avancée et de polissage pour le traitement tertiaire des eaux usées, en particulier dans les régions industrielles soumises au stress hydrique.


Périmètre du rapport mondial sur le marché des équipements de traitement tertiaire de l'eau et des eaux usées
Les équipements de traitement tertiaire de l'eau et des eaux usées comprennent des systèmes avancés utilisés pour éliminer davantage les contaminants résiduels de l'eau et des eaux usées traitées. Ces systèmes améliorent la qualité de l'eau et permettent à l'eau traitée de répondre à des exigences strictes en matière de rejet, de réutilisation et d'eau de process.
Le marché des équipements de traitement tertiaire de l'eau et des eaux usées est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en équipements de filtration conventionnels/sans membrane, systèmes de séparation membranaire, équipements de désinfection, équipements de clarification et de flottation, équipements d'oxydation avancée, d'adsorption et de traitement spécialisé, et autres types de produits. Par application, le marché est segmenté en traitement des eaux usées, traitement de l'eau, fabrication de circuits intégrés (CI), réutilisation et recyclage de l'eau, et dessalement. Par secteur d'utilisation finale, le marché est segmenté en municipal, industriel et irrigation agricole. Le rapport couvre également la taille du marché et les prévisions pour les équipements de traitement tertiaire de l'eau et des eaux usées dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Équipements de filtration conventionnels/sans membrane |
| Systèmes de séparation membranaire |
| Équipements de désinfection |
| Équipements de clarification et de flottation |
| Équipements d'oxydation avancée, d'adsorption et de traitement spécialisé |
| Autres types de produits |
| Traitement des eaux usées |
| Traitement de l'eau |
| Fabrication de circuits intégrés (CI) |
| Réutilisation et recyclage de l'eau |
| Dessalement |
| Municipal |
| Industriel |
| Irrigation agricole |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Équipements de filtration conventionnels/sans membrane | |
| Systèmes de séparation membranaire | ||
| Équipements de désinfection | ||
| Équipements de clarification et de flottation | ||
| Équipements d'oxydation avancée, d'adsorption et de traitement spécialisé | ||
| Autres types de produits | ||
| Par application | Traitement des eaux usées | |
| Traitement de l'eau | ||
| Fabrication de circuits intégrés (CI) | ||
| Réutilisation et recyclage de l'eau | ||
| Dessalement | ||
| Par secteur d'utilisation finale | Municipal | |
| Industriel | ||
| Irrigation agricole | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de traitement tertiaire de l'eau et des eaux usées ?
Le marché des équipements de traitement tertiaire de l'eau et des eaux usées s'élève à 33,23 milliards USD en 2026 et devrait atteindre 43,76 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande d'équipements de traitement tertiaire de l'eau et des eaux usées ?
Des règles plus strictes sur les effluents, les besoins de traitement des PFAS, la pénurie d'eau douce, les projets de réutilisation et les mises à niveau des actifs de traitement vieillissants soutiennent la demande.
Quel type de produit a dominé le chiffre d'affaires en 2025 ?
Les équipements de filtration conventionnels/sans membrane détenaient 35,10 % du chiffre d'affaires en 2025, soutenus par leur base installée dans les installations de traitement municipales et industrielles.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La réutilisation et le recyclage de l'eau devraient progresser à un CAGR de 6,56 % jusqu'en 2031, les services publics et les sites industriels cherchant des sources d'eau alternatives fiables.
Dernière mise à jour de la page le:



