
Taille et part du marché de la location d'échafaudages en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
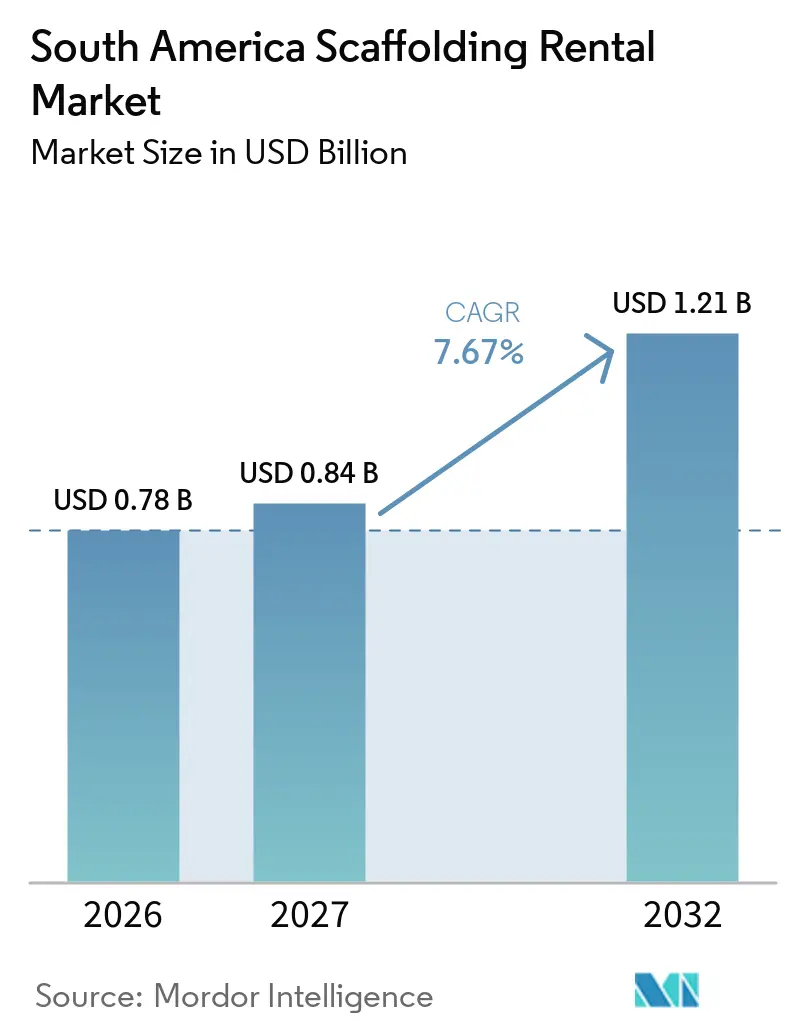
| Taille du marché de l'année de base (2026) | 0.78 Milliards de dollars |
| Taille du Marché (2027) | 0.84 Milliards de dollars |
| Taille du Marché (2032) | 1.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.67 % |
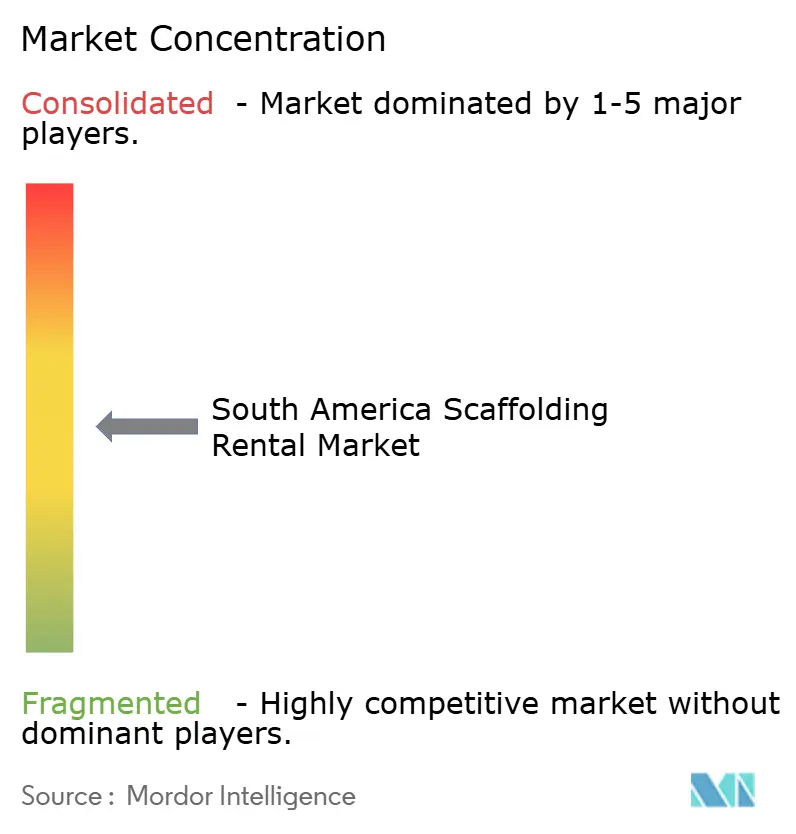
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location d'échafaudages en Amérique du Sud par Mordor Intelligence
La taille du marché de la location d'échafaudages en Amérique du Sud devrait passer de 0,78 milliard USD en 2026 à 0,84 milliard USD en 2027 et atteindre 1,21 milliard USD d'ici 2032, à un CAGR de 7,67 % sur la période 2027-2032.
Les programmes d'infrastructure, la maintenance des raffineries, la construction minière et les travaux industriels récurrents soutiennent la demande dans toute la région. Les grands donneurs d'ordre exigent de plus en plus des conceptions techniques, des dossiers d'inspection et des plans d'accès documentés, ce qui favorise les prestataires de location organisés. Cette exigence rend les revenus locatifs moins dépendants des nouveaux projets de construction, car les échafaudages sont également utilisés lors de l'installation, de la réparation et de la maintenance planifiée. La concurrence se concentre davantage parmi les prestataires formels, bien que les fournisseurs informels restent importants pour les projets résidentiels et commerciaux de plus petite envergure.
Principaux enseignements du rapport
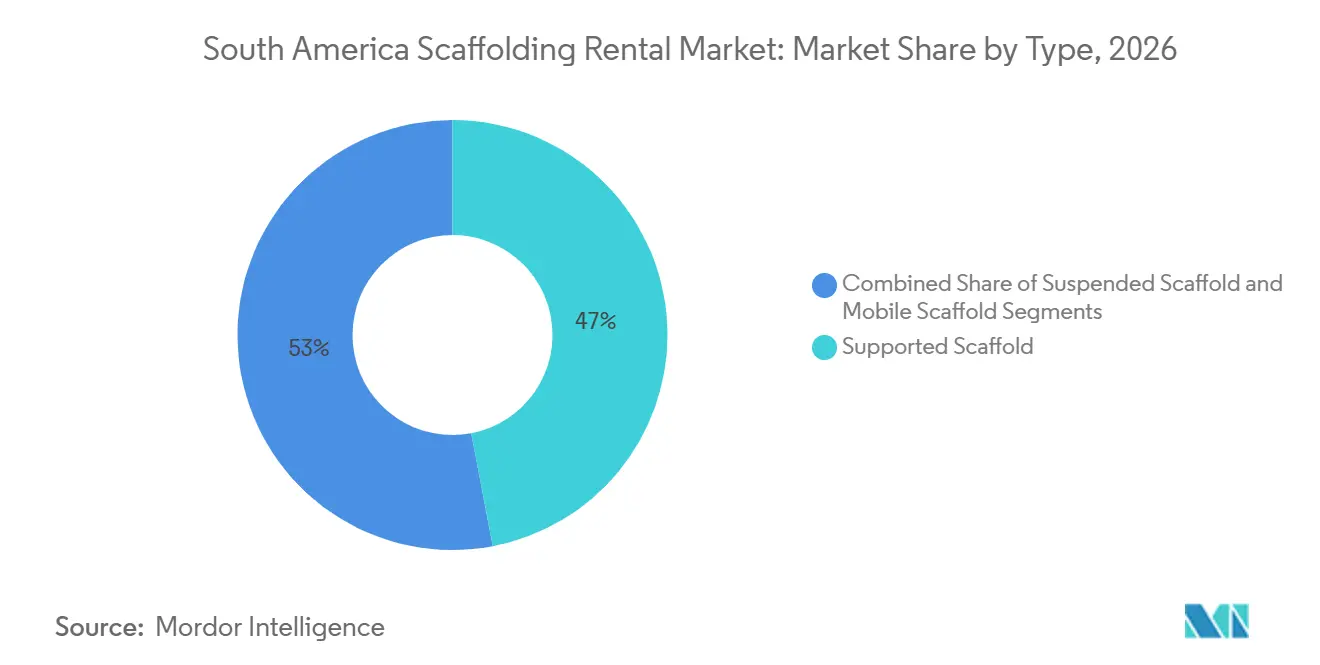
- Par type, l'échafaudage supporté détenait 47,00 % de la part du marché de la location d'échafaudages en Amérique du Sud en 2026, tandis que l'échafaudage suspendu devrait croître à un CAGR de 8,70 % jusqu'en 2032.
- Par système, le cadre et le H-Frame détenaient 33,00 % de la part du marché de la location d'échafaudages en Amérique du Sud en 2026, tandis que les systèmes modulaires et Ringlock devraient croître à un CAGR de 8,60 % jusqu'en 2032.
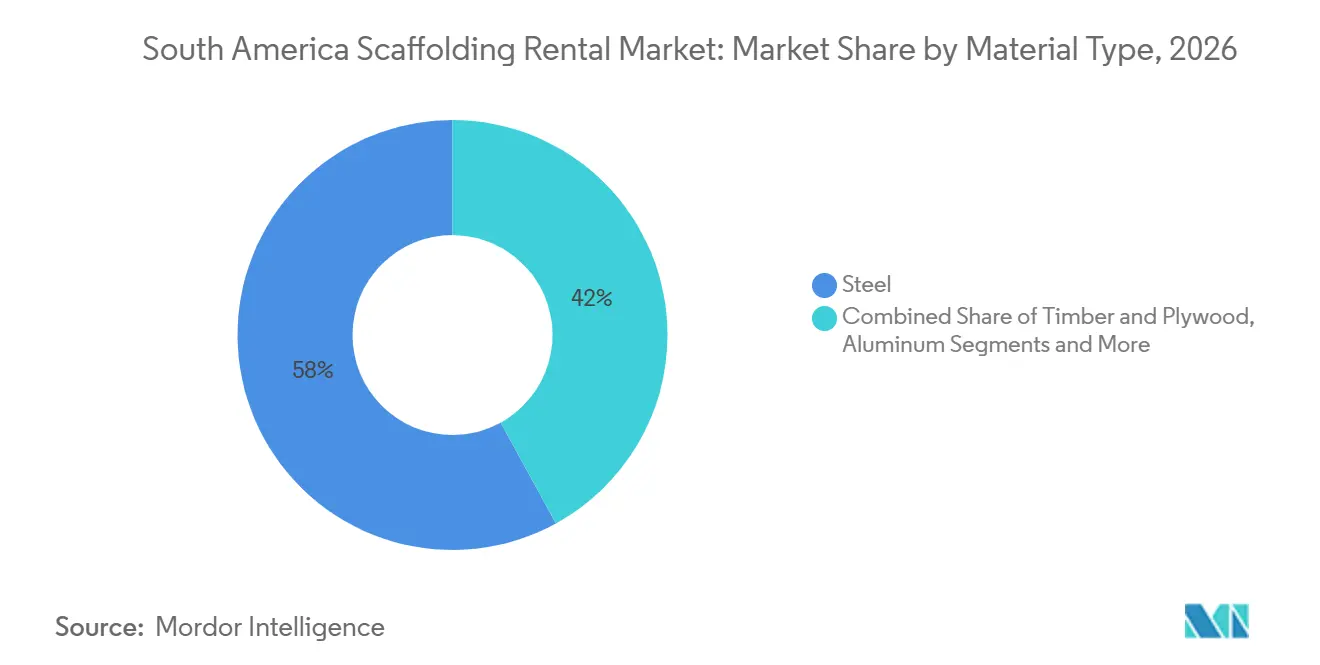
- Par type de matériau, l'acier détenait 58,00 % de la taille du marché de la location d'échafaudages en Amérique du Sud en 2026, tandis que l'aluminium devrait croître à un CAGR de 9,00 % jusqu'en 2032.
- Par secteur, l'infrastructure détenait 40,00 % de la taille du marché de la location d'échafaudages en Amérique du Sud en 2026 et devrait croître à un CAGR de 9,10 % jusqu'en 2032.
- Par géographie, le Brésil détenait 45,00 % du marché de la location d'échafaudages en Amérique du Sud en 2026 et devrait croître à un CAGR de 8,70 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des infrastructures urbaines et construction verticale | +2.0% | Brésil, Chili, Colombie, Pérou | Moyen terme (2 à 4 ans) |
| Maintenance pétrolière et gazière et arrêts de raffineries | +1.5% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Activité des projets miniers et énergétiques | +1.2% | Chili, Pérou, Brésil | Long terme (≥ 4 ans) |
| Préférence pour la location parmi les entrepreneurs et les petites et moyennes entreprises | +1.0% | Brésil, Chili, Colombie | Moyen terme (2 à 4 ans) |
| Consolidation du secteur de la location organisée | +0.7% | Brésil, Chili | Long terme (≥ 4 ans) |
| Évolution vers des systèmes d'accès modulaires et plus sûrs | +0.6% | Brésil, Pérou, Chili | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des infrastructures urbaines et construction verticale
Le pipeline de concessions autoroutières du Brésil soutient un flux continu de travaux sur les ponts, routes, tunnels et réseaux de services publics nécessitant des équipements d'accès temporaires à plusieurs stades de construction[1]. Le projet de tunnel Santos-Guarujá a reçu 1,21 milliard USD d'investissement en 2025 et nécessitera des solutions d'accès tout au long de ses travaux de construction et d'aménagement[2]. En Colombie, le programme routier de quatrième génération, ou 4G, avait atteint 93,3 % d'exécution en septembre 2026, soutenant les travaux en phase finale sur les portails de tunnels et les viaducs. L'utilisation des échafaudages peut se poursuivre lors de l'installation, de la finition et des travaux de réparation ultérieurs, ce qui réduit les temps d'inactivité des parcs de location. La norme réglementaire 18 du Brésil, connue sous le nom de NR-18, exige des conceptions techniques pour les configurations d'échafaudages interconnectés sur plusieurs niveaux, ce qui confère aux prestataires documentés une position plus solide sur les grands chantiers.
Maintenance pétrolière et gazière et arrêts de raffineries
Les arrêts programmés de raffineries créent une demande concentrée en échafaudages, car l'accès doit être disponible avant le début des inspections, des réparations et des remplacements d'équipements. Petrobras a investi plus de 351 millions USD lors des arrêts de ses raffineries REVAP, Refap et RPBC en 2025, et ses annonces ont identifié le montage d'échafaudages parmi les catégories de travaux concernés. Les réservoirs, les cavités de chaudières, les colonnes et les équipements de traitement en hauteur nécessitent souvent des systèmes modulaires avec une capacité de charge documentée. Cela favorise les sociétés de location organisées capables de fournir l'équipement, le soutien technique et les dossiers d'inspection en un seul service. L'activité de maintenance dans les bassins de Llanos et de Catatumbo en Colombie, ainsi que les développements de Vaca Muerta en Argentine, élargissent la base de demande au-delà des nouvelles constructions.
Activité des projets miniers et énergétiques
Le ministère péruvien de l'Énergie et des Mines, ou MINEM, a recensé 67 projets d'investissement minier d'une valeur de 64,1 milliards USD dans son portefeuille 2025[3]. Le MINEM a également identifié 12 projets devant entrer en phase de construction en 2025 et 2026, représentant un investissement combiné de 11,4 milliards USD. Le marché de la location d'échafaudages en Amérique du Sud bénéficie lorsque le développement minier nécessite un accès pour les concasseurs, les usines de traitement, les systèmes de transmission et les plateformes de maintenance. Sur les sites reculés en haute altitude, le poids de transport plus faible rend les systèmes en aluminium plus attractifs que les matériaux lourds conventionnels. Southern Peru Copper a reçu l'autorisation de commencer les activités d'exploitation à Tía María en 2025, générant des travaux dans le cadre de la construction minière et des infrastructures connexes.
Préférence pour la location parmi les entrepreneurs et les petites et moyennes entreprises
Les entrepreneurs ont de plus en plus recours à des forfaits de location comprenant l'équipement, le soutien à la conception, les dossiers d'inspection et la vérification technique. Cette structure peut réduire la charge administrative des petites et moyennes entreprises, ou PME, qui devraient autrement gérer chaque exigence séparément. La NR-18 au Brésil renforce cette préférence, car les grands projets doivent satisfaire aux exigences formelles d'accès et de sécurité. Les contrats à long terme permettent également aux prestataires de location de mieux planifier leur parc et offrent aux clients une plus grande certitude quant à la disponibilité des équipements. Le marché de la location d'échafaudages en Amérique du Sud évolue donc vers des offres de services plus complètes plutôt que vers des transactions portant uniquement sur l'équipement.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité macroéconomique et monétaire | -1.3% | Argentine, Brésil, Colombie | Court terme (≤ 2 ans) |
| Coûts élevés de financement des équipements | -0.9% | Brésil, Argentine, Pérou | Moyen terme (2 à 4 ans) |
| Concurrence informelle et sensible aux prix | -0.7% | Brésil, Colombie, Pérou | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée hors des grands centres | -0.4% | Tous les pays | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité macroéconomique et monétaire
L'incertitude macroéconomique peut retarder le démarrage des chantiers et réduire la demande d'équipements de location, en particulier pour les projets dépendant de financements publics ou locaux. L'indice d'activité de la construction en Argentine a reculé de 2,8 % en glissement annuel en avril 2026, reflétant la pression persistante sur l'environnement de la construction dans le pays. Les fluctuations monétaires peuvent également augmenter le coût local des pièces et équipements d'échafaudage importés. Les opérateurs de plus grande taille peuvent mieux gérer cette exposition grâce à des réseaux d'approvisionnement plus larges et à des contrats clients plus longs. Cette situation peut réduire les volumes de location à court terme tout en accélérant la consolidation parmi les prestataires formels.
Coûts élevés de financement des équipements
Des taux d'intérêt élevés peuvent limiter les achats de parcs et ralentir l'expansion vers les villes secondaires où l'offre de location formelle reste limitée. L'effet est le plus fort pour les opérateurs locaux qui dépendent de l'emprunt domestique pour constituer leurs stocks. Au Brésil, les opérateurs de plus grande taille peuvent utiliser des structures de financement d'entreprise pour continuer à investir malgré un coût du crédit plus élevé. Mills a annoncé une émission de dette allant jusqu'à 88 millions USD en 2025, illustrant la capacité de financement disponible pour les grandes entreprises. L'écart qui en résulte peut permettre aux fournisseurs bien financés de préserver la disponibilité des équipements et de remporter des contrats plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes supportés conservent la base de demande la plus largeL'échafaudage supporté détenait 47,00 % du segment en 2026, car il peut être utilisé dans les travaux résidentiels, commerciaux, civils et industriels. Sa large compatibilité avec les équipements en acier et en aluminium permet aux parcs de location d'utiliser le même stock de base pour de nombreux types de clients. Le système est particulièrement utile lorsqu'un appui au sol est disponible et que les hauteurs d'accès sont modérées. Les exigences formelles des chantiers au Brésil rendent également les systèmes supportés attractifs lorsque les entrepreneurs ont besoin de procédures de montage et d'inspection documentées. Cette position confère à l'échafaudage supporté un rôle stable dans l'ensemble du secteur de la location d'échafaudages en Amérique du Sud.
L'échafaudage suspendu devrait se développer à un CAGR de 8,70 % jusqu'en 2032. Le système est adapté aux dessous de ponts, aux tours de refroidissement, aux extérieurs de cuves en hauteur et à d'autres emplacements où l'accès depuis le sol n'est pas pratique. Son utilisation augmente lorsque les donneurs d'ordre ont besoin de fenêtres de travail plus longues et d'une plateforme contrôlée pour les équipes et les matériaux. L'évolution vers des solutions d'accès techniques soutient également les plateformes suspendues sur des projets de maintenance techniquement complexes. L'échafaudage mobile continue de servir les travaux de rénovation de faible hauteur, bien qu'il soit soumis à la pression des prestataires qui privilégient les stocks modulaires à plus haute valeur ajoutée.
La réhabilitation de ponts, les travaux de façade, l'installation de réseaux de services publics et la réparation industrielle créent chacun des conditions d'accès différentes. Les systèmes supportés conviennent aux projets où les équipes peuvent établir un contact stable avec le sol. Les plateformes suspendues permettent l'accès sous les ponts et le long des surfaces en hauteur inaccessibles depuis le sol. Le choix dépend également de la durée prévue des travaux et des matériaux que les équipes doivent déplacer. Des fenêtres de maintenance plus longues peuvent justifier un dispositif d'accès plus technique. Les prestataires de location peuvent améliorer leur service en évaluant les besoins d'accès avant la livraison des équipements. Cela réduit les modifications lors du montage et aide les clients à planifier les séquences d'inspection et de travail. Les unités mobiles continuent d'avoir un rôle dans les travaux de rénovation de courte durée, mais elles ne remplacent pas les systèmes nécessaires pour des tâches d'accès plus complexes. Un parc mixte permet aux prestataires d'adapter l'équipement au risque du projet, à la géométrie du site et aux budgets des clients. Les prestataires ont également besoin d'équipes de montage fiables lorsque les exigences d'accès deviennent plus complexes. Une planification précoce peut éviter les modifications d'équipement après le début des travaux. Cela améliore la coordination en matière de sécurité et aide les actifs de location à rejoindre le projet suivant dans les délais prévus. Pour les sociétés de location, des méthodes de planification reproductibles peuvent soutenir une expérience de service plus cohérente sur des chantiers de construction et de maintenance variés. Cela peut également faciliter des transferts plus rapides entre projets lorsque la demande est élevée.

Par système :
les systèmes à cadre et H-Frame maintiennent le volume tandis que les systèmes modulaires progressentLes systèmes à cadre et H-Frame ont capturé 33,00 % du segment en 2026, soutenus par la familiarité des entrepreneurs et le coût de location plus faible sur les chantiers résidentiels et commerciaux de taille moyenne. Ces systèmes sont largement disponibles et peuvent être installés efficacement pour des configurations de bâtiments standard. Leur base installée encourage également les prestataires de location à maintenir un stock important en service. Cette position aide les systèmes à cadre à rester pertinents même lorsque les clients rehaussent leurs exigences en matière de sécurité et de documentation. Pour de nombreux projets standard, ces systèmes restent le point de départ pratique pour le marché de la location d'échafaudages en Amérique du Sud.
Les systèmes modulaires et Ringlock devraient croître à un CAGR de 8,60 % jusqu'en 2032. Leur conception de connexion aide les équipes à adapter les plateformes à la géométrie irrégulière des raffineries, des ponts et des installations minières. Ces systèmes peuvent également prendre en charge une documentation de conception détaillée, ce qui est précieux pour les projets à forte exigence de conformité. Les équipements tube et coupleur conservent un rôle là où des configurations inhabituelles exigent de la flexibilité, mais leurs besoins en main-d'œuvre sont plus élevés. La rareté des travailleurs qualifiés en dehors des grands centres industriels renforce l'attrait des systèmes modulaires qui peuvent être planifiés et montés de manière plus cohérente.
Le choix du système dépend de la forme de la zone de travail, de la charge requise sur la plateforme et du temps disponible pour l'installation. Les entrepreneurs sur des bâtiments simples peuvent préférer les systèmes à cadre parce que les équipes connaissent bien l'équipement. Les clients des raffineries et des mines peuvent choisir des équipements modulaires parce qu'ils peuvent être configurés autour des tuyaux, des cuves et des structures inégales. Les sociétés de location peuvent fidéliser les deux groupes de clients en maintenant un parc mixte et en offrant des conseils techniques avant la livraison. Cette approche aide également les prestataires à expliquer pourquoi un système de spécification supérieure peut réduire les retards de travail sur des chantiers complexes. Les équipements à cadre et H-Frame restent utiles lorsqu'un client a besoin d'un accès standard à un coût prévisible. Les équipements modulaires deviennent plus utiles lorsque les structures présentent des surfaces inégales, des espaces restreints ou plusieurs niveaux d'accès. Les connexions Ringlock peuvent soutenir un montage cohérent sur des zones de travail répétées. Les systèmes tube et coupleur peuvent encore répondre à des exigences spécialisées dans des configurations industrielles irrégulières. Leurs besoins en main-d'œuvre plus importants peuvent constituer un inconvénient lorsque les projets font face à des contraintes de travailleurs qualifiés. Les prestataires doivent également tenir compte de la quantité d'équipements qui seront réutilisés après la fin d'un projet. Les systèmes à composants interchangeables peuvent simplifier le déplacement du parc entre les contrats. Le soutien technique est précieux lorsque les entrepreneurs ont besoin d'informations claires sur les charges avant le début des travaux. Ces facteurs font du choix du système une décision de service autant qu'une décision d'équipement. Le bon système peut raccourcir le temps d'installation lorsque l'équipement et l'équipe sont adaptés au chantier. Il peut également rendre la planification des charges plus claire pour l'entrepreneur. Cela renforce la valeur du soutien technique en complément de la simple disponibilité des équipements. Les clients peuvent en bénéficier lorsque la sélection des équipements reflète les contraintes réelles de la zone de travail plutôt qu'une préférence standard de parc. Cela fait de la visite de site une partie importante de la prestation de service de location.
Par type de matériau :
l'acier domine le volume du parc tandis que l'aluminium progresse dans les projets éloignésL'acier détenait 58,00 % du segment en 2026, reflétant son efficacité en termes de coût et son adéquation aux applications de raffinerie et de génie civil à forte charge. Les grands parcs de location disposent également d'un stock d'acier substantiel, ce qui soutient une utilisation continue au Brésil et dans d'autres marchés régionaux. L'acier reste approprié pour les travaux d'accès exigeants où la résistance et la disponibilité établie des équipements sont primordiales. Sa large base installée facilite le remplacement et la gestion du parc pour de nombreux opérateurs. Ces facteurs maintiennent l'acier au cœur du secteur de la location d'échafaudages en Amérique du Sud.
L'aluminium devrait croître à un CAGR de 9,00 % jusqu'en 2032, le taux le plus élevé parmi les types de matériaux. Des composants plus légers peuvent réduire les besoins de transport sur les sites miniers en haute altitude et dans les emplacements d'infrastructure éloignés. L'aluminium peut également offrir une résistance à la corrosion dans les environnements industriels côtiers, où les conditions de maintenance sont exigeantes. L'utilisation du bois et du contreplaqué est en déclin là où les exigences formelles de sécurité favorisent les systèmes métalliques, tandis que le plastique et la fibre de verre restent des options spécialisées pour les environnements électriques et corrosifs. Cette combinaison de matériaux permet aux prestataires de location d'adapter la sélection des échafaudages aux conditions d'accès, aux contraintes de transport et à la nécessité de performances de sécurité documentées.
Les décisions relatives aux matériaux sont de plus en plus liées au coût total d'un projet plutôt qu'au seul tarif journalier de location. L'acier reste adapté là où une charge élevée et la disponibilité établie du parc sont déterminantes. L'aluminium peut être plus précieux lorsqu'un projet comporte de longs itinéraires de transport ou des exigences de manutention répétées. Les prestataires doivent également tenir compte des besoins de réparation, de stockage et de remplacement lors de la mise à jour de leurs parcs. Une offre de matériaux équilibrée donne aux clients plus de choix sans obliger un prestataire à remplacer rapidement son stock d'acier. Les travaux de raffinerie et de génie civil à forte charge peuvent continuer à favoriser l'acier parce qu'il est largement disponible dans les parcs de location existants. L'aluminium peut être plus approprié lorsque les équipes doivent transporter des équipements sur de longs trajets vers des sites miniers ou énergétiques éloignés. Un poids de composant plus faible peut également simplifier la manutention lors de l'installation et du démontage. Les zones industrielles côtières peuvent accorder une plus grande valeur aux matériaux qui résistent bien aux conditions corrosives. Les prestataires doivent adapter la sélection des matériaux à la charge prévue, au plan de transport et aux besoins de maintenance. Les systèmes en bois et en contreplaqué ont un rôle plus limité là où les pratiques formelles de sécurité favorisent les alternatives métalliques. Les systèmes en plastique et en fibre de verre restent pertinents dans certains environnements électriques et chimiques. Cette demande variée en matériaux permet aux fournisseurs spécialisés de répondre à des besoins techniques précis. Elle permet également aux grandes sociétés de location d'utiliser des parcs en acier tout en ajoutant des stocks en aluminium pour des projets spécifiques. La disponibilité des matériaux peut influencer les délais de livraison lorsque plusieurs projets démarrent simultanément. Les sociétés de location qui comprennent le plan de transport du client peuvent prendre de meilleures décisions d'allocation. Cette capacité pratique peut être importante sur les contrats industriels et miniers éloignés. Elle soutient également une comparaison plus claire entre le poids de transport réduit, les conditions de charge prévues et la fréquence de réutilisation des équipements. Ces facteurs peuvent affecter la coordination globale du projet au-delà du tarif journalier de location.
Par secteur :
l'infrastructure combine l'échelle avec le taux de croissance le plus élevéL'infrastructure détenait 40,00 % du segment en 2026, lui conférant la position la plus importante parmi les secteurs. Les travaux routiers, ferroviaires, sur les ponts, les métros, l'assainissement et les tunnels nécessitent des équipements d'accès lors de la construction, de la finition, de l'inspection et de la maintenance ultérieure. Le programme d'infrastructure du Brésil fournit un pipeline pluriannuel pour ces activités dans plusieurs catégories d'actifs. Le programme routier 4G de la Colombie soutient également la demande d'échafaudages sur des ouvrages civils complexes à mesure que les projets approchent de leur achèvement. Cette ampleur fait de l'infrastructure une source clé de travail pour le marché de la location d'échafaudages en Amérique du Sud.
L'infrastructure devrait croître à un CAGR de 9,10 % jusqu'en 2032, le taux le plus élevé parmi les secteurs. Les projets industriels et logistiques constituent une source supplémentaire de demande à travers les arrêts programmés, les extensions d'usines et les travaux d'entrepôt. La maintenance des raffineries est particulièrement importante car les calendriers sont établis en fonction des besoins opérationnels plutôt que du cycle de construction général. La construction résidentielle fournit un volume de base dans les villes secondaires, tandis que l'activité commerciale bénéficie des changements de bureaux et du développement des centres de données. Les prestataires capables de déployer rapidement des équipements à proximité des projets et de répondre aux exigences de conformité sont mieux positionnés pour bénéficier de cette combinaison sectorielle.
La combinaison sectorielle réduit également le risque qu'un ralentissement dans un groupe de clients détermine l'utilisation globale des équipements. Les entrepreneurs civils ont besoin d'accès à plusieurs stades d'un projet, tandis que les équipes de maintenance en ont besoin lorsque les actifs en exploitation sont mis hors service. Cela crée des schémas de réservation différents et nécessite une planification flexible du parc. Les fournisseurs peuvent améliorer l'utilisation en déplaçant les équipements standard entre les chantiers civils, industriels et commerciaux. Les opérateurs les plus performants équilibreront les contrats de comptes nationaux avec des projets locaux qui comblent les courtes lacunes de la demande. Les contrats d'infrastructure nécessitent souvent des équipements d'accès tout au long de la construction civile, de la finition et des travaux d'inspection ultérieurs. Les clients industriels peuvent nécessiter de grands volumes sur une courte période d'arrêt programmé. Les projets résidentiels nécessitent généralement des équipements de plus petite taille mais peuvent soutenir une activité régulière dans les villes secondaires. La rénovation commerciale et les installations logistiques constituent une autre source de travail lorsque les calendriers de projets se chevauchent. Un prestataire qui sert plusieurs secteurs peut déplacer des équipements d'un type de chantier à un autre. Cela contribue à réduire les stocks inactifs et à soutenir une utilisation plus stable du parc. Les contrats à long terme peuvent faciliter la planification des équipements tant pour le client que pour la société de location. Les contrats plus courts restent importants lorsque les entrepreneurs ont besoin d'un soutien rapide pour des réparations urgentes. La combinaison sectorielle favorise donc les fournisseurs capables de gérer à la fois les grands projets planifiés et les commandes récurrentes plus petites. Cela nécessite une planification soigneuse des agences, une coordination du transport et une visibilité sur le parc. Les entreprises qui maintiennent des équipements à proximité des zones de projet actives peuvent répondre plus rapidement aux changements de calendrier. La capacité de service locale peut être aussi importante que la taille du parc global. Cela est particulièrement pertinent lorsque les calendriers de projets changent et que les entrepreneurs ont besoin d'équipements ou d'un soutien technique avec un préavis limité. La préparation locale aide les opérateurs à gérer cette exigence sans perturber les autres contrats.
Analyse géographique
Brésil
Le Brésil détenait 45,00 % du marché de la location d'échafaudages en Amérique du Sud en 2026 et devrait croître à un CAGR de 8,70 % jusqu'en 2032. Le programme Novo PAC a engagé 226 milliards USD d'investissements en infrastructure jusqu'en 2026, couvrant des travaux incluant des ponts, des systèmes de métro, des autoroutes et des actifs d'assainissement. Petrobras a également investi plus de 351 millions USD lors de 3 arrêts de raffineries en 2025, ce qui illustre l'importance de la maintenance industrielle aux côtés de la construction civile. La NR-18 et la norme brésilienne d'échafaudage ABNT NBR 6494 renforcent la demande d'équipements documentés et de supervision formelle. Cette influence réglementaire favorise les sociétés de location capables de fournir un soutien technique et des dossiers d'inspection tout en développant leur capacité logistique au-delà de São Paulo et de Rio de Janeiro.
Chili
La demande au Chili est portée par la maintenance industrielle et l'activité minière, avec la fusion du cuivre, les usines d'acide sulfurique et les infrastructures énergétiques à Antofagasta et Atacama créant des travaux de maintenance planifiée récurrents. Scafom-Rux a réalisé un projet d'accès à une tour de cheminée de 72 mètres à l'installation de cuivre d'Altonorte en 2026, en utilisant des composants modulaires, des plateformes de chargement et une tour d'escalier en aluminium. Cet exemple montre pourquoi les clients industriels ont besoin de systèmes capables de gérer une géométrie complexe et des exigences de charge définies. La planification numérique et les équipements modulaires peuvent réduire les mouvements de matériaux sur les sites miniers éloignés, tandis que l'activité résidentielle à Santiago et Valparaíso, les projets d'énergie renouvelable et la construction de centres de données ajoutent une couche de demande plus large mais plus modeste.
Reste de l'Amérique du Sud
Le pipeline minier du Pérou est une source majeure de demande d'échafaudages, le MINEM recensant 64,1 milliards USD répartis sur 67 projets en 2025. Tía María a reçu l'autorisation pour les activités d'exploitation en 2025, soutenant la demande d'accès pour la construction minière et les infrastructures de traitement. La Colombie bénéficie des phases finales du programme 4G et des travaux de maintenance dans les zones pétrolières et gazières. L'Argentine présente un contexte de construction général plus faible, mais les projets de Vaca Muerta et de lithium créent une demande plus résiliente pour les équipements d'accès industriels. L'Équateur, la Bolivie et le Paraguay contribuent à des volumes plus modestes à travers les travaux résidentiels urbains et d'assainissement, aidant la combinaison régionale à réduire la dépendance à l'égard d'un seul cycle de construction national. Cette diversité soutient également la planification du parc selon différents calendriers de clients et conditions d'exploitation.
Paysage concurrentiel
Le marché de la location d'échafaudages en Amérique du Sud comprend un segment formel qui sert les projets à forte exigence de conformité et un segment informel qui fournit des travaux résidentiels et commerciaux de petite taille à moindre coût. Les prestataires formels se concurrencent par la disponibilité du parc, la documentation de sécurité, le soutien technique et la couverture des agences. Les fournisseurs informels se concurrencent principalement sur le prix et restent pertinents là où les exigences des projets sont moins contraignantes. Cette division confère aux entreprises organisées une position plus solide dans les raffineries, les mines, les grandes infrastructures et les grands projets de construction, tout en laissant aux spécialistes locaux la possibilité de se démarquer par leur réactivité et leur stock de proximité.
Loxam a accepté en mai 2026 d'acquérir une participation majoritaire de 50,3 % dans Mills, une opération qui combine la capacité d'achat de Loxam avec le réseau brésilien de Mills. Cette transaction indique que les grands groupes de location renforcent leur engagement dans la région. Ces mouvements peuvent accroître la capacité des grandes entreprises à servir des clients ayant besoin de plusieurs catégories d'équipements et d'un service cohérent sur plusieurs sites. Les entreprises régionales peuvent répondre en se concentrant sur le soutien technique, des délais de livraison plus courts et les relations avec les entrepreneurs locaux.
La technologie et les normes de sécurité deviennent de plus en plus importantes dans les décisions concurrentielles. Les prestataires peuvent utiliser des équipements modulaires et des outils de conception numérique pour planifier l'accès autour de structures industrielles complexes. Le projet de Scafom-Rux en 2026 à Altonorte montre comment l'ingénierie spécialisée des échafaudages peut soutenir les travaux dans les installations industrielles. Les programmes de maintenance de Petrobras créent également des opportunités pour les fournisseurs capables de se mobiliser en toute sécurité dans le cadre de calendriers d'arrêt stricts.
Leaders du secteur de la location d'échafaudages en Amérique du Sud
-
Mills Locação, Serviços e Logística S.A. (Loxam Group)
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
ULMA Construction
-
Altrad Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location d'échafaudages en Amérique du Sud Entreprises couvertes dans ce rapport
- Mills Locação, Serviços e Logística S.A. (Loxam Group)
- Layher Holding GmbH & Co. KG
- PERI SE
- ULMA Construction
- Altrad Group
- BrandSafway
- Doka GmbH
- Scafom-rux
- Mecan Indústria de Equipamentos para Construção
- SH Brasil
- Sul Andaimes
- Andaimes Pirâmide
- Rohr S.A.
- Tecnoandaimes
- Unispan Chile
- Andamios Atlas (Mexico/LatAm)
- Fortequip Equipamentos Industriais
- Triunfo Andaimes
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Développements industriels récents dans Marché de la location d'échafaudages en Amérique du Sud
- Août 2026 : Scafom-rux achève un projet de tour de cheminée RINGSCAFF à Altonorte au Chili. Le projet de 10 mois a utilisé 7 291 composants modulaires, une tour d'escalier en aluminium et des plateformes de chargement de 500 kilogrammes.
- Mai 2026 : Loxam SAS annonce l'acquisition d'une participation majoritaire de 50,3 % dans Mills Locação. Loxam et les actionnaires majoritaires de Mills ont conclu un accord d'achat d'actions pour une participation majoritaire dans la société brésilienne de location d'équipements.
- Octobre 2025 : Le MINEM du Pérou autorise les activités de construction pour la mine de cuivre Tía María d'une valeur de 1,8 milliard USD. Le projet soutient les besoins d'accès pour l'installation du concasseur, l'extraction par solvant et la construction de lignes de transmission.
Périmètre du rapport sur le marché de la location d'échafaudages en Amérique du Sud
Aperçu de la segmentation
| Échafaudage supporté |
| Échafaudage suspendu |
| Échafaudage mobile |
| Tube et coupleur |
| Cuplock |
| Modulaire et Ringlock |
| Cadre et H-Frame |
| Bois et contreplaqué |
| Acier |
| Aluminium |
| Plastique et fibre de verre |
| Autres |
| Résidentiel |
| Commercial |
| Industriel et logistique |
| Infrastructure |
| Brésil |
| Argentine |
| Chili |
| Pérou |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type | Échafaudage supporté |
| Échafaudage suspendu | |
| Échafaudage mobile | |
| Par système | Tube et coupleur |
| Cuplock | |
| Modulaire et Ringlock | |
| Cadre et H-Frame | |
| Par type de matériau | Bois et contreplaqué |
| Acier | |
| Aluminium | |
| Plastique et fibre de verre | |
| Autres | |
| Par secteur | Résidentiel |
| Commercial | |
| Industriel et logistique | |
| Infrastructure | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la location d'échafaudages en Amérique du Sud ?
Le secteur devrait croître à un CAGR de 7,67 % de 2027 à 2032, pour atteindre 1,21 milliard USD d'ici 2032. La croissance est soutenue par les travaux d'infrastructure, la maintenance des raffineries, la construction minière et les besoins récurrents d'accès industriel.
Quel type d'échafaudage détient la plus grande part en Amérique du Sud ?
L'échafaudage supporté est en tête avec 47,00 % du segment en 2026, car il sert les travaux résidentiels, commerciaux, civils et industriels. Il est largement utilisé là où un appui au sol est possible et où les entrepreneurs ont besoin d'équipements d'accès standard.
Quel matériau connaît la croissance la plus rapide pour la location d'échafaudages en Amérique du Sud ?
L'aluminium devrait croître à un CAGR de 9,00 % jusqu'en 2032. Son poids plus léger peut réduire les besoins de transport sur les sites miniers éloignés en haute altitude, tandis que sa résistance à la corrosion est utile dans les environnements industriels côtiers.
Pourquoi l'infrastructure est-elle importante pour les prestataires de location d'échafaudages ?
L'infrastructure détenait 40,00 % du segment en 2026 et devrait croître à un CAGR de 9,10 % jusqu'en 2032. Les actifs civils nécessitent un accès temporaire lors de la construction, de la finition, de l'inspection et de la maintenance ultérieure, ce qui soutient une utilisation locative répétée.
Quel pays offre la plus grande opportunité de location d'échafaudages en Amérique du Sud ?
Le Brésil détenait 45,00 % des revenus régionaux en 2026 et devrait croître à un CAGR de 8,70 % jusqu'en 2032. Ses travaux d'infrastructure, de maintenance de raffineries, miniers et résidentiels soutiennent une base de clients plus large que les autres pays de la région.
Quels facteurs font évoluer la concurrence parmi les sociétés de location d'échafaudages ?
La documentation technique, la conformité en matière de sécurité, les systèmes modulaires et l'accord de Loxam pour acquérir une participation majoritaire dans Mills accroissent l'importance de l'échelle et du service technique. Les prestataires locaux peuvent encore se démarquer par la rapidité de livraison, la couverture des agences régionales et les relations clients.