
Marktgröße und Marktanteile im Bereich Gerüstvermietung in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
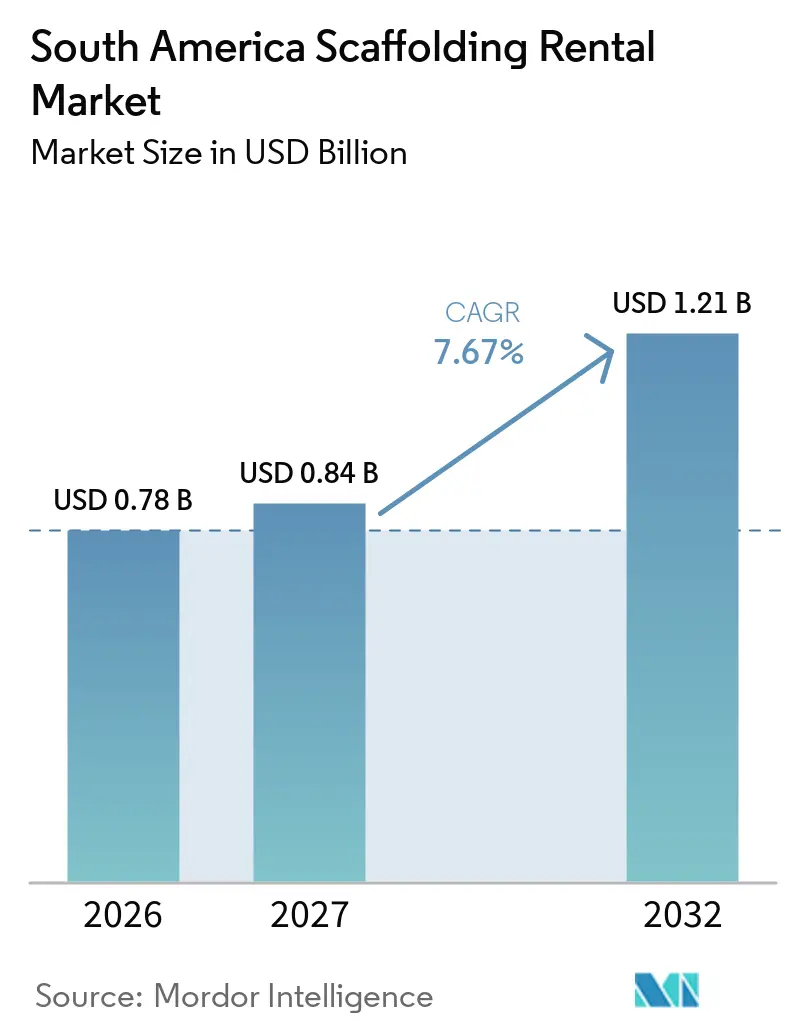
| Marktgröße im Basisjahr (2026) | 0.78 Milliarden US-Dollar |
| Marktgröße (2027) | 0.84 Milliarden US-Dollar |
| Marktgröße (2032) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.67 % |
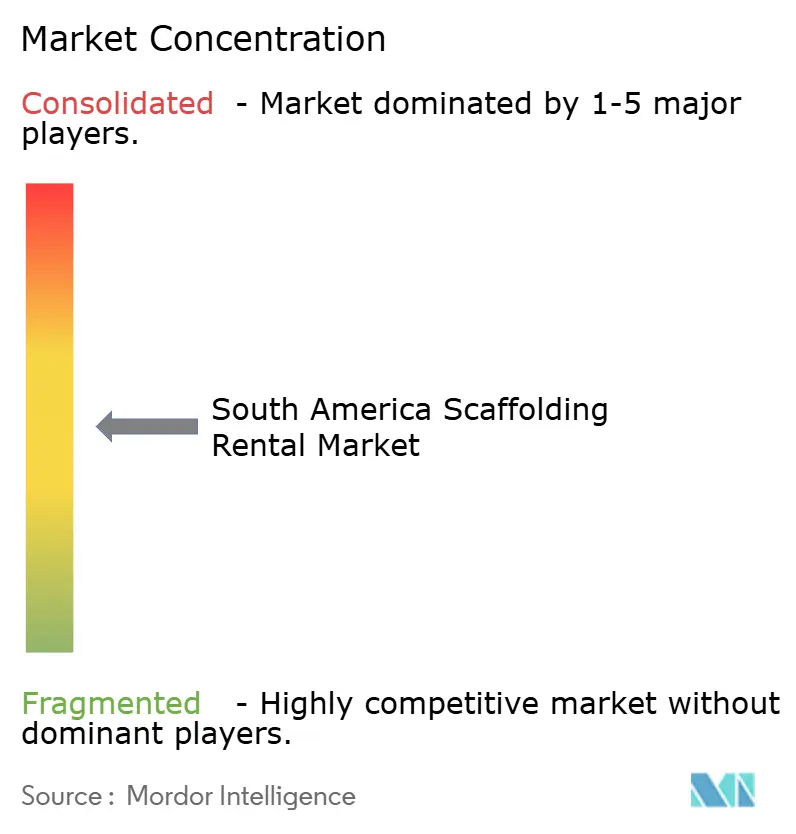
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gerüstvermietung in Südamerika von Mordor Intelligence
Die Marktgröße für Gerüstvermietung in Südamerika wird voraussichtlich von 0,78 Milliarden USD im Jahr 2026 auf 0,84 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 1,21 Milliarden USD bei einem CAGR von 7,67 % über den Zeitraum 2027–2032 erreichen.
Infrastrukturprogramme, Raffineriewartung, Bergbaukonstruktion und wiederkehrende Industriearbeiten stützen die Nachfrage in der gesamten Region. Große Projektauftraggeber verlangen zunehmend technische Entwürfe, Prüfprotokolle und dokumentierte Zugangspläne, was organisierten Vermietungsanbietern zugutekommt. Diese Anforderung macht die Mieteinnahmen weniger abhängig von neuen Bauprojekten, da Gerüste auch bei Installation, Reparatur und geplanter Wartung eingesetzt werden. Der Wettbewerb konzentriert sich zunehmend auf formelle Anbieter, obwohl informelle Lieferanten bei kleineren Wohn- und Gewerbeprojekten weiterhin eine wichtige Rolle spielen.
Wesentliche Erkenntnisse des Berichts
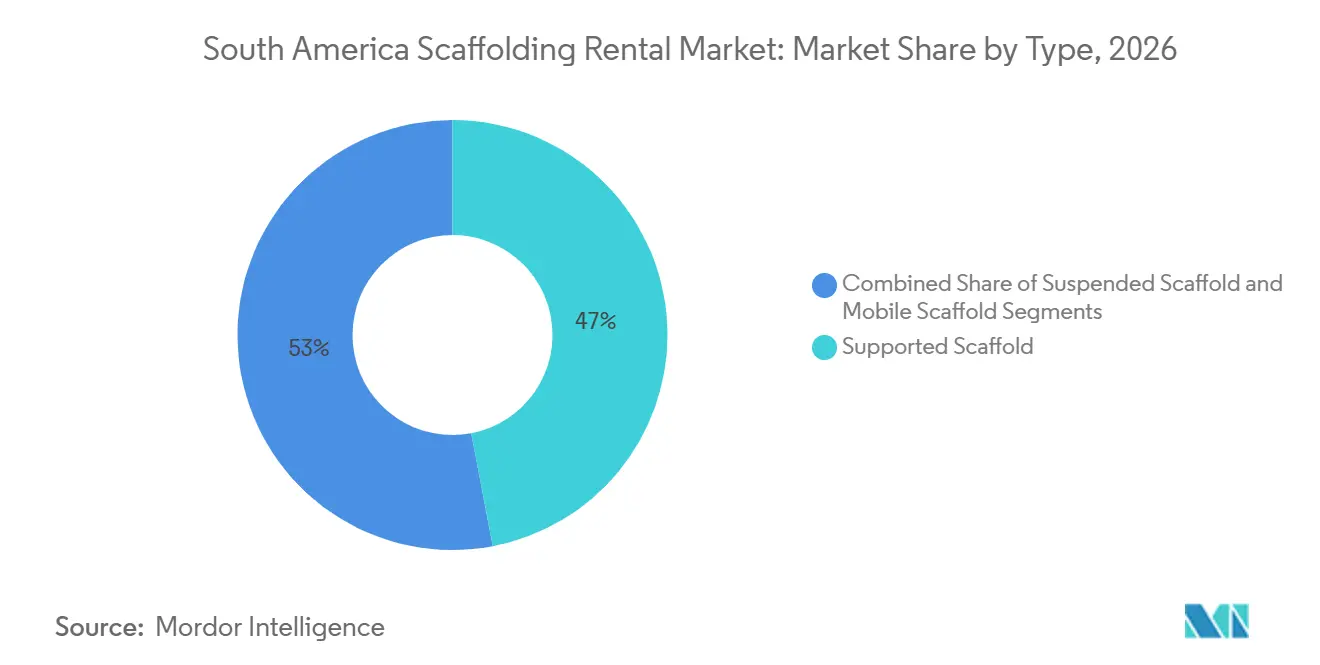
- Nach Typ hielt das Standgerüst im Jahr 2026 einen Anteil von 47,00 % am Markt für Gerüstvermietung in Südamerika, während das Hängegerüst bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen wird.
- Nach System hielt das Rahmen- und H-Rahmen-System im Jahr 2026 einen Anteil von 33,00 % am Markt für Gerüstvermietung in Südamerika, während modulare Systeme und Ringlock-Systeme bis 2032 voraussichtlich mit einem CAGR von 8,60 % wachsen werden.
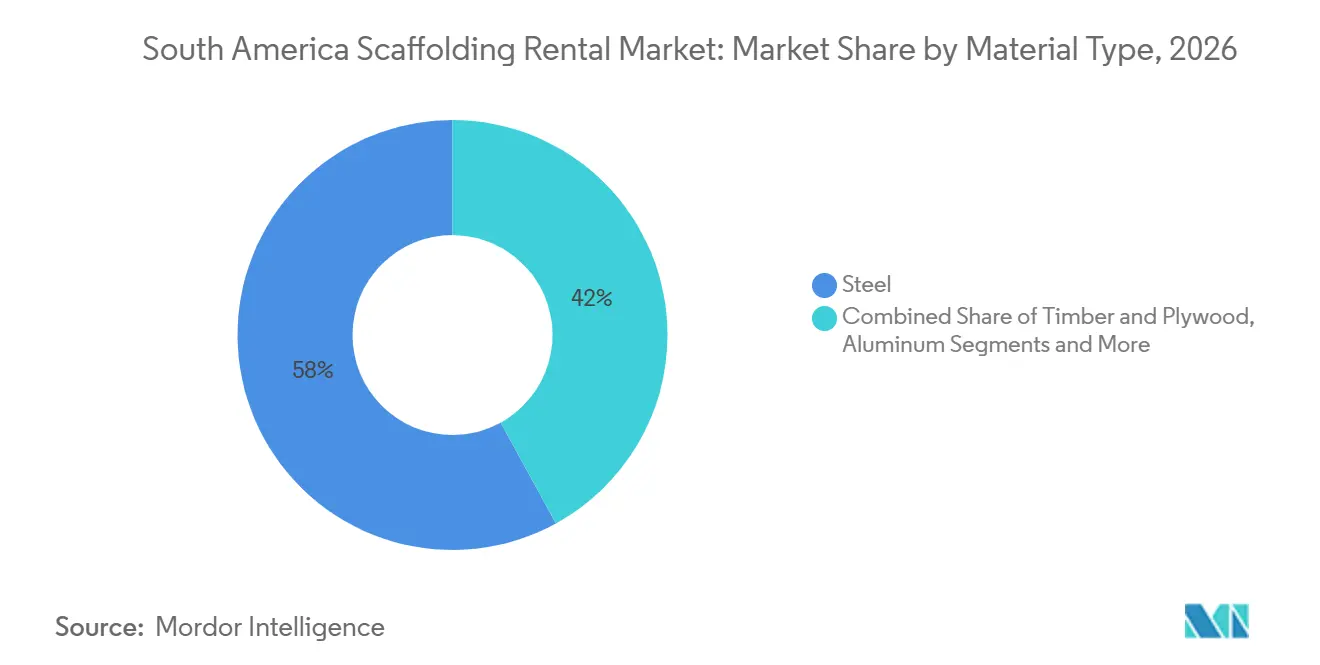
- Nach Materialtyp hielt Stahl im Jahr 2026 einen Anteil von 58,00 % am Markt für Gerüstvermietung in Südamerika, während Aluminium bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen wird.
- Nach Sektor hielt die Infrastruktur im Jahr 2026 einen Anteil von 40,00 % am Markt für Gerüstvermietung in Südamerika und wird bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen.
- Nach Geografie hielt Brasilien im Jahr 2026 einen Anteil von 45,00 % am Markt für Gerüstvermietung in Südamerika und wird bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der städtischen Infrastruktur und vertikaler Hochbau | +2.0% | Brasilien, Chile, Kolumbien, Peru | Mittelfristig (2–4 Jahre) |
| Wartung im Öl- und Gasbereich und Raffinerieabschaltungen | +1.5% | Brasilien, Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Bergbau- und Energieprojekte | +1.2% | Chile, Peru, Brasilien | Langfristig (≥ 4 Jahre) |
| Mietpräferenz bei Auftragnehmern und kleinen und mittleren Unternehmen | +1.0% | Brasilien, Chile, Kolumbien | Mittelfristig (2–4 Jahre) |
| Konsolidierung des organisierten Vermietungssektors | +0.7% | Brasilien, Chile | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu modularen und sichereren Zugangssystemen | +0.6% | Brasilien, Peru, Chile | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung der städtischen Infrastruktur und vertikaler Hochbau
Brasiliens Pipeline für Autobahnkonzessionen unterstützt einen kontinuierlichen Fluss von Brücken-, Straßen-, Tunnel- und Versorgungsarbeiten, die temporäre Zugangsausrüstung in mehreren Bauphasen erfordern[1]. Das Tunnelprojekt Santos-Guarujá erhielt im Jahr 2025 Investitionen in Höhe von 1,21 Milliarden USD und wird während der Bau- und Ausbauarbeiten Zugangslösungen erfordern[2]. In Kolumbien hatte das Straßenprogramm der Vierten Generation (4G) bis September 2026 einen Ausführungsgrad von 93,3 % erreicht und unterstützt Arbeiten in der Spätphase an Tunnelportalen und Viadukten. Der Gerüsteinsatz kann sich über Installation, Fertigstellung und spätere Reparaturarbeiten erstrecken, was die Standzeiten der Mietflotten reduziert. Brasiliens Regulierungsstandard 18, bekannt als NR-18, schreibt technische Entwürfe für mehrstöckige, miteinander verbundene Gerüstkonfigurationen vor und verschafft dokumentierten Anbietern eine stärkere Position auf großen Baustellen.
Wartung im Öl- und Gasbereich und Raffinerieabschaltungen
Geplante Raffinerieabschaltungen erzeugen eine konzentrierte Nachfrage nach Gerüsten, da der Zugang vor Beginn von Inspektion, Reparatur und Geräteaustausch gewährleistet sein muss. Petrobras investierte im Jahr 2025 mehr als 351 Millionen USD in Abschaltungen seiner Raffinerien REVAP, Refap und RPBC, und in den Ankündigungen wurde die Gerüstmontage als eine der betroffenen Arbeitskategorien genannt. Tanks, Kesselkammern, Kolonnen und erhöhte Prozessanlagen benötigen häufig modulare Systeme mit dokumentierter Tragfähigkeit. Dies begünstigt organisierte Vermietungsunternehmen, die Ausrüstung, Ingenieurunterstützung und Prüfprotokolle als Gesamtleistung anbieten können. Wartungsaktivitäten in Kolumbiens Llanos- und Catatumbo-Becken sowie in Argentiniens Vaca-Muerta-Entwicklungen verbreitern die Nachfragebasis über den Neubau hinaus.
Bergbau- und Energieprojekte
Perus Ministerium für Energie und Bergbau (MINEM) listete in seinem Portfolio für 2025 67 Bergbauinvestitionsprojekte im Wert von 64,1 Milliarden USD auf[3]. MINEM identifizierte außerdem 12 Projekte, die voraussichtlich 2025 und 2026 in die Bauphase eintreten werden, mit einem kombinierten Investitionsvolumen von 11,4 Milliarden USD. Der Markt für Gerüstvermietung in Südamerika profitiert, wenn die Minenentwicklung Zugangslösungen für Brecher, Aufbereitungsanlagen, Übertragungssysteme und Wartungsplattformen benötigt. An abgelegenen Hochgebirgsstandorten macht das geringere Transportgewicht Aluminiumsysteme attraktiver als herkömmliche schwere Materialien. Southern Peru Copper erhielt 2025 die Genehmigung zur Aufnahme der Abbautätigkeit in Tía María, was Arbeiten im Bereich Minenbau und zugehöriger Infrastruktur schafft.
Mietpräferenz bei Auftragnehmern und kleinen und mittleren Unternehmen
Auftragnehmer nutzen zunehmend Mietpakete, die Ausrüstung, Planungsunterstützung, Prüfprotokolle und technische Überprüfung umfassen. Diese Struktur kann den Verwaltungsaufwand für kleine und mittlere Unternehmen (KMU) reduzieren, die andernfalls jede Anforderung separat verwalten müssten. NR-18 in Brasilien stärkt diese Präferenz, da größere Projekte formelle Zugangs- und Sicherheitsanforderungen erfüllen müssen. Langfristige Verträge geben Vermietungsanbietern auch eine bessere Flottenplanung und Kunden mehr Sicherheit über die Geräteverfügbarkeit. Der Markt für Gerüstvermietung in Südamerika entwickelt sich daher hin zu umfassenderen Servicepaketen statt reinen Gerätetransaktionen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische Volatilität und Währungsvolatilität | -1.3% | Argentinien, Brasilien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Hohe Finanzierungskosten für Ausrüstung | -0.9% | Brasilien, Argentinien, Peru | Mittelfristig (2–4 Jahre) |
| Informeller und preissensitiver Wettbewerb | -0.7% | Brasilien, Kolumbien, Peru | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel außerhalb der wichtigsten Ballungszentren | -0.4% | Alle Länder | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische Volatilität und Währungsvolatilität
Makroökonomische Unsicherheit kann Baubeginne verzögern und die Nachfrage nach Mietausrüstung verringern, insbesondere bei Projekten, die von öffentlicher oder lokaler Finanzierung abhängig sind. Argentiniens Bauaktivitätsindex sank im April 2026 um 2,8 % im Jahresvergleich, was den anhaltenden Druck auf das Bauumfeld des Landes widerspiegelt. Währungsbewegungen können auch die lokalen Kosten für importierte Gerüstteile und -ausrüstung erhöhen. Größere Betreiber können dieses Risiko durch breitere Einkaufsnetzwerke und längere Kundenverträge besser steuern. Diese Situation kann kurzfristige Mietvolumina reduzieren und gleichzeitig die Konsolidierung unter formellen Anbietern beschleunigen.
Hohe Finanzierungskosten für Ausrüstung
Hohe Zinssätze können Flottenanschaffungen einschränken und die Expansion in Sekundärstädte verlangsamen, in denen das formelle Mietangebot noch begrenzt ist. Der Effekt ist am stärksten bei lokalen Betreibern, die auf inländische Kredite zum Kauf von Beständen angewiesen sind. In Brasilien können größere Betreiber Unternehmensfinanzierungsstrukturen nutzen, um trotz höherer Kreditkosten weiter zu investieren. Mills kündigte 2025 eine Schuldemission von bis zu 88 Millionen USD an, was die Finanzierungskapazität größerer Unternehmen verdeutlicht. Die daraus resultierende Lücke kann gut finanzierten Lieferanten ermöglichen, die Geräteverfügbarkeit zu sichern und größere Aufträge zu gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Standgerüstsysteme behalten die breiteste NachfragebasisStandgerüste hielten im Jahr 2026 einen Anteil von 47,00 % am Segment, da sie im Wohnungsbau, im Gewerbe, im Tiefbau und in der Industrie eingesetzt werden können. Ihre breite Kompatibilität mit Stahl- und Aluminiumausrüstung ermöglicht es Mietflotten, denselben Grundbestand für viele Kundentypen zu nutzen. Das System ist besonders nützlich, wenn Bodenunterstützung verfügbar ist und die Zugangshöhen moderat sind. Formelle Standortanforderungen in Brasilien machen Standgerüste auch dann attraktiv, wenn Auftragnehmer dokumentierte Montage- und Prüfverfahren benötigen. Diese Position gibt Standgerüsten eine stabile Rolle in der gesamten Gerüstvermietungsbranche in Südamerika.
Hängegerüste werden bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen. Das System eignet sich für Brückenunterseiten, Kühltürme, erhöhte Behälteraußenseiten und andere Standorte, an denen ein bodengestützter Zugang nicht praktikabel ist. Sein Einsatz steigt, wenn Projektauftraggeber längere Arbeitsfenster und eine kontrollierte Plattform für Mannschaften und Materialien benötigen. Die Entwicklung hin zu technisch geplanten Zugangslösungen unterstützt auch Hängeplattformen bei technisch komplexen Wartungsprojekten. Fahrgerüste bedienen weiterhin Renovierungsarbeiten im Niedrigbau, stehen jedoch unter Druck von Anbietern, die höherwertigem modularem Bestand Vorrang einräumen.
Brückensanierung, Fassadenarbeiten, Versorgungsinstallationen und Industriereparaturen schaffen jeweils unterschiedliche Zugangsbedingungen. Standgerüste eignen sich für Projekte, bei denen Mannschaften stabilen Bodenkontakt herstellen können. Hängeplattformen ermöglichen den Zugang unter Brücken und entlang erhöhter Flächen, die vom Boden aus nicht erreichbar sind. Die Wahl hängt auch von der erwarteten Dauer der Arbeiten und den Materialien ab, die die Mannschaften bewegen müssen. Längere Wartungsfenster können eine technisch geplantere Zugangslösung rechtfertigen. Vermietungsanbieter können den Service verbessern, indem sie den Zugangsbedarf vor der Auslieferung der Ausrüstung bewerten. Dies reduziert Änderungen während der Montage und hilft Kunden bei der Planung von Prüf- und Arbeitsabläufen. Mobile Einheiten haben weiterhin eine Rolle bei kurzfristigen Renovierungsarbeiten, ersetzen jedoch keine Systeme, die für komplexere Zugangsaufgaben benötigt werden. Eine gemischte Flotte ermöglicht es Anbietern, Ausrüstung auf Projektrisiko, Standortgeometrie und Kundenbudgets abzustimmen. Anbieter benötigen auch zuverlässige Montageteams, wenn die Zugangsanforderungen komplexer werden. Frühzeitige Planung kann Ausrüstungsänderungen nach Arbeitsbeginn verhindern. Das verbessert die Sicherheitskoordination und hilft Mietanlagen, pünktlich zum nächsten Projekt zurückzukehren. Für Vermietungsunternehmen können wiederholbare Planungsmethoden eine konsistentere Serviceerfahrung bei unterschiedlichen Bau- und Wartungsaufträgen unterstützen. Es kann auch schnellere Übergaben zwischen Projekten unterstützen, wenn die Nachfrage hoch ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Rahmen- und H-Rahmen-Systeme halten das Volumen, während modulare Systeme wachsenRahmen- und H-Rahmen-Systeme erfassten im Jahr 2026 einen Anteil von 33,00 % am Segment, unterstützt durch die Vertrautheit der Auftragnehmer und niedrigere Mietkosten bei Wohn- und mittelgroßen Gewerbeprojekten. Die Systeme sind weit verbreitet und können für reguläre Gebäudelayouts effizient installiert werden. Ihr installierter Bestand veranlasst Vermietungsanbieter auch dazu, erhebliche Bestände in Betrieb zu halten. Diese Position hilft Rahmensystemen, relevant zu bleiben, auch wenn Kunden ihre Sicherheits- und Dokumentationsanforderungen erhöhen. Für viele Standardprojekte bleiben diese Systeme der praktische Ausgangspunkt für den Markt für Gerüstvermietung in Südamerika.
Modulare Systeme und Ringlock-Systeme werden bis 2032 voraussichtlich mit einem CAGR von 8,60 % wachsen. Ihr Verbindungsdesign hilft Mannschaften, Plattformen an unregelmäßige Raffineriegeometrien, Brücken und Minenwerke anzupassen. Die Systeme können auch detaillierte Designdokumentation unterstützen, was für compliance-intensive Projekte wertvoll ist. Rohr-und-Kupplung-Ausrüstung behält eine Rolle, wo ungewöhnliche Layouts Flexibilität erfordern, aber ihr Arbeitsbedarf ist höher. Der Mangel an ausgebildeten Arbeitskräften außerhalb der wichtigsten Industriezentren stärkt die Attraktivität modularer Systeme, die konsistenter geplant und montiert werden können.
Die Systemauswahl hängt von der Form des Arbeitsbereichs, der erforderlichen Plattformbelastung und der für die Installation verfügbaren Zeit ab. Auftragnehmer bei einfachen Gebäuden bevorzugen möglicherweise Rahmensysteme, weil die Mannschaften die Ausrüstung gut kennen. Raffinerien und Bergbaukunden wählen möglicherweise modulare Ausrüstung, weil sie um Rohre, Behälter und unebene Strukturen herum konfiguriert werden kann. Vermietungsunternehmen können beide Kundengruppen bedienen, indem sie eine gemischte Flotte unterhalten und vor der Lieferung technische Beratung anbieten. Dieser Ansatz hilft Anbietern auch zu erklären, warum ein höherwertiges System Arbeitsverzögerungen bei komplexen Standorten reduzieren kann. Rahmen- und H-Rahmen-Ausrüstung bleibt nützlich, wenn ein Kunde Standardzugang zu vorhersehbaren Kosten benötigt. Modulare Ausrüstung wird nützlicher, wenn Strukturen unebene Oberflächen, enge Räume oder mehrere Zugangsebenen aufweisen. Ringlock-Verbindungen können eine konsistente Montage über wiederholte Arbeitsbereiche hinweg unterstützen. Rohr-und-Kupplung-Systeme können weiterhin spezialisierte Anforderungen in unregelmäßigen Industrielayouts erfüllen. Ihr höherer Arbeitsbedarf kann ein Nachteil sein, wenn Projekte mit Fachkräfteengpässen konfrontiert sind. Anbieter müssen auch berücksichtigen, wie viel Ausrüstung nach Projektende wiederverwendet wird. Systeme mit austauschbaren Komponenten können die Flottenverschiebung zwischen Aufträgen vereinfachen. Ingenieurunterstützung ist wertvoll, wenn Auftragnehmer klare Lastinformationen vor Arbeitsbeginn benötigen. Diese Faktoren machen die Systemauswahl zu einer Serviceentscheidung ebenso wie zu einer Ausrüstungsentscheidung. Das richtige System kann die Installationszeit verkürzen, wenn Ausrüstung und Mannschaft auf den Auftrag abgestimmt sind. Es kann auch die Lastplanung für den Auftragnehmer klarer machen. Dies unterstreicht den Wert technischer Unterstützung neben der grundlegenden Geräteverfügbarkeit. Kunden können profitieren, wenn die Ausrüstungsauswahl die tatsächlichen Einschränkungen des Arbeitsbereichs widerspiegelt und nicht eine standardmäßige Flottenpräferenz. Dies macht die Standortbewertung zu einem wichtigen Teil der Vermietungsserviceerbringung.
Nach Materialtyp:
Stahl führt das Flottenvolumen an, während Aluminium bei abgelegenen Projekten zulegtStahl hielt im Jahr 2026 einen Anteil von 58,00 % am Segment, was seine Kosteneffizienz und Eignung für hochbelastete Raffinerien und Tiefbauanwendungen widerspiegelt. Große Mietflotten verfügen auch über erhebliche Stahlbestände, was den weiteren Einsatz in Brasilien und anderen regionalen Märkten unterstützt. Stahl bleibt für anspruchsvolle Zugangsarbeiten geeignet, bei denen Festigkeit und etablierte Geräteverfügbarkeit am wichtigsten sind. Sein weit verbreiteter installierter Bestand macht Ersatz und Flottenmanagement für viele Betreiber unkompliziert. Diese Faktoren halten Stahl im Mittelpunkt der Gerüstvermietungsbranche in Südamerika.
Aluminium wird bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen, dem höchsten Wert unter den Materialtypen. Leichtere Komponenten können den Transportbedarf an Hochgebirgsminenstandorten und abgelegenen Infrastrukturstandorten reduzieren. Aluminium kann auch Korrosionsbeständigkeit in küstennahen Industrieumgebungen bieten, wo die Wartungsbedingungen anspruchsvoll sind. Die Verwendung von Holz und Sperrholz nimmt ab, wo formelle Sicherheitsanforderungen Metallsysteme bevorzugen, während Kunststoff und Glasfaser spezialisierte Optionen für elektrische und korrosive Umgebungen bleiben. Diese Materialmischung ermöglicht es Vermietungsanbietern, die Gerüstauswahl an Zugangsbedingungen, Transportbeschränkungen und den Bedarf an dokumentierter Sicherheitsleistung anzupassen.
Materialentscheidungen werden zunehmend mit den Gesamtkosten eines Projekts verknüpft und nicht nur mit dem täglichen Mietpreis. Stahl bleibt geeignet, wo hohe Belastung und etablierte Flottenverfügbarkeit entscheidend sind. Aluminium kann wertvoller sein, wo ein Projekt lange Transportwege oder wiederholte Handhabungsanforderungen hat. Anbieter müssen auch Reparatur-, Lager- und Ersatzbedarf berücksichtigen, wenn sie ihre Flotten aktualisieren. Ein ausgewogenes Materialangebot gibt Kunden mehr Auswahl, ohne dass ein Anbieter seinen Stahlbestand schnell ersetzen muss. Hochbelastete Raffinerien und Tiefbauarbeiten können weiterhin Stahl bevorzugen, da er in bestehenden Mietflotten weit verbreitet ist. Aluminium kann geeigneter sein, wo Mannschaften Ausrüstung über lange Strecken zu abgelegenen Minen- oder Energiestandorten transportieren müssen. Geringeres Komponentengewicht kann auch die Handhabung bei Installation und Demontage vereinfachen. Küstennahe Industriegebiete können Materialien, die unter korrosiven Bedingungen gut abschneiden, höher bewerten. Anbieter müssen die Materialauswahl mit der erwarteten Last, dem Transportplan und dem Wartungsbedarf abstimmen. Holz- und Sperrholzsysteme haben eine begrenztere Rolle, wo formelle Sicherheitspraktiken Metallalternativen bevorzugen. Kunststoff- und Glasfasersysteme bleiben in ausgewählten elektrischen und chemischen Umgebungen relevant. Diese vielfältige Materialnachfrage ermöglicht es Speziallieferanten, enge technische Anforderungen zu bedienen. Sie ermöglicht es auch größeren Vermietungsunternehmen, Stahlflotten zu nutzen und gleichzeitig Aluminiumbestände für spezifische Projekte hinzuzufügen. Die Materialverfügbarkeit kann die Lieferzeit beeinflussen, wenn mehrere Projekte gleichzeitig beginnen. Vermietungsunternehmen, die den Transportplan des Kunden verstehen, können bessere Zuteilungsentscheidungen treffen. Diese praktische Fähigkeit kann bei abgelegenen Industrie- und Bergbauaufträgen wichtig sein. Sie unterstützt auch einen klareren Vergleich zwischen geringerem Transportgewicht, erwarteten Lastbedingungen und der Häufigkeit der Wiederverwendung von Ausrüstung. Diese Faktoren können die gesamte Projektkoordination über die tägliche Mietgebühr hinaus beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Infrastruktur verbindet Größe mit der höchsten WachstumsrateInfrastruktur hielt im Jahr 2026 einen Anteil von 40,00 % am Segment und hatte damit die größte Position unter den Sektoren. Straßen-, Schienen-, Brücken-, Metro-, Sanitär- und Tunnelarbeiten benötigen Zugangsausrüstung während Bau, Fertigstellung, Inspektion und späterer Wartung. Brasiliens Infrastrukturprogramm bietet eine mehrjährige Pipeline für diese Aktivitäten über mehrere Anlagenkategorien hinweg. Kolumbiens 4G-Straßenprogramm unterstützt auch die Nachfrage nach Gerüsten an komplexen Tiefbaustrukturen, wenn Projekte sich der Fertigstellung nähern. Diese Breite macht Infrastruktur zu einer wichtigen Arbeitsquelle für den Markt für Gerüstvermietung in Südamerika.
Infrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen, dem höchsten Wert unter den Sektoren. Industrie- und Logistikprojekte bieten eine zusätzliche Nachfragequelle durch geplante Abschaltungen, Werksausweitungen und Lagerarbeiten. Raffineriewartung ist besonders wichtig, da Zeitpläne nach Betriebsbedürfnissen und nicht nach dem allgemeinen Bauzyklus festgelegt werden. Wohnungsbau liefert Basisvolumen in Sekundärstädten, während gewerbliche Aktivitäten von Büroänderungen und der Entwicklung von Rechenzentren profitieren. Anbieter, die Ausrüstung schnell in der Nähe von Projekten platzieren und Compliance-Anforderungen unterstützen können, sind besser positioniert, um von diesem Sektormix zu profitieren.
Der Sektormix reduziert auch das Risiko, dass eine Verlangsamung in einer Kundengruppe die gesamte Gerätenutzung bestimmt. Tiefbauauftragnehmer benötigen Zugang in mehreren Projektphasen, während Wartungsteams ihn benötigen, wenn Betriebsanlagen abgeschaltet werden. Dies schafft unterschiedliche Buchungsmuster und erfordert flexible Flottenplanung. Lieferanten können die Auslastung verbessern, indem sie Standardausrüstung zwischen Tief-, Industrie- und Gewerbeaufträgen verschieben. Die stärksten Betreiber werden nationale Kontoarbeiten mit lokalen Projekten ausbalancieren, die kurze Nachfragelücken füllen. Infrastrukturaufträge erfordern oft Zugangsausrüstung durch Tiefbau, Fertigstellung und spätere Inspektionsarbeiten. Industriekunden benötigen möglicherweise große Mengen über einen kurzen geplanten Abschaltzeitraum. Wohnbauprojekte benötigen in der Regel kleinere Ausrüstungspakete, können aber regelmäßige Aktivitäten in Sekundärstädten unterstützen. Gewerbliche Renovierungen und Logistikeinrichtungen bieten eine weitere Arbeitsquelle, wenn sich Projektzeitpläne überschneiden. Ein Anbieter, der mehrere Sektoren bedient, kann Ausrüstung von einem Auftragstyp zum anderen verschieben. Dies hilft, Leerbestände zu reduzieren und eine stabilere Flottennutzung zu unterstützen. Langfristige Verträge können die Ausrüstungsplanung sowohl für den Kunden als auch für das Vermietungsunternehmen erleichtern. Kürzere Verträge bleiben wichtig, wo Auftragnehmer schnelle Unterstützung für dringende Reparaturen benötigen. Der Sektormix begünstigt daher Lieferanten, die sowohl große geplante Projekte als auch kleinere wiederkehrende Aufträge verwalten können. Dies erfordert sorgfältige Filialplanung, Transportkoordination und Flottentransparenz. Unternehmen, die Ausrüstung in der Nähe aktiver Projektgebiete unterhalten, können schneller auf Planungsänderungen reagieren. Lokale Servicekapazität kann genauso wichtig sein wie die Größe der Gesamtflotte. Dies ist besonders relevant, wenn sich Projektzeitpläne ändern und Auftragnehmer Ausrüstung oder technische Unterstützung mit begrenzter Vorlaufzeit benötigen. Lokale Vorbereitung hilft Betreibern, diese Anforderung zu erfüllen, ohne andere Aufträge zu stören.
Geografische Analyse
Brasilien
Brasilien hielt im Jahr 2026 einen Anteil von 45,00 % am Markt für Gerüstvermietung in Südamerika und wird bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen. Das Novo-PAC-Programm verpflichtete sich bis 2026 zu Infrastrukturinvestitionen in Höhe von 226 Milliarden USD, die Arbeiten an Brücken, Metrosystemen, Autobahnen und Sanitäranlagen umfassen. Petrobras investierte 2025 auch mehr als 351 Millionen USD in 3 Raffinerieabschaltungen, was die Bedeutung der Industriewartung neben dem Tiefbau zeigt. NR-18 und ABNT NBR 6494, ein brasilianischer Gerüststandard, stärken die Nachfrage nach dokumentierter Ausrüstung und formeller Aufsicht. Dieser regulatorische Einfluss begünstigt Vermietungsunternehmen, die Ingenieurunterstützung und Prüfprotokolle anbieten können, während sie die Logistikkapazität über São Paulo und Rio de Janeiro hinaus ausbauen.
Chile
Chiles Nachfrage wird von Industriewartung und Bergbauaktivitäten angeführt, wobei Kupferschmelzen, Schwefelsäureanlagen und Energieinfrastruktur in Antofagasta und Atacama wiederkehrende geplante Wartungsarbeiten schaffen. Scafom-Rux schloss 2026 ein 72-Meter-Schornsteinturm-Zugangsprojekt in der Kupferanlage Altonorte ab und verwendete dabei modulare Komponenten, Ladeplattformen und einen Aluminiumtreppenturm. Dieses Beispiel zeigt, warum Industriekunden Systeme benötigen, die komplexe Geometrien und definierte Lastanforderungen bewältigen können. Digitale Planung und modulare Ausrüstung können Materialbewegungen an abgelegenen Minenstandorten reduzieren, während Wohnaktivitäten in Santiago und Valparaíso, Erneuerbare-Energien-Projekte und der Bau von Rechenzentren eine breitere, aber kleinere Nachfrageschicht hinzufügen.
Übriges Südamerika
Perus Bergbaupipeline ist eine wichtige Quelle der Gerüstnachfrage, wobei MINEM 2025 64,1 Milliarden USD über 67 Projekte auflistete. Tía María erhielt 2025 die Genehmigung für Abbautätigkeiten, was die Nachfrage nach Zugangslösungen für den Minenbau und die Verarbeitungsinfrastruktur unterstützt. Kolumbien profitiert von den Abschlussphasen des 4G-Programms und von Wartungsarbeiten in Öl- und Gasgebieten. Argentinien hat ein schwächeres allgemeines Bauumfeld, aber Vaca Muerta und Lithiumprojekte schaffen eine widerstandsfähigere Nachfrage nach industriellen Zugangslösungen. Ecuador, Bolivien und Paraguay tragen kleinere Volumina durch städtischen Wohnungsbau und Sanitärarbeiten bei und helfen dem regionalen Mix, die Abhängigkeit von einem einzigen nationalen Bauzyklus zu reduzieren. Diese Vielfalt unterstützt auch die Flottenplanung über verschiedene Kundenzeitpläne und Betriebsbedingungen hinweg.
Wettbewerbslandschaft
Der Markt für Gerüstvermietung in Südamerika hat ein formelles Segment, das compliance-intensive Projekte bedient, und ein informelles Segment, das kostengünstigere Wohn- und kleine Gewerbearbeiten beliefert. Formelle Anbieter konkurrieren durch Flottenverfügbarkeit, Sicherheitsdokumentation, Ingenieurunterstützung und Filialabdeckung. Informelle Lieferanten konkurrieren hauptsächlich über den Preis und bleiben relevant, wo Projektanforderungen weniger anspruchsvoll sind. Diese Aufteilung gibt organisierten Unternehmen eine stärkere Position in Raffinerien, Minen, wichtiger Infrastruktur und großen Bauprojekten, während lokalen Spezialisten Raum bleibt, durch schnelle Reaktion und nahegelegene Bestände zu konkurrieren.
Loxam stimmte im Mai 2026 zu, einen kontrollierenden Anteil von 50,3 % an Mills zu erwerben, ein Schritt, der Loxams Einkaufsreichweite mit Mills' brasilianischem Netzwerk verbindet. Die Transaktion zeigt, dass große Vermietungsgruppen ihr Engagement in der Region verstärken. Diese Schritte können die Fähigkeit größerer Unternehmen erhöhen, Kunden zu bedienen, die mehrere Ausrüstungskategorien und konsistenten Service an verschiedenen Standorten benötigen. Regionale Unternehmen können reagieren, indem sie sich auf technischen Support, kürzere Lieferzeiten und Beziehungen zu lokalen Auftragnehmern konzentrieren.
Technologie- und Sicherheitsstandards werden bei Wettbewerbsentscheidungen immer wichtiger. Anbieter können modulare Ausrüstung und digitale Planungstools nutzen, um den Zugang rund um komplexe Industriestrukturen zu planen. Scafom-Rux' Projekt 2026 in Altonorte zeigt, wie spezialisiertes Gerüstengineering Arbeiten an Industrieanlagen unterstützen kann. Petrobras-Wartungsprogramme schaffen auch Möglichkeiten für Lieferanten, die sich sicher innerhalb strenger Abschaltzeitpläne mobilisieren können.
Marktführer in der Gerüstvermietungsbranche in Südamerika
-
Mills Locação, Serviços e Logística S.A. (Loxam Group)
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
ULMA Construction
-
Altrad Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gerüstvermietung in Südamerika Unternehmen in diesem Bericht
- Mills Locação, Serviços e Logística S.A. (Loxam Group)
- Layher Holding GmbH & Co. KG
- PERI SE
- ULMA Construction
- Altrad Group
- BrandSafway
- Doka GmbH
- Scafom-rux
- Mecan Indústria de Equipamentos para Construção
- SH Brasil
- Sul Andaimes
- Andaimes Pirâmide
- Rohr S.A.
- Tecnoandaimes
- Unispan Chile
- Andamios Atlas (Mexico/LatAm)
- Fortequip Equipamentos Industriais
- Triunfo Andaimes
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Neueste Industrielle Entwicklungen in Markt für Gerüstvermietung in Südamerika
- August 2026: Scafom-rux schließt ein RINGSCAFF-Schornsteinturmprojekt in Altonorte in Chile ab. Das 10-monatige Projekt verwendete 7.291 modulare Komponenten, einen Aluminiumtreppenturm und 500-Kilogramm-Ladeplattformen.
- Mai 2026: Loxam SAS kündigt den Erwerb eines kontrollierenden Anteils von 50,3 % an Mills Locação an. Loxam und die kontrollierenden Aktionäre von Mills schlossen einen Aktienkaufvertrag für eine Mehrheitsbeteiligung am brasilianischen Gerätevermietungsunternehmen ab.
- Oktober 2025: Perus MINEM genehmigt Bautätigkeiten für die Kupfermine Tía María im Wert von 1,8 Milliarden USD. Das Projekt unterstützt den Zugangsbedarf für die Installation von Brechern, die Lösungsmittelextraktion und den Bau von Übertragungsleitungen.
Berichtsumfang für den Markt für Gerüstvermietung in Südamerika
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modular und Ringlock |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Brasilien |
| Argentinien |
| Chile |
| Peru |
| Kolumbien |
| Übriges Südamerika |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modular und Ringlock | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Land | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für die Gerüstvermietung in Südamerika?
Der Sektor wird voraussichtlich mit einem CAGR von 7,67 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 1,21 Milliarden USD erreichen. Das Wachstum wird durch Infrastrukturarbeiten, Raffineriewartung, Bergbaukonstruktion und wiederkehrenden industriellen Zugangsbedarf unterstützt.
Welcher Gerüsttyp hat den größten Anteil in Südamerika?
Standgerüste führen mit einem Anteil von 47,00 % am Segment im Jahr 2026, da sie im Wohnungsbau, im Gewerbe, im Tiefbau und in der Industrie eingesetzt werden. Sie werden häufig dort eingesetzt, wo Bodenunterstützung möglich ist und Auftragnehmer Standardzugangsausrüstung benötigen.
Welches Material wächst bei Gerüstvermietungen in Südamerika am schnellsten?
Aluminium wird bis 2032 voraussichtlich mit einem CAGR von 9,00 % wachsen. Sein geringeres Gewicht kann den Transportbedarf an abgelegenen Hochgebirgsminenstandorten reduzieren, während seine Korrosionsbeständigkeit in küstennahen Industrieumgebungen nützlich ist.
Warum ist Infrastruktur für Gerüstvermietungsanbieter wichtig?
Infrastruktur hielt im Jahr 2026 einen Anteil von 40,00 % am Segment und wird bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen. Tiefbauanlagen benötigen temporären Zugang durch Bau, Fertigstellung, Inspektion und spätere Wartung, was eine wiederholte Mietnutzung unterstützt.
Welches Land bietet die größte Gerüstvermietungschance in Südamerika?
Brasilien hielt im Jahr 2026 einen Anteil von 45,00 % am regionalen Umsatz und wird bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen. Seine Infrastruktur, Raffineriewartung, Bergbau und Wohnungsbauarbeiten unterstützen eine breitere Kundenbasis als andere Länder in der Region.
Welche Faktoren verändern den Wettbewerb unter Gerüstvermietungsunternehmen?
Technische Dokumentation, Sicherheits-Compliance, modulare Systeme und Loxams Vereinbarung zum Erwerb einer Mehrheitsbeteiligung an Mills erhöhen die Bedeutung von Größe und technischem Service. Lokale Anbieter können weiterhin durch schnelle Lieferung, regionale Filialabdeckung und Kundenbeziehungen konkurrieren.