
Tamaño y Participación del Mercado de Alquiler de Andamios en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.78 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.67 % |
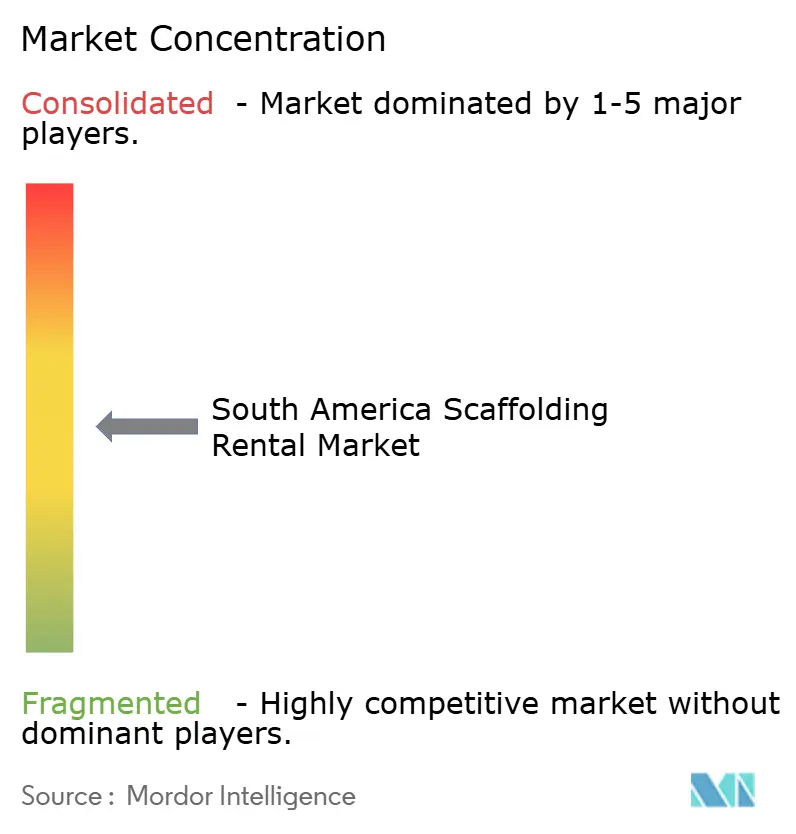
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Andamios en América del Sur por Mordor Intelligence
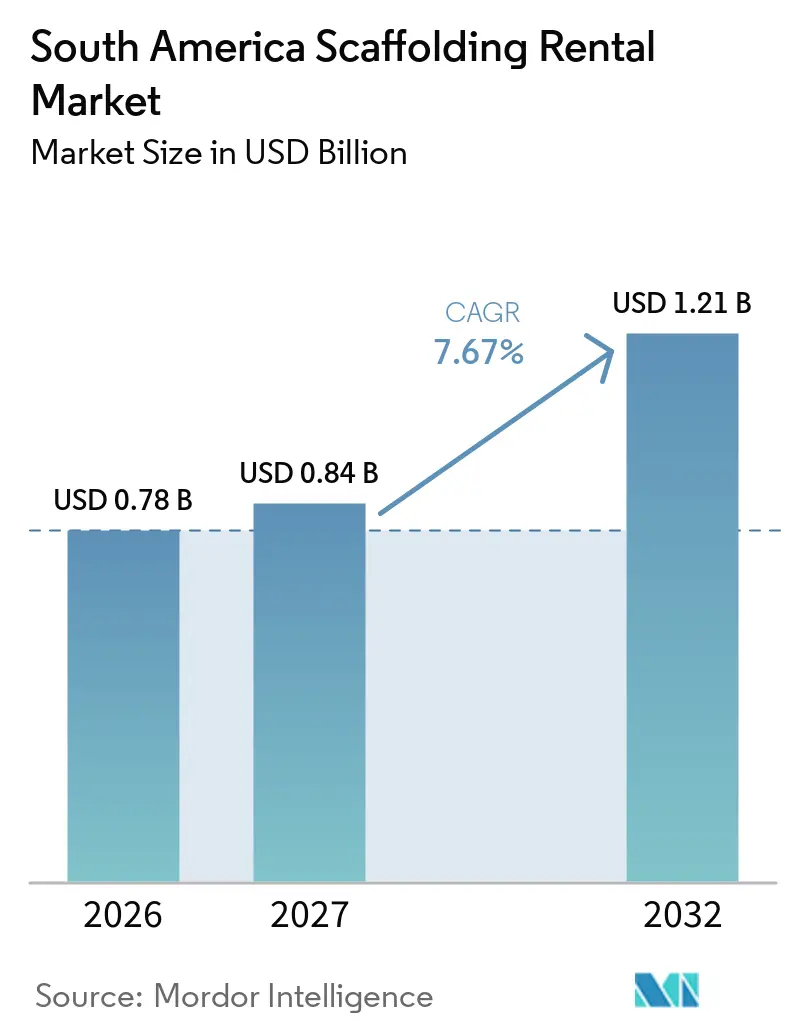
Se espera que el tamaño del Mercado de Alquiler de Andamios en América del Sur crezca de 0,78 mil millones de USD en 2026 a 0,84 mil millones de USD en 2027 y se prevé que alcance 1,21 mil millones de USD en 2032 a una CAGR del 7,67% durante 2027-2032.
Los programas de infraestructura, el mantenimiento de refinerías, la construcción minera y los trabajos industriales recurrentes sostienen la demanda en toda la región. Los grandes propietarios de proyectos exigen cada vez más diseños de ingeniería, registros de inspección y planes de acceso documentados, lo que favorece a los proveedores de alquiler organizados. Este requisito hace que los ingresos por alquiler sean menos dependientes de nuevos proyectos de construcción, ya que los andamios también se utilizan durante la instalación, reparación y mantenimiento planificado. La competencia se está concentrando cada vez más entre los proveedores formales, aunque los proveedores informales siguen siendo importantes en proyectos residenciales y comerciales de menor escala.
Conclusiones Clave del Informe
- Por tipo, el andamio apoyado representó el 47,00% de la participación del mercado de alquiler de andamios en América del Sur en 2026, mientras que se prevé que el andamio suspendido crezca a una CAGR del 8,70% hasta 2032.
- Por sistema, el marco y H-Frame representó el 33,00% de la participación del mercado de alquiler de andamios en América del Sur en 2026, mientras que se prevé que los sistemas modulares y Ringlock crezcan a una CAGR del 8,60% hasta 2032.
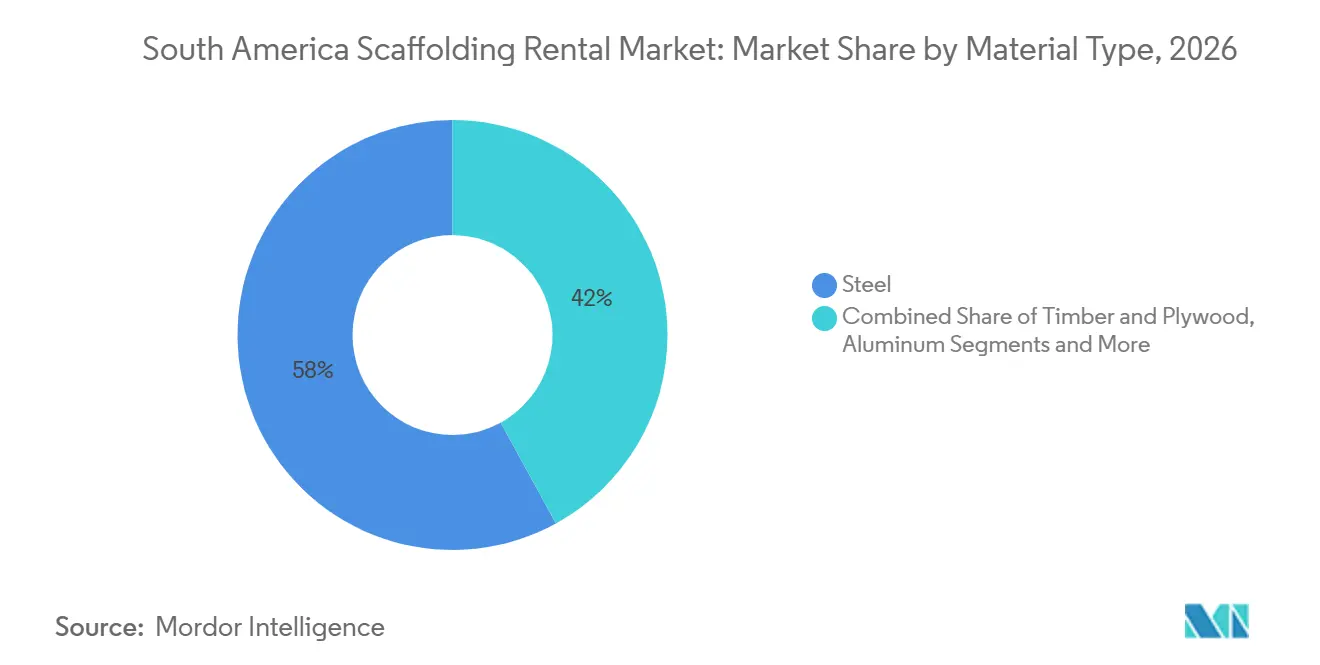
- Por tipo de material, el acero representó el 58,00% del tamaño del mercado de alquiler de andamios en América del Sur en 2026, mientras que se prevé que el aluminio crezca a una CAGR del 9,00% hasta 2032.
- Por sector, la infraestructura representó el 40,00% del tamaño del mercado de alquiler de andamios en América del Sur en 2026 y se prevé que crezca a una CAGR del 9,10% hasta 2032.
- Por geografía, Brasil representó el 45,00% del mercado de alquiler de andamios en América del Sur en 2026 y se prevé que crezca a una CAGR del 8,70% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Infraestructura Urbana y Construcción Vertical | +2.0% | Brasil, Chile, Colombia, Perú | Mediano plazo (2-4 años) |
| Mantenimiento de Petróleo y Gas y Paradas de Refinerías | +1.5% | Brasil, Argentina, Colombia | Corto plazo (≤ 2 años) |
| Actividad de Proyectos Mineros y Energéticos | +1.2% | Chile, Perú, Brasil | Largo plazo (≥ 4 años) |
| Preferencia por el Alquiler entre Contratistas y Pequeñas y Medianas Empresas | +1.0% | Brasil, Chile, Colombia | Mediano plazo (2-4 años) |
| Consolidación del Sector de Alquiler Organizado | +0.7% | Brasil, Chile | Largo plazo (≥ 4 años) |
| Transición hacia Sistemas de Acceso Modulares y más Seguros | +0.6% | Brasil, Perú, Chile | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Infraestructura Urbana y Construcción Vertical
El programa de concesiones viales de Brasil sustenta un flujo sostenido de obras en puentes, carreteras, túneles e instalaciones de servicios públicos que requieren equipos de acceso temporal en varias etapas de construcción[1]. El proyecto del túnel Santos-Guarujá recibió una inversión de 1,21 mil millones de USD en 2025 y requerirá soluciones de acceso durante su construcción y trabajos de acabado[2]. En Colombia, el programa de carreteras de Cuarta Generación, o 4G, había alcanzado el 93,3% de ejecución en septiembre de 2026, apoyando los trabajos en etapas avanzadas en portales de túneles y viaductos. El uso de andamios puede continuar durante la instalación, los acabados y los trabajos de reparación posteriores, lo que reduce el tiempo de inactividad de las flotas de alquiler. La Norma Regulatoria 18 de Brasil, conocida como NR-18, exige diseños de ingeniería para configuraciones de andamios interconectados de varios pisos, lo que otorga a los proveedores documentados una posición más sólida en grandes obras.
Mantenimiento de Petróleo y Gas y Paradas de Refinerías
Las paradas programadas de refinerías generan una demanda concentrada de andamios, ya que el acceso debe estar disponible antes de que comiencen la inspección, la reparación y el reemplazo de equipos. Petrobras invirtió más de 351 millones de USD en paradas en sus refinerías REVAP, Refap y RPBC durante 2025, y sus anuncios identificaron el montaje de andamios entre las categorías de trabajo involucradas. Los tanques, cavidades de calderas, columnas y equipos de proceso elevados a menudo requieren sistemas modulares con capacidad de carga documentada. Esto favorece a las empresas de alquiler organizadas que pueden suministrar equipos, soporte de ingeniería y registros de inspección como un servicio integral. La actividad de mantenimiento en las cuencas de los Llanos y Catatumbo de Colombia, junto con los desarrollos de Vaca Muerta en Argentina, amplía la base de demanda más allá de la nueva construcción.
Actividad de Proyectos Mineros y Energéticos
El Ministerio de Energía y Minas del Perú, o MINEM, incluyó 67 proyectos de inversión minera por valor de 64,1 mil millones de USD en su cartera de 2025[3]. El MINEM también identificó 12 proyectos con previsión de iniciar construcción durante 2025 y 2026, con una inversión combinada de 11,4 mil millones de USD. El mercado de alquiler de andamios en América del Sur se beneficia cuando el desarrollo minero necesita acceso para trituradoras, plantas de procesamiento, sistemas de transmisión y plataformas de mantenimiento. En sitios remotos de gran altitud, el menor peso de transporte hace que los sistemas de aluminio sean más atractivos que los materiales pesados convencionales. Southern Peru Copper recibió autorización para iniciar actividades de explotación en Tía María en 2025, generando trabajo en la construcción de la mina e infraestructura relacionada.
Preferencia por el Alquiler entre Contratistas y Pequeñas y Medianas Empresas
Los contratistas utilizan cada vez más paquetes de alquiler que incluyen equipos, soporte de diseño, registros de inspección y revisión técnica. Esta estructura puede reducir la carga administrativa de las pequeñas y medianas empresas, o pymes, que de otro modo gestionarían cada requisito por separado. La NR-18 en Brasil refuerza esta preferencia porque los proyectos de mayor envergadura deben cumplir con los requisitos formales de acceso y seguridad. Los contratos a largo plazo también ofrecen a los proveedores de alquiler una mejor planificación de la flota y a los clientes mayor certeza sobre la disponibilidad de equipos. El mercado de alquiler de andamios en América del Sur está, por tanto, evolucionando hacia paquetes de servicio más completos en lugar de transacciones exclusivamente de equipos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Macroeconómica y Cambiaria | -1.3% | Argentina, Brasil, Colombia | Corto plazo (≤ 2 años) |
| Altos Costos de Financiamiento de Equipos | -0.9% | Brasil, Argentina, Perú | Mediano plazo (2-4 años) |
| Competencia Informal y Sensible al Precio | -0.7% | Brasil, Colombia, Perú | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Calificada Fuera de los Principales Centros | -0.4% | Todos los países | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Macroeconómica y Cambiaria
La incertidumbre macroeconómica puede retrasar el inicio de obras y reducir la demanda de equipos de alquiler, especialmente en proyectos dependientes de financiamiento público o local. El índice de actividad de la construcción en Argentina cayó un 2,8% interanual en abril de 2026, reflejando la presión continua sobre el entorno de la construcción en el país. Los movimientos cambiarios también pueden elevar el costo local de las piezas y equipos de andamios importados. Los operadores más grandes pueden gestionar mejor esta exposición a través de redes de compras más amplias y contratos con clientes a más largo plazo. Esta situación puede reducir los volúmenes de alquiler a corto plazo al tiempo que acelera la consolidación entre los proveedores formales.
Altos Costos de Financiamiento de Equipos
Las altas tasas de interés pueden limitar las compras de flota y ralentizar la expansión hacia ciudades secundarias donde la oferta de alquiler formal sigue siendo limitada. El efecto es más pronunciado para los operadores locales que dependen del endeudamiento interno para adquirir inventario. En Brasil, los operadores más grandes pueden utilizar estructuras de financiamiento corporativo para seguir invirtiendo a pesar del mayor costo del crédito. Mills anunció una emisión de deuda de hasta 88 millones de USD en 2025, lo que ilustra la capacidad de financiamiento disponible para las empresas más grandes. La brecha resultante puede permitir a los proveedores bien financiados mantener la disponibilidad de equipos y ganar contratos de mayor envergadura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
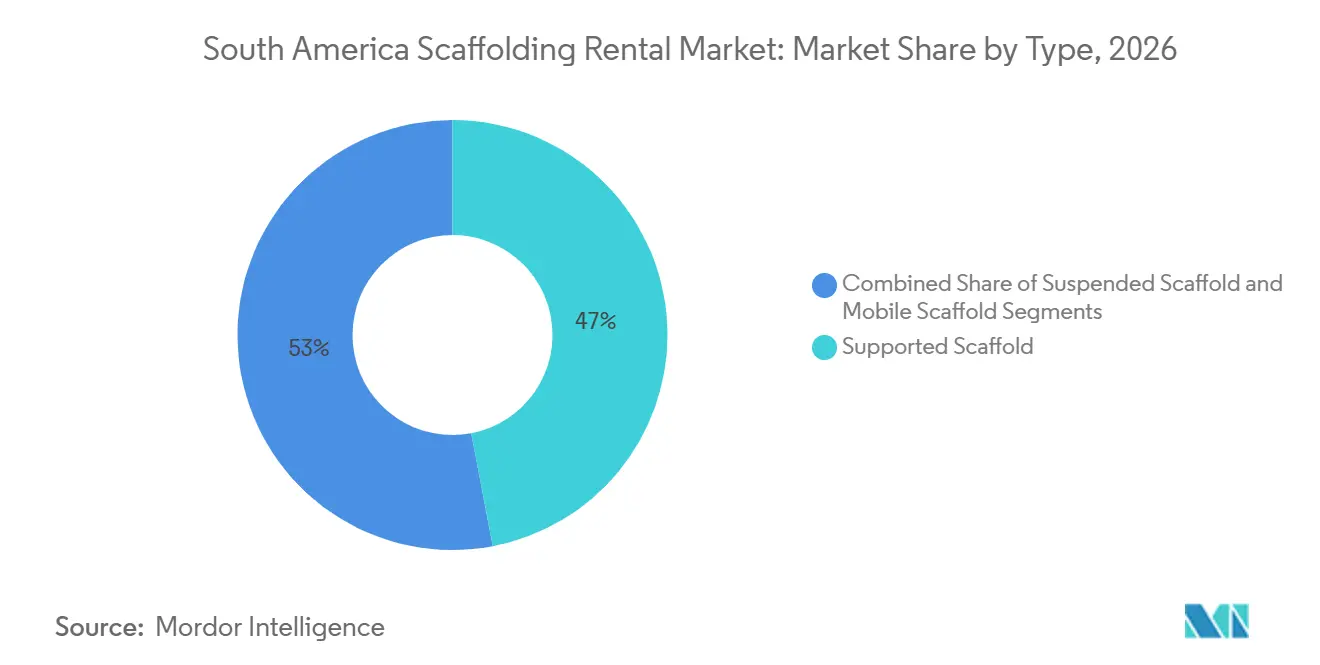
Los Sistemas Apoyados Mantienen la Base de Demanda más AmpliaEl andamio apoyado representó el 47,00% del segmento en 2026 porque puede utilizarse en obras residenciales, comerciales, civiles e industriales. Su amplia compatibilidad con equipos de acero y aluminio permite a las flotas de alquiler utilizar el mismo inventario base para muchos tipos de clientes. El sistema es especialmente útil donde hay soporte en el suelo disponible y las alturas de acceso son moderadas. Los requisitos formales de obra en Brasil también hacen que los sistemas apoyados sean atractivos cuando los contratistas necesitan procedimientos documentados de montaje e inspección. Esta posición otorga al andamio apoyado un papel estable en toda la industria de alquiler de andamios en América del Sur.
Se prevé que el andamio suspendido se expanda a una CAGR del 8,70% hasta 2032. El sistema es adecuado para la parte inferior de puentes, torres de enfriamiento, exteriores de recipientes elevados y otras ubicaciones donde el acceso apoyado en el suelo no es práctico. Su uso aumenta cuando los propietarios de proyectos necesitan ventanas de trabajo más largas y una plataforma controlada para los equipos y los materiales. La tendencia hacia soluciones de acceso de ingeniería también apoya las plataformas suspendidas en proyectos de mantenimiento técnicamente complejos. El andamio móvil continúa sirviendo para trabajos de renovación de baja altura, aunque enfrenta presión de proveedores que priorizan inventario modular de mayor valor.
La rehabilitación de puentes, los trabajos de fachada, la instalación de servicios públicos y la reparación industrial crean diferentes condiciones de acceso. Los sistemas apoyados se adaptan a proyectos donde los equipos pueden establecer un contacto estable con el suelo. Las plataformas suspendidas proporcionan acceso bajo puentes y a lo largo de superficies elevadas que no pueden alcanzarse desde el suelo. La elección también depende de la duración prevista del trabajo y de los materiales que los equipos deben mover. Las ventanas de mantenimiento más largas pueden justificar un arreglo de acceso más elaborado. Los proveedores de alquiler pueden mejorar el servicio evaluando las necesidades de acceso antes de entregar el equipo. Esto reduce los cambios durante el montaje y ayuda a los clientes a planificar las secuencias de inspección y trabajo. Las unidades móviles siguen teniendo un papel en trabajos de renovación de corta duración, pero no reemplazan los sistemas necesarios para tareas de acceso más complejas. Una flota mixta permite a los proveedores alinear el equipo con el riesgo del proyecto, la geometría del sitio y los presupuestos de los clientes. Los proveedores también necesitan equipos de montaje confiables cuando los requisitos de acceso se vuelven más complejos. La planificación anticipada puede evitar cambios de equipo una vez iniciados los trabajos. Eso mejora la coordinación de seguridad y ayuda a que los activos de alquiler regresen al siguiente proyecto según lo programado. Para las empresas de alquiler, los métodos de planificación repetibles pueden apoyar una experiencia de servicio más consistente en trabajos de construcción y mantenimiento variados. También puede apoyar traspasos más rápidos entre proyectos cuando la demanda es alta.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema:
Los Marcos y H-Frame Mantienen el Volumen mientras los Sistemas Modulares CrecenLos sistemas de marco y H-Frame capturaron el 33,00% del segmento en 2026, respaldados por la familiaridad de los contratistas y el menor costo de alquiler en obras residenciales y comerciales de tamaño mediano. Los sistemas están ampliamente disponibles y pueden instalarse de manera eficiente para diseños de edificios regulares. Su base instalada también incentiva a los proveedores de alquiler a mantener un inventario significativo en servicio. Esta posición ayuda a los sistemas de marco a mantener su relevancia incluso cuando los clientes elevan sus requisitos de seguridad y documentación. Para muchos proyectos estándar, estos sistemas siguen siendo el punto de partida práctico para el mercado de alquiler de andamios en América del Sur.
Se prevé que los sistemas modulares y Ringlock crezcan a una CAGR del 8,60% hasta 2032. Su diseño de conexión ayuda a los equipos a adaptar las plataformas a la geometría irregular de refinerías, puentes y plantas mineras. Los sistemas también pueden soportar documentación de diseño detallada, lo que es valioso para proyectos con requisitos de cumplimiento intensivos. El equipo de tubo y acoplador mantiene un papel donde los diseños inusuales requieren flexibilidad, pero sus necesidades de mano de obra son mayores. La escasez de trabajadores capacitados fuera de los principales centros industriales refuerza el atractivo de los sistemas modulares que pueden planificarse y montarse de manera más consistente.
La selección del sistema depende de la forma del área de trabajo, la carga requerida de la plataforma y el tiempo disponible para la instalación. Los contratistas en edificios simples pueden preferir los sistemas de marco porque los equipos conocen bien el equipo. Los clientes de refinerías y minería pueden elegir equipos modulares porque pueden configurarse alrededor de tuberías, recipientes y estructuras irregulares. Las empresas de alquiler pueden mantener ambos grupos de clientes manteniendo una flota mixta y ofreciendo orientación de ingeniería antes de la entrega. Este enfoque también ayuda a los proveedores a explicar por qué un sistema de mayor especificación puede reducir los retrasos en obras complejas. El equipo de marco y H-Frame sigue siendo útil cuando un cliente necesita acceso estándar a un costo predecible. El equipo modular se vuelve más útil cuando las estructuras tienen superficies irregulares, espacios reducidos o varios niveles de acceso. Las conexiones Ringlock pueden soportar un montaje consistente en áreas de trabajo repetidas. Los sistemas de tubo y acoplador aún pueden satisfacer requisitos especializados en diseños industriales irregulares. Sus mayores necesidades de mano de obra pueden ser una desventaja cuando los proyectos enfrentan restricciones de trabajadores calificados. Los proveedores también deben considerar cuánto equipo se reutilizará después de que termine un proyecto. Los sistemas con componentes intercambiables pueden simplificar el movimiento de la flota entre contratos. El soporte de ingeniería es valioso cuando los contratistas necesitan información clara sobre la carga antes de que comiencen los trabajos. Estos factores hacen que la elección del sistema sea una decisión de servicio además de una decisión de equipo. El sistema correcto puede acortar el tiempo de instalación cuando el equipo y el personal están adaptados al trabajo. También puede hacer que la planificación de cargas sea más clara para el contratista. Esto refuerza el valor del soporte técnico junto con la disponibilidad básica de equipos. Los clientes pueden beneficiarse cuando la selección de equipos refleja las restricciones reales del área de trabajo en lugar de una preferencia estándar de flota. Esto hace que la revisión del sitio sea una parte importante de la prestación del servicio de alquiler.
Por Tipo de Material:
El Acero Lidera el Volumen de la Flota mientras el Aluminio Gana Terreno en Proyectos RemotosEl acero representó el 58,00% del segmento en 2026, reflejando su eficiencia de costos y su idoneidad para aplicaciones de refinería y civiles de alta carga. Las grandes flotas de alquiler también tienen un inventario sustancial de acero, lo que apoya el uso continuo en Brasil y otros mercados regionales. El acero sigue siendo apropiado para trabajos de acceso exigentes donde la resistencia y la disponibilidad establecida de equipos son más importantes. Su amplia base instalada hace que el reemplazo y la gestión de la flota sean sencillos para muchos operadores. Estos factores mantienen al acero en el centro de la industria de alquiler de andamios en América del Sur.
Se prevé que el aluminio crezca a una CAGR del 9,00% hasta 2032, la tasa más alta entre los tipos de materiales. Los componentes más ligeros pueden reducir las necesidades de transporte en sitios mineros de gran altitud y ubicaciones de infraestructura remota. El aluminio también puede ofrecer resistencia a la corrosión en entornos industriales costeros, donde las condiciones de mantenimiento son exigentes. El uso de madera y contrachapado está disminuyendo donde los requisitos formales de seguridad favorecen los sistemas metálicos, mientras que el plástico y la fibra de vidrio siguen siendo opciones especializadas para entornos eléctricos y corrosivos. Esta combinación de materiales permite a los proveedores de alquiler adaptar la selección de andamios a las condiciones de acceso, los límites de transporte y la necesidad de un desempeño de seguridad documentado.
Las decisiones sobre materiales están cada vez más vinculadas al costo total de un proyecto y no solo a la tarifa diaria de alquiler. El acero sigue siendo adecuado donde la alta carga y la disponibilidad establecida de la flota son determinantes. El aluminio puede ser más valioso donde un proyecto tiene largas rutas de transporte o requisitos de manejo repetido. Los proveedores también deben considerar las necesidades de reparación, almacenamiento y reemplazo al actualizar sus flotas. Una oferta de materiales equilibrada da a los clientes más opciones sin requerir que un proveedor reemplace rápidamente su inventario de acero. Los trabajos de refinería y civiles de alta carga pueden seguir favoreciendo el acero porque está ampliamente disponible en las flotas de alquiler existentes. El aluminio puede ser más apropiado donde los equipos deben transportar el equipo por largas rutas hacia sitios mineros o energéticos remotos. El menor peso de los componentes también puede simplificar el manejo durante la instalación y el desmontaje. Las áreas industriales costeras pueden dar mayor valor a los materiales que funcionan bien en condiciones corrosivas. Los proveedores deben adaptar la selección de materiales a la carga esperada, el plan de transporte y las necesidades de mantenimiento. Los sistemas de madera y contrachapado tienen un papel más limitado donde las prácticas formales de seguridad favorecen las alternativas metálicas. Los sistemas de plástico y fibra de vidrio siguen siendo relevantes en determinados entornos eléctricos y químicos. Esta variada demanda de materiales permite a los proveedores especializados atender necesidades técnicas específicas. También permite a las empresas de alquiler más grandes utilizar flotas de acero mientras añaden inventario de aluminio para proyectos específicos. La disponibilidad de materiales puede influir en el tiempo de entrega cuando varios proyectos comienzan al mismo tiempo. Las empresas de alquiler que comprenden el plan de transporte del cliente pueden tomar mejores decisiones de asignación. Esta capacidad práctica puede ser importante en contratos industriales y mineros remotos. También apoya una comparación más clara entre el menor peso de transporte, las condiciones de carga esperadas y la frecuencia de reutilización del equipo. Estos factores pueden afectar la coordinación total del proyecto más allá del cargo diario de alquiler.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
La Infraestructura Combina Escala con la Tasa de Crecimiento más AltaLa infraestructura representó el 40,00% del segmento en 2026, otorgándole la posición más grande entre los sectores. Las obras de carreteras, ferrocarriles, puentes, metro, saneamiento y túneles necesitan equipos de acceso durante la construcción, los acabados, la inspección y el mantenimiento posterior. El programa de infraestructura de Brasil proporciona un flujo de trabajo plurianual para estas actividades en varias categorías de activos. El programa de carreteras 4G de Colombia también apoya la demanda de andamios en estructuras civiles complejas a medida que los proyectos se acercan a su finalización. Esta amplitud convierte a la infraestructura en una fuente clave de trabajo para el mercado de alquiler de andamios en América del Sur.
Se prevé que la infraestructura crezca a una CAGR del 9,10% hasta 2032, la tasa más alta entre los sectores. Los proyectos industriales y de logística proporcionan una fuente adicional de demanda a través de paradas programadas, ampliaciones de plantas y trabajos en almacenes. El mantenimiento de refinerías es particularmente importante porque los calendarios se establecen en función de las necesidades operativas y no del ciclo de construcción más amplio. La construcción residencial proporciona volumen base en ciudades secundarias, mientras que la actividad comercial se beneficia de los cambios en oficinas y el desarrollo de centros de datos. Los proveedores que pueden colocar equipos rápidamente cerca de los proyectos y apoyar los requisitos de cumplimiento están mejor posicionados para beneficiarse de esta combinación sectorial.
La combinación sectorial también reduce el riesgo de que una desaceleración en un grupo de clientes determine el uso general del equipo. Los contratistas civiles necesitan acceso durante varias etapas de un proyecto, mientras que los equipos de mantenimiento lo necesitan cuando los activos en operación se ponen fuera de servicio. Esto crea diferentes patrones de reserva y requiere una planificación flexible de la flota. Los proveedores pueden mejorar la utilización moviendo equipos estándar entre trabajos civiles, industriales y comerciales. Los operadores más sólidos equilibrarán los contratos de cuentas nacionales con proyectos locales que cubran los períodos cortos de baja demanda. Los contratos de infraestructura a menudo requieren equipos de acceso durante la construcción civil, los acabados y los trabajos de inspección posteriores. Los clientes industriales pueden requerir grandes volúmenes durante un breve período de parada programada. Los proyectos residenciales generalmente necesitan paquetes de equipos más pequeños, pero pueden apoyar una actividad regular en ciudades secundarias. La renovación comercial y las instalaciones logísticas proporcionan otra fuente de trabajo cuando los calendarios de proyectos se superponen. Un proveedor que atiende varios sectores puede mover equipos de un tipo de trabajo a otro. Esto ayuda a reducir el inventario inactivo y apoya un uso de la flota más estable. Los contratos a largo plazo pueden facilitar la planificación de equipos tanto para el cliente como para la empresa de alquiler. Los contratos más cortos siguen siendo importantes donde los contratistas necesitan apoyo rápido para reparaciones urgentes. La combinación sectorial favorece, por tanto, a los proveedores que pueden gestionar tanto grandes proyectos planificados como pedidos recurrentes más pequeños. Esto requiere una planificación cuidadosa de sucursales, coordinación del transporte y visibilidad de la flota. Las empresas que mantienen equipos cerca de las áreas de proyectos activos pueden responder más rápidamente a los cambios de calendario. La capacidad de servicio local puede ser tan importante como el tamaño de la flota total. Esto es particularmente relevante cuando los calendarios de proyectos cambian y los contratistas necesitan equipos o soporte técnico con poco aviso. La preparación local ayuda a los operadores a gestionar este requisito sin interrumpir otros contratos.
Análisis Geográfico
Brasil
Brasil representó el 45,00% del mercado de alquiler de andamios en América del Sur en 2026 y se prevé que crezca a una CAGR del 8,70% hasta 2032. El programa Novo PAC comprometió 226 mil millones de USD en inversión en infraestructura hasta 2026, cubriendo obras que incluyen puentes, sistemas de metro, autopistas y activos de saneamiento. Petrobras también invirtió más de 351 millones de USD en 3 paradas de refinerías en 2025, lo que muestra la importancia del mantenimiento industrial junto con la construcción civil. La NR-18 y la ABNT NBR 6494, una norma brasileña de andamios, refuerzan la demanda de equipos documentados y supervisión formal. Esta influencia regulatoria favorece a las empresas de alquiler que pueden suministrar soporte de ingeniería y registros de inspección mientras amplían la capacidad logística más allá de São Paulo y Río de Janeiro.
Chile
La demanda de Chile está liderada por el mantenimiento industrial y la actividad minera, con la fundición de cobre, las plantas de ácido sulfúrico y la infraestructura eléctrica en Antofagasta y Atacama generando trabajos de mantenimiento planificado recurrentes. Scafom-Rux completó un proyecto de acceso a una torre de chimenea de 72 metros en la instalación de cobre de Altonorte en 2026, utilizando componentes modulares, plataformas de carga y una torre de escalera de aluminio. Este ejemplo muestra por qué los clientes industriales necesitan sistemas que puedan gestionar geometrías complejas y requisitos de carga definidos. La planificación digital y el equipo modular pueden reducir los movimientos de materiales en sitios mineros remotos, mientras que la actividad residencial en Santiago y Valparaíso, los proyectos de energías renovables y la construcción de centros de datos añaden una capa de demanda más amplia pero de menor escala.
Resto de América del Sur
La cartera minera de Perú es una fuente importante de demanda de andamios, con el MINEM registrando 64,1 mil millones de USD en 67 proyectos en 2025. Tía María recibió autorización para actividades de explotación en 2025, apoyando la demanda de acceso para la construcción de la mina e infraestructura de procesamiento. Colombia se beneficia de las fases finales del programa 4G y de los trabajos de mantenimiento en áreas de petróleo y gas. Argentina tiene un entorno de construcción general más débil, pero los proyectos de Vaca Muerta y litio crean una demanda más resiliente de equipos de acceso industrial. Ecuador, Bolivia y Paraguay contribuyen con volúmenes menores a través de obras residenciales urbanas y de saneamiento, ayudando a que la combinación regional reduzca la dependencia de cualquier ciclo de construcción nacional. Esta diversidad también apoya la planificación de la flota en diferentes calendarios de clientes y condiciones operativas.
Panorama Competitivo
El mercado de alquiler de andamios en América del Sur tiene un segmento formal que atiende proyectos con requisitos de cumplimiento intensivos y un segmento informal que suministra trabajos residenciales y comerciales pequeños a menor costo. Los proveedores formales compiten a través de la disponibilidad de flota, la documentación de seguridad, el soporte de ingeniería y la cobertura de sucursales. Los proveedores informales compiten principalmente en precio y siguen siendo relevantes donde los requisitos del proyecto son menos exigentes. Esta división otorga a las empresas organizadas una posición más sólida en refinerías, minas, grandes infraestructuras y proyectos de construcción de envergadura, mientras deja espacio a los especialistas locales para competir con respuesta rápida e inventario cercano.
Loxam acordó en mayo de 2026 adquirir una participación de control del 50,3% en Mills, una operación que combina el alcance de compras de Loxam con la red brasileña de Mills. La transacción indica que los grandes grupos de alquiler están aumentando su compromiso con la región. Estos movimientos pueden incrementar la capacidad de las empresas más grandes para atender a clientes que necesitan varias categorías de equipos y un servicio consistente en múltiples ubicaciones. Las empresas regionales pueden responder centrándose en el soporte técnico, tiempos de entrega más cortos y relaciones con los contratistas locales.
La tecnología y los estándares de seguridad están adquiriendo mayor importancia en las decisiones competitivas. Los proveedores pueden utilizar equipos modulares y herramientas de diseño digital para planificar el acceso en torno a estructuras industriales complejas. El proyecto de Scafom-Rux en 2026 en Altonorte muestra cómo la ingeniería especializada de andamios puede apoyar el trabajo en instalaciones industriales. Los programas de mantenimiento de Petrobras también crean oportunidades para los proveedores que pueden movilizarse de forma segura dentro de estrictos calendarios de parada.
Líderes de la Industria de Alquiler de Andamios en América del Sur
-
Mills Locação, Serviços e Logística S.A. (Loxam Group)
-
Layher Holding GmbH & Co. KG
-
PERI SE
-
ULMA Construction
-
Altrad Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Andamios en América del Sur Empresas cubiertas en este informe
- Mills Locação, Serviços e Logística S.A. (Loxam Group)
- Layher Holding GmbH & Co. KG
- PERI SE
- ULMA Construction
- Altrad Group
- BrandSafway
- Doka GmbH
- Scafom-rux
- Mecan Indústria de Equipamentos para Construção
- SH Brasil
- Sul Andaimes
- Andaimes Pirâmide
- Rohr S.A.
- Tecnoandaimes
- Unispan Chile
- Andamios Atlas (Mexico/LatAm)
- Fortequip Equipamentos Industriais
- Triunfo Andaimes
- Bilfinger SE
- Mills Scaffold (Benchmark Scaffolding)
Desarrollos recientes de la industria en Mercado de Alquiler de Andamios en América del Sur
- Agosto de 2026: Scafom-rux completa un proyecto de torre de chimenea RINGSCAFF en Altonorte, Chile. El proyecto de 10 meses utilizó 7.291 componentes modulares, una torre de escalera de aluminio y plataformas de carga de 500 kilogramos.
- Mayo de 2026: Loxam SAS anuncia la adquisición de una participación de control del 50,3% en Mills Locação. Loxam y los accionistas de control de Mills suscribieron un acuerdo de compraventa de acciones para una participación de control en la empresa brasileña de alquiler de equipos.
- Octubre de 2025: El MINEM de Perú autoriza la actividad de construcción para la mina de cobre Tía María, valorada en 1,8 mil millones de USD. El proyecto apoya las necesidades de acceso para la instalación de trituradoras, la extracción por solventes y la construcción de líneas de transmisión.
Alcance del Informe del Mercado de Alquiler de Andamios en América del Sur
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular y Ringlock |
| Marco y H-Frame |
| Madera y Contrachapado |
| Acero |
| Aluminio |
| Plástico y Fibra de Vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y Logística |
| Infraestructura |
| Brasil |
| Argentina |
| Chile |
| Perú |
| Colombia |
| Resto de América del Sur |
| Por Tipo | Andamio Apoyado |
| Andamio Suspendido | |
| Andamio Móvil | |
| Por Sistema | Tubo y Acoplador |
| Cuplock | |
| Modular y Ringlock | |
| Marco y H-Frame | |
| Por Tipo de Material | Madera y Contrachapado |
| Acero | |
| Aluminio | |
| Plástico y Fibra de Vidrio | |
| Otros | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logística | |
| Infraestructura | |
| Por País | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el alquiler de andamios en América del Sur?
Se prevé que el sector crezca a una CAGR del 7,67% de 2027 a 2032, alcanzando 1,21 mil millones de USD en 2032. El crecimiento está respaldado por obras de infraestructura, mantenimiento de refinerías, construcción minera y necesidades recurrentes de acceso industrial.
¿Qué tipo de andamio tiene la mayor participación en América del Sur?
El andamio apoyado lidera con el 47,00% del segmento en 2026 porque atiende obras residenciales, comerciales, civiles e industriales. Se utiliza ampliamente donde el soporte en el suelo es posible y los contratistas necesitan equipos de acceso estándar.
¿Qué material está creciendo más rápido en el alquiler de andamios en América del Sur?
Se prevé que el aluminio crezca a una CAGR del 9,00% hasta 2032. Su menor peso puede reducir las necesidades de transporte en sitios mineros remotos de gran altitud, mientras que su resistencia a la corrosión es útil en entornos industriales costeros.
¿Por qué la infraestructura es importante para los proveedores de alquiler de andamios?
La infraestructura representó el 40,00% del segmento en 2026 y se prevé que crezca a una CAGR del 9,10% hasta 2032. Los activos civiles necesitan acceso temporal durante la construcción, los acabados, la inspección y el mantenimiento posterior, lo que apoya el uso recurrente del alquiler.
¿Qué país ofrece la mayor oportunidad de alquiler de andamios en América del Sur?
Brasil representó el 45,00% de los ingresos regionales en 2026 y se prevé que crezca a una CAGR del 8,70% hasta 2032. Sus obras de infraestructura, mantenimiento de refinerías, minería y construcción residencial apoyan una base de clientes más amplia que la de otros países de la región.
¿Qué factores están cambiando la competencia entre las empresas de alquiler de andamios?
La documentación de ingeniería, el cumplimiento de normas de seguridad, los sistemas modulares y el acuerdo de Loxam para adquirir una participación de control en Mills están aumentando la importancia de la escala y el servicio técnico. Los proveedores locales aún pueden competir a través de entregas rápidas, cobertura de sucursales regionales y relaciones con los clientes.