
Taille et part du marché des desserts glacés en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
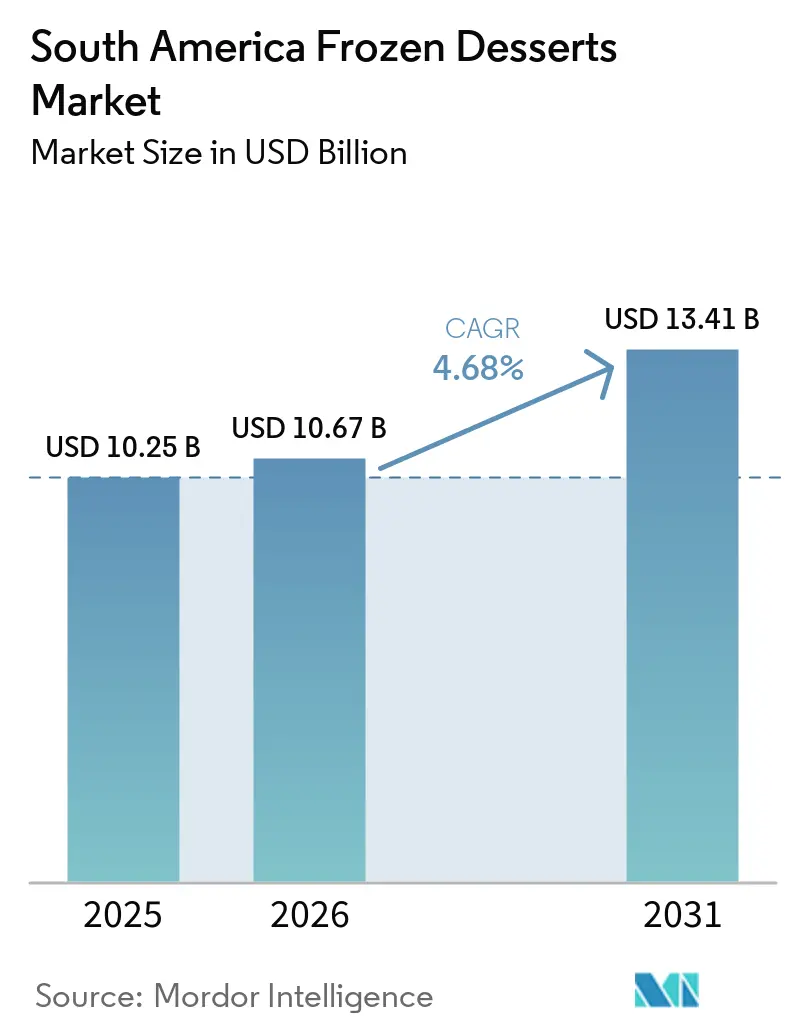
| Taille du marché de l'année de base (2025) | 10.25 Milliards de dollars |
| Taille du Marché (2026) | 10.67 Milliards de dollars |
| Taille du Marché (2031) | 13.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.68 % |
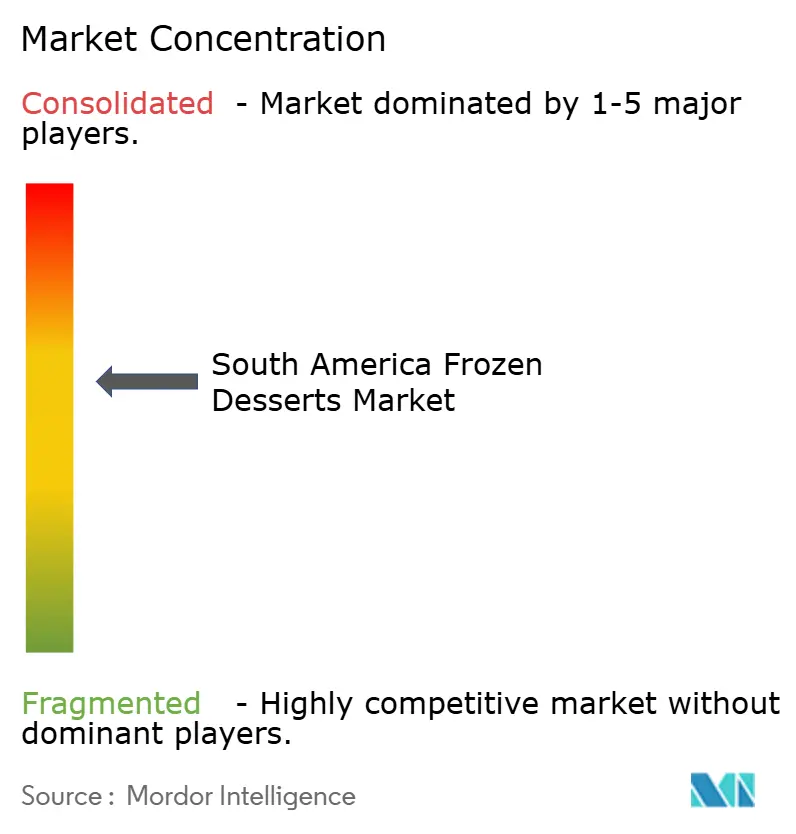
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des desserts glacés en Amérique du Sud par Mordor Intelligence
La taille du marché des desserts glacés en Amérique du Sud était évaluée à 10,25 milliards USD en 2025 et devrait croître de 10,67 milliards USD en 2026 pour atteindre 13,41 milliards USD d'ici 2031, à un CAGR de 4,68 % durant la période de prévision (2026-2031). La crème glacée demeure la gourmandise glacée établie de la région, tandis que la demande évolue vers des recettes premium, des produits à portion individuelle et des choix à teneur réduite en sucre ou sans produits laitiers. La base de consommateurs adressable s'élargit à mesure que les ménages urbains accèdent à la grande distribution moderne et à une distribution réfrigérée plus fiable. L'investissement dans la chaîne du froid est particulièrement important car il permet aux marques de servir les villes de l'intérieur des terres avec une qualité et une disponibilité plus constantes.
Principaux enseignements du rapport
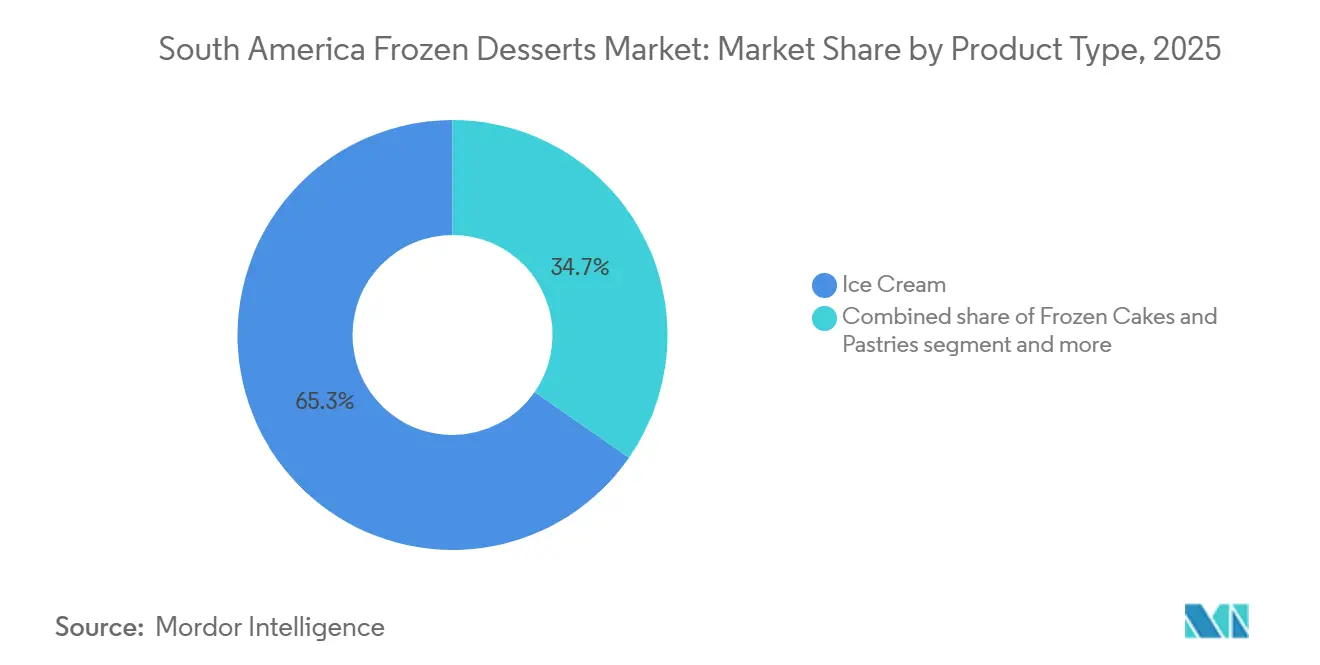
- Par type de produit, la crème glacée détenait 65,34 % de la part de marché des desserts glacés en Amérique du Sud en 2025, tandis que le yaourt glacé devrait croître à un CAGR de 6,07 % jusqu'en 2031.
- Par catégorie, les produits conventionnels représentaient 88,61 % du chiffre d'affaires en 2025, tandis que les produits biologiques devraient progresser à un CAGR de 5,93 % jusqu'en 2031.
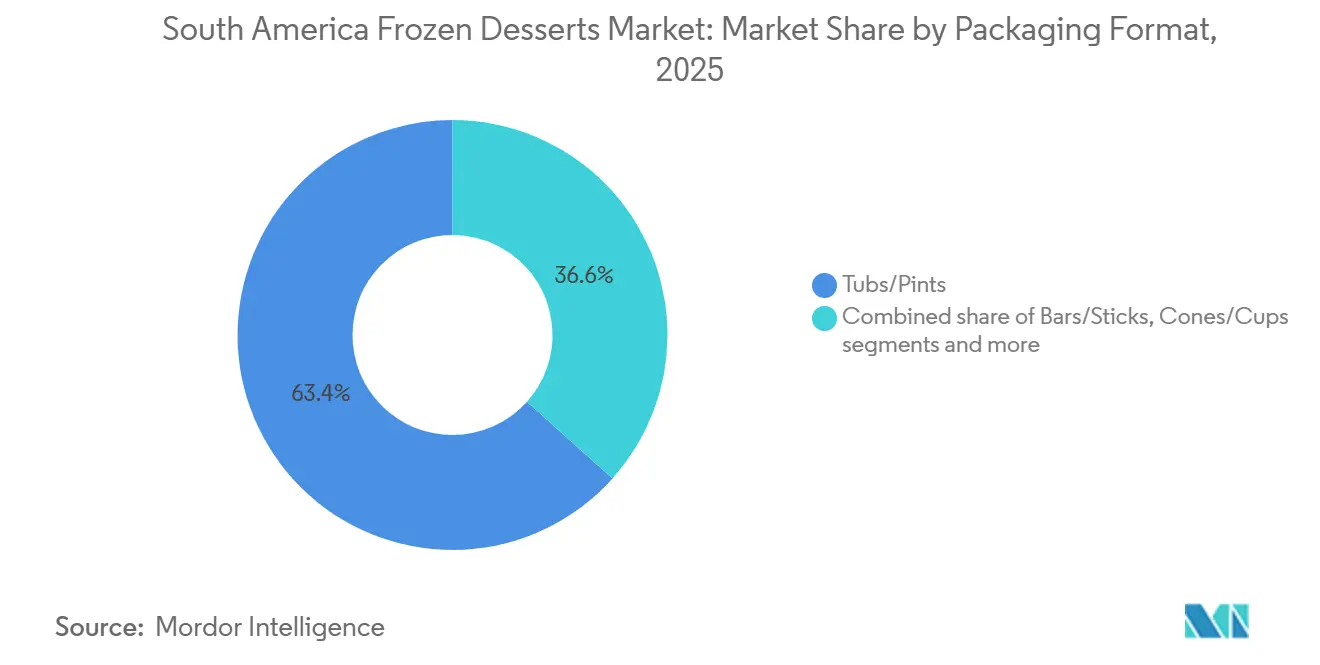
- Par format d'emballage, les bacs et pintes détenaient 63,37 % du chiffre d'affaires en 2025, tandis que les barres et bâtonnets devraient croître à un CAGR de 6,26 % jusqu'en 2031.
- Par géographie, le Brésil détenait 51,76 % du chiffre d'affaires régional en 2025, tandis que la Colombie devrait croître à un CAGR de 5,7 % jusqu'en 2031. CAGR de 5,81 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de crème glacée et de desserts laitiers glacés | +1.4% | Régional, concentration principale au Brésil, en Argentine et au Chili | Court terme (≤ 2 ans) |
| Popularité croissante des desserts glacés premium et artisanaux | +0.9% | Centres urbains du Brésil, du Chili, de la Colombie et de l'Argentine | Moyen terme (2-4 ans) |
| Demande croissante de desserts pratiques et prêts à consommer | +0.7% | Marchés urbains à forte densité du Brésil et de la Colombie et corridors de commerce rapide | Court terme (≤ 2 ans) |
| Adoption croissante de saveurs innovantes et de nouveaux formats de produits | +0.5% | Zones métropolitaines du Brésil, de la Colombie et du Chili et environnements de restauration collective | Moyen terme (2-4 ans) |
| Disponibilité croissante de desserts glacés à base végétale et sans produits laitiers | +0.5% | Brésil, Chili et Colombie, avec une disponibilité émergente en Argentine | Moyen terme (2-4 ans) |
| Investissement croissant dans les infrastructures de chaîne du froid et la distribution de produits surgelés | +0.8% | À l'échelle régionale, avec des gains à court terme au Brésil, au Pérou et en Colombie | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de crème glacée et de desserts laitiers glacés
Les desserts laitiers glacés deviennent un achat tout au long de l'année sur le marché des desserts glacés en Amérique du Sud. La hausse des revenus des ménages, une couverture plus large de la grande distribution moderne et la consommation habituelle de crème glacée soutiennent cette tendance. Le Brésil demeure la principale source de volume et de valeur régionaux, soutenu par une large base de consommateurs et un accès dense au commerce de détail. La recherche fournie identifie un glissement du volume vers des produits à plus haute valeur ajoutée avec des enrobages premium, des inclusions et des nouveautés à portion contrôlée. Ce changement offre au marché des desserts glacés en Amérique du Sud une base plus solide pour que les fabricants protègent leurs revenus même lorsque la croissance en volume ralentit. La demande au Chili et en Argentine indique également un intérêt continu des consommateurs malgré une pression plus large sur les budgets des ménages.
Popularité croissante des desserts glacés premium et artisanaux
Les produits premium et artisanaux modifient les attentes en matière de prix sur le marché des desserts glacés en Amérique du Sud. Les consommateurs accordent de plus en plus de valeur aux ingrédients reconnaissables, à l'approvisionnement local et aux profils de saveurs distinctifs. Lucciano's s'est développé au Chili en 2025, atteignant son 83e site international et étendant son concept de gelato artisanal au-delà de l'Argentine. Les petits producteurs utilisent des ingrédients tels que la baie de maqui, le quinoa, l'açaï et le cacao pour établir une identité régionale. Cela crée un défi pour les marques de milieu de gamme, car elles doivent offrir une raison d'achat claire au-delà d'un nom familier. Les nouveaux points de vente de Freddo et ses gammes saisonnières en Uruguay montrent qu'un renouvellement régulier des produits peut aider les opérateurs premium à maintenir l'attention des consommateurs.
Disponibilité croissante de desserts glacés à base végétale et sans produits laitiers
Les produits à base végétale élargissent le marché des desserts glacés en Amérique du Sud plutôt que de simplement remplacer les produits laitiers. Ces options séduisent les consommateurs qui recherchent des choix sans produits laitiers, à teneur réduite en sucre ou avec des combinaisons d'ingrédients différentes. The Magnum Ice Cream Company s'est associée à la société chilienne de technologie alimentaire NotCo en septembre 2025 pour utiliser la plateforme Giuseppe pour la reformulation et le développement de produits à base végétale. Los Los a lancé une glace à l'açaï végane au Brésil en novembre 2025 avec la certification de la Sociedade Vegetariana Brasileira et 51 % de pulpe d'açaï amazonien. Paccari a également lancé une crème glacée végane en Équateur en 2025, en s'appuyant sur son positionnement de cacao fin pour soutenir une offre premium. Ces développements montrent comment les produits sans produits laitiers peuvent soutenir la différenciation du portefeuille sur l'ensemble du marché des desserts glacés en Amérique du Sud.
Investissement croissant dans les infrastructures de chaîne du froid et la distribution de produits surgelés
La capacité de la chaîne du froid détermine si le marché des desserts glacés en Amérique du Sud peut s'étendre au-delà des grandes zones urbaines. Un stockage fiable et un transport réfrigéré réduisent les pertes de produits et soutiennent une qualité constante. Emergent Cold LatAm a acquis Comfrio en septembre 2025, créant un réseau de 37 installations dans 12 États brésiliens avec 610 000 positions de palettes et 4 millions de mètres cubes de capacité de stockage. IceStar est entré au Pérou via l'acquisition de Fripusa et a annoncé un plan d'investissement de 50 millions USD sur 3 ans. Ces projets améliorent les fondations pour une distribution plus large du marché des desserts glacés en Amérique du Sud sur des marchés où l'accès a été inégal. Une meilleure infrastructure peut également rendre le commerce de détail en petit format et la livraison de repas plus pratiques dans les villes situées en dehors des plus grandes zones métropolitaines.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du lait, de la crème, du sucre, du cacao et des autres matières premières | -0.5% | À l'échelle régionale, avec une pression sur le cacao et le sucre la plus aiguë au Brésil et en Colombie | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Coûts élevés du stockage réfrigéré et du transport de produits surgelés | -0.3% | Brésil, Pérou et sous-régions andines avec des coûts de fret et d'énergie élevés | Court terme (≤ 2 ans) |
| Infrastructures de chaîne du froid limitées dans les zones reculées et mal desservies | -0.4% | Zones reculées du Nord et du Nordeste du Brésil, zones rurales andines et zones adjacentes à l'Amazonie | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Consommation d'énergie élevée et coûts de réfrigération | -0.2% | Brésil et Argentine, où l'instabilité des prix de l'énergie aggrave les coûts d'exploitation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du lait, de la crème, du sucre, du cacao et des autres matières premières
La volatilité des matières premières demeure un risque immédiat pour les fabricants du marché des desserts glacés en Amérique du Sud. Les coûts des produits laitiers, du sucre et du cacao peuvent évoluer simultanément et réduire la marge disponible pour les producteurs. J.P. Morgan s'attend à ce que les prix du cacao restent structurellement élevés à 6 000 USD par tonne à moyen terme, même après une forte baisse par rapport au pic de 2025. Les conditions d'approvisionnement en sucre du Brésil sont également sensibles aux conditions météorologiques et à la politique commerciale, ce qui peut affecter la disponibilité des intrants[1]. Les marques du marché des desserts glacés en Amérique du Sud peuvent réagir par la reformulation, des portions plus petites, des hausses de prix ou des combinaisons d'ingrédients différentes. Le partenariat avec NotCo indique également que certains grands producteurs considèrent la technologie de formulation comme un moyen de gérer l'exposition aux matières premières.
Infrastructures de chaîne du froid limitées dans les zones reculées et mal desservies
Les lacunes de la chaîne du froid limitent la portée du marché des desserts glacés en Amérique du Sud dans les zones reculées et intérieures. La distribution est plus fiable dans les grandes villes que dans les zones rurales andines, les zones adjacentes à l'Amazonie et certaines parties du Nord et du Nordeste du Brésil. Un terminal de fret frigorifique prévu au complexe portuaire de Pecém, dans le Ceará, dispose d'une capacité annuelle de 60 000 tonnes de fret surgelé ou réfrigéré. De tels projets peuvent améliorer l'accès, mais ils ne suppriment pas le besoin continu de stockage local, de véhicules réfrigérés et d'électricité stable. Les exigences brésiliennes en matière de restauration obligent également les opérateurs à maintenir une documentation sur le contrôle de la température, ce qui rend une infrastructure conforme essentielle pour l'expansion[2]. Les entreprises qui développent leur distribution avant que la demande des consommateurs ne mûrisse peuvent acquérir une position solide sur le marché des desserts glacés en Amérique du Sud lorsque le pouvoir d'achat augmentera dans ces zones.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la crème glacée en tête, tandis que le yaourt glacé élargit le mix de croissanceLa crème glacée détenait 65,34 % du chiffre d'affaires régional en 2025, ce qui en fait le principal type de produit de la région. Sa position reflète des habitudes de consommation de longue date au Brésil, en Argentine, en Colombie, au Chili, au Pérou et sur les marchés voisins. Elle couvre les bacs de supermarché, les bâtonnets, les cônes, les produits de glaciers et les nouveautés de marque. Les produits laitiers établis offrent des saveurs et des textures familières, aidant les producteurs à conserver un large attrait auprès des ménages. Le marché des desserts glacés en Amérique du Sud s'appuie sur ce segment car il constitue la base des formulations premium, des barres enrobées et des formats conçus pour les achats d'impulsion. Les producteurs peuvent utiliser des fruits locaux et des profils de saveurs régionaux pour différencier leurs produits sans s'éloigner de l'attrait fondamental de la crème glacée.
Les fabricants accordent une plus grande importance à la valeur des produits au sein de la crème glacée. Les inclusions premium, les formats à portion contrôlée et le positionnement artisanal peuvent augmenter le chiffre d'affaires par unité. Cela rend la catégorie moins dépendante des volumes plus élevés seuls. Les gâteaux et pâtisseries surgelés jouent un rôle complémentaire dans les menus des restaurants et de la restauration, où la facilité de préparation est importante. Les sorbets, gelatos et autres formats soutiennent l'expérimentation avec la maracuyá, la guanábana, l'açaï et le cupuaçu. Les exigences brésiliennes en matière d'étiquetage pour les sucres ajoutés et les déclarations caloriques encouragent également les entreprises à envisager des produits reformulés et des informations nutritionnelles plus claires. Le yaourt glacé devrait croître à un CAGR de 6,07 % jusqu'en 2031 car il se situe entre le positionnement gourmand et axé sur la santé. Sa croissance offre aux marques un moyen de répondre aux préférences à faible teneur en matières grasses sans quitter la catégorie des desserts glacés.

Par catégorie :
les produits conventionnels en tête, tandis que les options biologiques construisent une baseLes produits conventionnels représentaient 88,61 % de la taille du marché des desserts glacés en Amérique du Sud en 2025. Cette large position reflète des prix accessibles, une distribution étendue et des habitudes d'achat des ménages bien établies. Pour de nombreux consommateurs, la crème glacée conventionnelle reste une gourmandise abordable achetée dans les commerces de détail, les épiceries de quartier et les points de restauration. Les grands fabricants s'appuient sur ce segment pour maintenir leur échelle de distribution. Le segment fournit également le volume nécessaire pour soutenir les réseaux de congélateurs et les promotions en magasin. Sa large portée signifie que les changements dans les coûts des ingrédients peuvent avoir un effet direct sur le prix et la rentabilité.
Les produits biologiques devraient croître à un CAGR de 5,93 % jusqu'en 2031. Leur base actuelle est plus petite, mais leur attrait augmente auprès des consommateurs urbains qui recherchent la transparence des ingrédients et des étiquettes plus propres. Le Sud-Est du Brésil et la zone métropolitaine de São Paulo sont d'importants centres de demande pour ces produits. Les producteurs en Équateur et au Brésil peuvent utiliser le cacao, le lait de coco et les fruits amazoniens pour distinguer leurs offres certifiées. Ces produits affichent souvent un prix premium, ce qui offre aux entreprises une voie vers des ventes à plus haute valeur ajoutée. La disponibilité reste limitée en dehors des grandes villes car les ingrédients certifiés et la distribution réfrigérée coûtent plus cher. Le secteur des desserts glacés en Amérique du Sud devra équilibrer cette structure de coûts plus élevée par rapport aux attentes de prix des consommateurs.
Par format d'emballage :
les bacs et pintes en tête, tandis que les barres et bâtonnets progressentLes bacs et pintes représentaient 63,37 % du chiffre d'affaires en 2025. Ce format convient aux achats ménagers en supermarché et soutient les promotions en multipack. Les familles peuvent inclure les bacs dans leurs courses hebdomadaires planifiées, ce qui en fait une partie stable de la demande de détail. Le format offre également aux marques de la place pour des saveurs premium, des portions plus grandes et des desserts à emporter. Les détaillants le privilégient car il encourage une valeur de panier plus élevée qu'une nouveauté individuelle. La croissance des ménages urbains et des familles à double revenu soutient cet usage planifié à emporter.
Les barres et bâtonnets devraient croître à un CAGR de 6,26 % jusqu'en 2031. Leur praticité convient à la vente ambulante, aux kiosques, aux boulangeries, aux espaces de restauration collective et aux restaurants à service rapide. Les produits à portion individuelle offrent également aux marques un moyen clair de stimuler la demande d'impulsion. Froneri a annoncé un investissement de 155 millions BRL au Brésil en 2025, dont 100 millions BRL pour étendre son réseau de congélateurs de 20 % par an et 55 millions BRL pour le stockage frigorifique à son usine de Jacarepaguá[3]. L'investissement indique l'importance de la disponibilité des congélateurs pour la croissance des produits à portion individuelle. Les cônes et coupes occupent un terrain intermédiaire entre les achats à emporter et les gourmandises individuelles. Les barres et bâtonnets en multipack relient davantage les achats ménagers à la consommation en format d'impulsion.
Par canal de distribution :
le commerce de détail constitue la base, tandis que la restauration gagne en visibilitéLe commerce de détail représentait 82,61 % du chiffre d'affaires en 2025, ce qui en fait le canal principal du marché des desserts glacés en Amérique du Sud. Les supermarchés et hypermarchés ancrent le canal grâce à des rayons congélateurs dédiés et des présentoirs promotionnels. Ces magasins rassurent également les acheteurs sur le fait que les produits surgelés sont restés dans la plage de température requise. Les épiceries et supérettes de proximité restent importantes dans les quartiers où l'accès à la grande distribution moderne est incomplet. Leur rôle est particulièrement pertinent pour les produits à bas coût et les achats d'impulsion. L'échelle du commerce de détail continue donc de façonner la manière dont les marques planifient l'offre du marché des desserts glacés en Amérique du Sud, le placement des congélateurs, les promotions et l'assortiment de produits.
La restauration et le HoReCa devraient croître à un CAGR de 5,81 % jusqu'en 2031. Les menus de desserts des restaurants, les glaciers artisanaux et les emplacements à fort trafic aident les consommateurs à découvrir des produits premium avant de les trouver en magasin. Cela peut renforcer la notoriété d'une marque et soutenir les référencements ultérieurs en commerce de détail. Le canal bénéficie également de l'intérêt des consommateurs pour les repas hors domicile. Les opérateurs de restauration peuvent présenter des desserts glacés avec une préparation en cuisine limitée, ce qui en fait des ajouts utiles aux menus. Le commerce en ligne reste moins développé pour les desserts glacés car une réfrigération fiable au dernier kilomètre est nécessaire. À mesure que les infrastructures de livraison se développent, elles pourraient offrir une autre voie au marché des desserts glacés en Amérique du Sud pour atteindre les consommateurs urbains.
Analyse géographique
Marché des Desserts Glacés au Brésil
Le Brésil détenait 51,76 % de la part de marché régionale des desserts glacés en Amérique du Sud en 2025. Sa position est soutenue par l'échelle de sa population, la distribution établie des aliments surgelés et un vaste réseau de points de vente de crèmes glacées. Le pays compte à la fois des marques multinationales et des opérateurs nationaux expérimentés dans la vente au détail et la restauration hors domicile. Ses villes offrent un cadre propice aux crèmes glacées premium, aux produits de nouveauté et à la vente au détail avec livraison. Les consommateurs de São Paulo et d'autres grands centres contribuent à orienter la catégorie vers des achats plus fréquents. Les producteurs ont également accès à une large gamme de fruits et de saveurs locaux pouvant soutenir des produits différenciés. Les exigences réglementaires en matière d'étiquetage et de manipulation des aliments rendent nécessaires une fabrication et une distribution conformes.
Marché des Desserts Glacés en Amérique du Sud
La Colombie devrait croître à un CAGR de 5,77 % jusqu'en 2031. Le pays est devenu plus attractif pour les producteurs cherchant à se développer en dehors du Brésil. Ses grandes villes offrent des réseaux denses de restauration hors domicile, de vente au détail et de livraison aux consommateurs. L'acquisition de Mimo's par Grupo Nutresa ajoute une plateforme grand public de taille significative à ses activités de desserts glacés. L'acquisition ultérieure par la société d'Industrias Tío Rico au Venezuela a étendu sa base de fabrication et de marques dans le nord de l'Amérique du Sud. Le Chili soutient la croissance en valeur grâce à la distribution moderne et à des consommateurs intéressés par les produits premium. L'Argentine combine une solide tradition artisanale et une base de fabrication laitière avec une pression sur le pouvoir d'achat des consommateurs liée à des conditions macroéconomiques plus larges.
Marché des Desserts Glacés en Amérique du Sud Andine
Le Pérou et le reste de l'Amérique du Sud offrent une voie d'expansion à plus long terme à mesure que la capacité de la chaîne du froid atteint davantage de villes secondaires. Lima, Arequipa et Trujillo offrent une base croissante pour la consommation de desserts glacés. L'entrée d'IceStar au Pérou via Fripusa et son plan d'investissement de 50 millions USD pourraient renforcer la logistique nécessaire pour desservir ces localités. Le transfert prévu par Nestlé S.A. de ses activités restantes de crèmes glacées au Chili et au Pérou à Froneri International Limited pourrait également modifier la position concurrentielle sur les marchés andins. L'Équateur a montré une activité dans les produits à base de plantes grâce au lancement vegan de Paccari. Le Venezuela a acquis une importance stratégique accrue après l'acquisition d'Industrias Tío Rico par Grupo Nutresa. Ces marchés restent plus petits que le Brésil, mais ils sont importants car les investissements et les nouveaux formats peuvent remodeler leur structure locale.
Paysage concurrentiel
Le marché des desserts glacés en Amérique du Sud est modérément consolidé, avec des groupes multinationaux, des leaders régionaux et des producteurs artisanaux en concurrence sur différents segments de prix. The Magnum Ice Cream Company et Froneri bénéficient de marques établies, d'une échelle de fabrication et de vastes réseaux de distribution frigorifique. Ces avantages soutiennent la disponibilité des produits dans les supermarchés, les épiceries de proximité et les points de restauration. La concurrence est portée par la notoriété des marques, les prix, l'innovation en matière de saveurs, la qualité des produits et la portée de la distribution. Les habitudes de consommation régionales et le pouvoir d'achat influencent également le positionnement des produits dans chaque pays.
Nestlé S.A. maintient une position concurrentielle grâce à ses marques alimentaires établies, ses capacités de développement de produits et son vaste réseau de distribution. La société est présente dans les desserts glacés à travers son portefeuille de crèmes glacées et bénéficie de son expérience en marketing grand public et en distribution de détail. Son approche du marché soutient la disponibilité des produits sur différents segments de prix et de consommateurs. Grupo Arcor S.A.I.C. est un autre acteur régional important, qui s'appuie sur son activité de confiserie établie, la notoriété de ses marques grand public et sa présence dans la distribution en Amérique du Sud.
Les fabricants régionaux et les petits producteurs intensifient davantage la concurrence grâce à des saveurs localement appréciées, des prix compétitifs et des offres de produits différenciées. Les glaciers artisanaux séduisent les consommateurs à la recherche d'ingrédients premium, de saveurs distinctives et de desserts fraîchement préparés, notamment sur les marchés urbains. Les fabricants se font également concurrence à travers des innovations en matière de tailles de portions, de formats d'emballage et de formulations gourmandes ou axées sur la santé. Les détaillants et les opérateurs de restauration influencent l'accès au marché par leurs décisions d'allocation d'espace en rayon, de promotions et d'assortiment de produits.
Leaders du secteur des desserts glacés en Amérique du Sud
-
Froneri International Limited
-
Nestlé S.A.
-
Grupo Arcor S.A.I.C.
-
The Magnum Ice Cream Company N.V.
-
Grupo Nutresa S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Desserts Glacés en Amérique du Sud Entreprises couvertes dans ce rapport
- The Magnum Ice Cream Company N.V.
- Nestlé S.A.
- Grupo Arcor S.A.I.C.
- Grupo Nutresa S.A.
- Grupo Helacor S.A.
- Colombina S.A.
- Froneri International Limited
- General Mills, Inc.
- Mars, Incorporated
- Danone S.A.
- Grupo Bimbo, S.A.B. de C.V.
- Sorvetes Jundiá Indústria e Comércio Ltda.
- Creme Mel Sorvetes
- Chiquinho Sorvetes
- Frutos do Brasil
- Los Paleteros
- Cacau Show
- Emporio La Rosa
- Savory
- Baskin-Robbins Franchising LLC
Lire l’analyse des entreprises de marché des desserts glacés en amérique du sud
Développements industriels récents dans Marché des Desserts Glacés en Amérique du Sud
- Août 2026 : General Mills a confirmé que Häagen-Dazs cessera sa distribution au Brésil, mettant fin à une présence de 29 ans suite à la restructuration du portefeuille de la société, qui comprend une cession de 800 millions BRL de ses opérations brésiliennes.
- Mai 2026 : Grupo Nutresa a finalisé l'acquisition de la chaîne de crème glacée Mimo's en Colombie pour 50 000 millions COP. L'opération a ajouté plus de 200 points de vente et une unité de production à Medellín d'une capacité supérieure à 5 millions de litres par an.
- Juillet 2025 : Froneri a annoncé un investissement de 155 millions BRL au Brésil, dont 100 millions BRL pour étendre son réseau de congélateurs et 55 millions BRL pour le stockage frigorifique à son usine de Jacarepaguá.
Périmètre du rapport sur le marché des desserts glacés en Amérique du Sud
Les desserts glacés sont des produits alimentaires sucrés préparés par congélation ou congélation partielle d'ingrédients tels que le lait, la crème, le sucre, les fruits et d'autres composants aromatisants. Le marché des desserts glacés en Amérique du Sud est segmenté par type de produit, catégorie, format d'emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en crème glacée, yaourt glacé, gâteaux et pâtisseries surgelés et autres. Par catégorie, le marché est segmenté en conventionnel et biologique. Par format d'emballage, le marché est segmenté en bacs/pintes, barres/bâtonnets, cônes/coupes et autres. Par canal de distribution, le marché est segmenté en restauration/HoReCa et commerce de détail. Par géographie, le marché est segmenté en Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
Aperçu de la segmentation
| Crème glacée |
| Yaourt glacé |
| Gâteaux et pâtisseries surgelés |
| Autres |
| Conventionnel |
| Biologique |
| Bacs/Pintes |
| Barres/Bâtonnets |
| Cônes/Coupes |
| Autres |
| Restauration/HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries/Supérettes de proximité | |
| Boutiques de vente en ligne | |
| Autres canaux de distribution |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de produit | Crème glacée | |
| Yaourt glacé | ||
| Gâteaux et pâtisseries surgelés | ||
| Autres | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par format d'emballage | Bacs/Pintes | |
| Barres/Bâtonnets | ||
| Cônes/Coupes | ||
| Autres | ||
| Par canal de distribution | Restauration/HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries/Supérettes de proximité | ||
| Boutiques de vente en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les desserts glacés en Amérique du Sud ?
La catégorie devrait croître à un CAGR de 4,68 % de 2026 à 2031, pour atteindre 13,41 milliards USD en 2031.
Quel produit domine les ventes en Amérique du Sud ?
La crème glacée est en tête, avec 65,34 % du chiffre d'affaires régional en 2025.
Quel format devrait connaître la croissance la plus rapide ?
Les barres et bâtonnets devraient croître à un CAGR de 6,26 % jusqu'en 2031, soutenus par les achats d'impulsion et un placement plus large des congélateurs.
Pourquoi la Colombie est-elle importante pour les entreprises de desserts glacés ?
La Colombie devrait croître à un CAGR de 5,77 % jusqu'en 2031 et a attiré des investissements dans des points de vente au détail et des actifs de production.
Quelle est l'importance du commerce de détail pour les ventes de desserts glacés ?
Le commerce de détail représentait 82,61 % du chiffre d'affaires en 2025 car les supermarchés et hypermarchés offrent une capacité de congélation, une visibilité et une confiance des consommateurs.