
Taille et part du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Volume du Marché (2026) | 28.74 Millions de litres |
| Volume du Marché (2031) | 36.89 Millions de litres |
| Growth Rate (2026 - 2031) | 5.12 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite par Mordor Intelligence
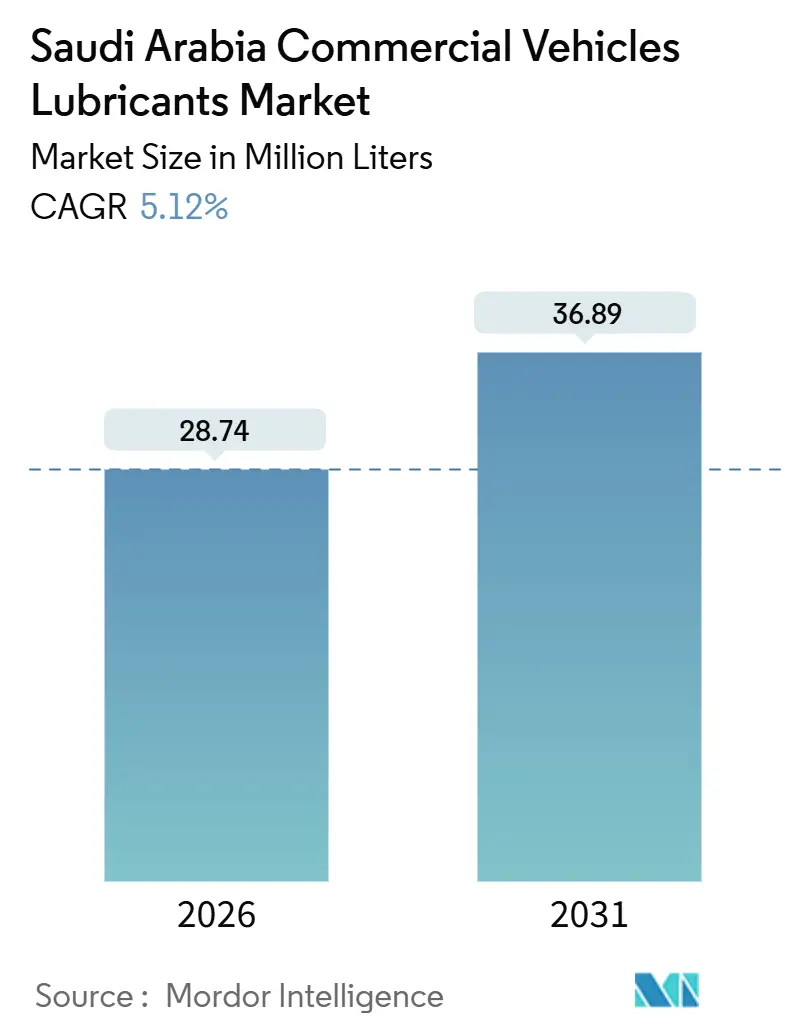
La taille du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite est estimée à 28,74 millions de litres en 2026, et devrait atteindre 36,89 millions de litres d'ici 2031, à un CAGR de 5,12 % pendant la période de prévision (2026-2031). Les attributions record en matière d'infrastructures soutiennent la croissance dans le cadre de la Vision 2030, la densification de la logistique maintient les véhicules lourds en mouvement tout au long de l'année, et un glissement constant vers les formulations synthétiques conçues pour les températures d'exploitation désertiques supérieures à 50 °C. Les pics saisonniers de pèlerinage, l'essor des contrats de maintenance prédictive qui verrouillent des volumes pluriannuels premium, et la poussée en aval d'Aramco après l'acquisition de Valvoline ont intensifié la concurrence, élargi les attentes en matière de services et réduit les délais de livraison des fournisseurs. Dans le même temps, l'électrification des flottes de livraison du dernier kilomètre et des bus publics commence à plafonner les volumes à long terme d'huiles moteur, forçant les fournisseurs à se diversifier dans les fluides de transmission, les liquides de refroidissement pour batteries et les graisses.
Principaux enseignements du rapport
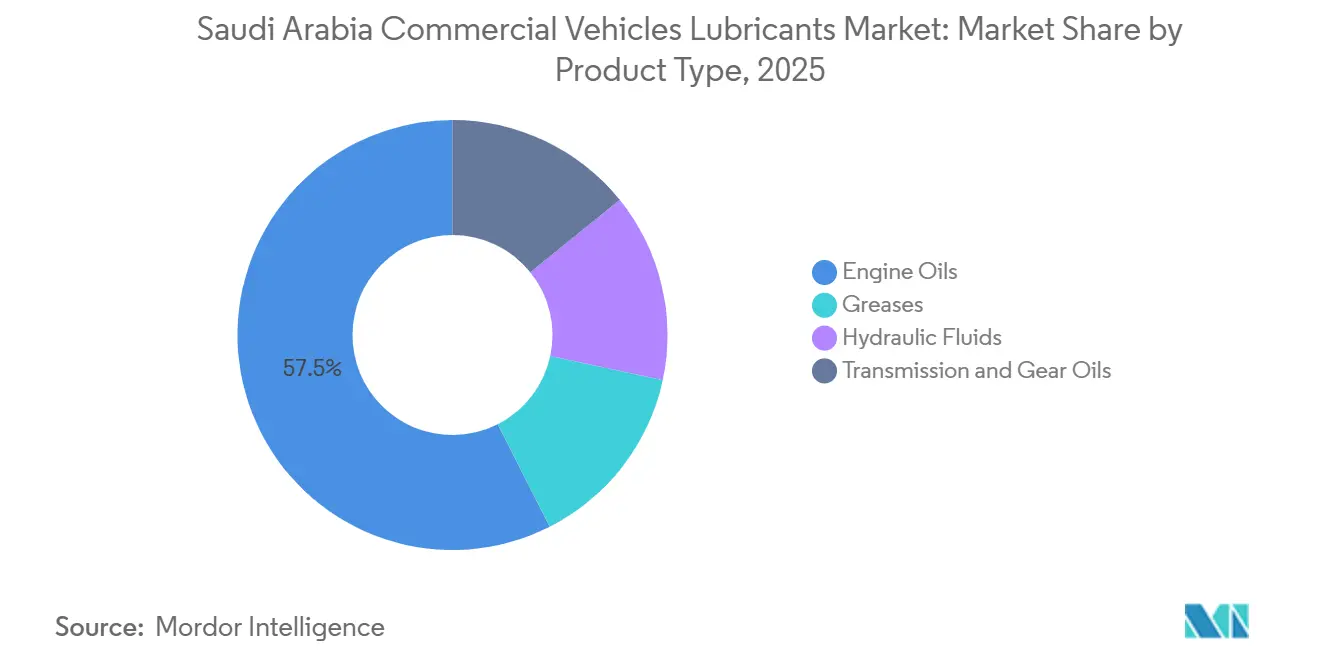
- Par type de produit, les huiles moteur représentaient 57,46 % de la part du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite en 2025, tandis que les huiles de transmission et de boîte de vitesses devraient se développer à un CAGR de 6,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les mégaprojets d'infrastructure dans le cadre de la Vision 2030 stimulant la demande en lubrifiants pour la construction et les flottes | +1.2% | National, avec concentration à Riyad, NEOM, Djeddah et les zones industrielles de la Province orientale | Moyen terme (2-4 ans) |
| L'essor de la logistique et des kilomètres liés au commerce électronique augmentant l'intensité de la consommation de lubrifiants | +0.9% | National, avec densité urbaine à Riyad, Djeddah, Dammam stimulant la croissance des livraisons du dernier kilomètre | Court terme (≤ 2 ans) |
| Transition vers les huiles diesels lourds haute performance synthétiques (HDDEO) pour des intervalles de vidange prolongés dans les conditions climatiques désertiques extrêmes | +0.7% | National, notamment dans les régions à très hautes températures (Rub' al-Khali, Province de la frontière nord) | Long terme (≥ 4 ans) |
| Les pics saisonniers du pèlerinage du Hajj-Oumra créant des cycles de maintenance prévisibles pour les flottes de bus | +0.5% | Province occidentale (La Mecque, Médine, Djeddah), avec répercussions sur les opérateurs d'autocars nationaux | Court terme (≤ 2 ans) |
| L'adoption de la maintenance prédictive numérique stimulant les contrats de lubrifiants premium groupés | +0.6% | National, avec adoption précoce par les grandes flottes logistiques (DHL, Aramex, FedEx) et les opérateurs de transport public | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mégaprojets d'infrastructure dans le cadre de la Vision 2030 stimulant la demande en lubrifiants pour la construction et les flottes
Le pipeline de construction de l'Arabie Saoudite entre 2023 et 2030 mobilise des milliers de camions de transport, d'excavatrices et de bétonnières qui consomment collectivement de grands volumes d'huiles moteur, de fluides hydrauliques et de graisses chaque année[1]Saudi Aramco, "Aramco et ExxonMobil signent un accord-cadre de coentreprise pour Samref VFA," aramco.com. La ville linéaire de 170 kilomètres de NEOM, le complexe pétrochimique Amiral à Jubail et l'expansion Samref VFA à Yanbu déploient chacun des équipements qui fonctionnent presque en continu à des températures ambiantes dépassant 45 °C, raccourcissant les intervalles de vidange et exigeant des synthétiques stables à l'oxydation. Les centres logistiques planifiés, conçus pour augmenter le PIB hors pétrole, amplifient encore la densité des camions et prolongent les heures d'exploitation des chariots élévateurs et des tracteurs de cour. Les mélangeurs locaux qui sécurisent l'approvisionnement en huile de base du Groupe II/III via le nouveau train de Luberef à Yanbu ont commencé à réduire les délais de livraison aux clients, passant de semaines à jours, capturant les renouvellements de flottes liés aux contrats de génie civil. Ensemble, ces projets cimentent une hausse pluriannuelle de la demande du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite, notamment pour les huiles diesels lourds haute performance et les fluides hydrauliques à choc de charge.
L'essor de la logistique et du commerce électronique augmentant l'intensité de la consommation de lubrifiants
Le secteur national du fret et de la logistique est appelé à croître, porté par les attentes croissantes en matière de livraisons le jour même et le renforcement des liens transfrontaliers avec les ports du Golfe. Les acteurs majeurs comme Aramex, Ajex (soutenu par DHL) et FedEx élargissent leurs réseaux en étoile, avec une flotte combinée de véhicules. Notamment, de nombreux de ces véhicules dépendent encore de moteurs diesel pour leurs trajets longue distance. Chaque kilomètre supplémentaire parcouru par ces flottes se traduit directement par une consommation de lubrifiants. Les données télématiques révèlent un changement : les fourgonnettes urbaines parcourent désormais de plus grandes distances quotidiennes. Si des initiatives pilotes, comme le Farizon 8 tonnes électrique d'Aramex, laissent présager une prochaine transition, le rythme de cette transformation reste lent. En conséquence, le marché saoudien des lubrifiants pour véhicules commerciaux continue d'être étroitement lié aux cycles traditionnels de combustion interne tout au long de la période de prévision.
Transition vers les huiles diesels lourds haute performance synthétiques (HDDEO) pour des intervalles de vidange prolongés dans les conditions climatiques désertiques extrêmes
Des tests de terrain dans le Quart vide révèlent que les synthétiques 5W-40 à base du Groupe III surpassent les minéraux 15W-40 en conservant plus longtemps la viscosité et l'indice de basicité total[2]Luberef, "Luberef attribue un contrat EPC pour le projet d'expansion de la raffinerie de Yanbu," luberef.com.sa. Cette avancée permet aux flottes de prolonger les vidanges d'huile sans dépasser les seuils d'usure du fer. Les mélangeurs tirent parti du nouveau train d'huile de base de Yanbu pour produire localement des grades premium d'huiles diesels lourds haute performance. Ce glissement réduit la dépendance aux importations en provenance de Singapour et de Corée du Sud, atténuant efficacement les fluctuations de prix liées aux devises. Bien que ces huiles premium comportent une majoration de prix par rapport à leurs homologues minérales, une analyse complète du coût total de possession révèle des économies nettes lorsqu'on tient compte de la réduction des temps d'arrêt et des achats de filtres moins fréquents. Cet avantage économique propulse l'adoption parmi les flottes organisées qui mettent l'accent sur les considérations de coût sur toute la durée de vie.
Les pics saisonniers du pèlerinage du Hajj–Oumra créant des cycles de maintenance prévisibles pour les flottes de bus
Durant la saison du Hajj 2025, une flotte de bus et de taxis, renforcée par des ateliers mobiles et des dépanneuses, a opéré sur une fenêtre de maintenance concentrée de quatre semaines. Cet effort a consommé des quantités importantes d'huile moteur et de fluide de transmission. Hafil, assurant le service d'un grand nombre de bus entre le Ramadan et le Dhul-Hijja, a conduit les fournisseurs à positionner stratégiquement des stocks à Djeddah et à Médine. Bien que la nouvelle flotte de bus à haut niveau de service (BRT) électrique de La Mecque, introduite fin 2025, ait réduit la demande d'huile moteur sur les routes de navettes urbaines, les autocars interurbains continuent de fonctionner au diesel. Cela garantit que les pics des saisons de pèlerinage continuent de constituer un plancher de volume fiable pour le marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La volatilité des prix du pétrole brut et l'intense concurrence par les prix comprimant les marges | -0.8% | National, avec des effets de débordement liés à la tarification mondiale du pétrole brut Brent et aux décisions de production de l'OPEP+ | Court terme (≤ 2 ans) |
| Les produits contrefaits et de mauvaise qualité érodant la part de marché des marques et la confiance | -0.5% | National, avec une incidence plus élevée dans les circuits de distribution secondaires et les ateliers indépendants | Moyen terme (2-4 ans) |
| L'objectif de 30 % de transport public électrique à Riyad plafonnant progressivement la demande à long terme en huiles moteur | -0.4% | Centres urbains (Riyad, Djeddah, Dammam), avec répercussions nationales à mesure que l'adoption des véhicules électriques s'accélère | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du pétrole brut et l'intense concurrence par les prix comprimant les marges
Les prix du pétrole brut Brent se sont maintenus à un niveau stable tout au long de 2025. Cette tendance a comprimé les spreads d'huile de base, contraignant les mélangeurs à absorber les fluctuations de coûts ou à consentir des remises importantes sur un marché où la fidélité à la marque vacille fréquemment. L'émergence d'une entité pleinement intégrée Aramco–Valvoline a élevé les enjeux, car un fournisseur soutenu par l'État peut subventionner des promotions lors des trimestres difficiles, poussant les indépendants à défendre leurs parts avec des conditions de crédit prolongées et des services groupés plutôt que des baisses de prix pures.
Les produits contrefaits et de mauvaise qualité érodant la part de marché des marques et la confiance
En janvier 2024, le ministère du Commerce a saisi des articles de lubrifiants contrefaits. Malgré cela, de plus petits ateliers le long du corridor Riyad–Dammam persistent à stocker des huiles non vérifiées, sous-cotant souvent les prix des marques. À la fin de 2024, le Programme de sécurité des produits de l'Organisation saoudienne de normalisation, de métrologie et de qualité (SASO) a atteint la conformité. Cependant, les laboratoires d'authentification faisant face à des contraintes de capacité, des distributeurs peu scrupuleux ont trouvé des occasions d'exploiter les lacunes dans l'application de la réglementation. En réponse, les fournisseurs authentiques ont introduit des emballages dotés de codes QR, des scellés inviolables et des audits rigoureux des distributeurs. Pourtant, le défi demeure : restaurer une image de marque ternie est à la fois coûteux et chronophage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les huiles moteur ancrent le volume, les fluides de transmission mènent la croissance
Les huiles moteur représentaient 57,46 % du volume de 2025, portées par la flotte saoudienne de camions, de bus et de fourgonnettes. Ces véhicules opèrent dans des conditions de chaleur intense et de poussière, entraînant des intervalles de vidange plus courts et des centres de service plus sollicités. Le marché des huiles moteur dans le secteur des lubrifiants pour véhicules commerciaux en Arabie Saoudite est appelé à croître dans les prochaines années, malgré l'influence croissante de l'électrification. Les gestionnaires de flotte optent de plus en plus pour les synthétiques API CK-4 et 5W-40 homologués par les équipementiers, non seulement pour se prémunir contre les réclamations sous garantie, mais aussi pour bénéficier d'intervalles de service plus longs, réduisant les temps d'arrêt et les achats de filtres.
Les huiles de transmission et de boîte de vitesses, bien qu'elles représentent un tonnage absolu plus faible, affichent la croissance la plus rapide avec un CAGR de 6,18 %. Cette croissance est alimentée par l'adoption croissante des transmissions manuelles automatisées et des transmissions à variation continue dans les nouveaux tracteurs longue distance. Les grands équipementiers comme Volvo, Daimler et FAW spécifient des fluides API GL-5 et MT-1, reconnus pour leur stabilité au cisaillement améliorée. En réponse, les mélangeurs reformulent avec des bases synthétiques pour assurer la protection des engrenages à des températures de carter de 200 °C. Pendant ce temps, les graisses et les fluides hydrauliques connaissent une croissance régulière, largement tirée par le besoin de disponibilité des équipements de construction. Les fournisseurs introduisent des chimies avancées, telles que les épaississants au sulfonate de calcium et à la polyurée, qui non seulement améliorent les performances mais prolongent également les intervalles de relubrification. Collectivement, ces tendances mettent en évidence un glissement du marché saoudien, s'éloignant des huiles moteur en vrac traditionnelles vers des fluides de transmission spécialisés offrant des marges bénéficiaires plus élevées.


Analyse géographique
Riyad est le plus grand centre de demande du pays, représentant une part significative du volume du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite. L'extension du métro de la ville, l'élargissement du périphérique et les projets de parc logistique aéroportuaire génèrent des milliers de trajets quotidiens par des engins de terrassement, des camions-bennes et des camions malaxeurs de béton prêt à l'emploi, consommant chacun des lubrifiants à des rythmes accélérés dans des conditions de démarrage-arrêt. Les appels d'offres gouvernementaux stipulent désormais la conformité WASL, de sorte que les fournisseurs capables d'intégrer des alertes de vidange dans la plateforme ont obtenu des contrats pluriannuels avec les opérateurs de bus municipaux, les collecteurs de déchets et les flottes de construction.
La demande de la Province occidentale est dominée par les flux de pèlerinage Djeddah-La Mecque qui provoquent des pics prévisibles en juin-juillet. Le lancement du corridor de bus à haut niveau de service (BRT) électrique de La Mecque réduit l'intensité des lubrifiants diesel dans le cœur urbain, mais laisse les routes d'autocars interurbains intactes, de sorte que la part globale du marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite en provenance de la Province occidentale devrait rester stable.
La Province orientale fournit l'essentiel de l'huile de base du Groupe II/III via le site Luberef de Yanbu, donnant aux mélangeurs locaux un avantage logistique pour servir les complexes pétrochimiques des villes industrielles de Jubail et de Yanbu, où les équipements fonctionnent en continu. Le transport de charges lourdes reliant ces usines au port du roi Abdulaziz à Dammam reste tributaire du diesel, soutenant une demande robuste en huiles moteur et en huiles de boîte de vitesses. NEOM, dans le nord-ouest, introduit un point chaud en zone vierge où les mandats de durabilité favoriseront à terme les équipements électriques et à hydrogène ; cependant, les grands travaux de terrassement au cours des prochaines années continueront de s'appuyer sur des machines alimentées au diesel, assurant ainsi un flux de revenus transitoire en lubrifiants pour les fournisseurs qui établissent des centres de service sur site.
Paysage réglementaire
Les lubrifiants pour véhicules commerciaux vendus en Arabie saoudite sont régis par la réglementation technique de la SASO (Saudi Standards, Metrology and Quality Organization) relative aux huiles lubrifiantes, qui définit les exigences en matière de qualité des produits, d'étiquetage et de sécurité pour l'accès au marché. Une mise à jour clé est la norme GSO 1785-1:2024 (approuvée le 1er mai 2024), qui révise les spécifications des lubrifiants pour moteurs à combustion interne et aligne les exigences sur les classifications de performance API pour les moteurs à essence et diesel.
Pour commercialiser des produits, les importateurs et fabricants doivent réaliser une évaluation de conformité via la plateforme SABER et obtenir des certificats de conformité. Avec cette documentation et les rapports d'essais, ainsi que l'étiquetage en arabe et en anglais, positionnés comme des points de contrôle de conformité centraux, la réglementation fait également référence à des normes SASO/GSO adjacentes qui s'étendent au-delà des huiles moteur pour couvrir les huiles hydrauliques, les graisses automobiles et les lubrifiants pour engrenages. Cela élargit le champ d'application aux ensembles de produits lubrifiants multiples utilisés par les flottes et les ateliers.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en huile de base, dominé au niveau national par Saudi Aramco Base Oil Company (Luberef). Cela constitue la base de matières premières pour les intrants de Groupe II/III utilisés dans les huiles moteur diesel pour usage intensif et les fluides de transmission. En février 2026, le ministère saoudien de l'Énergie a prolongé l'allocation de matières premières pour l'usine de Luberef à Djeddah (24 500 barils/jour jusqu'en 2030) et l'usine de Yanbu (50 000 barils/jour jusqu'en 2038), ce qui favorise une planification à plus long terme pour les mélangeurs et réduit le risque de perturbation pour les contrats de service aux flottes liés aux cycles de grands projets.
Du côté de la formulation et du mélange, les grands acteurs internationaux et les acteurs locaux transforment les huiles de base et les packages d'additifs en lubrifiants finis conformes aux normes API et OEM, puis les distribuent via des canaux autorisés, notamment les distributeurs, les stations-service et les ateliers indépendants. La localisation se concentre autour de Yanbu, où le parc de valeur des lubrifiants LubeHUB améliore l'accès à la logistique d'approvisionnement en huile de base ; en juin 2026, Apar Industries Middle East Limited a signé un accord d'approvisionnement en huile de base avec Luberef pour fabriquer des huiles spéciales à LubeHUB. En aval, les grandes flottes et les opérateurs de transport public achètent de plus en plus via des contrats de maintenance groupés, et la conformité à la réglementation technique SASO ainsi qu'à la conformité basée sur SABER reste un point de contrôle clé à travers l'importation, l'entreposage et la vente au détail du dernier kilomètre.
Paysage concurrentiel
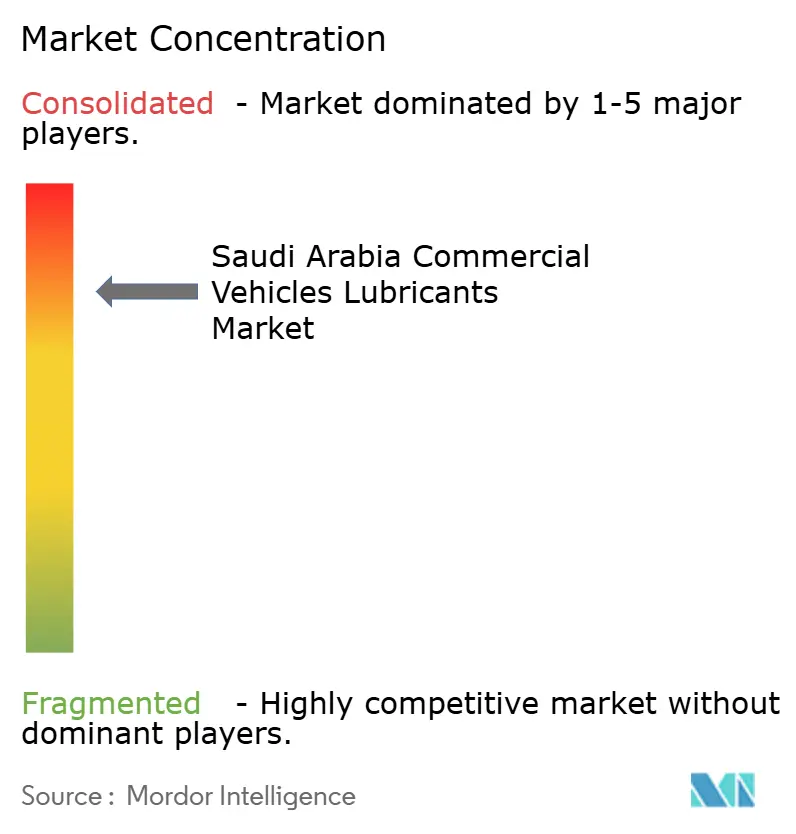
Le marché des lubrifiants pour véhicules commerciaux en Arabie Saoudite est consolidé. L'acquisition de Valvoline par Aramco et son intérêt pour l'unité Castrol de BP reflètent une démarche stratégique visant à internaliser les marges de mélange et à exploiter un accès incomparable aux huiles de base, donnant au champion national une position de coût que peu peuvent égaler. Le regroupement de services émerge comme un avantage concurrentiel durable. Les acteurs numériquement natifs tels qu'Eagle-IoT s'insèrent entre la flotte et le fournisseur de lubrifiants, monétisant les données tout en dirigeant le volume vers les partenaires qui versent des commissions de référencement. À mesure que l'électrification se répand, les précurseurs dotés de portefeuilles de fluides pour transmissions électriques et de liquides de refroidissement pour batteries sont en position de capturer des parts de marché anticipées.
Leaders du secteur des lubrifiants pour véhicules commerciaux en Arabie Saoudite
Petromin Corporation
Shell plc
BP plc
ExxonMobil Corporation
FUCHS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité notable réside dans la localisation des intrants critiques pour lubrifiants au-delà des huiles de base, en particulier les additifs qui influencent le contrôle de l'oxydation à haute température et la performance en cas de vidange prolongée pour les flottes à usage intensif. En février 2025, Farabi Downstream Petrochemical Company et Xinxiang Richful Lube Additive Co., Ltd ont signé un protocole d'accord pour établir une usine intégrée de fabrication d'additifs lubrifiants à Yanbu, suggérant une voie vers un approvisionnement national en composants pouvant réduire les contraintes sur la flexibilité de formulation et les cycles de fonds de roulement pour les mélangeurs desservant des flottes organisées.
La capacité d'approvisionnement et la sécurité des matières premières influencent également les zones où la demande premium peut être captée, en particulier dans les synthétiques haut de gamme et les fluides de transmission spéciaux. En janvier 2026, Luberef et Saudi Aramco ont signé un protocole d'accord pour explorer le développement d'une usine d'huile de base dans le complexe de Jazan, et Luberef a orienté son expansion des huiles de base à Yanbu vers un achèvement au second semestre 2026, avec des arrêts de maintenance utilisés pour finaliser le projet. À mesure que la disponibilité nationale d'huile de base et la capacité locale en additifs s'améliorent, les fournisseurs peuvent se développer vers des produits à marge plus élevée et à forte contrainte (HDDEO, huiles de transmission et d'engrenages, fluides hydrauliques, graisses) tout en progressant dans la conformité SASO via SABER pour une commercialisation plus rapide et une planification de distribution plus résiliente.
Développements récents du secteur
- Juin 2026 : FUCHS et Aramco ont signé un accord-cadre mondial pour les huiles de base au siège de FUCHS à Mannheim afin d'approfondir leur collaboration dans le cadre de l'Alliance des huiles de base d'Aramco. L'accord renforce l'optionnalité d'approvisionnement à long terme en huile de base pour FUCHS et soutient la continuité des produits dans les qualités de lubrifiants pour usage intensif à haute température utilisés dans les flottes commerciales.
- Février 2026 : JOSLOC (Al Jomaih and Shell Lubricating Oil Company) a signé un accord d'approvisionnement stratégique en lubrifiants avec Al Nakhlah National Company (NANCO) pour fournir des lubrifiants premium à sa flotte. Cet accord reflète l'usage croissant de contrats d'approvisionnement structurés pour les flottes, qui lient le choix des lubrifiants à la disponibilité opérationnelle et à la performance de maintenance, favorisant les fournisseurs disposant d'une expertise technique approfondie et d'une disponibilité assurée.
- Janvier 2024 : le ministère saoudien du Commerce a confisqué des articles lubrifiants contrefaits dans le cadre d'actions de répression contre les produits non conformes. Cette répression a renforcé l'importance de la traçabilité, de l'étiquetage conforme et des canaux de distribution vérifiés pour les fournisseurs de lubrifiants de marque en concurrence sur les circuits menés par les ateliers et le marché secondaire.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les lubrifiants consommés en Arabie saoudite pour l'exploitation et l'entretien des véhicules commerciaux. Nous mesurons la consommation sur l'ensemble des remplissages de lubrifiants en service et des intervalles de vidange sur l'année.
Exclusions du périmètre : nous excluons les lubrifiants utilisés dans les voitures particulières, les motocyclettes, les équipements industriels, le secteur maritime, l'aviation et la production d'électricité, ainsi que le négoce d'huile de base et d'additifs qui ne se traduit pas en demande de lubrifiants finis.
Aperçu de la segmentation
- Par type de produit
- Huiles moteur
- Graisses
- Fluides hydrauliques
- Huiles de transmission et de boîte de vitesses
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire une image pratique de la demande de lubrifiants pour véhicules commerciaux en Arabie saoudite avant de soumettre les hypothèses aux entretiens. Nous nous sommes appuyés sur des références publiques et officielles telles que les publications de la Saudi General Authority for Statistics, les statistiques douanières et commerciales, ainsi que les normes et publications réglementaires de la SASO. Pour le contexte macroéconomique et les indicateurs liés à l'énergie, nous avons également utilisé des publications d'agences telles que l'OPEP et la Banque mondiale.
Pour traduire ces signaux en une vision de la consommation de lubrifiants, nous avons examiné la littérature technique et les recommandations de service accessibles au public qui influencent les intervalles de vidange. Lorsqu'elles étaient disponibles, nous avons également utilisé des publications d'associations et liées aux flottes. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse reconnue ont ensuite été utilisés pour suivre les évolutions du mix produits, par exemple une pénétration synthétique accrue, ainsi que les changements de circuits de mise sur le marché. Si nécessaire, nous avons complété avec des abonnements à des bases de données payantes pour les données financières et l'intelligence des entreprises, des vérifications au niveau des expéditions import-export, et des analyses de bases de données de brevets afin de garder les tendances de produits et de formulation ancrées dans la réalité. Ces sources sont illustratives et non exhaustives, et des références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour valider les moteurs de demande locaux que les sources documentaires ne peuvent pas montrer clairement. Cela incluait les pratiques de maintenance des flottes, la discipline des intervalles de vidange d'huile, et la manière dont les achats évoluent avec l'activité des projets. Les répondants comprenaient des fournisseurs et mélangeurs de lubrifiants, des distributeurs et ateliers, ainsi que des parties prenantes de la maintenance côté flotte. Les intrants ont ensuite été réconciliés pour correspondre aux schémas d'activité des véhicules et aux comportements d'utilisation des produits spécifiques à l'Arabie saoudite.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier plan : 31 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 15 % | Managers : 53 % |
Dimensionnement et prévision du marché
Notre dimensionnement commence par une construction descendante qui relie le parc de véhicules commerciaux adressable et l'utilisation annuelle à la demande de lubrifiants. Nous convertissons ensuite cette demande en volumes par catégorie en utilisant les taux de remplissage de service et les intervalles de vidange adaptés aux conditions d'exploitation saoudiennes.
Pour garder des totaux réalistes, nous effectuons également des vérifications ascendantes sélectives, telles que l'agrégation de volumes de canaux échantillonnés. Nous utilisons un contrôle de cohérence volume multiplié par prix moyen basé sur les intrants d'entretien, puis ajustons pour les écarts là où la couverture est incomplète.
Les intrants clés qui ont façonné le modèle incluent la croissance du parc de véhicules commerciaux, le kilométrage moyen parcouru par catégorie de véhicule, les schémas d'intervalle de vidange d'huile pour les moteurs diesel à usage intensif, la répartition du mix produits entre huiles moteur, fluides hydrauliques, graisses et huiles de transmission et d'engrenages, ainsi que le rythme de la transition vers les formulations synthétiques et à faible teneur en cendres. Pour la prévision, nous avons utilisé une analyse de scénarios guidée par des experts, car les cycles de projets, l'activité de fret et les comportements de maintenance peuvent évoluer plus rapidement que les tendances linéaires. Lorsque des intrants contradictoires apparaissaient, nous avons choisi des hypothèses pouvant être retracées à au moins deux signaux indépendants et reproductibles pour les mises à jour annuelles.
Validation des données et cycle de mise à jour
La validation a été effectuée au moyen d'un ensemble de contrôles croisés, et non d'une seule étape. Les résultats du modèle ont été comparés à des signaux indépendants tels que l'évolution du parc de véhicules, les indicateurs de mouvement des importations et de l'approvisionnement, et le nombre implicite de litres par véhicule et par an, afin que les pics anormaux puissent être signalés rapidement.
En cas d'écart important, nous avons revérifié les conversions d'unités et l'alignement temporel. Nous avons également vérifié si un répondant décrivait les ventes au détail ou la consommation réelle, puis avons déclenché un nouveau contact pour clarification si nécessaire. Un second examen par un analyste est réalisé avant validation finale afin que les hypothèses et les calculs restent cohérents d'une année et d'un type de produit à l'autre. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification avant livraison est effectuée pour garantir que les données les plus récentes disponibles sont bien reflétées.
Taille du marché des lubrifiants pour véhicules commerciaux en Arabie saoudite selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les lubrifiants de véhicules commerciaux en Arabie saoudite peuvent varier car les différentes études ne comptabilisent pas toujours les mêmes types de lubrifiants. Certaines présentent également la valeur et le volume de manière différente. Les écarts peuvent aussi provenir de la façon dont chaque éditeur traite les intervalles de vidange et l'utilisation des flottes, ce qui modifie les litres consommés même si le parc de véhicules est similaire.
Les vérifications des mouvements d'importation et d'approvisionnement local, ainsi que la validation implicite des litres par véhicule à partir des intrants de maintenance des flottes, constituent les preuves utilisées pour maintenir l'estimation de Mordor Intelligence alignée sur la consommation de lubrifiants dans les véhicules commerciaux, plutôt que sur la demande plus large de fluides automobiles ou industriels. Les plus grands écarts apparaissent généralement lorsqu'une étude intègre des catégories adjacentes telles que les fluides pour équipements hors route, applique des hypothèses agressives de montée en gamme synthétique qui gonflent les prix moyens, ou applique un calendrier de taux de change qui ne correspond pas à l'année rapportée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 28,74 millions USD (2026) | |
| Bulletin sectoriel A | 34,10 millions USD (2026) | Élargit souvent le périmètre au-delà des véhicules commerciaux routiers en ajoutant une demande hydraulique industrielle et hors route mixte, ce qui gonfle les totaux même si l'activité des flottes reste inchangée. |
| Cabinet de conseil régional B | 24,90 millions USD (2026) | Applique généralement une utilisation prudente et des intervalles de vidange plus longs basés sur des recommandations de service généralisées, ce qui réduit le nombre implicite de litres par véhicule pour les conditions d'exploitation saoudiennes. |
Le tableau montre que la majeure partie de l'écart s'explique par les limites du périmètre et par la manière dont les litres par véhicule sont déterminés en fonction des cycles d'utilisation locaux et des pratiques d'entretien. En ancrant le modèle à des signaux d'approvisionnement observables et à des comportements de maintenance réalistes, la valeur finale reste traçable à des variables claires et peut être mise à jour année après année selon les mêmes étapes.


Questions clés traitées dans le rapport
Quel est le volume prévu pour les lubrifiants pour véhicules commerciaux en Arabie Saoudite d'ici 2031 ?
Quel est le volume prévu pour les lubrifiants pour véhicules commerciaux en Arabie Saoudite d'ici 2031 ?
Quel type de produit connaît la croissance la plus rapide ?
Les huiles de transmission et de boîte de vitesses mènent la croissance avec un CAGR de 6,18 % jusqu'en 2031.
Comment la Vision 2030 influence-t-elle la demande en lubrifiants ?
Les mégaprojets de construction stimulent les heures d'utilisation des équipements lourds, augmentant la consommation d'huiles moteur, de fluides hydrauliques et de graisses.
Quel sera l'impact de l'électrification des flottes ?
L'électrification plafonnera progressivement les volumes d'huiles moteur, mais augmentera la demande pour les fluides de transmission électrique et les liquides de refroidissement pour batteries.
Dernière mise à jour de la page le:



