
Taille et Part du Marché de l'IA Physique pour la Manutention des Matériaux en Entrepôt Frigorifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
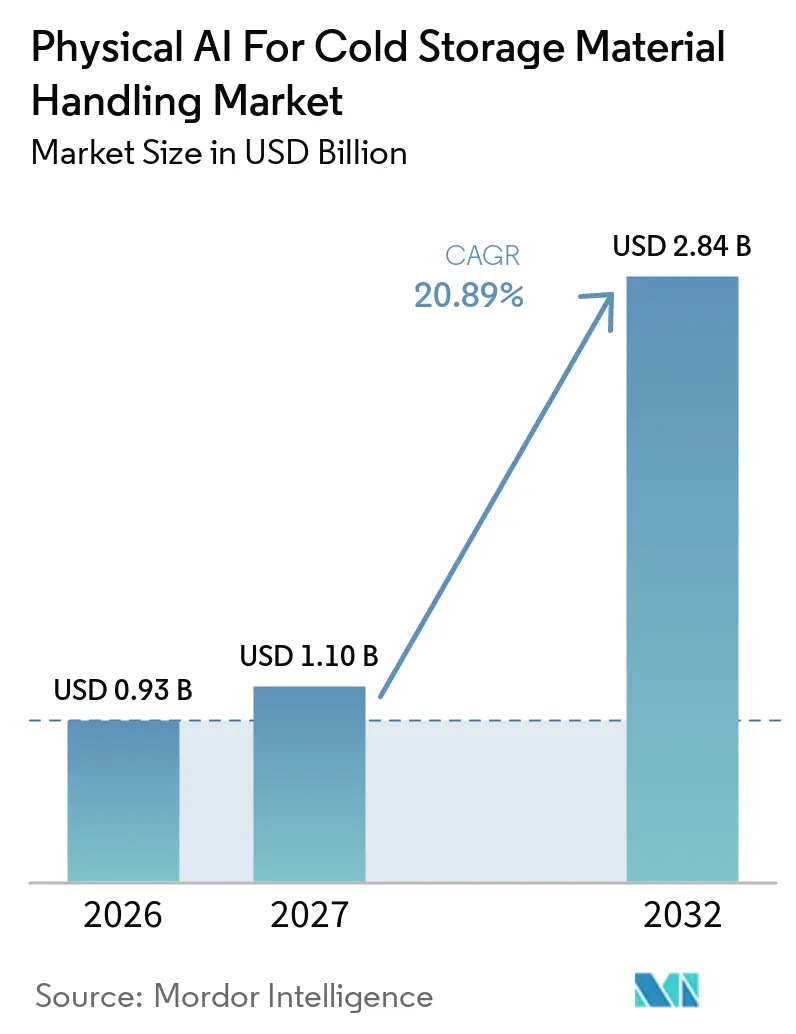
| Taille du Marché (2027) | 1.10 Milliards de dollars |
| Taille du Marché (2032) | 2.84 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.89 % |
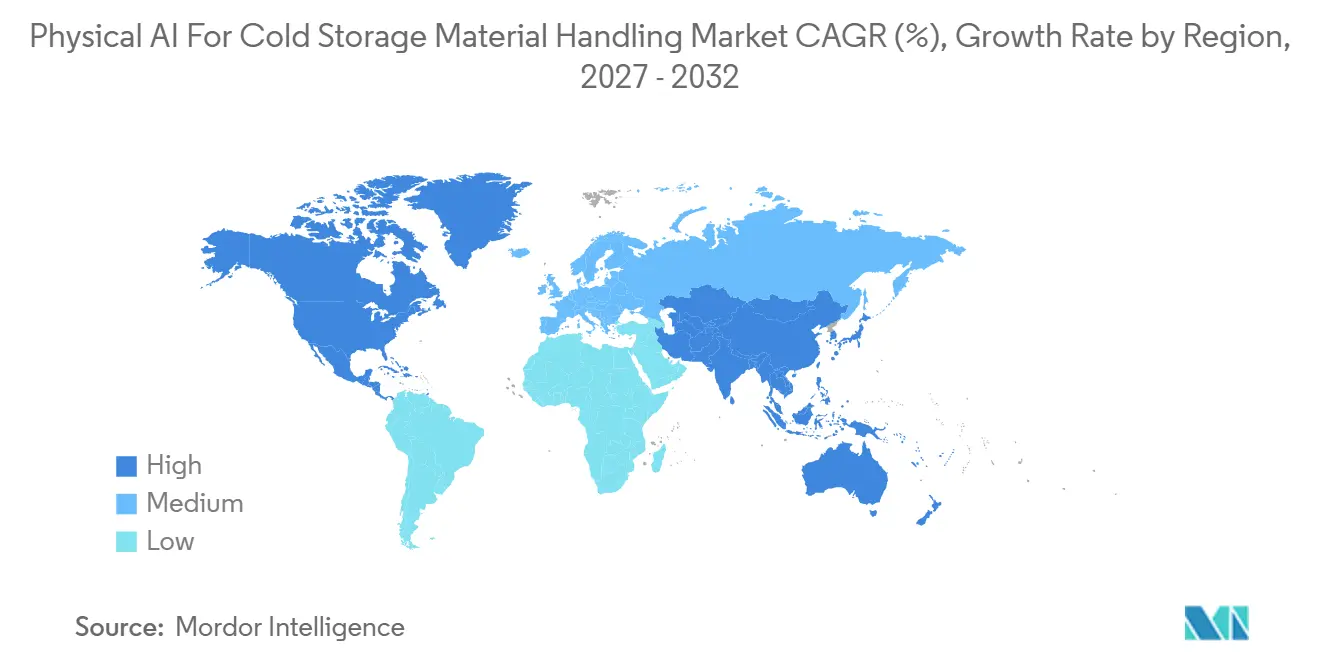
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
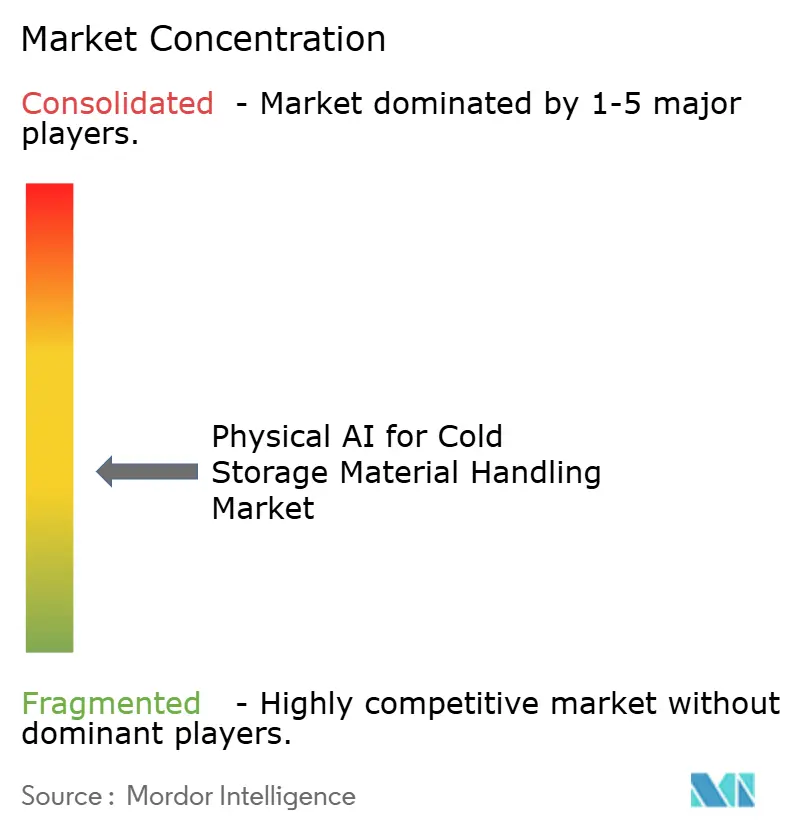
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA Physique pour la Manutention des Matériaux en Entrepôt Frigorifique par Mordor Intelligence
La taille du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique était évaluée à 0,93 milliard USD en 2026 et devrait croître de 1,10 milliard USD en 2027 pour atteindre 2,84 milliards USD d'ici 2032, à un CAGR de 20,89 % durant la période de prévision (2027-2032).
Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique dépasse la phase d'expérimentation, les opérateurs déployant des systèmes autonomes équipés de capteurs dans des sites de congélation en exploitation. Ces systèmes combinent des systèmes automatisés de stockage et de récupération, des robots mobiles autonomes, des véhicules à guidage automatique, des navettes à palettes et des logiciels de coordination de flotte, de conscience spatiale et de maintenance. Les conditions de froid créent un besoin évident d'équipements capables de fonctionner en continu tout en préservant l'intégrité des produits et la sécurité des travailleurs. Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique bénéficie également lorsque de nouveaux bâtiments frigorifiques sont conçus autour de l'automatisation plutôt qu'adaptés après construction. La concurrence est de plus en plus façonnée par des logiciels d'orchestration capables de coordonner plusieurs types d'équipements dans les zones réfrigérées et surgelées.
Points Clés du Rapport
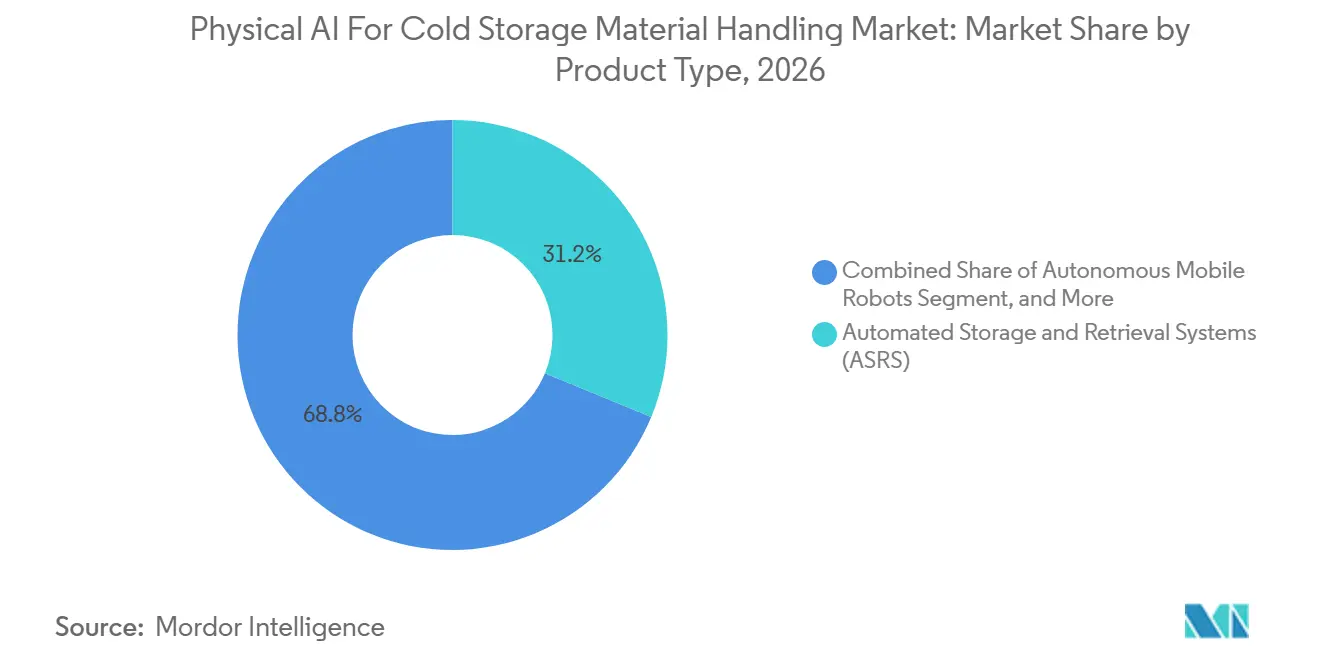
- Par type de produit, les systèmes automatisés de stockage et de récupération détenaient 31,2 % de la part du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique en 2026, tandis que les robots mobiles autonomes devraient croître à un CAGR de 21,4 % jusqu'en 2032.
- Par composant, le matériel détenait 46,8 % de la part du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique en 2026, tandis que le logiciel devrait croître à un CAGR de 21,5 % jusqu'en 2032.
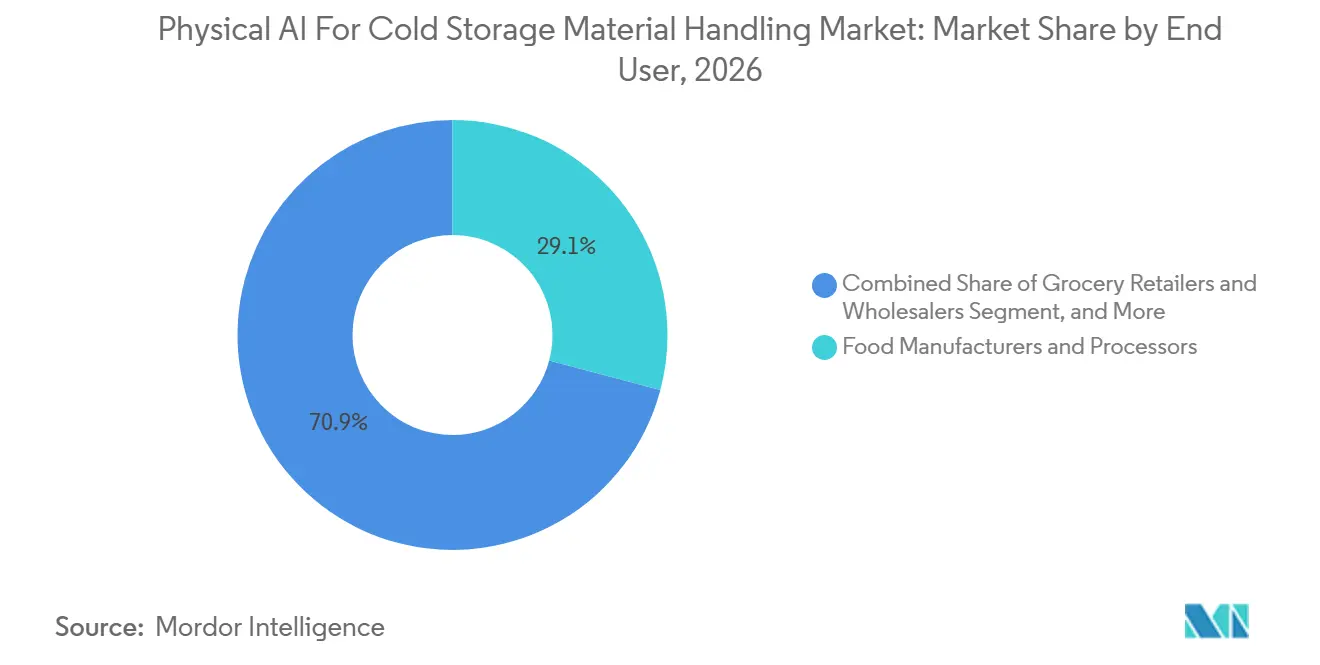
- Par utilisateur final, les fabricants et transformateurs alimentaires détenaient 29,1 % de la demande en 2026, tandis que les fabricants pharmaceutiques devraient croître à un CAGR de 22,9 % jusqu'en 2032.
- Par modèle de déploiement, les entrepôts frigorifiques automatisés en construction neuve détenaient 27,7 % de la demande en 2026, tandis que les robots en tant que service devraient croître à un CAGR de 22,3 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 27,0 % de la demande en 2026, tandis que l'Amérique du Nord devrait croître à un CAGR de 22,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial de l'IA Physique pour la Manutention des Matériaux en Entrepôt Frigorifique
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion des Réseaux Alimentaires et Pharmaceutiques à Température Contrôlée | +5.2% | Mondial | |
| Pénurie de Main-d'Œuvre et Risques de Sécurité dans les Environnements de Congélation | +4.8% | Mondial, plus prononcé en Amérique du Nord et en Europe | |
| Valeur Croissante de la Capacité de Stockage Cubique | +3.5% | Amérique du Nord, Europe, cœur de l'Asie-Pacifique | |
| Orchestration de Flotte Pilotée par l'IA et Allocation Dynamique des Tâches | +3.1% | Mondial | |
| Ingénierie des Batteries et Capteurs Homologués pour le Froid | +2.4% | Mondial, gains précoces en Asie-Pacifique et en Amérique du Nord | |
| Visibilité Autonome Continue des Stocks dans les Allées de Congélation | +1.8% | Mondial | |
| Source: Mordor Intelligence | |||
Expansion des Réseaux Alimentaires et Pharmaceutiques à Température Contrôlée
L'investissement dans la chaîne du froid devient une exigence à long terme pour les chaînes d'approvisionnement alimentaires et des sciences de la vie, ce qui soutient la demande en équipements sur le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique. En juin 2026, UPS a annoncé un investissement de 48 millions USD dans 27 installations de transbordement de fret à température contrôlée pour soutenir les produits biologiques, les plateformes ARNm et les injectables GLP-1.[1] Movianto a ouvert un entrepôt frigorifique pharmaceutique à Wiesloch, en Allemagne, en septembre 2026, avec 10 000 positions de palettes à 2 °C à 8 °C et 2 400 positions de surgélation. La nouvelle capacité validée exige une manutention fiable et un contrôle documenté de la température à chaque mouvement. L'automatisation peut fournir un enregistrement plus cohérent de l'activité de stockage que les flux de travail manuels, où les données de température, de localisation et de garde sont consignées séparément. Cela favorise les systèmes qui connectent les équipements de manutention aux enregistrements opérationnels validés.
Pénurie de Main-d'Œuvre et Risques de Sécurité dans les Environnements de Congélation
Le travail en chambre froide implique des durées de poste limitées, des exigences de réchauffement et un fort taux de rotation, ce qui réduit le temps de travail productif dans les installations frigorifiques. Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique bénéficie lorsque les conceptions de type marchandises-vers-personne déplacent les travailleurs vers des zones plus chaudes tandis que les équipements mobiles récupèrent les marchandises dans les allées de congélation. Locus Robotics a étendu son déploiement dans l'opération de préparation de commandes réfrigérées Factor de HelloFresh, passant de 13 à 39 robots mobiles autonomes en 3 mois en 2025.[2] Le système a enregistré un temps de mission moyen de 3 minutes et 36 secondes tout en aidant le site à augmenter sa capacité en SKU réfrigérés de 100 à 500. Ces déploiements réduisent l'exposition répétée des travailleurs aux conditions de grand froid et permettent aux responsables de planifier le débit avec des temps de cycle plus stables. Le cas opérationnel repose donc sur la sécurité, la fiabilité des effectifs et les coûts de main-d'œuvre.
Valeur Croissante de la Capacité de Stockage Cubique
La construction réfrigérée est coûteuse, de sorte que les exploitants d'entrepôts frigorifiques accordent une grande valeur à chaque mètre cube disponible. Les systèmes de stockage automatisés à grande hauteur peuvent augmenter la densité des palettes sans étendre l'empreinte du bâtiment climatisé. L'entrepôt frigorifique de 46 mètres de Coldo à Kuurne, en Belgique, dispose de 60 000 positions de palettes sur 12 000 mètres carrés et utilise environ 30 navettes Movu Atlas à moins 25 °C. [3] ColdPort a annoncé une coentreprise de 500 millions USD en mai 2026 pour développer 4 installations automatisées à grande hauteur dans les marchés d'entrée des États-Unis. Les conceptions à haute densité peuvent également réduire les ouvertures de portes, limitant ainsi l'infiltration d'humidité et les pertes de réfrigération. Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique est donc soutenu par des projets où les décisions relatives au bâtiment, à la réfrigération et à l'automatisation sont prises conjointement.
Orchestration de Flotte Pilotée par l'IA et Allocation Dynamique des Tâches
Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique évolue de déploiements d'équipements isolés vers des flottes connectées de robots, navettes, grues et systèmes de palettisation. KION a démontré des applications d'IA physique en 2026 et a présenté une preuve de concept pour le chargement et le déchargement autonomes de palettes chez Colruyt en Belgique.[4] Symbotic a acquis ARMS Innovations en juillet 2026 pour étendre ses capacités d'optimisation des opérations d'entrepôt en temps réel. La couche logicielle peut attribuer des tâches à différentes machines et zones de température tout en réduisant les déplacements à vide et les attentes imprévues. Au fil du temps, les données spécifiques au site concernant les flux de circulation, les conditions thermiques et les flux de SKU peuvent rendre une plateforme plus difficile à remplacer. Cela met davantage l'accent sur les outils d'exécution d'entrepôt interopérables et de contrôle des machines.
Analyse de l'Impact des Freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Investissement Initial Élevé et Longues Périodes de Retour sur Investissement | -2.8% | Mondial, plus aigu en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Risques de Fiabilité liés à la Condensation, au Givre et aux Cycles Thermiques | -1.9% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité Limitée des Compétences en Intégration et Maintenance en Environnement Froid | -1.2% | Mondial, plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Défis d'Interopérabilité et de Validation des Données entre WMS, WES et MHE | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé et Longues Périodes de Retour sur Investissement
Une installation frigorifique automatisée en construction neuve nécessite un investissement simultané dans des équipements de stockage à grande hauteur, des flottes mobiles, des logiciels et une ingénierie structurelle homologuée pour le froid. Ces coûts peuvent prolonger les périodes de retour sur investissement au-delà de cinq ans, ralentissant les processus d'approbation chez les opérateurs ayant des seuils d'investissement stricts. Les bâtiments de plus de 30 mètres peuvent également nécessiter des barrières à vapeur, des vestibules de surgélation rapide et des systèmes spécialisés de contrôle de la condensation avant l'installation des équipements automatisés. Les modèles de robots en tant que service peuvent réduire les dépenses d'investissement initiales ; cependant, les contrats couvrent généralement cinq à dix ans et nécessitent des prévisions de volume fiables. Les composants homologués pour le froid, l'électronique étanche, les lubrifiants spécialisés et les batteries de qualité arctique peuvent encore augmenter les coûts de maintenance et d'assurance. Par conséquent, ces facteurs peuvent freiner l'adoption parmi les opérateurs d'entrepôts frigorifiques de plus petite taille, malgré les avantages opérationnels significatifs de l'automatisation.
Risques de Fiabilité liés à la Condensation, au Givre et aux Cycles Thermiques
Les environnements à température négative créent des modes de défaillance que les conceptions conventionnelles de véhicules à guidage automatique et de robots mobiles autonomes peuvent ne pas traiter de manière adéquate. L'accumulation de givre sur les fenêtres LiDAR, la condensation lors des transitions entre les congélateurs et les quais de chargement, et les variations de performance des lubrifiants peuvent altérer les systèmes de navigation, les articulations robotiques et les composants électriques. Par exemple, un robot passant d'une température de -25 °C à une zone de chargement plus chaude peut accumuler de l'humidité sur les surfaces froides en quelques secondes. Les cycles répétés de désinfection peuvent également imposer des contraintes thermiques sur les chemins de câbles, les boîtiers de capteurs et les circuits imprimés. Des enceintes chauffées, des systèmes à couteau d'air et des zones de dégivrage par étapes peuvent atténuer certains de ces risques, mais ils augmentent les coûts et la complexité opérationnelle. Les fournisseurs doivent démontrer des performances fiables dans ces conditions combinées avant que de nombreux opérateurs n'étendent leurs déploiements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : les ASRS commandent l'échelle tandis que les AMR accélèrent
Les systèmes automatisés de stockage et de récupération (ASRS) devraient détenir une part de 31,2 % du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique en 2026. Leur leadership reflète la nécessité de maximiser la capacité verticale dans les installations de congélation à grande hauteur sans étendre la surface réfrigérée au sol. En mai 2026, Magnavale Bristol devrait sélectionner Swisslog pour une installation prévue pour accueillir 90 000 positions de palettes à -28 °C. Le système devrait inclure 10 grues Vectura et près de 1 500 mètres de convoyeur ProMove. Ces installations combinent une haute densité de stockage, une manutention répétable des palettes et une dépendance réduite à la main-d'œuvre manuelle dans les allées de congélation.
Les robots mobiles autonomes (AMR) devraient croître à un CAGR de 21,4 % jusqu'en 2032, ce qui en fait le type de produit à la croissance la plus rapide sur le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique. Leur conception modulaire prend en charge les mises à niveau progressives dans les chambres froides existantes qui ne peuvent pas accueillir de modifications structurelles majeures. Les véhicules à guidage automatique restent adaptés aux itinéraires de transport stables et répétitifs, tandis que les navettes robotisées à palettes prennent en charge les configurations de rayonnages à haute densité. En février 2026, Corvus Robotics devrait introduire Corvus One pour la chaîne du froid, une solution pour les opérations continues d'inventaire en congélateur à -20 °F sans Wi-Fi, marqueurs de localisation ni codes-barres spécialisés. Ces catégories de produits permettent aux opérateurs d'aligner les investissements en automatisation avec la géométrie du bâtiment, les flux de palettes et les exigences de flexibilité.

Par Composant : le Matériel ancre les dépenses, le Logiciel redéfinit la valeur
Le matériel devrait représenter une part de 46,8 % du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique en 2026, car les actionneurs, batteries, capteurs et boîtiers homologués pour le froid nécessitent des conceptions spécialisées. Les batteries nécessitent souvent une protection chauffante et une logique de contrôle pour maintenir une capacité utilisable à des températures inférieures à -15 °C. Les châssis d'équipements et les boîtiers électriques nécessitent également une protection contre l'humidité et les cycles thermiques répétés. Par conséquent, le matériel reste une composante majeure des budgets initiaux de projet, en particulier pour les installations en construction neuve qui intègrent des rayonnages à grande hauteur, des grues, des convoyeurs et des systèmes robotisés de manutention des palettes.
Le logiciel devrait croître à un CAGR de 21,5 % jusqu'en 2032, les opérateurs cherchant à optimiser l'utilisation de flottes d'équipements de plus en plus complexes. La composante logicielle du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique coordonne les attributions de tâches, la sélection des itinéraires, les règles de circulation et les alertes de maintenance sur plusieurs types de machines. L'acquisition prévue d'ARMS Innovations par Symbotic souligne l'importance croissante de l'intelligence opérationnelle en temps réel. Les services se développeront également parallèlement aux flottes installées, car la mise en service, l'intégration, le support par abonnement et la maintenance en environnement froid nécessitent des capacités spécialisées. La valeur se déplace vers les systèmes qui convertissent les données des équipements en opérations quotidiennes coordonnées.
Par Utilisateur Final : l'Alimentation génère le volume, la Pharmacie fixe le rythme de croissance
Les fabricants et transformateurs alimentaires devraient représenter 29,1 % de la demande en 2026, ce qui en fait le plus grand groupe d'utilisateurs finaux. Les installations de produits surgelés et réfrigérés nécessitent des flux de matériaux prévisibles, une précision des stocks et une gestion efficace du premier entré, premier sorti pour réduire les risques de détérioration. Leurs exigences de débit soutiennent le déploiement de systèmes de stockage automatisés, de navettes et de robots mobiles dans les opérations de réception, de stockage et de préparation de commandes. Les détaillants et grossistes en épicerie utilisent également des systèmes de préparation de commandes réfrigérées à mesure que les assortiments de produits s'élargissent. Le segment des utilisateurs finaux alimentaires continuera de fournir la base de volume principale pour le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique.
Les fabricants pharmaceutiques devraient croître à un CAGR de 22,9 % jusqu'en 2032, le taux le plus rapide parmi les groupes d'utilisateurs finaux. Leurs installations nécessitent des enregistrements de température traçables, une documentation de la chaîne de garde et des systèmes de support qui capturent en continu les données de manutention. UPS a identifié une demande croissante de produits biologiques, de plateformes ARNm et d'injectables GLP-1 lorsqu'il a annoncé son investissement prévu en 2026 dans une installation de transbordement à température contrôlée. Les distributeurs de soins de santé modernisent également leurs réseaux de manutention à mesure que les exigences de contrôle de la température pharmaceutique deviennent plus strictes. La croissance du segment est portée par les exigences de conformité, les considérations de main-d'œuvre et l'économie de la densité de stockage.
Par Modèle de Déploiement : la Construction Neuve est en tête, les Robots en tant que Service croissent le plus vite
Les entrepôts frigorifiques automatisés en construction neuve devraient représenter 27,7 % de la demande en 2026. Les nouvelles installations permettent aux opérateurs de spécifier la planéité du sol, les tolérances structurelles, les enveloppes thermiques, les emplacements des équipements et les connexions logicielles dans le cadre d'un système d'exploitation intégré. En juin 2026, Lineage devrait sélectionner TGW Logistics pour automatiser un centre de distribution à température contrôlée de 56 000 mètres carrés au Texas, conçu pour fonctionner à -30 °C. L'installation prévue utilisera des systèmes de stockage par navettes, de convoyage, de palettisation automatisée et de dépalettisation, avec un démarrage des opérations prévu d'ici fin 2027.
Les robots en tant que service devraient croître à un CAGR de 22,3 % jusqu'en 2032, car ce modèle convertit un investissement en capital initial substantiel en dépenses d'exploitation récurrentes. Ce modèle de déploiement peut rendre l'automatisation plus accessible aux opérateurs de taille moyenne qui ne disposent pas du capital nécessaire pour un développement complet en construction neuve. Locus Robotics a déployé son modèle de robots en tant que service dans une installation réfrigérée de HelloFresh. Les modernisations de l'existant resteront également importantes, car de nombreux entrepôts frigorifiques existants ont été construits avant l'établissement des normes d'automatisation actuelles. Les opérateurs choisissent parmi les configurations de modernisation, semi-automatisées et entièrement autonomes en fonction des contraintes du bâtiment, des exigences de débit et du capital disponible.
Analyse Géographique
L'Asie-Pacifique devrait représenter 27,0 % du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique en 2026, ce qui en fait le plus grand segment régional. La demande est soutenue par l'expansion de la chaîne du froid en Chine, le secteur de la logistique alimentaire contraint par la main-d'œuvre au Japon et le réseau de stockage frigorifique organisé en développement en Inde. En Chine, le soutien politique à la capacité de la chaîne du froid et les investissements des plateformes de commerce électronique accroissent le besoin d'infrastructures logistiques à température contrôlée. Le Japon combine une base dense de transformation alimentaire avec des contraintes de main-d'œuvre, stimulant l'intérêt pour les équipements pouvant fonctionner dans les installations de congélation existantes. En 2025, Geekplus devrait déployer un système SkyCube multi-zones pour JJCL dans des zones surgelées et réfrigérées. Le projet devrait améliorer la capacité de stockage, l'efficacité de la préparation de commandes et la précision des stocks.
L'Amérique du Nord devrait croître à un CAGR de 22,6 % jusqu'en 2032, le taux le plus rapide parmi les régions. En mai 2026, Americold et EQT devraient former une coentreprise couvrant 12 installations de stockage frigorifique aux États-Unis, représentant plus de 400 000 positions de palettes. La coentreprise devrait avoir une valeur brute d'actifs dépassant 1,3 milliard USD à sa création. Séparément, ColdPort a annoncé une coentreprise de 500 millions USD pour développer quatre installations automatisées à grande hauteur dans les marchés d'entrée des États-Unis. Ces projets à grande échelle devraient soutenir la demande de systèmes offrant une haute densité de stockage, un mouvement contrôlé des matériaux et une documentation améliorée.
L'Europe reste un marché majeur pour l'IA physique pour la manutention des matériaux en entrepôt frigorifique, avec le Royaume-Uni, l'Allemagne et la Scandinavie soutenant l'adoption. SSI SCHAEFER a soutenu le centre de distribution automatisé de 77 000 mètres carrés de Coop à Eskilstuna, en Suède, où 95 % de la préparation de commandes est automatisée pour un réseau de plus de 800 magasins. L'Amérique du Sud connaît une demande croissante au Brésil et en Argentine, bien que les limitations de financement et les contraintes d'infrastructure électrique limitent la vitesse de déploiement. Le Moyen-Orient investit dans la sécurité alimentaire et les chaînes du froid pharmaceutiques, avec les Émirats arabes unis et l'Arabie saoudite comme marchés de premier plan. L'Afrique connaît une demande précoce en Afrique du Sud et au Nigeria ; cependant, le coût, la fiabilité de l'alimentation électrique et les capacités de maintenance restent des contraintes importantes. Par conséquent, le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique se développe à des rythmes variables selon les investissements locaux dans la construction, la disponibilité de la main-d'œuvre et le support technique.
Paysage Concurrentiel
Le marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique est modérément fragmenté, avec de grandes entreprises d'intralogistique et des fournisseurs spécialisés en robotique servant différentes parties de la chaîne de valeur. KION Group, Daifuku, Dematic, SSI SCHAEFER et Swisslog offrent de larges portefeuilles combinant équipements, logiciels et services d'intégration. Les fournisseurs spécialisés dans les robots mobiles, les navettes, les drones d'inventaire et les logiciels d'intelligence artificielle se font concurrence grâce à des capacités techniques ciblées. Les acheteurs évaluent de plus en plus l'intelligence logicielle aussi attentivement que les homologations matérielles pour le froid, reflétant la nécessité de gérer des opérations complexes impliquant des équipements mobiles, une automatisation fixe et plusieurs zones de température.
Symbotic devrait déclarer un carnet de commandes contracté de 22,7 milliards USD en 2026 et devrait acquérir ARMS Innovations pour étendre ses capacités d'optimisation des opérations d'entrepôt. KION devrait acquérir une participation de 70 % dans Smart Innovation NV de Colruyt et investir dans ZIKOO Robotics pour renforcer ses capacités de robotique de manutention et de stockage autonomes de palettes. En mars 2026, Swisslog devrait lancer la navette quatre voies AgileStore pour un stockage de palettes flexible et à haute densité à des températures aussi basses que -30 °C. Ces développements témoignent d'un investissement continu dans la coordination logicielle et les équipements homologués pour le froid. Le succès concurrentiel dépend de la fiabilité démontrée, de la profondeur d'intégration et de la capacité de service.
Des fournisseurs spécialisés se font également concurrence dans des applications où les équipements conventionnels présentent des limitations. Corvus Robotics se concentre sur la visibilité des stocks en congélateur grâce à des drones conçus pour les opérations à température négative. Movu Robotics a établi des références pour sa navette Atlas dans les environnements de surgélation, notamment l'installation Coldo en Belgique. Les opérateurs recherchent de plus en plus des preuves que les équipements peuvent résister aux cycles thermiques, à la condensation et au givre tout au long de leur vie opérationnelle. La gestion de la qualité ISO 9001 et les essais environnementaux IEC 60068 sont donc des critères pertinents dans la qualification des fournisseurs. Comme les données disponibles ne fournissent pas de parts de marché combinées pour les principales entreprises, elles ne permettent pas d'établir un score numérique de concentration du marché.
Leaders du Secteur de l'IA Physique pour la Manutention des Matériaux en Entrepôt Frigorifique
-
Dematic GmbH
-
KION Group AG
-
KUKA AG
-
ABB Ltd.
-
Daifuku Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Movianto, filiale de Yusen Logistics, a ouvert l'un des plus grands entrepôts frigorifiques pharmaceutiques d'Europe à Wiesloch, en Allemagne, avec environ 30 000 m² d'espace d'entreposage à température contrôlée comprenant 10 000 positions de palettes à 2 °C-8 °C, 2 400 positions à -20 °C et -26 °C, et une future capacité à très basse température jusqu'à -80 °C ; l'installation plus que double la capacité de stockage frigorifique pharmaceutique de Movianto en Allemagne.
- Juillet 2026 : Symbotic a acquis ARMS Innovations Ltd., une société britannique de logiciels d'intelligence opérationnelle en temps réel, pour faire progresser l'optimisation des opérations d'entrepôt, une catégorie plus large que les WMS ou WES traditionnels, permettant une visibilité de bout en bout et une coordination dynamique des personnes, des robots et des flux de travail dans des environnements d'entrepôt automatisés complexes, y compris la distribution alimentaire et des boissons.
- Juillet 2026 : Dematic a dévoilé son centre de solutions de près de 50 millions USD dans son siège des Amériques à Grand Rapids, dans le Michigan, la première vitrine intégrée d'automatisation d'entrepôt de ce type en Amérique du Nord, permettant aux clients d'évaluer l'intégration complète des ASRS et de la robotique avant d'engager des capitaux dans des déploiements à grande échelle.
- Juin 2026 : UPS a annoncé un investissement de 48 millions USD dans 27 installations de transbordement de fret à température contrôlée certifiées IATA CEIV Pharma aux États-Unis et dans des marchés internationaux clés en Europe, en Asie et dans les Amériques, renforçant son réseau mondial de chaîne du froid pour les produits biologiques, les plateformes ARNm et les injectables GLP-1.
Périmètre du Rapport Mondial sur le Marché de l'IA Physique pour la Manutention des Matériaux en Entrepôt Frigorifique
Le rapport sur l'IA physique pour la manutention des matériaux en entrepôt frigorifique est segmenté par type de produit (robots mobiles autonomes, véhicules à guidage automatique, navettes robotisées à palettes et systèmes automatisés de stockage et de récupération), composant (matériel, logiciel et services), utilisateur final (fabricants et transformateurs alimentaires, détaillants et grossistes en épicerie, prestataires tiers de stockage frigorifique, fabricants pharmaceutiques et distributeurs de soins de santé), modèle de déploiement (entrepôts frigorifiques automatisés en construction neuve, projets de modernisation de l'existant, installations semi-automatisées, installations entièrement autonomes et déploiements de robots en tant que service), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en valeur (USD).
| Robots Mobiles Autonomes |
| Véhicules à Guidage Automatique |
| Navettes Robotisées à Palettes |
| Systèmes Automatisés de Stockage et de Récupération |
| Autres Types de Produits |
| Matériel |
| Logiciel |
| Services |
| Fabricants et Transformateurs Alimentaires |
| Détaillants et Grossistes en Épicerie |
| Prestataires Tiers de Stockage Frigorifique |
| Fabricants Pharmaceutiques |
| Distributeurs de Soins de Santé |
| Autres Utilisateurs Finaux |
| Entrepôts Frigorifiques Automatisés en Construction Neuve |
| Projets de Modernisation de l'Existant |
| Installations Semi-Automatisées |
| Installations Entièrement Autonomes |
| Déploiements de Robots en tant que Service |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par Type de Produit | Robots Mobiles Autonomes | |
| Véhicules à Guidage Automatique | ||
| Navettes Robotisées à Palettes | ||
| Systèmes Automatisés de Stockage et de Récupération | ||
| Autres Types de Produits | ||
| Par Composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par Utilisateur Final | Fabricants et Transformateurs Alimentaires | |
| Détaillants et Grossistes en Épicerie | ||
| Prestataires Tiers de Stockage Frigorifique | ||
| Fabricants Pharmaceutiques | ||
| Distributeurs de Soins de Santé | ||
| Autres Utilisateurs Finaux | ||
| Par Modèle de Déploiement | Entrepôts Frigorifiques Automatisés en Construction Neuve | |
| Projets de Modernisation de l'Existant | ||
| Installations Semi-Automatisées | ||
| Installations Entièrement Autonomes | ||
| Déploiements de Robots en tant que Service | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché de l'IA physique pour la manutention des matériaux en entrepôt frigorifique d'ici 2032 ?
Le secteur devrait atteindre 2,84 milliards USD d'ici 2032, progressant à un CAGR de 20,9 % de 2027 à 2032.
Quel type de produit stimule l'automatisation de la manutention des matériaux en entrepôt frigorifique ?
Les systèmes automatisés de stockage et de récupération sont en tête avec une part de 31,2 % en 2026, grâce à leur soutien au stockage vertical à haute densité.
Pourquoi les robots mobiles autonomes gagnent-ils en utilisation dans les installations de congélation ?
Ils peuvent soutenir les modernisations progressives, réduire l'exposition des travailleurs aux conditions de congélation et devraient croître à un CAGR de 21,4 % jusqu'en 2032.
Quels utilisateurs finaux augmentent le plus rapidement leurs dépenses en automatisation ?
Les fabricants pharmaceutiques sont le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 22,9 % jusqu'en 2032, car les enregistrements de température et de chaîne de garde sont essentiels.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Amérique du Nord devrait se développer à un CAGR de 22,6 %, soutenue par des investissements à grande échelle dans le stockage frigorifique automatisé.
Qu'est-ce qui limite l'adoption plus large de l'IA physique dans le stockage frigorifique ?
L'investissement initial élevé, les longues périodes de retour sur investissement et les risques de fiabilité liés à la condensation, au givre et aux cycles thermiques restent des obstacles majeurs.