
Taille et part du marché des fixations pour générateurs marins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 92.54 Millions de dollars américains |
| Taille du Marché (2031) | 120.56 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.43 % |
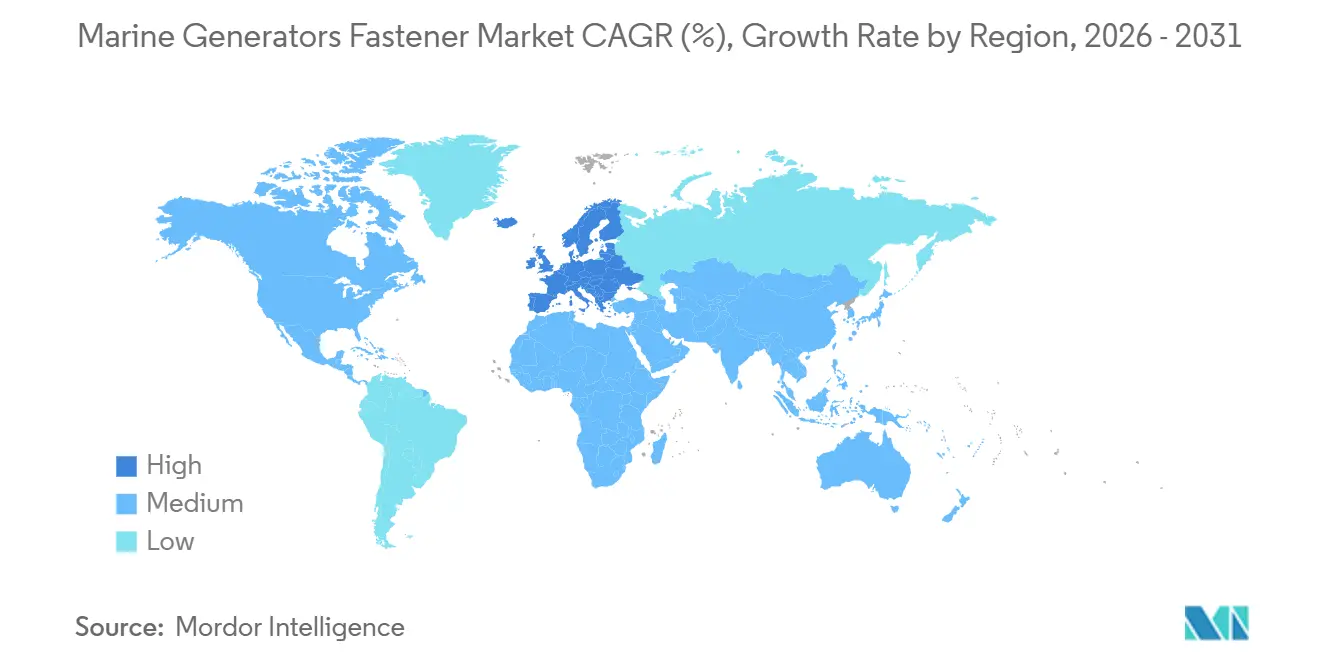
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
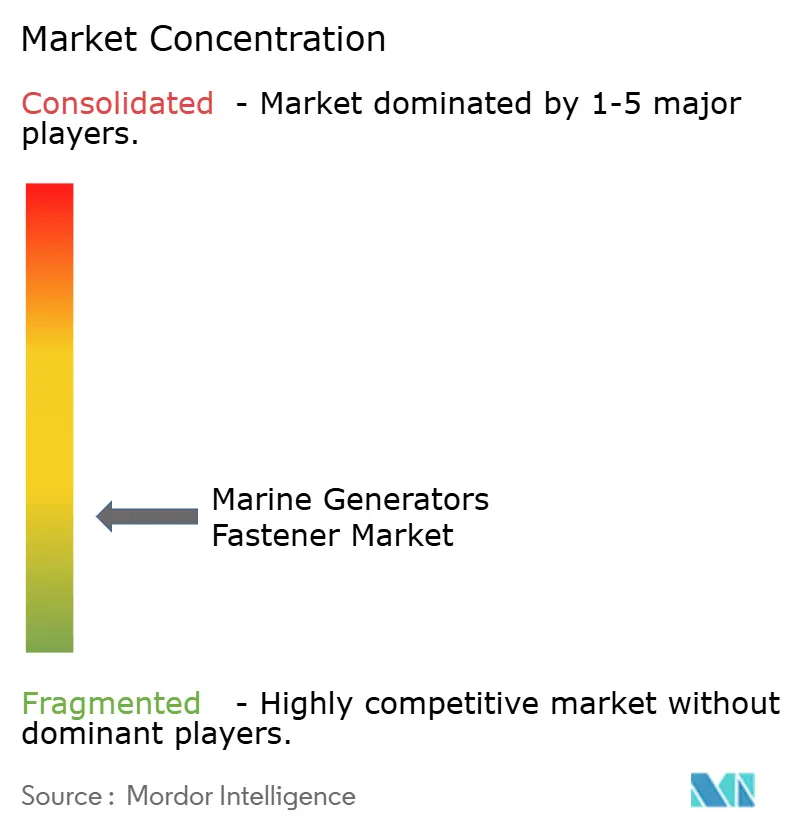
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fixations pour générateurs marins par Mordor Intelligence
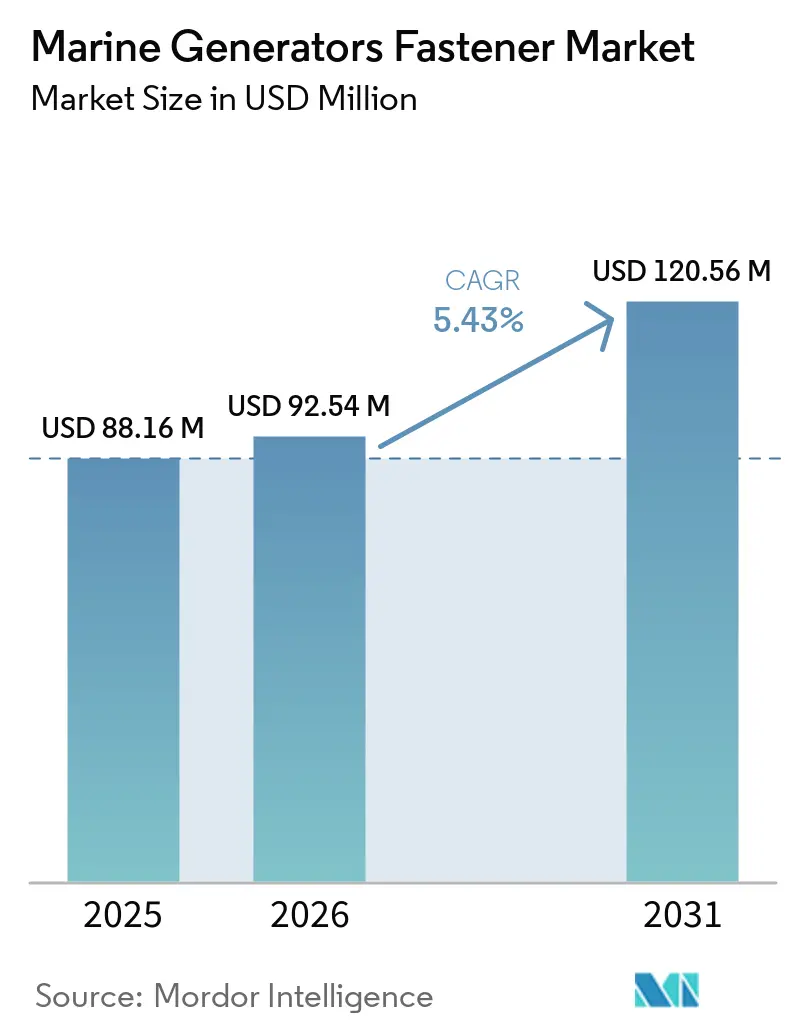
La taille du marché des fixations pour générateurs marins devrait passer de 88,16 millions USD en 2025 à 92,54 millions USD en 2026 et devrait atteindre 120,56 millions USD d'ici 2031, à un CAGR de 5,43 % sur la période 2026-2031. Le marché des fixations pour générateurs marins est en croissance à mesure que les nouveaux navires intègrent des systèmes auxiliaires bi-carburant, des tampons de batteries et des interfaces d'alimentation à quai. Ces évolutions augmentent le nombre de points de fixation et accroissent les exigences de performance des matériaux, des revêtements et de la rétention de précharge. L'exposition au sel dans les salles des machines rend la fiabilité du montage des générateurs importante, car une connexion défaillante peut interrompre le fonctionnement des équipements. Les chantiers navals en Corée et en Chine orientent leurs achats vers des produits conçus pour un service prolongé en brouillard salin, ce qui soutient la demande aussi bien dans les constructions neuves que dans les travaux de modernisation. Le marché des fixations pour générateurs marins bénéficie également lorsque les chantiers navals spécifient les matériaux et les assemblages dès la conception du navire, car ces décisions déterminent la demande de remplacement à long terme.
Points clés du rapport
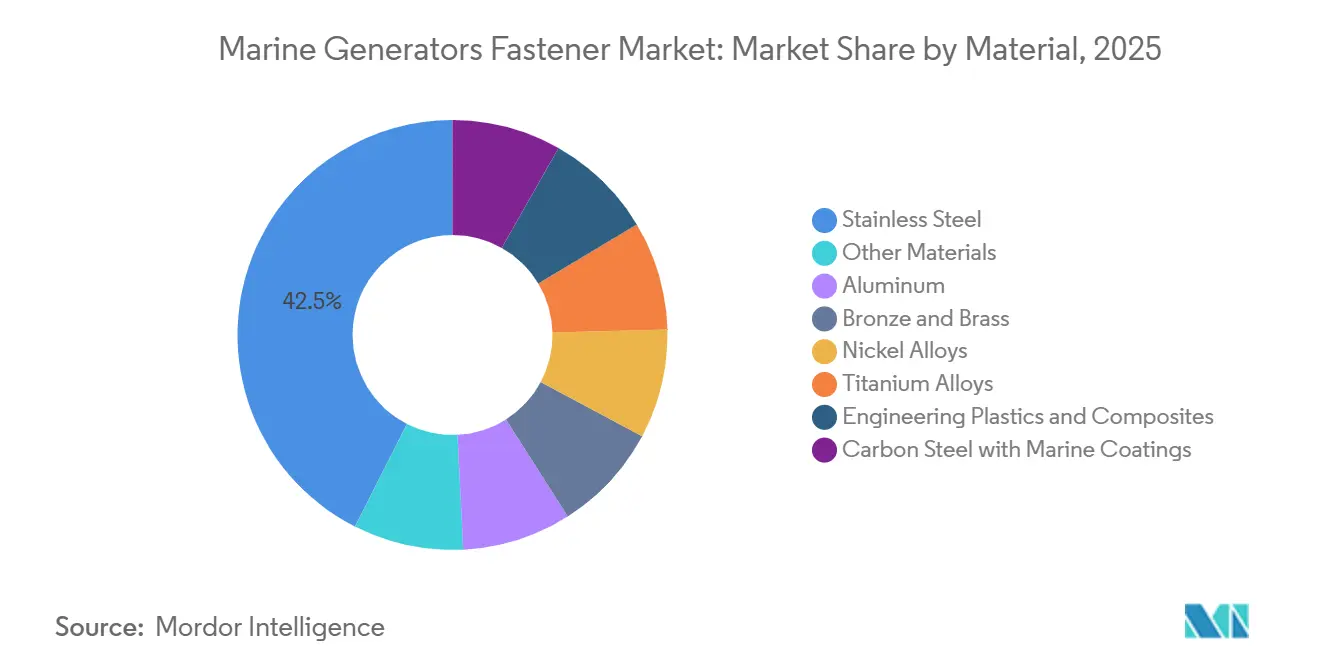
- Par matériau, l'acier inoxydable détenait 42,5 % de la part du marché des fixations pour générateurs marins en 2025, tandis que les plastiques techniques et composites devraient croître à un CAGR de 6,1 % jusqu'en 2031.
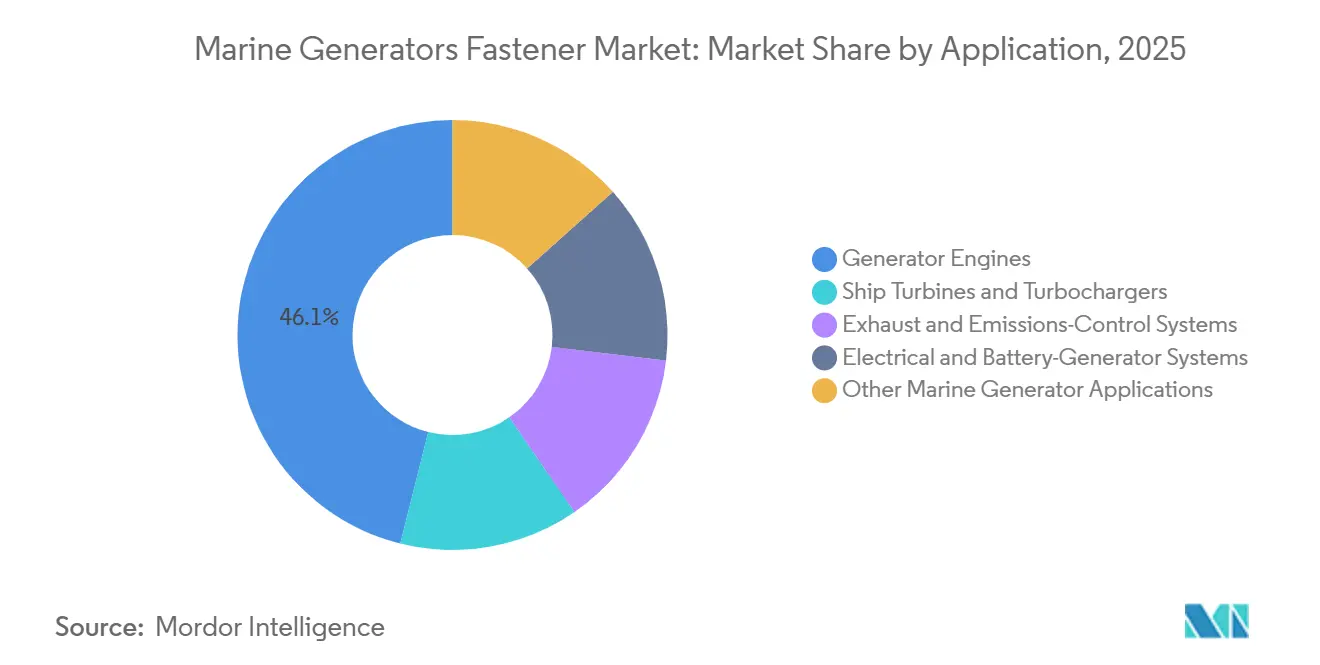
- Par application, les moteurs de générateurs représentaient 46,1 % de la taille du marché des fixations pour générateurs marins en 2025, tandis que les systèmes électriques et de générateurs à batterie devraient croître à un CAGR de 6,7 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,5 % des revenus en 2025, tandis que l'Europe devrait croître à un CAGR de 6,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement de la flotte et programmes de construction de nouveaux navires | +1.40% | Mondial, concentré en Asie-Pacifique (Chine, Corée du Sud) | Moyen terme (2-4 ans) |
| Expansion de l'éolien offshore et de l'énergie flottante | +1.10% | Europe, Asie-Pacifique (Corée du Sud, Japon, Taïwan), retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Conformité aux exigences de prévention de la corrosion de l'OMI | +0.80% | Mondial, avec des gains précoces en Europe et en Asie du Nord | Court terme (≤ 2 ans) |
| Cycles de modernisation et de remotorisation des générateurs marins | +0.70% | Europe, Amérique du Nord, chantiers de modernisation en Asie-Pacifique | Moyen terme (2-4 ans) |
| Fixations instrumentées pour la maintenance prédictive des générateurs | +0.50% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Kits de fixations gérés par les fournisseurs à quai | +0.30% | Principaux hubs portuaires mondiaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Renouvellement de la flotte et programmes de construction de nouveaux navires
Le marché des fixations pour générateurs marins bénéficie d'une solide base de demande grâce au cycle actuel de renouvellement de la flotte. BIMCO a rapporté que le carnet de commandes mondial de construction navale a atteint 191 millions de tonneaux de jauge brute compensés au premier trimestre 2026, soit 17 % de la flotte existante et le ratio le plus élevé depuis 2011[1]. Les contrats de construction neuve dans les années 2020 étaient supérieurs de 47 % à la moyenne des années 2010, tandis que 21 % de la flotte de pétroliers bruts et 17 % de la flotte de pétroliers de produits avaient plus de 20 ans. Chaque nouveau navire nécessite des fixations pour les pieds de montage des générateurs, les brides d'échappement et les armoires électriques. Les listes de spécifications des chantiers influencent désormais les nuances et les systèmes de revêtement sélectionnés pour des classes entières de navires. Le ratio carnet de commandes/flotte a atteint 40 % pour les transporteurs de GNL et 37 % pour les porte-conteneurs, deux catégories de navires dotées d'arrangements complexes d'alimentation auxiliaire.
Expansion de l'éolien offshore et de l'énergie flottante
Le marché des fixations pour générateurs marins est soutenu par les navires au service des projets d'éolien offshore flottant. ABS prévoit que la capacité mondiale d'éolien offshore flottant passera de 270 MW en 2025 à 5 GW d'ici 2035 et dépassera 14 GW d'ici 2040[2]. Les navires de manutention d'ancres et les navires de soutien polyvalents utilisent des groupes de générateurs diesel ou hybrides pour les tendeurs d'amarrage et les équipements sous-marins. Ces navires opèrent dans des conditions d'inclinaison et de vibration qui imposent des exigences supplémentaires aux systèmes de fixation. Le projet WindRise du SINTEF développe des méthodes de fabrication et d'installation automatisées pour les structures de support en treillis d'éoliennes offshore, avec des travaux se poursuivant jusqu'en 2026. Nord-Lock Group a déployé sa technologie de tensionnement hydraulique Boltight dans un parc éolien offshore de 96 MW en Corée du Sud, entré en exploitation commerciale en mai 2025.
Conformité aux exigences de prévention de la corrosion de l'OMI
Le marché des fixations pour générateurs marins bénéficie de la protection contre la corrosion, qui fait désormais partie intégrante de la conformité des navires. L'OMI a adopté les Résolutions MSC.557(108) et MSC.558(108) en mai 2024, et les amendements sont entrés en vigueur le 1er janvier 2026[3]. Les amendements portent sur les revêtements de protection dans les citernes de ballast en eau de mer et les citernes de cargaison de pétrole brut. ABS a publié des directives de protection contre la corrosion couvrant les notations CPS-B, CPS-D et CPS-V pour les navires concernés[4]. Un boulon de montage de générateur corrodé peut créer un risque opérationnel pour un système d'alimentation auxiliaire. Les navires plus anciens soumis à des cycles d'inspection plus fréquents peuvent remplacer les éléments en acier au carbone par des alternatives revêtues ou en acier inoxydable lors des arrêts en cale sèche.
Cycles de modernisation et de remotorisation des générateurs marins
Le marché des fixations pour générateurs marins dispose également d'un canal de demande qui ne dépend pas des commandes de nouveaux navires. Les projets de modernisation pour les systèmes GNL, méthanol et de réduction catalytique sélective ont progressé tout au long de 2025, les fournisseurs faisant évoluer les travaux de l'évaluation technique vers une utilisation commerciale plus large. Une modernisation nécessite souvent des goujons de longueur personnalisée, des plaques d'adaptation et une protection anticorrosion supplémentaire, car les configurations de montage du générateur d'origine et de remplacement diffèrent. La combinaison de pièces provenant de différents fabricants d'équipements peut créer des connexions entre métaux dissemblables aux interfaces boulonnées. Les chantiers de réparation européens sont importants pour ces travaux, car les obligations FuelEU Maritime stimulent une activité précoce de remotorisation parmi les flottes de ferries, de cabotage et côtières. Les kits pré-assemblés peuvent aider les entrepreneurs en cale sèche à obtenir des nuances de fixations compatibles et à réduire le risque de pièces incompatibles.
Analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du nickel, du titane et des alliages spéciaux | -0.80% | Mondial, plus aigu sur les marchés avec des spécifications en acier inoxydable ou en alliages de nickel | Moyen terme (2-4 ans) |
| Retards de certification pour les nouveaux matériaux et revêtements | -0.60% | Mondial, particulièrement en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Fixations critiques contrefaites ou mal identifiées | -0.40% | Mondial, concentré sur les marchés secondaires et les achats par circuits gris | Court terme (≤ 2 ans) |
| Défaillance par corrosion galvanique due aux assemblages de générateurs multi-matériaux | -0.30% | Mondial, disproportionné dans les régions d'exploitation tropicales et à forte humidité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du nickel, du titane et des alliages spéciaux
Le marché des fixations pour générateurs marins reste exposé au coût du nickel, du titane et d'autres alliages spéciaux. Les données fournies indiquent que les prix du nickel sont passés de 25 638 USD par tonne en 2022 à 16 818 USD par tonne en 2024. Cette évolution peut affecter les fournisseurs qui établissent des contrats pluriannuels pour des produits en acier inoxydable duplex, en alliages de nickel ou à base de titane. Les producteurs peuvent avoir du mal à aligner la couverture des matières premières avec les périodes contractuelles pour les articles marins spécialisés. Les contrats indexés peuvent transférer une partie de ce risque aux armateurs. Cela peut ralentir la mise à niveau vers des fixations en alliage de qualité supérieure lorsque les équipes d'approvisionnement se concentrent sur le contrôle des coûts à court terme.
Retards de certification pour les nouveaux matériaux et revêtements
Le marché des fixations pour générateurs marins fait face à un chemin plus lent vers l'adoption pour les composites et les systèmes de revêtement avancés. Les approbations des sociétés de classification nécessitent des tests de capacité de charge et de performance anticorrosion dans des conditions marines. Les données fournies indiquent qu'un processus d'approbation de type standard peut prendre de 18 à 36 mois. Cela crée un écart entre les spécifications de construction neuve qui recherchent des produits innovants et la demande de modernisation qui nécessite une disponibilité immédiate. Les approbations existantes confèrent aux fournisseurs établis un avantage sur les marchés qui exigent l'acceptation par les sociétés de classification. Les spécialistes de plus petite taille peuvent ne pas être en mesure de financer simultanément des travaux d'approbation auprès de plusieurs sociétés de classification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'acier inoxydable domine la demande actuelle, tandis que les composites gagnent du terrainL'acier inoxydable représentait 42,5 % de la taille du marché des fixations pour générateurs marins en 2025, ce qui en fait la plus grande catégorie de matériaux car il offre un équilibre entre résistance à la corrosion, résistance mécanique et facilité de fabrication. Sa résistance à la corrosion et sa soudabilité favorisent son utilisation aux points de montage des générateurs, aux brides d'échappement, aux boîtiers de turbocompresseurs et à d'autres positions exposées aux vibrations, à la chaleur et à l'humidité de la salle des machines. Les nuances 316L et 316Ti restent largement acceptées dans les listes d'approbation des sociétés de classification, ce qui aide les fournisseurs à répondre aux spécifications standardisées des chantiers navals sans modifier les systèmes de matériaux pour chaque navire. L'aluminium est utilisé lorsque le poids du navire est une considération majeure, notamment lorsque les conditions de charge et de température requises le permettent. Le bronze et le laiton restent pertinents près des passages de coque exposés à l'eau de mer en raison de leur compatibilité avec les raccords en alliage de cuivre et de leur rôle établi dans les équipements marins.
Les plastiques techniques et composites devraient croître à un CAGR de 6,1 % jusqu'en 2031, le taux le plus rapide parmi les matériaux, car les navires hybrides ont besoin de composants capables de gérer à la fois les problèmes électriques et de corrosion. Ils peuvent isoler électriquement les enceintes des générateurs des structures métalliques de la coque, limitant ainsi les chemins pour les courants vagabonds aux interfaces vulnérables. Cette utilisation est importante près des systèmes de batteries sensibles aux tensions parasites aux joints structurels et nécessitant une séparation des structures conductrices du navire. Une revue scientifique a identifié 45 utilisations documentées, en recherche et commerciales, de fixations instrumentées appliquant des méthodes piézoélectriques, à réseau de Bragg sur fibre optique ou à jauge de contrainte. Les alliages de nickel et de titane restent adaptés aux positions d'échappement et de contrôle des émissions, tandis que l'acier au carbone revêtu sert les travaux de montage sensibles aux coûts lorsque les intervalles d'inspection en cale sèche permettent de gérer son risque de corrosion.

Par application :
les moteurs de générateurs dominent le volume, tandis que les systèmes électriques croissent plus rapidementLes moteurs de générateurs représentaient 46,1 % de la taille du marché des fixations pour générateurs marins en 2025, soutenus par la large base installée de groupes auxiliaires diesel et bi-carburant dans les flottes commerciales. Les unités diesel à vitesse moyenne et bi-carburant comportent de nombreux points de fixation sur les châssis de montage, les échangeurs de chaleur, les systèmes d'huile, les collecteurs d'échappement et les connexions qui doivent rester sécurisées pendant le fonctionnement continu. Ces positions sont soumises à des vibrations et à des cycles thermiques qui nécessitent une rétention fiable de la précharge et une sélection de matériaux adaptée à leurs conditions de fonctionnement locales. Les turbines de navires et les turbocompresseurs nécessitent également des matériaux capables de supporter des températures élevées et des vibrations rotationnelles sans perte prématurée de performance des joints. Les systèmes d'échappement et de contrôle des émissions ont gagné en importance après que la conformité au plafond de teneur en soufre a accru l'utilisation des boîtiers de réduction catalytique sélective et des équipements de nettoyage des gaz d'échappement.
Les systèmes électriques et de générateurs à batterie devraient croître à un CAGR de 6,7 % jusqu'en 2031, reflétant l'évolution plus large vers les tampons de batteries, les connexions en courant continu et les interfaces de propulsion hybride. Les tampons de batteries, les connexions de bus CC et les interfaces de propulsion hybride accroissent le besoin de solutions de fixation électriquement appropriées qui empêchent toute interaction indésirable avec les structures métalliques adjacentes. ABS a défini des cadres de surveillance de l'intégrité structurelle pour les navires marins et les unités offshore dans son Guide des fonctions intelligentes 2025. Cela soutient l'attention portée aux joints instrumentés dans les machines de générateurs, où une indication à distance de la précharge peut soutenir la maintenance planifiée. Les salles de générateurs de secours, les connexions de générateurs d'arbre et les prises de force auxiliaires restent des applications plus petites mais stables avec des exigences exigeantes en matière de vibrations et de brouillard salin.
Analyse géographique
Marché des fixations pour générateurs marins en Asie-Pacifique
L'Asie-Pacifique détenait 43,5 % de la part de marché des fixations pour générateurs marins en 2025, reflétant sa position de principal centre mondial de construction navale. Les chantiers navals chinois ont capturé 70 % des contrats de nouvelles constructions mondiales en tonnes brutes compensées au premier trimestre 2026, tandis que les chantiers navals sud-coréens en ont capturé 20 %. Cette concentration fait de la région un acteur central de la demande en construction ainsi que de la demande ultérieure en maintenance provenant des navires construits dans ses chantiers. La Corée du Sud est active dans la construction de navires à double carburant GNL et à hydrogène, qui utilisent tous deux des configurations de systèmes d'alimentation plus complexes. Le Japon, le Vietnam, l'Indonésie et l'Inde contribuent à la demande par le biais de travaux de réparation, de nouvelles constructions domestiques et de navires de soutien offshore opérant dans le cadre de projets énergétiques régionaux.
Marché des fixations pour générateurs marins en Europe
L'Europe devrait croître à un CAGR de 6,6 % jusqu'en 2031, soit le taux régional le plus rapide du marché des fixations pour générateurs marins. FuelEU Maritime encourage le rééquipement des générateurs dans les chantiers de réparation en Allemagne, en Norvège et aux Pays-Bas, où la capacité de cale sèche établie peut soutenir des changements d'équipements majeurs. La Commission européenne identifie les énergies marines renouvelables comme un domaine d'investissement prioritaire au sein de la politique maritime. L'activité éolienne offshore élargit le parc installé de navires de construction qui ont besoin d'assemblages haute spécification fiables durant de longues périodes d'exploitation en mer. Ces conditions soutiennent la demande liée aux activités de modernisation ainsi qu'aux nouveaux équipements de navires offshore, et récompensent les fournisseurs capables de livrer rapidement des pièces certifiées.
Marché des fixations pour générateurs marins en Amériques et MEA
L'Amérique du Nord est une région à haute spécification mais à volume limité, soutenue par les programmes de la Marine américaine, des Garde-côtes et des navires de soutien offshore qui peuvent exiger une documentation rigoureuse en matière de matériaux et de performances. L'Amérique du Sud gagne en importance grâce à la construction de navires de soutien offshore au Brésil et au renouvellement des ports chiliens, ce qui accroît les exigences en matière de maintenance des navires et d'approvisionnement local en composants. Le Moyen-Orient et l'Afrique bénéficient de l'expansion portuaire, des navires de soutien ptrolier offshore et de l'activité de maintenance de la flotte autour du canal de Suez, créant des besoins récurrents en stocks prêts à l'emploi pour les réparations. Le marché des fixations pour générateurs marins dans ces régions peut favoriser les programmes de gestion des stocks à quai par les fournisseurs, qui aident les opérateurs à éviter les retards de service causés par l'indisponibilité de pièces durant les fenêtres limitées de maintenance des générateurs.
Paysage concurrentiel
Le marché des fixations pour générateurs marins est fragmenté, sans indication qu'un petit groupe contrôle une part décisive de la demande. Nord-Lock Group, Howmet Aerospace, Würth Group et Bossard Holding AG sont en concurrence avec des fournisseurs spécialisés, notamment Marine Fasteners, Inc., Dokka Fasteners AS, Sea-Dog Corporation et Hydrobolt Group. Les grands fournisseurs se différencient par leur couverture de certifications, leur réseau de distribution, leurs systèmes de verrouillage propriétaires et leur capacité à desservir plusieurs sites de construction navale. Les fournisseurs spécialisés se distinguent par leur expertise applicative, leur réactivité pour les petites séries et leur proximité avec les chantiers navals et les cales sèches lorsque des pièces de remplacement sont requises rapidement. Le secteur des fixations pour générateurs marins offre des opportunités aux fournisseurs capables de proposer des kits de grades mixtes pour des assemblages de générateurs spécifiques et de maintenir une documentation cohérente pour chaque composant.
Howmet Aerospace a finalisé l'acquisition de Consolidated Aerospace Manufacturing auprès de Stanley Black & Decker en avril 2026 pour 1,8 milliards USD. L'activité acquise renforce la capacité de Howmet en matière de fixations de précision dans les applications industrielles, notamment dans les domaines où les exigences en matière de matériaux et de verrouillage recoupent celles des équipements marins. Howmet a également acquis Brunner Manufacturing en février 2026 pour 120 millions USD, ajoutant ainsi des capacités de fixation industrielle. Nord-Lock Group a présenté sa technologie de tensionnement hydraulique Boltight lors du projet éolien offshore sud-coréen entré en exploitation commerciale en mai 2025. Ces opérations illustrent la manière dont les applications industrielles, offshore et marines peuvent partager des exigences élevées en matière d'assemblages boulonnés.
BUMAX et Strainlabs ont commercialisé des boulons en acier inoxydable instrumentés en 2025, avec surveillance en temps réel de la précharge dans les grades BUMAX 88 et BUMAX 109, de M10 à M27. Le marché des fixations pour générateurs marins peut tirer parti de cette capacité dans les cas où l'inspection manuelle est difficile dans les espaces de générateurs confinés et où l'accès en cours d'exploitation normale est restreint. La traçabilité par RFID et les services de gestion des stocks à quai constituent également des options concurrentielles pertinentes pour les fournisseurs, en particulier lorsque des fixations contrefaites ou mal identifiées créent un risque de maintenance. Les homologations de classification et les historiques d'inspection établis demeurent des barrières à l'entrée pour les nouveaux matériaux et fournisseurs. Le secteur des fixations pour générateurs marins est donc susceptible de récompenser les entreprises qui associent des matériaux certifiés à une disponibilité locale fiable.
Leaders du secteur des fixations pour générateurs marins
-
Fastenal Company
-
Stanley Black & Decker, Inc.
-
Würth Group
-
Howmet Aerospace, Inc.
-
Nord-Lock Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fixations pour générateurs marins Entreprises couvertes dans ce rapport
- LISI Group
- Stanley Black & Decker, Inc.
- Fastenal Company
- Würth Group
- Nord-Lock Group
- Howmet Aerospace, Inc.
- Böllhoff Group
- Bossard Holding AG
- Bulten AB
- Dokka Fasteners AS
- Hydrobolt Group
- LoneStar Fasteners
- MW Components
- PennEngineering
- Sundram Fasteners Limited
- TR Fastenings Limited
- Birmingham Fastener
- Marine Fasteners, Inc.
- Sea-Dog Corporation
- Fasco Fasteners
Développements industriels récents dans Marché des fixations pour générateurs marins
- Avril 2026 : Howmet Aerospace a finalisé l'acquisition de Consolidated Aerospace Manufacturing (CAM) auprès de Stanley Black & Decker pour environ 1,8 milliard USD. CAM est un concepteur et fabricant mondial de premier plan de fixations de précision pour les applications aérospatiales et de défense, et son intégration dans le segment des systèmes de fixation de Howmet positionne l'entreprise pour se développer dans les applications de fixation pour turbines à gaz industrielles, turbines éoliennes et génération d'énergie marine.
- Février 2026 : Howmet Aerospace a acquis Brunner Manufacturing Co. Inc., un fabricant de fixations industrielles basé dans le Wisconsin, pour environ 120 millions USD. L'acquisition complète le portefeuille de produits des systèmes de fixation de Howmet et renforce les opportunités de croissance dans les fixations industrielles, notamment les applications couvrant les turbines éoliennes, les équipements de production d'énergie et les machines industrielles lourdes avec une applicabilité croisée aux environnements de générateurs marins.
- Décembre 2025 : Nord-Lock Group a lancé son Environnement Virtuel Défense, une plateforme numérique interactive présentant les tendeurs multi-boulons Superbolt, le tensionnement hydraulique Boltight et les rondelles à blocage par coin Nord-Lock pour les applications navales et offshore. La plateforme met en avant l'approbation de Superbolt en tant que fournisseur de fixations de niveau 1 NAVSEA et la certification MIL-STD-901D, renforçant le positionnement de Nord-Lock Group sur les marchés de la défense marine.
- Novembre 2025 : Les solutions de tensionnement hydraulique Boltight de Nord-Lock Group ont été déployées avec succès dans un parc éolien offshore de 96 MW en mer Jaune en Corée du Sud, le projet ayant commencé son exploitation commerciale. Le déploiement a utilisé des tendeurs multi-étages Typhoon+ pour le joint à bride MP-TP, une technologie directement transférable aux systmes de montage de générateurs de navires marins.
Périmètre du rapport mondial sur le marché des fixations pour générateurs marins
Les fixations pour générateurs marins sont des composants mécaniques conçus pour fixer, assembler et maintenir l'intégrité structurelle des systèmes de générateurs marins dans des environnements marins difficiles. Ces fixations comprennent des boulons, des écrous, des vis, des goujons, des rondelles et des systèmes de fixation spéciaux utilisés dans les moteurs de générateurs, les boîtiers, les systèmes de montage, les systèmes d'échappement, les systèmes de carburant, les systèmes de refroidissement, les armoires électriques et les équipements auxiliaires.
Le marché des fixations pour générateurs marins est segmenté par matériau, application et géographie. Par matériau, le marché est segmenté en acier inoxydable, aluminium, alliages de nickel, alliages de titane et plastiques techniques et composites. Par application, le marché est segmenté en moteurs de générateurs, turbines de navires, systèmes d'échappement et systèmes électriques et de générateurs à batterie. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des fixations pour générateurs marins dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Acier inoxydable |
| Aluminium |
| Bronze et laiton |
| Alliages de nickel |
| Alliages de titane |
| Plastiques techniques et composites |
| Acier au carbone avec revêtements marins |
| Autres matériaux |
| Moteurs de générateurs |
| Turbines de navires et turbocompresseurs |
| Systèmes d'échappement et de contrôle des émissions |
| Systèmes électriques et de générateurs à batterie |
| Autres applications de générateurs marins |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Acier inoxydable | |
| Aluminium | ||
| Bronze et laiton | ||
| Alliages de nickel | ||
| Alliages de titane | ||
| Plastiques techniques et composites | ||
| Acier au carbone avec revêtements marins | ||
| Autres matériaux | ||
| Par application | Moteurs de générateurs | |
| Turbines de navires et turbocompresseurs | ||
| Systèmes d'échappement et de contrôle des émissions | ||
| Systèmes électriques et de générateurs à batterie | ||
| Autres applications de générateurs marins | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des fixations pour générateurs marins d'ici 2031 ?
Le marché des fixations pour générateurs marins devrait atteindre 120,56 millions USD d'ici 2031, contre 92,54 millions USD en 2026, à un CAGR de 5,43 %. Les nouveaux navires équipés de systèmes auxiliaires bi-carburant, de tampons de batteries et d'interfaces d'alimentation à quai augmentent le nombre et les spécifications des points de fixation. Les travaux de modernisation et de remotorisation créent un second canal de demande qui ne repose pas uniquement sur les livraisons de nouveaux navires.
Quel matériau domine la demande de fixations pour générateurs marins ?
L'acier inoxydable était en tête avec 42,5 % de la valeur en 2025, car il est utilisé sur les supports de générateurs, les brides d'échappement et les boîtiers de turbocompresseurs. Les nuances 316L et 316Ti soutiennent une utilisation large car elles sont acceptées dans les listes d'approbation des sociétés de classification pertinentes. Le bronze et le laiton conservent un rôle près des positions exposées à l'eau de mer, tandis que l'acier au carbone revêtu sert les applications avec des intervalles d'inspection en cale sèche gérables. Les plastiques techniques et composites croissent plus rapidement car ils peuvent assurer l'isolation électrique autour des équipements adjacents aux batteries.
Quelle application connaît la croissance la plus rapide pour les fixations pour générateurs marins ?
Les systèmes électriques et de générateurs à batterie devraient croître à un CAGR de 6,7 % jusqu'en 2031, à mesure que les systèmes d'alimentation hybrides intègrent des tampons de batteries et des connexions en courant continu. Ces systèmes nécessitent des solutions de fixation adaptées aux interfaces électriques et aux structures métalliques de la coque. Les moteurs de générateurs sont restés la plus grande application en 2025 car les unités diesel et bi-carburant comportent de nombreux points de fixation sur les châssis, les systèmes de refroidissement, les systèmes d'huile et les collecteurs d'échappement. Les turbines de navires, les turbocompresseurs et les équipements de contrôle des émissions nécessitent également des matériaux tolérant la chaleur et les vibrations.
Quelle région est le plus grand acheteur de fixations pour générateurs marins ?
L'Asie-Pacifique détenait 43,5 % des revenus en 2025, soutenue par la concentration de l'activité de construction navale en Chine et en Corée du Sud. La Chine a capturé 70 % et la Corée du Sud 20 % des contrats de construction neuve mondiale en tonneaux de jauge brute compensés au premier trimestre 2026. La région bénéficie également de la demande de réparation, des programmes de navires nationaux et de l'activité des navires de soutien offshore. L'Europe est la région à la croissance la plus rapide, avec un CAGR prévu de 6,6 % jusqu'en 2031, portée par les activités de remotorisation et d'éolien offshore.
Pourquoi les fixations pour générateurs marins sont-elles importantes dans les modernisations de navires ?
Les générateurs de remplacement peuvent nécessiter des goujons sur mesure, des plaques d'adaptation et une protection anticorrosion car les configurations de montage d'origine ne correspondent souvent pas aux nouveaux équipements. Les travaux de modernisation peuvent également créer des jonctions entre métaux dissemblables qui nécessitent une sélection minutieuse des matériaux pour limiter la corrosion galvanique. Les kits pré-assemblés peuvent aider les chantiers de réparation à recevoir des nuances et des revêtements compatibles pour l'ensemble complet plutôt que de choisir des composants individuels séparément. Cette approche peut également soutenir des travaux plus rapides pendant les périodes en cale sèche, lorsque l'immobilisation des équipements a des conséquences directes sur l'exploitation.
Quels défis affectent l'adoption de nouveaux matériaux de fixation ?
L'approbation par les sociétés de classification peut prendre de 18 à 36 mois, ce qui peut retarder l'utilisation commerciale de nouveaux composites et systèmes de revêtement. Cela favorise les fournisseurs disposant d'approbations existantes lorsque les chantiers de réparation ont besoin de pièces immédiatement pour des travaux de modernisation actifs. L'exposition aux matières premières rend également les produits en nickel, titane et alliages spéciaux de haute spécification plus difficiles à tarifer dans le cadre de contrats d'approvisionnement à long terme. Les fixations contrefaites ou mal identifiées restent une préoccupation connexe car des nuances incorrectes peuvent réduire les performances de charge et accélérer la corrosion galvanique. Ces conditions rendent la traçabilité, la certification documentée, un stock local fiable et des pratiques d'installation appropriées importantes lorsque les opérateurs sélectionnent des fixations pour des connexions de générateurs critiques tout au long du cycle de vie complet du navire.