
Taille et part du marché des services DNS dynamiques gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.74 Milliards de dollars |
| Taille du Marché (2032) | 1.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.65 % |
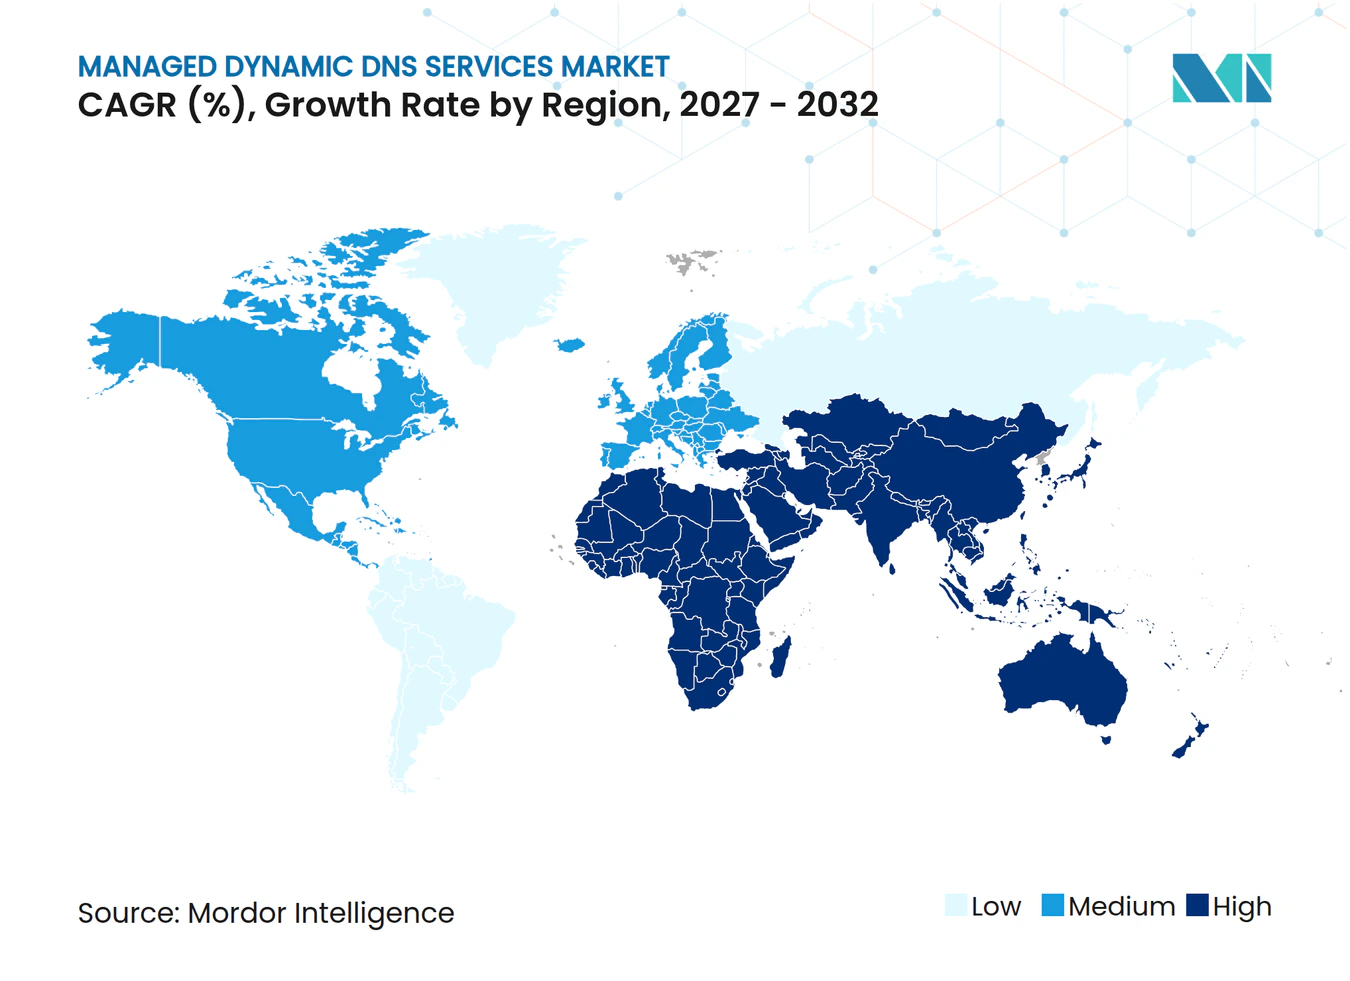
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services DNS dynamiques gérés par Mordor Intelligence
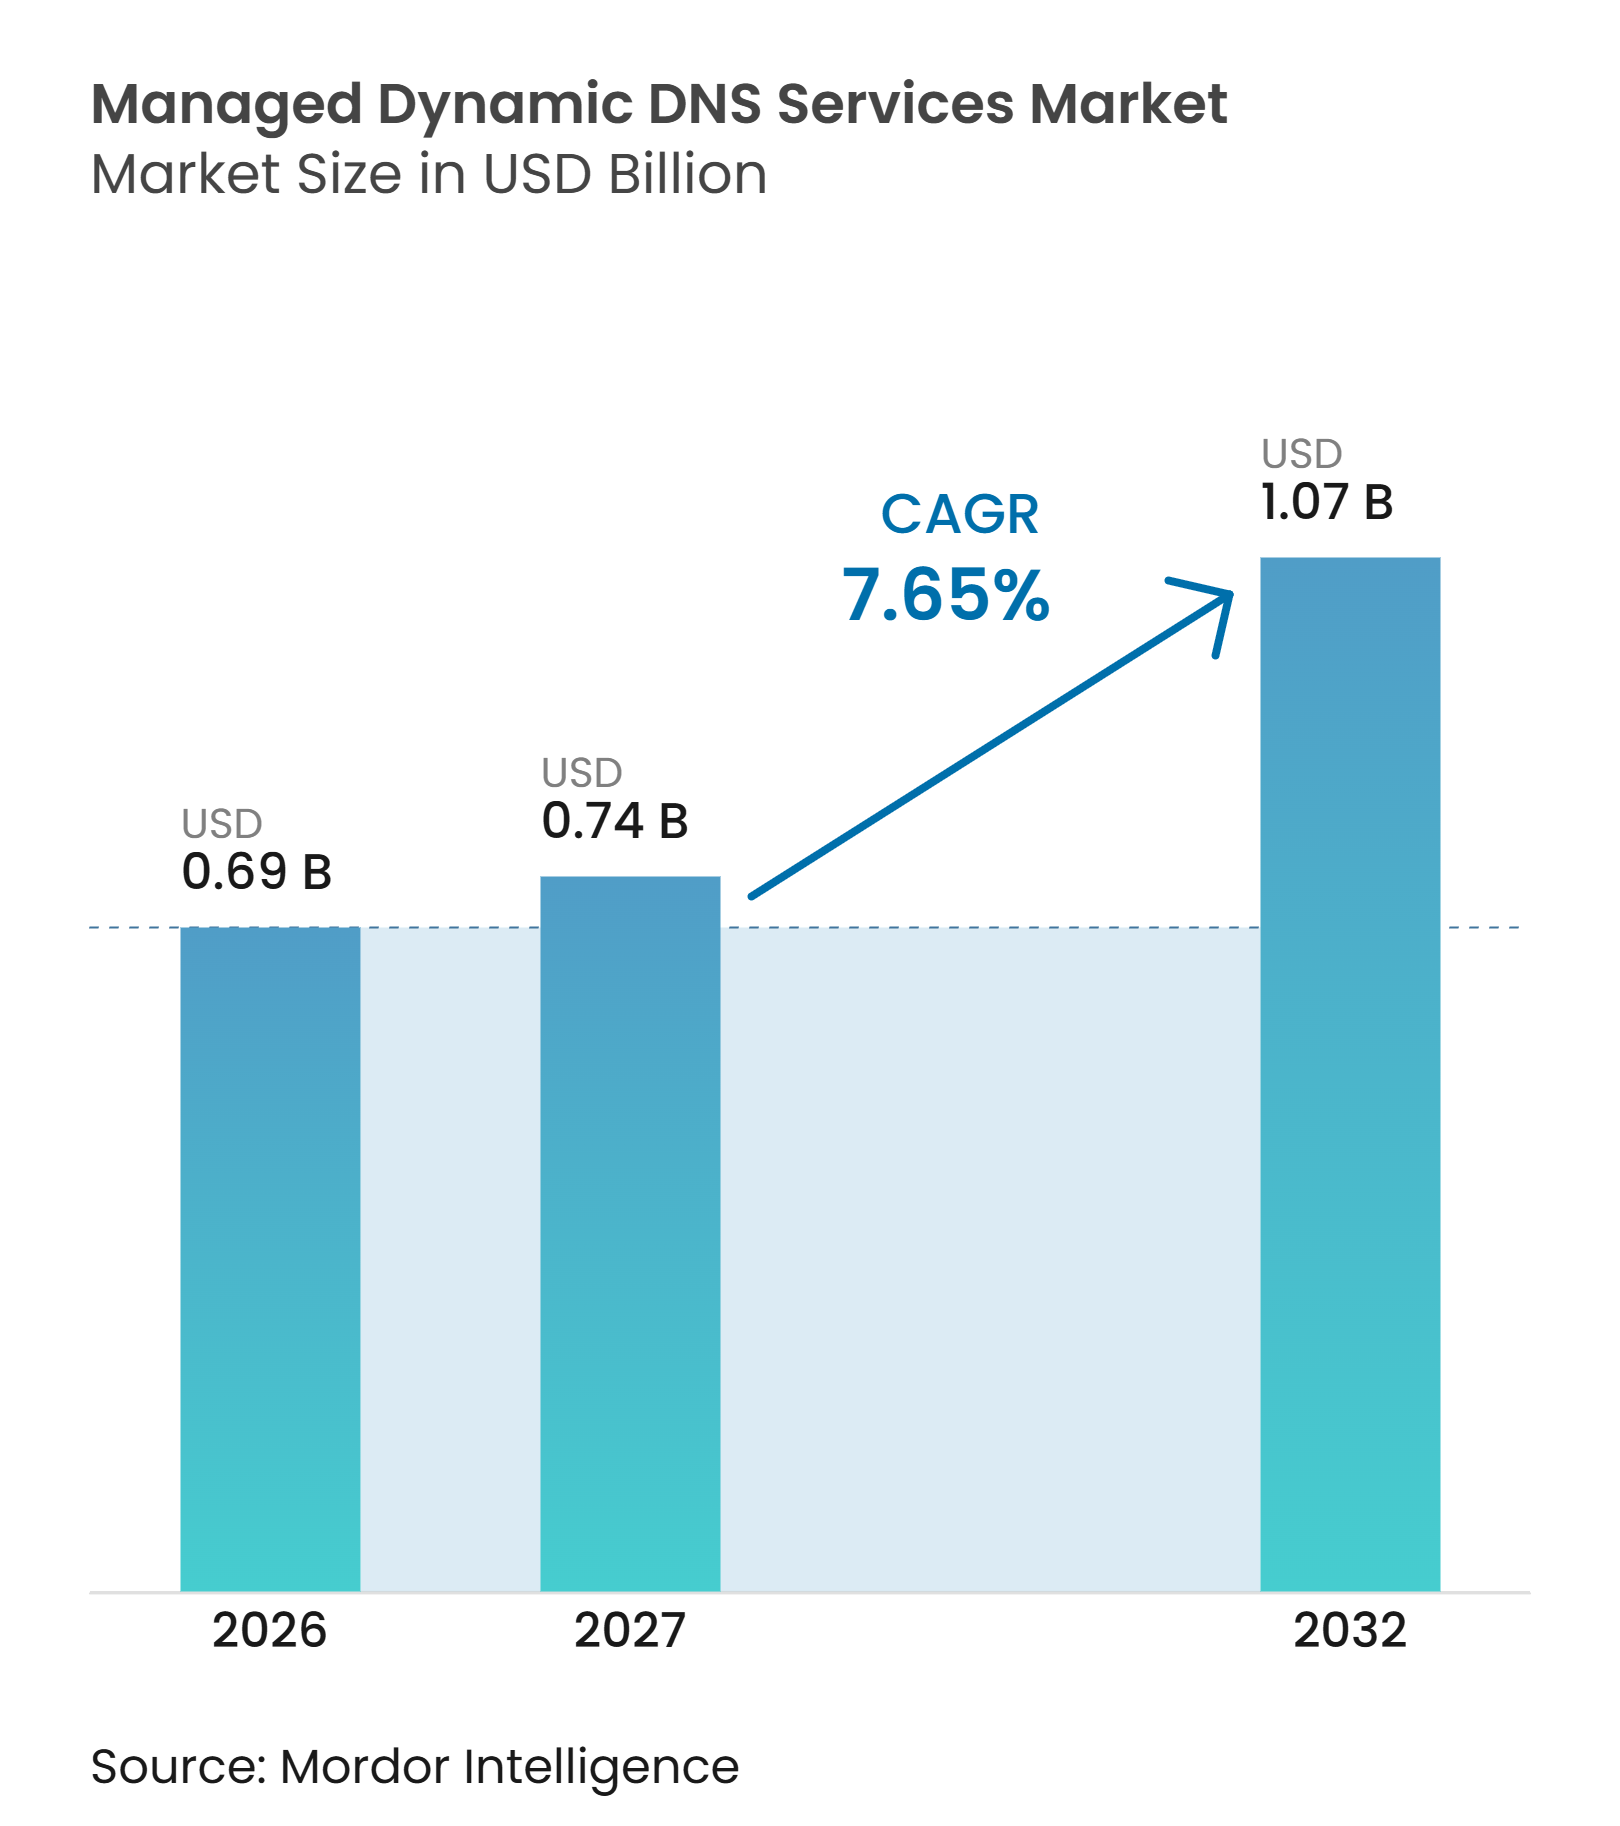
La taille du marché des services DNS dynamiques gérés devrait s'étendre de 0,69 milliard USD en 2026 à 0,74 milliard USD en 2027, puis atteindre 1,07 milliard USD d'ici 2032, enregistrant un CAGR de 7,65 % entre 2027 et 2032. Cette croissance reflète le besoin croissant de maintenir l'accessibilité des charges de travail cloud, des sites distribués et des appareils connectés lorsque les adresses IP changent. Les entreprises font évoluer leurs opérations DNS de systèmes statiques gérés en interne vers des services combinant automatisation, contrôles de disponibilité et sécurité. Le marché des services DNS dynamiques gérés bénéficie également de la préférence des acheteurs pour des contrats regroupant DNS, surveillance, basculement et support auprès d'un seul fournisseur. La concurrence se renforce car les grandes plateformes cloud ajoutent des fonctionnalités de sécurité DNS et de plan de contrôle, tandis que les services gratuits continuent de limiter le pouvoir de tarification pour les déploiements de base.
Points clés du rapport
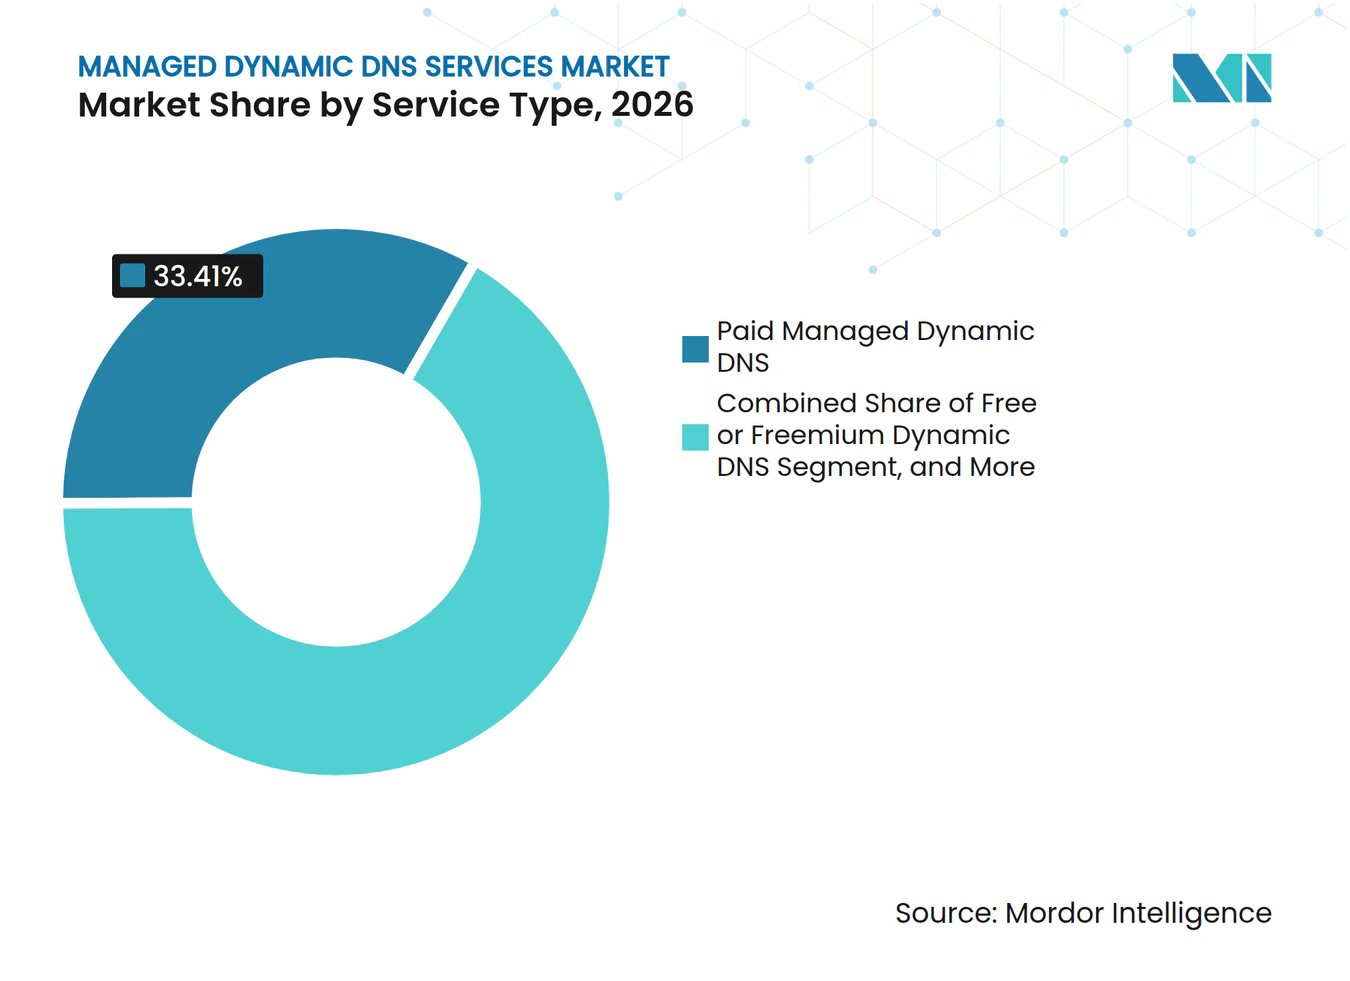
- Par type de service, le DNS dynamique géré payant détenait 33,41 % de la part du marché des services DNS dynamiques gérés en 2026, tandis que le DNS dynamique avec sécurité et surveillance devrait se développer à un CAGR de 8,17 % jusqu'en 2032.
- Par modèle de tarification, la tarification par abonnement représentait 38,38 % des revenus en 2026, tandis que les offres groupées de services gérés devraient se développer à un CAGR de 8,31 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 81,92 % des revenus en 2026 et devrait croître à un CAGR de 8,26 % jusqu'en 2032.
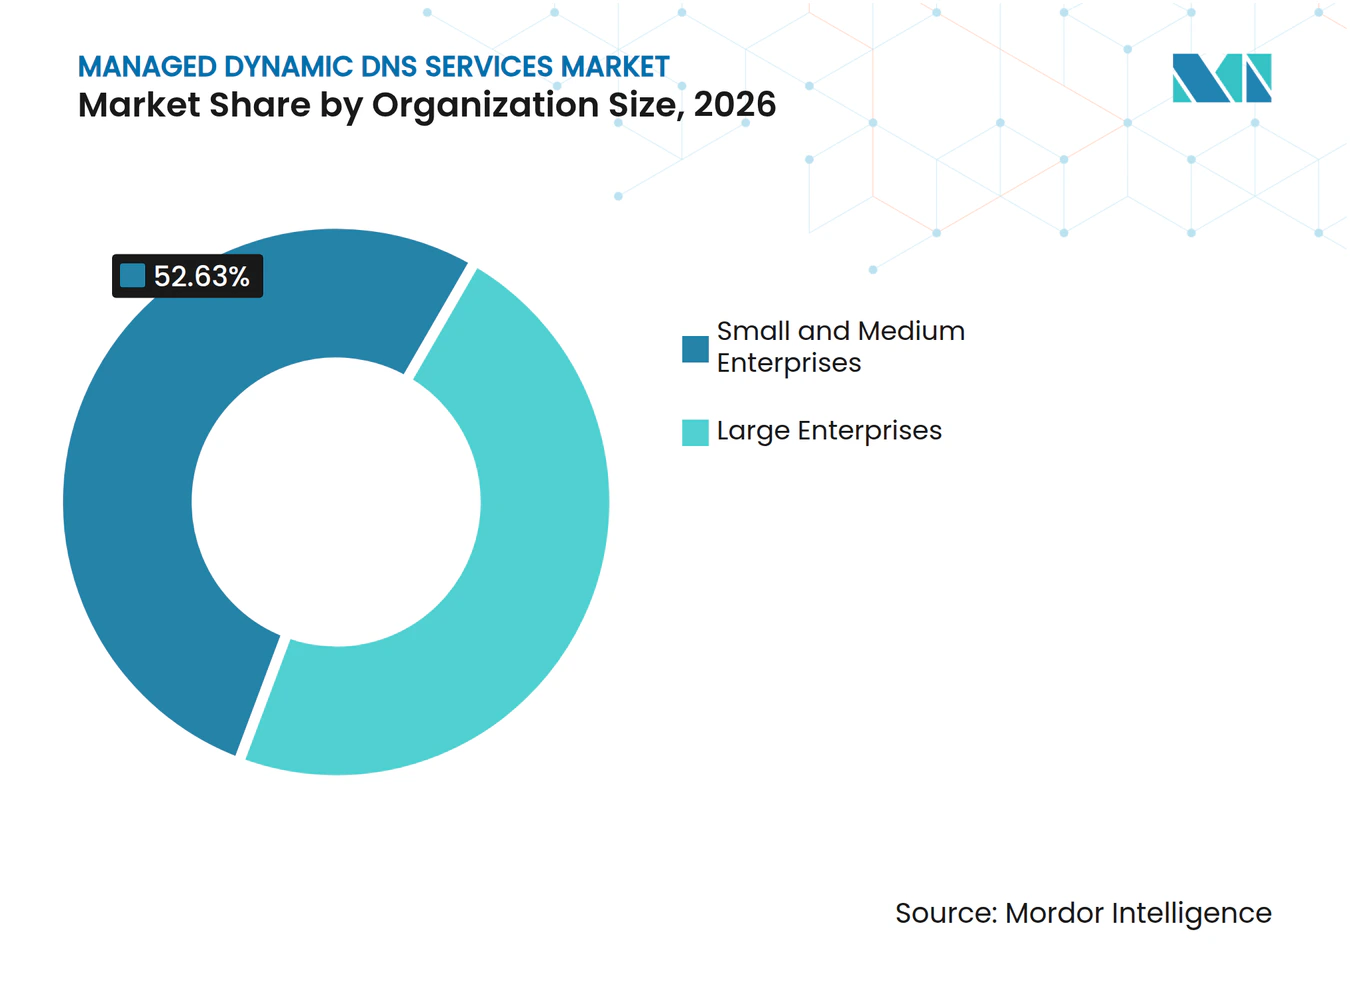
- Par taille d'organisation, les petites et moyennes entreprises représentaient 52,63 % des revenus en 2026 et devraient se développer à un CAGR de 8,29 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications détenaient 27,24 % des revenus en 2026, tandis que l'énergie, les services publics et l'infrastructure intelligente devraient se développer à un CAGR de 7,94 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 38,04 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,37 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des charges de travail cloud et hybrides | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Croissance des points de terminaison IoT et changements fréquents d'adresses IP | +1.5% | Mondial, avec l'Asie-Pacifique au cœur et des répercussions sur le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Accès à distance et connectivité des agences distribuées | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Reprise après sinistre automatisée et basculement DNS | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Regroupement de la sécurité gérée autour des mises à jour DNS | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Automatisation réseau axée sur les API et infrastructure en tant que code | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des charges de travail cloud et hybrides
L'utilisation multi-cloud a transformé le DNS d'un utilitaire statique en un composant actif de la gestion du trafic. L'adoption des services de cloud computing payants par les entreprises de l'Union européenne a atteint 52,7 % en 2025, soutenant une évolution plus large vers une infrastructure gérée. Les charges de travail sur AWS, Azure et Google Cloud créent des espaces de noms distincts et des enregistrements changeants difficiles à gérer manuellement. Le marché des services DNS dynamiques gérés en bénéficie lorsque les organisations ont besoin d'un plan de contrôle unique pour réconcilier ces changements. Chaque nouvelle charge de travail, groupe de conteneurs ou fonction sans serveur peut générer un nouvel ensemble de mises à jour de noms d'hôtes et d'adresses IP. AWS a introduit Route 53 Accelerated Recovery en novembre 2025 après un événement sur le plan de contrôle de la région US East, avec un objectif de temps de récupération de 60 minutes pour le basculement de N. Virginia vers Oregon.[1] Cet événement a renforcé l'importance d'une gestion résiliente des enregistrements DNS dans les plans de continuité.
Croissance des points de terminaison IoT et changements fréquents d'adresses IP
Les appareils connectés créent un besoin soutenu de mise à jour des enregistrements d'adresses sans intervention manuelle. L'Union internationale des télécommunications a signalé 19,8 milliards d'appareils connectés en 2025, augmentant le volume des demandes d'authentification, de micrologiciels et de découverte de services que les réseaux doivent traiter. Les capteurs cellulaires, les nœuds de périphérie et les passerelles de compteurs intelligents fonctionnent souvent avec des adresses IP changeantes. Au sein du marché des services DNS dynamiques gérés, le DNS dynamique maintient l'accessibilité de ces points de terminaison sans modifications répétées de la configuration locale. La RFC 9726 définit les considérations opérationnelles relatives à l'utilisation du DNS dans les appareils IoT, notamment les pratiques de recherche destinées à réduire la surcharge des résolveurs. Les fournisseurs disposant de réseaux anycast et de paramètres de durée de vie faibles peuvent prendre en charge une propagation plus rapide des enregistrements pour les intégrateurs de plateformes. La demande est particulièrement pertinente dans les déploiements de fabrication, de logistique et de villes intelligentes en Asie-Pacifique.
Accès à distance et connectivité des agences distribuées
Les réseaux d'agences distribuées nécessitent des enregistrements DNS à jour lorsque les adresses WAN changent. Les installations SD-WAN utilisent des interfaces dynamiques sur les sites des agences, qui doivent rester alignées avec les politiques DNS de l'entreprise. Ce besoin est important pour les organisations de services financiers et de santé qui utilisent des contrôles d'accès Zero Trust. Une mise à jour manquée peut empêcher un moteur de politique de localiser correctement un point de terminaison d'agence. Infoblox a mis à jour son intégration Terraform en 2025 pour automatiser la gestion des DNS et des adresses IP dans les processus d'infrastructure en tant que code. L'intégration contribue à réduire la dérive de configuration entre les enregistrements réseau et l'infrastructure déployée. Ces exigences soutiennent les dépenses en services DNS dynamiques gérés plutôt qu'en administration manuelle des enregistrements.
Reprise après sinistre automatisée et basculement DNS
Le basculement DNS devient une exigence formelle de disponibilité pour les organisations réglementées. Les institutions financières, les éditeurs de logiciels et les agences gouvernementales incluent de plus en plus des niveaux de service de basculement dans les contrats fournisseurs. Le routage du trafic piloté par des contrôles de santé peut diriger les utilisateurs avant que la récupération des applications et la réplication des données ne soient terminées. Cela fait du temps de réponse DNS un enjeu central dans la sélection des fournisseurs. AWS indique que Route 53 utilise un plan de données distribué à l'échelle mondiale conçu pour un accord de niveau de service de disponibilité à 100 %. L'incident de la région US East en 2025 a également montré que les fonctions de résolution des requêtes et de mise à jour des enregistrements nécessitent une résilience distincte. Les fournisseurs gérés sur le marché des services DNS dynamiques gérés qui protègent ces deux fonctions peuvent répondre à une exigence opérationnelle claire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Alternatives DDNS gratuites et banalisation des prix | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Détournement DNS, empoisonnement du cache et risque lié aux identifiants | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Souveraineté des données et localisation des requêtes transfrontalières | -0.4% | Europe et Asie-Pacifique, avec des répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Complexité de la migration DNS héritée et pénurie de compétences | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Alternatives DDNS gratuites et banalisation des prix
Les outils DNS dynamiques gratuits limitent la croissance des revenus dans les déploiements de plus petite taille. Les offres gratuites de Dynu, No-IP et DuckDNS fournissent des mises à jour de base et un accès API aux utilisateurs disposant de budgets limités. Les petites entreprises, les laboratoires domestiques et les projets IoT amateurs peuvent souvent satisfaire leurs besoins de base sans abonnement. Les faibles coûts de changement rendent également difficile pour les fournisseurs payants de convertir les utilisateurs de niveaux gratuits. Le marché des services DNS dynamiques gérés répond en proposant des offres premium combinant certificats, protection DDoS, DNSSEC, surveillance et support. Ces fonctionnalités créent une distinction plus claire entre les mises à jour de noms d'hôtes de base et les services de niveau entreprise. La pression sur les prix reste la plus forte là où les exigences en matière de fiabilité et de sécurité sont limitées.
Détournement DNS, empoisonnement du cache et risque lié aux identifiants
Les défaillances de sécurité peuvent accroître la demande de contrôles gérés tout en réduisant la confiance envers les fournisseurs associés à l'incident. Des recherches présentées au symposium NDSS 2026 ont révélé que certaines approches de vérification des listes noires pouvaient permettre des attaques sur des domaines DNS connexes et ont identifié une exposition potentielle pour plusieurs fournisseurs. Le problème affecte les logiciels de résolution courants, de sorte que les acheteurs attendent des processus clairs de correction et d'atténuation. L'Internet Systems Consortium a également publié des correctifs BIND 9 pour des vulnérabilités d'empoisonnement du cache en 2025. Les fournisseurs sur le marché des services DNS dynamiques gérés doivent démontrer l'application du DNSSEC, le transport chiffré, les contrôles des identifiants et une remédiation rapide. Les fournisseurs qui ne peuvent pas démontrer ces pratiques risquent de perdre des clients au profit de plateformes plus grandes disposant d'opérations de sécurité plus visibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les services intégrés à la sécurité gagnent du terrain sur les niveaux payants de baseLe DNS dynamique géré payant détenait 33,41 % des revenus en 2026, tandis que le DNS dynamique avec sécurité et surveillance devrait croître à un CAGR de 8,17 % jusqu'en 2032. Le niveau payant plus important reflète la demande des entreprises pour une disponibilité fiable, un support et des opérations gérées, tandis que le niveau intégré à la sécurité, à la croissance plus rapide, montre que les acheteurs considèrent de plus en plus la protection et la surveillance comme faisant partie de la prestation de services DNS. Ils recherchent des fournisseurs capables de fournir une surveillance des menaces, une validation DNSSEC et un basculement tenant compte des attaques DDoS via un seul plan de contrôle, et Akamai a lancé DNS Posture Management en juin 2025 en tant qu'outil sans agent pour surveiller le DNS sur Akamai Cloud, AWS, Microsoft Azure et Google Cloud Platform.[2] Le produit soutient l'évolution du marché des services DNS dynamiques gérés vers une visibilité unifiée dans les environnements cloud.
Le DNS dynamique gratuit ou freemium maintient un volume d'utilisation mais présente un potentiel limité de génération de revenus, tandis que les offres payantes proposent des fonctionnalités opérationnelles plus robustes. L'API DNS dynamique d'entreprise et les services intégrés servent les entreprises technologiques qui ont besoin d'une gestion programmatique des enregistrements. Le DNS dynamique avec basculement et routage du trafic convient aux utilisateurs réglementés qui nécessitent un routage basé sur l'état de santé. Les acheteurs sont moins susceptibles de sélectionner un fournisseur uniquement sur la base des mises à jour de noms d'hôtes. Ils comparent également les contrôles de sécurité, les outils de récupération, l'automatisation et la capacité à soutenir des engagements de service pluriannuels. Cela déplace la concurrence vers des offres groupées de services qui résolvent plusieurs tâches opérationnelles à la fois. Le marché des services DNS dynamiques gérés récompense donc les fournisseurs capables de rendre les fonctions avancées pratiques pour les acheteurs en entreprise.



Par modèle de tarification :
la tarification par abonnement est en tête tandis que les offres groupées de services gérés progressentLa tarification par abonnement représentait 38,38 % des revenus en 2026, soutenue par des structures de facturation correspondant à la planification informatique annuelle et aux engagements de niveau de service. Les contrats récurrents offrent aux clients des coûts prévisibles pour les opérations DNS de base et aux fournisseurs une base stable pour la planification du support et du renouvellement. Les offres groupées de services gérés devraient se développer à un CAGR de 8,31 % jusqu'en 2032. Les clients utilisent ces offres groupées pour combiner DNS, surveillance du basculement, alertes de sécurité et support auprès d'un seul fournisseur, et cette approche est la plus pertinente sur le marché des services DNS dynamiques gérés, qui sert les entreprises préférant un fournisseur unique responsable à plusieurs solutions ponctuelles.
La tarification à l'usage reste pertinente pour les organisations cloud-natives avec des volumes de requêtes fluctuants, tandis que les modèles de mise à niveau freemium vers payant servent les équipes qui commencent avec des besoins simples et ajoutent des fonctionnalités ultérieurement. Les modèles OEM intégrés et de licence en volume soutiennent les produits pilotés par les développeurs et les fournisseurs d'équipements. Le protocole Domain Connect était en cours de normalisation active en 2026 et est destiné à automatiser la configuration DNS entre les services et les fournisseurs DNS. Une configuration plus facile peut réduire un avantage traditionnel pour les fournisseurs d'abonnements en place. Les fournisseurs devront approfondir leurs fonctionnalités et améliorer la qualité de service pour fidéliser les clients à mesure que le changement de fournisseur devient plus facile. Le marché des services DNS dynamiques gérés reste favorable aux offres groupées qui réduisent à la fois la charge administrative et le risque opérationnel.
Par mode de déploiement :
la livraison basée sur le cloud supplante les systèmes sur siteLe déploiement basé sur le cloud représentait 81,92 % du marché des services DNS dynamiques gérés en 2026 et devrait croître à un CAGR de 8,26 % jusqu'en 2032. Il s'agit à la fois de l'option de déploiement la plus importante et à la croissance la plus rapide, car les résultats reflètent le coût et la charge opérationnelle des serveurs DNS auto-hébergés. Les systèmes internes nécessitent des correctifs, des dépenses d'infrastructure et une capacité géographiquement distribuée pour prendre en charge la résolution anycast à faible latence, tandis que les plateformes SaaS fournissent des capacités DNS distribuées dans le cadre d'un service géré. Cela fait de la livraison cloud l'option privilégiée pour de nombreuses organisations.
Le déploiement sur site se poursuit dans les environnements de défense, gouvernementaux et d'infrastructure critique où les exigences de souveraineté ou les environnements isolés restreignent le routage cloud. Sa position se réduit à mesure que les entreprises transfèrent les fonctions de résolution externe et secondaire vers des plateformes gérées, tandis que le déploiement hybride offre une voie de transition pour les organisations qui conservent une racine d'entreprise localement tout en utilisant des fournisseurs cloud pour d'autres fonctions DNS. Infoblox a repensé son fournisseur Terraform en 2025 en utilisant le SDK Terraform v2 pour étendre l'automatisation de la gestion des DNS et des adresses IP dans les environnements hybrides et multi-cloud. Ce développement soutient une évolution progressive plutôt qu'un remplacement immédiat de l'infrastructure existante. Il montre également pourquoi les environnements hybrides resteront pertinents pendant la migration. Le marché des services DNS dynamiques gérés continue d'évoluer vers une livraison cloud gérée à mesure que les organisations simplifient leurs opérations DNS.
Par taille d'organisation :
les PME stimulent l'adoption tandis que les grandes entreprises soutiennent la valeur des comptesLes petites et moyennes entreprises représentaient 52,63 % des revenus en 2026 et devraient croître à un CAGR de 8,29 % jusqu'en 2032. Les organisations plus petites font face à un choix entre les outils DNS gratuits et les services gérés qui réduisent la complexité opérationnelle, tandis que les incidents de sécurité et les attentes croissantes en matière de disponibilité poussent davantage de ces acheteurs vers des offres payantes. Les sites de commerce électronique, les API et les applications hébergées dans le cloud nécessitent des noms d'hôtes à jour lorsque les adresses IP changent, tandis que les niveaux gratuits et payants de Cloudflare élargissent le pool d'utilisateurs plus petits pouvant accéder aux capacités DNS gérées. Cela élargit l'adoption sur le marché des services DNS dynamiques gérés tout en augmentant également la concurrence sur les prix.
Les grandes entreprises ont moins de comptes en nombre mais génèrent des revenus plus élevés par compte grâce à des contrats plus larges incluant basculement, contrôles de sécurité, support et niveaux de service documentés. Ce groupe est moins sensible aux prix lorsque le DNS affecte la disponibilité des clients ou les obligations réglementaires. JioCloud a introduit un service DNS géré en 2026 positionné autour des besoins de conformité et de sécurité pour les équipes d'infrastructure cloud en Inde. Les fournisseurs régionaux peuvent donc contribuer à apporter des services gérés aux petites entreprises dans les marchés numériques émergents. Le marché des services DNS dynamiques gérés a de la place pour des offres PME simplifiées et des contrats d'entreprise à haute valeur ajoutée. Les différents comportements d'achat exigent des fournisseurs qu'ils équilibrent l'accès en libre-service avec un support spécialisé.

Par secteur d'activité des utilisateurs finaux :
l'énergie et les services publics développent la demande de résolution géréeL'informatique et les télécommunications détenaient 27,24 % des revenus en 2026, tandis que l'énergie, les services publics et l'infrastructure intelligente devraient croître à un CAGR de 7,94 % jusqu'en 2032. Les réseaux de télécommunications dépendent d'environnements IP en évolution façonnés par la traduction d'adresses réseau de qualité opérateur, les cœurs mobiles et les systèmes de diffusion de contenu, créant un besoin bien établi de mises à jour DNS fréquentes. Les réseaux d'énergie et de services publics ajoutent des compteurs intelligents, des actifs renouvelables et des capteurs IoT industriels nécessitant une résolution de noms fiable pour les communications d'authentification, de télémétrie et de contrôle. Leur déploiement élargit les cas d'usage adressables pour les fournisseurs gérés.
La recommandation UIT-T Y.4235, publiée en septembre 2025, identifie la gestion des adresses IP, le routage et l'accès DNS à faible latence comme des exigences pour les communications des réseaux électriques basées sur l'IoT. Les acheteurs du secteur bancaire, des services financiers et des assurances privilégient les fournisseurs capables de documenter le DNSSEC, les niveaux de service de résolution et les plans de récupération, tandis que les organisations de santé et de sciences de la vie exigent une gestion transparente des données et des pratiques de journalisation DNS. Le commerce de détail, le commerce électronique, la fabrication, les médias, le gouvernement et l'éducation ajoutent chacun une demande spécialisée. Les acheteurs du secteur public sont également influencés par des approches DNS protectrices telles que DNS4EU, qui traite les données de requêtes dans des centres de données basés dans l'UE. Ces exigences favorisent les fournisseurs capables d'associer la fiabilité DNS à des contrôles de gouvernance et de sécurité. Le marché des services DNS dynamiques gérés s'étend au-delà de sa base informatique traditionnelle à mesure que les réseaux opérationnels deviennent plus connectés.
Analyse géographique
Marché des Services DNS Dynamiques Gérés en Amérique du Nord
L'Amérique du Nord a représenté 38,04 % des revenus en 2026, lui conférant la position régionale dominante sur le marché des services DNS dynamiques gérés. Les dépenses technologiques des entreprises et une infrastructure cloud dense soutiennent la demande de la région, tandis que les États-Unis génèrent une grande partie de cette demande par l'intermédiaire des institutions financières, des éditeurs de logiciels et des agences fédérales qui ont recours à des contrats DNS gérés pluriannuels. AWS a lancé Route 53 Accelerated Recovery en novembre 2025 à la suite d'une perturbation du plan de contrôle DNS dans la région US East qui a affecté plus de 70 services. Le produit visait un objectif de temps de récupération de 60 minutes pour le basculement du plan de contrôle. Le Canada et le Mexique contribuent à la demande grâce aux exigences de migration vers le cloud et de connectivité transfrontalière.
Marché des Services DNS Dynamiques Gérés en Europe
L'Europe dispose d'un environnement d'achat fortement orienté par la conformité réglementaire pour les services DNS gérés. La directive NIS2 classe les fournisseurs de services DNS comme des entités essentielles et intègre des exigences de gestion de la sécurité dans les décisions d'approvisionnement. Un amendement de janvier 2026 visait à simplifier la conformité pour 28 700 entreprises, y compris les micro et petites entreprises.[3] Des recherches publiées en 2025 ont révélé qu'en moyenne, 2,2 % des serveurs desservant les utilisateurs dans chaque pays de l'UE acheminent les requêtes DNS via des juridictions non adéquates. Cela constitue un problème de conformité mesurable pour les acheteurs recherchant une infrastructure DNS souveraine. L'Allemagne, le Royaume-Uni et la France sont les plus grands marchés nationaux de la région. Les pays nordiques affichent une forte utilisation des services premium avec DNSSEC activé dans les secteurs financier et public.
Marché des Services DNS Dynamiques Gérés en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 8,37 % jusqu'en 2032, soit le taux régional le plus rapide sur le marché des services DNS dynamiques gérés. Les projets de villes intelligentes, la numérisation de l'industrie manufacturière et la croissance des requêtes liées à l'IPv6 soutiennent la demande, tandis qu'en Chine, les fournisseurs nationaux bénéficient des exigences de localisation des données et de la demande provenant des déploiements IoT industriels. L'Inde accroît également ses capacités grâce à des fournisseurs régionaux de DNS gérés qui prennent en charge les paiements numériques, le commerce électronique et la livraison de logiciels, et le service JioCloud de 2026 reflète l'importance des offres régionales axées sur la conformité. Le service IIJ DNS Platform Service du Japon propose le DNSSEC par défaut et un plan premium avec plus de 30 Tbps de capacité DDoS IIJ.AD.JP. Le Moyen-Orient et l'Afrique demeurent des marchés à un stade plus précoce, avec une demande liée aux programmes d'infrastructure intelligente et à l'adoption plus large des services numériques.
Paysage concurrentiel
Concentration du Marché
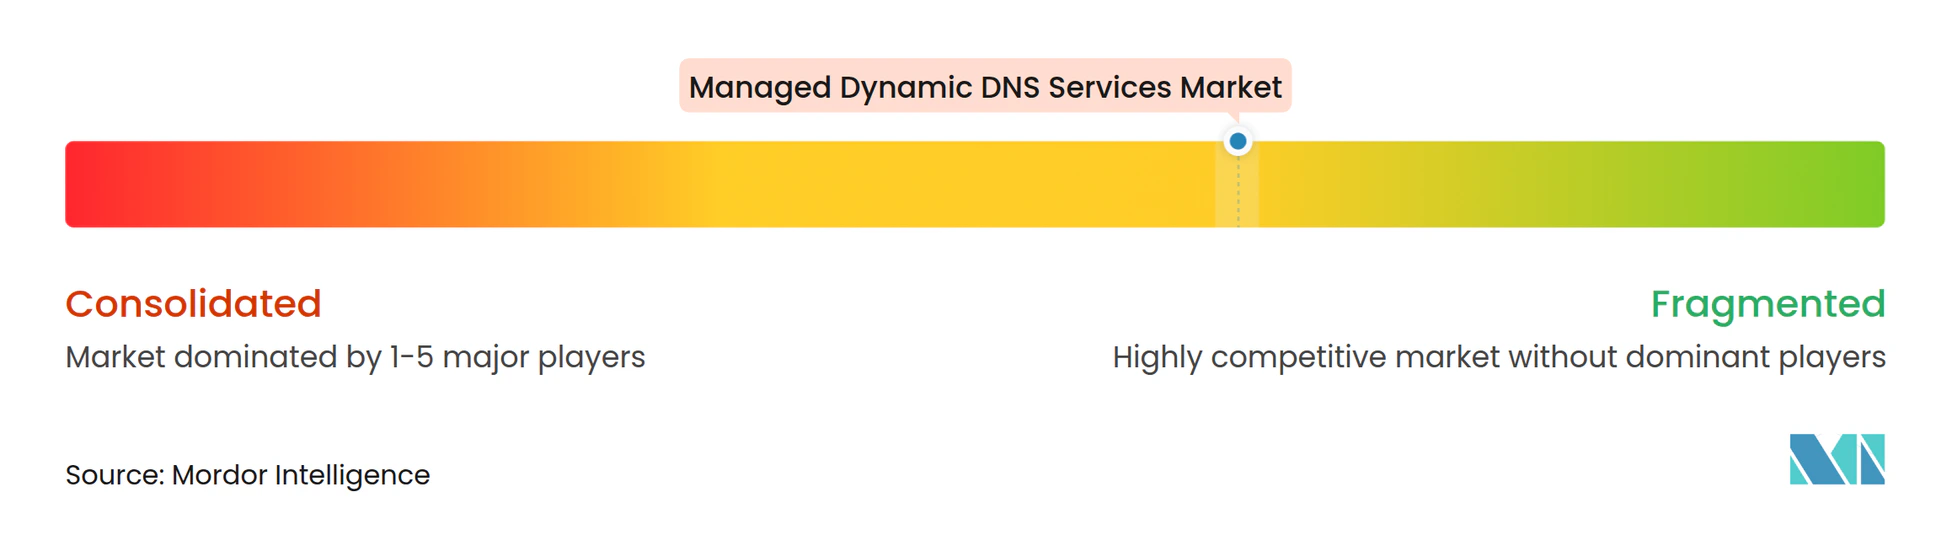
Le marché des services DNS dynamiques gérés est modérément fragmenté. Cloudflare, Amazon Web Services, Google et Microsoft contrôlent une part substantielle du trafic DNS d'entreprise car le DNS est inclus dans des plateformes cloud plus larges, tandis qu'Infoblox, Vercara, No-IP, Dynu, ClouDNS et DNSimple se font concurrence en proposant des fonctionnalités ciblées, une clarté tarifaire et des cas d'usage spécialisés. Les grands fournisseurs étendent leurs plans de contrôle unifiés, leurs couches de sécurité et leur automatisation pilotée par les API, rendant plus difficile pour les fournisseurs à usage unique de rivaliser avec leurs capacités groupées. Les fournisseurs spécialisés conservent encore des opportunités là où les options en marque blanche, la conformité locale ou les modèles de service ciblés sont importants.
Infoblox a finalisé l'acquisition de Kentik en août 2026. La transaction a ajouté des données en temps réel sur les flux, le routage, les chemins et les performances aux capacités DNS faisant autorité et de visibilité des actifs d'Infoblox. Cloudflare a rendu le DNS interne généralement disponible pour les utilisateurs entreprise en juillet 2026, unifiant les zones DNS publiques et privées sous un seul réseau mondial, une API et un moteur de politique Zero Trust. AWS a rendu Route 53 Global Resolver généralement disponible dans 30 régions en mars 2026, avec une résolution anycast sécurisée via DNS-over-HTTPS, DNS-over-TLS et UDP traditionnel. Ces évolutions montrent comment les fournisseurs leaders associent la gestion DNS aux services de sécurité et de connectivité. Elles élèvent également le niveau de référence des fonctionnalités pour les clients entreprise.
Vercara a démontré que les spécialistes peuvent développer leur échelle grâce à sa migration vers des microservices basés sur AWS, qui a étendu la capacité d'hébergement de domaines à 50 millions de zones. Le marché des services DNS dynamiques gérés présente des opportunités dans les déploiements du secteur de l'énergie, les services compatibles RGPD pour les PME européennes et la vérification d'identité basée sur le DNS pour les agents d'intelligence artificielle, tandis que GoDaddy, Infoblox, Google et Cloudflare ont démontré des transactions sécurisées d'agents d'intelligence artificielle inter-plateformes en octobre 2026 en utilisant les normes Internet existantes. Le protocole IETF Domain Connect pourrait faciliter la configuration DNS entre les services et les fournisseurs. Une plus grande interopérabilité pourrait offrir aux acheteurs plus de flexibilité lors du changement de fournisseur. Les fournisseurs devront proposer des fonctions plus larges et une valeur de service claire pour fidéliser les clients à mesure que les barrières techniques au changement diminuent.
Leaders du secteur des services DNS dynamiques gérés
-
Cloudflare, Inc.
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services DNS Dynamiques Gérés Entreprises couvertes dans ce rapport
- Cloudflare, Inc.
- Amazon Web Services, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- Verisign, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Infoblox Inc.
- Cisco Systems, Inc.
- GoDaddy Inc.
- Tiggee LLC
- Vercara, LLC
- No-IP, Inc.
- DNSimple Corporation
- ClouDNS Ltd.
- Dynu Systems, Inc.
- Namecheap, Inc.
- EuroDNS S.A.
- EasyDNS Technologies Inc.
- Open-Xchange AG
- CDNetworks Inc.
Développements industriels récents dans Marché des Services DNS Dynamiques Gérés
- Octobre 2026 : GoDaddy, Infoblox, Google et Cloudflare ont conjointement démontré que les agents d'intelligence artificielle peuvent effectuer des transactions sécurisées sur des plateformes en ligne indépendantes en utilisant les normes Internet existantes, établissant l'infrastructure DNS comme couche d'identité pour les communications des agents d'intelligence artificielle et signalant un nouveau cas d'usage d'adressabilité pour les fournisseurs de DDNS gérés.
- Septembre 2026 : Cloudflare a étendu les avertissements d'enregistrements masqués à toutes les zones de son tableau de bord, aidant les administrateurs à identifier les enregistrements DNS non faisant autorité causés par la délégation de sous-domaines, un vecteur de mauvaise configuration couramment exploité dans les scénarios de détournement DNS.
- Août 2026 : Infoblox a finalisé l'acquisition de Kentik, une société d'intelligence et d'observabilité réseau. La transaction ajoute des données en direct sur les flux réseau, le routage, les chemins et les performances à la plateforme DNS faisant autorité et de sécurité préventive d'Infoblox, permettant des opérations réseau pilotées par l'intelligence artificielle pour plus de 5 700 clients entreprise.
- Juillet 2026 : Cloudflare a lancé le DNS interne en disponibilité générale pour les clients entreprise, unifiant le DNS public et privé sur un seul réseau mondial, une API et un moteur de politique Zero Trust. Le produit élimine la dérive du DNS à horizon partagé et étend les politiques de résolution de la passerelle à la résolution de réseau privé, en concurrence directe avec AWS Route 53 et Universal DDI d'Infoblox pour la gestion des espaces de noms privés d'entreprise.
Périmètre du rapport mondial sur le marché des services DNS dynamiques gérés
Les services DNS dynamiques gérés (DDNS) mettent automatiquement à jour les enregistrements du système de noms de domaine (DNS) lorsque l'adresse IP d'un appareil connecté change, assurant un accès à distance continu aux réseaux, applications et appareils. Ce rapport analyse le marché des services DNS dynamiques gérés par type de service, modèle de déploiement, taille d'organisation, secteur d'activité des utilisateurs finaux et géographie. Il examine également la taille du marché, les moteurs de croissance, les freins, le paysage concurrentiel et les tendances émergentes au cours de la période d'étude.
Le rapport sur le marché des services DNS dynamiques gérés est segmenté par type de service (DNS dynamique géré payant, DNS dynamique gratuit ou freemium, API DNS dynamique d'entreprise et services intégrés, DNS dynamique avec basculement et routage du trafic, et DNS dynamique avec sécurité et surveillance), modèle de tarification (abonnement, à l'usage, mise à niveau freemium vers payant, OEM intégré et licence en volume, et offre groupée de services gérés), mode de déploiement (basé sur le cloud, sur site et hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (informatique et télécommunications, banque, services financiers et assurances, santé et sciences de la vie, commerce de détail et e-commerce, fabrication et IoT industriel, médias et divertissement, gouvernement et secteur public, éducation, énergie, services publics et infrastructure intelligente, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| DNS dynamique géré payant |
| DNS dynamique gratuit ou freemium |
| API DNS dynamique d'entreprise et services intégrés |
| DNS dynamique avec basculement et routage du trafic |
| DNS dynamique avec sécurité et surveillance |
| Abonnement |
| À l'usage |
| Mise à niveau freemium vers payant |
| OEM intégré et licence en volume |
| Offre groupée de services gérés |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Commerce de détail et e-commerce |
| Fabrication et IoT industriel |
| Médias et divertissement |
| Gouvernement et secteur public |
| Éducation |
| Énergie, services publics et infrastructure intelligente |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | DNS dynamique géré payant | |
| DNS dynamique gratuit ou freemium | ||
| API DNS dynamique d'entreprise et services intégrés | ||
| DNS dynamique avec basculement et routage du trafic | ||
| DNS dynamique avec sécurité et surveillance | ||
| Par modèle de tarification | Abonnement | |
| À l'usage | ||
| Mise à niveau freemium vers payant | ||
| OEM intégré et licence en volume | ||
| Offre groupée de services gérés | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Commerce de détail et e-commerce | ||
| Fabrication et IoT industriel | ||
| Médias et divertissement | ||
| Gouvernement et secteur public | ||
| Éducation | ||
| Énergie, services publics et infrastructure intelligente | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services DNS dynamiques gérés ?
La taille du marché des services DNS dynamiques gérés est de 0,69 milliard USD en 2026 et devrait atteindre 1,07 milliard USD d'ici 2032, à un CAGR de 7,65 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de services DNS dynamiques gérés ?
Les charges de travail cloud et hybrides, les appareils connectés avec des adresses IP changeantes, la connectivité des agences et le basculement DNS automatisé élargissent la demande.
Quel modèle de déploiement est en tête pour les services DNS dynamiques gérés ?
Le déploiement basé sur le cloud est en tête avec 81,92 % des revenus en 2026 et devrait croître à un CAGR de 8,26 % jusqu'en 2032.
Quels clients adoptent ces services le plus rapidement ?
Les petites et moyennes entreprises devraient croître à un CAGR de 8,29 %, tandis que l'énergie, les services publics et l'infrastructure intelligente devraient croître à un CAGR de 7,94 %.
Quelle région connaît la croissance la plus rapide pour les services DNS dynamiques gérés ?
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide à 8,37 % jusqu'en 2032, soutenu par l'infrastructure numérique, la fabrication et l'activité des villes intelligentes.
Comment les fournisseurs différencient-ils leurs offres DNS gérées ?
Les fournisseurs combinent les mises à jour DNS avec des contrôles de sécurité, le basculement, l'automatisation, l'observabilité et le support pour fournir un service géré plus large.