
Marktgröße und Marktanteil für verwaltete dynamische DNS-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.74 Milliarden US-Dollar |
| Marktgröße (2032) | 1.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.65 % |
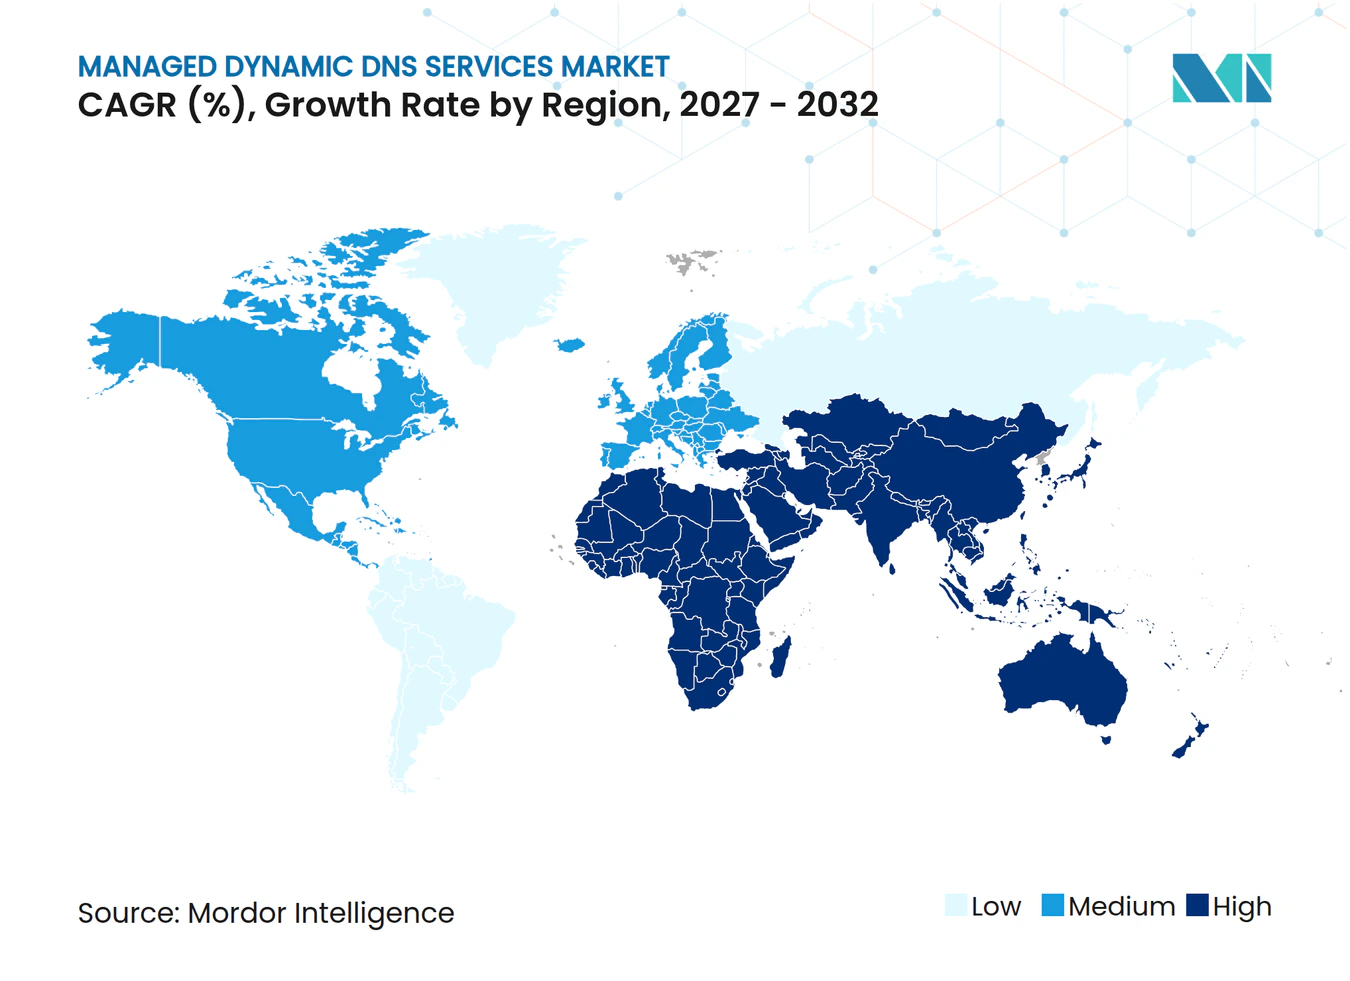
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
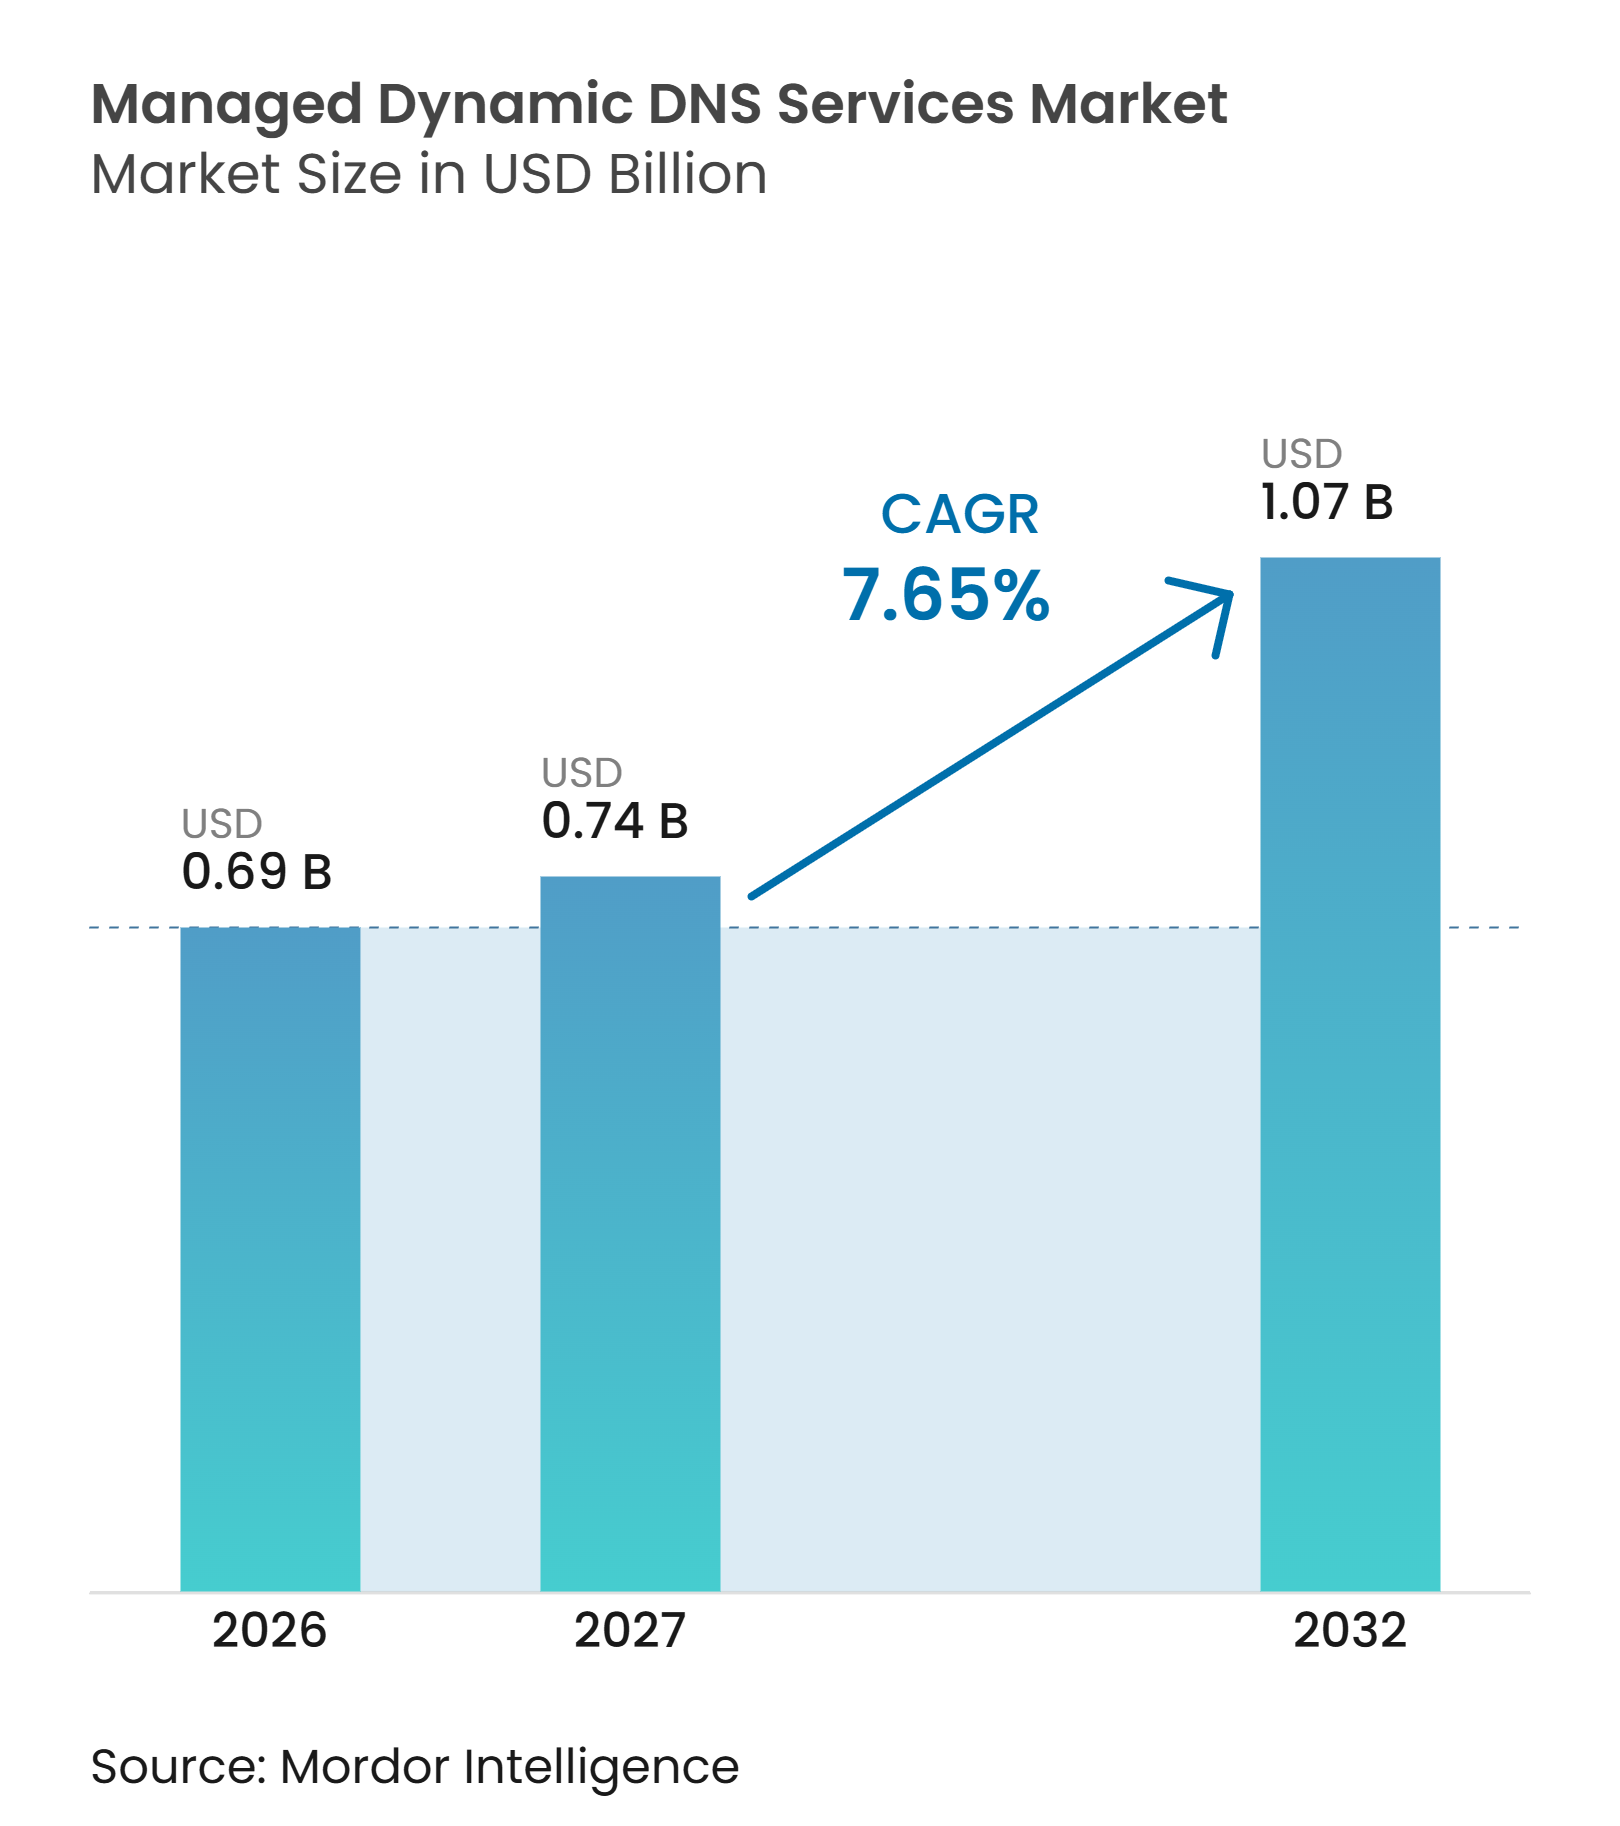
Marktanalyse für verwaltete dynamische DNS-Dienste von Mordor Intelligence
Die Marktgröße für verwaltete dynamische DNS-Dienste wird voraussichtlich von 0,69 Milliarden USD im Jahr 2026 auf 0,74 Milliarden USD im Jahr 2027 und bis 2032 auf 1,07 Milliarden USD anwachsen, mit einer CAGR von 7,65 % zwischen 2027 und 2032. Das Wachstum spiegelt den steigenden Bedarf wider, Cloud-Workloads, verteilte Standorte und verbundene Geräte erreichbar zu halten, wenn sich IP-Adressen ändern. Unternehmen verlagern DNS-Betrieb von statischen, intern verwalteten Systemen hin zu Diensten, die Automatisierung, Verfügbarkeitskontrollen und Sicherheit kombinieren. Der Markt für verwaltete dynamische DNS-Dienste profitiert auch davon, dass Käufer Verträge bevorzugen, die DNS, Überwachung, Failover und Support bei einem einzigen Anbieter bündeln. Der Wettbewerb verschärft sich, da große Cloud-Plattformen DNS-Sicherheits- und Steuerungsebenen-Funktionen hinzufügen, während kostenlose Dienste die Preissetzungsmacht für einfache Bereitstellungen weiterhin einschränken.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt kostenpflichtiges verwaltetes dynamisches DNS im Jahr 2026 einen Marktanteil von 33,41 % am Markt für verwaltete dynamische DNS-Dienste, während dynamisches DNS mit Sicherheit und Überwachung bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen wird.
- Nach Preismodell entfiel im Jahr 2026 ein Umsatzanteil von 38,38 % auf das Abonnementpreismodell, während verwaltete Dienstleistungspakete bis 2032 voraussichtlich mit einer CAGR von 8,31 % wachsen werden.
- Nach Bereitstellungsmodus entfiel im Jahr 2026 ein Umsatzanteil von 81,92 % auf die cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 52,63 % des Umsatzes auf kleine und mittlere Unternehmen, die bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 27,24 %, während Energie, Versorgungsunternehmen und intelligente Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 7,94 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,04 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 8,37 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Cloud- und Hybrid-Workloads | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachstum von IoT-Endpunkten und häufige IP-Adressänderungen | +1.5% | Global, mit dem asiatisch-pazifischen Raum als Kern und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Fernzugriff und Konnektivität verteilter Niederlassungen | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierte Notfallwiederherstellung und DNS-Failover | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Bündelung verwalteter Sicherheit rund um DNS-Aktualisierungen | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| API-First-Netzwerkautomatisierung und Infrastruktur als Code | +0.6% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Cloud- und Hybrid-Workloads
Die Nutzung mehrerer Clouds hat DNS von einem statischen Hilfsdienst in einen aktiven Bestandteil des Datenverkehrsmanagements verwandelt. Die Nutzung kostenpflichtiger Cloud-Computing-Dienste durch Unternehmen in der Europäischen Union erreichte 2025 52,7 % und unterstützt eine breitere Verlagerung hin zu verwalteter Infrastruktur. Workloads über AWS, Azure und Google Cloud erzeugen separate Namensräume und sich ändernde Einträge, die manuell schwer zu verwalten sind. Der Markt für verwaltete dynamische DNS-Dienste profitiert, wenn Unternehmen eine einzige Steuerungsebene benötigen, um diese Änderungen abzugleichen. Jeder neue Workload, jede Container-Gruppe oder serverlose Funktion kann eine neue Reihe von Hostname- und IP-Adressaktualisierungen erzeugen. AWS führte im November 2025 Route 53 Accelerated Recovery nach einem Ereignis auf der US-East-Steuerungsebene ein, mit einem Wiederherstellungsziel von 60 Minuten für den Failover von N. Virginia nach Oregon.[1] Das Ereignis unterstrich die Bedeutung eines resilienten DNS-Eintragsmanagements in Kontinuitätsplänen.
Wachstum von IoT-Endpunkten und häufige IP-Adressänderungen
Verbundene Geräte erzeugen einen anhaltenden Bedarf, Adresseinträge ohne manuelle Arbeit zu aktualisieren. Die Internationale Fernmeldeunion meldete für 2025 19,8 Milliarden verbundene Geräte, was das Volumen an Authentifizierungs-, Firmware- und Diensterkennung-Anfragen erhöht, die Netzwerke verarbeiten müssen. Mobilfunksensoren, Edge-Knoten und Smart-Meter-Gateways arbeiten häufig mit wechselnden IP-Adressen. Im Markt für verwaltete dynamische DNS-Dienste hält dynamisches DNS diese Endpunkte erreichbar, ohne wiederholte lokale Konfigurationsänderungen. RFC 9726 legt betriebliche Überlegungen zur DNS-Nutzung in IoT-Geräten fest, einschließlich Suchpraktiken zur Reduzierung der Resolver-Überlastung. Anbieter mit Anycast-Netzwerken und niedrigen Time-to-Live-Einstellungen können eine schnellere Eintragsverteilung für Plattformintegratoren unterstützen. Die Nachfrage ist besonders relevant in der Fertigung, Logistik und bei Smart-City-Bereitstellungen im asiatisch-pazifischen Raum.
Fernzugriff und Konnektivität verteilter Niederlassungen
Verteilte Niederlassungsnetzwerke benötigen aktuelle DNS-Einträge, wenn sich WAN-Adressen ändern. SD-WAN-Installationen verwenden dynamische Schnittstellen an Niederlassungsstandorten, die mit den DNS-Richtlinien des Unternehmens abgestimmt bleiben müssen. Dieser Bedarf ist wichtig für Finanzdienstleistungs- und Gesundheitsorganisationen, die Zero-Trust-Zugriffskontrollen verwenden. Eine verpasste Aktualisierung kann verhindern, dass eine Richtlinien-Engine einen Niederlassungsendpunkt korrekt lokalisiert. Infoblox aktualisierte seine Terraform-Integration im Jahr 2025, um DNS- und IP-Adressverwaltungsarbeiten innerhalb von Infrastruktur-als-Code-Prozessen zu automatisieren. Die Integration hilft, Konfigurationsabweichungen zwischen Netzwerkeinträgen und bereitgestellter Infrastruktur zu reduzieren. Diese Anforderungen unterstützen Ausgaben für verwaltete dynamische DNS-Dienste anstelle manueller Eintragsadministration.
Automatisierte Notfallwiederherstellung und DNS-Failover
DNS-Failover wird für regulierte Organisationen zu einer formalen Verfügbarkeitsanforderung. Finanzinstitute, Softwareanbieter und Behörden nehmen Failover-Servicelevel zunehmend in Lieferantenverträge auf. Durch Integritätsprüfungen gesteuertes Traffic-Steering kann Benutzer umleiten, bevor die Anwendungswiederherstellung und Datenreplikation abgeschlossen sind. Dies macht die DNS-Antwortzeit zu einem zentralen Kriterium bei der Anbieterauswahl. AWS gibt an, dass Route 53 eine global verteilte Datenebene verwendet, die für eine Serviceverfügbarkeit von 100 % ausgelegt ist. Das US-East-Ereignis von 2025 zeigte auch, dass Abfrageauflösung und Eintragsaktualisierungsfunktionen separate Resilienz benötigen. Verwaltete Anbieter im Markt für verwaltete dynamische DNS-Dienste, die beide Funktionen schützen, können einen klaren betrieblichen Bedarf erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenlose DDNS-Alternativen und Preisverfall | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| DNS-Hijacking, Cache-Poisoning und Anmeldedatenrisiken | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensouveränität und grenzüberschreitende Abfragelokalisierung | -0.4% | Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Komplexität der Legacy-DNS-Migration und Fachkräftemangel | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenlose DDNS-Alternativen und Preisverfall
Kostenlose dynamische DNS-Tools schränken das Umsatzwachstum bei kleineren Bereitstellungen ein. Kostenlose Pläne von Dynu, No-IP und DuckDNS bieten grundlegende Aktualisierungen und API-Zugang für Nutzer mit begrenzten Budgets. Kleine Unternehmen, Heimlabore und Hobby-IoT-Projekte können ihre grundlegenden Anforderungen oft ohne ein Abonnement erfüllen. Niedrige Wechselkosten erschweren es kostenpflichtigen Anbietern auch, Nutzer kostenloser Tarife zu konvertieren. Der Markt für verwaltete dynamische DNS-Dienste reagiert mit Premium-Plänen, die Zertifikate, DDoS-Schutz, DNSSEC, Überwachung und Support kombinieren. Diese Funktionen schaffen eine klarere Unterscheidung zwischen grundlegenden Hostname-Aktualisierungen und unternehmensgerechtem Service. Der Preisdruck ist am stärksten dort, wo Zuverlässigkeits- und Sicherheitsanforderungen begrenzt sind.
DNS-Hijacking, Cache-Poisoning und Anmeldedatenrisiken
Sicherheitsvorfälle können die Nachfrage nach verwalteten Kontrollen erhöhen, gleichzeitig aber das Vertrauen in mit dem Vorfall in Verbindung gebrachte Anbieter verringern. Auf dem NDSS-Symposium 2026 vorgestellte Forschungsergebnisse ergaben, dass bestimmte Blacklist-Prüfansätze Angriffe über verwandte DNS-Domänen ermöglichen könnten, und identifizierten potenzielle Schwachstellen bei mehreren Anbietern. Das Problem betrifft gängige Resolver-Software, sodass Käufer klare Patch- und Minderungsprozesse erwarten. Das Internet Systems Consortium veröffentlichte 2025 auch BIND-9-Korrekturen für Cache-Poisoning-Schwachstellen. Anbieter im Markt für verwaltete dynamische DNS-Dienste müssen DNSSEC-Durchsetzung, verschlüsselten Transport, Anmeldedatenkontrollen und zeitnahe Behebung nachweisen. Anbieter, die diese Praktiken nicht belegen können, verlieren möglicherweise Kunden an größere Plattformen mit sichtbareren Sicherheitsoperationen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Sicherheitsintegrierte Dienste gewinnen gegenüber einfachen kostenpflichtigen Tarifen an BodenKostenpflichtiges verwaltetes dynamisches DNS hielt im Jahr 2026 einen Umsatzanteil von 33,41 %, während dynamisches DNS mit Sicherheit und Überwachung bis 2032 voraussichtlich mit einer CAGR von 8,17 % wachsen wird. Der größere kostenpflichtige Tarif spiegelt die Unternehmensnachfrage nach zuverlässiger Betriebszeit, Support und verwaltetem Betrieb wider, während der schneller wachsende sicherheitsintegrierte Tarif zeigt, dass Käufer Schutz und Überwachung zunehmend als Teil der DNS-Dienstleistungserbringung betrachten. Sie suchen Anbieter, die Bedrohungsüberwachung, DNSSEC-Validierung und DDoS-bewusstes Failover über eine einzige Steuerungsebene bereitstellen können, und Akamai Technologies startete im Juni 2025 DNS Posture Management als agentenloses Tool zur Überwachung von DNS über Akamai Cloud, AWS, Microsoft Azure und Google Cloud Platform.[2] Das Produkt unterstützt die Verlagerung des Markts für verwaltete dynamische DNS-Dienste hin zu einheitlicher Transparenz über Cloud-Umgebungen hinweg.
Kostenloses oder Freemium-basiertes dynamisches DNS behält ein hohes Nutzungsvolumen, hat jedoch begrenztes Umsatzpotenzial, während kostenpflichtige Pläne stärkere betriebliche Funktionen bieten. Enterprise Dynamic DNS API und eingebettete Dienste bedienen Technologieunternehmen, die eine programmgesteuerte Eintragsveraltung benötigen. Dynamisches DNS mit Failover und Traffic-Steering eignet sich für regulierte Nutzer, die eine integritätsbasierte Weiterleitung benötigen. Käufer wählen einen Anbieter weniger wahrscheinlich allein aufgrund von Hostname-Aktualisierungen aus. Sie vergleichen auch Sicherheitskontrollen, Wiederherstellungstools, Automatisierung und die Fähigkeit, mehrjährige Serviceverpflichtungen zu unterstützen. Dies verlagert den Wettbewerb hin zu Dienstleistungspaketen, die mehrere betriebliche Aufgaben gleichzeitig lösen. Der Markt für verwaltete dynamische DNS-Dienste belohnt daher Anbieter, die erweiterte Funktionen für Unternehmenskäufer praktikabel machen können.


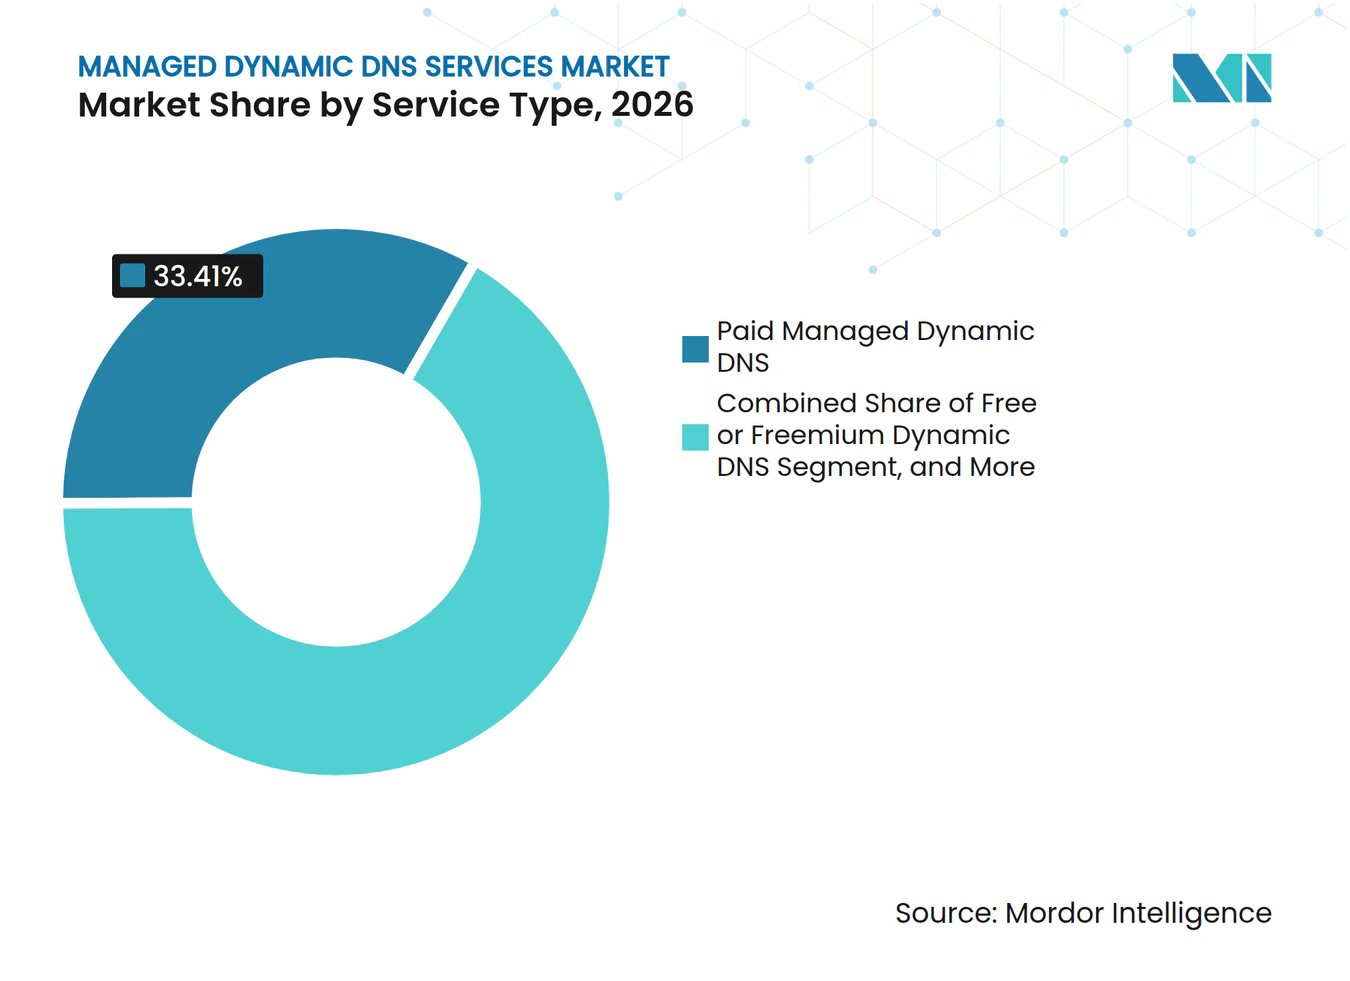
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preismodell:
Abonnementpreismodell führt, während verwaltete Dienstleistungspakete vorrückenDas Abonnementpreismodell entfiel im Jahr 2026 auf 38,38 % des Umsatzes, unterstützt durch Abrechnungsstrukturen, die der jährlichen IT-Planung und Servicelevel-Verpflichtungen entsprechen. Wiederkehrende Verträge bieten Kunden vorhersehbare Kosten für den DNS-Kernbetrieb und Anbietern eine stabile Grundlage für Support- und Verlängerungsplanung. Verwaltete Dienstleistungspakete werden bis 2032 voraussichtlich mit einer CAGR von 8,31 % wachsen. Kunden nutzen diese Pakete, um DNS, Failover-Überwachung, Sicherheitswarnungen und Support bei einem Lieferanten zu bündeln, und dieser Ansatz ist am relevantesten im Markt für verwaltete dynamische DNS-Dienste, der Unternehmen bedient, die einen einzigen verantwortlichen Anbieter gegenüber mehreren Einzellösungen bevorzugen.
Nutzungsbasierte Preisgestaltung bleibt für cloud-native Organisationen mit schwankenden Abfragevolumen relevant, während Freemium-zu-kostenpflichtig-Upgrade-Modelle Teams bedienen, die mit einfachen Anforderungen beginnen und später Funktionen hinzufügen. Eingebettete OEM- und Volumenlizenzmodelle unterstützen entwicklergeführte Produkte und Geräteanbieter. Das Domain-Connect-Protokoll befand sich 2026 in aktiver Standardisierung und soll die DNS-Konfiguration zwischen Diensten und DNS-Anbietern automatisieren. Eine einfachere Konfiguration kann einen traditionellen Vorteil für etablierte Abonnementanbieter verringern. Anbieter werden Funktionstiefe und Servicequalität benötigen, um Kunden zu halten, wenn der Wechsel einfacher wird. Der Markt für verwaltete dynamische DNS-Dienste bleibt für Pakete günstig, die sowohl den Verwaltungsaufwand als auch das betriebliche Risiko reduzieren.
Nach Bereitstellungsmodus:
Cloudbasierte Bereitstellung verdrängt lokale SystemeDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 81,92 % des Markts für verwaltete dynamische DNS-Dienste und wird bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen. Sie ist sowohl die größte als auch die am schnellsten wachsende Bereitstellungsoption, da die Ergebnisse die Kosten und den betrieblichen Aufwand selbst gehosteter DNS-Server widerspiegeln. Interne Systeme erfordern Patches, Infrastrukturausgaben und geografisch verteilte Kapazitäten zur Unterstützung latenzarmer Anycast-Auflösung, während SaaS-Plattformen verteilte DNS-Funktionen als Teil eines verwalteten Dienstes bereitstellen. Dies macht die Cloud-Bereitstellung zur bevorzugten Option für viele Organisationen.
Die lokale Bereitstellung wird in Verteidigungs-, Regierungs- und kritischen Infrastrukturumgebungen fortgesetzt, wo Souveränitätsanforderungen oder luftgespaltene Umgebungen das Cloud-Routing einschränken. Ihre Position verengt sich, da Unternehmen externe und sekundäre Auflösungsfunktionen auf verwaltete Plattformen verlagern, während die hybride Bereitstellung einen Übergangspfad für Organisationen bietet, die lokal eine unternehmenseigene Root behalten und Cloud-Anbieter für andere DNS-Funktionen nutzen. Infoblox überarbeitete seinen Terraform-Anbieter im Jahr 2025 mit Terraform SDK v2, um die Automatisierung für DNS- und IP-Adressverwaltung in hybriden und Multi-Cloud-Umgebungen zu erweitern. Die Entwicklung unterstützt eine schrittweise Verlagerung anstelle eines sofortigen Austauschs bestehender Infrastruktur. Sie zeigt auch, warum hybride Umgebungen während der Migration relevant bleiben werden. Der Markt für verwaltete dynamische DNS-Dienste bewegt sich weiterhin in Richtung verwalteter Cloud-Bereitstellung, da Organisationen den DNS-Betrieb vereinfachen.
Nach Unternehmensgröße:
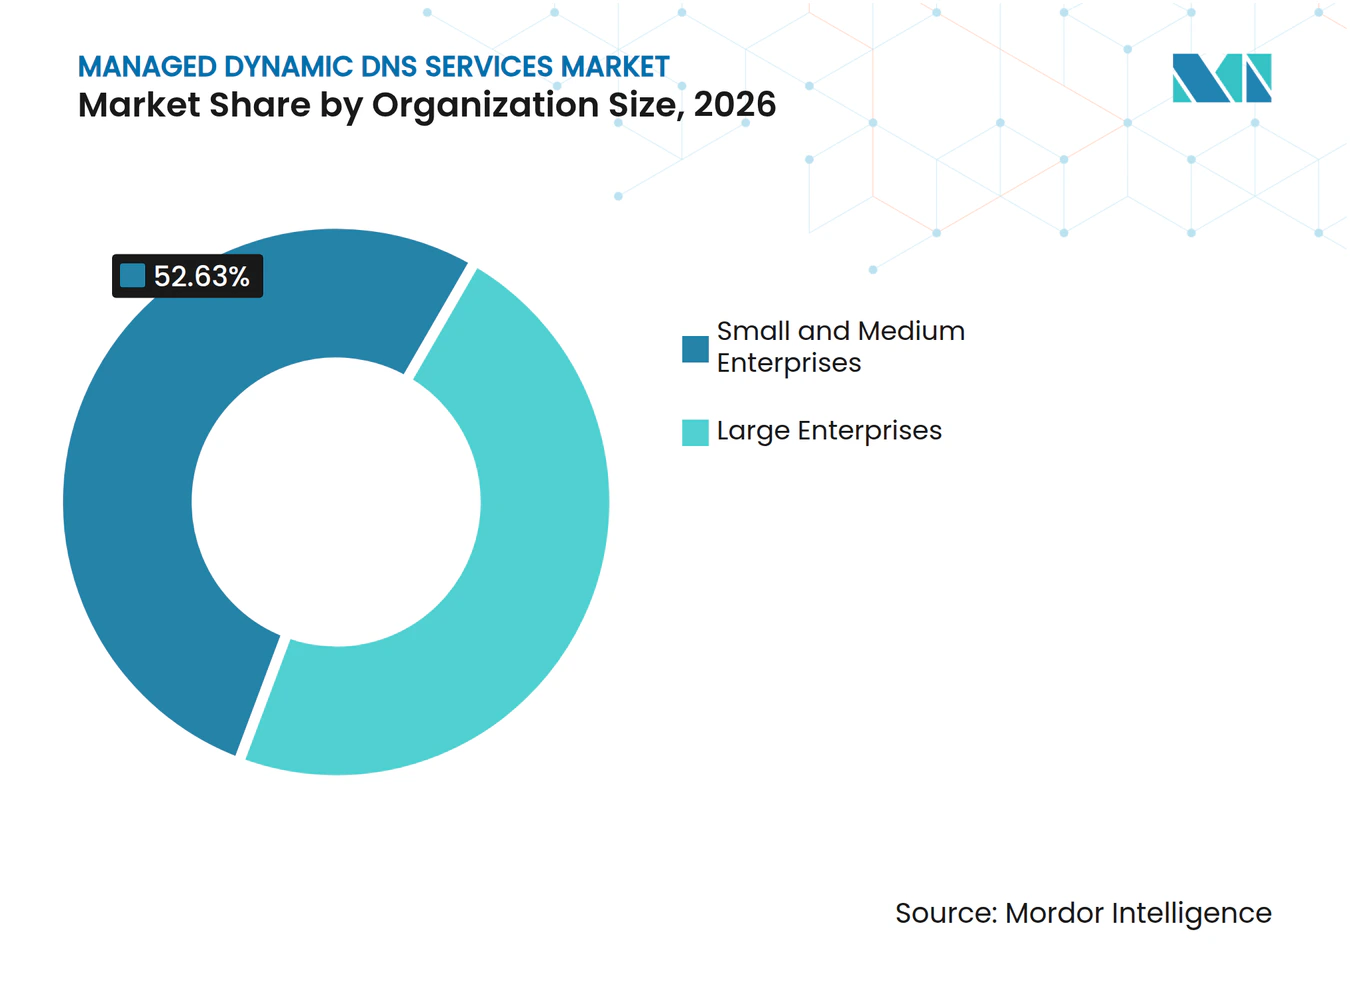
KMU treiben die Einführung voran, während Großunternehmen den Kontowert stützenKleine und mittlere Unternehmen entfielen im Jahr 2026 auf 52,63 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 8,29 % wachsen. Kleinere Organisationen stehen vor der Wahl zwischen kostenlosen DNS-Tools und verwalteten Diensten, die die Betriebskomplexität reduzieren, während Sicherheitsereignisse und steigende Verfügbarkeitserwartungen mehr dieser Käufer zu kostenpflichtigen Angeboten verlagern. E-Commerce-Websites, APIs und cloudgehostete Anwendungen benötigen Hostnamen, die aktuell bleiben, wenn sich IP-Adressen ändern, während die kostenlosen und kostenpflichtigen Tarife von Cloudflare den Pool kleinerer Nutzer erweitern, die auf verwaltete DNS-Funktionen zugreifen können. Dies weitet die Einführung im Markt für verwaltete dynamische DNS-Dienste aus und erhöht gleichzeitig den Preiswettbewerb.
Großunternehmen haben weniger Konten nach Anzahl, erzielen jedoch höhere Umsätze pro Konto durch umfangreichere Verträge, die Failover, Sicherheitskontrollen, Support und dokumentierte Servicelevel umfassen. Die Gruppe ist weniger preissensibel, wenn DNS die Kundenverfügbarkeit oder regulatorische Verpflichtungen beeinflusst. JioCloud führte 2026 einen verwalteten DNS-Dienst ein, der auf Compliance- und Sicherheitsanforderungen für Cloud-Infrastrukturteams in Indien ausgerichtet war. Regionale Anbieter können daher dazu beitragen, verwaltete Dienste für kleinere Unternehmen in aufstrebenden digitalen Märkten zugänglich zu machen. Der Markt für verwaltete dynamische DNS-Dienste hat Raum für vereinfachte KMU-Angebote und hochwertige Unternehmensverträge. Die unterschiedlichen Kaufmuster erfordern von Anbietern, Self-Service-Zugang mit spezialisiertem Support in Einklang zu bringen.

Nach Endnutzerbranche:
Energie und Versorgungsunternehmen bauen Nachfrage nach verwalteter Namensauflösung aufIT und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 27,24 %, während Energie, Versorgungsunternehmen und intelligente Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 7,94 % wachsen werden. Telekommunikationsnetzwerke sind auf sich entwickelnde IP-Umgebungen angewiesen, die durch Carrier-Grade-Netzwerkadressübersetzung, mobile Kernnetzwerke und Content-Delivery-Systeme geprägt sind, was einen etablierten Bedarf an häufigen DNS-Aktualisierungen schafft. Energie- und Versorgungsnetzwerke fügen Smart Meter, erneuerbare Energieanlagen und industrielle IoT-Sensoren hinzu, die eine zuverlässige Namensauflösung für Authentifizierung, Telemetrie und Steuerkommunikation benötigen. Ihre Einführung erweitert die adressierbaren Anwendungsfälle für verwaltete Anbieter.
Die ITU-T-Empfehlung Y.4235, veröffentlicht im September 2025, identifiziert IP-Adressverwaltung, Routing und latenzarmen DNS-Zugang als Anforderungen für IoT-basierte Stromnetzkommunikation. Käufer aus dem Bereich Bankwesen, Finanzdienstleistungen und Versicherungen bevorzugen Anbieter, die DNSSEC, Auflösungsservicelevel und Wiederherstellungspläne dokumentieren können, während Gesundheits- und Biowissenschaftsorganisationen transparente Datenverarbeitung und DNS-Protokollierungspraktiken erfordern. Einzel- und E-Commerce, Fertigung, Medien, Regierung und Bildung fügen jeweils spezialisierte Nachfrage hinzu. Käufer aus dem öffentlichen Sektor werden auch durch schützende DNS-Ansätze wie DNS4EU beeinflusst, das Abfragedaten in EU-basierten Rechenzentren verarbeitet. Diese Anforderungen begünstigen Anbieter, die DNS-Zuverlässigkeit mit Governance- und Sicherheitskontrollen verbinden können. Der Markt für verwaltete dynamische DNS-Dienste expandiert über seine traditionelle IT-Basis hinaus, da operative Netzwerke stärker vernetzt werden.
Geografische Analyse
Markt für verwaltete dynamische DNS-Dienste in Nordamerika
Nordamerika erzielte im Jahr 2026 einen Umsatzanteil von 38,04 % und nahm damit die größte regionale Position im Markt für verwaltete dynamische DNS-Dienste ein. Hohe Technologieausgaben von Unternehmen und eine dichte Cloud-Infrastrukturbasis stützen die Nachfrage in der Region, während die Vereinigten Staaten einen Großteil dieser Nachfrage durch Finanzinstitute, Softwareanbieter und Bundesbehörden generieren, die mehrjährige verwaltete DNS-Verträge nutzen. AWS führte im November 2025 Route 53 Accelerated Recovery ein, nachdem eine Störung der DNS-Steuerungsebene in der Region US East mehr als 70 Dienste beeinträchtigt hatte. Das Produkt zielte auf ein Wiederherstellungszeitobjektiv von 60 Minuten für den Failover der Steuerungsebene ab. Kanada und Mexiko tragen durch Cloud-Migration und grenzüberschreitende Konnektivitätsanforderungen zur Nachfrage bei.
Markt für verwaltete dynamische DNS-Dienste in Europa
Europa verfügt über ein stark compliance-getriebenes Beschaffungsumfeld für verwaltete DNS-Dienste. Die NIS2-Richtlinie klassifiziert DNS-Dienstanbieter als wesentliche Einrichtungen und verankert Anforderungen an das Sicherheitsmanagement in Beschaffungsentscheidungen. Eine Änderung vom Januar 2026 zielte darauf ab, die Compliance für 28.700 Unternehmen, einschließlich Kleinstunternehmen und kleiner Unternehmen, zu vereinfachen.[3] Eine im Jahr 2025 veröffentlichte Studie ergab, dass durchschnittlich 2,2 % der Server, die Nutzer in jedem EU-Land bedienen, DNS-Anfragen über nicht angemessene Jurisdiktionen leiten. Dies stellt ein messbares Compliance-Problem für Käufer dar, die eine souveräne DNS-Infrastruktur anstreben. Deutschland, das Vereinigte Königreich und Frankreich sind die größten nationalen Märkte in der Region. Die nordischen Länder verzeichnen eine starke Nutzung von DNSSEC-fähigen Premium-Diensten im Finanz- und öffentlichen Sektor.
Markt für verwaltete dynamische DNS-Dienste in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 8,37 % wachsen – die schnellste regionale Wachstumsrate im Markt für verwaltete dynamische DNS-Dienste. Smart-City-Projekte, die Digitalisierung der Fertigung und das durch IPv6 bedingte Wachstum von Abfragen stützen die Nachfrage. In China profitieren inländische Anbieter von Datenlokalisierungsanforderungen und der Nachfrage aus industriellen IoT-Implementierungen. Indien baut ebenfalls Kapazitäten durch regionale verwaltete DNS-Anbieter aus, die digitale Zahlungen, E-Commerce und Softwarebereitstellung unterstützen; der JioCloud-Dienst aus dem Jahr 2026 spiegelt die Bedeutung compliance-orientierter regionaler Angebote wider. Der IIJ DNS Platform Service in Japan bietet DNSSEC standardmäßig an sowie einen Premium-Tarif mit mehr als 30 Tbps DDoS-Kapazität IIJ.AD.JP. Der Nahe Osten und Afrika sind nach wie vor Märkte in einem früheren Entwicklungsstadium, wobei die Nachfrage mit intelligenten Infrastrukturprogrammen und einer breiteren Einführung digitaler Dienste verknüpft ist.
Wettbewerbslandschaft
Marktkonzentration
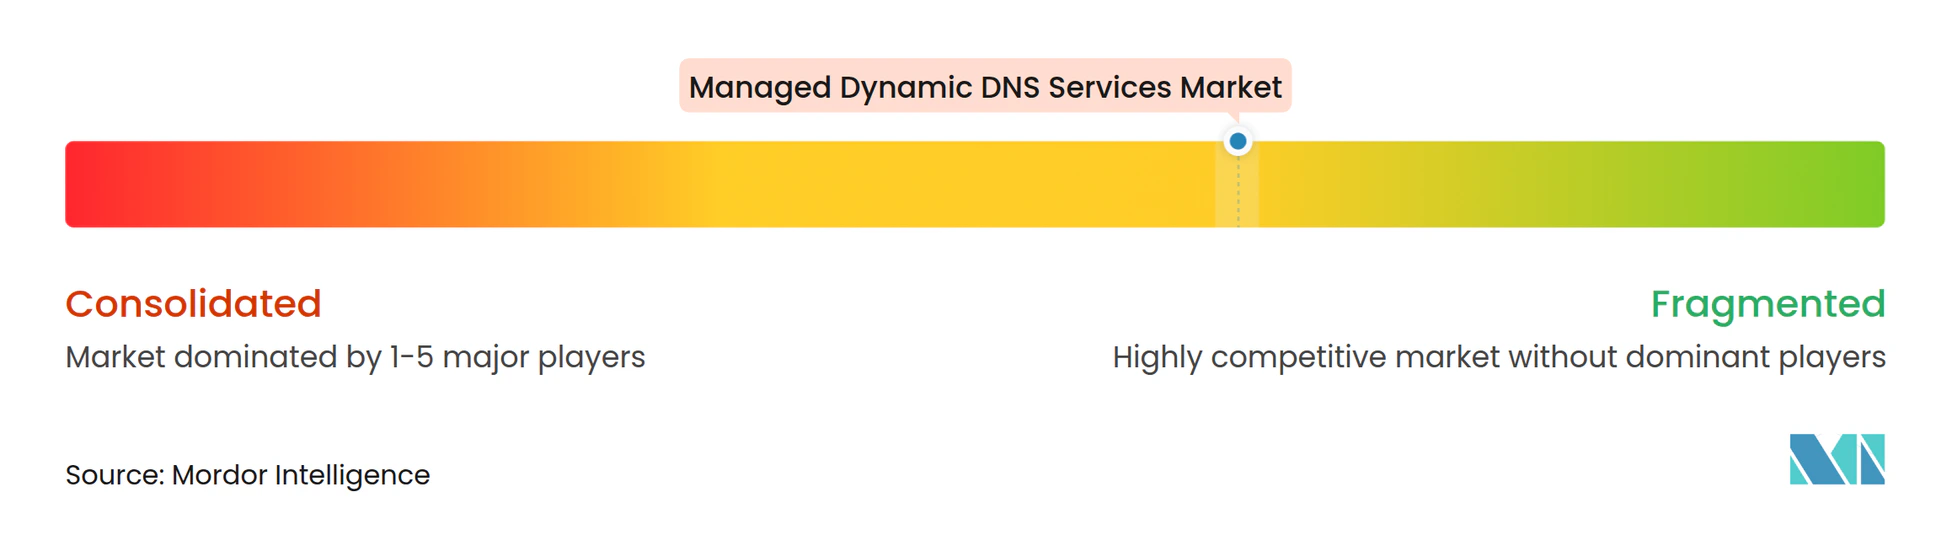
Der Markt für verwaltete dynamische DNS-Dienste ist mäßig fragmentiert. Cloudflare, Amazon Web Services, Google und Microsoft kontrollieren einen erheblichen Anteil des Unternehmens-DNS-Verkehrs, da DNS in umfassenderen Cloud-Plattformen enthalten ist, während Infoblox, Vercara, No-IP, Dynu, ClouDNS und DNSimple durch fokussierte Funktionen, Preistransparenz und spezialisierte Anwendungsfälle konkurrieren. Große Anbieter erweitern einheitliche Steuerungsebenen, Sicherheitsschichten und API-gesteuerte Automatisierung, was es für Anbieter mit Einzelzweck schwieriger macht, mit ihren gebündelten Fähigkeiten mitzuhalten. Spezialisierte Anbieter behalten weiterhin Chancen, wo White-Label-Optionen, lokale Compliance oder gezielte Servicemodelle wichtig sind.
Infoblox schloss im August 2026 die Übernahme von Kentik ab. Die Transaktion fügte Echtzeit-Flow-, Routing-, Pfad- und Leistungsdaten zu Infoblox's autoritativen DNS- und Asset-Transparenzfähigkeiten hinzu. Cloudflare machte Internal DNS im Juli 2026 für Unternehmensnutzer allgemein verfügbar und vereinte öffentliche und private DNS-Zonen unter einem einzigen globalen Netzwerk, einer API und einer Zero-Trust-Richtlinien-Engine. AWS machte Route 53 Global Resolver im März 2026 in 30 Regionen allgemein verfügbar, mit sicherer Anycast-Auflösung über DNS-over-HTTPS, DNS-over-TLS und herkömmliches UDP. Diese Schritte zeigen, wie führende Anbieter DNS-Management mit Sicherheits- und Konnektivitätsdiensten verknüpfen. Sie erhöhen auch die Funktionsgrundlage für Unternehmenskunden.
Vercara demonstrierte, dass Spezialisten durch ihre AWS-basierte Microservices-Migration Skalierung aufbauen können, die die Domain-Hosting-Kapazität auf 50 Millionen Zonen erweiterte. Der Markt für verwaltete dynamische DNS-Dienste hat Möglichkeiten in Energiesektorbereitstellungen, DSGVO-kompatiblen Diensten für europäische KMU und DNS-basierter Identitätsverifizierung für KI-Agenten, während GoDaddy, Infoblox, Google und Cloudflare im Oktober 2026 sichere plattformübergreifende KI-Agenten-Transaktionen unter Verwendung bestehender Internetstandards demonstrierten. Das IETF Domain-Connect-Protokoll könnte die DNS-Konfiguration zwischen Diensten und Anbietern erleichtern. Größere Interoperabilität kann Käufern mehr Flexibilität beim Anbieterwechsel geben. Anbieter werden umfassendere Funktionen und einen klaren Servicewert benötigen, um Kunden zu halten, wenn technische Wechselhürden sinken.
Marktführer im Bereich verwaltete dynamische DNS-Dienste
-
Cloudflare, Inc.
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete dynamische DNS-Dienste Unternehmen in diesem Bericht
- Cloudflare, Inc.
- Amazon Web Services, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- Verisign, Inc.
- Oracle America, Inc.
- International Business Machines Corporation
- Infoblox Inc.
- Cisco Systems, Inc.
- GoDaddy Inc.
- Tiggee LLC
- Vercara, LLC
- No-IP, Inc.
- DNSimple Corporation
- ClouDNS Ltd.
- Dynu Systems, Inc.
- Namecheap, Inc.
- EuroDNS S.A.
- EasyDNS Technologies Inc.
- Open-Xchange AG
- CDNetworks Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete dynamische DNS-Dienste
- Oktober 2026: GoDaddy, Infoblox, Google und Cloudflare demonstrierten gemeinsam, dass KI-Agenten Transaktionen über unabhängige Online-Plattformen mithilfe bestehender Internetstandards sicher abschließen können, wobei DNS-Infrastruktur als Identitätsschicht für KI-Agenten-Kommunikation etabliert und ein neuer Adressierbarkeits-Anwendungsfall für verwaltete DDNS-Anbieter signalisiert wurde.
- September 2026: Cloudflare erweiterte Warnungen zu überschatteten Einträgen auf alle Zonen in seinem Dashboard und hilft Administratoren dabei, nicht-autoritative DNS-Einträge zu identifizieren, die durch Subdomain-Delegation verursacht werden, einen Fehlkonfigurationsvektor, der häufig bei DNS-Hijacking-Szenarien ausgenutzt wird.
- August 2026: Infoblox schloss die Übernahme von Kentik ab, einem Unternehmen für Netzwerkintelligenz und Beobachtbarkeit. Die Transaktion fügt Live-Netzwerk-Flow-, Routing-, Pfad- und Leistungsdaten zur autoritativen DNS- und präventiven Sicherheitsplattform von Infoblox hinzu und ermöglicht KI-gesteuerte Netzwerkoperationen für mehr als 5.700 Unternehmenskunden.
- Juli 2026: Cloudflare startete Internal DNS zur allgemeinen Verfügbarkeit für Unternehmenskunden und vereinte öffentliches und privates DNS in einem einzigen globalen Netzwerk, einer API und einer Zero-Trust-Richtlinien-Engine. Das Produkt beseitigt Split-Horizon-DNS-Drift und erweitert Gateway-Resolver-Richtlinien auf die private Netzwerkauflösung, was direkt mit AWS Route 53 und Infoblox's Universal DDI für die Verwaltung privater Unternehmens-Namensräume konkurriert.
Berichtsumfang des globalen Markts für verwaltete dynamische DNS-Dienste
Verwaltete dynamische DNS-Dienste (DDNS) aktualisieren automatisch Domain-Name-System-Einträge (DNS), wenn sich die IP-Adresse eines verbundenen Geräts ändert, und gewährleisten so den kontinuierlichen Fernzugriff auf Netzwerke, Anwendungen und Geräte. Dieser Bericht analysiert den Markt für verwaltete dynamische DNS-Dienste nach Dienstleistungstyp, Bereitstellungsmodell, Unternehmensgröße, Endnutzerbranche und Geografie. Er untersucht auch Marktgröße, Wachstumstreiber, Hemmnisse, Wettbewerbslandschaft und aufkommende Trends während des Studienzeitraums.
Der Marktbericht für verwaltete dynamische DNS-Dienste ist segmentiert nach Dienstleistungstyp (kostenpflichtiges verwaltetes dynamisches DNS, kostenloses oder Freemium-basiertes dynamisches DNS, Enterprise Dynamic DNS API und eingebettete Dienste, dynamisches DNS mit Failover und Traffic-Steering sowie dynamisches DNS mit Sicherheit und Überwachung), Preismodell (Abonnement, nutzungsbasiert, Freemium-zu-kostenpflichtig-Upgrade, eingebettetes OEM und Volumenlizenz sowie verwaltetes Dienstleistungspaket), Bereitstellungsmodus (cloudbasiert, lokal und hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, Bankwesen, Finanzdienstleistungen und Versicherungen, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Fertigung und industrielles IoT, Medien und Unterhaltung, Regierung und öffentlicher Sektor, Bildung, Energie, Versorgungsunternehmen und intelligente Infrastruktur sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kostenpflichtiges verwaltetes dynamisches DNS |
| Kostenloses oder Freemium-basiertes dynamisches DNS |
| Enterprise Dynamic DNS API und eingebettete Dienste |
| Dynamisches DNS mit Failover und Traffic-Steering |
| Dynamisches DNS mit Sicherheit und Überwachung |
| Abonnement |
| Nutzungsbasiert |
| Freemium-zu-kostenpflichtig-Upgrade |
| Eingebettetes OEM und Volumenlizenz |
| Verwaltetes Dienstleistungspaket |
| Cloudbasiert |
| Lokal |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Fertigung und industrielles IoT |
| Medien und Unterhaltung |
| Regierung und öffentlicher Sektor |
| Bildung |
| Energie, Versorgungsunternehmen und intelligente Infrastruktur |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Kostenpflichtiges verwaltetes dynamisches DNS | |
| Kostenloses oder Freemium-basiertes dynamisches DNS | ||
| Enterprise Dynamic DNS API und eingebettete Dienste | ||
| Dynamisches DNS mit Failover und Traffic-Steering | ||
| Dynamisches DNS mit Sicherheit und Überwachung | ||
| Nach Preismodell | Abonnement | |
| Nutzungsbasiert | ||
| Freemium-zu-kostenpflichtig-Upgrade | ||
| Eingebettetes OEM und Volumenlizenz | ||
| Verwaltetes Dienstleistungspaket | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| Lokal | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Fertigung und industrielles IoT | ||
| Medien und Unterhaltung | ||
| Regierung und öffentlicher Sektor | ||
| Bildung | ||
| Energie, Versorgungsunternehmen und intelligente Infrastruktur | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete dynamische DNS-Dienste?
Die Marktgröße für verwaltete dynamische DNS-Dienste beträgt im Jahr 2026 0,69 Milliarden USD und wird bis 2032 voraussichtlich 1,07 Milliarden USD erreichen, mit einer CAGR von 7,65 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten dynamischen DNS-Diensten an?
Cloud- und Hybrid-Workloads, verbundene Geräte mit wechselnden IP-Adressen, Niederlassungskonnektivität und automatisierter DNS-Failover erweitern die Nachfrage.
Welches Bereitstellungsmodell führt bei verwalteten dynamischen DNS-Diensten?
Die cloudbasierte Bereitstellung führt mit 81,92 % des Umsatzes im Jahr 2026 und wird bis 2032 voraussichtlich mit einer CAGR von 8,26 % wachsen.
Welche Kunden nehmen diese Dienste am schnellsten an?
Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 8,29 % wachsen, während Energie, Versorgungsunternehmen und intelligente Infrastruktur voraussichtlich mit einer CAGR von 7,94 % wachsen werden.
Welche Region wächst am schnellsten bei verwalteten dynamischen DNS-Diensten?
Der asiatisch-pazifische Raum wird voraussichtlich die schnellste regionale CAGR von 8,37 % bis 2032 verzeichnen, unterstützt durch digitale Infrastruktur, Fertigung und Smart-City-Aktivitäten.
Wie differenzieren Anbieter ihre verwalteten DNS-Angebote?
Anbieter kombinieren DNS-Aktualisierungen mit Sicherheitskontrollen, Failover, Automatisierung, Beobachtbarkeit und Support, um einen umfassenderen verwalteten Dienst bereitzustellen.