
Taille et part du marché de la location d'équipements de vision artificielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
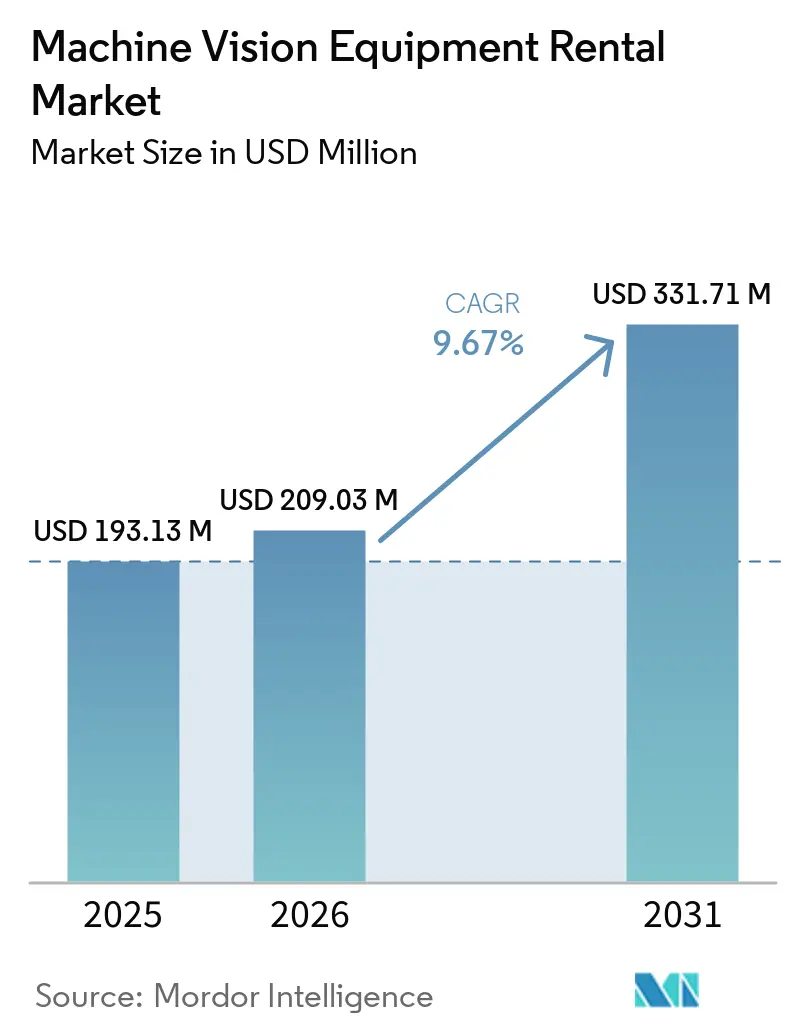
| Taille du Marché (2026) | 209.03 Millions de dollars américains |
| Taille du Marché (2031) | 331.71 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
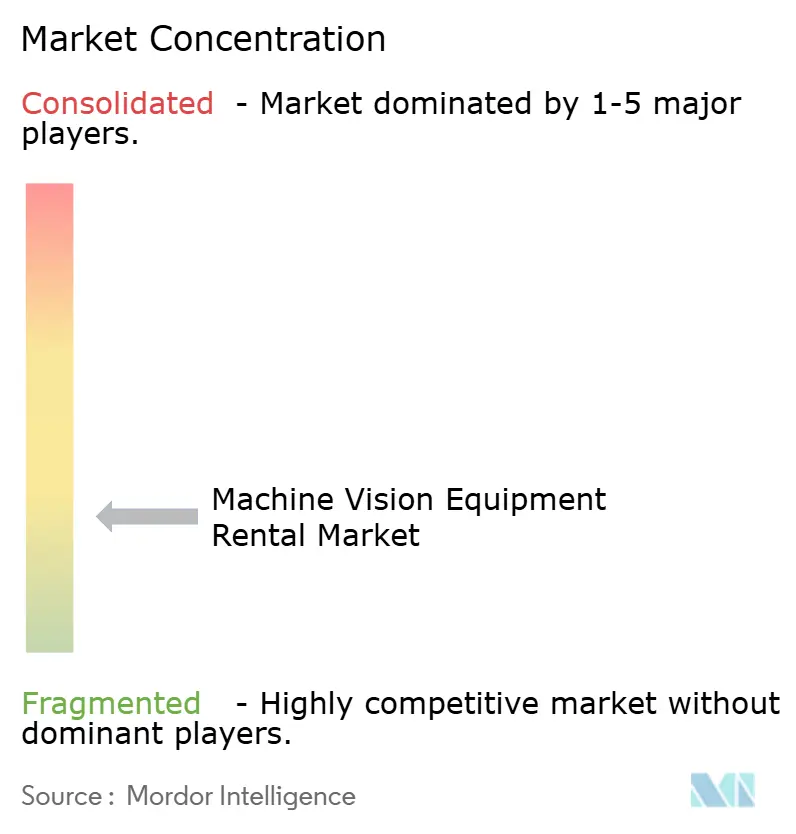
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location d'équipements de vision artificielle par Mordor Intelligence
La taille du marché de la location d'équipements de vision artificielle était de 209,03 millions USD en 2026 et devrait atteindre 331,71 millions USD d'ici 2031, avec une expansion à un CAGR de 9,67 % sur la période 2026-2031. Les fabricants ont recours à des arrangements de location pour accéder à des équipements d'inspection à forte intensité capitalistique sans s'engager dans un achat complet avant qu'un processus, un type de défaut ou un volume de production n'ait été confirmé, notamment lorsqu'une ligne est en cours de qualification ou de reconfiguration. L'évolution plus rapide des équipements d'inspection dotés d'intelligence artificielle a raccourci les cycles d'évaluation des équipements à 18-24 mois dans certains cas, car les nouvelles architectures de modèles peuvent rendre un système antérieur moins adapté avant la fin de sa période d'amortissement conventionnelle. Les projets dans les secteurs des semi-conducteurs, des batteries pour véhicules électriques et de l'emballage avancé nécessitent une capacité d'inspection certifiée lors des phases de qualification et de montée en production, lorsqu'une installation doit tester des équipements mais peut ne pas encore connaître ses exigences de production finales ni les catégories de défauts qui détermineront la configuration finale. Les périodes de location donnent également aux clients le temps de valider les algorithmes d'inspection avec des données de production, des images de défauts et des annotations de processus avant de sélectionner un système en propriété ou un arrangement d'accès à plus long terme, transformant ainsi un essai d'équipement en une période structurée de collecte de données. Les prestataires combinent donc équipements calibrés, support applicatif, outils logiciels et gestion des flux de travail pour rester pertinents au-delà d'une seule période de location, soutenir les décisions de location-vente et développer des relations de service récurrentes.
Points clés du rapport
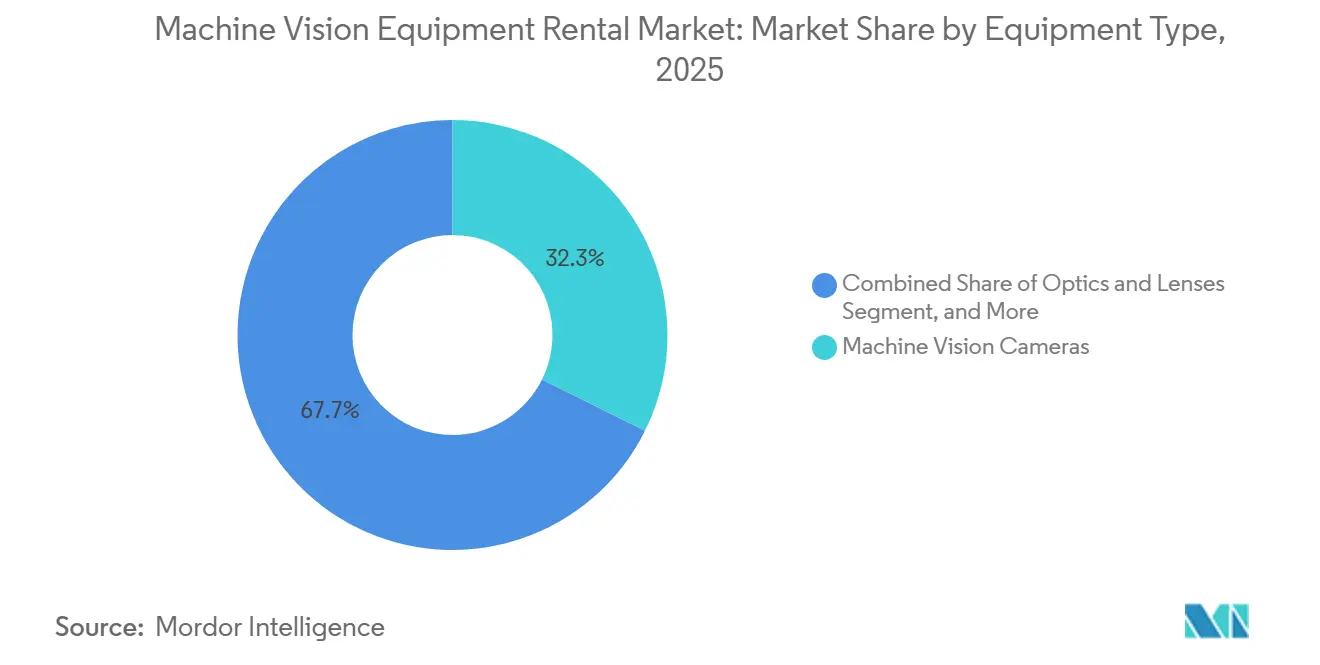
- Par type d'équipement, les caméras de vision artificielle représentaient 32,34 % du marché de la location d'équipements de vision artificielle en 2025, tandis que les équipements d'imagerie spécialisés devraient se développer à un CAGR de 12,25 % jusqu'en 2031.
- Par type de vision, les systèmes de vision 2D détenaient 58,89 % du segment en 2025, tandis que les systèmes multispectraux et hyperspectraux devraient se développer à un CAGR de 13,78 % jusqu'en 2031.
- Par application, l'inspection qualité et la détection de défauts représentaient 34,46 % du segment en 2025, tandis que la R&D, le prototypage et les tests devraient se développer à un CAGR de 12,51 % jusqu'en 2031 sur le marché de la location d'équipements de vision artificielle.
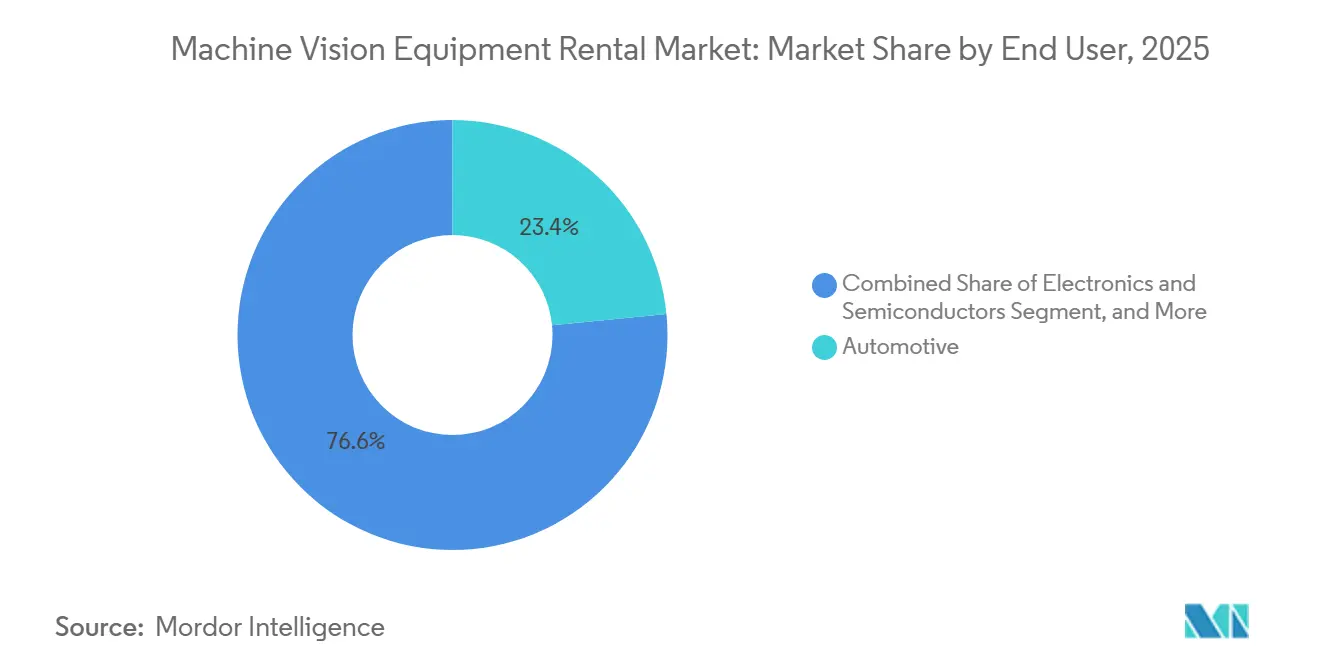
- Par utilisateur final, l'automobile détenait 23,44 % du segment en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,67 % jusqu'en 2031.
- Par modèle de location, les locations mensuelles et basées sur des projets détenaient 49,67 % du segment en 2025, tandis que la location-vente devrait se développer à un CAGR de 11,56 % jusqu'en 2031.
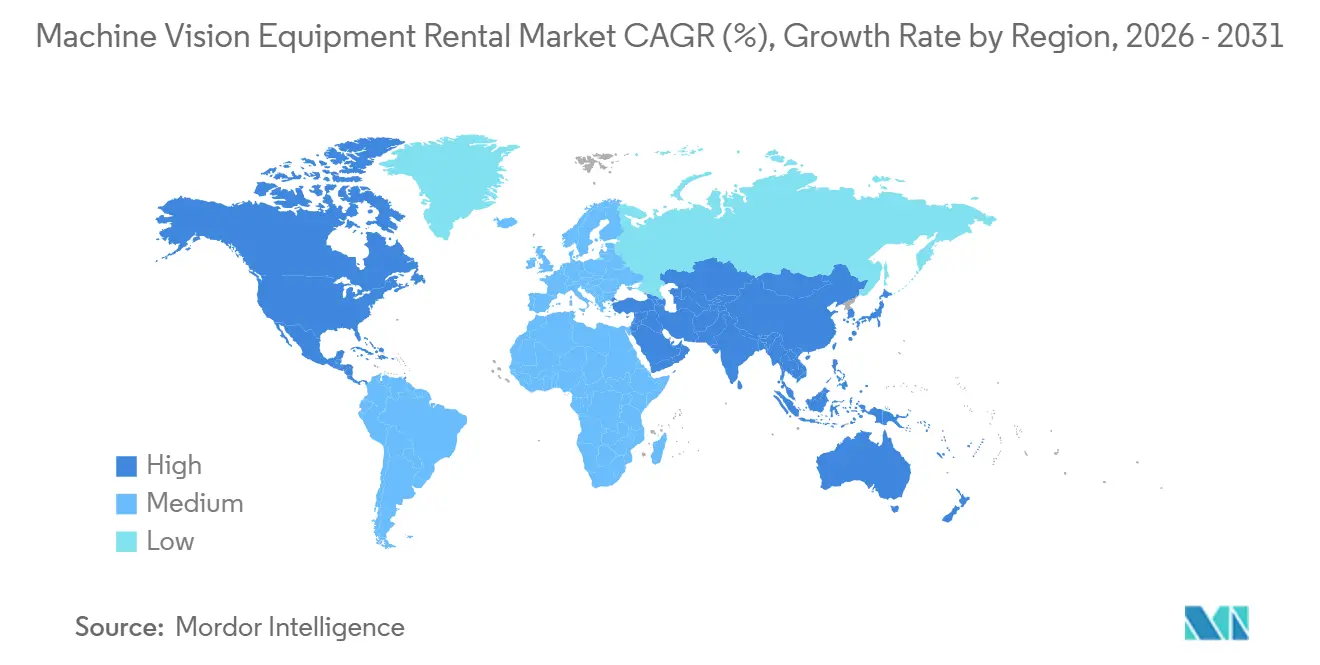
- Par géographie, l'Amérique du Nord représentait 32,19 % du marché de la location d'équipements de vision artificielle en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,49 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la location d'équipements de vision artificielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de la fabrication et inspection zéro défaut | +2.5% | Mondial, concentré en Amérique du Nord, en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Expansion de la production d'électronique, de semi-conducteurs et de batteries | +2.1% | Cœur Asie-Pacifique, incluant la Chine, la Corée du Sud, l'Inde et le Vietnam, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Besoins de capacité flexible lors des pics de production et des arrêts d'équipements | +1.8% | Mondial, avec la plus forte incidence en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Adoption croissante de l'inspection 3D et dotée d'intelligence artificielle | +1.4% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Cycles de validation technologique plus courts avant l'achat en capital | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Flottes de location comme voie d'accès à l'IA en périphérie et à l'imagerie haute vitesse | +0.7% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de la fabrication et inspection zéro défaut
Les exigences de qualité des équipementiers font de l'inspection zéro défaut une attente contractuelle pour les fournisseurs de rang 1 et de rang 2, plutôt qu'un objectif pouvant être différé lorsque les calendriers de production sont sous pression. Cette exigence élargit le besoin de capacité d'inspection flexible sur davantage de lignes de production et de familles de produits sur le marché de la location d'équipements de vision artificielle. Une étude de 2026 a révélé que les systèmes de vision basés sur l'apprentissage automatique atteignaient une précision de détection des défauts supérieure à 95 %, certaines implémentations contrôlées atteignant 98 %-100 %. La même étude a révélé que 77 % des déploiements restaient à l'échelle du prototype ou du pilote, soutenant l'utilisation d'équipements de location lors des phases de test et de validation. Les enregistrements de location peuvent également soutenir la documentation de conformité aux processus lors des audits clients et des équipementiers, donnant aux équipements temporaires un rôle dans les preuves qualité formelles. Cognex a lancé le système de vision In-Sight 3900 en mai 2026, avec une résolution de 25 MP et une capacité d'inspection allant jusqu'à 5 000 pièces par minute, rendant l'évaluation basée sur des projets plus pratique pour les opérations à haut débit.[1]
Expansion de la production d'électronique, de semi-conducteurs et de batteries
Les nouvelles capacités de production de semi-conducteurs et de batteries pour véhicules électriques accroissent la demande d'équipements d'inspection lors des phases de validation, de qualification des équipements et de montée en production initiale sur le marché de la location d'équipements de vision artificielle. Les lignes HBM et d'emballage avancé nécessitent une imagerie 3D multi-axes et un éclairage spécialisé pour identifier les défauts susceptibles de réduire le rendement ou de limiter la fiabilité des produits. Ces configurations sont souvent évaluées avant que les fabricants ne sélectionnent un système en propriété pour une conception de produit confirmée et une bibliothèque de défauts définie. Les contrats de location peuvent soutenir un programme de validation de 12 mois sans nécessiter un engagement précoce sur une configuration d'inspection fixe. La capacité d'inspection des batteries évolue également vers des applications de semi-conducteurs à mesure que les fournisseurs développent des solutions supplémentaires pour les plaquettes et les substrats en verre. Ce croisement accroît le besoin d'accès flexible aux équipements lors des tests de processus, lorsque les spécifications peuvent évoluer plus rapidement que les cycles d'approvisionnement conventionnels.
Besoins de capacité flexible lors des pics de production et des arrêts d'équipements
Les montées en production, les changements de modèles et les pannes imprévues créent des lacunes d'inspection que les flottes en propriété ne peuvent pas toujours combler sans retarder une ligne ou déplacer les travaux d'inspection. Ces besoins soutiennent les courtes périodes de location pour des systèmes prêts à la production sur le marché de la location d'équipements de vision artificielle, disponibles lorsque les équipements internes sont indisponibles ou insuffisants. Les prestataires capables de livrer des équipements calibrés le jour même ou le lendemain peuvent facturer des tarifs plus élevés pour les travaux d'urgence. La prime reste raisonnable lorsque les clients la comparent au coût d'une interruption de production, d'une expédition retardée ou d'un contrôle qualité manqué. Les systèmes de location dotés d'intelligence artificielle peuvent inclure des modèles d'inspection préchargés et un réglage à distance des modèles. Cela transforme un engagement de location en un service de support opérationnel plutôt qu'en une simple transaction matérielle, notamment lorsqu'un client a besoin d'un processus d'inspection opérationnel immédiatement.
Adoption croissante de l'inspection 3D et dotée d'intelligence artificielle
L'inspection assistée par intelligence artificielle modifie les spécifications des flottes du marché de la location d'équipements de vision artificielle, les attentes contractuelles et les informations que les clients s'attendent à conserver après la fin d'un projet. SICK a lancé sa plateforme Nova de vision artificielle le 3 août 2026, combinant l'analyse de données de hauteur 3D avec des capacités de détection d'anomalies, de classification et de détection d'objets. L'inspection basée sur la géométrie peut aider les utilisateurs à examiner des surfaces où la couleur et la texture ne fournissent pas un contraste fiable, comme dans les environnements de production à matériaux mixtes. Les clients conservent les images de défauts, les annotations et les enregistrements de performance des modèles créés pendant une période de location. Ces enregistrements peuvent éclairer les décisions ultérieures de déploiement permanent en reliant les performances des équipements aux conditions de production réelles. ZEISS et MVTec ont également conclu un partenariat en avril 2026 pour intégrer le logiciel HALCON dans la plateforme de microscopie automatisée ZEISS Blockwise pour les applications de semi-conducteurs, de microélectronique et de batteries.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences d'étalonnage, de configuration et de traçabilité métrologique | -1.5% | Mondial, plus aigu dans les secteurs réglementés d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Complexité d'intégration avec les lignes de production des clients | -1.2% | Mondial, avec une sévérité plus élevée dans les usines à haut volume d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Disponibilité limitée de flottes de location à haute spécification | -0.8% | Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Préoccupations relatives à la sécurité des données et à la propriété intellectuelle dans l'inspection gérée | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'étalonnage, de configuration et de traçabilité métrologique
Les exigences de traçabilité sont plus exigeantes sur le marché de la location d'équipements de vision artificielle car les résultats de mesure, et pas seulement les équipements, doivent résister aux audits, aux examens des clients et à la qualification formelle des fournisseurs. Les fournisseurs doivent fournir une documentation qui soutient la qualification des clients, l'examen réglementaire et les vérifications du système de gestion de la qualité pour l'ensemble de la configuration caméra, objectif, capteur et logiciel. La norme ISO 10360-13:2021 traite de la traçabilité pour les machines de mesure de coordonnées optiques 3D, mais ne résout pas entièrement le défi des formes géométriques complexes. Le projet EURAMET DI-VISION développe des étalons matériels traçables et des méthodes d'étalonnage par jumeau numérique pour les systèmes de vision artificielle.[2] Les prestataires conservent donc une responsabilité d'étalonnage significative pour les systèmes de location multi-capteurs, même lorsque l'équipement n'est utilisé que pour une période limitée. Des exigences de conformité plus élevées peuvent augmenter le temps de préparation à la location et les coûts effectifs dans les environnements de production réglementés.
Complexité d'intégration avec les lignes de production des clients
Un système de vision artificielle sur le marché de la location d'équipements de vision artificielle nécessite une installation mécanique, une configuration logicielle, un réglage de l'éclairage et une communication avec l'automate programmable avant que l'inspection de production puisse commencer. Chaque site client présente également des vitesses de ligne, des conditions d'éclairage, des tolérances de composants, des exigences de transfert de données et des procédures qualité différentes qui influencent la façon dont le système doit être configuré. Cela limite la rapidité avec laquelle les paramètres d'une location précédente peuvent être transférés vers un autre site sans tests supplémentaires. L'INRIM a noté que des méthodes d'étalonnage complètes et une évaluation de l'incertitude pour les systèmes de vision artificielle industriels faisaient encore défaut. Les prestataires qui manquent d'ingénierie applicative sur site peuvent perdre des jours de location productifs malgré la disponibilité d'équipements dans leur flotte. Le problème est particulièrement important dans les usines de semi-conducteurs à haut volume, où des semaines d'intégration peuvent affaiblir l'argument économique en faveur de la location et affecter la production planifiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les caméras ancrent les revenus de location, l'imagerie spécialisée tire la croissance
Les caméras de vision artificielle détenaient 32,34 % du segment par type d'équipement en 2025. Leur large utilisation dans la vérification d'étiquettes, l'inspection de surfaces et la détection de défauts soutient cette position de leader pour les tâches d'usine simples et plus exigeantes sur le marché de la location d'équipements de vision artificielle. Les formats à balayage de surface, à balayage linéaire et à caméra intelligente permettent aux prestataires de déployer la même flotte sur plusieurs tâches industrielles, plutôt que de conserver des équipements pour une seule application étroite. Cette flexibilité peut améliorer le taux d'utilisation par rapport aux équipements conçus pour un seul cas d'usage spécialisé. Les optiques, objectifs, systèmes d'éclairage et équipements de traitement sont généralement loués avec les caméras dans le cadre d'une configuration opérationnelle sélectionnée pour la ligne du client. Les systèmes de vision intégrés sont également utilisés dans la production alimentaire, des boissons et pharmaceutique, où une seule unité peut réduire l'effort d'installation et satisfaire aux exigences de documentation.
Les équipements d'imagerie spécialisés devraient se développer à un CAGR de 12,25 % jusqu'en 2031. Cette catégorie de location spécialisée sert les applications de semi-conducteurs, de batteries et de matériaux qui nécessitent une imagerie au-delà du spectre visible et une plus grande précision d'inspection. Les caméras haute vitesse sont également utilisées dans les programmes de prototypage où les cadences d'images et la plage dynamique doivent être vérifiées par des tests physiques plutôt que par les seules spécifications des fournisseurs. L'intégrateur allemand redi-Group a introduit un système de caméra IA pour l'inspection visuelle qualité à 100 % en mars 2026, destiné aux secteurs automobile et de la fabrication à haut volume. Hexagon a publié VGSTUDIO MAX 2026.2 avec traitement par lots de scans CT et conformité ISO 5459:2024 pour l'ajustement des références en 2026. Les opérateurs de flottes de location au service des clients de l'électronique doivent surveiller ces évolutions à mesure que les exigences d'inspection deviennent plus précises et que les clients évaluent les équipements pour des programmes de production en mutation.


Par type de vision : les systèmes 2D définissent la base de volume, l'imagerie spectrale établit la frontière de performance
Les systèmes de vision 2D détenaient 58,89 % du segment par type de vision en 2025. La base installée de caméras, d'éclairages et de logiciels compatibles soutient leur position de leader et facilite l'assemblage de configurations de location familières au sein du marché de la location d'équipements de vision artificielle. Ces systèmes sont utilisés pour les contrôles dimensionnels, les étiquettes, les codes-barres et l'évaluation de l'aspect de surface sur des pièces prévisibles dans une gamme de lignes de production industrielles. Leur configuration plus simple aide également les fournisseurs à mobiliser des équipements pour des locations à court terme lorsque le temps d'installation est limité. Les systèmes de vision 3D sont de plus en plus utilisés pour le guidage robotique, l'inspection des soudures et l'assemblage de cellules de batteries pour véhicules électriques. Ces applications nécessitent une mesure volumétrique plutôt que des données de surface uniquement, ce qui apporte de la valeur lorsque la géométrie des pièces affecte les résultats d'inspection.
Les systèmes multispectraux et hyperspectraux devraient se développer à un CAGR de 13,78 % jusqu'en 2031. La technologie peut identifier des matériaux et des contaminations que les caméras RVB ne peuvent pas séparer par une inspection conventionnelle en lumière visible. Une publication de 2026 dans Nature Scientific Data a démontré la détection de corps étrangers sur convoyeur dans l'inspection alimentaire sur 147 échantillons et 11 catégories de dfauts. Les caméras à balayage linéaire Specim fournissent des informations chimiques au niveau du pixel pour le tri industriel en ligne et le contrôle qualité. Ces capacités rendent l'accès à court terme plus pertinent pour les fabricants sur le marché de la location d'équipements de vision artificielle qui ne peuvent pas justifier le coût d'un système spectral permanent avant de prouver un cas d'usage spécifique. Les systèmes de vision 1D restent utiles pour le balayage linéaire à grande vitesse des matériaux en bande, bien qu'ils représentent une catégorie de location à croissance plus lente avec une base d'applications plus étroite.
Par application : la détection de défauts domine l'utilisation, le prototypage R&D génère la croissance incrémentale la plus rapide
L'inspection qualité et la détection de défauts détenaient 34,46 % du segment par application en 2025. Le segment est en tête car l'inspection en ligne est nécessaire dans la production automobile, électronique, agroalimentaire et pharmaceutique, où les défauts non détectés peuvent affecter la qualité et la conformité. Les changements de produits et les ajustements de processus nécessitent souvent une requalification du système de vision avant qu'une ligne ne reprenne son fonctionnement normal. Cela crée des engagements de location récurrents même lorsqu'une installation possède ses équipements d'inspection principaux et n'a besoin que d'une capacité supplémentaire pour une période définie. La mesure et la métrologie constituent un autre domaine d'application important, notamment dans l'aérospatiale et l'usinage de précision, où la vérification dimensionnelle est une exigence client. Le guidage robotique, l'identification, la traçabilité et la surveillance des processus sont des applications plus modestes qui gagnent en pertinence à mesure que l'automatisation du marché de la location d'équipements de vision artificielle s'étend à la logistique et à l'assemblage.
La R&D, le prototypage et les tests devraient se développer à un CAGR de 12,51 % jusqu'en 2031. La part du marché de la location d'équipements de vision artificielle pour ce cas d'usage bénéficie des équipes de développement qui ont besoin de tester du matériel réel par rapport à leurs propres données de produit, conditions de ligne et exemples de défauts. Tegakari a proposé des essais gratuits de 7 jours de caméras de profondeur pour les applications de R&D en 2025. StaabTEC a proposé le ZEISS ScanCobot selon des conditions flexibles pour le contrôle qualité 3D dans le prototypage et les tests en série en 2026. Les capacités d'intelligence artificielle prolongent ces périodes de location car les équipes doivent évaluer les performances du modèle et de la caméra avant de préparer une recommandation d'achat. Captic a également proposé des kits complets de matériel de caméra IA pour des programmes de développement de plusieurs semaines ou mois en 2026.
Par utilisateur final : l'automobile mène la demande établie, l'électronique et les semi-conducteurs développent une dépendance structurelle à la location
Les utilisateurs finaux du secteur automobile détenaient 23,44 % du segment en 2025. Le secteur dispose d'une culture d'inspection mature, d'une chaîne d'approvisionnement à plusieurs niveaux et de changements réguliers de millésimes qui créent des besoins récurrents en équipements supplémentaires. Les fournisseurs de rang 1 possèdent souvent leur infrastructure d'inspection principale pour les processus de production établis. Ils louent néanmoins des systèmes supplémentaires lors des périodes de reconfiguration et de préparation aux audits, lorsque les équipements principaux peuvent ne pas correspondre à une nouvelle exigence. Cela crée une demande de base moins dépendante des cycles de dépenses en capital que la demande dans certains autres secteurs. Les constructeurs automobiles déploient également des systèmes de vision basés sur l'intelligence artificielle pour l'inspection électronique et d'autres tâches qualité à haut volume nécessitant des décisions d'inspection cohérentes.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,67 % jusqu'en 2031. Le marché de la location d'équipements de vision artificielle soutient l'évaluation des équipements et les phases de montée en production dans la production de mémoires et d'emballages avancés, où les critères d'inspection peuvent évoluer avec la conception du produit. Des outils d'inspection spécialisés sont nécessaires à mesure que les exigences HBM et d'emballage 3D augmentent et que la tolérance aux défauts devient plus stricte. Les clients des secteurs alimentaire et des boissons continuent d'utiliser les locations pour les contrôles d'étiquettes, la détection de corps étrangers et l'inspection du niveau de remplissage. Les utilisateurs des secteurs de la santé et pharmaceutique nécessitent une documentation validée, ce qui prolonge le temps de préparation et soutient une tarification premium. La logistique et l'entreposage créent des besoins supplémentaires lors de la mise en service de robots mobiles autonomes, tandis que l'aérospatiale, la défense et la fabrication industrielle fournissent une demande stable avec des exigences d'étalonnage strictes.
Par modèle de location : les contrats mensuels et basés sur des projets définissent le marché, la location-vente signale une transition structurelle
Les locations mensuelles et basées sur des projets détenaient 49,67 % du segment par modèle de location en 2025. Les montées en production, les programmes de qualification, les changements de modèles et les audits durent fréquemment 1 à 6 mois, ce qui donne à ce modèle une adéquation étroite avec la façon dont les fabricants planifient les travaux temporaires. Ces délais s'alignent directement sur les conditions contractuelles basées sur des projets et donnent aux prestataires une vision plus claire de l'utilisation des équipements. Les baux à long terme servent les fabricants qui ont besoin de certitude sur les coûts sans achat en capital initial, notamment lorsqu'un système a été intégré sur un seul site. Les locations journalières et hebdomadaires répondent aux pannes d'équipements, aux courts essais de prototypes et à la préparation aux audits. Elles commandent les tarifs journaliers les plus élevés car le client a un besoin de capacité immédiat et un temps limité pour trouver une autre solution.
La location-vente devrait se développer à un CAGR de 11,56 % jusqu'en 2031. Le modèle permet aux utilisateurs de collecter des données de production et de constituer une valeur de propriété tout en validant les performances de l'intelligence artificielle dans des conditions d'exploitation sur une période plus longue. Il peut réduire les hésitations lorsqu'un client n'est pas prêt à sélectionner une configuration finale ou à s'engager dans un achat en capital. La catégorie location-vente est également soutenue par la nécessité de gérer le risque de renouvellement technologique à mesure que les systèmes dotés d'intelligence artificielle évoluent. Les fournisseurs peuvent regrouper des logiciels d'inspection propriétaires avec le contrat d'équipement et continuer à soutenir le client après la période de location. Cette approche peut générer des revenus logiciels après la période de remboursement du matériel et fait évoluer le marché de la location d'équipements de vision artificielle vers des modèles d'accès hybrides.
Analyse géographique
L'Amérique du Nord détenait 32,19 % de la part du marché de la location d'équipements de vision artificielle en 2025, soutenue par une infrastructure d'automatisation établie, une forte culture de conformité et d'importants programmes d'inspection automobile, aérospatiale et de semi-conducteurs. Les États-Unis constituent le centre régional de la demande, avec l'assemblage automobile dans le Midwest, la fabrication électronique au Texas et en Arizona, et l'activité de transformation alimentaire dans le Sud et le Midwest, créant différentes exigences d'inspection. La loi CHIPS and Science Act soutient la construction nationale de semi-conducteurs, et les installations nécessitent des systèmes de vision certifiés pour la qualification des processus avant de sélectionner des équipements en capital permanents. Les clients dans cette phase ont besoin d'équipements qui soutiennent l'inspection, les tests, la documentation et les modifications de la configuration de production sans nécessiter une décision d'achat finale. Le Canada contribue par les chaînes d'approvisionnement automobiles et l'inspection des ressources naturelles, tandis que le Mexique offre une opportunité émergente à mesure que les usines d'électronique et d'automobile orientées vers l'exportation adoptent davantage de contrôles qualité en ligne.
L'Europe était le deuxième marché régional de la location d'équipements de vision artificielle en 2025, soutenu par la base de fabrication de précision de l'Allemagne, les services d'inspection MRO du Royaume-Uni, les exigences aérospatiales et de défense françaises, et la transformation alimentaire et l'emballage en Italie et en Espagne. L'Allemagne combine des normes d'inspection exigeantes avec une pression sur les coûts due à la concurrence mondiale, faisant de la location une source pratique de capacité supplémentaire sans augmentation durable des frais généraux d'équipement. Fraunhofer IPK a documenté un développement actif de la vision artificielle pour le contrôle qualité dans des environnements de production automatisés en 2025.[3] L'Amérique du Sud reste plus modeste, avec le Brésil tirant la demande pour l'assemblage automobile et l'agro-industrie, l'Argentine soutenant les applications alimentaires et des boissons, et la disponibilité des flottes et la logistique d'importation limitant l'utilisation plus large de systèmes à haute spécification.
L'Asie-Pacifique devrait se développer à un CAGR de 11,49 % jusqu'en 2031, ce qui en fait le segment géographique à la croissance la plus rapide sur le marché de la location d'équipements de vision artificielle. Les investissements dans les semi-conducteurs et les batteries en Chine, en Corée du Sud, en Inde et au Vietnam accroissent la demande d'équipements en phase de qualification et de systèmes pouvant être testés avant qu'une ligne n'atteigne la production en volume. La Corée du Sud dispose d'un écosystème d'inspection de semi-conducteurs développé, et d'autres investissements importants dans l'emballage à grande échelle sont prévus pour commencer à opérer à Cheongju à partir de 2027. Le Japon soutient la demande de systèmes de location haute précision dans l'électronique, l'automobile et les semi-conducteurs, notamment lorsque la documentation traçable doit correspondre aux attentes qualité locales. L'Inde développe l'assemblage électronique dans le cadre du programme d'incitation liée à la production ; le Vietnam attire la production grâce à la diversification des chaînes d'approvisionnement ; et le Moyen-Orient et l'Afrique offrent des opportunités dans l'inspection pétrolière et gazière du Golfe et dans l'exploitation minière sud-africaine, malgré une infrastructure d'étalonnage locale limitée.

Paysage concurrentiel
Le marché de la location d'équipements de vision artificielle est fragmenté, aucun prestataire ne détenant une position dominante sur l'ensemble des types d'équipements, des applications et des zones géographiques. Des spécialistes dédiés, notamment Inspectahire Instrument Company Limited, Dacon Inspection Technology BV, Nexxis Group Pty Ltd, Tech Imaging Services Inc. et Ashtead Technology Holdings plc, se font concurrence sur la profondeur de la flotte, la capacité d'étalonnage et la rapidité avec laquelle ils peuvent déployer des équipements sur le site d'un client. Les équipementiers de métrologie industrielle s'orientent également vers des contrats d'accès flexible combinant matériel, logiciel d'intelligence artificielle, étalonnage et gestion des flux de travail dans un accord unique. AMETEK a finalisé l'acquisition de FARO Technologies en juillet 2025 pour 920 millions USD, ajoutant des capacités de métrologie 3D et de réalité numérique à son portefeuille. AMETEK a également acquis Virtek Vision International en octobre 2024 pour 117,5 millions USD, ajoutant une autre capacité de vision artificielle au groupe.
Les contrats d'inspection gérée constituent un point de différenciation car ils peuvent englober l'étalonnage, la gestion des données, la maintenance logicielle et le support des équipements pour les clients multi-sites. Ce modèle peut être particulièrement pertinent lorsqu'un client a besoin de la même méthode d'inspection sur plusieurs installations mais ne souhaite pas développer ses propres capacités de service et d'étalonnage. Peu de prestataires proposent actuellement cette approche à grande échelle en dehors des activités sous-marines et aérospatiales spécialisées, tandis que les exigences de traçabilité créent une barrière à l'entrée qui favorise les prestataires disposant de laboratoires d'étalonnage, de procédures documentées et d'antécédents de précision établis. Les brevets pour l'inspection assistée par intelligence artificielle sont concentrés parmi les groupes d'automatisation industrielle, tandis que les prestataires proposant des modèles d'intelligence artificielle spécifiques aux applications avec du matériel loué peuvent réduire le travail d'installation et accélérer le premier cycle d'inspection sur le marché de la location d'équipements de vision artificielle.
Waygate Technologies a déployé des modèles d'inspection dirigée par menu automatisés pour les inspections par endoscope des moteurs GEnx-1B et GEnx-2B en avril 2026 dans le cadre de son accord avec GE Aerospace. Les modèles peuvent standardiser les méthodes d'inspection au sein d'un flux de travail de maintenance et lier les équipements à une procédure client certifiée. Hexagon a introduit VISIUS en avril 2026 et a élargi son portefeuille avec METRICAL et VGSTUDIO MAX 2026.2 en 2026, augmentant la gamme de configurations de métrologie qualité disponibles pour les fabricants. Ashtead Technology a acquis Seadraulics Pty Limited en juin 2026, renforçant sa plateforme en Australie et sa capacité en outillage ROV. Ensemble, ces actions montrent que les prestataires étendent leur couverture grâce à des équipements spécialisés, des outils de flux de travail numériques et une capacité de service régionale plutôt qu'en s'appuyant uniquement sur le volume de la flotte.
Leaders du secteur de la location d'équipements de vision artificielle
-
METTLER TOLEDO International Inc.
-
Waygate Technologies (Baker Hughes Company)
-
ATEC, Inc.
-
Ashtead Technology Holdings plc
-
Cincinnati Automation Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Lumafield a introduit Quality Agent, un système d'intelligence artificielle agentique qui automatise la détection des défauts et l'analyse des causes profondes en apprenant les caractéristiques des produits conformes et en surveillant simultanément les flux de données de rayons X, de tomodensitométrie et de vision artificielle. Contrairement aux systèmes conventionnels à modes de défaillance prédéfinis, la plateforme transmet les nouvelles déviations avec des preuves à l'appui aux ingénieurs qualité, une évolution qui élargit le cas d'usage des plateformes d'inspection louées multi-modalités dans les environnements de fabrication à haute spécification.
- Août 2026 : SICK a lancé l'inspection qualité 3D dotée d'intelligence artificielle au sein de sa plateforme Nova de vision artificielle, combinant des algorithmes d'apprentissage profond avec l'analyse de données de hauteur pour permettre une inspection de surface basée sur la géométrie indépendamment du contraste de couleur ou de texture. La plateforme cible les lignes de production automobile, électronique et de biens de consommation et consolide une capacité qui nécessitait auparavant une intégration personnalisée dans une configuration standardisée commercialement prête à la location.
- Juin 2026 : Ashtead Technology Holdings a acquis Seadraulics Pty Limited, établissant une plateforme d'expansion en Australie et renforçant la capacité en outillage ROV au sein de son réseau mondial de location et de services d'inspection à 12 hubs. L'acquisition a élargi l'offre d'inspection offshore complète d'Ashtead en Asie-Pacifique, ajoutant un outillage ROV hydraulique spécialisé à sa flotte d'inspection visuelle à distance existante.
- Mai 2026 : Waygate Technologies a lancé l'Everest Mentor Flex+, un vidéoscope de nouvelle génération pour le segment d'inspection visuelle à distance du marché intermédiaire avec une technologie de sonde interchangeable et des capacités de mesure 3D avancées. Le système s'intègre à la plateforme de gestion d'inspection cloud InspectionWorks, étendant la proposition de valeur de la location grâce à la continuité des flux de travail connectés par logiciel et aux rapports de données structurés.


Périmètre du rapport mondial sur le marché de la location d'équipements de vision artificielle
Le marché de la location d'équipements de vision artificielle désigne le marché pour la location temporaire, le crédit-bail ou la location-vente de matériel de vision artificielle et de systèmes de vision intégrés utilisés pour capturer, traiter, analyser et interpréter des informations visuelles à des fins industrielles, commerciales, de recherche et autres. Le marché englobe les équipements fournis aux utilisateurs finaux à court terme, sur la base de projets ou à long terme, comme alternative à l'achat direct d'équipements.
Le rapport sur le marché de la location d'équipements de vision artificielle est segmenté par type d'équipement (caméras de vision artificielle, optiques et objectifs, systèmes d'éclairage, équipements de traitement de vision, équipements d'imagerie spécialisés et systèmes de vision intégrés), type de vision (systèmes de vision 1D, systèmes de vision 2D, systèmes de vision 3D, et systèmes multispectraux et hyperspectraux), application (inspection qualité et détection de défauts, mesure et métrologie, identification et traçabilité, guidage robotique, surveillance des processus, R&D / prototypage et tests, et autres applications), utilisateur final (automobile, électronique et semi-conducteurs, alimentation et boissons, santé et pharmaceutique, logistique et entreposage, aérospatiale et défense, fabrication industrielle, et autres utilisateurs finaux), modèle de location (location journalière et hebdomadaire, location mensuelle et basée sur des projets, bail à long terme, et location-vente), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de vision artificielle |
| Optiques et objectifs |
| Systèmes d'éclairage |
| Équipements de traitement de vision |
| Équipements d'imagerie spécialisés |
| Systèmes de vision intégrés |
| Systèmes de vision 1D |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes multispectraux et hyperspectraux |
| Inspection qualité et détection de défauts |
| Mesure et métrologie |
| Identification et traçabilité |
| Guidage robotique |
| Surveillance des processus |
| R&D / Prototypage et tests |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Santé et pharmaceutique |
| Logistique et entreposage |
| Aérospatiale et dfense |
| Fabrication industrielle |
| Autres utilisateurs finaux |
| Location journalière et hebdomadaire |
| Location mensuelle et basée sur des projets |
| Bail à long terme |
| Location-vente |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type d'équipement | Caméras de vision artificielle | ||
| Optiques et objectifs | |||
| Systèmes d'éclairage | |||
| Équipements de traitement de vision | |||
| Équipements d'imagerie spécialisés | |||
| Systèmes de vision intégrés | |||
| Par type de vision | Systèmes de vision 1D | ||
| Systèmes de vision 2D | |||
| Systèmes de vision 3D | |||
| Systèmes multispectraux et hyperspectraux | |||
| Par application | Inspection qualité et détection de défauts | ||
| Mesure et métrologie | |||
| Identification et traçabilité | |||
| Guidage robotique | |||
| Surveillance des processus | |||
| R&D / Prototypage et tests | |||
| Autres applications | |||
| Par utilisateur final | Automobile | ||
| Électronique et semi-conducteurs | |||
| Alimentation et boissons | |||
| Santé et pharmaceutique | |||
| Logistique et entreposage | |||
| Aérospatiale et dfense | |||
| Fabrication industrielle | |||
| Autres utilisateurs finaux | |||
| Par modèle de location | Location journalière et hebdomadaire | ||
| Location mensuelle et basée sur des projets | |||
| Bail à long terme | |||
| Location-vente | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la location d'équipements de vision artificielle ?
La taille du marché de la location d'équipements de vision artificielle était de 209,03 millions USD en 2026 et devrait atteindre 331,71 millions USD d'ici 2031 à un CAGR de 9,67 %. Cette perspective reflète la demande d'accès flexible à des équipements d'inspection certifiés lors des phases de qualification, de montée en production et de validation technologique.
Quelle catégorie d'équipement est en tête des locations d'équipements ?
Les caméras de vision artificielle ont mené le segment par type d'équipement avec une part de 32,34 % en 2025 car elles soutiennent la vérification d'étiquettes, l'inspection de surfaces, la détection de défauts et plusieurs autres tâches de production. Les formats à balayage de surface, à balayage linéaire et à caméra intelligente permettent également à une flotte de location de soutenir différentes applications clients.
Pourquoi les fabricants louent-ils des systèmes de vision artificielle ?
La location permet aux fabricants de faire face aux pics de production, de tester les performances de l'intelligence artificielle et d'obtenir une capacité d'inspection spécialisée sans engagement en capital précoce. Elle peut également aider un utilisateur à comparer une configuration avec les conditions réelles de la ligne, les données de production et les images de défauts avant de sélectionner un système à long terme.
Quelle technologie de vision présente la projection d'expansion la plus forte ?
Les systèmes multispectraux et hyperspectraux devraient se développer à un CAGR de 13,78 % jusqu'en 2031. Leur capacité à identifier la composition des matériaux et les contaminations soutient des utilisations dans les environnements de production alimentaire, de semi-conducteurs, de batteries et autres où l'inspection RVB conventionnelle a des limites.
Quels utilisateurs finaux créent la demande la plus forte ?
L'automobile était en tête avec une part de 23,44 % en 2025, soutenue par des reconfiguration régulières, la préparation aux audits et une culture d'inspection bien établie. L'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,67 % jusqu'en 2031 à mesure que des outils spécialisés sont évalués pour les mémoires et l'emballage avancé.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,49 % jusqu'en 2031, soutenue par les investissements dans les semi-conducteurs et les batteries. La Chine, la Corée du Sud, l'Inde et le Vietnam contribuent à la demande en phase de qualification à mesure que la capacité de fabrication et les chaînes d'approvisionnement de production locales se développent.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
