
Taille et part du marché des équipements de vision industrielle reconditionnés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.66 Milliards de dollars |
| Taille du Marché (2031) | 1.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.31 % |
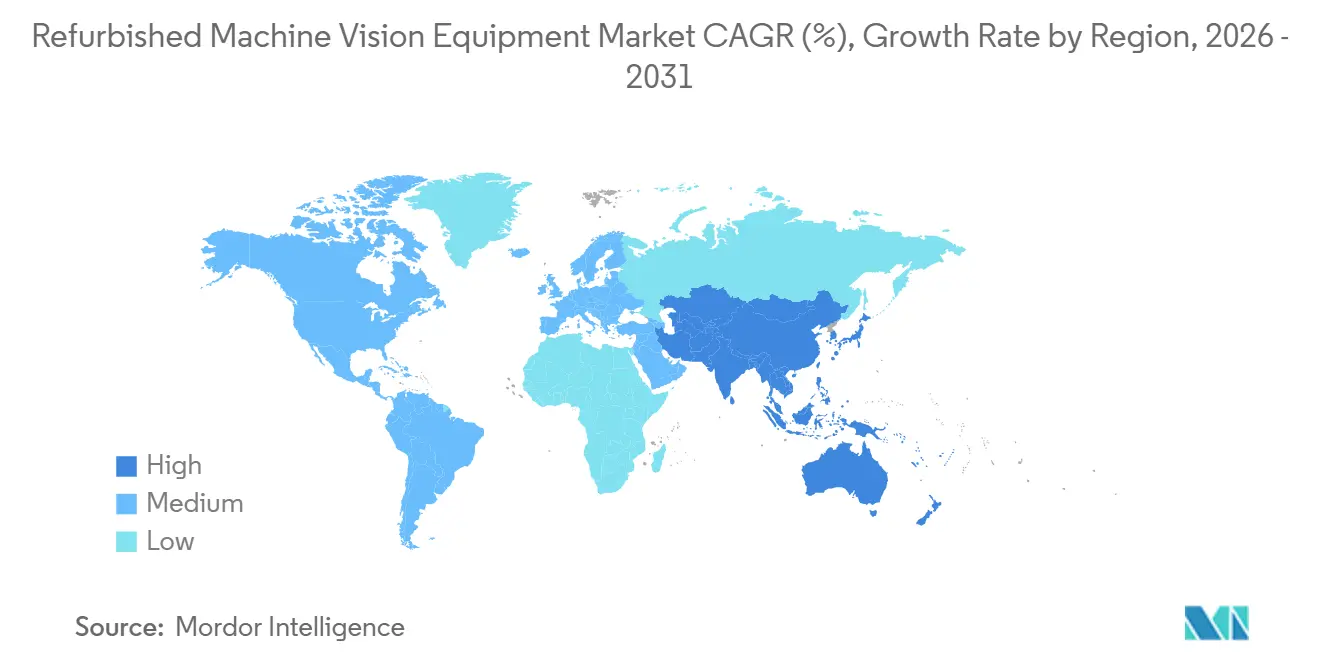
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
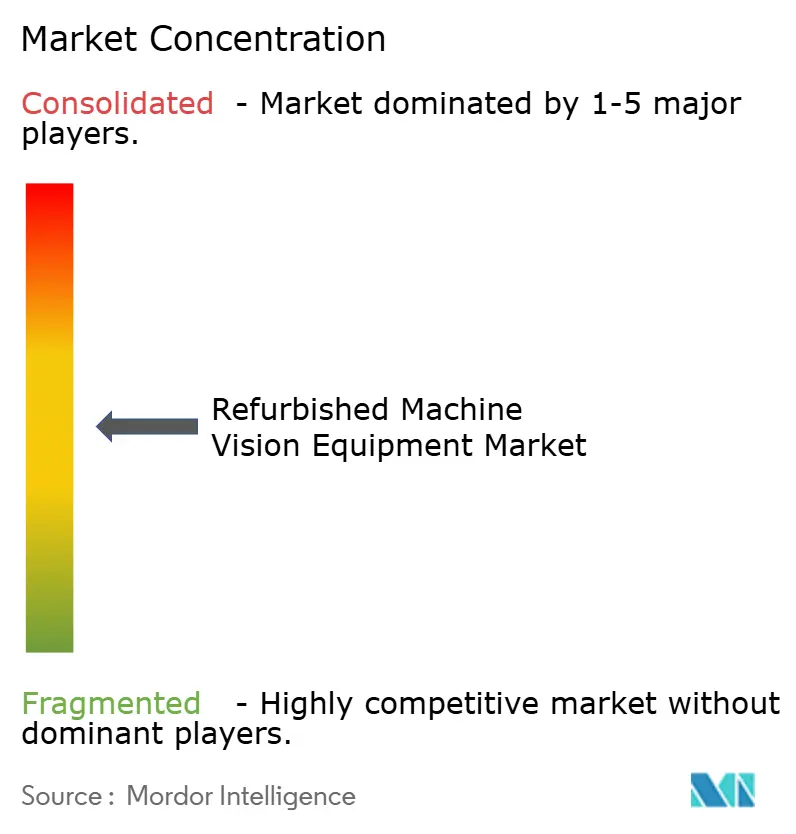
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de vision industrielle reconditionnés par Mordor Intelligence
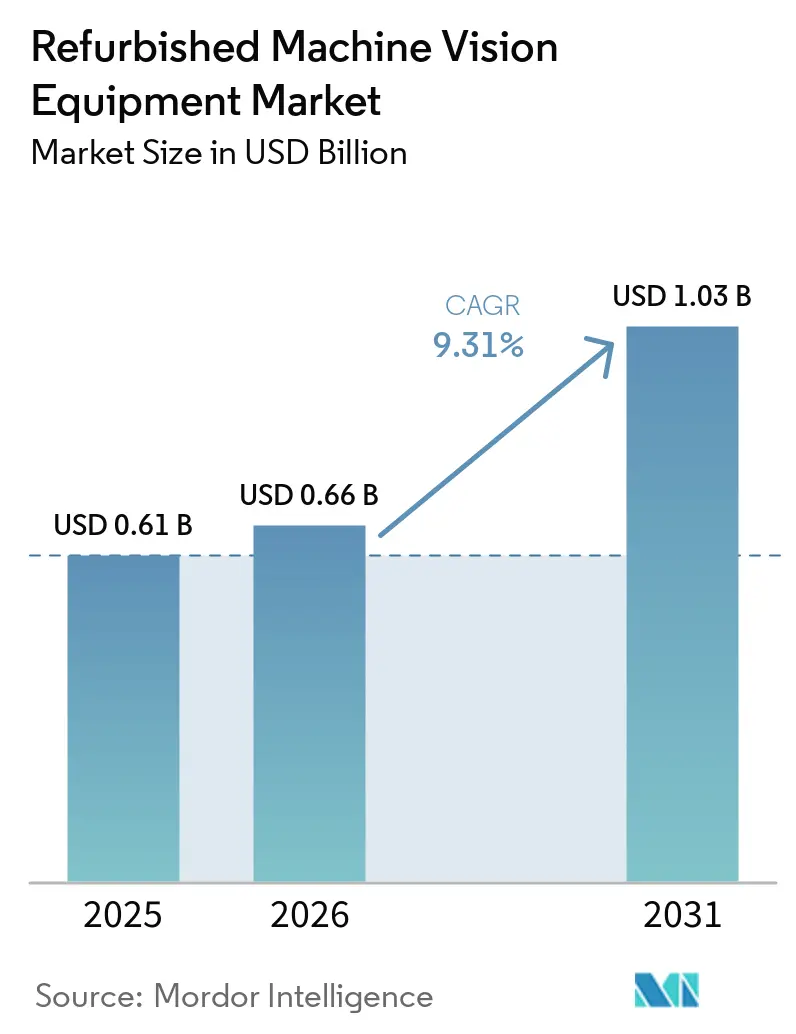
La taille du marché des équipements de vision industrielle reconditionnés devrait s'étendre de 0,61 milliard USD en 2025 à 0,66 milliard USD en 2026, puis à 1,03 milliard USD d'ici 2031, enregistrant un CAGR de 9,31 % entre 2026 et 2031. Les fabricants ont de plus en plus recours à des systèmes reconditionnés pour ajouter des capacités d'automatisation tout en limitant les dépenses d'investissement initiales. Les prix plus élevés des nouveaux équipements et les délais d'installation plus longs rendent les systèmes d'occasion plus pertinents pour les projets qui n'exigent pas les dernières spécifications. L'adoption de l'Industrie 4.0 étend également l'inspection par vision à des étapes de production qui reposaient auparavant sur des contrôles manuels. Les exigences d'achats circulaires en Europe soutiennent la maintenance et le reconditionnement en tant qu'options d'achat acceptées. La concurrence dépend donc de la disponibilité des équipements, du support logiciel, des tests documentés et de la couverture de garantie.
Principaux enseignements du rapport
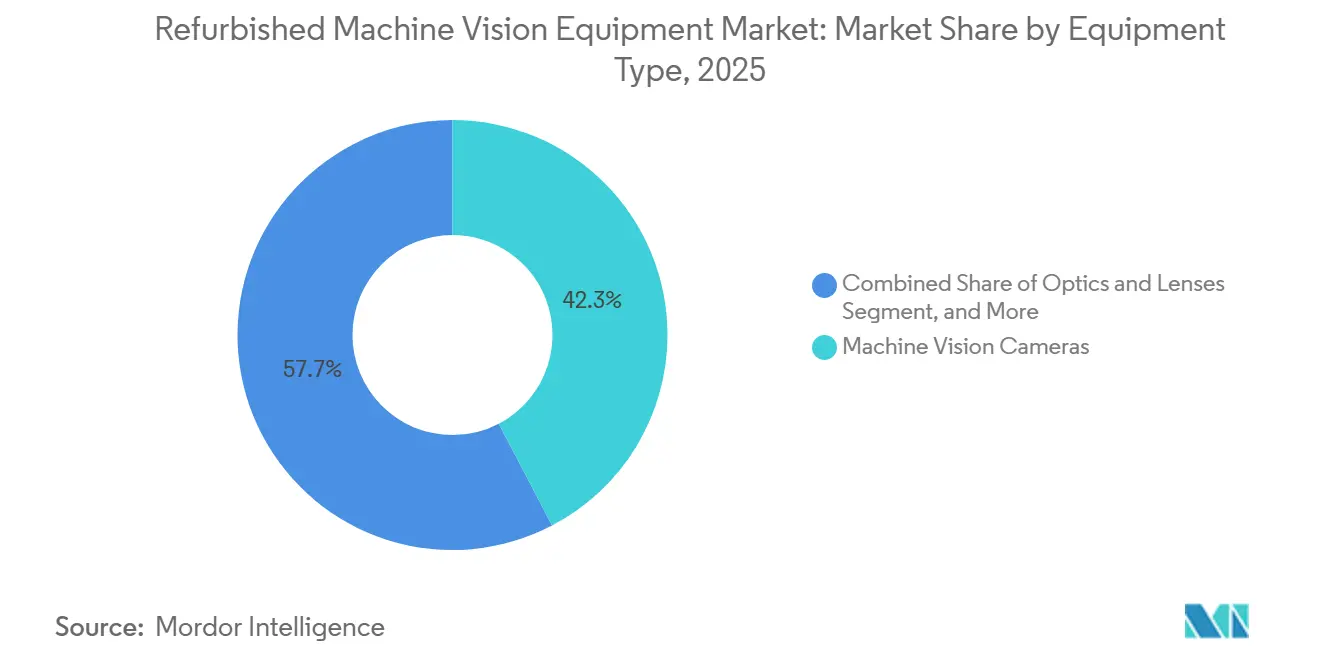
- Par type d'équipement, les caméras de vision industrielle détenaient 42,34 % de la part du marché des équipements de vision industrielle reconditionnés en 2025, tandis que les systèmes de vision intégrés devraient se développer à un CAGR de 10,51 % jusqu'en 2031.
- Par condition de reconditionnement, les équipements reconditionnés certifiés représentaient 35,51 % de la taille du marché des équipements de vision industrielle reconditionnés en 2025 et devraient se développer à un CAGR de 10,09 % jusqu'en 2031.
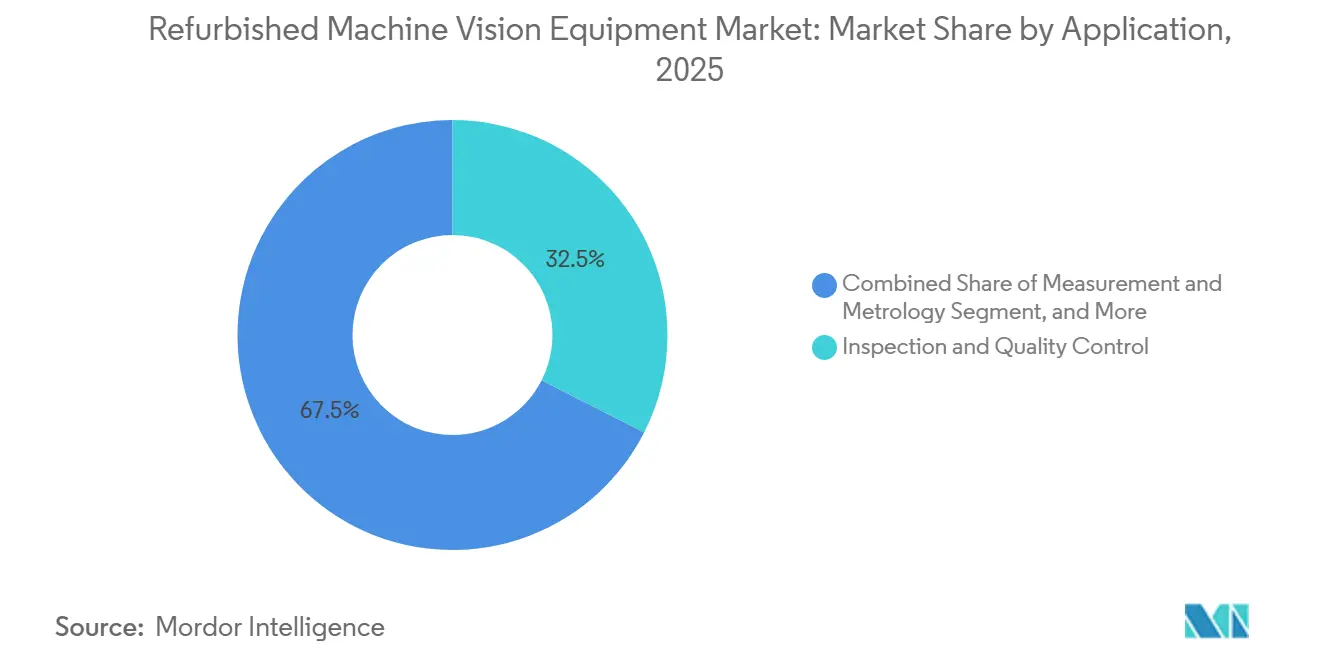
- Par application, l'inspection et le contrôle qualité détenaient 32,49 % du chiffre d'affaires en 2025, tandis que le guidage et le positionnement devraient se développer à un CAGR de 10,48 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'électronique et les semi-conducteurs représentaient 25,57 % du chiffre d'affaires en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 10,88 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 33,21 % du chiffre d'affaires mondial en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,32 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des équipements de vision industrielle reconditionnés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation des usines dans un contexte de contraintes sur les dépenses d'investissement | +2.5% | Mondial, concentré dans les corridors manufacturiers d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion des capacités de fabrication électronique | +1.8% | Cœur Asie-Pacifique, incluant la Chine, l'Inde, la Corée du Sud et le Vietnam, avec des retombées vers le rapprochement géographique nord-américain | Moyen terme (2-4 ans) |
| Délais d'approvisionnement plus courts pour les systèmes d'occasion disponibles | +1.2% | Mondial, le plus aigu en Amérique du Nord et en Europe lors des cycles de perturbation des chaînes d'approvisionnement | Court terme (≤ 2 ans) |
| Achats circulaires et objectifs d'évitement carbone | +0.9% | Union européenne et Royaume-Uni en priorité, avec des retombées vers l'Amérique du Nord, l'Australie et la Nouvelle-Zélande via les chaînes d'approvisionnement multinationales | Moyen terme (2-4 ans) |
| Disponibilité secondaire des plateformes d'inspection abandonnées | +0.7% | Mondial, avec les volumes les plus élevés en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Migration des données et des logiciels facilitée par le reconditionnement | +0.4% | Amérique du Nord et Europe, avec des adopteurs précoces en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des usines dans un contexte de contraintes sur les dépenses d'investissement
Les budgets d'investissement des fabricants de taille intermédiaire étaient sous pression en raison de l'incertitude tarifaire, des coûts énergétiques et du resserrement des conditions de crédit, ce qui a transformé les équipements de vision industrielle reconditionnés d'un choix occasionnel en une option d'achat active. Des prix plus élevés pour les nouveaux équipements ont conduit certains opérateurs à reporter des installations ou à mettre des projets en attente, notamment lorsque la tâche d'inspection ne nécessitait pas les dernières spécifications de performance. Les systèmes reconditionnés peuvent permettre aux usines de poursuivre les travaux d'automatisation planifiés et d'utiliser des équipements familiers avec moins de reconception des lignes d'inspection existantes. Le prix d'achat initial n'est qu'une partie de la décision, car les systèmes d'occasion peuvent également permettre des délais d'installation plus courts lorsque les acheteurs sélectionnent des plateformes que leurs équipes connaissent déjà. Une mise en œuvre plus rapide peut aider les fabricants à répondre aux besoins de production tout en préservant le capital pour d'autres priorités. Les cycles de produits courts chez les fabricants d'équipements d'origine peuvent également libérer davantage de systèmes quasi-actuels vers le canal secondaire, renforçant le marché des équipements de vision industrielle reconditionnés grâce à un meilleur inventaire disponible lorsque les budgets sont sous pression.
Expansion des capacités de fabrication électronique
Les capacités de production électronique s'étendent grâce aux activités de rapprochement géographique et aux programmes nationaux de semi-conducteurs, créant une demande pour des systèmes d'inspection lors des montées en cadence de nouvelles lignes. Les opérateurs doivent préserver le capital pour les équipements de processus essentiels, ce qui rend les outils de vision reconditionnés pertinents pour les ajouts de capacité dans l'assemblage électronique et la production de semi-conducteurs. L'Inde illustre que cette logique de coût est réelle : une nouvelle ligne de production peut coûter 8 crore INR, tandis qu'une alternative reconditionnée fonctionnellement équivalente peut être disponible pour 2 crore INR. Une analyse de 2025 de l'écosystème des semi-conducteurs en Inde a examiné les outils d'inspection et de processus reconditionnés comme une voie économiquement efficace vers la modernisation. L'analyse reflétait le soutien du secteur à l'utilisation d'équipements reconditionnés lors de l'expansion des capacités sans sacrifier les capacités de production définies. Le remplacement technologique ajoute également des caméras d'inspection de génération antérieure utilisables à l'offre secondaire, donnant aux fabricants sensibles aux coûts accès à des équipements qui restent adaptés aux tâches établies.
Délais d'approvisionnement plus courts pour les systèmes d'occasion disponibles
Le délai d'approvisionnement est important pour les fabricants confrontés à des augmentations de la demande ou à des goulots d'étranglement de production, et les systèmes d'occasion en stock peuvent offrir une voie plus rapide que les canaux de nouveaux équipements. Les délais de livraison des nouvelles caméras de vision industrielle peuvent atteindre 12 à 24 semaines lors de perturbations de la chaîne d'approvisionnement, tandis que les systèmes reconditionnés configurés et testés peuvent être livrés en 1 à 2 semaines lorsque la plateforme requise est en stock. Cet avantage soutient les changements urgents de ligne et aide les acheteurs à restaurer la capacité d'inspection sans attendre une nouvelle production. Les plans de récupération sur le marché secondaire peuvent également élargir l'offre, car les fabricants peuvent perdre une valeur d'actif significative sans un processus de récupération structuré. L'Investment Recovery Association a cité la dépréciation non monétaire de 800 millions USD et la dépréciation accélérée d'Intel Corporation liées à l'excédent d'outils de fabrication en 2025. Les corrections d'inventaire peuvent déplacer des systèmes utilisables vers des canaux secondaires à des valeurs de sortie commercialement attractives, rendant les avantages en termes de délais pertinents à la fois pour la gestion des risques d'approvisionnement et la planification du capital.
Achats circulaires et objectifs d'évitement carbone
Les achats circulaires sont devenus plus importants dans les achats industriels, notamment en Europe, où les conditions réglementaires donnent au reconditionnement un rôle plus clair dans les décisions d'achat conformes. Le règlement de l'Union européenne sur l'écoconception pour des produits durables est entré en vigueur le 18 juillet 2024, et l'article 5 identifie la durabilité, la réparabilité et la possibilité de maintenance et de reconditionnement comme critères de conception des produits.[1]Parlement européen et Conseil, "Règlement (UE) 2024/1781 établissant un cadre pour les exigences d'écoconception applicables aux produits durables," EUR-Lex, eur-lex.europa.eu. La Commission européenne a adopté son premier plan de travail ESPR en avril 2025, fixant les priorités produits pour 2025-2030 et incluant les équipements électriques et électroniques parmi les catégories soumises à de futures exigences. Epiroc a rapporté en 2025 que les composants remanufacturés peuvent être jusqu'à 70 % moins coûteux que les nouveaux composants et que la réutilisation de l'acier peut atteindre 90 %. Ces chiffres montrent pourquoi les considérations de coût et de ressources peuvent s'aligner, bien qu'ils se rapportent aux solutions circulaires de manière plus large qu'aux équipements de vision industrielle. Les équipements reconditionnés certifiés peuvent donc devenir plus acceptables pour les organisations qui incluent l'utilisation évitée de matériaux et les engagements publics de neutralité carbone dans l'examen des achats.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque d'obsolescence et de licence logicielle | -1.0% | Mondial, le plus aigu en Amérique du Nord et en Europe où l'application des licences des fabricants d'équipements d'origine est la plus stricte | Court terme (≤ 2 ans) |
| Standardisation limitée des garanties et de l'étalonnage | -0.8% | Mondial, le plus conséquent dans les secteurs réglementés de toutes les régions | Moyen terme (2-4 ans) |
| Notation incohérente des conditions chez les revendeurs | -0.5% | Mondial, avec l'effet le plus élevé sur les acheteurs des marchés émergents disposant d'une capacité d'évaluation technique limitée | Moyen terme (2-4 ans) |
| Pénurie de capteurs de remplacement et de cartes propriétaires | -0.3% | Amérique du Nord et Europe pour les anciennes plateformes abandonnées, et Asie-Pacifique pour les composants d'origine japonaise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risque d'obsolescence et de licence logicielle
Les licences logicielles peuvent limiter l'utilité des équipements reconditionnés mécaniquement sains, car un acheteur peut avoir besoin d'un nouvel accord même lorsque le matériel reste fonctionnel. Les conditions logicielles de Cognex stipulent qu'une licence précédente expire lors de l'installation d'un logiciel de remplacement et ne peut pas être réactivée.[2]Cognex Corporation, "Contrat de licence logicielle Cognex," Cognex Corporation, bluecrestinc.com. Cela peut nécessiter des discussions de licence distinctes pour les plateformes abandonnées, et les fabricants d'équipements d'origine ne sont pas tenus de mettre des licences à disposition pour les anciens produits. La compatibilité des micrologiciels ajoute un problème connexe, car les anciennes unités peuvent ne pas prendre en charge les outils d'inspection avancés lorsque leur micrologiciel ne peut pas être mis à jour. Les caméras, les cartes d'acquisition et les processeurs embarqués peuvent atteindre leur fin de vie selon des calendriers qui ne s'alignent pas avec les renouvellements des lignes de production, tandis que les anciens systèmes embarqués peuvent nécessiter un travail de migration pour exécuter les logiciels actuels. Les revendeurs ne divulguent pas toujours les coûts de relicence et d'intégration, de sorte que les petits acheteurs disposant de ressources techniques limitées peuvent sous-estimer le coût total d'acquisition.
Standardisation limitée des garanties et de l'étalonnage
Le marché des équipements de vision industrielle reconditionnés manque d'un système de notation universel ou d'un cadre de certification obligatoire, créant un écart d'information entre vendeurs et acheteurs. Une description d'équipement reconditionné certifié peut représenter des pratiques de test, d'étalonnage et de garantie très différentes, et cette différence est particulièrement importante dans les secteurs pharmaceutique, alimentaire et automobile. Une défaillance du système peut entraîner des temps d'arrêt lorsque des équipements de remplacement compatibles ou un support sont indisponibles, ce qui rend les dossiers formels plus importants pour les utilisateurs réglementés. Un spécialiste disposant d'équipements de test étalonnés et de procédures documentées peut offrir une assurance différente d'un vendeur général d'électronique utilisant le même label de certification. Les fabricants pharmaceutiques peuvent également avoir besoin d'une requalification et d'une validation documentée à la suite d'un changement d'équipement, et des dossiers de fournisseur incomplets peuvent engendrer des coûts supplémentaires. L'absence d'une norme commune limite la confiance des acheteurs, mais offre aux fournisseurs une opportunité de se démarquer grâce à une certification vérifiable, des preuves d'étalonnage et des conditions de garantie plus claires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les caméras assurent l'échelle tandis que les systèmes intégrés mènent l'expansion
Les caméras de vision industrielle détenaient 42,34 % de la part du marché des équipements de vision industrielle reconditionnés en 2025. La catégorie dispose d'une large base installée et d'une large disponibilité sur le canal secondaire. Les interfaces standardisées GigE Vision et USB3 Vision aident les caméras à s'intégrer dans diverses architectures d'inspection. Les plateformes logicielles familières peuvent également réduire le besoin de reconfiguration majeure. Les cycles de remplacement des équipements ajoutent des modèles GigE et Camera Link de génération antérieure aux inventaires de revente. Ces modèles peuvent rester compétitifs en termes de prix par rapport aux nouvelles offres d'entrée de gamme tout en offrant un profil d'intégration connu.
Les systèmes de vision intégrés devraient se développer à un CAGR de 10,51 % de 2026 à 2031. Ils combinent imagerie, traitement et communication dans une seule unité. Ce format peut convenir aux lignes d'emballage pharmaceutique et logistique qui nécessitent des cellules d'inspection autonomes. Cognex a lancé le système de vision embarqué In-Sight 3900 avec intelligence artificielle en mai 2026. La société a déclaré que le système offre jusqu'à 4 fois plus de rapidité de traitement d'inspection et une résolution de 25 mégapixels en périphérie. À mesure que les nouveaux systèmes embarqués entrent en déploiement principal, les plateformes antérieures pourront ultérieurement être ajoutées au marché des équipements de vision industrielle reconditionnés.


Par condition de reconditionnement : la certification soutient la confiance des acheteurs
Les équipements reconditionnés certifiés représentaient 35,51 % du segment de la condition de reconditionnement en 2025. Ils devraient également se développer à un CAGR de 10,09 % jusqu'en 2031. Cette combinaison montre l'importance des tests documentés et d'une condition d'équipement prévisible. Les acheteurs des secteurs de l'électronique, de la pharmacie et de la transformation alimentaire demandent de plus en plus des dossiers de certification lors de la qualification des fournisseurs. Ces exigences peuvent exclure les équipements de condition inférieure des appels d'offres compétitifs pour les lignes de production à haut débit. La catégorie certifiée peut réduire l'incertitude lorsque le coût des temps d'arrêt est élevé.
Les équipements certifiés peuvent inclure des dossiers de test, une traçabilité de l'étalonnage et une couverture de garantie résiduelle. Ces éléments peuvent réduire l'effort de requalification requis par les acheteurs opérant sous des systèmes de gestion de la qualité. Les équipements remis en état servent les fabricants sensibles aux coûts qui ont besoin d'une assurance fonctionnelle sans le coût total de la certification. Les équipements d'occasion testés sont destinés aux acheteurs en grande quantité qui peuvent effectuer leur propre validation complémentaire. Les équipements non certifiés subissent la pression des exigences d'audit des fournisseurs et des politiques d'achats durables. La demande pour cette catégorie est donc plus susceptible de provenir d'achats ponctuels par des acheteurs disposant d'une forte capacité technique interne.
Par application : le contrôle qualité maintient l'échelle tandis que le guidage et le positionnement progressent
L'inspection et le contrôle qualité représentaient 32,49 % du chiffre d'affaires des applications en 2025. Il reste l'utilisation la plus large et la plus essentielle des systèmes de vision dans l'électronique, la pharmacie et la fabrication alimentaire. Les systèmes reconditionnés sont utilisés pour la détection de défauts sur les circuits imprimés, l'inspection des joints de soudure et la vérification des comprimés pharmaceutiques. Les plateformes établies telles que Cognex In-Sight et la série KEYENCE IV bénéficient d'un large support logiciel et de canaux de revendeurs familiers. Cette profondeur de base installée soutient la disponibilité secondaire pour les besoins d'inspection courants. Les exigences récurrentes en matière de capacités d'inspection fiables stimulent la taille du marché des équipements de vision industrielle reconditionnés pour cet usage.
Le guidage et le positionnement devraient se développer à un CAGR de 10,48 % de 2026 à 2031. La robotique guidée par vision et les robots mobiles autonomes soutiennent cette demande dans les entrepôts et les opérations d'assemblage. Basler et Orbbec ont annoncé un partenariat en 2026 pour la vision 3D industrielle. Leur caméra Basler Stereo mini a été introduite pour la navigation des robots mobiles autonomes, la détection d'obstacles et des utilisations plus larges de la robotique 3D. Les produits de guidage 3D antérieurs peuvent ensuite devenir disponibles pour les acheteurs recherchant des options de déploiement à moindre coût. Les installations en réseau doivent également tenir compte des exigences en matière de cybersécurité lorsque des micrologiciels plus anciens sont utilisés dans des systèmes d'inspection connectés.
Par secteur d'utilisation finale : l'électronique mène la demande tandis que la logistique et l'entreposage se développent plus rapidement
L'électronique et les semi-conducteurs représentaient 25,57 % du chiffre d'affaires d'utilisation finale en 2025. Le secteur a besoin d'un débit d'inspection constant pour l'inspection optique automatisée, l'inspection des bords de plaquettes et les tests d'affichage. Les caméras reconditionnées peuvent être déployées aux côtés d'outils de processus neufs coûteux lorsque le capital doit être réservé aux équipements de production essentiels. L'offre secondaire peut s'étendre lors des corrections d'inventaire de semi-conducteurs. La dépréciation d'Intel en 2025, citée par l'Investment Recovery Association, illustre comment les outils de fabrication excédentaires peuvent entrer dans les canaux de récupération. Cela crée un inventaire pour les reconditionneurs spécialisés au service des acheteurs techniquement exigeants.
La logistique et l'entreposage devraient se développer à un CAGR de 10,88 % jusqu'en 2031. Les opérateurs de traitement des commandes et les prestataires logistiques tiers adoptent le tri guidé par vision, la palettisation et la navigation des robots mobiles autonomes. Datalogic a introduit les lecteurs Matrix 830 et Matrix 930 en mars 2026 pour la numérisation de convoyeurs à grande surface. Le Matrix 930 Premium a été décrit comme prêt pour l'intelligence artificielle pour des usages logistiques tels que la reconnaissance de matières dangereuses et la classification des colis. L'automobile et la mobilité, l'alimentation et les boissons, la pharmacie et la santé, l'emballage et l'impression, ainsi que les métaux, le verre et les plastiques maintiennent également une demande de remplacement. Leurs exigences d'inspection établies soutiennent une activité continue dans le secteur des équipements de vision industrielle reconditionnés.
Analyse géographique
L'Asie-Pacifique représentait 33,21 % de la part du marché mondial des équipements de vision industrielle reconditionnés en 2025. La base de fabrication électronique et de semi-conducteurs de la Chine, l'activité d'ingénierie de précision du Japon et l'écosystème des équipements d'investissement de la Corée du Sud soutiennent la demande régionale. L'Inde devient également une destination importante pour les équipements reconditionnés. Une analyse de 2025 de la Carnegie Endowment a discuté des outils d'inspection reconditionns comme une voie économiquement efficace pour étendre les capacités de semi-conducteurs en Inde. Le Vietnam et la Thaïlande ajoutent de la demande grâce à l'assemblage électronique et à l'utilisation plus large du contrôle qualité par vision.
L'Amérique du Nord et l'Europe ont des pratiques d'achat matures pour l'automatisation industrielle. En Amérique du Nord, la discipline d'investissement liée aux tarifs peut orienter les responsables d'installations vers des systèmes d'occasion offrant des délais d'intégration plus courts. L'activité automobile dans le Sud des États-Unis et les projets de semi-conducteurs dans le Sud-Ouest soutiennent la demande de systèmes d'inspection et de guidage. Le Canada et le Mexique ajoutent de l'activité grâce au rapprochement géographique dans les secteurs automobile et de la transformation alimentaire. L'Europe a une raison réglementaire supplémentaire de considérer le reconditionnement. Le cadre ESPR et son plan de travail 2025-2030 soutiennent la réparabilité et le reconditionnement dans les décisions d'achat pour les équipements électriques et électroniques.[3]Commission européenne, "Premier plan de travail ESPR 2025-2030," Commission européenne, environment.ec.europa.eu. L'Allemagne, le Royaume-Uni et la France contribuent chacun à travers l'automobile, les machines et l'activité de modernisation industrielle.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 10,32 % de 2026 à 2031. Les programmes industriels nationaux dans les États du Conseil de coopération du Golfe suscitent un intérêt croissant pour l'automatisation dans la transformation alimentaire, la chimie et la fabrication métallique. L'inspection guidée par vision peut être un point de départ accessible pour les programmes d'automatisation où le coût total de possession est important. La Vision 2030 de l'Arabie saoudite et la stratégie Industrie 4.0 des Émirats arabes unis fournissent un contexte favorable à ces projets. L'investissement de la Banque africaine de développement dans la transformation agro-industrielle peut soutenir la demande d'automatisation sur une période plus longue. L'Amérique du Sud contribue également à la demande émergente, portée par la base de fabrication automobile et électronique du Brésil, tandis que l'Argentine et d'autres pays ajoutent des volumes plus faibles.

Paysage concurrentiel
Le marché des équipements de vision industrielle reconditionnés est modérément fragmenté. Les fournisseurs spécialisés dans le reconditionnement et la revente comprennent Unidec, Deterco, ASC International, Buy2Sell ApS et Moov Technologies. Ces fournisseurs se concurrencent sur la disponibilité des stocks, le reconditionnement technique et les conditions de garantie. Les programmes de matériel d'occasion certifié liés aux fabricants d'équipements d'origine comprennent Cognex et OMRON. Les deux groupes servent des exigences d'acheteurs différentes avec un chevauchement direct limité. Les spécialistes indépendants peuvent offrir de l'étendue, tandis que les programmes des fabricants d'équipements d'origine peuvent offrir une plus grande continuité dans le support logiciel et de validation.
Moov Technologies a introduit sa plateforme Seller avec une fonctionnalité d'interaction acheteur en mars 2025. Cette initiative a soutenu la messagerie directe entre acheteurs et vendeurs d'équipements semi-conducteurs et industriels. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026, utilisant la technologie NVIDIA Jetson pour l'imagerie configurable et le traitement par intelligence artificielle en périphérie de production.[4]Cognex Corporation, "Cognex lance le contrôleur de vision In-Sight propulsé par NVIDIA," Cognex Investor Relations, investor.cognex.com. Cognex a également rendu OneVision généralement disponible en mai 2026 après que sa phase bêta a inclus plus de 100 clients. Ces produits et développements logiciels peuvent élargir l'écart de performance entre les nouveaux systèmes et les équipements antérieurs. Ils peuvent également libérer des systèmes de génération antérieure performants vers le canal secondaire à mesure que les clients effectuent des mises à niveau.
SICK AG a étendu sa plateforme Nova avec une capacité d'inspection 3D alimentée par l'intelligence artificielle en août 2026. La mise à jour combine l'apprentissage profond avec l'analyse de données de hauteur pour la détection de déformation, les vérifications d'objets manquants et la vérification d'assemblage. Les avancées en matière d'équipements peuvent améliorer la gamme de qualité des systèmes ultérieurement disponibles pour le reconditionnement. La certification reste un écart concurrentiel important pour les utilisateurs réglementés, car aucun cadre commun audité de manière indépendante n'est décrit dans les sources. Les fournisseurs qui offrent des preuves d'étalonnage, des garanties plus claires et une documentation plus solide peuvent répondre à cette préoccupation des acheteurs. Le secteur se caractérise par une variété de fournisseurs plutôt que par un contrôle concentré par un petit groupe de participants.
Leaders du secteur des équipements de vision industrielle reconditionnés
ASC International
SMT Sales Group, LLC
Moov Technologies, Inc.
Unidec, Inc.
Deterco, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SICK AG a étendu sa plateforme de vision industrielle Nova avec une capacité d'inspection 3D alimentée par l'intelligence artificielle, combinant l'apprentissage profond avec une analyse de données de hauteur haute précision pour permettre la détection de déformations, d'objets manquants et de tâches de vérification d'assemblage précédemment difficiles à réaliser avec des approches d'inspection 3D basées sur des règles. La mise à jour équipe les caméras Ranger NextGen et Ruler3000 d'une inférence de réseau neuronal embarquée, ciblant le contrôle qualité dans l'emballage alimentaire et des boissons, la logistique de traitement des commandes et la fabrication industrielle.
- Mai 2026 : Cognex Corporation a annoncé la disponibilité générale de OneVision, sa plateforme de développement de vision par intelligence artificielle du cloud à la périphérie, rapportant plus de 100 clients en phase bêta depuis l'annonce de juin 2025. OneVision permet la formation centralisée de modèles d'intelligence artificielle, la collaboration entre sites et le déploiement d'inférence locale à vitesse de production, positionnant Cognex vers une gestion d'inspection définie par logiciel sur des réseaux de fabrication multi-sites.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, propulsé par les plateformes Qualcomm Dragonwing, offrant jusqu'à 4 fois plus de rapidité de traitement d'inspection que les systèmes Cognex de génération précédente et jusqu'à 25 mégapixels de résolution d'imagerie dans un facteur de forme embarqué entièrement intégré sans PC. Le système cible les applications d'inspection dans l'emballage, l'automobile et l'électronique nécessitant une inférence d'intelligence artificielle à haute vitesse en périphérie, et participe à l'écosystème cloud-to-edge Cognex OneVision.
- Mars 2026 : Basler AG et Orbbec Inc. ont annoncé un partenariat technologique stratégique pour la vision 3D industrielle lors de LogiMAT 2026 à Stuttgart, co-lançant la caméra Basler Stereo mini pour la navigation des robots mobiles autonomes, la détection d'obstacles et les applications générales de robotique 3D dans la logistique et l'automatisation des usines. La collaboration intègre la détection de profondeur au niveau de la puce d'Orbbec avec l'écosystème industriel pylon SDK de Basler, offrant une solution de vision 3D à source unique pour les intégrateurs de systèmes logistiques.


Périmètre du rapport mondial sur le marché des équipements de vision industrielle reconditionnés
Le marché des équipements de vision industrielle reconditionnés comprend la vente de matériel de vision industrielle précédemment utilisé ayant subi une inspection, des tests, une réparation, une remise en état, un étalonnage, un nettoyage, un remplacement de composants ou d'autres processus de reconditionnement pour restaurer ses performances fonctionnelles et le rendre adapté à une utilisation industrielle ou commerciale ultérieure. Le marché comprend les équipements vendus par les fabricants, les reconditionneurs agréés, les distributeurs spécialisés, les revendeurs d'équipements et d'autres canaux du marché secondaire.
Le rapport sur les équipements de vision industrielle reconditionnés est segmenté par type d'équipement (caméras de vision industrielle, optiques et objectifs, systèmes d'éclairage, équipements de traitement de vision, systèmes de vision intégrés et équipements d'imagerie spécialisés), condition de reconditionnement (équipements reconditionnés certifiés, équipements remis en état, équipements d'occasion testés et équipements usagés sans certification), application (inspection et contrôle qualité, mesure et métrologie, identification et traçabilité, guidage et positionnement, détection de défauts et autres applications), secteur d'utilisation finale (électronique et semi-conducteurs, automobile et mobilité, alimentation et boissons, pharmacie et santé, emballage et impression, métaux, verre et plastiques, logistique et entreposage et autres secteurs d'utilisation finale) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de vision industrielle |
| Optiques et objectifs |
| Systèmes d'éclairage |
| Équipements de traitement de vision |
| Systèmes de vision intégrés |
| Équipements d'imagerie spécialisés |
| Équipements reconditionnés certifiés |
| Équipements remis en état |
| Équipements d'occasion testés |
| Équipements usagés sans certification |
| Inspection et contrôle qualité |
| Mesure et métrologie |
| Identification et traçabilité |
| Guidage et positionnement |
| Détection de défauts |
| Autres applications |
| Électronique et semi-conducteurs |
| Automobile et mobilité |
| Alimentation et boissons |
| Pharmacie et santé |
| Emballage et impression |
| Métaux, verre et plastiques |
| Logistique et entreposage |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type d'équipement | Caméras de vision industrielle | ||
| Optiques et objectifs | |||
| Systèmes d'éclairage | |||
| Équipements de traitement de vision | |||
| Systèmes de vision intégrés | |||
| Équipements d'imagerie spécialisés | |||
| Par condition de reconditionnement | Équipements reconditionnés certifiés | ||
| Équipements remis en état | |||
| Équipements d'occasion testés | |||
| Équipements usagés sans certification | |||
| Par application | Inspection et contrôle qualité | ||
| Mesure et métrologie | |||
| Identification et traçabilité | |||
| Guidage et positionnement | |||
| Détection de défauts | |||
| Autres applications | |||
| Par secteur d'utilisation finale | Électronique et semi-conducteurs | ||
| Automobile et mobilité | |||
| Alimentation et boissons | |||
| Pharmacie et santé | |||
| Emballage et impression | |||
| Métaux, verre et plastiques | |||
| Logistique et entreposage | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de vision industrielle reconditionnés ?
Le marché des équipements de vision industrielle reconditionnés était évalué à 0,66 milliard USD en 2026 et devrait atteindre 1,03 milliard USD d'ici 2031 à un CAGR de 9,31 %.
Pourquoi les fabricants achètent-ils des équipements de vision industrielle reconditionnés ?
Les acheteurs y ont recours pour limiter les dépenses d'investissement initiales, raccourcir les délais de déploiement et ajouter des capacités d'inspection en utilisant des plateformes familières.
Quelle catégorie d'équipement détenait la plus grande part en 2025 ?
Les caméras de vision industrielle détenaient 42,34 % du chiffre d'affaires en 2025, soutenues par leur large base installée et leurs interfaces standardisées.
Quel secteur d'utilisation finale devrait se développer le plus rapidement jusqu'en 2031 ?
La logistique et l'entreposage devraient se développer à un CAGR de 10,88 %, soutenus par le tri guidé par vision et l'utilisation des robots mobiles autonomes.
Quels sont les principaux risques lors de l'achat de systèmes de vision reconditionnés ?
Les principaux risques comprennent les limites de transfert de licence logicielle, la compatibilité des micrologiciels, la notation inégale des conditions et les dossiers de garantie ou d'étalonnage incohérents.
Quelle région détenait la plus grande part en 2025 ?
L'Asie-Pacifique détenait 33,21 % du chiffre d'affaires mondial en 2025, soutenue par l'activité dans l'électronique, les semi-conducteurs et la fabrication de précision.
Dernière mise à jour de la page le:



