
Taille et part du marché de l'assurance location d'équipements
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.40 Milliards de dollars |
| Taille du Marché (2031) | 5.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.90 % |
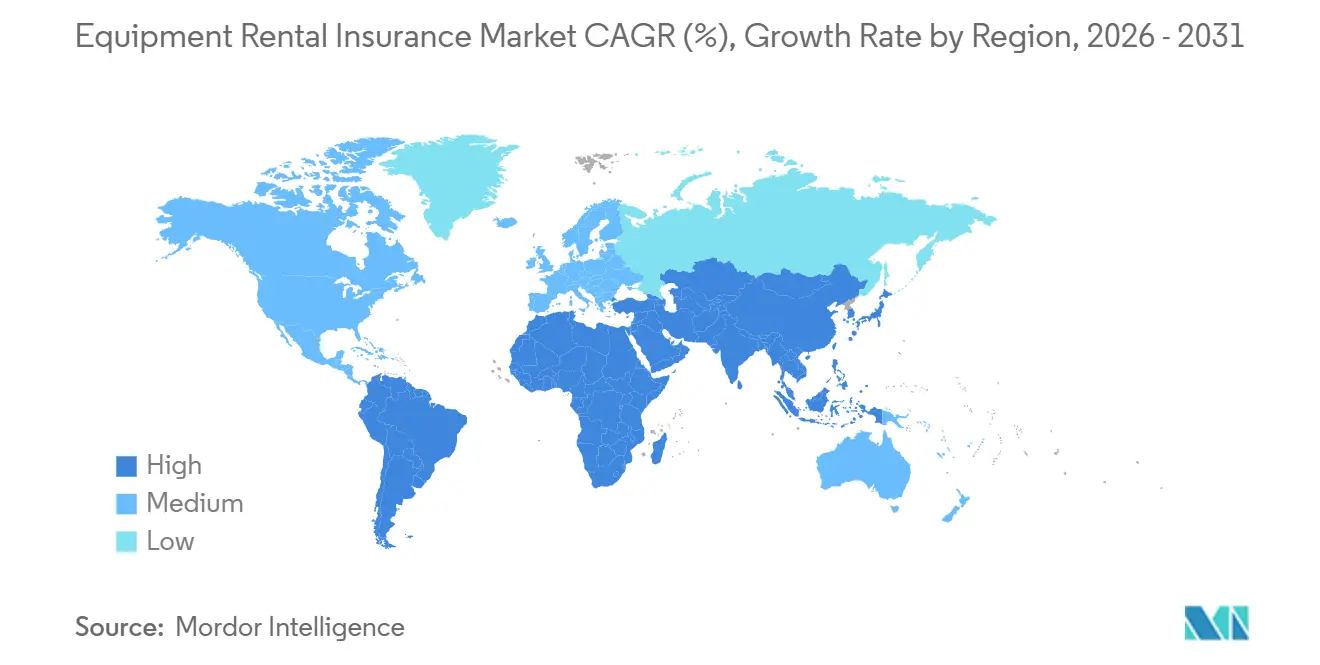
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance location d'équipements par Mordor Intelligence
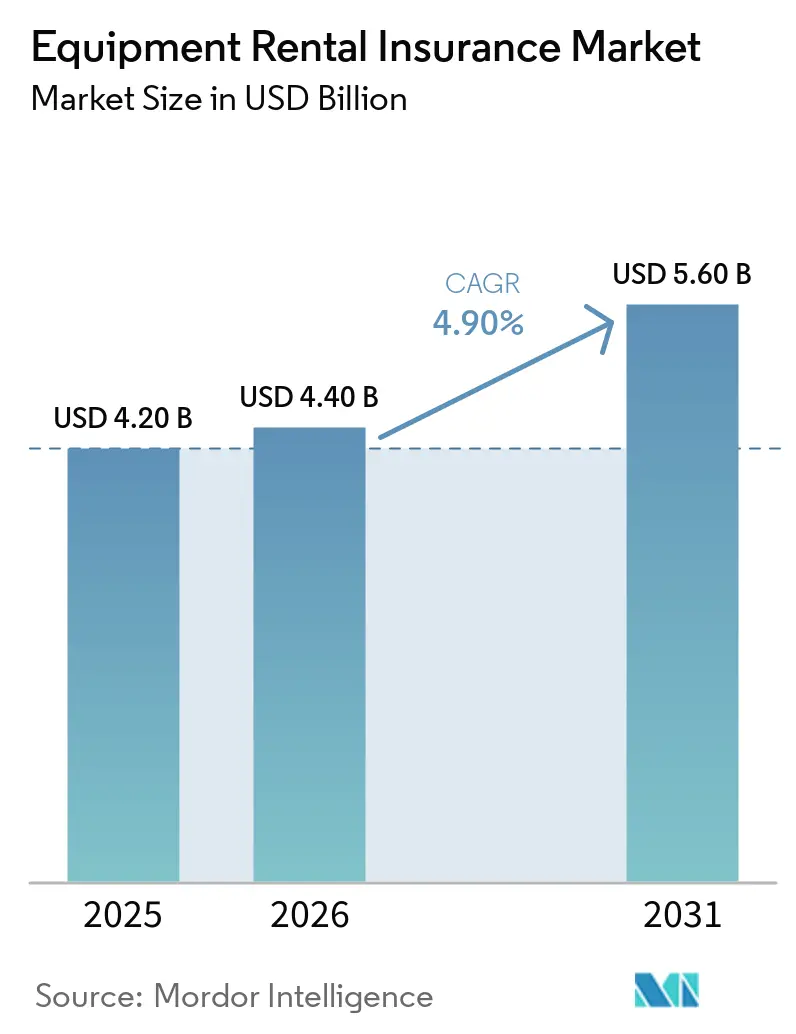
La taille du marché de l'assurance location d'équipements devrait s'étendre de 4,20 milliards USD en 2025 et 4,40 milliards USD en 2026 à 5,60 milliards USD d'ici 2031, enregistrant un CAGR de 4,90 % entre 2026 et 2031.
Le marché de l'assurance location d'équipements est soutenu par des parcs de location dans les secteurs de la construction, de l'industrie et des spécialités, qui détiennent des actifs mobiles de grande valeur. Des valeurs de remplacement plus élevées et des exigences contractuelles de couverture plus strictes augmentent les valeurs assurées et élargissent les déclencheurs de couverture. Cela soutient la croissance des primes même lorsque le nombre de polices n'augmente pas au même rythme. Le marché de l'assurance location d'équipements demeure donc une catégorie de couverture spécialisée bénéficiant d'un soutien structurel, tandis que les lignes de propriété commerciale plus larges font face à une pression sur les marges. Le taux de pénétration de la location aux États-Unis a atteint 59 % des équipements de construction en service, contre 53 % en 2019, ce qui place davantage d'équipements entre les mains d'utilisateurs tiers et crée des expositions à la responsabilité civile multi-parties et aux dommages matériels. Caterpillar a divulgué une exposition tarifaire annualisée de 2,6 milliards USD en 2026, tandis que John Deere a prévu 1,2 milliard USD de coûts tarifaires avant impôts, augmentant les coûts de réparation et de remplacement sur l'ensemble du marché de l'assurance location d'équipements.
Principaux enseignements du rapport
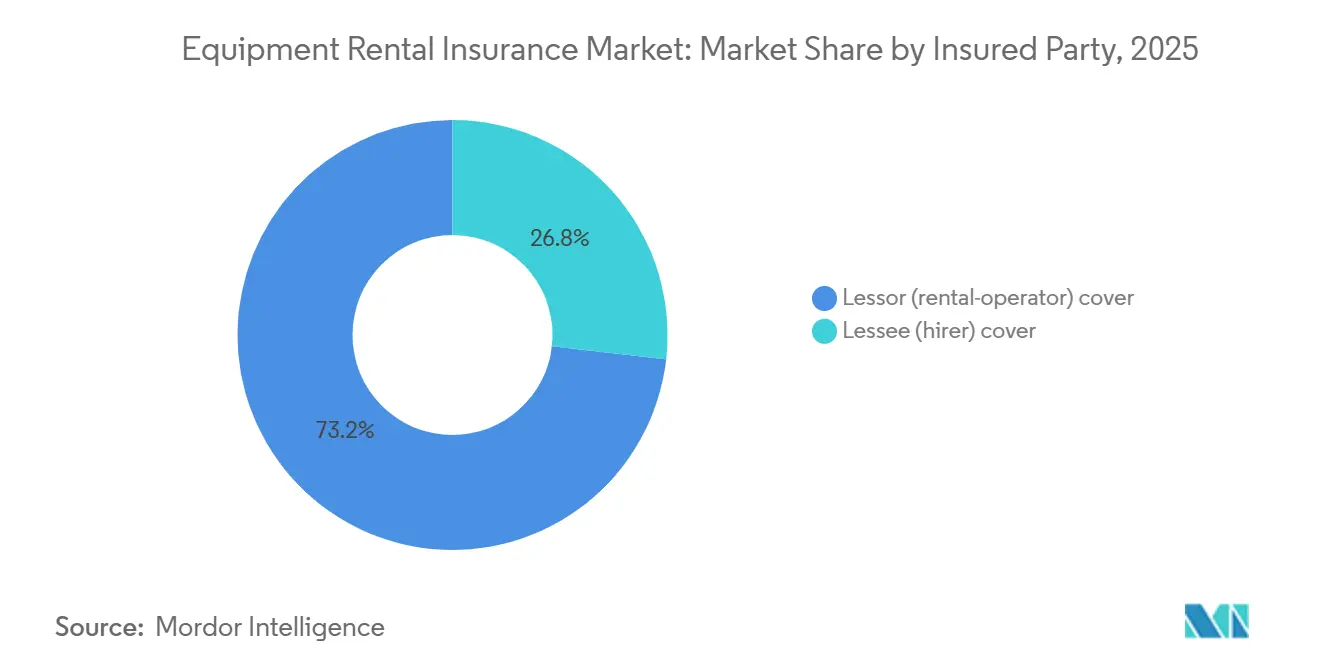
- Par partie assurée, la couverture du bailleur a capturé 73,2 % de la part du marché de l'assurance location d'équipements en 2025, tandis que la couverture du preneur est projetée pour croître à un CAGR de 6,2 % jusqu'en 2031.
- Par type d'équipement, les équipements de construction, de terrassement, de construction routière et d'accès ont détenu 45,6 % de la part du marché de l'assurance location d'équipements en 2025, tandis que les équipements de production d'énergie, de CVC et d'air comprimé devraient croître à un CAGR de 6,8 % jusqu'en 2031.
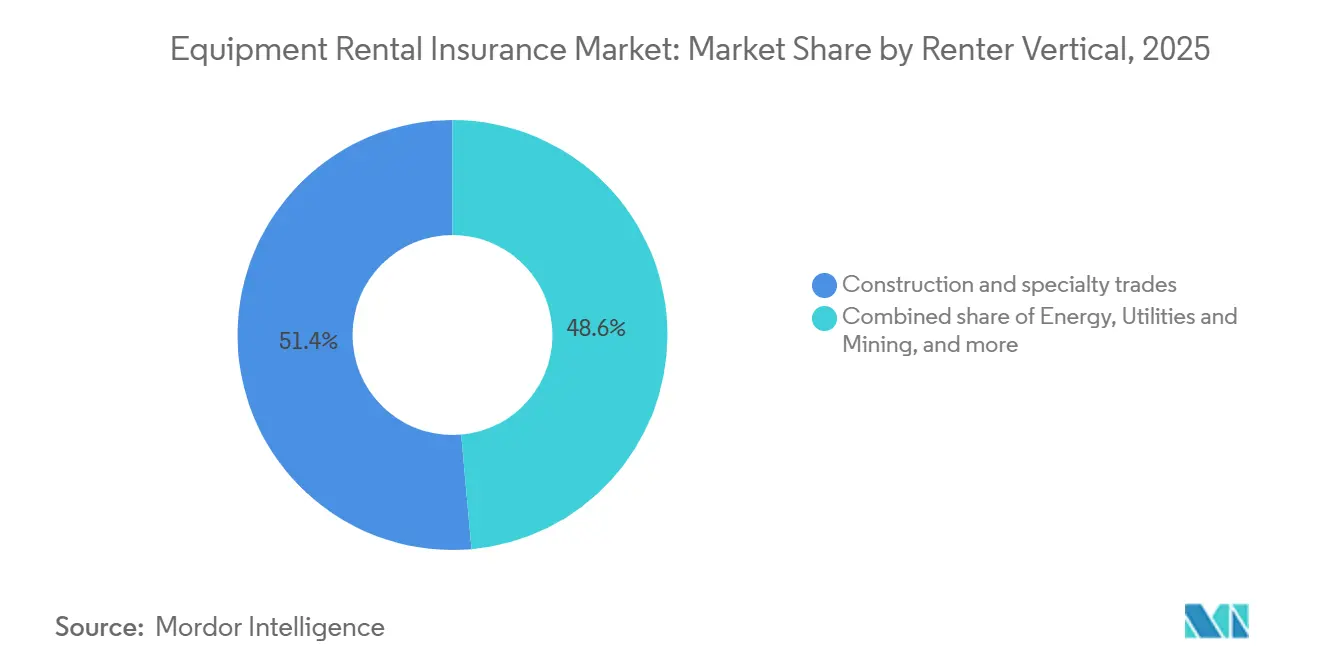
- Par secteur du locataire, la construction et les corps de métiers spécialisés ont capturé 51,4 % de la part du marché de l'assurance location d'équipements en 2025, tandis que le secteur de la santé est projeté pour croître à un CAGR de 6,6 % jusqu'en 2031.
- Par canal de distribution, les courtiers de détail et les agents indépendants ont détenu 47,1 % de la part du marché de l'assurance location d'équipements en 2025, tandis que les plateformes numériques et d'affinité devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 49,8 % de la part du marché de l'assurance location d'équipements en 2025, tandis que l'Asie-Pacifique est projetée pour croître à un CAGR de 6,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des parcs de location d'équipements de construction et industriels | +1.2% | Mondial, gains concentrés en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Hausse des coûts de remplacement et de réparation des équipements | +0.9% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences de couverture pour les dommages matériels et la responsabilité civile | +0.8% | Amérique du Nord et Union européenne, avec des mandats croissants dans les marchés principaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Vol d'équipements et exposition aux pertes hors site | +0.6% | Amérique du Nord, Australie et Royaume-Uni | Moyen terme (2-4 ans) |
| Télématique pour la prévention du vol et la gestion des sinistres | +0.5% | Mondial, avec un leadership précoce en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Protection intégrée dans les transactions de location numérique | +0.6% | Mondial, avec l'adoption la plus rapide en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des parcs de location d'équipements de construction et industriels
Le marché de l'assurance location d'équipements bénéficie du fait que les entrepreneurs se tournent de la propriété vers la location. L'American Rental Association prévoit un chiffre d'affaires combiné de la location d'équipements de construction et industriels aux États-Unis de 83,5 milliards USD en 2026, en hausse de 3,4 % par rapport à l'année précédente[1]. Elle prévoit une croissance de 4,4 % en 2027 et de 5,1 % en 2028. Le taux de pénétration de la location de 59 % signifie que les équipements sont plus souvent utilisés par plusieurs opérateurs au cours d'une période de location. Ce modèle d'exploitation crée des expositions à la responsabilité civile que les polices d'assurance de biens commerciaux standard n'étaient pas conçues pour tarifer. United Rentals a enregistré un chiffre d'affaires record au deuxième trimestre 2026, avec une productivité du parc en hausse de 3,4 % d'une année sur l'autre. Son modèle de parc dispersé nécessite une couverture globale dans plusieurs États, soutenant les programmes spécialisés de transport intérieur et de location sur le marché de l'assurance location d'équipements.
Hausse des valeurs de remplacement et des coûts de réparation des équipements loués
L'escalade tarifaire en 2026 a modifié l'économie du règlement des sinistres liés aux équipements. Caterpillar a divulgué une exposition tarifaire annualisée de 2,6 milliards USD, et John Deere a estimé 1,2 milliard USD de coûts tarifaires avant impôts pour l'exercice 2026. Ces coûts peuvent faire dépasser les valeurs de remplacement les plafonds des polices programmées. Un assuré a payé 8 millions USD pour une grue et 1,4 million USD de droits de douane pour l'importer, révélant un écart de coût de remplacement dans la couverture à valeur programmée. Les coûts de réparation et de remplacement restent également exposés à la disponibilité des pièces et aux conditions de main-d'œuvre. Ces coûts soulignent l'importance de maintenir des valeurs programmées et des franchises à jour. Ces conditions attirent une plus grande attention sur les clauses de valeur convenue et les calendriers d'équipements actuels sur l'ensemble du marché de l'assurance location d'équipements.
Exigences contractuelles de couverture pour les dommages matériels et la responsabilité civile
Les contrats de location convertissent le risque lié aux équipements en demande d'assurance déclarée dans toutes les catégories d'équipements. Les grands opérateurs exigent que les preneurs désignent le bailleur comme assuré supplémentaire et bénéficiaire en cas de sinistre. Ils exigent également des certificats d'assurance et des limites liées à la juste valeur marchande avant que l'équipement ne quitte le dépôt. Ces pratiques reflètent le cadre de la couverture flottante pour équipements d'entrepreneurs de transport intérieur ISO utilisé dans de nombreux contrats de location aux États-Unis. En septembre 2025, Assurant et Evident ont introduit une solution de gestion des risques avec vérification des certificats, surveillance de la conformité en temps réel et inscription instantanée à la garantie de dommages en cas de perte[2]. La plateforme est utilisée dans les locations de construction, d'agriculture et de foresterie pour protéger les actifs avant qu'ils ne quittent le dépôt. Elle déplace également certaines décisions d'achat des preneurs des courtiers indépendants vers les placements au comptoir de location et numériques, modifiant la distribution au sein du marché de l'assurance location d'équipements.
Augmentation du vol d'équipements et de l'exposition aux pertes hors site
Les pertes d'équipements hors site augmentent les ratios de sinistres sur le marché de l'assurance location d'équipements. La fraude à la location et le vol par conversion créent une exposition distincte car les équipements peuvent être obtenus par le biais d'une transaction avant de disparaître. Le National Equipment Register a rapporté en 2025 que les locations frauduleuses et les vols par conversion étaient d'importants facteurs de sinistres dans les sites des opérateurs de location et les concessions[3]. Les mini-chargeuses Toro Dingo et Bobcat MT ont été spécifiquement identifiées dans ce schéma. Les modèles de location à forte rotation ne produisent pas le même profil de fréquence de sinistres que les parcs appartenant aux entrepreneurs. Les calendriers standard de transport intérieur peuvent donc accorder un poids insuffisant à cette exposition. Les agents généraux gestionnaires spécialisés disposant de données spécifiques à la location peuvent utiliser ces différences dans la tarification et la souscription.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des sinistres et délais de réparation ou de remplacement plus longs | -0.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Garanties de dommages et alternatives d'assurance commerciale existantes | -0.6% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Complexité de la souscription dans les locations à court terme multi-utilisateurs | -0.5% | Mondial, notamment les marchés d'Asie-Pacifique, avec une infrastructure spécialisée naissante | Moyen terme (2-4 ans) |
| Risques cyber et d'intégrité des données dans les équipements connectés | -0.4% | Mondial, avec une pression réglementaire précoce dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des sinistres et délais prolongés de réparation/remplacement des équipements
L'inflation des sinistres reste difficile à gérer car plusieurs facteurs de coûts peuvent survenir simultanément. L'escalade tarifaire augmente le coût des pièces et des équipements de remplacement. La disponibilité des techniciens et les coûts de main-d'œuvre exercent également une pression sur les programmes de réparation. Les appareillages électriques spécialisés et les transformateurs peuvent prolonger les délais de remplacement, alors que seulement 20 % des grandes unités sont produites sur le territoire américain. Les assureurs peuvent réagir en réduisant la capacité en excédent de sinistres ou en augmentant les franchises, ce qui transfère les coûts aux opérateurs de location et limite la croissance des primes à court terme sur le marché de l'assurance location d'équipements.
Garanties de dommages et assurance commerciale existante comme alternatives à l'assurance location dédiée
Les garanties de dommages et les garanties de dommages en cas de perte constituent une alternative directe aux polices dédiées aux preneurs. Les opérateurs de location conservent les frais de garantie plutôt que de les céder sous forme de primes d'assurance. Les grands entrepreneurs disposant d'une couverture globale de transport intérieur peuvent également refuser une garantie et une couverture de location dédiée. Leur couverture flottante pour équipements d'entrepreneurs principale peut néanmoins exclure les locations à court terme dépassant les limites de valeur par article définies. Les programmes de location spécialisés comblent cette lacune. La plateforme Assurant et Evident identifie les lacunes de couverture et inscrit les preneurs dans des produits de protection avant que l'équipement ne quitte le dépôt. La distribution reste difficile lorsque les preneurs commerciaux supposent qu'une police principale est suffisante sans examiner les exclusions de location.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par partie assurée :
les programmes bailleurs ancrent les revenus tandis que la couverture des preneurs s'accélèreLa couverture du bailleur détenait 73,2 % de la part de marché de l'assurance pour la location d'équipements en 2025. Cette position reflète l'intensité capitalistique de la possession et de l'exploitation de flottes de location. Les 100 premières entreprises de location d'équipements en Amérique du Nord ont généré 43,6 milliards USD de chiffre d'affaires en 2024, illustrant l'ampleur des valeurs d'équipements nécessitant une protection contre les dommages matériels, la responsabilité civile et les pertes d'exploitation. United Rentals a déclaré 15,3 milliards USD de chiffre d'affaires total pour l'exercice complet 2024. Les grands programmes de bailleurs sont généralement des polices globales à durée longue et à limites élevées, arrangées par des courtiers spécialisés en marine intérieure. Ces dispositifs soutiennent des relations de primes stables pour le marché de l'assurance pour la location d'équipements. Les propriétaires de flottes ont également besoin d'une couverture applicable à des actifs, des opérateurs et des sites de location dispersés. Cela renforce la position dominante de ce segment.
La couverture du preneur est la catégorie de partie assurée la plus restreinte, mais elle devrait croître à un CAGR de 6,2 % de 2026 à 2031. Les obligations contractuelles d'assurance soutiennent l'adoption par les entrepreneurs individuels, les artisans et les locataires institutionnels. Les plateformes d'adhésion au point de location rendent également la couverture disponible au moment de la transaction. Les polices du preneur ont généralement des durées plus courtes et une fréquence de transactions plus élevée que les programmes de flottes du bailleur. Elles ont également des déclencheurs de couverture plus étroits. Cette structure peut créer une économie unitaire pour les courtiers habitués aux calendriers annuels. Les avenants de couverture d'équipements loués ISO établissent des normes de base pour les preneurs et contribuent à standardiser les conditions. Ces normes peuvent réduire l'antisélection à mesure que le segment se développe. Le secteur de l'assurance pour la location d'équipements a donc besoin de modèles de distribution capables de gérer des placements fréquents et de moindre envergure.


Par type d'équipement :
la construction en tête, tandis que l'énergie et le CVC progressent avec la demande des centres de donnéesLes équipements de construction, de terrassement, de construction routière et d'accès ont représenté 45,6 % de la taille du marché de l'assurance location d'équipements en 2025. Sa position de leader reflète une utilisation large dans l'ensemble du secteur de la location. L'Infrastructure Investment and Jobs Act soutient plus de 56 000 projets de transport, maintenant la demande pour les excavatrices, les grues et les équipements routiers. Cela maintient la fréquence des sinistres de dommages matériels et les primes de renouvellement des polices à un niveau élevé. Les équipements industriels et de manutention contribuent également au volume des primes. Les équipements agricoles, d'entretien des espaces verts, forestiers, miniers, de services énergétiques, événementiels, de divertissement, médicaux, informatiques, électroniques, de bureau et autres présentent chacun des profils de sinistres distincts. Leurs expositions géographiques et leurs structures contractuelles nécessitent une souscription sur mesure. Cette diversité empêche une approche de police unique de servir toutes les catégories d'équipements.
Les équipements de production d'énergie, de CVC et d'air comprimé devraient croître à un CAGR de 6,8 % de 2026 à 2031. La construction de centres de données et les investissements dans la résilience du réseau électrique soutiennent la demande pour ces actifs de location spécialisés. United Rentals a rapporté que son segment spécialisé a progressé de 13,6 % sur l'exercice complet 2025 pour atteindre 4,6 milliards USD et représentait 37 % du chiffre d'affaires de l'entreprise. Aggreko a enregistré une augmentation de son chiffre d'affaires de 20 % d'une année sur l'autre en 2025 pour atteindre 3,4 milliards USD. Ses travaux pour les centres de données ont généré 391 millions USD et enregistré un taux de croissance annuel composé de 66 % depuis 2021. Aggreko exploite plus de 10 gigawatts de capacité de parc dans 200 sites dans 80 pays. Ces actifs ont des coûts de remplacement élevés et peuvent générer des sinistres de pertes d'exploitation en cas d'interruption. Le marché de l'assurance location d'équipements doit donc évaluer à la fois les valeurs des équipements et les conséquences opérationnelles d'une interruption.
Par secteur du locataire :
la construction domine, tandis que la santé progresse grâce à la complexité des actifsLa construction et les corps de métiers spécialisés ont détenu 51,4 % de la taille du marché de l'assurance location d'équipements en 2025. Le secteur s'appuie fortement sur les machines louées pour la réalisation des projets. La fabrication et les autres utilisateurs industriels constituent une partie de la base restante des locataires. L'énergie, les services publics, les mines, l'agriculture, la foresterie, les événements, le divertissement, la production médiatique, le gouvernement, le secteur public, le commerce, l'institutionnel et les consommateurs bricoleurs constituent le solde. La fabrication et l'énergie ou les services publics sont des groupes de primes significatifs, notamment pour les locations d'énergie et de contrôle climatique de longue durée. Les opérateurs de centres de données et les développeurs d'énergies renouvelables utilisent ces actifs pour des travaux de projet. La location d'outils pour les consommateurs et les bricoleurs est un segment de preneurs plus restreint. Les produits de garantie de dommages dominent souvent ce segment, ce qui limite les primes autonomes mais crée des données d'utilisation pour les agents généraux gestionnaires spécialisés.
Le secteur de la santé devrait croître à un CAGR de 6,6 % de 2026 à 2031. Les systèmes hospitaliers, les établissements ambulatoires et les prestataires de diagnostic louent de plus en plus d'équipements IRM, de tomodensitométrie et d'équipements de diagnostic spécialisés plutôt que de les inscrire à leur bilan. Les conditions de location d'Agiliti Health exigent que les preneurs maintiennent une assurance complète contre les dommages matériels et les risques. Les conditions exigent également que le bailleur soit désigné comme bénéficiaire en cas de sinistre depuis l'expédition jusqu'au retour. Ces exigences imposent l'achat d'assurance de manière similaire aux locations de construction. Les valeurs de remplacement élevées augmentent l'exposition financière pour les équipements de diagnostic. Les exigences de suivi des dispositifs de la FDA ajoutent une complexité opérationnelle. Une couverture flottante dédiée aux équipements de santé peut donc mieux répondre à cette exposition qu'une police globale pour entrepreneurs.

Par canal de distribution :
les courtiers restent centraux, tandis que les plateformes numériques modifient l'inscription des preneursLes courtiers de détail et les agents indépendants ont détenu 47,1 % de la part du marché de l'assurance location d'équipements en 2025. Les calendriers d'équipements complexes rendent le soutien des courtiers précieux pour les parcs de machines de grande valeur. Les opérateurs de location font également appel aux courtiers pour la consultation en matière de contrôle des sinistres et l'accès aux marchés spécialisés. Les courtiers en gros et en lignes excédentaires, les forces de vente directe des assureurs et les placements intégrés au comptoir de location représentent la distribution traditionnelle restante. Travelers a étendu sa plateforme numérique Travis® en 2026 pour inclure des polices d'équipements d'entrepreneurs éligibles jusqu'à 5 millions USD. Ce changement montre comment les assureurs établis ajoutent des outils numériques sans abandonner le modèle de courtage. Les courtiers restent importants là où les valeurs du parc, les exigences de couverture et les contrôles des sinistres sont complexes. Ce canal continue d'ancrer le marché de l'assurance location d'équipements.
Les plateformes numériques et d'affinité devraient croître à un CAGR de 9,6 % de 2026 à 2031. Ce rythme dépasse la croissance prévue pour les autres canaux de distribution. La plateforme Assurant et Evident automatise la vérification des certificats et permet une inscription immédiate aux produits de protection au point de location. Elle réduit l'écart entre le départ de l'équipement du dépôt et la souscription d'une police autonome. Le modèle peut contourner le courtier traditionnel pour les locations à court terme et de faible valeur. Il peut également soutenir l'inscription des preneurs à valeur plus élevée à mesure que les flux de données automatisés arrivent à maturité. Les structures basées sur l'utilisation peuvent lier la prime aux heures d'utilisation des équipements capturées par la télématique. Cela peut améliorer la précision de la tarification et réduire la sélection adverse dans le secteur de la location à court terme.
Analyse géographique
Marché de l'assurance location de matériel en Amérique du Nord
L'Amérique du Nord détenait 49,8 % de la part de marché de l'assurance location de matériel en 2025. Les États-Unis affichaient un chiffre d'affaires de location de matériel de construction et d'outillage général de 83,5 milliards USD en 2026, ce qui en fait le plus grand marché unique de location de matériel au monde. Le taux de pénétration de la location atteignait 59 % des équipements de construction en service. Les projets de transport, d'énergie renouvelable et de centres de données soutiennent l'utilisation des équipements. La loi sur l'investissement dans les infrastructures et l'emploi soutient plus de 56 000 projets de transport. Le Canada et le Mexique contribuent au volume de primes grâce à l'activité dans la construction et l'énergie. Intact Financial prévoit une croissance à un chiffre faible à moyen dans les lignes commerciales et spécialisées en 2026. L'Amérique du Nord est également en tête en matière d'exigences contractuelles de couverture pour les preneurs à bail et d'adoption de l'enrôlement intégré.
Marché de l'assurance location de matériel en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,7 % de 2026 à 2031. L'Inde devrait enregistrer le taux de croissance de location de matériel le plus élevé en Asie-Pacifique, soutenu par le programme de développement routier Bharatmala Pariyojana et la construction urbaine. L'initiative Nouvelle Infrastructure de la Chine soutient les parcs de location de grues, d'excavateurs et d'équipements de tour. Ces actifs servent les réseaux 5G, le rail intercités et le développement des centres de données. La pénétration de l'assurance spécifique à la location reste plus faible en Asie du Sud-Est, en Indonésie, au Vietnam et en Thaïlande que dans les régions matures. Cela crée des opportunités de croissance à mesure que les opérateurs de location multinationaux appliquent des normes d'assurance contractuelles aux réseaux de preneurs à bail régionaux. HDI Global a lancé sa stratégie Xcelerate29 en février 2026 et cible une expansion sélective dans les spécialités en Amérique du Nord, en Asie du Sud-Est et au Moyen-Orient. Cette stratégie témoigne de l'intérêt des assureurs pour les couvertures spécialisées à forte intensité d'équipements là où la pénétration est plus faible.
Marché de l'assurance location de matériel en EMEA et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique représentent les primes mondiales restantes. L'Association européenne de la location favorise la location plutôt que la propriété à travers des cadres de durabilité, ce qui élargit le parc assurable au Royaume-Uni, en Allemagne, en France, en Italie et en Espagne. Ses travaux sur la cybersécurité identifient les équipements de télématique connectés comme un risque émergent nécessitant une attention en matière de politique. Aviva et Zurich fournissent une couverture commerciale sur les marchés européens. Des programmes spécialisés de transport intérieur soutenus par Lloyd's of London couvrent des parcs complexes dans plusieurs pays. Le Brésil et l'Argentine soutiennent la croissance de l'assurance location liée à la construction en Amérique du Sud, bien que la pénétration de l'assurance reste plus faible. L'Arabie saoudite et les Émirats arabes unis disposent de grands projets de construction et d'énergie qui accroissent la demande de couverture location. Les maîtres d'ouvrage internationaux appliquent également des normes mondiales de conformité en matière d'assurance aux entrepreneurs au Moyen-Orient et en Afrique.
Paysage concurrentiel
Concentration du Marché
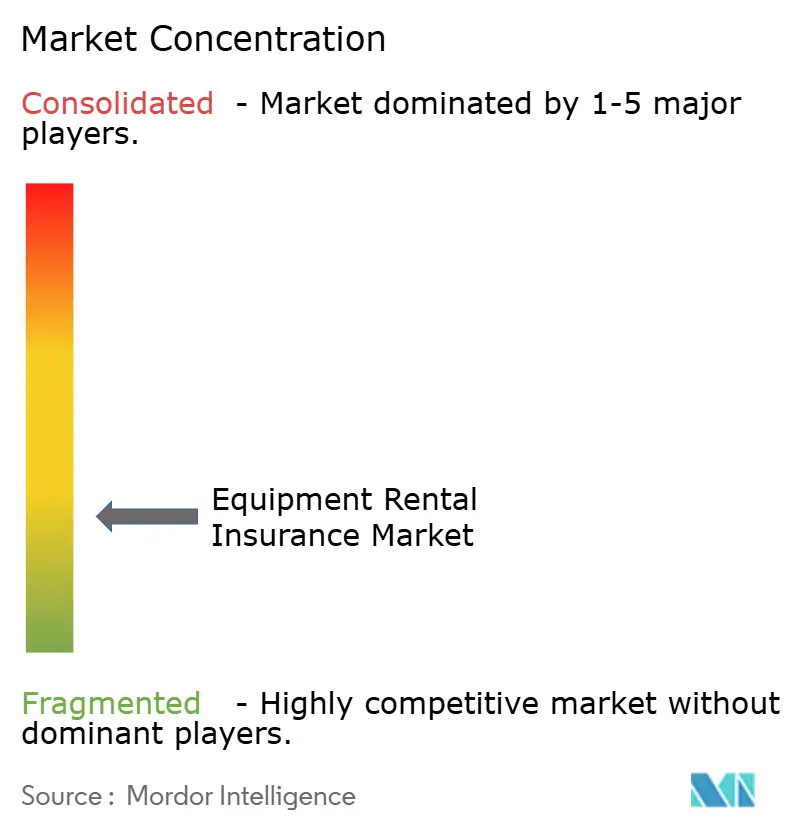
Le marché de l'assurance pour la location d'équipements reste fragmenté, avec des agents généraux gestionnaires spécialisés et des administrateurs de programmes desservant des expositions de location multi-parties et de courte durée. Travelers se différencie grâce à ses capacités en marine intérieure et en équipements de chantier, notamment la couverture des équipements loués, pris en crédit-bail et empruntés, ainsi qu'un délai d'attente de 24 heures pour le remplacement d'équipements de location après un sinistre couvert. Chubb utilise sa plateforme u*writer Contractors' Equipment pour fournir des tarifs, devis et couvertures en ligne, y compris pour des programmes d'équipements allant jusqu'à 5 millions USD, réduisant ainsi les frictions de placement pour les risques de marché intermédiaire éligibles. Markel maintient des capacités en construction, marine intérieure, programmes et distribution numérique, créant des opportunités potentielles pour les administrateurs de programmes spécialisés et les agents généraux gestionnaires.
QBE a soutenu un programme spécialisé de marine intérieure pour équipements de 10 millions USD par l'intermédiaire de Rokstone North American Marine en février 2026. Le programme cible les petits et moyens entrepreneurs, les concessionnaires d'équipements et les opérateurs de location. Il répond aux lacunes de capacité créées lorsque les assureurs établis réduisent leur exposition liée à la construction. Assurant et Evident ont introduit une plateforme de gestion des risques et de protection au niveau transactionnel en septembre 2025. Cette approche se concentre sur le déficit de couverture du preneur au comptoir de location. La stratégie de HDI Global de février 2026 cible également l'expansion spécialisée dans les lignes d'ingénierie et de construction en Amérique du Nord, en Asie du Sud-Est et au Moyen-Orient. Ces initiatives témoignent d'une orientation vers la distribution, la capacité ciblée et l'expansion géographique plutôt que vers une participation large au marché.
L'adhésion intégrée reste limitée pour la couverture côté preneur à l'échelle transactionnelle. Les secteurs verticaux de location agricole, industrielle et de santé pourraient donc nécessiter des options de protection numérique supplémentaires. La couverture des engins de terrassement électriques à batterie et des équipements de climatisation connectés n'est pas standardisée dans les différentes formes de polices. Les assureurs ont besoin de données basées sur la télématique avant de pouvoir tarifer ces expositions avec une plus grande confiance. Les locations d'équipements médicaux et de diagnostic disposent également d'une couverture dédiée limitée par rapport à leurs valeurs assurées. Les directives de l'Association des souscripteurs de marine intérieure et les exigences de dépôt ISO façonnent le cadre concurrentiel sur les marchés des États américains. Les assureurs qui s'écartent des formulaires standardisés doivent gérer soigneusement les exigences réglementaires. La structure concurrentielle comprend de grands assureurs internationaux et des prestataires de programmes spécialisés. Cette combinaison favorise la différenciation en matière de souscription, de distribution et de conception de produits.
Leaders du secteur de l'assurance location d'équipements
-
Allianz SE
-
AXA XL
-
Zurich Insurance Group
-
Chubb Limited
-
American International Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance location de matériel Entreprises couvertes dans ce rapport
- Allianz SE
- Zurich Insurance Group
- American International Group, Inc. (AIG)
- Chubb Limited
- AXA XL
- Tokio Marine HCC
- The Travelers Companies, Inc.
- Liberty Mutual Insurance
- Sompo International
- HDI Global SE
- QBE Insurance Group Limited
- The Hartford Financial Services Group, Inc.
- Markel Group Inc.
- Intact Financial Corporation
- Berkshire Hathaway Specialty Insurance
- Great American Insurance Group
- CNA Financial Corporation
- Aviva plc
- Nationwide Mutual Insurance Company
- Arch Insurance
Développements industriels récents dans Marché de l'assurance location de matériel
- Juin 2026 : Travelers a étendu sa plateforme numérique Travis® pour inclure des polices d'assurance d'équipements d'entrepreneurs jusqu'à 5 millions USD pour les risques éligibles, permettant aux courtiers de coter, tarifer et émettre des couvertures numériquement pour les calendriers d'équipements de marché intermédiaire.
- Mai 2026 : Intact Financial Corporation a rapporté de solides résultats pour le premier trimestre 2026 et a maintenu ses prévisions de croissance faible à moyenne à un chiffre des primes du secteur dans les lignes commerciales et spécialisées pour 2026, reflétant la confiance dans les segments de construction et industriels à forte intensité d'équipements.
- Février 2026 : QBE International Markets a soutenu un programme spécialisé de transport intérieur d'équipements de 10 millions USD lancé par Rokstone North American Marine, ciblant les petits et moyens entrepreneurs, les concessionnaires d'équipements et les opérateurs de location. Le programme comprend des équipements d'entrepreneurs, des polices de production commerciale, la vente et la location d'équipements, et des couvertures de transport intérieur annexes, portant la capacité totale de transport intérieur aux États-Unis de Rokstone à 60 millions USD soutenue par Allianz, QBE et Lloyd's of London.
- Septembre 2025 : Rokstone North American Marine a recruté deux souscripteurs seniors en transport intérieur, l'un à San Francisco et l'autre à Boston, dans le cadre d'une stratégie visant à doubler son équipe de transport intérieur aux États-Unis et à déployer des capacités de service axées sur la technologie via sa plateforme numérique propriétaire AtomX.
Portée du rapport mondial sur le marché de l'assurance location d'équipements
Aperçu de la segmentation
| Couverture du bailleur (opérateur de location) |
| Couverture du preneur (locataire) |
| Équipements de construction, de terrassement, de construction routière et d'accès |
| Équipements industriels et de manutention |
| Équipements de production d'énergie, de CVC et d'air comprimé |
| Équipements agricoles, d'entretien des espaces verts et forestiers |
| Équipements miniers et de services énergétiques |
| Équipements événementiels, de divertissement et de production |
| Équipements médicaux et de diagnostic |
| Équipements informatiques, électroniques et de bureau |
| Autres équipements |
| Construction et corps de métiers spécialisés |
| Fabrication et autres secteurs industriels |
| Énergie, services publics et mines |
| Agriculture et foresterie |
| Événements, divertissement et production médiatique |
| Santé |
| Gouvernement et secteur public |
| Autres secteurs commerciaux et institutionnels |
| Location d'outils pour consommateurs et bricoleurs |
| Courtiers de détail et agents indépendants |
| Courtiers en gros et en lignes excédentaires |
| Force de vente directe des assureurs |
| Placement intégré au comptoir de location d'un produit agréé |
| Plateformes numériques et d'affinité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par partie assurée | Couverture du bailleur (opérateur de location) | |
| Couverture du preneur (locataire) | ||
| Par type d'équipement | Équipements de construction, de terrassement, de construction routière et d'accès | |
| Équipements industriels et de manutention | ||
| Équipements de production d'énergie, de CVC et d'air comprimé | ||
| Équipements agricoles, d'entretien des espaces verts et forestiers | ||
| Équipements miniers et de services énergétiques | ||
| Équipements événementiels, de divertissement et de production | ||
| Équipements médicaux et de diagnostic | ||
| Équipements informatiques, électroniques et de bureau | ||
| Autres équipements | ||
| Par secteur du locataire | Construction et corps de métiers spécialisés | |
| Fabrication et autres secteurs industriels | ||
| Énergie, services publics et mines | ||
| Agriculture et foresterie | ||
| Événements, divertissement et production médiatique | ||
| Santé | ||
| Gouvernement et secteur public | ||
| Autres secteurs commerciaux et institutionnels | ||
| Location d'outils pour consommateurs et bricoleurs | ||
| Par canal de distribution | Courtiers de détail et agents indépendants | |
| Courtiers en gros et en lignes excédentaires | ||
| Force de vente directe des assureurs | ||
| Placement intégré au comptoir de location d'un produit agréé | ||
| Plateformes numériques et d'affinité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'assurance location d'équipements d'ici 2031 ?
Le marché de l'assurance location d'équipements devrait atteindre 5,6 milliards USD d'ici 2031, avec un CAGR de 4,9 % de 2026 à 2031.
Quelle partie assurée est en tête de la couverture de location d'équipements ?
La couverture du bailleur était en tête avec une part de 73,2 % en 2025, car les propriétaires de parcs ont besoin d'une couverture à limite élevée pour les dommages matériels, la responsabilité civile et les pertes d'exploitation.
Quelle catégorie d'équipements connaît la croissance la plus rapide dans la couverture de location ?
Les équipements de production d'énergie, de CVC et d'air comprimé devraient croître à un CAGR de 6,8 % jusqu'en 2031, soutenus par la construction de centres de données et les investissements dans la résilience du réseau électrique.
Pourquoi les plateformes de protection de location numérique se développent-elles ?
Les plateformes numériques et d'affinité devraient croître à un CAGR de 9,6 % car elles peuvent vérifier la couverture et inscrire les preneurs au point de location.
Quelle région connaît la croissance la plus rapide pour cette couverture ?
L'Asie-Pacifique devrait croître à un CAGR de 6,7 % jusqu'en 2031, soutenue par le développement des infrastructures et une pénétration plus faible de l'assurance spécifique à la location.
Quel risque affecte le plus les sinistres liés aux équipements de location ?
La hausse des prix des pièces, des coûts de réparation, des délais de remplacement, le vol et les schémas d'exploitation multi-utilisateurs affectent les sinistres et la souscription.