
Taille et part du marché du leasing de systèmes de vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
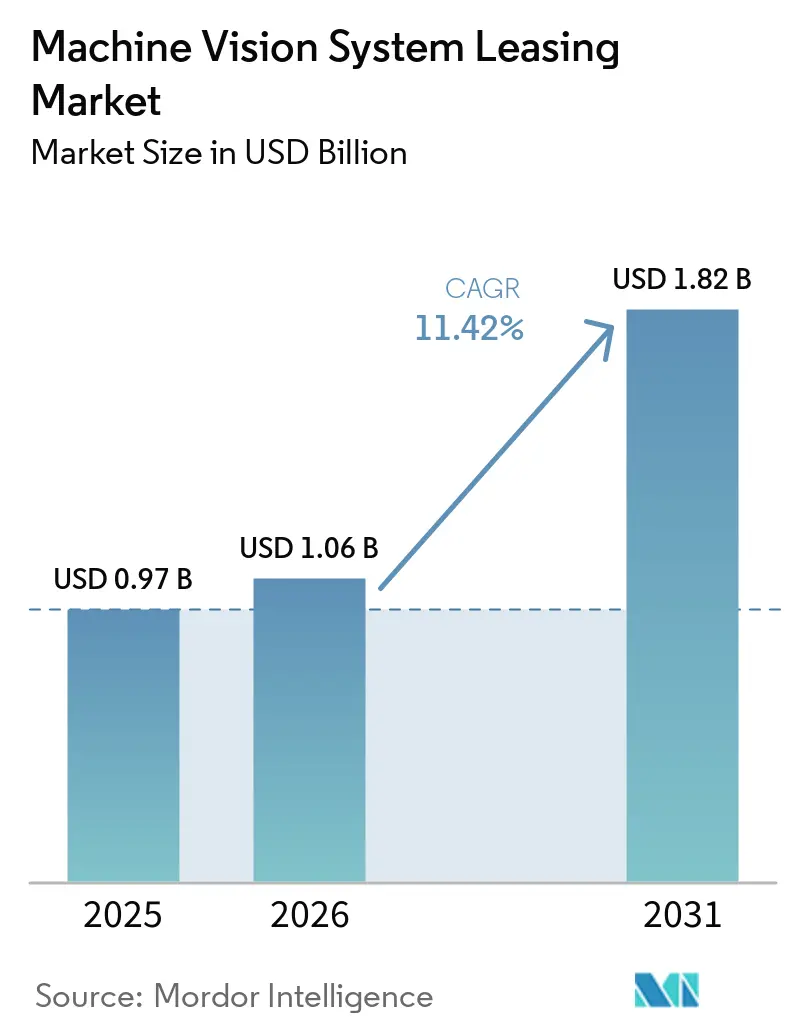
| Taille du Marché (2026) | 1.06 Milliards de dollars |
| Taille du Marché (2031) | 1.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 11.42 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du leasing de systèmes de vision industrielle par Mordor Intelligence
La taille du marché du leasing de systèmes de vision industrielle était de 1,06 milliard USD en 2026 et devrait atteindre 1,82 milliard USD d'ici 2031, avec une accélération à un CAGR de 11,42 % sur la période 2026-2031. Le marché du leasing de systèmes de vision industrielle est soutenu par les fabricants qui cherchent à disposer de matériel d'inspection actuel sans assumer le risque d'amortissement total lié aux changements technologiques fréquents. L'IA embarquée, les logiciels du cloud vers la périphérie et un matériel de traitement plus performant ont raccourci le cycle de remplacement pratique de nombreux systèmes de production. Le leasing permet également aux clients de combiner l'accès au matériel avec l'intégration, l'étalonnage et le support de modèles. Cette structure est pertinente pour les usines qui ont besoin de contrôles qualité fiables mais ne disposent pas d'équipes d'ingénierie spécialisées. Le positionnement concurrentiel dépend de plus en plus de systèmes complets, de la couverture des services et de la capacité à mettre à jour les équipements installés dans plusieurs installations.
Principaux enseignements du rapport
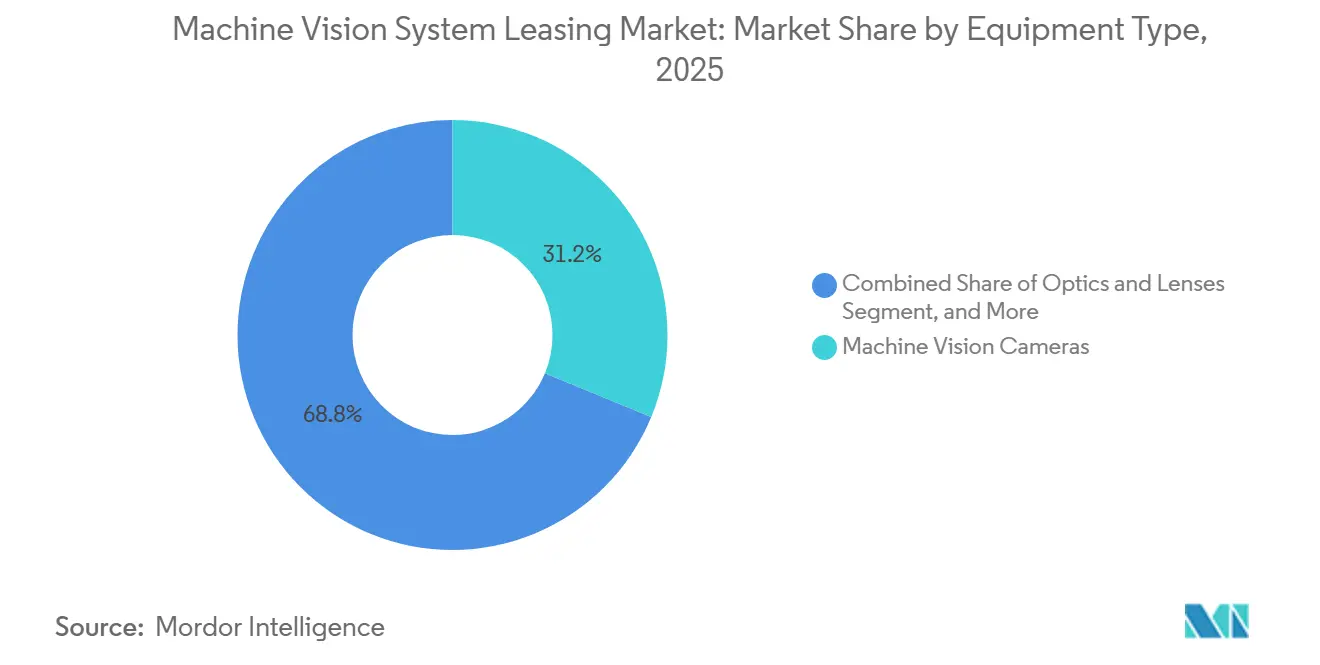
- Par type d'équipement, les caméras de vision industrielle détenaient 31,23 % de la part du marché du leasing de systèmes de vision industrielle en 2025, tandis que les systèmes d'imagerie spécialisés devraient se développer à un CAGR de 12,62 % jusqu'en 2031.
- Par technologie de vision, l'imagerie 2D représentait 65,54 % du marché en 2025, tandis que l'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 12,19 % jusqu'en 2031.
- Par application, l'inspection et le contrôle qualité représentaient 28,85 % du marché du leasing de systèmes de vision industrielle en 2025, tandis que la vision robotique devrait se développer à un CAGR de 12,58 % jusqu'en 2031.
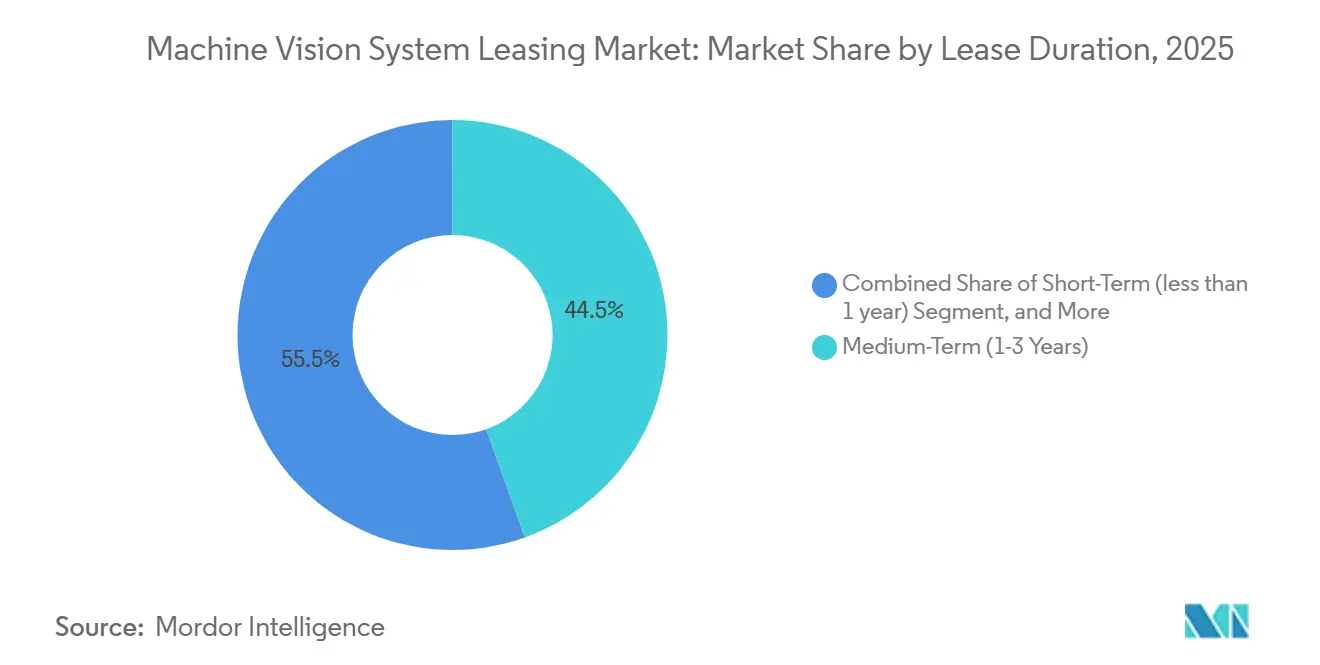
- Par durée de bail, les contrats à moyen terme détenaient 44,53 % du marché en 2025, tandis que les baux à court terme devraient se développer à un CAGR de 12,02 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les véhicules électriques détenaient 26,89 % du marché en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 12,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 37,66 % du marché en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du leasing de systèmes de vision industrielle
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Automatisation de la qualité dans le cadre de l'Industrie 4.0 et fabrication zéro défaut | +3.0% | Mondial | Long terme (≥ 4 ans) |
| Robotique guidée par vision et production flexible | +2.2% | Mondial, avec l'Asie-Pacifique comme cœur et extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Inspection basée sur l'IA dans les principaux secteurs manufacturiers | +1.8% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre et demande d'inspection cohérente | +1.5% | Mondial, avec l'Amérique du Nord et l'Europe les plus touchées | Moyen terme (2-4 ans) |
| Leasing et vision en tant que service réduisant les coûts d'investissement initiaux | +1.4% | Mondial, en particulier les marchés à forte concentration de PME en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Cycles de remplacement technologique plus rapides favorisant l'accès à la propriété | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Automatisation de la qualité dans le cadre de l'Industrie 4.0 et fabrication zéro défaut
Les exigences zéro défaut s'étendent désormais au-delà de l'aérospatiale et de l'automobile jusqu'à l'emballage de semi-conducteurs et l'inspection de comprimés pharmaceutiques. Le marché du leasing de systèmes de vision industrielle bénéficie d'une densité d'inspection plus élevée, ce qui nécessite des équipements pouvant être renouvelés à mesure que les seuils de production deviennent plus exigeants. Cognex a lancé le système de vision In-Sight 3900 en mai 2026, intégrant la technologie Qualcomm DragonWing pour permettre une inspection par IA embarquée sans PC externe.[1]Cognex Corporation, "Cognex lance le système de vision IA embarquée le plus performant propulsé par Qualcomm," Cognex Corporation, cognex.com. Cette sortie a montré que la profondeur d'inspection et la vitesse de ligne sont de plus en plus traitées par le calcul embarqué plutôt que par une infrastructure informatique séparée. Cognex OneVision prend également en charge des modèles d'IA entraînés de manière centralisée pouvant être déployés sur des systèmes dans plusieurs sites. Le marché du leasing de systèmes de vision industrielle peut donc servir de canal pour l'amélioration continue de la qualité, et pas seulement comme moyen de financement des équipements.
Robotique guidée par vision et production flexible
Les systèmes de vision deviennent des composants intégraux des cellules de travail robotiques plutôt que des postes d'inspection séparés. La Fédération internationale de robotique a signalé plus de 542 000 installations de robots dans le monde en 2024, dont 70 % en Asie. Cette base installée crée une demande récurrente pour le guidage par vision, le positionnement et la capacité d'inspection. Basler et Orbbec ont lancé la caméra Basler Stereo mini en mars 2026 pour les utilisations AMR, AGV et de vision 3D industrielle. Les loueurs de robots peuvent regrouper des caméras et des composants de vision associés dans des contrats d'équipement plus larges. Le marché du leasing de systèmes de vision industrielle bénéficie ainsi de la demande des lignes de production flexibles qui ont besoin de capacités actuelles en matière de capteurs et de calcul.
Inspection basée sur l'IA dans les principaux secteurs manufacturiers
L'inspection basée sur l'IA élève les exigences techniques pour les systèmes utilisés dans les batteries de véhicules électriques, la production de semi-conducteurs, les produits pharmaceutiques et la transformation alimentaire. La classification des défauts, l'alignement des électrodes et la détection des contaminations nécessitent souvent des accélérateurs d'IA que les systèmes hérités basés sur des règles ne peuvent pas prendre en charge. Teledyne DALSA a lancé sa caméra hyperspectrale SWIR Kaleido en mai 2026 avec une résolution spatiale allant jusqu'à 1 280 pixels et des cadences de ligne supérieures à 2,3 kHz. La caméra cible la sécurité alimentaire et l'inspection pharmaceutique, où l'identification des matériaux peut être importante pour la conformité. Ces systèmes peuvent entraîner des coûts d'acquisition et de déploiement plus élevés que les caméras conventionnelles. Le marché du leasing de systèmes de vision industrielle offre aux clients un accès à des capacités plus récentes tout en limitant leur exposition au risque de remplacement technologique.
Pénuries de main-d'œuvre et demande d'inspection cohérente
Les pénuries de main-d'œuvre qualifiée en Allemagne, aux États-Unis, au Japon et en Corée du Sud suscitent un intérêt croissant pour l'inspection automatisée. Zebra Technologies a rapporté en juin 2026 que 92 % des responsables de la fabrication considéraient la transformation numérique comme une priorité stratégique, tandis que 98 % prévoyaient de déployer la vision industrielle d'ici 2029. De nombreuses installations manquent encore du personnel interne nécessaire pour configurer et maintenir des équipements de vision avancés. Les contrats avec services peuvent inclure l'intégration, l'étalonnage et les mises à jour de modèles. Cela peut réduire la barrière opérationnelle pour les petits fabricants et les nouveaux utilisateurs de l'automatisation. Le marché du leasing de systèmes de vision industrielle est particulièrement pertinent là où les réseaux d'intégrateurs locaux restent limités.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Systèmes de vision haut de gamme | -1.4% | Mondial, plus aigu pour les bailleurs en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pénurie d'intégrateurs qualifiés et d'ingénieurs d'application | -1.1% | Mondial, y compris l'Amérique du Nord, l'Europe et les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Valeur résiduelle incertaine des actifs de vision à obsolescence rapide | -0.8% | Mondial, avec l'Europe et l'Amérique du Nord les plus exposées | Moyen terme (2-4 ans) |
| Préoccupations relatives à la résidence des données, à la cybersécurité et à la responsabilité des modèles | -0.6% | Europe, Amérique du Nord et marchés réglementés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé pour les systèmes de vision haut de gamme
Les configurations 3D et hyperspectrales haut de gamme peuvent rester coûteuses même lorsqu'elles sont acquises par le biais d'un contrat de location simple. Des coûts système élevés peuvent se traduire par des paiements mensuels difficiles à justifier pour les petits clients. Les bailleurs supportent également le risque de valeur résiduelle si la valeur d'un actif à la fin du contrat est inférieure aux prévisions initiales. Les obligations de service augmentent encore le capital requis pour chaque contrat. L'association allemande du leasing a rapporté que le leasing de machines de production a diminué de 5,5 % pour atteindre 4,96 milliards EUR (5,38 milliards USD) en 2025, dans un contexte de décisions d'investissement retardées dans les secteurs automobile et chimique.[2]Bundesverband Deutscher Leasing-Unternehmen, "Leasing als Sicherheitsnetz," Bundesverband Deutscher Leasing-Unternehmen, bdl.de. Le marché du leasing de systèmes de vision industrielle a besoin de canaux secondaires d'équipements plus solides pour gérer ce risque en dehors de l'Amérique du Nord et de l'Europe occidentale.
Pénurie d'intégrateurs qualifiés et d'ingénieurs d'application
Un système en leasing ne crée de la valeur que lorsqu'il est configuré, étalonné et validé pour sa tâche de production prévue. La disponibilité des intégrateurs peut donc limiter le déploiement même lorsqu'un client peut obtenir un financement. Les mises à jour des modèles d'IA peuvent nécessiter des tests et une validation supplémentaires par rapport aux installations à paramètres fixes. STEMMER IMAGING a élargi sa présence en Amérique du Nord grâce à la transition de Phase 1 Technology vers STEMMER IMAGING USA en octobre 2025. Il a également lancé la plateforme d'approvisionnement numérique SIS-TA en juin 2026 pour améliorer l'accès aux caméras, optiques, éclairages et cartes d'acquisition. Le marché du leasing de systèmes de vision industrielle favorise les fournisseurs capables de combiner la disponibilité du matériel avec le support applicatif et la capacité de service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les caméras en tête, tandis que les systèmes spécialisés gagnent du terrain
Les caméras de vision industrielle détenaient 31,23 % du segment par type d'équipement en 2025. Cette position reflète leur utilisation dans l'automatisation industrielle, l'inspection en ligne et le guidage robotique dans de nombreux environnements de production. Les caméras constituent souvent le point de départ d'un système en leasing car elles peuvent prendre en charge un large éventail d'applications. Les clients peuvent louer des boîtiers de caméra tout en achetant séparément les optiques et l'éclairage. Cette approche peut réduire l'engagement contractuel initial pour les déploiements de base. Le marché du leasing de systèmes de vision industrielle bénéficie de cette structure modulaire car elle favorise des contrats adaptés à différentes exigences techniques. Les optiques et objectifs restent importants dans les packages où la qualité d'image ou le champ de vision doit être adapté à une ligne spécifique. Les systèmes d'éclairage restent également nécessaires car les conditions d'éclairage peuvent déterminer si une caméra peut identifier de manière cohérente un défaut. Les équipements de traitement de vision fournissent la capacité de calcul nécessaire pour exécuter les modèles d'inspection et communiquer les résultats aux commandes d'usine.
Les systèmes de vision intégrés combinent plusieurs éléments en une seule offre et séduisent les clients qui valorisent une procurement simplifiée. Ces systèmes peuvent réduire les exigences de coordination entre les fournisseurs de matériel, les intégrateurs et les prestataires financiers. Les systèmes d'imagerie spécialisés devraient se développer à un CAGR de 12,62 % jusqu'en 2031. Les plateformes hyperspectrales, SWIR et multispectrales sont de plus en plus utilisées dans la sécurité alimentaire, le tri pharmaceutique et le recyclage. Teledyne DALSA a conçu le Kaleido avec une interface 10 GigE conforme aux normes GigE Vision et GenICam. Les interfaces standardisées peuvent simplifier l'intégration des systèmes pour les fournisseurs et les clients. Le marché du leasing de systèmes de vision industrielle peut aider les utilisateurs à adopter des équipements spécialisés tout en évitant la possession d'un actif dont les performances pourraient être rapidement dépassées. Cela est important là où de nouvelles capacités d'imagerie peuvent modifier l'économie de l'inspection ou du tri.


Par technologie de vision : l'imagerie 2D reste au cœur, tandis que l'imagerie spectrale s'accélère
L'imagerie 2D représentait 65,54 % du segment par technologie de vision en 2025. Elle reste largement utilisée pour la lecture de codes-barres, l'inspection de surface, la mesure dimensionnelle et la vérification d'étiquettes. Son rôle étendu en fait la principale base technologique de nombreux portefeuilles de leasing. Les systèmes 2D peuvent également être mis à jour par des versions logicielles pendant la période contractuelle. Cela signifie qu'un client peut bénéficier d'une logique d'inspection améliorée sans remplacer chaque composant matériel. Le marché du leasing de systèmes de vision industrielle utilise ce modèle pour offrir un accès aux logiciels actuels et au support système. L'imagerie 1D continue de servir des rôles de numérisation et de traçabilité plus étroits dans les opérations d'entrepôt et de logistique. L'imagerie 3D a gagné en pertinence dans la vérification d'assemblage automobile et l'inspection des joints de soudure électroniques. Ces utilisations nécessitent des informations de profondeur qui ne peuvent pas être capturées par des caméras 2D standard.
L'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 12,19 % jusqu'en 2031. Cette technologie peut prendre en charge la détection de contamination alimentaire, les contrôles d'enrobage de comprimés pharmaceutiques et le tri des matériaux recyclés. Elle analyse les informations sur une plage de longueurs d'onde plus large qu'une caméra conventionnelle. Les données résultantes peuvent améliorer la distinction des matériaux, bien qu'elles ajoutent également des exigences de traitement et d'intégration. Teledyne a lancé le Kaleido en 2026 comme plateforme pour aider les constructeurs de systèmes à réduire la complexité d'intégration. Le marché du leasing de systèmes de vision industrielle peut associer le matériel optique à des logiciels d'inférence IA pour ces applications. Cela crée des contrats combinant l'accès aux équipements, le traitement des données et le support. De telles structures réduisent la différence pratique entre le leasing d'équipements et la vision en tant que service.
Par application : l'inspection en tête, tandis que la vision robotique se développe
L'inspection et le contrôle qualité détenaient 28,85 % du segment par application en 2025. La catégorie sert les lignes de fabrication automobile, électronique, agroalimentaire et pharmaceutique. Sa position découle de la nécessité d'identifier les défauts avant qu'un produit ne passe à l'étape suivante de la production. La mesure et la métrologie constituent un domaine de demande stable pour la vérification dimensionnelle en ingénierie de précision et en emballage de semi-conducteurs. Les applications d'identification et de traçabilité prennent en charge la lecture de codes-barres et de codes QR dans les chaînes d'approvisionnement. Les systèmes de guidage et de positionnement aident les équipements à localiser et orienter les articles lors de la manutention automatisée. La détection de défauts ajoute une couche d'analyse plus ciblée lorsque les défauts nécessitent une classification ou une escalade. Le marché du leasing de systèmes de vision industrielle peut répondre à ces exigences applicatives grâce à différentes combinaisons de caméras, d'éclairages, d'équipements de traitement et de logiciels. La diversité des cas d'utilisation favorise également des contrats avec des durées et des niveaux de service variables.
La vision robotique devrait se développer à un CAGR de 12,58 % jusqu'en 2031. Les flottes de robots mobiles autonomes et les robots collaboratifs accroissent le besoin de systèmes qui guident les mouvements, vérifient le placement et identifient les matériaux. OMRON a présenté une vision intégrée, une sécurité et un contrôle de machine pour les flux de travail de fabrication et de logistique à Automate 2026. Cette approche place la vision au sein du système d'exploitation d'un processus automatisé plus large. Les flottes de robots sont souvent financées ou louées en tant qu'actifs groupés. Le marché du leasing de systèmes de vision industrielle peut suivre cette structure en regroupant le matériel et les logiciels de vision dans un seul contrat. Les fournisseurs peuvent créer une offre plus complète en traitant l'intégration des systèmes parallèlement au financement. Il en résulte un lien plus étroit entre la demande de robotique mobile et la demande de capacités de vision.
Par durée de bail : les contrats à moyen terme en tête, tandis que la demande à court terme augmente
Les contrats à moyen terme de 1 à 3 ans détenaient 44,53 % du segment par durée de bail en 2025. Cette durée donne aux clients le temps d'absorber les coûts d'intégration tout en conservant un choix à la fin du contrat. Elle s'aligne également sur le cycle de remplacement de nombreuses plateformes de vision basées sur l'IA. Le bailleur et le client peuvent planifier la valeur résiduelle et les options de mise à niveau avec plus de confiance sur cette période. Les contrats à long terme de plus de 3 ans restent pertinents pour les environnements de production stables. Ils peuvent convenir aux clients ayant des besoins d'inspection prévisibles et des exigences moindres en matière de changements technologiques fréquents. Le marché du leasing de systèmes de vision industrielle utilise ces contrats pour offrir une certitude de coûts pour les équipements pouvant rester productifs pendant de plus longues périodes. Les arrangements à long terme peuvent également être pratiques lorsqu'un système a été entièrement validé pour un processus réglementé. Cependant, les changements rapides dans la conception des produits ou le matériel d'IA peuvent rendre les engagements plus longs moins attrayants pour certains utilisateurs.
Les contrats à court terme de moins d'un an devraient se développer à un CAGR de 12,02 % jusqu'en 2031. Les transformateurs de produits alimentaires et de boissons peuvent les utiliser pour gérer la production saisonnière et les pics de récolte. Les fabricants sous contrat d'électronique peuvent les utiliser pour des programmes de produits spécifiques sans s'engager sur une capacité permanente. Les projets pilotes utilisent également des contrats courts pour tester l'inspection basée sur l'IA avant un accord pluriannuel. Cette flexibilité peut être importante lorsqu'une usine évalue un modèle de vision en tant que service. Les pratiques de leasing de robotique indiquent que les clients peuvent conserver la possibilité de retourner, d'acheter ou de mettre à niveau l'équipement à la fin d'un contrat. Le marché du leasing de systèmes de vision industrielle peut utiliser des options comparables pour soutenir une planification de production plus granulaire. Les contrats plus courts peuvent augmenter la complexité d'utilisation pour les fournisseurs, mais ils peuvent atteindre des clients avec des calendriers de production variables. Ils peuvent également constituer une voie d'entrée pratique pour les entreprises qui n'ont pas encore utilisé la vision industrielle avancée.
Par secteur d'utilisation final : l'automobile et les véhicules électriques en tête, la logistique et l'entreposage s'accélèrent
L'automobile et les véhicules électriques détenaient 26,89 % du segment par utilisation finale en 2025. Les besoins d'inspection en ligne sont élevés dans la production de cellules de batteries, l'assemblage de carrosseries et la fabrication de composants de groupe motopropulseur. Les changements de chimie des batteries peuvent modifier les paramètres d'inspection à mesure que les conceptions évoluent entre les formats NMC, LFP et les formats à l'état solide émergents. Cela rend le matériel possédé plus difficile à gérer lorsqu'une ligne de production doit s'adapter rapidement. Les fabricants d'électronique et de semi-conducteurs représentent un autre domaine de demande important. Ils utilisent des systèmes de vision pour la vérification du collage de puces, l'inspection des joints de soudure de circuits imprimés et la détection de défauts au niveau des plaquettes. Les producteurs de produits alimentaires et de boissons utilisent la vision pour la détection de contamination, la vérification du niveau de remplissage et l'inspection des étiquettes. L'activité saisonnière peut rendre l'accès à court terme aux équipements particulièrement pertinent pour ces producteurs. Les fabricants pharmaceutiques et de dispositifs médicaux utilisent des systèmes pour vérifier l'uniformité de l'enrobage des comprimés et l'intégrité des emballages. Le marché du leasing de systèmes de vision industrielle peut séduire les utilisateurs réglementés qui préfèrent des équipements validés et soutenus par des services plutôt que des actifs autogérés.
L'emballage et d'autres secteurs d'utilisation finale constituent une source stable de demande pour la vérification des étiquettes et les applications de changement de format. La logistique et l'entreposage devraient se développer à un CAGR de 12,78 % jusqu'en 2031. Le segment utilise des systèmes de vision pour la navigation des robots mobiles autonomes, la mesure des dimensions des palettes et les flux de travail d'identification des articles. OMRON a élargi la plateforme AMR OL-450S avec des configurations de mât modulaires en avril 2026 pour prendre en charge différentes configurations d'installations. Cela montre comment les capacités de vision et d'automatisation associées peuvent être configurées pour s'adapter aux conditions d'exploitation d'un site. Le leasing peut aider les opérateurs logistiques à modifier leur capacité sans acheter chaque composant directement. Le marché du leasing de systèmes de vision industrielle est bien positionné pour bénéficier là où les équipements robotiques et les fonctions de vision sont acquis comme solution combinée. Les contrats couvrant le déploiement, la maintenance et les mises à niveau peuvent être particulièrement utiles pour les opérateurs gérant des sites variés et des exigences de flux de travail diverses.
Analyse géographique
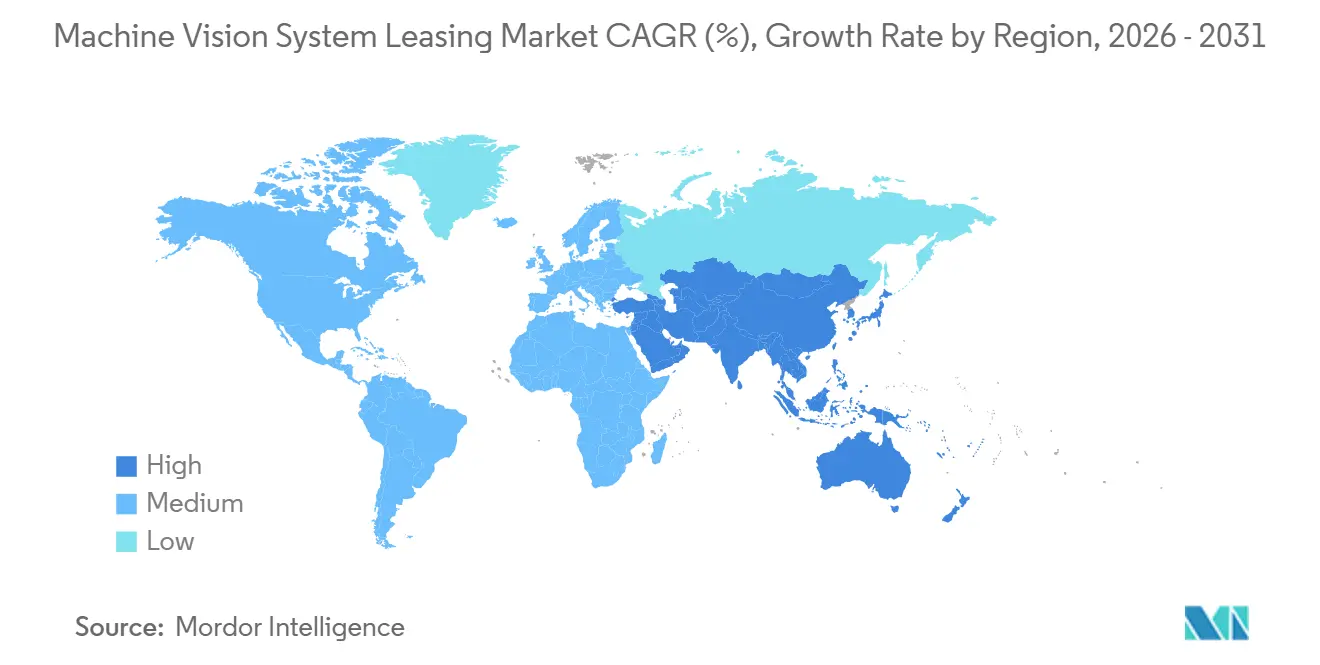
L'Asie-Pacifique détenait 37,66 % du segment géographique en 2025. La région combine de grands centres pour l'assemblage électronique, la fabrication de semi-conducteurs, la production de batteries pour véhicules électriques et la fabrication automobile. La Chine, le Japon, la Corée du Sud, l'Inde et les pays de l'ASEAN contribuent chacun à la demande grâce à différentes forces industrielles. Le Japon et la Corée du Sud disposent d'environnements d'adoption matures pour la fabrication de précision et l'imagerie avancée. La base de fournisseurs locaux en Chine soutient le volume de leasing mais peut limiter la tarification premium pour les fournisseurs internationaux. L'Inde en est à un stade plus précoce, avec des entreprises d'assemblage électronique, d'automobile et de pharmaceutique qui mettent à jour leurs flux de travail d'inspection. TKH Group a signalé une forte contribution de l'Asie-Pacifique à la vision industrielle dans ses résultats du premier semestre 2026, portée par la demande des secteurs des batteries, de l'automatisation des usines, des semi-conducteurs et de l'électronique grand public. L'ampleur et le rythme des investissements manufacturiers soutiennent le marché du leasing de systèmes de vision industrielle dans la région.
L'Amérique du Nord et l'Europe sont les prochains grands blocs géographiques et disposent d'une infrastructure de leasing établie. L'Amérique du Nord bénéficie d'un environnement de financement d'actifs mature et de niveaux d'automatisation plus élevés dans l'automobile, les semi-conducteurs et la transformation alimentaire. Les coûts de main-d'œuvre et les plans de relocalisation soutiennent également l'investissement dans les équipements de vision industrielle. L'Europe dispose d'une base solide d'automatisation industrielle, l'Allemagne restant un point de référence important pour le secteur. Le taux de leasing allemand a atteint 26,6 % de l'investissement total en équipements en 2025, tandis que les nouvelles affaires ont augmenté de 3,2 % pour atteindre 83,12 milliards EUR (90,19 milliards USD). Cela favorise l'utilisation de structures de location simple même lorsque les décisions d'investissement en capital sont prudentes. L'Amérique du Sud représente une base de demande plus petite concentrée dans les secteurs automobile et agroalimentaire du Brésil. Le leasing peut répondre aux contraintes d'accès au capital et au risque de volatilité des devises dans ces contextes.
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 12,37 % jusqu'en 2031. Les programmes de diversification industrielle en Arabie saoudite et aux Émirats arabes unis soutiennent la demande de capacités de fabrication avancées. Le leasing permet aux utilisateurs d'accéder aux équipements d'inspection sans s'engager dans une propriété permanente pendant que les installations sont en cours de développement. L'Afrique du Sud fournit une base établie grâce à la fabrication liée aux mines et à la transformation alimentaire. L'opportunité africaine plus large en est à ses débuts mais évolue dans une direction positive. Les grands projets régionaux sont souvent réalisés par des contractants internationaux d'ingénierie, d'approvisionnement et de construction. Ces contractants peuvent obtenir des équipements en leasing par des canaux mondiaux plutôt que par des distributeurs locaux. Le marché du leasing de systèmes de vision industrielle peut donc être accessible aux fournisseurs internationaux sans investissement immédiat dans une filiale locale.

Paysage concurrentiel
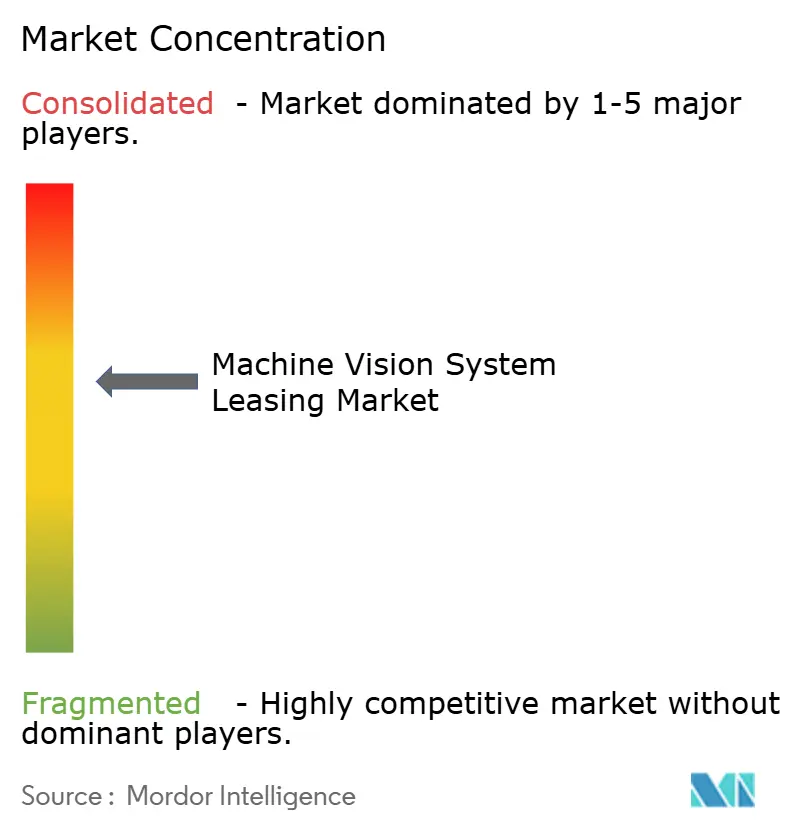
Le marché du leasing de systèmes de vision industrielle présente une structure en couches qui comprend des fabricants de matériel en leasing direct, des intégrateurs de systèmes, des bailleurs financiers et des fournisseurs de vision en tant que service. Ces acteurs se font concurrence sur la fourniture de matériel, la conception d'applications, le financement et le support continu. La concentration mondiale est modérée, tandis que certaines catégories de composants se consolident davantage. TKH Group a réuni Allied Vision, Chromasens, Mikrotron, NET et SVS-Vistek sous la marque Allied Vision en janvier 2026. Cette initiative a créé un portefeuille de vision industrielle 2D plus large pour les intégrateurs de systèmes et les fabricants d'équipements d'origine. Les fournisseurs disposant de portefeuilles plus larges peuvent proposer un package de leasing plus complet qu'un fournisseur de composants unique. Le marché du leasing de systèmes de vision industrielle récompense également les entreprises capables de gérer les cycles de vie des équipements et les obligations de service sur plusieurs sites. Cela confère un avantage aux fournisseurs intégrés lorsque les clients souhaitent moins de relations fournisseurs.
La plateforme OneVision de Cognex est un exemple de modèle du cloud vers la périphérie qui connecte des modèles entraînés de manière centralisée avec des systèmes In-Sight déployés. Cette capacité peut faire d'un contrat matériel une partie d'une relation logicielle continue. Elle peut également augmenter les coûts de changement lorsque plusieurs installations utilisent des modèles d'inspection et des flux de travail communs. Le système Kaleido de Teledyne DALSA illustre la concurrence par l'imagerie spécialisée et la différenciation des systèmes. Sa conception technique prend en charge des utilisations à plus haute valeur ajoutée dans l'alimentation, les produits pharmaceutiques, le recyclage et le tri des déchets. Le partenariat de Basler avec Advantech en avril 2026 a ajouté une plateforme intégrée de vision et de calcul robotique basée sur GMSL alimentée par NVIDIA Jetson.[3]Advantech, "Advantech s'associe à Basler pour propulser l'IA physique," Advantech, advantech.com. Le marché du leasing de systèmes de vision industrielle devient plus concurrentiel, où les fonctions matérielles, informatiques et robotiques sont fournies ensemble.
Des opportunités sont visibles dans le leasing hyperspectral pour le recyclage et la gestion des déchets, les offres de vision en tant que service validées pour les produits pharmaceutiques, et les packages liés aux contrats de robots mobiles autonomes et de robots collaboratifs. Ces domaines nécessitent plus qu'un simple accès au matériel car les utilisateurs ont également besoin de connaissances applicatives et de mises à jour continues. La transition de Phase 1 Technology vers l'opération américaine de STEMMER IMAGING a élargi sa portée de service en Amérique du Nord. Sa boutique numérique, lancée en juin 2026, a également répondu aux acheteurs cherchant un accès plus rapide aux composants de vision. Les spécialistes plus petits peuvent se démarquer en apportant une technologie différenciée ou une forte expertise sectorielle. Les fournisseurs plus importants peuvent se démarquer grâce à des catalogues plus larges, des relations de financement et un service multirégional. Le marché du leasing de systèmes de vision industrielle reste ouvert aux deux approches car les contrats varient selon la complexité des équipements, le risque applicatif et les besoins de support.
Leaders du secteur du leasing de systèmes de vision industrielle
Cognex Corporation
Keyence Corporation
OMRON Corporation
Teledyne Technologies Incorporated
IDS Imaging Development Systems GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Zebra Technologies a présenté la caméra de vision industrielle ultra-compacte CV70 CXP à Automate 2026 à Chicago, ciblant l'assemblage de batteries pour véhicules électriques, l'inspection de petites pièces et l'inspection de semi-conducteurs. La CV70 est associée au logiciel Aurora, aux cartes d'acquisition et aux contrôleurs de vision dans une architecture de système complet à fournisseur unique, avec des implications significatives pour les packages de leasing groupés.
- Juin 2026 : STEMMER IMAGING a lancé SIS-TA, Smart Industry Store, Technology Access, une plateforme transactionnelle entièrement numérique pour les composants de vision industrielle comprenant des caméras, des optiques, des éclairages et des cartes d'acquisition, une initiative stratégique pour servir les acheteurs axés sur l'approvisionnement qui privilégient la rapidité et la transparence des prix aux modèles de vente consultatifs.
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900 propulsé par Qualcomm Dragonwing, offrant une inspection par IA embarquée sans PC externe. Associé à la plateforme OneVision, le système permet le déploiement de modèles d'IA du cloud vers la périphérie sur plusieurs unités en leasing simultanément, une amélioration significative de l'économie des contrats de leasing multi-sites.
- Mai 2026 : Teledyne DALSA a annoncé la caméra hyperspectrale SWIR Kaleido avec une résolution spatiale allant jusqu'à 1 280 pixels et des cadences de ligne dépassant 2,3 kHz, conçue pour le recyclage, la sécurité alimentaire, les produits pharmaceutiques et le tri des déchets, élargissant le marché adressable pour le leasing de systèmes d'imagerie spécialisés.


Périmètre du rapport mondial sur le marché du leasing de systèmes de vision industrielle
Le marché du leasing de systèmes de vision industrielle désigne le marché de la location d'équipements de vision industrielle et de systèmes de vision intégrés à des utilisateurs industriels, commerciaux et autres pour une période contractuelle définie en échange de paiements de leasing périodiques. Le marché permet aux organisations d'accéder aux technologies de vision industrielle sans engager l'intégralité de l'investissement en capital initial requis pour acheter ces équipements directement. Les arrangements de leasing peuvent soutenir le déploiement de systèmes de vision pour les opérations de production, le contrôle qualité, l'automatisation, l'inspection, la mesure, la traçabilité, la robotique et d'autres applications industrielles.
Le rapport sur le marché du leasing de systèmes de vision industrielle est segmenté par type d'équipement (caméras de vision industrielle, optiques et objectifs, systèmes d'éclairage, équipements de traitement de vision, systèmes de vision intégrés et systèmes d'imagerie spécialisés), technologie de vision (imagerie 1D, imagerie 2D, imagerie 3D et imagerie hyperspectrale et multispectrale), application (inspection et contrôle qualité, mesure et métrologie, identification et traçabilité, guidage et positionnement, détection de défauts et vision robotique), durée de bail (court terme, moyen terme et long terme), secteur d'utilisation final (automobile et véhicules électriques, électronique et semi-conducteurs, produits alimentaires et boissons, produits pharmaceutiques et dispositifs médicaux, emballage, logistique et entreposage, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de vision industrielle |
| Optiques et objectifs |
| Systèmes d'éclairage |
| Équipements de traitement de vision |
| Systèmes de vision intégrés |
| Systèmes d'imagerie spécialisés |
| Imagerie 1D |
| Imagerie 2D |
| Imagerie 3D |
| Imagerie hyperspectrale et multispectrale |
| Inspection et contrôle qualité |
| Mesure et métrologie |
| Identification et traçabilité |
| Guidage et positionnement |
| Détection de défauts |
| Vision robotique |
| Court terme |
| Moyen terme |
| Long terme |
| Automobile et véhicules électriques |
| Électronique et semi-conducteurs |
| Produits alimentaires et boissons |
| Produits pharmaceutiques et dispositifs médicaux |
| Emballage |
| Logistique et entreposage |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par type d'équipement | Caméras de vision industrielle | ||
| Optiques et objectifs | |||
| Systèmes d'éclairage | |||
| Équipements de traitement de vision | |||
| Systèmes de vision intégrés | |||
| Systèmes d'imagerie spécialisés | |||
| Par technologie de vision | Imagerie 1D | ||
| Imagerie 2D | |||
| Imagerie 3D | |||
| Imagerie hyperspectrale et multispectrale | |||
| Par application | Inspection et contrôle qualité | ||
| Mesure et métrologie | |||
| Identification et traçabilité | |||
| Guidage et positionnement | |||
| Détection de défauts | |||
| Vision robotique | |||
| Par durée de bail | Court terme | ||
| Moyen terme | |||
| Long terme | |||
| Par secteur d'utilisation final | Automobile et véhicules électriques | ||
| Électronique et semi-conducteurs | |||
| Produits alimentaires et boissons | |||
| Produits pharmaceutiques et dispositifs médicaux | |||
| Emballage | |||
| Logistique et entreposage | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du leasing de systèmes de vision industrielle ?
La taille du marché du leasing de systèmes de vision industrielle était de 1,06 milliard USD en 2026 et devrait atteindre 1,82 milliard USD d'ici 2031 à un CAGR de 11,42 %.
Qu'est-ce qui stimule la demande de systèmes de vision industrielle en leasing ?
Les fabricants utilisent le leasing pour accéder au matériel d'inspection actuel, au support d'intégration et aux mises à jour de logiciels d'IA sans assumer le risque total de propriété.
Quelle catégorie d'équipement détenait la plus grande position en 2025 ?
Les caméras de vision industrielle détenaient 31,23 % du segment par type d'équipement en 2025, soutenues par des utilisations dans l'automatisation, l'inspection et le guidage robotique.
Quelle technologie de vision se développe le plus rapidement jusqu'en 2031 ?
L'imagerie hyperspectrale et multispectrale devrait se développer à un CAGR de 12,19 % jusqu'en 2031, soutenue par des applications dans l'alimentation, les produits pharmaceutiques et le recyclage.
Quelle application d'utilisation finale devrait progresser le plus rapidement ?
La logistique et l'entreposage devraient se développer à un CAGR de 12,78 % jusqu'en 2031, portés par la navigation des robots mobiles autonomes, la mesure des palettes et l'identification des articles.
Quelle région détenait la plus grande position en 2025 ?
L'Asie-Pacifique détenait 37,66 % du segment géographique en 2025 en raison de sa concentration de production électronique, de semi-conducteurs, de batteries pour véhicules électriques et automobile.
Dernière mise à jour de la page le:



