
Taille et part du marché de la vente au détail de fleurs artificielles résidentielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.08 Milliards de dollars |
| Taille du Marché (2031) | 4.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la vente au détail de fleurs artificielles résidentielles par Mordor Intelligence
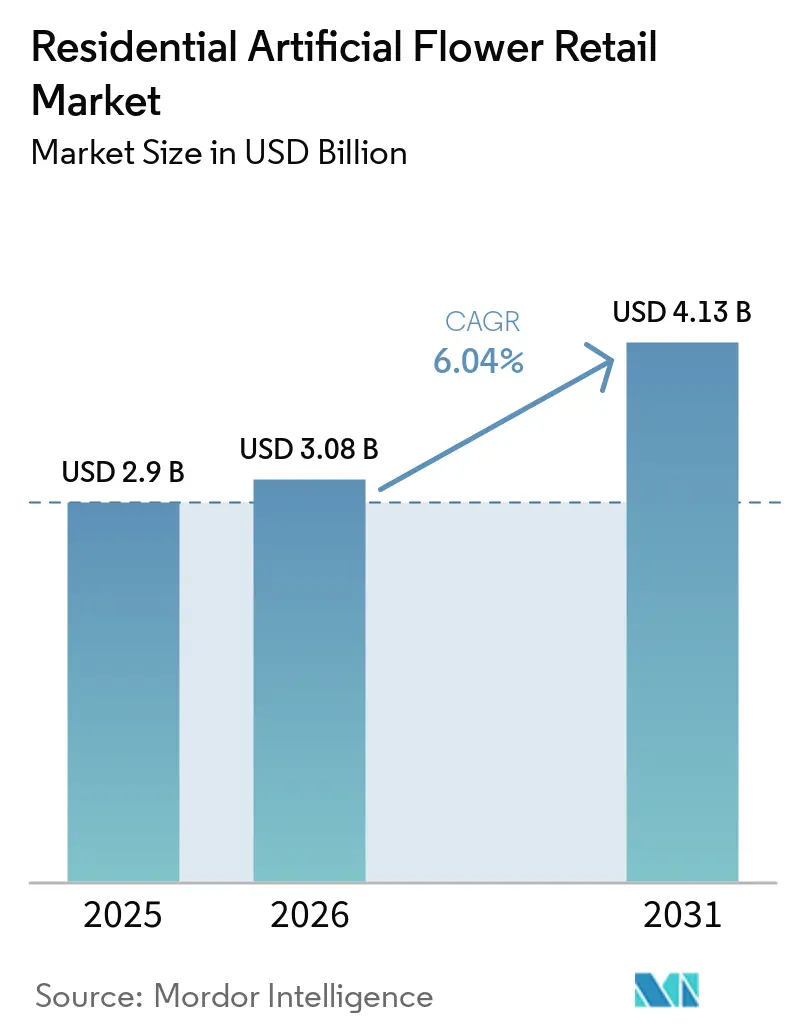
Le marché mondial de la vente au détail de fleurs artificielles résidentielles était évalué à 2,90 milliards USD en 2025 et devrait croître de 3,08 milliards USD en 2026 pour atteindre 4,13 milliards USD d'ici 2031, à un CAGR de 6,04 % durant la période de prévision (2026-2031). Cette croissance reflète une évolution des préférences des consommateurs vers une décoration intérieure durable plutôt que vers des fleurs fraîches éphémères. La décoration florale réutilisable séduit les ménages soucieux de leur budget en répartissant les coûts sur plusieurs saisons plutôt que sur une seule occasion. Malgré des dépenses discrétionnaires sélectives, la demande reste stable, soulignant la valeur des fleurs artificielles dans la décoration intérieure. Le commerce social, l'urbanisation et l'intérêt pour les produits décoratifs réutilisables élargissent la portée du marché. Le paysage concurrentiel fragmenté permet aux marques spécialisées de se développer rapidement via les canaux numériques sans dépendre de vastes réseaux de magasins physiques.
Points clés du rapport
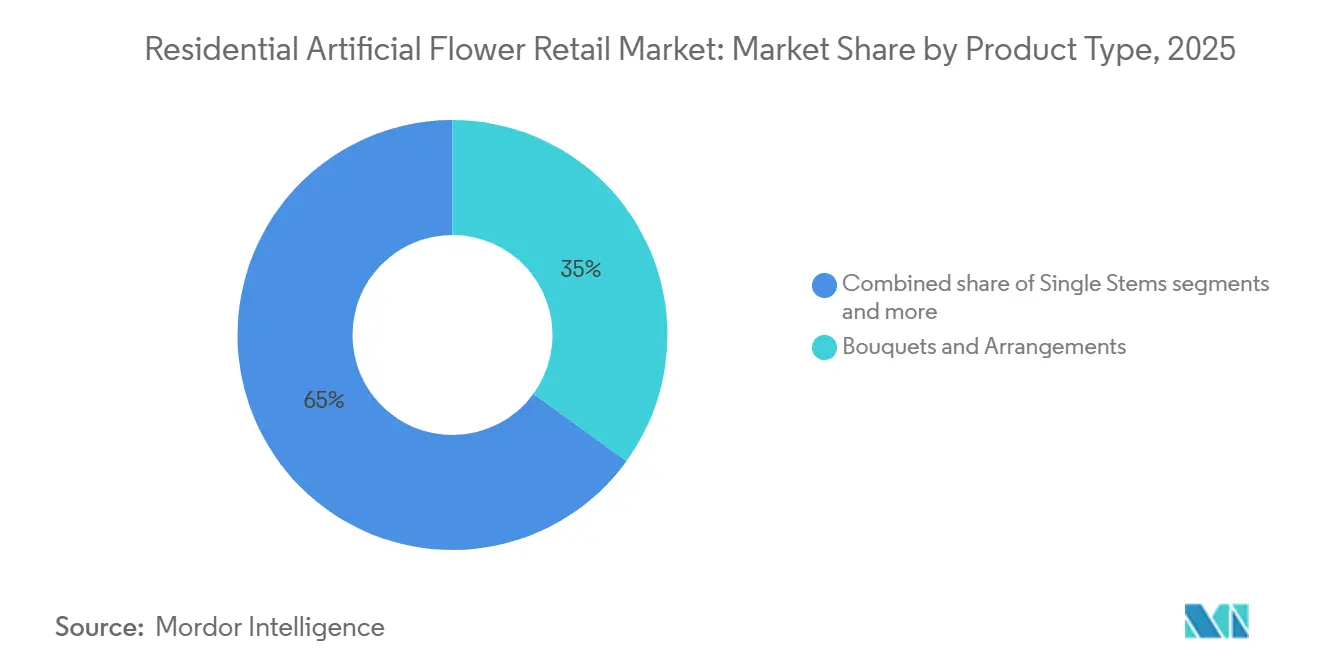
- Par type de produit, les bouquets et arrangements détenaient 35 % du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, tandis que la décoration florale murale et suspendue devrait se développer à un CAGR de 8,50 % d'ici 2031.
- Par matériau, les mélanges de tissus représentaient 36 % du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, tandis que la mousse et les matériaux mixtes devraient croître à un CAGR de 8,80 % d'ici 2031.
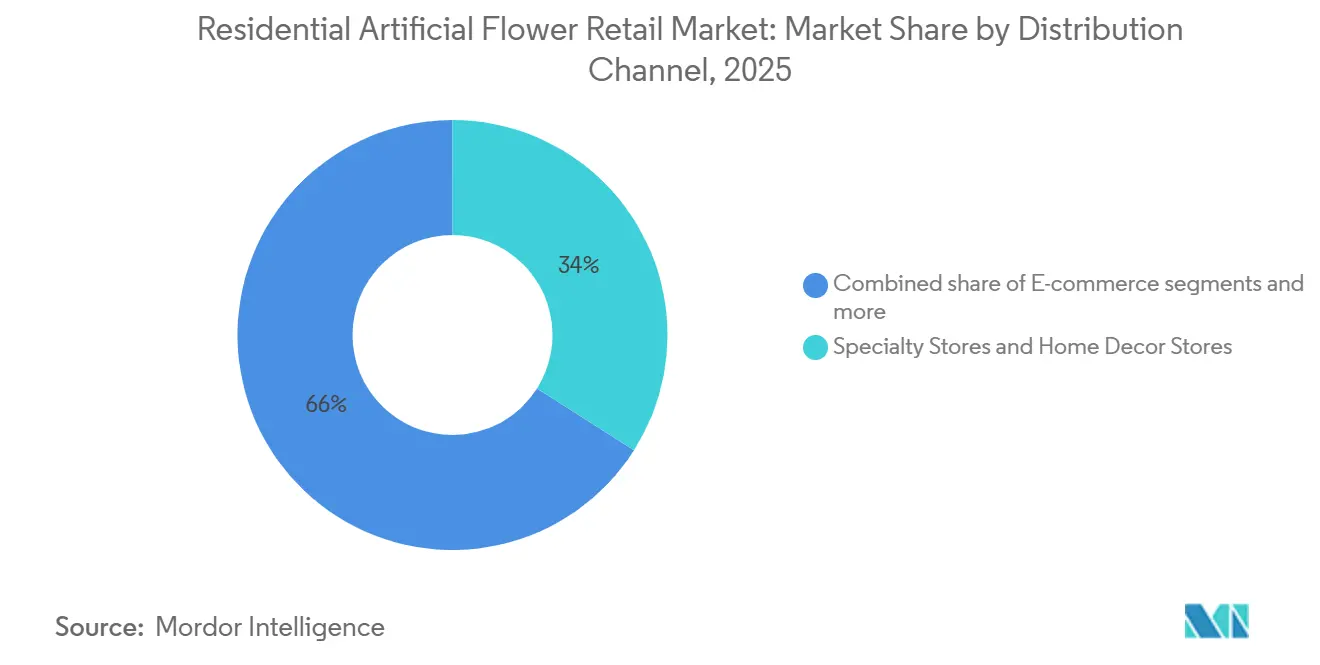
- Par canal de distribution, les magasins spécialisés et les magasins de décoration intérieure détenaient 34 % du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, tandis que les marques en vente directe au consommateur devraient progresser à un CAGR de 11,00 % d'ici 2031.
- Par géographie, l'Asie-Pacifique représentait 30 % du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025 et devrait enregistrer le CAGR régional le plus rapide de 8,00 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la vente au détail de fleurs artificielles résidentielles
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Évolution vers des solutions de décoration intérieure nécessitant peu d'entretien et durables | +1.4% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Montée en gamme de la décoration intérieure et des cadeaux esthétiques | +1.1% | Amérique du Nord, Royaume-Uni, Allemagne, Corée du Sud et Australie | Moyen terme (2-4 ans) |
| Croissance des tendances de personnalisation saisonnières, événementielles et de bricolage | +0.9% | Amérique du Nord, Europe occidentale, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Expansion des plateformes de commerce électronique et de commerce social | +1.0% | Mondial, intensité la plus élevée en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante de produits décoratifs durables et réutilisables | +0.6% | Union européenne, Amérique du Nord, Japon, Australie | Moyen terme (2-4 ans) |
| Urbanisation croissante et espaces de vie compacts stimulant la demande de décoration artificielle | +0.8% | Asie, Afrique, Amérique du Sud, Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers des solutions de décoration intérieure nécessitant peu d'entretien et durables
Le marché mondial de la vente au détail de fleurs artificielles résidentielles est en croissance en raison d'une préférence durable des consommateurs pour les articles de décoration nécessitant peu d'entretien. Les ménages choisissent de plus en plus des meubles et des décorations qui restent fonctionnels lors des déménagements et des réaménagements de pièces, une tendance renforcée par la réduction des espaces de vie. La diminution de la superficie moyenne des logements aux États-Unis souligne la demande croissante de solutions décoratives compactes et pratiques. Les consommateurs accordent désormais la priorité à la durabilité comme facteur clé dans leurs décisions d'achat, s'éloignant de la perception de celle-ci comme une caractéristique secondaire. Cela a conduit à une distinction claire entre les produits jetables bon marché et les options de meilleure qualité conçues pour une utilisation prolongée et adaptées à l'extérieur. Les entreprises qui se concentrent sur la durée de vie des produits, la sécurité des matériaux et l'assurance qualité répondent efficacement à cette demande, stimulant ainsi les ventes résidentielles[1].
Montée en gamme de la décoration intérieure et des cadeaux esthétiques
Le marché mondial de la vente au détail de fleurs artificielles résidentielles est en croissance, car les consommateurs intègrent de plus en plus les plantes artificielles dans des designs intérieurs coordonnés plutôt que de les utiliser comme simple décoration. Les arrangements esthétiques et faciles d'entretien deviennent populaires pour les cadeaux. Williams-Sonoma a lancé la première boutique numérique de Pottery Barn au Royaume-Uni en septembre 2025, proposant des plantes artificielles aux côtés de meubles et de décoration intérieure. Ce développement met en évidence la demande croissante de vente au détail axée sur le design en dehors de l'Amérique du Nord[2]. De telles présentations contribuent à établir des prix plus élevés pour la décoration florale réaliste et à promouvoir les arrangements floraux artificiels comme cadeaux d'occasion. Les formats combinant des fleurs avec des pots en céramique, des contenants tressés ou des vases stylisés sont particulièrement attrayants. Cette tendance réduit l'écart entre les produits décoratifs artificiels et les cadeaux floraux frais.
Croissance des tendances de personnalisation saisonnières, événementielles et de bricolage
La décoration saisonnière et le contenu de bricolage stimulent les achats répétés sur le marché mondial de la vente au détail de fleurs artificielles résidentielles. Les consommateurs s'éloignent de l'achat d'arrangements uniques pour une utilisation occasionnelle, car de nombreux ménages font désormais tourner les thèmes décoratifs tout au long de l'année, notamment au printemps, en automne, pendant les fêtes et les célébrations. Nearly Natural a récemment lancé sa collection Printemps 2026, comprenant des buissons d'hortensias résistants aux UV, des topiaires d'hibiscus et des accents saisonniers conçus pour leur durabilité et leur attrait esthétique dans les espaces intérieurs et extérieurs. Ces lancements encouragent les ménages à renouveler leur décoration de façon saisonnière plutôt que de se fier à des arrangements permanents. Les tiges individuelles gagnent également du terrain, car les acheteurs bricoleurs créent des présentations personnalisées en accord avec l'évolution des thèmes intérieurs. Cette tendance élargit la base de revenus en favorisant des mises à jour stylistiques récurrentes parallèlement à l'acquisition de nouveaux clients.
Expansion des plateformes de commerce électronique et de commerce social
Le marché mondial de la vente au détail de fleurs artificielles résidentielles se tourne de plus en plus vers les plateformes numériques, où la découverte et l'achat de produits se produisent presque simultanément par rapport aux parcours traditionnels en magasin. Les plantes artificielles excellent dans le commerce visuel, permettant aux consommateurs d'évaluer la forme, la couleur, l'adéquation à la pièce et les idées de style à travers de courtes vidéos et des images soigneusement sélectionnées. Cette capacité permet aux marques en vente directe au consommateur de proposer des designs de niche sans nécessiter un vaste espace en rayon physique. En conséquence, la vente directe au consommateur devrait croître régulièrement sur ce marché. La vente axée sur les réseaux sociaux s'avère particulièrement efficace pour la décoration murale, les centres de table et les ensembles de pièces stylisées, car de brèves démonstrations répondent aux principales préoccupations concernant le réalisme et le placement. Cette approche permet aux petites marques de s'étendre à l'échelle nationale grâce à des partenariats avec des créateurs de contenu, en évitant les coûts élevés associés aux déploiements en magasins physiques. Dans le même temps, cette tendance accroît la concurrence pour les détaillants spécialisés, dont les avantages de volume ne se traduisent pas toujours par des marges bénéficiaires comparables à celles des marques axées sur le numérique.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perception d'un manque d'esthétique naturelle par rapport aux fleurs fraîches | -0.9% | Europe occidentale, Amérique du Nord, Japon | Moyen terme (2-4 ans) |
| Sensibilité aux prix dans les segments de décoration intérieure grand public | -0.7% | Amérique du Sud, Afrique, Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Variation de la qualité et préoccupations relatives à la durabilité des importations bon marché | -0.6% | Mondial, concentré dans les canaux de commerce électronique sensibles aux prix | Court terme (≤ 2 ans) |
| Défis liés au stockage, à l'accumulation de poussière et à l'entretien | -0.4% | Amérique du Nord, Europe occidentale, Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Perception d'un manque d'esthétique naturelle par rapport aux fleurs fraîches
L'attrait des fleurs fraîches continue de représenter un défi pour le marché mondial de la vente au détail de fleurs artificielles résidentielles, en particulier dans les régions où les plantes vivantes ont une signification culturelle dans les cadeaux et la décoration intérieure. Même les fleurs artificielles de haute qualité font face au scepticisme, car les consommateurs privilégient souvent le parfum, les variations naturelles et l'authenticité tactile. Ce défi est plus prononcé dans les segments où les acheteurs recherchent des produits à l'aspect organique, tels que les fleurs conservées ou séchées. Les fabricants ont réalisé des progrès en utilisant du latex à toucher réel, des surfaces en polyester améliorées et des designs de pétales détaillés pour réduire l'écart visuel. Cependant, le marché de masse peine encore à reproduire l'expérience sensorielle des fleurs fraîches, ce qui rend difficile la conversion des consommateurs qui valorisent l'authenticité plutôt que la commodité. Les marques qui intègrent des matériaux réalistes avec des designs personnalisés sont mieux positionnées pour relever ce défi, bien que ce frein devrait persister tout au long de la période de prévision.
Sensibilité aux prix dans les segments de décoration intérieure grand public
La sensibilité aux prix a un impact significatif sur le marché mondial de la vente au détail de fleurs artificielles résidentielles, en particulier dans les segments soucieux de la valeur et à revenus plus faibles. Dans de nombreuses régions, les fleurs fraîches sont souvent plus abordables que les fleurs artificielles, notamment lorsque les acheteurs se concentrent sur l'attrait décoratif immédiat plutôt que sur la durabilité à long terme. Cela crée des défis pour les produits de marque qui tentent de se différencier des importations bon marché sans entrer dans des gammes de prix plus élevées. Le problème va au-delà des achats initiaux, car les produits de mauvaise qualité qui se décolorent ou se déforment rapidement peuvent éroder la confiance des consommateurs et réduire la probabilité de futures mises à niveau. Les marques qui s'appuient uniquement sur des prix bas peuvent atteindre des volumes de ventes unitaires plus élevés, mais peinent souvent à construire une demande soutenue. Une approche plus efficace consiste à maintenir des prix abordables tout en garantissant des normes minimales de réalisme, de durabilité et de sécurité des matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les arrangements dominent tandis que les formats verticaux s'accélèrent dans les logements compacts
Les bouquets et arrangements représentaient 35 % du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, ce qui en fait la plus grande catégorie de produits pour les achats résidentiels. Leur popularité découle de leur commodité prête à l'emploi, qui permet de les placer sur des tables à manger, des étagères ou de les offrir en cadeaux sans assemblage. Cette commodité soutient les dépenses personnelles et liées aux occasions. Leur large compatibilité esthétique garantit qu'ils conviennent à la décoration moderne, traditionnelle et saisonnière avec un effort minimal. Les tiges individuelles ont séduit les acheteurs bricoleurs, les guirlandes et couronnes ont connu une demande saisonnière, et les fleurs artificielles en pot sont restées populaires pour la décoration adaptée aux appartements.
La décoration florale murale et suspendue devrait croître à un CAGR de 8,50 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché mondial de la vente au détail de fleurs artificielles résidentielles. La réduction de la taille des logements entraîne un déplacement de l'accent décoratif des espaces au sol vers les murs, les balcons et les éléments suspendus. La superficie médiane des logements aux États-Unis a diminué à 2 150 pieds carrés en 2024, soulignant le besoin de décoration économe en espace. La collection Printemps 2026 de Nearly Natural a introduit des formats d'hortensias et d'hibiscus suspendus résistants aux UV pour une utilisation intérieure et extérieure, reflétant cette tendance. Alors que les ménages urbains privilégient l'impact visuel tout en préservant l'espace au sol, la décoration florale verticale devrait rester un choix privilégié sur le marché[3].


Par matériau : les mélanges de tissus maintiennent leur avance tandis que la mousse et les matériaux mixtes gagnent en vitesse
Les mélanges de tissus représentaient 36 % du chiffre d'affaires du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, dominant toutes les catégories de matériaux. Les mélanges de soie et de polyester équilibrent réalisme, texture et coût, répondant à la large demande résidentielle. Les variantes à forte teneur en soie commandent des prix plus élevés en raison de leur meilleure translucidité et de leur profondeur visuelle en couches par rapport aux alternatives moins coûteuses. Le plastique reste pertinent pour une utilisation saisonnière et extérieure, en privilégiant l'efficacité des coûts, tandis que le latex soutient les produits à toucher réel pour les acheteurs haut de gamme. Le mélange de matériaux met en évidence la préférence du marché pour le réalisme et l'accessibilité plutôt que la dépendance à un seul substrat.
La mousse et les matériaux mixtes devraient croître à 8,80 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide du marché. Les structures hybrides en polyuréthane et mixtes améliorent le drapé des pétales, la douceur et le poids, réduisant l'écart avec les plantes vivantes. Yiwu, un pôle clé de production florale artificielle, a enregistré 4,19 milliards USD d'exportations de fleurs artificielles en 2025, reflétant les avancées matérielles dans la chaîne d'approvisionnement. L'exigence d'IKEA d'au moins 50 % de contenu en plastique recyclé dans la gamme SMYCKA, en vigueur depuis octobre 2024, indique des normes d'approvisionnement plus strictes[4]. La conformité aux réglementations REACH et RoHS de l'UE exerce une pression sur les producteurs à faible coût. Le segment à croissance plus rapide devrait favoriser les fabricants dotés de meilleures capacités de gestion chimique, de traçabilité et de conformité.
Par canal de distribution : les magasins spécialisés maintiennent leur avance tandis que les marques en vente directe au consommateur redéfinissent la croissance
Les magasins spécialisés et les magasins de décoration intérieure représentaient 34 % du chiffre d'affaires du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025, maintenant leur position de premier canal. Leur importance découle de l'évaluation tactile, du merchandising visuel et du placement de plantes artificielles aux côtés d'articles de décoration tels que des vases, des meubles et des accessoires de table. La sélection physique reste importante pour les consommateurs qui évaluent le réalisme avant d'effectuer des achats à prix plus élevé. Les supermarchés et hypermarchés ont répondu aux besoins d'achat sensibles aux prix et saisonniers, tandis que les plateformes de commerce électronique ont élargi l'accès à des assortiments de niche que les magasins physiques ne peuvent pas stocker à grande échelle. Le marché continue de s'appuyer sur les magasins physiques pour la confiance, même si les ventes en ligne augmentent.
Les marques en vente directe au consommateur devraient croître à 11,00 % jusqu'en 2031, ce qui en fait le canal à la croissance la plus rapide du marché mondial de la vente au détail de fleurs artificielles résidentielles. Les marques en vente directe au consommateur intègrent l'inspiration, la découverte de produits et le paiement dans une expérience numérique unique. Elles collectent des données de première partie pour réengager les ménages lors des mises à jour saisonnières, des occasions de cadeaux et des besoins spécifiques à un style. Ce modèle améliore les marges en se concentrant sur des assortiments sélectionnés plutôt que sur des options larges et bon marché. La découverte menée par les créateurs de contenu permet également aux spécialistes régionaux d'acquérir une visibilité nationale sans investissements importants en magasins. Bien que les magasins spécialisés détiennent actuellement la plus grande part du chiffre d'affaires, le mix de canaux sur le marché est en train d'évoluer.
Analyse géographique
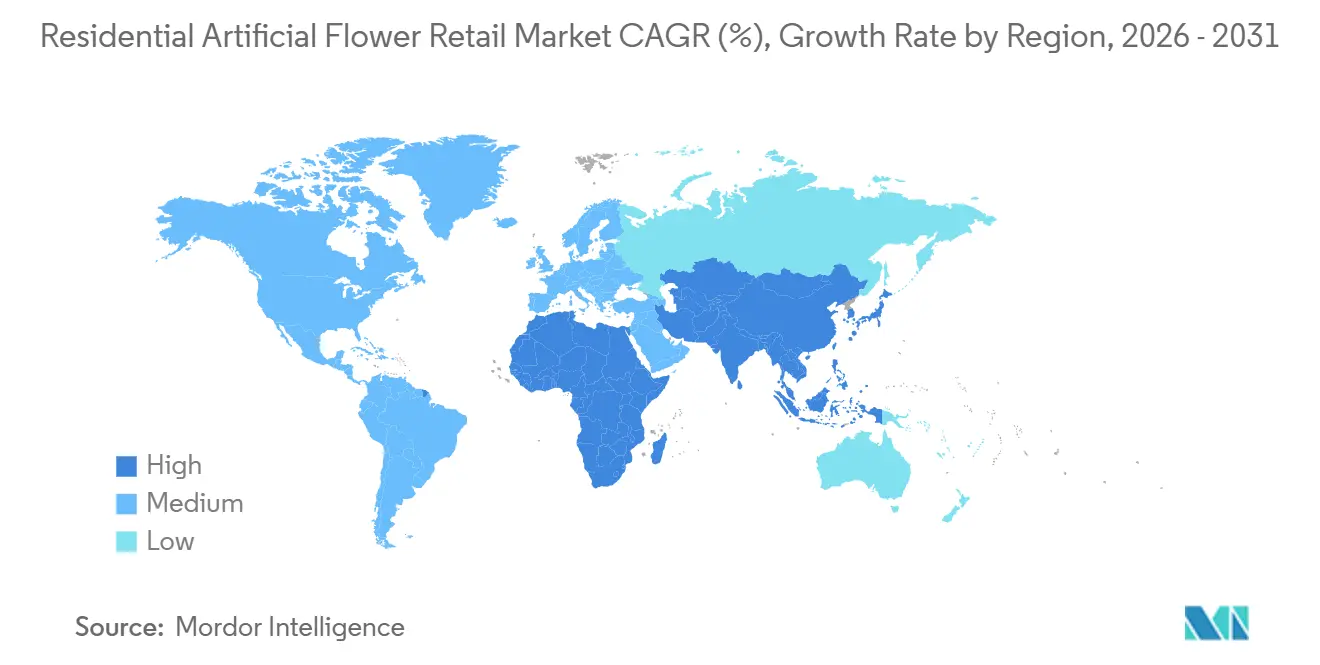
L'Asie-Pacifique représentait 30 % de la part du marché mondial de la vente au détail de fleurs artificielles résidentielles en 2025 et devrait croître à un CAGR régional de 8,00 % jusqu'en 2031. La région bénéficie d'une fabrication à grande échelle et d'une demande résidentielle croissante en Chine, en Inde et en Asie du Sud-Est. La Chine joue un rôle clé dans l'approvisionnement et le développement des catégories, avec des exportations nationales chinoises de végétation artificielle atteignant 4,19 milliards USD, fortement ancrées dans des pôles de fabrication comme Yiwu. La croissance des ménages urbains en Inde et l'essor des logements compacts stimulent la demande de produits décoratifs nécessitant peu d'entretien. Les Nations Unies prévoient que la population urbaine de l'Inde passera de 483 millions en 2020 à 675 millions d'ici 2035, soutenant la demande à long terme.
L'Asie du Sud-Est contribue grâce à l'augmentation des dépenses de la classe moyenne et à l'adoption de décoration intérieure personnalisée par les ménages urbains. Le Vietnam, l'Indonésie et la Thaïlande connaissent une demande croissante d'accessoires décoratifs. L'Océanie, bien que plus petite, devrait croître à 5,60 % jusqu'en 2031, soutenue par une demande axée sur le design en Australie. L'Amérique du Nord devrait croître à 5,80 % jusqu'en 2031, les États-Unis dominant grâce à une solide infrastructure de vente au détail et à des tendances de décoration saisonnière. La réduction de la superficie médiane des logements aux États-Unis à 2 150 pieds carrés en 2024 soutient la demande de formats floraux compacts.
L'Europe devrait croître à 5,20 % jusqu'en 2031, portée par la demande de matériaux de haute qualité et d'assortiments de créateurs au Royaume-Uni, en Allemagne et en France. La croissance de la Russie reste plus lente à un CAGR de 4,10 % en raison de conditions d'importation difficiles. L'Amérique du Sud devrait croître à 6,40 % jusqu'en 2031, portée par les dépenses de la classe moyenne urbaine au Brésil. Le Moyen-Orient et l'Afrique affichent des taux de croissance de 6,70 % et 7,10 % respectivement, portés par l'urbanisation, les contraintes climatiques liées à la croissance des plantes et les structures de vente au détail fragmentées. Le marché offre des opportunités aux entreprises dotées de stratégies localisées et d'une distribution numérique efficace.

Paysage concurrentiel
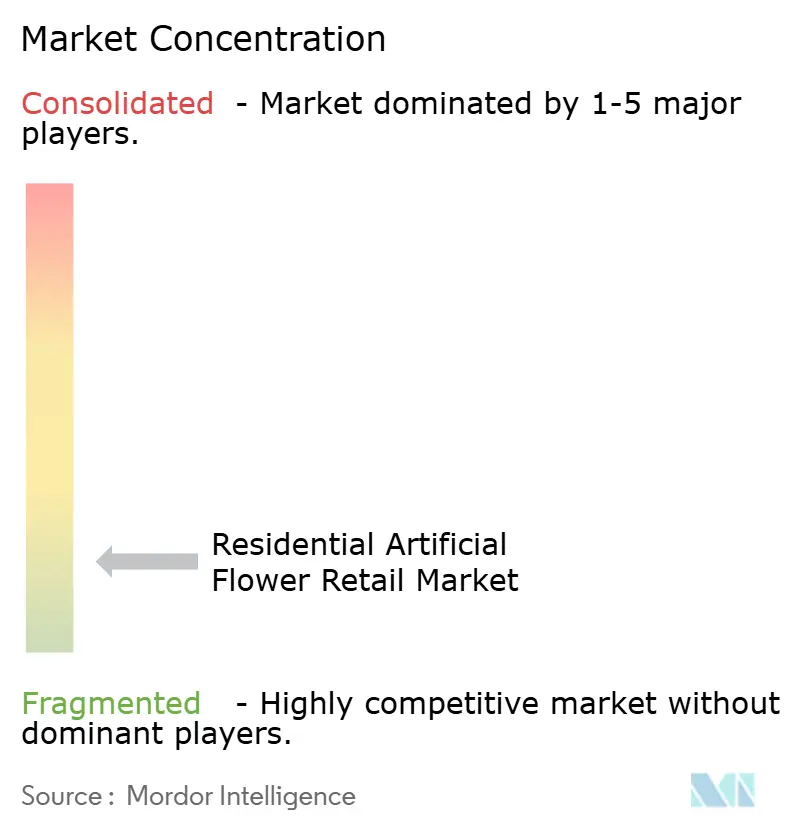
Le marché mondial de la vente au détail de fleurs artificielles résidentielles reste fragmenté, aucune entreprise ne contrôlant les prix, l'esthétique ou les tendances dans toutes les régions. Des entreprises telles que FLORALSILK, Nearly Natural, Afloral, Sullivans Home Decor et Vickerman Company se font concurrence par la variété des produits, le réalisme et le style. Les grandes enseignes, notamment Target, Walmart et IKEA, se concentrent sur les segments sensibles aux prix. Cette structure permet aux spécialistes de maintenir leurs marges grâce au design et à la qualité, tandis que les grands détaillants mettent l'accent sur l'accessibilité et l'abordabilité. La notoriété de la marque est importante, mais la taille seule ne garantit pas l'influence dans toutes les régions, tous les styles et toutes les gammes de prix.
Les stratégies de canal différencient les acteurs du marché. Nearly Natural met l'accent sur les lancements saisonniers et la vente directe, comme en témoignent ses produits de décoration résistants aux UV pour une utilisation intérieure et extérieure. Williams-Sonoma a élargi sa portée numérique en lançant le site britannique de Pottery Barn, en contournant les déploiements en magasins physiques. IKEA influence le marché de masse grâce à des normes d'approvisionnement et de conformité, notamment des exigences en matière de matériaux recyclés pour ses fleurs artificielles. Ces approches soulignent l'importance de la conception des canaux, de l'approvisionnement et de l'alignement des produits sur les attentes des consommateurs.
La concurrence évolue vers la réduction des frictions en matière de confiance et de style. Les matériaux hyper-réalistes, la vente basée sur des pièces soigneusement sélectionnées et les mécanismes d'achat répété améliorés gagnent en importance par rapport à la variété des produits. Les spécialistes en vente directe au consommateur bénéficient de l'intégration du contenu, de la sélection et du paiement, tandis que les détaillants physiques offrent des expériences tactiles. Les exigences croissantes en matière de conformité, telles que la traçabilité et des matériaux plus sûrs, exercent une pression sur les fournisseurs sous-capitalisés. Le marché reste fragmenté mais dynamique, offrant des opportunités aux acteurs plus petits pour combiner un design solide avec des chaînes d'approvisionnement fiables et des stratégies numériques efficaces.
Leaders du secteur de la vente au détail de fleurs artificielles résidentielles
-
FLORALSILK
-
Nearly Natural
-
Afloral
-
Sullivans Home Decor
-
Vickerman Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : Nearly Natural a lancé sa collection de décoration Printemps 2026, comprenant des hortensias suspendus résistants aux UV, des topiaires d'hibiscus et des ensembles de guirlandes saisonnières. Conçue pour les balcons intérieurs et extérieurs, la collection cible le segment de décoration verticale pour les espaces de vie compacts.
- Septembre 2025 : Williams-Sonoma, Inc. a lancé la première boutique numérique de Pottery Barn au Royaume-Uni (potterybarn.co.uk), proposant des plantes artificielles, des meubles et de la décoration intérieure. Cela marque sa première entrée en canal direct sur le marché européen, ciblant les consommateurs résidentiels au Royaume-Uni.
- Mai 2025 : BloomNation a étendu sa plateforme technologique pour fleuristes aux États-Unis en Europe en acquérant Floom. L'intégration combine la place de marché britannique de Floom avec les outils de BloomNation, notamment des sites web personnalisés, des systèmes de point de vente et des outils marketing, améliorant l'infrastructure numérique pour les fleuristes proposant des fleurs artificielles et fraîches coupées.
- Octobre 2024 : IKEA Systems B.V. a imposé au moins 50 % de contenu en plastique recyclé dans sa gamme mondiale de fleurs et plantes artificielles SMYCKA, établissant une norme de conformité sectorielle et s'alignant sur les principes de conception de produits circulaires.


Portée du rapport mondial sur le marché de la vente au détail de fleurs artificielles résidentielles
| Tiges individuelles |
| Bouquets et arrangements |
| Guirlandes et couronnes |
| Fleurs artificielles en pot |
| Décoration florale murale et suspendue |
| Soie |
| Plastique |
| Latex |
| Mélanges de tissus |
| Mousse et matériaux mixtes |
| Magasins spécialisés et magasins de décoration intérieure |
| Supermarchés et hypermarchés |
| Commerce électronique |
| Marques en vente directe au consommateur |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tiges individuelles | |
| Bouquets et arrangements | ||
| Guirlandes et couronnes | ||
| Fleurs artificielles en pot | ||
| Décoration florale murale et suspendue | ||
| Par matériau | Soie | |
| Plastique | ||
| Latex | ||
| Mélanges de tissus | ||
| Mousse et matériaux mixtes | ||
| Par canal de distribution | Magasins spécialisés et magasins de décoration intérieure | |
| Supermarchés et hypermarchés | ||
| Commerce électronique | ||
| Marques en vente directe au consommateur | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelles sont les perspectives 2031 pour la vente au détail de fleurs artificielles résidentielles dans le monde ?
Le marché mondial de la vente au détail de fleurs artificielles résidentielles devrait atteindre 4,13 milliards USD d'ici 2031 contre 3,08 milliards USD en 2026, à un CAGR de 6,04 % sur 2026-2031.
Quelle catégorie de produits génère le plus de revenus aujourd'hui ?
Les bouquets et arrangements ont dominé le marché en 2025 avec une part de revenus de 35 %, car ils sont faciles à placer, à offrir et à utiliser dans de multiples environnements domestiques.
Quel type de produit connaît la croissance la plus rapide jusqu'en 2031 ?
La décoration florale murale et suspendue est le segment de produits à la croissance la plus rapide, avec un CAGR de 8,50 % jusqu'en 2031, soutenu par les logements compacts et les préférences de style vertical.
Pourquoi les marques en vente directe au consommateur gagnent-elles si rapidement du terrain ?
Les marques en vente directe au consommateur devraient croître à 11,00 % jusqu'en 2031, car elles combinent la découverte numérique, l'inspiration menée par les créateurs de contenu, la sélection ciblée et le paiement direct dans un seul parcours d'achat.
Quelle région est la plus forte dans cette catégorie ?
L'Asie-Pacifique détenait 30 % de part en 2025 et est également la région à la croissance la plus rapide avec un CAGR de 8,00 % jusqu'en 2031, soutenue par la profondeur manufacturière et la demande résidentielle croissante.
Quel est le principal défi pour la conversion vers les marques premium ?
Un défi clé est la comparaison persistante avec les fleurs fraîches, en particulier là où les consommateurs valorisent encore davantage le parfum, la variation naturelle et l'authenticité tactile que la commodité.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
