
Taille et part du marché des machines à milkshake commerciales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
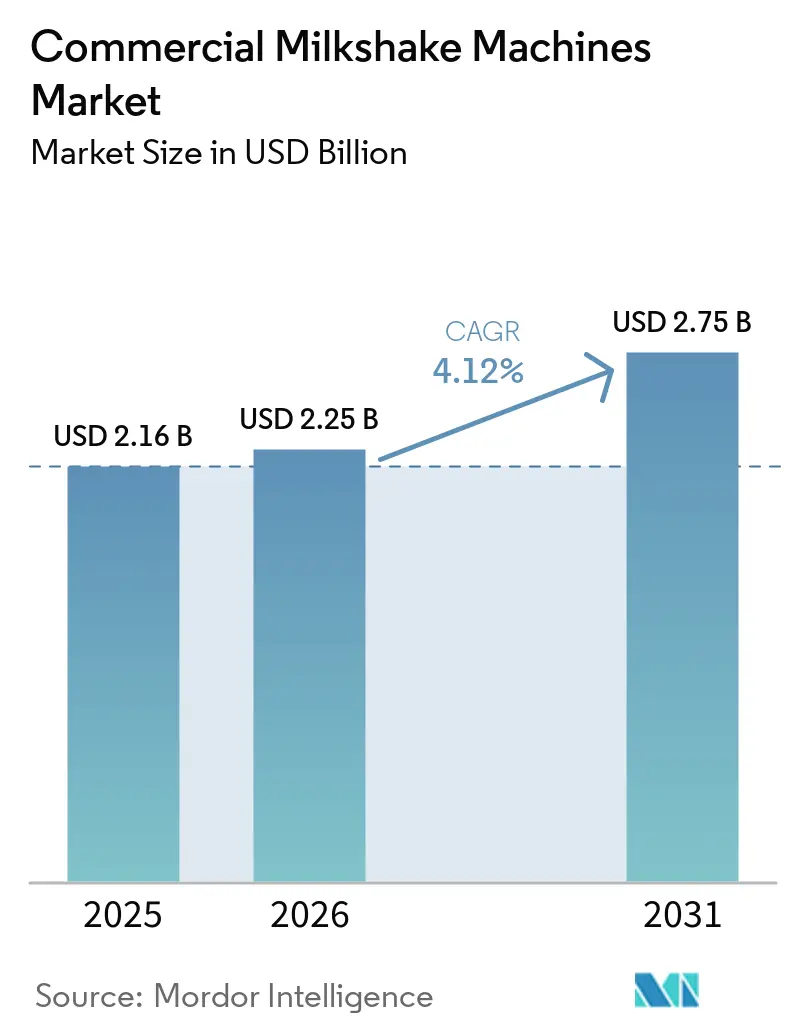
| Taille du Marché (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2031) | 2.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines à milkshake commerciales par Mordor Intelligence
La taille du marché des machines à milkshake commerciales devrait passer de 2,16 milliards USD en 2025 à 2,25 milliards USD en 2026 et devrait atteindre 2,75 milliards USD d'ici 2031, à un CAGR de 4,12 % sur la période 2026-2031. La demande progresse car les opérateurs accordent désormais plus de valeur aux technologies permettant d'économiser la main-d'œuvre, aux modules de traitement thermique intégrés et à la connectivité de maintenance prédictive qu'à la simple capacité de mélange. Les restaurants à service rapide, les épiceries de proximité et les stations-service élargissent tous leurs menus de boissons, obligeant les fabricants d'équipements à proposer des systèmes automatisés en libre-service qui réduisent les files d'attente tout en élargissant le choix de saveurs. Les acheteurs examinent attentivement la conformité réglementaire et le coût total de possession, reconnaissant que les machines capables d'enregistrer les températures de pasteurisation et de transmettre des alertes de maintenance réduisent à la fois les risques liés à la sécurité alimentaire et les temps d'arrêt[1]. L'intensification des pénuries de main-d'œuvre — notamment en Amérique du Nord et en Europe — stimule davantage l'intérêt pour les modèles semi- et entièrement automatisés qui réduisent les heures de formation et allègent la pression liée au turnover. Sur le plan régional, l'Asie-Pacifique connaît la croissance la plus rapide, les consommateurs urbains se tournant vers des milkshakes premium vendus dans des chaînes de style américain, tandis que l'Amérique du Nord mature reste le plus grand marché de remplacement en raison de codes sanitaires stricts et de réseaux de services établis.
Principaux enseignements du rapport
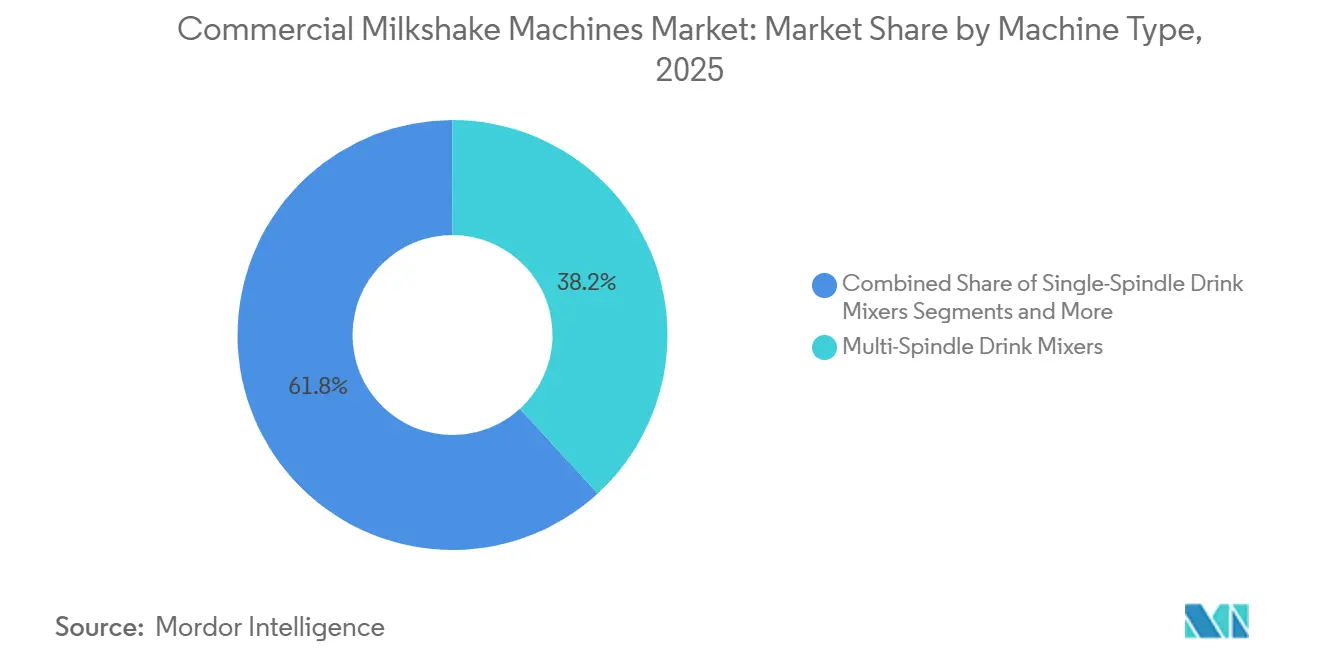
- Par type de machine, les unités multi-tiges ont dominé avec 38,2 % de la part du marché des machines à milkshake commerciales en 2025 ; les unités automatisées en libre-service devraient afficher un CAGR de 6,29 % jusqu'en 2031.
- Par installation, les modèles de comptoir représentaient 53,2 % de la taille du marché des machines à milkshake commerciales en 2025 et progressent à un CAGR de 6,40 % jusqu'en 2031.
- Par niveau d'automatisation, les machines semi-automatisées détenaient 34,6 % de la part des revenus en 2025, tandis que les systèmes entièrement automatisés enregistraient le CAGR le plus élevé de 6,02 % entre 2026 et 2031.
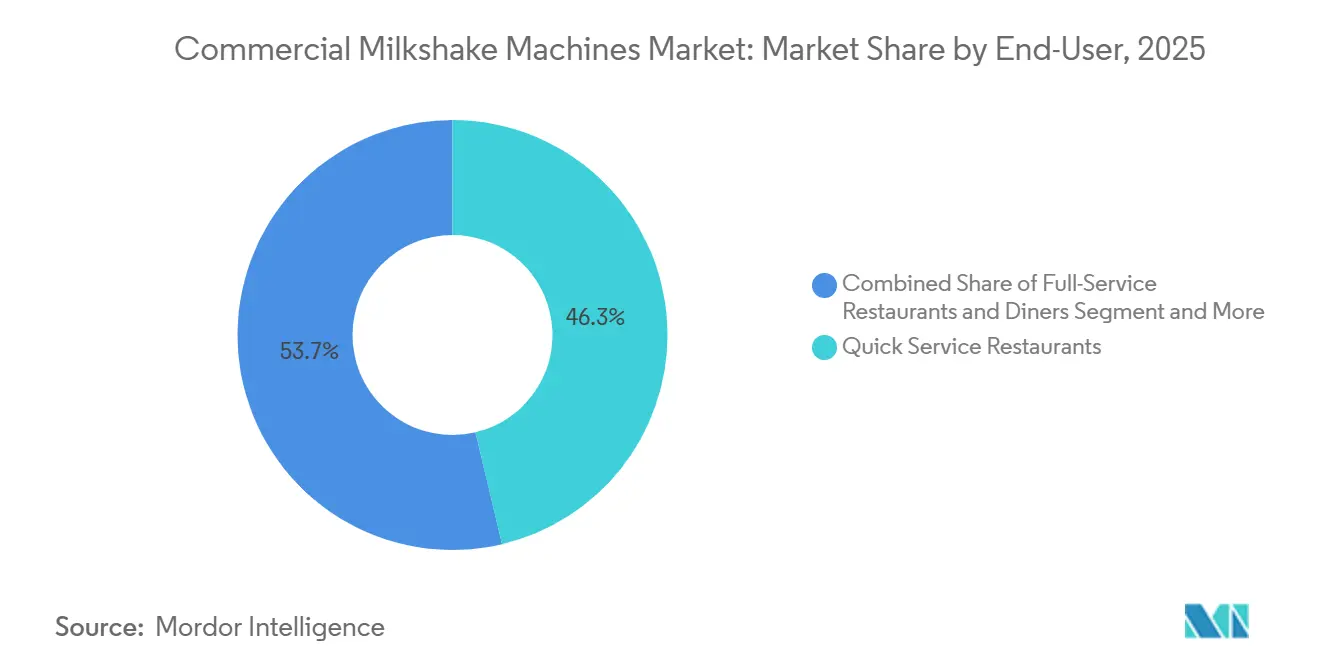
- Par utilisateur final, les restaurants à service rapide ont capté 46,3 % du marché des machines à milkshake commerciales en 2025 ; les épiceries de proximité et les stations-service constituent le groupe d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 6,57 % jusqu'en 2031.
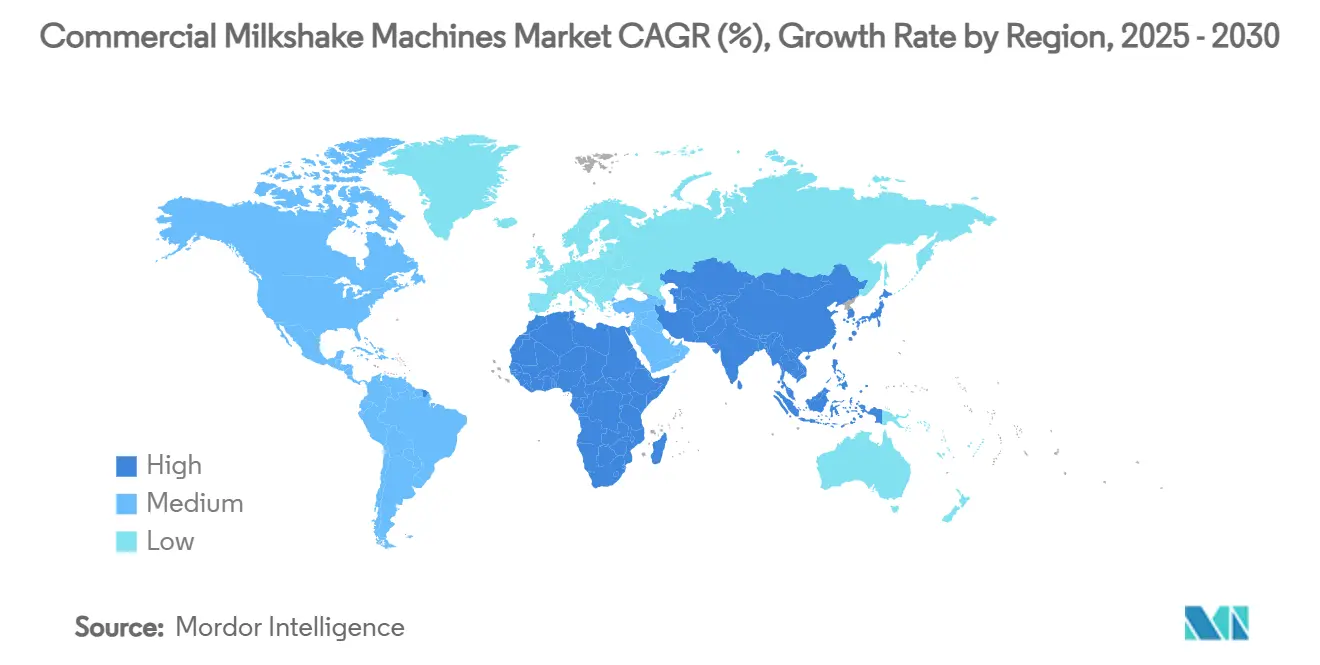
- Par géographie, l'Amérique du Nord représentait 36,6 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus élevé de 6,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des machines à milkshake commerciales
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide des restaurants à service rapide et des chaînes de boissons spécialisées | +0.9% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante des consommateurs pour des milkshakes expérientiels « freak » | +0.6% | Amérique du Nord et Europe, émergent dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante de kiosques à milkshakes automatisés et en libre-service | +0.7% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre accélérant l'utilisation d'équipements de mélange permettant d'économiser la main-d'œuvre | +0.8% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Réglementations en matière de sécurité alimentaire favorisant les machines équipées de modules de traitement thermique | +0.4% | Mondial, avec une intensité réglementaire variable selon les régions | Long terme (≥ 4 ans) |
| Maintenance prédictive activée par l'IoT réduisant le coût total de possession | +0.3% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des restaurants à service rapide et des chaînes de boissons spécialisées
Des épiceries de proximité telles que Sheetz déploient des stations à milkshakes complètes à côté des pompes à carburant, reproduisant la commodité des restaurants à service rapide et générant de nouvelles commandes d'équipements. Les opérateurs recherchent des marges sur les boissons premium, atteignant souvent 80 %, de sorte que les mélangeurs capables de gérer plusieurs viscosités surpassent les unités à usage unique. Les systèmes multi-tiges qui traitent des commandes en parallèle sans transfert de saveurs aident les franchises à faire face aux pics de l'heure du déjeuner. Avec les revenus mondiaux des boissons glacées qui continuent de croître, les mélangeurs flexibles permettant de changer de recettes via des mises à jour logicielles deviennent des facteurs de mise à niveau essentiels.
Demande croissante des consommateurs pour des milkshakes expérientiels « freak »
Les milkshakes extravagants garnis de cookies, de céréales ou d'inclusions à base de plantes nécessitent des moteurs capables de gérer des ingrédients particulaires sans se boucher. Les modèles multi-tiges préservent l'intégrité des saveurs tout en permettant une personnalisation simultanée, réduisant les temps d'attente qui nuisent autrement aux achats impulsifs. Les cafés européens se concentrent sur des bases à faible teneur en sucre, soulignant la nécessité d'un contrôle précis de la vitesse et de cycles de lavage sécurisés pour les allergènes. La fiabilité des équipements lors des pics liés aux médias viraux influence directement la perception de la marque et le trafic récurrent.
Adoption croissante de kiosques à milkshakes automatisés et en libre-service
Les kiosques en libre-service permettent aux clients de personnaliser leurs boissons tout en libérant le personnel pour des rôles d'accueil. Les capteurs suivent la viscosité du mélange et le nombre de cycles du mélangeur, envoyant des alertes de maintenance aux responsables avant que des arrêts ne surviennent. Les interfaces à écran tactile doivent être suffisamment intuitives pour que les utilisateurs novices finalisent une commande en quelques secondes — une exigence clé dans les centres de voyage et les stades où la fréquentation connaît des pics. Les chaînes diffusent également des recettes saisonnières sur l'ensemble de leurs flottes du jour au lendemain, préservant la cohérence des saveurs sans programmation sur site.
Pénuries de main-d'œuvre accélérant l'utilisation d'équipements de mélange permettant d'économiser la main-d'œuvre
L'Université DePaul constate que le turnover dans les restaurants à service rapide dépasse 100 % par an, de sorte que des commandes intuitives et des invites colorées sont indispensables pour le personnel inexpérimenté[2]. Les tableaux de bord en nuage alertent les équipes de maintenance sur la fatigue des roulements ou l'usure des joints, permettant des remplacements de pièces planifiés plutôt que des appels d'urgence le week-end. Cette fonctionnalité est particulièrement précieuse dans les points de vente ruraux où les techniciens certifiés sont rares. Les fournisseurs qui associent les diagnostics à distance aux contrats de service acquièrent une protection concurrentielle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts de maintenance des machines premium | -0.70% | Mondial, impactant particulièrement les petits opérateurs | Long terme (≥ 4 ans) |
| La conformité stricte en matière d'hygiène ajoute une complexité opérationnelle | -0.50% | Mondial, avec une intensité réglementaire variable selon les régions | Moyen terme (2-4 ans) |
| Les milkshakes en bouteille prêts à boire cannibalisant la demande sur site | -0.40% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Le passage aux boissons à base de plantes réduisant les dépenses en milkshakes laitiers | -0.30% | Amérique du Nord et Europe, émergent dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts de maintenance des machines premium
Les systèmes automatisés haut de gamme peuvent coûter trois fois plus cher que les mélangeurs d'entrée de gamme. Le formulaire 10-K 2023 de Hamilton Beach Brands met en évidence les revenus commerciaux générés par des mélangeurs robustes conçus pour des cycles de fonctionnement de 20 heures par jour, mais de telles primes de durabilité allongent les périodes de retour sur investissement pour les cafés indépendants[3]. Les plans de location et les modèles d'abonnement allègent la pression sur la trésorerie mais enferment les acheteurs dans des écosystèmes propriétaires, ce qui constitue un frein pour les opérateurs gérant des cuisines multi-fournisseurs.
La conformité stricte en matière d'hygiène ajoute une complexité opérationnelle
Les directives de l'Ordonnance sur le lait pasteurisé de grade A exigent que chaque surface en contact avec le lait résiste à une désinfection à haute température, ce qui augmente les coûts des équipements et ajoute des tâches de nettoyage nocturnes. Les cycles de rinçage automatique et de validation réduisent la main-d'œuvre mais exigent toujours que le personnel vérifie les concentrations chimiques. Les nouveaux entrants disposant de peu de personnel peuvent reporter l'achat de machines jusqu'à ce que les fonctionnalités de conformité deviennent plus conviviales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : les systèmes multi-tiges mènent la transition vers l'automatisation
Les mélangeurs à tiges multiples détenaient 38,2 % du marché des machines à milkshake commerciales en 2025, soulignant leur valeur dans les restaurants à service rapide à fort volume où la vitesse et le traitement parallèle sont essentiels. La taille du marché des machines à milkshake commerciales pour les unités automatisées en libre-service devrait enregistrer le CAGR le plus rapide de 6,29 % jusqu'en 2030, les groupes de restauration recherchant la cohérence avec un minimum de main-d'œuvre. L'élan vers la robotique reflète un confort croissant avec les commandes par écran tactile et le contrôle des portions piloté par l'intelligence artificielle. Les modèles à tige unique servent encore les cafés de niche qui mettent l'accent sur la texture artisanale, mais leur part s'érodera probablement à mesure que les chaînes dominent l'expansion des points de vente. Les fournisseurs doivent équilibrer les ensembles de fonctionnalités, tels que la vitesse variable et le rinçage automatique, par rapport aux budgets d'investissement qui diffèrent considérablement entre les sites indépendants et franchisés.
Les unités automatisées en libre-service excellent dans les épiceries de proximité et les hubs de voyage, car elles permettent un accès 24 heures sur 24 sans avoir à affecter un barista. Ces machines intègrent des modules de paiement et des notifications d'allergènes, des fonctionnalités qui trouvent un écho dans les marchés soumis à des règles d'étiquetage strictes. La croissance future dépend de la réduction des coûts des capteurs et du perfectionnement des cycles d'auto-nettoyage qui réduisent la consommation d'eau, en accord avec les objectifs de durabilité croissants.

Par installation : les modèles de comptoir dominent grâce à leur flexibilité
Les unités de comptoir représentaient 53,2 % de la part du marché des machines à milkshake commerciales en 2025 et élargiront leur avance à un CAGR de 6,40 % sur la période 2026-2031. Les coûts immobiliers urbains poussent les opérateurs à préférer les machines portables qui s'adaptent sous les étagères standard et se rangent après la ruée de fin de soirée. Les systèmes sur pied subsistent dans les parcs à thème et les stades où un trafic piétonnier soutenu justifie un espace au sol permanent. Les unités murales restent une niche, privilégiées par les food trucks et les kiosques qui manquent de profondeur de comptoir.
La tendance aux comptoirs reflète également une équation de rentabilité : un mélangeur de comptoir à deux tiges atteint le retour sur investissement plus rapidement qu'un modèle sur pied à quatre tiges, car le personnel peut l'utiliser de manière polyvalente pour les milkshakes, les smoothies et les mélanges pour glaces à l'italienne. À mesure que la maintenance prédictive se répand, le secteur des machines à milkshake commerciales s'attend à ce que les futures variantes de comptoir incluent des cartouches de diagnostic amovibles que les coursiers échangent sans techniciens sur site, renforçant encore leur attrait en termes de commodité.
Par niveau d'automatisation : les systèmes semi-automatisés équilibrent contrôle et efficacité
Les systèmes semi-automatisés détenaient 34,6 % des revenus en 2025, servant de point d'entrée pour les opérateurs méfiants vis-à-vis de la robotique complète mais soumis à la pression du turnover de la main-d'œuvre. Ils offrent des cycles programmables qui réduisent les erreurs des opérateurs, tout en permettant au personnel de garnir avec des cookies ou des bonbons pour des présentations personnalisées. Les unités entièrement automatisées affichent le CAGR le plus rapide de 6,02 %, portées par les économies de coûts dans les marchés où les salaires sont élevés. En revanche, les mélangeurs manuels persistent dans les crèmeries artisanales qui misent sur le spectacle et acceptent des temps de service plus longs.
Le succès de l'adoption de l'automatisation dépend d'interfaces utilisateur intuitives. Les fournisseurs intègrent des vidéos de maintenance guidées et des alertes multilingues pour réduire les heures de formation. À mesure que les modèles de licence en nuage arrivent à maturité, les mises à jour logicielles ajouteront des recettes pour les saveurs de saison, prolongeant les cycles de vie des machines et stimulant les revenus des services des fournisseurs.
Par utilisateur final : la domination des restaurants à service rapide face au défi des épiceries de proximité
Les restaurants à service rapide ont capté 46,3 % du marché des machines à milkshake commerciales en 2025 et continuent d'ancrer la demande, mais les épiceries de proximité et les stations-service enregistrent le CAGR le plus rapide de 6,57 % jusqu'en 2031. Leur avantage découle de longues heures d'exploitation et de la dynamique des achats impulsifs. Les restaurants à service complet maintiennent une demande stable car les desserts améliorent la valeur des additions, tandis que les lieux de divertissement tels que les cinémas nécessitent des machines à haute capacité capables de soutenir les charges de pointe.
Les épiceries de proximité apprécient les équipements qui se rincent automatiquement entre les saveurs, minimisant les temps d'arrêt. Certaines chaînes testent des formats uniquement en drive qui compriment les délais de commande à la livraison, augmentant la pression sur les temps de cycle des mélangeurs. Les restaurants à service rapide répondent avec des intégrations d'applications de fidélité, permettant aux clients de préprogrammer les garnitures et d'avertir le bar à leur arrivée, réduisant ainsi l'encombrement dans le hall.
Par canal de distribution : les distributeurs et revendeurs en tête malgré la croissance du commerce électronique
Les distributeurs et revendeurs traditionnels détenaient 44,8 % de part en 2025, car les techniciens locaux et les dépôts de pièces détachées restent essentiels lorsque les coûts des temps d'arrêt dépassent les économies réalisées grâce aux remises en ligne. Cependant, le commerce électronique affiche un CAGR de 5,95 % à mesure que les cafés indépendants recherchent des offres groupées et des comparaisons de prix plus rapides. Les canaux de vente directe perdurent pour les déploiements de franchises où des spécifications électriques personnalisées ou des couleurs exclusives à la marque sont nécessaires.
Les places de marché numériques proposent de plus en plus des services complémentaires, réduisant l'écart de support avec les revendeurs physiques. Pourtant, les grandes chaînes négocient toujours des accords de niveau de service pluriannuels liés à la disponibilité des équipements, ancrant la distribution physique. Les modèles hybrides voient désormais les fournisseurs lister les unités de base en ligne tout en orientant les acheteurs vers des partenaires de service certifiés pour l'installation, combinant le meilleur des deux approches.
Analyse géographique
La part de marché de 36,6 % de l'Amérique du Nord dans le marché des machines à milkshake commerciales en 2024 découle de denses réseaux de restaurants à service rapide et d'une surveillance stricte de la FDA qui accélère les cycles de remplacement. Les investissements dans la transformation laitière dépassant 8 milliards USD soutiennent les chaînes d'approvisionnement, bien que les débats autour des ordonnances fédérales de commercialisation du lait pourraient influencer les coûts des ingrédients. La pénurie de main-d'œuvre pousse les chaînes vers des unités de comptoir avec des cycles de lavage en une seule touche.
L'Asie-Pacifique affiche le CAGR le plus élevé de 6,42 % jusqu'en 2030, la hausse des revenus disponibles et la culture des centres commerciaux alimentant la demande de milkshakes premium. Les marques occidentales lancent des magasins compacts nécessitant des mélangeurs de comptoir modulaires. La diversité réglementaire oblige les fournisseurs à adapter les fonctionnalités de tension et de désinfection pays par pays, tandis que les équipes de formation bilingues facilitent l'adoption par les opérateurs.
L'Europe affiche une expansion plus stable ancrée dans la restauration expérientielle et la durabilité. Les machines avec des moteurs économes en énergie et des plastiques recyclés remportent les appels d'offres. L'étiquetage strict des allergènes favorise les conteneurs séparés, tandis que les couloirs touristiques du sud de l'Europe investissent dans des tiges à haute capacité pour les pics saisonniers. La demande en Amérique du Sud se concentre au Brésil et au Chili, tandis que le Moyen-Orient et l'Afrique enregistrent des premières commandes provenant d'aéroports et de complexes hôteliers à la recherche d'équipements durables et nécessitant peu de maintenance.
Paysage concurrentiel
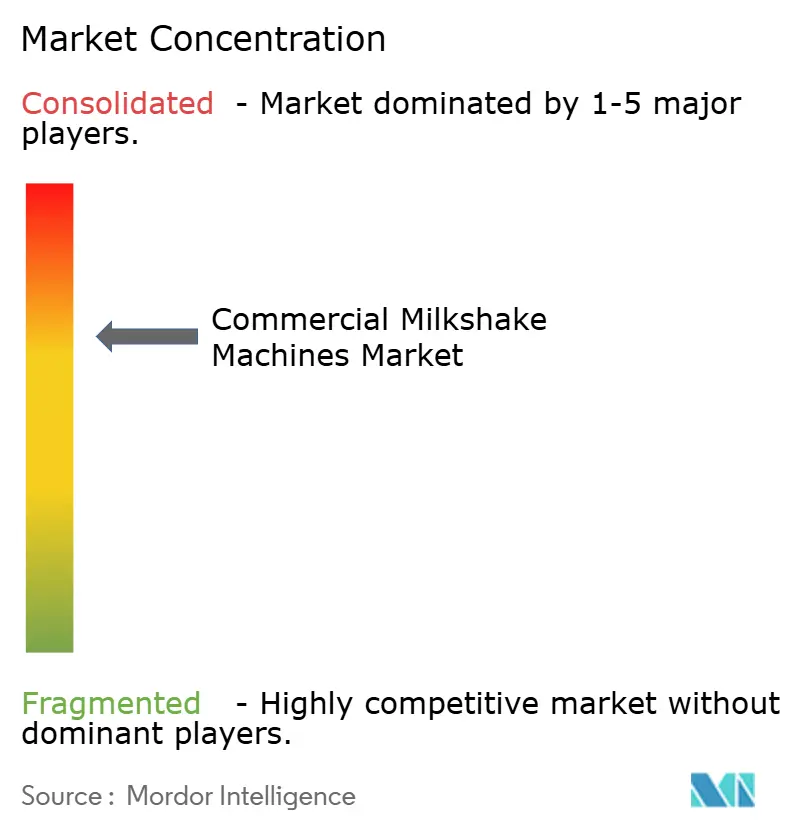
Le marché des machines à milkshake commerciales présente une concentration modérée. Taylor Company, Hamilton Beach Brands, Ali Group (désormais commercialisé sous le nom de Welbilt en Amérique du Nord), H.C. Duke & Son et Waring Commercial se distinguent par leur automatisation intégrée et leur large empreinte de services. Les cinq premiers acteurs détenaient une part modérée du marché en 2025, ce qui correspond à une structure modérément concentrée. Le rebranding d'Ali Group en 2024 s'appuie sur une vaste base de clients dans les restaurants à service rapide, tandis que l'acquisition d'Emery Thompson par Middleby en octobre 2024 renforce son portefeuille de desserts spécialisés. La concurrence se joue sur les tableaux de bord IoT et les diagnostics à distance — des domaines où les acteurs établis investissent massivement en R&D pour renforcer la fidélisation des clients.
Des niches émergent dans la vente au détail de proximité, où la disponibilité des machines doit approcher les 24 heures et où les fenêtres de formation du personnel sont réduites. Les fabricants qui intègrent des tutoriels par code QR directement sur les panneaux des machines facilitent l'adoption et gagnent des parts de marché. La capacité à gérer les saveurs à base de plantes devient un autre terrain de compétition, les opérateurs recherchant des mélangeurs qui évitent le transfert d'allergènes sans échange manuel de cruches. Middleby a finalisé la scission de son activité de transformation alimentaire sous le nom de Midera Food Processing le 6 juillet 2026, après avoir cédé une participation de 51 % dans son activité de cuisine résidentielle à 26North, faisant de Middleby une entreprise pure-play dédiée à la restauration commerciale.
Des start-ups tentent de proposer des prix inférieurs grâce à des composants importés, mais les obstacles réglementaires et l'absence de service à l'échelle nationale freinent leur progression. Les acteurs établis ripostent avec des offres « équipement en tant que service », proposant un paiement initial nul en échange de contrats d'utilisation. Compte tenu de la part combinée significative des cinq premières marques, le marché présente un profil de concentration modérément élevé.
Leaders du secteur des machines à milkshake commerciales
-
Taylor Company
-
Hamilton Beach Brands Holding Co.
-
Ali Group
-
H.C. Duke & Son LLC
-
Waring Commercial
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Middleby a finalisé la scission de son activité de transformation alimentaire (Midera Food Processing), devenant une entreprise pure-play dédiée à la restauration commerciale qui inclut Taylor. Et décembre 2025 : Electro Freeze, une société du groupe Welbilt, a annoncé son déménagement d'East Moline, Illinois, vers un nouveau site à Davenport, Iowa, qui plus que doublera sa capacité de production de machines à glace à l'italienne, à milkshakes et à boissons glacées.
- Janvier 2024 : Carpigiani, membre du groupe Ali Group, a ajouté Ice Cream Solutions of NE, Hess MM INC. et PHY Systems comme distributeurs. Ces ajouts renforcent la capacité de Carpigiani Amérique du Nord à promouvoir et entretenir ses équipements de desserts glacés, notamment les machines à glace à l'italienne et à milkshakes, les turbines à glace, les armoires de durcissement et les vitrines réfrigérées.
Portée du rapport mondial sur le marché des machines à milkshake commerciales
| Mélangeurs à tige unique |
| Mélangeurs à tiges multiples |
| Systèmes congélateur-mélangeur intégrés |
| Machines automatisées en libre-service |
| Modèles de comptoir |
| Modèles sur pied |
| Mélangeurs muraux / à fixation |
| Manuel / piloté par l'opérateur |
| Semi-automatisé |
| Entièrement automatisé / robotisé |
| Restaurants à service rapide |
| Restaurants à service complet et brasseries |
| Épiceries de proximité et stations-service |
| Lieux de divertissement (parcs d'attractions, cinémas) |
| Cafés et bars à boissons spécialisées |
| Restauration collective institutionnelle (hôpitaux, universités, armée) |
| Ventes directes |
| Distributeurs / revendeurs |
| Commerce électronique en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de machine | Mélangeurs à tige unique | |
| Mélangeurs à tiges multiples | ||
| Systèmes congélateur-mélangeur intégrés | ||
| Machines automatisées en libre-service | ||
| Par installation | Modèles de comptoir | |
| Modèles sur pied | ||
| Mélangeurs muraux / à fixation | ||
| Par niveau d'automatisation | Manuel / piloté par l'opérateur | |
| Semi-automatisé | ||
| Entièrement automatisé / robotisé | ||
| Par utilisateur final | Restaurants à service rapide | |
| Restaurants à service complet et brasseries | ||
| Épiceries de proximité et stations-service | ||
| Lieux de divertissement (parcs d'attractions, cinémas) | ||
| Cafés et bars à boissons spécialisées | ||
| Restauration collective institutionnelle (hôpitaux, universités, armée) | ||
| Par canal de distribution | Ventes directes | |
| Distributeurs / revendeurs | ||
| Commerce électronique en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des machines à milkshake commerciales ?
Le marché était évalué à 2,16 milliards USD en 2025 et devrait atteindre 2,75 milliards USD d'ici 2031.
Quel type de machine connaît la croissance la plus rapide ?
Les unités automatisées en libre-service enregistrent le CAGR le plus élevé de 6,29 % jusqu'en 2031, les opérateurs automatisant la préparation des boissons pour compenser les pénuries de main-d'œuvre.
Pourquoi les opérateurs préfèrent-ils les machines à milkshakes de comptoir ?
Les modèles de comptoir dominent car ils économisent l'espace au sol, se rangent facilement pour le nettoyage et atteignent le retour sur investissement plus rapidement dans les espaces urbains compacts.
Quels facteurs stimulent la demande d'équipements à milkshakes en Asie-Pacifique ?
La hausse des revenus disponibles, l'expansion de la culture des centres commerciaux et la diffusion des marques de restaurants à service rapide occidentaux alimentent le CAGR de 6,42 % de l'Asie-Pacifique.
Quelles entreprises dominent le marché ?
Taylor Company, Hamilton Beach Brands, Welbilt (Ali Group), H.C. Duke & Son et Waring Commercial détiennent la plus grande part de marché combinée.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,42 % durant 2026-2031, tandis que l'Amérique du Nord représentait la plus grande part en 2025.