
Taille et parts du marché des oreillers cervicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.37 Milliards de dollars |
| Taille du Marché (2031) | 7.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
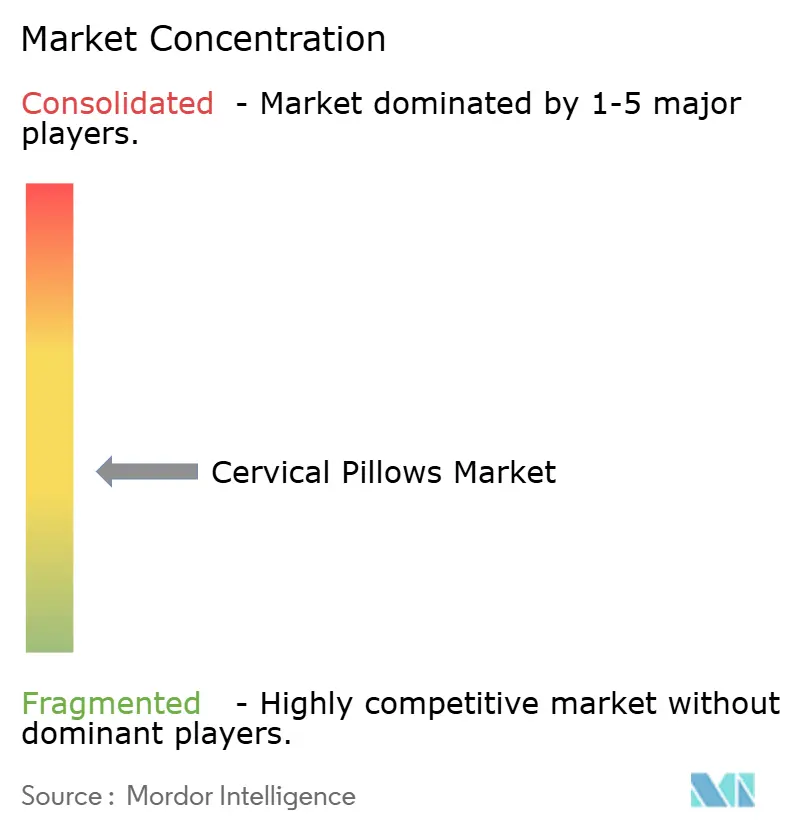
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des oreillers cervicaux par Mordor Intelligence
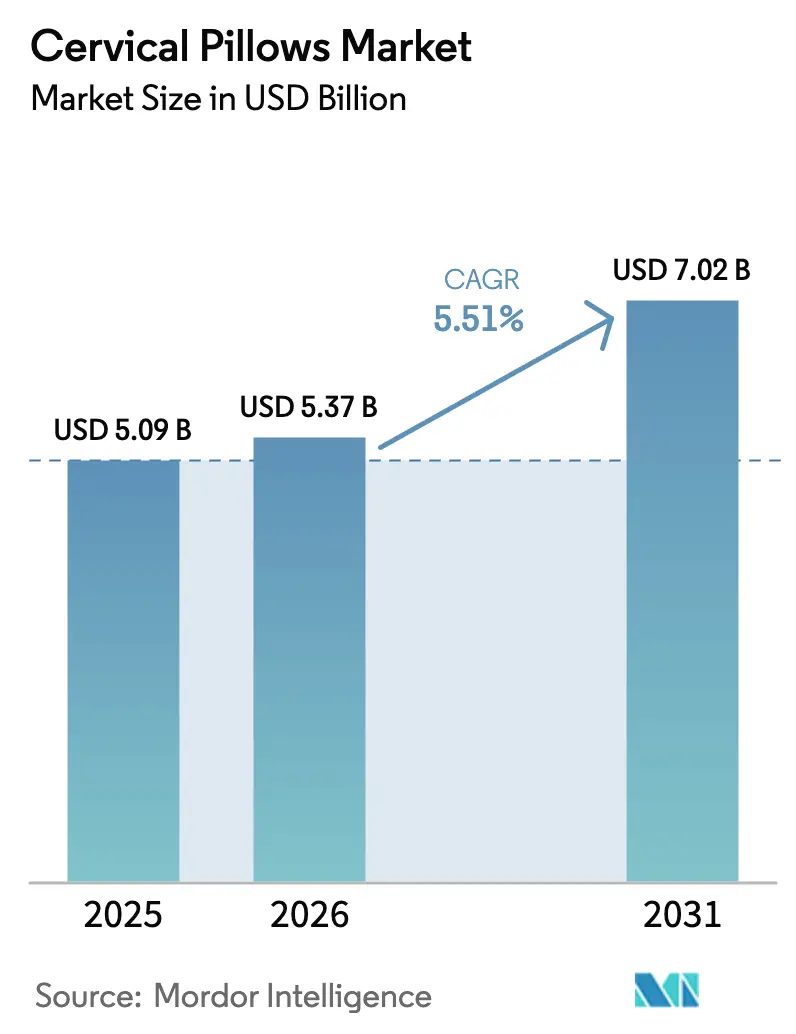
La taille du marché des oreillers cervicaux était évaluée à 5,09 milliards USD en 2025 et devrait croître de 5,37 milliards USD en 2026 pour atteindre 7,02 milliards USD d'ici 2031, à un CAGR de 5,51 % au cours de la période de prévision (2026-2031). La croissance est alimentée par la prévalence mondiale croissante des douleurs cervicales, la diffusion rapide des canaux de commerce électronique et l'innovation continue des matériaux intégrant des gels refroidissants, des chambres à eau et des capteurs à faible coût. Les fabricants mettent l'accent sur les recommandations cliniques pour se différencier de la literie générique, et les modèles de vente directe aux consommateurs raccourcissent les boucles de rétroaction qui guident les mises à jour de conception itératives. Les budgets de bien-être en entreprise, les achats pour les établissements de soins assistés et le respect institutionnel des directives ergonomiques élargissent le volume adressable au-delà des acheteurs particuliers. Les brevets innovants sur les oreillers déposés par des acteurs technologiques majeurs laissent présager une convergence imminente entre les surfaces de sommeil et les diagnostics connectés, une transition qui pourrait faire augmenter les prix de vente moyens sur le marché des oreillers cervicaux.
Principaux enseignements du rapport
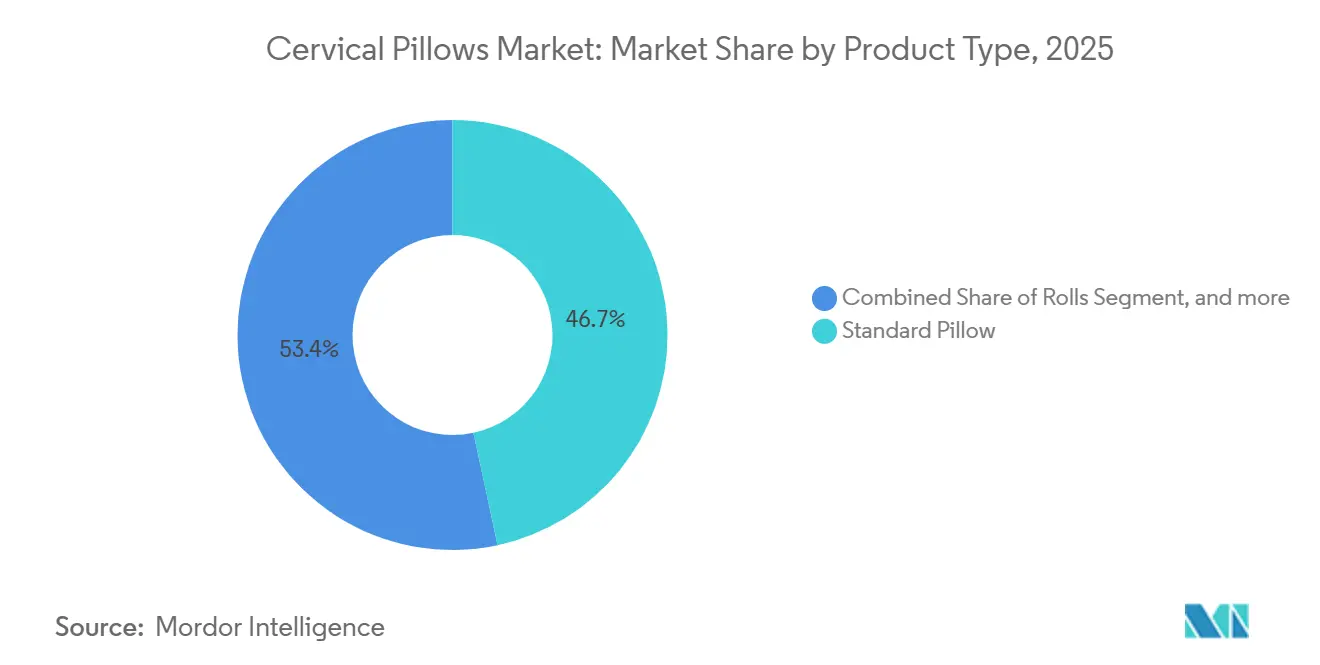
- Par type de produit, les oreillers standard détenaient 46,65 % des parts du marché des oreillers cervicaux en 2025, tandis que les modèles à base d'eau devraient afficher la croissance la plus rapide avec un CAGR de 7,54 % jusqu'en 2031.
- Par application, la spondylose cervicale représentait 38,54 % de la demande en 2025, et les troubles de l'articulation temporomandibulaire devraient progresser à un CAGR de 8,30 % jusqu'en 2031.
- Par type de matériau, la fibre de polyester dominait le volume avec une part de 55,32 % en 2025, et la mousse infusée de gel devrait se développer à un CAGR de 7,44 % sur la même période.
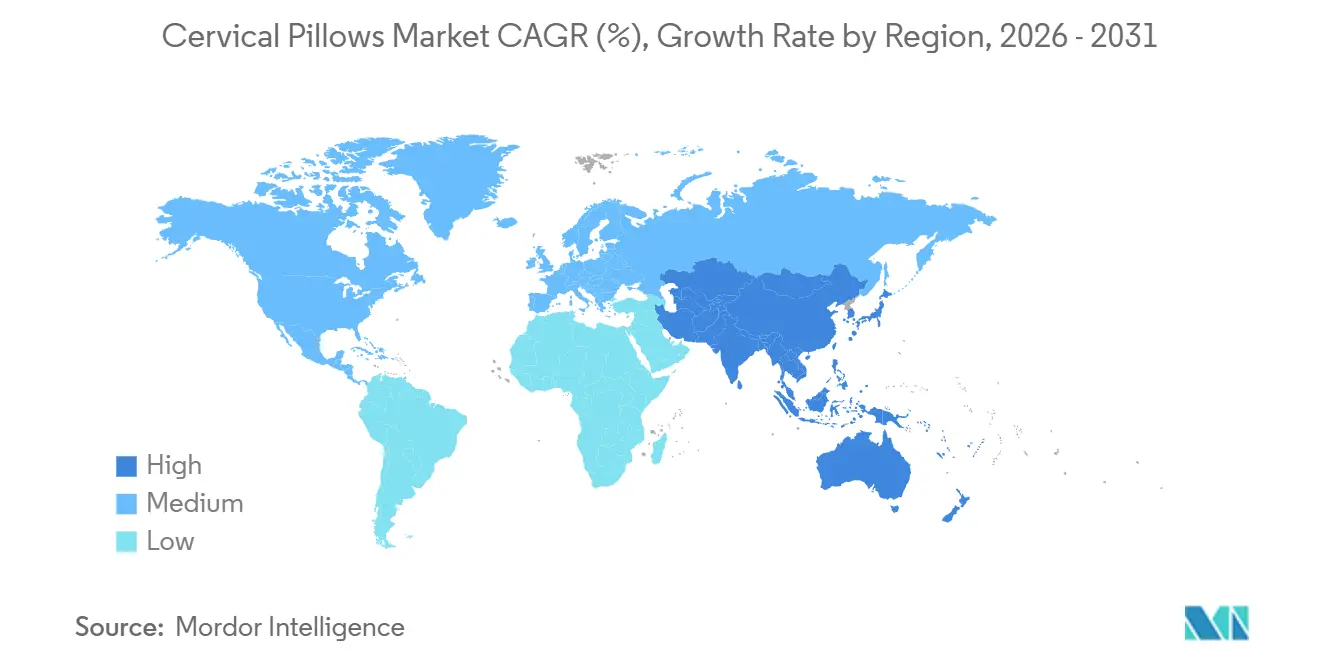
- Par géographie, l'Amérique du Nord a contribué à hauteur de 43,56 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait afficher la croissance régionale la plus rapide avec un CAGR de 6,43 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la pénétration du commerce électronique dans les produits de santé à domicile | +1.2% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des preuves cliniques reliant l'alignement cervical à la qualité du sommeil | +1.5% | Amérique du Nord, Europe occidentale, Asie de l'Est | Long terme (≥4 ans) |
| Adoption d'oreillers orthopédiques intelligents à capteurs intégrés | +0.9% | Amérique du Nord, Europe occidentale, pôles urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des programmes de bien-être en entreprise et d'ergonomie au travail | +0.8% | Amérique du Nord, Europe occidentale, certains marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des établissements de soins assistés et de la prise en charge gériatrique | +1.0% | Sociétés vieillissantes au Japon, en Europe occidentale et en Amérique du Nord | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la pénétration du commerce électronique dans les produits de santé à domicile
Les vitrines en ligne offrent aux fabricants un accès direct aux segments d'acheteurs de niche, éliminant les marges que les détaillants ajoutaient auparavant pour gonfler les prix. Casper Sleep a vendu plus de 34 000 unités d'oreillers via son site propriétaire en 2025, renforçant l'attrait des retours gratuits et des essais de 90 nuits qui réduisent les coûts de changement de marque[1]Casper Sleep, "Rapport d'impact annuel 2025," casper.com. La publicité de précision cible les dormeurs sur le côté, les dormeurs sur le dos ou les patients souffrant de douleurs cervicales avec des messages correspondant aux profils de sommeil individuels. Les marques utilisent les avis en temps réel et la télémétrie des applications compagnes pour itérer sur la hauteur et la fermeté, une boucle de rétroaction impossible dans les canaux traditionnels de vente en magasin. Smart Nora démontre une tolérance aux prix premium avec un produit à 439 USD qui gonfle un mince coussin sous l'oreiller de l'utilisateur pour atténuer les ronflements, prouvant que les accessoires IoT peuvent augmenter les marges tout en fonctionnant dans le cadre d'une distribution exclusivement en ligne.
Croissance des preuves cliniques reliant l'alignement cervical à la qualité du sommeil
Des résultats publiés dans des revues à comité de lecture en 2024 et 2025 ont renforcé l'acceptation médicale des oreillers cervicaux spécialisés. Un essai randomisé de janvier 2025 a montré que l'extension de la tête via un collier cervical réglable réduisait les indices d'événements respiratoires de 4,5 événements par heure chez les patients souffrant d'apnée obstructive du sommeil modérée, un résultat désormais cité dans les supports marketing des oreillers destinés aux pneumologues. Une étude transversale menée en 2024 a rapporté que les personnes présentant des symptômes cervicaux passaient 185,1 minutes par nuit dans des postures provocatrices, contre 83,8 minutes pour les témoins, établissant un lien entre un soutien insuffisant de l'oreiller et la fragmentation du sommeil. Une étude de Physical Therapy Korea a démontré que des prototypes de mousse hybride maintenaient une pression maximale à l'interface tête-cou de 57,03 mmHg, significativement inférieure à celle de la mousse de soutien cervical, validant ainsi les conceptions à double couche combinant galbe et confort. Ces données aident les fabricants à traduire des indicateurs cliniques — tels que la réduction de la douleur, l'efficacité du sommeil et le maintien de l'angle cervical — en propositions de valeur convaincantes pour les professionnels de santé et les consommateurs.
Adoption d'oreillers orthopédiques intelligents à capteurs intégrés
Les microphones MEMS à faible coût, les puces Wi-Fi et les moteurs vibrants transforment la literie passive en compagnons de santé intelligents. Un prototype publié dans Applied Sciences en décembre 2025 a atteint une précision de détection des ronflements de 98,33 % en utilisant des composants coûtant moins de 8 USD et un algorithme d'apprentissage multi-spectre, indiquant une nomenclature favorable pour la fabrication à grande échelle. Le brevet d'Amazon d'octobre 2024 décrit un oreiller qui gonfle des vessies d'air internes lorsque des modèles d'apprentissage automatique détectent une obstruction des voies respiratoires, signalant une entrée potentielle grand public de matériel de sommeil adaptatif. Les premiers adoptants paient entre 149 et 439 USD pour ces appareils, acceptant les mises à jour de micrologiciel et l'analyse en nuage dans le cadre du forfait de valeur. L'ambiguïté réglementaire persiste car les allégations thérapeutiques pourraient déclencher la surveillance de la FDA ou du marquage CE ; cependant, les entreprises qui gèrent efficacement la conformité sont en mesure de capter une prime formelle de dispositif médical.
Essor des programmes de bien-être en entreprise et d'ergonomie au travail
Les troubles musculo-squelettiques engendrent environ 45 à 54 milliards USD de coûts annuels pour les employeurs américains, faisant de l'ergonomie préventive une priorité budgétaire. Les oreillers subventionnés sont désormais des inclusions standard dans les programmes de bien-être en entreprise, aux côtés des chaises réglables et des bras de moniteur. Les achats en gros offrent une demande prévisible et réduisent les coûts d'acquisition de clients pour les fournisseurs, tandis que les certifications fondées sur des preuves satisfont les comités de santé au travail. L'adoption du télétravail après la pandémie a accru l'intérêt des employeurs pour les aides ergonomiques à domicile, faisant augmenter les volumes d'oreillers pour les entreprises couvrant à la fois les bureaux sur site et les bureaux à domicile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faible remboursement par les assurances pour les aides préventives au sommeil | −0.6% | États-Unis et autres marchés à assurance privée | Moyen terme (2-4 ans) |
| Sensibilité aux prix dans les économies émergentes | −0.8% | Amérique latine, Afrique, Asie-Pacifique à contraintes de prix | Court terme (≤2 ans) |
| Contrefaçons et importations de mauvaise qualité nuisant à la valeur des marques | −0.5% | Asie-Pacifique, Moyen-Orient, Afrique | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Faible remboursement par les assurances pour les aides préventives au sommeil
La plupart des payeurs classent les oreillers cervicaux comme des articles de bien-être non essentiels, les excluant des formulaires qui couvrent les lits d'hôpital ou les appareils CPAP. Les consommateurs américains paient donc des prix de détail allant de 66 USD pour les modèles rembourrés en fibre à 299 USD pour les modèles refroidissants ou à capteurs, limitant ainsi les prescriptions à ceux qui peuvent se les financer eux-mêmes. Les comptes de dépenses flexibles et les comptes d'épargne santé offrent un soulagement partiel, mais ils nécessitent des démarches administratives supplémentaires qui peuvent freiner les recommandations des cliniciens. L'écart de remboursement ne se réduit que lorsque les oreillers s'avèrent rentables dans la prise en charge de l'apnée du sommeil ou de la récupération post-chirurgicale, un constat qui reste limité dans la documentation des payeurs.
Sensibilité aux prix dans les économies émergentes
Dans les pays à revenu faible et intermédiaire, les budgets de santé privilégient les soins aigus plutôt que la literie préventive. Les oreillers en fibre de polyester produits localement se vendent entre 10 et 20 USD et sont moins chers que les offres en mousse à mémoire de forme ou à base d'eau jusqu'à 80 %, ce qui contraint les importations premium. La possession de smartphones et la pénétration du haut débit, conditions préalables à l'adoption des oreillers intelligents, sont inférieures aux moyennes mondiales dans les zones rurales d'Asie et dans certaines parties de l'Afrique, segmentant davantage la demande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les modèles à base d'eau redéfinissent l'ajustabilitéLes oreillers à base d'eau ont capté l'attention des utilisateurs en alliant une fermeté personnalisable à un soulagement de la douleur cliniquement prouvé, et ils devraient afficher un CAGR de 7,54 % de 2026 à 2031, surpassant l'ensemble du marché des oreillers cervicaux. Les oreillers standard, tout en détenant encore 46,65 % des parts du marché des oreillers cervicaux en 2025, font face à la substitution par des modèles dynamiques qui préviennent la perte permanente de hauteur.
La validation clinique de l'Université Johns Hopkins soutient la gamme de produits à chambre à eau de Mediflow, qui a vendu 7 millions d'unités et permet aux utilisateurs d'ajuster finement la fermeté en ajoutant des volumes d'eau allant de 2 à 5 litres. Les rouleaux restent confinés à des niches thérapeutiques telles que la thérapie par traction, et les solutions hybrides qui associent des noyaux en mousse à mémoire de forme à des couches de fibre douce attirent les acheteurs souhaitant à la fois un galbe et un confort de surface. Des études comparatives montrant que les prototypes hybrides abaissent la pression maximale à 57,03 mmHg mettent en évidence une tendance vers des architectures multi-matériaux qui imitent les avantages de l'eau sans entretien des fluides.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par application :
les troubles de l'articulation temporomandibulaire émergent comme une indication à forte croissanceLa spondylose cervicale est restée le cas d'utilisation dominant, représentant 38,54 % en 2025. Cependant, les oreillers conçus pour les troubles de l'articulation temporomandibulaire devraient connaître l'expansion la plus rapide, avec un CAGR de 8,30 % de 2026 à 2031. Les recherches reliant le dysfonctionnement de la mâchoire à la posture de la tête en avant ont accru la sensibilisation des cliniciens, ouvrant un nouveau canal spécialisé pour les dispositifs qui stabilisent l'alignement cervical pendant le sommeil.
Les programmes de récupération après un coup du lapin intègrent des oreillers à hauteur réglable pour prévenir les cycles de douleur chronique. La tension posturale générale due à une utilisation prolongée des appareils contribue à une large catégorie de raideurs cervicales quotidiennes. Le marketing spécifique aux pathologies, qui associe des allégations biomécaniques à des données évaluées par des pairs, permet aux marques de s'adresser directement aux personnes souffrant de troubles de l'articulation temporomandibulaire et aux patients victimes de coups du lapin, plutôt que de regrouper tous les consommateurs dans un segment générique de soutien cervical.

Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par type de matériau :
la mousse infusée de gel capte la prime de refroidissementLa fibre de polyester a dominé le volume avec 55,32 % en 2025, principalement parce que les acheteurs institutionnels privilégient le faible coût et les propriétés hypoallergéniques. La mousse infusée de gel devrait enregistrer un CAGR de 7,44 % jusqu'en 2031, reflétant la volonté de payer pour un refroidissement actif parmi les 45 % d'adultes qui citent l'inconfort thermique comme perturbateur du sommeil.
Les mousses gel certifiées CertiPUR-US intégrant des matériaux à changement de phase dissipent la chaleur et répartissent uniformément la pression, convainquant les consommateurs de passer des produits en fibre à 70 USD vers des modèles de performance à 100-300 USD. Les modèles remplis d'eau et hybrides mousse-fibre se taillent des sous-segments pour les utilisateurs privilégiant la réactivité aux fluides ou les surfaces réversibles. Le latex et le garnissage en duvet répondent aux préférences pour les matériaux naturels, mais manquent d'une différenciation clinique généralisée, ce qui limite leurs parts de marché.
Analyse géographique
Marché des Oreillers Cervicaux en Amérique du Nord
L'Amérique du Nord représentait 43,56 % du marché des oreillers cervicaux en 2025, portée par la prévalence la plus élevée enregistrée de douleurs cervicales standardisées selon l'âge, soit 4 900,7 pour 100 000 habitants, ainsi que par des budgets employeurs incluant régulièrement des accessoires ergonomiques[2]Frontiers in Neurology, "Tendances mondiales et différences régionales dans le fardeau des douleurs cervicales," frontiersin.org. Les prototypes d'oreillers intelligents et les prochaines entrées de plateformes technologiques renforcent le rôle de la région en tant que premier adoptant de literie équipée de capteurs. La saturation du marché tempère les perspectives de croissance, car de nombreux foyers possèdent déjà au moins un oreiller orthopédique, et ce sont désormais les mises à niveau plutôt que les premiers achats qui stimulent les volumes.
Marché des Oreillers Cervicaux en Asie-Pacifique
La région Asie-Pacifique devrait croître à un CAGR de 6,43 % entre 2026 et 2031, contribuant à l'augmentation absolue la plus significative du marché des oreillers cervicaux. La Chine à elle seule recense 48 millions de cas de douleurs cervicales, et les géants du commerce électronique tels qu'Alibaba et JD.com créent des voies directes vers les consommateurs urbains qui achètent régulièrement des dispositifs de santé en ligne. Le Japon et la Corée du Sud affichent une forte disposition à payer pour des gels rafraîchissants et des capteurs intelligents, tandis que l'Inde et l'Indonésie maintiennent une demande pour des modèles en polyester dont le prix est inférieur à 30 USD. Les marques adaptent leurs assortiments par niveau de ville, associant souvent des produits phares à des variantes simplifiées pour répondre à des capacités de dépense diverses.
Marché des Oreillers Cervicaux en EMEA et en Amérique du Sud
Le profil de la demande en Europe reste stable, porté par le vieillissement démographique et des normes de sécurité strictes qui privilégient les produits présentant des bénéfices cliniques documentés. Une prévalence en Europe occidentale de 4 636,1 pour 100 000 habitants se traduit par des commandes institutionnelles régulières d'oreillers orthopédiques certifiés. La fragmentation linguistique et la diversité des normes de distribution compliquent les déploiements à l'échelle régionale, incitant les marques à envisager des partenariats spécifiques à chaque pays. Le Moyen-Orient, l'Afrique et l'Amérique du Sud détiennent ensemble des parts plus modestes, freinées par des revenus plus faibles et une application insuffisante contre les importations contrefaites. Des projets pilotes avec des distributeurs locaux ou des fabricants sous contrat contribuent à compenser les droits de douane à l'importation et à réduire les délais de livraison dans ces régions.

Paysage réglementaire
Les exigences réglementaires applicables aux oreillers cervicaux dépendent de l'usage prévu et des allégations associées, ce qui distingue la literie de bien-être général des produits positionnés pour un bénéfice thérapeutique. Aux États-Unis, les oreillers de soutien cervical commercialisés pour le positionnement ou le soutien sont généralement traités comme des dispositifs de Classe I, de nombreuses configurations étant exemptées de la procédure 510(k) selon les classifications de produits applicables de la FDA. Lorsque les oreillers sont commercialisés pour des indications thérapeutiques, telles que le ronflement ou le positionnement lié à l'apnée obstructive du sommeil, ils peuvent basculer vers des voies de Classe II où l'homologation 510(k) devient pertinente, avec des exigences plus élevées en matière de preuves, d'étiquetage et de contrôles du système qualité.
En Europe, les oreillers cervicaux commercialisés à des fins médicales relèvent du règlement (UE) 2017/745 (MDR). De nombreux produits sont généralement auto-certifiés en Classe I selon les allégations et le profil de risque, mais ils doivent néanmoins disposer d'une documentation conforme au MDR, d'un étiquetage adéquat et respecter les obligations de suivi post-commercialisation. La justification technique et sécuritaire s'appuie de plus en plus sur des normes et référentiels reconnus pour les produits d'assistance au positionnement et à l'intégrité tissulaire (par exemple, ISO 20342-1:2022), tandis que les normes de produits au niveau national façonnent également les exigences pour les matériaux à fort volume comme la fibre de polyester (par exemple, BIS IS 18930:2024 pour les oreillers rembourrés de fibre de polyester en Inde).
Analyse de la chaîne de valeur
La chaîne de valeur des oreillers cervicaux va des intrants polymères et textiles jusqu'à la mise en forme, l'assemblage et la distribution multicanal, avec une différenciation liée à la validation de conception et à la stratégie de canal. Les intrants amont incluent les mousses à base de polyuréthane (y compris les variantes infusées de gel), la fibre de polyester et les housses en polycoton ou spécialisées. Les fabricants transforment ces matériaux en géométries de soutien cervical par découpe ou moulage, lamination et couture de housse, puis ajoutent des fonctionnalités telles que l'ajustabilité (chambres à eau ou inserts modulaires) et, pour les produits connectés, des capteurs et électroniques à faible coût intégrés au système de l'oreiller.
Les acteurs intermédiaires comprennent les fabricants OEM ou sous-traitants et les marques qui positionnent leurs produits soit comme des biens de bien-être grand public, soit comme des aides au positionnement à orientation clinique. En aval, la distribution se répartit entre le commerce de détail de masse et le e-commerce, ainsi que les circuits professionnels ou cliniques où les chiropracteurs et kinésithérapeutes influencent le choix. Les achats institutionnels accordent également de l'importance à la cohérence des spécifications et de la documentation, tandis que les produits positionnés comme dispositifs médicaux nécessitent un alignement du système de management de la qualité (généralement des systèmes basés sur l'ISO 13485) et des contrôles d'étiquetage plus stricts. Les canaux de vente directe au consommateur réduisent les cycles d'itération pour les changements de hauteur et de fermeté, ce qui peut accélérer la commercialisation des fonctionnalités intégrant des capteurs.
Paysage concurrentiel
Le marché est modérément fragmenté, avec des conglomérats de literie, des spécialistes orthopédiques et des startups de vente directe aux consommateurs en concurrence sur des niveaux de prix qui se chevauchent. Tempur Sealy International s'appuie sur les formulations de mousse TEMPUR bien connues et un large réseau de distribution pour maintenir une présence premium en rayon. Mediflow se concentre sur la technologie à base d'eau validée par des essais cliniques de l'Université Johns Hopkins, ce qui stimule l'adoption dans les canaux de santé et a soutenu des ventes de 7 millions d'unités à décembre 2025.
Casper Sleep opère un modèle de commerce électronique axé sur les données qui accélère les cycles de développement itératifs, tandis que BEDGEAR applique une image de marque axée sur la performance sportive et des questionnaires d'ajustement interactifs pour attirer les jeunes démographies. L'annonce du brevet d'Amazon en 2024 signale que les grandes entreprises technologiques perçoivent les surfaces de soutien cervical comme des passerelles vers des écosystèmes de sommeil connectés, élevant ainsi les références de performance en termes de précision des données et d'ajustement automatisé.
L'activité de contrefaçon et les entrants agressifs sur les prix défient les acteurs établis tant sur la perception de la qualité que sur les marges. Les entreprises leaders répondent avec des garanties de trois ans, une authentification par code QR et des divulgations transparentes sur l'approvisionnement pour rassurer les consommateurs. Les labels de certification tels que CertiPUR-US et OEKO-TEX deviennent des prérequis plutôt que des facteurs de différenciation. L'adoption de réseaux de capteurs MEMS et de mises à jour de micrologiciel par apprentissage automatique est susceptible de segmenter le champ concurrentiel, les premiers entrants acquérant des avantages en matière de données qui se convertissent en revenus d'abonnement et en achats répétés sur le marché des oreillers cervicaux.
Leaders du secteur des oreillers cervicaux
-
PharMeDoc
-
Coop Home Goods
-
DJO Global Inc.
-
Innocor Inc.
-
Malouf
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Oreillers Cervicaux
- Airhawk
- Alex Orthopedic
- Bedgear
- Casper Sleep
- CNH Pillow
- Contour Products
- Coop Home Goods
- Custom Craftworks
- DJO Global
- Hall Innovations
- Innocor
- J-Pillow
- Malouf
- Mediflow
- My Pillow
- PharMeDoc
- Sissel GmbH
- Tempur Sealy International
- Therapeutic Pillow International
- Xtreme Comforts

Opportunités de marché et perspectives d'avenir
L'espace blanc le plus visible se trouve dans les systèmes de soutien cervical adaptatifs et ajustables qui relient le confort à des résultats posturaux mesurables, s'appuyant sur l'évolution plus large vers les capteurs, l'ajustement pneumatique et les architectures modulaires. En 2026, de nouveaux concepts d'oreillers connectés émergents ont mis en avant des conceptions à commande pneumatique visant à maintenir la courbure cervicale physiologique et à s'adapter aux dimensions corporelles de l'utilisateur. Cela soutient une évolution vers des produits capables de quantifier la posture de sommeil et d'automatiser les changements de soutien plutôt que de se fier uniquement à des contours en mousse statiques.
Là où la valeur peut être captée est également façonné par les réalités réglementaires et celles des payeurs. Les politiques des assureurs privés continuent de limiter la couverture systématique des oreillers cervicaux lorsqu'ils sont présentés comme des articles de bien-être préventif, ce qui crée des opportunités plus claires pour les marques capables de fournir un positionnement clinique plus solide et une documentation adaptée aux circuits de recommandation professionnels ou à des indications spécifiques. L'innovation en matière de matériaux constitue un autre levier de premiumisation et de différenciation, notamment les concepts de mousse antimicrobienne divulgués dans des publications de brevets de 2026 (par exemple, des approches infusées de nanoparticules de cuivre et d'argent), aux côtés d'arguments de performance déjà établis comme les gels rafraîchissants et les allégations de répartition de pression qui soutiennent des tranches de prix plus élevées.
Recent Industry Developments in Marché des Oreillers Cervicaux
- Juillet 2026 : Core Products International a annoncé le lancement national de sa collection de soutien ergonomique du cou et de sommeil cervical sur Target.com. Cette expansion accroît l'accès via une plateforme de vente au détail numérique majeure et soutient un écoulement à plus grand volume par rapport à une distribution limitée aux cliniques. La présence sur Target.com relève également le niveau d'exigence en matière de préparation de l'assortiment, de contenu éducatif pour les consommateurs et de performance liée aux avis clients dans un environnement de recherche concurrentiel.
- Juin 2026 : Bedsure a lancé l'OLoop Cervical Pillow, positionné autour d'un contour ergonomique en forme de O et d'une conception à double face pour différentes préférences de sommeil. Ce lancement renforce la segmentation par niveau de produit autour de l'ergonomie et de la différenciation par les fonctionnalités plutôt que par les seuls matériaux de remplissage banalisés. Il ajoute également une pression concurrentielle dans la gamme de prix moyens, où les allégations de conception et les garanties de confort influencent la conversion en ligne.
- Janvier 2026 : Malouf et Sinomax USA ont annoncé une entreprise stratégique de capital visant à investir dans les capacités de fabrication américaines pour les produits de sommeil. Cette démarche renforce l'argument en faveur d'une capacité nationale et d'un contrôle de la chaîne d'approvisionnement dans un contexte de contrôle accru de la qualité, des délais et de l'approvisionnement dans les catégories literie et bien-être. Elle signale également une consolidation continue des capacités à travers la mousse, la fabrication de produits finis et la distribution des marques.


Marché des Oreillers Cervicaux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des oreillers cervicaux comprend les oreillers conçus pour soutenir le cou et la colonne cervicale pendant le repos, et il est mesuré en valeur sur les achats des consommateurs et des institutions à travers les canaux en ligne et hors ligne.
Exclusions de périmètre : les oreillers décoratifs, les oreillers de lit standard vendus sans allégation de soutien cervical et les dispositifs orthopédiques non-oreillers sont exclus de ce dimensionnement du marché.
Aperçu de la segmentation
-
Par type de produit
- Oreiller standard
- Rouleaux
- Oreiller à base d'eau
- Autres types de produits
-
Par application
- Spondylose cervicale
- Blessures par coup du lapin
- Troubles de l'articulation temporomandibulaire
- Autres applications
-
Par type de matériau
- Fibre de polyester
- Mousse infusée de gel
- Rempli d'eau
- Autres types de matériaux
-
Géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir une limite de marché claire et ancrer le modèle dans un contexte fiable avant de construire les hypothèses. Nous examinons les indicateurs liés à la santé publique et au sommeil, puis nous les mettons en correspondance avec les signaux de demande en literie et textile de maison visibles dans les différentes régions.
Les références typiques incluent des sources telles que le CDC et le NIH pour les statistiques musculosquelettiques et liées au sommeil, l'OCDE Health Statistics pour l'orientation des dépenses de santé, et UN Comtrade pour les flux commerciaux qui aident à vérifier la cohérence des mouvements transfrontaliers de biens textiles de maison. Nous utilisons également des sources telles que le barème tarifaire de l'USITC, des bases de données de brevets pour l'activité en matière de matériaux et de conception, et des revues à comité de lecture pour les preuves relatives au soutien du cou et à la posture. Les documents d'entreprise, les présentations aux investisseurs et les communiqués de presse fiables sont ensuite utilisés pour comprendre les évolutions de prix, l'expansion des canaux et les lancements de produits, et des abonnements payants pour les données financières d'entreprises ainsi que des vérifications d'importations/exportations au niveau des expéditions sont utilisés de manière sélective lorsque les données publiques ne sont pas suffisamment détaillées. Les sources citées ici ne sont données qu'à titre illustratif, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider le bassin de demande et la logique de tarification, car les oreillers cervicaux sont affectés par les évolutions des préférences des consommateurs et les changements dans le mix des canaux. Nous nous entretenons avec des fabricants, des fournisseurs de matériaux, des distributeurs, de grands détaillants et des acheteurs à orientation santé, puis nous comparons leurs apports entre l'APAC, l'EMEA et les Amériques afin que les hypothèses régionales ne deviennent pas excessivement généralisées.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Dirigeants (CXOs) : 13 % | APAC : 47 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le marché est d'abord reconstruit à l'aide d'une approche descendante où les bassins de demande en literie et en textile de maison sont filtrés en consommation éligible aux oreillers cervicaux à l'aide du mix de canaux, du taux d'attachement produit et du comportement de remplacement. Pour garder des totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives construites à partir de points de prix échantillonnés par matériau, de vérifications de canaux au niveau des détaillants et de signaux de volume au niveau des fournisseurs dans les pays prioritaires, puis ajustés lorsque les deux vues ne s'alignent pas.
Les principales données utilisées dans le modèle incluent des indicateurs tels que les signaux de prévalence liés à la douleur cervicale et à la posture, la pénétration du e-commerce pour les biens domestiques, l'évolution du prix de vente moyen par matériau (par exemple mousse à mémoire de forme contre garnissage en fibre), le changement de mix vers les fonctionnalités ergonomiques et rafraîchissantes, et la dépendance régionale aux importations pouvant affecter la disponibilité et la tarification. Lorsque les définitions de produits diffèrent selon les vendeurs, les écarts sont traités en appliquant un qualificatif de soutien cervical cohérent, puis en associant les annonces ambiguës à la tranche de prix comparable la plus proche afin qu'elles ne gonflent pas les volumes.
Pour les prévisions, une analyse de scénarios est utilisée autour de la tarification et du mix de canaux, et elle est étayée par une régression multivariée simple sur des variables macroéconomiques telles que la tendance du revenu disponible, la croissance du commerce de détail en ligne et l'orientation des dépenses de santé et de bien-être. Les retours d'experts sont utilisés pour tester la rapidité avec laquelle la premiumisation ou la baisse de gamme peuvent se produire, puis la prévision finale est maintenue dans des limites d'adoption réalistes pour chaque région.
Validation des données et cycle de mise à jour
La validation est effectuée à travers plusieurs vérifications qui comparent les totaux modélisés à des signaux indépendants tels que les échelles de prix à travers les canaux, la direction des flux commerciaux le cas échéant, et les indicateurs régionaux de demande en literie. Si un résultat au niveau d'un pays semble incohérent, les hypothèses sont revisitées par étapes, en commençant par le calendrier des devises, puis la répartition des prix, puis le mix de canaux, et les répondants peuvent être recontactés lorsque l'écart reste inexpliqué.
Avant validation finale, le travail passe par un examen interne des analystes qui recherche les anomalies, les définitions incohérentes et les ruptures mathématiques entre les années historiques et les années de prévision. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient la tarification, les conditions d'approvisionnement ou la demande des consommateurs. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent la vue la plus récente plutôt qu'un instantané plus ancien.
Taille du marché des oreillers cervicaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les oreillers cervicaux peuvent différer même lorsque le nom du sujet semble identique, car les produits inclus et l'ancrage temporel ne sont pas toujours cohérents. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des totaux larges de literie et une autre s'appuie davantage sur la tarification au niveau des produits et les signaux de canaux.
Les échelles de prix de détail à travers les principaux canaux en ligne et hors ligne, ainsi que les vérifications de demande régionale liées aux cas d'usage de soutien du cou, sont les éléments de preuve qui maintiennent l'estimation de Mordor Intelligence alignée sur les achats spécifiquement cervicaux plutôt que sur des catégories d'oreillers plus larges. L'écart restant provient généralement de marges de périmètre comme le décompte d'oreillers de lit génériques avec un léger contourage, l'utilisation d'un calendrier de devises différent, et le choix d'une fenêtre de prévision plus longue qui éloigne davantage les hypothèses des signaux de prix et de volume observables.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,09 milliards USD (2025) | |
| Cabinet de conseil mondial A | 5,17 milliards USD (2025) | Utilise une catégorie principale similaire, mais le résumé public ne précise pas comment les oreillers hybrides sont traités ni comment la tarification par canal est normalisée, ce qui peut faire varier la valeur comptée dans les marchés à forte présence de produits premium. |
| Groupe de recherche sectoriel B | 4,82 milliards USD (2024) | Ancre le modèle sur une année de base différente et peut appliquer un cadrage de revenus plus large avec une cartographie des segments différente, ce qui peut entraîner des différences de calendrier et de définition lorsqu'elles sont comparées sur une base annuelle unique. |
Le tableau montre que les valeurs de 2025 sont proches, mais les raisons derrière chaque chiffre ne sont pas identiques. Lorsque le périmètre du produit reste strictement limité aux allégations de soutien cervical et que les tranches de prix sont validées à travers les canaux, le total final reste traçable à un ensemble reproductible d'étapes qu'un acheteur peut revisiter chaque année à mesure que les conditions changent.


Questions clés auxquelles le rapport répond
Quel est le chiffre d'affaires prévu pour les oreillers cervicaux en 2031 ?
La taille du marché des oreillers cervicaux devrait atteindre 7,02 milliards USD d'ici 2031 à un CAGR de 5,51 %.
Quel format de produit devrait connaître la croissance la plus rapide au cours des cinq prochaines années ?
Les oreillers à base d'eau devraient croître à un CAGR de 7,54 % jusqu'en 2031, surpassant tous les autres formats.
Quelle région enregistrera la demande incrémentale la plus élevée ?
L'Asie-Pacifique enregistrera la demande incrémentale la plus élevée, croissant à un CAGR de 6,43 % et bénéficiant d'une prévalence absolue élevée des douleurs cervicales.
Pourquoi les oreillers en mousse infusée de gel gagnent-ils en popularité ?
La mousse infusée de gel dissipe la chaleur et procure un soulagement de la pression, répondant à l'inconfort thermique qui perturbe le sommeil de 45 % des adultes.
En quoi les oreillers intelligents diffèrent-ils des oreillers cervicaux traditionnels ?
Les oreillers intelligents intègrent des capteurs et des microcontrôleurs qui détectent les ronflements ou l'obstruction des voies respiratoires et ajustent la hauteur ou vibrent pour améliorer la respiration et la qualité du sommeil.
Qu'est-ce qui limite la couverture d'assurance pour les oreillers orthopédiques ?
Les assureurs classent la plupart des oreillers cervicaux comme des produits de bien-être plutôt que comme des dispositifs médicaux, de sorte que le remboursement reste rare, sauf pour des indications thérapeutiques de niche.
Dernière mise à jour de la page le:



