
Tamaño y Participación del Mercado de Pasta de Dientes de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
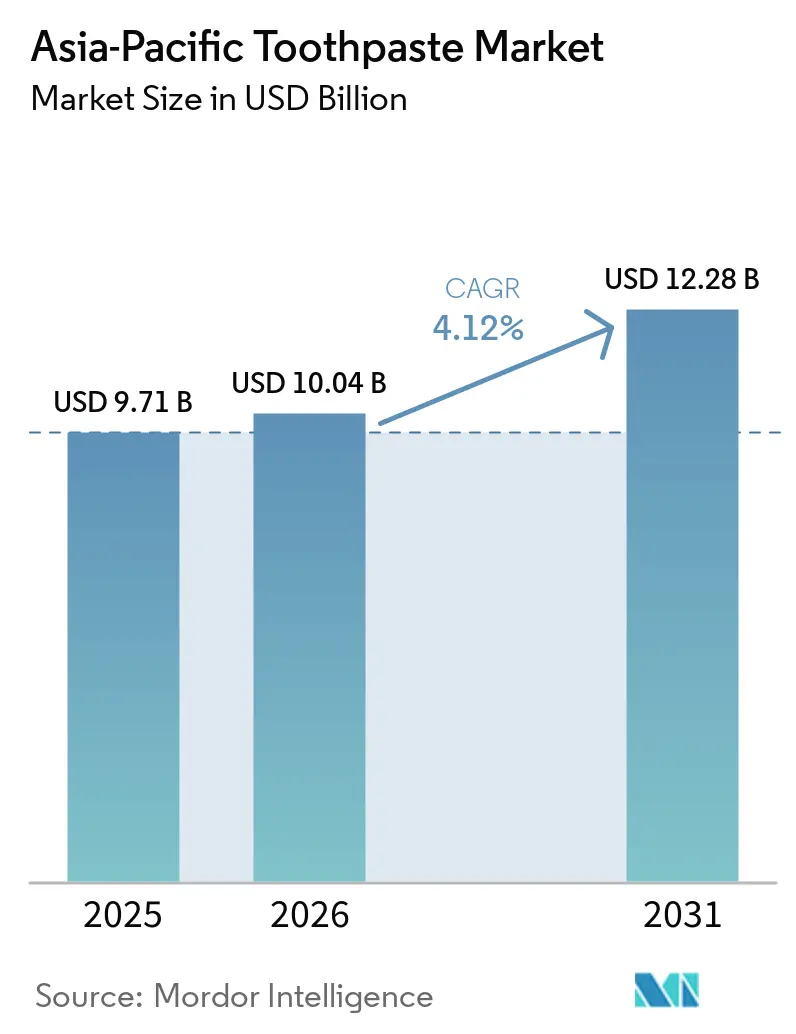
| Tamaño del mercado en el año base (2025) | 9.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.12 % |
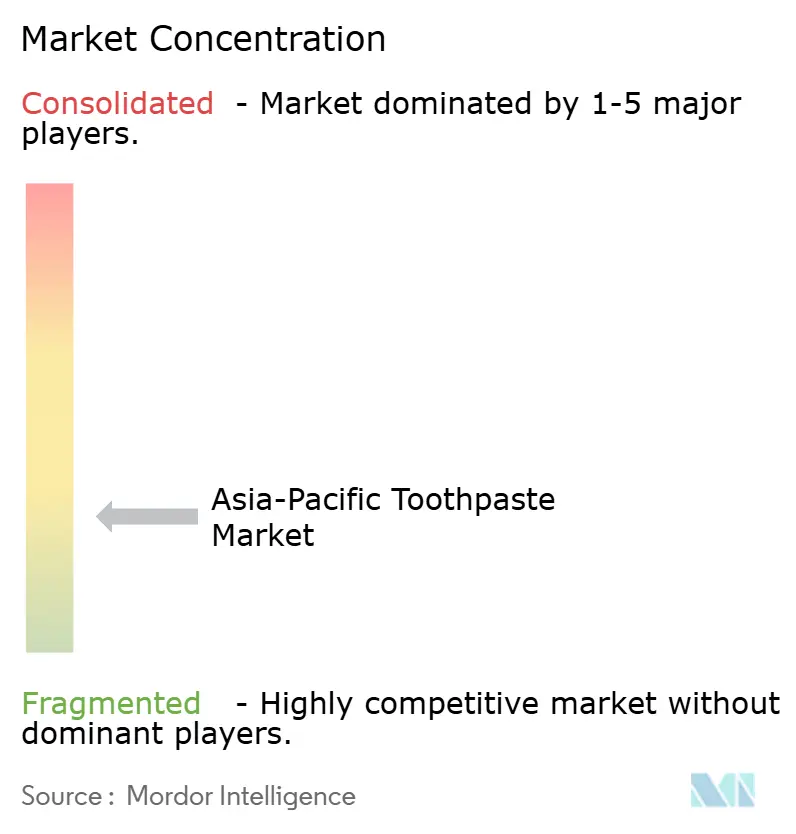
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pasta de Dientes de Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de pasta de dientes de Asia-Pacífico se valoró en 9,71 mil millones de USD en 2025 y se proyecta que alcance los 10,04 mil millones de USD en 2026 y los 12,28 mil millones de USD en 2031, creciendo a una CAGR del 4,12% de 2026 a 2031. El mercado de pasta de dientes de Asia-Pacífico está respaldado por la necesidad de atención bucodental preventiva en una región donde las enfermedades bucales afectan a una gran población. La Organización Mundial de la Salud ha exigido una acción más sólida en salud bucodental y cobertura universal en el Sudeste Asiático para 2030, lo que sitúa la prevención en un lugar más destacado en las agendas de salud pública [1]. El aumento del gasto de los hogares en China, India y los países del Sudeste Asiático está ampliando el acceso tanto a productos estándar como especializados. Los fabricantes están respondiendo con fórmulas de posicionamiento clínico, productos herbales, formatos blanqueadores y líneas orientadas a niños. El mercado de pasta de dientes de Asia-Pacífico también enfrenta normativas de producto más exigentes, riesgos de falsificación y una sólida lealtad del consumidor establecida, lo que favorece a las empresas con marcas de confianza, distribución formal y capacidades de cumplimiento normativo.
Conclusiones Clave del Informe
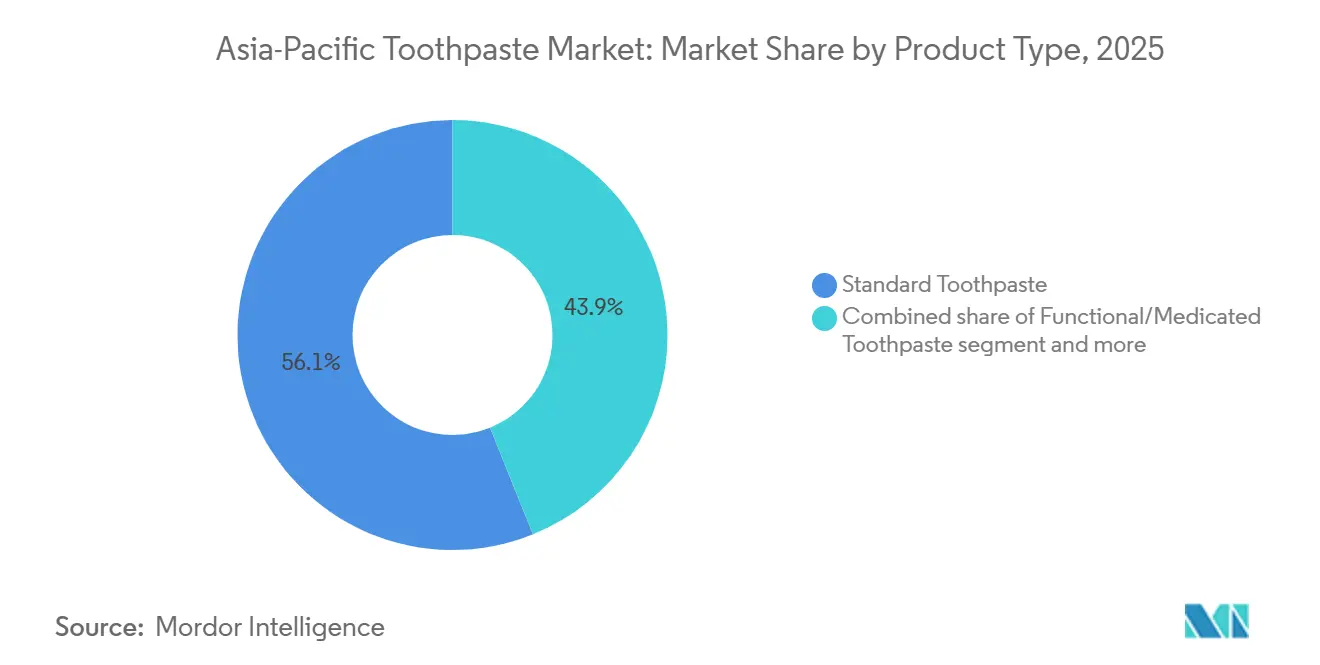
- Por tipo de producto, la pasta de dientes estándar representó el 56,11% de la participación del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que la pasta de dientes funcional y medicada se expanda a una CAGR del 4,75% hasta 2031.
- Por categoría, la pasta de dientes convencional representó el 74,51% de la participación del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que la pasta de dientes natural/orgánica crezca a una CAGR del 5,11% hasta 2031.
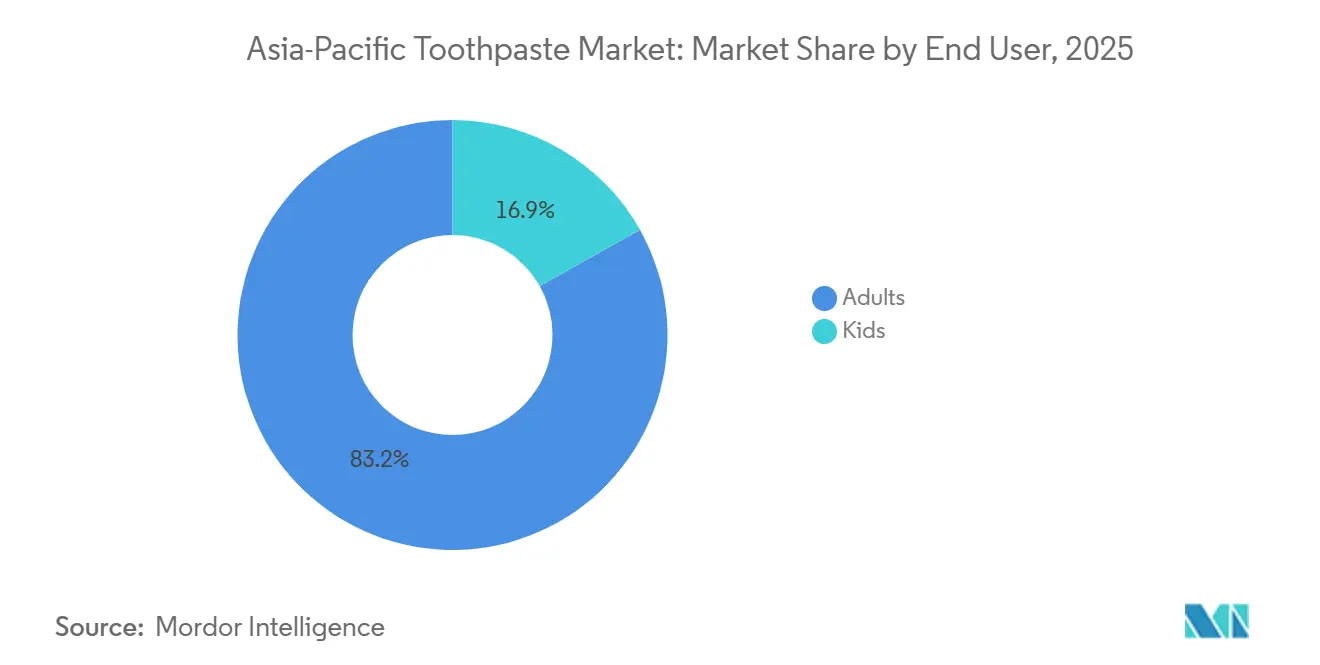
- Por usuario final, los adultos representaron el 83,15% del tamaño del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que la pasta de dientes para niños crezca a una CAGR del 5,62% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 32,14% de la participación del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,37% hasta 2031.
- Por geografía, China representó el 33,95% de la participación del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que India crezca a una CAGR del 6,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Concienciación sobre la Higiene Bucal y la Prevención | +1.1% | India, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Creciente Demanda de Formulaciones Herbales y Ayurvédicas | +0.8% | India, Sudeste Asiático, China | Largo plazo (≥ 4 años) |
| Aumento de la Prevalencia de Problemas de Sensibilidad Dental | +0.7% | China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de la Demanda de Pasta de Dientes Blanqueadora y Especializada | +0.5% | China, Corea del Sur, Japón, Australia | Corto plazo (≤ 2 años) |
| Creciente Demanda de Productos de Higiene Bucal para Niños | +0.4% | China, India, Indonesia, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Aumento de la Inversión en Campañas de Concienciación sobre Salud Bucal | +0.3% | Sudeste Asiático, India, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Concienciación sobre la Higiene Bucal y la Prevención
La concienciación sobre la higiene bucal está fortaleciendo la demanda de uso regular de pasta de dientes en el mercado de pasta de dientes de Asia-Pacífico. Las enfermedades bucales afectan a un estimado de 3.500 millones de personas en todo el mundo, y la Organización Mundial de la Salud identifica la salud bucodental como parte de la salud y el bienestar en general. El plan de acción de la OMS para el Sudeste Asiático exige una cobertura universal de salud bucodental para 2030 y ofrece a los programas nacionales un marco práctico para la prevención. Esta orientación otorga a las agencias de salud, las escuelas y los profesionales dentales un papel más importante en la promoción del cuidado bucal diario. También reduce la dependencia exclusiva de la publicidad de marca, ya que los mensajes de prevención llegan a los consumidores a través de los canales de salud pública. Las campañas de concienciación son especialmente relevantes en India, Indonesia, Tailandia y otros mercados del Sudeste Asiático donde los hábitos rutinarios de cuidado bucal continúan desarrollándose.
Creciente Demanda de Formulaciones Herbales y Ayurvédicas
Los productos herbales, ayurvédicos y orientados a niños están ampliando la gama de necesidades atendidas por el mercado de pasta de dientes de Asia-Pacífico. Dabur informó que su negocio de pasta de dientes creció un 10% interanual en el tercer trimestre del año fiscal 2025 a 2026, mientras que las variantes herbales superaron a las no herbales en 530 puntos básicos. El resultado demuestra que el patrimonio de ingredientes puede respaldar el crecimiento cuando se combina con un rendimiento de producto reconocible. El neem, el clavo, el miswak y el triphala siguen siendo relevantes para los consumidores que asocian estos ingredientes con prácticas familiares de cuidado bucal. Los productos orientados a niños también se benefician de la atención de los padres a la seguridad, los sabores y las formulaciones destinadas a los más pequeños. Los programas de salud dental escolar en China y la expansión de los canales minoristas de madre y bebé respaldan aún más la demanda de productos elaborados para usuarios más jóvenes.
Aumento de la Prevalencia de Problemas de Sensibilidad Dental
La sensibilidad dental está dejando de ser una necesidad clínica específica para convertirse en una preocupación de uso diario en el mercado de pasta de dientes de Asia-Pacífico. Las bebidas ácidas, los alimentos procesados y las rutinas de blanqueamiento están vinculados en el material suministrado a una mayor preocupación por el cuidado del esmalte y las encías entre los consumidores urbanos. Haleon anunció una inversión de 65 millones de GBP en una instalación de fabricación de salud bucodental en Shanghái en marzo de 2026 para respaldar la expansión de Sensodyne y Parodontax en China. Lion lanzó Dent Health Medicated Toothpaste DX Premium en septiembre de 2025 con ácido tranexámico e isopropilmetilfenol para el cuidado de la periodontitis. Lion también introdujo una versión mejorada de SYSTEMA Haguki Plus PREMIUM Toothpaste en abril de 2026 con dipotasio glicirrizinato para el cuidado de la inflamación de las encías. Estas acciones indican que las marcas están utilizando la especificidad de la formulación y la credibilidad profesional para competir por los consumidores que buscan soluciones para la sensibilidad y el cuidado de las encías.
Expansión de la Demanda de Pasta de Dientes Blanqueadora y Especializada
Los formatos blanqueadores y especializados están creando razones de compra adicionales dentro del mercado de pasta de dientes de Asia-Pacífico. Colgate-Palmolive lanzó Colgate Optic White Vitamin C en toda Asia-Pacífico en agosto de 2026, con vitamina C estabilizada al 95% de pureza y una campaña protagonizada por j-hope. Colgate también introdujo Visible White Purple Serum en India en noviembre de 2025, utilizando un posicionamiento de corrección de color en un formato de sérum de pasta de dientes. Estos lanzamientos acercan el blanqueamiento dental a las rutinas de cuidado personal y belleza para algunos consumidores. Las marcas especializadas requieren visibilidad en el comercio electrónico y en el comercio minorista orientado a la belleza, además de en los lineales convencionales de cuidado bucal. La categoría ofrece, por tanto, a las marcas establecidas y a las más nuevas una vía hacia productos de mayor valor sin alejarse del uso diario de pasta de dientes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Estrictos para las Declaraciones de Producto y el Etiquetado | -0.5% | China, Tailandia, Australia, con repercusión en toda Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuerte Lealtad del Consumidor hacia las Marcas de Pasta de Dientes Establecidas | -0.4% | India, China, Corea del Sur | Largo plazo (≥ 4 años) |
| Productos Falsificados que Socavan la Confianza del Consumidor en las Marcas | -0.3% | India, incluidos los mercados metropolitanos y de nivel 2, y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Preocupaciones del Consumidor sobre los Ingredientes Químicos Sintéticos | -0.2% | India, Corea del Sur, Australia y segmentos urbanos premium en China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos para las Declaraciones de Producto y el Etiquetado
Las declaraciones de producto, los requisitos de etiquetado y las preocupaciones sobre los ingredientes sintéticos constituyen una restricción significativa para el mercado de pasta de dientes de Asia-Pacífico. Las Disposiciones para la Regulación de la Pasta de Dientes de China exigen el registro de la pasta de dientes nacional e importada y establecen expectativas en materia de evaluación de seguridad, respaldo de eficacia e información sobre ingredientes [2]. El material suministrado indica que siete métodos de prueba obligatorios adicionales, incluidas las pruebas de partículas duras, se aplican a partir de marzo de 2026. Las revisiones del borrador de etiquetado de pasta de dientes con flúor de Tailandia en 2025 también apuntan a un escrutinio más riguroso de la presentación y las declaraciones de los productos. Las empresas más grandes pueden distribuir los costes de cumplimiento normativo entre carteras más amplias, mientras que las empresas más pequeñas pueden tener dificultades para cumplir los requisitos de prueba y documentación. Los consumidores que cuestionan los ingredientes sintéticos añaden presión para obtener fórmulas más claras y una comunicación más directa sobre la seguridad del producto.
Productos Falsificados que Socavan la Confianza del Consumidor en las Marcas
Los productos falsificados pueden limitar la capacidad de los nuevos proveedores para crecer en el mercado de pasta de dientes de Asia-Pacífico. Las marcas establecidas se benefician de los hábitos de compra repetida y de las relaciones de distribución de larga data en India, China y Corea del Sur. Los productos falsificados crean un problema adicional porque pueden debilitar la confianza en las marcas genuinas y generar presión sobre los precios sin contribuir a las ventas legítimas. India Today informó en octubre de 2025 que las autoridades de Delhi desmantelaron una fábrica que producía pasta de dientes adulterada y otros productos. Los canales informales en ciudades más pequeñas y mercados locales pueden dificultar la trazabilidad de los productos. Las marcas están respondiendo mediante herramientas de verificación de envases, controles más estrictos sobre los minoristas y verificaciones de vendedores en el comercio electrónico, aunque estas medidas requieren una inversión continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Pasta de Dientes Estándar Ancla el Volumen mientras Crecen las Variantes MedicadasLa pasta de dientes estándar representó el 56,11% del tamaño del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se proyecta que la pasta de dientes funcional y medicada crezca a una CAGR del 4,75% hasta 2031. Los productos estándar mantienen su posición porque satisfacen las necesidades domésticas rutinarias de grandes grupos de consumidores sensibles al precio. Los productos funcionales están ganando atención porque los consumidores buscan cada vez más apoyo para la sensibilidad, la placa, las manchas y el cuidado de las encías. El borrador del catálogo de clasificación de pasta de dientes de China identificó 8 categorías de eficacia, incluidas la antihipersensibilidad dentinaria, la inhibición de la placa, la eliminación de manchas y el cuidado de las encías, según el material suministrado. Definiciones de categoría más claras pueden facilitar a las empresas el desarrollo y la justificación de ofertas diferenciadas. Esto también puede hacer que las declaraciones sean más comparables para los consumidores que evalúan productos con diferentes beneficios.
La pasta de dientes medicada está volviéndose más relevante para el comercio minorista cotidiano en lugar de estar confinada al uso especializado. Lion lanzó Dent Health DX Double Anti-Inflammatory y Dent Health DX Multi-Function en Japón en octubre de 2026 para consumidores con preocupaciones periodontales. Haleon ha involucrado a más de 40.000 dentistas en China y ha distribuido 2,4 millones de muestras de parodontax desde su lanzamiento en China en 2024, según el material suministrado. Lion también lanzó CLINICA PRO plus Periodontal Barrier Toothpaste en marzo de 2025 con enzima dextranasa como ingrediente activo para el cuidado de la placa. Las normas farmacéuticas de Japón y el marco de la Administración de Seguridad de Alimentos y Medicamentos de Corea del Sur respaldan el uso de estándares formales para productos con posicionamiento clínico. Las marcas que puedan comunicar beneficios creíbles sin exagerar las declaraciones probablemente estarán mejor posicionadas en este segmento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Productos Convencionales Lideran mientras las Opciones Naturales y Orgánicas Ganan TerrenoLa pasta de dientes convencional representó el 74,51% del tamaño del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se proyecta que la pasta de dientes natural y orgánica crezca a una CAGR del 5,11% hasta 2031. Los productos convencionales siguen siendo importantes en Indonesia, Filipinas, la India rural y la China rural porque ofrecen amplia disponibilidad y precios accesibles. Las alternativas naturales y orgánicas están creciendo a medida que la transparencia de ingredientes se vuelve más relevante para los consumidores del mercado medio. Dabur informó que las variantes de pasta de dientes herbal superaron a las no herbales en 530 puntos básicos durante el tercer trimestre del año fiscal 2025 a 2026. Esta brecha indica que la demanda de posicionamiento herbal se está extendiendo más allá de los consumidores urbanos premium. Malasia e Indonesia añaden otra base de demanda a través de los requisitos relacionados con el halal para ingredientes transparentes y garantía del producto.
El límite entre los productos convencionales y los naturales se está volviendo menos definido. Las marcas pueden combinar ingredientes activos conocidos con sabores de origen vegetal, botánicos e indicios sensoriales más suaves. I-ne introdujo GWHITE en Japón en diciembre de 2025 como una pasta de dientes blanqueadora medicinal sin abrasivos que utiliza tecnología Gold Micro Silica, según el material suministrado. El lanzamiento demuestra que el posicionamiento de cuidado del esmalte puede atraer a consumidores que buscan opciones más suaves sin requerir una certificación natural completa. La marca joi, lanzada con Watsons Malaysia, fue descrita en el material suministrado como una pasta de dientes de hidroxiapatita sin flúor con posicionamiento natural y respaldo de ingredientes orientado a la ciencia. Los productos que equilibran eficacia, claridad de ingredientes y precios razonables pueden competir a través de la división de categorías. Este enfoque ofrece a los proveedores una forma de responder a la demanda de productos naturales manteniendo el lenguaje de rendimiento que esperan muchos consumidores.
Por Usuario Final:
Los Adultos Impulsan el Valor mientras la Pasta de Dientes para Niños se AceleraLos adultos representaron el 83,15% del tamaño del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se espera que la pasta de dientes para niños crezca a una CAGR del 5,62% hasta 2031. La demanda adulta sigue siendo central porque los consumidores adultos compran para uso personal y a menudo toman las decisiones de cuidado bucal del hogar. El blanqueamiento, el cuidado de las encías, el cuidado de la sensibilidad y el posicionamiento cosmético han ampliado el número de razones por las que los adultos pueden elegir productos premium. El Visible White Purple Serum de Colgate en India y la campaña Optic White Vitamin C en Asia-Pacífico muestran cómo la pasta de dientes para adultos se está posicionando en torno a la apariencia además de la higiene. Unilever presentó Pepsodent Ultra White en la Semana de la Moda de Yakarta en octubre de 2025, situando el blanqueamiento en un entorno de cuidado personal premium. Estos ejemplos muestran por qué los productos para adultos siguen generando el mayor conjunto de valor para la categoría.
El segmento infantil está respaldado por una mayor concienciación de los padres sobre el cuidado dental infantil y por productos diseñados para usuarios más jóvenes. La pasta de dientes KIDS de Himalaya Wellness Company utiliza neem, granada y xilitol en variantes sin flúor, según el material suministrado. Dichos productos responden a la preocupación de los padres por la seguridad de los ingredientes y la ingestión accidental. Los requisitos de revisión dental escolar de China y su creciente red minorista de madre y bebé respaldan la demanda de productos de cuidado bucal para niños. Las variantes de hidroxiapatita y herbales pueden proporcionar puntos adicionales de distinción en mercados con creciente concienciación sobre la salud. Las empresas deben respaldar las declaraciones de seguridad con documentación clara y comunicación adecuada. Un producto orientado a niños puede establecer una familiaridad temprana con la marca en el hogar, pero también debe cumplir las expectativas de los padres que realizan la compra.
Por Canal de Distribución:
El Comercio Minorista Físico Lidera mientras el Comercio Minorista en Línea Gana RitmoLos supermercados e hipermercados representaron el 32,14% del tamaño del mercado de pasta de dientes de Asia-Pacífico en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,37% hasta 2031. Los establecimientos de gran formato siguen siendo ubicaciones clave para el descubrimiento, la comparación y la compra repetida en el hogar. Las tiendas de conveniencia, las tiendas de comestibles, las farmacias y el comercio tradicional siguen siendo importantes donde el acceso al comercio moderno es desigual. La presencia en farmacias puede respaldar una percepción clínica de la pasta de dientes funcional en Japón, Corea del Sur y Australia. Lion, Sunstar y Haleon utilizan el compromiso profesional para fortalecer esta conexión, según el material suministrado. La distribución física sigue siendo, por tanto, importante tanto para la disponibilidad cotidiana como para la credibilidad del producto.
El comercio minorista en línea está transformando la forma en que los productos especializados llegan a los consumidores en el mercado de pasta de dientes de Asia-Pacífico. El material suministrado señala que Colgate India ha identificado el crecimiento del cuidado bucal en el comercio rápido como más rápido que el crecimiento del comercio electrónico convencional. La entrega rápida puede convertir la reposición rutinaria en una ocasión para la selección de productos premium. Las marcas nativas digitales pueden utilizar Douyin, TikTok Shop, Tmall, JD.com, Shopee y canales similares para introducir productos especializados sin algunos de los costes de listado asociados a las grandes cadenas minoristas. Los modelos de suscripción en plataformas chinas pueden respaldar las ventas repetidas y una demanda más predecible. Los canales en línea también hacen más accesibles la educación del consumidor, las reseñas y la demostración de productos para formatos desconocidos. Su crecimiento no elimina la necesidad del comercio minorista físico, pero cambia el equilibrio del gasto necesario para ganar visibilidad y prueba.
Análisis Geográfico
Mercado de Pasta de Dientes de China
China representó el 33,95% de la cuota del mercado de pasta de dientes de Asia-Pacífico en 2025 y sigue siendo la mayor oportunidad nacional de la región. El Grupo de Negocio de Productos de Salud de Yunnan Baiyao registró 3,442 mil millones de CNY en ingresos en el primer semestre de 2025, según la divulgación financiera proporcionada. El parodontax de Haleon se convirtió en la marca de salud gingival más vendida en las tiendas Sam's Club en un plazo de 3 meses desde su lanzamiento en China, según el material proporcionado. La inversión de Haleon en Shanghái en marzo de 2026 tiene como objetivo respaldar la expansión de Sensodyne y parodontax, incluida la distribución de parodontax en 30 ciudades para finales de 2027. Las normas de la NMPA de China, incluidos los requisitos de registro y las expectativas de seguridad, incrementan el valor de la capacidad regulatoria para los proveedores nacionales e internacionales. Douyin, JD.com y Tmall ofrecen tanto a las empresas establecidas como a los nuevos competidores formas de llegar a los consumidores urbanos interesados en productos premium.
Mercado de Pasta de Dientes de India
Se proyecta que India registre el crecimiento geográfico más rápido, con una CAGR del 6,28% hasta 2031. Dabur reportó un crecimiento del 10% en pasta de dientes en el tercer trimestre del año fiscal 2025-2026, con las variantes herbales creciendo más rápido que las opciones no herbales. La empresa también inició la construcción de una planta de fabricación de INR 400 crore en Tindivanam, Tamil Nadu, con la pasta de dientes como producto principal de la fase 1 y una capacidad planificada de 11.000 MT. Patanjali, Himalaya Wellness y Vicco Laboratories dotan al país de un sólido grupo de competidores enfocados en productos herbales. La formalización de los estándares de productos ayurvédicos puede mejorar la consistencia y respaldar la credibilidad de los productos de origen local. La combinación de preferencia herbal, expansión del comercio minorista moderno y crecimiento del comercio digital en India ofrece diversas vías para que las empresas lleguen a diferentes grupos de ingresos.
Mercado de Pasta de Dientes de APAC
Japón, Corea del Sur, Australia, Indonesia, Tailandia y Singapur ofrecen diferentes formas de oportunidad para el mercado de pasta de dientes de Asia-Pacífico. Japón tiene una demanda de volumen madura, pero sus productos premium continúan evolucionando a través de la innovación en formulación y formato. Kao introdujo la Pasta de Dientes Carbonatada Pureora Floating Whitening en julio de 2026, extendiendo la marca hacia el blanqueamiento, según el material proporcionado. Corea del Sur utiliza conceptos de productos orientados a la belleza y marcos formales de declaraciones para respaldar el posicionamiento premium en el cuidado bucal. Indonesia y Tailandia se benefician de la expansión del comercio minorista moderno y la adopción del comercio social, mientras que las normas provisionales de etiquetado de flúor de Tailandia de 2025 indican un entorno de cumplimiento más formal [3]. Las normas de productos terapéuticos de Australia pueden respaldar las declaraciones de pasta de dientes con posicionamiento clínico. En conjunto, estos mercados demuestran que el crecimiento regional proviene de una combinación de premiumización, desarrollo formal del comercio minorista, regulación de productos y participación en línea, en lugar de un único patrón de consumidor.
Panorama Competitivo
El mercado de pasta de dientes de Asia-Pacífico incluye a Colgate-Palmolive, Unilever, Haleon y Procter & Gamble, que compiten con especialistas regionales que tienen un fuerte reconocimiento local. Yunnan Baiyao se apoya en el patrimonio de la medicina tradicional china en China, mientras que Dabur y Patanjali utilizan el posicionamiento ayurvédico en India. Lion Corporation y Kao Corporation tienen posiciones establecidas en Japón a través del desarrollo de productos y la distribución local. Las empresas multinacionales utilizan capacidades de investigación, mensajes clínicos y plataformas de marca transfronterizas. Las empresas nacionales a menudo tienen ventajas en la familiaridad con los ingredientes locales, el alcance del comercio informal y la confianza del consumidor específica de cada país.
Varios movimientos recientes muestran cómo las empresas están adaptando sus estrategias. Haleon completó la adquisición de su empresa conjunta TSKF por 700 millones de GBP en junio de 2025, obteniendo control operativo directo de su negocio de atención médica de venta libre en China. Haleon también anunció su inversión en fabricación en Shanghái en marzo de 2026, vinculando la producción local a la expansión de Sensodyne y Parodontax. Colgate ha expandido los conceptos de blanqueamiento a través de su formato de sérum en India y su campaña regional de vitamina C. La gama Pepsodent Expert de Unilever y el lanzamiento de Ultra White demuestran el valor de combinar el mensaje de expertos dentales con el posicionamiento de belleza. Estos movimientos indican que la relevancia regional depende cada vez más del posicionamiento del producto, la presencia operativa local y los canales creíbles para la educación del consumidor.
La competencia también se está desarrollando a través de nuevos formatos de producto y el comercio digital. La marca Saky de Guangzhou Weimeizi representa al grupo de competidores nativos digitales que utilizan lanzamientos en plataformas y el comercio en vivo en China, según el material suministrado. APAGARD SERENA de SANGI ingresó al Salón de la Fama en los Premios Best Cosmetics de @cosme 2025 en la categoría de Mejor Cuidado Bucal. El reconocimiento muestra cómo un producto de blanqueamiento con hidroxiapatita puede consolidar su posición tanto en los canales de belleza como de cuidado bucal. Las marcas más nuevas pueden reducir algunos costes de entrada a través de lanzamientos en línea, pero las empresas establecidas conservan ventajas en cumplimiento normativo, distribución y reconocimiento de marca. Los productos medicados requieren credibilidad clínica, mientras que los productos blanqueadores se benefician de una comunicación más orientada al estilo de vida. Las empresas que puedan satisfacer ambas necesidades probablemente competirán de manera más efectiva en toda la región.
Líderes de la Industria de Pasta de Dientes de Asia-Pacífico
-
Colgate-Palmolive Company
-
Unilever
-
The Procter & Gamble Company
-
Himalaya Wellness Company
-
Patanjali Ayurved Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pasta de Dientes de Asia-Pacífico Empresas cubiertas en este informe
- The Procter & Gamble Company
- Unilever
- Colgate-Palmolive Company
- Haleon plc
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories
- Himalaya Wellness Company
- Kao Corporation
- Amway Corporation
- Patanjali Ayurved Limited
- LG Household & Health Care Ltd.
- Hawley & Hazel (BVI) Co. Ltd.
- Guangzhou Weimeizi Industrial Co., Ltd.
- Amorepacific Corporation
- GC Corporation
- Dr. Bronner's Magic Soaps
Lea el análisis de las empresas de mercado de pasta de dientes de asia-pacífico
Desarrollos recientes de la industria en Mercado de Pasta de Dientes de Asia-Pacífico
- Octubre de 2026: Lion relanzó la gama Dent Health Medicated Toothpaste con 2 nuevas variantes, DX Double Anti-Inflammatory y DX Multi-Function, lanzadas en todo Japón el 7 de octubre de 2026, dirigidas a consumidores con preocupaciones periodontales. El relanzamiento representa una profundización sistemática del liderazgo de Lion en el cuidado bucal medicado, con formulaciones actualizadas que abordan simultáneamente la inflamación, el sangrado y el mal aliento.
- Agosto de 2026: Colgate lanzó Optic White Vitamin C, con vitamina C estabilizada al 95% de pureza y clínicamente probada para ofrecer 7 años de eliminación de manchas en 7 días, en toda Asia-Pacífico, con una campaña regional que cuenta con el miembro de BTS j-hope como embajador de marca. La campaña integra el marketing de entretenimiento con el blanqueamiento clínicamente validado, posicionando el cuidado bucal dentro de la economía de belleza personal de APAC.
- Julio de 2026: Kao lanzó Pureora Carbonated Toothpaste Floating Whitening el 11 de julio de 2026, extendiendo un formato de pasta de dientes carbonatada superventas, que superó los 5 millones de unidades vendidas, al subsegmento de eliminación de manchas y blanqueamiento. El producto utiliza la acción espumante impulsada por la carbonatación para eliminar las manchas acumuladas y compite directamente con las alternativas de blanqueamiento abrasivo.
Alcance del Informe del Mercado de Pasta de Dientes de Asia-Pacífico
La pasta de dientes es un limpiador bucal en forma de pasta o gel que se aplica a los dientes con un cepillo de dientes para limpiarlos y mantener su apariencia y salud. El Mercado de Pasta de Dientes de Asia-Pacífico está segmentado por Tipo de Producto (Pasta de Dientes Estándar y Pasta de Dientes Funcional/Medicada), Categoría (Convencional y Natural/Orgánica), Usuario Final (Adultos y Niños), Canal de Distribución (Supermercados/Hipermercados, Tiendas de Conveniencia/Comestibles, Farmacias/Droguerías, Tiendas Minoristas en Línea, Otros Canales de Distribución), y Geografía (China, India, Japón, Australia, Indonesia, Corea del Sur, Tailandia, Singapur, Resto de Asia-Pacífico). El Tamaño del Mercado y las Previsiones se Proporcionan en Términos de Valor (USD) para todos los Segmentos Anteriores.
Resumen de la segmentación
| Pasta de Dientes Estándar |
| Pasta de Dientes Funcional/Medicada |
| Convencional |
| Natural/Orgánica |
| Adultos |
| Niños |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia/Comestibles |
| Farmacias/Droguerías |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| China |
| India |
| Japón |
| Australia |
| Indonesia |
| Corea del Sur |
| Tailandia |
| Singapur |
| Resto de Asia-Pacífico |
| Por Tipo de Producto | Pasta de Dientes Estándar |
| Pasta de Dientes Funcional/Medicada | |
| Por Categoría | Convencional |
| Natural/Orgánica | |
| Por Usuario Final | Adultos |
| Niños | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Comestibles | |
| Farmacias/Droguerías | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución | |
| Por Geografía | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es la previsión de ventas de pasta de dientes en Asia-Pacífico?
Se proyecta que el mercado de pasta de dientes de Asia-Pacífico crezca de 9,71 mil millones de USD en 2025 a 12,28 mil millones de USD en 2031 a una CAGR del 4,12%.
¿Qué país de Asia-Pacífico tiene la mayor demanda de pasta de dientes?
China es el mayor mercado nacional en los datos suministrados, con una participación regional del 33,95% en 2025.
¿Qué país se espera que crezca más rápido en las ventas regionales de pasta de dientes?
Se proyecta que India crezca a una CAGR del 6,28% hasta 2031, respaldada por las preferencias herbales, un mayor acceso al comercio minorista y los canales digitales.
¿Por qué están creciendo las ventas de pasta de dientes en línea en Asia-Pacífico?
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,37% hasta 2031 a medida que el comercio social, el comercio rápido y los lanzamientos de productos liderados por plataformas amplían el acceso del consumidor.