
Marktgröße und Marktanteil des asiatisch-pazifischen Zahnpastemarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 9.71 Milliarden US-Dollar |
| Marktgröße (2026) | 10.04 Milliarden US-Dollar |
| Marktgröße (2031) | 12.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.12 % |
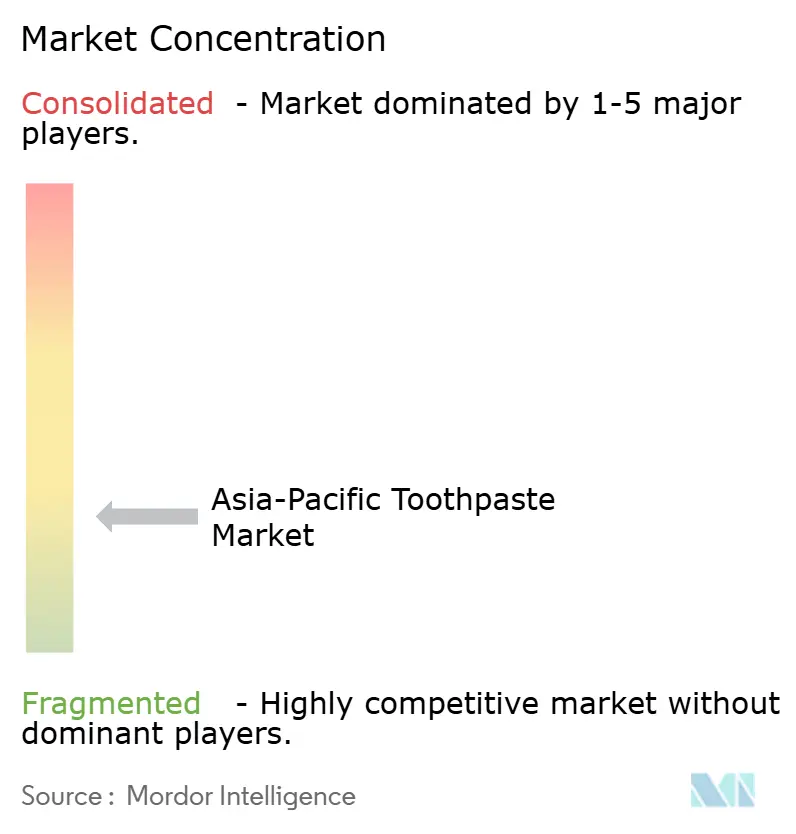
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Zahnpastemarkts von Mordor Intelligence
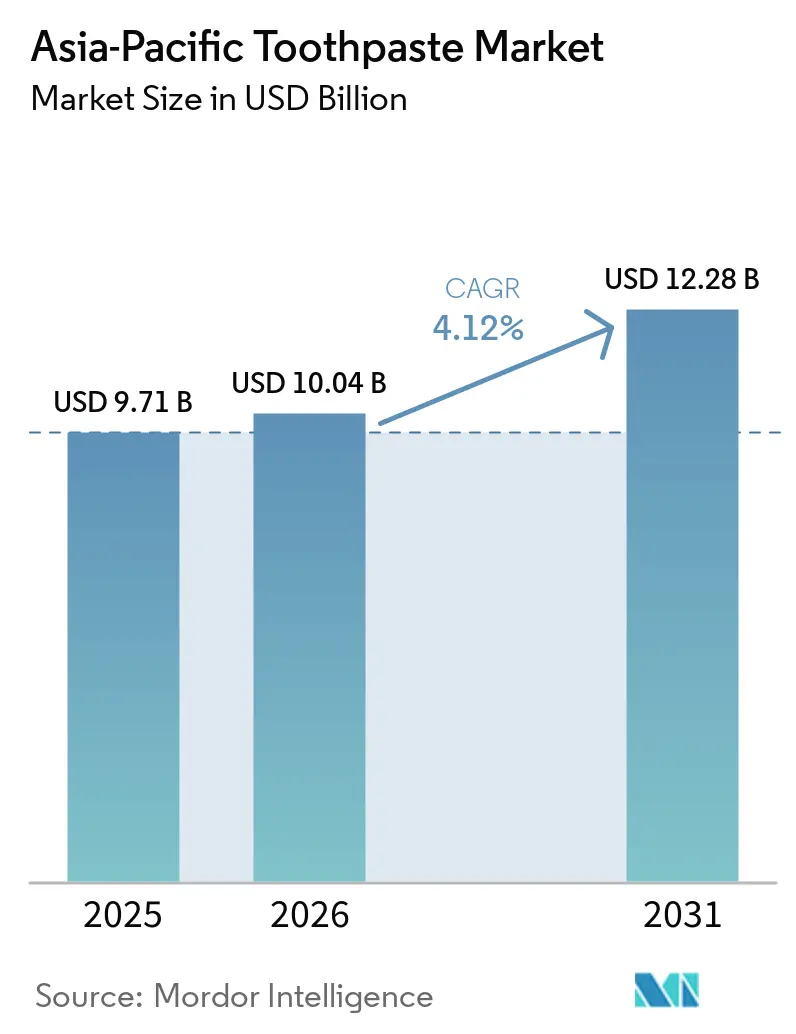
Die Marktgröße des asiatisch-pazifischen Zahnpastemarkts wurde im Jahr 2025 auf 9,71 Milliarden USD geschätzt und soll bis 2026 auf 10,04 Milliarden USD sowie bis 2031 auf 12,28 Milliarden USD anwachsen, mit einer CAGR von 4,12 % von 2026 bis 2031. Der asiatisch-pazifische Zahnpastemarkt wird durch den Bedarf an präventiver Mundpflege in einer Region gestützt, in der Munderkrankungen einen großen Teil der Bevölkerung betreffen. Die Weltgesundheitsorganisation hat zu stärkeren Maßnahmen im Bereich der Mundgesundheit und einer universellen Versorgung in Südostasien bis 2030 aufgerufen, was die Prävention auf den Agenden der öffentlichen Gesundheit weiter nach oben rückt [1]. Steigende Haushaltsausgaben in China, Indien und südostasiatischen Ländern erweitern den Zugang zu Standard- und Spezialprodukten. Hersteller reagieren mit klinisch positionierten Formulierungen, pflanzlichen Produkten, Aufhellungsformaten und auf Kinder ausgerichteten Sortimenten. Der asiatisch-pazifische Zahnpastemarkt sieht sich zudem strengeren Produktvorschriften, Fälschungsrisiken und einer etablierten Verbraucherloyalität gegenüber, was Unternehmen mit vertrauenswürdigen Marken, formalem Vertrieb und Compliance-Fähigkeiten begünstigt.
Wichtigste Erkenntnisse des Berichts
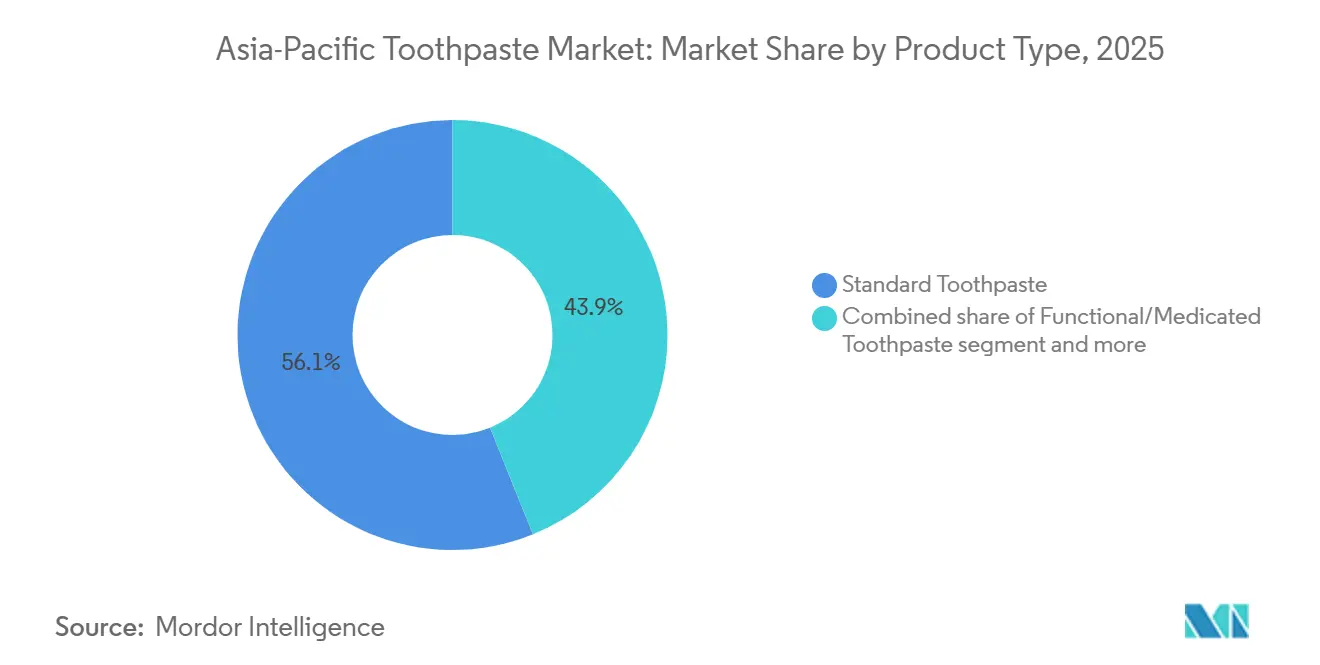
- Nach Produkttyp hielt Standardzahnpasta im Jahr 2025 einen Marktanteil von 56,11 % am asiatisch-pazifischen Zahnpastemarkt, während funktionelle und medizinische Zahnpasta bis 2031 voraussichtlich mit einer CAGR von 4,75 % wachsen wird.
- Nach Kategorie hielt konventionelle Zahnpasta im Jahr 2025 einen Marktanteil von 74,51 % am asiatisch-pazifischen Zahnpastemarkt, während natürliche/biologische Zahnpasta bis 2031 voraussichtlich mit einer CAGR von 5,11 % wachsen wird.
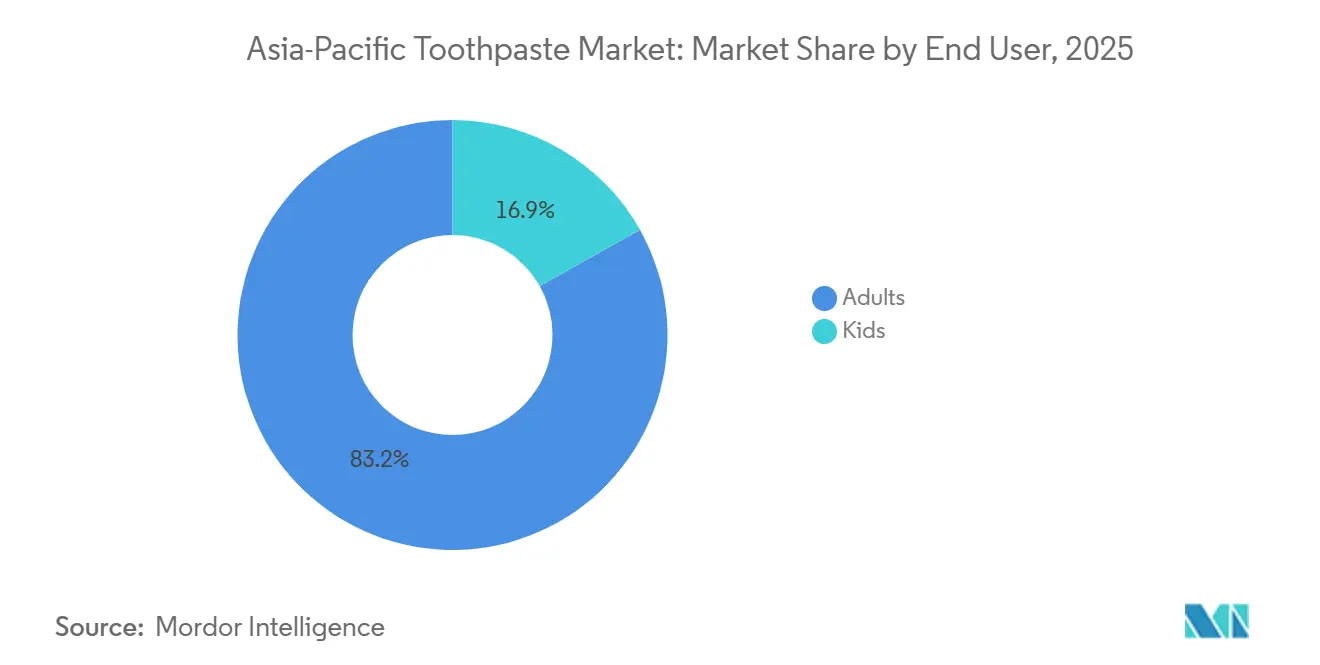
- Nach Endverbraucher entfielen im Jahr 2025 83,15 % der Marktgröße des asiatisch-pazifischen Zahnpastemarkts auf Erwachsene, während Kinderzahnpasta bis 2031 voraussichtlich mit einer CAGR von 5,62 % wachsen wird.
- Nach Vertriebskanal hielten Supermärkte und Hypermärkte im Jahr 2025 einen Marktanteil von 32,14 % am asiatisch-pazifischen Zahnpastemarkt, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen werden.
- Nach Geografie hielt China im Jahr 2025 einen Marktanteil von 33,95 % am asiatisch-pazifischen Zahnpastemarkt, während Indien bis 2031 voraussichtlich mit einer CAGR von 6,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein für Mundhygiene und Prävention | +1.1% | Indien, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach pflanzlichen und ayurvedischen Formulierungen | +0.8% | Indien, Südostasien, China | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung von Zahnempfindlichkeitsproblemen | +0.7% | China, Indien, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Aufhellungs- und Spezialzahnpasta | +0.5% | China, Südkorea, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Mundpflegeprodukten für Kinder | +0.4% | China, Indien, Indonesien, Südostasien | Langfristig (≥ 4 Jahre) |
| Zunehmende Investitionen in Aufklärungskampagnen zur Mundgesundheit | +0.3% | Südostasien, Indien, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein für Mundhygiene und Prävention
Das wachsende Bewusstsein für Mundhygiene stärkt die Nachfrage nach regelmäßiger Zahnpastanutzung im asiatisch-pazifischen Zahnpastemarkt. Munderkrankungen betreffen schätzungsweise 3,5 Milliarden Menschen weltweit, und die Weltgesundheitsorganisation identifiziert Mundgesundheit als Teil des allgemeinen Gesundheitswohlergehens. Der WHO-Aktionsplan für Mundgesundheit in Südostasien fordert eine universelle Mundgesundheitsversorgung bis 2030 und gibt nationalen Programmen einen praktischen Rahmen für die Prävention. Diese Ausrichtung verleiht Gesundheitsbehörden, Schulen und Zahnärzten eine größere Rolle bei der Förderung der täglichen Mundpflege. Sie verringert auch die alleinige Abhängigkeit von Markenwerbung, da Präventionsbotschaften Verbraucher über öffentliche Gesundheitskanäle erreichen. Aufklärungskampagnen sind besonders relevant in Indien, Indonesien, Thailand und anderen südostasiatischen Märkten, in denen sich routinemäßige Mundpflegegewohnheiten weiterentwickeln.
Steigende Nachfrage nach pflanzlichen und ayurvedischen Formulierungen
Pflanzliche, ayurvedische und auf Kinder ausgerichtete Produkte erweitern das Spektrum der Bedürfnisse, die der asiatisch-pazifische Zahnpastemarkt abdeckt. Dabur berichtete, dass sein Zahnpastageschäft im dritten Quartal des Geschäftsjahres 2025 bis 2026 um 10 % im Jahresvergleich wuchs, wobei pflanzliche Varianten die nicht-pflanzlichen Varianten um 530 Basispunkte übertrafen. Das Ergebnis zeigt, dass Zutaten-Heritage Wachstum unterstützen kann, wenn es mit erkennbarer Produktleistung kombiniert wird. Neem, Nelke, Miswak und Triphala bleiben für Verbraucher relevant, die diese Zutaten mit vertrauten Mundpflegepraktiken verbinden. Auf Kinder ausgerichtete Produkte profitieren ebenfalls von der elterlichen Aufmerksamkeit für Sicherheit, Aromen und für Kinder geeignete Formulierungen. Schulzahnprogramme in China und der Ausbau von Mutter-Kind-Einzelhandelskanälen unterstützen die Nachfrage nach Produkten für jüngere Nutzer weiter.
Zunehmende Verbreitung von Zahnempfindlichkeitsproblemen
Zahnempfindlichkeit entwickelt sich über einen engen klinischen Bedarf hinaus und wird zu einem alltäglichen Anliegen im asiatisch-pazifischen Zahnpastemarkt. Saure Getränke, verarbeitete Lebensmittel und Aufhellungsroutinen werden im bereitgestellten Material mit einer wachsenden Sorge um Schmelz- und Zahnfleischpflege bei städtischen Verbrauchern in Verbindung gebracht. Haleon kündigte im März 2026 eine Investition von 65 Millionen GBP in eine Mundgesundheits-Produktionsstätte in Shanghai an, um die Expansion von Sensodyne und Parodontax in China zu unterstützen. Lion brachte im September 2025 die Dent Health Medicated Toothpaste DX Premium mit Tranexamsäure und Isopropylmethylphenol zur Behandlung von Parodontitis auf den Markt. Lion führte im April 2026 außerdem eine verbesserte SYSTEMA Haguki Plus PREMIUM Zahnpasta mit Dipotassiumglycyrrhizinat zur Pflege bei Zahnfleischentzündungen ein. Diese Maßnahmen zeigen, dass Marken Formulierungsspezifität und professionelle Glaubwürdigkeit nutzen, um Verbraucher zu gewinnen, die Lösungen für Empfindlichkeits- und Zahnfleischpflege suchen.
Wachsende Nachfrage nach Aufhellungs- und Spezialzahnpasta
Aufhellungs- und Spezialformate schaffen zusätzliche Kaufanreize im asiatisch-pazifischen Zahnpastemarkt. Colgate-Palmolive brachte im August 2026 Colgate Optic White Vitamin C im gesamten asiatisch-pazifischen Raum auf den Markt, mit 95 % reinem stabilisiertem Vitamin C und einer Kampagne mit j-hope. Colgate führte im November 2025 außerdem Visible White Purple Serum in Indien ein und nutzte dabei eine Farbkorrektur-Positionierung in einem Zahnpasta-Serum-Format. Diese Markteinführungen rücken die Zahnaufhellung für einige Verbraucher näher an persönliche Pflege- und Schönheitsroutinen heran. Spezialmarken benötigen Sichtbarkeit im E-Commerce und im schönheitsorientierten Einzelhandel sowie in konventionellen Mundpflegeregalen. Die Kategorie bietet daher etablierten und neueren Marken einen Weg zu höherwertigen Produkten, ohne sich von der täglichen Zahnpastanutzung zu entfernen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Anforderungen an Produktaussagen und Kennzeichnung | -0.5% | China, Thailand, Australien, mit Auswirkungen im gesamten asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Starke Verbraucherloyalität gegenüber etablierten Zahnpastamarken | -0.4% | Indien, China, Südkorea | Langfristig (≥ 4 Jahre) |
| Gefälschte Produkte untergraben das Verbrauchervertrauen in Marken | -0.3% | Indien, einschließlich Metropolen und Tier-2-Märkte, sowie Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verbraucherbedenken hinsichtlich synthetischer chemischer Inhaltsstoffe | -0.2% | Indien, Südkorea, Australien und städtische Premiumsegmente in China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Anforderungen an Produktaussagen und Kennzeichnung
Produktaussagen, Kennzeichnungsanforderungen und Bedenken hinsichtlich synthetischer Inhaltsstoffe stellen ein erhebliches Hemmnis für den asiatisch-pazifischen Zahnpastemarkt dar. Chinas Bestimmungen zur Zahnpastaregulierung verlangen eine Registrierung für inländische und importierte Zahnpasta und legen Erwartungen an Sicherheitsbewertung, Wirksamkeitsnachweise und Inhaltsstoffinformationen fest [2]. Das bereitgestellte Material gibt an, dass sieben zusätzliche obligatorische Prüfmethoden, einschließlich der Prüfung auf harte Partikel, ab März 2026 gelten. Thailands Entwurf zur Überarbeitung der Kennzeichnungsvorschriften für fluoridhaltige Zahnpasta im Jahr 2025 deutet ebenfalls auf eine strengere Prüfung der Produktpräsentation und -aussagen hin. Größere Unternehmen können Compliance-Kosten auf breitere Portfolios verteilen, während kleinere Unternehmen möglicherweise Schwierigkeiten haben, Test- und Dokumentationsanforderungen zu erfüllen. Verbraucher, die synthetische Inhaltsstoffe in Frage stellen, erhöhen den Druck für klarere Formulierungen und eine direktere Kommunikation über die Produktsicherheit.
Gefälschte Produkte untergraben das Verbrauchervertrauen in Marken
Gefälschte Produkte können die Fähigkeit neuer Anbieter einschränken, im asiatisch-pazifischen Zahnpastemarkt zu wachsen. Etablierte Marken profitieren von wiederholten Kaufgewohnheiten und langjährigen Vertriebsbeziehungen in Indien, China und Südkorea. Gefälschte Produkte stellen ein separates Problem dar, da sie das Vertrauen in echte Marken schwächen und Preisdruck erzeugen können, ohne zum legitimen Umsatz beizutragen. India Today berichtete im Oktober 2025, dass Behörden in Delhi eine Fabrik zur Herstellung von verfälschter Zahnpasta und anderen Produkten zerschlagen haben. Informelle Kanäle in kleineren Städten und lokalen Märkten können die Rückverfolgbarkeit von Produkten erschweren. Marken reagieren mit Verpackungsverifizierungstools, stärkeren Einzelhändlerkontrollen und Überprüfungen von E-Commerce-Verkäufern, obwohl diese Maßnahmen laufende Investitionen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Standardzahnpasta sichert das Volumen, während medizinische Varianten wachsenStandardzahnpasta hielt im Jahr 2025 einen Anteil von 56,11 % an der Marktgröße des asiatisch-pazifischen Zahnpastemarkts, während funktionelle und medizinische Zahnpasta bis 2031 voraussichtlich mit einer CAGR von 4,75 % wachsen wird. Standardprodukte behalten ihre Position, da sie routinemäßige Haushaltsbedürfnisse großer, preissensibler Verbrauchergruppen abdecken. Funktionelle Produkte gewinnen an Aufmerksamkeit, da Verbraucher zunehmend Unterstützung bei Empfindlichkeit, Plaque, Flecken und Zahnfleischpflege suchen. Chinas Entwurf eines Zahnpasta-Klassifizierungskatalogs identifizierte laut dem bereitgestellten Material 8 Wirksamkeitskategorien, darunter Anti-Dentinhypersensitivität, Plaquehemmung, Fleckenentfernung und Zahnfleischpflege. Klarere Kategoriendefinitionen können es Unternehmen erleichtern, differenzierte Angebote zu entwickeln und zu belegen. Dies kann auch Aussagen für Verbraucher vergleichbarer machen, die Produkte mit unterschiedlichen Vorteilen bewerten.
Medizinische Zahnpasta wird für den alltäglichen Einzelhandel immer relevanter, anstatt auf den Spezialgebrauch beschränkt zu bleiben. Lion brachte im Oktober 2026 Dent Health DX Double Anti-Inflammatory und Dent Health DX Multi-Function in Japan für Verbraucher mit parodontalen Beschwerden auf den Markt. Haleon hat laut dem bereitgestellten Material seit seinem China-Launch 2024 mehr als 40.000 Zahnärzte in China eingebunden und 2,4 Millionen Parodontax-Muster verteilt. Lion brachte im März 2025 außerdem CLINICA PRO plus Periodontal Barrier Toothpaste mit Dextranase-Enzym als aktivem Plaque-Pflegewirkstoff auf den Markt. Japans pharmazeutische Vorschriften und Südkoreas MFDS-Rahmen unterstützen die Verwendung formaler Standards für klinisch positionierte Produkte. Marken, die glaubwürdige Vorteile kommunizieren können, ohne Aussagen zu übertreiben, sind in diesem Segment wahrscheinlich besser positioniert.

Nach Kategorie:
Konventionelle Produkte führen, während natürliche und biologische Optionen zulegenKonventionelle Zahnpasta machte im Jahr 2025 74,51 % der Marktgröße des asiatisch-pazifischen Zahnpastemarkts aus, während natürliche und biologische Zahnpasta bis 2031 voraussichtlich mit einer CAGR von 5,11 % wachsen wird. Konventionelle Produkte bleiben in Indonesien, den Philippinen, dem ländlichen Indien und dem ländlichen China wichtig, da sie breite Verfügbarkeit und zugängliche Preise bieten. Natürliche und biologische Alternativen wachsen, da Ingredienztransparenz für Verbraucher im mittleren Marktsegment relevanter wird. Dabur berichtete, dass pflanzliche Zahnpastavarianten die nicht-pflanzlichen Varianten im dritten Quartal des Geschäftsjahres 2025 bis 2026 um 530 Basispunkte übertrafen. Diese Lücke zeigt, dass die Nachfrage nach pflanzlicher Positionierung über städtische Premiumverbraucher hinausgeht. Malaysia und Indonesien schaffen durch Halal-bezogene Anforderungen an transparente Inhaltsstoffe und Produktsicherheit eine weitere Nachfragebasis.
Die Grenze zwischen konventionellen und natürlichen Produkten wird zunehmend unschärfer. Marken können bekannte Wirkstoffe mit pflanzlichen Aromen, Botanicals und sanfteren sensorischen Hinweisen kombinieren. I-ne führte im Dezember 2025 in Japan GWHITE als abrasivfreie medizinische Aufhellungszahnpasta mit Gold Micro Silica-Technologie ein, laut dem bereitgestellten Material. Die Markteinführung zeigt, dass eine Schmelzpflege-Positionierung Verbraucher ansprechen kann, die sanftere Optionen suchen, ohne eine vollständige Naturzertifizierung zu erfordern. Die Marke joi, die gemeinsam mit Watsons Malaysia eingeführt wurde, wurde im bereitgestellten Material als fluoridfreie Hydroxyapatit-Zahnpasta mit natürlicher Positionierung und wissenschaftlich orientierter Inhaltsstoffunterstützung beschrieben. Produkte, die Wirksamkeit, Inhaltsstoffklarheit und angemessene Preisgestaltung in Einklang bringen, können über die Kategoriegrenze hinweg konkurrieren. Dieser Ansatz gibt Anbietern eine Möglichkeit, auf die Nachfrage nach Naturprodukten zu reagieren und dabei die von vielen Verbrauchern erwartete Leistungssprache beizubehalten.
Nach Endverbraucher:
Erwachsene treiben den Wert, während Kinderzahnpasta an Fahrt gewinntErwachsene repräsentierten im Jahr 2025 83,15 % der Marktgröße des asiatisch-pazifischen Zahnpastemarkts, während Kinderzahnpasta bis 2031 voraussichtlich mit einer CAGR von 5,62 % wachsen wird. Die Nachfrage Erwachsener bleibt zentral, da erwachsene Verbraucher für den persönlichen Gebrauch kaufen und häufig die Mundpflegeentscheidungen im Haushalt treffen. Aufhellung, Zahnfleischpflege, Empfindlichkeitspflege und kosmetische Positionierung haben die Anzahl der Gründe erweitert, aus denen Erwachsene Premiumprodukte wählen können. Colgates Visible White Purple Serum in Indien und die Optic White Vitamin C-Kampagne im gesamten asiatisch-pazifischen Raum zeigen, wie Erwachsenenzahnpasta sowohl in Bezug auf Aussehen als auch auf Hygiene positioniert wird. Unilever stellte Pepsodent Ultra White im Oktober 2025 auf der Jakarta Fashion Week vor und platzierte Aufhellung in einem Premium-Pflegeumfeld. Diese Beispiele zeigen, warum Erwachsenenprodukte nach wie vor den breitesten Wertpool für die Kategorie generieren.
Das Kindersegment wird durch ein größeres elterliches Bewusstsein für die Zahnpflege im Kindesalter und durch Produkte unterstützt, die für jüngere Nutzer konzipiert sind. Himalaya Wellness Companys KIDS Toothpaste verwendet laut dem bereitgestellten Material Neem, Granatapfel und Xylitol in fluoridfreien Varianten. Solche Produkte reagieren auf elterliche Bedenken hinsichtlich der Inhaltsstoffsicherheit und des versehentlichen Verschluckens. Chinas schulische Zahnuntersuchungsanforderungen und sein wachsendes Mutter-Kind-Einzelhandelsnetzwerk unterstützen die Nachfrage nach Mundpflegeprodukten für Kinder. Hydroxyapatit- und pflanzliche Varianten können in Märkten mit wachsendem Gesundheitsbewusstsein zusätzliche Differenzierungspunkte bieten. Unternehmen müssen Sicherheitsaussagen mit klarer Dokumentation und angemessener Kommunikation unterstützen. Ein auf Kinder ausgerichtetes Produkt kann eine frühe Markentreue im Haushalt aufbauen, muss aber auch die Erwartungen der Eltern erfüllen, die den Kauf tätigen.
Nach Vertriebskanal:
Stationärer Einzelhandel führt, während Online-Einzelhandel an Tempo gewinntSupermärkte und Hypermärkte hielten im Jahr 2025 einen Anteil von 32,14 % an der Marktgröße des asiatisch-pazifischen Zahnpastemarkts, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen werden. Großformatige Geschäfte bleiben wichtige Orte für die Entdeckung, den Vergleich und den Wiederholungskauf von Haushaltsprodukten. Convenience-Stores, Lebensmittelgeschäfte, Apotheken und der traditionelle Handel bleiben dort wichtig, wo der Zugang zum modernen Einzelhandel ungleichmäßig ist. Die Platzierung in Apotheken kann eine klinische Wahrnehmung für funktionelle Zahnpasta in Japan, Südkorea und Australien unterstützen. Lion, Sunstar und Haleon nutzen laut dem bereitgestellten Material professionelles Engagement, um diese Verbindung zu stärken. Der stationäre Vertrieb bleibt daher sowohl für die alltägliche Verfügbarkeit als auch für die Produktglaubwürdigkeit wichtig.
Der Online-Einzelhandel verändert, wie Spezialprodukte Verbraucher im asiatisch-pazifischen Zahnpastemarkt erreichen. Das bereitgestellte Material stellt fest, dass Colgate India das Wachstum im Quick-Commerce-Bereich für Mundpflege als schneller als das konventionelle E-Commerce-Wachstum identifiziert hat. Schnelle Lieferung kann die routinemäßige Wiederbeschaffung in einen Anlass für die Auswahl von Premiumprodukten verwandeln. Digital-first-Marken können Douyin, TikTok Shop, Tmall, JD.com, Shopee und ähnliche Kanäle nutzen, um spezialisierte Produkte ohne einige der Listungskosten großer Einzelhandelsketten einzuführen. Abonnementmodelle auf chinesischen Plattformen können Wiederholungsverkäufe und eine besser planbare Nachfrage unterstützen. Online-Kanäle machen auch Verbraucheraufklärung, Bewertungen und Produktdemonstrationen für unbekannte Formate zugänglicher. Ihr Wachstum beseitigt nicht die Notwendigkeit des stationären Einzelhandels, verändert aber das Gleichgewicht der Ausgaben, die erforderlich sind, um Sichtbarkeit und Erstnutzung zu gewinnen.
Geografische Analyse
Chinesischer Zahnpasta-Markt
China hielt im Jahr 2025 einen Anteil von 33,95 % am asiatisch-pazifischen Zahnpasta-Markt und bleibt die größte nationale Chance der Region. Die Health Products Business Group von Yunnan Baiyao erzielte im ersten Halbjahr 2025 einen Umsatz von 3,442 Milliarden CNY, gemäß der bereitgestellten Finanzoffenlegung. Haleons parodontax wurde innerhalb von 3 Monaten nach seiner Markteinführung in China zur meistverkauften Marke für Zahnfleischgesundheit in den Sam's Club-Filialen, gemäß dem bereitgestellten Material. Haleons Investition in Shanghai im März 2026 soll die Expansion von Sensodyne und parodontax unterstützen, einschließlich der Verteilung von parodontax in 30 Städten bis Ende 2027. Die NMPA-Vorschriften Chinas, einschließlich der Anforderungen an die Registrierung und der Sicherheitserwartungen, erhöhen den Wert der regulatorischen Kompetenz für inländische und internationale Anbieter. Douyin, JD.com und Tmall bieten sowohl etablierten Unternehmen als auch Herausforderern Möglichkeiten, städtische Verbraucher zu erreichen, die an Premiumprodukten interessiert sind.
Indischer Zahnpasta-Markt
Indien wird voraussichtlich das schnellste geografische Wachstum verzeichnen, mit einem CAGR von 6,28 % bis 2031. Dabur meldete im dritten Quartal des Geschäftsjahres 2025 bis 2026 ein Zahnpasta-Wachstum von 10 %, wobei Kräutervarianten schneller wuchsen als Nicht-Kräuter-Optionen. Das Unternehmen legte außerdem den Grundstein für eine Produktionsanlage im Wert von INR 400 Crore in Tindivanam, Tamil Nadu, wobei Zahnpasta das primäre Produkt der ersten Phase ist und eine geplante Kapazität von 11.000 MT vorgesehen ist. Patanjali, Himalaya Wellness und Vicco Laboratories verleihen dem Land eine starke Gruppe kräuterorientierter Wettbewerber. Die Formalisierung von Standards für ayurvedische Produkte kann die Konsistenz verbessern und die Glaubwürdigkeit lokal verwurzelter Produkte stärken. Indiens Kombination aus Kräuterpräferenz, expandierendem modernen Einzelhandel und wachsendem digitalem Handel bietet mehrere Wege für Unternehmen, verschiedene Einkommensgruppen zu erreichen.
Asiatisch-pazifischer Zahnpasta-Markt
Japan, Südkorea, Australien, Indonesien, Thailand und Singapur bieten unterschiedliche Chancen für den asiatisch-pazifischen Zahnpasta-Markt. Japan verfügt über eine reife Volumennachfrage, aber seine Premiumprodukte entwickeln sich weiterhin durch Formulierungs- und Formatinnovationen. Kao führte im Juli 2026 Pureora Carbonated Toothpaste Floating Whitening ein und erweiterte damit die Marke in den Bereich Aufhellung, gemäß dem bereitgestellten Material. Südkorea nutzt schönheitsorientierte Produktkonzepte und formale Anforderungsrahmen, um eine Premium-Positionierung im Bereich Mundpflege zu unterstützen. Indonesien und Thailand profitieren von der Expansion des modernen Einzelhandels und der Einführung von Social Commerce, während Thailands Entwurf der Fluorid-Kennzeichnungsvorschriften von 2025 auf ein formaleres Compliance-Umfeld hinweist [3]. Australiens Vorschriften für therapeutische Produkte können klinisch positionierte Zahnpastaansprüche unterstützen. Zusammen zeigen diese Märkte, dass das regionale Wachstum aus einer Mischung aus Premiumisierung, formalem Einzelhandelsentwicklung, Produktregulierung und Online-Engagement resultiert und nicht auf einem einzigen Verbrauchermuster basiert.
Wettbewerbslandschaft
Der asiatisch-pazifische Zahnpastemarkt umfasst Colgate-Palmolive, Unilever, Haleon und Procter & Gamble, die mit regionalen Spezialisten konkurrieren, die eine starke lokale Bekanntheit haben. Yunnan Baiyao stützt sich in China auf das Erbe der traditionellen chinesischen Medizin, während Dabur und Patanjali in Indien eine ayurvedische Positionierung nutzen. Lion Corporation und Kao Corporation haben in Japan durch Produktentwicklung und lokalen Vertrieb etablierte Positionen. Multinationale Unternehmen nutzen Forschungskapazitäten, klinische Botschaften und grenzüberschreitende Markenplattformen. Inländische Unternehmen haben oft Vorteile bei der lokalen Zutatenvertrautheit, der informellen Einzelhandelsreichweite und dem länderspezifischen Verbrauchervertrauen.
Mehrere jüngste Schritte zeigen, wie Unternehmen ihre Strategien anpassen. Haleon schloss im Juni 2025 die Übernahme seines TSKF-Joint-Ventures für 700 Millionen GBP ab und erhielt damit die direkte operative Kontrolle über sein rezeptfreies Gesundheitsgeschäft in China. Haleon kündigte außerdem im März 2026 seine Investition in die Shanghaier Produktionsstätte an und verknüpfte die lokale Produktion mit der Expansion von Sensodyne und Parodontax. Colgate hat Aufhellungskonzepte durch sein indisches Serum-Format und die regionale Vitamin-C-Kampagne ausgebaut. Unilevers Pepsodent Expert-Sortiment und der Ultra White-Launch demonstrieren den Wert der Kombination von Zahnärzte-Botschaften mit Schönheitspositionierung. Diese Schritte zeigen, dass regionale Relevanz zunehmend von Produktpositionierung, lokalem Betriebspräsenz und glaubwürdigen Kanälen für die Verbraucheraufklärung abhängt.
Der Wettbewerb entwickelt sich auch durch neue Produktformate und digitalen Handel. Guangzhou Weimeizis Marke Saky repräsentiert laut dem bereitgestellten Material die digital-first-Herausforderergruppe, die Plattform-Launches und Live-Streaming-Commerce in China nutzt. SANGIs APAGARD SERENA wurde bei den @cosme Best Cosmetics Awards 2025 in der Kategorie Beste Mundpflege in die Hall of Fame aufgenommen. Die Auszeichnung zeigt, wie ein Hydroxyapatit-Aufhellungsprodukt in Schönheits- und Mundpflegekanälen Ansehen aufbauen kann. Neuere Marken können einige Einstiegskosten durch Online-Launches senken, aber etablierte Unternehmen behalten Vorteile bei Compliance, Vertrieb und Markenerkennung. Medizinische Produkte erfordern klinische Glaubwürdigkeit, während Aufhellungsprodukte von einer stärker lifestyle-orientierten Kommunikation profitieren. Unternehmen, die beide Bedürfnisse erfüllen können, werden wahrscheinlich effektiver in der gesamten Region konkurrieren.
Marktführer im asiatisch-pazifischen Zahnpastemarkt
-
Colgate-Palmolive Company
-
Unilever
-
The Procter & Gamble Company
-
Himalaya Wellness Company
-
Patanjali Ayurved Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Zahnpasta-Markt Unternehmen in diesem Bericht
- The Procter & Gamble Company
- Unilever
- Colgate-Palmolive Company
- Haleon plc
- Lion Corporation
- Dabur India Limited
- Church & Dwight Co., Inc.
- Sunstar Group
- Yunnan Baiyao Group Co., Ltd.
- Vicco Laboratories
- Himalaya Wellness Company
- Kao Corporation
- Amway Corporation
- Patanjali Ayurved Limited
- LG Household & Health Care Ltd.
- Hawley & Hazel (BVI) Co. Ltd.
- Guangzhou Weimeizi Industrial Co., Ltd.
- Amorepacific Corporation
- GC Corporation
- Dr. Bronner's Magic Soaps
Lesen Sie die Analyse der Asiatisch-pazifischer Zahnpasta-Markt-Unternehmen
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Zahnpasta-Markt
- Oktober 2026: Lion überarbeitete das Sortiment Dent Health Medicated Toothpaste mit 2 neuen Varianten, DX Double Anti-Inflammatory und DX Multi-Function, die am 7. Oktober 2026 in ganz Japan eingeführt wurden und sich an Verbraucher mit parodontalen Beschwerden richten. Die Überarbeitung stellt eine systematische Vertiefung von Lions medizinischer Mundpflegeführerschaft dar, mit aktualisierten Formulierungen, die gleichzeitig Schwellungen, Blutungen und Mundgeruch bekämpfen.
- August 2026: Colgate brachte Optic White Vitamin C mit 95 % reinem stabilisiertem Vitamin C auf den Markt, das klinisch nachweislich 7 Jahre Fleckenentfernung in 7 Tagen liefert, im gesamten asiatisch-pazifischen Raum, mit einer regionalen Kampagne mit BTS-Mitglied j-hope als Markenbotschafter. Die Kampagne integriert Entertainment-Marketing mit klinisch validierter Aufhellung und positioniert Mundpflege innerhalb der persönlichen Schönheitswirtschaft im asiatisch-pazifischen Raum.
- Juli 2026: Kao brachte am 11. Juli 2026 Pureora Carbonated Toothpaste Floating Whitening auf den Markt und erweiterte damit ein meistverkauftes kohlensäurehaltiges Zahnpastaformat, das 5 Millionen verkaufte Einheiten überschritten hat, in das Teilsegment Fleckenentfernung und Aufhellung. Das Produkt nutzt eine durch Kohlensäure angetriebene Schaumwirkung, um angesammelte Flecken zu lösen, und konkurriert direkt mit abrasiven Aufhellungsalternativen.
Berichtsumfang des asiatisch-pazifischen Zahnpastemarkts
Zahnpasta ist ein pasten- oder gelbasiertes Mundreinigungsmittel, das mit einer Zahnbürste auf die Zähne aufgetragen wird, um deren Aussehen und Gesundheit zu reinigen und zu erhalten. Der asiatisch-pazifische Zahnpastemarkt ist segmentiert nach Produkttyp (Standardzahnpasta und Funktionelle/Medizinische Zahnpasta), Kategorie (Konventionell und Natürlich/Biologisch), Endverbraucher (Erwachsene und Kinder), Vertriebskanal (Supermärkte/Hypermärkte, Convenience-/Lebensmittelgeschäfte, Apotheken/Drogerien, Online-Einzelhandelsgeschäfte, Sonstige Vertriebskanäle) sowie Geografie (China, Indien, Japan, Australien, Indonesien, Südkorea, Thailand, Singapur, Rest des asiatisch-pazifischen Raums). Marktgröße und Prognosen werden für alle oben genannten Segmente in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standardzahnpasta |
| Funktionelle/Medizinische Zahnpasta |
| Konventionell |
| Natürlich/Biologisch |
| Erwachsene |
| Kinder |
| Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte |
| Apotheken/Drogerien |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| China |
| Indien |
| Japan |
| Australien |
| Indonesien |
| Südkorea |
| Thailand |
| Singapur |
| Rest des asiatisch-pazifischen Raums |
| Nach Produkttyp | Standardzahnpasta |
| Funktionelle/Medizinische Zahnpasta | |
| Nach Kategorie | Konventionell |
| Natürlich/Biologisch | |
| Nach Endverbraucher | Erwachsene |
| Kinder | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Apotheken/Drogerien | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Rest des asiatisch-pazifischen Raums |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Zahnpastaabsatz im asiatisch-pazifischen Raum?
Der asiatisch-pazifische Zahnpastemarkt soll von 9,71 Milliarden USD im Jahr 2025 auf 12,28 Milliarden USD bis 2031 mit einer CAGR von 4,12 % wachsen.
Welches Land im asiatisch-pazifischen Raum hat die größte Zahnpastenachfrage?
China ist der größte nationale Markt in den bereitgestellten Daten mit einem regionalen Anteil von 33,95 % im Jahr 2025.
Welches Land wird voraussichtlich am schnellsten beim regionalen Zahnpastaabsatz wachsen?
Indien wird voraussichtlich bis 2031 mit einer CAGR von 6,28 % wachsen, unterstützt durch pflanzliche Präferenzen, einen breiteren Einzelhandelszugang und digitale Kanäle.
Warum wächst der Online-Zahnpastaverkauf im asiatisch-pazifischen Raum?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich mit einer CAGR von 6,37 % wachsen, da Social Commerce, Quick Commerce und plattformgestützte Produkteinführungen den Verbraucherzugang erweitern.