
Taille et part de marché des fruits et légumes lyophilisés en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.18 Milliards de dollars |
| Taille du Marché (2026) | 2.31 Milliards de dollars |
| Taille du Marché (2031) | 3.11 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.14 % |
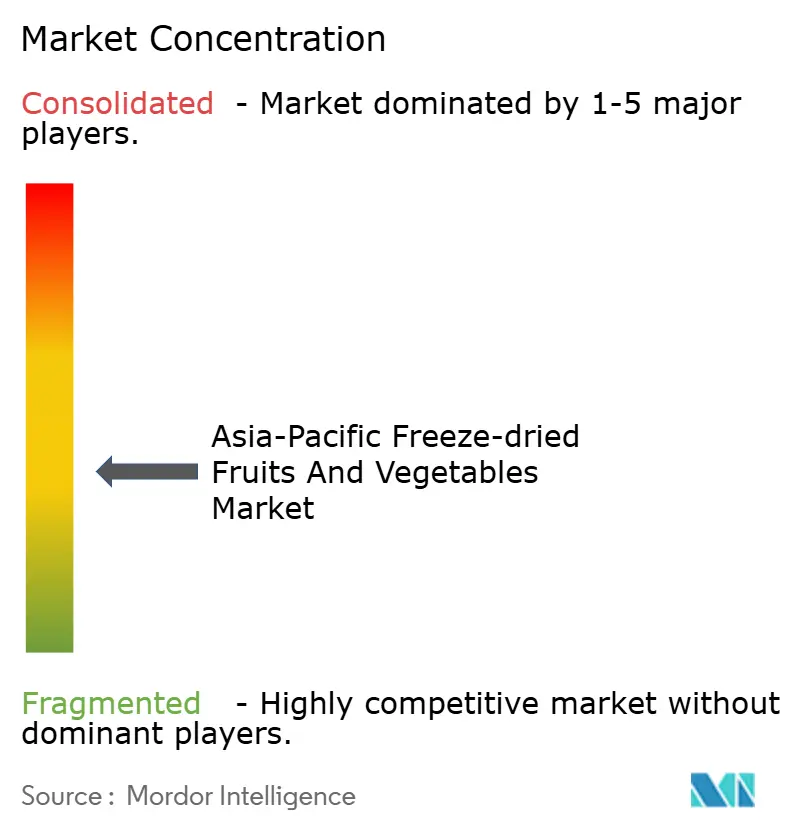
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fruits et légumes lyophilisés en Asie-Pacifique par Mordor Intelligence
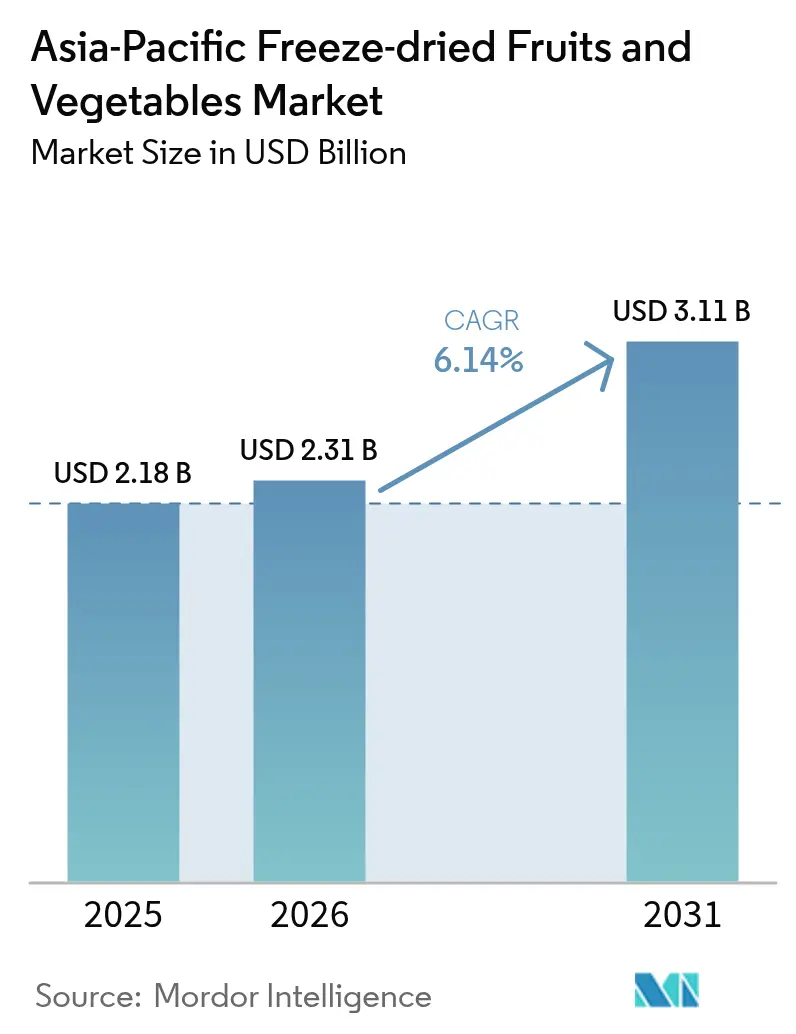
La taille du marché des fruits et légumes lyophilisés en Asie-Pacifique devrait croître de 2,18 milliards USD en 2025 à 2,31 milliards USD en 2026 et devrait atteindre 3,11 milliards USD d'ici 2031, à un CAGR de 6,14 % sur la période 2026-2031. L'urbanisation rapide, les emplois du temps chargés et la capacité limitée de la chaîne du froid poussent les ménages et les transformateurs vers des méthodes de conservation qui préservent la valeur nutritive sans réfrigération. Les incitations gouvernementales en faveur des infrastructures de transformation, le renforcement des règles de traçabilité et l'essor du commerce électronique ont encore stimulé la demande. Les marques multinationales reformulent leurs céréales, soupes et snacks en y intégrant des inclusions lyophilisées pour répondre aux objectifs d'étiquetage propre, tandis que les opérateurs d'hôtels, restaurants et cafés spécifient désormais des ingrédients lyophilisés pour standardiser les portions et réduire les pertes. À mesure que les améliorations technologiques réduisent les cycles de séchage et la consommation d'énergie, les producteurs asiatiques de taille intermédiaire intègrent les chaînes d'approvisionnement à l'exportation, remodelant la dynamique concurrentielle dans toute la région.
Principaux enseignements du rapport
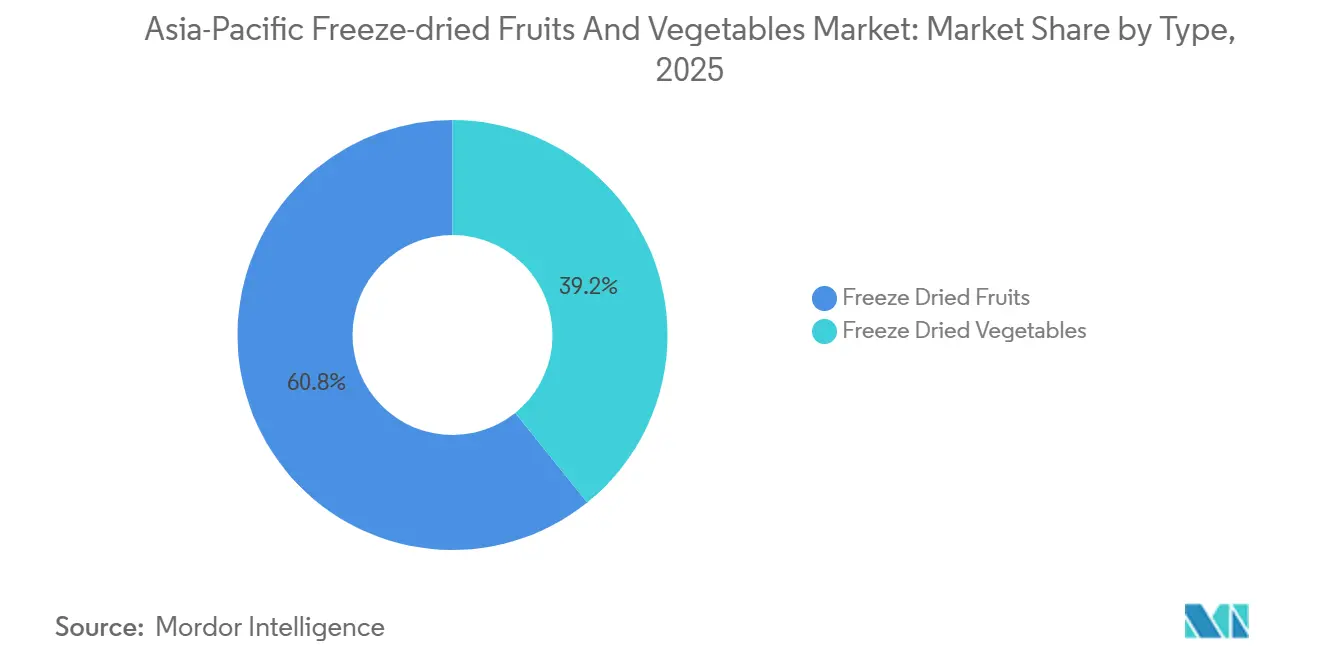
- Par type de produit, les fruits ont dominé avec 60,79 % de la part de marché des fruits et légumes lyophilisés en Asie-Pacifique en 2025, tandis que les légumes devraient afficher la croissance la plus rapide avec un CAGR de 7,37 % jusqu'en 2031.
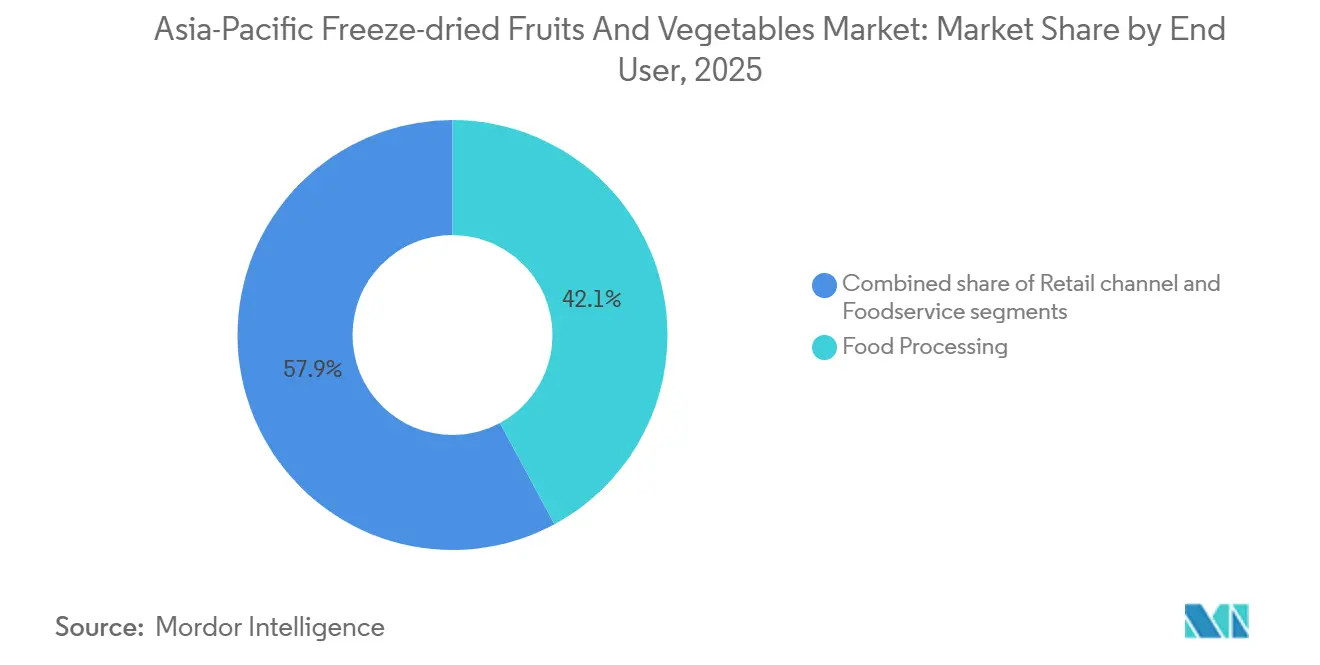
- Par utilisateur final, la transformation alimentaire a représenté 42,14 % des revenus en 2025 ; le commerce de détail devrait se développer à un CAGR de 7,79 % jusqu'en 2031, porté par les plateformes en ligne qui génèrent déjà environ 60 % des ventes incrémentales.
- Géographiquement, la Chine a contrôlé 35,32 % de la valeur en 2025, mais l'Inde enregistre les perspectives de croissance les plus élevées avec un CAGR de 8,11 % jusqu'en 2031, à mesure que les capacités soutenues par des subventions entrent en service.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante d'aliments pratiques et prêts à consommer | +1.2% | Chine, Japon, Corée du Sud, Inde urbaine | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la santé et préférence pour les snacks naturels | +1.0% | Australie, Japon, Chine urbaine, Corée du Sud | Moyen terme (2-4 ans) |
| Durée de conservation plus longue réduisant le gaspillage alimentaire | +0.8% | Inde, Indonésie, Chine, reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Tendances croissantes des régimes végétaliens et à base de plantes | +0.7% | Australie, Japon, Corée du Sud, Chine urbaine | Long terme (≥ 4 ans) |
| Demande croissante des segments alimentaires de plein air et de voyage | +0.6% | Chine, Japon, Australie, Corée du Sud | Court terme (≤ 2 ans) |
| Avancées technologiques dans les procédés de lyophilisation | +0.9% | Chine, Inde, Japon, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments pratiques et prêts à consommer
La préférence croissante pour les aliments pratiques et prêts à consommer est un moteur majeur du marché des fruits et légumes lyophilisés en Asie-Pacifique. Les modes de vie urbains chargés, associés au besoin de repas nutritifs mais faciles à préparer, favorisent l'adoption de produits alimentaires légers et à longue durée de conservation. Au Japon, la tendance est particulièrement marquée, le ministère des Affaires intérieures et des Communications ayant signalé qu'en 2024, 36,25 millions de personnes étaient âgées de 65 ans et plus, représentant 29,3 % de la population[1]Source : Forum économique mondial, "Comment l'économie de la longévité au Japon crée de nouvelles opportunités" weforum.org. Cette population vieillissante privilégie les fruits et légumes lyophilisés car ils sont faciles à stocker, simples à réhydrater et réduisent l'effort physique lié à la cuisine. Au-delà des consommateurs âgés, la consommation de snacks en déplacement, les kits repas et les réserves alimentaires d'urgence contribuent également à la croissance du marché. Les exigences minimales de stockage et la rétention des nutriments des produits lyophilisés les rendent attrayants pour les consommateurs soucieux de leur santé et pressés par le temps.
Sensibilisation croissante à la santé et préférence pour les snacks naturels
La sensibilisation croissante à la santé et la préférence grandissante pour les snacks naturels sont des facteurs clés qui stimulent le marché des fruits et légumes lyophilisés en Asie-Pacifique. Les consommateurs recherchent de plus en plus des options riches en nutriments, faibles en calories et sans conservateurs pour soutenir des régimes équilibrés et le bien-être général. Les fruits et légumes lyophilisés sont particulièrement attrayants car ils conservent la plupart de leurs vitamines, minéraux et saveurs naturels, offrant une alternative plus saine aux snacks transformés conventionnels. Cette tendance est renforcée par les préoccupations croissantes concernant les problèmes de santé liés au mode de vie, tels que l'obésité, les maladies cardiovasculaires et le diabète. En effet, la Fédération internationale du diabète a signalé qu'en 2024, environ 107 millions de personnes en Asie du Sud-Est vivent avec le diabète, soulignant le besoin croissant d'alternatives de snacks plus saines et à faible teneur en sucre[2]Source : Fédération internationale du diabète, "L'Atlas du diabète - Données par région", diabetesatlas.org. Les populations urbaines et les millennials se tournent également vers des aliments à étiquetage propre et peu transformés, stimulant davantage la demande.
Durée de conservation plus longue réduisant le gaspillage alimentaire
La longue durée de conservation des fruits et légumes lyophilisés est un moteur important pour le marché Asie-Pacifique, car elle contribue à réduire le gaspillage alimentaire et à améliorer l'efficacité de la chaîne d'approvisionnement. En éliminant l'humidité tout en préservant les nutriments et la saveur, la lyophilisation conserve les produits pendant de longues périodes sans nécessiter de réfrigération, ce qui les rend idéaux pour la consommation intérieure et l'exportation. Cela est particulièrement important sur les marchés qui dépendent des importations de produits périssables, comme l'Australie, qui a importé des fruits tropicaux d'une valeur de 73,6 millions USD en 2024, selon l'Observatoire de la complexité économique[3]Source : Observatoire de la complexité économique, "Commerce des fruits tropicaux en Australie", oec.world . Les produits à plus longue durée de conservation réduisent les pertes lors du transport et du stockage, au bénéfice des détaillants, des distributeurs et des consommateurs. La possibilité de stocker des fruits et légumes lyophilisés pendant de longues périodes soutient également la consommation axée sur la commodité, la planification des repas et les réserves alimentaires d'urgence. De plus, la réduction du gaspillage contribue aux objectifs de durabilité, séduisant les consommateurs soucieux de l'environnement.
Tendances croissantes des régimes végétaliens et à base de plantes
La popularité croissante des régimes végétaliens et à base de plantes est un moteur majeur du marché des fruits et légumes lyophilisés en Asie-Pacifique. La sensibilisation croissante des consommateurs à la santé, à la durabilité environnementale et aux choix alimentaires éthiques encourage davantage de personnes à adopter des modes de vie à base de plantes. Les fruits et légumes lyophilisés offrent des options pratiques, riches en nutriments et stables à la conservation qui s'alignent bien avec les régimes végétaliens, fournissant des vitamines, minéraux et fibres essentiels sans ingrédients d'origine animale. La croissance des produits protéinés à base de plantes, des alternatives laitières et des substituts de viande complète davantage la demande d'ingrédients lyophilisés dans les kits repas, les snacks et les applications culinaires. Les consommateurs urbains et les millennials, en particulier, recherchent des aliments naturels à étiquetage propre qui soutiennent une alimentation saine et une consommation durable. De plus, le potentiel d'exportation des produits lyophilisés vers des régions à forte demande végétalienne, comme l'Europe et l'Amérique du Nord, attire des investissements de la part des fabricants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de production et de transformation élevés | -0.7% | Inde, Indonésie, reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en fruits et légumes bruts | -0.6% | Chine, Inde, Indonésie, reste de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et d'exportation | -0.4% | Chine, Japon, Australie, Corée du Sud | Long terme (≥ 4 ans) |
| Sensibilisation limitée dans les marchés ruraux sensibles aux prix | -0.3% | Inde, Indonésie, reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production et de transformation élevés
Les coûts élevés de production et de transformation demeurent un frein important pour le marché des fruits et légumes lyophilisés en Asie-Pacifique. La lyophilisation est un procédé énergivore et à forte intensité de capital qui nécessite des équipements spécialisés, des conditions contrôlées de température et de vide, ainsi qu'une main-d'œuvre qualifiée, tous ces éléments contribuant à des dépenses de fabrication élevées. L'investissement initial pour la mise en place d'installations de lyophilisation, ainsi que les coûts opérationnels continus, peuvent constituer un obstacle pour les petits et moyens producteurs de la région. Ces coûts élevés se reflètent souvent dans les prix finaux des produits, rendant les fruits et légumes lyophilisés moins abordables par rapport aux alternatives conventionnelles ou peu transformées. De plus, les fluctuations des prix de l'énergie et la disponibilité des matières premières peuvent encore augmenter les dépenses opérationnelles. Une efficacité des coûts limitée peut également restreindre l'évolutivité de la production et ralentir la pénétration du marché dans les segments sensibles aux prix.
Volatilité de la chaîne d'approvisionnement en fruits et légumes bruts
La volatilité de la chaîne d'approvisionnement en fruits et légumes bruts est un frein notable pour le marché des fruits et légumes lyophilisés en Asie-Pacifique. La disponibilité et la qualité des produits bruts sont fortement influencées par les variations saisonnières, les conditions météorologiques imprévisibles et les catastrophes naturelles, qui peuvent perturber un approvisionnement régulier. De plus, la dépendance aux importations pour certains fruits tropicaux ou exotiques expose les fabricants aux fluctuations du commerce international, à la volatilité des devises et aux retards logistiques. Les défis liés au transport et au stockage compliquent davantage l'approvisionnement en temps opportun en produits frais, affectant les calendriers de production et l'efficacité opérationnelle. Les fluctuations des prix des matières premières peuvent augmenter les coûts de production, réduisant la rentabilité des fabricants de produits lyophilisés. L'accès limité à une infrastructure fiable de chaîne du froid dans certaines régions ajoute un autre niveau de risque, notamment pour le maintien de la fraîcheur avant la transformation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fruits dominent, les légumes s'accélèrentEn 2025, les fruits lyophilisés détenaient une part dominante de 60,79 % du marché, les fraises, myrtilles et mangues menant la charge en tant que garnitures premium pour les céréales de petit-déjeuner, les yaourts et les glaces. Les fraises, appréciées pour leur rétention de couleur vive et leur large reconnaissance par les consommateurs, ont dominé la catégorie des fruits. Pendant ce temps, les myrtilles et les framboises se taillent une niche dans les barres de snacks axées sur la santé et les mélanges de randonnée, célébrées pour leurs propriétés antioxydantes. Les mangues, longtemps un aliment de base dans la région tropicale Asie-Pacifique, font désormais des vagues sur les marchés d'exportation, où leur forme lyophilisée présente des avantages logistiques par rapport aux homologues frais ou surgelés. Bien que les canneberges et les mûres détiennent des parts de marché plus petites, elles connaissent une croissance à mesure que les fabricants pivotent pour inclure ces « superfruits » en ligne avec la tendance croissante de l'étiquetage propre.
Les légumes, malgré une part de marché plus petite, devraient croître à un CAGR robuste de 7,37 % jusqu'en 2031. Cette progression est largement attribuée aux transformateurs alimentaires qui incorporent du maïs, des pois, des haricots, des tomates et des champignons lyophilisés dans des soupes instantanées, des nouilles et des repas prêts à consommer. Le maïs et les pois sont en tête en volume, grâce à leurs saveurs douces et leur polyvalence dans divers plats. Les champignons, quant à eux, se taillent une niche premium, trouvant leur place dans les alternatives à la viande à base de plantes et les repas gastronomiques de camping. Les tomates et les haricots gagnent du terrain dans les services alimentaires institutionnels, les chefs appréciant la réhydratation rapide et les portions régulières qu'offrent les formats lyophilisés. Cette préférence croissante pour les légumes souligne un consensus plus large dans le secteur : la lyophilisation préserve mieux la texture et la saveur que des méthodes comme le séchage à l'air ou le séchage sur tambour. Une telle conservation est cruciale pour les applications où les légumes sont consommés entiers, plutôt qu'en purée ou en sauce.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final :
la transformation alimentaire en tête, le commerce de détail en forte hausseEn 2025, le secteur de la transformation alimentaire a revendiqué une part de 42,14 % du marché, soulignant sa dépendance aux ingrédients lyophilisés pour respecter les normes d'étiquetage propre et minimiser les additifs artificiels. En tête, les producteurs de céréales de petit-déjeuner exploitent les fraises, myrtilles et framboises lyophilisées, distinguant leurs références premium et commandant une prime de prix de 20 % à 30 % par rapport aux offres standard. Viennent ensuite les soupes et snacks, les fabricants de nouilles instantanées en Chine, au Japon et en Corée du Sud intégrant des légumes lyophilisés pour renforcer la valeur nutritive et répondre aux consommateurs soucieux de leur santé. Le secteur des glaces et desserts connaît un changement, les producteurs remplaçant les arômes de fruits artificiels par des morceaux lyophilisés, garantissant un goût authentique et un attrait visuel. Bien qu'encore de niche, l'utilisation de fruits lyophilisés est en hausse dans le domaine de la boulangerie et de la confiserie, notamment comme garnitures décoratives et exhausteurs de saveur dans les chocolats artisanaux et les pâtisseries gastronomiques.
Les canaux de vente au détail, dont la croissance est projetée à un CAGR de 7,79 % jusqu'en 2031, récoltent les bénéfices des plateformes de commerce électronique, qui contribuent désormais à environ 60 % des ventes incrémentales. Ces plateformes permettent aux marques en vente directe aux consommateurs de contourner les obstacles de distribution traditionnels. Les supermarchés et hypermarchés dominent le paysage de la vente au détail, capitalisant sur l'espace en rayon et les efforts promotionnels pour démocratiser les produits lyophilisés. S'adressant à la fois aux amateurs de plein air et aux acheteurs soucieux de leur santé, les magasins spécialisés proposent une sélection curatée de fruits et légumes lyophilisés biologiques et d'origine unique. Pendant ce temps, la vente au détail en ligne émerge comme le canal à la croissance la plus rapide, alimentée par des modèles d'abonnement et des campagnes sur les réseaux sociaux ciblant les millennials et la génération Z, qui valorisent la commodité et la transparence.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des fruits et légumes lyophilisés en Chine
La Chine a représenté la plus grande part du marché des fruits et légumes lyophilisés en Asie-Pacifique en 2025, contribuant à hauteur de 35,32 % de la valeur totale du marché. La position dominante du pays est soutenue par son industrie de transformation alimentaire bien établie, sa vaste disponibilité en matières premières et sa solide base de fabrication orientée vers l'exportation. Les installations de production à grande échelle et les investissements continus dans les technologies avancées de lyophilisation ont permis aux fabricants chinois de maintenir des prix compétitifs et une qualité de produit constante. La demande intérieure croissante pour des produits alimentaires pratiques et à longue durée de conservation, notamment parmi les consommateurs urbains, a encore renforcé l'expansion du marché. De plus, la croissance rapide du commerce électronique et de la consommation d'aliments emballés a accru l'accessibilité des produits lyophilisés auprès de multiples segments de consommateurs.
Marché des fruits et légumes lyophilisés en Inde
L'Inde représente le marché à la croissance la plus rapide dans le secteur des fruits et légumes lyophilisés en Asie-Pacifique, avec une expansion projetée à un CAGR de 8,11 % jusqu'en 2031. La croissance du pays est principalement portée par les subventions et incitations gouvernementales visant à renforcer les capacités de transformation alimentaire et à réduire les pertes après récolte. L'expansion des infrastructures de chaîne du froid et les investissements croissants dans les technologies de conservation des aliments permettent aux fabricants locaux d'augmenter leur production de manière efficace. La sensibilisation croissante des consommateurs aux en-cas sains et aux ingrédients alimentaires naturels contribue également à l'adoption accrue des produits lyophilisés. Par ailleurs, l'abondante production agricole de l'Inde constitue une solide base de matières premières, soutenant une production rentable et des opportunités d'exportation.
Marché des fruits et légumes lyophilisés en Asie-Pacifique
D'autres pays d'Asie-Pacifique tels que le Japon, l'Australie et la Corée du Sud jouent également des rôles importants dans la dynamique du marché régional, bien que leurs parts de marché restent comparativement plus modestes. Le marché japonais est porté par une forte demande de produits alimentaires de qualité supérieure, pratiques et nutritionnellement préservés, notamment parmi les consommateurs vieillissants et soucieux de leur santé. En Australie, la croissance est soutenue par une forte demande à l'exportation et par l'utilisation croissante d'ingrédients lyophilisés dans les aliments santé, les produits nutritionnels pour activités de plein air et les snacks de spécialité. La Corée du Sud bénéficie d'un écosystème d'innovation alimentaire très développé, dans lequel les ingrédients lyophilisés sont largement utilisés dans les plats instantanés, les aliments fonctionnels et les catégories de snacks haut de gamme.
Paysage réglementaire
Les fruits et légumes lyophilisés vendus en Australie et en Nouvelle-Zélande doivent être conformes au Australia New Zealand Food Standards Code, en vertu du Legislation Act 2003 et administré par Food Standards Australia New Zealand (FSANZ). Pour les produits importés, les contrôles aux frontières et les inspections menés par le Department of Agriculture, Fisheries and Forestry (DAFF) de l'Australie et le Ministry for Primary Industries (MPI) de la Nouvelle-Zélande renforcent la documentation, l'étiquetage et la conformité en matière de sécurité tout au long de la chaîne d'approvisionnement.
En Chine, les exigences relatives aux produits de fruits et légumes séchés continuent d'évoluer par l'élaboration de normes nationales. Un projet de National Food Safety Standard for Dried Fruit and Dried Vegetable a été notifié à l'Organisation mondiale du commerce (OMC) en juillet 2024. Parallèlement, un projet de directives pour les aliments lyophilisés met en avant les contrôles de procédé et l'harmonisation de l'étiquetage du produit fini, notamment la norme GB 7718 pour l'étiquetage général et la norme GB 28050 pour l'étiquetage nutritionnel, ce qui accroît l'importance de l'exactitude de l'étiquetage, de la traçabilité et de la documentation d'essai pour la circulation domestique et la préparation à l'exportation dans toute l'Asie-Pacifique.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les producteurs et les agrégateurs qui fournissent des fruits et légumes frais, puis passe par le tri, le lavage, la découpe et le prétraitement avant la congélation et la lyophilisation sous vide. Ensuite, l'emballage (souvent sous des formats barrières à l'humidité et à l'oxygène), l'entreposage et la distribution soutiennent les utilisateurs de la transformation alimentaire (céréales, soupes, en-cas, desserts et boulangerie) et les canaux de vente au détail, où le commerce électronique contribue à une large part de la croissance incrémentale des ventes dans la région.
La plupart des contraintes se situent à l'étape de la conversion. La lyophilisation reste à forte intensité de capital et d'énergie, avec un débit limité par de longs cycles et une exposition aux coûts de l'électricité, ce qui est plus aigu là où les réseaux électriques sont peu fiables en dehors des grandes zones industrielles. Les transformateurs réagissent en resserrant l'approvisionnement en amont par le biais de l'agriculture contractuelle et d'accords coopératifs, en ajoutant de l'automatisation et de la surveillance à la réception et pendant le contrôle des procédés, et en adoptant des équipements plus récents ou des approches hybrides pour réduire le temps de séchage et l'énergie par lot. Ces étapes favorisent également une qualité plus constante pour les acheteurs orientés vers l'exportation qui exigent des spécifications et une documentation normalisées, conformément aux normes d'étiquetage et d'emballage telles que l'étiquetage général GB 7718 et l'étiquetage nutritionnel GB 28050.
Paysage concurrentiel
Le marché des fruits et légumes lyophilisés en Asie-Pacifique présente une structure concurrentielle modérément fragmentée, caractérisée par la présence de nombreux fabricants régionaux et locaux aux côtés d'un nombre limité de grands acteurs multinationaux. Aucune entreprise ne détient une part dominante dans l'ensemble de la région, car la dynamique du marché varie considérablement selon les pays en fonction de la disponibilité des matières premières, des capacités technologiques et de l'orientation vers l'exportation. Les transformateurs nationaux en Chine et en Inde représentent une part substantielle de la capacité de production, tirant parti des avantages en termes de coûts et de la proximité des sources agricoles. Pendant ce temps, les marchés développés tels que le Japon, la Corée du Sud et l'Australie abritent des acteurs technologiquement avancés axés sur le positionnement de produits premium.
La concurrence au sein du marché est principalement portée par les stratégies de prix, la qualité des produits, l'efficacité technologique et la portée de la distribution. Les fabricants chinois rivalisent souvent sur les économies d'échelle et la compétitivité à l'exportation, tandis que les entreprises des économies développées d'Asie-Pacifique se différencient par l'innovation, les certifications de qualité et les offres à étiquetage propre. La demande croissante des consommateurs pour des produits alimentaires naturels, sans conservateurs et préservant les nutriments a poussé les entreprises à investir dans des équipements de lyophilisation avancés et des capacités de recherche et développement. Les collaborations stratégiques avec des coopératives agricoles et les modèles d'agriculture contractuelle sont également courants, garantissant un approvisionnement régulier en matières premières de haute qualité. De plus, l'expansion des marques de distributeurs par les chaînes de vente au détail a intensifié la pression concurrentielle, notamment sur les marchés urbains.
Les fusions, acquisitions et initiatives d'expansion des capacités remodèlent progressivement le paysage concurrentiel régional. Les grands acteurs cherchent à renforcer leur présence grâce à des investissements stratégiques dans des marchés à forte croissance tels que l'Inde et l'Asie du Sud-Est. Dans le même temps, les petites et moyennes entreprises ciblent des opportunités d'exportation en Amérique du Nord et en Europe, capitalisant sur les avantages de coûts de l'Asie-Pacifique. Les mises à niveau technologiques visant à améliorer l'efficacité énergétique et à réduire les coûts de production deviennent un différenciateur clé pour maintenir la rentabilité. Les considérations de durabilité, notamment la réduction des déchets et l'approvisionnement responsable, gagnent également en importance à mesure que les acheteurs accordent de plus en plus la priorité aux fournisseurs respectueux de l'environnement.
Leaders du secteur des fruits et légumes lyophilisés en Asie-Pacifique
Nagatanien Co., Ltd.
Mercer Foods LLC
Totally Pure Fruits Pty Ltd.
Van Drunen Farms
Saraf Foods Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fruits et légumes lyophilisés en Asie-Pacifique
- Mercer Foods LLC
- Totally Pure Fruits Pty Ltd.
- Nagatanien Co., Ltd
- Van Drunen Farms
- Saraf Foods Ltd
- Chaucer Foods Ltd
- European Freeze Dry Ltd.
- OFD Foods LLC
- Asahi Group Holdings Ltd
- Paradise Fruits Solutions GmbH & Co. KG
- Kanegrade Ltd.
- Lianfu Food Co. Ltd.
- Dole Food Company Inc.
- Lyo Food Sp. z o.o.
- Harmony House Foods Inc.
- Seawind Foods
- Fujian Lixing Foods Co. Ltd
- Vikas Agro Product Ltd
- Jingkun Food Co. Ltd
- Milne MicroDried
Lire l’analyse des entreprises de marché des fruits et légumes lyophilisés en Asie-Pacifique

Opportunités de marché et perspectives d'avenir
La capacité de transformation plus proche des exploitations agricoles constitue un espace blanc visible dans certaines parties de l'Asie-Pacifique, où les pertes post-récolte et la capacité limitée de la chaîne du froid augmentent le risque lié aux matières premières pour les fabricants de produits lyophilisés. L'Inde en est un exemple : Avio Smart Market Stack (ASMS) a signé un protocole d'accord avec le gouvernement du Tripura en juillet 2026 pour établir une installation de lyophilisation de fruits et légumes. Le projet vise à réduire les pertes post-récolte et à créer des emplois locaux dans la transformation, ce qui appuie un déplacement vers une transformation proche de l'origine plutôt que l'expédition de produits périssables vers des transformateurs éloignés.
La demande à l'exportation et la demande domestique premium récompensent les fournisseurs capables de démontrer des systèmes de sécurité alimentaire reconnus internationalement et une qualité constante pour les aliments emballés. Le Vietnam affiche également une dynamique d'investissement et d'industrialisation : Food Empire a annoncé un investissement de 80 millions USD (septembre 2024) dans une nouvelle installation de café soluble lyophilisé dans la province de Binh Dinh, avec un début de construction prévu à partir du premier trimestre 2025. Par ailleurs, la société vietnamienne Nature Foods Company (NFC) a mis en avant sa conformité à plusieurs normes (HACCP, ISO 22000, BRCGS, FDA, HALAL) ainsi que l'élargissement de ses gammes lyophilisées, ce qui indique une opportunité dans la co-fabrication et l'approvisionnement en ingrédients pour les transformateurs alimentaires multinationaux et régionaux recherchant des inclusions à étiquette propre avec une conformité documentée.
Recent Industry Developments in Marché des fruits et légumes lyophilisés en Asie-Pacifique
- Juillet 2026 : Avio Smart Market Stack (ASMS) a signé un protocole d'accord avec le gouvernement du Tripura pour établir une installation de lyophilisation de fruits et légumes frais. Le projet a été positionné pour réduire les pertes post-récolte et créer environ 1 300 emplois directs et indirects, soutenant une capacité de transformation proche de l'origine qui peut améliorer l'utilisation des matières premières pour les chaînes d'approvisionnement en ingrédients lyophilisés.
- Août 2025 : la société vietnamienne Nature Foods Company (NFC) a élargi sa gamme de produits lyophilisés, y compris des applications telles que les bouillons de soupe et le yaourt, et a mis l'accent sur une production conforme à plusieurs référentiels de sécurité alimentaire (HACCP, ISO 22000, BRCGS, FDA et HALAL). Cela renforce la capacité de la région à servir les acheteurs orientés vers l'exportation et les acheteurs multinationaux qui exigent des systèmes de qualité auditables pour les inclusions lyophilisées.
- Septembre 2024 : Food Empire a annoncé un investissement de 80 millions USD dans une nouvelle installation de fabrication de café soluble lyophilisé dans la province de Binh Dinh, au Vietnam, avec un début de construction prévu au premier trimestre 2025 et une achèvement visé pour le début de 2028. Cette construction renforce la base industrielle de lyophilisation du Vietnam, favorisant une adoption plus large des équipements, le développement de la main-d'œuvre qualifiée et la profondeur de l'écosystème des fournisseurs pertinent pour les applications alimentaires lyophilisées.


Marché des fruits et légumes lyophilisés en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché comptabilise la valeur des fruits et légumes lyophilisés vendus dans toute l'Asie-Pacifique pour un usage alimentaire et d'ingrédient, dans les canaux de vente au détail, de la restauration et de la transformation alimentaire. Les valeurs reflètent les ventes de produits dans la région, exprimées en USD pour l'année d'étude et la période de prévision.
Exclusions de périmètre : les fruits et légumes frais, congelés, séchés à l'air, séchés par pulvérisation, séchés au tambour et déshydratés sont exclus, et les mélanges de boissons en poudre sont exclus, sauf si l'ingrédient de fruit ou de légume sous-jacent est lyophilisé.
Aperçu de la segmentation
- Par type de produit
- Fruits
- Fraise
- Myrtille
- Framboise
- Mûre
- Canneberge
- Mangue
- Autres types de fruits
- Légumes
- Haricots
- Maïs
- Pois
- Tomate
- Champignon
- Autres types de légumes
- Fruits
- Par utilisateur final
- Restauration/HoReCa
- Transformation alimentaire
- Céréales de petit-déjeuner
- Soupes et snacks
- Glaces et desserts
- Boulangerie et confiserie
- Autres
- Commerce de détail
- Supermarchés/Hypermarchés
- Magasins spécialisés
- Vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Indonésie
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de demande de base et pour préciser les signaux de transformation et de commerce qui font généralement évoluer ce marché. Des sources publiques, telles que FAOSTAT, UN Comtrade, les ministères nationaux de l'agriculture et de l'horticulture, les bulletins des douanes et de la quarantaine, ainsi que le Codex ou les normes alimentaires nationales, ont été examinées pour comprendre la saisonnalité des matières premières, les flux transfrontaliers et les règles d'étiquetage.
Nous avons également examiné les dépôts d'entreprises, les présentations aux investisseurs, la couverture de presse réputée et les sites web des associations liées aux fruits séchés, aux aliments transformés et aux ingrédients alimentaires afin de cartographier les circuits d'approvisionnement et les groupes de clients typiques. Lorsque cela contribuait aux vérifications de cohérence, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, les données au niveau des expéditions à l'importation et à l'exportation, ainsi que les bases de données de brevets afin de valider les calendriers des ajouts de capacité et les tendances de forme de produit. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références ont été utilisées pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la vérification des moteurs de taille que les sources documentaires ne peuvent pas confirmer clairement, comme la part du volume contractualisé vers la transformation alimentaire par rapport aux ventes en tant que conditionnements pour consommateurs, et la façon dont les prix évoluent selon la forme et l'origine. Nous nous sommes entretenus avec des distributeurs, des acheteurs d'ingrédients, des sous-traitants de conditionnement, des transformateurs et des équipes de catégorie de vente au détail dans les principaux marchés d'Asie-Pacifique afin que les hypothèses puissent être ajustées puis revérifiées avec un second groupe de répondants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 21 % | Managers : 53 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une approche descendante où la production de fruits et légumes transformés, l'intensité des échanges commerciaux et la pénétration de la lyophilisation sont utilisées pour reconstituer les dépenses adressables en Asie-Pacifique. Le modèle est ensuite affiné par des vérifications ascendantes sélectives, telles que des prix de vente moyens échantillonnés par forme de produit et type d'acheteur, des discussions sur le débit des distributeurs, et une courte liste de recoupements des revenus des fournisseurs lorsque des informations sont disponibles.
Les principaux intrants utilisés dans le modèle de marché comprennent : les ajouts de capacité de lyophilisation et les plages d'utilisation, les mouvements d'exportation et d'importation pour les codes de produits séchés pertinents comme signal directionnel, les fluctuations des prix des fruits et légumes bruts selon la saison, le déplacement de la répartition entre morceaux et poudres utilisés par les transformateurs alimentaires, et le déplacement des canaux vers le commerce électronique et le commerce de détail moderne. Lorsque les formes de produits se confondent (par exemple, les poudres fines utilisées comme ingrédients), nous avons traité les lacunes en appliquant des règles d'inclusion étayées par des entretiens et des hypothèses de conversion prudentes avant que les totaux ne soient finalisés.
Pour les prévisions, une analyse de scénarios a été utilisée, avec des ancrages de demande liés aux lancements d'aliments pratiques, aux schémas de reprise de la restauration et aux tendances de substitution d'ingrédients énoncées par les acheteurs. La tarification à court terme a été lissée en utilisant l'orientation récente des coûts des matières premières et de l'énergie, et la croissance des volumes a été guidée par les investissements de transformation attendus et le rythme des changements d'accès à l'exportation dans les marchés clés.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants afin que les totaux ne s'écartent pas des réalités pratiques du marché, comme la direction des échanges commerciaux, les commentaires sur la capacité des transformateurs et les fourchettes de prix observées dans les pays clés. Lorsqu'un résultat par pays semblait trop élevé ou trop faible par rapport à ces signaux, les hypothèses de moteurs ont été rouvertes puis validées à nouveau par des appels de suivi.
Un processus d'examen en plusieurs étapes est suivi en interne, où les calculs, les conversions et le traitement des devises sont vérifiés avant approbation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, comme des changements de politique, des annonces majeures de capacité ou des mouvements marqués des matières premières. Avant la livraison, nous effectuons une nouvelle vérification afin que les clients reçoivent la vue la plus récente.
Taille du marché d'Asie-Pacifique des fruits et légumes lyophilisés de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les fruits et légumes lyophilisés en Asie-Pacifique peuvent sembler très éloignées, car le périmètre est défini différemment, et les prix et les mix de canaux sont traités de différentes manières. L'année utilisée comme base, le moment de la conversion des devises, et la question de savoir si les volumes sont convertis en valeur à l'aide de prix de qualité ingrédient ou de qualité détail, tendent également à faire évoluer le chiffre final.
Les poudres de fruits et légumes séchées par pulvérisation et séchées au tambour sont souvent intégrées dans certaines estimations, mais elles se situent hors du périmètre de Mordor Intelligence, ce qui limite le comptage aux formats lyophilisés vendus dans les canaux de vente au détail, de la restauration et de la transformation alimentaire. Les différences proviennent également du fait que les exportations produites en Asie-Pacifique sont comptées ou non uniquement lorsqu'elles sont vendues au sein de la région, du degré d'agressivité de l'hypothèse de déplacement vers les poudres, et de la fréquence à laquelle les hypothèses de tarification et d'utilisation de la capacité sont actualisées.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,18 milliards USD (2025) | |
| Cabinet de conseil mondial A | 13,24 milliards USD (2023) | Utilise un ensemble de valeurs beaucoup plus large qui semble inclure des formats séchés supplémentaires et une couverture plus large des formes de produits, et s'appuie également sur une année de base différente avec un mix de prix et de canaux différent. |
| Portail sectoriel B | 2,15 milliards USD (2025) | Proche en termes de calendrier, mais de petites différences peuvent provenir de la couverture par pays, des arrondis, et de la façon dont les poudres à usage mixte et la tarification des ingrédients en gros sont traitées par rapport à la tarification de détail en emballage. |
La comparaison montre que le plus grand écart s'explique généralement par ce qui est inclus en tant que produit lyophilisé par rapport à d'autres méthodes de séchage, et par l'année et la base de prix utilisées pour la conversion en USD. En maintenant les variables liées à des signaux observables d'offre et de demande, puis en les revérifiant avec les retours des acheteurs et des vendeurs, le chiffre final reste traçable et reproductible pour la planification.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des fruits et légumes lyophilisés en Asie-Pacifique d'ici 2031 ?
Il devrait atteindre 3,11 milliards USD en 2031, avec une expansion à un CAGR de 6,14 % à partir de 2026.
Quel type de produit occupe la position dominante ?
Les fruits lyophilisés ont mené avec une part de 60,79 % en 2025, portés par les fraises, les myrtilles et les mangues.
Quel pays connaît la croissance la plus rapide ?
L'Inde affiche les perspectives les plus solides avec un CAGR de 8,11 % jusqu'en 2031, aidée par des projets de transformation soutenus par des subventions.
Quel est le principal défi de coût pour les transformateurs ?
La consommation élevée d'énergie, représentant jusqu'à 50 % des dépenses d'exploitation, augmente les coûts de production globaux, notamment là où les tarifs d'électricité sont volatils.
Pourquoi les détaillants investissent-ils dans les canaux de vente en ligne ?
Le commerce électronique génère déjà environ 60 % des ventes incrémentales au détail, permettant aux marques de contourner la distribution traditionnelle et d'atteindre directement les consommateurs urbains.
Dernière mise à jour de la page le:



