
Tamaño y Participación del Mercado de Cigarrillos Electrónicos en América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
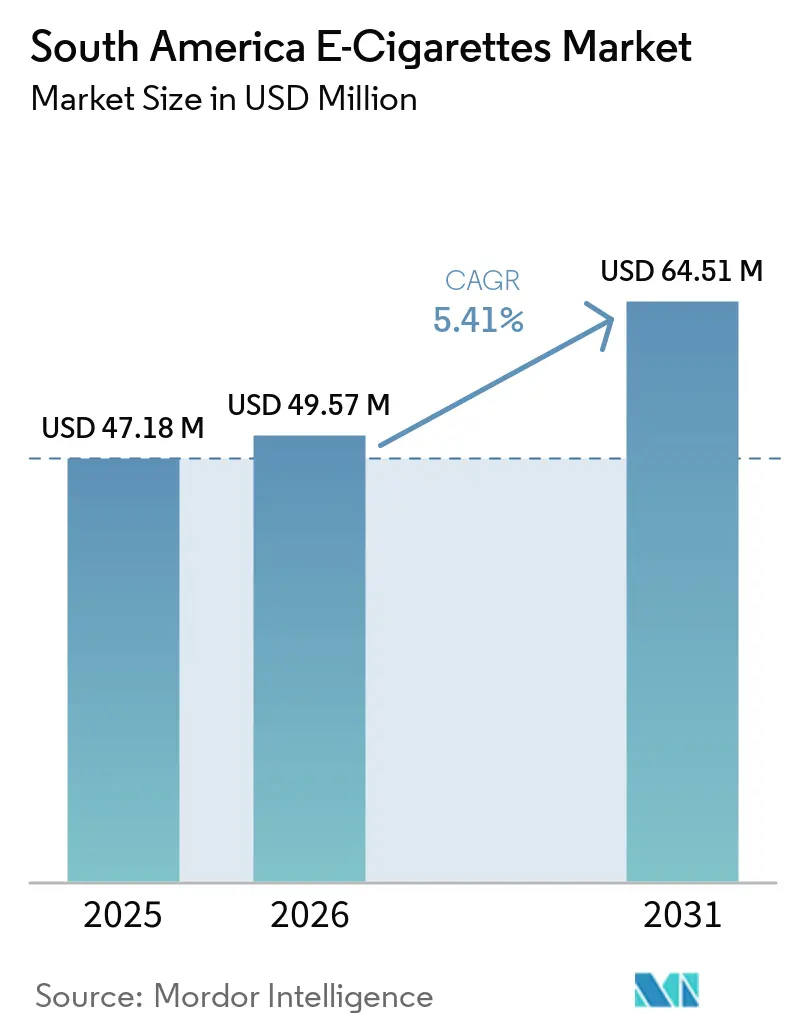
| Tamaño del mercado en el año base (2025) | 47.18 Millones de dólares |
| Tamaño del Mercado (2026) | 49.57 Millones de dólares |
| Tamaño del Mercado (2031) | 64.51 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.41 % |
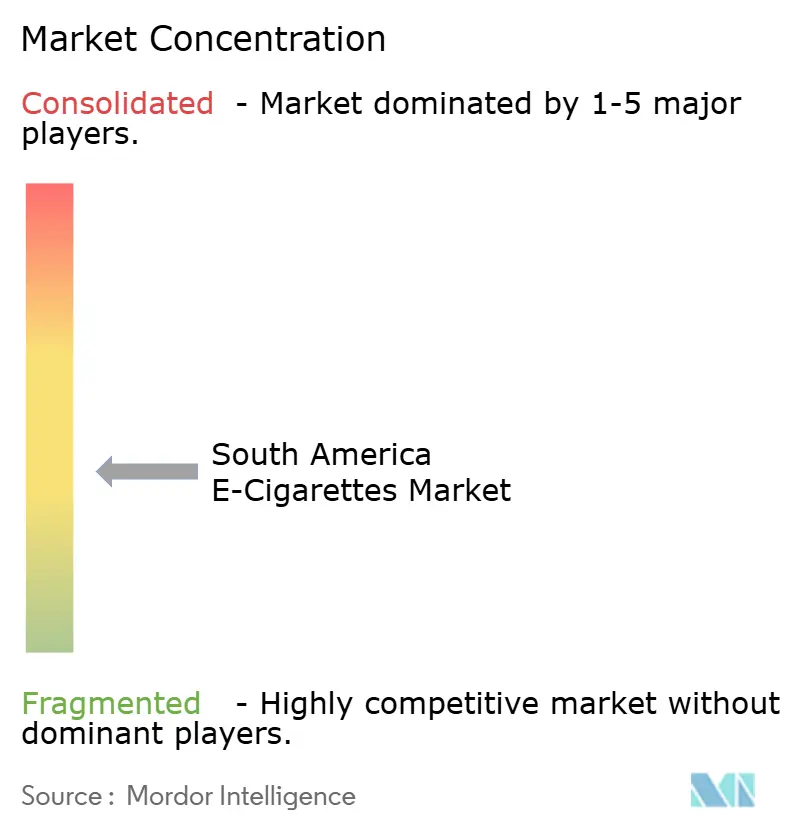
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cigarrillos Electrónicos en América del Sur por Mordor Intelligence
El tamaño del mercado de cigarrillos electrónicos de América del Sur fue valorado en 47,18 millones de USD en 2025 y se estima que crecerá desde 49,57 millones de USD en 2026 hasta alcanzar 64,51 millones de USD para 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031). La región está transitando de las ventas informales hacia canales con licencia y sujetos a impuestos, particularmente en Colombia, Chile, Perú, Paraguay y Argentina. Esta transición aumenta la visibilidad de la demanda de los consumidores por marcas y minoristas establecidos, lo que les permite evaluar mejor el potencial del mercado y desarrollar estrategias comerciales conformes. El consumo de tabaco entre adultos en las Américas disminuyó de 159 millones en 2000 a 129 millones en 2025, mientras que el interés de los consumidores adultos en alternativas de menor exposición continúa creciendo, lo que respalda la demanda de productos de cigarrillos electrónicos en mercados regulados[1]. La claridad regulatoria respalda las inversiones en sistemas de venta minorista, distribución y registro de productos conformes, fortaleciendo así la disponibilidad de productos y el acceso de los consumidores a través de canales formales. Sin embargo, las prohibiciones, el suministro ilícito y los costos de importación continúan limitando las ventas formales en el mercado de cigarrillos electrónicos de América del Sur, restringiendo la expansión de marcas y minoristas autorizados.
Conclusiones Clave del Informe
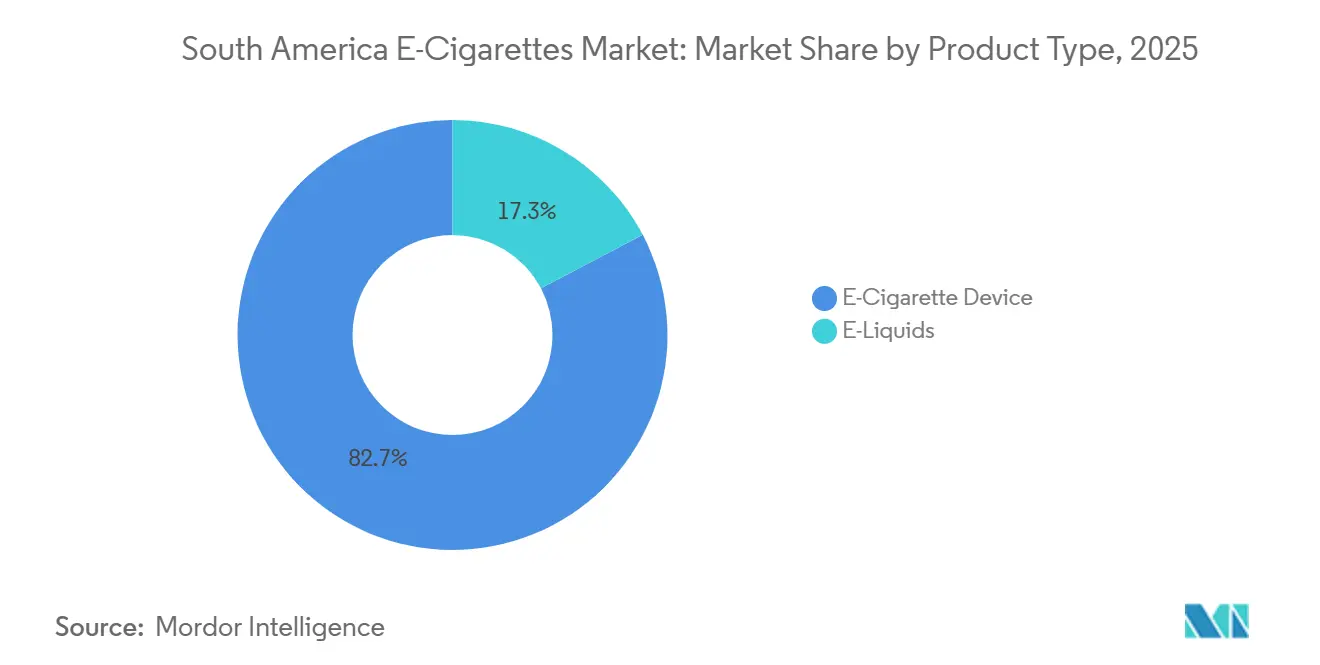
- Por tipo de producto, los dispositivos de cigarrillos electrónicos representaron la mayor participación del mercado de cigarrillos electrónicos en América del Sur, con un 82,72% en 2025, mientras que se proyecta que los líquidos para vapear crezcan a la CAGR más rápida del 7,45% durante 2026-2031.
- Por categoría, los sistemas de vapeo cerrados representaron la mayor participación del mercado de cigarrillos electrónicos en América del Sur, con un 74,37% en 2025, mientras que se proyecta que los sistemas de vapeo abiertos crezcan a la CAGR más rápida del 7,98% durante 2026-2031.
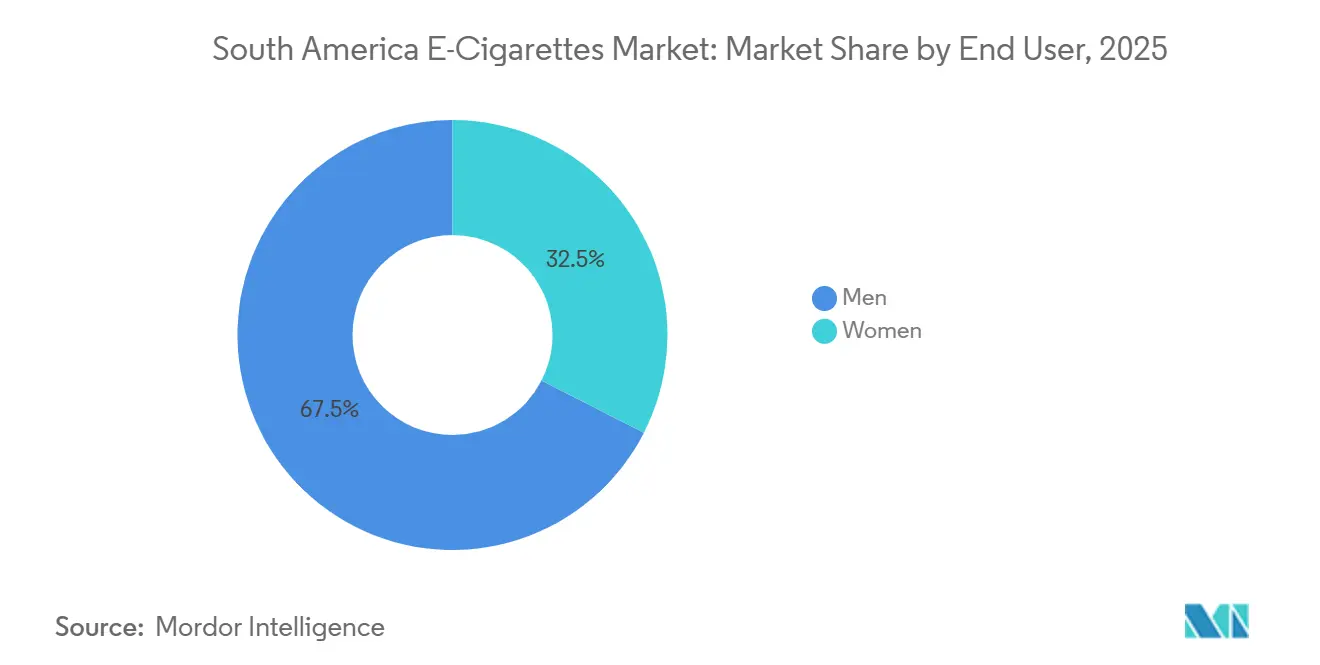
- Por usuario final, los hombres representaron la mayor participación del mercado de cigarrillos electrónicos en América del Sur, con un 67,49% en 2025, mientras que se proyecta que las mujeres crezcan a la CAGR más rápida del 8,64% durante 2026-2031.
- Por canal de distribución, la venta minorista fuera de línea representó la mayor participación del mercado de cigarrillos electrónicos en América del Sur, con un 70,51% en 2025, mientras que se proyecta que la venta minorista en línea crezca a la CAGR más rápida del 9,22% durante 2026-2031.
- Por geografía, Colombia representó la mayor participación del mercado de cigarrillos electrónicos en América del Sur, con un 43,16% en 2025, mientras que se proyecta que Perú crezca a la CAGR más rápida del 7,92% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Cigarrillos Electrónicos en América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descubrimiento digital y alcance del comercio social entre consumidores adultos | +0.8% | Colombia, Perú, con efectos secundarios en Chile y Argentina | Corto plazo (≤ 2 años) |
| Normalización regulatoria en Colombia, Chile, Perú y Paraguay | +1.2% | Colombia, Chile, Perú, Paraguay, con efectos tempranos en Buenos Aires | Mediano plazo (2-4 años) |
| Innovación de productos en dispositivos desechables de cápsula cerrada y alta capacidad | +0.7% | Colombia y Chile, respaldados por cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Cambio de fumadores adultos y adopción de sistemas recargables | +0.9% | Colombia y Chile | Mediano plazo (2-4 años) |
| Acceso transfronterizo a productos no disponibles a través del comercio minorista doméstico | +0.6% | Corredores fronterizos de Argentina, Bolivia, Ecuador y Uruguay | Mediano plazo (2-4 años) |
| Sabores localizados y preferencias de concentración de nicotina | +0.5% | Colombia, Perú y Paraguay | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Descubrimiento Digital y Alcance del Comercio Social entre Consumidores Adultos
El descubrimiento digital de productos llega a los consumidores adultos antes de que tomen decisiones de compra formales en el mercado de cigarrillos electrónicos de América del Sur. Las plataformas de redes sociales, los mercados en línea y las aplicaciones de entrega han normalizado las búsquedas de productos y las compras recurrentes en Colombia, Perú y Argentina. La Superintendencia de Industria y Comercio de Colombia emitió la Resolución No. 30838 en mayo de 2025 para regular el acceso de los consumidores a la información sobre productos de vapeo. Si bien la resolución aborda el acceso a la información, las autoridades enfrentan mayores desafíos para monitorear la promoción digital y la visibilidad entre pares a escala. Por lo tanto, el contenido en idioma local conforme a la normativa y los sistemas de compra en línea verificados pueden constituir capacidades comerciales valiosas. Los vendedores en línea que demuestren procesos eficaces de verificación de edad y mantengan la documentación de productos estarán mejor posicionados a medida que la aplicación de la normativa se vuelva más estricta.
Normalización Regulatoria en Colombia, Chile, Perú y Paraguay
Los cambios regulatorios están trasladando las ventas informales hacia canales con licencia y sujetos a impuestos en varios países sudamericanos. La Ley 2354 de 2024 de Colombia extendió las regulaciones de control del tabaco a los cigarrillos electrónicos, estableciendo requisitos que respaldan un entorno de venta minorista formal[2]. El Decreto No. 41 de Chile entró en vigor en mayo de 2025 e introdujo requisitos de advertencias sanitarias para los sistemas electrónicos de administración de nicotina y los líquidos para vapear. Perú implementó restricciones publicitarias y requisitos de verificación de edad bajo la Ley No. 32159; sin embargo, el material suministrado no incluyó detalles completos de implementación con respecto a los sabores. La Ley No. 7508 de 2025 de Paraguay exige el registro de productos, limita las importaciones a formatos de dispositivos cerrados y establece un límite de concentración de nicotina de 20 mg/mL[3]. Estas regulaciones más claras permiten a los proveedores conformes planificar inversiones en registro de productos, acceso minorista y distribución legal en el mercado de cigarrillos electrónicos en América del Sur.
Innovación de Productos en Dispositivos Desechables de Cápsula Cerrada y Alta Capacidad
El diseño del producto puede reducir las barreras prácticas para los consumidores adultos que prueban los cigarrillos electrónicos por primera vez. Los pods precargados, los sistemas de batería magnéticos, las cámaras de líquido visibles y los indicadores de batería minimizan los requisitos de mantenimiento y los ajustes técnicos. Estas características favorecen los sistemas cerrados, que los adultos utilizan ampliamente para obtener una experiencia inicial más sencilla. ELFBAR introdujo su Serie King en junio de 2025, con controles ajustables para la frescura, el dulzor, la acidez y la intensidad de nicotina. Este enfoque de producto refleja la demanda de una entrega controlada de sabor y nicotina en lugar de un formato único y uniforme. Los importadores también deben tener en cuenta el requisito de la Asociación Internacional de Transporte Aéreo, vigente a partir de enero de 2026, que establece que las baterías de litio contenidas en equipos transportados por vía aérea no deben superar un estado de carga del 30%.
Cambio de Fumadores Adultos y Adopción de Sistemas Recargables
Los usuarios adultos de tabaco representan una base de clientes potencial significativa para el mercado de cigarrillos electrónicos en América del Sur. Chile registró la mayor prevalencia de consumo de tabaco entre adultos en las Américas, con un 28,7%, en comparación con el promedio regional del 16,6% entre adultos de 15 años o más. Los sistemas recargables pueden resultar atractivos para los adultos que priorizan menores costos por uso y una selección más amplia de líquidos para vapear. La investigación suministrada indica que los sistemas abiertos pueden reducir los costos por uso entre un 40% y un 60% en comparación con los sistemas de cápsulas propietarias. También cita un estudio revisado por pares de 2026 sobre patrones de uso en Chile, que encontró que el inicio a menudo ocurría en entornos sociales y que las mujeres representaban el 77,8% de los participantes en entrevistas cualitativas. Estos hallazgos indican que el posicionamiento del producto y las estrategias minoristas pueden necesitar tener en cuenta los patrones de consumo social y las diversas preferencias de los consumidores. El formato del producto, la accesibilidad minorista y la entrega consistente de nicotina pueden influir en el desarrollo de la demanda entre los usuarios adultos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prohibiciones a nivel de país y reconocimiento regulatorio desigual | -1.5% | Brasil, Venezuela y Argentina durante su transición hacia ventas legales | Largo plazo (≥ 4 años) |
| Competencia de productos ilícitos y falsificados | -1.2% | América del Sur, especialmente el corredor Paraguay-Argentina-Brasil | Mediano plazo (2-4 años) |
| Restricciones de batería, envío y cumplimiento de productos | -0.5% | Importadores sudamericanos dependientes del transporte aéreo | Corto plazo (≤ 2 años) |
| Volatilidad cambiaria e inflación de costos de importación | -0.7% | Argentina, Colombia y Perú | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prohibiciones a Nivel de País y Reconocimiento Regulatorio Desigual
Brasil continúa prohibiendo la fabricación, importación y venta de cigarrillos electrónicos bajo la Resolución RDC No. 855/2024 de ANVISA. Esta prohibición excluye la mayor base de consumidores del continente de las ventas legales, aunque la demanda informal persiste. Según el material suministrado, 4 millones de personas en Brasil utilizaron cigarrillos electrónicos a través de canales informales durante la prohibición. Venezuela también restringe el desarrollo de un mercado local formal al prohibir la fabricación y las importaciones. Los proveedores informales pueden ofrecer precios más bajos que los productos con licencia al evitar los costos de registro, impuestos y etiquetado. Esta ventaja de precio puede sostener los canales de distribución informales y limitar el desarrollo de mercados regulados de cigarrillos electrónicos. La cooperación regional en materia de aplicación sigue siendo importante; sin embargo, la estrategia de control del tabaco de la OPS no establece un mecanismo de aplicación vinculante.
Competencia de Productos Ilícitos y Falsificados
Los productos ilícitos continúan restringiendo las ventas con licencia en el mercado de cigarrillos electrónicos en América del Sur. En enero de 2025, la Operación FRONPIAS de la Organización Mundial de Aduanas involucró a 14 administraciones aduaneras e interceptó casi 14 millones de artículos, con productos de tabaco y cigarrillos electrónicos representando el 89% de la cantidad total incautada. Las agencias de aplicación de la ley de Brasil también reportaron incautaciones significativas de cigarrillos electrónicos en puertos, aeropuertos y redes viales en 2024. Si bien los datos de incautaciones destacan el volumen sustancial de productos en tránsito, no capturan los productos que llegan a los canales minoristas informales. Los productos falsificados pueden carecer de declaraciones confiables de ingredientes, empaques resistentes a niños y entrega consistente de nicotina, lo que representa riesgos para los consumidores y los proveedores legítimos. La circulación continua de productos ilícitos también socava la supervisión regulatoria y limita las oportunidades de ingresos para los fabricantes conformes y los minoristas autorizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Hardware Ancla el Valor Mientras los Líquidos para Vapear Generan Demanda Recurrente
Los dispositivos de cigarrillos electrónicos representaron el 82,72% de la participación del mercado de cigarrillos electrónicos en América del Sur en 2025. Esta participación sustancial refleja el requisito de que cada nuevo usuario adquiera hardware antes de generar gasto recurrente en consumibles. Los dispositivos desechables están ganando terreno en Colombia y Perú porque requieren una configuración mínima en el punto de compra. Los dispositivos recargables admiten períodos de uso más prolongados y pueden impulsar compras repetidas con el tiempo. Los minoristas se benefician de ofrecer hardware para evaluación práctica a través de tiendas especializadas, puntos de venta de conveniencia y otros canales minoristas formales. La categoría de dispositivos sigue estrechamente vinculada a la expansión de la base de usuarios instalada. A medida que aumenta la adopción, es probable que la demanda de formatos de dispositivos de nivel básico y avanzado se amplíe en toda la región.
Se prevé que los líquidos para vapear registren la CAGR más rápida por tipo de producto del 7,45% durante 2026-2031. Este crecimiento más rápido destaca la creciente importancia de las compras recurrentes de consumibles a medida que los usuarios continúan vapeando después de su compra inicial de dispositivo. La expansión de los canales minoristas formales en Colombia puede facilitar el reabastecimiento al aumentar el número de puntos de compra. Esta expansión puede trasladar las compras de líquidos para vapear de viajes de compras planificados a compras más frecuentes impulsadas por la conveniencia. En 2025, la OPS advirtió sobre los productos de tabaco y nicotina con sabor e informó una prevalencia de cigarrillos electrónicos del 5,4% entre los adolescentes en las Américas. Por lo tanto, las marcas deben prepararse para regulaciones de sabores más estrictas mientras mantienen documentación de productos conforme y carteras de productos apropiadas para el mercado local. Los desarrollos regulatorios también pueden influir en la disponibilidad de productos y la gama de formulaciones de líquidos para vapear ofrecidas a través de canales minoristas formales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Categoría: Los Sistemas Cerrados Lideran Mientras los Sistemas Abiertos Ganan Terreno por la Economía de Recarga
Los sistemas de vapeo cerrados representaron el 74,37% del mercado de cigarrillos electrónicos en América del Sur en 2025. Las cápsulas precargadas eliminan la necesidad de manipular líquidos para vapear o ajustar la configuración del dispositivo, lo que hace que estos sistemas sean más accesibles para los consumidores adultos que buscan una experiencia inicial de producto sencilla. Los sistemas cerrados también permiten a las marcas mantener la trazabilidad del producto a través del suministro controlado de cartuchos y dispositivos. Su modelo de distribución respalda márgenes minoristas consistentes y procedimientos de cumplimiento más claros. Estas características sustentan su amplia adopción en los mercados nacionales regulados y en proceso de formalización. Este formato es particularmente adecuado para mercados donde los productos estandarizados y los canales de distribución controlados respaldan la supervisión regulatoria.
Se proyecta que los sistemas de vapeo abiertos registren la CAGR de categoría más rápida del 7,98% durante 2026-2031. Los tanques recargables resultan atractivos para los consumidores adultos conscientes del costo y técnicamente comprometidos que buscan una gama más amplia de opciones de líquidos para vapear. El material suministrado indica que los sistemas abiertos pueden reducir los costos por uso entre un 40% y un 60% en comparación con las cápsulas propietarias. El borrador suministrado también indica que una parte sustancial de los consumidores en Colombia prefiere los sistemas abiertos. Sin embargo, la Ley No. 7508/2025 de Paraguay restringe las importaciones y la fabricación legales a formatos de dispositivos cerrados. Estos requisitos variables a nivel de país favorecen a las marcas que pueden cumplir con las obligaciones de conformidad regulatoria mientras abordan las distintas preferencias de los consumidores. A medida que las regulaciones evolucionen en toda la región, los fabricantes deberán adaptar sus carteras de productos a los marcos legales específicos de cada país.
Por Usuario Final: Los Hombres Tienen la Mayor Base Mientras las Mujeres se Expanden Más Rápido
Los hombres representaron el 67,49% de la cuota del mercado de cigarrillos electrónicos en América del Sur en 2025. Esta distribución refleja la asociación temprana de la categoría con comunidades de usuarios orientadas al dispositivo y patrones de adopción social. Los fabricantes han dirigido tradicionalmente sus estrategias a esta base de consumidores a través del rendimiento del producto, la capacidad de la batería y la amplia disponibilidad en el comercio minorista. La expansión de los canales de distribución formales también puede aumentar el acceso para los consumidores que no visitan tiendas especializadas de vapeo. Como el grupo de usuarios finales más grande, los hombres siguen siendo significativos para las ventas de hardware y la demanda minorista establecida, al tiempo que proporcionan la base instalada que respalda las compras posteriores de consumibles.
Se proyecta que las mujeres registren la CAGR más rápida entre los grupos de usuarios finales, del 8,64%, durante el período 2026-2031. Los dispositivos más delgados, los factores de forma discretos y una gama más amplia de sabores pueden aumentar la relevancia del producto en diferentes situaciones de compra de adultos. Un estudio de 2025 publicado en Frontiers in Public Health examinó las consideraciones relacionadas con el género en el uso de cigarrillos electrónicos y la política de control del tabaco. Un estudio chileno revisado por pares publicado en 2026 no encontró diferencias a nivel poblacional en el uso en el último año por sexo e informó que las mujeres representaron el 77,8% de los participantes en entrevistas cualitativas. Philip Morris International informó que VEEV envió más de 1.000 millones de unidades equivalentes a nivel mundial en el primer trimestre de 2026, destacando la escala comercial de los formatos de pod cerrado. La evidencia disponible vincula el crecimiento en el segmento femenino con los factores de forma del dispositivo, la variedad de sabores y los entornos minoristas, en lugar de modificaciones cosméticas del producto.
Por Canal de Distribución: La Venta Minorista Fuera de Línea Mantiene su Escala Mientras la Venta Minorista en Línea Crece Más Rápido
La venta minorista fuera de línea representó el 70,51% de las ventas regionales de cigarrillos electrónicos en 2025. Las tiendas físicas permiten a los consumidores examinar los dispositivos antes de realizar una compra inicial. Las tiendas especializadas de vapeo, los estancos, los puntos de venta de conveniencia y los canales minoristas modernos proporcionan acceso inmediato a los productos. En Colombia, la formalización ha respaldado la expansión hacia tiendas de conveniencia en cadena y quioscos en centros comerciales, según el material suministrado. Estos canales reducen la incertidumbre para los adultos que buscan información directa sobre el producto antes de la compra. En consecuencia, la venta minorista fuera de línea sigue siendo el canal principal para las pruebas de dispositivos y las compras iniciales.
Se proyecta que la venta minorista en línea registre la CAGR más rápida entre los canales de distribución, del 9,22% durante 2026-2031. Los canales digitales se benefician de los comportamientos de compra de los consumidores ya establecidos a través de las redes sociales, los mercados en línea y las plataformas de entrega. En 2025, la SIC de Colombia ordenó a Rappi, Almacenes Éxito, Dislicores y otras 8 plataformas implementar verificación de edad y controles de identificación en la entrega. Aunque estos requisitos aumentan los costos, pueden ayudar a los operadores conformes a diferenciarse de los vendedores informales. La verificación de edad verificada y los procedimientos de entrega documentados pueden servir como barreras prácticas de entrada para los participantes menos formales. Es probable que el mercado de cigarrillos electrónicos en América del Sur favorezca a los operadores en línea que combinen el cumplimiento regulatorio, el descubrimiento de productos de múltiples marcas y la entrega confiable de última milla.
Análisis Geográfico
Se proyecta que Colombia represente el 43,16% del tamaño del mercado de cigarrillos electrónicos de América del Sur en 2025, convirtiéndola en el mayor mercado nacional de la región. La Ley 2354/2024 proporciona a los proveedores un marco legal reconocido para la comercialización y la planificación minorista formal. El país ofrece acceso a los consumidores a través de tiendas de conveniencia, centros comerciales, plataformas de comercio electrónico y aplicaciones de entrega. Esta red de distribución está más desarrollada que las de muchos mercados vecinos. Marcas más recientes, incluidas Vaporesso, Dragbar y GluCloud, han ampliado la base de proveedores. Aunque las obligaciones fiscales y de licencias de Colombia pueden incrementar los precios minoristas, también indican una supervisión estatal continua de una categoría de producto formal.
Se proyecta que Perú registre la CAGR regional más rápida del 7,92% durante el período 2026-2031. El material suministrado atribuye este crecimiento a una base de importadores en expansión y a una demanda que se desarrolla más rápido que la implementación regulatoria. El marco normativo de Perú establece requisitos de publicidad, verificación de edad y etiquetado para productos de nicotina y sustitutos. Las actividades de cumplimiento pueden beneficiar a los proveedores que ya cumplen con los requisitos de etiquetado en español, información del fabricante y registros de productos. El perfil de crecimiento del mercado también refleja el comportamiento continuo de compra transfronteriza y digital. Las capacidades de cumplimiento formal serán cada vez más importantes a medida que las regulaciones de implementación se vuelvan más específicas.
El resto de América del Sur presentará condiciones regulatorias y competitivas variadas en 2026. British American Tobacco lanzó Vuse en Chile en marzo de 2025 tras la entrada en vigor del marco regulatorio de sistemas electrónicos de administración de nicotina del país. La Resolución 549/2026 de Argentina formalizó una categoría que ha operado durante mucho tiempo a través del comercio informal, mientras que el material suministrado indica que el Decreto 305/2026 impone aranceles de importación más elevados. Paraguay operará bajo la Ley No. 7508/2025, que vincula el registro de productos, los límites de nicotina, las obligaciones fiscales y los formatos de dispositivos cerrados. Brasil permanece fuera del mercado legal de cigarrillos electrónicos de América del Sur debido a la prohibición integral de la ANVISA. Estas diferencias hacen que el cumplimiento normativo específico por país y la planificación del suministro sean esenciales para la participación en el mercado regional.
Panorama Competitivo
La concentración del mercado de cigarrillos electrónicos en América del Sur se mantiene moderada. British American Tobacco y Philip Morris International ostentan las posiciones comerciales multinacionales más consolidadas en Colombia, Chile y Perú. Sin embargo, compiten con una amplia gama de marcas de importación y proveedores chinos de hardware. El material suministrado identificó más de 30 marcas de importación activas solo en Perú. Esta estructura limita la capacidad de cualquier proveedor individual para establecer una dominancia regional uniforme. También convierte las capacidades de distribución, la documentación regulatoria y la disponibilidad de productos en factores competitivos clave.
British American Tobacco opera Vuse en Colombia, Chile y Perú. Según el material suministrado, su lanzamiento en Chile en marzo de 2025 estableció una presencia con licencia tras la implementación del marco regulatorio del país. El material suministrado también indica que la plataforma de pod cerrado VEEV de Philip Morris International superó los 1.000 millones de unidades equivalentes enviadas a nivel mundial en el primer trimestre de 2026. Este hito respalda el enfoque de Philip Morris International en productos de pod cerrado que proporcionan una entrega consistente de nicotina y requieren una complejidad operativa mínima. El material suministrado señaló además que PMI se estaba preparando para comercializar productos libres de humo en Argentina. Estos desarrollos indican que los principales proveedores están aprovechando las aperturas regulatorias para establecer canales formales para los consumidores adultos.
Según el material suministrado, Shenzhen IVPS, GeekVape, Vaporesso y ELFBAR compiten en función del precio, la selección de sabores y la flexibilidad del sistema abierto. Sus rutas hacia los consumidores incluyen minoristas especializados, mercados en línea y plataformas de comercio electrónico transfronterizo. Los requisitos de registro, divulgación de ingredientes y etiquetado pueden aumentar los costos de participación para los proveedores que carecen de infraestructura de cumplimiento regional. El lanzamiento de la Serie King de ELFBAR en junio de 2025 añadió configuraciones de intensidad de sabor ajustables y amplió su línea de productos de pod abierto. El requisito de dispositivos cerrados de Paraguay proporciona a los proveedores con capacidades establecidas de pod cerrado una clara ventaja de cumplimiento. Las empresas que ofrecen sabores localizados conformes a la normativa y opciones de recarga documentadas pueden abordar las brechas del mercado en Colombia y Chile sin depender de canales de suministro informales.
Líderes de la Industria de Cigarrillos Electrónicos en América del Sur
-
British American Tobacco PLC
-
Philip Morris International Inc.
-
Smoore International Holdings Limited
-
RELX Technology
-
Imperial Brands PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: el Ministerio de Salud de Argentina emitió la Resolución 549/2026, estableciendo un marco regulatorio integral para los cigarrillos electrónicos y otros productos de nicotina de nueva generación. La resolución traslada al país de un enfoque basado en la prohibición a un modelo de registro y control. Proporciona a los fabricantes y distribuidores conformes una vía más clara para operar bajo una supervisión sanitaria definida, al tiempo que aumenta los requisitos para la documentación de calidad del producto y la entrada formal al mercado.
- Junio de 2025: ELFBAR lanzó la Serie King a nivel mundial, introduciendo configuraciones de intensidad de sabor ajustables para la frescura, el dulzor, la acidez y la intensidad de nicotina. La empresa también amplió su línea de sistemas de pod abierto ELFX con el ELFX MINI y el ELFX ULTRA, dirigiéndose a mercados que incluyen América del Sur a través de una cartera de productos diversificada de sistemas cerrados y abiertos.
- Mayo de 2025: la SIC de Colombia emitió la Resolución No. 30838, exigiendo a los vendedores de productos de vapeo establecer protocolos formales para el acceso de los consumidores a la información. Por separado, la SIC ordenó a Rappi, Almacenes Éxito, Dislicores y ocho plataformas adicionales implementar la verificación de edad y controles de identificación en la entrega de productos de cigarrillos electrónicos, profesionalizando así el canal de distribución en línea.
- Marzo de 2025: British American Tobacco lanzó Vuse en Chile, marcando su primera entrada comercial tras la promulgación del marco regulatorio de sistemas electrónicos de administración de nicotina de Chile. El lanzamiento estableció una presencia minorista con licencia en un mercado que anteriormente solo era accesible a través de canales informales.


Alcance del Informe del Mercado de Cigarrillos Electrónicos en América del Sur
Los cigarrillos electrónicos son dispositivos electrónicos que calientan una formulación líquida que generalmente contiene nicotina, aromatizantes y otros ingredientes para generar un aerosol que el usuario inhala. El Mercado de Cigarrillos Electrónicos de América del Sur está segmentado por tipo de producto, categoría, usuario final, canal de distribución y geografía. Según el tipo de producto, el mercado se segmenta en dispositivos de cigarrillos electrónicos y líquidos para cigarrillos electrónicos, donde los dispositivos de cigarrillos electrónicos se subdividen en desechables y no desechables. Según la categoría, el mercado se segmenta en sistemas de vapeo abiertos y sistemas de vapeo cerrados. Según el usuario final, el mercado se segmenta en hombres y mujeres. Según el canal de distribución, el mercado se segmenta en comercio minorista físico y comercio minorista en línea. Según la geografía, el mercado se segmenta en Colombia, Perú y el resto de América del Sur. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en función del valor (en USD).
| Dispositivo de Cigarrillo Electrónico | Desechable |
| No Desechable | |
| Líquido para Vapear |
| Sistemas de Vapeo Abiertos |
| Sistemas de Vapeo Cerrados |
| Venta Minorista Fuera de Línea |
| Venta Minorista en Línea |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Producto | Dispositivo de Cigarrillo Electrónico | Desechable |
| No Desechable | ||
| Líquido para Vapear | ||
| Por Categoría | Sistemas de Vapeo Abiertos | |
| Sistemas de Vapeo Cerrados | ||
| Por Usuario Final | Venta Minorista Fuera de Línea | |
| Venta Minorista en Línea | ||
| Por Geografía | Colombia | |
| Perú | ||
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de cigarrillos electrónicos en América del Sur para 2031?
Se prevé que el mercado de cigarrillos electrónicos de América del Sur alcance los 64,51 millones de USD para 2031, con una CAGR del 5,41% a partir de 2026.
¿Qué tipo de producto tiene la mayor participación en América del Sur?
Los dispositivos de cigarrillos electrónicos lideraron el tipo de producto con una cuota del 82,72% en 2025.
¿Por qué Perú es el país de más rápido crecimiento para los cigarrillos electrónicos?
Se prevé que Perú crezca al 7,92% hasta 2031 porque su base de importadores se está ampliando y los sistemas de cumplimiento formal se están desarrollando.
¿Qué canal de ventas está creciendo más rápido para los cigarrillos electrónicos en América del Sur?
Se prevé que la venta minorista en línea se expanda a una CAGR del 9,22% durante 2026-2031, respaldada por mercados en línea, plataformas de entrega y sistemas de verificación de edad.


 Sus datos están seguros y nunca se venden ni se comparten.
