
Marktgröße und Marktanteile des südamerikanischen E-Zigarettenmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 47.18 Millionen US-Dollar |
| Marktgröße (2026) | 49.57 Millionen US-Dollar |
| Marktgröße (2031) | 64.51 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
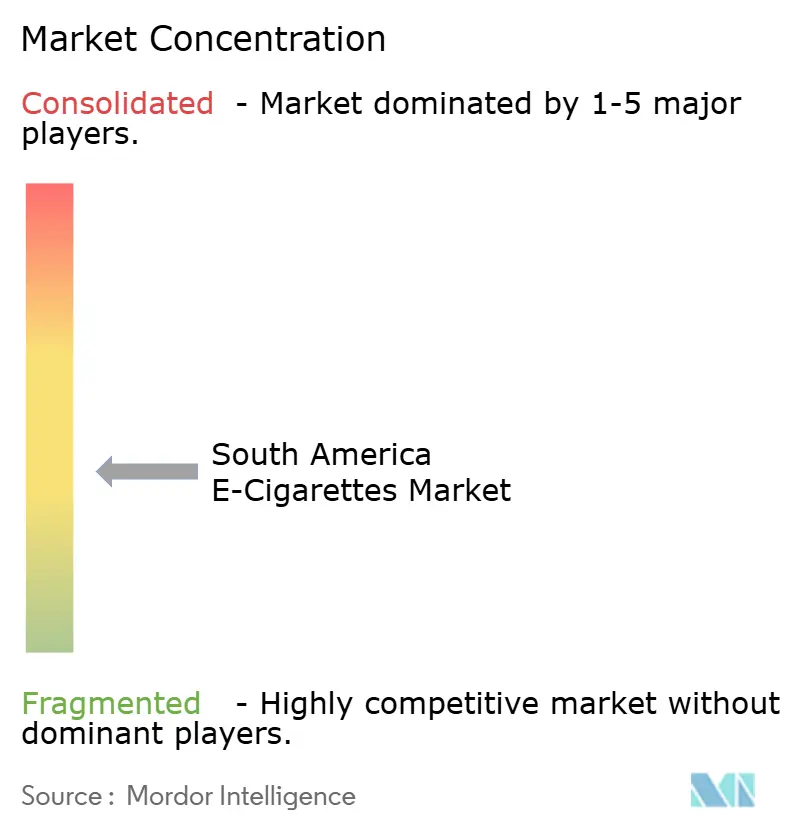
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
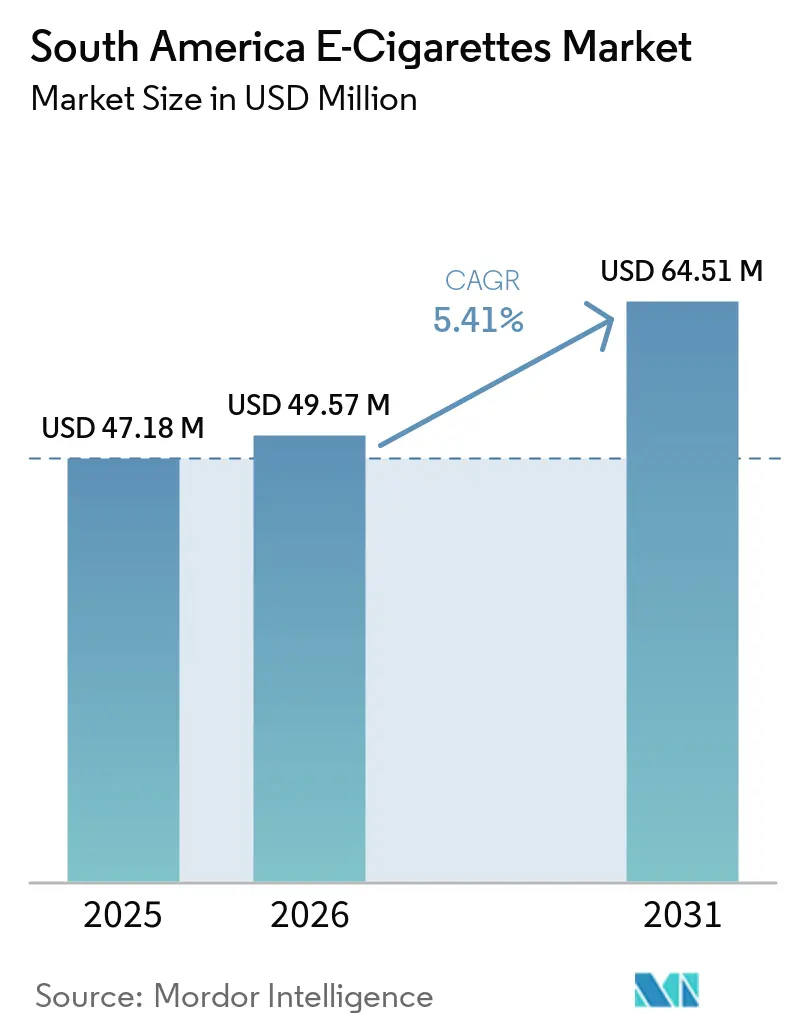
Analyse des südamerikanischen E-Zigarettenmarkts von Mordor Intelligence
Der Marktwert des südamerikanischen E-Zigaretten-Markts belief sich im Jahr 2025 auf 47,18 Millionen USD und wird voraussichtlich von 49,57 Millionen USD im Jahr 2026 auf 64,51 Millionen USD bis 2031 wachsen, bei einer CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Die Region vollzieht einen Wandel vom informellen Handel hin zu lizenzierten, steuerpflichtigen Vertriebskanälen, insbesondere in Kolumbien, Chile, Peru, Paraguay und Argentinien. Dieser Übergang erhöht die Sichtbarkeit der Verbrauchernachfrage nach etablierten Marken und Einzelhändlern und ermöglicht es ihnen, das Marktpotenzial besser einzuschätzen und konforme Handelsstrategien zu entwickeln. Der Tabakkonsum Erwachsener in Nord- und Südamerika ging von 159 Millionen im Jahr 2000 auf 129 Millionen im Jahr 2025 zurück, während das Interesse erwachsener Verbraucher an Alternativen mit geringerer Exposition weiter zunimmt und die Nachfrage nach E-Zigarettenprodukten in regulierten Märkten stützt[1]. Regulatorische Klarheit unterstützt Investitionen in konforme Einzelhandels-, Vertriebs- und Produktregistrierungssysteme und stärkt dadurch die Produktverfügbarkeit und den Verbraucherzugang über formelle Kanäle. Verbote, illegale Versorgung und Importkosten schränken jedoch weiterhin den formellen Absatz im südamerikanischen E-Zigaretten-Markt ein und begrenzen die Expansion autorisierter Marken und Einzelhändler.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen E-Zigarettengeräte mit 82,72 % im Jahr 2025 auf den größten Anteil am südamerikanischen E-Zigarettenmarkt, während E-Liquids im Zeitraum 2026–2031 mit der schnellsten CAGR von 7,45 % wachsen sollen.
- Nach Kategorie entfielen geschlossene Dampfsysteme mit 74,37 % im Jahr 2025 auf den größten Anteil am südamerikanischen E-Zigarettenmarkt, während offene Dampfsysteme im Zeitraum 2026–2031 mit der schnellsten CAGR von 7,98 % wachsen sollen.
- Nach Endnutzer entfielen Männer mit 67,49 % im Jahr 2025 auf den größten Anteil am südamerikanischen E-Zigarettenmarkt, während Frauen im Zeitraum 2026–2031 mit der schnellsten CAGR von 8,64 % wachsen sollen.
- Nach Vertriebskanal entfiel der stationäre Einzelhandel mit 70,51 % im Jahr 2025 auf den größten Anteil am südamerikanischen E-Zigarettenmarkt, während der Online-Einzelhandel im Zeitraum 2026–2031 mit der schnellsten CAGR von 9,22 % wachsen soll.
- Nach Geografie entfiel Kolumbien mit 43,16 % im Jahr 2025 auf den größten Anteil am südamerikanischen E-Zigarettenmarkt, während Peru im Zeitraum 2026–2031 mit der schnellsten CAGR von 7,92 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen E-Zigarettenmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Entdeckung und Reichweite des Social Commerce bei erwachsenen Verbrauchern | +0.8% | Kolumbien, Peru, mit Ausstrahlungseffekten auf Chile und Argentinien | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Normalisierung in Kolumbien, Chile, Peru und Paraguay | +1.2% | Kolumbien, Chile, Peru, Paraguay, mit frühen Auswirkungen in Buenos Aires | Mittelfristig (2–4 Jahre) |
| Produktinnovation bei geschlossenen Pod-Systemen und Einweggeräten mit hoher Kapazität | +0.7% | Kolumbien und Chile, unterstützt durch globale Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Umstieg erwachsener Raucher und Übernahme nachfüllbarer Systeme | +0.9% | Kolumbien und Chile | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Zugang zu Produkten, die im inländischen Einzelhandel nicht verfügbar sind | +0.6% | Grenzkorridore Argentinien, Bolivien, Ecuador und Uruguay | Mittelfristig (2–4 Jahre) |
| Lokalisierte Aromen und Präferenzen für Nikotinstärken | +0.5% | Kolumbien, Peru und Paraguay | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Entdeckung und Reichweite des Social Commerce bei erwachsenen Verbrauchern
Die digitale Produktentdeckung erreicht erwachsene Verbraucher im Südamerika E-Zigaretten-Markt, bevor sie formelle Kaufentscheidungen treffen. Social-Media-Plattformen, Online-Marktplätze und Lieferanwendungen haben Produktsuchen und Wiederholungskäufe in Kolumbien, Peru und Argentinien normalisiert. Kolumbiens Superintendencia de Industria y Comercio erließ im Mai 2025 die Resolution Nr. 30838, um den Verbraucherzugang zu Informationen über Dampfprodukte zu regulieren. Während die Resolution den Informationszugang regelt, stehen die Behörden vor größeren Herausforderungen bei der Überwachung digitaler Werbung und der Sichtbarkeit von Peer-to-Peer-Inhalten in großem Maßstab. Daher können konforme lokalisierte Inhalte in der Landessprache und verifizierte Online-Kaufsysteme wertvolle kommerzielle Fähigkeiten darstellen. Online-Verkäufer, die effektive Altersverifizierungsprozesse nachweisen und Produktdokumentation pflegen, werden besser positioniert sein, wenn die Durchsetzung strenger wird.
Regulatorische Normalisierung in Kolumbien, Chile, Peru und Paraguay
Regulatorische Änderungen verlagern informelle Verkäufe in lizenzierte und steuerpflichtige Kanäle in mehreren südamerikanischen Ländern. Kolumbiens Gesetz 2354 von 2024 erweiterte die Tabakkontrollvorschriften auf E-Zigaretten und schuf Anforderungen, die ein formelles Einzelhandelsumfeld unterstützen[2]. Chiles Dekret Nr. 41 trat im Mai 2025 in Kraft und führte Anforderungen für Gesundheitswarnungen für elektronische Nikotinabgabesysteme und Dampfflüssigkeiten ein. Peru setzte Werbeeinschränkungen und Altersverifizierungsanforderungen gemäß Gesetz Nr. 32159 um; die bereitgestellten Materialien enthielten jedoch keine vollständigen Implementierungsdetails bezüglich Aromen. Paraguays Gesetz Nr. 7508 von 2025 schreibt die Produktregistrierung vor, beschränkt Importe auf geschlossene Geräteformate und begrenzt Nikotinkonzentrationen auf 20 mg/ml[3]. Diese klareren Vorschriften ermöglichen es konformen Lieferanten, Investitionen in Produktregistrierung, Einzelhandelszugang und legale Distribution im südamerikanischen E-Zigarettenmarkt zu planen.
Produktinnovation bei geschlossenen Pod-Systemen und Einweggeräten mit hoher Kapazität
Produktdesign kann praktische Hürden für erwachsene Verbraucher senken, die E-Zigaretten zum ersten Mal ausprobieren. Vorgefüllte Pods, magnetische Batteriesysteme, sichtbare Flüssigkeitskammern und Batterieanzeigen minimieren Wartungsanforderungen und technische Anpassungen. Diese Merkmale unterstützen geschlossene Systeme, die Erwachsene häufig nutzen, um eine einfachere erste Erfahrung zu machen. ELFBAR führte im Juni 2025 seine King Series ein, die einstellbare Regler für Kühle, Süße, Säure und Nikotinstärke bietet. Dieser Produktansatz spiegelt die Nachfrage nach kontrollierter Geschmacks- und Nikotinabgabe wider, anstatt eines einzigen, einheitlichen Formats. Importeure müssen außerdem die Anforderung der Internationalen Lufttransportvereinigung berücksichtigen, die ab Januar 2026 gilt: Lithiumbatterien, die in Geräten enthalten sind und auf dem Luftweg transportiert werden, dürfen einen Ladezustand von 30 % nicht überschreiten.
Umstieg erwachsener Raucher und Übernahme nachfüllbarer Systeme
Erwachsene Tabaknutzer stellen eine bedeutende potenzielle Kundenbasis für den südamerikanischen E-Zigarettenmarkt dar. Chile verzeichnete die höchste Prävalenz des Tabakkonsums bei Erwachsenen in Amerika mit 28,7 %, verglichen mit dem regionalen Durchschnitt von 16,6 % bei Erwachsenen ab 15 Jahren. Nachfüllbare Systeme könnten Erwachsene ansprechen, die niedrigere Kosten pro Nutzung und eine breitere Auswahl an E-Liquids priorisieren. Die bereitgestellten Forschungsergebnisse zeigen, dass offene Systeme die Kosten pro Nutzung im Vergleich zu proprietären Pod-Systemen um 40 %–60 % senken können. Es wird auch eine peer-reviewed Studie aus dem Jahr 2026 zu chilenischen Nutzungsmustern zitiert, die ergab, dass die Initiation häufig in sozialen Umgebungen stattfand und Frauen 77,8 % der qualitativen Interviewteilnehmer ausmachten. Diese Erkenntnisse zeigen, dass Produktpositionierung und Einzelhandelsstrategien möglicherweise soziale Konsummuster und unterschiedliche Verbraucherpräferenzen berücksichtigen müssen. Produktform, Einzelhandelszugänglichkeit und konsistente Nikotinabgabe können die Entwicklung der Nachfrage bei erwachsenen Nutzern beeinflussen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbote auf Länderebene und uneinheitliche regulatorische Anerkennung | -1.5% | Brasilien, Venezuela und Argentinien während seines Übergangs zum legalen Verkauf | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch illegale und gefälschte Produkte | -1.2% | Südamerika, insbesondere der Korridor Paraguay–Argentinien–Brasilien | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Batterien, Versand und Produktkonformität | -0.5% | Südamerikanische Importeure, die auf Luftfracht angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität und Inflation der Importkosten | -0.7% | Argentinien, Kolumbien und Peru | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbote auf Länderebene und uneinheitliche regulatorische Anerkennung
Brasilien verbietet weiterhin die Herstellung, Einfuhr und den Verkauf von E-Zigaretten gemäß der ANVISA-Resolution RDC Nr. 855/2024. Dieses Verbot schließt die größte Verbraucherbasis des Kontinents vom legalen Verkauf aus, obwohl die informelle Nachfrage anhält. Laut den bereitgestellten Materialien nutzten 4 Millionen Menschen in Brasilien E-Zigaretten über informelle Kanäle während des Verbots. Venezuela schränkt auch die Entwicklung eines formellen lokalen Marktes ein, indem es Herstellung und Importe verbietet. Informelle Lieferanten können die Preise lizenzierter Produkte unterbieten, indem sie Registrierungs-, Steuer- und Kennzeichnungskosten vermeiden. Dieser Preisvorteil kann informelle Vertriebskanäle aufrechterhalten und die Entwicklung regulierter E-Zigarettenmärkte einschränken. Die regionale Zusammenarbeit bei der Durchsetzung bleibt wichtig; die PAHO-Strategie zur Tabakkontrolle legt jedoch keinen bindenden Durchsetzungsmechanismus fest.
Wettbewerb durch illegale und gefälschte Produkte
Illegale Produkte schränken weiterhin den lizenzierten Absatz im südamerikanischen E-Zigarettenmarkt ein. Im Januar 2025 waren an der Operation FRONPIAS der Weltzollorganisation 14 Zollverwaltungen beteiligt, die fast 14 Millionen Artikel beschlagnahmten, wobei Tabak- und E-Zigarettenprodukte 89 % der gesamten beschlagnahmten Menge ausmachten. Brasiliens Strafverfolgungsbehörden meldeten 2024 auch erhebliche E-Zigarettenbeschlagnahmungen in Häfen, Flughäfen und Straßennetzen. Während Beschlagnahmedaten das erhebliche Volumen der im Transit befindlichen Produkte hervorheben, erfassen sie keine Produkte, die informelle Einzelhandelskanäle erreichen. Gefälschte Produkte können zuverlässige Inhaltsstoffangaben, kindersichere Verpackungen und eine konsistente Nikotinabgabe vermissen lassen, was Risiken für Verbraucher und legitime Lieferanten darstellt. Der anhaltende Umlauf illegaler Produkte untergräbt auch die regulatorische Aufsicht und begrenzt die Umsatzmöglichkeiten für konforme Hersteller und autorisierte Einzelhändler.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Hardware verankert den Wert, während E-Liquids wiederkehrende Nachfrage aufbauen
E-Zigarettengeräte machten 82,72 % des Marktanteils des südamerikanischen E-Zigarettenmarkts im Jahr 2025 aus. Dieser erhebliche Anteil spiegelt die Anforderung wider, dass jeder neue Nutzer Hardware kaufen muss, bevor er wiederkehrende Ausgaben für Verbrauchsmaterialien generiert. Einweggeräte gewinnen in Kolumbien und Peru an Bedeutung, da sie am Kaufort minimalen Einrichtungsaufwand erfordern. Wiederaufladbare Geräte unterstützen längere Nutzungszeiträume und können im Laufe der Zeit Wiederholungskäufe fördern. Einzelhändler profitieren davon, Hardware zur praktischen Bewertung in Fachgeschäften, Convenience-Outlets und anderen formellen Einzelhandelskanälen anzubieten. Die Gerätekategorie ist eng mit der Expansion der installierten Nutzerbasis verknüpft. Mit zunehmender Akzeptanz wird die Nachfrage nach Einstiegs- und fortgeschrittenen Geräteformaten voraussichtlich in der gesamten Region zunehmen.
E-Liquids sollen im Zeitraum 2026–2031 die schnellste CAGR nach Produkttyp von 7,45 % verzeichnen. Dieses schnellere Wachstum unterstreicht die zunehmende Bedeutung wiederkehrender Käufe von Verbrauchsmaterialien, da Nutzer nach ihrem ersten Gerätekauf weiter dampfen. Die Expansion formeller Einzelhandelskanäle in Kolumbien kann die Nachschubversorgung erleichtern, indem die Anzahl der Kauforte erhöht wird. Diese Expansion kann E-Liquid-Käufe von geplanten Einkaufstouren zu häufigeren, convenience-getriebenen Käufen verlagern. Im Jahr 2025 warnte die PAHO vor aromatisierten Tabak- und Nikotinprodukten und meldete eine E-Zigarettenprävalenz von 5,4 % bei Jugendlichen in Amerika. Marken müssen sich daher auf strengere Aromavorschriften vorbereiten und gleichzeitig konforme Produktdokumentation und lokal angemessene Produktportfolios pflegen. Regulatorische Entwicklungen können auch die Produktverfügbarkeit und das Spektrum der über formelle Einzelhandelskanäle angebotenen E-Liquid-Formulierungen beeinflussen.
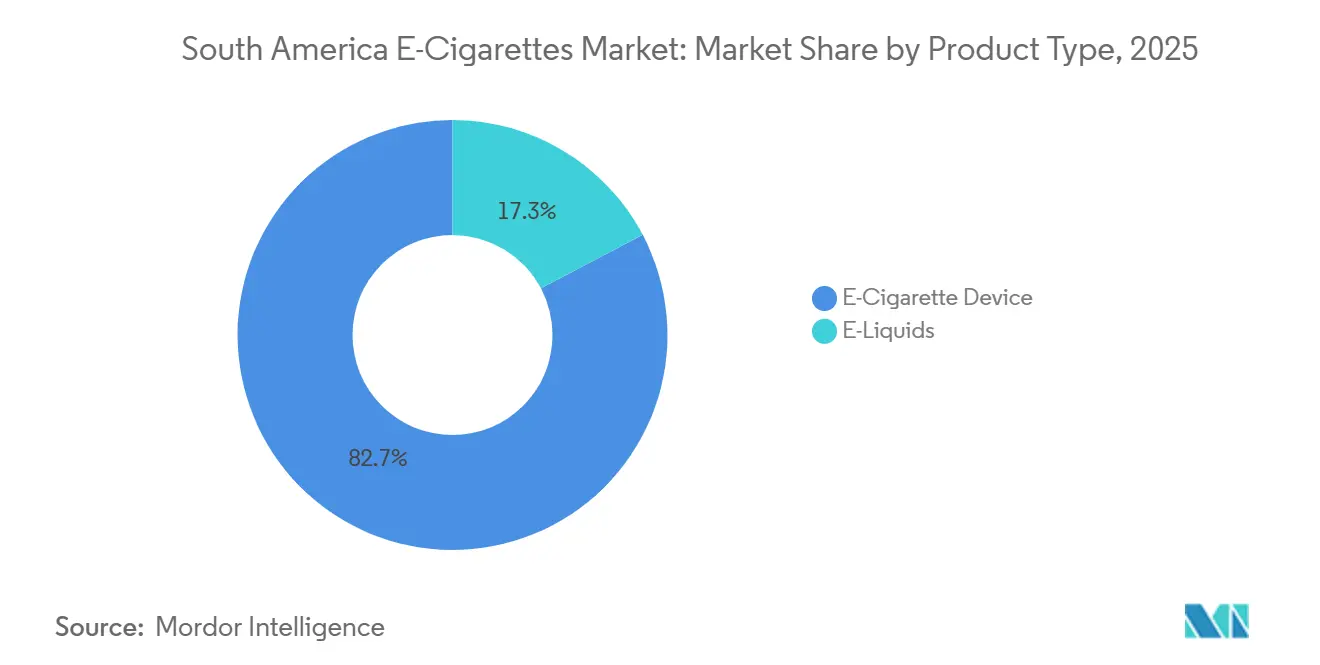
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Kategorie: Geschlossene Systeme führen, während offene Systeme durch Nachfüllökonomie gewinnen
Geschlossene Dampfsysteme machten 74,37 % des südamerikanischen E-Zigarettenmarkts im Jahr 2025 aus. Vorgefüllte Pods eliminieren die Notwendigkeit, E-Liquids zu handhaben oder Geräteeinstellungen anzupassen, was diese Systeme für erwachsene Verbraucher zugänglicher macht, die eine unkomplizierte erste Produkterfahrung suchen. Geschlossene Systeme ermöglichen es Marken auch, die Produktrückverfolgbarkeit durch kontrollierte Kartuschen- und Geräteversorgung aufrechtzuerhalten. Ihr Vertriebsmodell unterstützt konsistente Einzelhändlermargen und klarere Compliance-Verfahren. Diese Merkmale untermauern ihre breite Akzeptanz in regulierten und neu formalisierten nationalen Märkten. Dieses Format eignet sich besonders für Märkte, in denen standardisierte Produkte und kontrollierte Vertriebskanäle die regulatorische Aufsicht unterstützen.
Offene Dampfsysteme sollen im Zeitraum 2026–2031 die schnellste CAGR nach Kategorie von 7,98 % verzeichnen. Nachfüllbare Tanks sprechen kostenbewusste und technisch engagierte erwachsene Verbraucher an, die eine breitere Auswahl an E-Liquids suchen. Die bereitgestellten Materialien zeigen, dass offene Systeme die Kosten pro Nutzung im Vergleich zu proprietären Pods um 40 % bis 60 % senken können. Der bereitgestellte Entwurf zeigt auch, dass ein erheblicher Anteil der Verbraucher in Kolumbien offene Systeme bevorzugt. Paraguays Gesetz Nr. 7508/2025 beschränkt jedoch legale Importe und Herstellung auf geschlossene Geräteformate. Diese unterschiedlichen Anforderungen auf Länderebene begünstigen Marken, die regulatorische Compliance-Verpflichtungen erfüllen und gleichzeitig unterschiedliche Verbraucherpräferenzen ansprechen können. Da sich die Vorschriften in der gesamten Region weiterentwickeln, müssen Hersteller ihre Produktportfolios an länderspezifische Rechtsrahmen anpassen.
Nach Endnutzer: Männer halten die größte Basis, während Frauen schneller wachsen
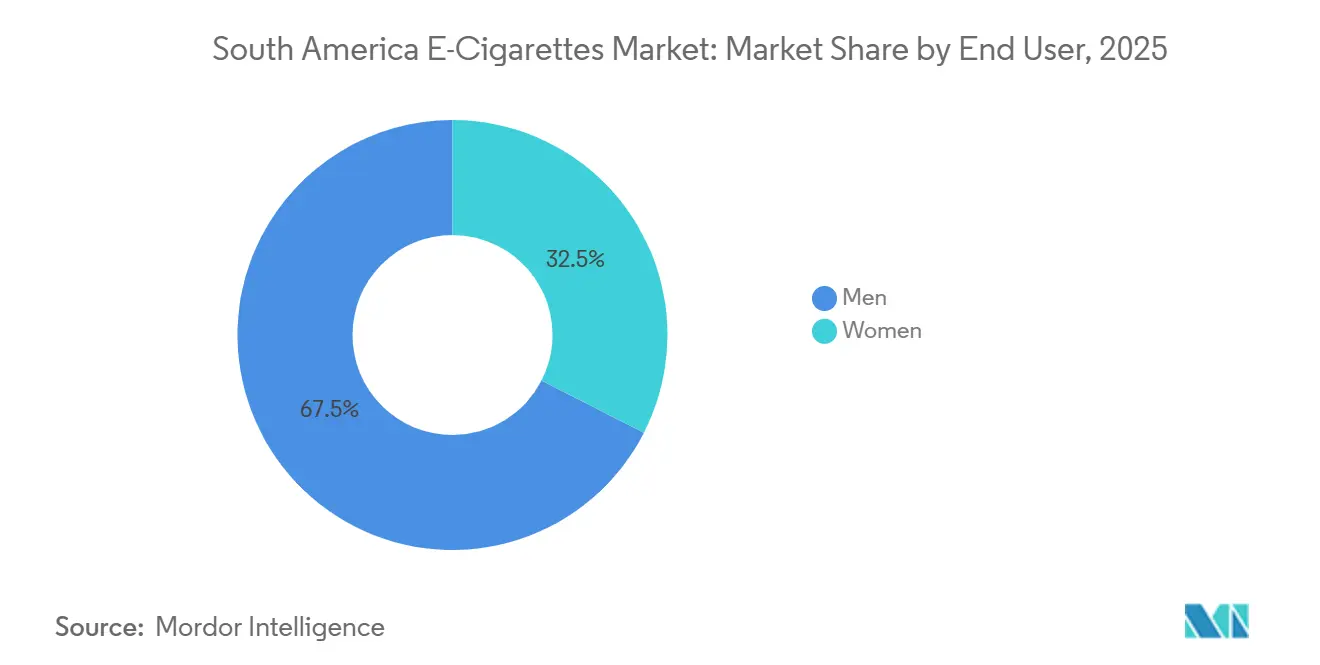
Männer machten im Jahr 2025 67,49 % des Marktanteils am südamerikanischen E-Zigaretten-Markt aus. Diese Verteilung spiegelt die frühe Assoziation der Kategorie mit gerätebezogenen Nutzergemeinschaften und sozialen Adoptionsmustern wider. Hersteller haben diese Verbraucherbasis traditionell durch Produktleistung, Batteriekapazität und breite Einzelhandelsverfügbarkeit angesprochen. Die Ausweitung formeller Vertriebskanäle kann auch den Zugang für Verbraucher erhöhen, die keine Spezialgeschäfte für Dampfprodukte aufsuchen. Als größte Endnutzergruppe bleiben Männer für den Hardware-Absatz und die etablierte Einzelhandelsnachfrage bedeutsam und bilden zugleich die installierte Basis, die nachfolgende Käufe von Verbrauchsmaterialien unterstützt.
Frauen werden voraussichtlich den schnellsten CAGR unter den Endnutzergruppen verzeichnen, mit 8,64 % im Zeitraum 2026–2031. Schlankere Geräte, diskrete Formfaktoren und eine größere Geschmacksvielfalt können die Produktrelevanz in verschiedenen Kaufsituationen erwachsener Verbraucher erhöhen. Eine 2025 in Frontiers in Public Health veröffentlichte Studie untersuchte geschlechtsbezogene Aspekte bei der Nutzung von E-Zigaretten und der Tabakkontrollpolitik. Eine 2026 veröffentlichte, von Fachleuten begutachtete chilenische Studie fand keinen bevölkerungsweiten Unterschied in der Nutzung im vergangenen Jahr nach Geschlecht und berichtete, dass Frauen 77,8 % der qualitativen Interviewteilnehmer ausmachten. Philip Morris International berichtete, dass VEEV im ersten Quartal 2026 weltweit mehr als 1 Milliarde Äquivalenteinheiten ausgeliefert hat, was das kommerzielle Ausmaß geschlossener Pod-Formate unterstreicht. Die verfügbaren Belege verknüpfen das Wachstum im Frauensegment mit Geräteformfaktoren, Geschmacksvielfalt und Einzelhandelsumgebungen und nicht mit kosmetischen Produktmodifikationen.
Nach Vertriebskanal: Stationärer Einzelhandel behält seinen Umfang, während Online-Einzelhandel schneller wächst
Der stationäre Einzelhandel machte 70,51 % des regionalen E-Zigarettenabsatzes im Jahr 2025 aus. Physische Geschäfte ermöglichen es Verbrauchern, Geräte vor einem ersten Kauf zu prüfen. Fachgeschäfte für Dampfprodukte, Tabakläden, Convenience-Outlets und moderne Einzelhandelskanäle bieten sofortigen Zugang zu Produkten. In Kolumbien hat die Formalisierung laut den bereitgestellten Materialien die Expansion in Convenience-Store-Ketten und Einkaufszentrumskioske unterstützt. Diese Kanäle reduzieren die Unsicherheit für Erwachsene, die direkte Produktinformationen vor dem Kauf suchen. Folglich bleibt der stationäre Einzelhandel der primäre Kanal für Gerätetests und Erstkäufe.
Der Online-Einzelhandel soll unter den Vertriebskanälen mit 9,22 % die schnellste CAGR im Zeitraum 2026–2031 verzeichnen. Digitale Kanäle profitieren von Kaufverhaltensweisen der Verbraucher, die bereits über soziale Medien, Online-Marktplätze und Lieferplattformen etabliert wurden. Im Jahr 2025 wies Kolumbiens SIC Rappi, Almacenes Éxito, Dislicores und 8 andere Plattformen an, Altersverifizierungs- und Lieferidentifikationsprüfungen einzuführen. Obwohl diese Anforderungen die Kosten erhöhen, können sie konformen Betreibern helfen, sich von informellen Verkäufern abzuheben. Verifizierte Altersverifizierung und dokumentierte Lieferverfahren können als praktische Markteintrittsbarrieren für weniger formelle Teilnehmer dienen. Der südamerikanische E-Zigarettenmarkt wird voraussichtlich Online-Betreiber bevorzugen, die regulatorische Compliance, Multi-Marken-Produktentdeckung und zuverlässige Lieferung auf der letzten Meile kombinieren.
Geografische Analyse
Kolumbien wird voraussichtlich im Jahr 2025 43,16 % des Südamerika E-Zigaretten-Marktvolumens ausmachen und ist damit der größte nationale Markt der Region. Das Gesetz 2354/2024 bietet Lieferanten einen anerkannten rechtlichen Rahmen für die Vermarktung und formelle Einzelhandelsplanung. Das Land bietet Verbraucherzugang über Convenience-Stores, Einkaufszentren, E-Commerce-Plattformen und Lieferanwendungen. Dieses Vertriebsnetz ist weiter entwickelt als in vielen Nachbarmärkten. Neuere Marken, darunter Vaporesso, Dragbar und GluCloud, haben die Lieferantenbasis erweitert. Obwohl Kolumbiens Steuer- und Lizenzierungspflichten die Einzelhandelspreise erhöhen können, signalisieren sie auch eine fortgesetzte staatliche Aufsicht über eine formelle Produktkategorie.
Peru wird voraussichtlich den schnellsten regionalen CAGR von 7,92 % im Zeitraum 2026–2031 verzeichnen. Das bereitgestellte Material führt dieses Wachstum auf eine wachsende Importeursbasis und eine Nachfrage zurück, die sich schneller entwickelt als die regulatorische Umsetzung. Perus Rahmenwerk legt Anforderungen an Werbung, Altersverifizierung und Kennzeichnung für Nikotin- und Ersatzprodukte fest. Durchsetzungsmaßnahmen können Lieferanten zugutekommen, die bereits die Anforderungen an spanischsprachige Kennzeichnung, Herstellerinformationen und Produktnachweise erfüllen. Das Wachstumsprofil des Marktes spiegelt auch weiterhin grenzüberschreitendes und digitales Kaufverhalten wider. Formelle Compliance-Fähigkeiten werden zunehmend wichtiger, wenn die Durchführungsvorschriften spezifischer werden.
Der Rest Südamerikas wird im Jahr 2026 unterschiedliche regulatorische und wettbewerbliche Bedingungen aufweisen. British American Tobacco führte Vuse im März 2025 in Chile ein, nachdem der regulatorische Rahmen des Landes für elektronische Nikotinabgabesysteme in Kraft getreten ist. Argentiniens Resolution 549/2026 formalisierte eine Kategorie, die lange über informellen Handel betrieben wurde, während das bereitgestellte Material darauf hinweist, dass Dekret 305/2026 höhere Importzölle einführt. Paraguay wird unter dem Gesetz Nr. 7508/2025 operieren, das Produktregistrierung, Nikotingrenzen, Steuerpflichten und geschlossene Geräteformate verknüpft. Brasilien bleibt aufgrund des umfassenden Verbots der ANVISA außerhalb des legalen Südamerika E-Zigaretten-Marktes. Diese Unterschiede machen länderspezifische Compliance- und Versorgungsplanung für die regionale Marktbeteiligung unerlässlich.
Wettbewerbslandschaft
Die Marktkonzentration im Südamerika E-Zigaretten-Markt bleibt moderat. British American Tobacco und Philip Morris International halten die etabliertesten multinationalen kommerziellen Positionen in Kolumbien, Chile und Peru. Sie konkurrieren jedoch mit einer breiten Palette von Importmarken und chinesischen Hardware-Lieferanten. Das bereitgestellte Material identifizierte allein in Peru mehr als 30 aktive Importmarken. Diese Struktur schränkt die Fähigkeit eines einzelnen Lieferanten ein, eine einheitliche regionale Dominanz zu etablieren. Sie macht Vertriebsfähigkeiten, regulatorische Dokumentation und Produktverfügbarkeit zu wichtigen Wettbewerbsfaktoren.
British American Tobacco betreibt Vuse in Kolumbien, Chile und Peru. Gemäß dem bereitgestellten Material etablierte der Start im März 2025 in Chile eine lizenzierte Präsenz nach der Umsetzung des regulatorischen Rahmens des Landes. Das bereitgestellte Material gibt auch an, dass die VEEV-Plattform mit geschlossenen Pods von Philip Morris International im ersten Quartal 2026 weltweit mehr als 1 Milliarde Äquivalenteinheiten ausgeliefert hat. Dieser Meilenstein unterstützt den Fokus von Philip Morris International auf Produkte mit geschlossenen Pods, die eine konsistente Nikotinabgabe bieten und minimale Betriebskomplexität erfordern. Das bereitgestellte Material vermerkte ferner, dass PMI die Vermarktung rauchfreier Produkte in Argentinien vorbereitete. Diese Entwicklungen zeigen, dass führende Lieferanten regulatorische Öffnungen nutzen, um formelle Kanäle für erwachsene Verbraucher zu etablieren.
Gemäß dem bereitgestellten Material konkurrieren Shenzhen IVPS, GeekVape, Vaporesso und ELFBAR auf Basis von Preis, Geschmacksauswahl und Flexibilität offener Systeme. Ihre Wege zu den Verbrauchern umfassen Spezialeinzelhändler, Online-Marktplätze und grenzüberschreitende E-Commerce-Plattformen. Registrierungs-, Inhaltsstoffoffenlegungs- und Kennzeichnungsanforderungen können die Teilnahmekosten für Lieferanten erhöhen, denen eine regionale Compliance-Infrastruktur fehlt. ELFBARs King Series-Einführung im Juni 2025 fügte einstellbare Geschmacksintensitätseinstellungen hinzu und erweiterte das Produktsortiment mit offenen Pods. Paraguays Anforderung für geschlossene Geräte verschafft Lieferanten mit etablierten Fähigkeiten für geschlossene Pods einen klaren Compliance-Vorteil. Unternehmen, die konforme lokalisierte Geschmacksrichtungen und dokumentierte Nachfülloptionen anbieten, können Marktlücken in Kolumbien und Chile schließen, ohne auf informelle Versorgungskanäle angewiesen zu sein.
Marktführer der südamerikanischen E-Zigarettenindustrie
-
British American Tobacco PLC
-
Philip Morris International Inc.
-
Smoore International Holdings Limited
-
RELX Technology
-
Imperial Brands PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: Argentiniens Gesundheitsministerium erließ Resolution 549/2026 und schuf damit einen umfassenden regulatorischen Rahmen für elektronische Zigaretten und andere Nikotinprodukte der nächsten Generation. Die Resolution vollzieht einen Wandel des Landes von einem verbotbasierten Ansatz hin zu einem Registrierungs- und Kontrollmodell. Sie bietet konformen Herstellern und Distributoren einen klareren Weg, unter definierter sanitärer Aufsicht zu operieren, und erhöht gleichzeitig die Anforderungen an die Qualitätsdokumentation von Produkten und den formellen Markteintritt.
- Juni 2025: ELFBAR führte die King Series weltweit ein und stellte einstellbare Geschmacksintensitätseinstellungen für Kühle, Süße, Säure und Nikotinstärke vor. Das Unternehmen erweiterte außerdem sein ELFX-Open-Pod-System-Sortiment um das ELFX MINI und das ELFX ULTRA und zielt dabei auf Märkte einschließlich Südamerikas mit einem diversifizierten Produktportfolio aus geschlossenen und offenen Systemen ab.
- Mai 2025: Kolumbiens Superintendencia de Industria y Comercio erließ die Resolución Nr. 30838, die Verkäufer von Dampfprodukten verpflichtet, formelle Protokolle für den Verbraucherzugang zu Informationen einzurichten. Separat ordnete die Superintendencia de Industria y Comercio Rappi, Almacenes Éxito, Dislicores und acht weiteren Plattformen an, Altersverifizierung und Ausweiskontrollen bei der Lieferung von E-Zigarettenprodukten einzuführen und damit den Online-Vertriebskanal zu professionalisieren.
- März 2025: British American Tobacco führte Vuse in Chile ein und markierte damit seinen ersten kommerziellen Markteintritt nach der Verabschiedung des regulatorischen Rahmens Chiles für elektronische Nikotinabgabesysteme. Der Start etablierte eine lizenzierte Einzelhandelspräsenz in einem Markt, der zuvor nur über informelle Kanäle zugänglich war.


Berichtsumfang des südamerikanischen E-Zigarettenmarkts
E-Zigaretten sind elektronische Geräte, die eine flüssige Formulierung, die typischerweise Nikotin, Aromastoffe und andere Inhaltsstoffe enthält, erhitzen, um ein Aerosol zu erzeugen, das der Benutzer einatmet. Der Südamerika E-Zigaretten-Markt ist nach Produkttyp, Kategorie, Endverbraucher, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in E-Zigaretten-Geräte und E-Liquid unterteilt, wobei E-Zigaretten-Geräte weiter in Einweg- und Nicht-Einweggeräte unterteilt werden. Nach Kategorie ist der Markt in offene Dampfsysteme und geschlossene Dampfsysteme segmentiert. Nach Endverbraucher ist der Markt in Männer und Frauen segmentiert. Nach Vertriebskanal ist der Markt in stationären Einzelhandel und Online-Einzelhandel segmentiert. Nach Geografie ist der Markt in Kolumbien, Peru und den Rest Südamerikas segmentiert. Für jedes Segment wurden die Marktgröße und die Prognose auf der Grundlage des Wertes (in USD) erstellt.
| E-Zigarettengerät | Einweggerät |
| Nicht-Einweggerät | |
| E-Liquid |
| Offene Dampfsysteme |
| Geschlossene Dampfsysteme |
| Stationärer Einzelhandel |
| Online-Einzelhandel |
| Kolumbien |
| Peru |
| Übriges Südamerika |
| Nach Produkttyp | E-Zigarettengerät | Einweggerät |
| Nicht-Einweggerät | ||
| E-Liquid | ||
| Nach Kategorie | Offene Dampfsysteme | |
| Geschlossene Dampfsysteme | ||
| Nach Endnutzer | Stationärer Einzelhandel | |
| Online-Einzelhandel | ||
| Nach Geografie | Kolumbien | |
| Peru | ||
| Übriges Südamerika |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der südamerikanische E-Zigarettenmarkt bis 2031 erreichen?
Der Südamerika E-Zigaretten-Markt wird bis 2031 voraussichtlich 64,51 Millionen USD erreichen, mit einem CAGR von 5,41 % ab 2026.
Welcher Produkttyp hat den größten Anteil in Südamerika?
E-Zigarettengeräte führten den Produkttyp mit einem Anteil von 82,72 % im Jahr 2025 an.
Warum ist Peru das am schnellsten wachsende Land für E-Zigaretten?
Peru soll bis 2031 mit 7,92 % wachsen, da sich die Importeursbasis ausweitet und formelle Compliance-Systeme entwickelt werden.
Welcher Vertriebskanal wächst für E-Zigaretten in Südamerika am schnellsten?
Der Online-Einzelhandel soll im Zeitraum 2026–2031 mit einer CAGR von 9,22 % expandieren, unterstützt durch Marktplätze, Lieferplattformen und Altersverifizierungssysteme.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
