
Tamaño y Participación del Mercado de Servicios de Migración a Criptografía Poscuántica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 29.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Migración a Criptografía Poscuántica por Mordor Intelligence
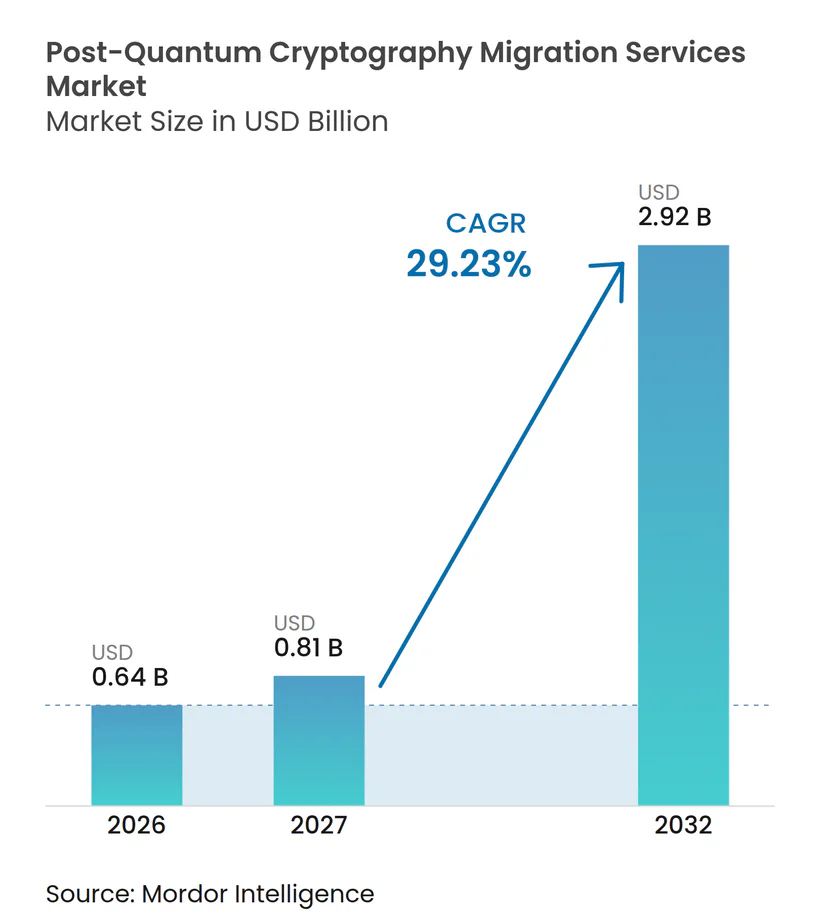
Se proyecta que el tamaño del mercado de servicios de migración a criptografía poscuántica se expanda desde 0,64 mil millones de USD en 2026 y 0,81 mil millones de USD en 2027 hasta 2,92 mil millones de USD en 2032, registrando una CAGR del 29,23% entre 2027 y 2032. Los calendarios gubernamentales vinculantes, los algoritmos estandarizados y la preocupación por los datos cifrados de larga duración están trasladando el trabajo de seguridad cuántica de la fase de preparación a programas operativos. Las organizaciones tratan cada vez más la exposición criptográfica como un problema actual de seguridad y cumplimiento normativo, dado que la información cifrada recopilada hoy puede ser atacada en el futuro. Los proveedores de servicios responden con herramientas de descubrimiento, capacidades de agilidad criptográfica e integraciones de hardware validadas que respaldan transiciones por etapas. El mercado de servicios de migración a criptografía poscuántica también se beneficia de una base de adquisición en expansión, ya que las normas del sector público pueden extenderse a contratistas y proveedores de tecnología. Esto crea oportunidades para los proveedores que pueden vincular inventario, gobernanza, remediación y operaciones gestionadas en un único compromiso.
Conclusiones Clave del Informe
- Por tipo de servicio, el Descubrimiento Criptográfico, Inventario y Priorización de Riesgos representó el 24,73% de la participación del mercado de servicios de migración a criptografía poscuántica en 2026, mientras que se proyecta que la Integración de Algoritmos PQC y Remediación se expanda a una CAGR del 31,28% hasta 2032.
- Por objetivo de migración, las Aplicaciones y el Código Fuente representaron el 27,41% del tamaño del mercado de servicios de migración a criptografía poscuántica en 2026, mientras que se espera que la PKI, los Certificados y la Identidad Digital se expandan a una CAGR del 32,76% hasta 2032.
- Por modelo de implementación, la entrega basada en la nube representó una participación del 64,89% en el mercado de servicios de migración a criptografía poscuántica en 2026 y se proyecta que se expanda a una CAGR del 30,94% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 67,51% de la participación en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 31,43% hasta 2032.
- Por industria de uso final, el sector BFSI representó el 34,28% de la participación en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a una CAGR del 33,61% hasta 2032.
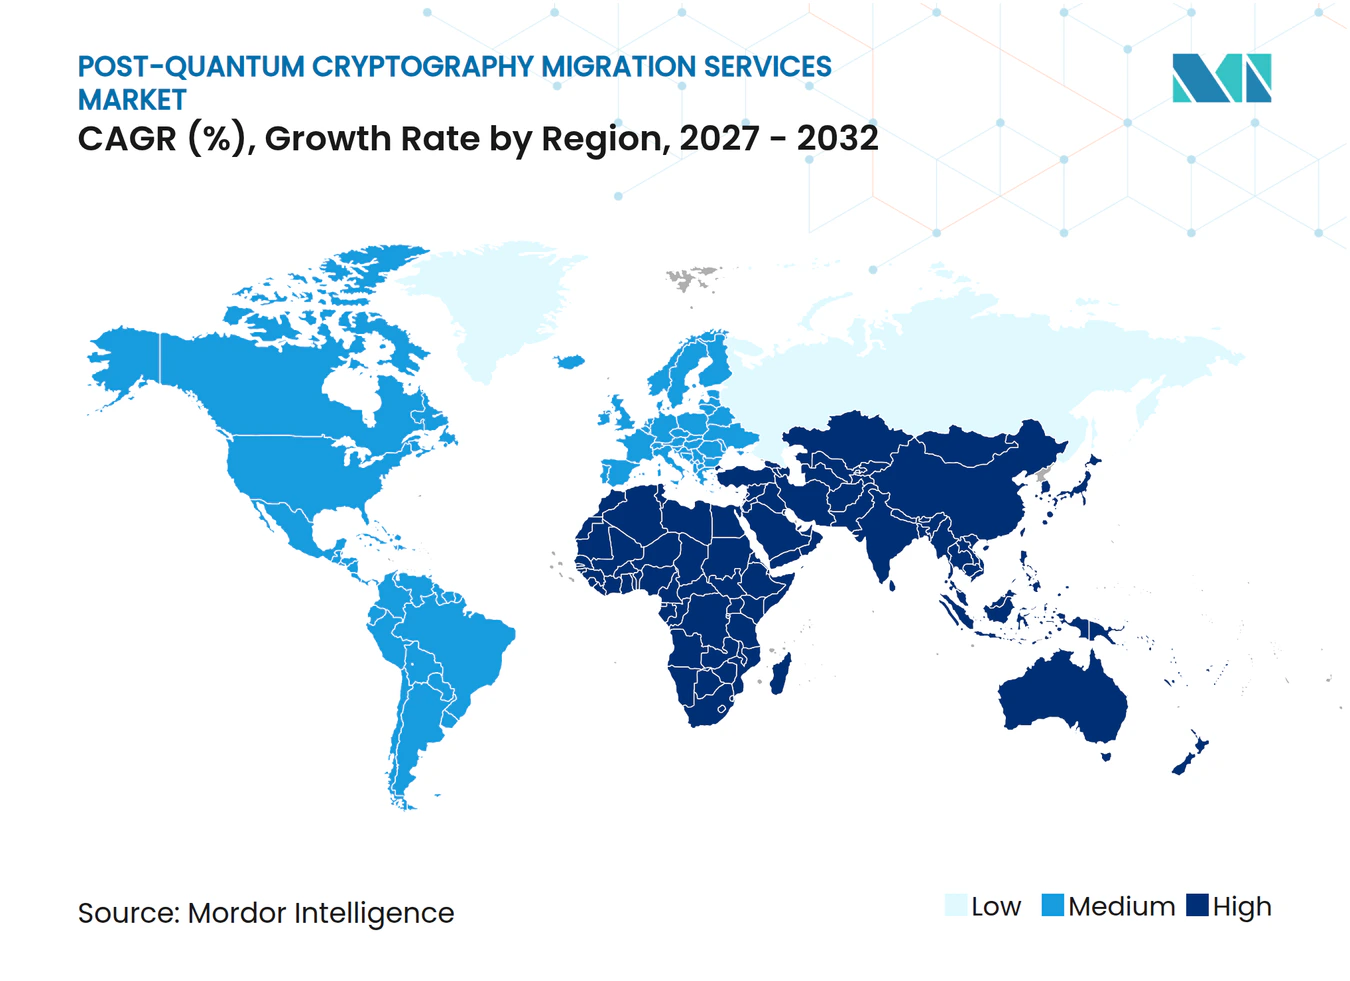
- Por geografía, América del Norte representó el 41,67% de la participación en 2026 en el mercado de servicios de migración a criptografía poscuántica, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 32,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Finalización de los Estándares PQC del NIST y Calendarios de Migración Gubernamentales | +8.0% | Global, con mayor tracción en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgo de Recolección Ahora y Descifrado Posterior para Datos Sensibles de Larga Duración | +6.5% | Global, pronunciado en BFSI, defensa y salud | Corto plazo (≤ 2 años) |
| Deuda Criptográfica en la Nube, PKI y Aplicaciones Distribuidas | +4.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Identidad Digital, los Pagos y la Infraestructura Conectada | +3.5% | Global, con Asia-Pacífico y Europa en rápida expansión | Mediano plazo (2-4 años) |
| Factura de Materiales Criptográficos y Adopción del Descubrimiento Continuo | +3.0% | América del Norte y Europa, con adopción empresarial temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Visibilidad Criptográfica a Nivel de Proveedor como Requisito de Adquisición | +2.0% | Global, con mayor aplicación en las cadenas de suministro federales de los Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Finalización de los Estándares PQC del NIST y Calendarios de Migración Gubernamentales
El NIST finalizó FIPS 203 para ML-KEM, FIPS 204 para ML-DSA y FIPS 205 para SLH-DSA, proporcionando a las organizaciones una línea de base definida para la planificación de la migración. El NIST también seleccionó HQC como candidato para una estandarización adicional en marzo de 2025. Estos estándares permiten a los equipos de seguridad reemplazar la planificación general con pruebas, decisiones de arquitectura y selección de proveedores. La hoja de ruta coordinada de la Comisión Europea insta a los estados miembros a iniciar la transición antes de finales de 2026 y completar las transiciones para los casos de uso de alto riesgo antes de 2030.[1] El mercado de servicios de migración a criptografía poscuántica está, por tanto, impulsado por un cambio de actividades de preparación opcionales a programas que requieren hitos documentados. Los contratistas y proveedores también pueden verse involucrados en el trabajo cuando los requisitos de contratación pública hacen de la capacidad de seguridad cuántica una condición de participación.
Riesgo de Recolección Ahora y Descifrado Posterior para Datos Sensibles de Larga Duración
El riesgo de recolección ahora y descifrado posterior surge cuando un adversario almacena tráfico o datos cifrados en la actualidad y espera a tener una capacidad futura para romper la protección de clave pública subyacente. Europol ha instado a las organizaciones de servicios financieros a priorizar la actividad de migración poscuántica porque el riesgo se aplica a datos con requisitos de confidencialidad a largo plazo. Un documento de la Reserva Federal examinó este riesgo en redes de registros distribuidos y señaló que el descifrado posterior puede exponer permanentemente información registrada previamente. Las instituciones financieras, las organizaciones de atención médica y los organismos públicos enfrentan una mayor exposición cuando los registros deben permanecer confidenciales durante muchos años. Esta condición hace que el inventario criptográfico y la clasificación de datos sean partes centrales del mercado de servicios de migración a criptografía poscuántica. También favorece la secuenciación de la migración que primero protege los datos con la vida de confidencialidad más larga.
Deuda Criptográfica en la Nube, PKI y Aplicaciones Distribuidas
Muchas empresas tienen dependencias criptográficas en bibliotecas de software, imágenes de contenedores, procesos de CI/CD, jerarquías de PKI, APIs y servicios en la nube. El Proyecto de Seguridad Cuántica de OWASP identifica la ausencia de un inventario criptográfico y una Factura de Materiales Criptográficos como un obstáculo importante para una transición exitosa.[2] Los sistemas nativos de la nube pueden dificultar la visibilidad de las dependencias porque las aplicaciones están divididas en muchos servicios y plataformas externas. Los programas de descubrimiento a menudo necesitan cubrir repositorios de código fuente, autoridades de certificación, módulos de seguridad de hardware (HSM), sistemas de gestión de claves y puntos de conexión de red. Estos hallazgos pueden dar lugar a un programa de remediación más extenso a medida que se hacen evidentes las dependencias ocultas y las restricciones de terceros. El mercado de servicios de migración a criptografía poscuántica experimenta una demanda recurrente, ya que los clientes necesitan monitoreo continuo en lugar de un inventario puntual.
Expansión de la Identidad Digital, los Pagos y la Infraestructura Conectada
Las identidades digitales, la autenticación de pagos, los dispositivos conectados y las credenciales de máquinas dependen de la criptografía de clave pública a gran escala. El Banco de Pagos Internacionales ha utilizado el Proyecto Leap para examinar la resiliencia cuántica de los sistemas de pago. Las redes de pago y las plataformas de identidad deben mantener la confianza a medida que cambian certificados, claves y flujos de autenticación. Las identidades no humanas, como los tokens de API, los certificados de máquinas y las claves de dispositivos, también están ampliando el número de activos que requieren supervisión. Esto aumenta la demanda de servicios que combinan la gestión del ciclo de vida de los certificados con la migración de algoritmos y los controles de políticas. Los proveedores en el mercado de servicios de migración a criptografía poscuántica pueden atender esta necesidad conectando los datos de descubrimiento con el trabajo de implementación y validación.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Escasez de Talento Especializado en Ingeniería PQC y Migración | -3.5% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Dependencias Heredadas y Restricciones de Interoperabilidad | -2.5% | Global, más grave en grandes empresas con parques de sistemas centrales y embebidos | Mediano plazo (2-4 años) |
| Claves, Firmas y Mensajes de Protocolo Más Grandes Aumentan la Carga de Rendimiento | -1.5% | Global, más aguda en entornos con recursos limitados y sensibles a la latencia | Mediano plazo (2-4 años) |
| Responsabilidad Poco Clara sobre la Criptografía Integrada en Componentes de Terceros y de Código Abierto | -1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Especializado en Ingeniería PQC y Migración
El número de profesionales capaces de ejecutar la migración poscuántica en entornos grandes y complejos sigue siendo limitado. Las instituciones de servicios financieros han reportado tanto habilidades especializadas insuficientes como una propiedad interna poco clara de los programas de transición criptográfica.[3] La migración requiere conocimientos de criptografía, ingeniería de software, protocolos de red, PKI, módulos de seguridad de hardware y gobernanza. Esta combinación dificulta que las organizaciones doten de personal a los programas íntegramente con personal interno. La restricción puede ralentizar la ejecución a corto plazo, particularmente en América del Norte y Europa, donde los programas tempranos compiten por escasos especialistas. También puede sostener la demanda en el mercado de servicios de migración a criptografía poscuántica de servicios gestionados y soporte operativo plurianual.
Dependencias Heredadas y Restricciones de Interoperabilidad
El hardware heredado, el firmware, los protocolos propietarios y el software embebido pueden limitar el ritmo del reemplazo criptográfico. Los sistemas utilizados en el control industrial, la atención médica, la banca central y la infraestructura crítica pueden no admitir actualizaciones modulares de algoritmos. Las pruebas de rendimiento han demostrado que los enfoques de TLS poscuántico y de certificados pueden generar tamaños de mensaje más grandes y mayor latencia en configuraciones restringidas. Las implementaciones híbridas añaden mayor complejidad porque los métodos clásicos y poscuánticos deben operar juntos durante la transición. Esto convierte las pruebas y la validación en una fase necesaria en lugar de una verificación final. Estas condiciones pueden aplazar el reemplazo completo mientras crean demanda de diseño de implementación práctico, pruebas de compatibilidad y servicios de remediación por etapas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
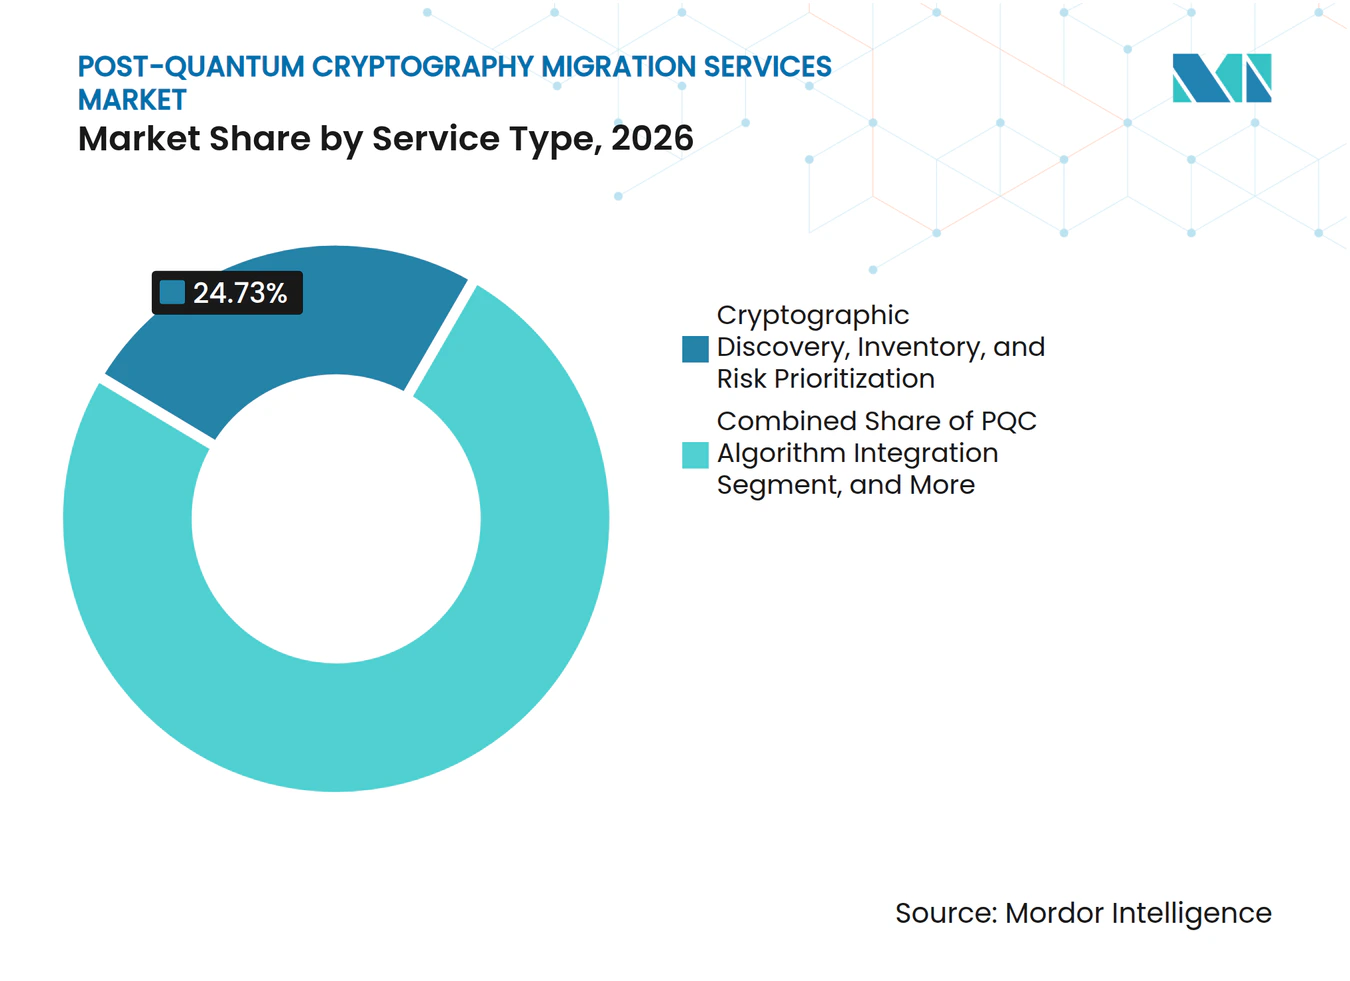
el Descubrimiento e Inventario Anclan el Gasto, pero la Remediación Lidera el CrecimientoEl Descubrimiento Criptográfico, el Inventario y la Priorización de Riesgos representaron el 24,73% de los ingresos en 2026. Las organizaciones no pueden secuenciar una migración antes de identificar dónde se utilizan algoritmos vulnerables, certificados, bibliotecas y protocolos. Los compromisos de descubrimiento evalúan repositorios de código fuente, autoridades de certificación, HSM, servicios de gestión de claves en la nube y puntos de conexión de red. El trabajo crea una Factura de Materiales Criptográficos que vincula aplicaciones e infraestructura con dependencias criptográficas. La Estrategia, la Gobernanza y la Hoja de Ruta de Migración respaldan las decisiones tempranas sobre propiedad, política, clasificación de riesgos y asignación de presupuesto. Las Pruebas, la Validación y la Optimización del Rendimiento confirman luego que los controles candidatos pueden operar en entornos similares a producción.
Se proyecta que la Integración de Algoritmos PQC y la Remediación se expandan a una CAGR del 31,28% hasta 2032. Los clientes que completaron el trabajo de descubrimiento y planificación temprana en 2025 y 2026 pueden avanzar hacia el reemplazo de algoritmos y la remediación a nivel de biblioteca. Esta fase puede incluir actualizaciones de APIs, dependencias de software, métodos de intercambio de claves, flujos de trabajo de firma y políticas de seguridad. La Migración de PKI, Certificados e Identidad Digital sigue siendo un servicio relacionado importante porque las organizaciones deben retirar las jerarquías de certificados vulnerables y emitir credenciales de reemplazo en grandes parques de dispositivos. Microsoft ha aconsejado a las organizaciones que realicen un inventario de las dependencias de certificados y construyan entornos que no sean de producción para las pruebas poscuánticas.[4] La industria de servicios de migración a criptografía poscuántica requiere, por tanto, que los proveedores lleven el trabajo desde la evaluación hasta la implementación controlada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Objetivo de Migración:
las Aplicaciones Dominan, pero la PKI y la Identidad Aceleran Más RápidoLas Aplicaciones y el Código Fuente representaron el 27,41% del mercado de servicios de migración a criptografía poscuántica en 2026. La criptografía en la capa de software está ampliamente implementada y a menudo puede abordarse mediante actualizaciones de bibliotecas, cambios de código y controles de CI/CD. Los equipos de aplicaciones deben identificar cualquier dependencia integrada en RSA, ECDSA, Diffie-Hellman y el manejo de certificados antes de realizar estos cambios. Las Cargas de Trabajo en la Nube y las Plataformas de Datos también son objetivos importantes a medida que los proveedores de infraestructura introducen soporte de intercambio de claves híbrido. AWS ha documentado enfoques para migrar cargas de trabajo y servicios de protección de datos a criptografía resistente a la computación cuántica.[5] Los HSM, la Gestión de Claves y Secretos, así como las Redes y los Protocolos Seguros, requieren un trabajo de compatibilidad más cuidadoso porque los ciclos de vida del firmware y el hardware pueden limitar las opciones disponibles.
Se espera que la PKI, los Certificados y la Identidad Digital se expandan a una CAGR del 32,76% hasta 2032. Los sistemas de confianza digital requieren opciones de migración que mantengan la interoperabilidad entre navegadores, dispositivos, aplicaciones y socios externos. Un borrador del IETF describe los certificados compuestos, los certificados duales y los certificados poscuánticos independientes como enfoques distintos con diferentes compromisos de implementación. Los períodos de validez de certificados más cortos pueden aumentar la necesidad de renovación automatizada mientras las organizaciones introducen perfiles de certificados híbridos. Esto convierte la gestión del ciclo de vida de los certificados en una parte directa de la ruta de migración en lugar de una tarea administrativa separada. El mercado de servicios de migración a criptografía poscuántica ofrece oportunidades donde los proveedores pueden integrar la planificación de PKI, la emisión automatizada, las pruebas y la gobernanza.
Por Modelo de Implementación:
la Nube Lidera Tanto en Participación como en CrecimientoLa entrega basada en la nube representó el 64,89% de la participación de ingresos del mercado de servicios de migración a criptografía poscuántica en 2026. También se proyecta que se expanda a una CAGR del 30,94% hasta 2032. Las plataformas SaaS pueden centralizar el descubrimiento criptográfico, el inventario y la gestión del ciclo de vida en múltiples entornos. Pueden reducir la necesidad de instalar y mantener herramientas separadas en cada ubicación. Los servicios basados en la nube también permiten a las organizaciones conectar los hallazgos de aplicaciones, certificados, puntos de conexión y servicios de gestión de claves dentro de una única vista operativa. Esto es valioso cuando los equipos internos carecen de las habilidades especializadas necesarias para desarrollar y mantener sus propias plataformas.
Las hojas de ruta de los hiperescaladores hacen de los entornos en la nube un lugar práctico para comenzar el intercambio de claves híbrido y las pruebas de cargas de trabajo. AWS ha declarado que la migración debe comenzar con una comprensión de los activos criptográficos, las dependencias y los requisitos operativos de cada servicio. Los modelos locales siguen siendo necesarios en entornos clasificados, entornos de banca central y operaciones con estrictos requisitos de soberanía de datos. Los diseños híbridos pueden respaldar el movimiento gradual ejecutando cargas de trabajo clásicas y con capacidad poscuántica en paralelo. Thales TCT informó la validación FIPS 140-3 Nivel 3 para sus HSM Luna T-Series, respaldando los requisitos de implementación con raíz en hardware. El mercado de servicios de migración a criptografía poscuántica debe, por tanto, admitir tanto servicios en la nube centralizados como sistemas locales estrictamente controlados.
Por Tamaño de Organización:
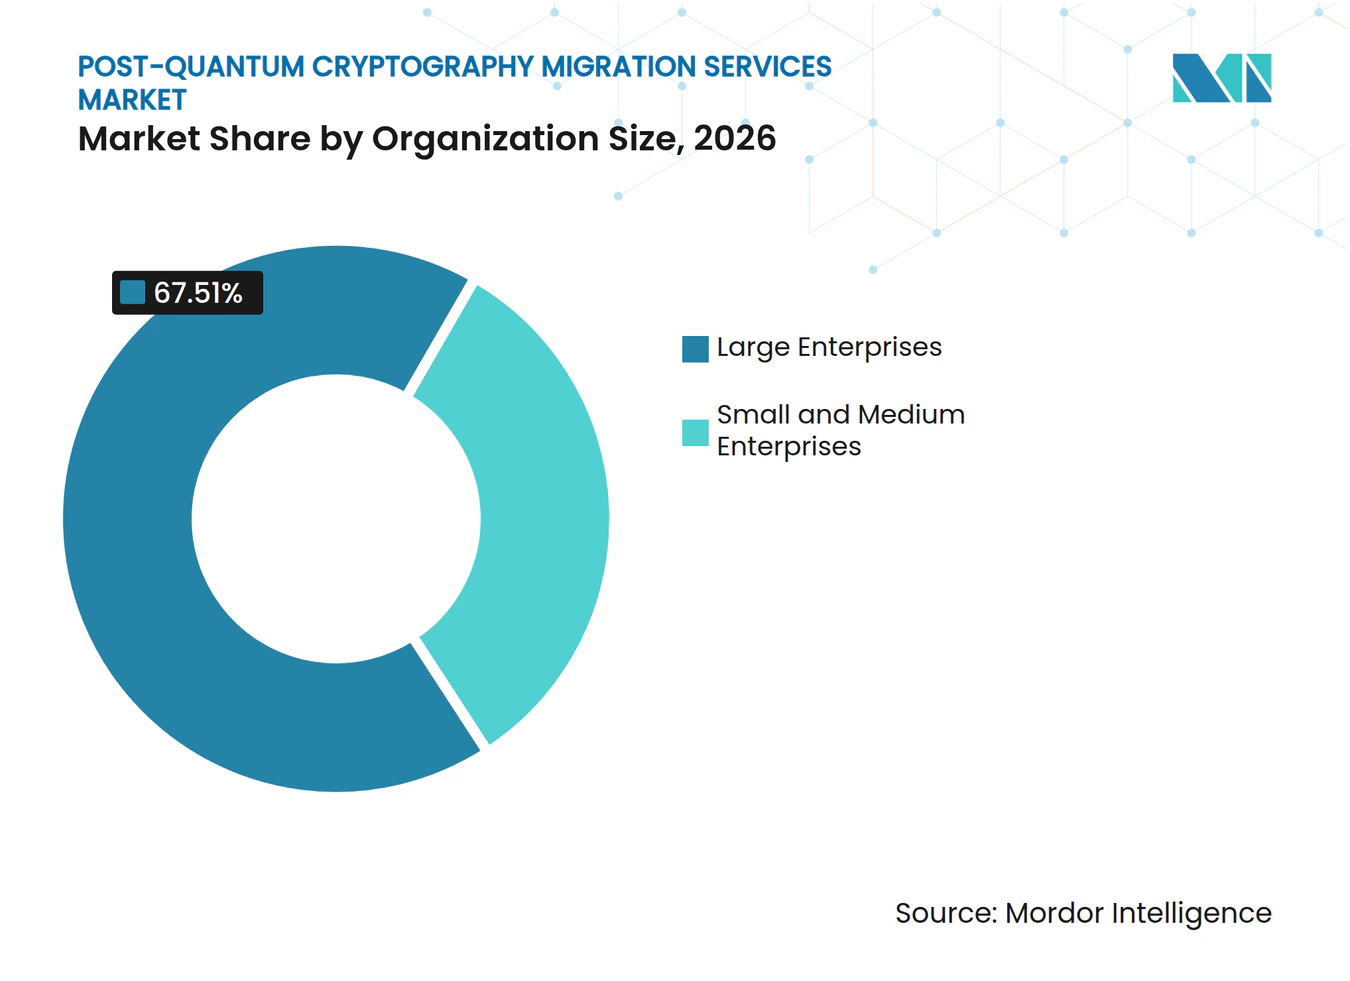
las Grandes Empresas Impulsan los Ingresos Mientras las Pymes Lideran la Tasa de CrecimientoLas Grandes Empresas representaron el 67,51% del tamaño del mercado de servicios de migración a criptografía poscuántica en 2026. Estas organizaciones tienden a operar extensos parques de aplicaciones, redes internacionales, repositorios de datos de larga duración y grandes poblaciones de certificados. También enfrentan exposición en más jurisdicciones y pueden financiar programas de transformación plurianuales. Sus compromisos abarcan frecuentemente la evaluación, la gobernanza, la remediación, la validación y la gestión continua del cumplimiento normativo. Las empresas globales de servicios de TI están estructuradas para respaldar este tipo de trabajo integral. Las cuentas grandes también pueden necesitar coordinación entre unidades de negocio, proveedores de tecnología, proveedores de nube y reguladores externos.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 31,43% hasta 2032. Las herramientas de descubrimiento y gestión del ciclo de vida entregadas en la nube pueden reducir el umbral de entrada para las organizaciones más pequeñas. El Centro Nacional de Ciberseguridad del Reino Unido ha señalado que las organizaciones que utilizan navegadores estándar y servicios SaaS se beneficiarán de las transiciones lideradas por proveedores en la infraestructura común, mientras que el software personalizado requerirá acciones específicas. Los proveedores más pequeños también pueden enfrentar expectativas más fuertes cuando los grandes clientes incluyen requisitos de seguridad cuántica en los contratos con proveedores. Esto puede convertir el trabajo poscuántico de una consideración técnica a un requisito comercial. Los proveedores pueden atender este segmento con servicios gestionados, evaluaciones empaquetadas y programas de remediación guiados.

Por Industria de Uso Final:
el BFSI Ancla el Mercado, el Gobierno Redefine el Techo de CrecimientoEl BFSI representó el 34,28% de la participación de ingresos del mercado de servicios de migración a criptografía poscuántica en 2026. Las instituciones financieras gestionan grandes volúmenes de transacciones sensibles, datos de identidad, mensajes de pago y registros que deben permanecer protegidos durante largos períodos. Europol ha identificado la urgencia de la migración poscuántica en los servicios financieros y la relevancia de la amenaza de recolección ahora y descifrado posterior. El Banco de Pagos Internacionales también ha explorado enfoques de seguridad cuántica para la resiliencia de los sistemas de pago a través del Proyecto Leap. Las TI y las Telecomunicaciones son verticales adyacentes importantes porque la señalización de red, los certificados de dispositivos y los sistemas de identidad de clientes operan a escala. Estos sectores necesitan planes de migración por etapas que eviten interrupciones del servicio y preserven la interoperabilidad.
Se proyecta que la industria del gobierno y la administración pública se expanda a una CAGR del 33,61% hasta 2032. Los organismos públicos necesitan proteger información clasificada, datos de ciudadanos, servicios públicos y sistemas críticos que pueden tener requisitos de retención prolongados. La hoja de ruta de la UE proporciona a los estados miembros una dirección basada en el tiempo para iniciar la migración y priorizar los casos de uso de alto riesgo. La atención médica y los dispositivos médicos enfrentan una complejidad adicional porque los cambios de software y firmware pueden requerir revisión regulatoria. Los operadores de Energía y Servicios Públicos también están siendo incorporados a la planificación de la transición a través de obligaciones de infraestructura crítica y requisitos de proveedores. La industria de servicios de migración a criptografía poscuántica puede apoyar a estos clientes con inventarios, priorización de riesgos, diseños validados y evidencia para los organismos de supervisión.
Análisis Geográfico
Mercado de Servicios de Migración a Criptografía Poscuántica en América del Norte
América del Norte concentró el 41,67% de la cuota del mercado de servicios de migración a criptografía poscuántica en 2026. La región combina actividad de seguridad federal, adquisiciones de defensa, demanda del sector financiero, grandes plataformas en la nube y una concentración de proveedores especializados. SandboxAQ anunció un acuerdo de cinco años con el CIO del Departamento de Guerra en diciembre de 2025 para implementar AQtive Guard para el descubrimiento criptográfico en todos los sistemas.[6] La concentración de empresas de servicios de TI y proveedores de tecnología criptográfica ofrece a las organizaciones acceso a una amplia gama de opciones de implementación. También incrementa la presión competitiva entre los proveedores que buscan contratos federales y de infraestructura crítica.
Mercado de Servicios de Migración a Criptografía Poscuántica en EMEA y América del Sur
Europa cuenta con una sólida base normativa para el mercado de servicios de migración a criptografía poscuántica. La hoja de ruta coordinada de la Comisión Europea establece la expectativa de iniciar las actividades de transición antes de finales de 2026. La BSI de Alemania publicó en enero de 2026 su actualización sobre mecanismos criptográficos y longitudes de clave. La Ley de Resiliencia Operativa Digital también impone responsabilidades de ciberresiliencia a las entidades financieras. Estas condiciones generan demanda de planificación de la migración que pueda alinearse con la supervisión, las relaciones con proveedores y los controles de riesgo existentes. América del Sur, Oriente Medio y África siguen siendo áreas en etapas más tempranas, con oportunidades iniciales vinculadas a programas del sector público, servicios financieros y energía.
Mercado de Servicios de Migración a Criptografía Poscuántica en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 32,94% hasta 2032. Corea del Sur demostró 16 módulos criptográficos y 19 casos de transición resistentes a la computación cuántica a través de un proyecto piloto nacional en diciembre de 2025. Los estándares nacionales, la expansión de la infraestructura en la nube y los programas tecnológicos respaldados por el Estado pueden generar requisitos de servicio localizados. La agenda de ciberseguridad y criptografía poscuántica de Japón ha identificado la protección de datos sensibles y sistemas críticos como una prioridad importante. India también ha publicado un documento sobre un ecosistema cuánticamente seguro que aborda un enfoque nacional para la infraestructura crítica. Estos desarrollos respaldan modelos de servicio que pueden adaptar los estándares globales a algoritmos nacionales, regulaciones locales y ecosistemas tecnológicos regionales.
Panorama Competitivo
Concentración del Mercado
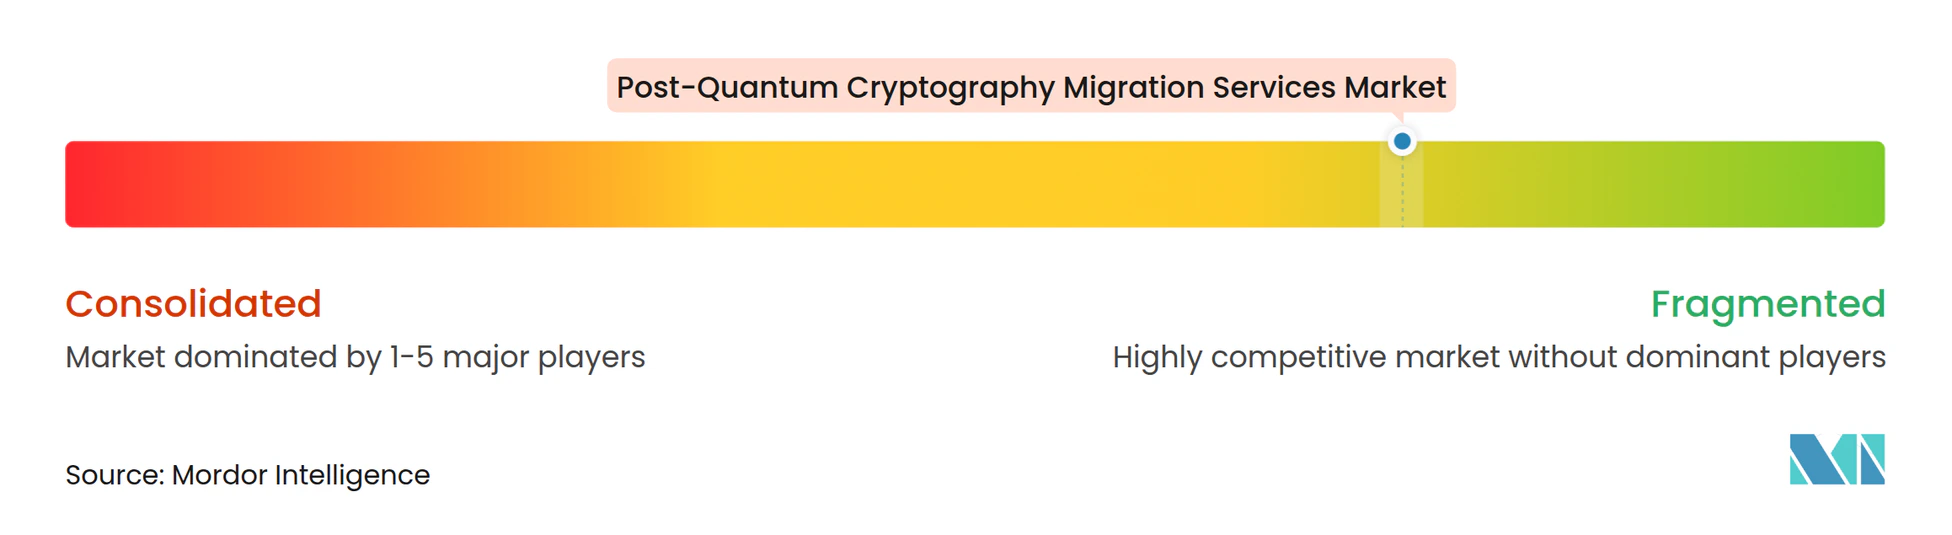
El mercado de servicios de migración a criptografía poscuántica está fragmentado porque ningún proveedor único cubre todos los tipos de servicio, geografías y entornos de clientes. Las empresas globales de servicios de TI como IBM Consulting, Accenture, Deloitte, Capgemini, TCS, Wipro, Infosys, HCLTech, NTT DATA y Eviden compiten por programas de transformación. Los proveedores especializados, incluidos SandboxAQ, PQShield, QuSecure, Keyfactor, DigiCert, Thales, Entrust, CryptoNext Security e ISARA, se centran en capas particulares de la pila criptográfica. Los hiperescaladores, incluidos AWS, Microsoft, Google y Cloudflare, influyen en la transición incorporando opciones de seguridad cuántica en la infraestructura en la nube. Esta combinación significa que los compradores a menudo necesitan un ecosistema de proveedores en lugar de un único proveedor.
Las asociaciones se están volviendo importantes porque el descubrimiento, la gestión de certificados, la garantía de hardware, la integración de algoritmos y la integración de sistemas son difíciles de entregar como actividades separadas. Entrust e IBM Consulting anunciaron una colaboración en abril de 2026 que combinó la Plataforma de Seguridad Criptográfica de Entrust con el Orquestador de Migración Cuántica Segura de IBM Consulting. Keyfactor, IBM Consulting, Thales y Quantinuum formaron la Alianza Quantum-Safe 360 en agosto de 2025 para proporcionar orientación y experiencia para la preparación empresarial. IBM y Telefónica Tech también iniciaron una colaboración en enero de 2025 para desarrollar y ofrecer soluciones de seguridad cuántica. Estos movimientos muestran que la industria de servicios de migración a criptografía poscuántica está formando redes de entrega en torno a capacidades complementarias.
La diferenciación tecnológica se centra en el descubrimiento automatizado, el middleware de agilidad criptográfica, la automatización de certificados y el hardware validado. QuSecure informó la preparación operativa TRL-7 para QuProtect R3 con el Ejército de los Estados Unidos en septiembre de 2026. Thales TCT informó que sus HSM Luna T-Series recibieron la validación FIPS 140-3 Nivel 3 en agosto de 2026. Los proveedores que pueden conectar los resultados del descubrimiento con la remediación y los controles operativos pueden reducir los traspasos que ralentizan los programas de los clientes. Las oportunidades permanecen en la automatización de la Factura de Materiales Criptográficos para dispositivos embebidos, las ofertas gestionadas para organizaciones más pequeñas y la gobernanza para las cadenas de suministro de software de código abierto. El mercado de servicios de migración a criptografía poscuántica recompensará a las empresas que hagan que la migración sea medible, interoperable y más fácil de gestionar con el tiempo.
Líderes de la Industria de Servicios de Migración a Criptografía Poscuántica
-
International Business Machines Corporation
-
Accenture plc
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Migración a Criptografía Poscuántica Empresas cubiertas en este informe
- International Business Machines Corporation
- Accenture plc
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- PwC International Limited
- KPMG International Cooperative
- Ernst & Young Global Limited
- Thales S.A.
- Entrust Corporation
- SandboxAQ LLC
- PQShield Limited
- QuSecure, Inc.
- Keyfactor, Inc.
- DigiCert, Inc.
- ISARA Corporation
- CryptoNext Security
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Cloudflare, Inc.
- NTT DATA Corporation
- HCLTech
- Wipro Limited
- Infosys Limited
- Eviden
- Quantinuum Ltd.
- NXP Semiconductors N.V.
Desarrollos recientes de la industria en Mercado de Servicios de Migración a Criptografía Poscuántica
- Octubre de 2026: Microsoft lanzó un Programa Piloto de TLS de Criptografía Poscuántica para que las autoridades de certificación evalúen la interoperabilidad en entornos controlados, aconsejando a las organizaciones que comiencen de inmediato a realizar un inventario de las dependencias de certificados y a construir entornos de prueba PQC que no sean de producción.
- Septiembre de 2026: QuSecure demostró la preparación operativa TRL-7 para QuProtect R3 en el Proyecto Convergence Capstone 6 del Ejército de los Estados Unidos, proporcionando comunicaciones resistentes a la computación cuántica y descubrimiento criptográfico para sistemas de misión táctica bajo los plazos de migración federal vinculantes de la Orden Ejecutiva 14412.
- Agosto de 2026: Los HSM Luna T-Series de Thales TCT obtuvieron la validación FIPS 140-3 Nivel 3 (firmware 7.15.1), cubriendo los algoritmos ML-DSA, ML-KEM y LMS, convirtiéndolos en los primeros HSM habilitados para PQC fabricados en los Estados Unidos validados bajo todos los algoritmos PQC de la Suite CNSA 2.0 de la NSA.
- Junio de 2026: SandboxAQ recibió un compromiso de 500 millones de USD del Departamento de Comercio de los Estados Unidos y confirmó su plataforma AQtive Guard como la herramienta automatizada de descubrimiento criptográfico para las agencias federales que inician el inventario PQC obligatorio bajo la Orden Ejecutiva 14412.
Alcance del Informe Global del Mercado de Servicios de Migración a Criptografía Poscuántica
El mercado de servicios de migración a criptografía poscuántica comprende los ingresos generados por servicios de asesoría, consultoría, implementación, integración, pruebas y servicios gestionados que ayudan a las organizaciones a hacer la transición de sus sistemas criptográficos desde algoritmos vulnerables a la computación cuántica hacia alternativas resistentes a la computación cuántica. Estos servicios típicamente cubren el descubrimiento criptográfico, la creación de inventarios, la evaluación de riesgos, la hoja de ruta de migración, el reemplazo de algoritmos y protocolos, la migración de PKI y certificados, las pruebas de interoperabilidad y la validación posterior a la migración. La guía de migración del NIST identifica el descubrimiento, el inventario criptográfico, el análisis de riesgos y la remediación priorizada como componentes centrales del proceso de transición.
El Informe del Mercado de Servicios de Migración a Criptografía Poscuántica está segmentado por Tipo de Servicio (Estrategia, Gobernanza y Hoja de Ruta de Migración, Descubrimiento Criptográfico, Inventario y Priorización de Riesgos, Integración de Algoritmos PQC y Remediación, Migración de PKI, Certificados e Identidad Digital, Migración de Redes, TLS y Protocolos Seguros, Pruebas, Validación y Optimización del Rendimiento, y Otros Servicios), Objetivo de Migración (Aplicaciones y Código Fuente, PKI, Certificados e Identidad Digital, Redes y Protocolos Seguros, Cargas de Trabajo en la Nube y Plataformas de Datos, HSM, Gestión de Claves y Secretos, y Otros Objetivos de Migración), Modelo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Gobierno y Administración Pública, Atención Médica y Dispositivos Médicos, Energía y Servicios Públicos, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Estrategia, Gobernanza y Hoja de Ruta de Migración |
| Descubrimiento Criptográfico, Inventario y Priorización de Riesgos |
| Integración de Algoritmos PQC y Remediación |
| Migración de PKI, Certificados e Identidad Digital |
| Migración de Redes, TLS y Protocolos Seguros |
| Pruebas, Validación y Optimización del Rendimiento |
| Otros Servicios |
| Aplicaciones y Código Fuente |
| PKI, Certificados e Identidad Digital |
| Redes y Protocolos Seguros |
| Cargas de Trabajo en la Nube y Plataformas de Datos |
| HSM, Gestión de Claves y Secretos |
| Otros Objetivos de Migración |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Gobierno y Administración Pública |
| Atención Médica y Dispositivos Médicos |
| Energía y Servicios Públicos |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Israel |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Servicio | Estrategia, Gobernanza y Hoja de Ruta de Migración | |
| Descubrimiento Criptográfico, Inventario y Priorización de Riesgos | ||
| Integración de Algoritmos PQC y Remediación | ||
| Migración de PKI, Certificados e Identidad Digital | ||
| Migración de Redes, TLS y Protocolos Seguros | ||
| Pruebas, Validación y Optimización del Rendimiento | ||
| Otros Servicios | ||
| Por Objetivo de Migración | Aplicaciones y Código Fuente | |
| PKI, Certificados e Identidad Digital | ||
| Redes y Protocolos Seguros | ||
| Cargas de Trabajo en la Nube y Plataformas de Datos | ||
| HSM, Gestión de Claves y Secretos | ||
| Otros Objetivos de Migración | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Gobierno y Administración Pública | ||
| Atención Médica y Dispositivos Médicos | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Israel | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de migración a criptografía poscuántica?
Se proyecta que el tamaño del mercado de servicios de migración a criptografía poscuántica se expanda desde 0,64 mil millones de USD en 2026 y 0,81 mil millones de USD en 2027 hasta 2,92 mil millones de USD en 2032, registrando una CAGR del 29,23% entre 2027 y 2032.
¿Por qué los bancos priorizan los programas de seguridad poscuántica?
El BFSI representó el 34,28% de la participación en 2026, impulsado por registros financieros de larga duración, sistemas de pago, infraestructura de identidad y la exposición al riesgo de recolección ahora y descifrado posterior.
¿Cuál es el objetivo de migración de más rápida expansión?
Se espera que la PKI, los Certificados y la Identidad Digital se expandan a una CAGR del 32,76% hasta 2032, a medida que las organizaciones actualizan las jerarquías de confianza y las operaciones de certificados.
¿Por qué las empresas necesitan el descubrimiento criptográfico antes del reemplazo de algoritmos?
El descubrimiento identifica algoritmos embebidos, certificados, claves, bibliotecas y dependencias de terceros que de otro modo podrían retrasar o debilitar un programa de migración.
¿Qué región tiene el pronóstico más sólido para los servicios de migración poscuántica?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 32,94% hasta 2032, respaldado por la actividad de estándares nacionales, la inversión en la nube y los programas liderados por el gobierno.