
Marktgröße und Marktanteil für Post-Quantum-Kryptographie-Migrationsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
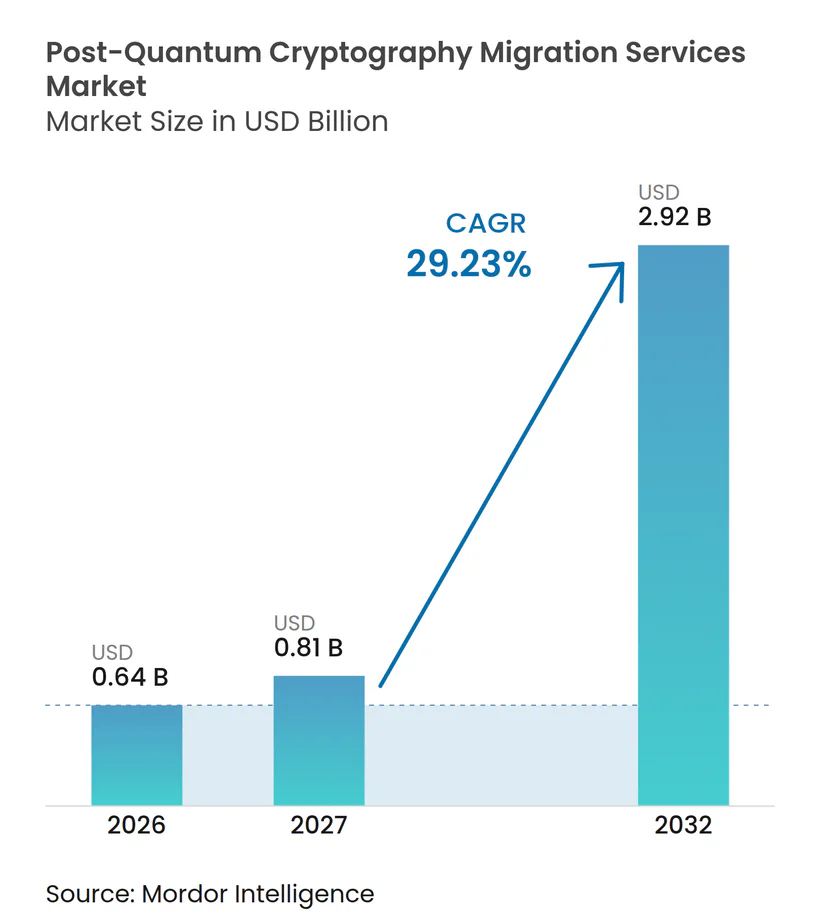
| Marktgröße (2027) | 0.81 Milliarden US-Dollar |
| Marktgröße (2032) | 2.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 29.23 % |
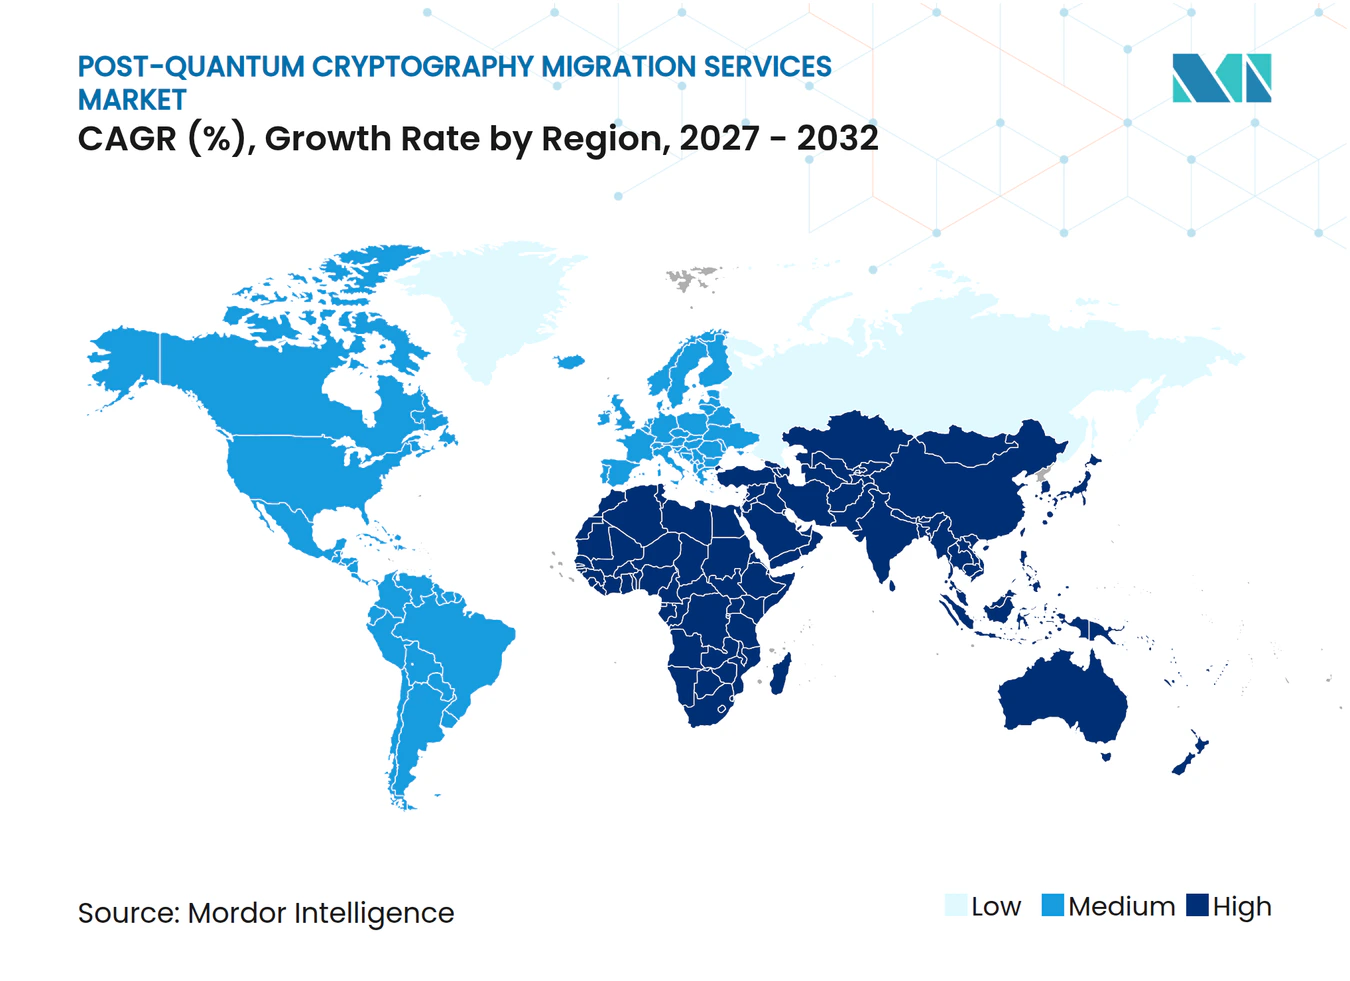
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Post-Quantum-Kryptographie-Migrationsdienste von Mordor Intelligence
Die Marktgröße für Post-Quantum-Kryptographie-Migrationsdienste wird voraussichtlich von 0,64 Milliarden USD im Jahr 2026 und 0,81 Milliarden USD im Jahr 2027 auf 2,92 Milliarden USD bis 2032 anwachsen, was einer CAGR von 29,23 % zwischen 2027 und 2032 entspricht. Verbindliche staatliche Zeitpläne, standardisierte Algorithmen und die Sorge um langlebige verschlüsselte Daten verlagern quantensichere Arbeiten von der Vorbereitung in operative Programme. Organisationen behandeln kryptografische Exposition zunehmend als ein aktuelles Sicherheits- und Compliance-Problem, da heute gesammelte verschlüsselte Informationen später angegriffen werden könnten. Dienstleister reagieren mit Erkennungstools, Krypto-Agilität-Fähigkeiten und validierten Hardware-Integrationen, die schrittweise Übergänge unterstützen. Der Markt für Post-Quantum-Kryptographie-Migrationsdienste profitiert auch von einer wachsenden Beschaffungsbasis, da Vorschriften des öffentlichen Sektors auf Auftragnehmer und Technologielieferanten ausgeweitet werden können. Dies schafft Chancen für Anbieter, die Inventarisierung, Governance, Behebung und verwaltete Betriebsabläufe in einem einzigen Auftrag verknüpfen können.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Kryptografische Erkennung, Inventarisierung und Risikopriorisierung im Jahr 2026 einen Anteil von 24,73 % am Markt für Post-Quantum-Kryptographie-Migrationsdienste, während PQC-Algorithmusintegration und -Behebung bis 2032 voraussichtlich mit einer CAGR von 31,28 % wachsen wird.
- Nach Migrationsziel entfielen auf Anwendungen und Quellcode im Jahr 2026 27,41 % der Marktgröße für Post-Quantum-Kryptographie-Migrationsdienste, während PKI, Zertifikate und digitale Identität bis 2032 voraussichtlich mit einer CAGR von 32,76 % wachsen wird.
- Nach Bereitstellungsmodell dominierte die Cloud-basierte Bereitstellung im Jahr 2026 mit einem Anteil von 64,89 % am Markt für Post-Quantum-Kryptographie-Migrationsdienste und wird bis 2032 voraussichtlich mit einer CAGR von 30,94 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 67,51 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 31,43 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 34,28 %, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 33,61 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,67 % am Markt für Post-Quantum-Kryptographie-Migrationsdienste, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 32,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Abschluss der NIST-PQC-Standards und staatliche Migrationszeitpläne | +8.0% | Global, mit stärkstem Einfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Harvest-Now-Decrypt-Later-Risiko für langlebige sensible Daten | +6.5% | Global, ausgeprägt in BFSI, Verteidigung und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Kryptografische Schulden in Cloud, PKI und verteilten Anwendungen | +4.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung digitaler Identität, Zahlungsverkehr und vernetzter Infrastruktur | +3.5% | Global, mit schnell wachsendem Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Kryptografisches Bill of Materials und kontinuierliche Einführung von Erkennungslösungen | +3.0% | Nordamerika und Europa, mit früher Unternehmenseinführung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kryptografische Transparenz auf Lieferantenebene als Beschaffungsanforderung | +2.0% | Global, mit stärkster Durchsetzung in US-amerikanischen Bundeslieferketten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abschluss der NIST-PQC-Standards und staatliche Migrationszeitpläne
NIST hat FIPS 203 für ML-KEM, FIPS 204 für ML-DSA und FIPS 205 für SLH-DSA finalisiert und gibt Organisationen damit eine definierte Grundlage für die Migrationsplanung. NIST wählte im März 2025 außerdem HQC als Kandidaten für eine zusätzliche Standardisierung aus. Diese Standards ermöglichen es Sicherheitsteams, allgemeine Planung durch Tests, Architekturentscheidungen und Lieferantenauswahl zu ersetzen. Der koordinierte Fahrplan der Europäischen Kommission fordert die Mitgliedstaaten auf, den Übergang bis Ende 2026 zu beginnen und die Übergänge für Hochrisiko-Anwendungsfälle bis 2030 abzuschließen.[1] Der Markt für Post-Quantum-Kryptographie-Migrationsdienste wird daher durch eine Verlagerung von optionalen Bereitschaftsaktivitäten hin zu Programmen mit dokumentierten Meilensteinen angetrieben. Auftragnehmer und Lieferanten können ebenfalls in die Arbeit einbezogen werden, wenn öffentliche Beschaffungsanforderungen quantensichere Fähigkeiten zur Teilnahmebedingung machen.
Harvest-Now-Decrypt-Later-Risiko für langlebige sensible Daten
Das Harvest-Now-Decrypt-Later-Risiko entsteht, wenn ein Angreifer verschlüsselten Datenverkehr oder Daten jetzt speichert und auf eine zukünftige Fähigkeit wartet, den zugrunde liegenden Public-Key-Schutz zu brechen. Europol hat Finanzdienstleistungsorganisationen aufgefordert, Post-Quantum-Migrationsaktivitäten zu priorisieren, da das Risiko für Daten mit langen Vertraulichkeitsanforderungen gilt. Ein Papier der Federal Reserve untersuchte dieses Risiko in Distributed-Ledger-Netzwerken und stellte fest, dass eine spätere Entschlüsselung zuvor aufgezeichnete Informationen dauerhaft offenlegen kann. Finanzinstitute, Gesundheitsorganisationen und öffentliche Stellen sind stärker exponiert, wenn Aufzeichnungen über viele Jahre hinweg vertraulich bleiben müssen. Diese Bedingung macht kryptografische Inventarisierung und Datenklassifizierung zu zentralen Bestandteilen des Marktes für Post-Quantum-Kryptographie-Migrationsdienste. Sie begünstigt auch eine Migrationsreihenfolge, die zunächst Daten mit der längsten Vertraulichkeitsdauer schützt.
Kryptografische Schulden in Cloud, PKI und verteilten Anwendungen
Viele Unternehmen haben kryptografische Abhängigkeiten in Softwarebibliotheken, Container-Images, CI/CD-Prozessen, PKI-Hierarchien, APIs und Cloud-Diensten. Das OWASP Quantum Security Project identifiziert das Fehlen eines kryptografischen Inventars und eines Cryptographic Bill of Materials als wesentliches Hindernis für einen erfolgreichen Übergang.[2] Cloud-native Systeme können Abhängigkeiten schwer erkennbar machen, da Anwendungen auf viele Dienste und externe Plattformen aufgeteilt sind. Erkennungsprogramme müssen häufig Quell-Repositories, Zertifizierungsstellen, HSMs, Schlüsselverwaltungssysteme und Netzwerkendpunkte abdecken. Diese Erkenntnisse können zu einem längeren Behebungsprogramm führen, wenn verborgene Abhängigkeiten und Einschränkungen durch Dritte deutlich werden. Der Markt für Post-Quantum-Kryptographie-Migrationsdienste verzeichnet wiederkehrende Nachfrage, da Kunden eine kontinuierliche Überwachung statt einer einmaligen Inventarisierung benötigen.
Ausweitung digitaler Identität, Zahlungsverkehr und vernetzter Infrastruktur
Digitale Identitäten, Zahlungsauthentifizierung, vernetzte Geräte und Maschinenzugangsdaten stützen sich in großem Maßstab auf Public-Key-Kryptografie. Die Bank für Internationalen Zahlungsausgleich hat im Rahmen von Project Leap die Quantenresilienz von Zahlungssystemen untersucht. Zahlungsnetzwerke und Identitätsplattformen müssen das Vertrauen aufrechterhalten, während sie Zertifikate, Schlüssel und Authentifizierungsabläufe ändern. Nicht-menschliche Identitäten wie API-Token, Maschinenzertifikate und Geräteschlüssel erweitern ebenfalls die Anzahl der zu überwachenden Assets. Dies erhöht die Nachfrage nach Diensten, die Zertifikats-Lifecycle-Management mit Algorithmusmigration und Richtlinienkontrollen verbinden. Anbieter im Markt für Post-Quantum-Kryptographie-Migrationsdienste können diesen Bedarf decken, indem sie Erkennungsdaten mit Bereitstellungs- und Validierungsarbeiten verknüpfen.
Analyse der Hemmniswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Mangel an spezialisierten PQC-Ingenieuren und Migrationstalenten | -3.5% | Global, am akutesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Legacy-Abhängigkeiten und Interoperabilitätsbeschränkungen | -2.5% | Global, am schwerwiegendsten in Großunternehmen mit Mainframe- und eingebetteten Systembeständen | Mittelfristig (2–4 Jahre) |
| Größere Schlüssel, Signaturen und Protokollnachrichten erhöhen die Leistungsbelastung | -1.5% | Global, am akutesten in ressourcenbeschränkten und latenzempfindlichen Umgebungen | Mittelfristig (2–4 Jahre) |
| Unklare Verantwortlichkeit für in Drittanbieter- und Open-Source-Komponenten eingebettete Kryptografie | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an spezialisierten PQC-Ingenieuren und Migrationstalenten
Die Anzahl der Fachleute, die in der Lage sind, Post-Quantum-Migrationen in großen, komplexen Umgebungen durchzuführen, bleibt begrenzt. Finanzdienstleistungsinstitute haben sowohl unzureichende Spezialkenntnisse als auch unklare interne Zuständigkeiten für kryptografische Übergangsprogramme gemeldet.[3] Die Migration erfordert Kenntnisse in Kryptografie, Softwareentwicklung, Netzwerkprotokollen, PKI, Hardware-Sicherheitsmodulen und Governance. Diese Kombination macht es für Organisationen schwierig, Programme vollständig mit internem Personal zu besetzen. Die Einschränkung kann die Ausführung kurzfristig verlangsamen, insbesondere in Nordamerika und Europa, wo frühe Programme um knappe Spezialisten konkurrieren. Sie kann auch die Nachfrage im Markt für Post-Quantum-Kryptographie-Migrationsdienste nach verwalteten Diensten und mehrjährigem Betriebssupport aufrechterhalten.
Legacy-Abhängigkeiten und Interoperabilitätsbeschränkungen
Legacy-Hardware, Firmware, proprietäre Protokolle und eingebettete Software können das Tempo des kryptografischen Austauschs begrenzen. Systeme in der industriellen Steuerung, im Gesundheitswesen, im Kernbankwesen und in der kritischen Infrastruktur unterstützen möglicherweise keine modularen Algorithmusaktualisierungen. Leistungstests haben gezeigt, dass Post-Quantum-TLS- und Zertifikatsansätze in eingeschränkten Konfigurationen zu größeren Nachrichtengrößen und höherer Latenz führen können. Hybride Bereitstellungen erhöhen die Komplexität zusätzlich, da klassische und post-quantenfähige Methoden während des Übergangs parallel betrieben werden müssen. Dies macht Tests und Validierung zu einer notwendigen Phase und nicht zu einer abschließenden Prüfung. Diese Bedingungen können einen vollständigen Austausch verzögern und gleichzeitig Nachfrage nach praktischem Bereitstellungsdesign, Kompatibilitätstests und schrittweisen Behebungsdiensten erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
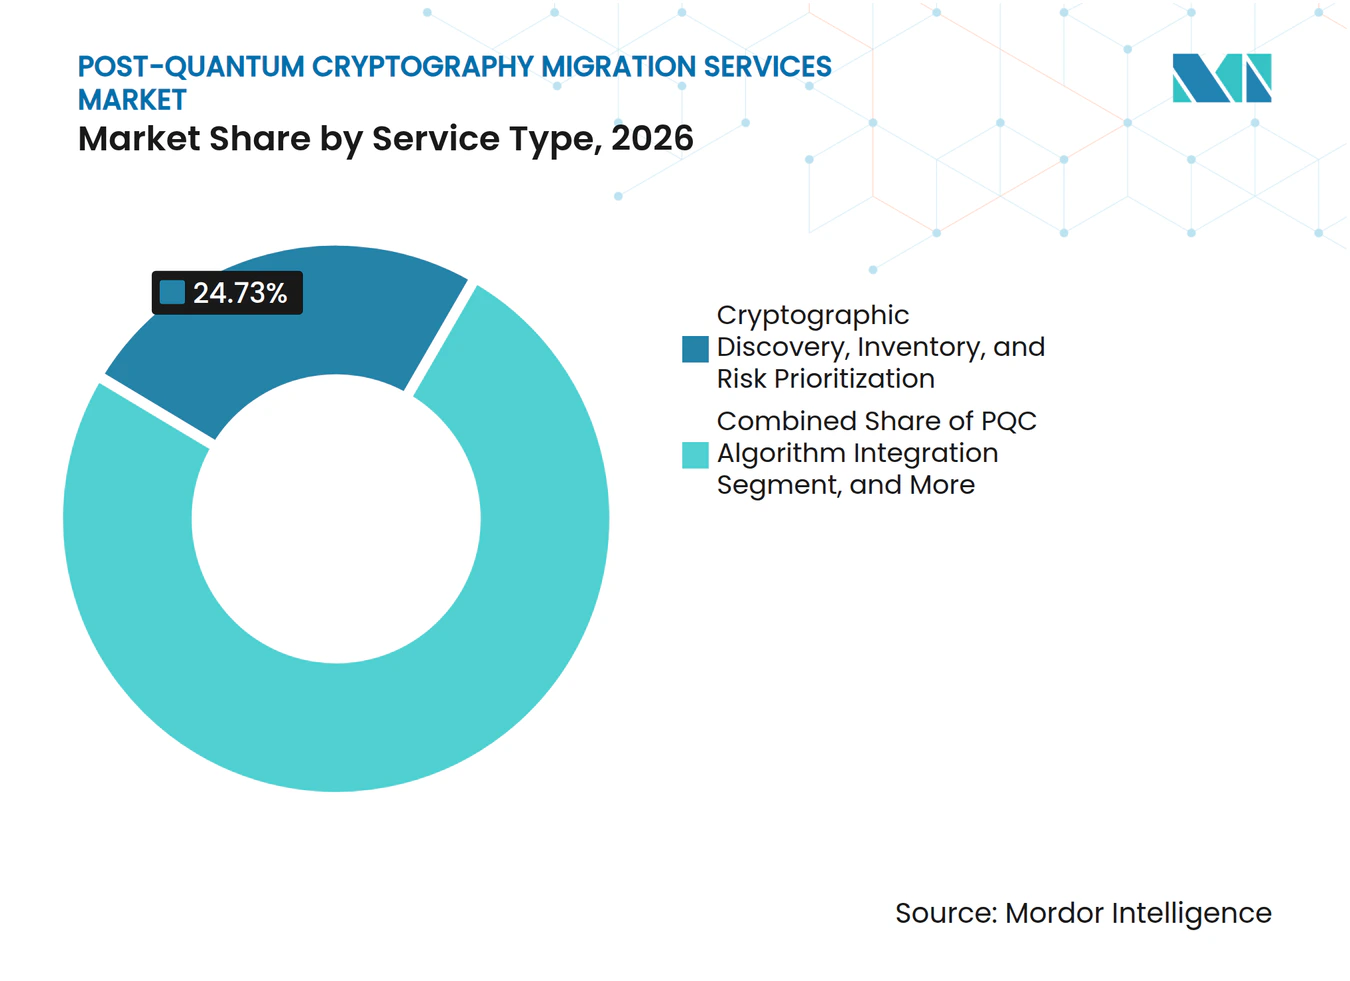
Erkennung und Inventarisierung verankern die Ausgaben, aber Behebung führt das Wachstum anKryptografische Erkennung, Inventarisierung und Risikopriorisierung hielten im Jahr 2026 einen Umsatzanteil von 24,73 %. Organisationen können eine Migration nicht sequenzieren, bevor sie identifiziert haben, wo anfällige Algorithmen, Zertifikate, Bibliotheken und Protokolle verwendet werden. Erkennungsaufträge bewerten Quell-Repositories, Zertifizierungsstellen, HSMs, Cloud-Schlüsselverwaltungsdienste und Netzwerkendpunkte. Die Arbeit erstellt ein Cryptographic Bill of Materials, das Anwendungen und Infrastruktur mit kryptografischen Abhängigkeiten verknüpft. Strategie, Governance und Migrations-Roadmapping unterstützt frühe Entscheidungen zu Eigentümerschaft, Richtlinien, Risikoranking und Budgetzuweisung. Tests, Validierung und Leistungsoptimierung bestätigen dann, dass Kandidatenkontrollen in produktionsähnlichen Umgebungen betrieben werden können.
PQC-Algorithmusintegration und -Behebung wird bis 2032 voraussichtlich mit einer CAGR von 31,28 % wachsen. Kunden, die frühe Erkennungs- und Planungsarbeiten in 2025 und 2026 abgeschlossen haben, können in den Algorithmusaustausch und die Behebung auf Bibliotheksebene übergehen. Diese Phase kann Aktualisierungen von APIs, Software-Abhängigkeiten, Schlüsselaustauschverfahren, Signierungsabläufen und Sicherheitsrichtlinien umfassen. PKI-, Zertifikats- und digitale Identitätsmigration bleibt ein wichtiger verwandter Dienst, da Organisationen anfällige Zertifikatshierarchien ablösen und Ersatzzugangsdaten für große Geräteflotten ausstellen müssen. Microsoft hat Organisationen empfohlen, Zertifikatsabhängigkeiten zu inventarisieren und Nicht-Produktionsumgebungen für Post-Quantum-Tests aufzubauen.[4] Die Branche der Post-Quantum-Kryptographie-Migrationsdienste erfordert daher von Anbietern, Arbeiten von der Bewertung bis zur kontrollierten Bereitstellung zu begleiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Migrationsziel:
Anwendungen dominieren, aber PKI und Identität wachsen am schnellstenAnwendungen und Quellcode machten im Jahr 2026 27,41 % des Marktes für Post-Quantum-Kryptographie-Migrationsdienste aus. Kryptografie auf Software-Ebene ist weit verbreitet und kann häufig durch Bibliotheksaktualisierungen, Code-Änderungen und CI/CD-Kontrollen adressiert werden. Anwendungsteams müssen eingebettete Abhängigkeiten von RSA, ECDSA, Diffie-Hellman und der Zertifikatsverarbeitung identifizieren, bevor sie diese Änderungen vornehmen. Cloud-Workloads und Datenplattformen sind ebenfalls wichtige Ziele, da Infrastrukturanbieter hybride Schlüsselaustauschunterstützung einführen. AWS hat Ansätze zur Migration von Workloads und Datenschutzdiensten auf quantenresistente Kryptografie dokumentiert.[5] HSM, Schlüsselverwaltung und Secrets sowie Netzwerke und sichere Protokolle erfordern sorgfältigere Kompatibilitätsarbeiten, da Firmware- und Hardware-Lebenszyklen die verfügbaren Optionen einschränken können.
PKI, Zertifikate und digitale Identität werden bis 2032 voraussichtlich mit einer CAGR von 32,76 % wachsen. Digitale Vertrauenssysteme erfordern Migrationsoptionen, die die Interoperabilität zwischen Browsern, Geräten, Anwendungen und externen Partnern aufrechterhalten. Ein IETF-Entwurf beschreibt zusammengesetzte Zertifikate, duale Zertifikate und eigenständige Post-Quantum-Zertifikate als unterschiedliche Ansätze mit verschiedenen Implementierungskompromissen. Kürzere Zertifikatsgültigkeitszeiträume können den Bedarf an automatischer Erneuerung erhöhen, während Organisationen hybride Zertifikatsprofile einführen. Dies macht das Zertifikats-Lifecycle-Management zu einem direkten Bestandteil des Migrationspfads und nicht zu einer separaten administrativen Aufgabe. Der Markt für Post-Quantum-Kryptographie-Migrationsdienste bietet Chancen, bei denen Anbieter PKI-Planung, automatisierte Ausstellung, Tests und Governance integrieren können.
Nach Bereitstellungsmodell:
Cloud-basiert führt sowohl bei Anteil als auch beim WachstumDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 64,89 % am Markt für Post-Quantum-Kryptographie-Migrationsdienste. Sie wird bis 2032 auch voraussichtlich mit einer CAGR von 30,94 % wachsen. SaaS-Plattformen können kryptografische Erkennung, Inventarisierung und Lifecycle-Management über mehrere Umgebungen hinweg zentralisieren. Sie können den Bedarf an der Installation und Wartung separater Tools an jedem Standort reduzieren. Cloud-basierte Dienste ermöglichen es Organisationen auch, Erkenntnisse aus Anwendungen, Zertifikaten, Endpunkten und Schlüsselverwaltungsdiensten in einer einzigen operativen Ansicht zu verknüpfen. Dies ist wertvoll, wenn internen Teams die Spezialkenntnisse fehlen, die zur Entwicklung und Aufrechterhaltung eigener Plattformen erforderlich sind.
Hyperscaler-Roadmaps machen Cloud-Umgebungen zu einem praktischen Ausgangspunkt für hybride Schlüsselaustausch- und Workload-Tests. AWS hat erklärt, dass die Migration mit einem Verständnis der kryptografischen Assets, Abhängigkeiten und betrieblichen Anforderungen jedes Dienstes beginnen sollte. On-Premises-Modelle bleiben in klassifizierten Umgebungen, Kernbankumgebungen und Betrieben mit strengen Datensouveränitätsanforderungen notwendig. Hybride Designs können eine schrittweise Verlagerung unterstützen, indem klassische und post-quantenfähige Workloads parallel betrieben werden. Thales TCT meldete die FIPS 140-3 Level 3-Validierung für seine Luna T-Series HSMs und unterstützt damit hardwarebasierte Bereitstellungsanforderungen. Der Markt für Post-Quantum-Kryptographie-Migrationsdienste muss daher sowohl zentralisierte Cloud-Dienste als auch streng kontrollierte lokale Systeme unterstützen.
Nach Unternehmensgröße:
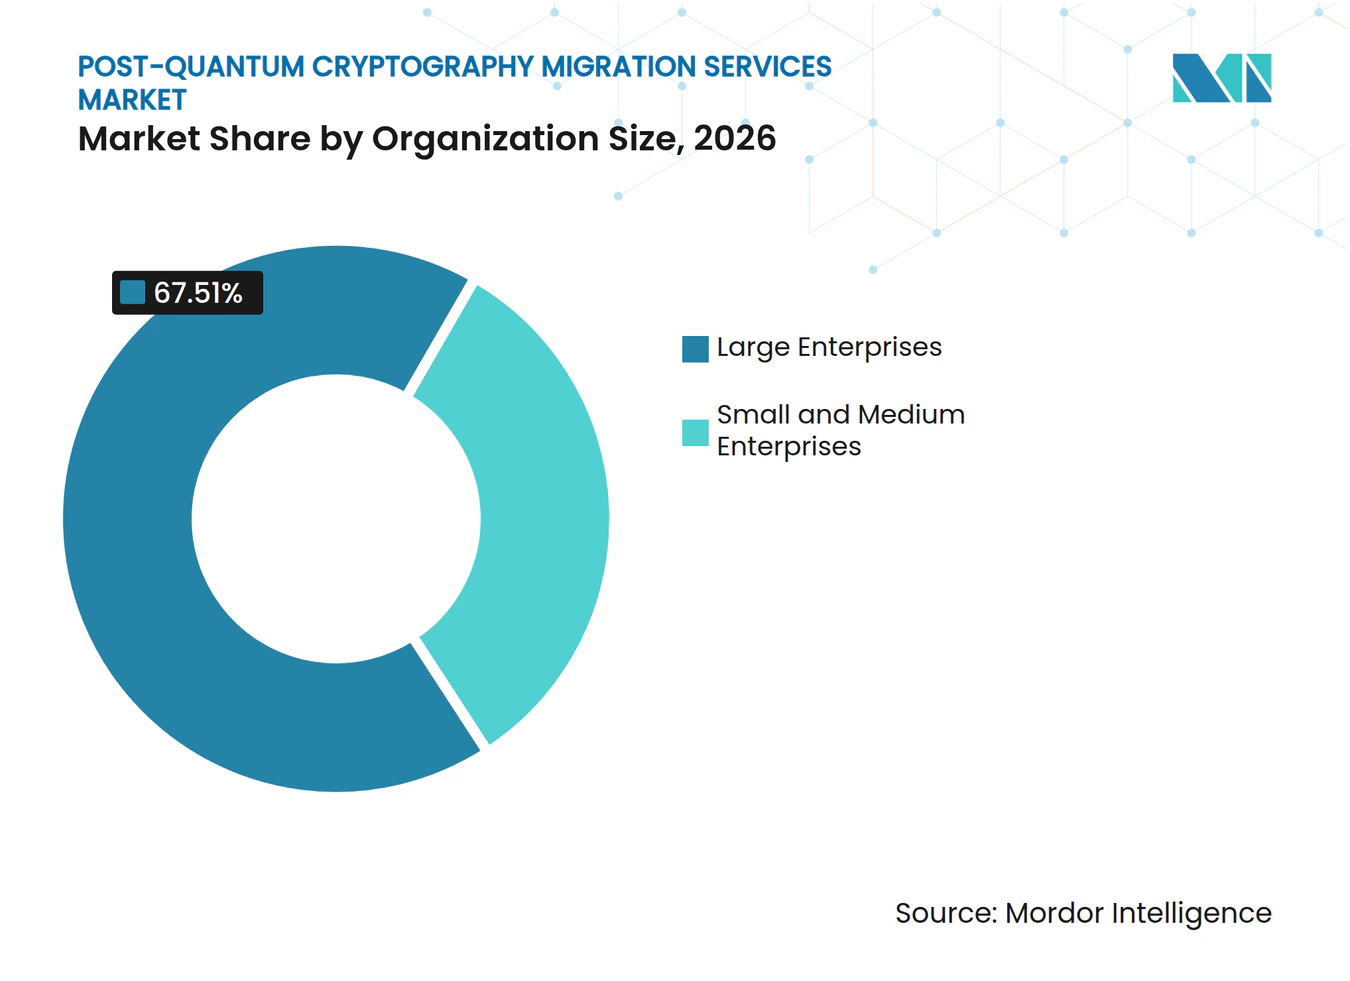
Großunternehmen treiben den Umsatz, während KMU die Wachstumsrate anführenGroßunternehmen hielten im Jahr 2026 67,51 % der Marktgröße für Post-Quantum-Kryptographie-Migrationsdienste. Diese Organisationen betreiben in der Regel umfangreiche Anwendungsbestände, internationale Netzwerke, langlebige Daten-Repositories und große Zertifikatspopulationen. Sie sind auch in mehr Rechtsgebieten exponiert und können mehrjährige Transformationsprogramme finanzieren. Ihre Aufträge umfassen häufig Bewertung, Governance, Behebung, Validierung und laufendes Compliance-Management. Globale IT-Dienstleistungsunternehmen sind strukturiert, um diese Art von End-to-End-Arbeit zu unterstützen. Große Konten können auch eine Koordination zwischen Geschäftsbereichen, Technologieanbietern, Cloud-Anbietern und externen Regulierungsbehörden erfordern.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 31,43 % wachsen. Cloud-basierte Erkennungs- und Lifecycle-Management-Tools können die Einstiegshürde für kleinere Organisationen senken. Das NCSC des Vereinigten Königreichs hat erklärt, dass Organisationen, die Standard-Browser und SaaS-Dienste nutzen, von anbieterseitigen Übergängen in der gemeinsamen Infrastruktur profitieren werden, während benutzerdefinierte Software spezifische Maßnahmen erfordert. Kleinere Lieferanten können auch stärkeren Erwartungen ausgesetzt sein, wenn große Kunden quantensichere Anforderungen in Lieferantenverträge aufnehmen. Dies kann Post-Quantum-Arbeit von einer technischen Überlegung zu einer kommerziellen Anforderung machen. Anbieter können dieses Segment mit verwalteten Diensten, gebündelten Bewertungen und geführten Behebungsprogrammen ansprechen.

Nach Endnutzerbranche:
BFSI verankert den Markt, Regierung setzt die Wachstumsgrenze neuBFSI hielt im Jahr 2026 einen Umsatzanteil von 34,28 % am Markt für Post-Quantum-Kryptographie-Migrationsdienste. Finanzinstitute verwalten hohe Volumina sensibler Transaktionen, Identitätsdaten, Zahlungsnachrichten und Aufzeichnungen, die über lange Zeiträume geschützt bleiben müssen. Europol hat die Dringlichkeit der Post-Quantum-Migration im Finanzdienstleistungssektor und die Relevanz der Harvest-Now-Decrypt-Later-Bedrohung identifiziert. Die Bank für Internationalen Zahlungsausgleich hat im Rahmen von Project Leap auch quantensichere Ansätze für die Resilienz von Zahlungssystemen untersucht. IT und Telekommunikation sind wichtige angrenzende Branchen, da Netzwerksignalisierung, Gerätezertifikate und Kundenidentitätssysteme in großem Maßstab betrieben werden. Diese Sektoren benötigen schrittweise Migrationspläne, die Serviceunterbrechungen vermeiden und die Interoperabilität erhalten.
Die Regierungs- und öffentliche Verwaltungsbranche wird bis 2032 voraussichtlich mit einer CAGR von 33,61 % wachsen. Öffentliche Behörden müssen klassifizierte Informationen, Bürgerdaten, öffentliche Dienste und kritische Systeme schützen, die möglicherweise lange Aufbewahrungsanforderungen haben. Der EU-Fahrplan gibt den Mitgliedstaaten eine zeitbasierte Richtung für die Einleitung der Migration und die Priorisierung von Hochrisiko-Anwendungsfällen. Gesundheitswesen und Medizinprodukte stehen vor zusätzlicher Komplexität, da Software- und Firmware-Änderungen möglicherweise einer regulatorischen Überprüfung bedürfen. Energie- und Versorgungsunternehmen werden ebenfalls durch Verpflichtungen zur kritischen Infrastruktur und Lieferantenanforderungen in die Übergangsplanung einbezogen. Die Branche der Post-Quantum-Kryptographie-Migrationsdienste kann diese Kunden mit Inventarisierungen, Risikopriorisierung, validierten Designs und Nachweisen für Aufsichtsbehörden unterstützen.
Geografische Analyse
Nordamerika Markt für Post-Quanten-Kryptographie-Migrationsdienste
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,67 % am Markt für Post-Quanten-Kryptographie-Migrationsdienste. Die Region vereint bundesstaatliche Sicherheitsaktivitäten, Verteidigungsbeschaffung, Nachfrage aus dem Finanzsektor, große Cloud-Plattformen und eine Konzentration spezialisierter Anbieter. SandboxAQ gab im Dezember 2025 eine Fünfjahresvereinbarung mit dem CIO des Kriegsministeriums bekannt, um AQtive Guard für die kryptographische Erkennung in allen Systemen einzusetzen.[6] Die Konzentration von IT-Dienstleistungsunternehmen und Anbietern kryptographischer Technologien verschafft Organisationen Zugang zu einem breiten Spektrum an Implementierungsoptionen. Sie erhöht zudem den Wettbewerbsdruck unter Anbietern, die Aufträge aus dem Bundes- und dem Bereich kritischer Infrastrukturen anstreben.
EMEA und Südamerika Markt für Post-Quanten-Kryptographie-Migrationsdienste
Europa verfügt über eine solide politische Grundlage für den Markt für Post-Quanten-Kryptographie-Migrationsdienste. Die koordinierte Roadmap der Europäischen Kommission sieht vor, bis Ende 2026 mit den Übergangsmaßnahmen zu beginnen. Das BSI veröffentlichte im Januar 2026 seine aktualisierte Richtlinie zu kryptographischen Mechanismen und Schlüssellängen. Der Digital Operational Resilience Act legt Finanzunternehmen zudem Verantwortlichkeiten im Bereich der Cyberresilienz auf. Diese Rahmenbedingungen erzeugen Nachfrage nach Migrationsplanung, die auf Aufsichtsanforderungen, Lieferantenbeziehungen und bestehende Risikokontrollen abgestimmt werden kann. Südamerika, der Nahe Osten und Afrika befinden sich noch in einem frühen Stadium, wobei erste Chancen mit Programmen im öffentlichen Sektor, im Finanzdienstleistungsbereich und im Energiesektor verbunden sind.
APAC Markt für Post-Quanten-Kryptographie-Migrationsdienste
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 32,94 % wachsen. Südkorea demonstrierte im Rahmen eines nationalen Pilotprojekts im Dezember 2025 16 kryptographische Module und 19 quantenresistente Übergangsfälle. Inländische Standards, der Ausbau der Cloud-Infrastruktur und staatlich geförderte Technologieprogramme können lokalisierte Serviceanforderungen schaffen. Japans Agenda für Cybersicherheit und Post-Quanten-Kryptographie hat den Schutz sensibler Daten und kritischer Systeme als wichtige Priorität identifiziert. Indien hat ebenfalls ein Dokument zu einem quantensicheren Ökosystem veröffentlicht, das einen nationalen Ansatz für kritische Infrastrukturen erörtert. Diese Entwicklungen unterstützen Servicemodelle, die globale Standards an nationale Algorithmen, lokale Vorschriften und regionale Technologie-Ökosysteme anpassen können.
Wettbewerbslandschaft
Marktkonzentration
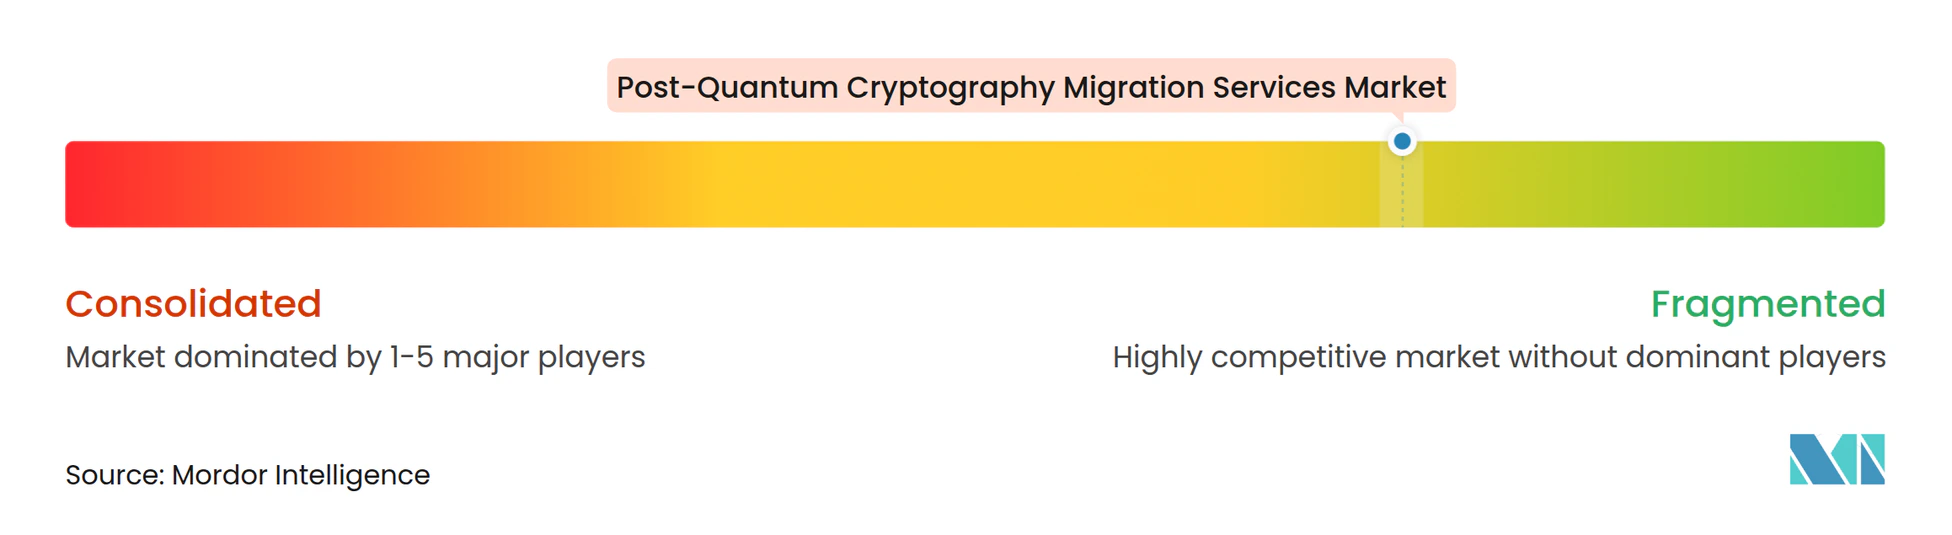
Der Markt für Post-Quantum-Kryptographie-Migrationsdienste ist fragmentiert, da kein einzelner Anbieter jeden Servicetyp, jede Geografie und jede Kundenumgebung abdeckt. Globale IT-Dienstleistungsunternehmen wie IBM Consulting, Accenture, Deloitte, Capgemini, TCS, Wipro, Infosys, HCLTech, NTT DATA und Eviden konkurrieren um Transformationsprogramme. Spezialanbieter, darunter SandboxAQ, PQShield, QuSecure, Keyfactor, DigiCert, Thales, Entrust, CryptoNext Security und ISARA, konzentrieren sich auf bestimmte Schichten des kryptografischen Stacks. Hyperscaler, darunter AWS, Microsoft, Google und Cloudflare, beeinflussen den Übergang, indem sie quantensichere Optionen in die Cloud-Infrastruktur integrieren. Diese Mischung bedeutet, dass Käufer häufig ein Ökosystem von Anbietern benötigen und nicht nur einen einzigen Anbieter.
Partnerschaften werden wichtig, da Erkennung, Zertifikatsverwaltung, Hardware-Sicherung, Algorithmusintegration und Systemintegration schwer als separate Aktivitäten zu liefern sind. Entrust und IBM Consulting gaben im April 2026 eine Zusammenarbeit bekannt, die Entrusts Cryptographic Security Platform mit IBM Consultings Quantum Safe Migration Orchestrator kombiniert. Keyfactor, IBM Consulting, Thales und Quantinuum gründeten im August 2025 die Quantum-Safe 360 Alliance, um Unternehmen bei der Vorbereitung Orientierung und Expertise zu bieten. IBM und Telefónica Tech gingen im Januar 2025 ebenfalls eine Zusammenarbeit ein, um quantensichere Sicherheitslösungen zu entwickeln und bereitzustellen. Diese Schritte zeigen, dass die Branche der Post-Quantum-Kryptographie-Migrationsdienste Liefernetzwerke rund um komplementäre Fähigkeiten aufbaut.
Die technologische Differenzierung konzentriert sich auf automatisierte Erkennung, Krypto-Agilität-Middleware, Zertifikatsautomatisierung und validierte Hardware. QuSecure meldete im September 2026 die TRL-7-Betriebsbereitschaft für QuProtect R3 beim US-Heer. Thales TCT meldete im August 2026, dass seine Luna T-Series HSMs die FIPS 140-3 Level 3-Validierung erhalten haben. Anbieter, die Erkennungsergebnisse mit Behebungs- und Betriebskontrollen verknüpfen können, können die Übergaben reduzieren, die Kundenprogramme verlangsamen. Chancen bestehen weiterhin bei der Automatisierung des Cryptographic Bill of Materials für eingebettete Geräte, verwalteten Angeboten für kleinere Organisationen und Governance für Open-Source-Software-Lieferketten. Der Markt für Post-Quantum-Kryptographie-Migrationsdienste wird Unternehmen belohnen, die Migration messbar, interoperabel und einfacher zu verwalten machen.
Marktführer in der Branche der Post-Quantum-Kryptographie-Migrationsdienste
-
International Business Machines Corporation
-
Accenture plc
-
Capgemini SE
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Post-Quanten-Kryptographie-Migrationsdienste Unternehmen in diesem Bericht
- International Business Machines Corporation
- Accenture plc
- Capgemini SE
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- PwC International Limited
- KPMG International Cooperative
- Ernst & Young Global Limited
- Thales S.A.
- Entrust Corporation
- SandboxAQ LLC
- PQShield Limited
- QuSecure, Inc.
- Keyfactor, Inc.
- DigiCert, Inc.
- ISARA Corporation
- CryptoNext Security
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Cloudflare, Inc.
- NTT DATA Corporation
- HCLTech
- Wipro Limited
- Infosys Limited
- Eviden
- Quantinuum Ltd.
- NXP Semiconductors N.V.
Neueste Industrielle Entwicklungen in Markt für Post-Quanten-Kryptographie-Migrationsdienste
- Oktober 2026: Microsoft startete ein Post-Quantum-Kryptographie-TLS-Pilotprogramm für Zertifizierungsstellen zur Bewertung der Interoperabilität in kontrollierten Umgebungen und empfahl Organisationen, sofort mit der Inventarisierung von Zertifikatsabhängigkeiten und dem Aufbau von PQC-Testumgebungen außerhalb der Produktion zu beginnen.
- September 2026: QuSecure demonstrierte die TRL-7-Betriebsbereitschaft für QuProtect R3 beim Project Convergence Capstone 6 des US-Heeres und lieferte quantenresistente Kommunikation und kryptografische Erkennung für taktische Missionssysteme unter den verbindlichen föderalen Migrationsfristen von EO-14412.
- August 2026: Die Luna T-Series HSMs von Thales TCT erhielten die FIPS 140-3 Level 3-Validierung (Firmware 7.15.1), die ML-DSA, ML-KEM und LMS-Algorithmen abdeckt, und wurden damit die ersten in den USA hergestellten PQC-fähigen HSMs, die unter allen NSA CNSA Suite 2.0 PQC-Algorithmen validiert wurden.
- Juni 2026: SandboxAQ erhielt eine Zusage von 500 Millionen USD vom US-Handelsministerium und bestätigte seine AQtive Guard-Plattform als automatisiertes kryptografisches Erkennungstool für Bundesbehörden, die mit dem vorgeschriebenen PQC-Inventar unter EO-14412 beginnen.
Berichtsumfang des globalen Marktes für Post-Quantum-Kryptographie-Migrationsdienste
Der Markt für Post-Quantum-Kryptographie-Migrationsdienste umfasst Einnahmen aus Beratungs-, Implementierungs-, Integrations-, Test- und verwalteten Diensten, die Organisationen beim Übergang kryptografischer Systeme von quantenanfälligen Algorithmen zu quantenresistenten Alternativen unterstützen. Diese Dienste umfassen typischerweise kryptografische Erkennung, Inventarisierungserstellung, Risikobewertung, Migrations-Roadmapping, Algorithmus- und Protokollersatz, PKI- und Zertifikatsmigration, Interoperabilitätstests und Validierung nach der Migration. NISTsLeitfaden zur Migration identifiziert Erkennung, kryptografisches Inventar, Risikoanalyse und priorisierte Behebung als Kernkomponenten des Übergangsprozesses.
Der Bericht über den Markt für Post-Quantum-Kryptographie-Migrationsdienste ist segmentiert nach Servicetyp (Strategie, Governance und Migrations-Roadmapping, Kryptografische Erkennung, Inventarisierung und Risikopriorisierung, PQC-Algorithmusintegration und -Behebung, PKI-, Zertifikats- und digitale Identitätsmigration, Netzwerk-, TLS- und sichere Protokollmigration, Tests, Validierung und Leistungsoptimierung sowie weitere Dienste), Migrationsziel (Anwendungen und Quellcode, PKI, Zertifikate und digitale Identität, Netzwerke und sichere Protokolle, Cloud-Workloads und Datenplattformen, HSM, Schlüsselverwaltung und Secrets sowie weitere Migrationsziele), Bereitstellungsmodell (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Regierung und öffentliche Verwaltung, Gesundheitswesen und Medizinprodukte, Energie und Versorgung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Strategie, Governance und Migrations-Roadmapping |
| Kryptografische Erkennung, Inventarisierung und Risikopriorisierung |
| PQC-Algorithmusintegration und -Behebung |
| PKI-, Zertifikats- und digitale Identitätsmigration |
| Netzwerk-, TLS- und sichere Protokollmigration |
| Tests, Validierung und Leistungsoptimierung |
| Weitere Dienste |
| Anwendungen und Quellcode |
| PKI, Zertifikate und digitale Identität |
| Netzwerke und sichere Protokolle |
| Cloud-Workloads und Datenplattformen |
| HSM, Schlüsselverwaltung und Secrets |
| Weitere Migrationsziele |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Medizinprodukte |
| Energie und Versorgung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien und Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Israel |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Servicetyp | Strategie, Governance und Migrations-Roadmapping | |
| Kryptografische Erkennung, Inventarisierung und Risikopriorisierung | ||
| PQC-Algorithmusintegration und -Behebung | ||
| PKI-, Zertifikats- und digitale Identitätsmigration | ||
| Netzwerk-, TLS- und sichere Protokollmigration | ||
| Tests, Validierung und Leistungsoptimierung | ||
| Weitere Dienste | ||
| Nach Migrationsziel | Anwendungen und Quellcode | |
| PKI, Zertifikate und digitale Identität | ||
| Netzwerke und sichere Protokolle | ||
| Cloud-Workloads und Datenplattformen | ||
| HSM, Schlüsselverwaltung und Secrets | ||
| Weitere Migrationsziele | ||
| Nach Bereitstellungsmodell | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Medizinprodukte | ||
| Energie und Versorgung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Israel | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Post-Quantum-Kryptographie-Migrationsdienste?
Die Marktgröße für Post-Quantum-Kryptographie-Migrationsdienste wird voraussichtlich von 0,64 Milliarden USD im Jahr 2026 und 0,81 Milliarden USD im Jahr 2027 auf 2,92 Milliarden USD bis 2032 anwachsen, was einer CAGR von 29,23 % zwischen 2027 und 2032 entspricht.
Warum priorisieren Banken Post-Quantum-Sicherheitsprogramme?
BFSI hielt im Jahr 2026 einen Anteil von 34,28 %, angetrieben durch langlebige Finanzaufzeichnungen, Zahlungssysteme, Identitätsinfrastruktur und Harvest-Now-Decrypt-Later-Exposition.
Was ist das am schnellsten wachsende Migrationsziel?
PKI, Zertifikate und digitale Identität wird bis 2032 voraussichtlich mit einer CAGR von 32,76 % wachsen, da Organisationen Vertrauenshierarchien und Zertifikatsbetrieb aktualisieren.
Warum benötigen Unternehmen kryptografische Erkennung vor dem Algorithmusaustausch?
Die Erkennung identifiziert eingebettete Algorithmen, Zertifikate, Schlüssel, Bibliotheken und Abhängigkeiten von Drittanbietern, die andernfalls ein Migrationsprogramm verzögern oder schwächen könnten.
Welche Region hat die stärkste Prognose für Post-Quantum-Migrationsdienste?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 32,94 % wachsen, unterstützt durch nationale Standardisierungsaktivitäten, Cloud-Investitionen und staatlich geführte Programme.